
木材バイオ製品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 394.13 十億米ドル |
| 市場規模 (2032) | 591.27 十億米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
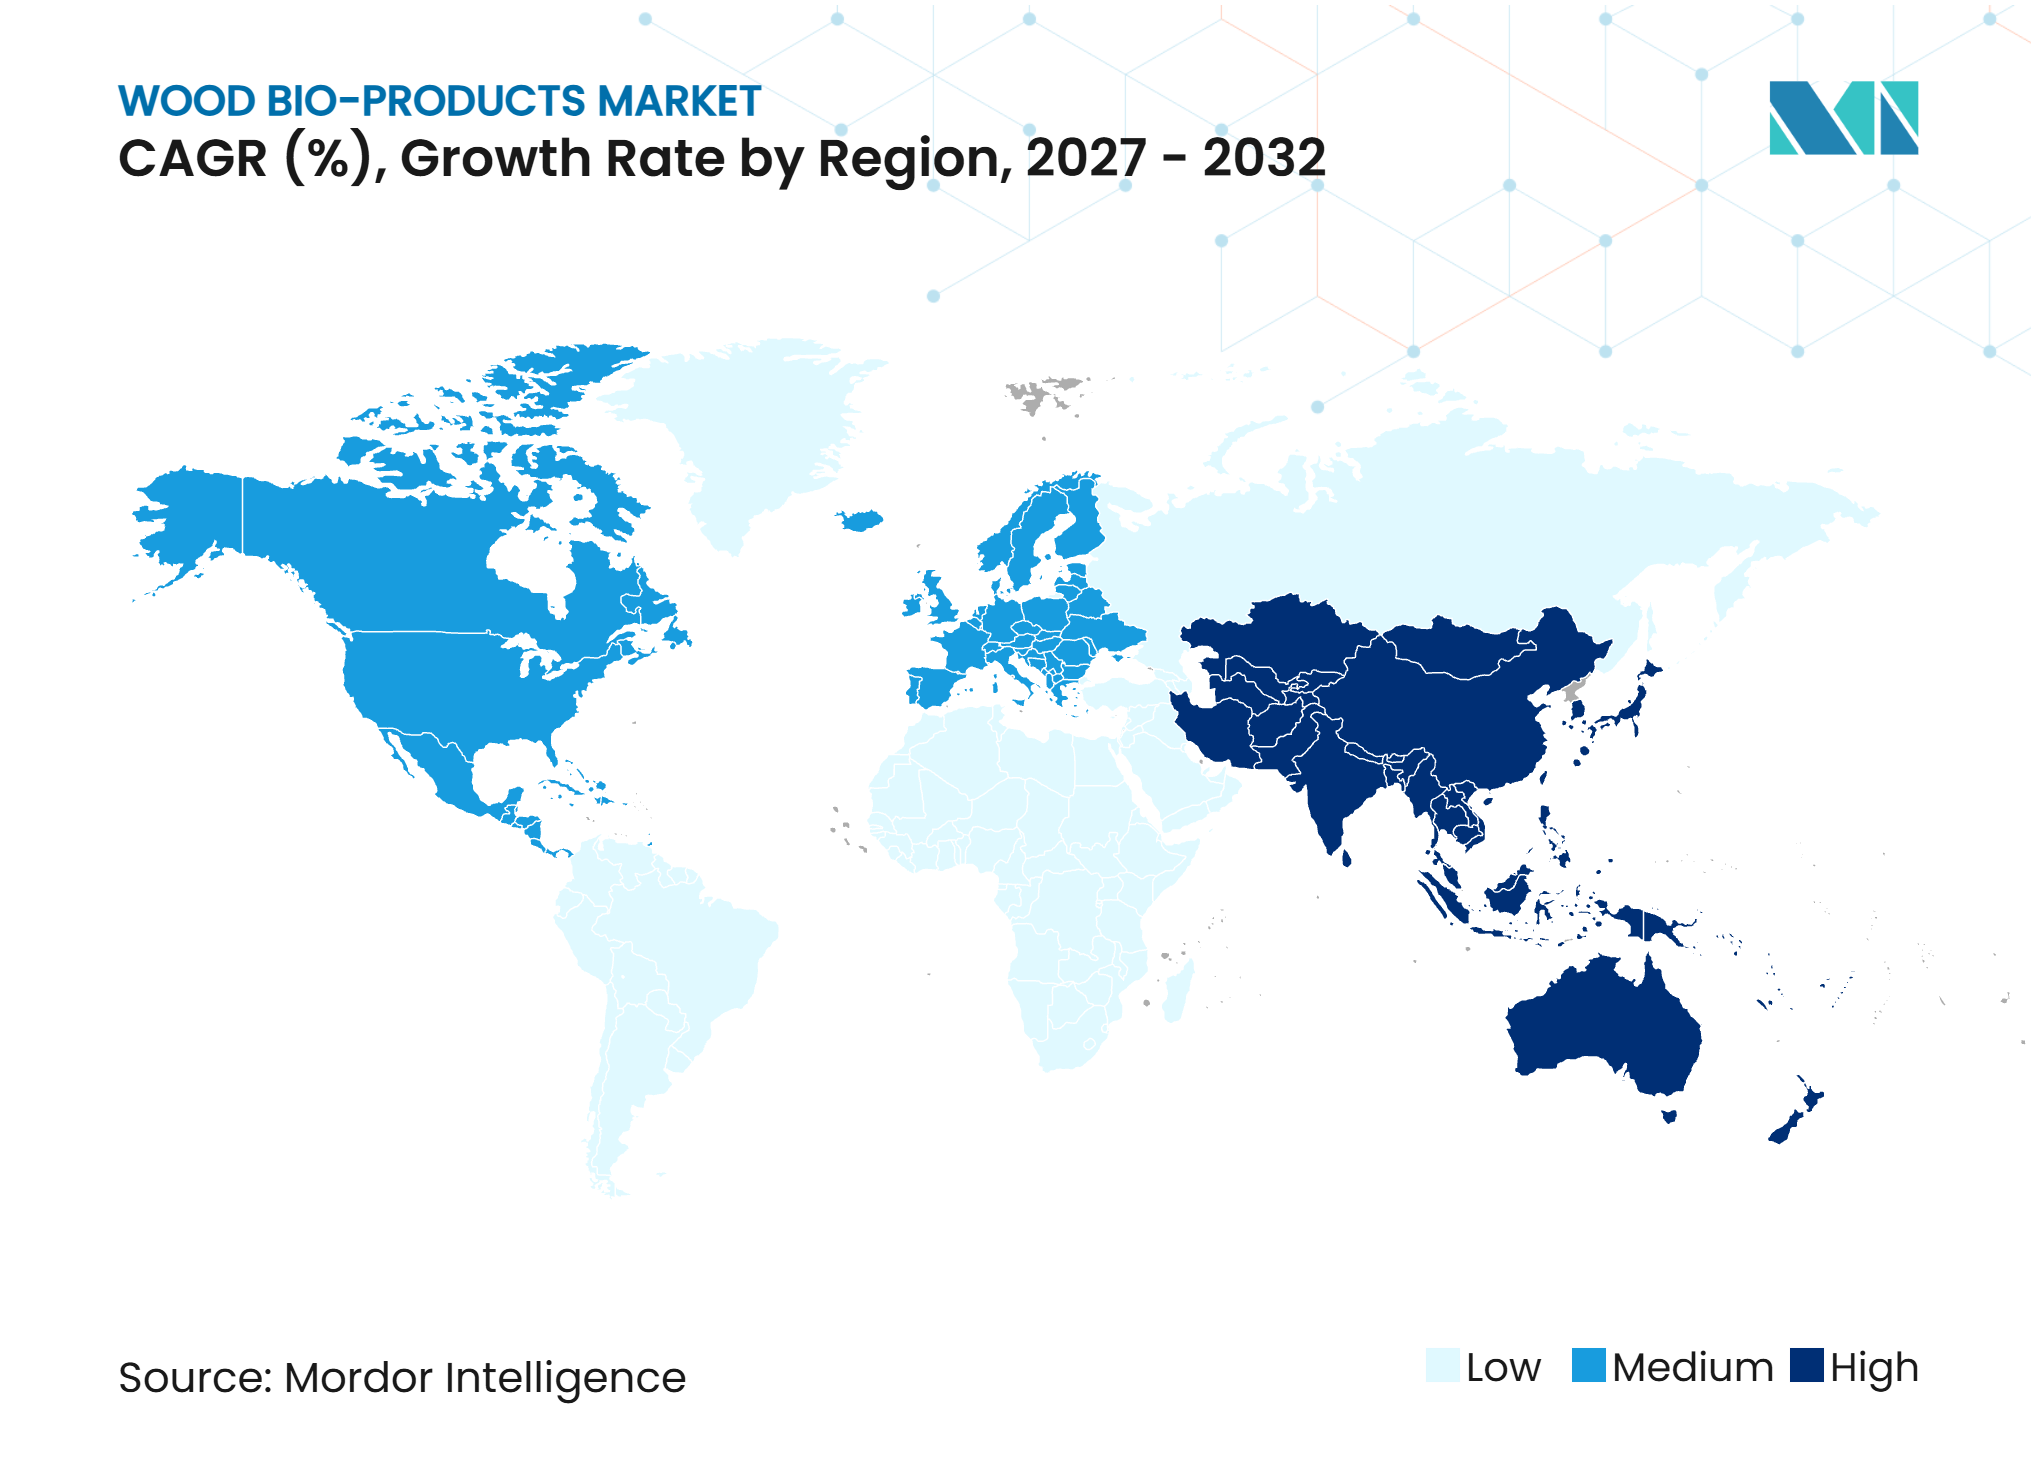
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木材バイオ製品市場分析
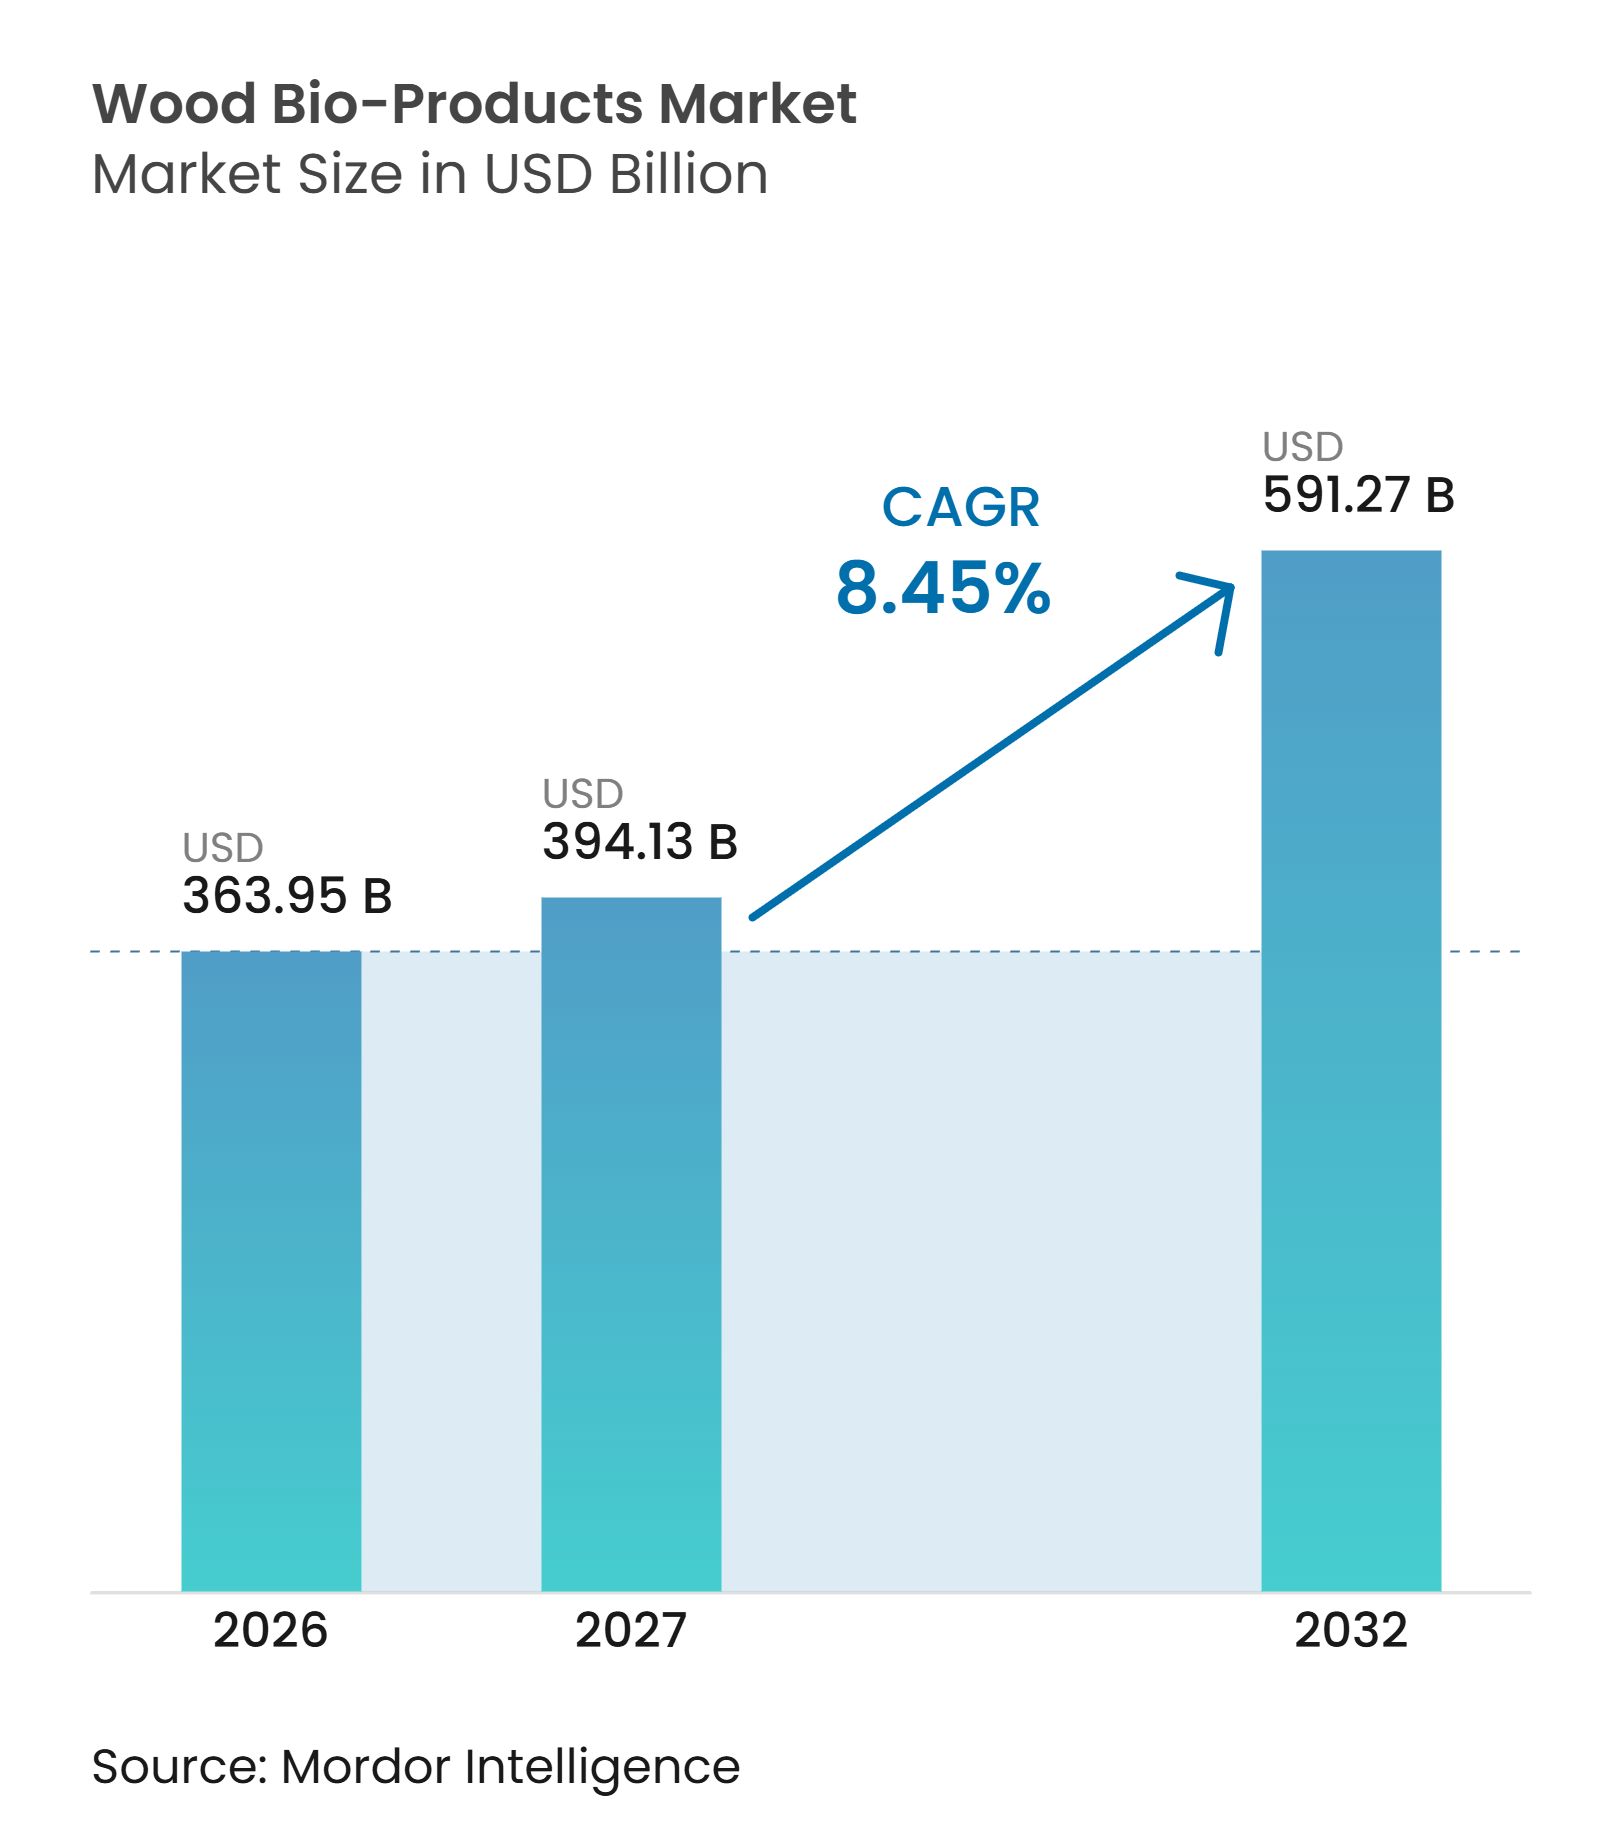
木材バイオ製品市場規模は2026年に363.95 ビリオン 米ドルと評価され、2027年の394.13 ビリオン 米ドルから2032年には591.27 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.45%です。木材バイオ製品市場は、建設、家具、特殊用途におけるエンジニアード材料の幅広い活用によって支えられています。グリーンビルディング要件は、環境宣言を伴う追跡可能な製品への需要を高めており、改修活動はパネル、ドア、フローリング、内装部材への需要を支えています。生産者はまた、残材利用、高付加価値の製造木材材料、デジタル発注ツールへの投資を進めています。これらの取り組みにより、コモディティサイクルへのエクスポージャーを低減し、木材バイオ製品市場全体での顧客アクセスを強化することができます。貿易措置、繊維コスト、より厳格な排出規制は、投入価格、生産プロセス、国境を越えた供給体制に影響を与えるため、引き続き重要な制約要因となっています。
レポートの主要ポイント
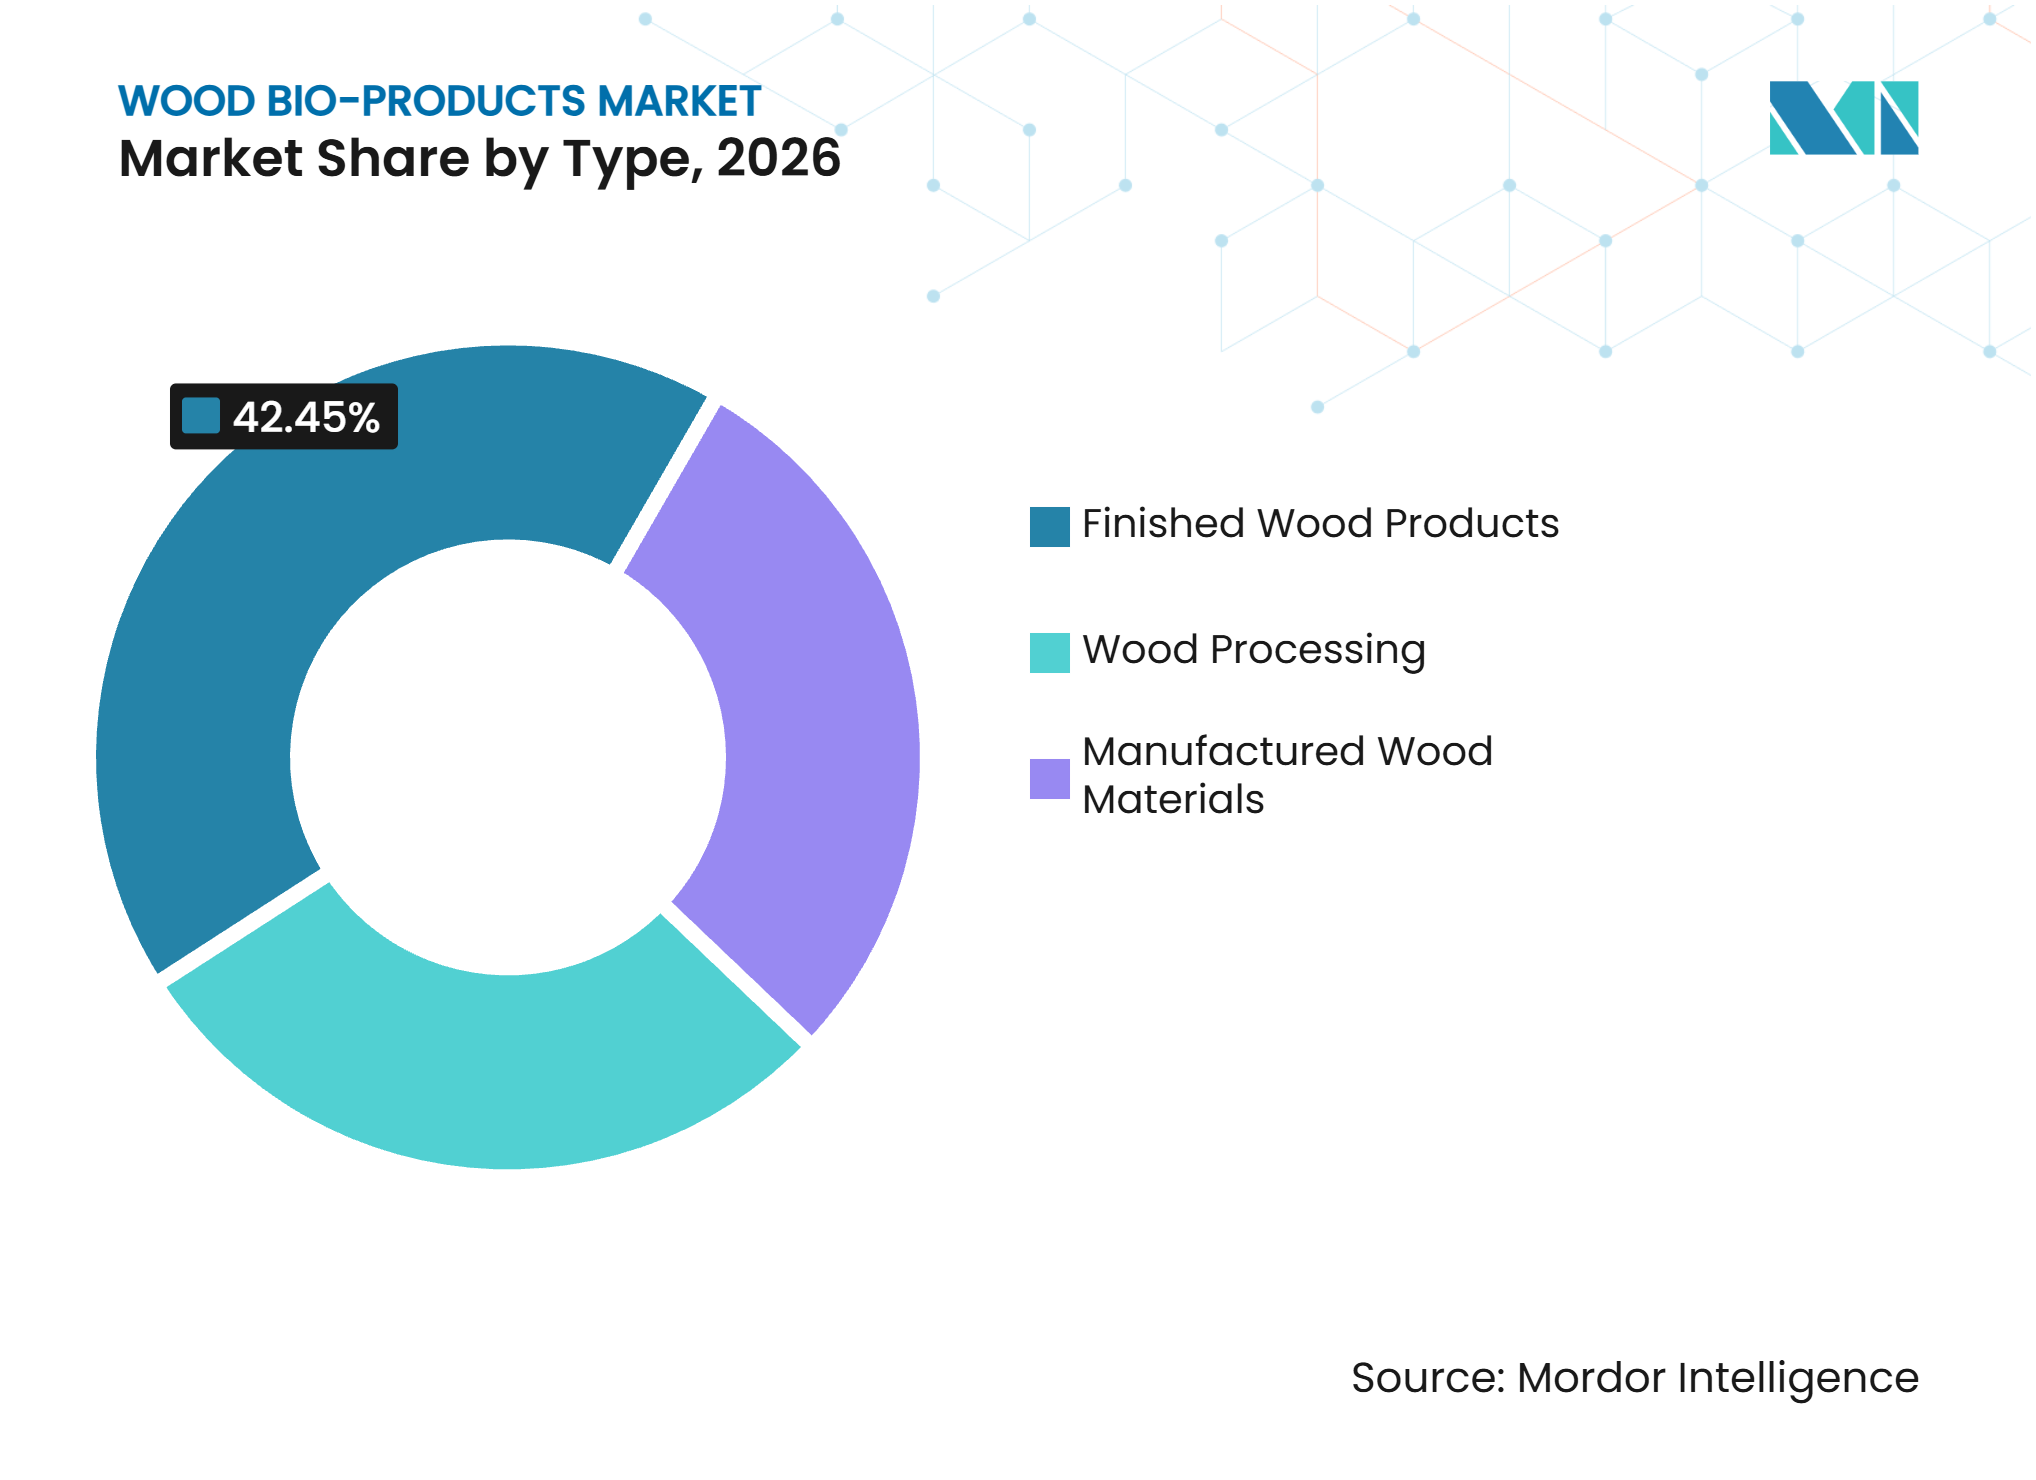
- タイプ別では、完成木材製品が2026年の木材バイオ製品市場シェアの42.45%を占め、製造木材材料は2032年にかけて9.56%のCAGRで成長すると予測されています。
- 流通チャネル別では、オフラインが2026年の木材バイオ製品市場シェアの75.13%を占め、オンラインは2032年にかけて9.45%のCAGRで成長すると予測されています。
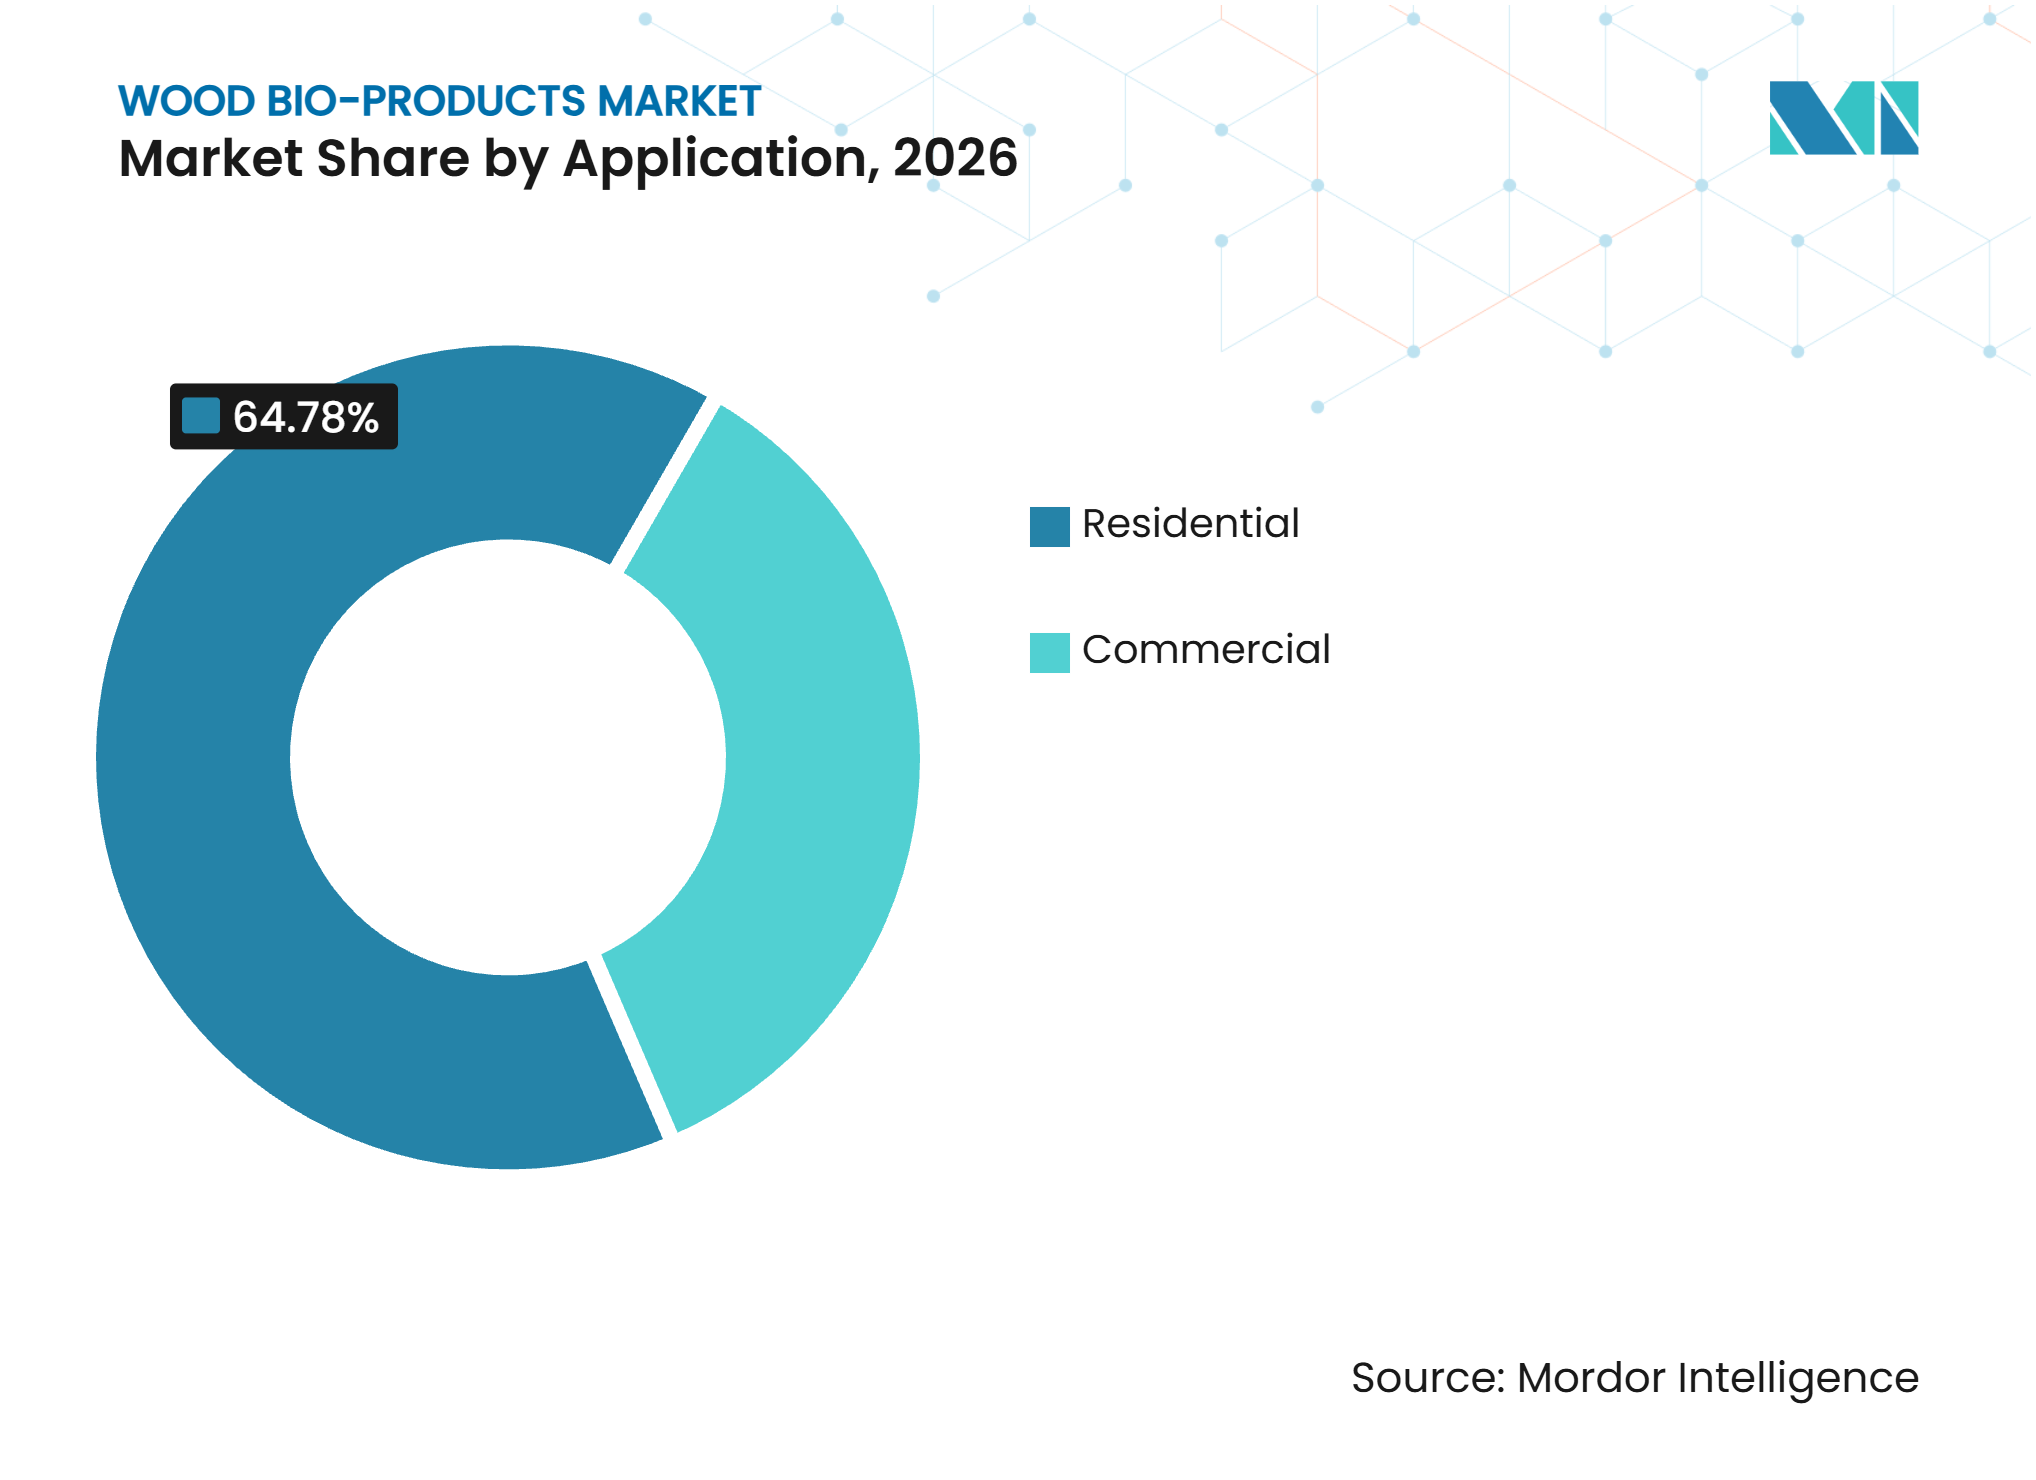
- 用途別では、住宅が2026年の木材バイオ製品市場シェアの64.78%を占め、商業は2032年にかけて10.27%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の木材バイオ製品市場シェアの35.27%を占め、2032年にかけて10.02%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンジニアード木材および製造木材材料への需要増加 | +2.0% | グローバル、北米・欧州に集中;アジア太平洋へ波及 | 中期(2~4年) |
| 住宅建設および改修の拡大 | +1.8% | アジア太平洋がコア、北米・中東・アフリカへ波及 | 短期(2年以内) |
| グリーンビルディングの普及と内包炭素の削減 | +1.5% | 欧州・北米がコア、アジア太平洋で新興 | 中期(2~4年) |
| 木材残材および小径木の利用拡大 | +1.0% | グローバル、欧州・北米で最大の伸び | 長期(4年以上) |
| 完成木材製品へのデジタル調達および電子商取引アクセス | +0.7% | アジア太平洋(日本、インド、東南アジア)・欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エンジニアード木材および製造木材材料への需要増加
製造木材は、建設業者がより大規模なプロジェクトにクロスラミネートティンバー、ラミネートベニヤランバー、プレファブリケーションシステムを採用するにつれ、木材バイオ製品市場においてより重要性を増しています。2025年末時点で、米国では2,500件を超えるマスティンバープロジェクトが建設済みまたは開発中であり、プロジェクト数は年率20%で増加していました。ソフトウッドランバーボードは2025年第2四半期に、マスティンバー、軽量フレーム、ハイブリッドプロジェクト全体で4億3,800万ボードフィートの追加需要を生み出しました。これらのシステムは一貫した仕様と安定した供給を必要とするエンジニアードコンポーネントを使用しており、加工能力と品質管理を持つ生産者に有利に働きます。Metsä Groupは2025年にÄänekoskiのKertoラミネートベニヤランバー工場でテスト生産を開始し、2026年末までに本格生産が見込まれています。Boise CascadeもOakdale工場を近代化し、アラバマ州でIジョイスト生産ラインを進展させ、製造木材材料の北米供給を拡大しました。
住宅建設および改修の拡大
住宅建設と改修は、構造製品、内装仕上げ材、ドア、パネルを必要とするため、木材バイオ製品市場の幅広い需要基盤を支えています。カナダは2025年に259,028件の住宅着工を記録し、2024年比で5.6%増加し、賃貸住宅が都市部着工件数の半数以上を占めました[1]。改修需要も、既存建物の断熱性能およびエネルギー性能向上要件から恩恵を受けています。欧州連合建設製品規則(規則(EU)2024/3110)は、建設製品情報および性能宣言に関する更新されたルールを定めています。これらのコンプライアンス要件は、規定の性能要件を満たす処理済み木材パネル、エンジニアード壁システム、木質断熱材の使用を支援します。木材バイオ製品市場は、新規住宅需要と既存建物ストックの改修の両方から恩恵を受けることができます。
グリーンビルディングの普及と内包炭素の削減
木材製品は購入価格だけでなくライフサイクル情報によって評価されることが増えており、これにより木材バイオ製品市場における調達判断が変化しています。ISO 14025:2026は、検証者の独立性や宣言間の比較可能性の明確化を含む環境製品宣言の要件を強化しました。ISO技術報告書25078:2025は、木質製品の温室効果ガス代替ポテンシャルを算出するための事例を提供しています。欧州では、建設製品規則が特定製品に対して環境・持続可能性情報を要求し、CEマーキングをライフサイクルアセスメント要件と結びつけています。これらのルールにより、文書化された調達、検証済み宣言、信頼性の高い製品データが商業購買においてより重要になっています。欧州連合森林破壊規則も、木材サプライチェーンのトレーサビリティと認証慣行の強化をサプライヤーに促しています。完全な文書を提供できる生産者は、材料の透明性が調達条件となるプロジェクトにおいてより有利な立場に立てます。
木材残材および小径木の利用拡大
残材利用は、製材所の副産物や低価値繊維を有用な投入材に転換することで、木材バイオ製品市場のコスト競争力を向上させることができます。EGGERは2025/2026年度に、リサイクル材料と製材副産物が木材投入量の66%、パーティクルボード投入量の76%を占めたと報告しました。このアプローチは新鮮な丸太への依存を低減し、より安定した原材料計画を支援します。UPM Biochemicalsは2026年10月にLeunabiorefinery(バイオリファイナリー)を開設し、ブナ材の間伐材と製材残材を再生可能グリコールおよびリグニン系機能性フィラーに加工しています。中国の2025年~2028年国家備蓄林建設実施計画も、バイオエネルギーおよび複合材料向けの木材加工残材リサイクルを求めています[2]。これらの投資は、かつて廃棄物として扱われていた材料の出口を追加します。また、統合型生産者が木材ストリームのあらゆる部分から価値を獲得するための手段を増やします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材価格および物流の変動性 | -1.2% | グローバル、北米・欧州に集中 | 短期(2年以内) |
| プラスチック、金属、コンクリート、竹、麻との競合 | -0.9% | グローバル、アジア太平洋・中東・アフリカで最も深刻 | 長期(4年以上) |
| ホルムアルデヒド、VOCおよび室内空気質要件の厳格化 | -0.6% | 欧州(EU)・北米;コンプライアンス要因がアジア太平洋に波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
木材価格および物流の変動性
木材価格と物流の変動性は、木材生産者が投入コストが明確になる前に先行コミットメントを行わなければならないため、木材バイオ製品市場を制約する可能性があります。カナダ産針葉樹製材に対するアンチダンピング税と相殺関税の合計は2025年に増加し、米国は2025年10月に追加のセクション232関税を適用しました。Canfor Corporationは2025年8月にサウスカロライナ州のEstillおよびDarlington工場を恒久閉鎖し、年間3億5,000万ボードフィートの生産能力を削減しました。この混乱は、国境を越えた繊維フローに依存する製材所、加工業者、流通業者、エンジニアード木材生産者に影響を与えます。また、自社の林地や長期供給契約を持たない中規模企業にとって価格設定をより困難にします。安定した調達関係と多様化した繊維供給源は、木材バイオ製品市場にサービスを提供する企業にとって重要な安全策です。
プラスチック、金属、コンクリート、竹、麻との競合
代替材料は、顧客が耐久性、コスト、耐火性能、または異なる持続可能性プロファイルを優先する場合に木材と競合します。竹複合材は建設、輸送、インフラ用途向けに開発されています。麻系断熱材、繊維板、天然繊維複合材も欧州の低炭素建設の議論に参入しています。この競合は、木材バイオ製品市場における一貫した性能、明確な環境文書、信頼性の高い認証の価値を高めます。森林管理協議会(FSC)および森林認証承認プログラム(PEFC)の認証は、購買者それらを基本要件として扱う場合、もはやプレミアム機能としてのみ機能することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
完成木材製品が規模でリード、製造木材材料が拡大完成木材製品は2026年の木材バイオ製品市場シェアの42.45%を占め、ドア、フローリング、キャビネット、装飾パネル、その他の交換需要主導カテゴリーによって支えられています。これらの製品は住宅改修と新築の両方から恩恵を受け、複数の購買サイクルにわたって需要が分散されます。JELD-WEN, Inc.は2025年のドアおよび窓ポートフォリオから3.21 ビリオン 米ドルの純収益を報告しました。完成木材製品メーカーはデザイン、耐久性、リードタイム、設置サポートで競合します。需要はエンジニアードコンポーネントへの需要よりも大規模な構造プロジェクトへの依存度が低くなっています。これにより、このカテゴリーはプロの改修と消費者の交換支出の両方に幅広く結びついています。
製造木材材料は2032年にかけて9.56%のCAGRで成長すると予測されています。クロスラミネートティンバー、ラミネートベニヤランバー、Iジョイスト、プレファブリケーションシステムは、予測可能な構造性能を必要とするプロジェクトに採用されています。米国のマスティンバープロジェクト数は2025年末に完成済みまたは進行中のプロジェクトが2,500件を超えました。Boise CascadeのOakdale近代化と計画中のIジョイスト生産能力拡張は、サプライヤーがこの需要に合わせて生産能力を調整している様子を示しています。木材加工は完成品と製造品の両方に繊維と中間材料を供給するため、引き続き不可欠です。ARAUCOは2025年にメキシコとチリで中密度繊維板(MDF)および配向性ストランドボードの生産能力プロジェクトの作業を継続しました。



流通チャネル別:
オフラインチャネルがリード、オンラインチャネルが成長を拡大オフラインチャネルは2026年の木材バイオ製品市場シェアの75.13%を占めました。これは、かさばる製品が請負業者購買、卸売業者、ホームセンター、直接配送に依存しているためです。寸法材、屋根トラス、パネル、大型建築注文は、在庫、輸送、技術サポートを組み合わせたサービスモデルを必要とします。UFP Industries, Inc.は、米国の工場建設住宅で使用される屋根トラスの35%、住宅用処理木材の28%を生産していると報告しました。これらの製品フローは、建設業者との関係と確立された流通ネットワークと密接に結びついています。物理的な販売店は顧客が材料を評価し、大型または緊急の購買を調整することも可能にします。これにより、木材バイオ製品市場全体でオフラインモデルの重要性が継続して支持されています。
オンラインチャネルは、購買者がより小規模で標準化された購買にデジタルカタログとセルフサービスツールを使用するにつれ、2032年にかけて9.45%のCAGRで成長すると予測されています。このモデルは、構造材の大型トラック積載よりも家具部品、改修製品、金物、プレフィニッシュパルに適しています。UFP Industries, Inc.はデジタル注文・出荷モニタリングを使用して、そのサービスを建設業者のワークフローと連携させています。ベトナムの木材輸出業者は、電子商取引に移行した企業のデジタル販売が総売上の10%~15%を占めたと報告しました。デジタルアクセスは、以前は断片化したディーラーネットワークに依存していた購買者の検索コストを低減できます。また、木材バイオ製品市場における需要パターン、優先仕様、配送ニーズに関するより良いデータをサプライヤーに提供することもできます。
用途別:
住宅が規模でリード、商業が拡大住宅は2026年の木材バイオ製品市場シェアの64.78%を占め、一戸建て住宅、低層集合住宅、修繕、内装改修における木材使用を反映しています。このセグメントは、フレーミング材料、ドア、窓、フローリング、キャビネット、断熱システム、装飾製品を購入します。住宅建設は幅広い価格帯と性能仕様にわたる製品を吸収できます。改修活動は、新築が減速した場合でも古い物件が交換部品を必要とするため、回復力を加えます。
商業用途は、オフィス、ホスピタリティプロジェクト、公共施設、データセンターがエンジニアード木材システムを検討するにつれ、2032年にかけて10.27%のCAGRで成長すると予測されています。米国の国際建築基準法(IBC)の建築基準条項は、適格なマスティンバー建築物を最大18階まで許可しています。材料の透明性は、エネルギーと環境のリーダーシップ(LEED)およびWELL要件を使用するプロジェクトにも関連しています。Canfor Corporationは2025年の報告書で、住宅、商業、産業用マスティンバー用途向けの高付加価値エンジニアード木材製品を優先事項として特定しました。商業購買者は詳細なエンジニアリング、認証、文書化を要求する傾向があり、経験豊富なサプライヤーに有利に働きます。これにより、この用途は高い技術・コンプライアンス要件を満たすことができるメーカーにとって関連性の高い出口となっています。

地域分析
アジア太平洋
アジア太平洋は2026年の木材バイオ製品市場シェアの35.27%を占め、2032年にかけて10.02%のCAGRで成長すると予測されています。中国の2025年~2028年国家備蓄林建設実施計画は、産業用原材料林、大径木育成、木材加工残材利用を支援しています。この政策は、パネル、複合材、その他の加工木材用途のための供給側の基盤を提供します。日本の改正建築基準法は2025年4月に施行され、対象建築物の構造・省エネ要件が強化されました。この変更は、日本農林規格(JAS)認定構造用木材および高仕様製品への需要を支援します。デジタルツールも地域の一部で購買者のアクセスを改善しており、サプライヤーが小規模な建設・改修顧客にサービスを提供するのに役立っています。これらの動向により、この地域は建設需要、加工投資、より高い製品性能への期待の組み合わせを持っています。
北米
北米は、確立された林地、製造能力、建設業者流通によって支えられ、木材バイオ製品市場の主要な生産・消費拠点であり続けています。米国の住宅着工件数は2025年に136万戸に達し、カナダは259,028件の住宅着工を記録しました。国境を越た木材関税は引き続き繊維コストと投資判断に影響を与えています。Canfor Corporationも2025年にサウスカロライナ州の2工場を閉鎖しました。Weyerhaeuser Companyは2025年の木材製品純売上高として4.957 ビリオン 米ドルを報告し、操業効率と製品ミックスを主要優先事項として特定しました。Georgia-Pacific LLCもオンタリオ州のEnglehart配向性ストランドボード工場の近代化・拡張に1億4,000万 米ドルを投じました。これらの投資は、不安定な貿易環境にもかかわらず製造木材能力への継続的な信頼を示しています。
欧州、南米、中東・アフリカ
欧州は製品認証、環境開示、エンジニアード木材生産への投資によって形成されています。Stora Enoは2026年に中欧の製材所および建築ソリューション事業の戦略的見直しを開始し、製材所とクロスラミネートティンバー施設を対象としています。Binderholz GmbHは欧州の生産拠点を拡大し、買収を通じて北欧トウヒの供給を追加し、統合型クロスラミネートティンバーおよびグルーラム事業を支援しています。南米では、ARAUCOのメキシコでのMDFプロジェクトとチリでの配向性ストランドボードプロジェクトを通じて供給能力が追加されています。中東・アフリカでは、包装および紙ベースの用途が木材繊維の重要な出口となっています。Sappi Limitedは2025年度の溶解パルプ市況の低迷に対応し、Somerset工場の生産能力を板紙向けに転換しました。これらの地域全体で、コンプライアンス要因と製品ミックスの決定が単一の需要ドライバーよりも投資に強く影響しています。
競合環境
市場集中度
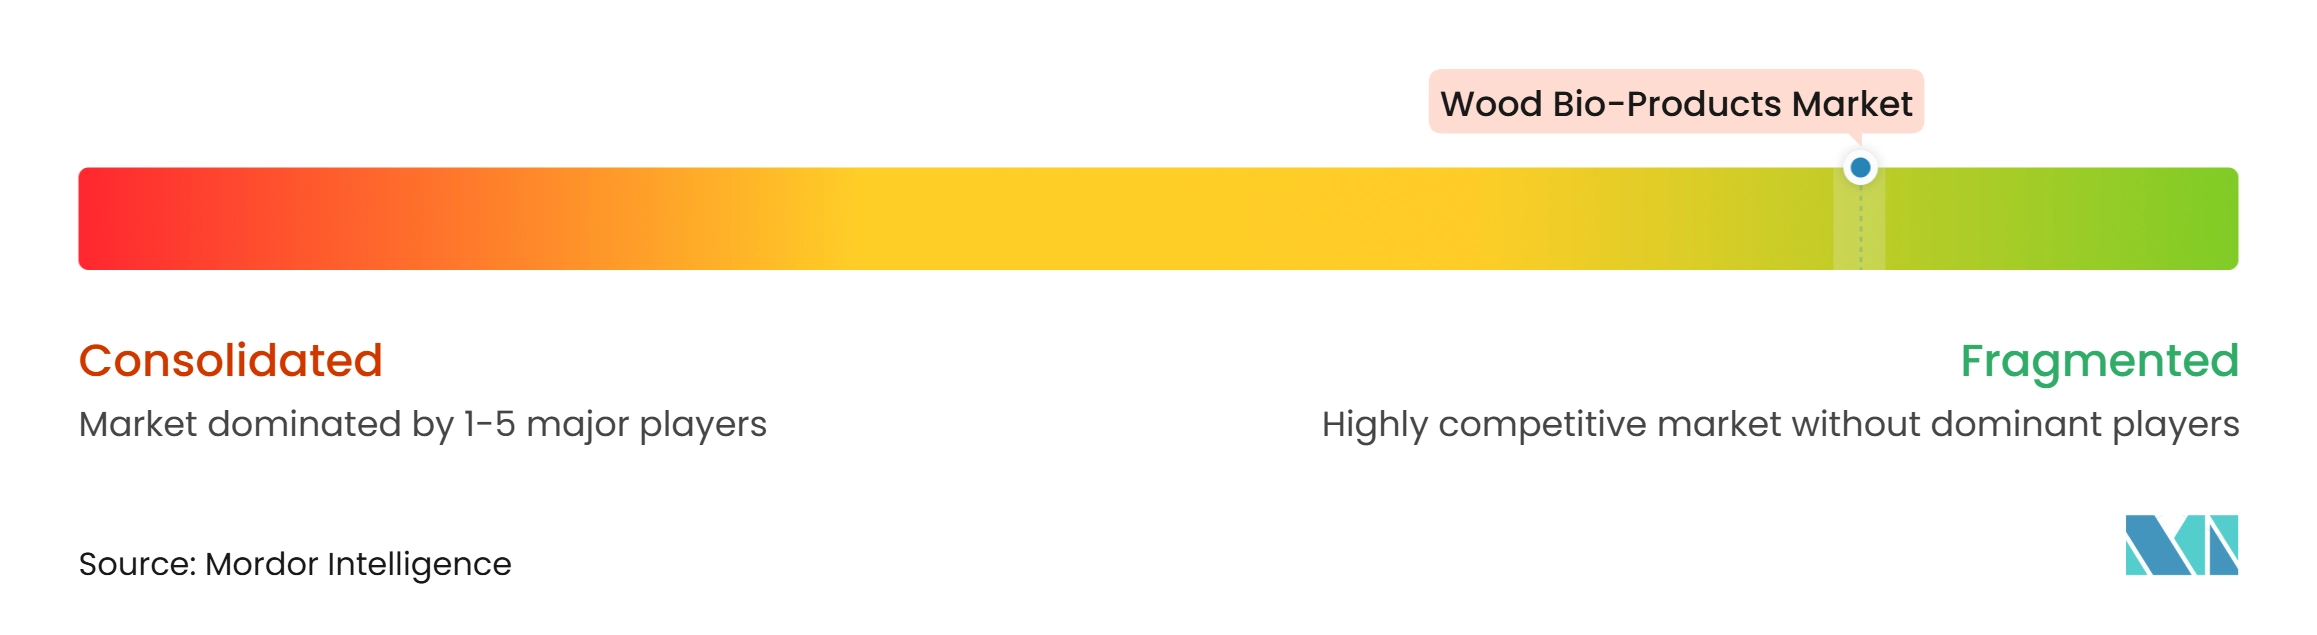
木材バイオ製品市場は高度に断片化されており、上位5社にはWest Fraser Timber Co.、Georgia-Pacific LLC、ARAUCO、Weyerhaeuser Company、Stora Enoが含まれます。West Fraser Timber Co.は2025年末時点で28の製材工場、15の配向性ストランドボード施設、9のエンジニアード木材工場を運営していました。Binderholz GmbH、Metsä Group、EGGER、Stora Enoなどの欧州サプライヤーは、エンジニアード製品、持続可能な調達、特殊加工を通じて競合しています。ARAUCO、Canfor Corporation、Roseburg Forest Products、JELD-WEN, Inc.、UFP Industries, Inc.、Sappi Limited、UPM Biochemicalsは、パルプ、パネル、完成建築製品、産業用木材、バイオケミカルにわたって競合分野を拡大しています。木材バイオ製品市場は、均一なサプライヤーグループではなく、多様なビジネスモデルによって特徴付けられています。
企業はマージンを守り、変化する需要に対応するために生産能力と高付加価値製品への投資を行っています。Georgia-Pacific LLCの1億4,000万 米ドルのEnglehart工場投資は、完成後により高い生産量を計画した丸太加工および倉庫能力を追加することが期待されています。Boise Cascadeはルイジアナ州で大規模な合板工場近代化を完了し、アラバマ州のIジョイストラインを商業生産に向けて進展させました。EGGERは2025/2026年度にパネル、リサイクル、再生可能エネルギープロジェクトを含む4億5,000万 ユーロ(約5億2,000万 米ドル)の投資を報告しました。これらの行動は、生産者がプロセス効率、エンジニアード材料、利用可能な繊維のより完全な活用に力していることを示しています。また、資本アクセスと技術能力の競争上の重要性を高めています。
残材転換とデジタルサービスは、木材バイオ製品市場における追加の競争領域を生み出しています。UPM Biochemicalsは2026年10月にLeuna施設を開設し、木質原料から再生可能化学品を生産しています。この動きは、低価値の残材ストリームが従来の製材・パネルカテゴリー以外の産業製品の投入材になり得ることを示しています。UFP Industries, Inc.はデジタルツールを使用して注文の可視性を支援し、建設顧客とのより緊密な関係を構築しています。Roseburg Forest Productsは2026年にオレゴン州DillardのMDFプロジェクトの建設を再開し、2028年末の稼働を目指しています。競合の結果は、繊維の安全確保、コンプライアンス対応、製品性能、建設・産業用途全体にわたる信頼性の高いサービス提供能力に依存します。
木材バイオ製品産業リーダー
-
West Fraser Timber Co.
-
Georgia-Pacific LLC
-
ARAUCO
-
Weyerhaeuser Company
-
Stora Enso
- 注:主要企業の掲載順は順位を示すものではありません。
木材バイオ製品市場 このレポートでカバーされる企業
- ARAUCO
- Binderholz GmbH
- Boise Cascade
- Canfor Corporation
- EGGER
- Georgia-Pacific LLC
- JELD-WEN, Inc.
- LP Building solutions
- Metsä Group
- Roseburg Forest Products
- Sappi Limited
- Stora Enso
- UFP Industries, Inc.
- UPM Biochemicals
- West Fraser Timber Co.
- Weyerhaeuser Company
最近の産業開発事情 木材バイオ製品市場
- 2026年10月:エストニアのImaverにあるFibenolのSWEETWOODSバイオリファイナリーが技術準備レベル8に達し、硬材残材からリグニンと木糖への産業規模での転換を実証しました。この施設は原料の90%以上を価値ある生体材料に転換し、化学品、建設、ポリマー用途における林業廃棄物の商業的利用を改善することで木材バイオ製品市場を支援しています。
- 2025年6月:欧州連合は、汚染廃木材をバイオベース化学品およびポリマーにリサイクルする技術を開発するWoodVALOR研究・イノベーションプロジェクトを立ち上げました。このイニシアチブは2028年5月まで実施される予定で、サーキュラーバイオベースヨーロッパ共同事業体から資金提供を受け、循環型原料回収と再生可能材料生産の研究を通じて木材バイオ製品市場を支援しています。
グローバル木材バイオ製品市場レポートの範囲
木材バイオ製品とは、建設、製造、その他の用途に使用するために木材および加工バイオマスから派生した材料および製品です。再生可能な木材資源を活用し、加工・転換を通じた高付加価値材料の生産を支援します。
木材バイオ製品市場は、タイプ、流通チャネル、用途、地域によって区分されています。タイプ別では、市場は完成木材製品、製造木材材料、木材加工に区分されています。流通チャネル別では、市場はオンラインとオフラインに区分されています。用途別では、市場は住宅と商業に区分されています。レポートはまた、16カ国の木材バイオ製品の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
セグメンテーション概要
| 完成木材製品 |
| 製造木材材料 |
| 木材加工 |
| オンライン |
| オフライン |
| 住宅 |
| 商業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 完成木材製品 | |
| 製造木材材料 | ||
| 木材加工 | ||
| 流通チャネル別 | オンライン | |
| オフライン | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
木材バイオ製品市場の規模はどのくらいですか?
木材バイオ製品市場規模は2026年に363.95 ビリオン 米ドルと評価され、2027年の394.13 ビリオン 米ドルから2032年には591.27 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.45%です。
木材バイオ製品への需要を促進しているものは何ですか?
エンジニアード木材の採用、住宅建設と改修、グリーンビルディング要件、残材利用、デジタル調達が需要を支えています。
2032年にかけて最も速く成長すると予測されているタイプはどれですか?
製造木材材料は、マスティンバーとプレファブリケーション建設によって支えられ、2032年にかけて9.56%のCAGRで成長すると予測されています。
2026年に最大のシェアを占めた用途はどれですか?
住宅は2026年の木材バイオ製品市場シェアの64.78%を占め、住宅建設、修繕、内装改修によって支えられています。