
Marktgröße und Marktanteile für Holz-Bioprodukte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
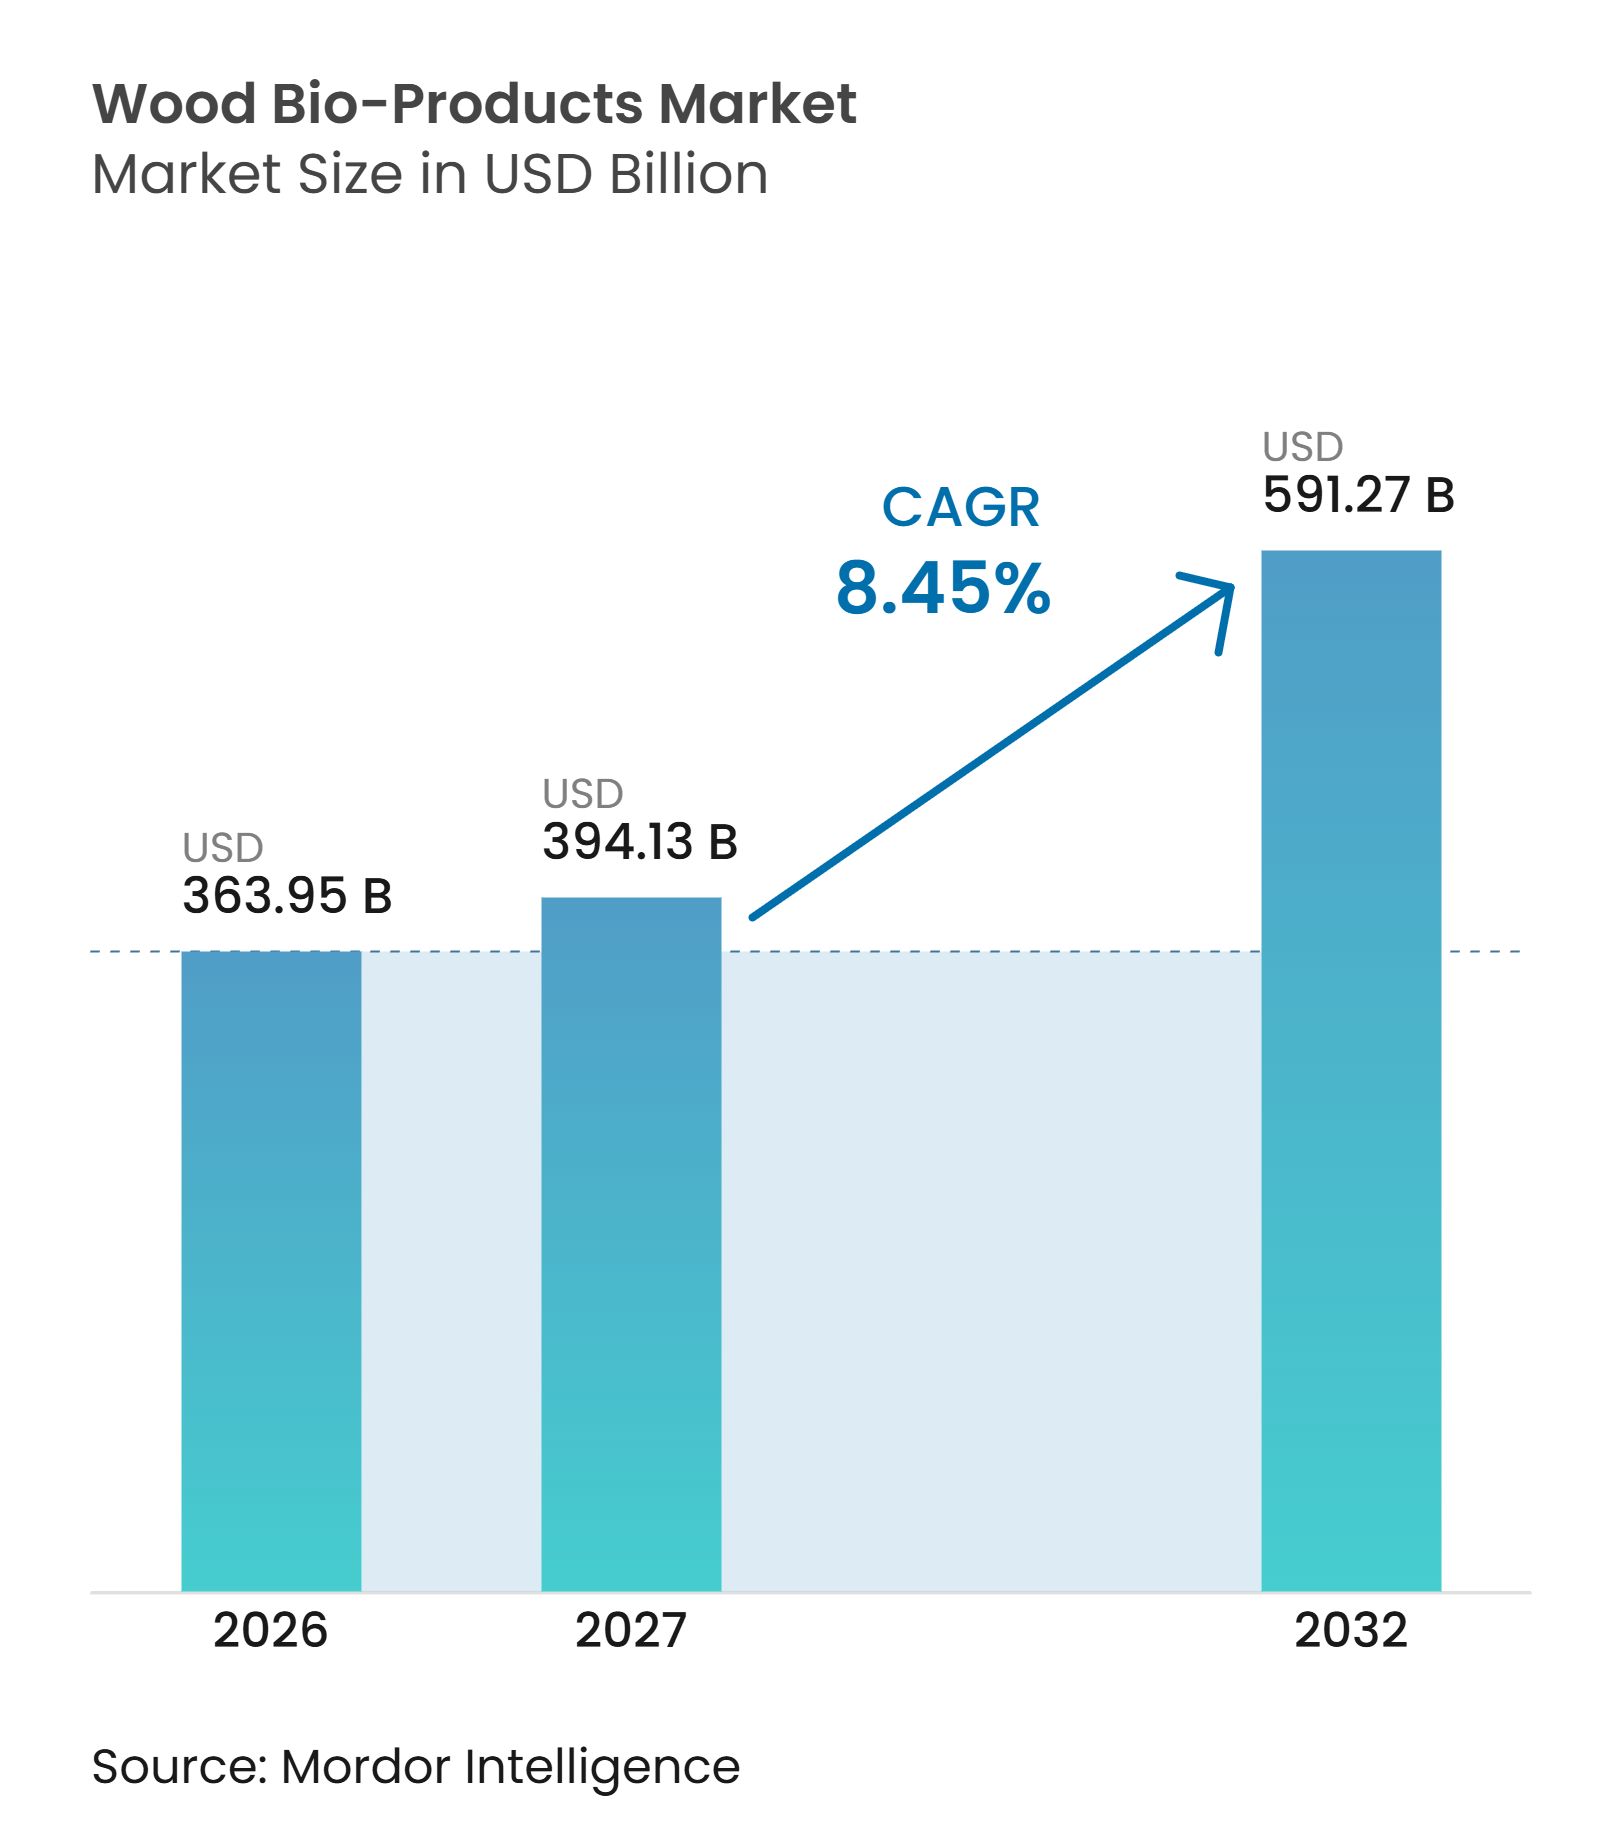
| Marktgröße (2027) | 394.13 Milliarden US-Dollar |
| Marktgröße (2032) | 591.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Holz-Bioprodukte von Mordor Intelligence
Die Marktgröße für Holz-Bioprodukte wurde 2026 auf 363,95 Milliarden USD geschätzt und soll von 394,13 Milliarden USD im Jahr 2027 auf 591,27 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032). Der Markt für Holz-Bioprodukte wird durch den breiteren Einsatz von Ingenieurwerkstoffen im Bauwesen, in der Möbelindustrie und in Spezialanwendungen gestützt. Anforderungen an nachhaltiges Bauen erhöhen die Nachfrage nach rückverfolgbaren Produkten mit Umweltdeklarationen, während Renovierungsaktivitäten die Nachfrage nach Platten, Türen, Bodenbelägen und Innenausbaukomponenten stützen. Hersteller lenken Investitionen auch in die Nutzung von Reststoffen, höherwertige hergestellte Materialien und digitale Bestellwerkzeuge. Diese Maßnahmen können die Abhängigkeit von Rohstoffzyklen verringern und den Kundenzugang im Markt für Holz-Bioprodukte stärken. Handelsmaßnahmen, Faserkosten und strengere Emissionsanforderungen bleiben wichtige Einschränkungen, da sie Inputpreise, Produktionsprozesse und grenzüberschreitende Versorgungsarrangements beeinflussen.
Wichtigste Erkenntnisse des Berichts
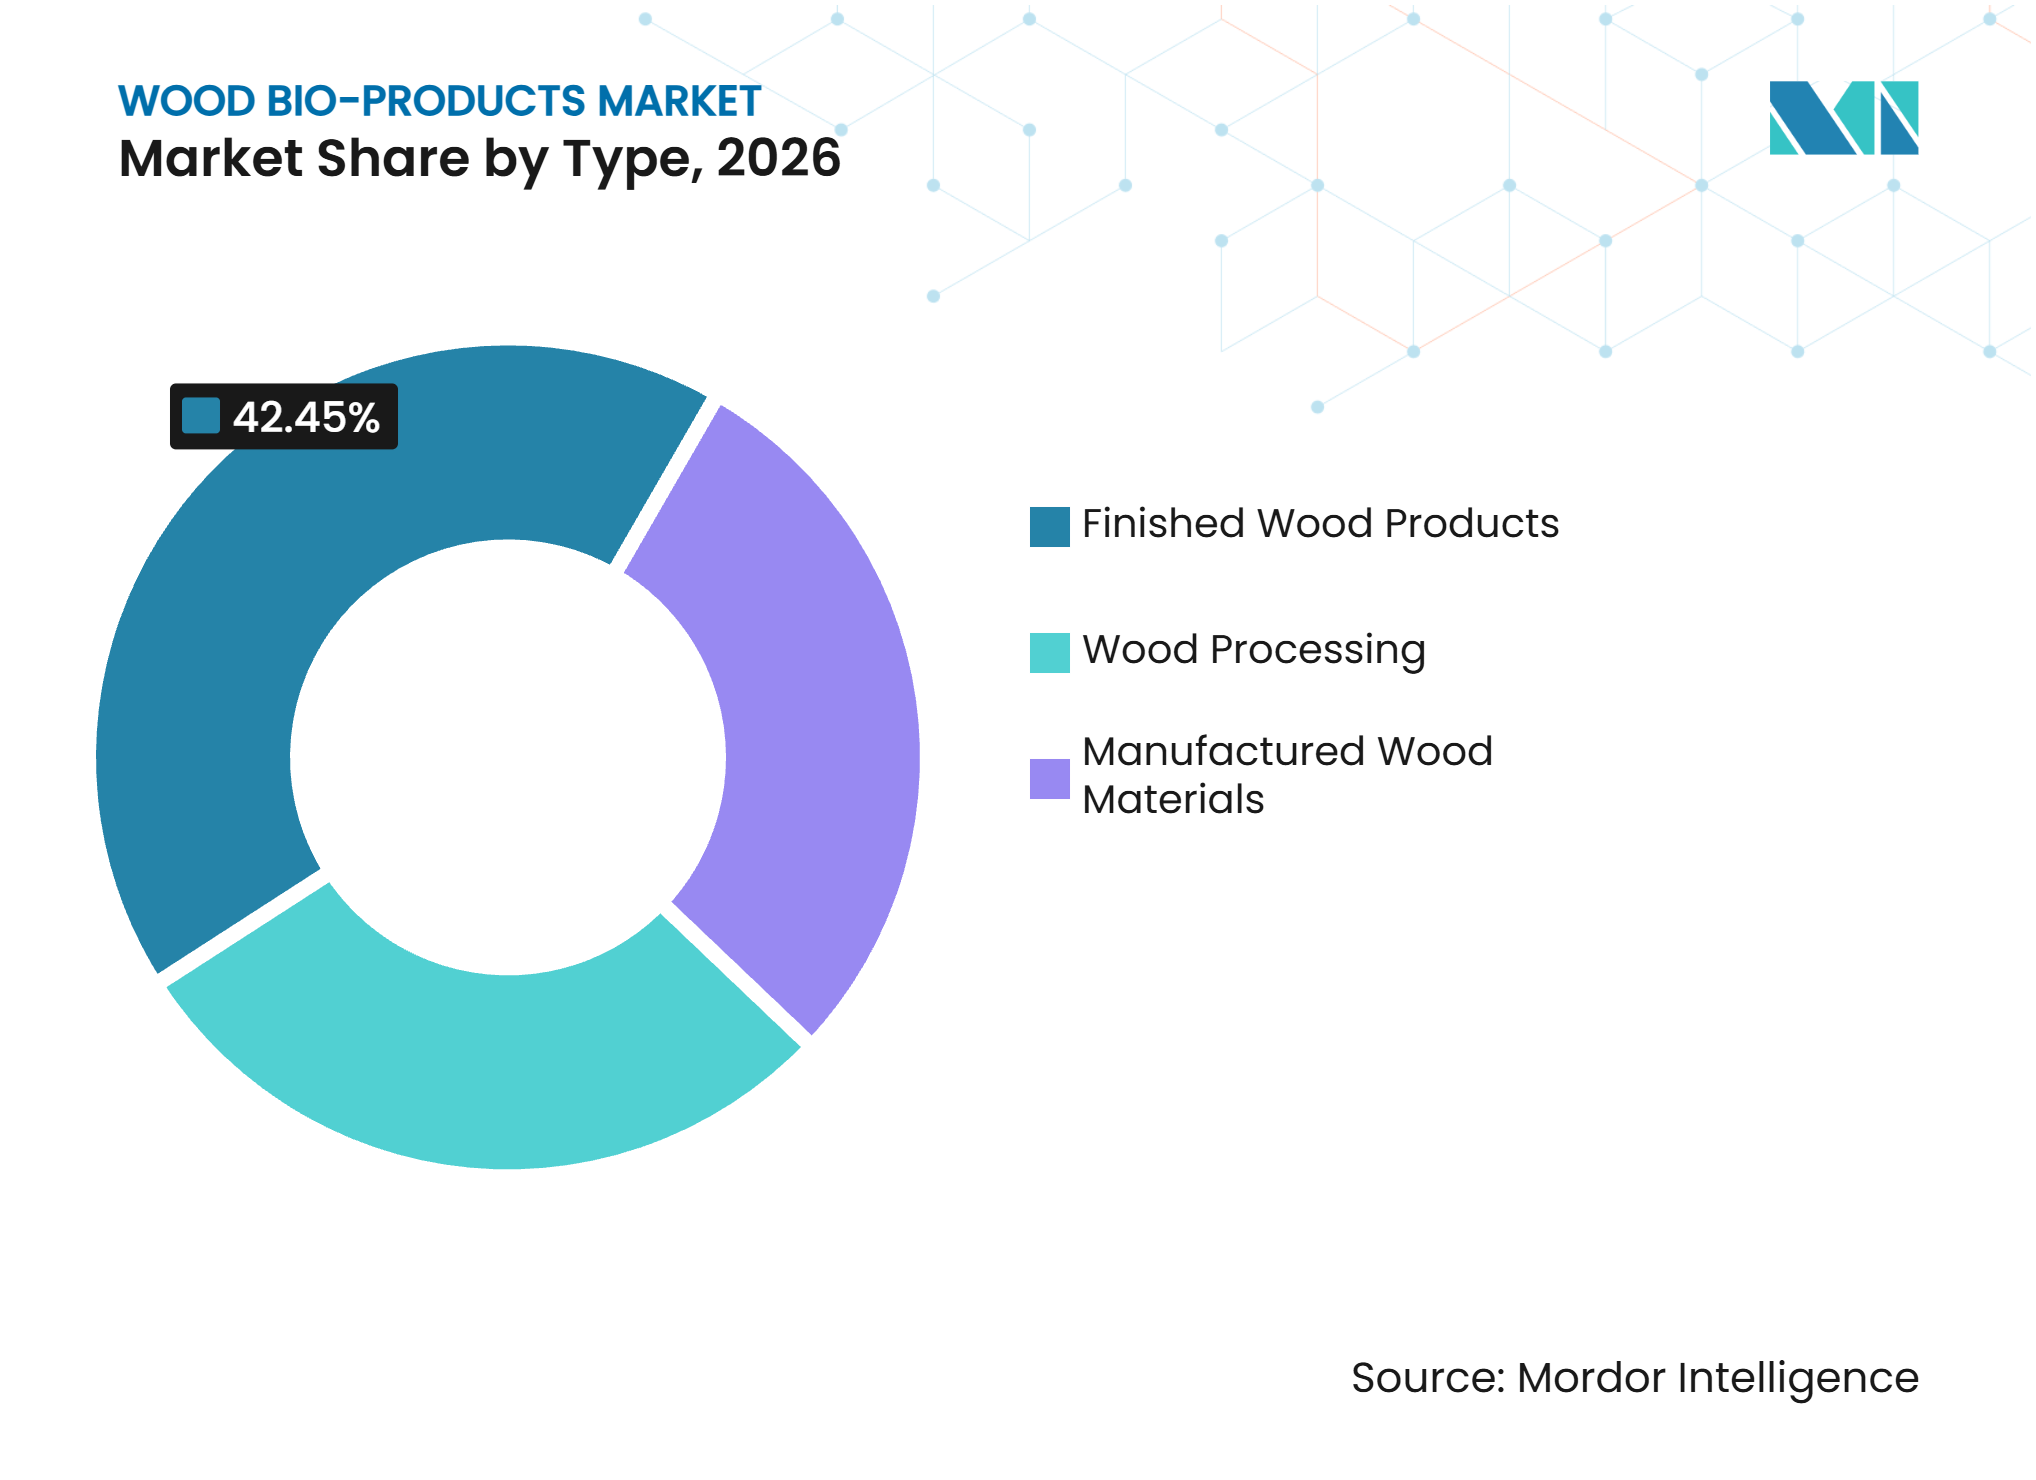
- Nach Typ hielten fertige Holzprodukte im Jahr 2026 einen Marktanteil von 42,45 % am Markt für Holz-Bioprodukte, während hergestellte Holzwerkstoffe bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen werden.
- Nach Vertriebskanal hielt der Offline-Kanal im Jahr 2026 einen Marktanteil von 75,13 % am Markt für Holz-Bioprodukte, während der Online-Kanal bis 2032 voraussichtlich mit einer CAGR von 9,45 % wachsen wird.
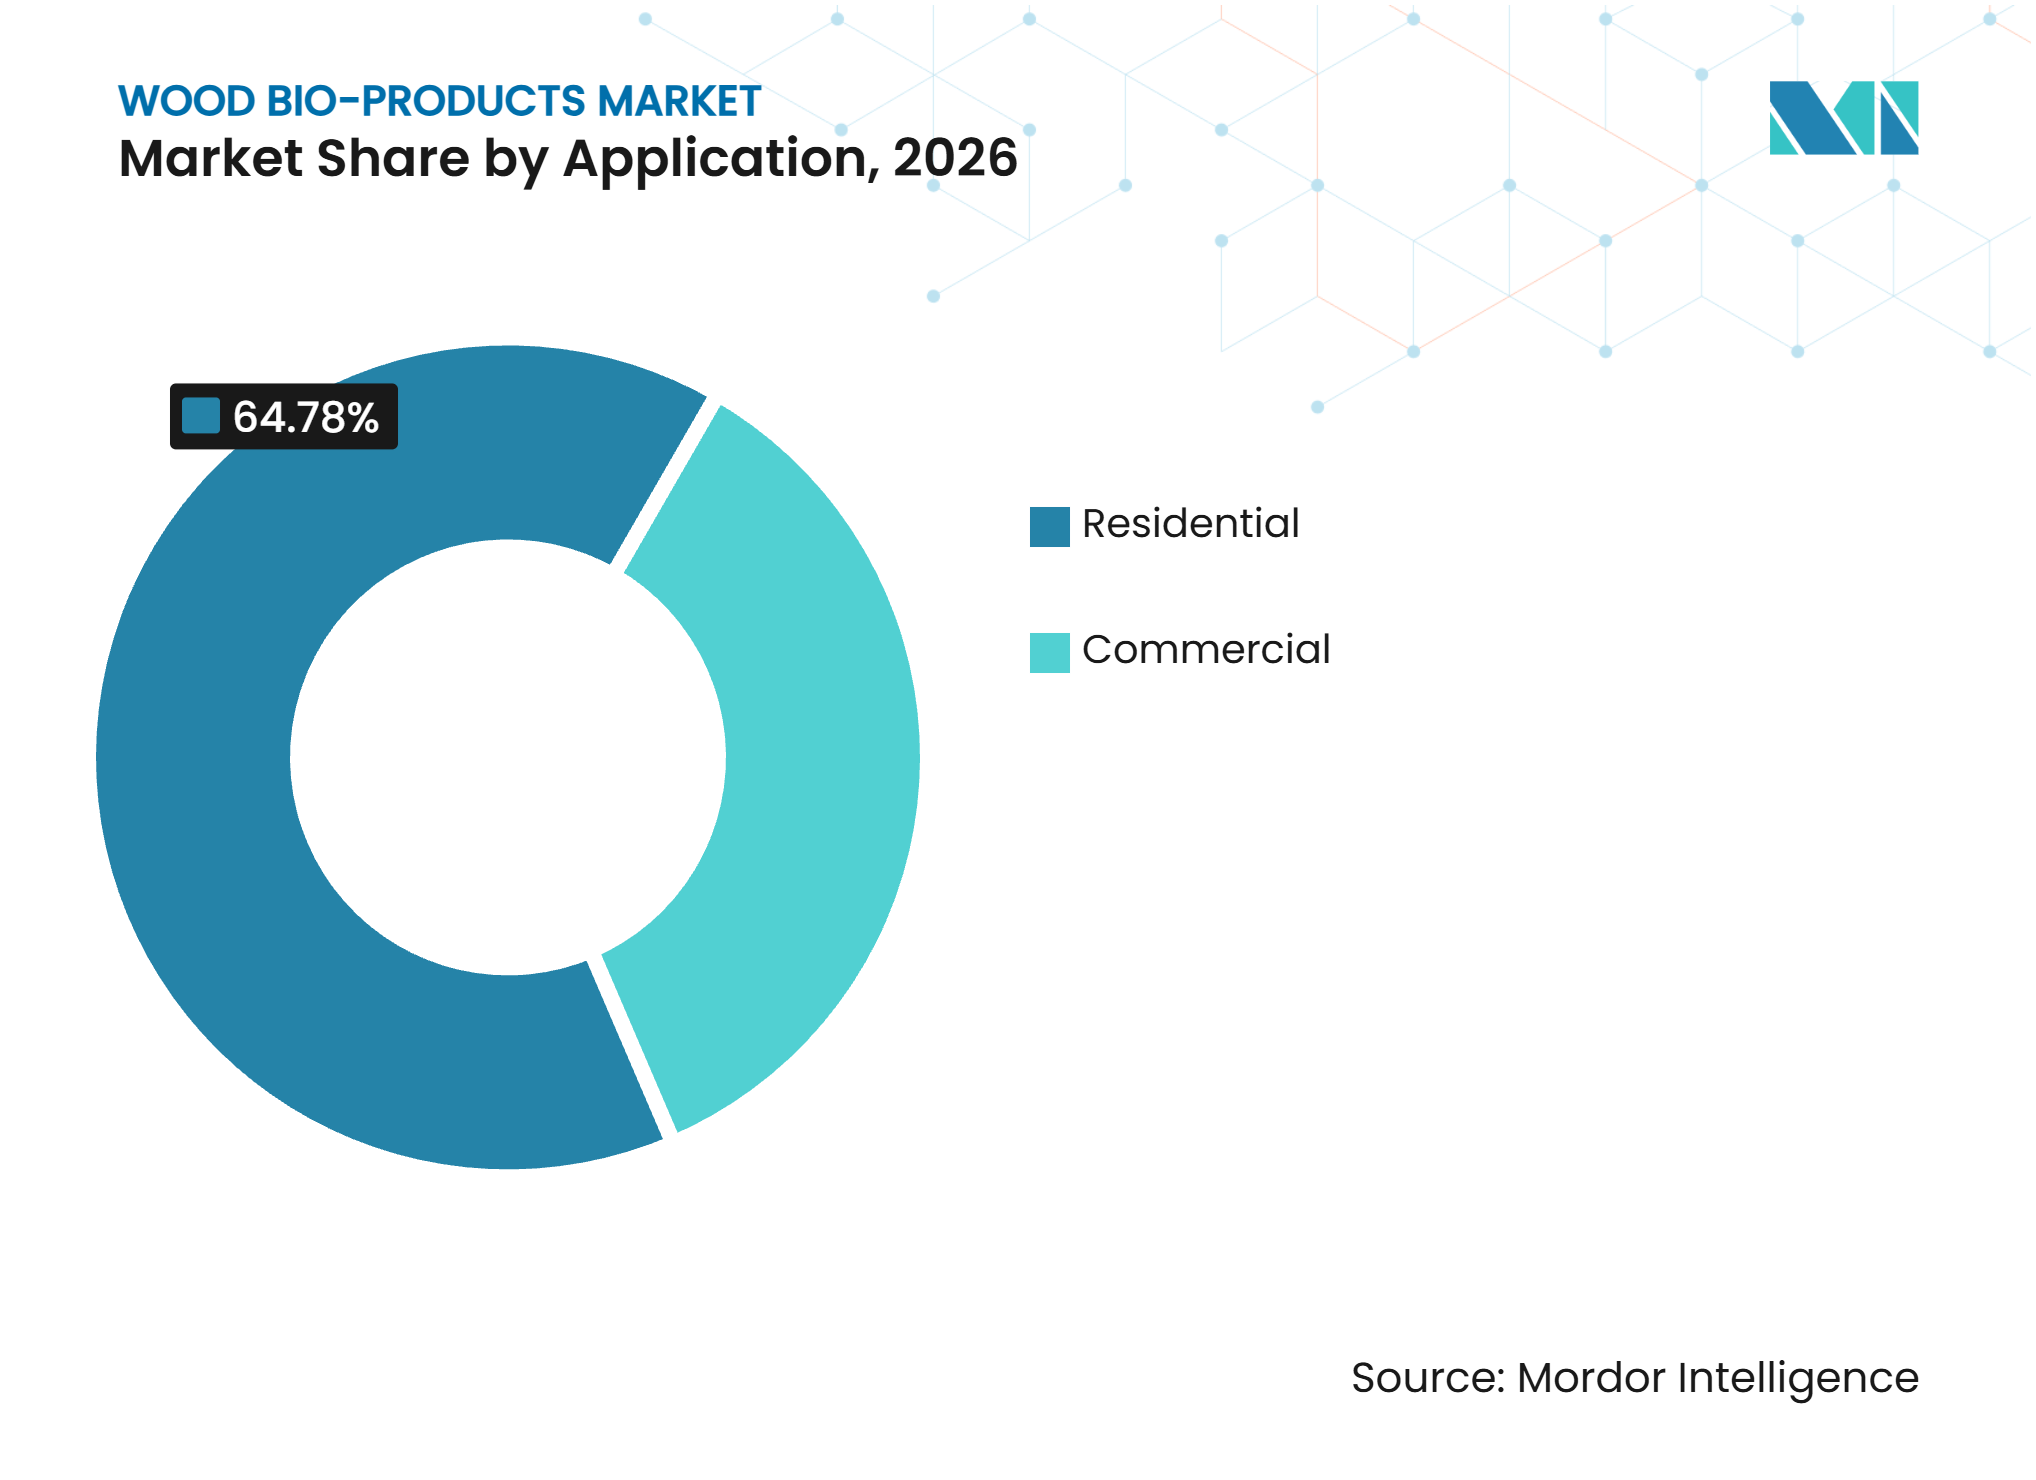
- Nach Anwendung hielt der Wohnbereich im Jahr 2026 einen Marktanteil von 64,78 % am Markt für Holz-Bioprodukte, während der Gewerbebereich bis 2032 voraussichtlich mit einer CAGR von 10,27 % wachsen wird.
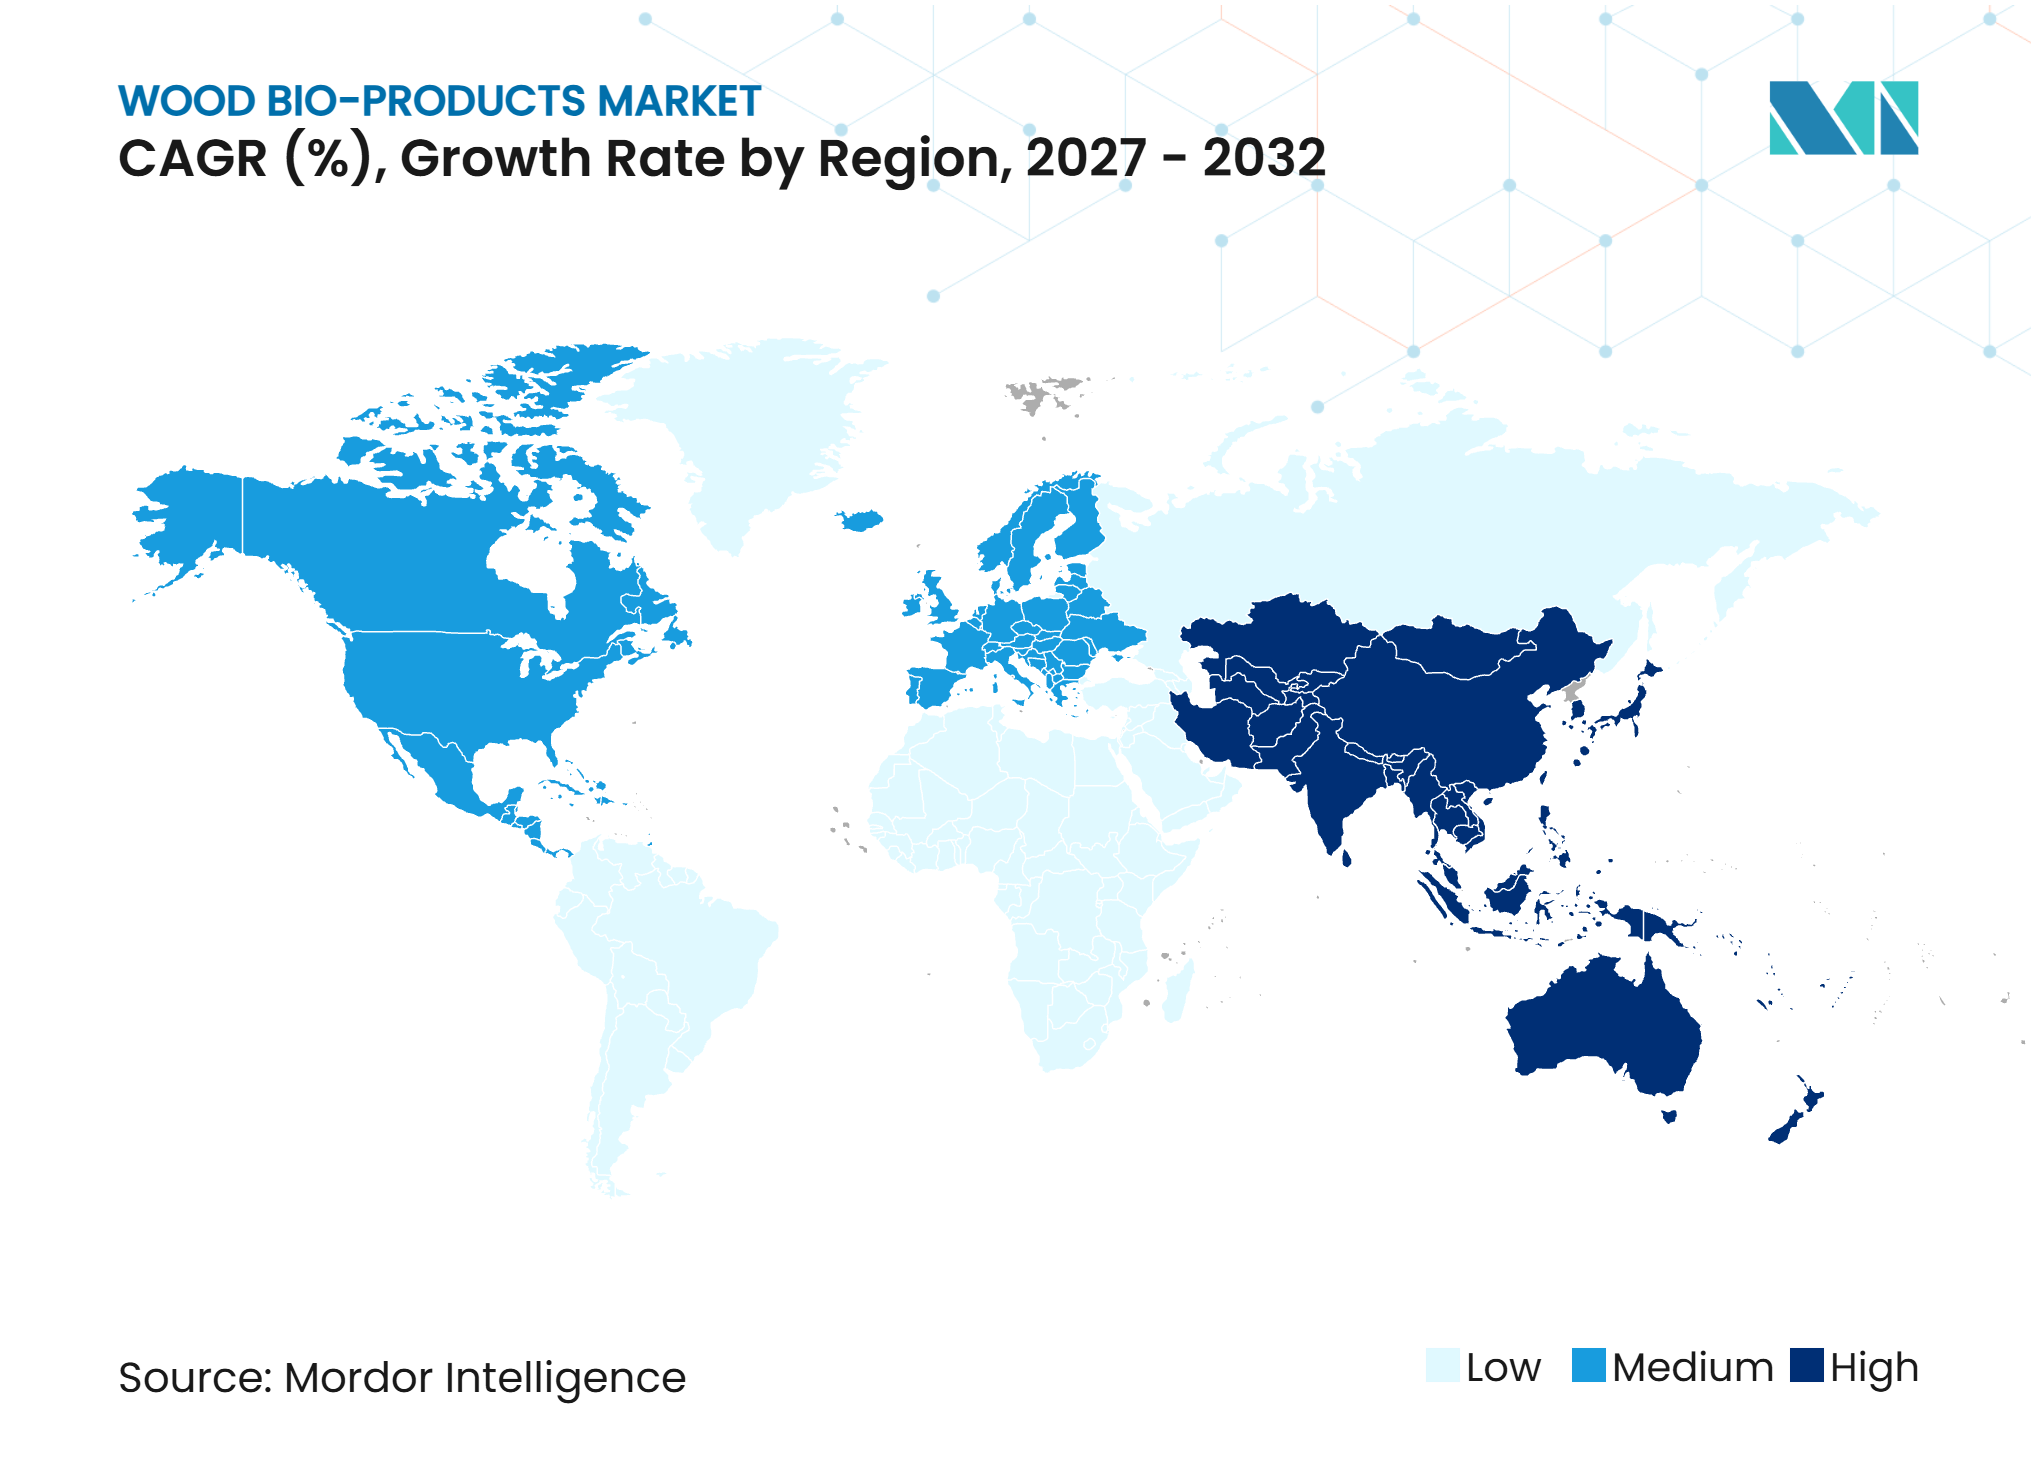
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 35,27 % am Markt für Holz-Bioprodukte und soll bis 2032 mit einer CAGR von 10,02 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Ingenieurholz und hergestellten Holzwerkstoffen | +2.0% | Global, konzentriert in Nordamerika und Europa; Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Ausweitung des Wohnungsbaus und von Renovierungsmaßnahmen | +1.8% | APAC als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung von nachhaltigem Bauen und Reduzierung des gebundenen Kohlenstoffs | +1.5% | Europa und Nordamerika als Kernmärkte, aufkommend in APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Holzreststoffen und Stämmen mit kleinerem Durchmesser | +1.0% | Global, mit den größten Gewinnen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Digitale Beschaffung und E-Commerce-Zugang zu fertigen Holzprodukten | +0.7% | APAC (Japan, Indien, Südostasien) und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Ingenieurholz und hergestellten Holzwerkstoffen
Hergestellte Holzwerkstoffe gewinnen im Markt für Holz-Bioprodukte zunehmend an Bedeutung, da Bauunternehmen Brettsperrholz, Furnierschichtholz und vorgefertigte Systeme in größeren Projekten einsetzen. Mehr als 2.500 Massivholzprojekte wurden in den Vereinigten Staaten Ende 2025 gebaut oder befanden sich in der Entwicklung, und die Projektbasis wuchs jährlich um 20 %. Das Softwood Lumber Board generierte im zweiten Quartal 2025 438 Millionen Boardfeet an inkrementeller Nachfrage in den Bereichen Massivholz, Leichtbaurahmen und Hybridprojekte. Diese Systeme verwenden Ingenieurkomponenten, die konsistente Spezifikationen und eine zuverlässige Versorgung erfordern, was Hersteller mit Verarbeitungskapazität und Qualitätskontrollen begünstigt. Metsä Group begann 2025 mit der Testproduktion in seinem Furnierschichtholzwerk Äänekoski Kerto, wobei die vollständige Produktion bis Ende 2026 erwartet wird. Boise Cascade modernisierte außerdem sein Werk in Oakdale und erweiterte eine I-Träger-Produktionslinie in Alabama, wodurch das nordamerikanische Angebot an hergestellten Holzwerkstoffen ausgebaut wurde.
Ausweitung des Wohnungsbaus und von Renovierungsmaßnahmen
Wohnungsbau und Renovierungsmaßnahmen stützen eine breite Nachfragebasis im Markt für Holz-Bioprodukte, da sie Strukturprodukte, Innenverkleidungen, Türen und Platten erfordern. Kanada verzeichnete 2025 259.028 Wohnungsbaubeginne, ein Anstieg von 5,6 % gegenüber 2024, und Mietwohnungen machten mehr als die Hälfte der städtischen Baubeginne aus[1]. Die Renovierungsnachfrage profitiert auch von Anforderungen an bessere Dämmung und Energieeffizienz in bestehenden Gebäuden. Die Verordnung der Europäischen Union über Bauprodukte, Verordnung (EU) 2024/3110, legt aktualisierte Regeln für Bauproduktinformationen und Leistungserklärungen fest. Diese Compliance-Anforderungen unterstützen den Einsatz von behandelten Holzplatten, Ingenieurwandsystemen und holzbasierter Dämmung, sofern diese die angegebenen Leistungsanforderungen erfüllen. Der Markt für Holz-Bioprodukte kann daher sowohl von der Nachfrage nach neuen Wohnungen als auch von der Modernisierung des bestehenden Gebäudebestands profitieren.
Einführung von nachhaltigem Bauen und Reduzierung des gebundenen Kohlenstoffs
Holzprodukte werden zunehmend anhand von Lebenszyklusdaten statt allein nach dem Kaufpreis bewertet, was die Beschaffungsentscheidungen im Markt für Holz-Bioprodukte verändert. ISO 14025:2026 verschärfte die Anforderungen an Umweltproduktdeklarationen, einschließlich der Unabhängigkeit der Prüfer und einer klareren Vergleichbarkeit zwischen Deklarationen. Der technische Bericht ISO 25078:2025 enthält Beispiele zur Berechnung des Treibhausgas-Substitutionspotenzials für holzbasierte Produkte. In Europa verlangt die Verordnung über Bauprodukte Umwelt- und Nachhaltigkeitsinformationen für ausgewählte Produkte und verknüpft die CE-Kennzeichnung mit Anforderungen an die Lebenszyklusanalyse. Diese Regeln machen dokumentierte Beschaffung, verifizierte Deklarationen und glaubwürdige Produktdaten bei der gewerblichen Beschaffung wichtiger. Die Verordnung der Europäischen Union zur Bekämpfung der Entwaldung ermutigt Lieferanten außerdem, Rückverfolgbarkeits- und Zertifizierungspraktiken für Holzlieferketten zu stärken. Hersteller, die eine vollständige Dokumentation bereitstellen können, sind besser positioniert, um Projekte zu bedienen, bei denen Materialtransparenz eine Voraussetzung für die Beschaffung ist.
Zunehmende Nutzung von Holzreststoffen und Stämmen mit kleinerem Durchmesser
Die Nutzung von Reststoffen kann die Kostenposition im Markt für Holz-Bioprodukte verbessern, indem Sägewerksnebenprodukte und minderwertige Fasern in nützliche Inputs umgewandelt werden. EGGER berichtete, dass recycelte Materialien und Sägewerksnebenprodukte im Geschäftsjahr 2025/2026 66 % seines Holzeinsatzes und 76 % des Spanplattenrohstoffs ausmachten. Dieser Ansatz verringert die Abhängigkeit von Frischholz und kann eine stabilere Rohstoffplanung unterstützen. UPM Biochemicals eröffnete im Oktober 2026 seine Bioraffinerie in Leuna, um Buchendünnholz und Sägewerksreststoffe zu erneuerbaren Glykolen und ligninbasierten Funktionsfüllstoffen zu verarbeiten. Chinas Nationaler Implementierungsplan für den Aufbau von Reservewäldern 2025–2028 sieht ebenfalls das Recycling von Holzverarbeitungsreststoffen für Bioenergie und Verbundwerkstoffe vor[2]. Diese Investitionen schaffen Absatzmöglichkeiten für Materialien, die früher als Abfall behandelt wurden. Sie geben integrierten Herstellern auch mehr Möglichkeiten, aus jedem Teil des Holzstroms Wert zu schöpfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Holzpreisen und Logistik | -1.2% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Kunststoffe, Metalle, Beton, Bambus und Hanf | -0.9% | Global, am stärksten in APAC und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verschärfung der Anforderungen an Formaldehyd, VOC und Innenraumluftqualität | -0.6% | Europa (EU) und Nordamerika; Compliance-Faktoren breiten sich auf APAC aus | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Holzpreisen und Logistik
Volatilität bei Holzpreisen und Logistik kann den Markt für Holz-Bioprodukte einschränken, da Holzproduzenten Vorabverpflichtungen eingehen müssen, bevor die Inputkosten feststehen. Kombinierte Antidumping- und Ausgleichszölle auf kanadisches Weichholz stiegen im Jahr 2025, und die Vereinigten Staaten erhoben im Oktober 2025 einen zusätzlichen Zoll gemäß Abschnitt 232. Canfor Corporation schloss im August 2025 dauerhaft seine Werke in Estill und Darlington in South Carolina und baute damit 350 Millionen Boardfeet jährliche Kapazität ab. Die Störung betrifft Sägewerke, Verarbeiter, Händler und Ingenieurholzhersteller, die auf grenzüberschreitende Faserströme angewiesen sind. Sie erschwert auch die Preisfestsetzung für mittelgroße Unternehmen ohne eigene Waldflächen oder langfristige Versorgungsvereinbarungen. Stabile Beschaffungsbeziehungen und diversifizierte Faserquellen sind daher wichtige Schutzmaßnahmen für Unternehmen, die den Markt für Holz-Bioprodukte bedienen.
Wettbewerb durch Kunststoffe, Metalle, Beton, Bambus und Hanf
Alternativmaterialien konkurrieren mit Holz, wenn Kunden Haltbarkeit, Kosten, Brandschutzleistung oder ein anderes Nachhaltigkeitsprofil priorisieren. Bambusverbundwerkstoffe werden für Bau-, Transport- und Infrastrukturanwendungen entwickelt. Hanfbasierte Dämmung, Faserplatten und Naturfaserverbundwerkstoffe treten ebenfalls in Diskussionen über kohlenstoffarmes Bauen in Europa ein. Dieser Wettbewerb erhöht den Wert von konsistenter Leistung, klarer Umweltdokumentation und zuverlässiger Zertifizierung im Markt für Holz-Bioprodukte. Forest Stewardship Council- und Programme for the Endorsement of Forest Certification-Zertifizierungen können nicht länger nur als Premiummerkmale dienen, wenn Käufer sie als Grundanforderungen behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fertige Holzprodukte führen nach Volumen, hergestellte Holzwerkstoffe expandierenFertige Holzprodukte hielten 2026 einen Marktanteil von 42,45 % am Markt für Holz-Bioprodukte, gestützt durch Türen, Bodenbeläge, Schränke, Dekorplatten und andere ersatzgetriebene Kategorien. Diese Produkte profitieren sowohl von der Wohnrenovierung als auch vom Neubau, was die Nachfrage über mehrere Kaufzyklen verteilt. JELD-WEN, Inc. meldete für 2025 einen Nettoumsatz von 3,21 Milliarden USD aus seinem Türen- und Fensterportfolio. Hersteller fertiger Holzprodukte konkurrieren über Design, Haltbarkeit, Lieferzeiten und Montageunterstützung. Die Nachfrage ist weniger abhängig von großen Strukturprojekten als die Nachfrage nach Ingenieurkomponenten. Dies gibt der Kategorie eine breite Verbindung sowohl zu professionellen Renovierungsarbeiten als auch zu Verbraucherersatzausgaben.
Hergestellte Holzwerkstoffe sollen bis 2032 mit einer CAGR von 9,56 % wachsen. Brettsperrholz, Furnierschichtholz, I-Träger und vorgefertigte Systeme werden für Projekte eingesetzt, die eine vorhersehbare Strukturleistung erfordern. Die Projektbasis für Massivholz in den Vereinigten Staaten überstieg Ende 2025 2.500 abgeschlossene oder laufende Projekte. Die Modernisierung von Boise Cascade in Oakdale und die geplante Erweiterung der I-Träger-Kapazität zeigen, wie Lieferanten ihre Kapazitäten an diese Nachfrage anpassen. Die Holzverarbeitung bleibt unverzichtbar, da sie Fasern und Zwischenmaterialien für fertige und hergestellte Produkte liefert. ARAUCO setzte 2025 die Arbeit an Projekten zur Kapazitätserweiterung für mitteldichte Faserplatten (MDF) und Oriented Strand Board in Mexiko und Chile fort.



Nach Vertriebskanal:
Offline-Kanäle führen, während Online-Kanäle das Wachstum vorantreibenOffline-Kanäle hielten 2026 einen Marktanteil von 75,13 % am Markt für Holz-Bioprodukte, da sperrige Produkte auf den Einkauf durch Auftragnehmer, Großhändler, Baumärkte und Direktlieferung angewiesen sind. Schnittholz, Dachbinder, Platten und große Bauaufträge erfordern Servicemodelle, die Lagerbestand, Transport und technischen Support kombinieren. UFP Industries, Inc. berichtete, dass es 35 % der in der US-amerikanischen Fertighausproduktion verwendeten Dachbinder und 28 % des behandelten Wohnholzes herstellt. Diese Produktströme bleiben eng mit Bauunternehmerbeziehungen und etablierten Vertriebsnetzen verbunden. Physische Verkaufsstellen ermöglichen es Kunden auch, Materialien zu begutachten und große oder dringende Käufe zu koordinieren. Dies unterstützt die anhaltende Bedeutung des Offline-Modells im gesamten Markt für Holz-Bioprodukte.
Online-Kanäle sollen bis 2032 mit einer CAGR von 9,45 % wachsen, da Käufer digitale Kataloge und Self-Service-Tools für kleinere, standardisiertere Käufe nutzen. Das Modell eignet sich besser für Möbelkomponenten, Renovierungsprodukte, Beschläge und vorbehandelte Platten als für vollständige LKW-Ladungen Konstruktionsholz. UFP Industries, Inc. nutzt digitale Auftrags- und Sendungsverfolgung, um seine Dienstleistungen mit den Arbeitsabläufen von Bauunternehmen zu verbinden. Vietnams Holzexporteure berichteten, dass digitale Verkäufe 10 %–15 % des Gesamtumsatzes für Unternehmen ausmachten, die auf E-Commerce umgestiegen sind. Digitaler Zugang kann die Suchkosten für Käufer senken, die zuvor auf fragmentierte Händlernetzwerke angewiesen waren. Er kann Lieferanten auch bessere Daten über Nachfragemuster, bevorzugte Spezifikationen und Lieferbedürfnisse im Markt für Holz-Bioprodukte liefern.
Nach Anwendung:
Wohnbereich führt nach Volumen, während Gewerbebereich expandiertDer Wohnbereich hielt 2026 einen Marktanteil von 64,78 % am Markt für Holz-Bioprodukte, was den Holzeinsatz in Häusern, niedriggeschossigen Mehrfamilienprojekten, Reparaturen und Innenausbaumaßnahmen widerspiegelt. Das Segment kauft Rahmenmaterialien, Türen, Fenster, Bodenbeläge, Schränke, Dämmsysteme und Dekorprodukte. Der Wohnungsbau kann Produkte über ein breites Spektrum an Preispunkten und Leistungsspezifikationen aufnehmen. Renovierungsaktivitäten verleihen Resilienz, da ältere Immobilien Ersatzkomponenten benötigen, auch wenn der Neubau verlangsamt.
Gewerbliche Anwendungen sollen bis 2032 mit einer CAGR von 10,27 % wachsen, da Büros, Hotelprojekte, institutionelle Gebäude und Rechenzentren Ingenieurholzsysteme in Betracht ziehen. Bauvorschriften im International Building Code (IBC) in den Vereinigten Staaten erlauben qualifizierende Massivholzgebäude bis zu 18 Stockwerken. Materialtransparenz ist auch für Projekte relevant, die die Anforderungen von Leadership in Energy and Environmental Design (LEED) und WELL erfüllen. Canfor Corporation identifizierte hochwertige Ingenieurholzprodukte als Priorität für Wohn-, Gewerbe- und industrielle Massivholzanwendungen in seinem Bericht 2025. Gewerbliche Käufer neigen dazu, detaillierte Ingenieurleistungen, Zertifizierungen und Dokumentationen zu verlangen, was erfahrene Lieferanten begünstigen kann. Dies macht die Anwendung zu einem relevanten Absatzmarkt für Hersteller, die höhere technische und Compliance-Anforderungen erfüllen können.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Marktanteil von 35,27 % am Markt für Holz-Bioprodukte und soll bis 2032 mit einer CAGR von 10,02 % wachsen. Chinas Nationaler Implementierungsplan für den Aufbau von Reservewäldern 2025–2028 unterstützt industrielle Rohstoffwälder, den Anbau von Stämmen mit großem Durchmesser und die Nutzung von Holzverarbeitungsreststoffen. Diese Politik bietet eine angebotsseitige Grundlage für Platten, Verbundwerkstoffe und andere verarbeitete Holzanwendungen. Japans überarbeitetes Bauordnungsgesetz trat im April 2025 in Kraft und erhöhte die Anforderungen an Struktur und Energieeffizienz für relevante Gebäude. Die Änderung stützt die Nachfrage nach nach Japan Agricultural Standards zertifiziertem Konstruktionsholz und hochwertigen Produkten. Digitale Werkzeuge verbessern auch den Käuferzugang in Teilen der Region, was Lieferanten hilft, kleinere Bau- und Renovierungskunden zu bedienen. Diese Entwicklungen geben der Region eine Kombination aus Baunachfrage, Verarbeitungsinvestitionen und stärkeren Produktleistungserwartungen.
Nordamerika
Nordamerika bleibt ein wichtiges Produktions- und Verbrauchszentrum für den Markt für Holz-Bioprodukte, gestützt durch etablierte Waldflächen, Fertigungskapazitäten und Händlervertrieb. Die Wohnungsbaubeginne in den Vereinigten Staaten erreichten 2025 1,36 Millionen Einheiten, während Kanada 259.028 Wohnungsbaubeginne verzeichnete. Grenzüberschreitende Holzzölle beeinflussen weiterhin Faserkosten und Investitionsentscheidungen. Canfor Corporation schloss 2025 auch zwei Werke in South Carolina. Weyerhaeuser Company meldete für 2025 einen Nettoumsatz von 4,957 Milliarden USD im Bereich Holzprodukte und identifizierte betriebliche Effizienz und Produktmix als wichtige Prioritäten. Georgia-Pacific LLC verpflichtete sich außerdem zu einer Investition von 140 Millionen USD zur Modernisierung und Erweiterung seines Oriented Strand Board-Werks in Englehart, Ontario. Diese Investitionen zeigen anhaltendes Vertrauen in die Kapazität für hergestellte Holzwerkstoffe trotz volatiler Handelsbedingungen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch Produktzertifizierung, Umweltoffenlegung und Investitionen in die Ingenieurholzproduktion geprägt. Stora Enso leitete 2026 eine strategische Überprüfung seiner mitteleuropäischen Sägewerke und Baulösungsoperationen ein, die Sägewerke und Brettsperrholzanlagen umfasst. Binderholz GmbH erweiterte seine europäische Produktionsbasis und ergänzte durch Akquisitionen das nordische Fichtenangebot, was seine integrierten Brettsperrholz- und Brettschichtholzoperationen unterstützt. Südamerika baut Versorgungskapazitäten durch ARAUCOs MDF-Projekt in Mexiko und das Oriented Strand Board-Projekt in Chile aus. Im Nahen Osten und Afrika sind Verpackungs- und papierbasierte Anwendungen wichtige Absatzmärkte für Holzfasern. Sappi Limited reagierte auf schwache Bedingungen bei Dissolving-Zellstoff im Geschäftsjahr 2025, indem es Kapazitäten in seinem Somerset Mill auf Karton umstellte. In diesen Regionen beeinflussen Compliance-Faktoren und Produktmixentscheidungen Investitionen stärker als ein einzelner Nachfragetreiber.
Wettbewerbslandschaft
Marktkonzentration
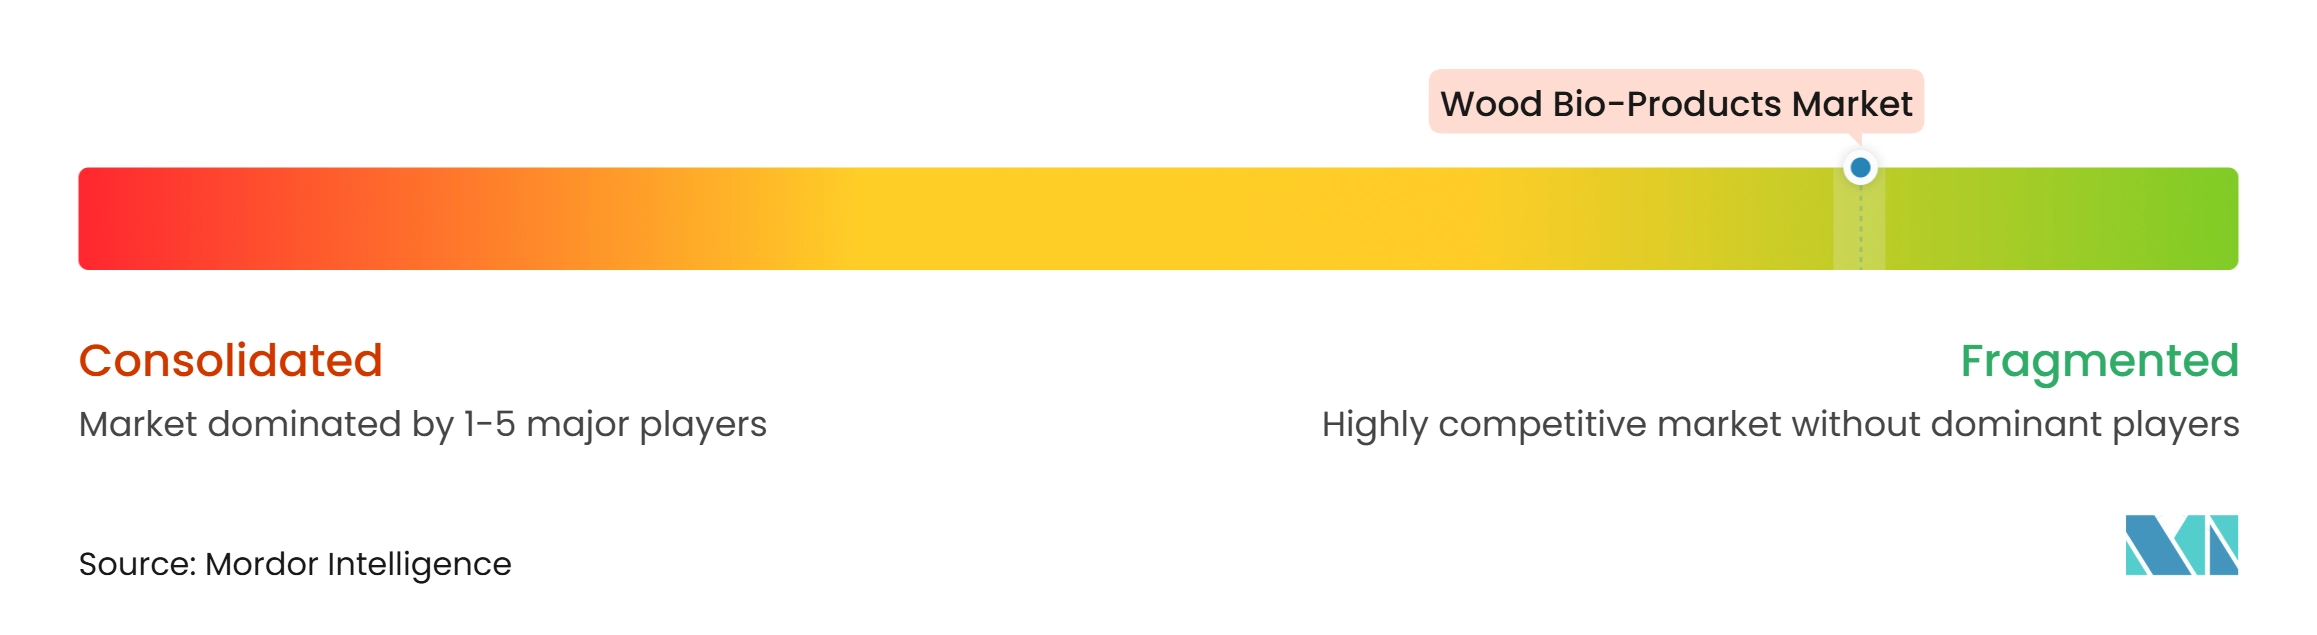
Der Markt für Holz-Bioprodukte ist stark fragmentiert, wobei die fünf größten Akteure West Fraser Timber Co., Georgia-Pacific LLC, ARAUCO, Weyerhaeuser Company und Stora Enso sind. West Fraser Timber Co. betrieb Ende 2025 28 Sägewerke, 15 Oriented Strand Board-Anlagen und 9 Ingenieurholzwerke. Europäische Lieferanten wie Binderholz GmbH, Metsä Group, EGGER und Stora Enso konkurrieren durch Ingenieurprodukte, nachhaltige Beschaffung und spezialisierte Verarbeitung. ARAUCO, Canfor Corporation, Roseburg Forest Products, JELD-WEN, Inc., UFP Industries, Inc., Sappi Limited und UPM Biochemicals erweitern das Wettbewerbsfeld in den Bereichen Zellstoff, Platten, fertige Bauprodukte, Industrieholz und Biochemikalien. Der Markt für Holz-Bioprodukte ist daher durch vielfältige Geschäftsmodelle statt einer einheitlichen Gruppe von Lieferanten gekennzeichnet.
Unternehmen investieren in Kapazitäten und höherwertige Produkte, um Margen zu schützen und der sich verändernden Nachfrage gerecht zu werden. Georgia-Pacific LLCs Investition von 140 Millionen USD in das Werk Englehart soll Holzverarbeitungs- und Lagerkapazitäten hinzufügen, mit höherer Produktion nach Fertigstellung. Boise Cascade schloss eine umfangreiche Modernisierung seines Sperrholzwerks in Louisiana ab und brachte seine Alabama I-Träger-Linie vor der kommerziellen Produktion voran. EGGER meldete Investitionen von 450 Millionen EUR (ca. 520 Millionen USD) im Geschäftsjahr 2025/2026, einschließlich Projekten für Platten, Recycling und erneuerbare Energie. Diese Maßnahmen zeigen, dass Hersteller sich auf Prozesseffizienz, Ingenieurwerkstoffe und eine vollständigere Nutzung der verfügbaren Fasern konzentrieren. Sie erhöhen auch die Wettbewerbsbedeutung von Kapitalzugang und technischer Kompetenz.
Reststoffverwertung und digitale Dienste schaffen zusätzliche Wettbewerbsbereiche im Markt für Holz-Bioprodukte. UPM Biochemicals eröffnete im Oktober 2026 seine Anlage in Leuna zur Herstellung erneuerbarer Chemikalien aus holzbasierten Rohstoffen. Dieser Schritt zeigt, wie minderwertige Reststoffströme zu Inputs für Industrieprodukte außerhalb traditioneller Schnittholz- und Plattenkategorien werden können. UFP Industries, Inc. nutzt digitale Werkzeuge, um die Auftragstransparenz zu unterstützen und engere Verbindungen zu Baukunden aufzubauen. Roseburg Forest Products nahm 2026 den Bau seines mitteldichten Faserplattenprojekts in Dillard, Oregon, wieder auf und peilt die Inbetriebnahme Ende 2028 an. Wettbewerbsergebnisse werden von Fasersicherheit, Compliance-Bereitschaft, Produktleistung und der Fähigkeit abhängen, zuverlässigen Service in Bau- und Industrieanwendungen zu erbringen.
Branchenführer im Markt für Holz-Bioprodukte
-
West Fraser Timber Co.
-
Georgia-Pacific LLC
-
ARAUCO
-
Weyerhaeuser Company
-
Stora Enso
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Holz-Bioprodukte Unternehmen in diesem Bericht
- ARAUCO
- Binderholz GmbH
- Boise Cascade
- Canfor Corporation
- EGGER
- Georgia-Pacific LLC
- JELD-WEN, Inc.
- LP Building solutions
- Metsä Group
- Roseburg Forest Products
- Sappi Limited
- Stora Enso
- UFP Industries, Inc.
- UPM Biochemicals
- West Fraser Timber Co.
- Weyerhaeuser Company
Neueste Industrielle Entwicklungen in Markt für Holz-Bioprodukte
- Oktober 2026: Fibenols SWEETWOODS-Bioraffinerie in Imavere, Estland, erreichte den Technologiereifegrad 8 und demonstrierte die industrielle Umwandlung von Laubholzreststoffen in Lignin und Holzzucker. Die Anlage wandelt mehr als 90 % ihres Rohstoffs in wertvolle Biomaterialien um und unterstützt den Markt für Holz-Bioprodukte durch die Verbesserung der kommerziellen Nutzung von Forstabfällen in Chemikalien-, Bau- und Polymeranwendungen.
- Juni 2025: Die Europäische Union startete das Forschungs- und Innovationsprojekt WoodVALOR zur Entwicklung von Technologien für das Recycling von kontaminiertem Altholz zu biobasierten Chemikalien und Polymeren. Die Initiative soll bis Mai 2028 laufen und erhielt Förderung vom Gemeinsamen Unternehmen Circular Bio-based Europe, das den Markt für Holz-Bioprodukte durch Forschung zur kreislauforientierten Rohstoffrückgewinnung und Herstellung erneuerbarer Materialien unterstützt.
Berichtsumfang des globalen Marktes für Holz-Bioprodukte
Holz-Bioprodukte sind Materialien und Produkte, die aus Holz und verarbeiteter Biomasse für den Einsatz im Bauwesen, in der Fertigung und in anderen Anwendungen gewonnen werden. Sie nutzen erneuerbare Holzressourcen und unterstützen die Herstellung von Mehrwertmaterialien durch Verarbeitung und Umwandlung.
Der Markt für Holz-Bioprodukte ist nach Typ, Vertriebskanal, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in fertige Holzprodukte, hergestellte Holzwerkstoffe und Holzverarbeitung segmentiert. Nach Vertriebskanal ist der Markt in Online und Offline segmentiert. Nach Anwendung ist der Markt in Wohnbereich und Gewerbebereich segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Holz-Bioprodukte in 16 Ländern ab. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Fertige Holzprodukte |
| Hergestellte Holzwerkstoffe |
| Holzverarbeitung |
| Online |
| Offline |
| Wohnbereich |
| Gewerbebereich |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Typ | Fertige Holzprodukte | |
| Hergestellte Holzwerkstoffe | ||
| Holzverarbeitung | ||
| Nach Vertriebskanal | Online | |
| Offline | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbebereich | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Holz-Bioprodukte?
Die Marktgröße für Holz-Bioprodukte wurde 2026 auf 363,95 Milliarden USD geschätzt und soll von 394,13 Milliarden USD im Jahr 2027 auf 591,27 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Holz-Bioprodukten an?
Die Einführung von Ingenieurholz, Wohnungsbau und Renovierungsmaßnahmen, Anforderungen an nachhaltiges Bauen, Reststoffnutzung und digitale Beschaffung stützen die Nachfrage.
Welcher Typ soll bis 2032 am schnellsten wachsen?
Hergestellte Holzwerkstoffe sollen bis 2032 mit einer CAGR von 9,56 % wachsen, gestützt durch Massivholz und vorgefertigten Bau.
Welche Anwendung hielt 2026 den größten Anteil?
Der Wohnbereich hielt 2026 einen Marktanteil von 64,78 % am Markt für Holz-Bioprodukte, gestützt durch Wohnungsbau, Reparaturen und Innenausbaumaßnahmen.