
Taille et part du marché des bio-produits du bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
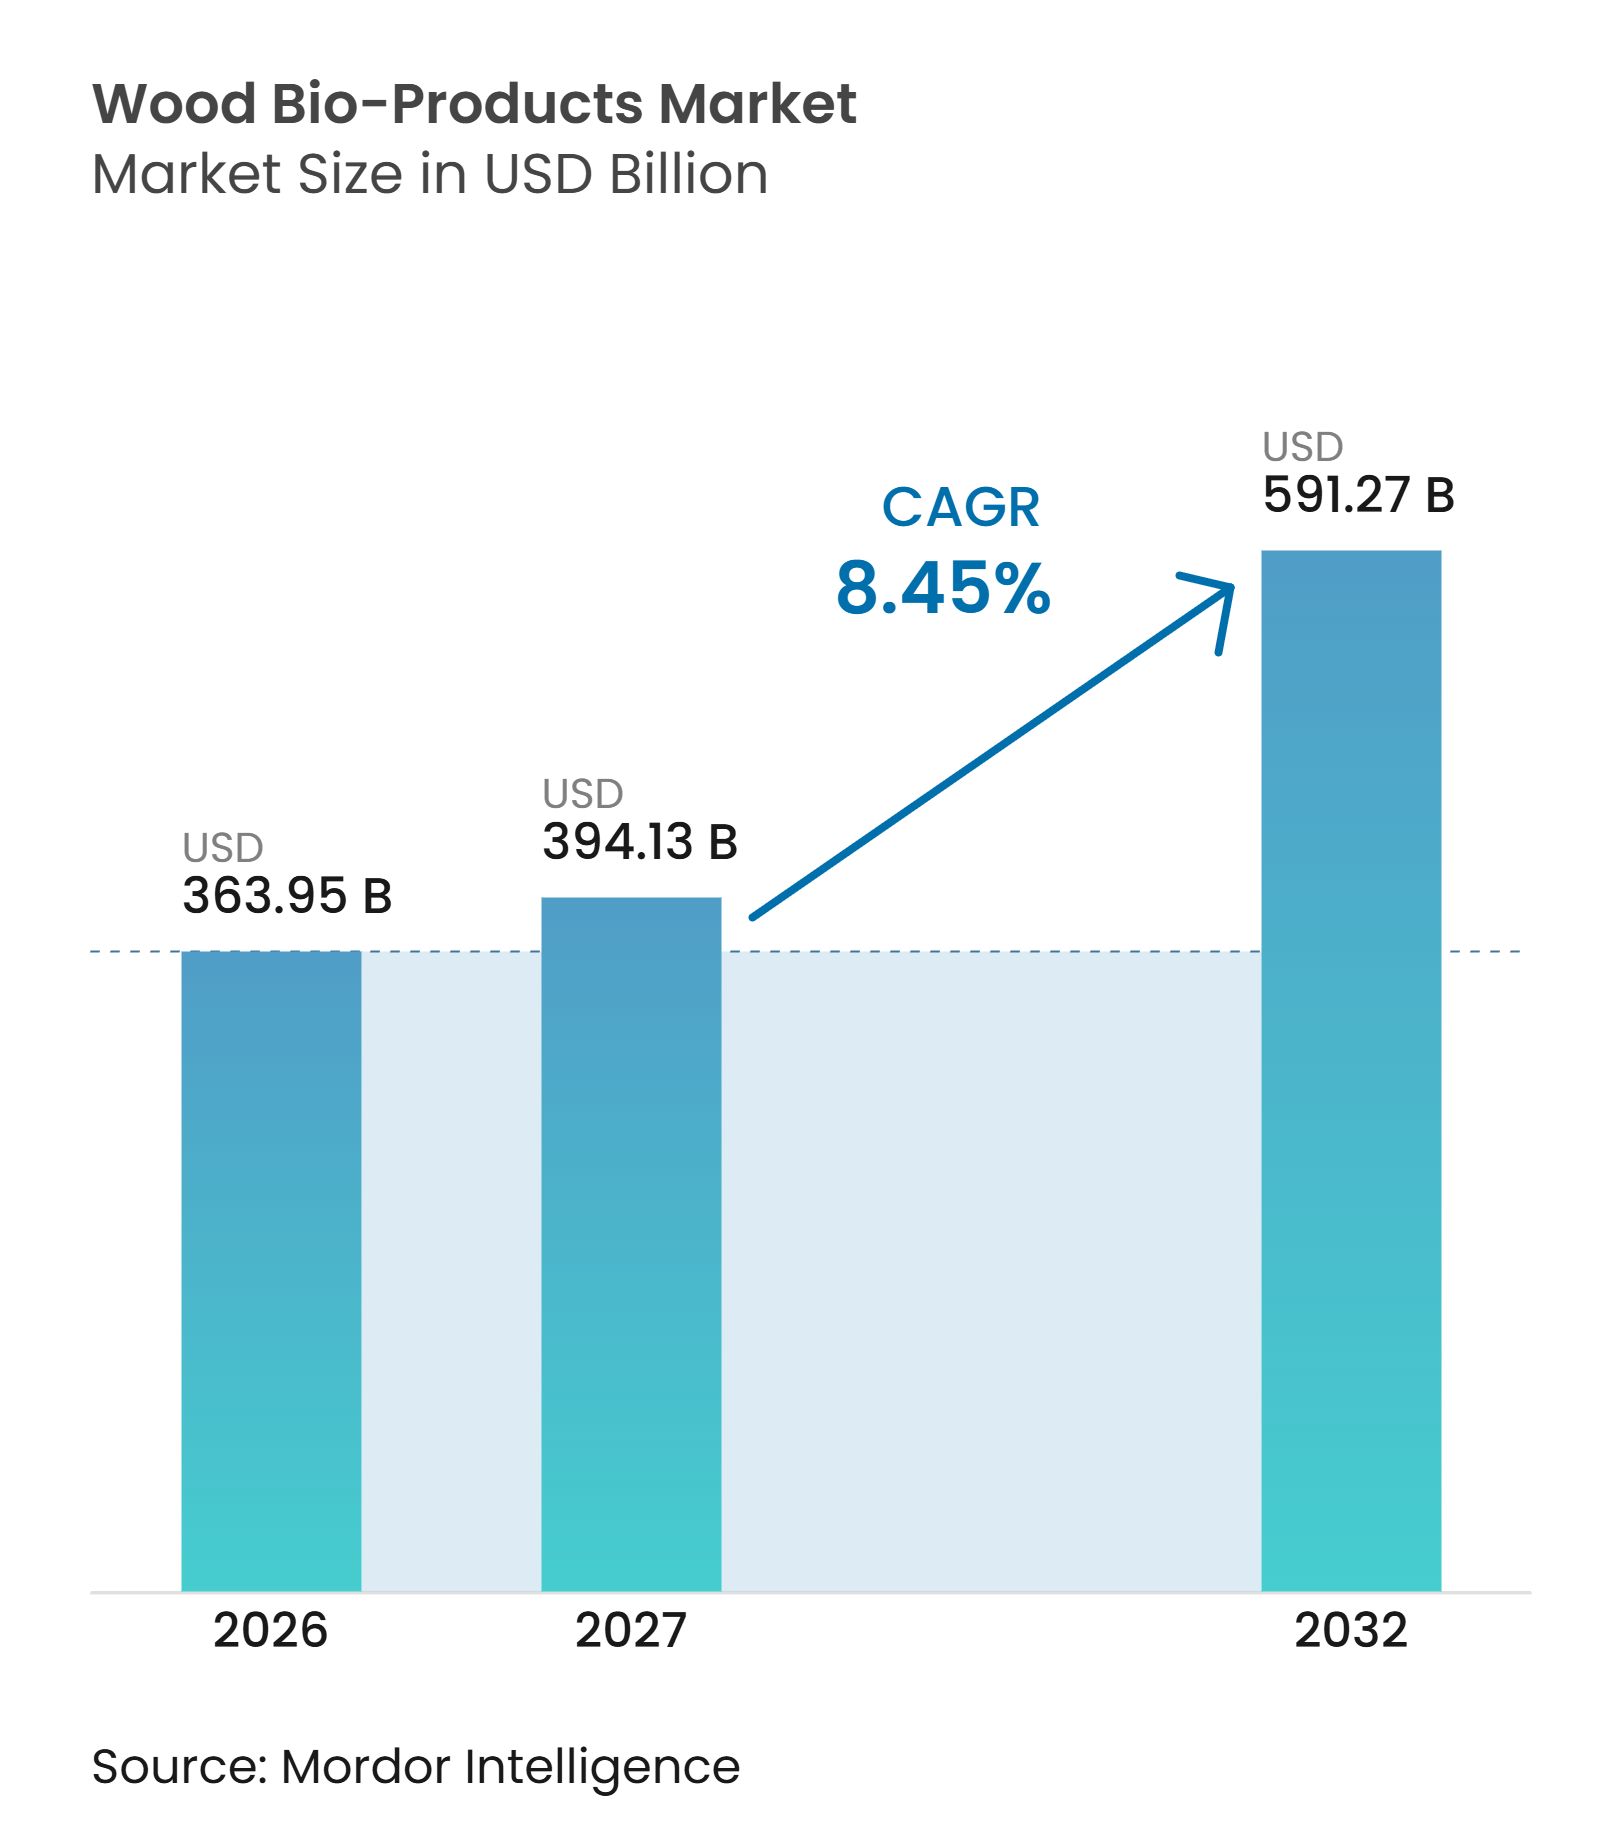
| Taille du Marché (2027) | 394.13 Milliards de dollars |
| Taille du Marché (2032) | 591.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bio-produits du bois par Mordor Intelligence
La taille du marché des bio-produits du bois était évaluée à 363,95 milliards USD en 2026 et devrait croître de 394,13 milliards USD en 2027 pour atteindre 591,27 milliards USD d'ici 2032, à un CAGR de 8,45 % durant la période de prévision (2027-2032). Le marché des bio-produits du bois est soutenu par une utilisation plus large des matériaux d'ingénierie dans la construction, l'ameublement et les applications spécialisées. Les exigences en matière de construction écologique accroissent la demande de produits traçables assortis de déclarations environnementales, tandis que l'activité de rénovation soutient la demande de panneaux, portes, revêtements de sol et composants intérieurs. Les producteurs orientent également leurs investissements vers l'utilisation des résidus, les matériaux manufacturés à plus haute valeur ajoutée et les outils de commande numérique. Ces initiatives peuvent réduire l'exposition aux cycles des matières premières et renforcer l'accès des clients sur le marché des bio-produits du bois. Les mesures commerciales, les coûts des fibres et le renforcement des exigences en matière d'émissions demeurent des contraintes importantes car ils affectent les prix des intrants, les processus de production et les arrangements d'approvisionnement transfrontaliers.
Principaux enseignements du rapport
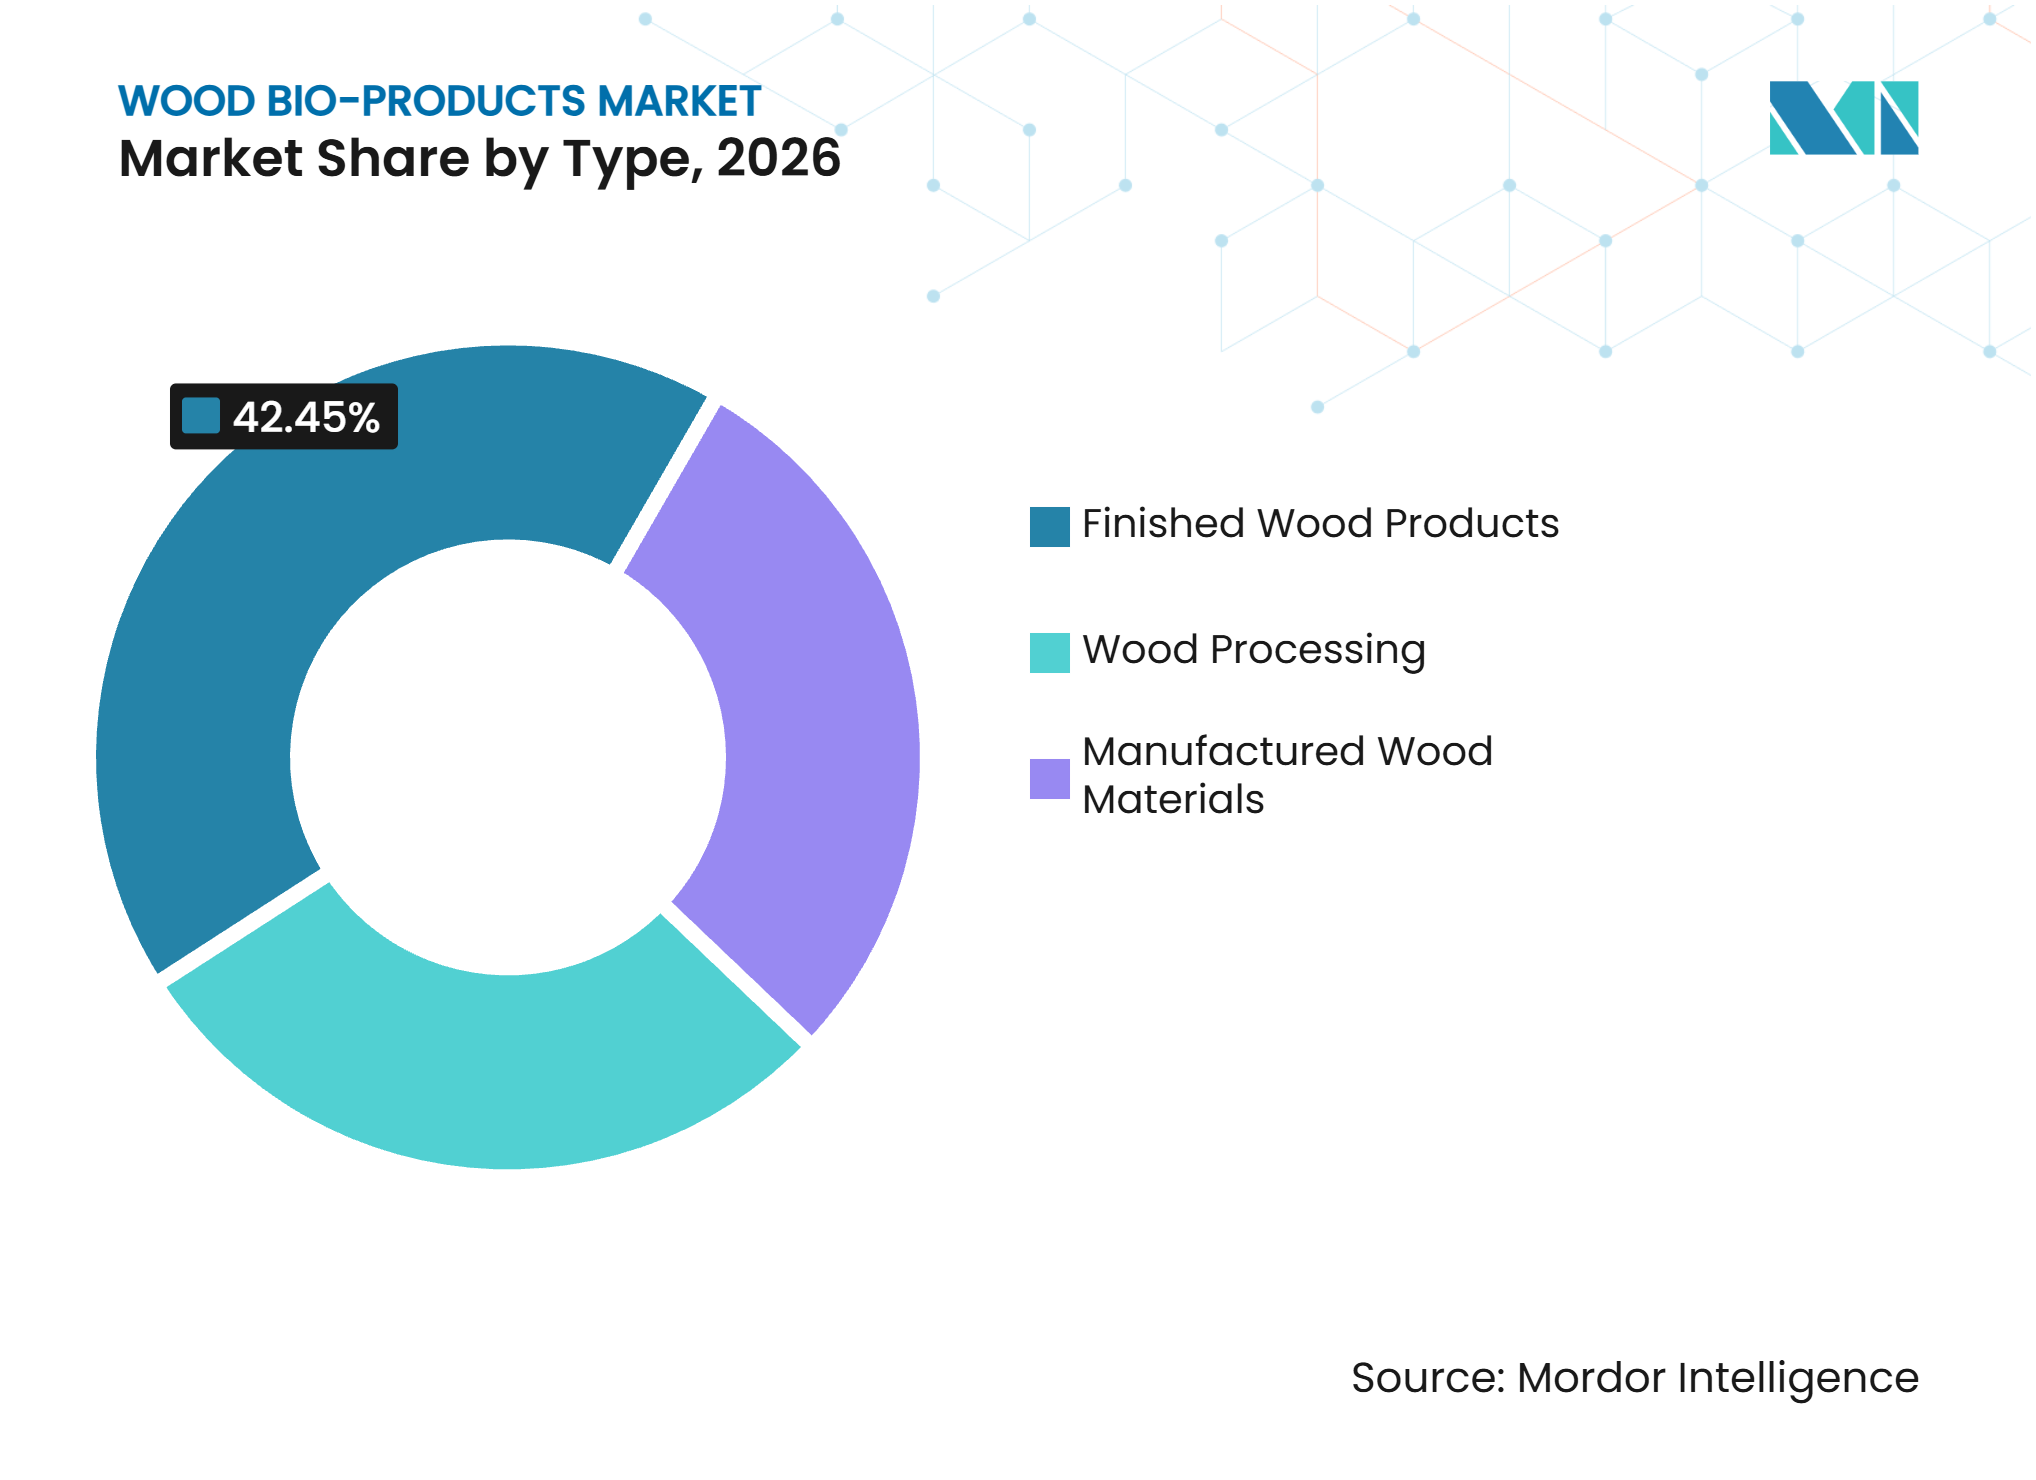
- Par type, les produits finis en bois détenaient 42,45 % de la part du marché des bio-produits du bois en 2026, tandis que les matériaux en bois manufacturés devraient progresser à un CAGR de 9,56 % jusqu'en 2032.
- Par canal de distribution, le hors ligne détenait 75,13 % de la part du marché des bio-produits du bois en 2026, tandis que le canal en ligne devrait progresser à un CAGR de 9,45 % jusqu'en 2032.
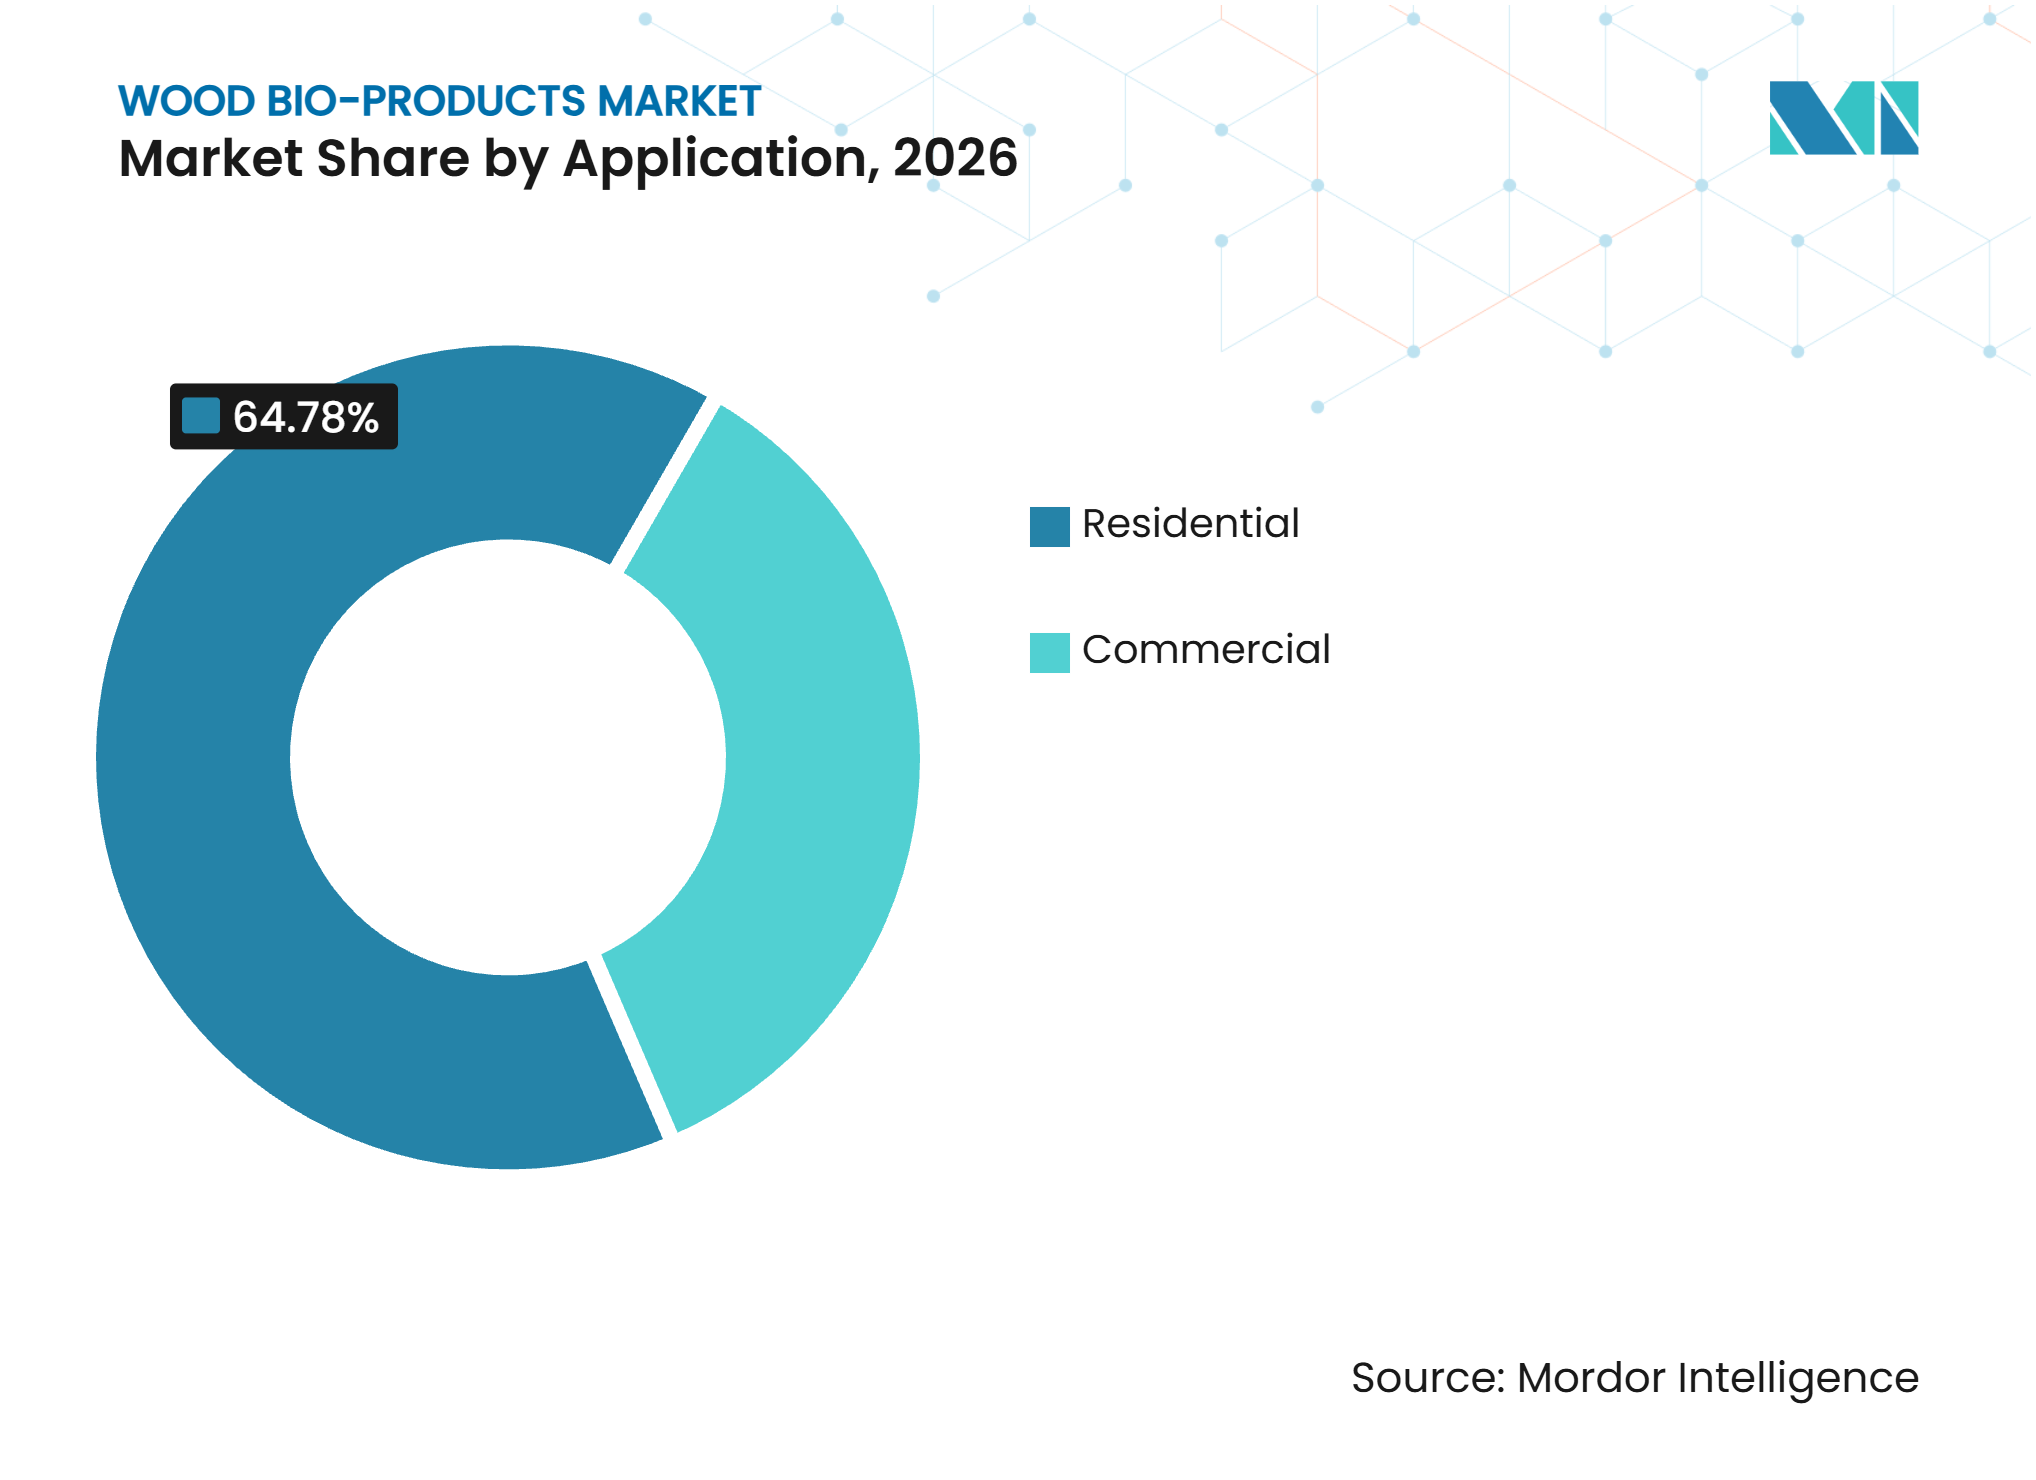
- Par application, le résidentiel détenait 64,78 % de la part du marché des bio-produits du bois en 2026, tandis que le commercial devrait progresser à un CAGR de 10,27 % jusqu'en 2032.
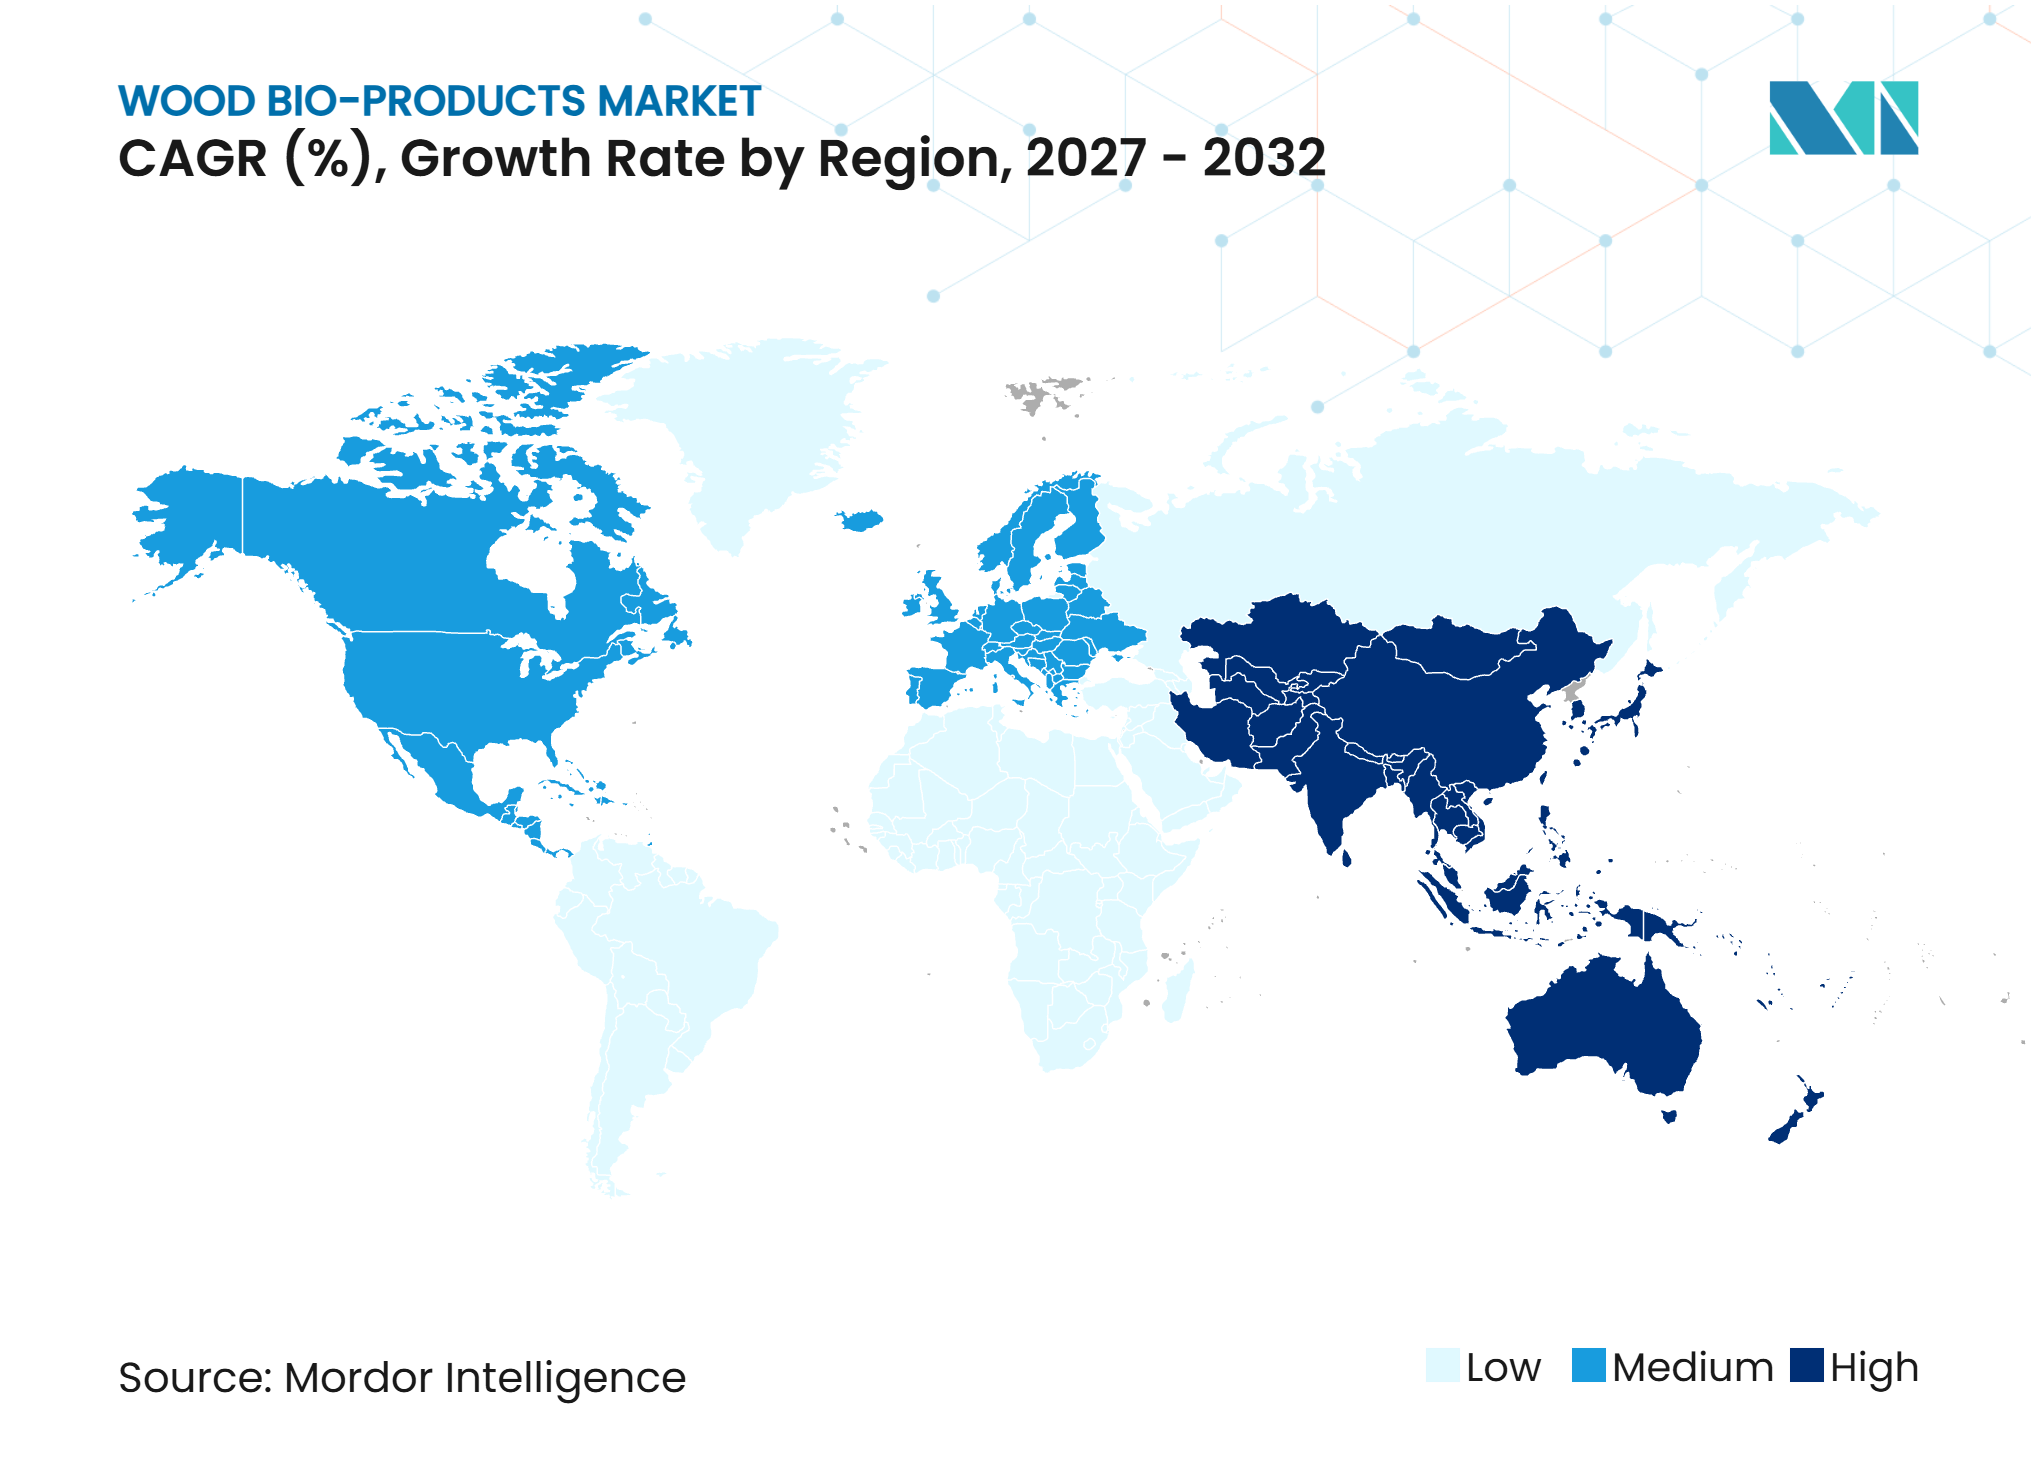
- Par géographie, l'Asie-Pacifique détenait 35,27 % de la part du marché des bio-produits du bois en 2026 et devrait progresser à un CAGR de 10,02 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de matériaux en bois d'ingénierie et manufacturés | +2.0% | Mondial, concentré en Amérique du Nord et en Europe ; répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la construction résidentielle et de la rénovation | +1.8% | Asie-Pacifique en cœur, répercussions en Amérique du Nord et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Adoption de la construction écologique et réduction du carbone incorporé | +1.5% | Europe et Amérique du Nord en cœur, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante des résidus de bois et des grumes de petit diamètre | +1.0% | Mondial, avec les gains les plus importants en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Approvisionnement numérique et accès au commerce électronique pour les produits finis en bois | +0.7% | Asie-Pacifique (Japon, Inde, Asie du Sud-Est) et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de matériaux en bois d'ingénierie et manufacturés
Le bois manufacturé devient de plus en plus pertinent pour le marché des bio-produits du bois, car les constructeurs utilisent le bois lamellé-croisé, le bois de placage stratifié et les systèmes préfabriqués dans des projets de plus grande envergure. Plus de 2 500 projets en bois massif ont été construits ou étaient en cours de développement aux États-Unis fin 2025, et la base de projets progressait à un rythme annuel de 20 %. Le Softwood Lumber Board a généré 438 millions de pieds-planche de demande incrémentale au deuxième trimestre 2025 dans les projets de bois massif, à ossature légère et hybrides. Ces systèmes utilisent des composants d'ingénierie qui nécessitent des spécifications cohérentes et un approvisionnement fiable, ce qui favorise les producteurs disposant de capacités de traitement et de contrôles qualité. Metsä Group a démarré la production test à son usine de bois de placage stratifié Kerto d'Äänekoski en 2025, avec une production complète attendue d'ici fin 2026. Boise Cascade a également modernisé son usine d'Oakdale et avancé une ligne de production de solives en I en Alabama, étendant l'approvisionnement nord-américain en matériaux en bois manufacturés.
Expansion de la construction résidentielle et de la rénovation
La construction résidentielle et la rénovation soutiennent une large base de demande pour le marché des bio-produits du bois, car elles nécessitent des produits structurels, des finitions intérieures, des portes et des panneaux. Le Canada a enregistré 259 028 mises en chantier en 2025, soit une augmentation de 5,6 % par rapport à 2024, et les logements locatifs représentaient plus de la moitié des mises en chantier urbaines[1]. La demande de rénovation bénéficie également des exigences d'amélioration de l'isolation et de la performance énergétique des bâtiments existants. Le règlement de l'Union européenne sur les produits de construction, règlement (UE) 2024/3110, établit des règles actualisées pour les informations sur les produits de construction et les déclarations de performance. Ces exigences de conformité soutiennent l'utilisation de panneaux en bois traité, de systèmes de murs d'ingénierie et d'isolation à base de bois lorsqu'ils satisfont aux exigences de performance déclarées. Le marché des bio-produits du bois peut donc bénéficier à la fois de la demande de nouveaux logements et des mises à niveau du parc immobilier existant.
Adoption de la construction écologique et réduction du carbone incorporé
Les produits en bois sont de plus en plus évalués à travers des informations sur leur cycle de vie plutôt que sur leur seul prix d'achat, ce qui modifie les décisions d'approvisionnement sur le marché des bio-produits du bois. La norme ISO 14025:2026 a renforcé les exigences relatives aux déclarations environnementales de produits, notamment l'indépendance des vérificateurs et une meilleure comparabilité entre les déclarations. Le rapport technique ISO 25078:2025 fournit des exemples pour le calcul du potentiel de déplacement des gaz à effet de serre pour les produits à base de bois. En Europe, le règlement sur les produits de construction exige des informations environnementales et de durabilité pour certains produits et relie le marquage CE aux exigences d'analyse du cycle de vie. Ces règles rendent la documentation des sources, les déclarations vérifiées et les données produits crédibles plus importantes dans les achats commerciaux. Le règlement de l'Union européenne sur la déforestation encourage également les fournisseurs à renforcer les pratiques de traçabilité et de certification pour les chaînes d'approvisionnement en bois. Les producteurs capables de fournir une documentation complète sont mieux placés pour servir les projets où la transparence des matériaux est une condition d'approvisionnement.
Utilisation croissante des résidus de bois et des grumes de petit diamètre
L'utilisation des résidus peut améliorer la position de coût du marché des bio-produits du bois en transformant les sous-produits de scierie et les fibres de moindre valeur en intrants utiles. EGGER a indiqué que les matériaux recyclés et les sous-produits de sciage représentaient 66 % de ses intrants en bois au cours de l'exercice 2025/2026 et 76 % des intrants de panneaux de particules. Cette approche réduit la dépendance aux grumes fraîches et peut soutenir une planification plus stable des matières premières. UPM Biochemicals a inauguré sa bioraffinerie de Leuna en octobre 2026 pour transformer les éclaircies de hêtre et les résidus de scierie en glycols renouvelables et en charges fonctionnelles à base de lignine. Le plan de mise en œuvre de la construction de la réserve forestière nationale de Chine pour 2025-2028 prévoit également le recyclage des résidus de transformation du bois pour la bioénergie et les matériaux composites[2]. Ces investissements créent des débouchés pour des matériaux qui étaient autrefois traités comme des déchets. Ils donnent également aux producteurs intégrés davantage de moyens de capter de la valeur à partir de chaque partie du flux de bois.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du bois et de la logistique | -1.2% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Concurrence des plastiques, métaux, béton, bambou et chanvre | -0.9% | Mondial, plus aiguë en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Renforcement des exigences en matière de formaldéhyde, de COV et de qualité de l'air intérieur | -0.6% | Europe (UE) et Amérique du Nord ; facteurs de conformité se répandant en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du bois et de la logistique
La volatilité des prix du bois et de la logistique peut restreindre le marché des bio-produits du bois, car les producteurs de bois doivent prendre des engagements à terme avant que les coûts des intrants ne soient connus. Les droits antidumping et compensateurs combinés sur le bois d'œuvre résineux canadien ont augmenté en 2025, et les États-Unis ont appliqué un droit supplémentaire au titre de la Section 232 en octobre 2025. Canfor Corporation a définitivement fermé ses usines d'Estill et de Darlington en Caroline du Sud en août 2025, supprimant 350 millions de pieds-planche de capacité annuelle. La perturbation affecte les scieries, les fabricants, les distributeurs et les producteurs de bois d'ingénierie qui dépendent des flux de fibres transfrontaliers. Elle rend également la fixation des prix plus difficile pour les entreprises de taille moyenne qui ne disposent pas de leurs propres terres forestières ou d'arrangements d'approvisionnement à long terme. Des relations d'approvisionnement stables et des sources de fibres diversifiées constituent donc des garanties importantes pour les entreprises desservant le marché des bio-produits du bois.
Concurrence des plastiques, métaux, béton, bambou et chanvre
Les matériaux alternatifs concurrencent le bois lorsque les clients privilégient la durabilité, le coût, la résistance au feu ou un profil de durabilité différent. Des composites de bambou sont développés pour des applications dans la construction, le transport et les infrastructures. L'isolation à base de chanvre, les panneaux de fibres et les composites à fibres naturelles entrent également dans les discussions sur la construction à faible émission de carbone en Europe. Cette concurrence accroît la valeur de la performance constante, de la documentation environnementale claire et de la certification fiable sur le marché des bio-produits du bois. Les accréditations du Forest Stewardship Council et du Programme de reconnaissance des certifications forestières ne peuvent plus servir uniquement de caractéristiques premium lorsque les acheteurs les considèrent comme des exigences de base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les produits finis en bois dominent par leur volume, les matériaux en bois manufacturés se développentLes produits finis en bois détenaient 42,45 % de la part du marché des bio-produits du bois en 2026, soutenus par les portes, les revêtements de sol, les armoires, les panneaux décoratifs et d'autres catégories axées sur le remplacement. Ces produits bénéficient de la rénovation résidentielle ainsi que de la nouvelle construction, ce qui répartit la demande sur plusieurs cycles d'achat. JELD-WEN, Inc. a déclaré un chiffre d'affaires net de 3,21 milliards USD en 2025 provenant de son portefeuille de portes et fenêtres. Les fabricants de produits finis en bois se concurrencent sur le design, la durabilité, les délais de livraison et le support à l'installation. La demande est moins dépendante des grands projets structurels que la demande de composants d'ingénierie. Cela donne à la catégorie une large connexion à la fois avec la rénovation professionnelle et les dépenses de remplacement des consommateurs.
Les matériaux en bois manufacturés devraient progresser à un CAGR de 9,56 % jusqu'en 2032. Le bois lamellé-croisé, le bois de placage stratifié, les solives en I et les systèmes préfabriqués sont adoptés pour des projets nécessitant des performances structurelles prévisibles. La base de projets en bois massif aux États-Unis a dépassé 2 500 projets achevés ou en cours fin 2025. La modernisation d'Oakdale par Boise Cascade et l'expansion prévue de la capacité de solives en I montrent comment les fournisseurs alignent leur capacité sur cette demande. La transformation du bois reste essentielle car elle fournit des fibres et des matériaux intermédiaires aux produits finis et manufacturés. ARAUCO a poursuivi ses travaux sur des projets de capacité de panneaux de fibres à densité moyenne (MDF) et de panneaux de lamelles orientées au Mexique et au Chili en 2025.



Par canal de distribution :
les canaux hors ligne dominent, tandis que les canaux en ligne stimulent la croissanceLes canaux hors ligne détenaient 75,13 % de la part du marché des bio-produits du bois en 2026, car les produits volumineux dépendent des achats des entrepreneurs, des grossistes, des grandes surfaces de bricolage et de la livraison directe. Le bois de charpente dimensionnel, les fermes de toit, les panneaux et les grandes commandes de construction nécessitent des modèles de service combinant stocks, transport et support technique. UFP Industries, Inc. a indiqué qu'elle produit 35 % des fermes de toit utilisées dans les logements préfabriqués aux États-Unis et 28 % du bois traité résidentiel. Ces flux de produits restent étroitement liés aux relations avec les constructeurs et aux réseaux de distribution établis. Les points de vente physiques permettent également aux clients d'évaluer les matériaux et de coordonner les achats importants ou urgents. Cela soutient l'importance continue du modèle hors ligne sur le marché des bio-produits du bois.
Les canaux en ligne devraient progresser à un CAGR de 9,45 % jusqu'en 2032, car les acheteurs utilisent des catalogues numériques et des outils en libre-service pour des achats plus petits et plus standardisés. Le modèle est mieux adapté aux composants de meubles, aux produits de rénovation, à la quincaillerie et aux panneaux préfinis qu'aux chargements complets de bois de charpente structurel. UFP Industries, Inc. utilise la surveillance numérique des commandes et des expéditions pour connecter ses services aux flux de travail des constructeurs. Les exportateurs de bois du Vietnam ont indiqué que les ventes numériques représentaient 10 % à 15 % du total des ventes pour les entreprises ayant opté pour le commerce électronique. L'accès numérique peut réduire les coûts de recherche pour les acheteurs qui dépendaient auparavant de réseaux de revendeurs fragmentés. Il peut également donner aux fournisseurs de meilleures données sur les tendances de la demande, les spécifications préférées et les besoins de livraison sur le marché des bio-produits du bois.
Par application :
le résidentiel domine en volume, tandis que le commercial se développeLe résidentiel détenait 64,78 % de la part du marché des bio-produits du bois en 2026, reflétant l'utilisation du bois dans les maisons, les projets multifamiliaux de faible hauteur, les réparations et les rénovations intérieures. Le segment achète des matériaux de charpente, des portes, des fenêtres, des revêtements de sol, des armoires, des systèmes d'isolation et des produits décoratifs. La construction résidentielle peut absorber des produits sur une large gamme de prix et de spécifications de performance. L'activité de rénovation ajoute de la résilience car les propriétés plus anciennes nécessitent des composants de remplacement même lorsque la nouvelle construction ralentit.
Les applications commerciales devraient progresser à un CAGR de 10,27 % jusqu'en 2032, car les bureaux, les projets hôteliers, les bâtiments institutionnels et les centres de données envisagent des systèmes en bois d'ingénierie. Les dispositions du code de construction dans l'International Building Code (IBC) aux États-Unis autorisent les bâtiments en bois massif qualifiés jusqu'à 18 étages. La transparence des matériaux est également pertinente pour les projets utilisant les exigences du Leadership in Energy and Environmental Design (LEED) et WELL. Canfor Corporation a identifié les produits en bois d'ingénierie à haute valeur ajoutée comme une priorité pour les applications de bois massif résidentielles, commerciales et industrielles dans son rapport 2025. Les acheteurs commerciaux ont tendance à exiger une ingénierie détaillée, une certification et une documentation, ce qui peut favoriser les fournisseurs expérimentés. Cela fait de cette application un débouché pertinent pour les fabricants capables de satisfaire des exigences techniques et de conformité plus élevées.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 35,27 % de la part du marché des bio-produits du bois en 2026 et devrait progresser à un CAGR de 10,02 % jusqu'en 2032. Le plan de mise en œuvre de la construction de la réserve forestière nationale de Chine pour 2025-2028 soutient les forêts de matières premières industrielles, la culture de bois de grand diamètre et l'utilisation des résidus de transformation du bois. Cette politique fournit une base du côté de l'offre pour les panneaux, les composites et d'autres applications de bois transformé. La loi révisée sur les normes de construction du Japon est entrée en vigueur en avril 2025 et a renforcé les exigences structurelles et d'efficacité énergétique pour les bâtiments concernés. Ce changement soutient la demande de bois de charpente structurel certifié selon les normes agricoles japonaises et de produits à haute spécification. Les outils numériques améliorent également l'accès des acheteurs dans certaines parties de la région, ce qui aide les fournisseurs à servir les petits clients de construction et de rénovation. Ces développements donnent à la région une combinaison de demande de construction, d'investissements dans la transformation et d'attentes plus fortes en matière de performance des produits.
Amérique du Nord
L'Amérique du Nord reste un centre majeur de production et de consommation pour le marché des bio-produits du bois, soutenu par des terres forestières établies, des capacités de fabrication et une distribution aux constructeurs. Les mises en chantier aux États-Unis ont atteint 1,36 million d'unités en 2025, tandis que le Canada a enregistré 259 028 mises en chantier. Les droits sur le bois d'œuvre transfrontalier continuent d'affecter les coûts des fibres et les décisions d'investissement. Canfor Corporation a également fermé deux usines en Caroline du Sud en 2025. Weyerhaeuser Company a déclaré 4,957 milliards USD de ventes nettes de produits en bois en 2025 et a identifié l'efficacité opérationnelle et le mix produit comme des priorités clés. Georgia-Pacific LLC s'est également engagée à investir 140 millions USD pour moderniser et agrandir son usine de panneaux de lamelles orientées d'Englehart en Ontario. Ces investissements témoignent d'une confiance continue dans la capacité de bois manufacturé malgré des conditions commerciales volatiles.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est façonnée par la certification des produits, la divulgation environnementale et les investissements dans la production de bois d'ingénierie. Stora Enso a lancé un examen stratégique de ses scieries d'Europe centrale et de ses opérations de solutions de construction en 2026, couvrant les scieries et les installations de bois lamellé-croisé. Binderholz GmbH a élargi sa base de production européenne et ajouté un approvisionnement en épicéa nordique par le biais d'acquisitions, soutenant ses opérations intégrées de bois lamellé-croisé et de bois lamellé-collé. L'Amérique du Sud ajoute des capacités d'approvisionnement grâce au projet MDF d'ARAUCO au Mexique et au projet de panneaux de lamelles orientées au Chili. Au Moyen-Orient et en Afrique, les applications d'emballage et à base de papier constituent des débouchés importants pour la fibre de bois. Sappi Limited a répondu à la faiblesse des conditions de la pâte à dissoudre au cours de l'exercice 2025 en convertissant des capacités à son usine de Somerset vers le carton. Dans ces régions, les facteurs de conformité et les décisions relatives au mix produit influencent les investissements plus fortement qu'un seul moteur de demande.
Paysage concurrentiel
Concentration du Marché
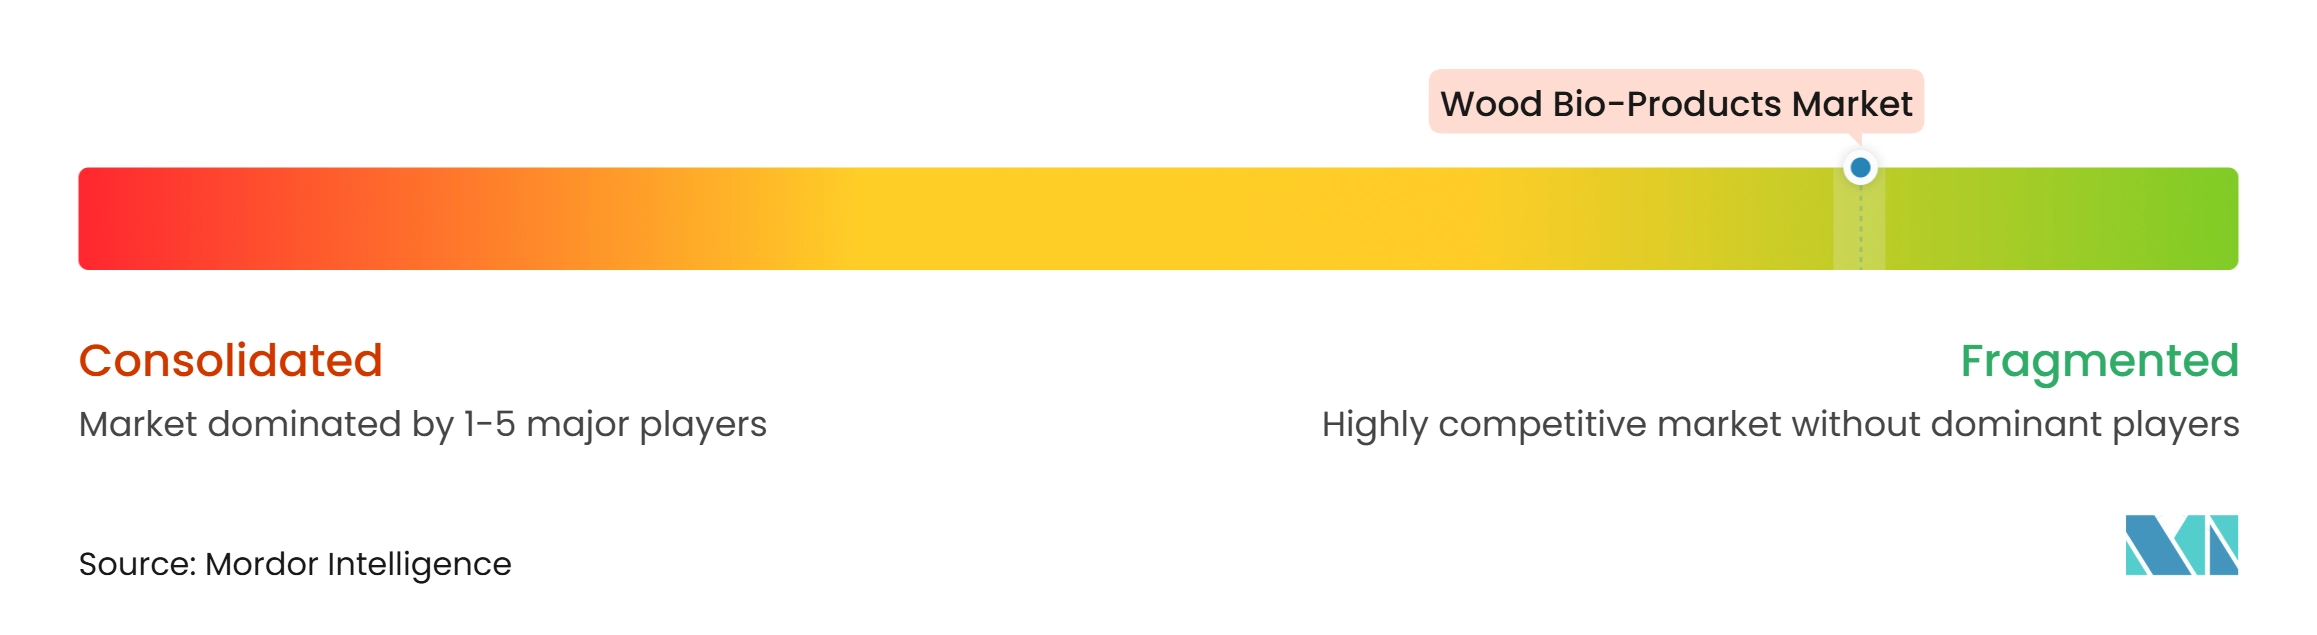
Le marché des bio-produits du bois est très fragmenté, les cinq premiers acteurs étant West Fraser Timber Co., Georgia-Pacific LLC, ARAUCO, Weyerhaeuser Company et Stora Enso. West Fraser Timber Co. exploitait 28 scieries, 15 installations de panneaux de lamelles orientées et 9 usines de bois d'ingénierie fin 2025. Les fournisseurs européens tels que Binderholz GmbH, Metsä Group, EGGER et Stora Enso se concurrencent à travers des produits d'ingénierie, un approvisionnement durable et une transformation spécialisée. ARAUCO, Canfor Corporation, Roseburg Forest Products, JELD-WEN, Inc., UFP Industries, Inc., Sappi Limited et UPM Biochemicals élargissent le champ concurrentiel dans la pâte à papier, les panneaux, les produits de construction finis, le bois industriel et les biochimiques. Le marché des bio-produits du bois se caractérise donc par des modèles d'affaires variés plutôt que par un groupe uniforme de fournisseurs.
Les entreprises investissent dans les capacités et les produits à plus haute valeur ajoutée pour protéger leurs marges et répondre à l'évolution de la demande. L'investissement de 140 millions USD de Georgia-Pacific LLC dans l'usine d'Englehart devrait ajouter des capacités de traitement des grumes et d'entreposage, avec une production plus élevée prévue après l'achèvement. Boise Cascade a achevé une modernisation majeure d'une usine de contreplaqué en Louisiane et a avancé sa ligne de solives en I en Alabama avant le démarrage de la production commerciale. EGGER a déclaré 450 millions EUR (environ 520 millions USD) d'investissements au cours de l'exercice 2025/2026, incluant des projets de panneaux, de recyclage et d'énergie renouvelable. Ces actions indiquent que les producteurs se concentrent sur l'efficacité des processus, les matériaux d'ingénierie et une utilisation plus complète des fibres disponibles. Elles élèvent également l'importance concurrentielle de l'accès aux capitaux et des capacités techniques.
La conversion des résidus et les services numériques créent des domaines de concurrence supplémentaires sur le marché des bio-produits du bois. UPM Biochemicals a ouvert son installation de Leuna en octobre 2026 pour produire des produits chimiques renouvelables à partir de matières premières à base de bois. Cette initiative démontre comment les flux résiduels à faible valeur peuvent devenir des intrants pour des produits industriels en dehors des catégories traditionnelles du bois d'œuvre et des panneaux. UFP Industries, Inc. utilise des outils numériques pour soutenir la visibilité des commandes et établir des liens plus étroits avec les clients de la construction. Roseburg Forest Products a repris la construction de son projet de panneaux de fibres à densité moyenne de Dillard en Oregon en 2026, visant une mise en service fin 2028. Les résultats concurrentiels dépendront de la sécurité des fibres, de la préparation à la conformité, de la performance des produits et de la capacité à fournir un service fiable dans les applications de construction et industrielles.
Leaders du secteur des bio-produits du bois
-
West Fraser Timber Co.
-
Georgia-Pacific LLC
-
ARAUCO
-
Weyerhaeuser Company
-
Stora Enso
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bio-produits du bois Entreprises couvertes dans ce rapport
- ARAUCO
- Binderholz GmbH
- Boise Cascade
- Canfor Corporation
- EGGER
- Georgia-Pacific LLC
- JELD-WEN, Inc.
- LP Building solutions
- Metsä Group
- Roseburg Forest Products
- Sappi Limited
- Stora Enso
- UFP Industries, Inc.
- UPM Biochemicals
- West Fraser Timber Co.
- Weyerhaeuser Company
Développements industriels récents dans Marché des bio-produits du bois
- Octobre 2026 : La bioraffinerie SWEETWOODS de Fibenol à Imavere, en Estonie, a atteint le niveau de maturité technologique 8, démontrant la conversion à l'échelle industrielle de résidus de bois feuillus en lignine et en sucres de bois. L'installation convertit plus de 90 % de sa matière première en biomatériaux de valeur, soutenant le marché des bio-produits du bois en améliorant l'utilisation commerciale des déchets forestiers dans les applications chimiques, de construction et polymères.
- Juin 2025 : L'Union européenne a lancé le projet de recherche et d'innovation WoodVALOR pour développer des technologies de recyclage des déchets de bois contaminés en produits chimiques et polymères biosourcés. L'initiative devrait se poursuivre jusqu'en mai 2028 et a reçu un financement de l'entreprise commune Circular Bio-based Europe, soutenant le marché des bio-produits du bois par la recherche sur la récupération circulaire des matières premières et la production de matériaux renouvelables.
Portée du rapport mondial sur le marché des bio-produits du bois
Les bio-produits du bois sont des matériaux et des produits dérivés du bois et de la biomasse transformée destinés à être utilisés dans la construction, la fabrication et d'autres applications. Ils utilisent des ressources en bois renouvelables et soutiennent la production de matériaux à valeur ajoutée par le biais de la transformation et de la conversion.
Le marché des bio-produits du bois est segmenté par type, canal de distribution, application et géographie. Par type, le marché est segmenté en produits finis en bois, matériaux en bois manufacturés et transformation du bois. Par canal de distribution, le marché est segment en ligne et hors ligne. Par application, le marché est segmenté en résidentiel et commercial. Le rapport couvre également la taille du marché et les prévisions pour les bio-produits du bois dans 16 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Produits finis en bois |
| Matériaux en bois manufacturés |
| Transformation du bois |
| En ligne |
| Hors ligne |
| Résidentiel |
| Commercial |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Produits finis en bois | |
| Matériaux en bois manufacturés | ||
| Transformation du bois | ||
| Par canal de distribution | En ligne | |
| Hors ligne | ||
| Par application | Résidentiel | |
| Commercial | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des bio-produits du bois ?
La taille du marché des bio-produits du bois était évaluée à 363,95 milliards USD en 2026 et devrait croître de 394,13 milliards USD en 2027 pour atteindre 591,27 milliards USD d'ici 2032, à un CAGR de 8,45 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de bio-produits du bois ?
L'adoption du bois d'ingénierie, la construction résidentielle et la rénovation, les exigences de construction écologique, l'utilisation des résidus et l'approvisionnement numérique soutiennent la demande.
Quel type devrait progresser le plus rapidement jusqu'en 2032 ?
Les matériaux en bois manufacturés devraient progresser à un CAGR de 9,56 % jusqu'en 2032, soutenus par le bois massif et la construction préfabriquée.
Quelle application détenait la plus grande part en 2026 ?
Le résidentiel détenait 64,78 % de la part du marché des bio-produits du bois en 2026, soutenu par la construction de logements, les réparations et les rénovations intérieures.