
Tamaño y participación del mercado de bioproductos de madera
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 394.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 591.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
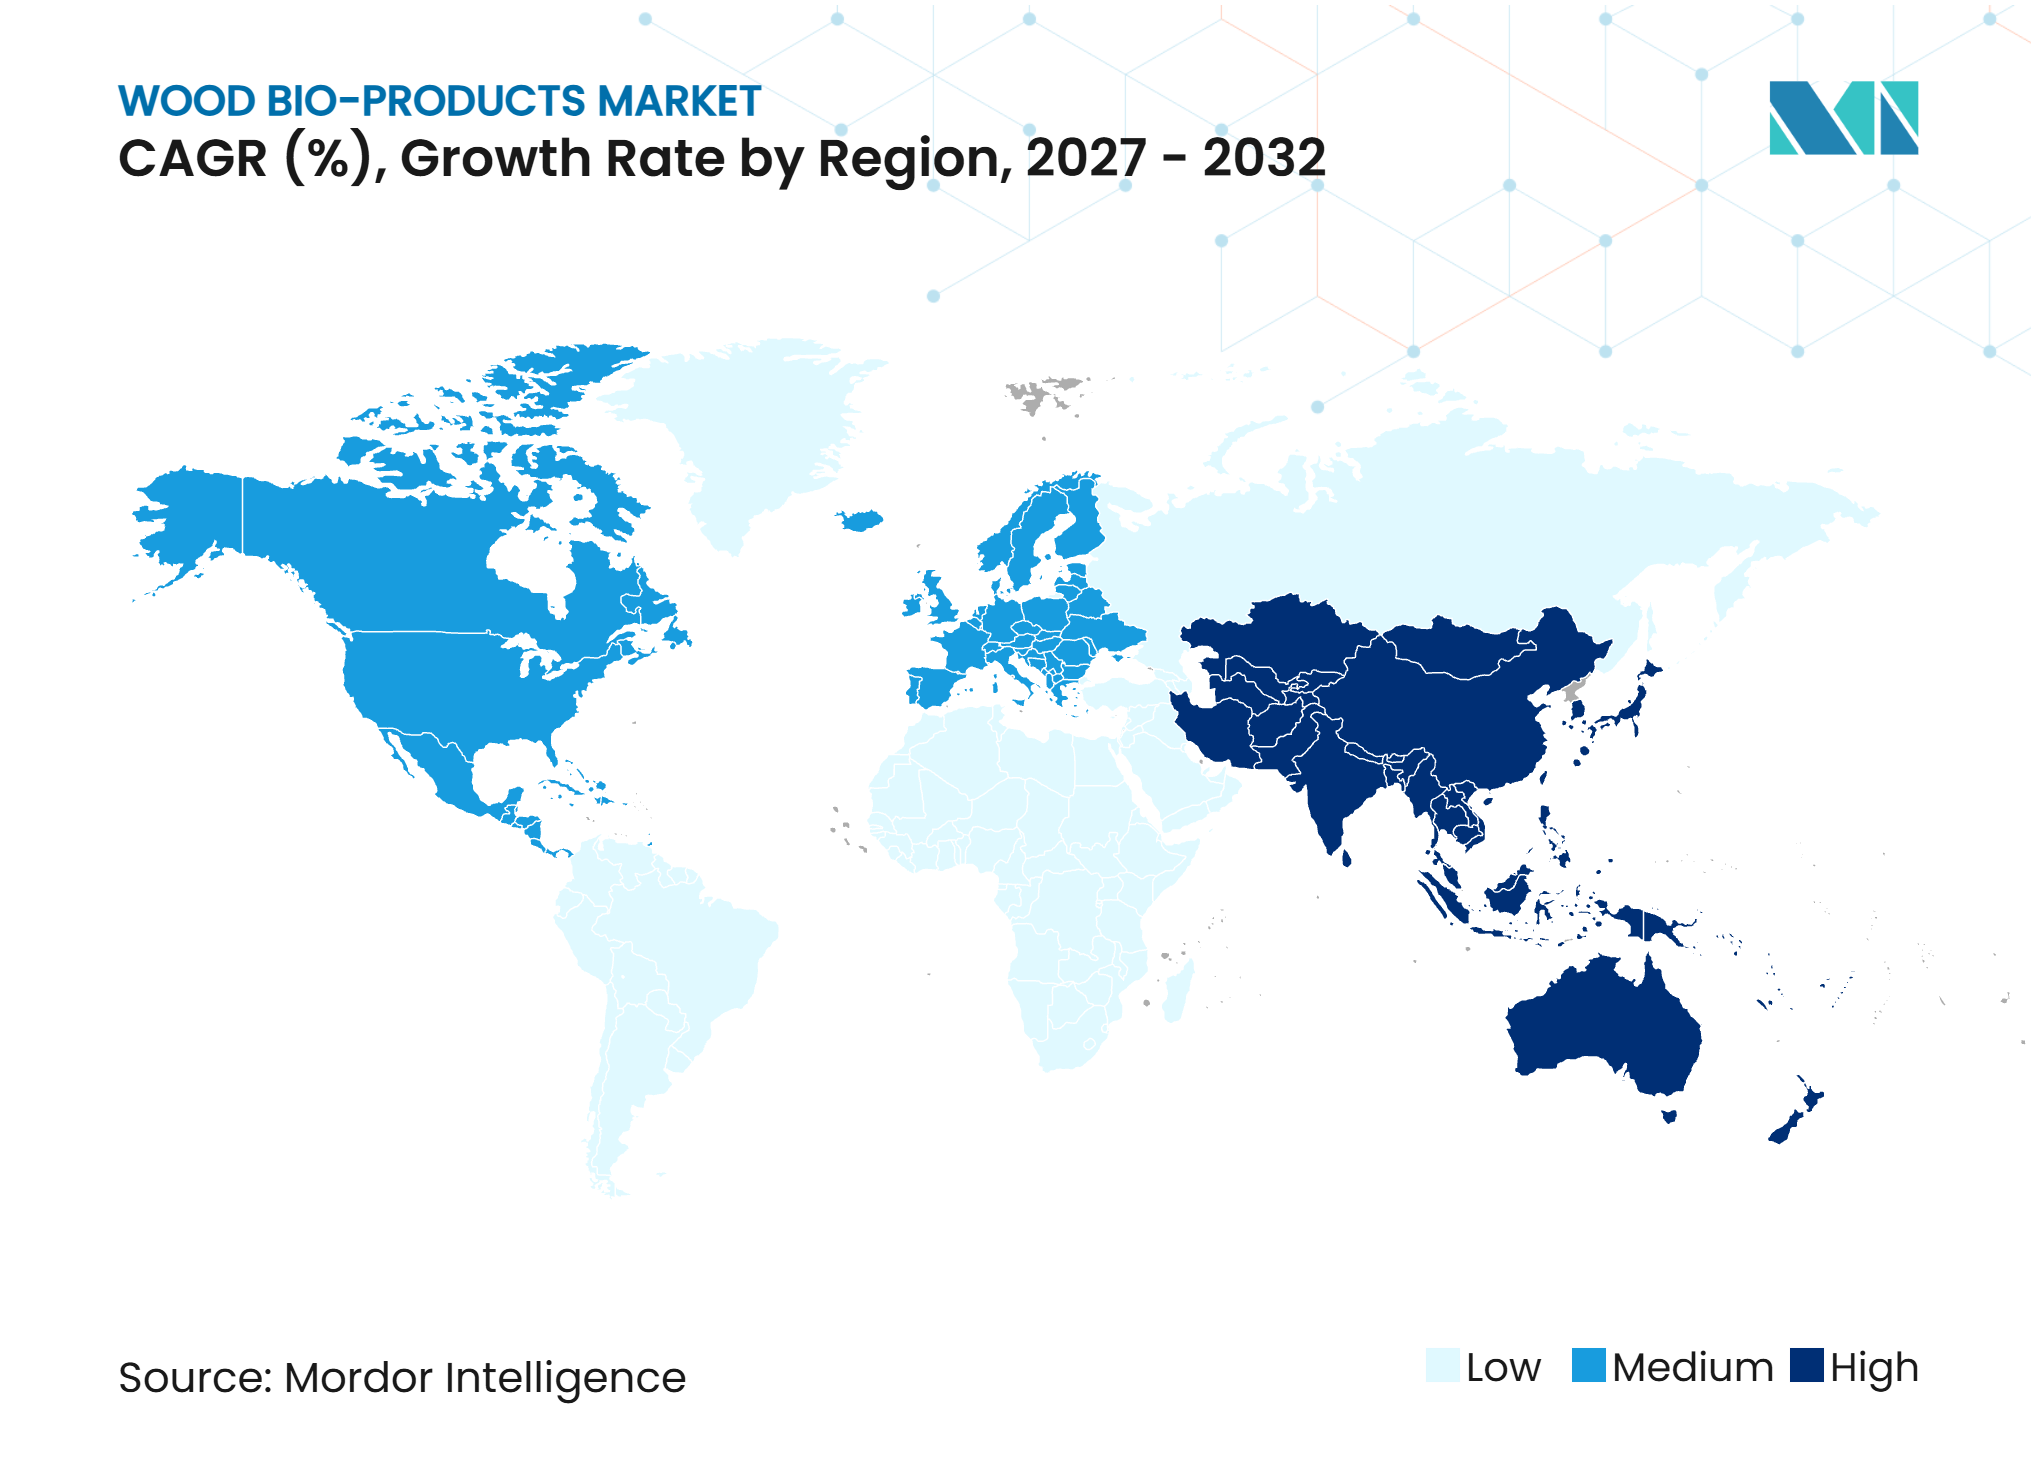
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de bioproductos de madera por Mordor Intelligence
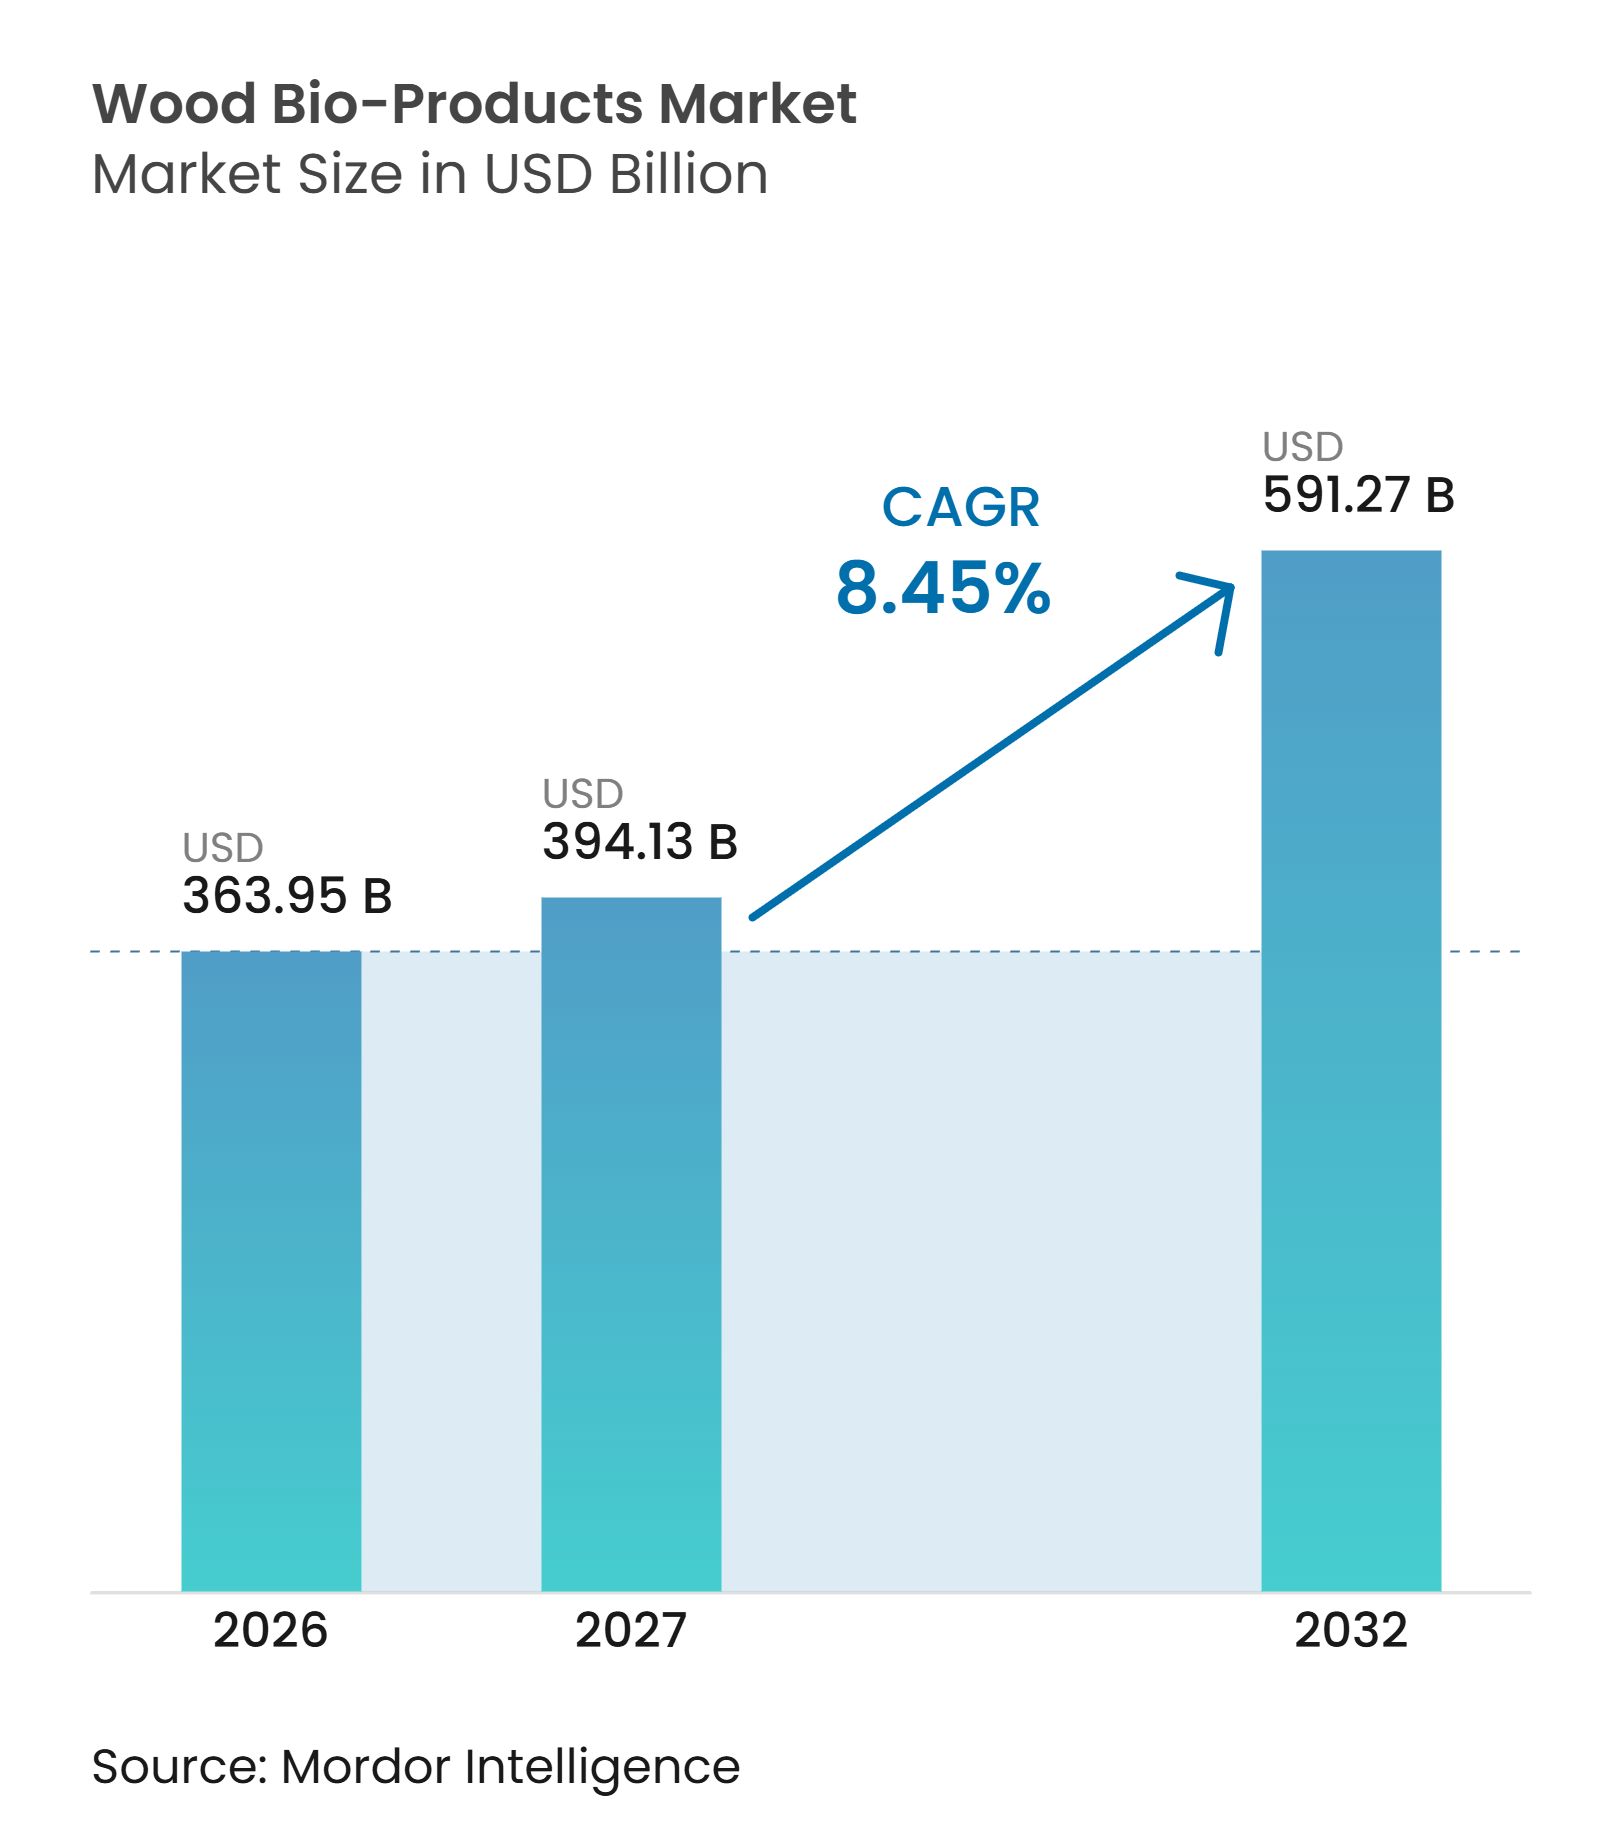
El tamaño del mercado de bioproductos de madera se valoró en 363,95 mil millones de USD en 2026 y se estima que crecerá desde 394,13 mil millones de USD en 2027 hasta alcanzar 591,27 mil millones de USD en 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032). El mercado de bioproductos de madera está respaldado por el uso más amplio de materiales ingeniados en construcción, mobiliario y aplicaciones especializadas. Los requisitos de construcción sostenible están aumentando la demanda de productos trazables con declaraciones ambientales, mientras que la actividad de renovación impulsa la demanda de paneles, puertas, pisos y componentes de interiores. Los productores también están dirigiendo inversiones hacia el uso de residuos, materiales manufacturados de mayor valor y herramientas de pedidos digitales. Estas medidas pueden reducir la exposición a los ciclos de materias primas y fortalecer el acceso de los clientes en todo el mercado de bioproductos de madera. Las medidas comerciales, los costos de fibra y los requisitos de emisiones más estrictos siguen siendo restricciones importantes porque afectan los precios de los insumos, los procesos de producción y los acuerdos de suministro transfronterizos.
Conclusiones clave del informe
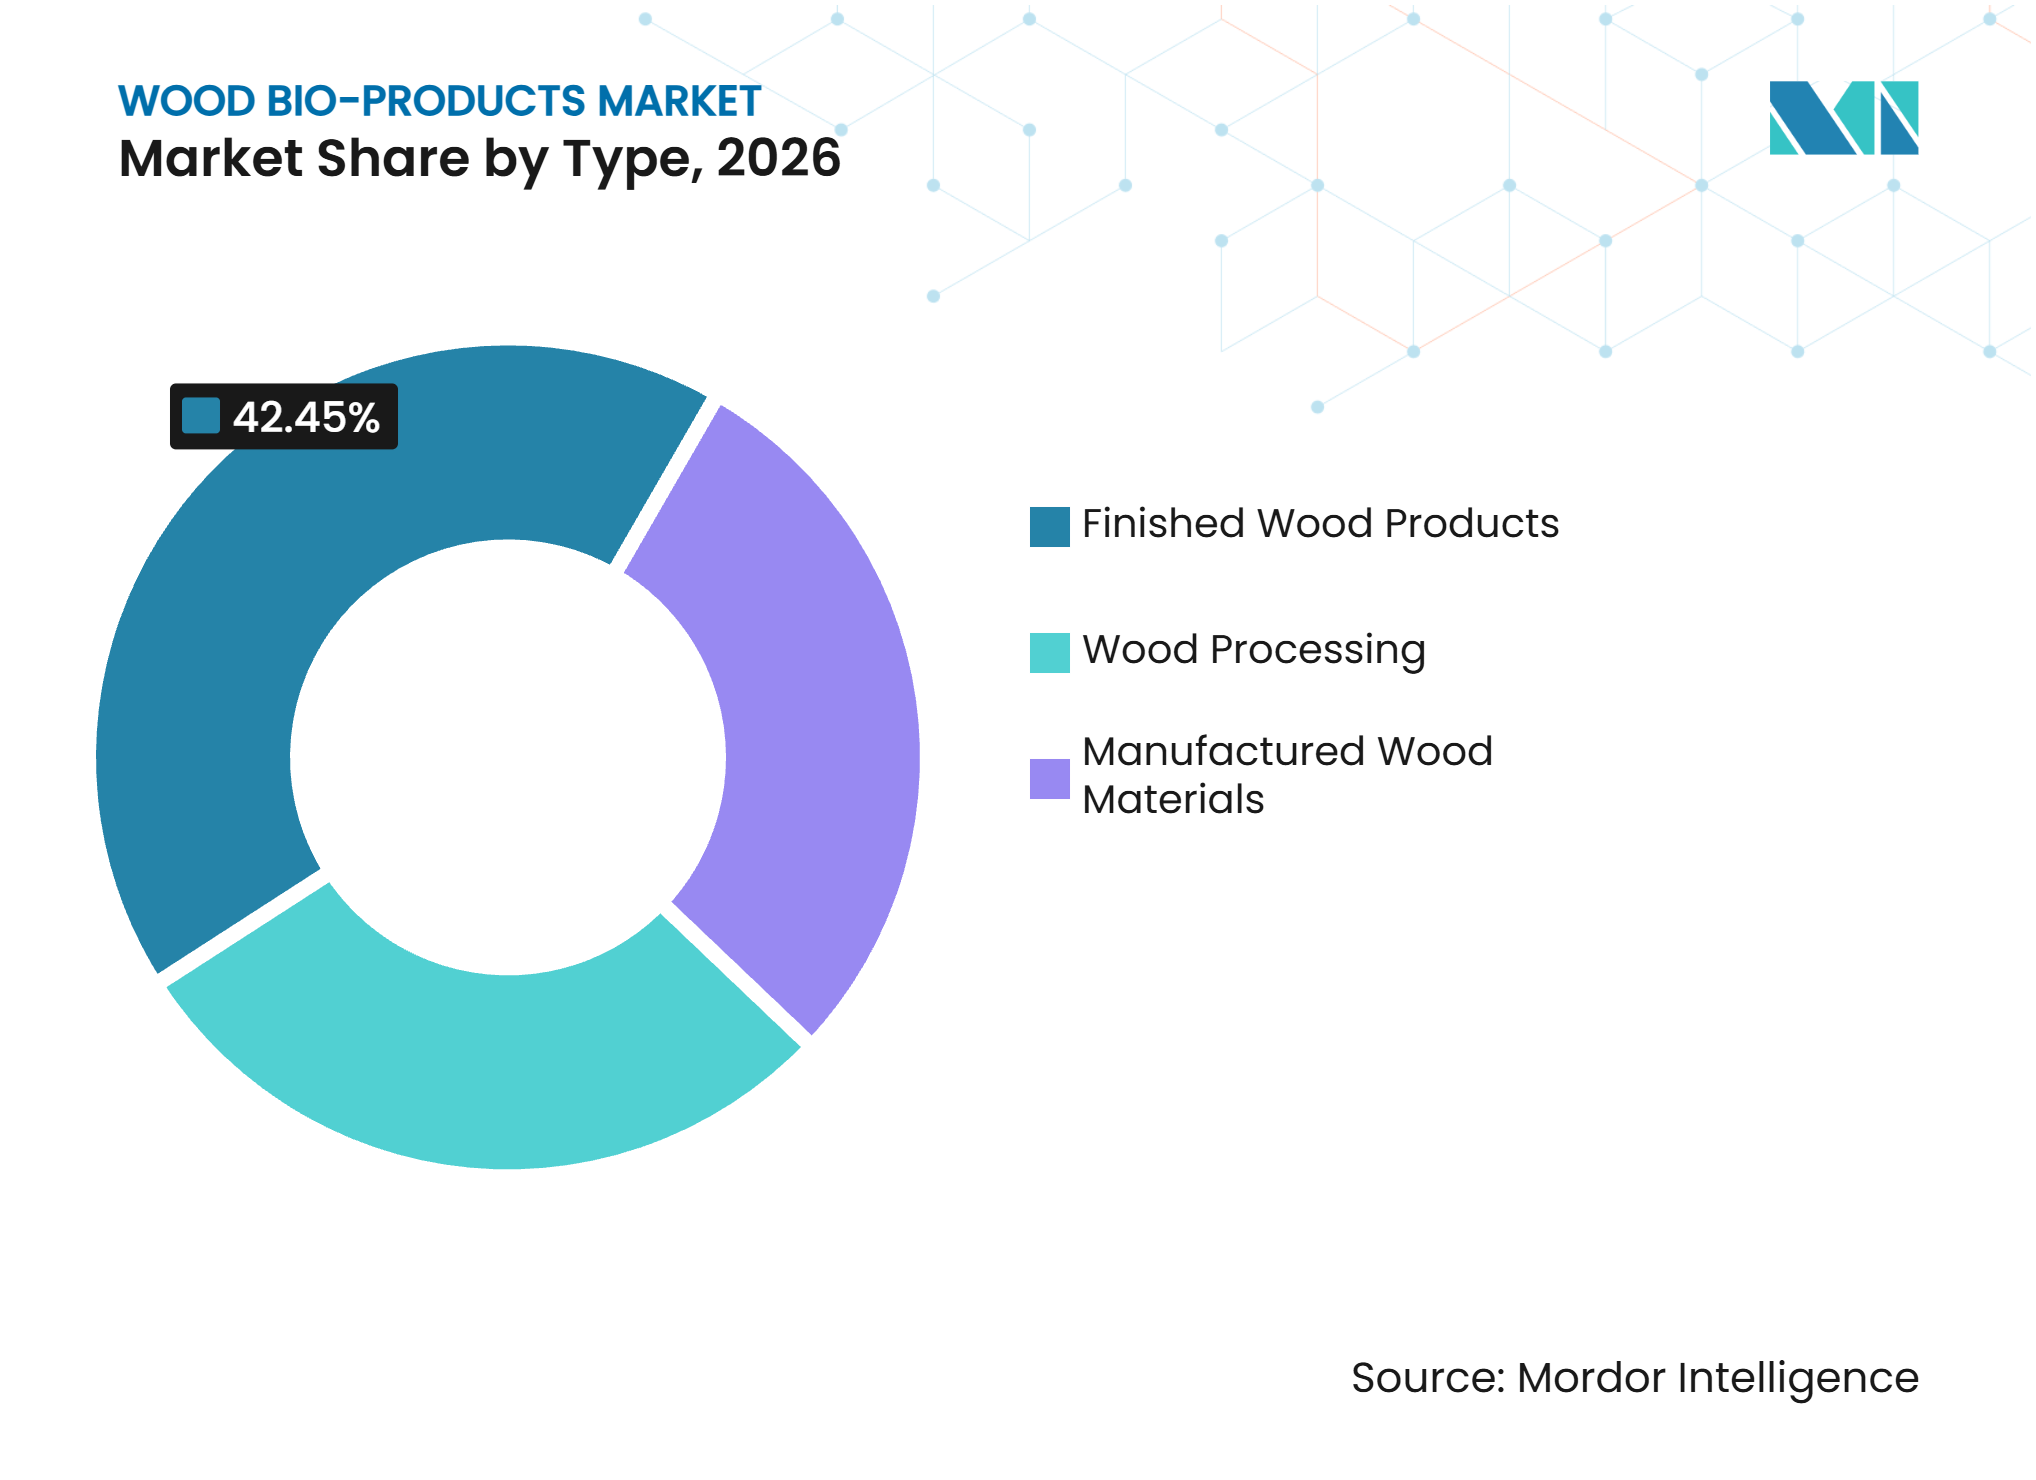
- Por tipo, los productos de madera terminados representaron el 42,45% de la participación del mercado de bioproductos de madera en 2026, mientras que se prevé que los materiales de madera manufacturados avancen a una CAGR del 9,56% hasta 2032.
- Por canal de distribución, el canal fuera de línea representó el 75,13% de la participación del mercado de bioproductos de madera en 2026, mientras que se prevé que el canal en línea avance a una CAGR del 9,45% hasta 2032.
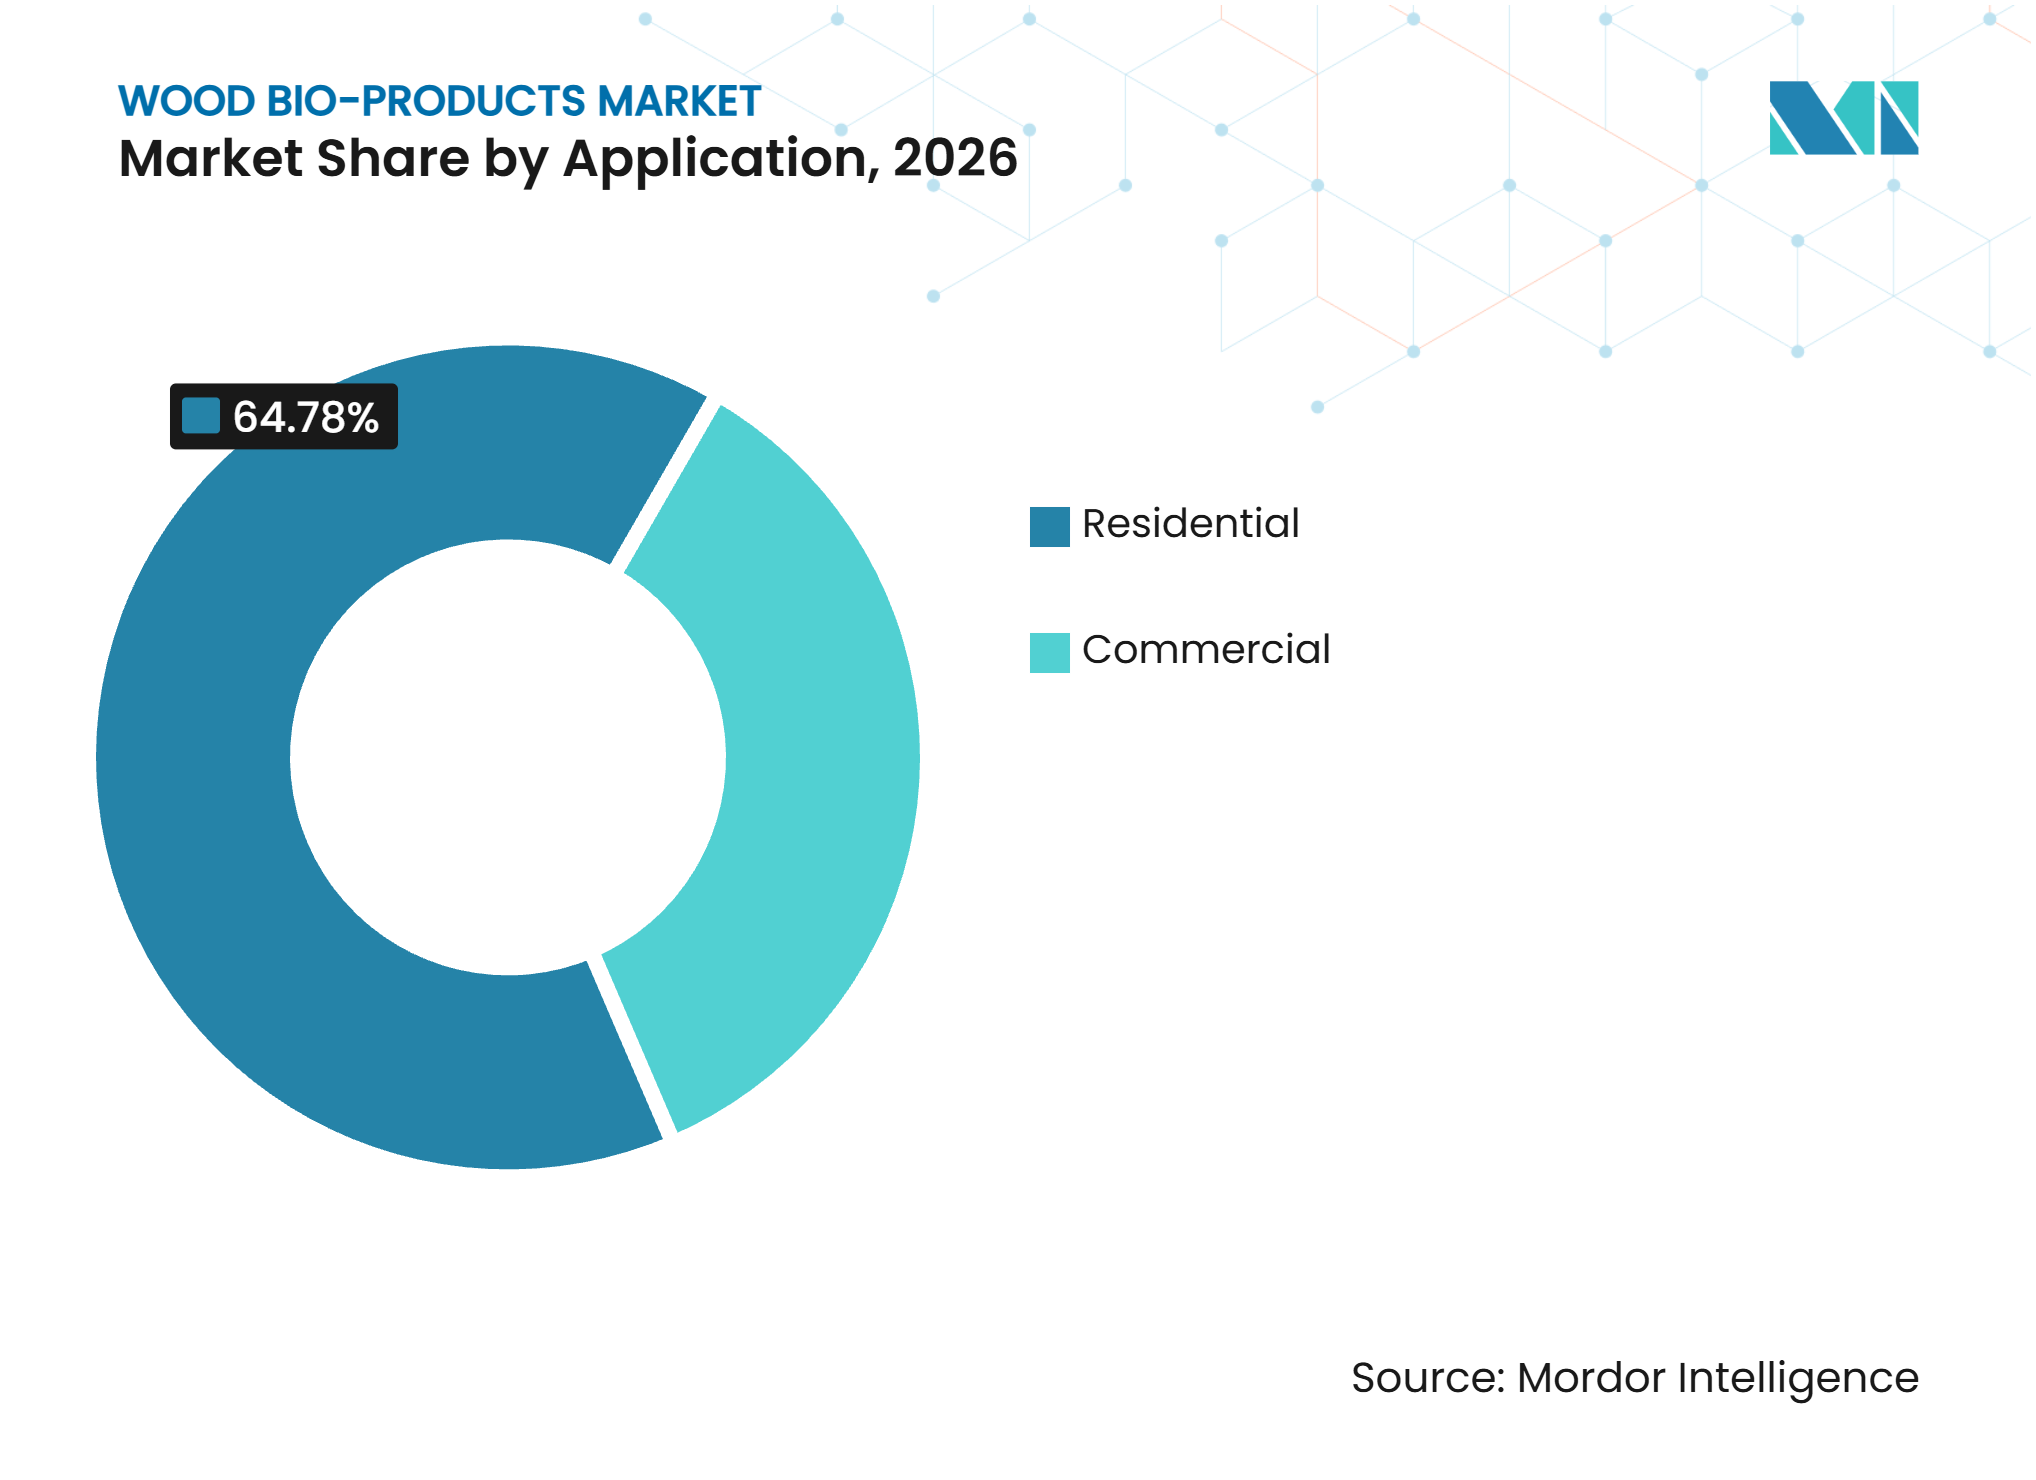
- Por aplicación, el segmento residencial representó el 64,78% de la participación del mercado de bioproductos de madera en 2026, mientras que se prevé que el segmento comercial avance a una CAGR del 10,27% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,27% de la participación del mercado de bioproductos de madera en 2026 y se prevé que avance a una CAGR del 10,02% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de materiales de madera ingeniados y manufacturados | +2.0% | Global, concentrado en América del Norte y Europa; expansión hacia APAC | Mediano plazo (2-4 años) |
| Expansión de la construcción y renovación residencial | +1.8% | APAC como núcleo, expansión hacia América del Norte y MEA | Corto plazo (≤ 2 años) |
| Adopción de construcción sostenible y reducción del carbono incorporado | +1.5% | Europa y América del Norte como núcleo, emergente en APAC | Mediano plazo (2-4 años) |
| Mayor utilización de residuos de madera y troncos de menor diámetro | +1.0% | Global, con mayor ganancia en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Adquisición digital y acceso al comercio electrónico para productos de madera terminados | +0.7% | APAC (Japón, India, Sudeste Asiático) y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de materiales de madera ingeniados y manufacturados
La madera manufacturada es cada vez más relevante para el mercado de bioproductos de madera a medida que los constructores utilizan madera laminada cruzada, madera laminada de chapa y sistemas prefabricados en proyectos de mayor envergadura. Más de 2.500 proyectos de madera masiva fueron construidos o estaban en desarrollo en los Estados Unidos a finales de 2025, y la base de proyectos crecía a un ritmo del 20% anual. El Softwood Lumber Board generó 438 millones de pies de tabla de demanda incremental en el segundo trimestre de 2025 en proyectos de madera masiva, estructura ligera e híbridos. Estos sistemas utilizan componentes ingeniados que requieren especificaciones consistentes y suministro confiable, lo que favorece a los productores con capacidad de procesamiento y controles de calidad. Metsä Group inició la producción de prueba en su planta de madera laminada de chapa Kerto en Äänekoski en 2025, con producción completa prevista para finales de 2026. Boise Cascade también modernizó su planta de Oakdale y avanzó en una línea de producción de vigas en I en Alabama, ampliando el suministro norteamericano de materiales de madera manufacturados.
Expansión de la construcción y renovación residencial
La construcción y renovación residencial respaldan una amplia base de demanda para el mercado de bioproductos de madera porque requieren productos estructurales, acabados interiores, puertas y paneles. Canadá registró 259.028 inicios de construcción de viviendas en 2025, un aumento del 5,6% respecto a 2024, y las viviendas de alquiler representaron más de la mitad de los inicios urbanos[1]. La demanda de renovación también se beneficia de los requisitos de mejor aislamiento y rendimiento energético en los edificios existentes. El Reglamento de Productos de Construcción de la Unión Europea, Reglamento (UE) 2024/3110, establece normas actualizadas para la información y las declaraciones de rendimiento de los productos de construcción. Estos requisitos de cumplimiento respaldan el uso de paneles de madera tratada, sistemas de paredes ingeniados y aislamiento a base de madera donde cumplen los requisitos de rendimiento establecidos. El mercado de bioproductos de madera puede, por tanto, beneficiarse tanto de la nueva demanda de viviendas como de las mejoras al parque de edificios existente.
Adopción de construcción sostenible y reducción del carbono incorporado
Los productos de madera se evalúan cada vez más a través de información sobre el ciclo de vida en lugar del precio de compra únicamente, lo que cambia las decisiones de adquisición en el mercado de bioproductos de madera. La norma ISO 14025:2026 reforzó los requisitos para las Declaraciones Ambientales de Producto, incluida la independencia del verificador y una mayor comparabilidad entre declaraciones. El Informe Técnico ISO 25078:2025 proporciona ejemplos para calcular el potencial de desplazamiento de gases de efecto invernadero de los productos a base de madera. En Europa, el Reglamento de Productos de Construcción exige información ambiental y de sostenibilidad para determinados productos y vincula el marcado CE con los requisitos de evaluación del ciclo de vida. Estas normas hacen que la documentación de origen verificada, las declaraciones verificadas y los datos de productos creíbles sean más importantes en las compras comerciales. El Reglamento de la Unión Europea sobre Deforestación también alienta a los proveedores a fortalecer las prácticas de trazabilidad y certificación para las cadenas de suministro de madera. Los productores que pueden proporcionar documentación completa están mejor posicionados para atender proyectos donde la transparencia del material es una condición de adquisición.
Mayor utilización de residuos de madera y troncos de menor diámetro
El uso de residuos puede mejorar la posición de costos del mercado de bioproductos de madera al convertir los subproductos de los aserraderos y la fibra de menor valor en insumos útiles. EGGER informó que los materiales reciclados y los subproductos del aserrado representaron el 66% de su insumo de madera en el año fiscal 2025/2026 y el 76% del insumo de tableros de partículas. Este enfoque reduce la dependencia de troncos frescos y puede respaldar una planificación de materias primas más estable. UPM Biochemicals inauguró su biorrefinería de Leuna en octubre de 2026 para procesar aclareos de madera de haya y residuos de aserraderos en glicoles renovables y cargas funcionales a base de lignina. El Plan de Implementación de Construcción de Bosques de Reserva Nacional de China para 2025-2028 también contempla el reciclaje de residuos del procesamiento de madera para bioenergía y materiales compuestos[2]. Estas inversiones añaden salidas para materiales que antes se trataban como residuos. También ofrecen a los productores integrados más formas de capturar valor de cada parte del flujo de madera.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de precios de la madera y la logística | -1.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Competencia de plásticos, metales, concreto, bambú y cáñamo | -0.9% | Global, más aguda en APAC y MEA | Largo plazo (≥ 4 años) |
| Endurecimiento de los requisitos de formaldehído, COV y calidad del aire interior | -0.6% | Europa (UE) y América del Norte; factores de cumplimiento que se extienden a APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios de la madera y la logística
La volatilidad de los precios de la madera y la logística puede restringir el mercado de bioproductos de madera porque los productores de madera deben asumir compromisos anticipados antes de que los costos de los insumos sean claros. Los derechos antidumping y compensatorios combinados sobre la madera blanda canadiense aumentaron durante 2025, y los Estados Unidos aplicaron un arancel adicional de la Sección 232 en octubre de 2025. Canfor Corporation cerró permanentemente sus plantas de Estill y Darlington en Carolina del Sur durante agosto de 2025, eliminando 350 millones de pies de tabla de capacidad anual. La perturbación afecta a los aserraderos, fabricantes, distribuidores y productores de madera ingeniada que dependen de los flujos de fibra transfronterizos. También dificulta la fijación de precios para las empresas medianas sin sus propias tierras forestales o acuerdos de suministro a largo plazo. Las relaciones de adquisición estables y las fuentes de fibra diversificadas son, por tanto, salvaguardas importantes para las empresas que atienden el mercado de bioproductos de madera.
Competencia de plásticos, metales, concreto, bambú y cáñamo
Los materiales alternativos compiten con la madera cuando los clientes priorizan la durabilidad, el costo, el rendimiento ante el fuego o un perfil de sostenibilidad diferente. Los compuestos de bambú se están desarrollando para aplicaciones de construcción, transporte e infraestructura. El aislamiento a base de cáñamo, los tableros de fibra y los compuestos de fibra natural también están entrando en los debates sobre construcción de bajo carbono en Europa. Esta competencia aumenta el valor del rendimiento consistente, la documentación ambiental clara y la certificación confiable en el mercado de bioproductos de madera. Las credenciales del Consejo de Administración Forestal y del Programa para el Reconocimiento de la Certificación Forestal ya no pueden servir únicamente como características premium cuando los compradores las tratan como requisitos básicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los productos de madera terminados lideran en escala, los materiales de madera manufacturados se expandenLos productos de madera terminados representaron el 42,45% de la participación del mercado de bioproductos de madera en 2026, respaldados por puertas, pisos, gabinetes, paneles decorativos y otras categorías impulsadas por la reposición. Estos productos se benefician de la renovación residencial así como de la nueva construcción, lo que distribuye la demanda a lo largo de varios ciclos de compra. JELD-WEN, Inc. reportó 3,21 mil millones de USD en ingresos netos de 2025 provenientes de su cartera de puertas y ventanas. Los fabricantes de productos de madera terminados compiten en diseño, durabilidad, plazos de entrega y soporte de instalación. La demanda es menos dependiente de grandes proyectos estructurales que la demanda de componentes ingeniados. Esto le da a la categoría una amplia conexión tanto con la renovación profesional como con el gasto de reposición del consumidor.
Se proyecta que los materiales de madera manufacturados avancen a una CAGR del 9,56% hasta 2032. La madera laminada cruzada, la madera laminada de chapa, las vigas en I y los sistemas prefabricados están siendo adoptados para proyectos que necesitan un rendimiento estructural predecible. La base de proyectos de madera masiva de los Estados Unidos superó los 2.500 proyectos completados o en curso a finales de 2025. La modernización de Oakdale por parte de Boise Cascade y la expansión planificada de capacidad de vigas en I muestran cómo los proveedores están alineando la capacidad con esta demanda. El procesamiento de madera sigue siendo esencial porque suministra fibra y materiales intermedios tanto a los productos terminados como a los manufacturados. ARAUCO continuó trabajando en proyectos de capacidad de tablero de fibra de densidad media (MDF) y tablero de virutas orientadas en México y Chile durante 2025.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por canal de distribución:
los canales fuera de línea lideran, mientras que los canales en línea expanden el crecimientoLos canales fuera de línea representaron el 75,13% de la participación del mercado de bioproductos de madera en 2026 porque los productos voluminosos dependen de las compras de contratistas, mayoristas, centros de mejoras del hogar y entrega directa. La madera dimensional, las cerchas de techo, los paneles y los grandes pedidos de construcción requieren modelos de servicio que combinen inventario, transporte y soporte técnico. UFP Industries, Inc. informó que produce el 35% de las cerchas de techo utilizadas en las viviendas prefabricadas de fábrica en los Estados Unidos y el 28% de la madera tratada residencial. Estos flujos de productos siguen estrechamente vinculados a las relaciones con los constructores y las redes de distribución establecidas. Los puntos de venta físicos también permiten a los clientes evaluar los materiales y coordinar compras grandes o urgentes. Esto respalda la continua importancia del modelo fuera de línea en todo el mercado de bioproductos de madera.
Se proyecta que los canales en línea avancen a una CAGR del 9,45% hasta 2032 a medida que los compradores utilizan catálogos digitales y herramientas de autoservicio para compras más pequeñas y estandarizadas. El modelo es más adecuado para componentes de mobiliario, productos de renovación, herrajes y paneles preterminados que para camiones completos de madera estructural. UFP Industries, Inc. utiliza el monitoreo digital de pedidos y envíos para conectar sus servicios con los flujos de trabajo de los constructores. Los exportadores de madera de Vietnam informaron que las ventas digitales representaron entre el 10% y el 15% del total de ventas para las empresas que se orientaron hacia el comercio electrónico. El acceso digital puede reducir los costos de búsqueda para los compradores que anteriormente dependían de redes de distribuidores fragmentadas. También puede proporcionar a los proveedores mejores datos sobre los patrones de demanda, las especificaciones preferidas y las necesidades de entrega en el mercado de bioproductos de madera.
Por aplicación:
el segmento residencial lidera en escala, mientras que el comercial se expandeEl segmento residencial representó el 64,78% de la participación del mercado de bioproductos de madera en 2026, lo que refleja el uso de madera en casas, proyectos multifamiliares de baja altura, reparaciones y mejoras de interiores. El segmento adquiere materiales de estructura, puertas, ventanas, pisos, gabinetes, sistemas de aislamiento y productos decorativos. La construcción residencial puede absorber productos en una amplia gama de puntos de precio y especificaciones de rendimiento. La actividad de renovación añade resiliencia porque las propiedades más antiguas requieren componentes de reposición incluso cuando la nueva construcción se desacelera.
Se proyecta que las aplicaciones comerciales avancen a una CAGR del 10,27% hasta 2032 a medida que oficinas, proyectos de hospitalidad, edificios institucionales y centros de datos consideran sistemas de madera ingeniada. Las disposiciones del código de construcción en el Código Internacional de Construcción (IBC) de los Estados Unidos permiten edificios de madera masiva calificados de hasta 18 pisos. La transparencia del material también es relevante para proyectos que utilizan los requisitos de Liderazgo en Energía y Diseño Ambiental (LEED) y WELL. Canfor Corporation identificó los productos de madera ingeniada de alto valor como una prioridad para aplicaciones de madera masiva residencial, comercial e industrial en su informe de 2025. Los compradores comerciales tienden a requerir ingeniería detallada, certificación y documentación, lo que puede favorecer a los proveedores experimentados. Esto convierte a la aplicación en una salida relevante para los fabricantes que pueden cumplir con requisitos técnicos y de cumplimiento más elevados.

Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 35,27% de la participación del mercado de bioproductos de madera en 2026 y se proyecta que avance a una CAGR del 10,02% hasta 2032. El Plan de Implementación de Construcción de Bosques de Reserva Nacional de China para 2025-2028 respalda los bosques industriales de materias primas, el cultivo de madera de gran diámetro y el uso de residuos del procesamiento de madera. Esta política proporciona una base del lado de la oferta para paneles, compuestos y otras aplicaciones de madera procesada. La Ley de Estándares de Construcción revisada de Japón entró en vigor en abril de 2025 y aumentó los requisitos estructurales y de eficiencia energética para los edificios pertinentes. El cambio respalda la demanda de madera estructural certificada según las Normas Agrícolas de Japón y productos de alta especificación. Las herramientas digitales también están mejorando el acceso de los compradores en partes de la región, lo que ayuda a los proveedores a atender a clientes más pequeños de construcción y renovación. Estos desarrollos le dan a la región una combinación de demanda de construcción, inversión en procesamiento y expectativas más sólidas de rendimiento de los productos.
América del Norte
América del Norte sigue siendo un importante centro de producción y consumo para el mercado de bioproductos de madera, respaldado por tierras forestales establecidas, capacidad de fabricación y distribución para constructores. Los inicios de construcción de viviendas en los Estados Unidos alcanzaron 1,36 millones de unidades en 2025, mientras que Canadá registró 259.028 inicios de construcción de viviendas. Los aranceles sobre la madera transfronteriza continúan afectando los costos de fibra y las decisiones de inversión. Canfor Corporation también cerró dos plantas en Carolina del Sur en 2025. Weyerhaeuser Company reportó 4,957 mil millones de USD en ventas netas de Productos de Madera en 2025 e identificó la eficiencia operativa y la combinación de productos como prioridades clave. Georgia-Pacific LLC también comprometió 140 millones de USD para modernizar y ampliar su planta de tableros de virutas orientadas de Englehart en Ontario. Estas inversiones muestran la confianza continua en la capacidad de madera manufacturada a pesar de las condiciones comerciales volátiles.
Europa, América del Sur y Oriente Medio y África
Europa está moldeada por la certificación de productos, la divulgación ambiental y las inversiones en producción de madera ingeniada. Stora Enso inició una revisión estratégica de sus aserraderos de Europa Central y operaciones de soluciones de construcción en 2026, que abarca aserraderos e instalaciones de madera laminada cruzada. Binderholz GmbH amplió su base de producción europea y añadió suministro de abeto nórdico a través de adquisiciones, respaldando sus operaciones integradas de madera laminada cruzada y madera laminada encolada. América del Sur está añadiendo capacidad de suministro a través del proyecto de MDF de ARAUCO en México y el proyecto de tableros de virutas orientadas en Chile. En Oriente Medio y África, las aplicaciones de embalaje y papel son salidas importantes para la fibra de madera. Sappi Limited respondió a las débiles condiciones de la pulpa de disolución en el año fiscal 2025 convirtiendo capacidad en su planta de Somerset hacia cartón. En estas regiones, los factores de cumplimiento y las decisiones sobre la combinación de productos influyen en las inversiones con más fuerza que un único impulsor de demanda.
Panorama competitivo
Concentración del Mercado
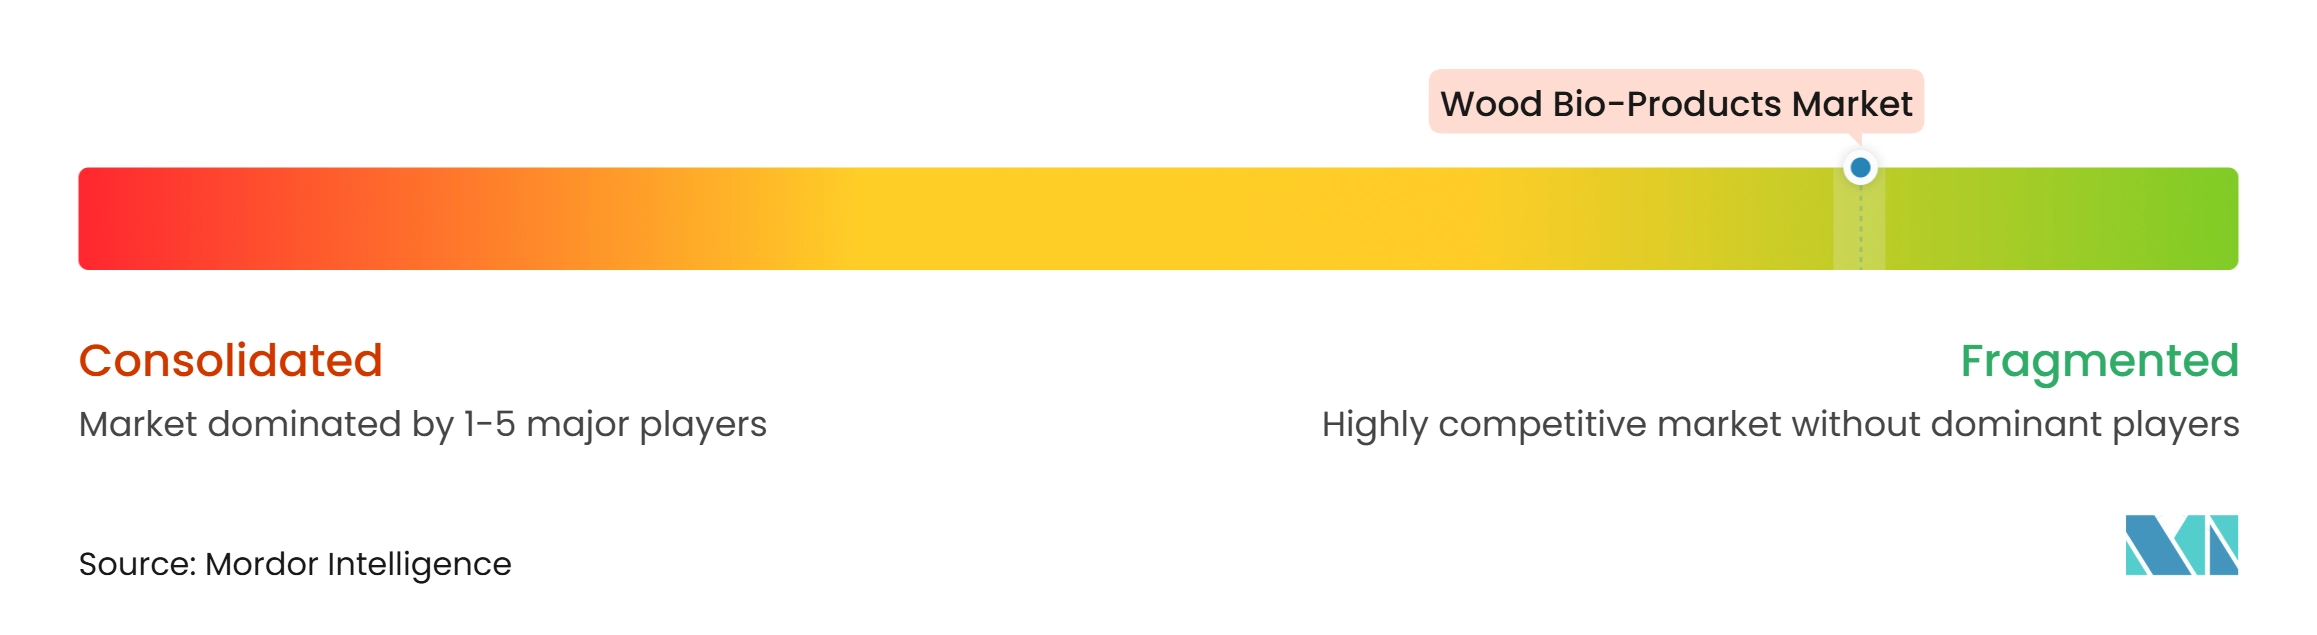
El mercado de bioproductos de madera está muy fragmentado, con los cinco principales actores que incluyen West Fraser Timber Co., Georgia-Pacific LLC, ARAUCO, Weyerhaeuser Company y Stora Enso. West Fraser Timber Co. operaba 28 plantas de madera aserrada, 15 instalaciones de tableros de virutas orientadas y 9 plantas de madera ingeniada a finales de 2025. Los proveedores europeos como Binderholz GmbH, Metsä Group, EGGER y Stora Enso compiten a través de productos ingeniados, abastecimiento sostenible y procesamiento especializado. ARAUCO, Canfor Corporation, Roseburg Forest Products, JELD-WEN, Inc., UFP Industries, Inc., Sappi Limited y UPM Biochemicals amplían el campo competitivo en pulpa, paneles, productos de construcción terminados, madera industrial y bioquímicos. El mercado de bioproductos de madera se caracteriza, por tanto, por modelos de negocio variados en lugar de un grupo uniforme de proveedores.
Las empresas están invirtiendo en capacidad y productos de mayor valor para proteger los márgenes y satisfacer la demanda cambiante. Se espera que la inversión de 140 millones de USD de Georgia-Pacific LLC en la planta de Englehart añada capacidad de procesamiento de troncos y almacenamiento, con mayor producción planificada tras su finalización. Boise Cascade completó una importante modernización de su planta de madera contrachapada en Luisiana y avanzó en su línea de vigas en I de Alabama antes de la producción comercial. EGGER reportó 450 millones de EUR (aproximadamente 520 millones de USD) en inversiones en el año fiscal 2025/2026, incluidos proyectos de paneles, reciclaje y energía renovable. Estas acciones indican que los productores se están enfocando en la eficiencia de los procesos, los materiales ingeniados y un uso más completo de la fibra disponible. También elevan la importancia competitiva del acceso al capital y la capacidad técnica.
La conversión de residuos y los servicios digitales crean áreas adicionales de competencia en el mercado de bioproductos de madera. UPM Biochemicals inauguró su instalación de Leuna en octubre de 2026 para producir productos químicos renovables a partir de materias primas a base de madera. El movimiento demuestra cómo las corrientes residuales de bajo valor pueden convertirse en insumos para productos industriales fuera de las categorías tradicionales de madera aserrada y paneles. UFP Industries, Inc. utiliza herramientas digitales para respaldar la visibilidad de los pedidos y construir vínculos más estrechos con los clientes de construcción. Roseburg Forest Products reinició la construcción de su proyecto de tablero de fibra de densidad media de Dillard en Oregón durante 2026, con el objetivo de su puesta en marcha a finales de 2028. Los resultados competitivos dependerán de la seguridad de la fibra, la preparación para el cumplimiento normativo, el rendimiento del producto y la capacidad de proporcionar un servicio confiable en aplicaciones de construcción e industriales.
Líderes de la industria de bioproductos de madera
-
West Fraser Timber Co.
-
Georgia-Pacific LLC
-
ARAUCO
-
Weyerhaeuser Company
-
Stora Enso
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de bioproductos de madera Empresas cubiertas en este informe
- ARAUCO
- Binderholz GmbH
- Boise Cascade
- Canfor Corporation
- EGGER
- Georgia-Pacific LLC
- JELD-WEN, Inc.
- LP Building solutions
- Metsä Group
- Roseburg Forest Products
- Sappi Limited
- Stora Enso
- UFP Industries, Inc.
- UPM Biochemicals
- West Fraser Timber Co.
- Weyerhaeuser Company
Desarrollos recientes de la industria en Mercado de bioproductos de madera
- Octubre de 2026: la biorrefinería SWEETWOODS de Fibenol en Imavere, Estonia, alcanzó el nivel de preparación tecnológica 8, demostrando la conversión a escala industrial de residuos de madera dura en lignina y azúcares de madera. La instalación convierte más del 90% de su materia prima en biomateriales valiosos, apoyando el mercado de bioproductos de madera al mejorar la utilización comercial de los residuos forestales en aplicaciones de productos químicos, construcción y polímeros.
- Junio de 2025: la Unin Europea lanzó el proyecto de investigación e innovación WoodVALOR para desarrollar tecnologías de reciclaje de madera residual contaminada en productos químicos y polímeros de base biológica. Se espera que la iniciativa se extienda hasta mayo de 2028 y recibió financiación de la Empresa Común Europa Circular de Base Biológica, apoyando el mercado de bioproductos de madera a través de la investigación en la recuperación de materias primas circulares y la producción de materiales renovables.
Alcance del informe global del mercado de bioproductos de madera
Los bioproductos de madera son materiales y productos derivados de la madera y la biomasa procesada para su uso en construcción, fabricación y otras aplicaciones. Utilizan recursos madereros renovables y apoyan la producción de materiales de valor añadido mediante el procesamiento y la conversión.
El mercado de bioproductos de madera está segmentado por tipo, canal de distribución, aplicación y geografía. Por tipo, el mercado está segmentado en productos de madera terminados, materiales de madera manufacturados y procesamiento de madera. Por canal de distribución, el mercado está segmentado en en línea y fuera de línea. Por aplicación, el mercado está segmentado en residencial y comercial. El informe también cubre el tamaño del mercado y los pronósticos de bioproductos de madera en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Productos de madera terminados |
| Materiales de madera manufacturados |
| Procesamiento de madera |
| En línea |
| Fuera de línea |
| Residencial |
| Comercial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo | Productos de madera terminados | |
| Materiales de madera manufacturados | ||
| Procesamiento de madera | ||
| Por canal de distribución | En línea | |
| Fuera de línea | ||
| Por aplicación | Residencial | |
| Comercial | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de bioproductos de madera?
El tamaño del mercado de bioproductos de madera se valoró en 363,95 mil millones de USD en 2026 y se estima que crecerá desde 394,13 mil millones de USD en 2027 hasta alcanzar 591,27 mil millones de USD en 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032).
¿Qué impulsa la demanda de bioproductos de madera?
La adopción de madera ingeniada, la construcción y renovación residencial, los requisitos de construcción sostenible, la utilización de residuos y la adquisición digital respaldan la demanda.
¿Qué tipo se proyecta que avance más rápido hasta 2032?
Se proyecta que los materiales de madera manufacturados avancen a una CAGR del 9,56% hasta 2032, respaldados por la madera masiva y la construcción prefabricada.
¿Qué aplicación tuvo la mayor participación en 2026?
El segmento residencial representó el 64,78% de la participación del mercado de bioproductos de madera en 2026, respaldado por la construcción de viviendas, reparaciones y mejoras de interiores.