
Tamanho e Participação do Mercado de Vinagre de Vinho
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
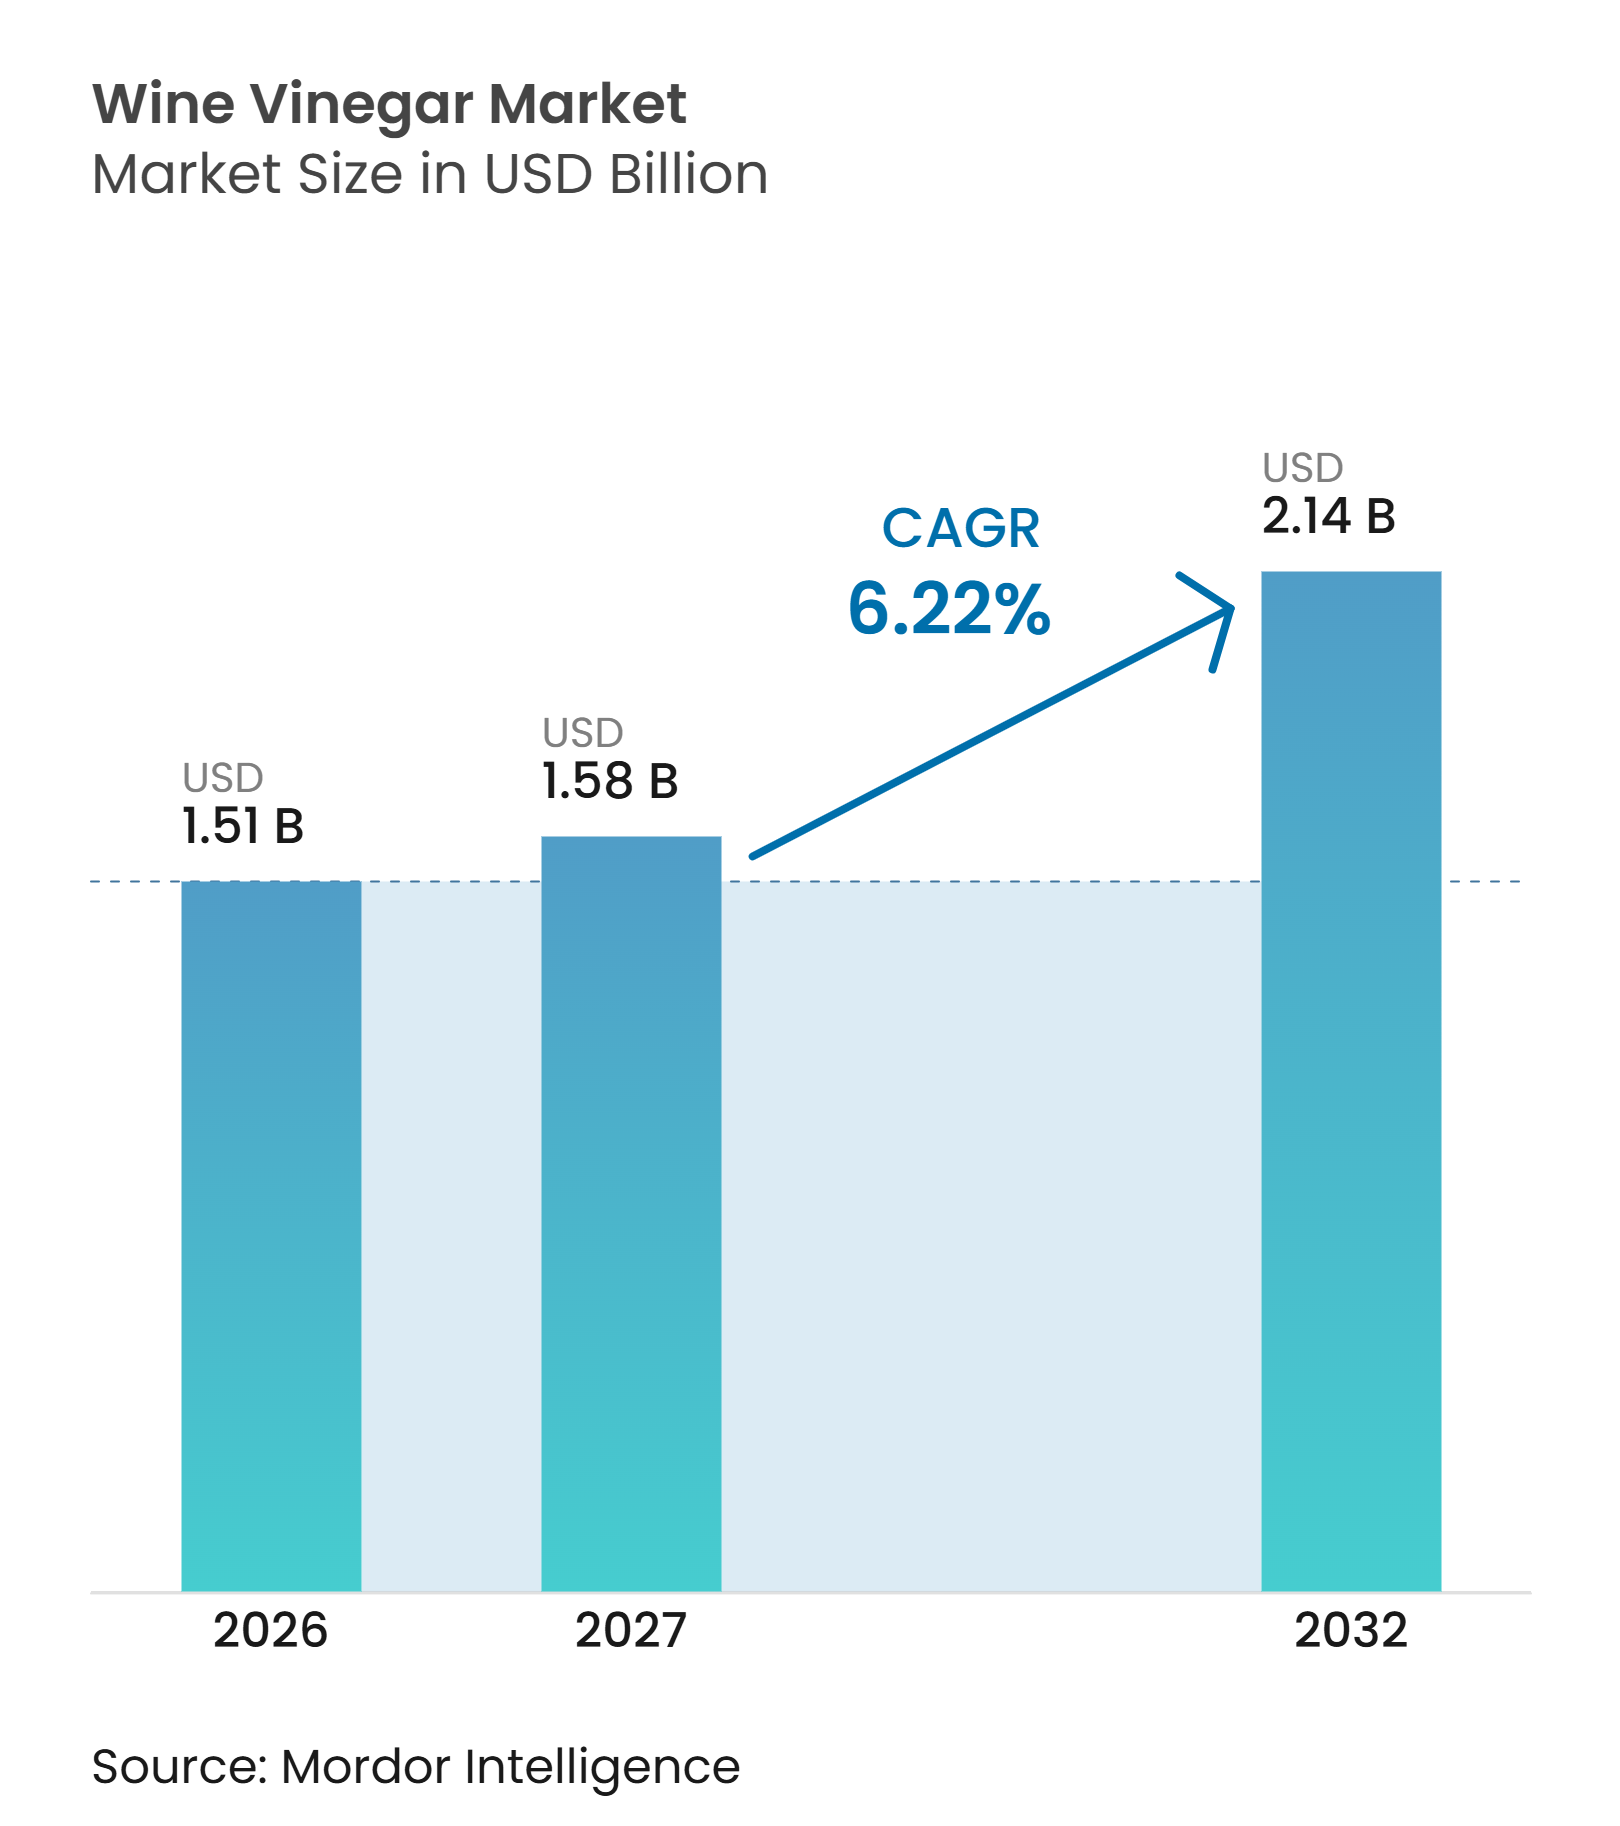
| Tamanho do Mercado (2027) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.22 % |
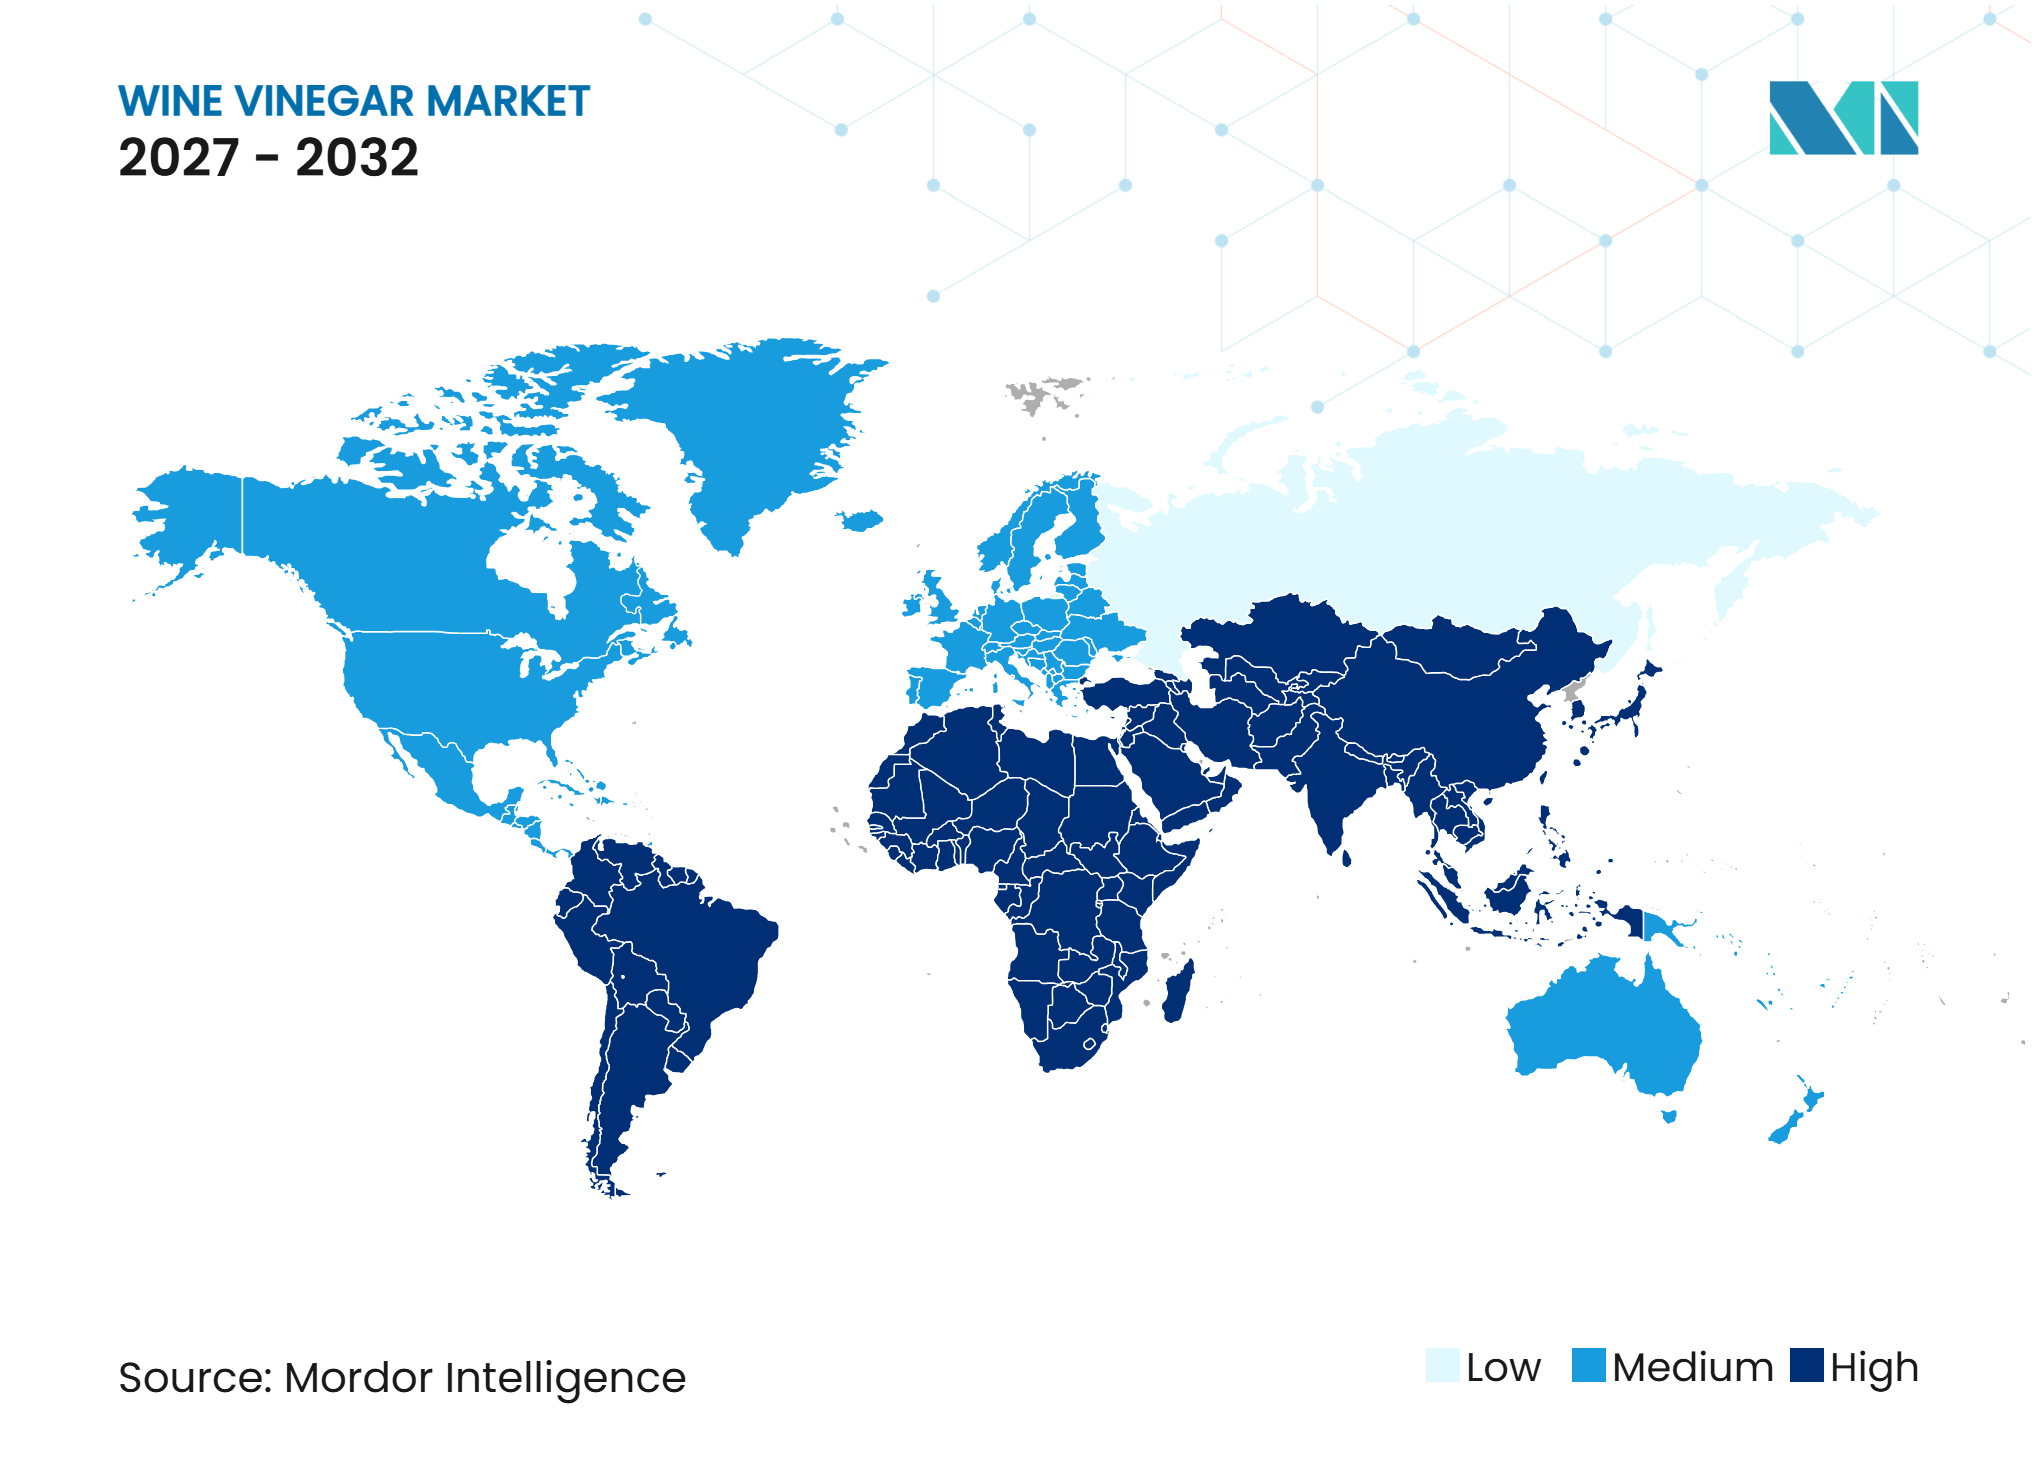
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinagre de Vinho por Mordor Intelligence
O tamanho do mercado de vinagre de vinho foi avaliado em 1,51 bilhões de USD em 2026 e está projetado para atingir 2,14 bilhões de USD até 2032, a um CAGR de 6,2% durante o período de previsão de 2027 a 2032. O mercado de vinagre de vinho é sustentado pela reformulação de alimentos embalados, pela demanda por condimentos premium e pela continuidade da culinária doméstica nos principais países consumidores. Produtos naturalmente fermentados podem atender tanto às necessidades de sabor quanto às de conservação, o que confere aos fornecedores um papel em molhos, temperos, marinadas e outros alimentos preparados. Produtos premium e vinculados à origem criam uma oportunidade distinta dos produtos de varejo orientados por preço, especialmente onde os produtores podem demonstrar qualidade e rastreabilidade. A concorrência permanece mais intensa em produtos não diferenciados, onde vinagres de menor custo e outros acidulantes limitam a flexibilidade de precificação.
Principais Conclusões do Relatório
-
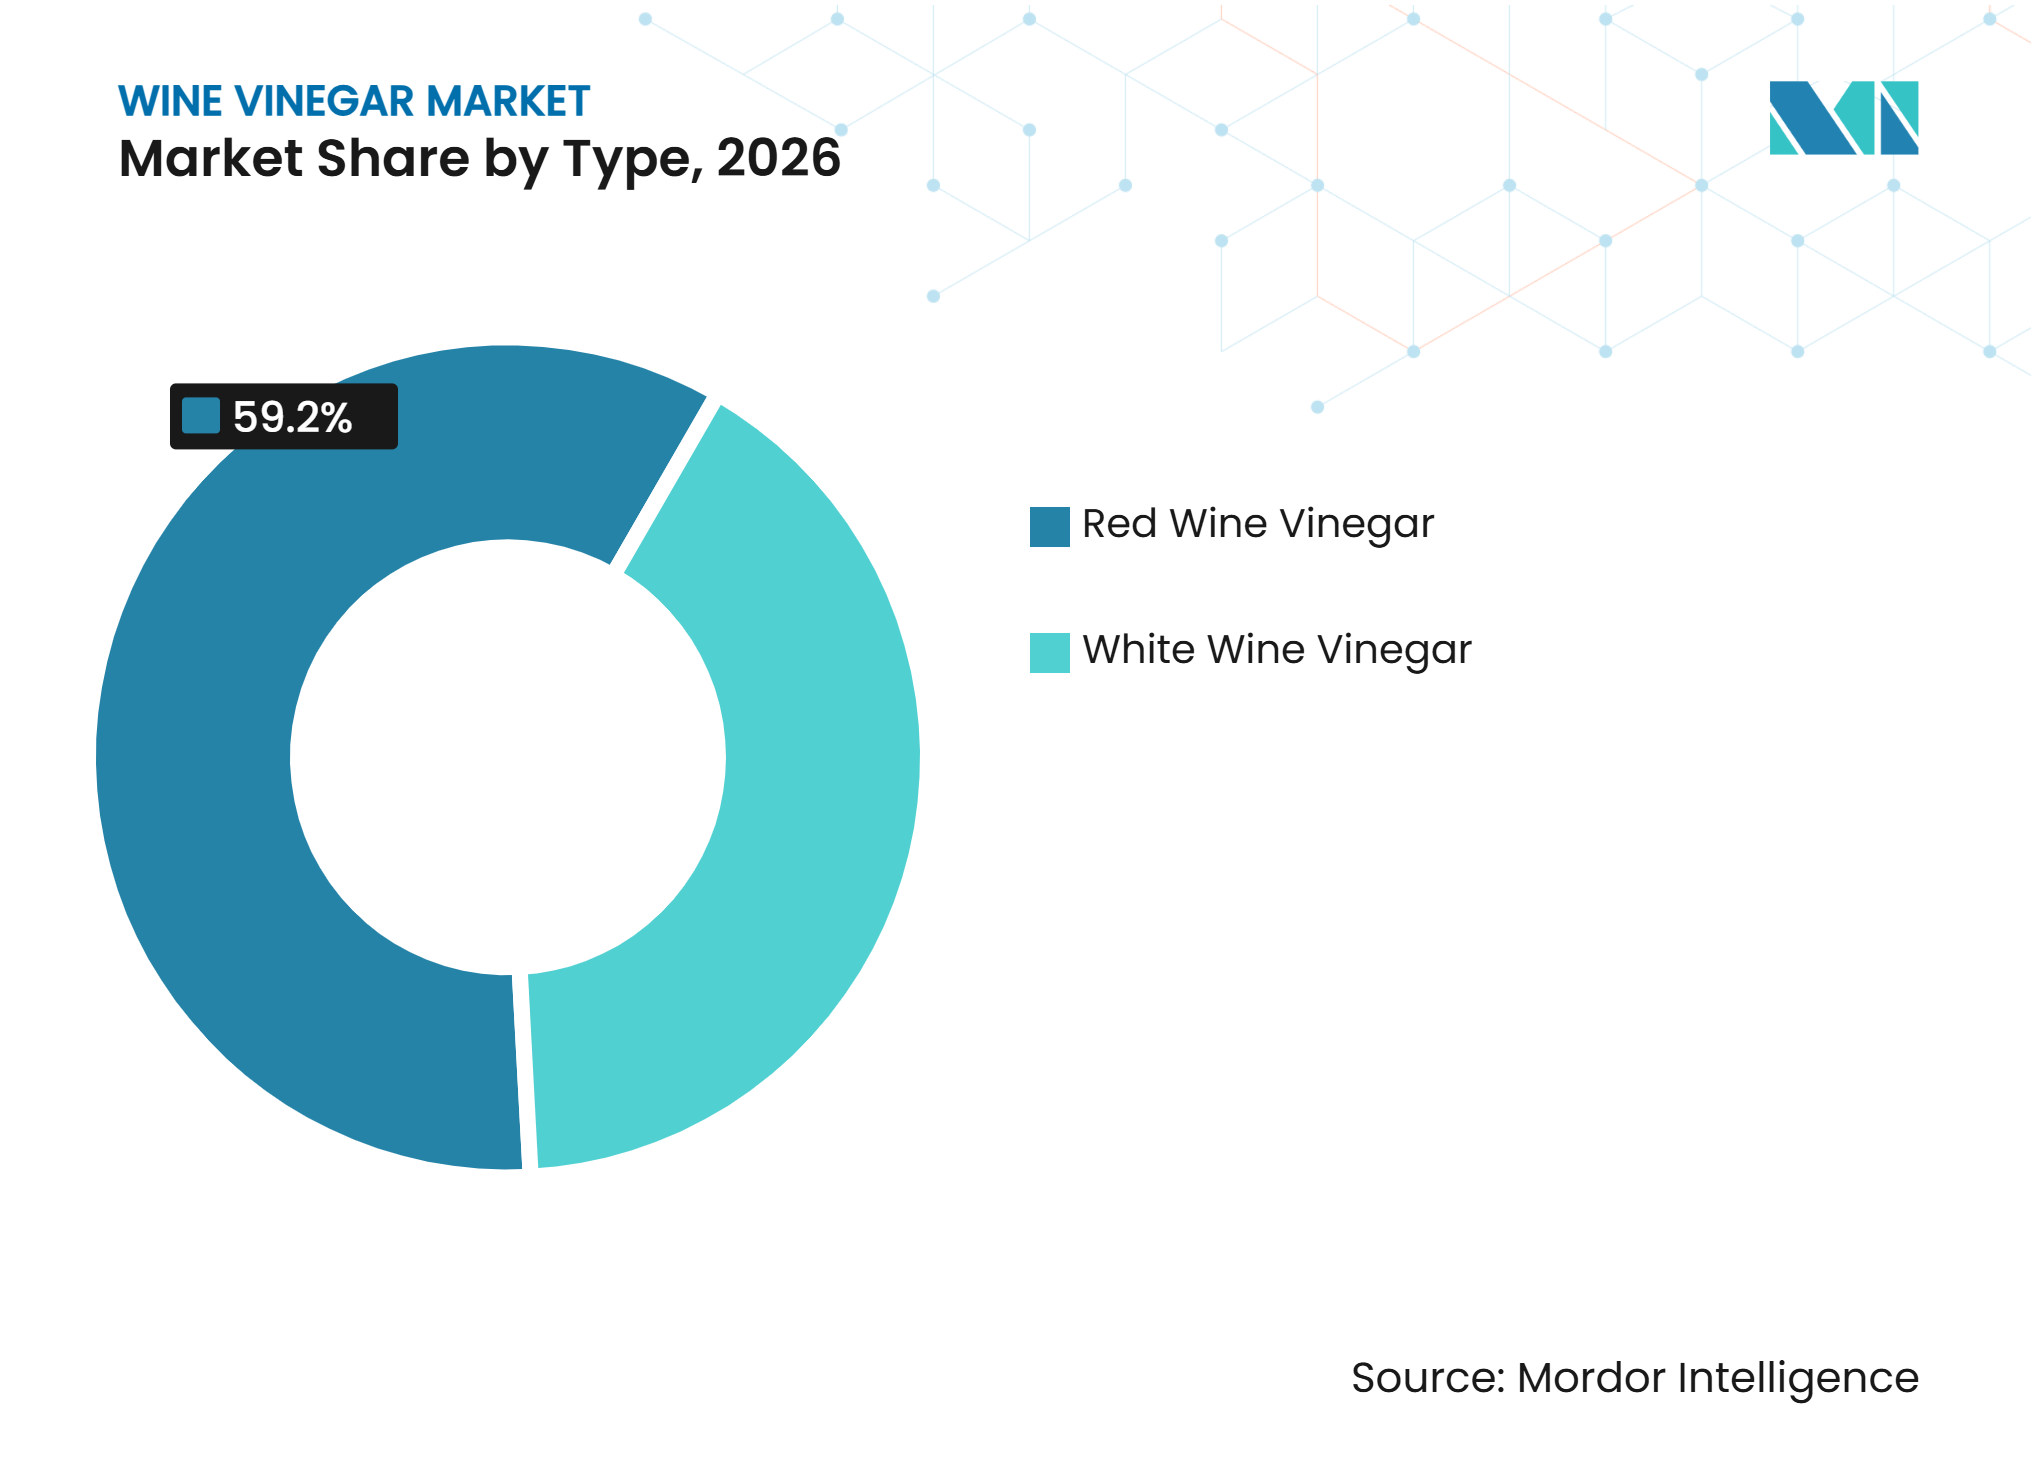
Por tipo, o vinagre de vinho tinto detinha 59,2% da participação do mercado de vinagre de vinho em 2026, enquanto o vinagre de vinho branco está projetado para crescer a um CAGR de 7,3% até 2032.
-
Por categoria, o vinagre de vinho convencional detinha 85,3% da receita em 2026, enquanto o vinagre de vinho orgânico está projetado para crescer a um CAGR de 8,2% até 2032.
-
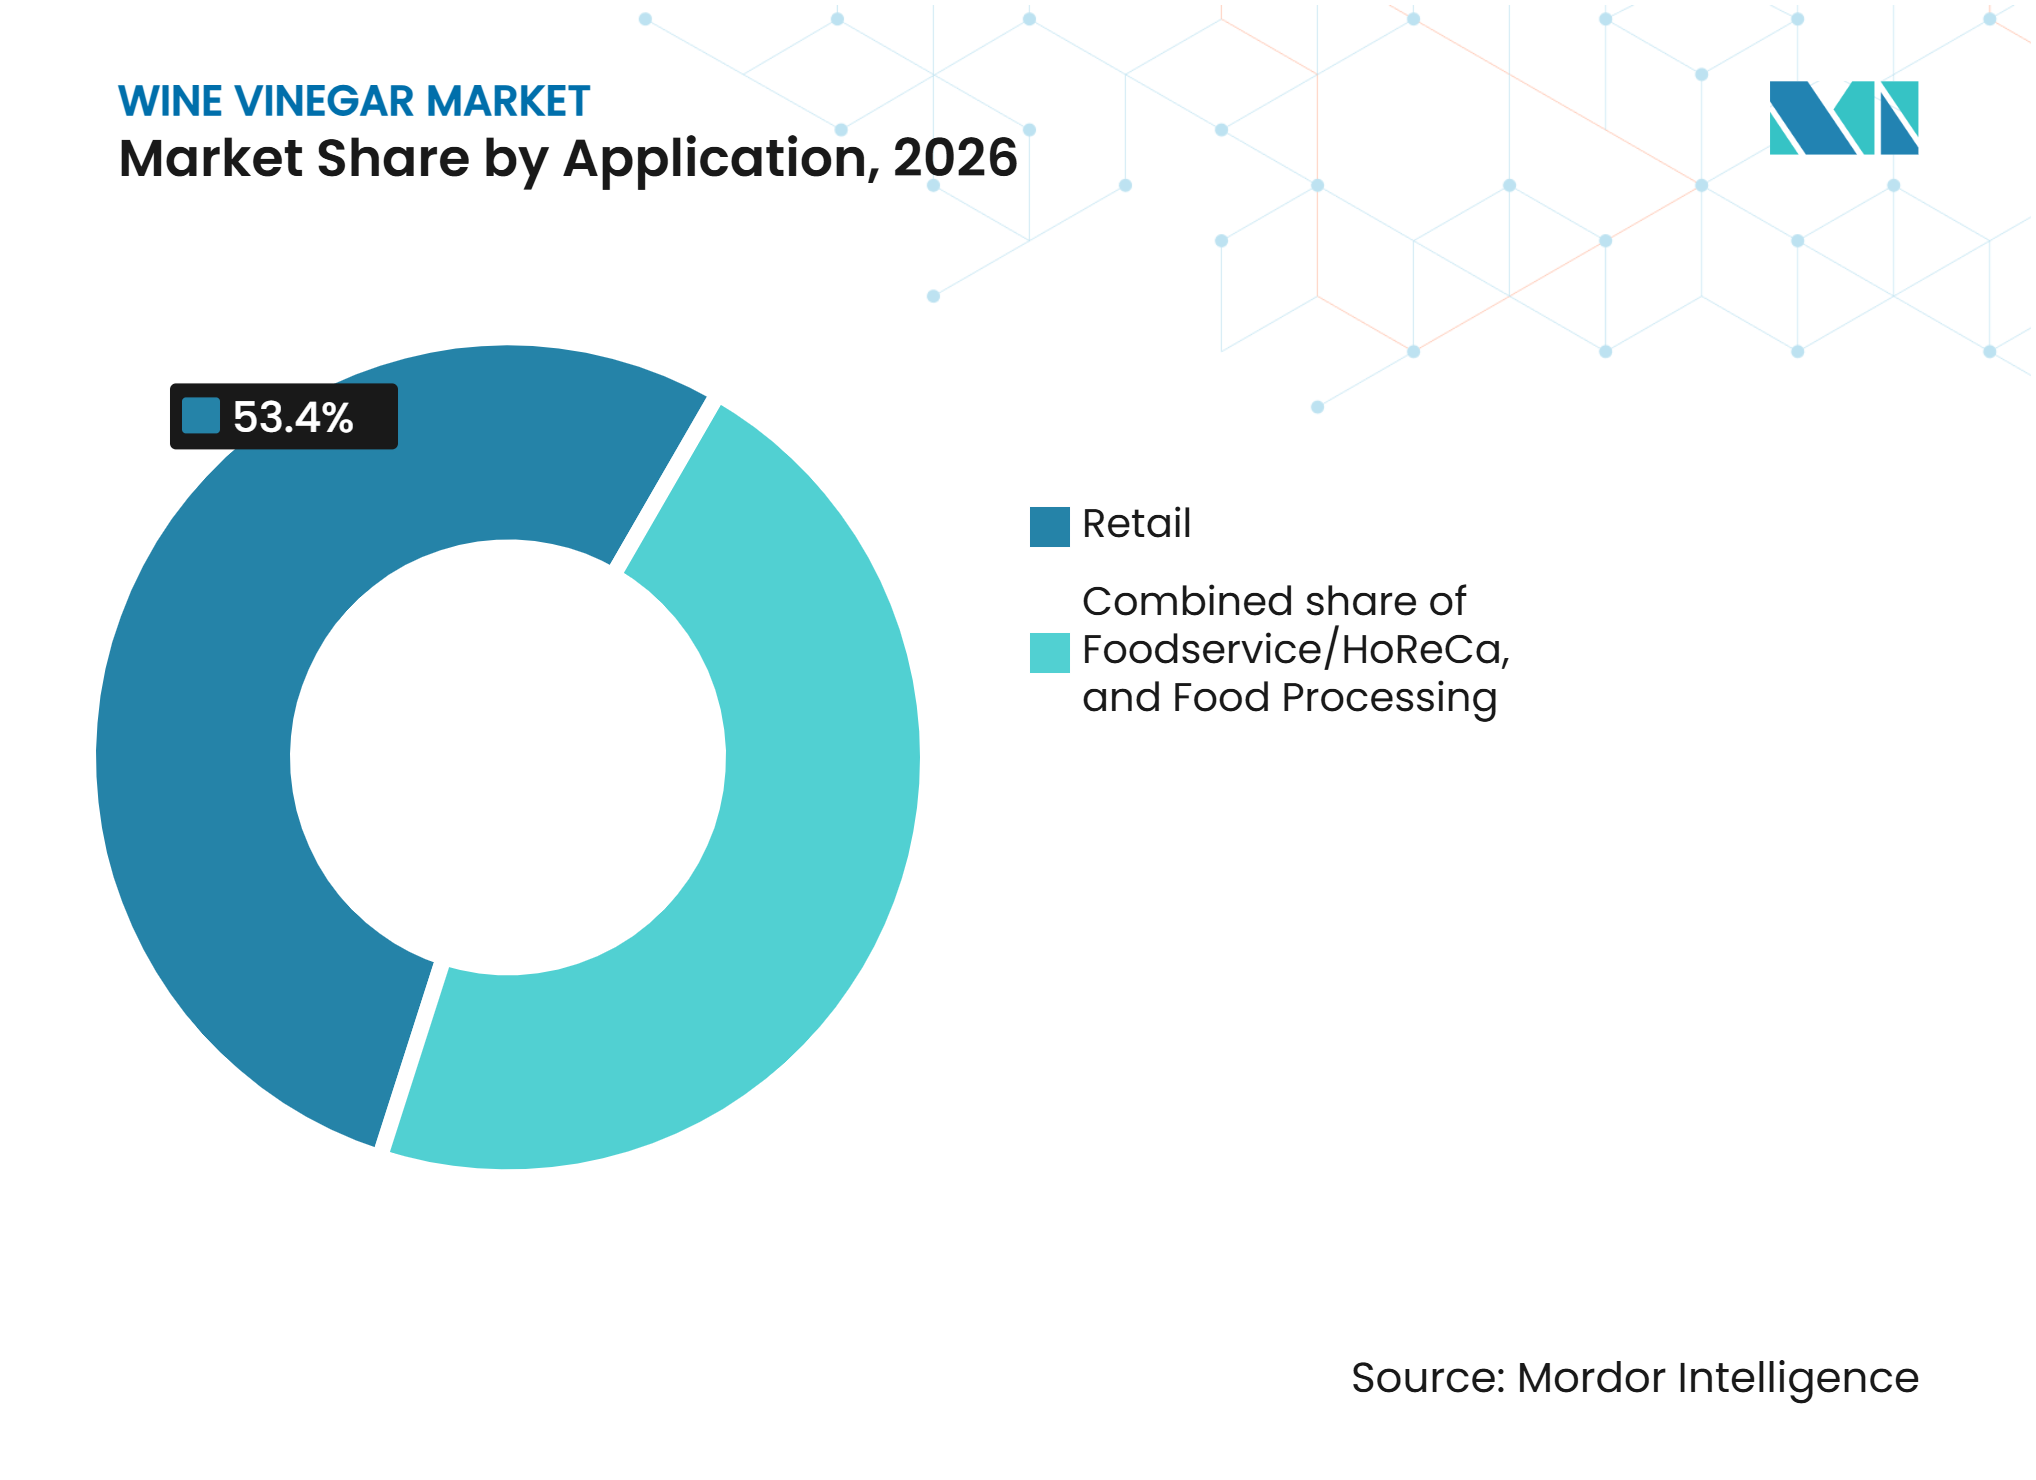
Por aplicação, o varejo respondeu por 53,4% da receita em 2026, enquanto os serviços de alimentação e HoReCa estão projetados para crescer a um CAGR de 8,5% até 2032.
-
Por geografia, a Europa detinha 57,3% da receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 9,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incorporação Mais Ampla de Vinagre de Vinho em Molhos Embalados, Temperos e Outros Alimentos Processados | +1.3% | Global, mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Uso Crescente de Vinagre de Vinho em Múltiplas Aplicações na Culinária Doméstica | +1.0% | América do Norte, Europa e Ásia-Pacífico emergente | Curto prazo (≤ 2 anos) |
| Uso Crescente de Vinagre de Vinho como Acidulante Diferenciado | +0.8% | Global, particularmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão do setor culinário e de serviços de alimentação | +1.1% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Crescimento dos Segmentos Culinários Premium e Artesanais | +0.9% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Produtos Alimentícios com Rótulo Limpo e Autênticos | +0.7% | Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incorporação Mais Ampla de Vinagre de Vinho em Molhos Embalados, Temperos e Outros Alimentos Processados
Os fabricantes de alimentos utilizam vinagre fermentado quando as receitas exigem acidez, sabor e um nome de ingrediente reconhecível. Isso favorece o uso em molhos estáveis em prateleira, temperos, condimentos e preparações prontas para consumo. O vinagre de vinho pode atender a objetivos de conservação, permanecendo visível nos rótulos como um ingrediente alimentar familiar. Esse posicionamento é relevante à medida que as empresas alimentícias conferem maior ênfase a listas de ingredientes claras e insumos certificados. O fornecimento orgânico pode agregar valor de certificação a essa função funcional, especialmente para produtos destinados a prateleiras de varejo premium. O mercado de vinagre de vinho pode, portanto, se beneficiar quando os fabricantes realizam mudanças de longo prazo nas receitas, em vez de alterações promocionais de curto prazo.
Uso Crescente de Vinagre de Vinho em Múltiplas Aplicações na Culinária Doméstica
A culinária doméstica sustenta a demanda por condimentos que podem ser utilizados em diversas receitas, e não apenas em uma ocasião específica. Uma pesquisa de 2025 com 5.000 adultos norte-americanos realizada pela HelloFresh constatou que 93% esperavam cozinhar em casa tanto quanto ou mais do que no ano anterior durante os 12 meses seguintes. Entre os entrevistados que cozinhavam mais, 85% citaram pressão econômica e 81% citaram metas de saúde. O vinagre de vinho se adapta a temperos, marinadas, conservas, deglaçagem e molhos culinários, o que oferece às famílias razões práticas para mantê-lo na cozinha. A pressão econômica também eleva o valor de ingredientes que desempenham mais de uma função no preparo das refeições. O mercado de vinagre de vinho se beneficia quando os consumidores vão além do tempero para saladas e utilizam o produto na conservação e no preparo cotidiano de alimentos.
Uso Crescente de Vinagre de Vinho como Acidulante Diferenciado
Os formuladores de alimentos podem utilizar vinagre de vinho quando um acidulante também precisa agregar um perfil de sabor distinto. Diferentes variedades de uva podem conferir ao vinagre tinto e ao branco características aromáticas e visuais distintas. Isso oferece aos desenvolvedores de produtos maior amplitude do que um acidulante neutro proporciona em marinadas, molhos e alimentos preparados. Insumos fermentados também podem sustentar narrativas de rastreabilidade quando os compradores precisam de clareza sobre a origem e o processamento dos ingredientes. O setor de vinagre de vinho pode utilizar esse papel para competir com base no valor de formulação, e não apenas na acidez. Sua relevância é maior em produtos nos quais o sabor final e a declaração de ingredientes influenciam a decisão do comprador.
Crescimento dos Segmentos Culinários Premium e Artesanais
A demanda por vinagre premium está associada ao maior interesse em procedência, método de produção e qualidade dos ingredientes. Produtos de pequenos lotes e de variedades específicas podem alcançar preços mais elevados no varejo especializado, no comércio eletrônico e nas compras de restaurantes de alta gastronomia. Isso diferencia os produtos artesanais dos produtos padrão, que competem principalmente por preço e volume. Os produtores europeus se beneficiam do patrimônio produtivo consolidado e dos sistemas de origem protegida neste segmento do mercado de vinagre de vinho. A Acetum reportou lançamentos de produtos de sua linha Mazzetti L'Originale no Reino Unido e nos Estados Unidos, incluindo um glacê de Modena IGP com pimenta Habanero. Relacionamentos com chefs e educação culinária podem fortalecer ainda mais o posicionamento onde o valor do cardápio sustenta a precificação premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Concorrência de Alternativas de Vinagre de Menor Custo | -0.9% | Global, mais forte na Ásia-Pacífico e mercados emergentes | Curto prazo (≤ 2 anos) |
| Especificações Rigorosas de Produto e Requisitos Regulatórios | -0.5% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Volatilidade nos Custos de Vinho e Materiais Derivados de Uva | -0.6% | Global, especialmente União Europeia e regiões produtoras de vinho da Austrália | Curto prazo (≤ 2 anos) |
| Adequação Limitada para Aplicações Industriais Neutras e de Alto Volume | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Alternativas de Vinagre de Menor Custo
O vinagre de vinho concorre com vinagre de arroz, vinagre de maçã, vinagre destilado e misturas de acidulantes que podem ter custos de produção mais baixos. Essa pressão é mais intensa nos formatos de serviços de alimentação, onde o calor elevado ou os temperos fortes reduzem a importância de um sabor específico de vinagre. Alguns restaurantes sofisticados também utilizam concentrado de limão, cido cítrico, melaço de romã, tamarindo ou yuzu para diferenciação do cardápio. Essas alternativas podem substituir o vinagre de vinho sem serem substitutos diretos em todas as receitas. Os requisitos de autenticidade na Europa distinguem o vinagre fermentado genuíno dos produtos que utilizam ácido acético sintético. Os produtores de médio porte sem uma marca forte, origem protegida ou perfil de sabor distintivo enfrentam a maior pressão sobre as margens.
Volatilidade nos Custos de Vinho e Materiais Derivados de Uva
Os produtores de vinagre de vinho dependem de insumos derivados de vinho e uva, portanto, mudanças nas condições de produção vinícola afetam as decisões de compra. A área global de vinhedos caiu para 7,0 milhões de hectares em 2025, marcando o sexto declínio anual consecutivo. Uma área menor de vinhedos pode eventualmente restringir a disponibilidade de materiais vínicolas adequados, mesmo quando alguns mercados de granel experimentam excesso de oferta temporário. Os produtores menores podem estar particularmente expostos porque frequentemente dependem de fornecimento contratado e não conseguem distribuir o risco de compra em grandes volumes. O contraste entre a disponibilidade de grau a granel e os custos de insumos premium cria condições de planejamento difíceis para o segmento intermediário do mercado de vinagre de vinho. Isso também pode ampliar a diferença operacional entre grandes processadores e produtores artesanais que exigem qualidade ou origem definida de uva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Vinho Tinto Lidera, Vinagre Branco Amplia o Alcance de AplicaçõesO vinagre de vinho tinto detinha 59,2% da participação do mercado de vinagre de vinho em 2026, impulsionado pelo seu uso consolidado na culinária de estilo mediterrâneo. É comumente utilizado em marinadas, temperos, molhos à base de tomate e preparações de carnes braseadas. Seu sabor mais encorpado combina bem com ervas, tomates e outros ingredientes de sabor intenso. Os processadores de alimentos utilizam vinagre de vinho tinto em molhos e condimentos onde tanto o sabor quanto a acidez são importantes. A produção está concentrada nas principais regiões vinícolas da Itália, Espanha e França, conferindo ao vinagre de vinho tinto convencional uma vantagem de fornecimento. As regras europeias de denominação de origem protegida sustentam a identidade dos produtos de maior valor dessas regiões.
O vinagre de vinho branco está projetado para crescer a um CAGR de 7,3% de 2027 a 2032, tornando-o o tipo de crescimento mais rápido. Sua cor mais clara e sabor mais suave o tornam adequado para pratos nos quais o vinagre de vinho tinto poderia alterar a aparência ou sobrepor o sabor. As principais aplicações incluem marinadas de carnes brancas e frutos do mar, molhos holandeses, vinagrete de ervas e conservas leves de vegetais. Esses usos se alinham com o crescimento dos serviços de alimentação de influência europeia nos mercados asiáticos. Os produtores artesanais podem se diferenciar com variantes de Chardonnay, Pinot Grigio e Sauvignon Blanc, oferecendo aos varejistas especializados uma narrativa de produto baseada na origem varietal. Embora menor em volume, esse nicho está fora da precificação de commodities e oferece aos produtores um caminho para o posicionamento premium no mercado de vinagre de vinho.


Por Categoria:
Escala Convencional se Mantém, Orgânico Ganha Impulso EstruturalO vinagre de vinho convencional respondeu por 85,3% da receita em 2026, impulsionado pela sua posição consolidada no varejo de massa e na produção industrial de alimentos. Os operadores de serviços de alimentação e os compradores de marcas próprias o preferem pelo menor custo por litro. Os grandes processadores dependem dele para alimentos em conserva, molhos, condimentos, temperos e marinadas. O segmento se beneficia de redes de fornecimento consolidadas, menos restrições de insumos e ausência de requisitos de certificação orgânica. Os padrões nacionais de segurança alimentar para acidez de grau alimentício e fermentação ainda se aplicam. Essas vantagens mantêm o vinagre de vinho convencional como a escolha preferida para compradores de alto volume nos canais de mercado de massa e nas vendas de supermercados de alto giro.
O vinagre de vinho orgânico está projetado para crescer a um CAGR de 8,2% de 2027 a 2032, a maior taxa de crescimento na categoria. A pesquisa de 2025 da Ingredion constatou que os consumidores da Geração Z e Millennials estavam dispostos a pagar 20–30% a mais por produtos com rótulo limpo e orgânicos, com 45% citando saúde e bem-estar como sua principal prioridade de compra. Nos mercados europeus, o Centro para a Promoção de Importações observou demanda crescente por ingredientes naturais e declarações transparentes de produtos. A certificação orgânica é cada vez mais um requisito de listagem no varejo premium e especializado. No entanto, os produtores devem gerenciar custos mais elevados de sourcing, documentação e auditoria. Esse crescimento oferece ao mercado de vinagre de vinho acesso a uma demanda de maior valor e favorece os produtores com relações de fornecimento orgânico rastreável já estabelecidas.
Por Aplicação:
Varejo Ancora a Base, HoReCa Impulsiona a Próxima OndaO varejo respondeu por 53,4% da receita em 2026, tornando-se o canal de aplicação dominante. A culinária doméstica continua a impulsionar as compras em supermercados, lojas especializadas e canais online, com uma pesquisa de consumidores norte-americanos de 2025 citando considerações financeiras e de saúde como razões primárias. O vinagre de vinho é vendido como um item básico na culinária de estilo mediterrâneo e como um item especializado para receitas mais exploratórias. O canal de varejo também oferece aos pequenos produtores um caminho para comercializar produtos artesanais, de origem protegida e orgânicos a preços mais elevados. O processamento de alimentos representa outro canal significativo, abrangendo molhos, temperos, marinadas, produtos em conserva e condimentos. O segmento de varejo premium permite que os produtores aumentem a receita sem um aumento proporcional no volume de vendas, sustentando uma escada de preços mais ampla. Os varejistas podem comercializar produtos do dia a dia ao lado daqueles diferenciados por variedade, certificação ou origem regional, atendendo tanto ao uso doméstico regular quanto a compras premium ocasionais.
O segmento de serviços de alimentação e HoReCa está projetado para crescer a um CAGR de 8,5% de 2027 a 2032. A expansão de restaurantes e o aumento da atividade de refeições fora de casa devem impulsionar a demanda profissional, particularmente nos mercados da Ásia-Pacífico. Os métodos culinários europeus incorporam vinagre de vinho em molhos, marinadas, temperos e técnicas de conservação. De acordo com a Organização Internacional da Vinha e do Vinho, o consumo de vinho no Japão cresceu 6,8% em 2025, atingindo 3,3 milhões de hectolitros, refletindo o engajamento contínuo com produtos relacionados ao vinho e formatos gastronômicos europeus[1]. As cozinhas profissionais priorizam a qualidade do produto em detrimento do preço, tornando o canal relevante tanto para fornecedores padrão quanto premium. Os compradores de serviços de alimentação utilizam produtos comuns para o preparo cotidiano e variantes distintivas para pratos específicos do cardápio, enquanto o uso em restaurantes pode ainda fortalecer a visibilidade no varejo ao apresentar aos consumidores novas variedades de vinagre de vinho.

Análise Geográfica
Europa
A Europa detinha 57,3% da receita em 2026, conferindo à região o maior tamanho do mercado de vinagre de vinho por participação. Itália, França e Espanha combinam produção vinícola, uso culinário consolidado e tradições de longa data no processamento de vinagre. A Itália permanece importante para a produção e exportação de Vinagre Balsâmico de Modena IGP. A atividade de produção certificada e exportação demonstra o alcance global dos produtos de vinagre premium da região. A Espanha também possui denominações de vinagre protegidas consolidadas, incluindo Jerez, Condado de Huelva e Montilla-Moriles. A autoridade do mercado alimentício espanhol identifica o vinagre como uma categoria distinta em seus relatórios nacionais de mercado alimentício. O quadro de indicações geográficas da União Europeia protege nomes qualificados e vínculos de produção, fortalecendo a autenticidade nos mercados de exportação. Esses fatores de conformidade sustentam a precificação premium e fornecem uma barreira contra alegações enganosas de origem.
Ásia-Pacífico
A Ásia-Pacífico está projetada para crescer a um CAGR de 9,2% de 2027 a 2032, a taxa mais rápida entre as regiões reportadas. A urbanização, o aumento da renda e os formatos de restaurantes com maior influência europeia sustentam o interesse em condimentos importados e diferenciados. China, Japão, Sudeste Asiático e Índia têm padrões de consumo distintos, mas cada um oferece caminhos por meio de serviços de alimentação, lojas premium ou comércio eletrônico. O consumo de vinho no Japão atingiu 3,3 milhões de hectolitros em 2025 após um crescimento de 6,8%. Isso fornece um contexto relevante para serviços de alimentação de estilo europeu e ingredientes culinários relacionados ao vinho. A Índia permanece uma oportunidade em estágio inicial, onde supermercados premium e varejistas online atendem a consumidores que exploram alimentos internacionais. O consumo de vinho na China caiu 13% em 2025, para 4,8 milhões de hectolitros. Esse declínio mostra que a demanda premium pode permanecer sensível às condições de gastos dos consumidores, mesmo que a disponibilidade de vinagre de vinho possa se beneficiar do fornecimento local de vinho.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte é sustentada por temperos engarrafados, marinadas, condimentos especializados e formatos de serviços de alimentação que utilizam receitas mediterrâneas e europeias. Os Estados Unidos fornecem a maior base, enquanto o Canadá segue padrões de consumo premium semelhantes em menor escala. O México pode expandir a demanda por meio do varejo organizado, do desenvolvimento de serviços de alimentação e da distribuição transfronteiriça. A América do Sul combina potencial de produção com padrões de consumo de vinho em mudança. O consumo de vinho na Argentina caiu pelo quinto ano consecutivo, para 7,5 milhões de hectolitros em 2025, enquanto o consumo no Brasil cresceu 41,9%, para 4,4 milhões de hectolitros. A Argentina pode ter espaço para utilizar os estoques de vinho disponíveis para o processamento doméstico de vinagre. A demanda no Oriente Médio e África está em estágio mais inicial e está principalmente vinculada à hotelaria premium e ao varejo especializado. A África do Sul oferece uma base regional de produção vinícola, enquanto os Emirados Árabes Unidos, a Arábia Saudita e o Marrocos oferecem oportunidades de importação lideradas pela hotelaria. Essas regiões mistas permanecem dependentes do desenvolvimento do varejo, da demanda de restaurantes e do acesso a produtos importados premium.
Cenário Competitivo
Concentração do Mercado
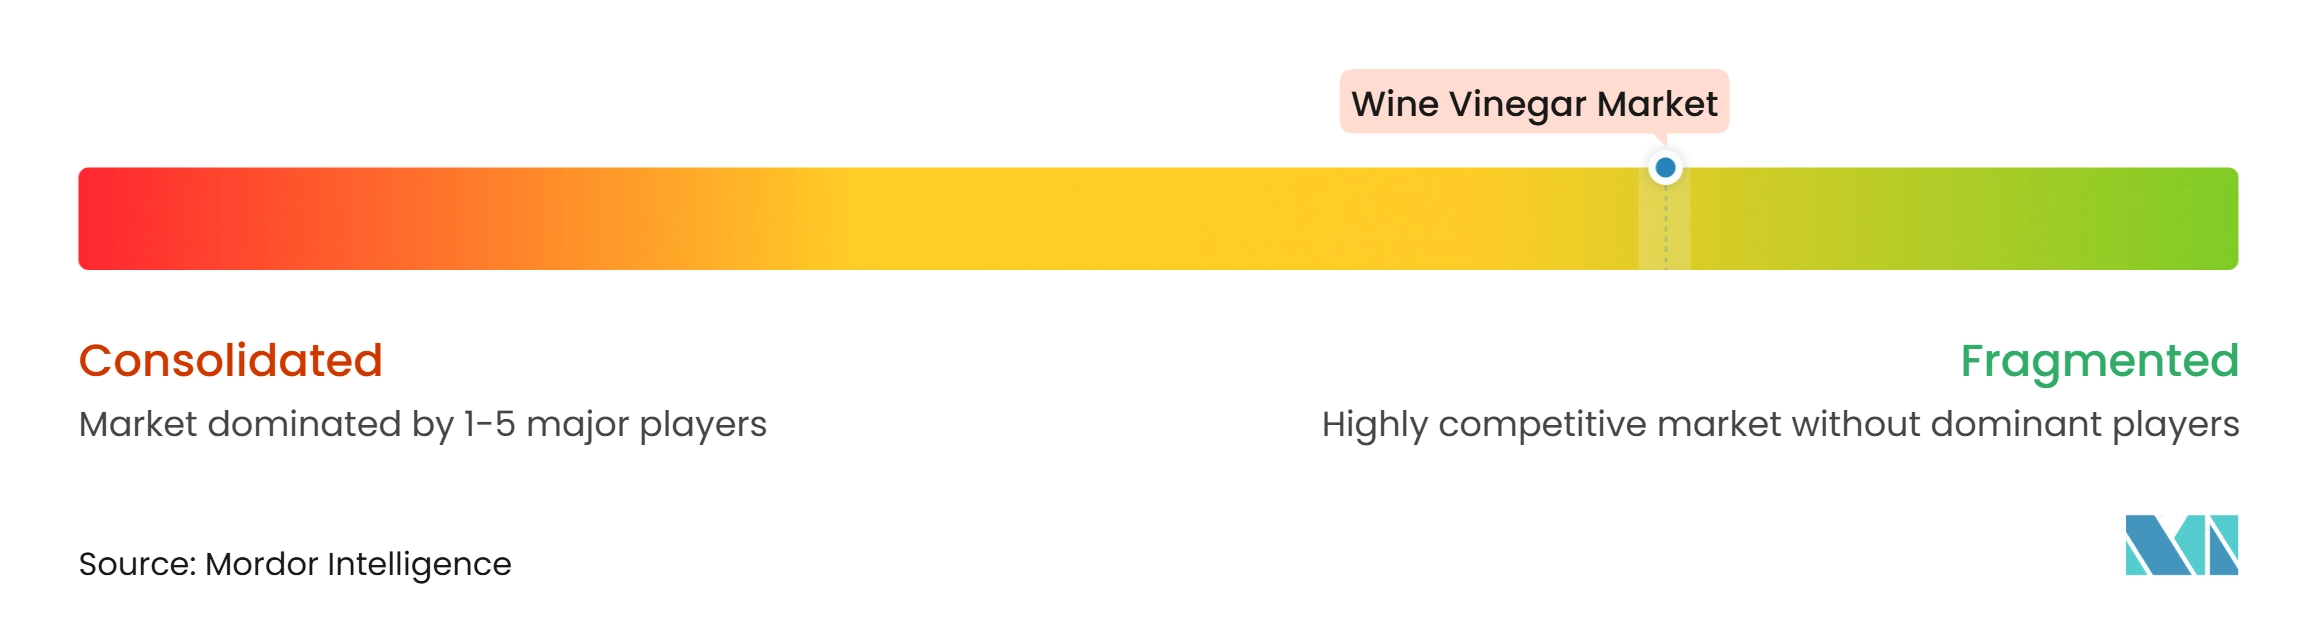
O mercado de vinagre de vinho apresenta uma estrutura fragmentada, sem nenhum participante único detendo uma posição dominante global. Produtores italianos de herança, grupos japoneses de vinagre, fornecedores de marcas próprias e empresas artesanais regionais atendem a diferentes faixas de preço e distribuição. A Acetum, um notável produtor italiano, diferencia seu portfólio premium por meio de origem, desenvolvimento de produtos e iniciativas de sustentabilidade. Seu relatório de sustentabilidade de 2024-2025 destacou lançamentos de produtos no Reino Unido, Estados Unidos e Alemanha, juntamente com a recertificação B Corporation e o engajamento de fornecedores por meio de questionários e workshops de sustentabilidade. Essas ações demonstram como a governança e a inovação de produtos podem reforçar o posicionamento premium. Outros fornecedores competem em escala de fabricação, acesso a varejistas e amplos portfólios de condimentos, enquanto a estrutura fragmentada continua a criar espaço para especialistas regionais com narrativas de produto credíveis.
Produtos orgânicos premium, de origem protegida e de grau de formulação são as principais áreas de diferenciação. Os produtos orgânicos atraem onde as expectativas de saúde e rótulo limpo influenciam as listagens em lojas especializadas. Os produtos de origem protegida são relevantes para canais diretos ao consumidor, compras de presentes e restaurantes que valorizam o patrimônio culinário. Os produtos de grau de formulação oferecem aos fornecedores acesso a aplicações de alimentos processados que exigem acidulantes fermentados rastreáveis. Produtores menores que enfatizam o sourcing de variedade única e métodos de pequenos lotes oferecem alegações que portfólios amplos de commodities têm dificuldade em replicar de forma consistente. A transparência da cadeia de suprimentos é cada vez mais importante à medida que os compradores buscam origem de fermentação verificável e insumos documentados. As regras de indicação geográfica europeias sustentam a proteção do produto e a confiança do consumidor.
A concorrência de preços permanece significativa no varejo de massa, no processamento de alimentos e nos serviços de alimentação de baixo custo. O vinagre de arroz, o vinagre destilado, o vinagre de maçã e os acidulantes sintéticos podem limitar os aumentos de preço para produtos padrão. Os fornecedores premium devem demonstrar sabor, origem, certificação ou desempenho de formulação para justificar preços mais elevados. A Acetum expandiu a embalagem de plástico reciclado para sua linha de glacê Fini, introduziu um design de tampa inviolável e reportou monitoramento de água em tempo real, uma expansão de 25% na geração fotovoltaica e uma redução de 8% no uso de gás natural por litro de produto acabado durante 2025. Essas medidas fortalecem a credibilidade do fornecedor junto a clientes que avaliam práticas de embalagem e operacionais. O sucesso competitivo dependerá do equilíbrio entre fornecimento confiável, autenticidade do produto e disciplina de preços.
Líderes do Setor de Vinagre de Vinho
-
Ponti S.P.A
-
Carl Kühne KG
-
Acetificio Marcello De Nigris
-
Mizkan America, Inc.
-
The Kraft Heinz Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinagre de Vinho Empresas cobertas neste relatório
- Acetum S.p.A.
- De Nigris 1889 S.r.l.
- Mizkan Holdings Co., Ltd.
- Pompeian, Inc.
- Colavita S.p.A.
- The Kraft Heinz Company
- Curation Foods, Inc.
- Spectrum Organic Products, LLC
- Borges International Group, S.L.U.
- Lucini Italia Company
- Sparrow Lane Vinegars
- Holland House
- Ponti S.P.A
- Carl Kühne KG
- Aspall Cyder Ltd.
- Burg Groep B.V.
- Castelo Alimentos S/A
- Eden Foods, Inc.
- Australian Vinegar Pty Ltd
- Acetificio Marcello De Nigris
Desenvolvimentos industriais recentes em Mercado de Vinagre de Vinho
- Maio de 2026: A Acetum S.p.A. publicou o extrato do seu Relatório de Sustentabilidade 2024–2025, confirmando que a Mazzetti L'Originale expandiu a sua gama de produtos com um glacê de Vinagre Balsâmico de Modena IGP e Pimenta Habanero lançado no Reino Unido e nos EUA, e um condimento Insalata Italiana desenvolvido especificamente para o mercado alemão, reforçando o seu portfólio premium europeu.
- Fevereiro de 2026: A Acetum iniciou o processo de recertificação como Empresa B sob novos critérios de avaliação mais rigorosos, ao mesmo tempo em que deu início a um programa de compras responsáveis envolvendo 50 fornecedores estratégicos de vinho, mosto e embalagens por meio de questionários ESG estruturados e dois workshops dedicados à sustentabilidade, marcando uma atualização significativa na governança da cadeia de fornecimento.
- Janeiro de 2026: A marca Fini, da Acetum, introduziu embalagens em rPET incorporando 50% de plástico reciclado para a sua linha de glacês, juntamente com um novo design de tampa inviolável, como parte do compromisso do grupo com embalagens de menor impacto ambiental e uso circular de materiais.
Escopo do Relatório Global do Mercado de Vinagre de Vinho
O Mercado de Vinagre de Vinho refere-se ao mercado de vinagre produzido por meio da fermentação do vinho, no qual o álcool é convertido em ácido acético, resultando em um produto utilizado como ingrediente no preparo de alimentos, tempero, conservação e aplicações culinárias. Por tipo, o mercado é segmentado em vinagre de vinho tinto e vinagre de vinho branco. Por categoria, o mercado é dividido em produtos convencionais e orgânicos. Por aplicação, o mercado é segmentado em processamento de alimentos, varejo e serviços de alimentação/HoReCa. O segmento de processamento de alimentos é ainda dividido em molhos e condimentos, temperos para saladas e vinagretes, marinadas, produtos em conserva e outros. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país nos principais mercados, incluindo Estados Unidos, Canadá, México, Alemanha, Reino Unido, Itália, França, Espanha, Países Baixos, Polônia, Bélgica, Suécia, China, Índia, Japão, Austrália, Indonésia, Coreia do Sul, Tailândia, Singapura, Brasil, Argentina, Colômbia, Chile, Peru, África do Sul, Arábia Saudita, Emirados Árabes Unidos, Nigéria, Egito, Marrocos e Turquia, juntamente com as respectivas categorias regionais de resto do país. O tamanho do mercado e as previsões de crescimento são apresentados em termos de valor (USD) e volume (Litros).
Visão geral da segmentação
| Vinagre de Vinho Tinto |
| Vinagre de Vinho Branco |
| Convencional |
| Orgânico |
| Processamento de Alimentos | Molhos e Condimentos |
| Temperos para Saladas e Vinagretes | |
| Marinadas | |
| Produtos em Conserva | |
| Outros | |
| Varejo | |
| Serviços de Alimentação/HoReCa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo | Vinagre de Vinho Tinto | |
| Vinagre de Vinho Branco | ||
| Por Categoria | Convencional | |
| Orgânico | ||
| Por Aplicação | Processamento de Alimentos | Molhos e Condimentos |
| Temperos para Saladas e Vinagretes | ||
| Marinadas | ||
| Produtos em Conserva | ||
| Outros | ||
| Varejo | ||
| Serviços de Alimentação/HoReCa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de vinagre de vinho até 2032?
O mercado de vinagre de vinho está projetado para atingir 2,14 bilhões de USD até 2032, crescendo a um CAGR de 6,2% a partir de 2027.
Qual tipo lidera as vendas de vinagre de vinho?
O vinagre de vinho tinto lidera por tipo com 59,2% de participação em 2026, enquanto o vinagre de vinho branco tem a taxa de crescimento projetada mais rápida, de 7,3%, até 2032.
Por que o vinagre de vinho orgânico está crescendo mais rapidamente do que os produtos convencionais?
O vinagre de vinho orgânico está projetado para crescer a um CAGR de 8,2% à medida que os requisitos de rótulo limpo, saúde, bem-estar e certificação ganham importância nos canais premium.
Qual canal de vendas está crescendo mais rapidamente para o vinagre de vinho?
Os serviços de alimentação e HoReCa estão projetados para crescer a um CAGR de 8,5% até 2032, sustentados pela expansão de restaurantes e pelo uso mais amplo de técnicas culinárias europeias.