
Weinessig-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
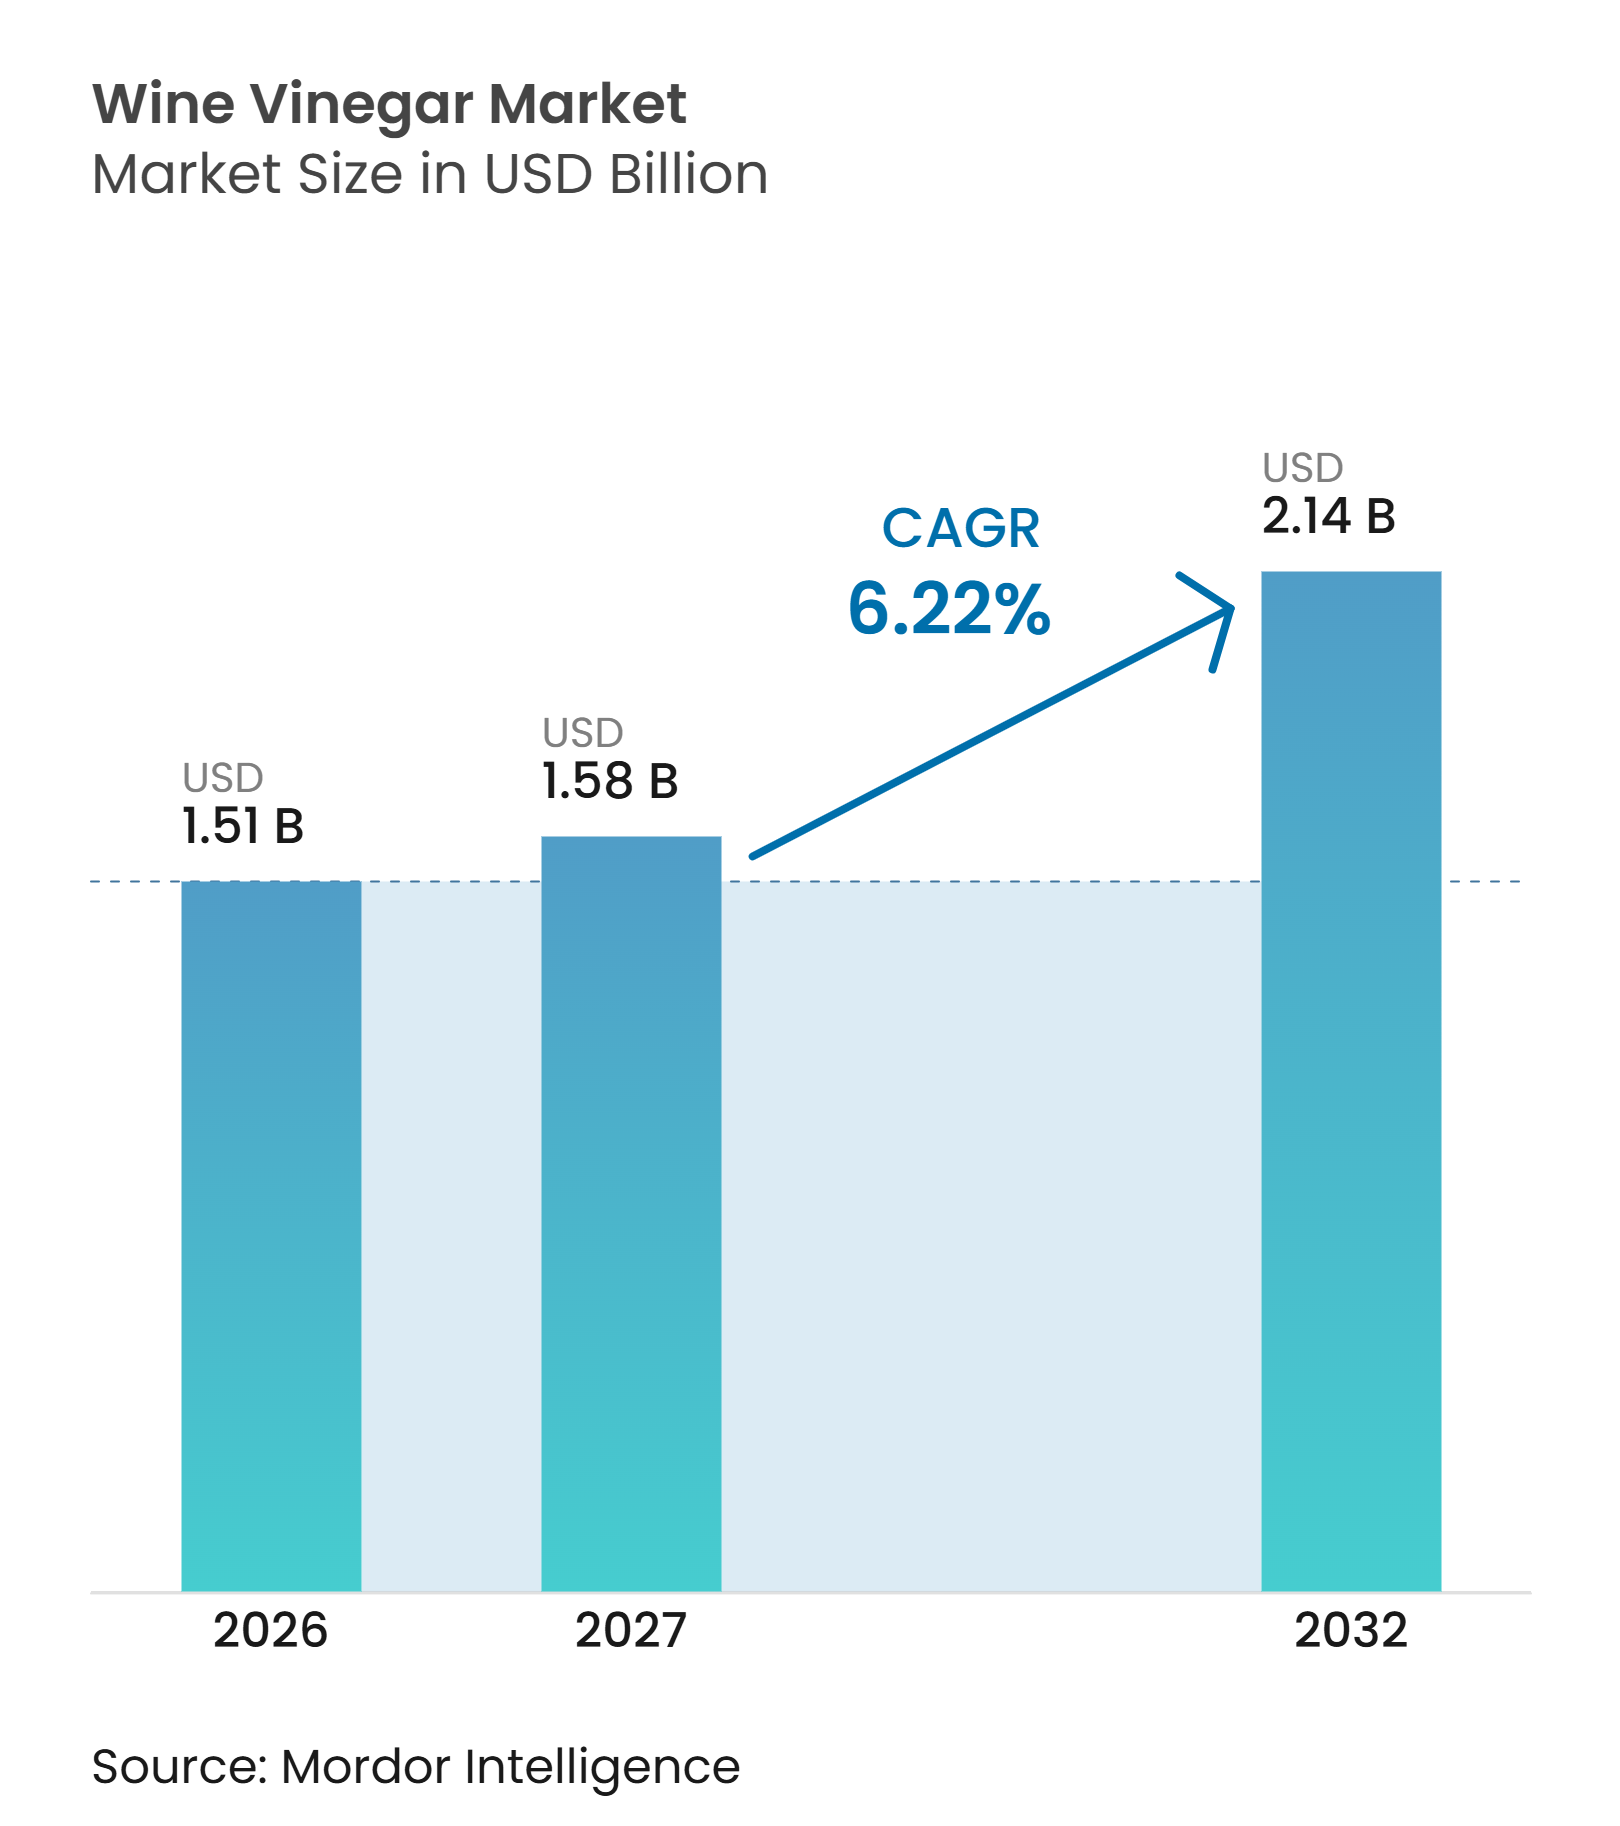
| Marktgröße (2027) | 1.58 Milliarden US-Dollar |
| Marktgröße (2032) | 2.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.22 % |
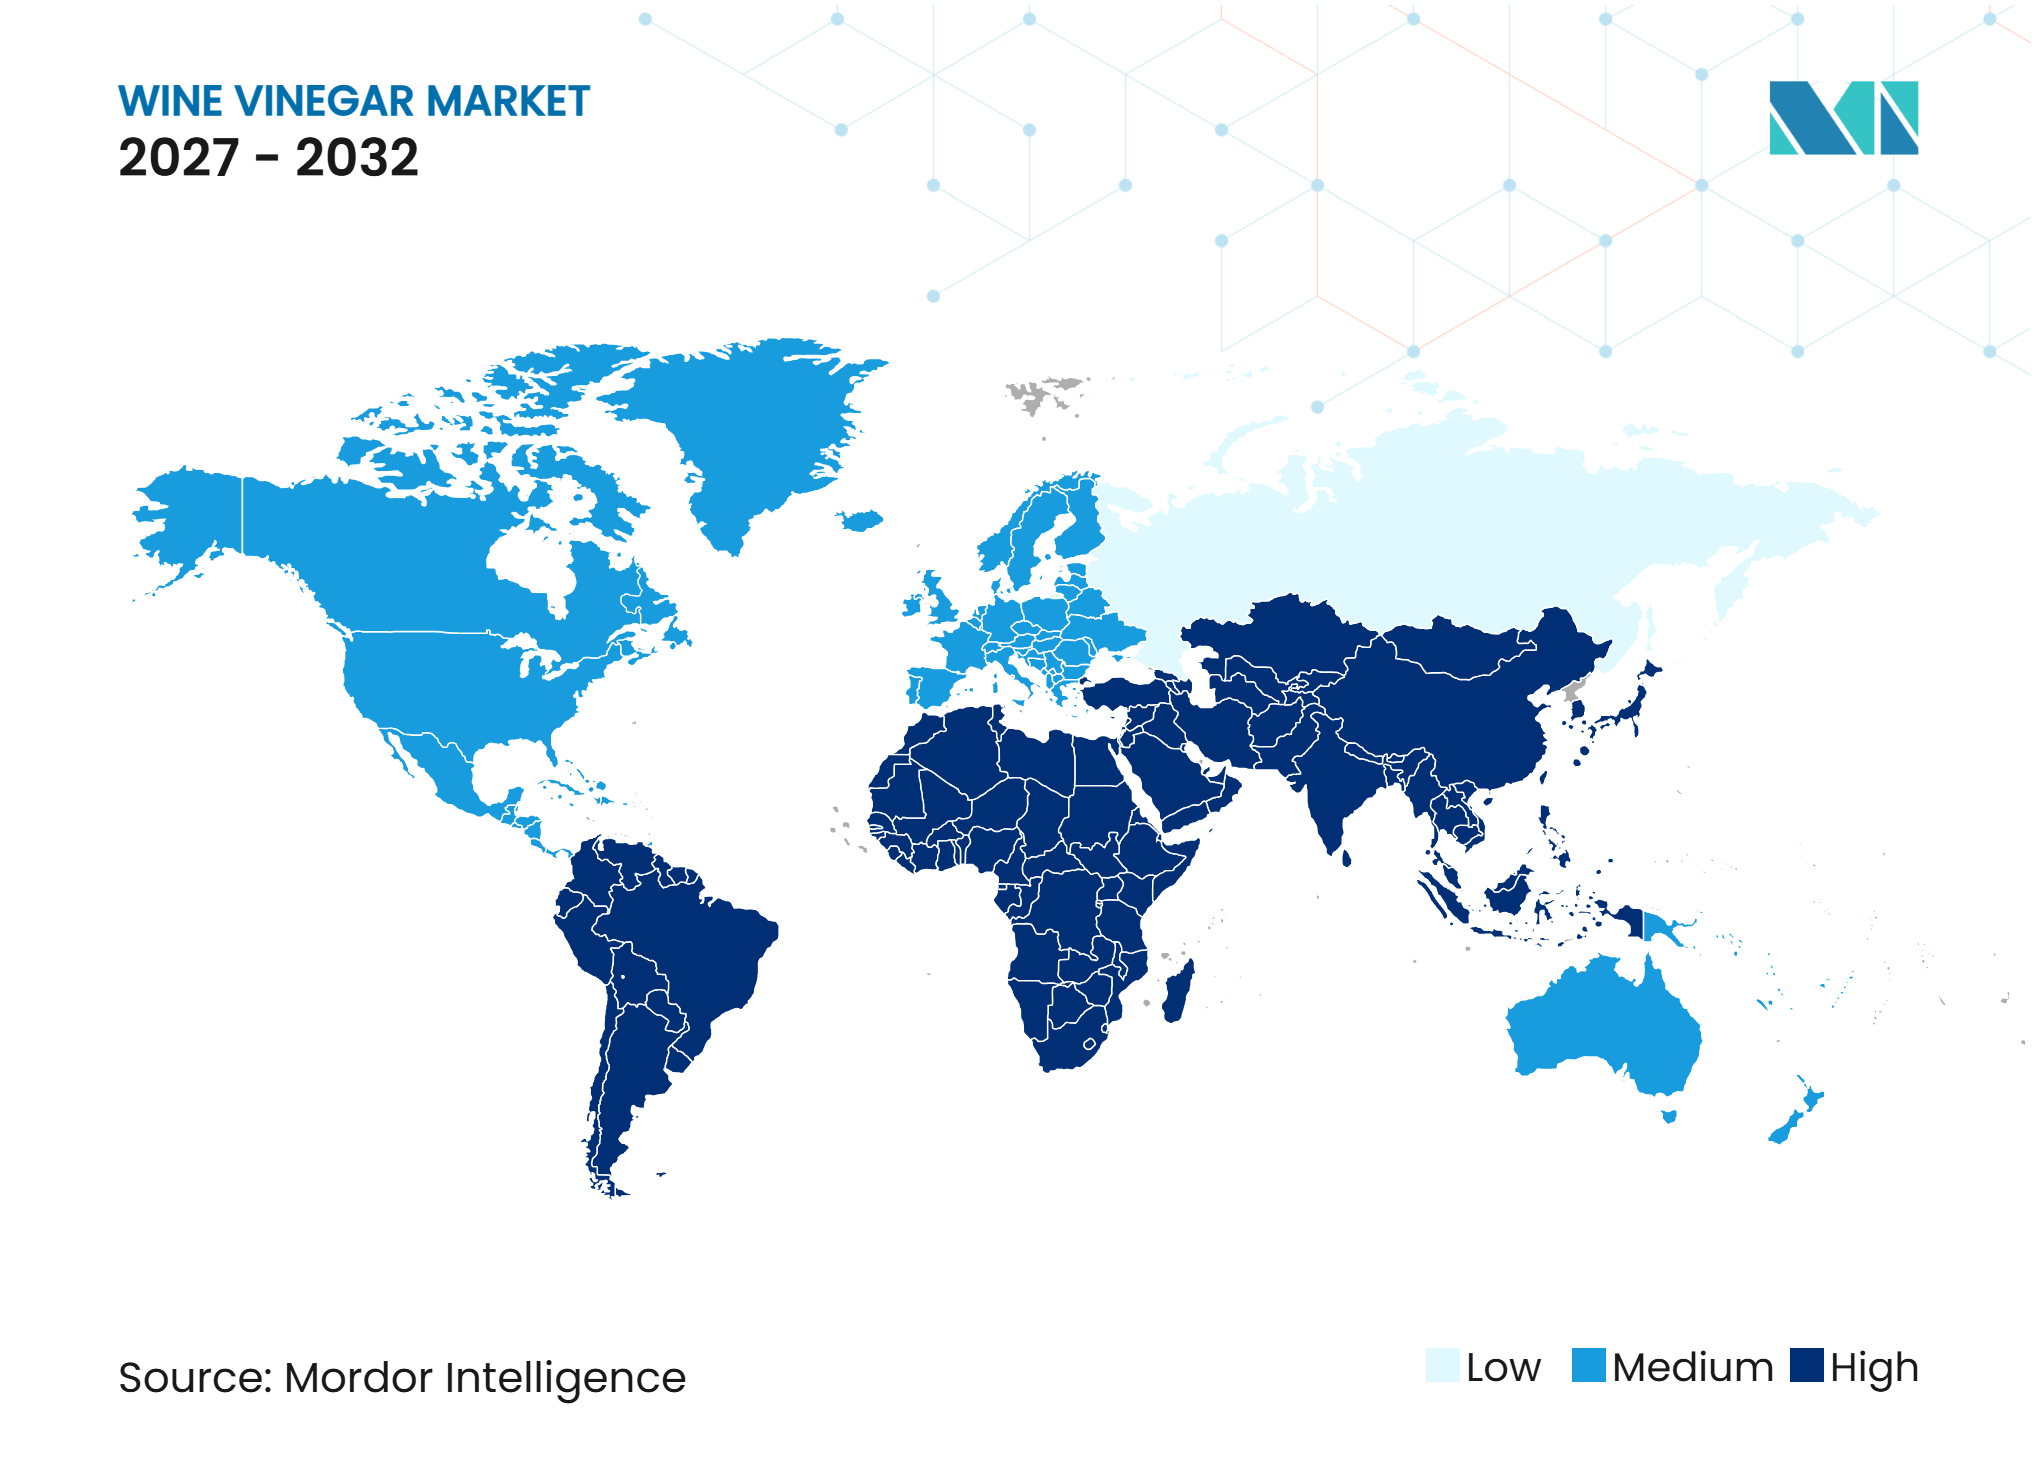
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Weinessig-Marktanalyse von Mordor Intelligence
Die Weinessig-Marktgröße wurde im Jahr 2026 auf 1,51 Milliarden USD geschätzt und wird voraussichtlich bis 2032 2,14 Milliarden USD erreichen, bei einer CAGR von 6,2 % während des Prognosezeitraums von 2027 bis 2032. Der Weinessig-Markt wird durch die Neuformulierung verpackter Lebensmittel, die Nachfrage nach Premium-Würzmitteln und das anhaltende Kochen zu Hause in wichtigen Verbraucherländern gestützt. Natürlich fermentierte Produkte können sowohl Geschmacks- als auch Konservierungsbedürfnisse erfüllen, was Lieferanten eine Rolle bei Soßen, Dressings, Marinaden und anderen zubereiteten Lebensmitteln verschafft. Premium- und herkunftsgebundene Produkte schaffen eine separate Chance gegenüber preisorientierten Einzelhandelsprodukten, insbesondere wenn Hersteller Qualität und Rückverfolgbarkeit nachweisen können. Der Wettbewerb bleibt bei undifferenzierten Produkten am stärksten, wo kostengünstigere Essige und andere Säuerungsmittel die Preisflexibilität einschränken.
Wichtigste Erkenntnisse des Berichts
-
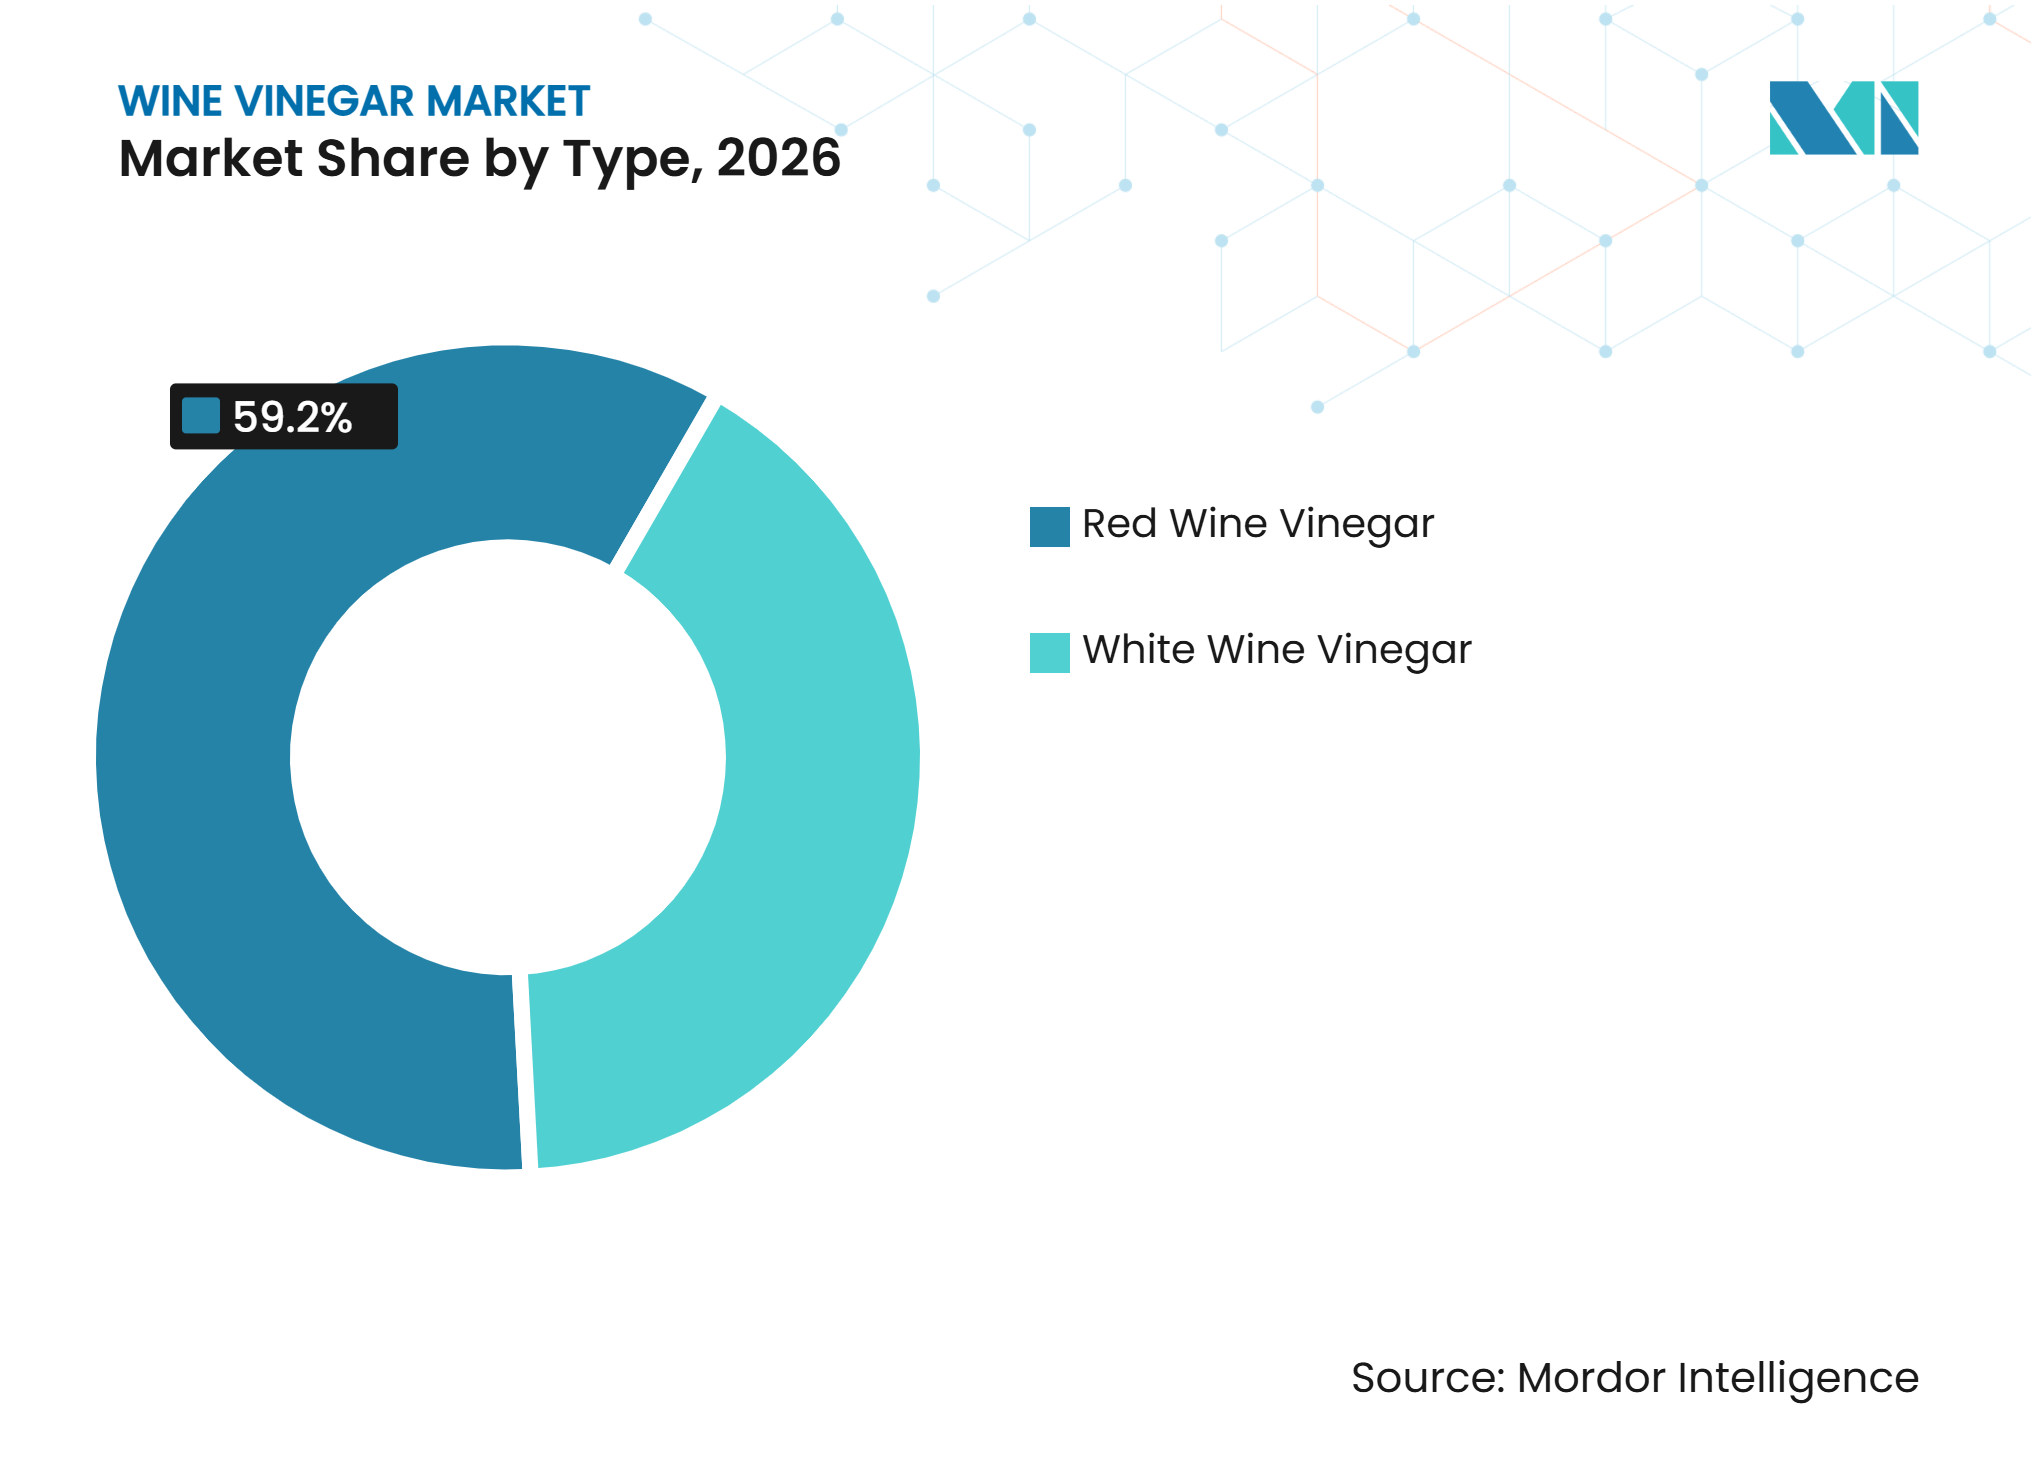
Nach Typ hielt Rotweinessig im Jahr 2026 einen Weinessig-Marktanteil von 59,2 %, während Weißweinessig bis 2032 voraussichtlich mit einer CAGR von 7,3 % wachsen wird.
-
Nach Kategorie hielt konventioneller Weinessig im Jahr 2026 einen Umsatzanteil von 85,3 %, während Bio-Weinessig bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen wird.
-
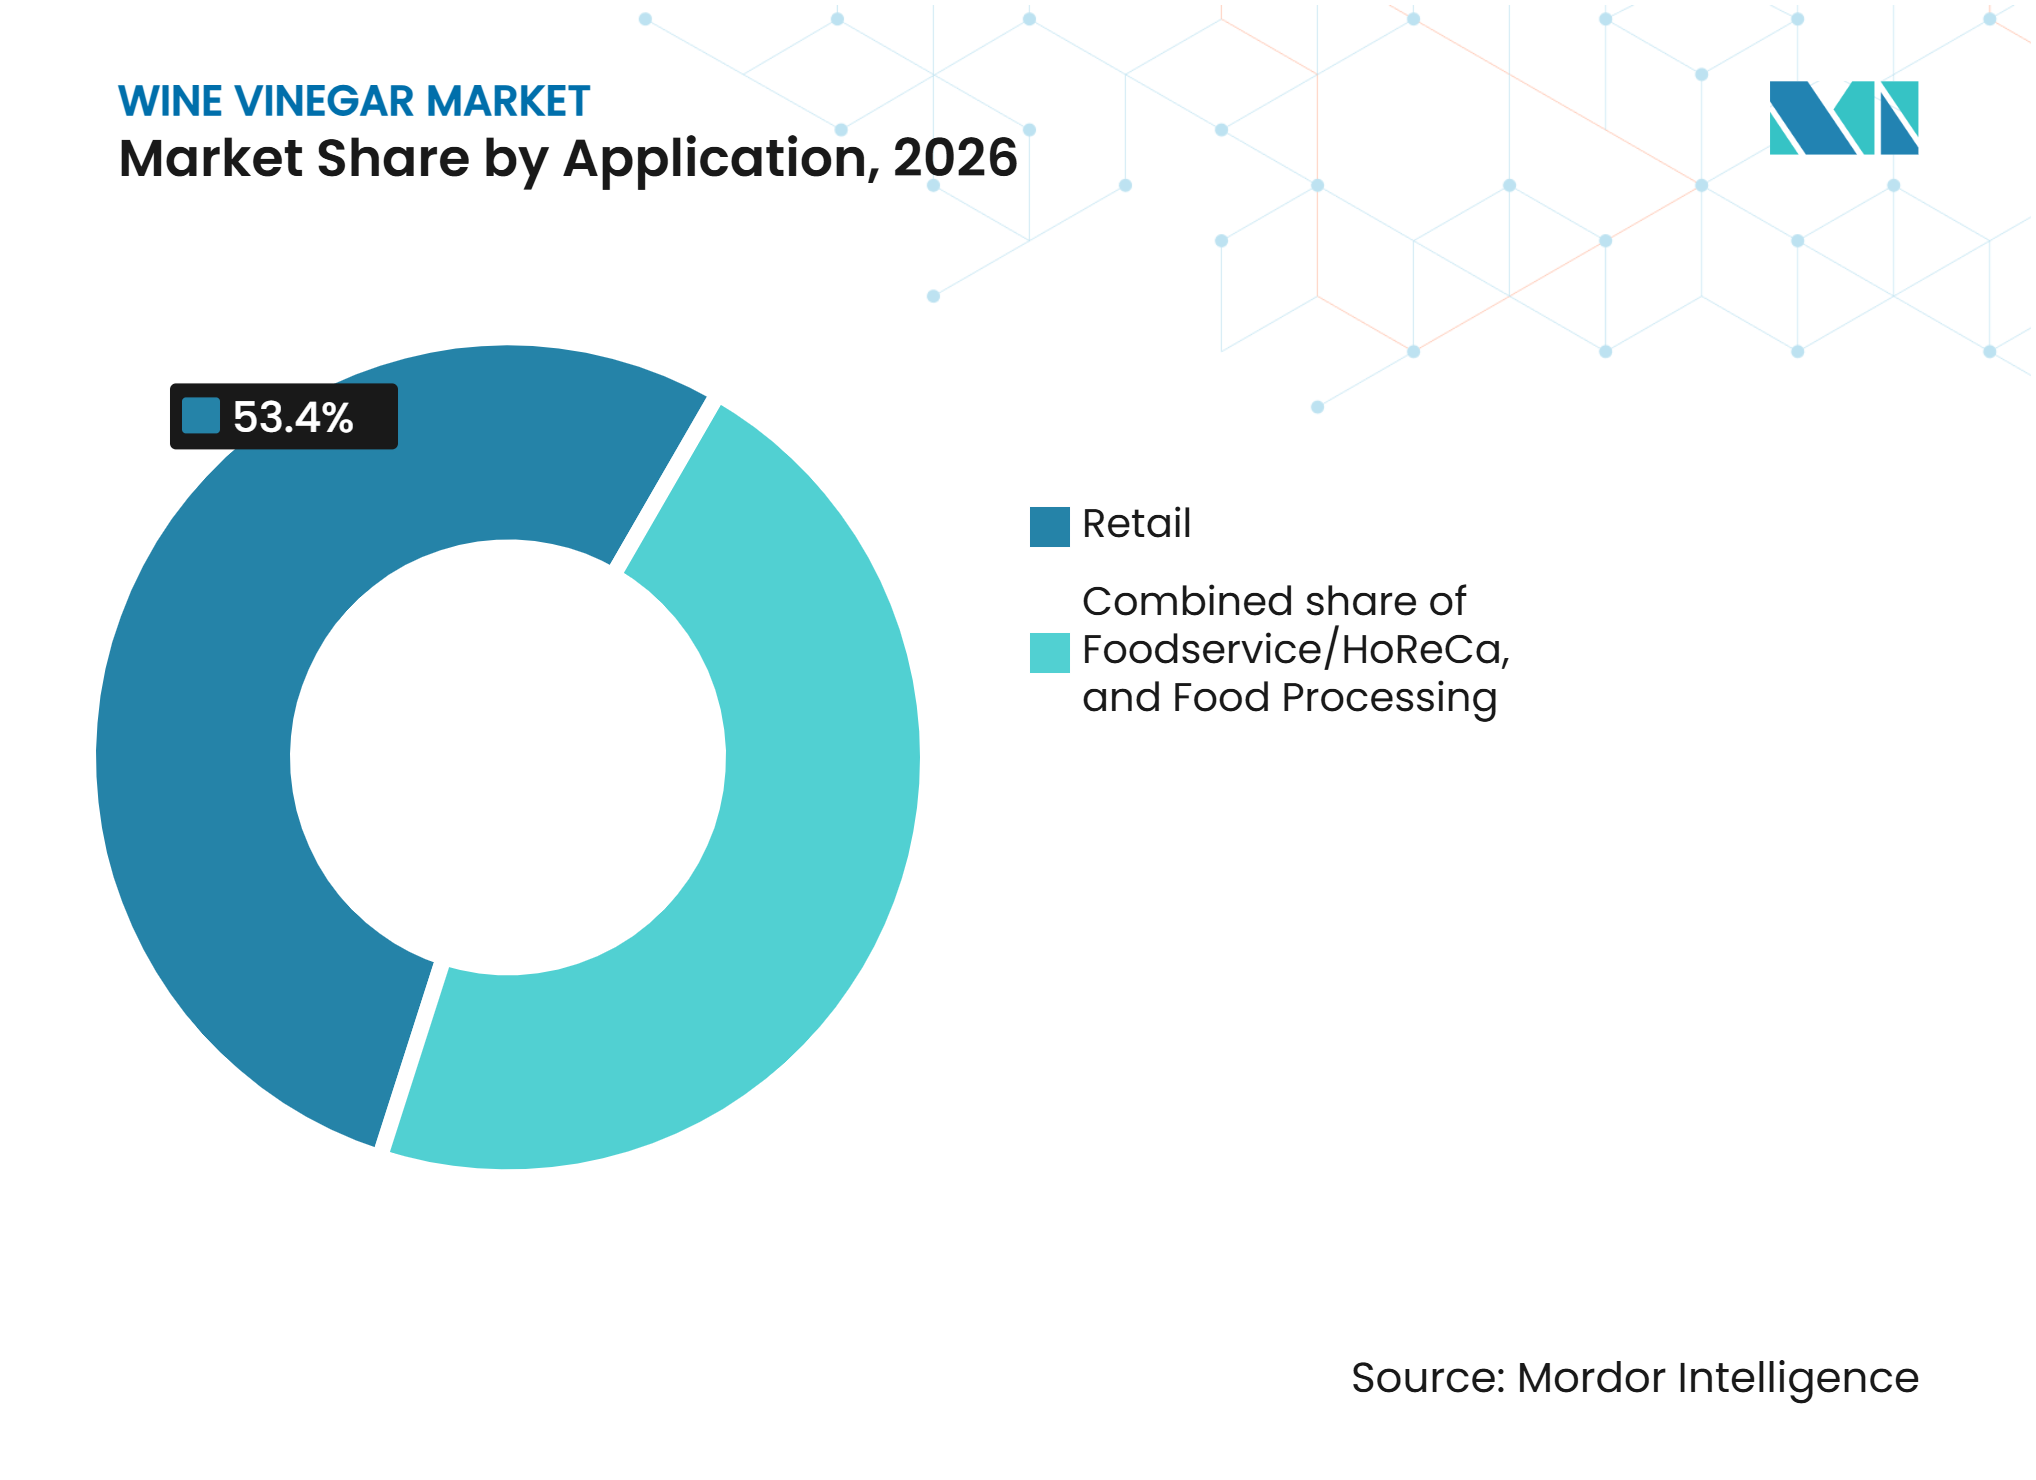
Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 53,4 % auf den Einzelhandel, während Gastronomie und HoReCa bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
-
Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 57,3 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Breitere Verwendung von Weinessig in verpackten Soßen, Dressings und anderen verarbeiteten Lebensmitteln | +1.3% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Mehrfachanwendung von Weinessig beim Kochen zu Hause | +1.0% | Nordamerika, Europa und aufstrebendes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von Weinessig als differenziertes Säuerungsmittel | +0.8% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion der Gastronomie- und Lebensmitteldienstleistungsbranche | +1.1% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der Premium- und handwerklichen Kulinarik-Segmente | +0.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Clean-Label- und authentischen Lebensmittelprodukten | +0.7% | Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Breitere Verwendung von Weinessig in verpackten Soßen, Dressings und anderen verarbeiteten Lebensmitteln
Lebensmittelhersteller verwenden fermentierten Essig dort, wo Rezepte Säure, Geschmack und einen erkennbaren Zutatenname erfordern. Dies unterstützt den Einsatz in haltbaren Soßen, Dressings, Würzmitteln und verzehrfertigen Zubereitungen. Weinessig kann Konservierungsziele unterstützen und gleichzeitig auf Etiketten als vertraute Lebensmittelzutat sichtbar bleiben. Diese Positionierung ist wichtig, da Lebensmittelunternehmen größeren Wert auf klare Zutatenlisten und zertifizierte Inputs legen. Bio-Angebot kann dieser funktionalen Rolle einen Zertifizierungswert verleihen, insbesondere für Produkte, die auf Premium-Einzelhandelsregale abzielen. Der Weinessig-Markt kann daher profitieren, wenn Hersteller langfristige Rezepturänderungen vornehmen statt kurzfristiger Werbeänderungen.
Zunehmende Mehrfachanwendung von Weinessig beim Kochen zu Hause
Das Kochen zu Hause fördert die Nachfrage nach Würzmitteln, die in mehreren Rezepten statt bei einem einzigen engen Anlass verwendet werden können. Eine Umfrage von HelloFresh aus dem Jahr 2025 unter 5.000 US-amerikanischen Erwachsenen ergab, dass 93 % erwarteten, in den folgenden 12 Monaten genauso viel oder mehr zu Hause zu kochen wie im Vorjahr. Unter den Befragten, die mehr kochen, nannten 85 % wirtschaftlichen Druck und 81 % gesundheitliche Ziele. Weinessig eignet sich für Dressings, Marinaden, Einlegen, Ablöschen und Kochsoßen, was Haushalten praktische Gründe gibt, ihn in der Küche vorrätig zu halten. Wirtschaftlicher Druck erhöht auch den Wert von Zutaten, die bei der Mahlzeitenzubereitung mehr als eine Rolle erfüllen. Der Weinessig-Markt profitiert, wenn Käufer über Salatdressings hinausgehen und das Produkt beim Einlegen und alltäglichen Kochen verwenden.
Zunehmender Einsatz von Weinessig als differenziertes Säuerungsmittel
Lebensmittelformulierungsfachleute können Weinessig dort einsetzen, wo ein Säuerungsmittel auch ein ausgeprägtes Geschmacksprofil hinzufügen muss. Verschiedene Weinsorten können Rot- und Weißessig unterschiedliche aromatische und visuelle Eigenschaften verleihen. Dies gibt Produktentwicklern mehr Spielraum als ein neutrales Säuerungsmittel bei Marinaden, Soßen und zubereiteten Lebensmitteln bietet. Fermentierte Inputs können auch Rückverfolgbarkeitsgeschichten unterstützen, wenn Käufer Klarheit über den Ursprung und die Verarbeitung von Zutaten benötigen. Die Weinessig-Branche kann diese Rolle nutzen, um auf Basis des Formulierungswerts statt allein auf Säure zu konkurrieren. Die Relevanz ist am stärksten bei Produkten, bei denen sowohl der endgültige Geschmack als auch die Zutatenkennzeichnung die Kaufentscheidung beeinflussen.
Wachstum der Premium- und handwerklichen Kulinarik-Segmente
Die Nachfrage nach Premium-Essig ist mit einem größeren Interesse an Herkunft, Produktionsmethode und Zutatenqualität verbunden. Kleinchargen- und sortenspezifische Produkte können in Spezialeinzelhandel, E-Commerce und der Beschaffung für die gehobene Gastronomie höhere Preise erzielen. Dies unterscheidet handwerkliche Produkte von Standardprodukten, die hauptsächlich über Preis und Volumen konkurrieren. Europäische Hersteller profitieren von etabliertem Produktionserbe und geschützten Ursprungssystemen in diesem Teil des Weinessig-Marktes. Acetum meldete Produkteinführungen für seine Mazzetti L'Originale-Reihe im Vereinigten Königreich und in den Vereinigten Staaten, darunter eine Modena-PGI-Glasur mit Habanero-Chili. Beziehungen zu Köchen und kulinarische Ausbildung können die Platzierung weiter stärken, wo der Menüwert Premium-Preise unterstützt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch kostengünstigere Essig-Alternativen | -0.9% | Global, am stärksten in Asien-Pazifik und Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Strenge Produktspezifikationen und regulatorische Anforderungen | -0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatilität bei Wein- und Traubenmaterialkosten | -0.6% | Global, insbesondere in den Weinbauregionen der Europäischen Union und Australiens | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Eignung für neutrale, hochvolumige industrielle Anwendungen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch kostengünstigere Essig-Alternativen
Weinessig konkurriert mit Reisessig, Apfelessig, destilliertem Essig und Säuerungsmittelgemischen, die kostengünstiger herzustellen sein können. Dieser Druck ist am stärksten in Gastronomieformaten, wo hohe Hitze oder starke Gewürze die Bedeutung eines bestimmten Essiggeschmacks verringern. Einige gehobene Restaurants verwenden auch Zitronenkonzentrat, Zitronensäure, Granatapfelmelasse, Tamarinde oder Yuzu zur Menüdifferenzierung. Diese Alternativen können Weinessig verdrängen, ohne in jedem Rezept ein direkter Ersatz zu sein. Authentizitätsanforderungen in Europa unterscheiden echten fermentierten Essig von Produkten, die synthetische Essigsäure verwenden. Mittelständische Hersteller ohne starke Marke, geschützten Ursprung oder ein unverwechselbares Geschmacksprofil stehen unter dem größten Margendruck.
Volatilität bei Wein- und Traubenmaterialkosten
Weinessig-Hersteller sind auf Wein und traubenbasierte Inputs angewiesen, sodass Veränderungen in den Weinproduktionsbedingungen die Beschaffungsentscheidungen beeinflussen. Die globale Rebfläche sank 2025 auf 7,0 Millionen Hektar und markierte damit den sechsten aufeinanderfolgenden jährlichen Rückgang. Eine geringere Rebfläche kann letztendlich die Verfügbarkeit geeigneter Weinmaterialien einschränken, auch wenn einige Massenmärkte vorübergehende Überangebote erleben. Kleinere Hersteller können besonders exponiert sein, da sie häufig auf Vertragslieferungen angewiesen sind und das Beschaffungsrisiko nicht auf große Volumina verteilen können. Der Kontrast zwischen der Verfügbarkeit von Massenqualität und den Kosten für Premium-Inputs schafft schwierige Planungsbedingungen für die Mitte des Weinessig-Marktes. Es kann auch die Betriebslücke zwischen großen Verarbeitern und handwerklichen Herstellern vergrößern, die eine definierte Traubenqualität oder -herkunft benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Rotwein führt, Weißessig erweitert das AnwendungsspektrumRotweinessig hielt im Jahr 2026 einen Weinessig-Marktanteil von 59,2 %, angetrieben durch seinen etablierten Einsatz in der mediterranen Küche. Er wird häufig in Marinaden, Dressings, tomatenbasierten Soßen und geschmorten Fleischzubereitungen verwendet. Sein vollerer Geschmack harmoniert gut mit Kräutern, Tomaten und anderen kräftigen Zutaten. Lebensmittelhersteller verwenden Rotweinessig in Soßen und Würzmitteln, wo sowohl Geschmack als auch Säure wichtig sind. Die Produktion konzentriert sich auf wichtige Weinregionen in Italien, Spanien und Frankreich, was konventionellem Rotweinessig einen Versorgungsvorteil verschafft. Europäische Schutzbezeichnungsregeln stützen die Identität höherwertiger Produkte aus diesen Regionen.
Weißweinessig wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,3 % wachsen und ist damit der am schnellsten wachsende Typ. Seine hellere Farbe und sein milderer Geschmack machen ihn für Gerichte geeignet, bei denen Rotweinessig das Aussehen verändern oder den Geschmack überdecken könnte. Zu den wichtigsten Anwendungen gehören Marinaden für weißes Fleisch und Meeresfrüchte, Sauce Hollandaise, Kräutervinaigrettes und leichte Gemüseeinlagen. Diese Verwendungen entsprechen dem Wachstum europäisch beeinflusster Gastronomie in asiatischen Märkten. Handwerkliche Hersteller können sich mit Chardonnay-, Pinot-Grigio- und Sauvignon-Blanc-Varianten differenzieren und Spezialeinzelhändlern eine Produktgeschichte auf Basis der Sortierherkunft bieten. Obwohl kleiner im Volumen, liegt diese Nische außerhalb der Rohstoffpreisgestaltung und bietet Herstellern einen Weg zur Premium-Platzierung im Weinessig-Markt.


Nach Kategorie:
Konventionelle Skalierung bleibt bestehen, Bio gewinnt strukturellen SchwungKonventioneller Weinessig machte im Jahr 2026 85,3 % des Umsatzes aus, angetrieben durch seine etablierte Position im Masseneinzelhandel und in der industriellen Lebensmittelproduktion. Gastronomiebetreiber und Eigenmarkenkäufer bevorzugen ihn wegen seiner geringeren Kosten pro Liter. Große Verarbeiter verlassen sich darauf für eingelegte Lebensmittel, Soßen, Würzmittel, Dressings und Marinaden. Das Segment profitiert von etablierten Versorgungsnetzwerken, weniger Inputbeschränkungen und keinen Bio-Zertifizierungsanforderungen. Nationale Lebensmittelsicherheitsstandards für lebensmitteltaugliche Säure und Fermentation gelten weiterhin. Diese Vorteile halten konventionellen Weinessig als bevorzugte Wahl für Großabnehmer in Massenmarktkanälen und umsatzstarken Lebensmittelverkäufen.
Bio-Weinessig wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,2 % wachsen, der höchsten Wachstumsrate in der Kategorie. Ingredions Forschung aus dem Jahr 2025 ergab, dass Verbraucher der Generation Z und der Millennials bereit waren, 20–30 % mehr für Clean-Label- und Bio-Produkte zu zahlen, wobei 45 % Gesundheit und Wohlbefinden als ihre primäre Kaufpriorität nannten. In europäischen Märkten verzeichnete das Zentrum zur Förderung von Importen eine steigende Nachfrage nach natürlichen Zutaten und transparenten Produktaussagen. Die Bio-Zertifizierung ist zunehmend eine Listungsanforderung im Premium- und Spezialeinzelhandel. Hersteller müssen jedoch höhere Beschaffungs-, Dokumentations- und Prüfkosten bewältigen. Dieses Wachstum verschafft dem Weinessig-Markt Zugang zu höherwertiger Nachfrage und begünstigt Hersteller mit etablierten rückverfolgbaren Bio-Lieferbeziehungen.
Nach Anwendung:
Einzelhandel verankert die Basis, HoReCa treibt die nächste Welle anDer Einzelhandel machte im Jahr 2026 53,4 % des Umsatzes aus und ist damit der dominierende Anwendungskanal. Das Kochen zu Hause treibt weiterhin Käufe über Supermärkte, Spezialgeschäfte und Online-Kanäle an, wobei eine US-amerikanische Verbraucherumfrage aus dem Jahr 2025 finanzielle und gesundheitliche Überlegungen als Hauptgründe nannte. Weinessig wird als Grundnahrungsmittel in der mediterranen Küche und als Spezialprodukt für experimentierfreudigere Rezepte verkauft. Der Einzelhandelskanal bietet kleinen Herstellern auch einen Weg, handwerkliche, herkunftsgeschützte und Bio-Produkte zu höheren Preisen zu vermarkten. Die Lebensmittelverarbeitung stellt einen weiteren bedeutenden Absatzkanal dar und umfasst Soßen, Dressings, Marinaden, eingelegte Produkte und Würzmittel. Das Premium-Einzelhandelssegment ermöglicht es Herstellern, den Umsatz ohne proportionalen Anstieg des Absatzvolumens zu steigern, was eine breitere Preisstaffelung unterstützt. Einzelhändler können Alltagsprodukte neben solchen führen, die sich durch Sorte, Zertifizierung oder regionale Herkunft differenzieren, und so sowohl den regulären Haushaltsbedarf als auch gelegentliche Premium-Käufe bedienen.
Das Gastronomie- und HoReCa-Segment wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,5 % wachsen. Die Expansion von Restaurants und eine erhöhte Außer-Haus-Aktivität werden voraussichtlich die professionelle Nachfrage antreiben, insbesondere in Asien-Pazifik-Märkten. Europäische Kochmethoden integrieren Weinessig in Soßen, Marinaden, Dressings und Konservierungstechniken. Laut der Internationalen Organisation für Rebe und Wein wuchs Japans Weinkonsum im Jahr 2025 um 6,8 % auf 3,3 Millionen Hektoliter, was ein anhaltendes Engagement mit weinbezogenen Produkten und europäischen Gastronomieformaten widerspiegelt[1]. Professionelle Küchen priorisieren Produktqualität gegenüber dem Preis, was den Kanal sowohl für Standard- als auch für Premium-Lieferanten relevant macht. Gastronomieeinkäufer verwenden gängige Produkte für die alltägliche Zubereitung und unverwechselbare Varianten für menüspezifische Gerichte, während der Restauranteinsatz die Einzelhandelssichtbarkeit weiter unterstützen kann, indem Verbraucher mit neuen Weinessig-Sorten bekannt gemacht werden.

Geografische Analyse
Europa
Europa hielt im Jahr 2026 57,3 % des Umsatzes und hat damit die führende Weinessig-Marktgröße nach Anteil. Italien, Frankreich und Spanien verbinden Weinproduktion, etablierten kulinarischen Einsatz und langjährige Essigverarbeitungstraditionen. Italien bleibt wichtig für die Produktion und den Export von Balsamico-Essig aus Modena PGI. Zertifizierte Produktion und Exportaktivitäten zeigen die globale Reichweite der Premium-Essigprodukte der Region. Spanien verfügt ebenfalls über etablierte geschützte Essigbezeichnungen, darunter Jerez, Condado de Huelva und Montilla-Moriles. Spaniens Lebensmittelmarktbehörde identifiziert Essig als eigenständige Kategorie in ihrer nationalen Lebensmittelmarktberichterstattung. Der geografische Angaben-Rahmen der Europäischen Union schützt qualifizierende Namen und Produktionsverbindungen und stärkt die Authentizität auf Exportmärkten. Diese Compliance-Faktoren unterstützen Premium-Preisgestaltung und bieten eine Barriere gegen irreführende Herkunftsangaben.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,2 % wachsen, der schnellsten Rate unter den berichteten Regionen. Urbanisierung, steigende Einkommen und mehr europäisch beeinflusste Restaurantformate fördern das Interesse an importierten und differenzierten Würzmitteln. China, Japan, Südostasien und Indien haben unterschiedliche Konsummuster, bieten aber jeweils Wege über Gastronomie, Premium-Geschäfte oder E-Commerce. Japans Weinkonsum erreichte 2025 nach einem Wachstum von 6,8 % 3,3 Millionen Hektoliter. Dies bietet einen relevanten Rahmen für europäisch geprägte Gastronomie und weinbezogene kulinarische Zutaten. Indien bleibt eine Frühphasenchance, bei der Premium-Supermärkte und Online-Händler Verbraucher bedienen, die internationale Lebensmittel erkunden. Chinas Weinkonsum sank 2025 um 13 % auf 4,8 Millionen Hektoliter. Dieser Rückgang zeigt, dass die Premium-Nachfrage empfindlich auf die Verbraucherausgabenbedingungen reagieren kann, auch wenn die Verfügbarkeit von Weinessig von lokalem Weinangebot profitieren kann.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika wird durch abgefüllte Dressings, Marinaden, Spezialwürzmittel und Gastronomieformate unterstützt, die mediterrane und europäische Rezepte verwenden. Die Vereinigten Staaten bilden die größte Basis, während Kanada ähnliche Premium-Konsummuster in kleinerem Maßstab aufweist. Mexiko kann die Nachfrage durch organisierten Einzelhandel, Gastronomieentwicklung und grenzüberschreitende Distribution ausweiten. Südamerika verbindet Produktionspotenzial mit sich verändernden Weinkonsummustern. Argentiniens Weinkonsum sank zum fünften aufeinanderfolgenden Jahr auf 7,5 Millionen Hektoliter im Jahr 2025, während Brasiliens Konsum um 41,9 % auf 4,4 Millionen Hektoliter stieg. Argentinien könnte Spielraum haben, verfügbare Weinbestände für die inländische Essigverarbeitung zu nutzen. Die Nachfrage im Nahen Osten und Afrika befindet sich in einem früheren Stadium und ist hauptsächlich an Premium-Hotellerie und Spezialeinzelhandel gebunden. Südafrika bietet eine regionale Weinproduktionsbasis, während die Vereinigten Arabischen Emirate, Saudi-Arabien und Marokko durch Hotellerie getriebene Importmöglichkeiten bieten. Diese gemischten Regionen bleiben abhängig von der Einzelhandelsentwicklung, der Restaurantnachfrage und dem Zugang zu Premium-Importprodukten.
Wettbewerbslandschaft
Marktkonzentration
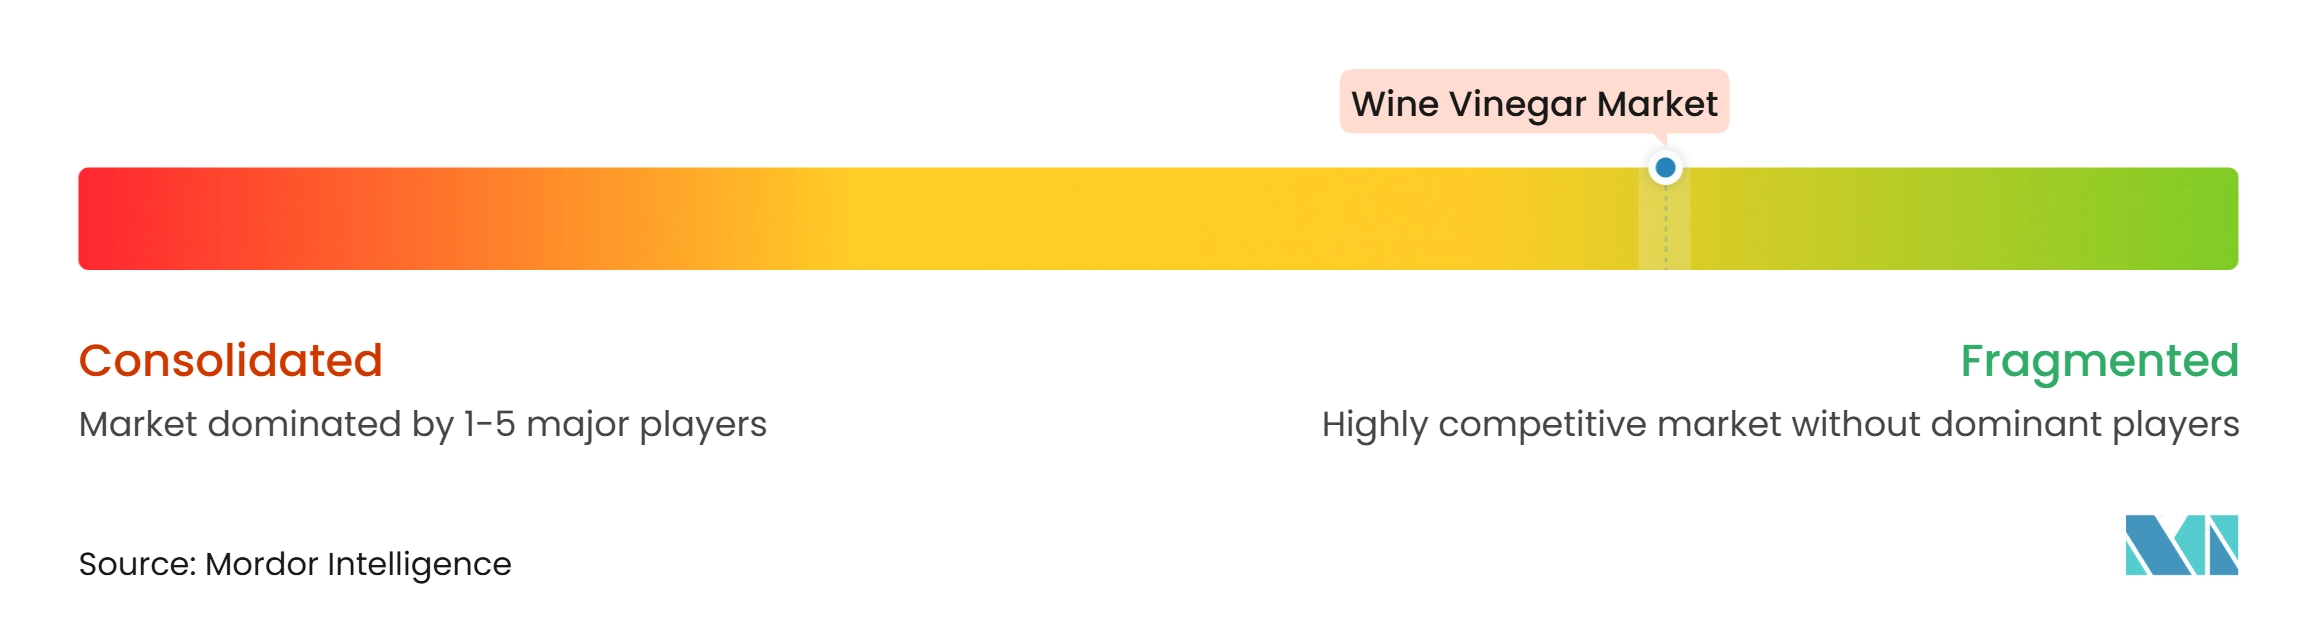
Der Weinessig-Markt weist eine fragmentierte Struktur auf, bei der kein einzelner Akteur eine dominante globale Position innehat. Italienische Traditionserzeuger, japanische Essiggruppen, Eigenmarkenlieferanten und regionale handwerkliche Betriebe bedienen unterschiedliche Preis- und Vertriebssegmente. Acetum, ein namhafter italienischer Hersteller, differenziert sein Premium-Portfolio durch Herkunft, Produktentwicklung und Nachhaltigkeitsinitiativen. Sein Nachhaltigkeitsbericht 2024–2025 hob Produkteinführungen im Vereinigten Königreich, in den Vereinigten Staaten und in Deutschland hervor, zusammen mit der B-Corporation-Rezertifizierung und dem Lieferantenengagement durch Nachhaltigkeitsfragebögen und Workshops. Diese Maßnahmen zeigen, wie Unternehmensführung und Produktinnovation die Premium-Positionierung stärken können. Andere Lieferanten konkurrieren über Fertigungskapazität, Einzelhandelszugang und breite Würzmittelportfolios, während die fragmentierte Struktur weiterhin Raum für regionale Spezialisten mit glaubwürdigen Produktgeschichten schafft.
Premium-Bio-, herkunftsgeschützte und formulierungsgerechte Produkte sind die wichtigsten Differenzierungsbereiche. Bio-Produkte sprechen dort an, wo Gesundheits- und Clean-Label-Erwartungen die Listungen in Spezialgeschäften beeinflussen. Herkunftsgeschützte Produkte sind für Direktvertriebskanäle, Geschenkkäufe und Restaurants relevant, die kulinarisches Erbe schätzen. Formulierungsgerechte Produkte verschaffen Lieferanten Zugang zu verarbeiteten Lebensmittelanwendungen, die rückverfolgbare fermentierte Säuerungsmittel erfordern. Kleinere Hersteller, die Einzelsorten-Beschaffung und Kleinchargen-Methoden betonen, bieten Aussagen, die breite Rohstoffportfolios nur schwer konsistent replizieren können. Die Transparenz der Lieferkette gewinnt zunehmend an Bedeutung, da Käufer nachweisbare Fermentationsherkunft und dokumentierte Inputs suchen. Europäische geografische Angabenregeln unterstützen den Produktschutz und das Verbrauchervertrauen.
Der Preiswettbewerb bleibt im Masseneinzelhandel, in der Lebensmittelverarbeitung und in der budgetorientierten Gastronomie erheblich. Reisessig, destillierter Essig, Apfelessig und synthetische Säuerungsmittel können Preiserhöhungen für Standardprodukte begrenzen. Premium-Lieferanten müssen Geschmack, Herkunft, Zertifizierung oder Formulierungsleistung nachweisen, um höhere Preispunkte zu rechtfertigen. Acetum erweiterte die Recyclingkunststoffverpackung für seine Fini-Glasur-Reihe, führte ein manipulationssicheres Verschlussdesign ein und berichtete über Echtzeit-Wasserüberwachung, eine 25%ige Erweiterung der Photovoltaik-Erzeugung und eine 8%ige Reduzierung des Erdgasverbrauchs pro Liter Fertigprodukt im Jahr 2025. Diese Maßnahmen stärken die Lieferantenglaubwürdigkeit bei Kunden, die Verpackungs- und Betriebspraktiken prüfen. Der Wettbewerbserfolg wird davon abhängen, zuverlässige Versorgung, Produktauthentizität und Preisdisziplin in Einklang zu bringen.
Weinessig-Branchenführer
-
Ponti S.P.A
-
Carl Kühne KG
-
Acetificio Marcello De Nigris
-
Mizkan America, Inc.
-
The Kraft Heinz Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Weinessig-Markt Unternehmen in diesem Bericht
- Acetum S.p.A.
- De Nigris 1889 S.r.l.
- Mizkan Holdings Co., Ltd.
- Pompeian, Inc.
- Colavita S.p.A.
- The Kraft Heinz Company
- Curation Foods, Inc.
- Spectrum Organic Products, LLC
- Borges International Group, S.L.U.
- Lucini Italia Company
- Sparrow Lane Vinegars
- Holland House
- Ponti S.P.A
- Carl Kühne KG
- Aspall Cyder Ltd.
- Burg Groep B.V.
- Castelo Alimentos S/A
- Eden Foods, Inc.
- Australian Vinegar Pty Ltd
- Acetificio Marcello De Nigris
Neueste Industrielle Entwicklungen in Weinessig-Markt
- Mai 2026: Acetum S.p.A. veröffentlichte den Auszug aus ihrem Nachhaltigkeitsbericht 2024–2025 und bestätigte, dass Mazzetti L'Originale sein Produktsortiment um eine Glasur aus Balsamico-Essig aus Modena g.g.A. und Habanero-Chili-Pfeffer erweitert hat, die im Vereinigten Königreich und in den USA eingeführt wurde, sowie um ein Insalata-Italiana-Würzmittel, das speziell für den deutschen Markt entwickelt wurde, wodurch das europäische Premiumportfolio gestärkt wird.
- Februar 2026: Acetum begann mit der Rezertifizierung als B Corporation nach neuen, strengeren Bewertungskriterien und initiierte gleichzeitig ein Programm für verantwortungsvolle Beschaffung, das 50 strategische Wein-, Most- und Verpackungslieferanten durch strukturierte ESG-Fragebögen und zwei dedizierte Nachhaltigkeits-Workshops einbindet – ein bedeutendes Upgrade der Lieferkettenführung.
- Januar 2026: Acetums Marke Fini führte rPET-Verpackungen mit einem Anteil von 50 % recyceltem Kunststoff für ihre Glasur-Produktlinie ein, zusammen mit einem neuen manipulationssicheren Verschlussdesign, als Teil des Engagements der Gruppe für umweltschonendere Verpackungen und die Nutzung von Kreislaufmaterialien.
Globaler Weinessig-Marktberichtsumfang
Der Weinessig-Markt bezieht sich auf den Markt für Essig, der durch die Fermentation von Wein hergestellt wird, bei der Alkohol in Essigsäure umgewandelt wird, was zu einem Produkt führt, das als Zutat bei der Lebensmittelzubereitung, Würzung, Konservierung und kulinarischen Anwendungen verwendet wird. Nach Typ ist der Markt in Rotweinessig und Weißweinessig segmentiert. Nach Kategorie ist der Markt in konventionelle und Bio-Produkte unterteilt. Nach Anwendung ist der Markt in Lebensmittelverarbeitung, Einzelhandel und Gastronomie/HoReCa segmentiert. Das Lebensmittelverarbeitungssegment ist weiter unterteilt in Soßen und Würzmittel, Salatdressings und Vinaigrettes, Marinaden, eingelegte Produkte und Sonstiges. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in wichtigen Märkten, darunter die Vereinigten Staaten, Kanada, Mexiko, Deutschland, das Vereinigte Königreich, Italien, Frankreich, Spanien, die Niederlande, Polen, Belgien, Schweden, China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur, Brasilien, Argentinien, Kolumbien, Chile, Peru, Südafrika, Saudi-Arabien, die Vereinigten Arabischen Emirate, Nigeria, Ägypten, Marokko und die Türkei, zusammen mit den jeweiligen regionalen Rest-der-Region-Kategorien. Marktgröße und Wachstumsprognosen werden in Wert (USD) und Volumen (Liter) dargestellt.
Segmentierungsübersicht
| Rotweinessig |
| Weißweinessig |
| Konventionell |
| Bio |
| Lebensmittelverarbeitung | Soßen und Würzmittel |
| Salatdressings und Vinaigrettes | |
| Marinaden | |
| Eingelegte Produkte | |
| Sonstiges | |
| Einzelhandel | |
| Gastronomie/HoReCa |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Rotweinessig | |
| Weißweinessig | ||
| Nach Kategorie | Konventionell | |
| Bio | ||
| Nach Anwendung | Lebensmittelverarbeitung | Soßen und Würzmittel |
| Salatdressings und Vinaigrettes | ||
| Marinaden | ||
| Eingelegte Produkte | ||
| Sonstiges | ||
| Einzelhandel | ||
| Gastronomie/HoReCa | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Weinessig-Sektor bis 2032 erreichen?
Der Weinessig-Markt wird voraussichtlich bis 2032 2,14 Milliarden USD erreichen und von 2027 an mit einer CAGR von 6,2 % wachsen.
Welcher Typ führt den Weinessig-Absatz an?
Rotweinessig führt nach Typ mit einem Anteil von 59,2 % im Jahr 2026, während Weißweinessig die schnellere prognostizierte Wachstumsrate von 7,3 % bis 2032 aufweist.
Warum wächst Bio-Weinessig schneller als konventionelle Produkte?
Bio-Weinessig wird voraussichtlich mit einer CAGR von 8,2 % wachsen, da Clean-Label-, Gesundheits-, Wohlbefindens- und Zertifizierungsanforderungen in Premium-Kanälen an Bedeutung gewinnen.
Welcher Vertriebskanal wächst für Weinessig am schnellsten?
Gastronomie und HoReCa werden voraussichtlich bis 2032 mit einer CAGR von 8,5 % wachsen, unterstützt durch die Expansion von Restaurants und die breitere Nutzung europäischer Kochtechniken.