
Taille et part du marché du vinaigre de vin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
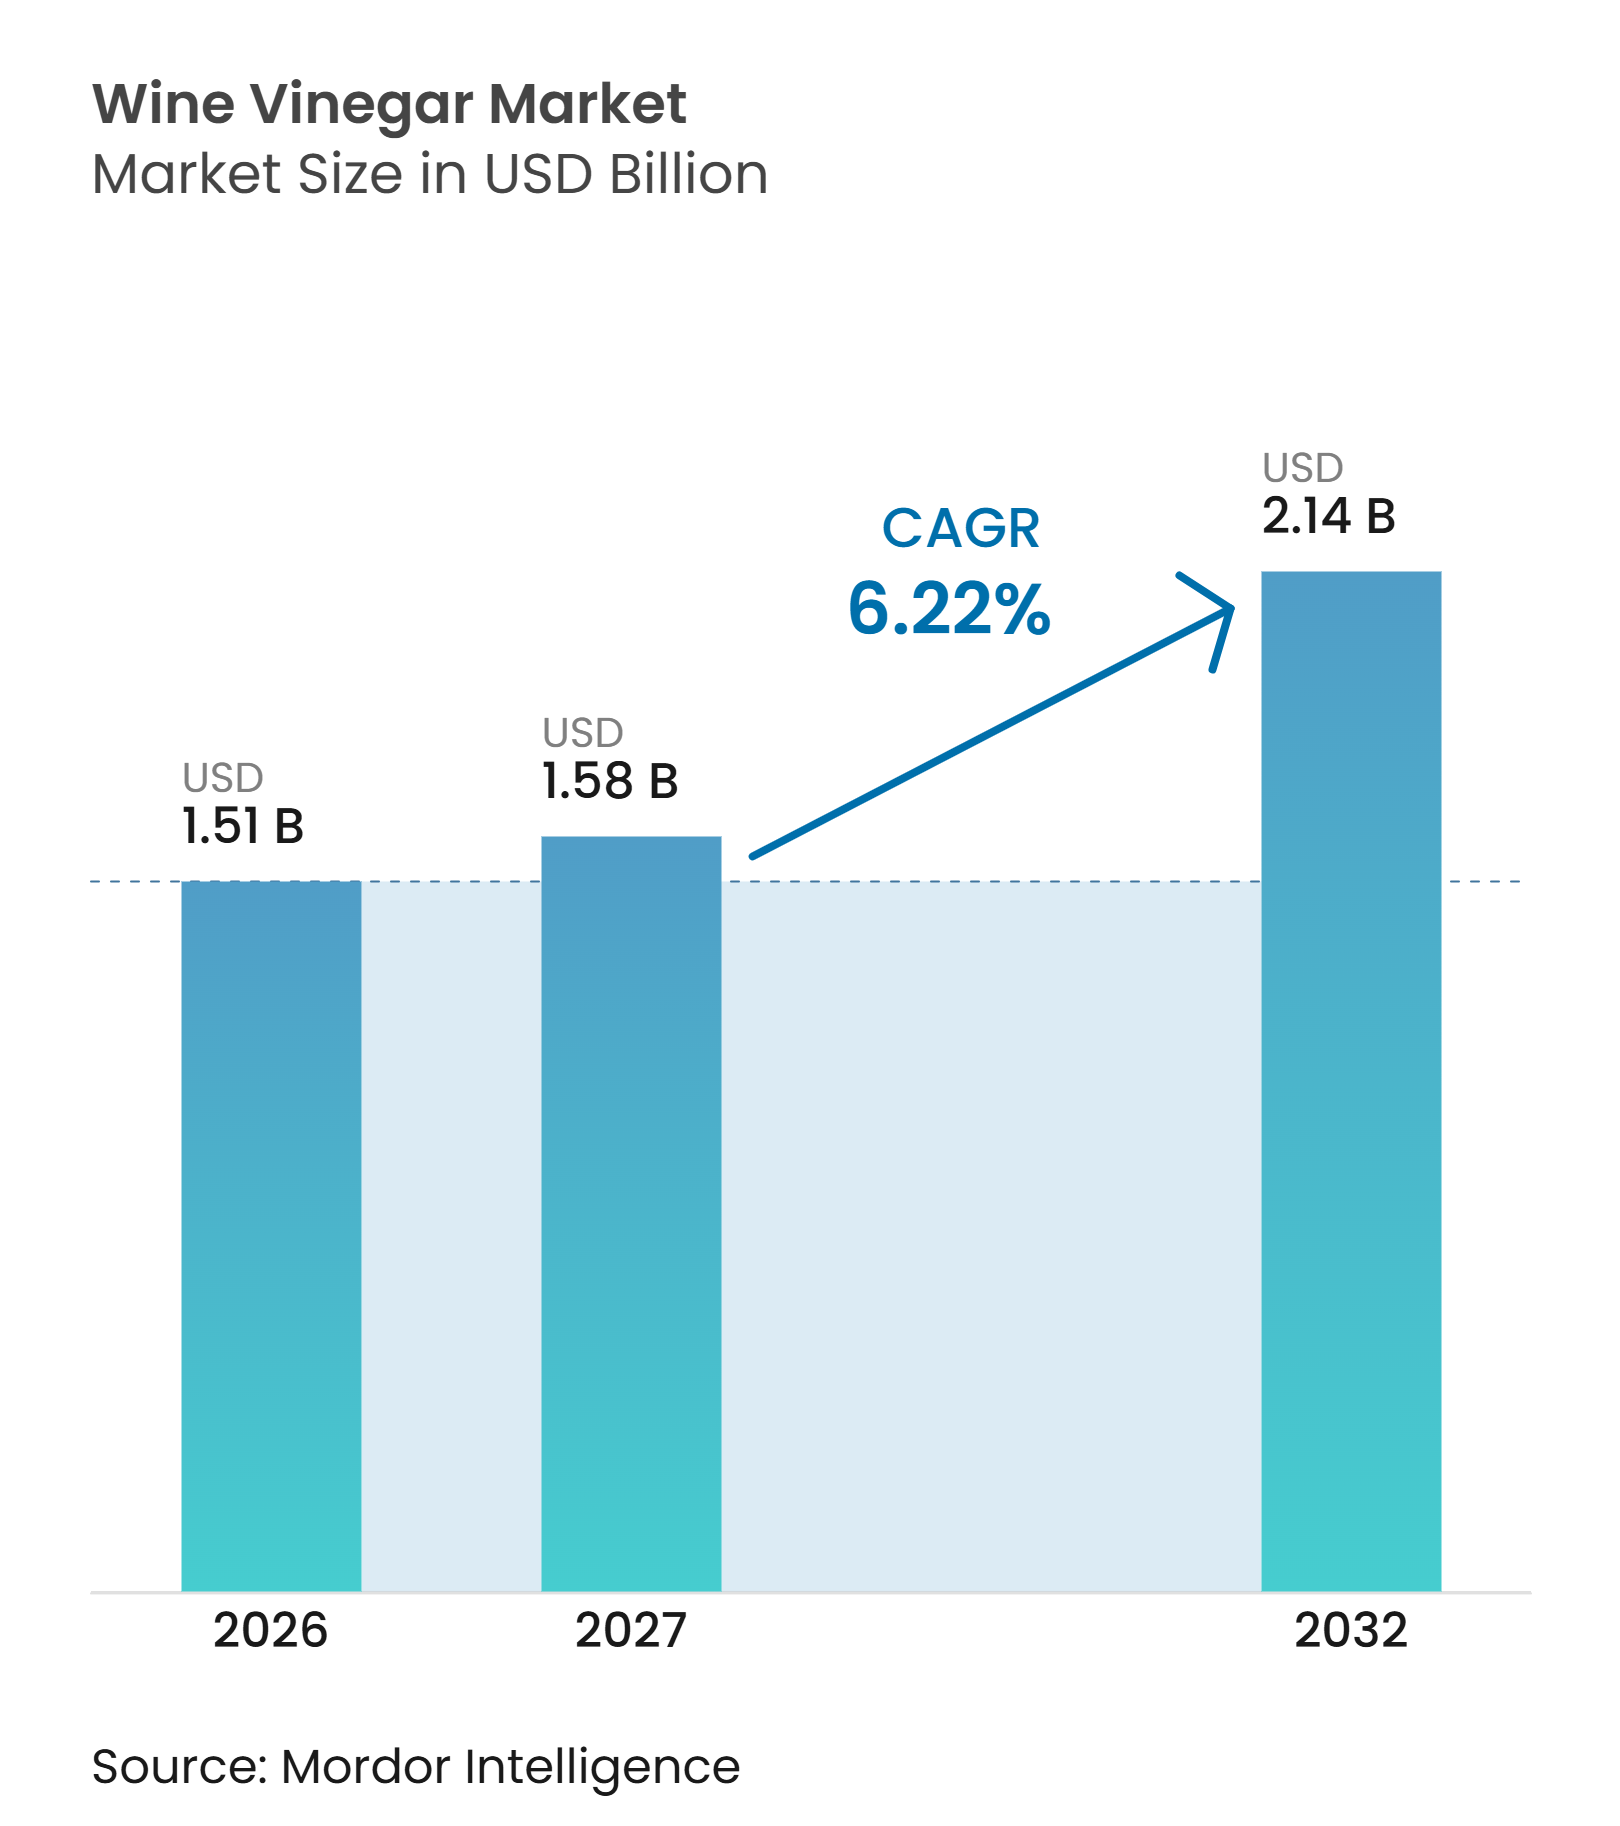
| Taille du Marché (2027) | 1.58 Milliards de dollars |
| Taille du Marché (2032) | 2.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.22 % |
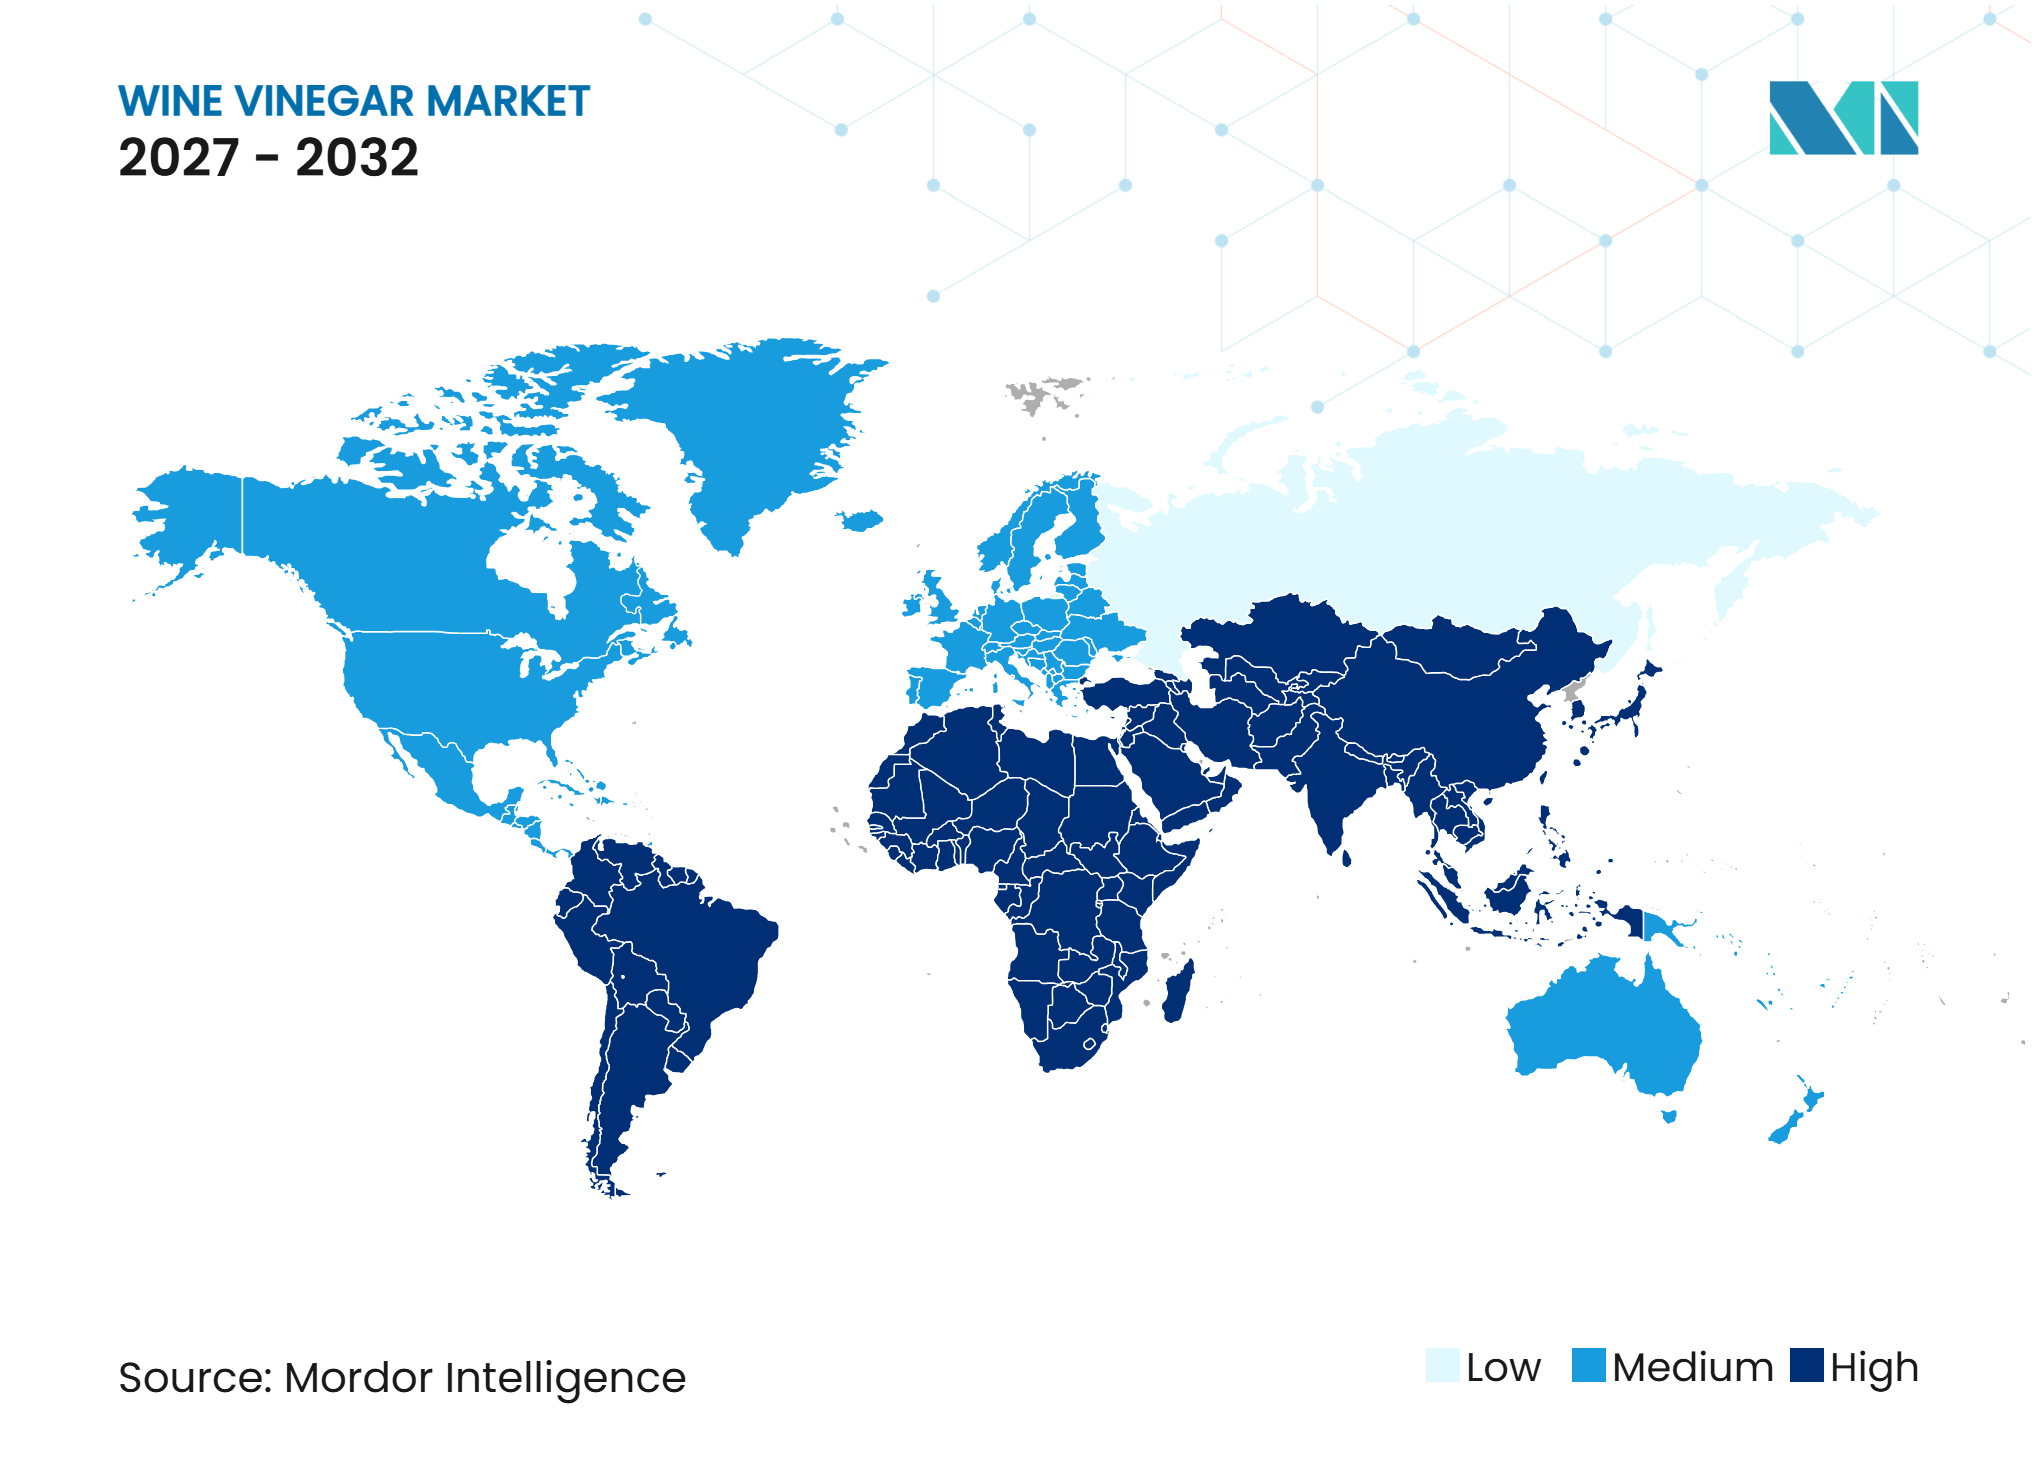
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vinaigre de vin par Mordor Intelligence
La taille du marché du vinaigre de vin a été évaluée à 1,51 milliard USD en 2026 et devrait atteindre 2,14 milliards USD d'ici 2032, à un CAGR de 6,2 % durant la période de prévision de 2027 à 2032. Le marché du vinaigre de vin est soutenu par la reformulation des aliments emballés, la demande de condiments haut de gamme et la poursuite de la cuisine à domicile dans les principaux pays consommateurs. Les produits naturellement fermentés peuvent répondre à la fois aux besoins de saveur et de conservation, ce qui confère aux fournisseurs un rôle dans les sauces, vinaigrettes, marinades et autres aliments préparés. Les produits haut de gamme et liés à l'origine créent une opportunité distincte des produits de détail axés sur le prix, notamment lorsque les producteurs peuvent démontrer la qualité et la traçabilité. La concurrence reste la plus forte sur les produits non différenciés, où les vinaigres moins coûteux et les autres acidulants limitent la flexibilité des prix.
Points clés du rapport
-
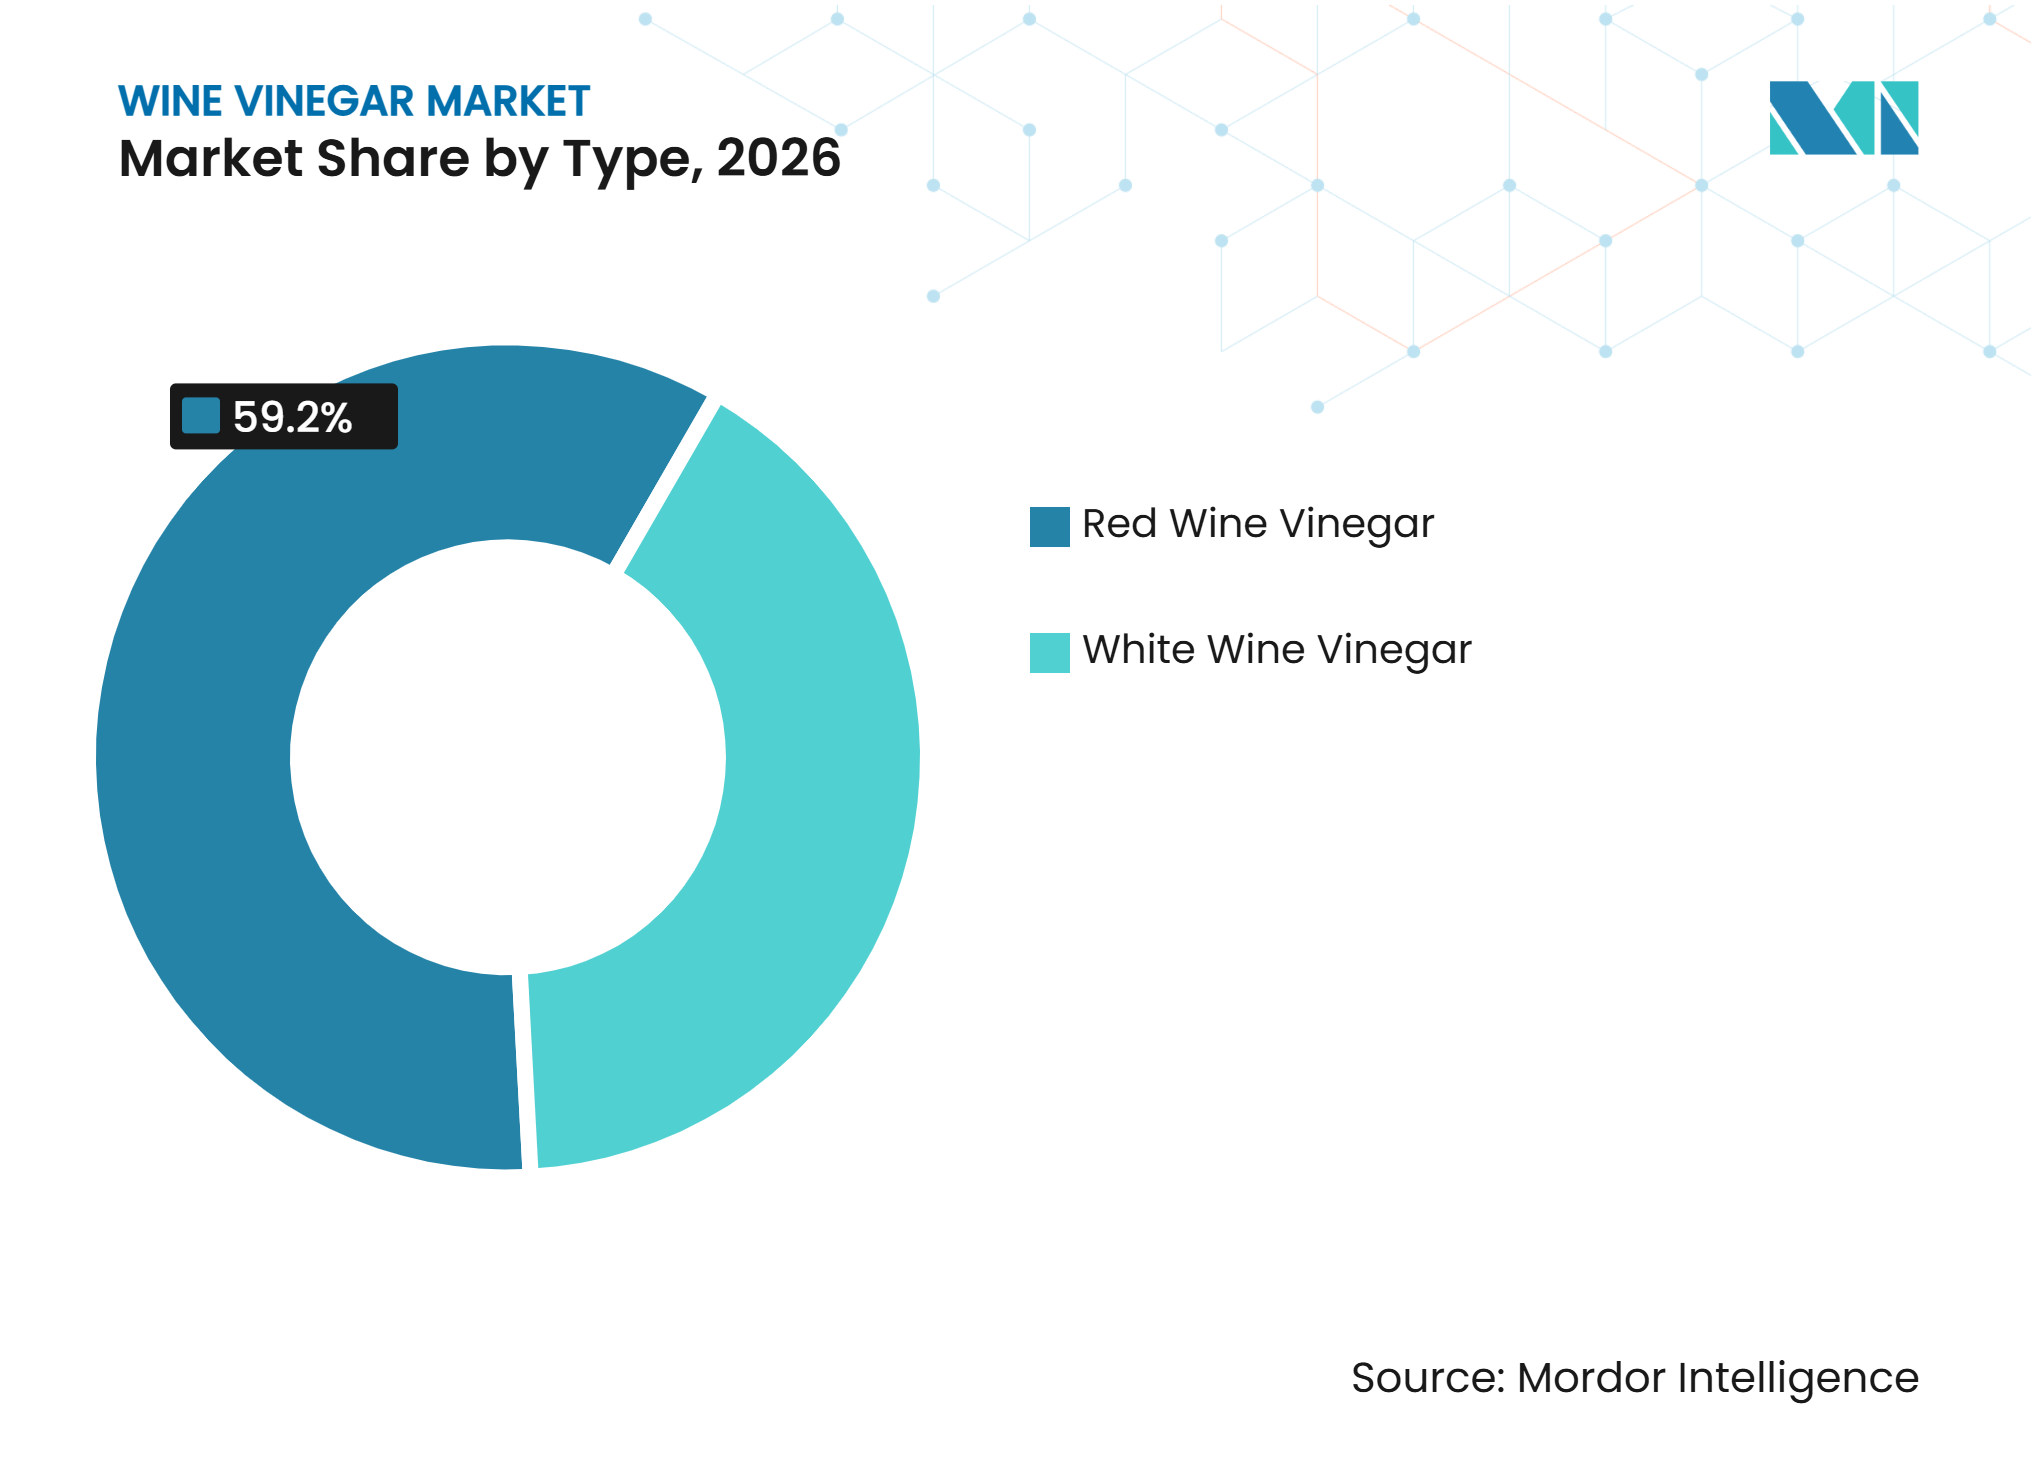
Par type, le vinaigre de vin rouge détenait 59,2 % de la part du marché du vinaigre de vin en 2026, tandis que le vinaigre de vin blanc devrait croître à un CAGR de 7,3 % jusqu'en 2032.
-
Par catégorie, le vinaigre de vin conventionnel représentait 85,3 % du chiffre d'affaires en 2026, tandis que le vinaigre de vin biologique devrait croître à un CAGR de 8,2 % jusqu'en 2032.
-
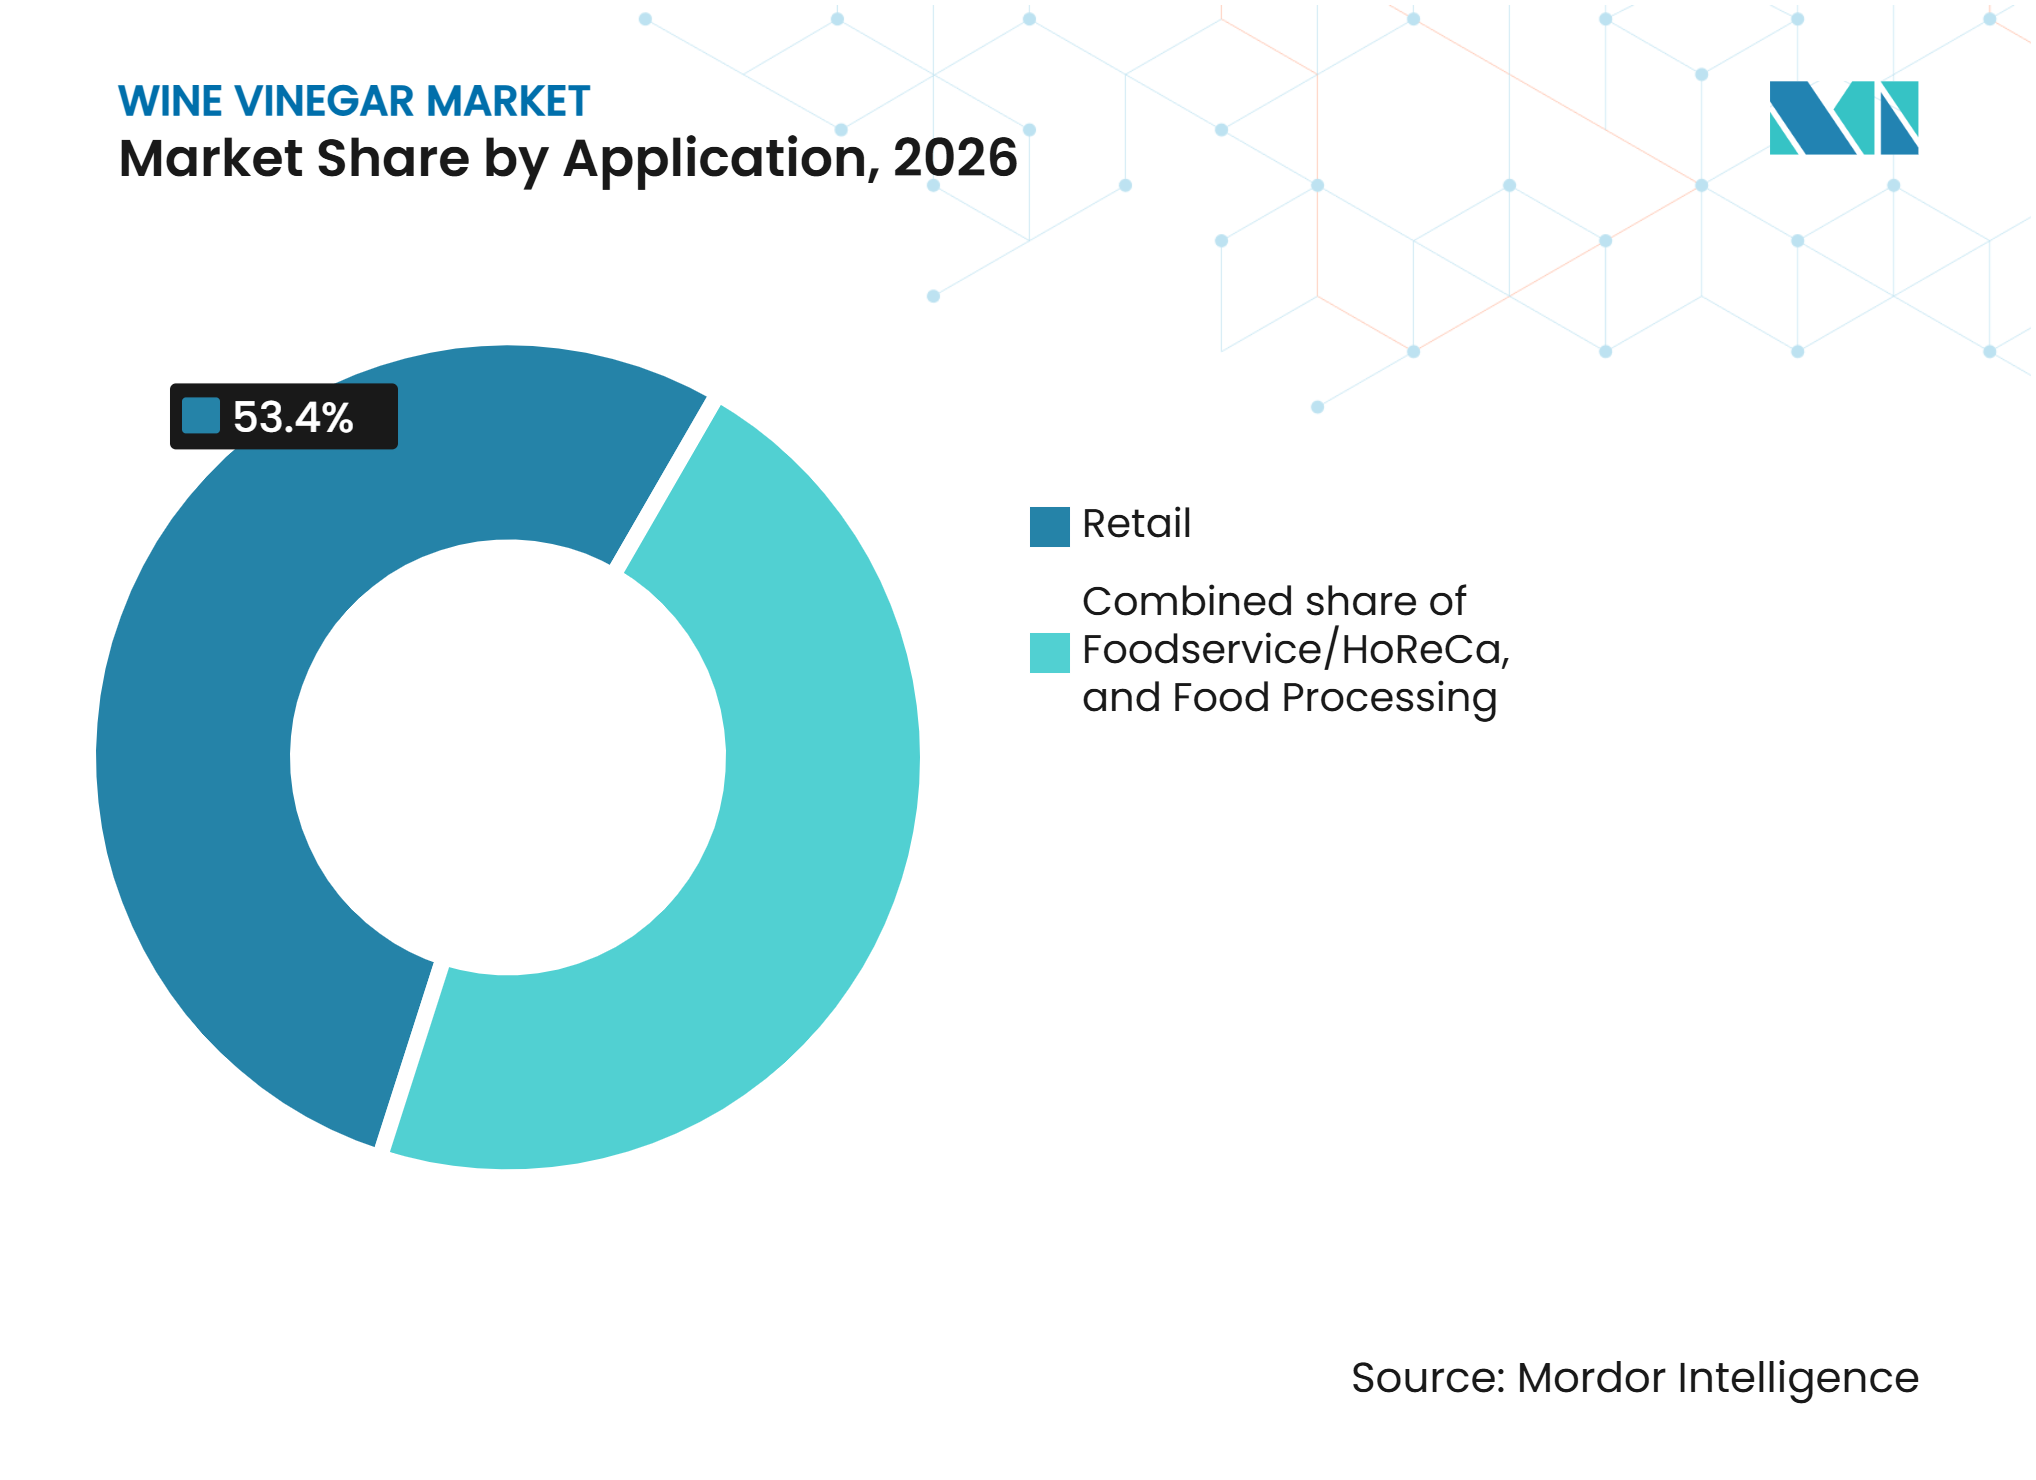
Par application, le commerce de détail représentait 53,4 % du chiffre d'affaires en 2026, tandis que la restauration et le HoReCa devraient croître à un CAGR de 8,5 % jusqu'en 2032.
-
Par géographie, l'Europe détenait 57,3 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration plus large du vinaigre de vin dans les sauces, vinaigrettes et autres aliments transformés emballés | +1.3% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Utilisation croissante du vinaigre de vin pour de multiples applications dans la cuisine à domicile | +1.0% | Amérique du Nord, Europe et Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Recours croissant au vinaigre de vin en tant qu'acidulant différencié | +0.8% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion du secteur culinaire et de la restauration | +1.1% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Croissance des segments culinaires haut de gamme et artisanaux | +0.9% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante de produits alimentaires à étiquette claire et authentiques | +0.7% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration plus large du vinaigre de vin dans les sauces, vinaigrettes et autres aliments transformés emballés
Les fabricants alimentaires utilisent le vinaigre fermenté lorsque les recettes nécessitent de l'acidité, de la saveur et un nom d'ingrédient reconnaissable. Cela favorise son utilisation dans les sauces stables à température ambiante, les vinaigrettes, les condiments et les préparations prêtes à consommer. Le vinaigre de vin peut répondre aux objectifs de conservation tout en restant visible sur les étiquettes en tant qu'ingrédient alimentaire familier. Ce positionnement est important alors que les entreprises alimentaires accordent une plus grande importance aux listes d'ingrédients claires et aux intrants certifiés. L'approvisionnement biologique peut ajouter une valeur de certification à ce rôle fonctionnel, notamment pour les produits destinés aux rayons de vente au détail haut de gamme. Le marché du vinaigre de vin peut donc bénéficier lorsque les fabricants apportent des modifications à long terme aux recettes plutôt que des changements promotionnels à court terme.
Utilisation croissante du vinaigre de vin pour de multiples applications dans la cuisine à domicile
La cuisine à domicile soutient la demande de condiments pouvant être utilisés dans plusieurs recettes plutôt que pour une seule occasion précise. Une enquête menée en 2025 auprès de 5 000 adultes américains par HelloFresh a révélé que 93 % d'entre eux prévoyaient de cuisiner autant ou plus à domicile que l'année précédente au cours des 12 mois suivants. Parmi les répondants cuisinant davantage, 85 % ont cité la pression économique et 81 % ont cité des objectifs de santé. Le vinaigre de vin convient aux vinaigrettes, marinades, conserves au vinaigre, déglaçages et sauces de cuisson, ce qui donne aux ménages des raisons pratiques de le conserver dans leur cuisine. La pression économique accroît également la valeur des ingrédients qui remplissent plus d'un rôle dans la préparation des repas. Le marché du vinaigre de vin bénéficie lorsque les consommateurs vont au-delà de la vinaigrette et utilisent le produit pour la conservation et la cuisine quotidienne.
Recours croissant au vinaigre de vin en tant qu'acidulant différencié
Les formulateurs alimentaires peuvent utiliser le vinaigre de vin lorsqu'un acidulant doit également apporter un profil aromatique distinct. Différents cépages peuvent conférer au vinaigre rouge et au vinaigre blanc des caractéristiques aromatiques et visuelles différentes. Cela offre aux développeurs de produits une plus grande latitude qu'un acidulant neutre dans les marinades, sauces et aliments préparés. Les intrants fermentés peuvent également soutenir les récits de traçabilité lorsque les acheteurs ont besoin de clarté sur l'origine et le traitement des ingrédients. Le secteur du vinaigre de vin peut utiliser ce rôle pour se différencier sur la valeur de formulation plutôt que sur la seule acidité. Sa pertinence est la plus forte dans les produits où le goût final et la déclaration des ingrédients influencent tous deux la décision de l'acheteur.
Croissance des segments culinaires haut de gamme et artisanaux
La demande de vinaigre haut de gamme est liée à un intérêt accru pour la provenance, la méthode de production et la qualité des ingrédients. Les produits en petites séries et spécifiques à un cépage peuvent atteindre des prix plus élevés dans le commerce de détail spécialisé, le commerce électronique et les achats de restauration gastronomique. Cela distingue les produits artisanaux des produits standard qui se concurrencent principalement sur le prix et le volume. Les producteurs européens bénéficient d'un patrimoine de production établi et de systèmes d'origine protégée dans cette partie du marché du vinaigre de vin. Acetum a annoncé des lancements de produits pour sa gamme Mazzetti L'Originale au Royaume-Uni et aux États-Unis, notamment un glaçage IGP de Modène au piment Habanero. Les relations avec les chefs et la formation culinaire peuvent renforcer davantage le référencement là où la valeur des menus soutient une tarification haut de gamme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des alternatives de vinaigre moins coûteuses | -0.9% | Mondial, plus fort en Asie-Pacifique et dans les marchés émergents | Court terme (≤ 2 ans) |
| Spécifications de produits strictes et exigences réglementaires | -0.5% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Volatilité des coûts du vin et des matières premières à base de raisin | -0.6% | Mondial, notamment dans les régions viticoles de l'Union européenne et d'Australie | Court terme (≤ 2 ans) |
| Adéquation limitée aux applications industrielles neutres et à fort volume | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des alternatives de vinaigre moins coûteuses
Le vinaigre de vin est en concurrence avec le vinaigre de riz, le vinaigre de cidre de pomme, le vinaigre distillé et les mélanges d'acidulants qui peuvent coûter moins cher à produire. Cette pression est la plus forte dans les formats de restauration où la chaleur élevée ou les assaisonnements forts réduisent l'importance d'une saveur de vinaigre spécifique. Certains restaurants haut de gamme utilisent également du concentré de citron, de l'acide citrique, de la mélasse de grenade, du tamarin ou du yuzu pour se différencier dans leurs menus. Ces alternatives peuvent supplanter le vinaigre de vin sans être des substituts directs dans chaque recette. Les exigences d'authenticité en Europe distinguent le véritable vinaigre fermenté des produits utilisant de l'acide acétique synthétique. Les producteurs de milieu de gamme sans marque forte, sans origine protégée ou sans profil aromatique distinctif subissent la plus grande pression sur leurs marges.
Volatilité des coûts du vin et des matières premières à base de raisin
Les producteurs de vinaigre de vin dépendent des intrants dérivés du vin et du raisin, de sorte que les changements dans les conditions de production viticole affectent les décisions d'approvisionnement. La superficie mondiale des vignobles est tombée à 7,0 millions d'hectares en 2025, marquant la sixième baisse annuelle consécutive. Une superficie de vignobles plus faible peut finalement restreindre la disponibilité des matières viniques appropriées, même lorsque certains marchés en vrac connaissent une surabondance temporaire. Les petits producteurs peuvent être particulièrement exposés car ils s'appuient souvent sur des approvisionnements contractuels et ne peuvent pas répartir le risque d'achat sur de grands volumes. Le contraste entre la disponibilité des matières en vrac et les coûts des intrants haut de gamme crée des conditions de planification difficiles pour le milieu du marché du vinaigre de vin. Cela peut également élargir l'écart opérationnel entre les grands transformateurs et les producteurs artisanaux qui exigent une qualité ou une origine de raisin définie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le vin rouge domine, le vinaigre blanc élargit la gamme d'applicationsLe vinaigre de vin rouge détenait 59,2 % de la part du marché du vinaigre de vin en 2026, porté par son utilisation établie dans la cuisine de style méditerranéen. Il est couramment utilisé dans les marinades, les vinaigrettes, les sauces à base de tomates et les préparations de viandes braisées. Sa saveur plus prononcée se marie bien avec les herbes, les tomates et d'autres ingrédients forts. Les transformateurs alimentaires utilisent le vinaigre de vin rouge dans les sauces et condiments où la saveur et l'acidité comptent toutes deux. La production est concentrée dans les principales régions viticoles d'Italie, d'Espagne et de France, ce qui confère au vinaigre de vin rouge conventionnel un avantage d'approvisionnement. Les règles européennes de désignation protégée soutiennent l'identité des produits à plus haute valeur ajoutée de ces régions.
Le vinaigre de vin blanc devrait croître à un CAGR de 7,3 % de 2027 à 2032, ce qui en fait le type à la croissance la plus rapide. Sa couleur plus claire et sa saveur plus douce le rendent adapté aux plats où le vinaigre de vin rouge pourrait altérer l'apparence ou dominer le goût. Les principales applications comprennent les marinades pour viandes blanches et fruits de mer, les sauces hollandaises, les vinaigrettes aux herbes et les conserves légères de légumes. Ces utilisations s'alignent sur la croissance des formats de restauration d'influence européenne sur les marchés asiatiques. Les producteurs artisanaux peuvent se différencier avec des variantes de Chardonnay, de Pinot Grigio et de Sauvignon Blanc, offrant aux détaillants spécialisés une histoire de produit basée sur l'origine du cépage. Bien que plus petit en volume, ce créneau se situe en dehors de la tarification des produits de base et offre aux producteurs une voie vers un positionnement haut de gamme sur le marché du vinaigre de vin.


Par catégorie :
l'échelle conventionnelle se maintient, le biologique gagne un élan structurelLe vinaigre de vin conventionnel représentait 85,3 % du chiffre d'affaires en 2026, porté par sa position établie dans la grande distribution et la production alimentaire industrielle. Les opérateurs de restauration et les acheteurs de marques distributeurs le privilégient pour son coût inférieur par litre. Les grands transformateurs s'en servent pour les aliments marinés, les sauces, les condiments, les vinaigrettes et les marinades. Le segment bénéficie de réseaux d'approvisionnement établis, de moins de contraintes sur les intrants et d'aucune exigence de certification biologique. Les normes nationales de sécurité alimentaire pour l'acidité alimentaire et la fermentation s'appliquent néanmoins. Ces avantages maintiennent le vinaigre de vin conventionnel comme le choix privilégié pour les acheteurs à fort volume dans les circuits de grande consommation et les ventes d'épicerie à forte rotation.
Le vinaigre de vin biologique devrait croître à un CAGR de 8,2 % de 2027 à 2032, le taux de croissance le plus élevé de la catégorie. Les recherches d'Ingredion en 2025 ont révélé que les consommateurs de la génération Z et les millennials étaient prêts à payer 20–30 % de plus pour des produits à étiquette claire et biologiques, 45 % citant la santé et le bien-être comme leur priorité d'achat principale. Sur les marchés européens, le Centre pour la Promotion des Importations a noté une demande croissante pour les ingrédients naturels et les allégations de produits transparentes. La certification biologique est de plus en plus une exigence de référencement dans le commerce de détail haut de gamme et spécialisé. Cependant, les producteurs doivent gérer des coûts d'approvisionnement, de documentation et d'audit plus élevés. Cette croissance donne au marché du vinaigre de vin accès à une demande à plus haute valeur ajoutée et favorise les producteurs disposant de relations d'approvisionnement biologique traçables établies.
Par application :
le commerce de détail ancre la base, le HoReCa propulse la prochaine vagueLe commerce de détail représentait 53,4 % du chiffre d'affaires en 2026, ce qui en fait le canal d'application dominant. La cuisine à domicile continue de stimuler les achats dans les supermarchés, les magasins spécialisés et les canaux en ligne, une enquête américaine auprès des consommateurs en 2025 citant les considérations financières et de santé comme raisons principales. Le vinaigre de vin est vendu comme un produit de base dans la cuisine de style méditerranéen et comme un article de spécialité pour des recettes plus exploratoires. Le canal de détail offre également aux petits producteurs une voie vers le marché pour les produits artisanaux, d'origine protégée et biologiques à des prix plus élevés. La transformation alimentaire représente un autre débouché important, couvrant les sauces, vinaigrettes, marinades, produits marinés et condiments. Le segment de détail haut de gamme permet aux producteurs d'augmenter leur chiffre d'affaires sans hausse proportionnelle du volume des ventes, soutenant une échelle de prix plus large. Les détaillants peuvent proposer des produits du quotidien aux côtés de ceux différenciés par le cépage, la certification ou l'origine régionale, répondant à la fois à l'usage ménager régulier et aux achats haut de gamme occasionnels.
Le segment de la restauration et du HoReCa devrait croître à un CAGR de 8,5 % de 2027 à 2032. L'expansion des restaurants et l'augmentation des sorties au restaurant devraient stimuler la demande professionnelle, notamment sur les marchés d'Asie-Pacifique. Les méthodes culinaires européennes intègrent le vinaigre de vin dans les sauces, marinades, vinaigrettes et techniques de conservation. Selon l'Organisation Internationale de la Vigne et du Vin, la consommation de vin au Japon a augmenté de 6,8 % en 2025 pour atteindre 3,3 millions d'hectolitres, reflétant un engagement continu envers les produits liés au vin et les formats de restauration européens[1]. Les cuisines professionnelles privilégient la qualité du produit au détriment du prix, ce qui rend le canal pertinent pour les fournisseurs standard et haut de gamme. Les acheteurs en restauration utilisent des produits courants pour la préparation quotidienne et des variantes distinctives pour les plats spécifiques aux menus, tandis que l'utilisation en restaurant peut renforcer la visibilité au détail en initiant les consommateurs à de nouvelles variétés de vinaigre de vin.

Analyse géographique
Europe
L'Europe détenait 57,3 % du chiffre d'affaires en 2026, faisant de la région la première par la taille du marché du vinaigre de vin en termes de part. L'Italie, la France et l'Espagne combinent production viticole, utilisation culinaire établie et longues traditions de transformation du vinaigre. L'Italie reste importante pour la production et l'exportation du Vinaigre Balsamique de Modène IGP. L'activité de production certifiée et d'exportation témoigne de la portée mondiale des produits vinaigriers haut de gamme de la région. L'Espagne dispose également de désignations de vinaigre protégées établies, notamment Jerez, Condado de Huelva et Montilla-Moriles. L'autorité espagnole du marché alimentaire identifie le vinaigre comme une catégorie distincte dans ses rapports nationaux sur le marché alimentaire. Le cadre des indications géographiques de l'Union européenne protège les noms qualifiants et les liens de production, renforçant l'authenticité sur les marchés d'exportation. Ces facteurs de conformité soutiennent une tarification haut de gamme et constituent une barrière contre les allégations d'origine trompeuses.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,2 % de 2027 à 2032, le taux le plus rapide parmi les régions couvertes. L'urbanisation, la hausse des revenus et des formats de restauration davantage influencés par l'Europe soutiennent l'intérêt pour les condiments importés et différenciés. La Chine, le Japon, l'Asie du Sud-Est et l'Inde ont des habitudes de consommation différentes, mais chacune offre des voies d'accès via la restauration, les magasins haut de gamme ou le commerce électronique. La consommation de vin au Japon a atteint 3,3 millions d'hectolitres en 2025 après une croissance de 6,8 %. Cela offre un cadre pertinent pour la restauration de style européen et les ingrédients culinaires liés au vin. L'Inde reste une opportunité en phase précoce où les supermarchés haut de gamme et les détaillants en ligne servent des consommateurs explorant les produits alimentaires internationaux. La consommation de vin en Chine a diminué de 13 % en 2025 pour atteindre 4,8 millions d'hectolitres. Ce déclin montre que la demande haut de gamme peut rester sensible aux conditions de dépenses des consommateurs, même si la disponibilité du vinaigre de vin peut bénéficier de l'approvisionnement local en vin.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord est soutenue par les vinaigrettes en bouteille, les marinades, les condiments spécialisés et les formats de restauration qui utilisent des recettes méditerranéennes et européennes. Les États-Unis constituent la plus grande base, tandis que le Canada suit des habitudes de consommation haut de gamme similaires à plus petite échelle. Le Mexique peut élargir la demande grâce au commerce de détail organisé, au développement de la restauration et à la distribution transfrontalière. L'Amérique du Sud combine un potentiel de production avec des habitudes de consommation de vin en évolution. La consommation de vin en Argentine a chuté pour la cinquième année consécutive à 7,5 millions d'hectolitres en 2025, tandis que la consommation au Brésil a augmenté de 41,9 % pour atteindre 4,4 millions d'hectolitres. L'Argentine pourrait avoir la possibilité d'utiliser les stocks de vin disponibles pour la transformation domestique du vinaigre. La demande au Moyen-Orient et en Afrique est à un stade plus précoce et est principalement liée à l'hôtellerie haut de gamme et au commerce de détail spécialisé. L'Afrique du Sud offre une base de production viticole régionale, tandis que les Émirats arabes unis, l'Arabie saoudite et le Maroc offrent des opportunités d'importation portées par l'hôtellerie. Ces régions mixtes restent dépendantes du développement du commerce de détail, de la demande des restaurants et de l'accès aux produits importés haut de gamme.
Paysage concurrentiel
Concentration du Marché
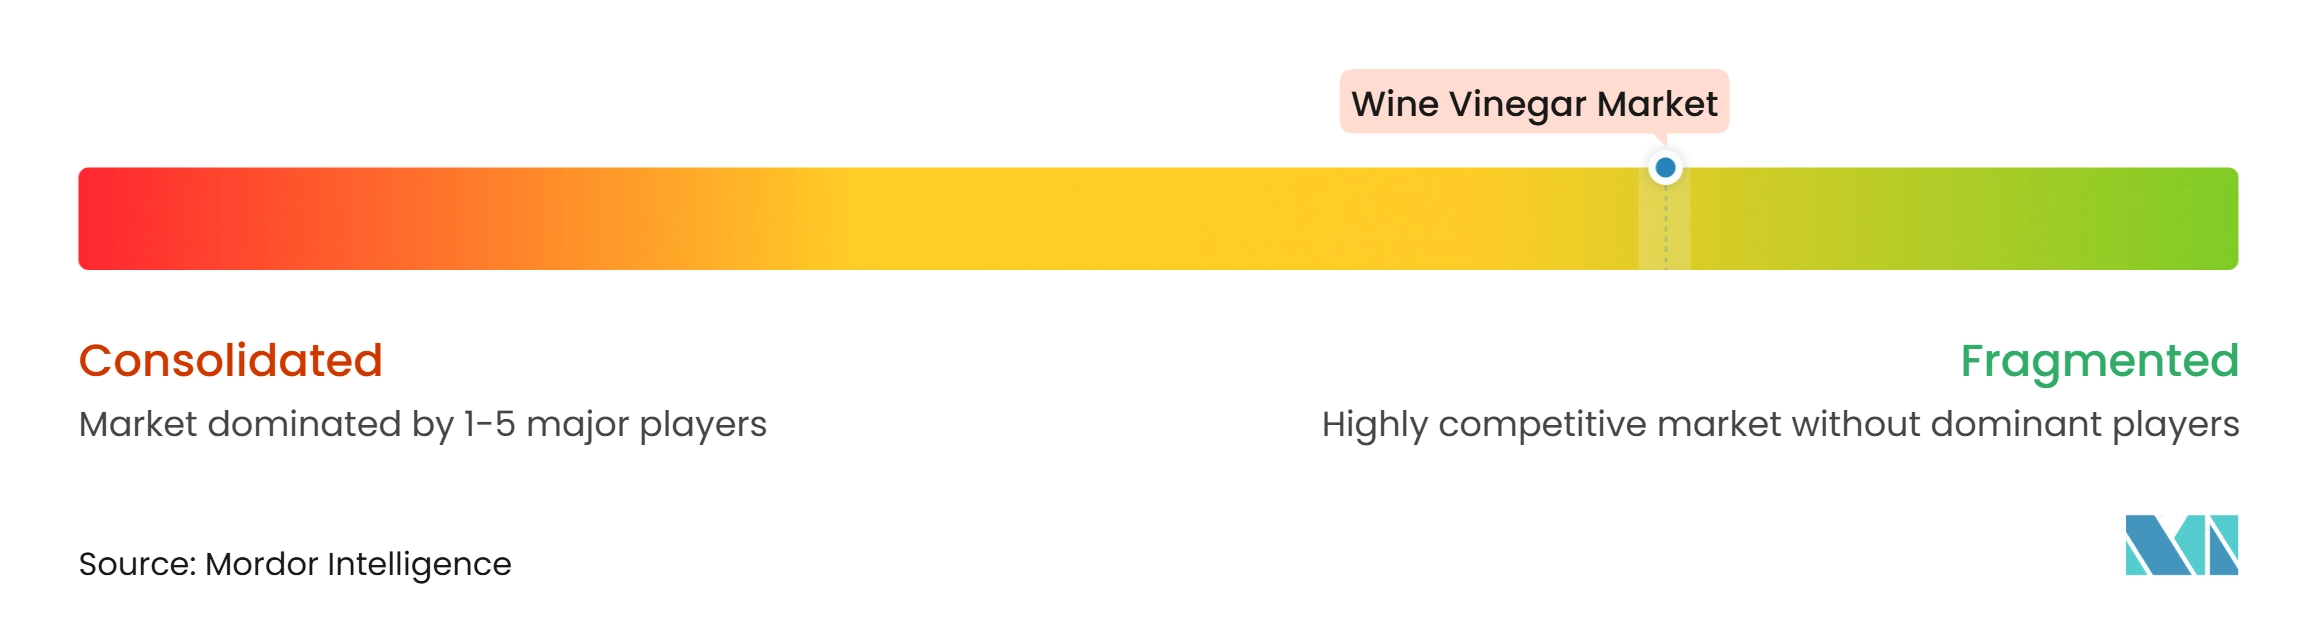
Le marché du vinaigre de vin présente une structure fragmentée, aucun acteur unique ne détenant une position dominante à l'échelle mondiale. Les producteurs italiens de tradition, les groupes japonais de vinaigre, les fournisseurs de marques distributeurs et les entreprises artisanales régionales servent différents niveaux de prix et de distribution. Acetum, un producteur italien notable, différencie son portefeuille haut de gamme par l'origine, le développement de produits et les initiatives de durabilité. Son rapport de durabilité 2024-2025 a mis en avant des lancements de produits au Royaume-Uni, aux États-Unis et en Allemagne, ainsi que la recertification B Corporation et l'engagement des fournisseurs via des questionnaires et des ateliers sur la durabilité. Ces actions montrent comment la gouvernance et l'innovation produit peuvent renforcer le positionnement haut de gamme. D'autres fournisseurs se concurrencent sur l'échelle de fabrication, l'accès aux détaillants et les larges portefeuilles de condiments, tandis que la structure fragmentée continue de créer de la place pour les spécialistes régionaux disposant d'histoires de produits crédibles.
Les produits biologiques haut de gamme, d'origine protégée et de qualité pour la formulation constituent les principaux domaines de différenciation. Les produits biologiques séduisent là où les attentes en matière de santé et d'étiquette claire influencent les référencements dans les magasins spécialisés. Les produits d'origine protégée sont pertinents pour les canaux de vente directe aux consommateurs, les achats cadeaux et les restaurants qui valorisent le patrimoine culinaire. Les produits de qualité pour la formulation donnent aux fournisseurs accès aux applications d'aliments transformés nécessitant des acidulants fermentés traçables. Les petits producteurs mettant l'accent sur l'approvisionnement en cépage unique et les méthodes en petites séries offrent des arguments que les larges portefeuilles de produits de base peinent à reproduire de manière cohérente. La transparence de la chaîne d'approvisionnement est de plus en plus importante à mesure que les acheteurs recherchent une origine de fermentation vérifiable et des intrants documentés. Les règles européennes d'indication géographique soutiennent la protection des produits et la confiance des consommateurs.
La concurrence par les prix reste significative dans la grande distribution, la transformation alimentaire et la restauration économique. Le vinaigre de riz, le vinaigre distillé, le vinaigre de cidre de pomme et les acidulants synthétiques peuvent limiter les hausses de prix pour les produits standard. Les fournisseurs haut de gamme doivent démontrer le goût, l'origine, la certification ou la performance de formulation pour justifier des prix plus élevés. Acetum a étendu l'emballage en plastique recyclé pour sa gamme de glaçages Fini, introduit un bouchon inviolable et signalé une surveillance en temps réel de l'eau, une expansion de 25 % de la production photovoltaïque et une réduction de 8 % de la consommation de gaz naturel par litre de produit fini en 2025. Ces mesures renforcent la crédibilité des fournisseurs auprès des clients qui examinent les pratiques d'emballage et opérationnelles. Le succès concurrentiel dépendra de l'équilibre entre un approvisionnement fiable, l'authenticité des produits et la discipline tarifaire.
Leaders du secteur du vinaigre de vin
-
Ponti S.P.A
-
Carl Kühne KG
-
Acetificio Marcello De Nigris
-
Mizkan America, Inc.
-
The Kraft Heinz Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Vinaigre de Vin Entreprises couvertes dans ce rapport
- Acetum S.p.A.
- De Nigris 1889 S.r.l.
- Mizkan Holdings Co., Ltd.
- Pompeian, Inc.
- Colavita S.p.A.
- The Kraft Heinz Company
- Curation Foods, Inc.
- Spectrum Organic Products, LLC
- Borges International Group, S.L.U.
- Lucini Italia Company
- Sparrow Lane Vinegars
- Holland House
- Ponti S.P.A
- Carl Kühne KG
- Aspall Cyder Ltd.
- Burg Groep B.V.
- Castelo Alimentos S/A
- Eden Foods, Inc.
- Australian Vinegar Pty Ltd
- Acetificio Marcello De Nigris
Développements industriels récents dans Marché du Vinaigre de Vin
- Mai 2026 : Acetum S.p.A. a publié l'extrait de son Rapport de Développement Durable 2024–2025, confirmant que Mazzetti L'Originale a élargi sa gamme de produits avec un glaçage au Vinaigre Balsamique de Modène IGP et au Piment Habanero lancé au Royaume-Uni et aux États-Unis, ainsi qu'un condiment Insalata Italiana développé spécifiquement pour le marché allemand, renforçant ainsi son portefeuille premium européen.
- Février 2026 : Acetum a entamé sa re-certification en tant qu'entreprise B Corporation selon de nouveaux critères d'évaluation plus rigoureux, tout en lançant simultanément un programme d'approvisionnement responsable impliquant 50 fournisseurs stratégiques de vin, de moût et d'emballage, à travers des questionnaires ESG structurés et deux ateliers dédiés à la durabilité, marquant une mise à niveau significative de la gouvernance de la chaîne d'approvisionnement.
- Janvier 2026 : La marque Fini d'Acetum a introduit un emballage en rPET incorporant 50 % de plastique recyclé pour sa gamme de glaçages, accompagné d'un nouveau design de bouchon inviolable, dans le cadre de l'engagement du groupe en faveur d'emballages à moindre impact et d'une utilisation circulaire des matériaux.
Périmètre du rapport mondial sur le marché du vinaigre de vin
Le marché du vinaigre de vin désigne le marché du vinaigre produit par la fermentation du vin, dans lequel l'alcool est converti en acide acétique, donnant un produit utilisé comme ingrédient dans la préparation alimentaire, l'assaisonnement, la conservation et les applications culinaires. Par type, le marché est segmenté en vinaigre de vin rouge et vinaigre de vin blanc. Par catégorie, le marché est divisé en produits conventionnels et biologiques. Par application, le marché est segmenté en transformation alimentaire, commerce de détail et restauration/HoReCa. Le segment de la transformation alimentaire est subdivisé en sauces et condiments, vinaigrettes et vinaigrettes, marinades, produits marinés et autres. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays dans les principaux marchés, notamment les États-Unis, le Canada, le Mexique, l'Allemagne, le Royaume-Uni, l'Italie, la France, l'Espagne, les Pays-Bas, la Pologne, la Belgique, la Suède, la Chine, l'Inde, le Japon, l'Australie, l'Indonésie, la Corée du Sud, la Thaïlande, Singapour, le Brésil, l'Argentine, la Colombie, le Chili, le Pérou, l'Afrique du Sud, l'Arabie saoudite, les Émirats arabes unis, le Nigéria, l'Égypte, le Maroc et la Turquie, ainsi que les catégories régionales « reste du pays » respectives. Les prévisions de taille et de croissance du marché sont présentées en termes de valeur (USD) et de volume (litres).
Aperçu de la segmentation
| Vinaigre de vin rouge |
| Vinaigre de vin blanc |
| Conventionnel |
| Biologique |
| Transformation alimentaire | Sauces et condiments |
| Vinaigrettes et vinaigrettes | |
| Marinades | |
| Produits marinés | |
| Autres | |
| Commerce de détail | |
| Restauration/HoReCa |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Vinaigre de vin rouge | |
| Vinaigre de vin blanc | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par application | Transformation alimentaire | Sauces et condiments |
| Vinaigrettes et vinaigrettes | ||
| Marinades | ||
| Produits marinés | ||
| Autres | ||
| Commerce de détail | ||
| Restauration/HoReCa | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur du vinaigre de vin d'ici 2032 ?
Le marché du vinaigre de vin devrait atteindre 2,14 milliards USD d'ici 2032, avec un CAGR de 6,2 % à partir de 2027.
Quel type domine les ventes de vinaigre de vin ?
Le vinaigre de vin rouge est en tête par type avec une part de 59,2 % en 2026, tandis que le vinaigre de vin blanc affiche le taux de croissance projeté le plus rapide de 7,3 % jusqu'en 2032.
Pourquoi le vinaigre de vin biologique croît-il plus vite que les produits conventionnels ?
Le vinaigre de vin biologique devrait croître à un CAGR de 8,2 % à mesure que les exigences en matière d'étiquette claire, de santé, de bien-être et de certification gagnent en importance dans les circuits haut de gamme.
Quel canal de vente connaît la croissance la plus rapide pour le vinaigre de vin ?
La restauration et le HoReCa devraient croître à un CAGR de 8,5 % jusqu'en 2032, soutenus par l'expansion des restaurants et l'utilisation plus large des techniques culinaires européennes.