
Tamaño y Participación del Mercado de Vinagre de Vino
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
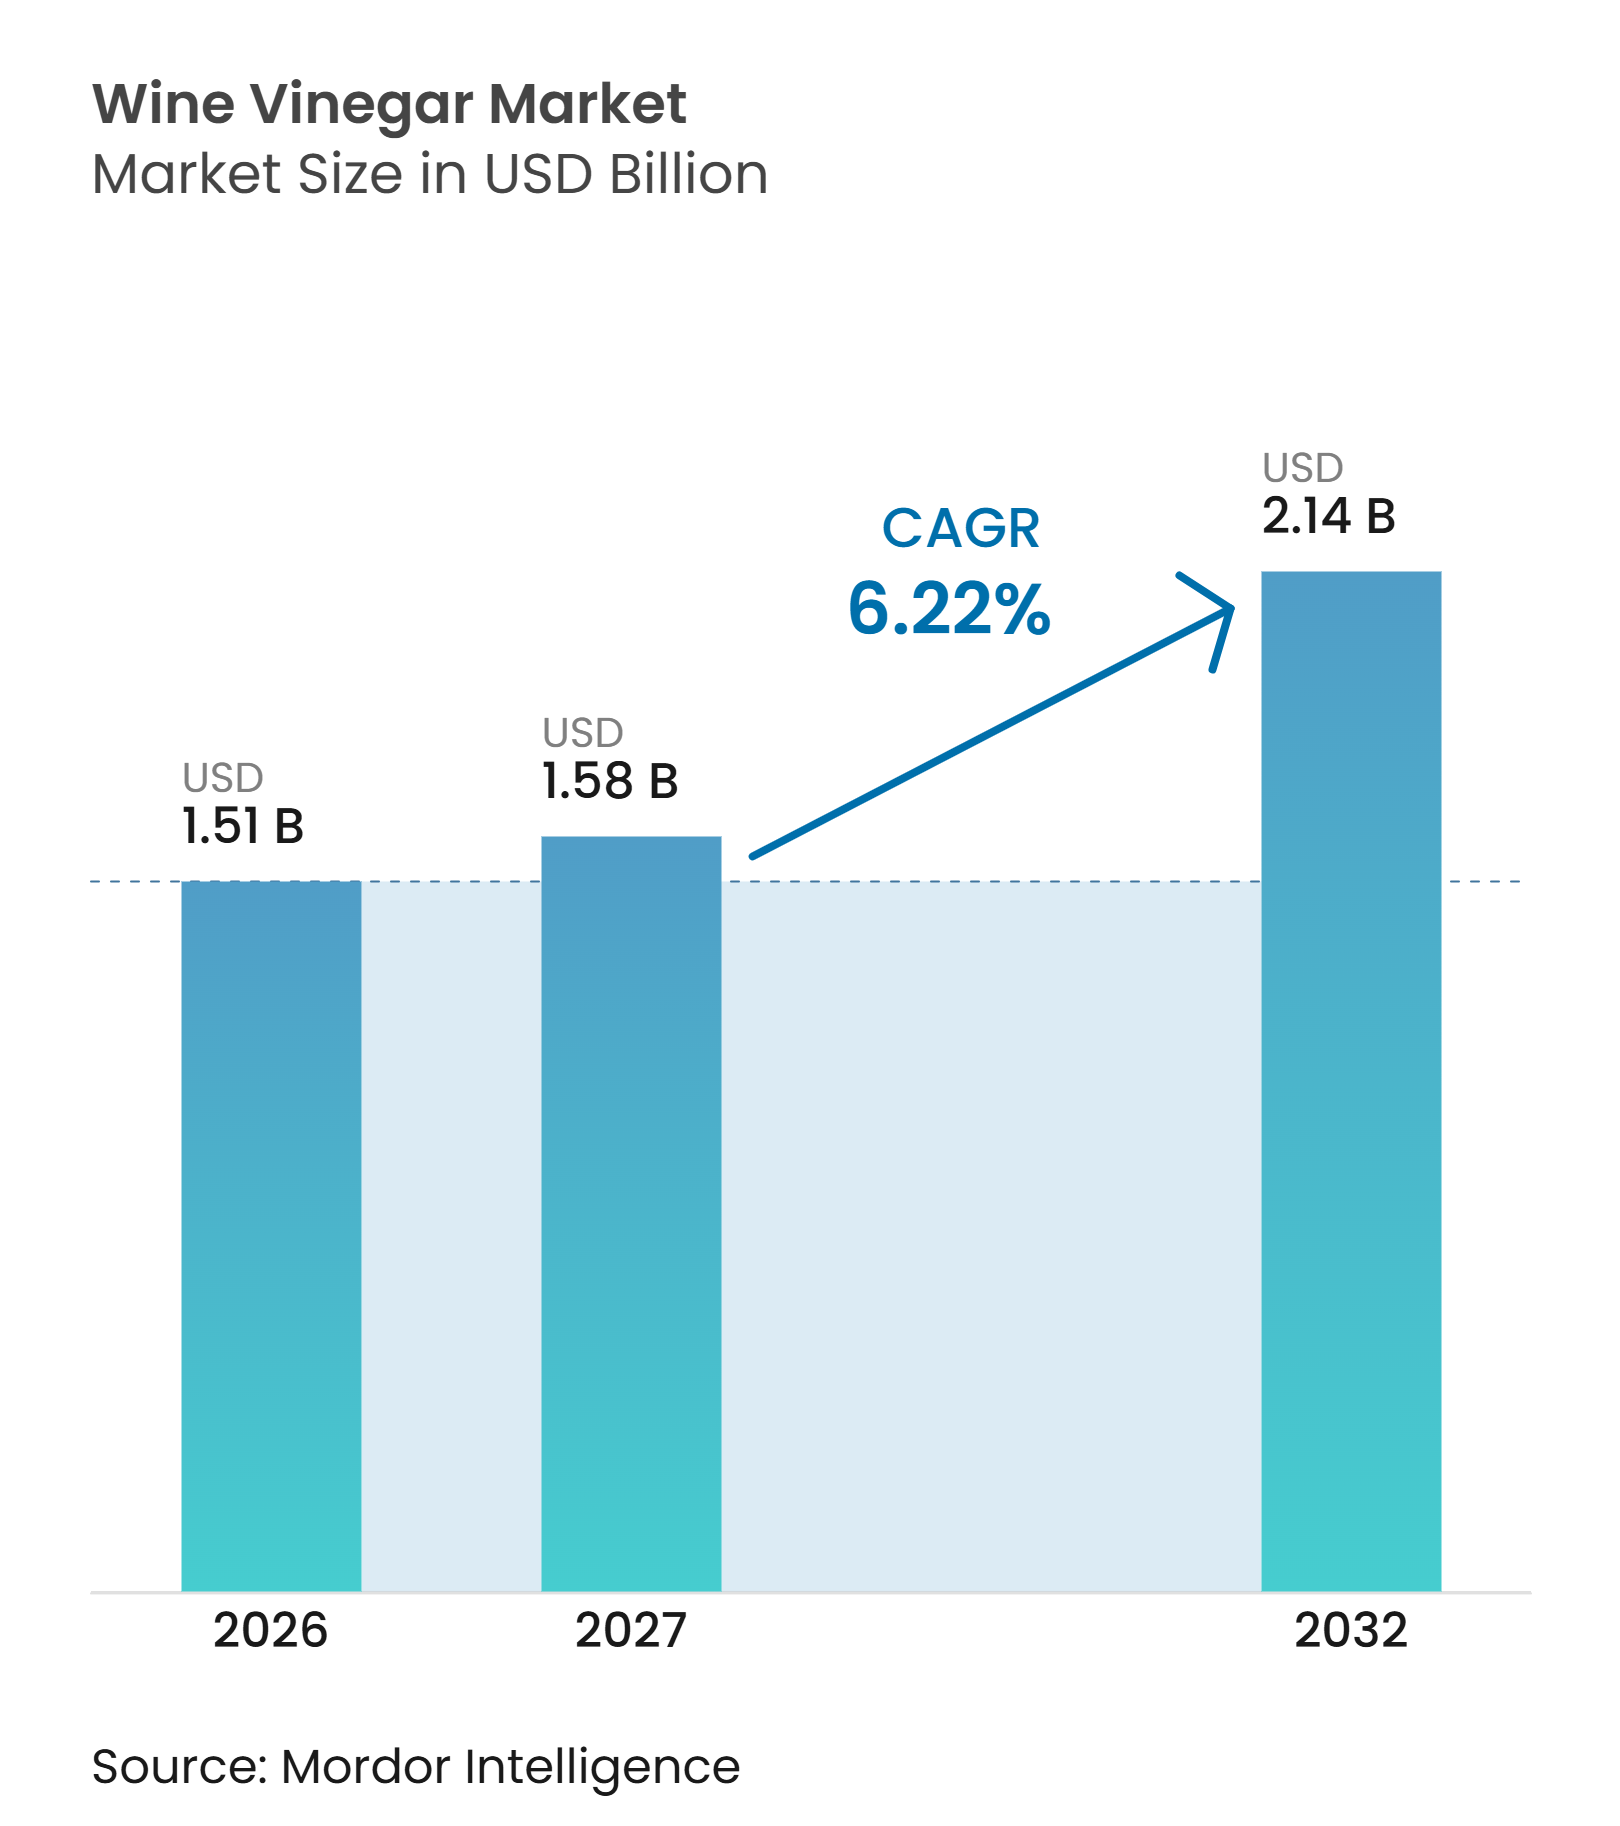
| Tamaño del Mercado (2027) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vinagre de Vino por Mordor Intelligence
El tamaño del mercado de vinagre de vino fue valorado en 1,51 mil millones de USD en 2026 y se proyecta que alcance los 2,14 mil millones de USD para 2032, a una CAGR del 6,2% durante el período de pronóstico de 2027 a 2032. El mercado de vinagre de vino está respaldado por la reformulación de alimentos envasados, la demanda de condimentos premium y la continuidad de la cocina doméstica en los principales países consumidores. Los productos fermentados de forma natural pueden satisfacer tanto las necesidades de sabor como las de conservación, lo que otorga a los proveedores un papel en salsas, aderezos, marinadas y otros alimentos preparados. Los productos premium y vinculados al origen crean una oportunidad diferenciada de los productos minoristas orientados al precio, especialmente cuando los productores pueden demostrar calidad y trazabilidad. La competencia sigue siendo más intensa en los productos no diferenciados, donde los vinagres de menor costo y otros acidulantes limitan la flexibilidad de precios.
Conclusiones Clave del Informe
-
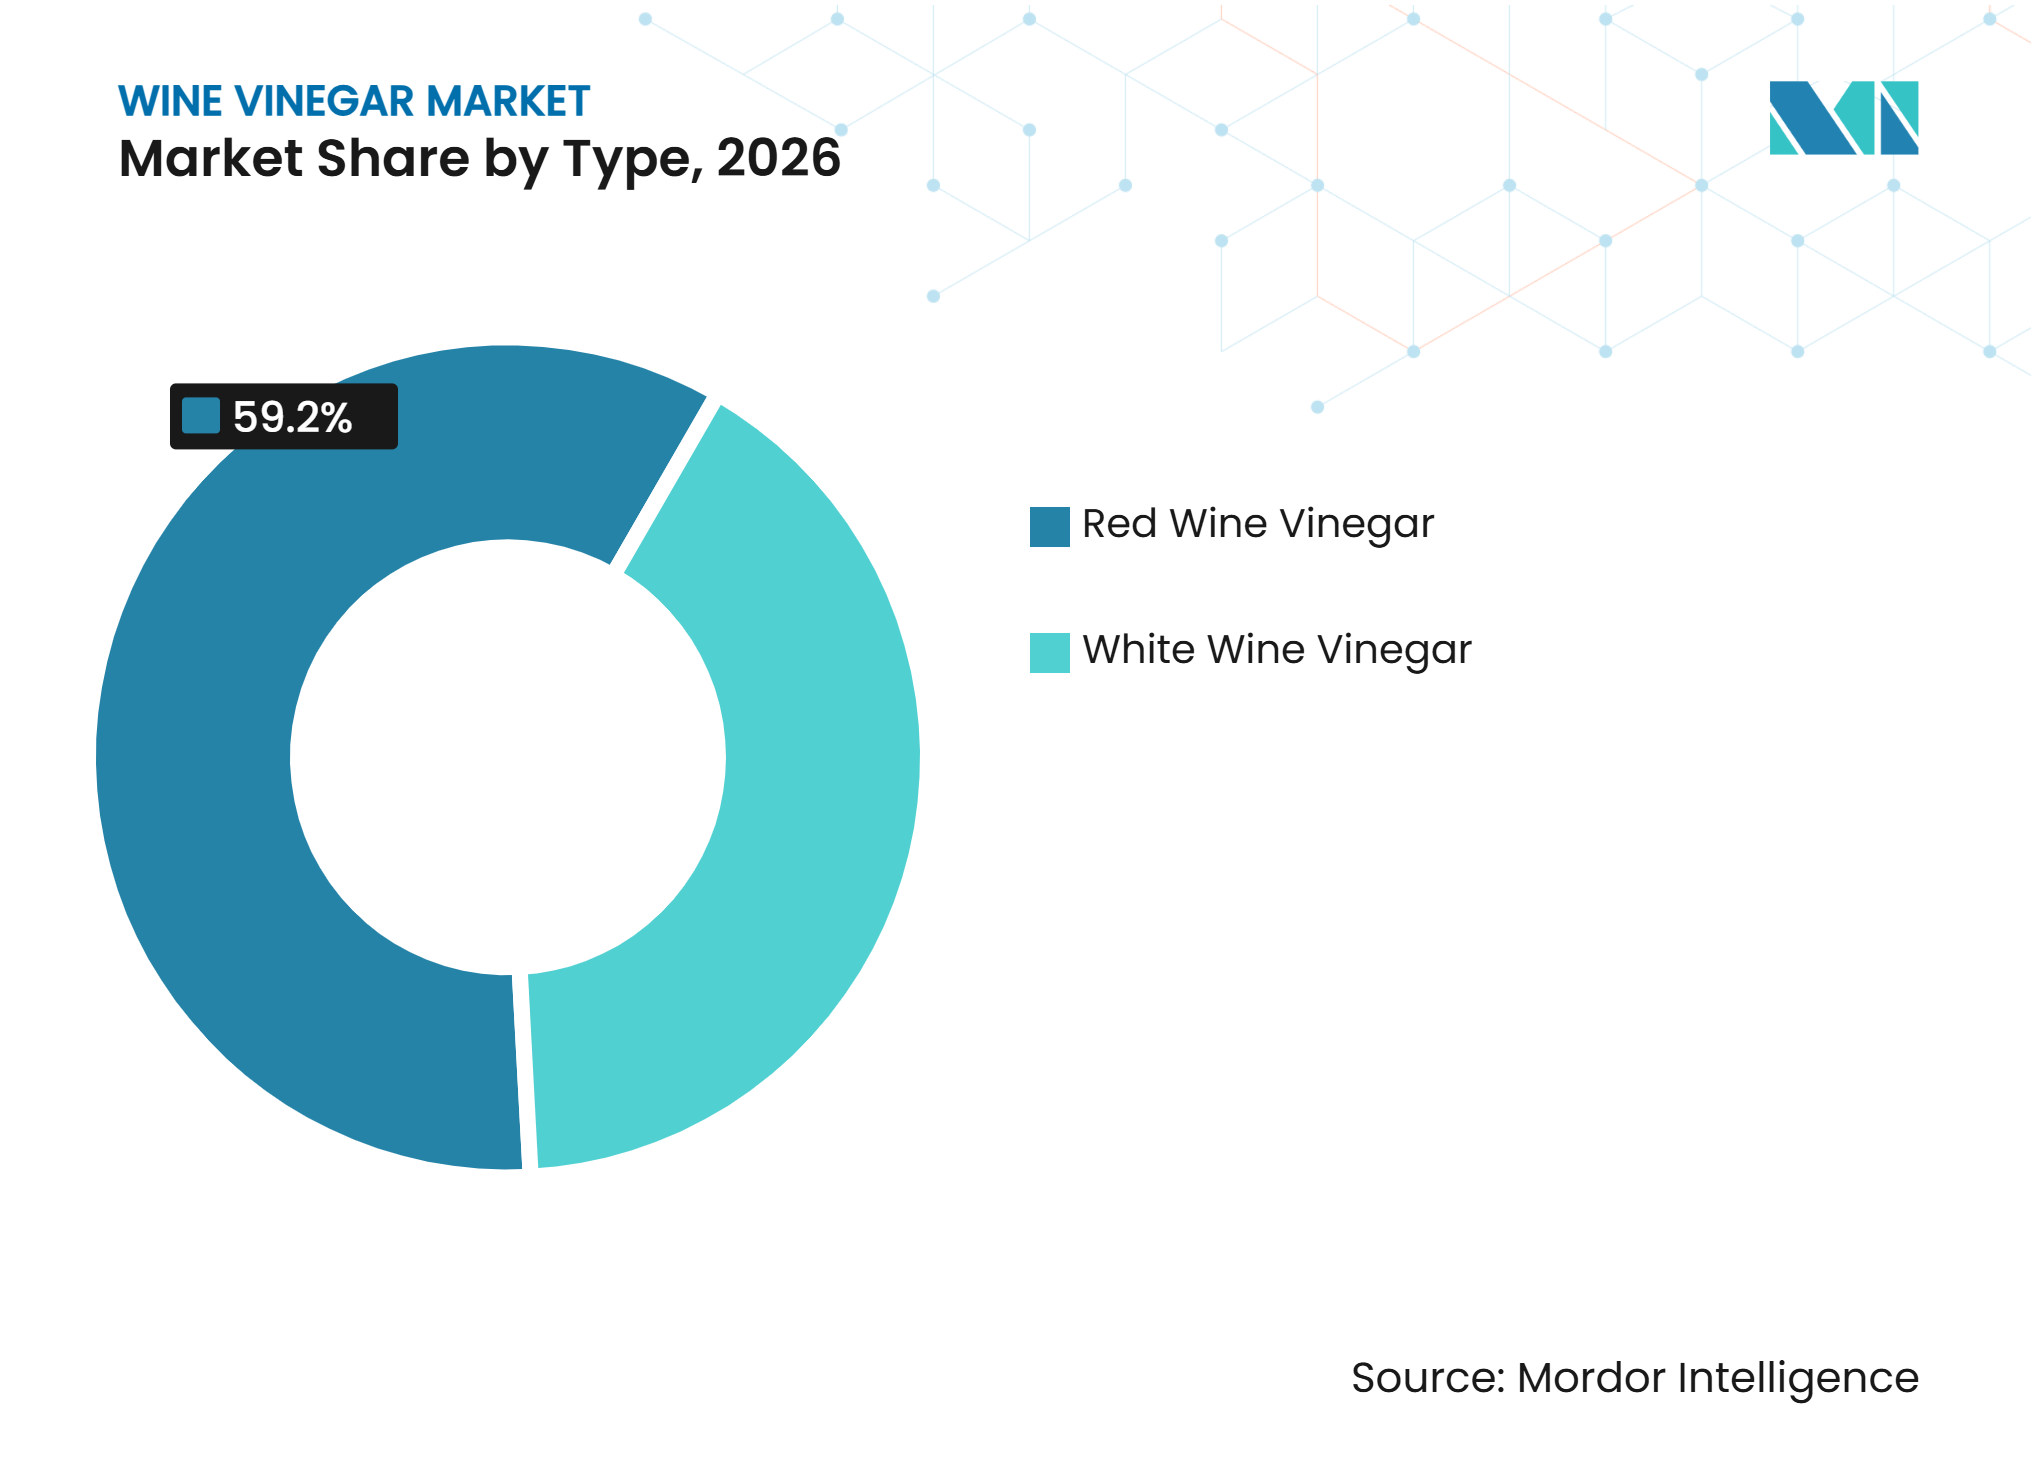
Por tipo, el vinagre de vino tinto representó el 59,2% de la participación del mercado de vinagre de vino en 2026, mientras que se proyecta que el vinagre de vino blanco crezca a una CAGR del 7,3% hasta 2032.
-
Por categoría, el vinagre de vino convencional representó el 85,3% de los ingresos en 2026, mientras que se proyecta que el vinagre de vino orgánico crezca a una CAGR del 8,2% hasta 2032.
-
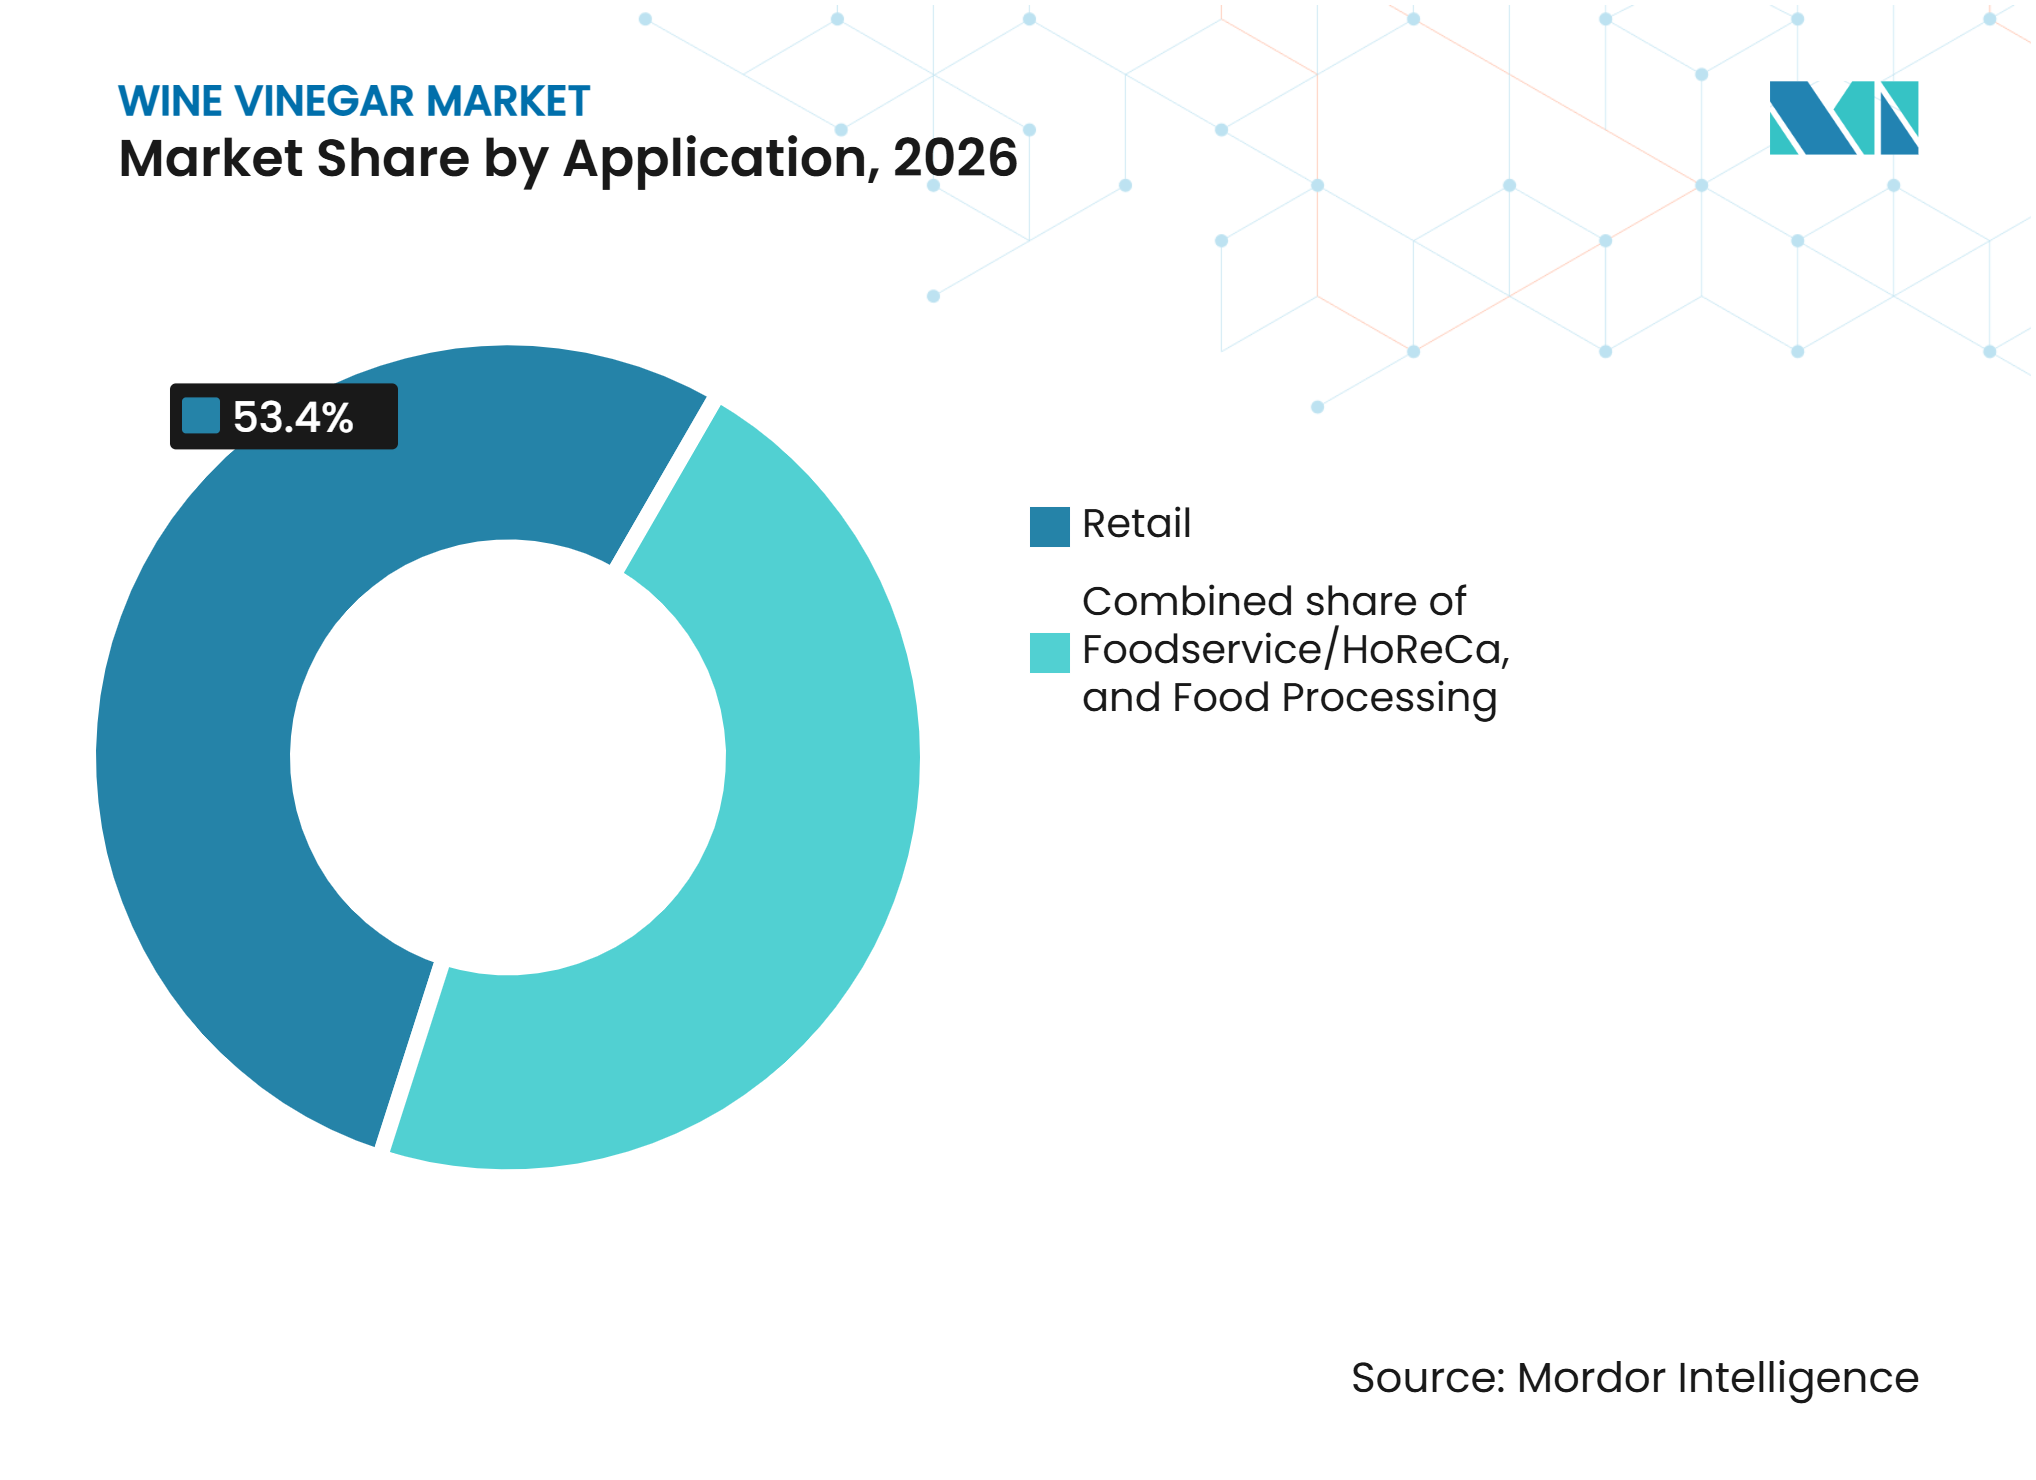
Por aplicación, el comercio minorista representó el 53,4% de los ingresos en 2026, mientras que se proyecta que los servicios de alimentación y HoReCa crezcan a una CAGR del 8,5% hasta 2032.
-
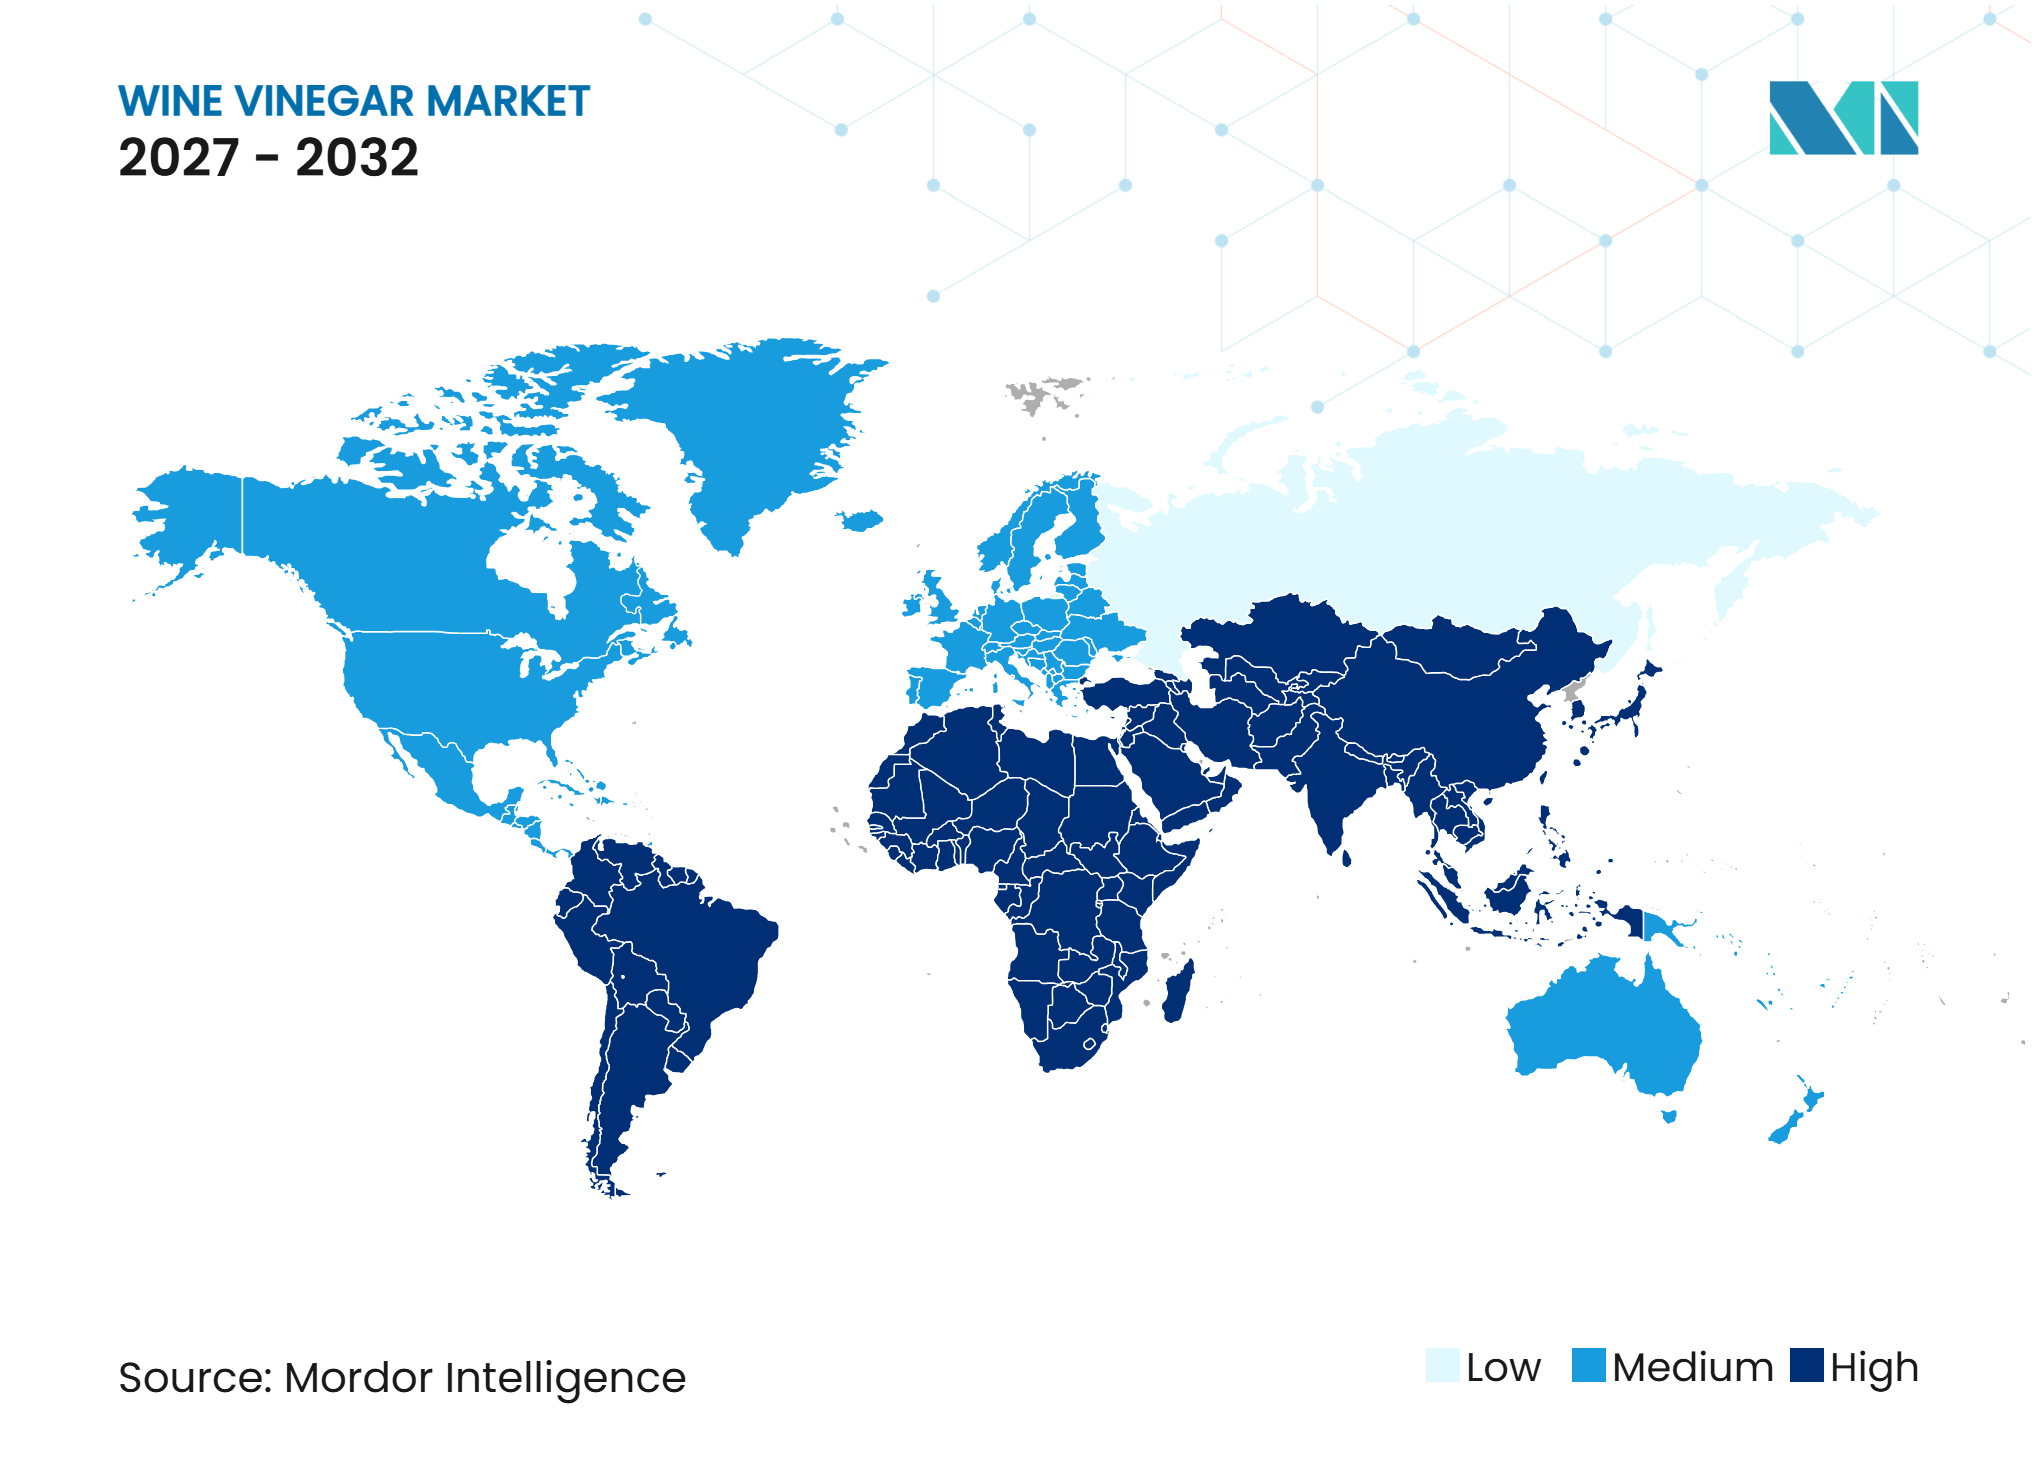
Por geografía, Europa representó el 57,3% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incorporación más Amplia del Vinagre de Vino en Salsas Envasadas, Aderezos y Otros Alimentos Procesados | +1.3% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Uso Creciente de Múltiples Aplicaciones del Vinagre de Vino en la Cocina Doméstica | +1.0% | América del Norte, Europa y Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| Uso Creciente del Vinagre de Vino como Acidulante Diferenciado | +0.8% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la industria culinaria y de servicios de alimentación | +1.1% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de los Segmentos Culinarios Premium y Artesanales | +0.9% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Demanda Creciente de Productos Alimenticios con Etiqueta Limpia y Auténticos | +0.7% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incorporación más Amplia del Vinagre de Vino en Salsas Envasadas, Aderezos y Otros Alimentos Procesados
Los fabricantes de alimentos utilizan vinagre fermentado cuando las recetas requieren acidez, sabor y un nombre de ingrediente reconocible. Esto favorece su uso en salsas estables en estantería, aderezos, condimentos y preparaciones listas para consumir. El vinagre de vino puede contribuir a los objetivos de conservación y, al mismo tiempo, permanecer visible en las etiquetas como un ingrediente alimentario familiar. Ese posicionamiento es importante a medida que las empresas alimentarias otorgan mayor importancia a las listas de ingredientes claras y a los insumos certificados. El suministro orgánico puede añadir valor de certificación a esta función funcional, especialmente para productos destinados a estantes de venta minorista premium. El mercado de vinagre de vino puede, por tanto, beneficiarse cuando los fabricantes realizan cambios a largo plazo en las recetas en lugar de cambios promocionales a corto plazo.
Uso Creciente de Múltiples Aplicaciones del Vinagre de Vino en la Cocina Doméstica
La cocina doméstica impulsa la demanda de condimentos que pueden utilizarse en varias recetas en lugar de una sola ocasión específica. Una encuesta de 2025 realizada a 5.000 adultos estadounidenses por HelloFresh encontró que el 93% esperaba cocinar en casa tanto como o más que el año anterior durante los siguientes 12 meses. Entre los encuestados que cocinaban más, el 85% citó la presión económica y el 81% citó objetivos de salud. El vinagre de vino se adapta a aderezos, marinadas, encurtidos, desglasados y salsas de cocina, lo que da a los hogares razones prácticas para mantenerlo en la cocina. La presión económica también aumenta el valor de los ingredientes que desempeñan más de un papel en la preparación de comidas. El mercado de vinagre de vino se beneficia cuando los compradores van más allá del aderezo para ensaladas y utilizan el producto en la conservación y la cocina cotidiana.
Uso Creciente del Vinagre de Vino como Acidulante Diferenciado
Los formuladores de alimentos pueden utilizar vinagre de vino cuando un acidulante también debe añadir un perfil de sabor distintivo. Diferentes variedades de vino pueden dar al vinagre tinto y blanco características aromáticas y visuales distintas. Esto ofrece a los desarrolladores de productos mayor margen que el que proporciona un acidulante neutro en marinadas, salsas y alimentos preparados. Los insumos fermentados también pueden respaldar historias de trazabilidad cuando los compradores necesitan claridad sobre el origen y el procesamiento de los ingredientes. La industria del vinagre de vino puede utilizar este papel para competir en valor de formulación en lugar de solo en acidez. Su relevancia es mayor en productos donde tanto el sabor final como la declaración de ingredientes influyen en la decisión del comprador.
Crecimiento de los Segmentos Culinarios Premium y Artesanales
La demanda de vinagre premium está vinculada a un mayor interés en la procedencia, el método de producción y la calidad de los ingredientes. Los productos de pequeños lotes y específicos de varietal pueden alcanzar precios más altos en el comercio minorista especializado, el comercio electrónico y la adquisición de restaurantes de alta gama. Esto diferencia los productos artesanales de los productos estándar que compiten principalmente por precio y volumen. Los productores europeos se benefician del patrimonio de producción establecido y de los sistemas de origen protegido en esta parte del mercado de vinagre de vino. Acetum informó sobre lanzamientos de productos de su gama Mazzetti L'Originale en el Reino Unido y los Estados Unidos, incluido un glaseado de Módena IGP con chile habanero. Las relaciones con chefs y la educación culinaria pueden reforzar aún más el posicionamiento donde el valor del menú respalda los precios premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Alternativas de Vinagre de Menor Costo | -0.9% | Global, más fuerte en Asia-Pacífico y mercados emergentes | Corto plazo (≤ 2 años) |
| Especificaciones de Producto Estrictas y Requisitos Regulatorios | -0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad en los Costos del Vino y los Materiales de Uva | -0.6% | Global, especialmente en las regiones productoras de vino de la Unión Europea y Australia | Corto plazo (≤ 2 años) |
| Idoneidad Limitada para Aplicaciones Industriales Neutras de Alto Volumen | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Alternativas de Vinagre de Menor Costo
El vinagre de vino compite con el vinagre de arroz, el vinagre de sidra de manzana, el vinagre destilado y las mezclas de acidulantes que pueden costar menos de producir. Esta presión es más intensa en los formatos de servicios de alimentación donde el calor elevado o los condimentos fuertes reducen la importancia de un sabor específico de vinagre. Algunos restaurantes de alta gama también utilizan concentrado de limón, ácido cítrico, melaza de granada, tamarindo o yuzu para la diferenciación del menú. Estas alternativas pueden desplazar al vinagre de vino sin ser sustitutos directos en todas las recetas. Los requisitos de autenticidad en Europa distinguen el vinagre fermentado genuino de los productos que utilizan ácido acético sintético. Los productores de nivel medio sin una marca sólida, origen protegido o perfil de sabor distintivo enfrentan la mayor presión sobre los márgenes.
Volatilidad en los Costos del Vino y los Materiales de Uva
Los productores de vinagre de vino dependen de insumos derivados del vino y la uva, por lo que los cambios en las condiciones de producción vinícola afectan las decisiones de adquisición. La superficie mundial de viñedos cayó a 7,0 millones de hectáreas en 2025, marcando el sexto descenso anual consecutivo. Una menor superficie de viñedos puede eventualmente restringir la disponibilidad de materiales vinícolas adecuados, incluso cuando algunos mercados a granel experimentan una sobreoferta temporal. Los productores más pequeños pueden estar particularmente expuestos porque a menudo dependen del suministro contratado y no pueden distribuir el riesgo de compra en grandes volúmenes. El contraste entre la disponibilidad de grado a granel y los costos de insumos premium crea condiciones de planificación difíciles para el segmento medio del mercado de vinagre de vino. También puede ampliar la brecha operativa entre los grandes procesadores y los productores artesanales que requieren una calidad u origen de uva definidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Vino Tinto Lidera, el Vinagre Blanco Amplía el Rango de AplicacionesEl vinagre de vino tinto representó el 59,2% de la participación del mercado de vinagre de vino en 2026, impulsado por su uso establecido en la cocina de estilo mediterráneo. Se utiliza comúnmente en marinadas, aderezos, salsas a base de tomate y preparaciones de carne estofada. Su sabor más intenso combina bien con hierbas, tomates y otros ingredientes fuertes. Los procesadores de alimentos utilizan vinagre de vino tinto en salsas y condimentos donde tanto el sabor como la acidez son importantes. La producción está concentrada en las principales regiones vinícolas de Italia, España y Francia, lo que otorga al vinagre de vino tinto convencional una ventaja de suministro. Las normas europeas de denominación de origen protegida respaldan la identidad de los productos de mayor valor de estas regiones.
Se proyecta que el vinagre de vino blanco crezca a una CAGR del 7,3% de 2027 a 2032, convirtiéndolo en el tipo de crecimiento más rápido. Su color más claro y su sabor más suave lo hacen adecuado para platos donde el vinagre de vino tinto podría alterar la apariencia o dominar el sabor. Las aplicaciones clave incluyen marinadas de carnes blancas y mariscos, salsas holandesas, vinagretas de hierbas y encurtidos ligeros de verduras. Estos usos se alinean con el crecimiento de los formatos de servicios de alimentación de influencia europea en los mercados asiáticos. Los productores artesanales pueden diferenciarse con variantes de Chardonnay, Pinot Grigio y Sauvignon Blanc, ofreciendo a los minoristas especializados una historia de producto basada en el origen varietal. Aunque menor en volumen, este nicho se sitúa fuera de los precios de productos básicos y ofrece a los productores una vía hacia el posicionamiento premium en el mercado de vinagre de vino.


Por Categoría:
La Escala Convencional se Mantiene, lo Orgánico Gana Impulso EstructuralEl vinagre de vino convencional representó el 85,3% de los ingresos en 2026, impulsado por su posición establecida en el comercio minorista masivo y la producción industrial de alimentos. Los operadores de servicios de alimentación y los compradores de marcas propias lo prefieren por su menor costo por litro. Los grandes procesadores dependen de él para alimentos encurtidos, salsas, condimentos, aderezos y marinadas. El segmento se beneficia de redes de suministro establecidas, menos restricciones de insumos y ningún requisito de certificación orgánica. Los estándares nacionales de seguridad alimentaria para la acidez de grado alimentario y la fermentación siguen aplicándose. Estas ventajas mantienen al vinagre de vino convencional como la opción preferida para los compradores de alto volumen en los canales de mercado masivo y las ventas de comestibles de alta rotación.
Se proyecta que el vinagre de vino orgánico crezca a una CAGR del 8,2% de 2027 a 2032, la tasa de crecimiento más alta en la categoría. La investigación de Ingredion de 2025 encontró que los consumidores de la Generación Z y los Millennials estaban dispuestos a pagar entre un 20 y un 30% más por productos con etiqueta limpia y orgánicos, con el 45% citando la salud y el bienestar como su principal prioridad de compra. En los mercados europeos, el Centro para la Promoción de las Importaciones señaló una demanda creciente de ingredientes naturales y declaraciones de productos transparentes. La certificación orgánica es cada vez más un requisito de inclusión en el comercio minorista premium y especializado. Sin embargo, los productores deben gestionar mayores costos de abastecimiento, documentación y auditoría. Este crecimiento da al mercado de vinagre de vino acceso a una demanda de mayor valor y favorece a los productores con relaciones de suministro orgánico trazable establecidas.
Por Aplicación:
El Comercio Minorista Ancla la Base, HoReCa Impulsa la Próxima OlaEl comercio minorista representó el 53,4% de los ingresos en 2026, convirtiéndolo en el canal de aplicación dominante. La cocina doméstica continúa impulsando las compras a través de supermercados, tiendas especializadas y canales en línea, con una encuesta de consumidores estadounidenses de 2025 que cita consideraciones financieras y de salud como razones principales. El vinagre de vino se vende como un producto básico en la cocina de estilo mediterráneo y como un artículo especializado para recetas más exploratorias. El canal minorista también ofrece a los pequeños productores una vía para comercializar productos artesanales, de origen protegido y orgánicos a precios más altos. El procesamiento de alimentos representa otro canal significativo, que abarca salsas, aderezos, marinadas, productos encurtidos y condimentos. El nivel minorista premium permite a los productores aumentar los ingresos sin un aumento proporcional en el volumen de ventas, respaldando una escala de precios más amplia. Los minoristas pueden ofrecer productos cotidianos junto a aquellos diferenciados por varietal, certificación u origen regional, atendiendo tanto el uso doméstico habitual como las compras premium ocasionales.
Se proyecta que el segmento de servicios de alimentación y HoReCa crezca a una CAGR del 8,5% de 2027 a 2032. Se espera que la expansión de restaurantes y el aumento de la actividad de comer fuera impulsen la demanda profesional, particularmente en los mercados de Asia-Pacífico. Los métodos culinarios europeos incorporan vinagre de vino en salsas, marinadas, aderezos y técnicas de conservación. Según la Organización Internacional de la Viña y el Vino, el consumo de vino en Japón creció un 6,8% en 2025 hasta 3,3 millones de hectolitros, lo que refleja un compromiso continuo con los productos relacionados con el vino y los formatos gastronómicos europeos[1]. Las cocinas profesionales priorizan la calidad del producto sobre el precio, lo que hace que el canal sea relevante tanto para proveedores estándar como premium. Los compradores de servicios de alimentación utilizan productos comunes para la preparación diaria y variantes distintivas para platos específicos del menú, mientras que el uso en restaurantes puede reforzar aún más la visibilidad minorista al introducir a los consumidores en nuevas variedades de vinagre de vino.

Análisis Geográfico
Europa
Europa representó el 57,3% de los ingresos en 2026, otorgando a la región el mayor tamaño del mercado de vinagre de vino por participación. Italia, Francia y España combinan producción vinícola, uso culinario establecido y largas tradiciones de procesamiento de vinagre. Italia sigue siendo importante para la producción y exportación de Vinagre Balsámico de Módena IGP. La actividad de producción certificada y exportación muestra el alcance global de los productos de vinagre premium de la región. España también cuenta con denominaciones de vinagre protegidas establecidas, incluidas Jerez, Condado de Huelva y Montilla-Moriles. La autoridad del mercado alimentario de España identifica el vinagre como una categoría distinta dentro de sus informes nacionales del mercado alimentario. El marco de indicaciones geográficas de la Unión Europea protege los nombres y vínculos de producción que cumplen los requisitos, fortaleciendo la autenticidad en los mercados de exportación. Estos factores de cumplimiento respaldan los precios premium y proporcionan una barrera contra las reclamaciones de origen engañosas.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,2% de 2027 a 2032, la tasa más rápida entre las regiones reportadas. La urbanización, el aumento de los ingresos y los formatos de restaurantes de mayor influencia europea respaldan el interés en condimentos importados y diferenciados. China, Japón, el Sudeste Asiático e India tienen diferentes patrones de consumo, pero cada uno ofrece vías a través de servicios de alimentación, tiendas premium o comercio electrónico. El consumo de vino en Japón alcanzó los 3,3 millones de hectolitros en 2025 tras un crecimiento del 6,8%. Esto proporciona un entorno relevante para los servicios de alimentación de estilo europeo y los ingredientes culinarios relacionados con el vino. India sigue siendo una oportunidad en etapa temprana donde los supermercados premium y los minoristas en línea atienden a consumidores que exploran alimentos internacionales. El consumo de vino en China cayó un 13% en 2025 hasta 4,8 millones de hectolitros. Esa caída muestra que la demanda premium puede seguir siendo sensible a las condiciones de gasto del consumidor, incluso cuando la disponibilidad de vinagre de vino puede beneficiarse del suministro local de vino.
América del Norte, América del Sur, Oriente Medio y África
América del Norte está respaldada por aderezos embotellados, marinadas, condimentos especializados y formatos de servicios de alimentación que utilizan recetas mediterráneas y europeas. Los Estados Unidos proporcionan la mayor base, mientras que Canadá sigue patrones de consumo premium similares a menor escala. México puede expandir la demanda a través del comercio minorista organizado, el desarrollo de servicios de alimentación y la distribución transfronteriza. América del Sur combina potencial de producción con patrones cambiantes de consumo de vino. El consumo de vino en Argentina cayó por quinto año consecutivo hasta 7,5 millones de hectolitros en 2025, mientras que el consumo en Brasil aumentó un 41,9% hasta 4,4 millones de hectolitros. Argentina puede tener margen para utilizar las existencias de vino disponibles para el procesamiento doméstico de vinagre. La demanda en Oriente Medio y África se encuentra en una etapa más temprana y está principalmente vinculada a la hostelería premium y el comercio minorista especializado. Sudáfrica ofrece una base regional de producción vinícola, mientras que los Emiratos Árabes Unidos, Arabia Saudita y Marruecos proporcionan oportunidades de importación lideradas por la hostelería. Estas regiones mixtas siguen dependiendo del desarrollo del comercio minorista, la demanda de restaurantes y el acceso a productos importados premium.
Panorama Competitivo
Concentración del Mercado
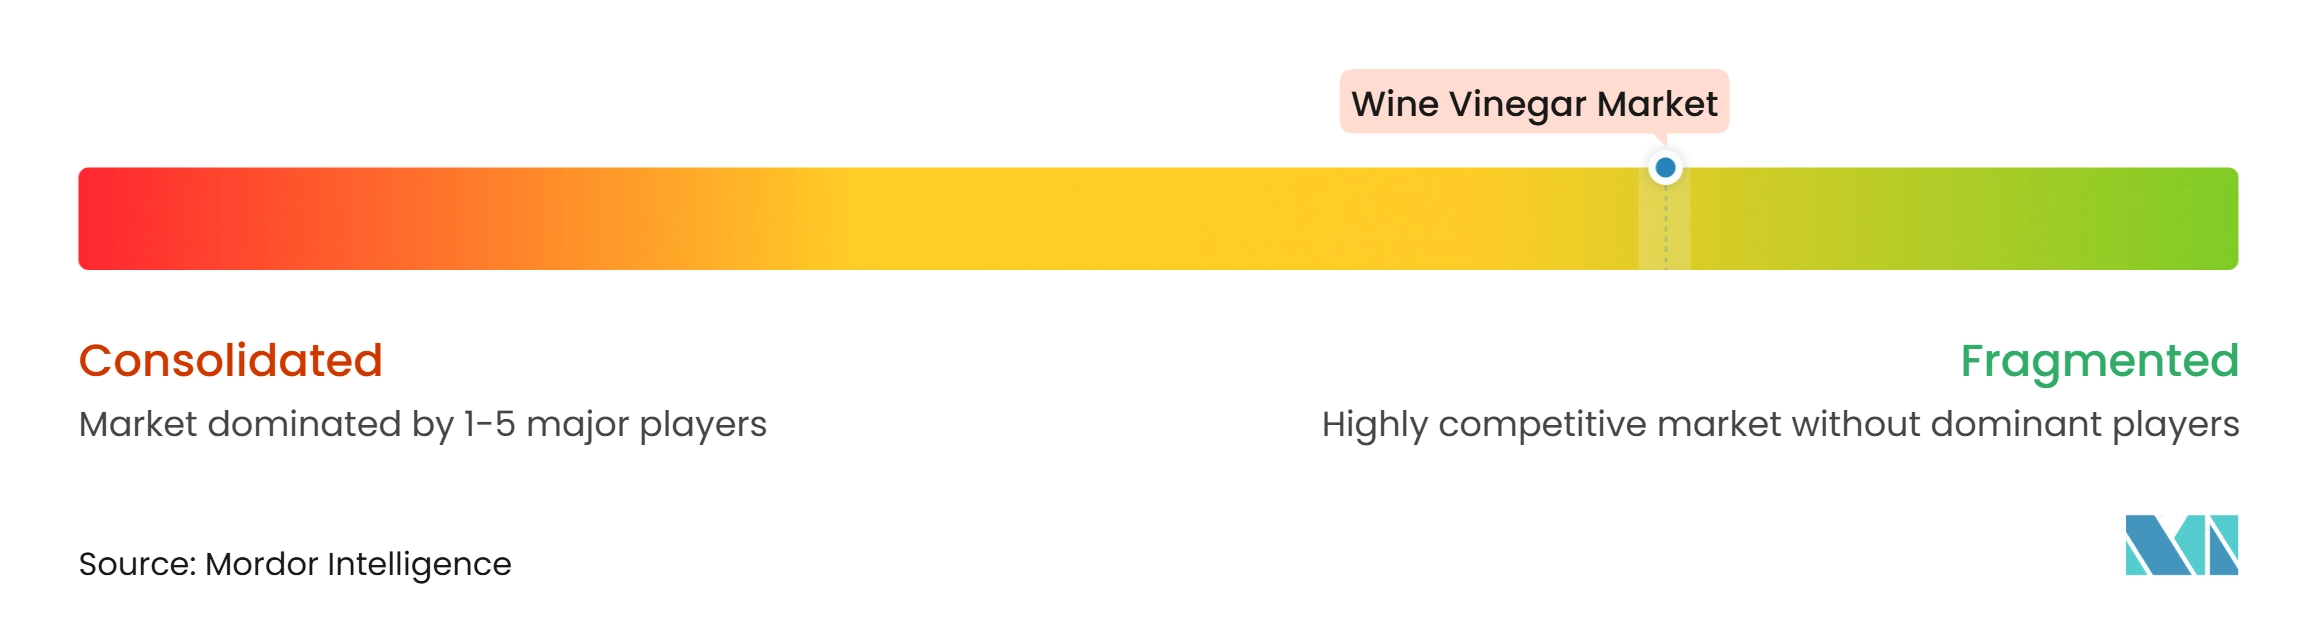
El mercado de vinagre de vino exhibe una estructura fragmentada sin que ningún actor tenga una posición dominante a nivel global. Los productores de herencia italiana, los grupos japoneses de vinagre, los proveedores de marcas propias y los negocios artesanales regionales atienden diferentes niveles de precio y distribución. Acetum, un destacado productor italiano, diferencia su cartera premium a través del origen, el desarrollo de productos y las iniciativas de sostenibilidad. Su informe de sostenibilidad 2024-2025 destacó lanzamientos de productos en el Reino Unido, los Estados Unidos y Alemania, junto con la recertificación como Corporación B y la participación de proveedores a través de cuestionarios y talleres de sostenibilidad. Estas acciones muestran cómo la gobernanza y la innovación de productos pueden reforzar el posicionamiento premium. Otros proveedores compiten en escala de fabricación, acceso a minoristas y amplias carteras de condimentos, mientras que la estructura fragmentada continúa creando espacio para especialistas regionales con historias de producto creíbles.
Los productos orgánicos premium, de origen protegido y de grado de formulación son las principales áreas de diferenciación. Los productos orgánicos atraen donde las expectativas de salud y etiqueta limpia influyen en las listas de tiendas especializadas. Los productos de origen protegido son relevantes para los canales de venta directa al consumidor, las compras de regalo y los restaurantes que valoran el patrimonio culinario. Los productos de grado de formulación dan a los proveedores acceso a aplicaciones de alimentos procesados que requieren acidulantes fermentados trazables. Los productores más pequeños que enfatizan el abastecimiento de varietal único y los métodos de pequeños lotes ofrecen afirmaciones que las amplias carteras de productos básicos tienen dificultades para replicar de manera consistente. La transparencia de la cadena de suministro es cada vez más importante a medida que los compradores buscan un origen de fermentación verificable e insumos documentados. Las normas europeas de indicación geográfica respaldan la protección del producto y la confianza del consumidor.
La competencia de precios sigue siendo significativa en el comercio minorista masivo, el procesamiento de alimentos y los servicios de alimentación de presupuesto. El vinagre de arroz, el vinagre destilado, el vinagre de sidra de manzana y los acidulantes sintéticos pueden limitar los aumentos de precios para los productos estándar. Los proveedores premium deben demostrar sabor, origen, certificación o rendimiento de formulación para justificar precios más altos. Acetum amplió el embalaje de plástico reciclado para su gama de glaseados Fini, introdujo un diseño de tapa a prueba de manipulaciones y reportó monitoreo de agua en tiempo real, una expansión del 25% en la generación fotovoltaica y una reducción del 8% en el uso de gas natural por litro de producto terminado durante 2025. Estas medidas fortalecen la credibilidad del proveedor con los clientes que revisan las prácticas de embalaje y operativas. El éxito competitivo dependerá de equilibrar el suministro confiable, la autenticidad del producto y la disciplina de precios.
Líderes de la Industria del Vinagre de Vino
-
Ponti S.P.A
-
Carl Kühne KG
-
Acetificio Marcello De Nigris
-
Mizkan America, Inc.
-
The Kraft Heinz Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vinagre de Vino Empresas cubiertas en este informe
- Acetum S.p.A.
- De Nigris 1889 S.r.l.
- Mizkan Holdings Co., Ltd.
- Pompeian, Inc.
- Colavita S.p.A.
- The Kraft Heinz Company
- Curation Foods, Inc.
- Spectrum Organic Products, LLC
- Borges International Group, S.L.U.
- Lucini Italia Company
- Sparrow Lane Vinegars
- Holland House
- Ponti S.P.A
- Carl Kühne KG
- Aspall Cyder Ltd.
- Burg Groep B.V.
- Castelo Alimentos S/A
- Eden Foods, Inc.
- Australian Vinegar Pty Ltd
- Acetificio Marcello De Nigris
Desarrollos recientes de la industria en Mercado de Vinagre de Vino
- Mayo de 2026: Acetum S.p.A. publicó el extracto de su Informe de Sostenibilidad 2024–2025, confirmando que Mazzetti L'Originale amplió su gama de productos con un glaseado de Vinagre Balsámico de Módena IGP y Pimiento Habanero lanzado en el Reino Unido y Estados Unidos, y un condimento Insalata Italiana desarrollado específicamente para el mercado alemán, fortaleciendo su cartera premium europea.
- Febrero de 2026: Acetum inició el proceso de recertificación como Corporación B bajo nuevos criterios de evaluación más rigurosos, mientras que simultáneamente puso en marcha un programa de aprovisionamiento responsable que involucra a 50 proveedores estratégicos de vino, mosto y envases mediante cuestionarios ESG estructurados y dos talleres de sostenibilidad dedicados, marcando una mejora significativa en la gobernanza de la cadena de suministro.
- Enero de 2026: La marca Fini de Acetum introdujo envases de rPET que incorporan un 50% de plástico reciclado para su gama de glaseados, junto con un nuevo diseño de tapa a prueba de manipulaciones, como parte del compromiso del grupo con envases de menor impacto ambiental y el uso circular de materiales.
Alcance del Informe Global del Mercado de Vinagre de Vino
El Mercado de Vinagre de Vino se refiere al mercado del vinagre producido mediante la fermentación del vino, en el que el alcohol se convierte en ácido acético, dando como resultado un producto utilizado como ingrediente en la preparación de alimentos, condimentación, conservación y aplicaciones culinarias. Por tipo, el mercado está segmentado en vinagre de vino tinto y vinagre de vino blanco. Por categoría, el mercado se divide en productos convencionales y orgánicos. Por aplicación, el mercado está segmentado en procesamiento de alimentos, comercio minorista y servicios de alimentación/HoReCa. El segmento de procesamiento de alimentos se divide a su vez en salsas y condimentos, aderezos para ensaladas y vinagretas, marinadas, productos encurtidos y otros. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados, incluidos los Estados Unidos, Canadá, México, Alemania, el Reino Unido, Italia, Francia, España, los Países Bajos, Polonia, Bélgica, Suecia, China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur, Brasil, Argentina, Colombia, Chile, Perú, Sudáfrica, Arabia Saudita, los Emiratos Árabes Unidos, Nigeria, Egipto, Marruecos y Turquía, junto con las respectivas categorías regionales de resto de país. El tamaño del mercado y los pronósticos de crecimiento se presentan en términos de valor (USD) y volumen (Litros).
Resumen de la segmentación
| Vinagre de Vino Tinto |
| Vinagre de Vino Blanco |
| Convencional |
| Orgánico |
| Procesamiento de Alimentos | Salsas y Condimentos |
| Aderezos para Ensaladas y Vinagretas | |
| Marinadas | |
| Productos Encurtidos | |
| Otros | |
| Comercio Minorista | |
| Servicios de Alimentación/HoReCa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo | Vinagre de Vino Tinto | |
| Vinagre de Vino Blanco | ||
| Por Categoría | Convencional | |
| Orgánico | ||
| Por Aplicación | Procesamiento de Alimentos | Salsas y Condimentos |
| Aderezos para Ensaladas y Vinagretas | ||
| Marinadas | ||
| Productos Encurtidos | ||
| Otros | ||
| Comercio Minorista | ||
| Servicios de Alimentación/HoReCa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector del vinagre de vino para 2032?
Se proyecta que el mercado de vinagre de vino alcance los 2,14 mil millones de USD para 2032, creciendo a una CAGR del 6,2% desde 2027.
¿Qué tipo lidera las ventas de vinagre de vino?
El vinagre de vino tinto lidera por tipo con una participación del 59,2% en 2026, mientras que el vinagre de vino blanco tiene la tasa de crecimiento proyectada más rápida del 7,3% hasta 2032.
¿Por qué el vinagre de vino orgánico crece más rápido que los productos convencionales?
Se proyecta que el vinagre de vino orgánico crezca a una CAGR del 8,2% a medida que los requisitos de etiqueta limpia, salud, bienestar y certificación ganan importancia en los canales premium.
¿Qué canal de ventas está creciendo más rápido para el vinagre de vino?
Se proyecta que los servicios de alimentación y HoReCa crezcan a una CAGR del 8,5% hasta 2032, respaldados por la expansión de restaurantes y el uso más amplio de técnicas culinarias europeas.