
ワインビネガー市場規模とェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
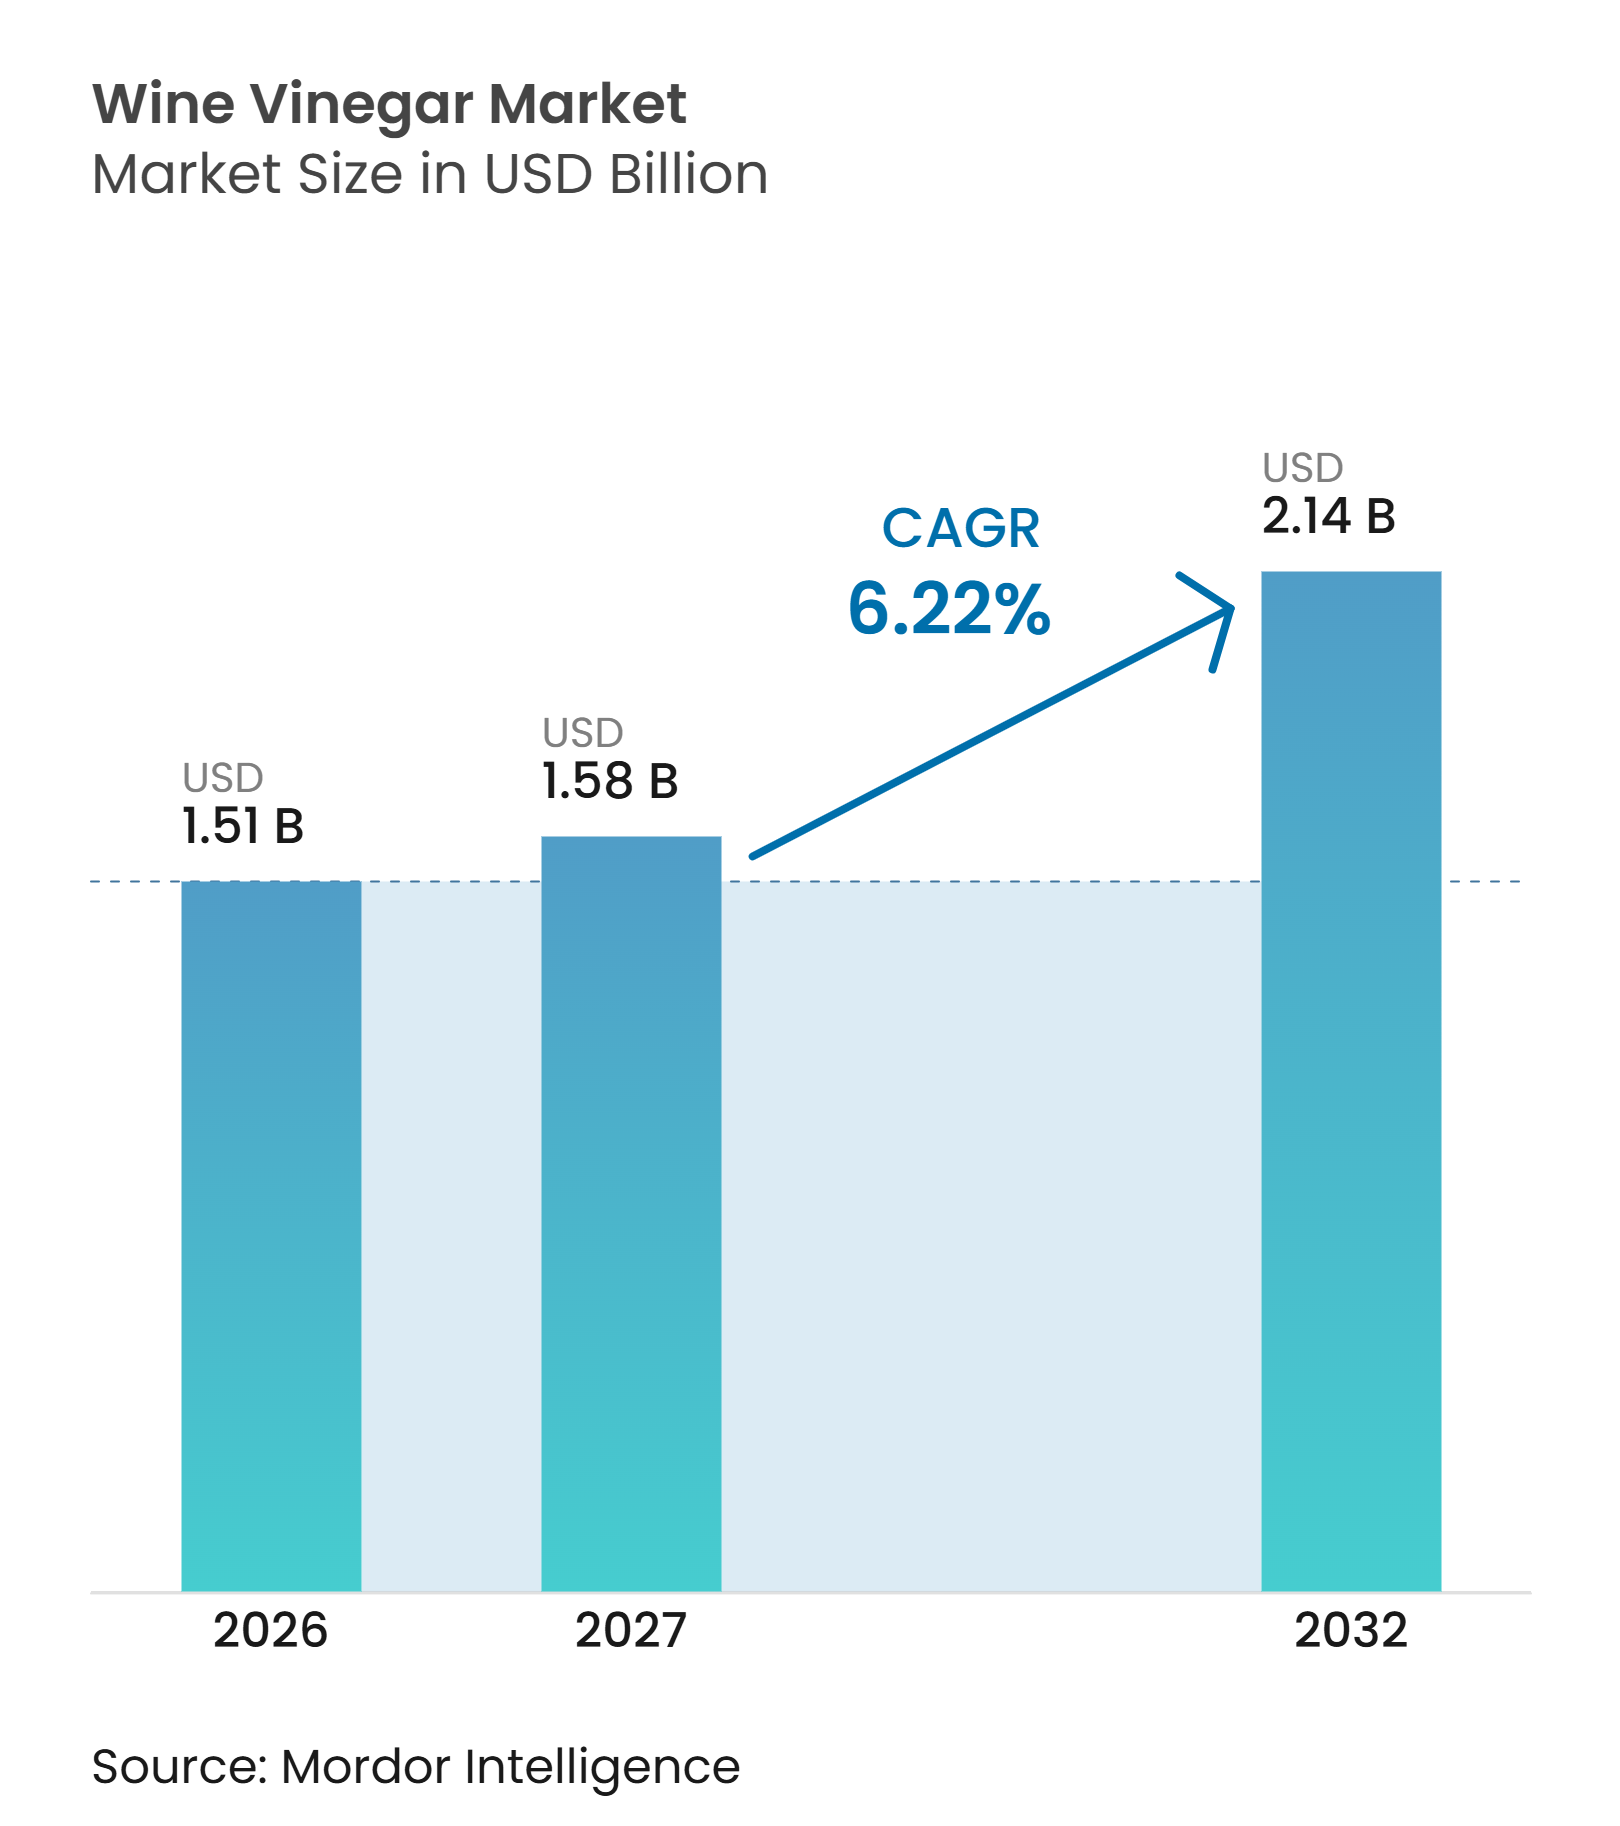
| 市場規模 (2027) | 1.58 十億米ドル |
| 市場規模 (2032) | 2.14 十億米ドル |
| 成長率 (2027 - 2032) | 6.22 % |
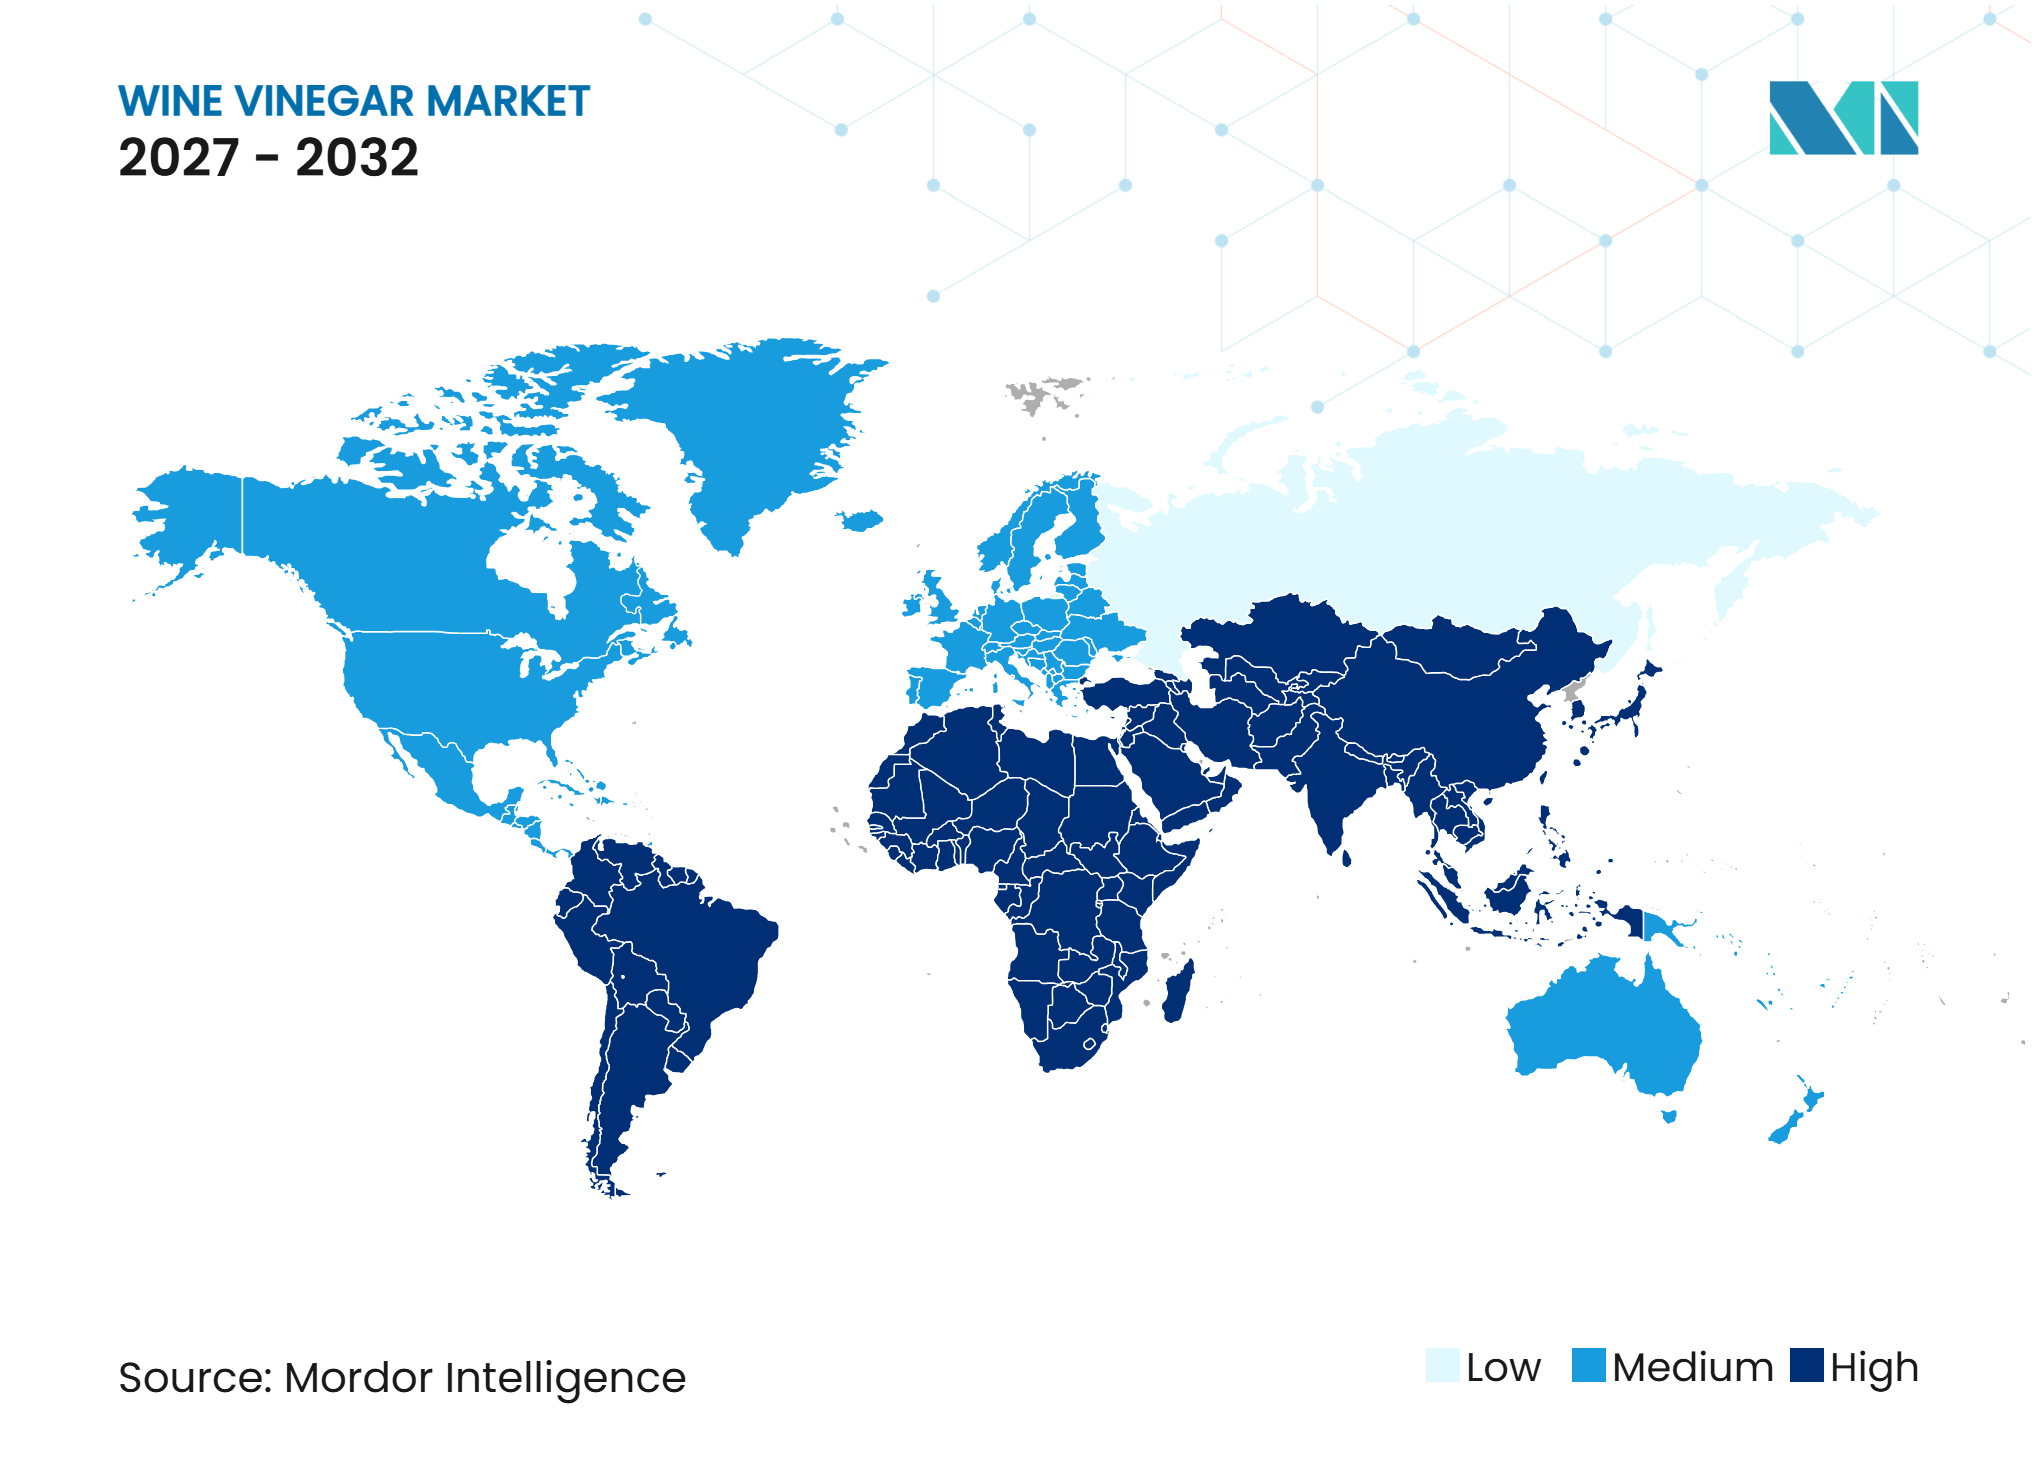
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワインビネガー市場分析
ワインビネガー市場規模は2026年に1.51 ビリオン 米ドルと評価され、2027年から2032年の予測期間中にCAGR 6.2%で2032年までに2.14 ビリオン 米ドルに達すると予測されています。ワインビネガー市場は、包装食品の処方見直し、プレミアム調味料需要、および主要消費国における家庭料理の継続によって支えられています。自然発酵製品は風味と保存の両方のニーズに対応できるため、ソース、ドレッシング、マリネ、その他の調理済み食品においてサプライヤーに役割をもたらします。プレミアムおよび産地連動型製品は、特に品質とトレーサビリティを実証できる生産者にとって、価格主導の小売製品とは別の機会を生み出します。競争は差別化されていない製品において最も激しく、低コストのビネガーやその他の酸味料が価格設定の柔軟性を制限しています。
主要レポートのポイント
-
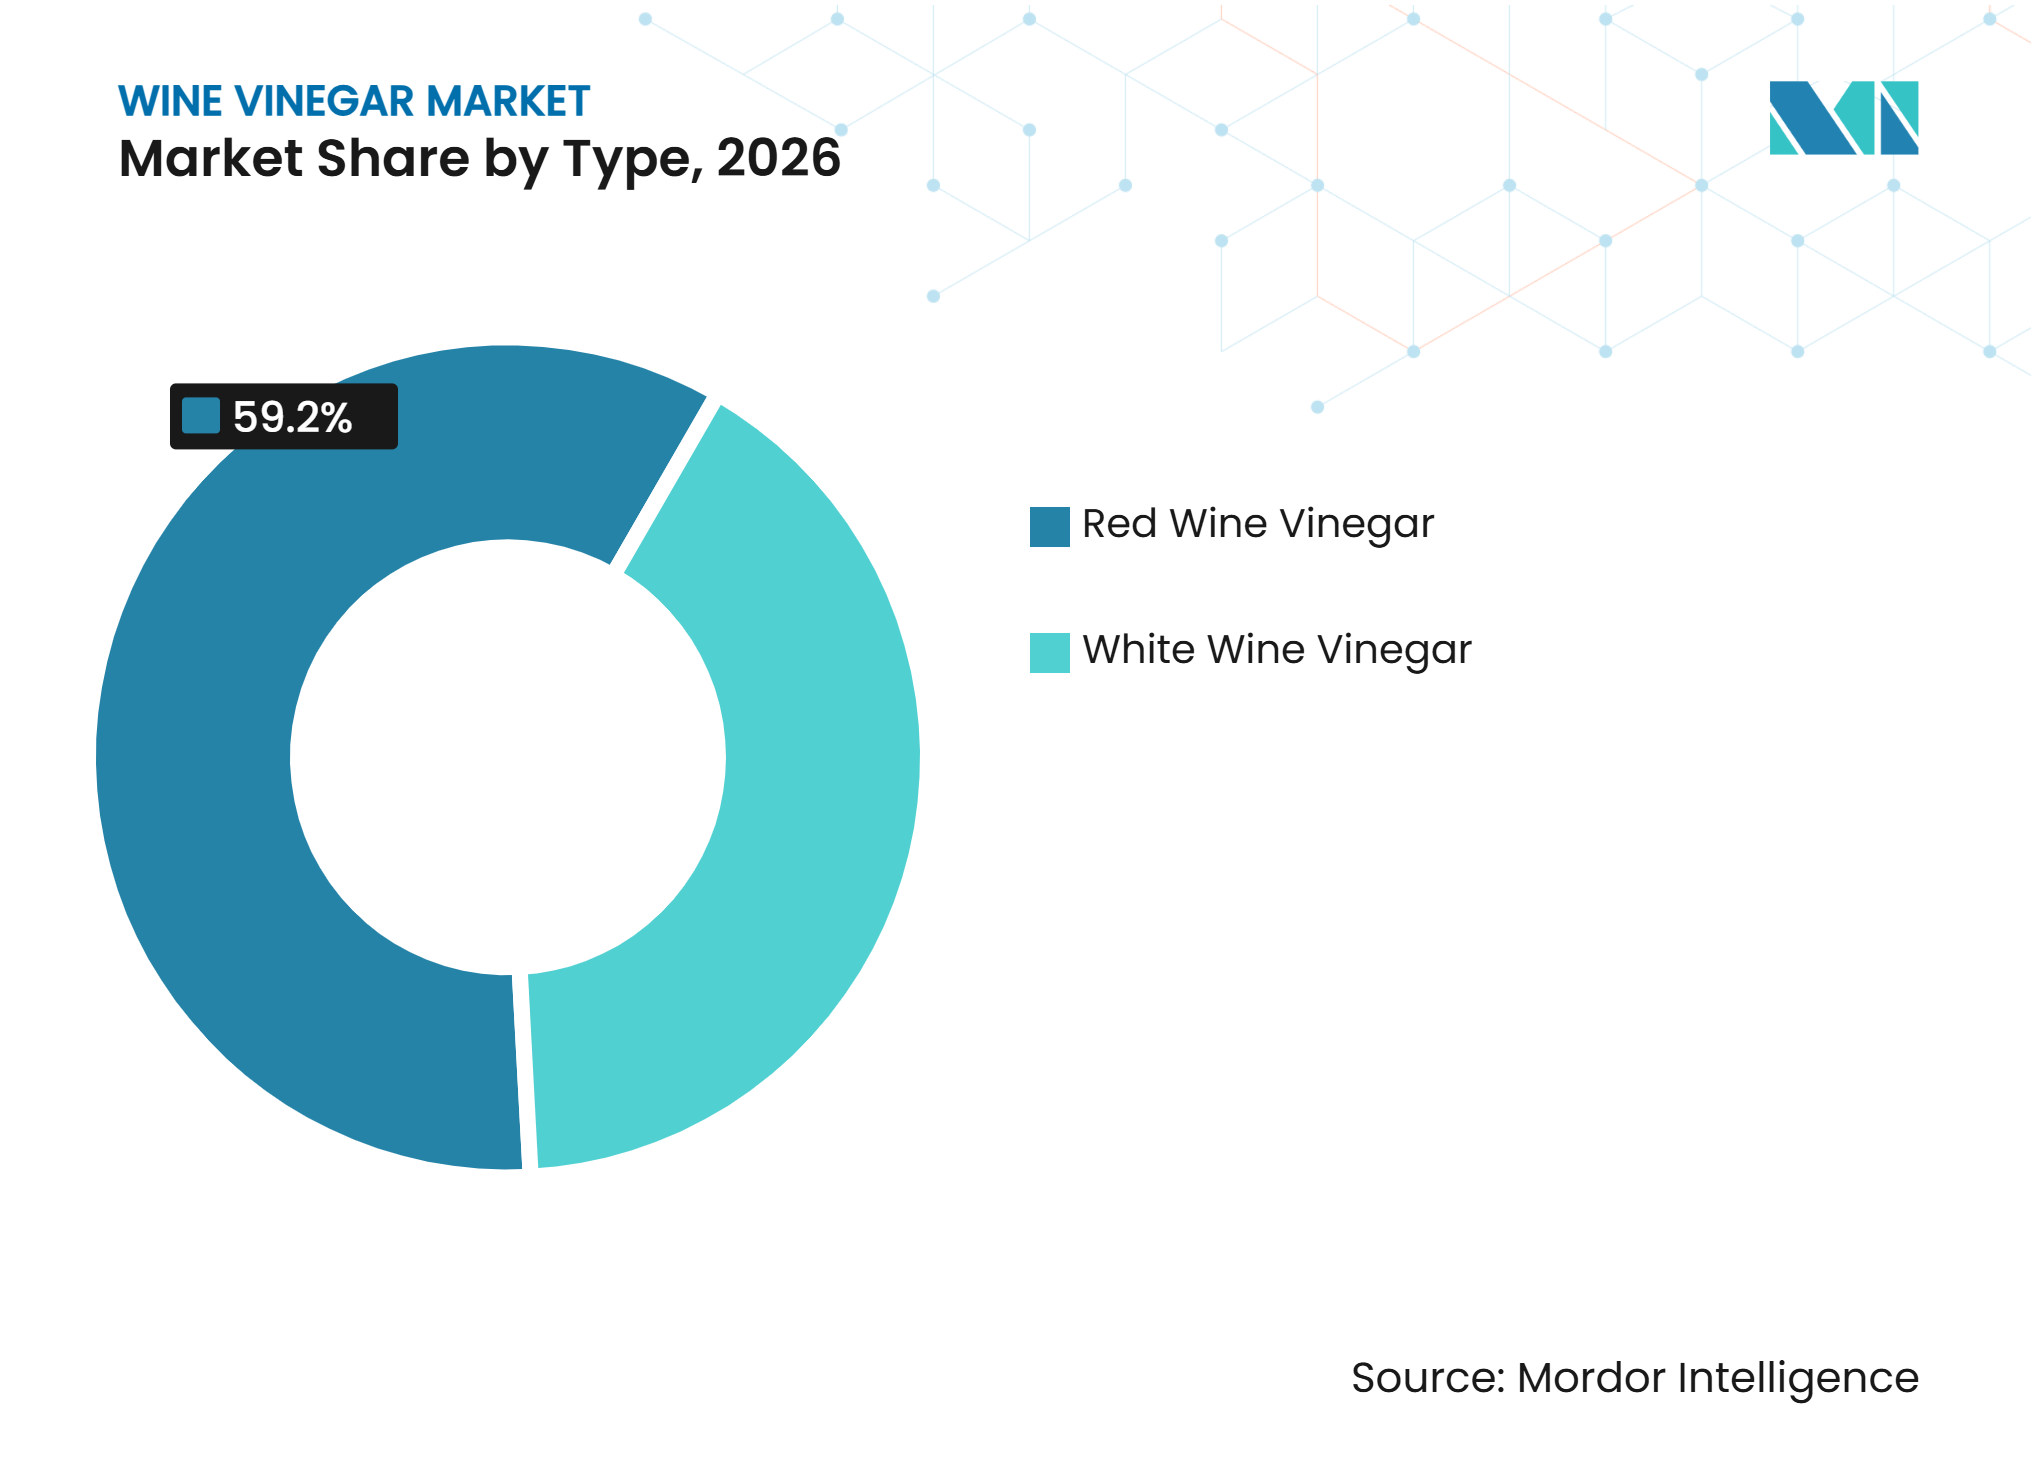
タイプ別では、赤ワインビネガーが2026年のワインビネガー市場シェアの59.2%を占め、白ワインビネガーは2032年にかけてCAGR 7.3%で成長すると予測されています。
-
カテゴリー別では、従来型ワインビネガーが2026年の売上高の85.3%を占め、オーガニックワインビネガーは2032年にかけてCAGR 8.2%で成長すると予測されています。
-
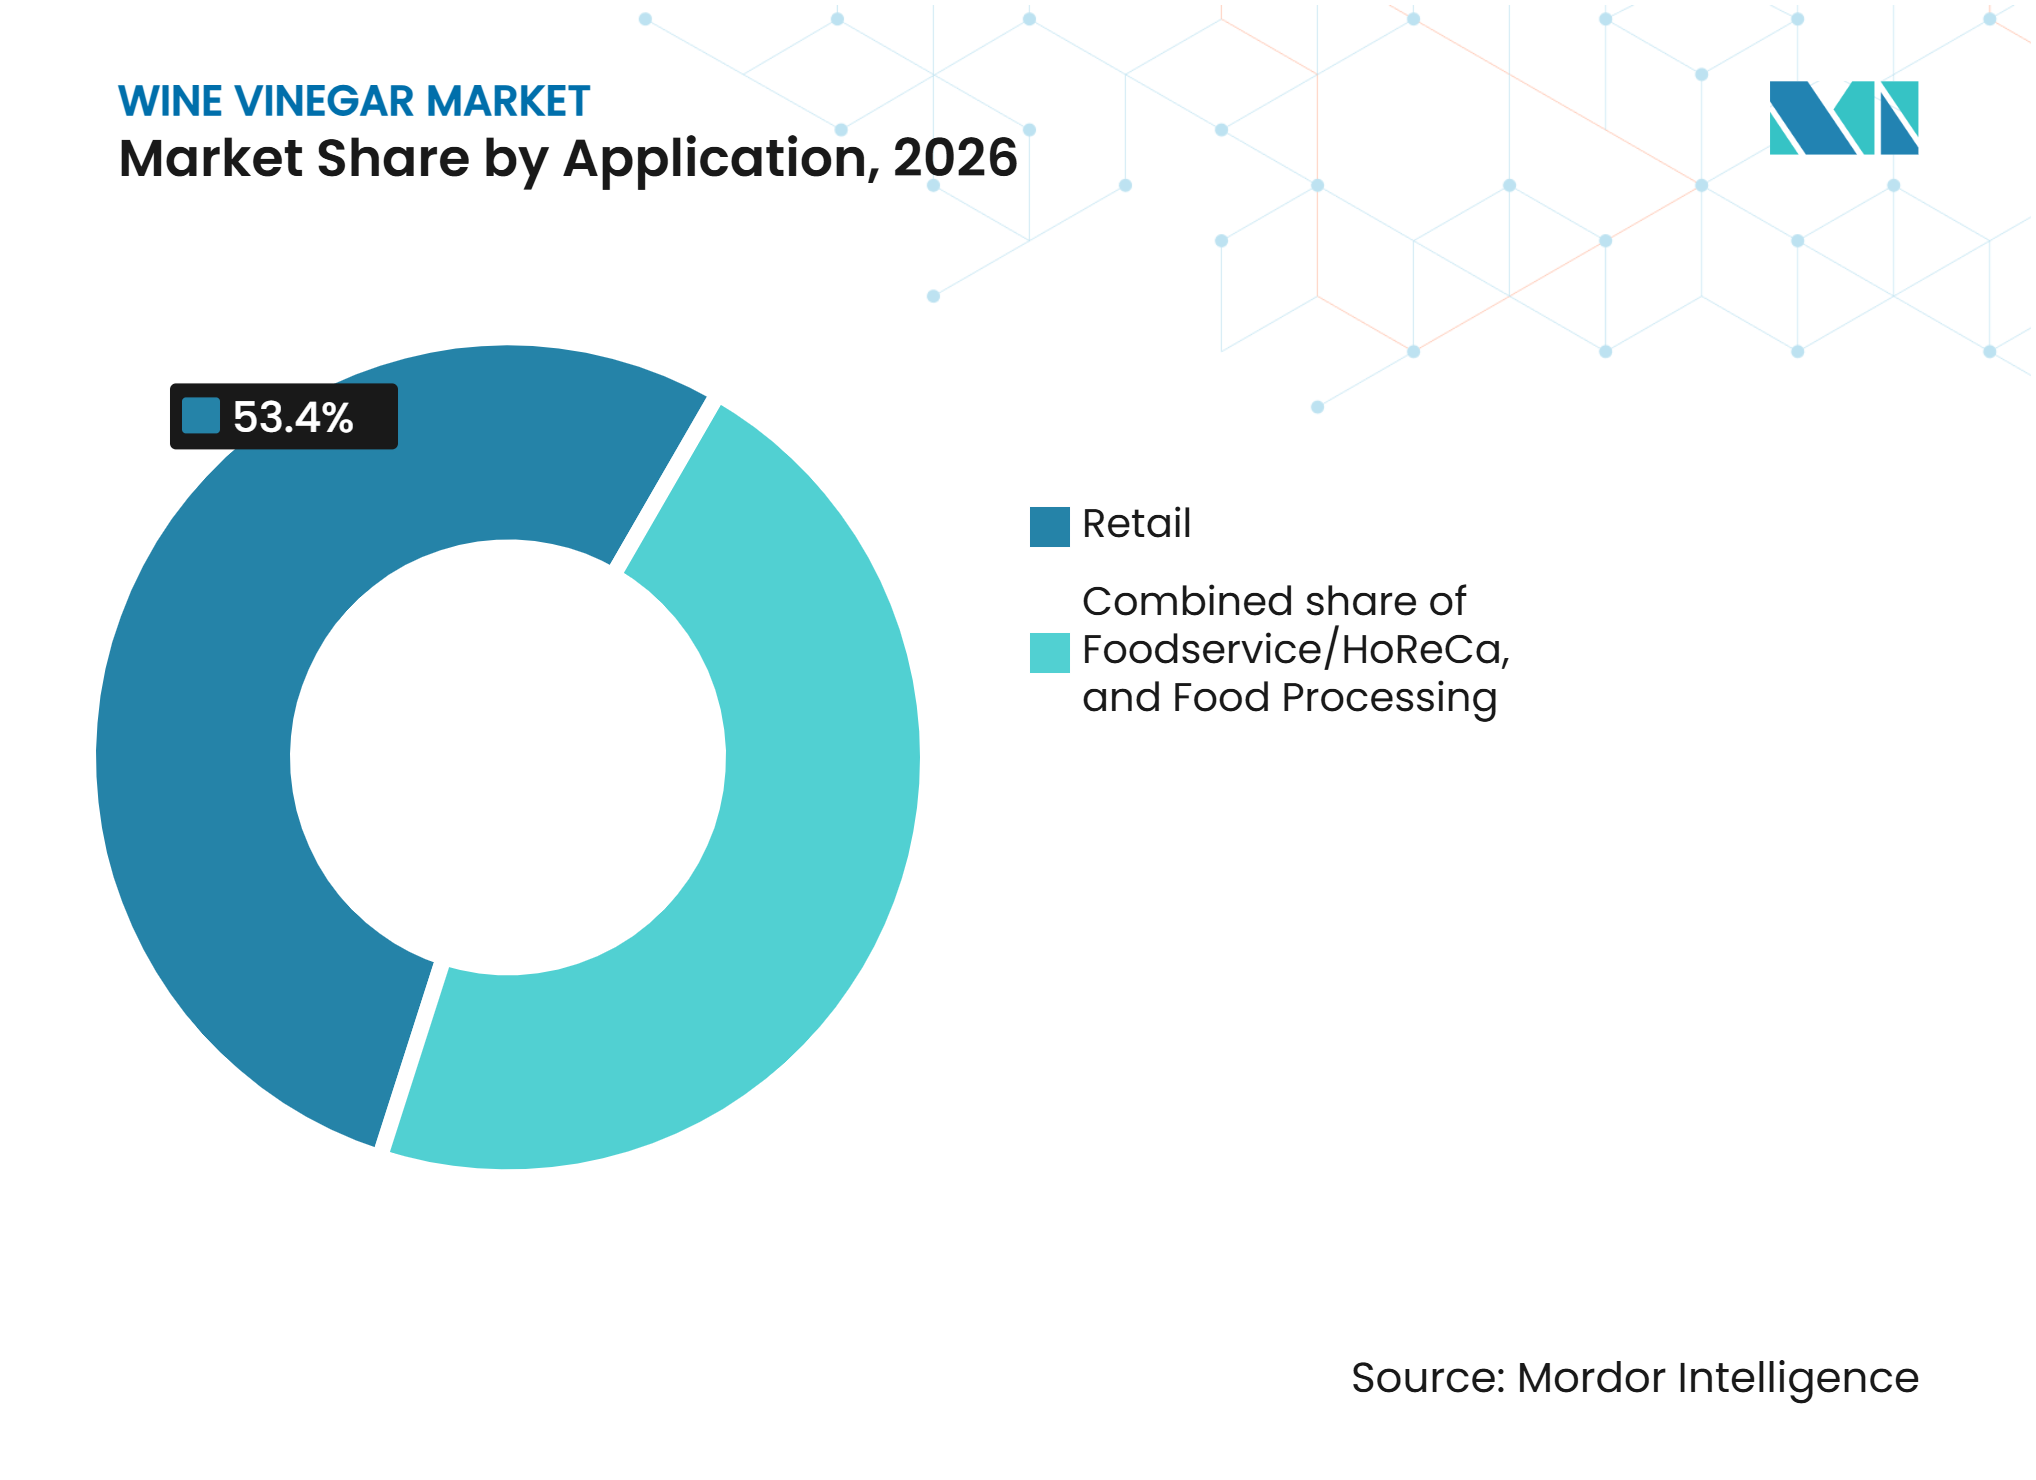
用途別では、小売が2026年の売上高の53.4%を占め、フードサービスおよびHoReCaは2032年にかけてCAGR 8.5%で成長すると予測されています。
-
地域別では、欧州が2026年の売上高の57.3%を占め、アジア太平洋は2032年にかけてCAGR 9.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装済みソース、ドレッシング、その他の加工食品へのワインビネガーのより広範な組み込み | +1.3% | グローバル、特に北米と欧州 | 中期(2〜4年) |
| 家庭料理におるワインビネガーの多用途利用の拡大 | +1.0% | 北米、欧州、および新興アジア太平洋 | 短期(2年以内) |
| 差別化された酸味料としてのワインビネガーの利用増加 | +0.8% | グローバル、特に北米と欧州 | 中期(2〜4年) |
| 料理・フードサービス産業の拡大 | +1.1% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| プレミアムおよびアルチザン料理セグメントの成長 | +0.9% | 欧州と北米 | 長期(4年以上) |
| クリーンラベルおよび本物の食品製品への需要の高まり | +0.7% | 欧州、北米、およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
包装済みソース、ドレッシング、その他の加工食品へのワインビネガーのより広範な組み込み
食品メーカーは、酸味、風味、および認識しやすい原材料名を必要とするレシピに発酵ビネガーを使用します。これにより、常温保存可能なソース、ドレッシング、調味料、および調理済み食品への使用が促進されます。ワインビネガーは保存目的を支援しながら、馴染みのある食品原材料としてラベル上に表示され続けることができます。食品会社が明確な原材料リストと認定された原材をより重視するようになる中、このポジショニングは重要です。オーガニック供給は、特にプレミアム小売棚を対象とした製品において、この機能的役割に認証価値を加えることができます。したがって、ワインビネガー市場は、メーカーが短期的なプロモーション変更ではなく、長期的なレシピ変更を行う際に恩恵を受けることができます。
家庭料理におけるワインビネガーの多用途利用の拡大
家庭料理は、一つの限られた用途ではなく複数のレシピに使用できる調味料への需要を支えています。HelloFreshが2025年に5,000人の米国成人を対象に実施した調査では、93%が翌12ヶ月間に前年と同程度かそれ以上に家庭で料理をすると予想していることがわかりました。より多く料理をすると回答した人のうち、85%が経済的なプレッシャーを、81%が健康目標を理由として挙げました。ワインビネガーはドレッシング、マリネ、ピクルス、デグラッセ、料理用ソースに適しており、家庭がキッチンに常備する実用的な理由を与えます。経済的なプレッシャーはまた、食事の準備において複数の役割を果たす原材料価値を高めます。ワインビネガー市場は、買い物客がサラダドレッシングを超えて保存や日常料理に製品を使用するようになると恩恵を受けます。
差別化された酸味料としてのワインビネガーの利用増加
食品処方者は、酸味料が独特の風味プロファイルも加える必要がある場合にワインビネガーを使用できます。異なるワイン品種は、赤と白のビネガーに異なる芳香および視覚的特性を与えることができます。これにより、製品開発者はマリネ、ソース、調理済み食品において中性の酸味料が提供するよりも広い範囲を持つことができます。発酵原材料はまた、買い手が原材料の産地と加工に関する明確さを必要とする場合に、トレーサビリティのストーリーを支援することができます。ワインビネガー産業はこの役割を利用して、酸味だけでなく処方価値で競争することができます。その関連性は、最終的な味と原材料の表示の両方が購買決定に影響を与える製品において最も強くなります。
プレミアムおよびアルチザン料理セグメントの成長
プレミアムビネガーの需要は、産地、製造法、および原材料品質への関心の高まりと関連しています。小ロットおよび品種特定の製品は、専門小売、電子商取引、およびファインダイニングの調達においてより高い価格を要求できます。これにより、アルチザン製品は主に価格と数量で競争する標準製品と区別されます。欧州の生産者は、ワインビネガー市場のこの部分において、確立された生産の歴史と保護された産地制度から恩恵を受けています。Acetumは、ハバネロチリペッパー入りモデナPGIグレーズを含む、英国および米国向けのMazzetti L'Originaleレンジの製品ローンチを報告しました。シェフとの関係と料理教育は、メニューの価値がプレミアム価格設定を支持する場所での配置をさらに強化することができます。
制の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コストのビネガー代替品との競争 | -0.9% | グローバル、特にアジア太平洋と新興市場 | 短期(2年以内) |
| 厳格な製品仕様と規制要件 | -0.5% | 欧州と北米 | 中期(2〜4年) |
| ワインおよびブドウ原材料コストの変動 | -0.6% | グローバル、特に欧州連合とオーストラリアのワイン産地 | 短期(2年以内) |
| 中性・大量工業用途への限定的な適合性 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コストのビネガー代替品との競争
ワインビネガーは、米酢、アップルサイダービネガー、蒸留ビネガー、および製造コストが低い酸味料ブレンドと競合します。このプレッシャーは、高熱や強い調味料が特定のビネガー風味の重要性を低下させるフードサービス形式において最も強くなります。一部の高級レストランはまた、メニューの差別化のためにレモン濃縮液、クエン酸、ザクロ糖蜜、タマリンド、またはユズを使用します。これらの代替品は、すべてのレシピで直接的な代替品でなくても、ワインビネガーを置き換えることができす。欧州の真正性要件は、本物の発酵ビネガーと合成酢酸を使用した製品を区別します。強力なブランド、保護された産地、または独特の風味プロファイルを持たない中堅生産者は、マージンに対する最大のプレッシャーに直面しています。
ワインおよびブドウ原材料コストの変動
ワインビネガー生産者はワインおよびブドウ由来の原材料に依存しているため、ワイン生産条件の変化が調達決定に影響を与えます。世界のブドウ園面積は2025年に700万ヘクタールに減少し、6年連続の年間減少を記録しました。ブドウ園面積の減少は、一部のバルク市場が一時的な供給過剰を経験している場合でも、最終的に適切なワイン原材料の入手可能性を逼迫させる可能性があります。小規模生産者は、契約供給に依存することが多く、大量購入にわたって購買リスクを分散できないため、特に影響を受けやすい場合があります。バルクグレードの入手可能性とプレミアム原材料コストの対比は、ワインビネガー市場の中間層にとって困難な計画条件を生み出します。また、定義されたブドウ品質または産地を必要する大規模加工業者とアルチザン生産者の間の操業格差を拡大させる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
赤ワインがリード、白ワインビネガーが用途範囲を拡大赤ワインビネガーは2026年のワインビネガー市場シェアの59.2%を占め、地中海スタイルの料理における確立された使用によって牽引されました。マリネ、ドレッシング、トマトベースのソース、および煮込み肉料理に一般的に使用されています。その豊かな風味はハーブ、トマト、その他の強い原材料とよく合います。食品加工業者は、風味と酸味の両方が重要なソースや調味料に赤ワインビネガーを使用します。生産はイタリア、スペイン、フランスの主要ワイン産地に集中しており、従来型赤ワインビネガーに供給上の優位性を与えています。欧州の保護指定規則は、これらの地域からの高付加価値製品のアイデンティティを支援します。
白ワインビネガーは2027年から2032年にかけてCAGR 7.3%で成長すると予測されており、より速く成長するタイプとなっています。その淡い色と穏やかな風味は、赤ワインビネガーが外を変えたり味を圧倒したりする可能性がある料理に適しています。主な用途には、白身肉や魚介類のマリネ、オランデーズソース、ハーブビネグレット、および淡い野菜のピクルスが含まれます。これらの用途は、アジア市場における欧州スタイルのフードサービスの成長と一致しています。アルチザン生産者はシャルドネ、ピノグリージョ、ソーヴィニヨンブランのバリアントで差別化でき、専門小売業者に品種産地に基づく製品ストーリーを提供します。数量は少ないものの、このニッチはコモディティ価格設定の外にあり、ワインビネガー市場においてプレミアムポジショニングへの道を生産者に提供します。


カテゴリー別:
従来型の規模が持続、オーガニックが構造的モメンタムを獲得従来型ワインビネガーは2026年の売上高の85.3%を占め、マス小売および工業食品生産における確立されたポジションによって牽引されました。フードサービス事業者とプライベートラベルの買い手は、リットルあたりのコストが低いことからこれを好みます。大規模加工業者は、ピクルス食品、ソース、調味料、ドレッシング、およびマリネにこれを使用します。このセグメントは、確立されたサプライネットワーク、より少ない原材料制約、およびオーガニック認証要件がないことから恩恵を受けています。食品グレードの酸度と発酵に関する国家食品安全基準は依然として適用されます。これらの優位性により、従来型ワインビネガーはマスマーケットチャネルおよび高回転率の食料品販売における大量購入者の優先選択肢であり続けます。
オーガニックワインビネガーは2027年から2032年にかけてCAGR 8.2%で成長すると予測されており、カテゴリー内で最も高い成長率となっています。Ingredionの2025年調査では、Z世代とミレニアル世代の消費者がクリーンラベルおよびオーガニック製品に20〜30%多く支払う意欲があり、45%が健康とウェルネスを主要な購買優先事項として挙げているとがわかりました。欧州市場では、輸入促進センターが天然原材料と透明な製品表示への需要の高まりを指摘しました。オーガニック認証はプレミアムおよび専門小売においてリスティング要件としてますます重要になっています。しかし、生産者はより高い調達、文書化、および監査コストを管理する必要があります。この成長により、ワインビネガー市場は高付加価値需要へのアクセスを得ることができ、確立されたトレーサブルなオーガニック供給関係を持つ生産者に有利に働きます。
用途別:
小売がベースを固め、HoReCaが次の波を牽引小売は2026年の売上高の53.4%を占め、主要な用途チャネルとなりました。家庭料理は、2025年の米国消費者調査が財務的および健康上の考慮事項を主な理由として挙げる中、スーパーマーケット、専門店、およびオンラインチャネルを通じた購買を引き続き牽引しています。ワインビネガーは地中海スタイルの料理の定番品として、またより探求的なレシピの専門品として販売されています。小売チャネルはまた、小規模生産者がアルチザン、保護産地、およびオーガニック製品をより高い価格帯で市場に出す経路を提供します。食品加工は、ソース、ドレッシング、マリネ、ピクルス製品、および調味料をカバーする別の重要な販路を表しています。プレミアム小売層により、生産者は販売数量の比例的な増加なしに売上高を伸ばすことができ、より広い価格ラダーを支援します。小売業者は、品種、認証、または地域産地によって差別化された製品と並んで日常的な製品を取り扱うことができ、定期的な家庭用途と時折のプレミアム購買の両方に対応します。
フードサービスおよびHoReCaセグメントは2027年から2032年にかけてCAGR 8.5%で成長すると予測されています。レストランの拡大と外食活動の増加が、特にアジア太平洋市場においてプロフェッショナルな需要を牽引すると予想されています。欧州の料理方法は、ソース、マリネ、ドレッシング、および保存技術にわたってワインビネガーを組み込んでいます。国際ブドウ・ワイン機構によると、日本のワイン消費量は2025年に6.8%増加して330万ヘクトリットルに達し、ワイン関連製品および欧州スタイルの食事形式への継続的な関与を反映しています[1]。プロフェッショナルキッチンは価格よりも製品品質を優先するため、このチャネルは標準サプライヤーとプレミアムサプライヤーの両方に関連します。フードサービスの買い手は日常的な調理に一般的な製品を使用し、メニュー特定の料理に独特のバリアントを使用しますが、レストランでの使用は消費者を新しいワインビネガーの品種に紹介することで小売の可視性をさらに支援することができます。

地域分析
欧州
欧州は2026年の売上高の57.3%を占め、シェアでワインビネガー市場規模の首位地域となりました。イタリア、フランス、スペインはワイン生産、立された料理用途、および長年のビネガー加工の伝統を組み合わせています。イタリアはモデナPGIバルサミコビネガーの生産と輸出において引き続き重要です。認定生産と輸出活動は、この地域のプレミアムビネガー製品のグローバルリーチを示しています。スペインにもヘレス、コンダド・デ・ウエルバ、モンティリャ・モリレスを含む確立された保護ビネガー指定があります。スペインの食品市場当局は、国家食品市場報告においてビネガーを独自のカテゴリーとして識別しています。欧州連合の地理的表示フレームワークは、適格な名称と生産リンクを保護し、輸出市場における真正性を強化します。これらのコンプライアンス要因はプレミアム価格設定を支援し、誤解を招く産地表示に対する障壁を提供します。
アジア太平洋
アジア太平洋は2027年から2032年にかけてCAGR 9.2%で成長すると予測されており、報告された地域の中で最も速い成長率となっています。都市化、所得の増加、および欧州スタイルのレストラン形式の増加が、輸入された差別化された調味料への関心を支援しています。中国、日本、東南アジア、インドは異なる消費パターンを持っていますが、それぞれフードサービス、プレミアム店舗、または電子商取引を通じた経路を提供しています。日本のワイン消費量は2025年に6.8%成長して330万ヘクトリットルに達しました。これにより、欧州スタイルのフードサービスとワイン関連の料理原材料に関連する環境が提供されます。インドは、プレミアムスーパーマーケットとオンライン小売業者が国際食品を探求する消費者にサービスを提供する初期段階の機会として残っています。中国のワイン消費量は2025年に13%減少して480万ヘクトリットルとなりました。この減少は、ワインビネガーの入手可能性が地元のワイン供給から恩恵を受ける可能性がある一方で、プレミアム需要が消費者支出条件に敏感であり続けることを示しています。
北米、南米、中東・アフリカ
北米は、地中海および欧州のレシピを使用するボトル入りドレッシング、マリネ、専門調味料、およびフードサービス形式によって支えられています。米国が最大のベースを提供し、カナダはより小規模で同様のプレミアム消費パターンに従っています。メキシコは、組織化された小売、フードサービスの発展、および国境を越えた流通を通じて需要を拡大することができます。南米は生産ポテンシャルと変化するワイン消費パターンを組み合わせています。アルゼンチンのワイン消費量は2025年に5年連続で減少して750万ヘクトリットルとなり、ブラジルの消費量は41.9%増加して440万ヘクトリットルとなりました。アルゼンチンは利用可能なワイン在庫を国内ビネガー加工に使用する余地があるかもしれません。中東・アフリカの需要は初期段階にあり、主にプレミアムホスピタリティと専門小売に結びついています。南アフリカは地域のワイン生産基盤を提供し、アラブ首長国連邦、サウジアラビア、モロッコはホスピタリティ主導の輸入機会を提供しています。これらの混合地域は、小売の発展、レストラン需要、およびプレミアム輸入製品へのアクセスに依存し続けています。
競合環境
市場集中度
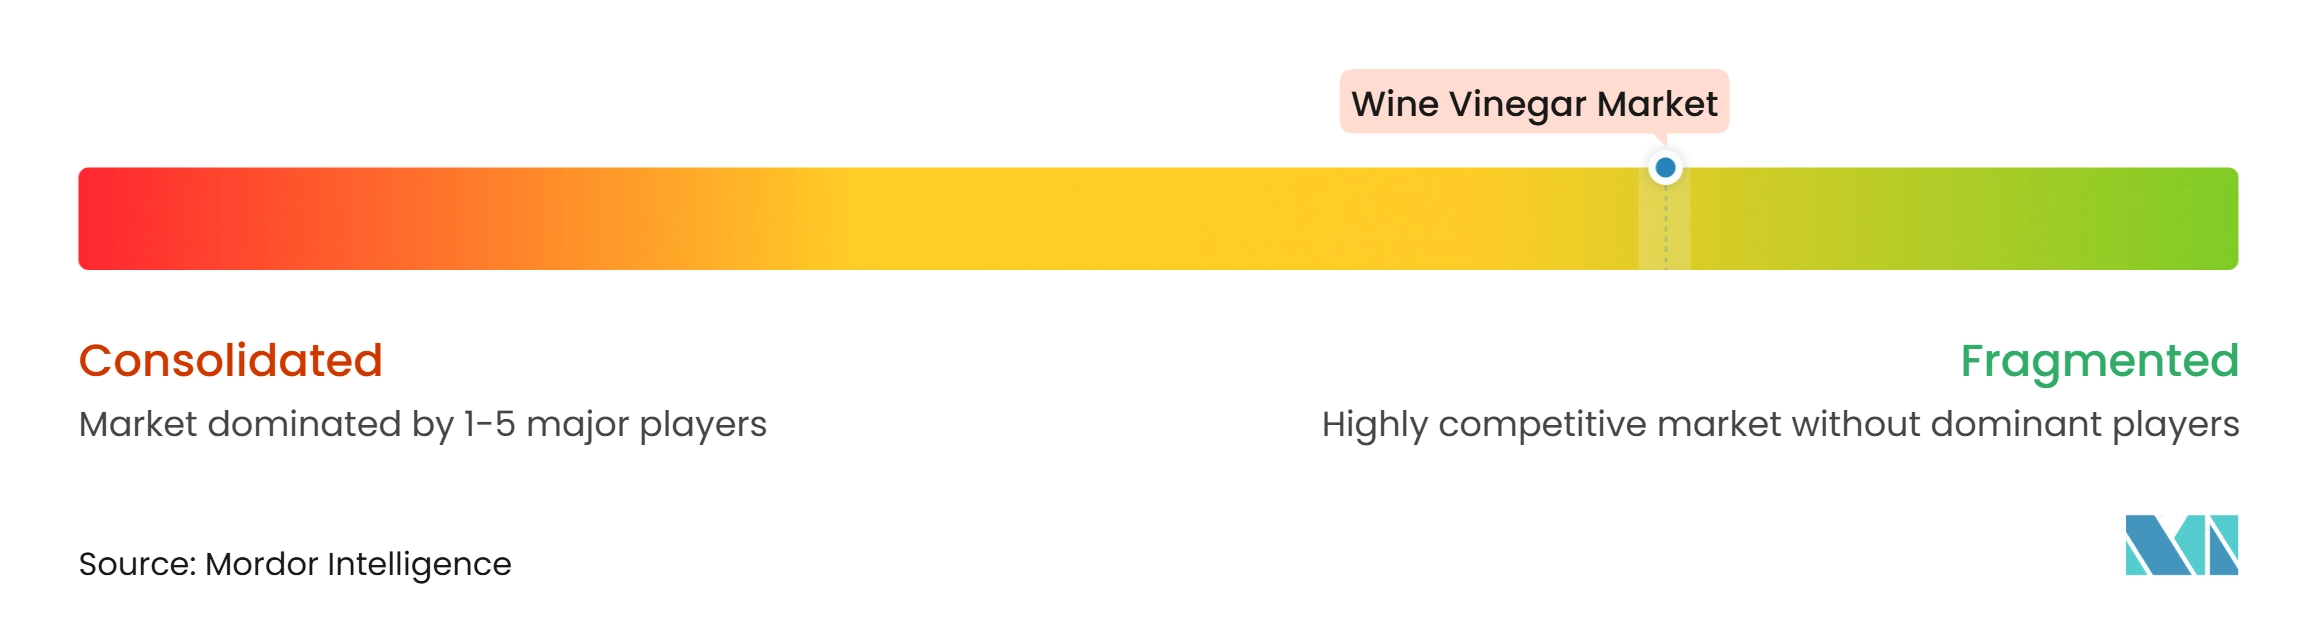
ワインビネガー市場は断片化した構造を示しており、グローバルで支配的なポジションを持つ単一のプレイヤーは存在しません。イタリアの伝統的生産者、日本のビネガーグループ、プライベートラベルサプライヤー、および地域のアルチザン企業が異なる価格帯と流通層にサービスを提供しています。著名なイタリア生産者であるAcetumは、産地、製品開発、およびサステナビリティイニシアチブを通じてプレミアムポートフォリオを差別化しています。2024〜2025年のサステナビリティレポートでは、英国、米国、ドイツでの製品ローンチ、Bコーポレーション再認証、およびサステナビリティアンケートとワークショップを通じたサプライヤーエンゲージメントが強調されました。これらの取り組みは、ガバナンスと製品イノベーションがプレミアムポジショニングを強化する方法を示しています。他のサプライヤーは製造規模、小売業者へのアクセス、および幅広い調味料ポートフォリオで競争しており、断片化した構造は信頼できる製品ストーリーを持つ地域専門家のための余地を引き続き生み出しています。
プレミアムオーガニック、保護産地、および処方グレードの製品が差別化の主要な領域です。オーガニック製品は、健康とクリーンラベルの期待が専門店のリスティングに影響を与える場所で訴求力があります。保護産地製品は、料理の遺産を重視する直接消費者向けチャネル、ギフト購買、およびレストランに関連しています。処方グレードの製品は、トレーサブルな発酵酸味料を必要とする加工食品用途へのサプライヤーアクセスを提供します。単一品種の調達と小ロット方法を強調する小規模生産者は、幅広いコモディティポートフォリオが一貫して複製するのに苦労する主張を提供します。買い手が検証可能な発酵産地と文書化された原材料を求めるようになるにつれて、サプライチェーンの透明性がますます重要になっています。欧州の地理的表示規則は製品保護と消費者信頼を支援します。
価格競争はマス小売、食品加工、および低価格フードサービスにおいて依然として重要です。米酢、蒸留ビネガー、アップルサイダービネガー、および合成酸味料は、標準製品の価格上昇を制限する可能性があります。プレミアムサプライヤーは、より高い価格帯を正当化するために味、産地、認証、または処方性能を実証する必要があります。Acetumは2025年にFiniグレーズレンジのリサイクルプラスチック包装を拡大し、改ざん防止キャップデザインを導入し、リアルタイムの水モニタリング、太陽光発電の25%拡大、および完成品1リットルあたりの天然ガス使用量の8%削減を報告しました。これらの措置は、包装と運営慣行を審査する顧客に対するサプライヤーの信頼性を強化します。競争上の成功は、信頼できる供給、製品の真正性、および価格規律のバランスに依存します。
ワインビネガー産業のリーダー企業
-
Ponti S.P.A
-
Carl Kühne KG
-
Acetificio Marcello De Nigris
-
Mizkan America, Inc.
-
The Kraft Heinz Company
- 注:主要企業の掲載順は順位を示すものではありません。
ワインビネガー市場 このレポートでカバーされる企業
- Acetum S.p.A.
- De Nigris 1889 S.r.l.
- Mizkan Holdings Co., Ltd.
- Pompeian, Inc.
- Colavita S.p.A.
- The Kraft Heinz Company
- Curation Foods, Inc.
- Spectrum Organic Products, LLC
- Borges International Group, S.L.U.
- Lucini Italia Company
- Sparrow Lane Vinegars
- Holland House
- Ponti S.P.A
- Carl Kühne KG
- Aspall Cyder Ltd.
- Burg Groep B.V.
- Castelo Alimentos S/A
- Eden Foods, Inc.
- Australian Vinegar Pty Ltd
- Acetificio Marcello De Nigris
最近の産業開発事情 ワインビネガー市場
- 2026年5月:Acetum S.p.A.は2024~2025年サステナビリティレポートの抜粋を公開し、Mazzetti L'Originaleが英国および米国向けにモデナPGIバルサミコ酢とハバネロチリペッパーグレーズを新たにラインナップに加え、またドイツ市場向けに特別開発したInsalata Italianaコンディメントを展開することで、欧州プレミアムポートフォリオを強化したことを確認した。
- 2026年2月:Acetumは、より厳格な新評価基準のもとでBコーポレーションとしての再認証を開始すると同時に、50社の戦略的なワイン・マスト・包装資材サプライヤーを対象に、体系的なESGアンケートおよび2回の専門サステナビリティワークショップを通じた責任ある調達プログラムを始動し、サプライチェーンのガバナンス強化において重要な一歩を踏み出した。
- 2026年1月:AcetumのFiniブランドは、グレーズレンジ向けに50%リサイクルプラスチックを使用したrPET包装を導入するとともに、新たな改ざん防止キャップデザインを採用した。これは、グループが掲げる低環境負荷包装および循環型素材利用へのコミットメントの一環である。
グローバルワインビネガー市場レポートの範囲
ワインビネガー市場とは、ワインの発酵によって生産されるビネガーの市場を指し、アルコールが酢酸に変換され、食品調理、調味、保存、および料理用途における原材料として使用される製品が生産されます。タイプ別では、市場は赤ワインビネガーと白ワインビネガーに区分されています。カテゴリー別では、市場は従来型とオーガニック製品に分類されています。用途別では、市場は食品加工、小売、およびフードサービス/HoReCaに区分されています。食品加工セグメントはさらに、ソースと調味料、サラダドレッシングとビネグレット、マリネ、ピクルス製品、およびその他に分類されています。地理的には、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカをカバーし、米国、カナダ、メキシコ、ドイツ、英国、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、南アフリカ、サウジアラビア、アラブ首長国連邦、ナイジェリア、エジプト、モロッコ、トルコを含む主要市場の国レベルのカバレッジと、それぞれの地域の残余カテゴリーが含まれています。市場規模と成長予測は金額(米ドル)および数量(リットル)の両面で提示されています。
セグメンテーション概要
| 赤ワインビネガー |
| 白ワインビネガー |
| 従来型 |
| オーガニック |
| 食品加工 | ソースと調味料 |
| サラダドレッシングとビネグレット | |
| マリネ | |
| ピクルス製品 | |
| その他 | |
| 小売 | |
| フードサービス/HoReCa |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タイプ別 | 赤ワインビネガー | |
| 白ワインビネガー | ||
| カテゴリー別 | 従来型 | |
| オーガニック | ||
| 用途別 | 食品加工 | ソースと調味料 |
| サラダドレッシングとビネグレット | ||
| マリネ | ||
| ピクルス製品 | ||
| その他 | ||
| 小売 | ||
| フードサービス/HoReCa | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのワインビネガーセクターの予測値は?
ワインビネガー市場は2027年からCAGR 6.2%で成長し、2032年までに2.14 ビリオン 米ドルに達すると予測されています。
ワインビネガーの販売をリードするタイプは?
赤ワインビネガーが2026年に59.2%のシェアでタイプ別のリードを維持しており、白ワインビネガーは2032年にかけてより速い予測成長率7.3%を持っています。
オーガニックワインビネガーが従来型製品より速く成長しているのはなぜですか?
オーガニックワインビネガーは、クリーンラベル、健康、ウェルネス、および認証要件がプレミアムチャネルで重要性を増す中、CAGR 8.2%で成長すると予測されています。
ワインビネガーで最も速く成長している販売チャネルはどれですか?
フードサービスおよびHoReCaは、レストランの拡大と欧州料理技術のより広範な使用に支えられ、2032年にかけてCAGR 8.5%で成長すると予測されています。