
Tamanho e Participação do Mercado de Torres Eólicas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
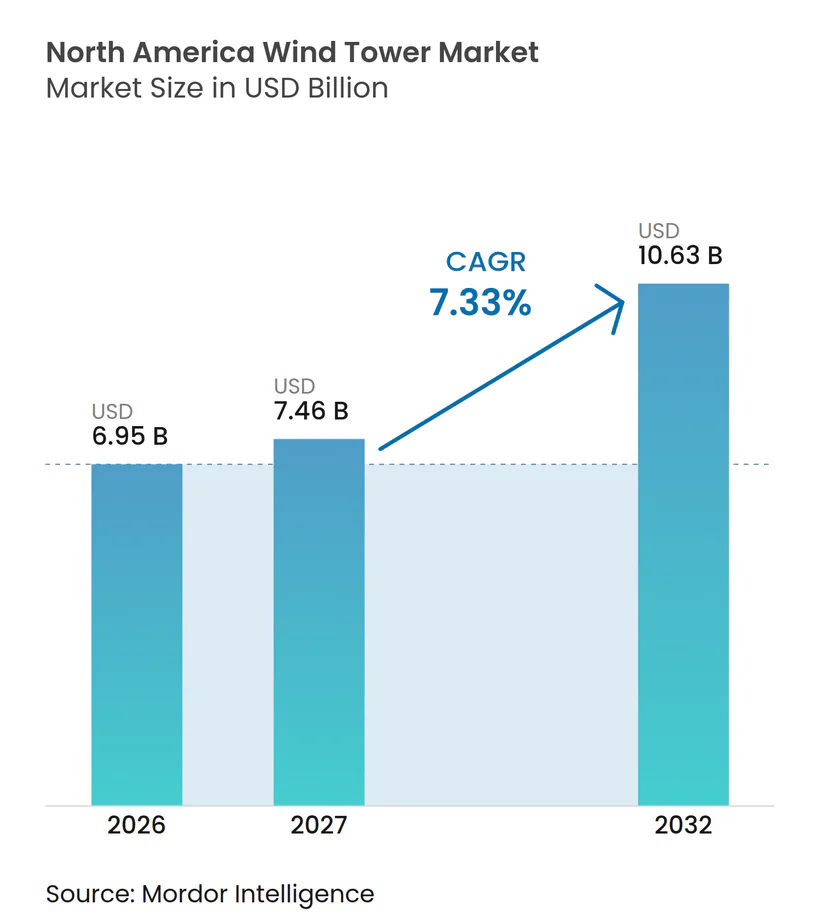
| Tamanho do mercado no ano base (2026) | 6.95 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.33 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Torres Eólicas da América do Norte por Mordor Intelligence
O tamanho do Mercado de Torres Eólicas da América do Norte está projetado em 6,95 bilhões de USD em 2026, 7,46 bilhões de USD em 2027, e deve atingir 10,63 bilhões de USD até 2032, a um CAGR de 7,33% de 2027 a 2032. As regras de conteúdo doméstico tornam as torres fabricadas localmente importantes para projetos que buscam o bônus de crédito fiscal aplicável, enquanto os fabricantes devem tomar decisões de capacidade dentro de uma janela de política limitada. Turbinas mais altas estão alterando as especificações das torres porque os projetos precisam cada vez mais de designs que alcancem recursos de vento mais fortes acima das alturas de cubo convencionais. A aquisição offshore e o investimento em portos podem elevar o valor de pacotes individuais de torres, mesmo enquanto os projetos terrestres permanecem a base de volume. Atrasos em licenciamentos, restrições de rede, custos do aço e limites de transporte podem adiar pedidos, embora contratos corporativos de energia vinculados à demanda de data centers sustentem a demanda em diversas áreas ricas em vento. O Mercado de Torres Eólicas da América do Norte, portanto, depende de os fornecedores conseguirem combinar designs de torres mais exigentes com fabricação local confiável e capacidade de entrega.
Principais Conclusões do Relatório
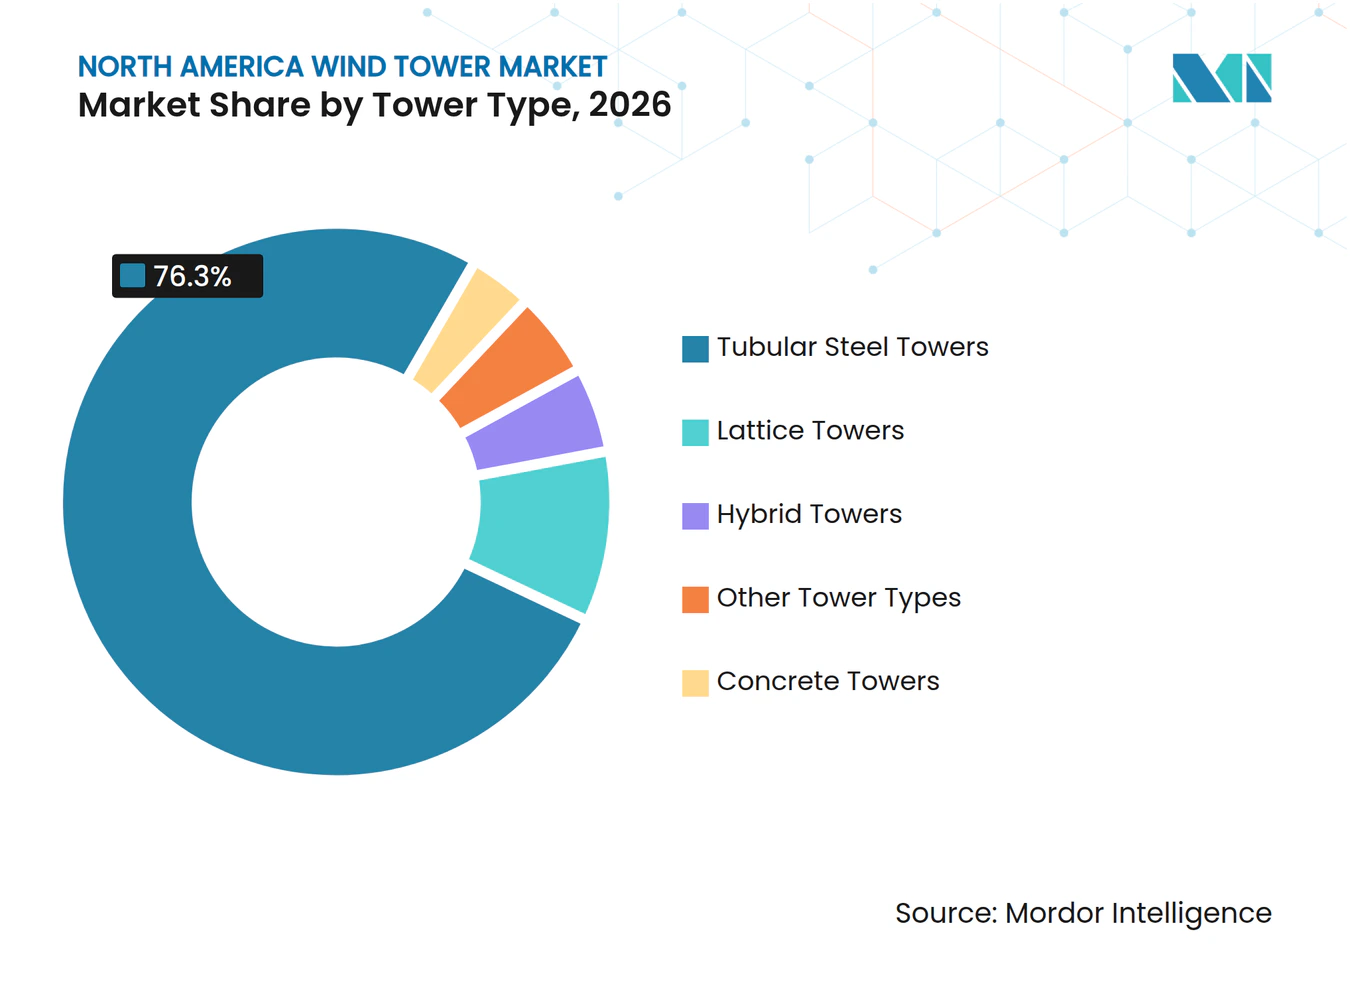
- Por tipo de torre, o aço tubular deteve 76,3% da participação do Mercado de Torres Eólicas da América do Norte em 2026, enquanto as torres híbridas registraram o maior CAGR projetado, de 9,8%, até 2032.
- Por material, o aço respondeu por 82,1% da participação do Mercado de Torres Eólicas da América do Norte em 2026, enquanto os materiais compostos têm previsão de expansão a um CAGR de 10,2% até 2032.
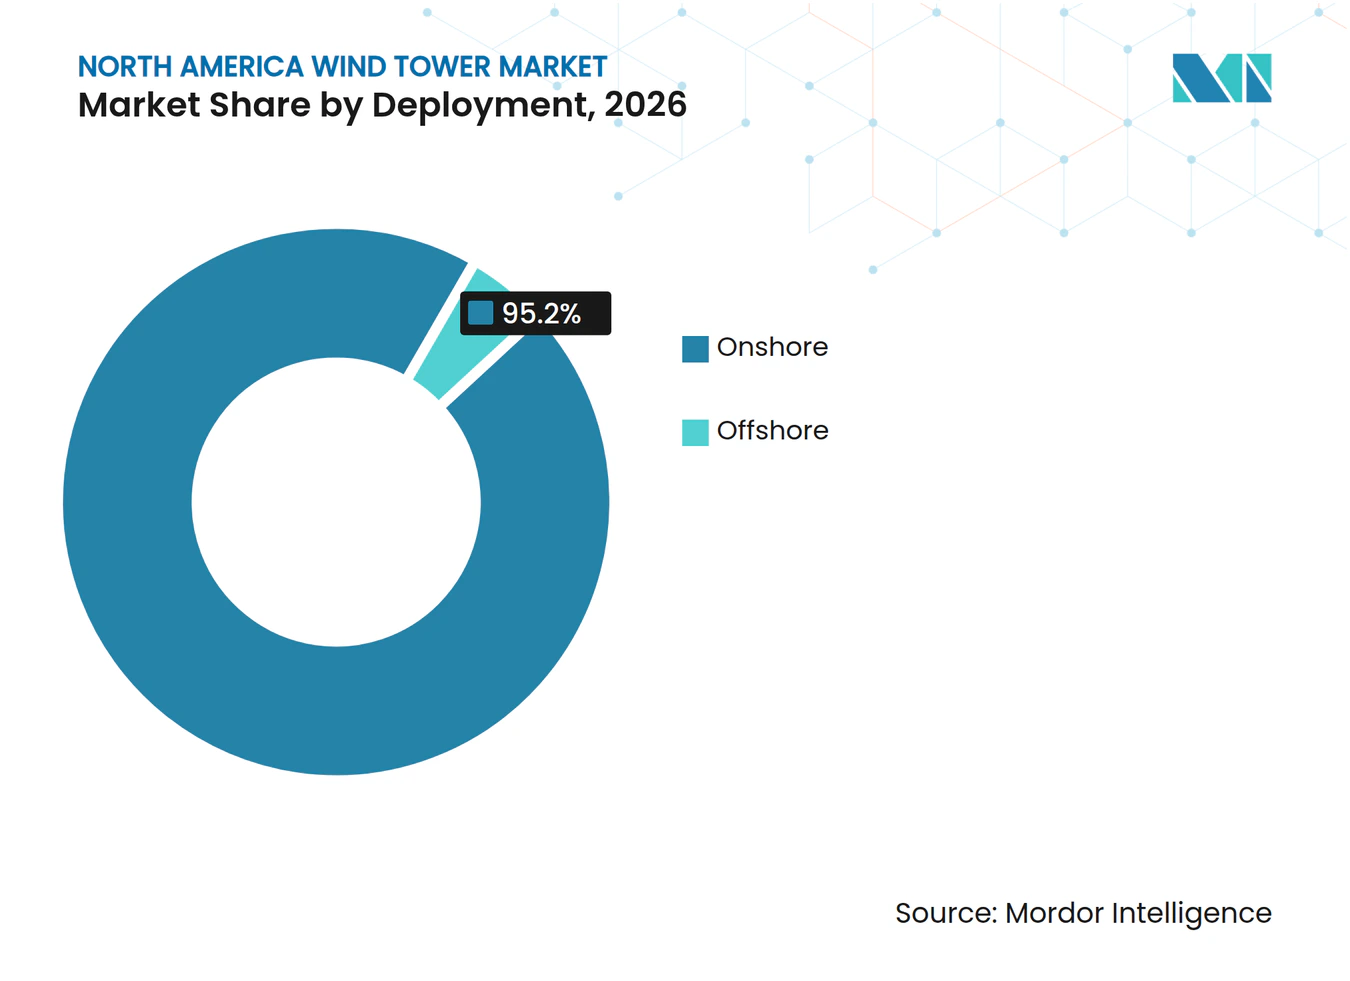
- Por implantação, o segmento terrestre representou 95,2% da participação do Mercado de Torres Eólicas da América do Norte em 2026, enquanto a implantação offshore tem previsão de crescer a um CAGR de 15,4% até 2032.
- Por altura, a faixa de 81 a 120 m deteve 45,3% do tamanho do Mercado de Torres Eólicas da América do Norte em 2026, enquanto as estruturas acima de 160 m devem registrar um CAGR de 9,9% até 2032.
- Por usuário final, as concessionárias detiveram 55,6% da participação do Mercado de Torres Eólicas da América do Norte em 2026, enquanto os usuários comerciais e industriais têm projeção de crescimento a um CAGR de 8,6% até 2032.
- Por geografia, os Estados Unidos detiveram 86,6% da participação do Mercado de Torres Eólicas da América do Norte em 2026, enquanto o Canadá tem previsão de expansão a um CAGR de 8,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incentivos de Conteúdo Doméstico dos EUA e Expansão da Capacidade Local de Torres | +1.7% | América do Norte, principalmente Estados Unidos com repercussão no Canadá | Médio prazo (2 a 4 anos) |
| Demanda por Torres Mais Altas em Corredores de Vento de Maior Qualidade | +1.3% | Estados Unidos (Grandes Planícies, Sudeste), Canadá (Províncias das Pradarias e do Atlântico) | Médio prazo (2 a 4 anos) |
| Repotenciação de Frotas Terrestres Envelhecidas | +0.9% | Estados Unidos, principalmente Texas, Iowa, Oklahoma, Kansas | Curto prazo (≤ 2 anos) |
| Aquisição de Energia Eólica Offshore e Investimento em Portos | +0.8% | Costa Leste dos EUA, Canadá (Nova Escócia, Terra Nova) | Longo prazo (≥ 4 anos) |
| PPAs Corporativos e Demanda de Eletricidade de Data Centers | +1.0% | Estados Unidos (Texas ERCOT, Meio-Oeste), Canadá (Ontário, Nova Escócia) | Curto prazo (≤ 2 anos) |
| Especialização Regional em Manufatura e Resiliência da Cadeia de Suprimentos | +0.6% | Estados Unidos (Meio-Oeste, Sudoeste), Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos de Conteúdo Doméstico dos EUA e Expansão da Capacidade Local de Torres
Projetos que iniciam a construção em 2026 devem atingir um limite de 50% de conteúdo doméstico para se qualificarem ao bônus de crédito relevante, e o limite sobe para 55% para projetos de 2027.[1] As torres carregam valor estrutural substancial, de modo que a fabricação local pode determinar se um desenvolvedor consegue atingir esse limite. O Mercado de Torres Eólicas da América do Norte se beneficia quando os fornecedores domésticos conseguem fornecer seções certificadas sem interromper os cronogramas dos projetos. A instalação da CS Wind em Pueblo tem como meta uma produção anual de 10.000 seções de torres até 2028, em comparação com 3.000 seções antes de sua expansão. A Arcosa divulgou que converteu uma planta de torres ociosa para a produção de postes de utilidade e planejou outra conversão em 2027, o que demonstra que a capacidade disponível de torres pode mudar rapidamente. O fim programado dos créditos de fabricação avançada para torres vendidas após 2027 reduz o período em que os produtores podem expandir com apoio de políticas.
Demanda por Torres Mais Altas em Corredores de Vento de Maior Qualidade
O Mercado de Torres Eólicas da América do Norte está se movendo em direção a estruturas mais altas porque alturas de cubo maiores permitem que os projetos acessem condições de vento mais fortes e consistentes. O Departamento de Energia dos EUA relatou que a altura média do cubo para turbinas terrestres de escala utilitária atingiu 103,4 m em 2023, o que foi 83% superior à linha de base de 1998-1999. As seções tubulares convencionais enfrentam limites de transporte rodoviário quando os diâmetros da base se aproximam de 4,3 a 4,6 m, tornando designs muito altos mais difíceis de entregar em locais no interior. Configurações híbridas, modulares e compostas podem resolver essas limitações logísticas enquanto suportam alturas de cubo maiores. Os programas do Departamento de Energia apoiaram especificamente tecnologia para alturas de cubo acima de 120 m, o que coloca essa faixa no centro do desenvolvimento atual de torres. Essa mudança de engenharia oferece aos fabricantes qualificados uma abertura para competir com base na capacidade de design, e não apenas na capacidade convencional de aço.
Repotenciação de Frotas Terrestres Envelhecidas
O Mercado de Torres Eólicas da América do Norte tem uma oportunidade de substituição crescente à medida que usinas eólicas mais antigas atingem o ponto em que turbinas maiores se tornam viáveis. A frota terrestre dos EUA atingiu 153 GW no final de 2024, e muitas instalações iniciais no Texas, Iowa, Oklahoma e Kansas estão se aproximando ou já ultrapassaram 20 anos de operação. Um estudo de 2026 estimou o potencial de repotenciação terrestre dos EUA em 314 GW, indicando que os locais existentes poderiam suportar muito mais capacidade sem novas terras.[2] A GE Vernova registrou 1,1 GW de pedidos de repotenciação terrestre nos EUA em 2025, com operações previstas para 2026 e 2027. A repotenciação pode exigir torres que suportem rotores maiores e operem em alturas de cubo mais elevadas, em vez de simplesmente prolongar a vida útil dos equipamentos existentes. Ela também coloca projetos de substituição em concorrência com novos projetos por vagas de fabricação doméstica, o que pode afetar o cronograma dos pedidos.
Aquisição de Energia Eólica Offshore e Investimento em Portos
A aquisição offshore, os contratos corporativos de energia e a demanda de eletricidade de data centers criam caminhos distintos para o Mercado de Torres Eólicas da América do Norte agregar trabalho de maior valor. Nova Jersey concedeu 3,74 GW de capacidade offshore em 2025, incluindo compromissos para a fabricação de torres no Porto Eólico de Nova Jersey. O Terminal Marítimo do Sul do Brooklyn, em Nova York, está programado para conclusão em 2026 para apoiar o Empire Wind 1, e o financiamento público para melhorias portuárias em Nova York, Nova Jersey e Connecticut atingiu quase 1,6 bilhões de USD. O EPRI projeta que os data centers responderão por 9 a 17% da demanda de eletricidade dos EUA até 2030, ante 4 a 5% em 2025. Grandes compradores de energia podem apoiar projetos eólicos por meio de contratos de longo prazo, particularmente no Texas e no Meio-Oeste. Esses projetos favorecem capacidade confiável e podem aumentar a demanda por configurações mais altas que oferecem maior produção de energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento de Transmissão e Risco de Curtailment | -0.7% | Estados Unidos (corredores eólicos de MISO, SPP, ERCOT) | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço do Aço de Chapa Grossa | -1.3% | Global, aguda nos mercados de fabricação dos EUA e do Canadá | Médio prazo (2 a 4 anos) |
| Restrições de Transporte de Cargas Superdimensionadas, Portos e Guindastes | -0.9% | América do Norte, particularmente portos da Costa Leste dos EUA e corredores no interior | Curto prazo (≤ 2 anos) |
| Atrasos em Licenciamento, Radar, Fauna Silvestre e Litígios | -1.5% | Estados Unidos (em todo o país, particularmente corredores terrestres sensíveis a radar) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos em Licenciamento, Radar, Fauna Silvestre e Litígios
A incerteza no licenciamento reduziu a visibilidade de pedidos de curto prazo para o Mercado de Torres Eólicas da América do Norte. O Departamento de Defesa suspendeu as revisões de mitigação de radar para energia eólica terrestre a partir de agosto de 2025, o que atrasou as etapas de aprovação necessárias para projetos em vários estados. Um tribunal federal no Oregon ordenou ao Departamento de Defesa que levantasse o congelamento das revisões em agosto de 2026. Um tribunal de Massachusetts também emitiu uma liminar em abril de 2026 contra certos requisitos federais de licenciamento mais rigorosos. O licenciamento para captura de águias foi retomado em janeiro de 2026 após uma suspensão de 12 meses, o que pode permitir que trabalhos de localização paralisados avancem. O acúmulo pode ser resolvido ao longo de vários anos porque as aprovações de radar, fauna silvestre e outras são etapas separadas do desenvolvimento de projetos.
Volatilidade do Preço do Aço de Chapa Grossa
As restrições de aço, transmissão e entrega podem enfraquecer a previsibilidade dos pedidos de torres mesmo quando a demanda por projetos está presente. A chapa grossa é um insumo fundamental para a fabricação de torres, e as variações em seu custo podem complicar contratos de engenharia, aquisição e construção a preço fixo. As torres offshore exigem chapa especial, soldagem qualificada, proteção contra corrosão e certificação estrutural rigorosa, o que reduz o número de fornecedores disponíveis. O congestionamento de transmissão superou 12 bilhões de USD nos Estados Unidos durante 2024, e o curtailment de vento nos corredores de SPP e MISO atingiu 5 a 10% ao ano. Componentes superdimensionados também dependem de acesso rodoviário, disponibilidade de guindastes e capacidade portuária, especialmente para projetos offshore e instalações de torres altas no interior. Essas restrições podem deslocar a demanda entre períodos de entrega e criar um prêmio para fornecedores que gerenciam efetivamente as interfaces de fabricação, logística e instalação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Torre:
O Aço Tubular Sustenta a Demanda Atual Enquanto as Torres Híbridas Ganham TerrenoAs torres de aço tubular detiveram 76,3% da participação do Mercado de Torres Eólicas da América do Norte em 2026, confirmando sua posição como a opção padrão para a maioria dos projetos ativos. Sua liderança reflete plantas de fabricação estabelecidas, práticas de erguimento, processos de inspeção e uso nas Grandes Planícies, no Meio-Oeste e nas Pradarias Canadenses. O design permanece econômico para alturas de cubo convencionais e pode se adequar à logística existente dos projetos. O Mercado de Torres Eólicas da América do Norte continua a depender do aço tubular porque muitos projetos terrestres planejados não exigem estruturas mais altas ou mais complexas. A Arcosa e a CS Wind prepararam capacidade de produção para seções que suportam designs acima de 120 m, o que demonstra que o formato ainda pode se adaptar. As torres de treliça atendem a usos mais restritos em locais remotos ou de menor vento, enquanto as torres de concreto independentes permanecem menos comuns na região.
As torres híbridas têm previsão de registrar um CAGR de 9,8% até 2032, a maior taxa entre os tipos de torres. Elas utilizam seções inferiores de concreto pré-fabricado e seções superiores de aço para reduzir as limitações de transporte associadas a bases tubulares de grande porte. Essa abordagem pode suportar alturas de cubo acima de 120 m em locais no interior onde as dimensões das vias restringem as seções convencionais de aço. Uma comparação de 2026 constatou que os designs híbridos de aço e concreto podem reduzir as emissões de gases de efeito estufa por unidade de desempenho estrutural em uma altura de cubo de referência de 165 m. As soluções híbridas, portanto, abordam tanto a logística dos projetos quanto os requisitos estruturais para turbinas mais altas. Sua adoção depende de os desenvolvedores conseguirem gerenciar a montagem no local, o trabalho de concreto e o cronograma sem perder as vantagens de custo do design.



Por Material:
O Aço Ocupa a Maior Posição Enquanto os Compostos Miram Designs Mais AltosO aço representou 82,1% do consumo de materiais em 2026 e permaneceu o insumo central para o Mercado de Torres Eólicas da América do Norte. A capacidade de soldagem estabelecida, as considerações de conteúdo doméstico e as cadeias de suprimentos bem desenvolvidas sustentam seu uso contínuo. As torres de aço têm uma base de certificação e manutenção conhecida, o que reduz o risco de execução para concessionárias e desenvolvedores. Os fabricantes qualificados podem usar processos existentes para uma grande parcela dos requisitos terrestres. As qualificações de soldagem ISO e os padrões de design de torres ainda exigem controle cuidadoso da produção, de modo que a cadeia de suprimentos estabelecida do aço não elimina as barreiras para novos produtores. A posição do material também reflete o alto volume de projetos terrestres convencionais que utilizam estruturas tubulares comprovadas.
Os materiais compostos têm previsão de crescer a um CAGR de 10,2% até 2032, o ritmo mais rápido dentro da classificação de materiais. As seções de fibra de vidro e de carbono podem reduzir o peso enquanto mantêm a resistência necessária para seções superiores muito altas. Elas também podem reduzir a necessidade de alguns ciclos de revestimento marinho em ambientes offshore. Os materiais compostos são mais relevantes quando o peso, o desempenho à fadiga e as limitações de transporte tornam o aço convencional menos atraente. O concreto mantém um papel estável por meio de estruturas híbridas, particularmente onde as seções inferiores podem ser produzidas ou montadas próximas ao local do projeto. O Mercado de Torres Eólicas da América do Norte pode, portanto, utilizar mais designs de materiais mistos em vez de se afastar do aço de forma ampla.
Por Implantação:
O Segmento Terrestre Mantém o Volume Enquanto o Offshore Eleva o Valor UnitárioA implantação terrestre respondeu por 95,2% da participação do Mercado de Torres Eólicas da América do Norte em 2026. Grandes pipelines de projetos nas Grandes Planícies e em outros corredores centrais sustentaram essa posição. Os locais terrestres utilizam sistemas estabelecidos de desenvolvimento, transporte e construção, o que os mantém centrais para a demanda regional de torres. As concessionárias e os produtores independentes de energia também podem usar estruturas de aquisição familiares para esses projetos. A grande base instalada cria trabalho adicional por meio da repotenciação, onde torres de substituição podem suportar turbinas maiores. A perturbação no licenciamento de curto prazo e os requisitos de início de construção ainda podem alterar o cronograma dos pedidos terrestres.
A implantação offshore tem previsão de expansão a um CAGR de 15,4% até 2032, a taxa mais rápida entre as categorias de implantação. Cada pacote de torre offshore pode exigir engenharia, materiais, revestimentos e coordenação portuária mais especializados do que uma instalação terrestre comparável. O tamanho do Mercado de Torres Eólicas da América do Norte atribuível a projetos offshore pode, portanto, crescer mais rapidamente do que o volume instalado isoladamente sugeriria. Os programas de aquisição estaduais e os investimentos em portos ao longo da Costa Leste dos EUA e da costa atlântica canadense apoiam essa direção. Os requisitos do Departamento de Gestão de Energia Oceânica e da Comissão Federal de Regulação de Energia adicionam complexidade ao planejamento dos projetos, enquanto o requisito de fabricação especializada limita o número de fornecedores capazes. Empresas europeias, incluindo GRI Renewable Industries, Haizea Wind e Windar Renovables, têm posições iniciais em monopilares e peças de transição onde a capacidade doméstica ainda é limitada.

Por Altura:
A Faixa de 81 a 120 m Lidera Enquanto os Designs Acima de 160 m se ExpandemA faixa de 81 a 120 m deteve 45,3% do tamanho do Mercado de Torres Eólicas da América do Norte em 2026. Essa faixa é adequada para grande parte da base de projetos ativos no Meio-Oeste dos EUA e nas Pradarias Canadenses. Ela oferece um equilíbrio prático entre rendimento energético, requisitos estruturais, necessidades de transporte e custo de construção. A altura média de cubo de 103,4 m relatada pelo Departamento de Energia para turbinas terrestres de escala utilitária dos EUA mostra por que essa faixa permanece amplamente utilizada. As torres de até 80 m estão se tornando menos proeminentes à medida que as instalações mais antigas se aproximam de decisões de repotenciação. A categoria de 121 a 160 m também está ganhando uso onde a produção adicional justifica os custos estruturais e logísticos mais elevados.
As estruturas acima de 160 m têm previsão de crescer a um CAGR de 9,9% até 2032. Essas estruturas podem tornar locais no interior com menor vento mais viáveis e podem suportar peças de transição offshore altas. O Mercado de Torres Eólicas da América do Norte está, portanto, se movendo em direção a uma gama mais ampla de alturas de torres em vez de um único design padrão. Os métodos híbridos e modulares são importantes para essa categoria porque reduzem as restrições ao transporte de seções grandes. O apoio do Departamento de Energia para alturas de cubo acima de 120 m indica que os programas públicos de tecnologia continuam focados na inovação em torres altas. Os designs mais altos ainda exigirão avaliação específica do local em relação a estradas, guindastes, condições de vento e licenciamento local.
Por Usuário Final:
As Concessionárias Lideram as Aquisições Enquanto os Compradores Comerciais e Industriais CrescemAs concessionárias detiveram 55,6% da participação do Mercado de Torres Eólicas da América do Norte em 2026. A recuperação regulada de custos, os mecanismos de pagamento direto e os arranjos de aquisição plurianuais sustentam seu papel de liderança. Seus pipelines de projetos normalmente exigem volume confiável e cronogramas de entrega claros dos fornecedores de torres. As concessionárias também têm os balanços necessários para contratar equipamentos antes do início das atividades de construção final. Isso oferece aos principais fabricantes uma base estável de trabalho mesmo quando os projetos de mercado livre enfrentam incertezas. O Mercado de Torres Eólicas da América do Norte permanece estreitamente ligado ao planejamento de recursos das concessionárias nos Estados Unidos e no Canadá.
Os compradores comerciais e industriais têm previsão de crescer a um CAGR de 8,6% até 2032. Sua demanda está vinculada a grandes contratos corporativos de energia, cargas de data centers e requisitos de descarbonização. Em 2025, o volume de negócios corporativos de energia limpa nos Estados Unidos atingiu 29,5 GW, embora a demanda estivesse concentrada entre 33 compradores únicos. Essa concentração pode produzir grandes variações de demanda em torno de locais ou estados específicos. Os produtores independentes de energia conectam os pedidos de torres mais diretamente às oportunidades de offtake corporativo, enquanto alguns mercados desregulamentados permitem que grandes compradores participem ao lado das concessionárias. O mix de aquisição resultante pode tornar a demanda por torres mais sensível ao cronograma e à localização dos contratos corporativos.
Análise Geográfica
Os Estados Unidos detiveram 86,6% da participação do Mercado de Torres Eólicas da América do Norte em 2026. Texas, Iowa, Oklahoma, Kansas e Illinois permanecem centrais para o desenvolvimento terrestre e a demanda por torres. A Costa Leste é a principal área de crescimento offshore, apoiada por metas de aquisição estaduais e investimentos em portos. O Terminal Marítimo do Sul do Brooklyn, em Nova York, deve ser concluído em 2026 para o Empire Wind 1. A concessão offshore de 3,74 GW de Nova Jersey incluiu compromissos para expandir a fabricação no Porto de Paulsboro e estabelecer a produção de torres no Porto Eólico de Nova Jersey. O ambiente regulatório dos EUA combina a supervisão federal de transmissão com os requisitos estaduais de energia renovável. Essa combinação sustenta um grande pipeline, mas deixa os projetos expostos ao licenciamento federal e ao cronograma de conexão à rede.
O Canadá tem previsão de crescer a um CAGR de 8,9% até 2032, tornando-se a geografia de crescimento mais rápido no Mercado de Torres Eólicas da América do Norte. O Regulador de Energia do Canadá identificou 6.206 MW de novos projetos eólicos planejados até 2030, o que representou 70% das adições renováveis planejadas. A recente incerteza política de Alberta deslocou a atenção para Ontário e as províncias do Atlântico. Nova Escócia liderou o volume canadense de contratos de compra de energia corporativa em 2025 e está planejando uma chamada inicial para até 5 GW de licenças de energia eólica offshore. A Marmen e a Ventower fornecem capacidade de fabricação canadense, reduzindo a dependência do fornecimento transfronteiriço de torres. Quatro zonas offshore federalmente designadas próximas à Nova Escócia também indicam uma oportunidade de desenvolvimento de longo prazo. As regras federais e provinciais determinarão a rapidez com que esse pipeline se converte em pedidos de torres.
O México permaneceu a menor geografia regional por valor em 2026, embora corredores selecionados ofereçam oportunidades de projetos. A capacidade eólica instalada atingiu 7,62 GW em 2025, concentrada no Istmo de Tehuantepec, em Oaxaca, com atividade de expansão em Tamaulipas. Tamaulipas projetou 1 bilhão de USD em investimento privado em 2026 para novos parques eólicos, incluindo o projeto Huizache de 800 MW. O Plano México tem como meta 22 GW de capacidade adicional de geração renovável até 2030. O México opera fora do marco de conteúdo doméstico dos EUA, permitindo que os desenvolvedores adquiram equipamentos de torres de fornecedores europeus e asiáticos. Essa estrutura de aquisição cria um ambiente de preços diferente dos Estados Unidos e do Canadá. Ela também pode moderar a escala de curto prazo da fabricação doméstica de torres no México.
Cenário Competitivo
Concentração do Mercado
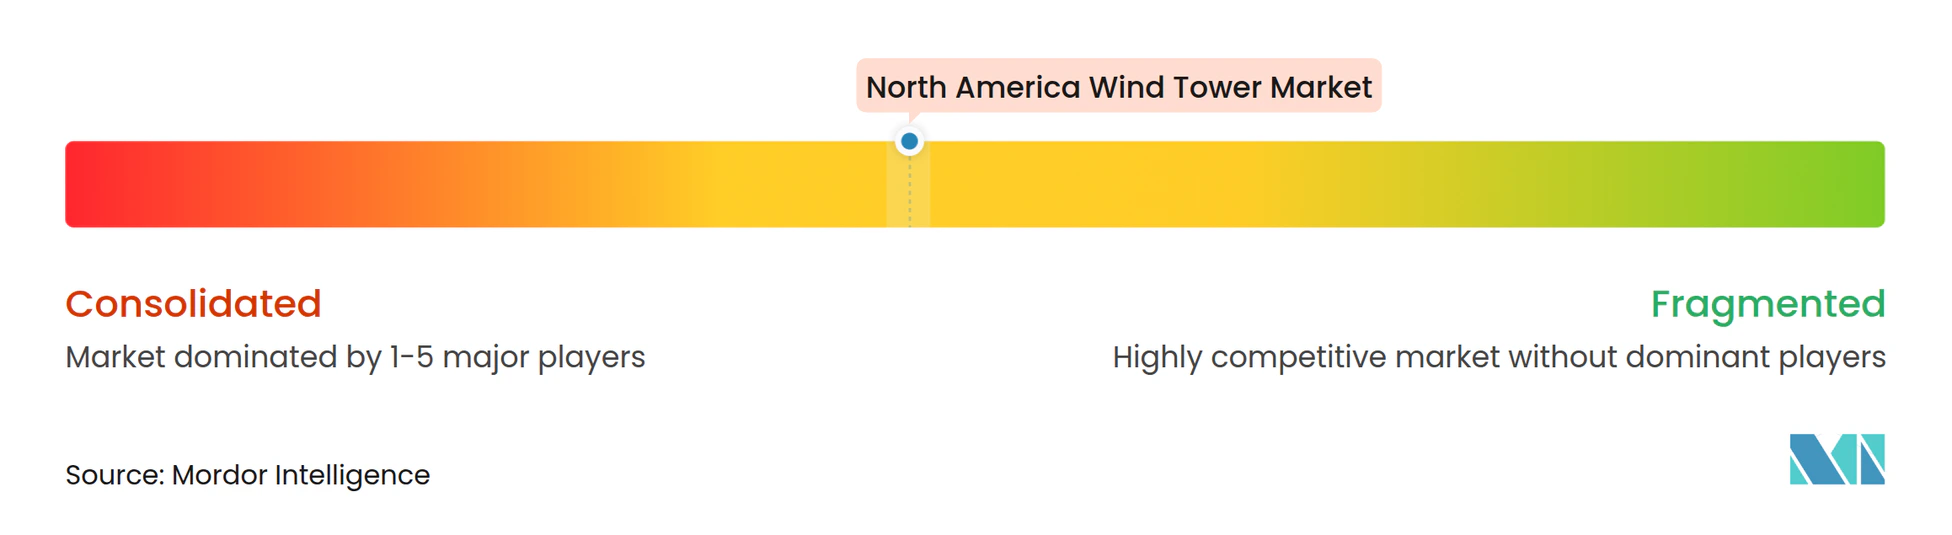
O Mercado de Torres Eólicas da América do Norte é moderadamente concentrado, com Arcosa, CS Wind America, Marmen e Ventower fornecendo grande parte das torres terrestres nos Estados Unidos e no Canadá. A Arcosa representou 20% das instalações de torres eólicas nos EUA ao longo dos últimos 20 anos. A instalação da CS Wind em Pueblo tem como meta uma capacidade de 10.000 seções de torres por ano até 2028. Esses fornecedores competem com base em produção localizada, soldagem qualificada, confiabilidade de entrega e capacidade de atender a designs mais altos. As regras de conteúdo doméstico agregam valor à produção baseada nos EUA e podem favorecer fornecedores com plantas locais estabelecidas. O Mercado de Torres Eólicas da América do Norte também tem espaço para fornecedores especializados em estruturas híbridas e componentes offshore.
A Broadwind vendeu sua instalação em Abilene, Texas, em maio de 2026 como parte de sua saída da produção de torres eólicas. A Arcosa iniciou a produção em sua instalação em Belen, Novo México, no segundo trimestre de 2024 e reportou pedidos que se estendem até 2028. Esses movimentos mostram que os fabricantes estão revisando a capacidade de acordo com a visibilidade dos pedidos e as oportunidades industriais alternativas. As conversões posteriores da Arcosa de instalações de torres ociosas para a produção de postes de utilidade também demonstram que a capacidade de torres não é fixa. A resposta de oferta pode se apertar quando a demanda eólica retornar porque reiniciar ou qualificar uma instalação requer tempo. Os fabricantes com plantas certificadas ativas podem, portanto, ter uma vantagem no atendimento de cronogramas urgentes de projetos.
A capacidade técnica está se tornando mais importante à medida que os designs de torres ficam mais altos e as especificações offshore se tornam mais exigentes. Os padrões de torres IEC 61400-6 e os requisitos de soldagem ISO 3834 criam barreiras de entrada significativas para fabricantes gerais de metal. A Keystone Tower Systems utilizou um processo patenteado de soldagem em espiral que reduz o uso de material e pode permitir a fabricação próxima aos projetos para designs mais altos. Os fornecedores europeus têm vantagem inicial em monopilares e peças de transição offshore, onde as concessões estaduais dos EUA superaram a capacidade especializada doméstica. Os fornecedores também competem por meio de sistemas de conexão modular, métodos de concreto pós-tensionado e revestimentos resistentes à corrosão. O campo resultante não é fragmentado, mas continua a permitir novos entrantes especializados em nichos técnicos. Os fabricantes que combinam fabricação certificada com planejamento logístico específico do local estão mais bem posicionados para atender à próxima geração de projetos. Essa vantagem é especialmente relevante onde os clientes exigem componentes para torres terrestres mais altas ou estruturas offshore especializadas.
Líderes do Setor de Torres Eólicas da América do Norte
-
CS Wind Corporation
-
Arcosa Wind Towers Inc.
-
Broadwind, Inc.
-
Marmen Inc.
-
Valmont Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Torres Eólicas da América do Norte Empresas cobertas neste relatório
- Arcosa Wind Towers, Inc.
- Broadwind, Inc.
- CS Wind Corporation
- DONGKUK S&C Co., Ltd.
- GRI Renewable Industries, S.L.
- Haizea Wind, S.L.
- Keystone Tower Systems, Inc.
- KGW Schweriner Maschinen- und Anlagenbau GmbH
- Marmen Inc.
- Pemamek Ltd.
- Rohn Products, LLC
- SENLISWELD
- Shanghai Taisheng Wind Power Equipment Co., Ltd.
- Sinoma Wind Power Blade and Tower Co., Ltd.
- SPECO Technologies Co., Ltd.
- Titan Wind Energy (Suzhou) Co., Ltd.
- US Forged Rings Inc.
- Valmont Industries, Inc.
- Ventower Industries, LLC
- Windar Renovables, S.A.
Desenvolvimentos industriais recentes em Mercado de Torres Eólicas da América do Norte
- Setembro de 2026: Um juiz federal no Oregon ordenou ao Departamento de Defesa dos EUA que levantasse o congelamento das revisões de mitigação de radar para projetos eólicos, potencialmente desbloqueando um acúmulo de pelo menos 125 projetos terrestres paralisados desde agosto de 2025. A decisão seguiu uma ação judicial coletiva de grupos de energia renovável alegando que o Departamento de Defesa violou seus mandatos legais de revisão.
- Maio de 2026: A Broadwind, Inc. vendeu sua instalação de torres eólicas em Abilene, Texas, por 17,2 milhões de USD, concluindo sua saída estratégica da produção de torres eólicas. A empresa havia vendido sua instalação em Manitowoc, Wisconsin, em 2025 e citou o encerramento dos créditos de fabricação avançada para torres eólicas após 2027 como um fator determinante.
- Fevereiro de 2026: A GE Vernova anunciou 1,1 GW de pedidos de repotenciação eólica terrestre nos EUA registrados em 2025, com operações comerciais previstas entre 2026 e 2027. Todos os projetos utilizam naceles fabricadas em sua instalação em Pensacola, Flórida, que recebeu 70 milhões de USD em investimentos desde 2023.
Escopo do Relatório do Mercado de Torres Eólicas da América do Norte
Uma torre eólica é uma estrutura de suporte alta para uma turbina eólica geradora de eletricidade ou uma estrutura arquitetônica tradicional que fornece resfriamento natural.
O mercado de torres eólicas da América do Norte é segmentado por tipo de torre, material, implantação, altura, usuário final e geografia. Por tipo de torre, o mercado é segmentado em torres de aço tubular, torres de concreto, torres de treliça, torres híbridas e outros tipos de torres. Por material, o mercado é segmentado em aço, concreto, materiais compostos e materiais híbridos. Por implantação, o mercado é segmentado em terrestre e offshore. Por altura, o mercado é segmentado em até 80 m, 81 a 120 m, 121 a 160 m e acima de 160 m. Por usuário final, o mercado é segmentado em concessionárias, produtores independentes de energia, agências governamentais e usuários comerciais e industriais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de torres eólicas da América do Norte em 3 países. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Torres de Aço Tubular |
| Torres de Concreto |
| Torres de Treliça |
| Torres Híbridas |
| Outros Tipos de Torres |
| Aço |
| Concreto |
| Materiais Compostos |
| Materiais Híbridos |
| Terrestre |
| Offshore |
| Até 80 m |
| 81 a 120 m |
| 121 a 160 m |
| Acima de 160 m |
| Concessionárias |
| Produtores Independentes de Energia |
| Agências Governamentais |
| Usuários Comerciais e Industriais |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Torre | Torres de Aço Tubular |
| Torres de Concreto | |
| Torres de Treliça | |
| Torres Híbridas | |
| Outros Tipos de Torres | |
| Por Material | Aço |
| Concreto | |
| Materiais Compostos | |
| Materiais Híbridos | |
| Por Implantação | Terrestre |
| Offshore | |
| Por Altura | Até 80 m |
| 81 a 120 m | |
| 121 a 160 m | |
| Acima de 160 m | |
| Por Usuário Final | Concessionárias |
| Produtores Independentes de Energia | |
| Agências Governamentais | |
| Usuários Comerciais e Industriais | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de torres eólicas da América do Norte até 2032?
O tamanho do Mercado de Torres Eólicas da América do Norte está projetado em 6,95 bilhões de USD em 2026, 7,46 bilhões de USD em 2027, e deve atingir 10,63 bilhões de USD até 2032, crescendo a um CAGR de 7,33% de 2027 a 2032.
Qual tipo de torre está crescendo mais rapidamente na América do Norte?
As torres híbridas têm o maior CAGR previsto, de 9,8%, até 2032, porque podem suportar designs mais altos enquanto facilitam as restrições de transporte rodoviário.
Por que as regras de conteúdo doméstico são importantes para os fornecedores de torres eólicas?
Projetos que iniciam a construção em 2026 precisam de 50% de conteúdo doméstico para o bônus de crédito fiscal relevante, aumentando para 55% para projetos de 2027.
Qual categoria de implantação está crescendo mais rapidamente até 2032?
A implantação offshore tem o maior CAGR projetado, de 15,4%, apoiada por programas de aquisição da Costa Leste e investimentos em portos.
Quais restrições podem atrasar novos pedidos de torres?
Acúmulos de licenciamento, revisões de radar, aprovações de fauna silvestre, congestionamento de transmissão, custos do aço e limites de transporte de cargas superdimensionadas podem alterar os cronogramas dos projetos.
Qual país tem as melhores perspectivas de crescimento após os Estados Unidos?
O Canadá tem previsão de crescer a um CAGR de 8,9% até 2032, apoiado por um pipeline de 6.206 MW de projetos eólicos planejados até 2030.