
Tamaño y Participación del Mercado de Torres Eólicas de América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 6.95 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Torres Eólicas de América del Norte por Mordor Intelligence
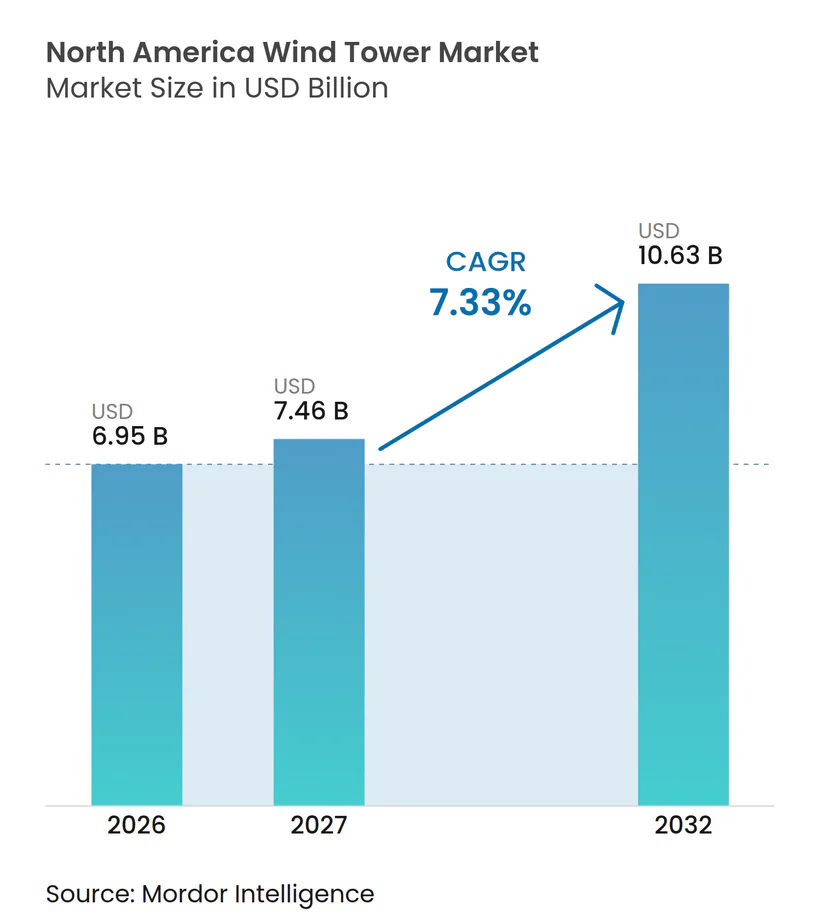
Se proyecta que el tamaño del Mercado de Torres Eólicas de América del Norte sea de 6,95 mil millones de USD en 2026, 7,46 mil millones de USD en 2027, y alcance los 10,63 mil millones de USD para 2032, a una CAGR del 7,33% de 2027 a 2032. Las normas de contenido nacional hacen que las torres fabricadas localmente sean importantes para los proyectos que buscan el bono de crédito fiscal aplicable, mientras que los fabricantes deben tomar decisiones de capacidad dentro de una ventana de política limitada. Las turbinas más altas están cambiando las especificaciones de las torres porque los proyectos necesitan cada vez más diseños que alcancen recursos eólicos más fuertes por encima de las alturas de buje convencionales. La adquisición marina y la inversión portuaria pueden elevar el valor de los paquetes individuales de torres, incluso mientras los proyectos terrestres siguen siendo la base de volumen. Los retrasos en los permisos, las restricciones de la red, los costos del acero y los límites de transporte pueden aplazar los pedidos, aunque los contratos corporativos de energía vinculados a la demanda de centros de datos respaldan la demanda en varias áreas ricas en viento. El Mercado de Torres Eólicas de América del Norte depende, por tanto, de si los proveedores pueden combinar diseños de torres más exigentes con capacidad de fabricación y entrega local confiable.
Conclusiones Clave del Informe
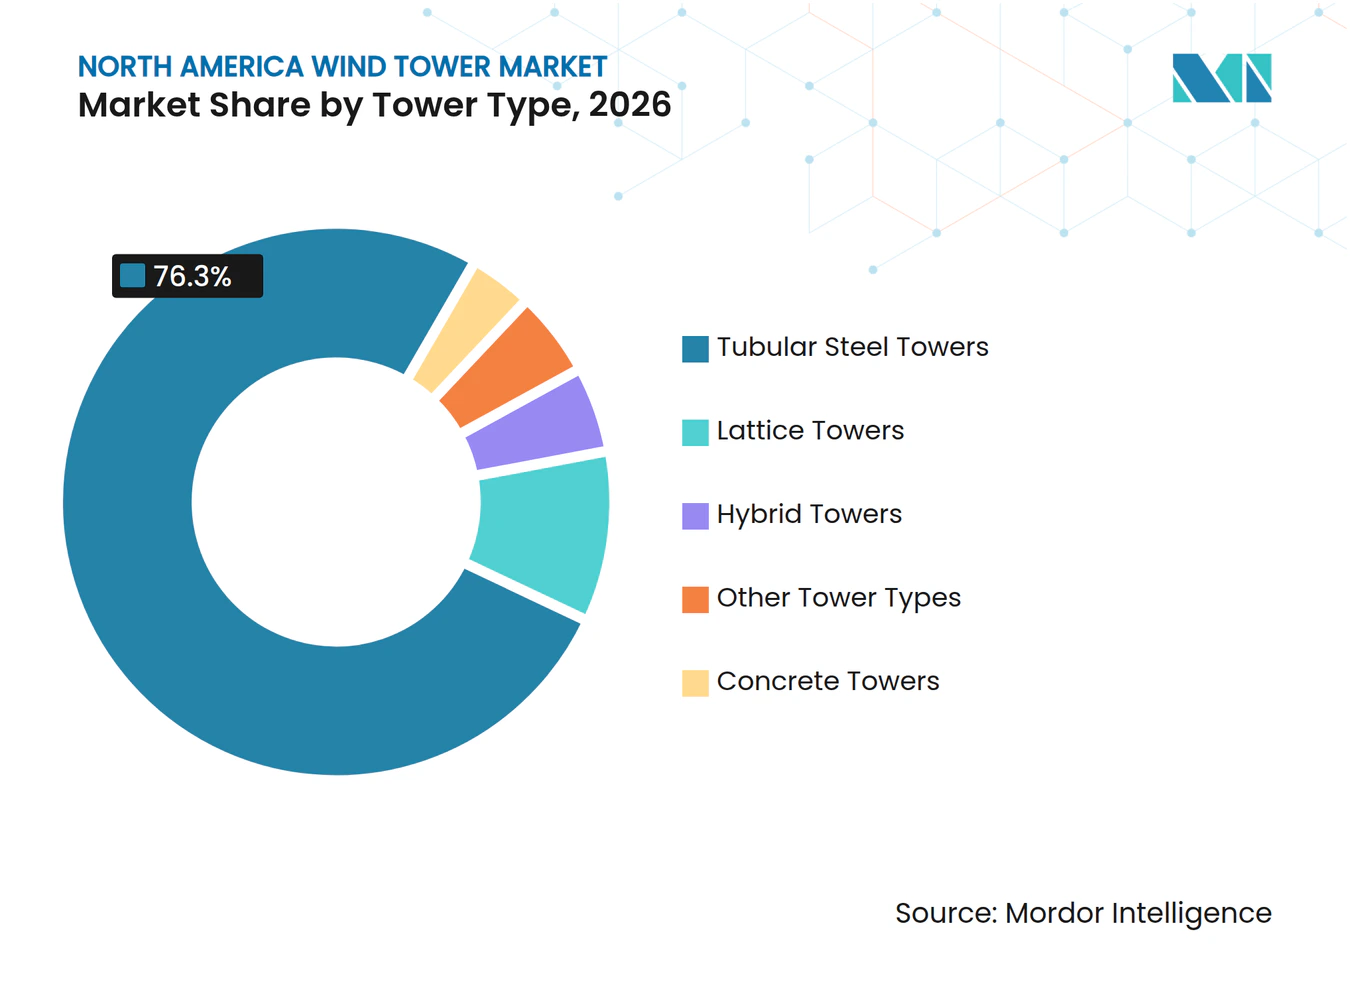
- Por tipo de torre, el acero tubular representó el 76,3% de la participación del Mercado de Torres Eólicas de América del Norte en 2026, mientras que las torres híbridas registraron la CAGR proyectada más alta del 9,8% hasta 2032.
- Por material, el acero representó el 82,1% de la participación del Mercado de Torres Eólicas de América del Norte en 2026, mientras que se prevé que los materiales compuestos se expandan a una CAGR del 10,2% hasta 2032.
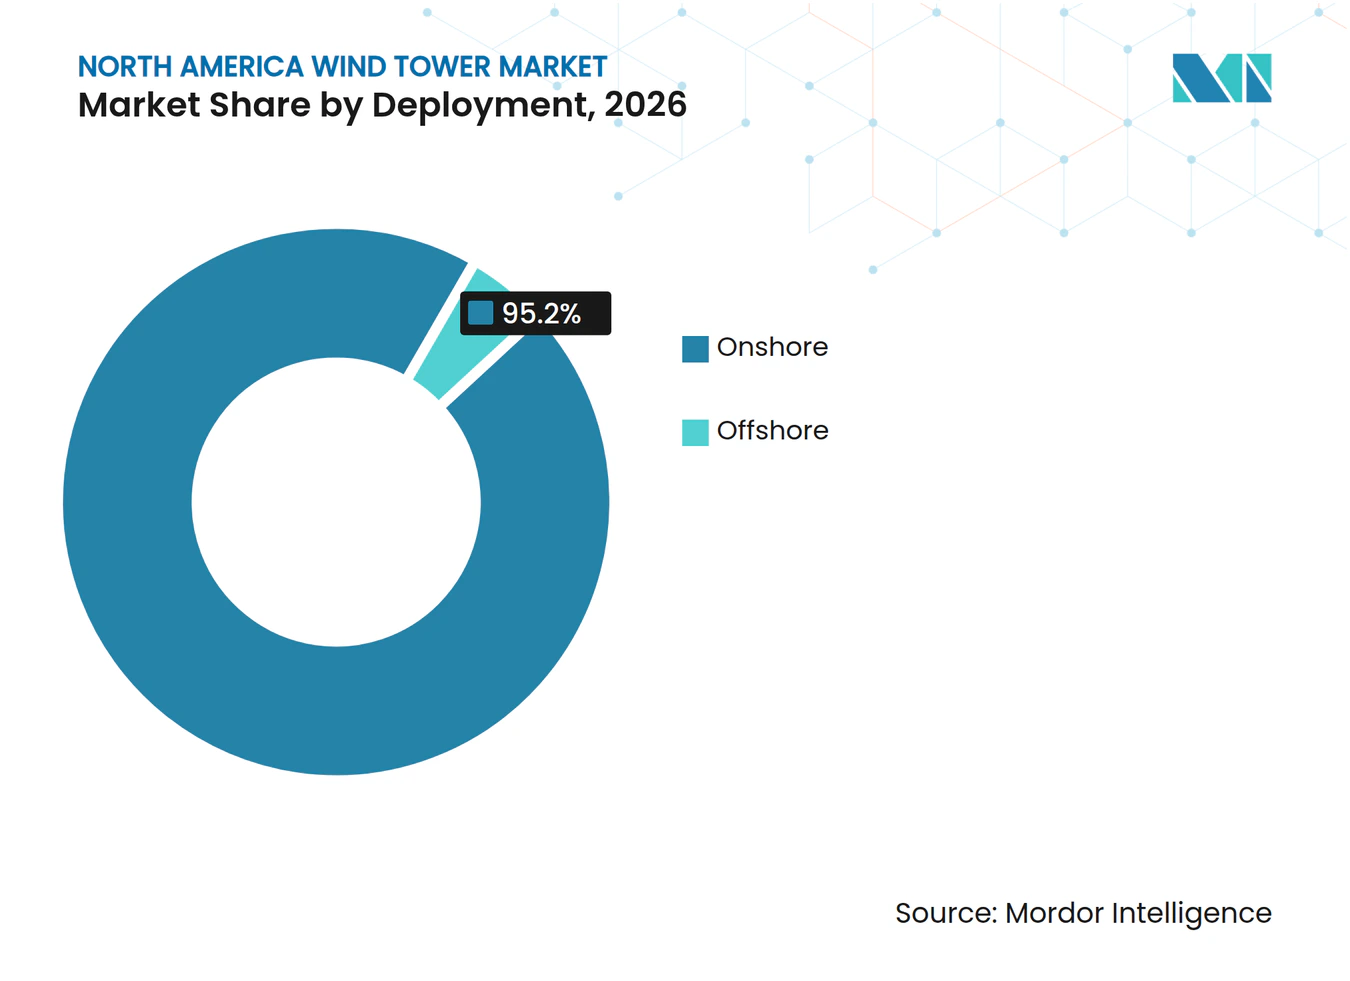
- Por despliegue, el terrestre representó el 95,2% de la participación del Mercado de Torres Eólicas de América del Norte en 2026, mientras que se prevé que el despliegue marino crezca a una CAGR del 15,4% hasta 2032.
- Por altura, el rango de 81-120 m representó el 45,3% del tamaño del Mercado de Torres Eólicas de América del Norte en 2026, mientras que se espera que las estructuras de más de 160 m registren una CAGR del 9,9% hasta 2032.
- Por usuario final, las empresas de servicios públicos representaron el 55,6% de la participación del Mercado de Torres Eólicas de América del Norte en 2026, mientras que se proyecta que los usuarios comerciales e industriales crezcan a una CAGR del 8,6% hasta 2032.
- Por geografía, Estados Unidos representó el 86,6% de la participación del Mercado de Torres Eólicas de América del Norte en 2026, mientras que se prevé que Canadá se expanda a una CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos de Contenido Nacional de EE. UU. y Expansión de la Capacidad Local de Torres | +1.7% | América del Norte, principalmente Estados Unidos con efecto secundario en Canadá | Mediano plazo (2-4 años) |
| Demanda de Torres Más Altas en Corredores Eólicos de Mayor Calidad | +1.3% | Estados Unidos (Grandes Llanuras, Sureste), Canadá (provincias de las Praderas y del Atlántico) | Mediano plazo (2-4 años) |
| Repotenciación de Parques Terrestres Envejecidos | +0.9% | Estados Unidos, principalmente Texas, Iowa, Oklahoma, Kansas | Corto plazo (≤ 2 años) |
| Adquisición de Energía Eólica Marina e Inversión Portuaria | +0.8% | Costa Este de EE. UU., Canadá (Nueva Escocia, Terranova) | Largo plazo (≥ 4 años) |
| Contratos de Compra de Energía Corporativos y Demanda de Electricidad de Centros de Datos | +1.0% | Estados Unidos (Texas ERCOT, Medio Oeste), Canadá (Ontario, Nueva Escocia) | Corto plazo (≤ 2 años) |
| Especialización Regional en Manufactura y Resiliencia de la Cadena de Suministro | +0.6% | Estados Unidos (Medio Oeste, Suroeste), Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos de Contenido Nacional de EE. UU. y Expansión de la Capacidad Local de Torres
Los proyectos que comiencen su construcción en 2026 deben cumplir un umbral de contenido nacional del 50% para calificar al bono de crédito relevante, y el umbral sube al 55% para los proyectos de 2027.[1] Las torres tienen un valor estructural sustancial, por lo que la fabricación local puede determinar si un desarrollador puede cumplir ese umbral. El Mercado de Torres Eólicas de América del Norte se beneficia cuando los proveedores nacionales pueden suministrar secciones certificadas sin interrumpir los cronogramas de los proyectos. La instalación de CS Wind en Pueblo ha apuntado a una producción anual de 10.000 secciones de torres para 2028, en comparación con las 3.000 secciones anteriores a su expansión. Arcosa reveló que convirtió una planta de torres inactiva a la producción de postes de servicios públicos y planeó otra conversión en 2027, lo que demuestra que la capacidad disponible de torres puede cambiar rápidamente. El fin programado de los créditos de fabricación avanzada para torres vendidas después de 2027 reduce el período en el que los productores pueden expandirse con apoyo de políticas.
Demanda de Torres Más Altas en Corredores Eólicos de Mayor Calidad
El Mercado de Torres Eólicas de América del Norte se está orientando hacia estructuras más altas porque mayores alturas de buje permiten a los proyectos acceder a condiciones eólicas más fuertes y consistentes. El Departamento de Energía de EE. UU. informó que la altura promedio del buje para turbinas terrestres de escala de servicios públicos alcanzó los 103,4 m en 2023, un 83% más alta que la línea de base de 1998-1999. Las secciones tubulares convencionales enfrentan límites de transporte por carretera cuando los diámetros de la base se aproximan a los 4,3-4,6 m, lo que dificulta la entrega de diseños muy altos a sitios interiores. Las configuraciones híbridas, modulares y compuestas pueden abordar estos límites logísticos al tiempo que soportan mayores alturas de buje. Los programas del Departamento de Energía han apoyado específicamente la tecnología para alturas de buje superiores a 120 m, lo que sitúa ese rango en el centro del desarrollo actual de torres. Este cambio de ingeniería ofrece a los fabricantes calificados una oportunidad para competir en capacidad de diseño en lugar de solo en capacidad convencional de acero.
Repotenciación de Parques Terrestres Envejecidos
El Mercado de Torres Eólicas de América del Norte tiene una creciente oportunidad de reemplazo a medida que los parques eólicos más antiguos alcanzan el punto en que las turbinas más grandes se vuelven prácticas. El parque terrestre de EE. UU. alcanzó los 153 GW a finales de 2024, y muchas instalaciones tempranas en Texas, Iowa, Oklahoma y Kansas se están acercando o han superado los 20 años de operación. Un estudio de 2026 estimó el potencial de repotenciación terrestre de EE. UU. en 314 GW, lo que indica que los sitios existentes podrían soportar mucha más capacidad sin nuevas tierras.[2] GE Vernova registró 1,1 GW de pedidos de repotenciación terrestre en EE. UU. en 2025, con operaciones esperadas durante 2026 y 2027. La repotenciación puede requerir torres que soporten rotores más grandes y operen a mayores alturas de buje, en lugar de simplemente extender la vida útil del equipo existente. También coloca los proyectos de reemplazo en competencia con los nuevos proyectos por los espacios de fabricación nacional, lo que puede afectar el calendario de los pedidos.
Adquisición de Energía Eólica Marina e Inversión Portuaria
La adquisición marina, los contratos corporativos de energía y la demanda de electricidad de los centros de datos crean vías separadas para que el Mercado de Torres Eólicas de América del Norte agregue trabajo de mayor valor. Nueva Jersey adjudicó 3,74 GW de capacidad marina en 2025, incluidos compromisos para la fabricación de torres en el Puerto Eólico de Nueva Jersey. La Terminal Marina del Sur de Brooklyn de Nueva York está programada para su finalización en 2026 para apoyar Empire Wind 1, y el financiamiento público para mejoras portuarias en Nueva York, Nueva Jersey y Connecticut alcanzó casi 1,6 mil millones de USD. El EPRI proyecta que los centros de datos representarán entre el 9% y el 17% de la demanda de electricidad de EE. UU. para 2030, frente al 4%-5% en 2025. Los grandes compradores de energía pueden respaldar proyectos eólicos a través de contratos a largo plazo, particularmente en Texas y el Medio Oeste. Estos proyectos favorecen la capacidad confiable y pueden aumentar la demanda de configuraciones más altas que ofrezcan una mayor producción de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de Transmisión y Riesgo de Curtailment | -0.7% | Estados Unidos (corredores eólicos de MISO, SPP, ERCOT) | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Acero de Placa Gruesa | -1.3% | Global, aguda en los mercados de fabricación de EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Restricciones de Transporte de Componentes Sobredimensionados, Puertos y Grúas | -0.9% | América del Norte, particularmente puertos de la Costa Este de EE. UU. y corredores interiores | Corto plazo (≤ 2 años) |
| Retrasos en Permisos, Radar, Vida Silvestre y Litigios | -1.5% | Estados Unidos (a nivel nacional, particularmente corredores terrestres sensibles al radar) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en Permisos, Radar, Vida Silvestre y Litigios
La incertidumbre en los permisos ha reducido la visibilidad de pedidos a corto plazo para el Mercado de Torres Eólicas de América del Norte. El Departamento de Defensa pausó las revisiones de mitigación de radar para la energía eólica terrestre desde agosto de 2025, lo que retrasó los pasos de autorización requeridos para proyectos en múltiples estados. Un tribunal federal en Oregón ordenó al Departamento de Defensa levantar el congelamiento de revisiones en agosto de 2026. Un tribunal de Massachusetts también emitió una medida cautelar preliminar en abril de 2026 contra ciertos requisitos de permisos federales más estrictos. Los permisos de captura de águilas se reanudaron en enero de 2026 tras una suspensión de 12 meses, lo que puede permitir que avance el trabajo de localización de sitios paralizado. El retraso acumulado puede resolverse a lo largo de varios años porque las aprobaciones de radar, vida silvestre y otras son etapas separadas del desarrollo de proyectos.
Volatilidad del Precio del Acero de Placa Gruesa
Las restricciones de acero, transmisión y entrega pueden debilitar la previsibilidad de los pedidos de torres incluso cuando la demanda de proyectos está presente. La placa gruesa es un insumo clave para la fabricación de torres, y los cambios en su costo pueden complicar los contratos de ingeniería, adquisición y construcción a precio fijo. Las torres marinas requieren placa especializada, soldadura calificada, protección contra la corrosión y una certificación estructural estricta, lo que reduce el número de proveedores disponibles. La congestión de transmisión superó los 12 mil millones de USD en Estados Unidos durante 2024, y el curtailment eólico en los corredores de SPP y MISO alcanzó entre el 5% y el 10% anual. Los componentes sobredimensionados también dependen del acceso por carretera, la disponibilidad de grúas y la capacidad portuaria, especialmente para proyectos marinos e instalaciones de torres altas en el interior. Estas restricciones pueden desplazar la demanda entre períodos de entrega y crear una prima para los proveedores que gestionan eficazmente las interfaces de fabricación, logística e instalación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Torre:
El Acero Tubular Respalda la Demanda Actual Mientras las Torres Híbridas Ganan TerrenoLas torres de acero tubular representaron el 76,3% de la participación del Mercado de Torres Eólicas de América del Norte en 2026, confirmando su posición como la opción estándar para la mayoría de los proyectos activos. Su liderazgo refleja plantas de fabricación establecidas, prácticas de erección, procesos de inspección y uso en las Grandes Llanuras, el Medio Oeste y las Praderas Canadienses. El diseño sigue siendo rentable para alturas de buje convencionales y puede adaptarse a la logística de proyectos existentes. El Mercado de Torres Eólicas de América del Norte continúa dependiendo del acero tubular porque muchos proyectos terrestres planificados no requieren estructuras más altas o más complejas. Arcosa y CS Wind han preparado capacidad de producción para secciones que soportan diseños por encima de 120 m, lo que demuestra que el formato aún puede adaptarse. Las torres de celosía sirven para usos más limitados en ubicaciones remotas o de menor viento, mientras que las torres de concreto independientes siguen siendo menos comunes en la región.
Se prevé que las torres híbridas registren una CAGR del 9,8% hasta 2032, la tasa más alta entre los tipos de torres. Utilizan secciones inferiores de concreto prefabricado y secciones superiores de acero para reducir los límites de transporte asociados con las grandes bases tubulares. Este enfoque puede soportar alturas de buje superiores a 120 m en ubicaciones interiores donde las dimensiones de las carreteras restringen las secciones de acero convencionales. Una comparación de 2026 encontró que los diseños híbridos de acero y concreto pueden reducir las emisiones de gases de efecto invernadero por unidad de rendimiento estructural a una altura de buje de caso de 165 m. Las soluciones híbridas abordan, por tanto, tanto la logística del proyecto como los requisitos estructurales para turbinas más altas. Su adopción depende de si los desarrolladores pueden gestionar el ensamblaje en sitio, el trabajo de concreto y la programación sin perder las ventajas de costo del diseño.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Acero Mantiene la Mayor Posición Mientras los Materiales Compuestos Apuntan a Diseños Más AltosEl acero representó el 82,1% del consumo de materiales en 2026 y se mantuvo como el insumo principal para el Mercado de Torres Eólicas de América del Norte. La capacidad de soldadura establecida, las consideraciones de contenido nacional y las cadenas de suministro bien desarrolladas respaldan su uso continuo. Las torres de acero tienen una base de certificación y mantenimiento conocida, lo que reduce el riesgo de ejecución para las empresas de servicios públicos y los desarrolladores. Los fabricantes calificados pueden utilizar los procesos existentes para una gran parte de los requisitos terrestres. Las calificaciones de soldadura ISO y las normas de diseño de torres aún requieren un control de producción cuidadoso, por lo que la cadena de suministro establecida del acero no elimina las barreras para los nuevos productores. La posición del material también refleja el alto volumen de proyectos terrestres convencionales que utilizan estructuras tubulares probadas.
Se prevé que los materiales compuestos crezcan a una CAGR del 10,2% hasta 2032, el ritmo más rápido dentro de la clasificación de materiales. Las secciones de fibra de vidrio y carbono pueden reducir el peso mientras mantienen la resistencia necesaria para las secciones superiores muy altas. También pueden reducir la necesidad de algunos ciclos de recubrimiento marino en entornos marinos. Los materiales compuestos son más relevantes cuando el peso, el rendimiento a la fatiga y las limitaciones de transporte hacen que el acero convencional sea menos atractivo. El concreto mantiene un papel estable a través de las estructuras híbridas, particularmente donde las secciones inferiores pueden producirse o ensamblarse cerca del sitio del proyecto. El Mercado de Torres Eólicas de América del Norte puede, por tanto, utilizar más diseños de materiales mixtos en lugar de alejarse del acero de manera generalizada.
Por Despliegue:
El Terrestre Mantiene el Volumen Mientras el Marino Eleva el Valor UnitarioEl despliegue terrestre representó el 95,2% de la participación del Mercado de Torres Eólicas de América del Norte en 2026. Las grandes carteras de proyectos en las Grandes Llanuras y otros corredores centrales respaldaron esta posición. Los sitios terrestres utilizan sistemas establecidos de desarrollo, transporte y construcción, lo que los mantiene como el centro de la demanda regional de torres. Las empresas de servicios públicos y los productores independientes de energía también pueden utilizar estructuras de adquisición familiares para estos proyectos. La gran base instalada genera trabajo adicional a través de la repotenciación, donde las torres de reemplazo pueden soportar turbinas más grandes. Las interrupciones en los permisos a corto plazo y los requisitos de inicio de construcción aún pueden cambiar el calendario de los pedidos terrestres.
Se prevé que el despliegue marino se expanda a una CAGR del 15,4% hasta 2032, la tasa más rápida entre las categorías de despliegue. Cada paquete de torres marinas puede requerir ingeniería, materiales, recubrimientos y coordinación portuaria más especializados que una instalación terrestre comparable. El tamaño del Mercado de Torres Eólicas de América del Norte atribuible a los proyectos marinos puede, por tanto, crecer más rápido de lo que el volumen instalado por sí solo sugeriría. Los programas de adquisición estatales y las inversiones portuarias a lo largo de la Costa Este de EE. UU. y la costa atlántica canadiense respaldan esta dirección. Los requisitos de la Oficina de Gestión de Energía Oceánica y la Comisión Federal Reguladora de Energía añaden complejidad a la planificación de proyectos, mientras que el requisito de fabricación especializada limita el número de proveedores capaces. Empresas europeas como GRI Renewable Industries, Haizea Wind y Windar Renovables tienen posiciones tempranas en monopilotes y piezas de transición donde la capacidad nacional aún es limitada.

Por Altura:
El Rango de 81-120 m Lidera Mientras los Diseños de Más de 160 m se ExpandenEl rango de 81-120 m representó el 45,3% del tamaño del Mercado de Torres Eólicas de América del Norte en 2026. Esta banda se adapta a gran parte de la base de proyectos activos en el Medio Oeste de EE. UU. y las Praderas Canadienses. Ofrece un equilibrio práctico entre rendimiento energético, requisitos estructurales, necesidades de transporte y costo de construcción. La altura promedio de buje reportada por el Departamento de Energía de 103,4 m para turbinas terrestres de escala de servicios públicos de EE. UU. muestra por qué este rango sigue siendo ampliamente utilizado. Las torres de hasta 80 m se están volviendo menos prominentes a medida que las instalaciones más antiguas se acercan a las decisiones de repotenciación. La categoría de 121-160 m también está ganando uso donde la producción adicional justifica los mayores costos estructurales y logísticos.
Se prevé que las estructuras de más de 160 m crezcan a una CAGR del 9,9% hasta 2032. Estas estructuras pueden hacer más viables los sitios interiores de menor viento y pueden soportar piezas de transición marinas altas. El Mercado de Torres Eólicas de América del Norte se está moviendo, por tanto, hacia una gama más amplia de alturas de torres en lugar de un diseño estándar único. Los métodos híbridos y modulares son importantes para esta categoría porque reducen las restricciones en el transporte de secciones grandes. El apoyo del Departamento de Energía para alturas de buje superiores a 120 m indica que los programas de tecnología pública continúan enfocándose en la innovación de torres altas. Los diseños más altos aún requerirán una evaluación específica del sitio en cuanto a carreteras, grúas, condiciones eólicas y permisos locales.
Por Usuario Final:
Las Empresas de Servicios Públicos Lideran la Adquisición Mientras los Compradores Comerciales e Industriales CrecenLas empresas de servicios públicos representaron el 55,6% de la participación del Mercado de Torres Eólicas de América del Norte en 2026. La recuperación de costos regulada, los mecanismos de pago directo y los acuerdos de adquisición plurianuales respaldan su papel líder. Sus carteras de proyectos típicamente requieren volumen confiable y cronogramas de entrega claros de los proveedores de torres. Las empresas de servicios públicos también tienen los balances necesarios para contratar equipos antes de que comience la actividad de construcción final. Esto da a los principales fabricantes una base estable de trabajo incluso cuando los proyectos de mercado libre enfrentan incertidumbre. El Mercado de Torres Eólicas de América del Norte sigue estrechamente vinculado a la planificación de recursos de las empresas de servicios públicos en Estados Unidos y Canadá.
Se prevé que los compradores comerciales e industriales crezcan a una CAGR del 8,6% hasta 2032. Su demanda está vinculada a grandes contratos corporativos de energía, cargas de centros de datos y requisitos de descarbonización. En 2025, el volumen de acuerdos de energía limpia corporativa en Estados Unidos alcanzó los 29,5 GW, aunque la demanda se concentró entre 33 compradores únicos. Esta concentración puede producir grandes cambios en la demanda en torno a sitios o estados específicos. Los productores independientes de energía conectan los pedidos de torres más directamente a las oportunidades de offtake corporativo, mientras que algunos mercados desregulados permiten a los grandes compradores participar junto a las empresas de servicios públicos. La combinación de adquisición resultante puede hacer que la demanda de torres sea más sensible al calendario y la ubicación de los contratos corporativos.
Análisis Geográfico
Estados Unidos representó el 86,6% de la participación del Mercado de Torres Eólicas de América del Norte en 2026. Texas, Iowa, Oklahoma, Kansas e Illinois siguen siendo centrales para el desarrollo terrestre y la demanda de torres. La Costa Este es la principal área de crecimiento marino, respaldada por objetivos de adquisición estatales e inversión portuaria. Se espera que la Terminal Marina del Sur de Brooklyn de Nueva York esté completada en 2026 para Empire Wind 1. La adjudicación marina de 3,74 GW de Nueva Jersey incluyó compromisos para expandir la fabricación en el Puerto de Paulsboro y establecer la producción de torres en el Puerto Eólico de Nueva Jersey. El entorno regulatorio de EE. UU. combina la supervisión federal de transmisión con los requisitos estatales de energías renovables. Esta combinación respalda una gran cartera de proyectos, pero deja los proyectos expuestos a los permisos federales y al calendario de conexión a la red.
Se prevé que Canadá crezca a una CAGR del 8,9% hasta 2032, convirtiéndose en la geografía de más rápido crecimiento en el Mercado de Torres Eólicas de América del Norte. El Regulador de Energía de Canadá identificó 6.206 MW de nuevos proyectos eólicos planificados para 2030, lo que representó el 70% de las adiciones renovables planificadas. La reciente incertidumbre política de Alberta ha desplazado la atención hacia Ontario y las provincias atlánticas. Nueva Escocia lideró el volumen de contratos de compra de energía corporativos canadienses en 2025 y está planificando una convocatoria inicial de hasta 5 GW de licencias de energía eólica marina. Marmen y Ventower proporcionan capacidad de fabricación canadiense, reduciendo la dependencia del suministro transfronterizo de torres. Cuatro zonas marinas designadas a nivel federal cerca de Nueva Escocia también indican una oportunidad de desarrollo a largo plazo. Las normas federales y provinciales determinarán con qué rapidez esta cartera se convierte en pedidos de torres.
México siguió siendo la geografía regional más pequeña por valor en 2026, aunque ciertos corredores seleccionados ofrecen oportunidades de proyectos. La capacidad eólica instalada alcanzó los 7,62 GW en 2025, concentrada en el Istmo de Tehuantepec de Oaxaca y con actividad de expansión en Tamaulipas. Tamaulipas proyectó 1 mil millones de USD de inversión privada en 2026 para nuevos parques eólicos, incluido el proyecto Huizache de 800 MW. El Plan México apunta a 22 GW de capacidad adicional de generación renovable para 2030. México opera fuera del marco de contenido nacional de EE. UU., lo que permite a los desarrolladores obtener equipos de torres de proveedores europeos y asiáticos. Esa estructura de adquisición crea un entorno de precios diferente al de Estados Unidos y Canadá. También puede moderar la escala a corto plazo de la fabricación nacional de torres en México.
Panorama Competitivo
Concentración del Mercado
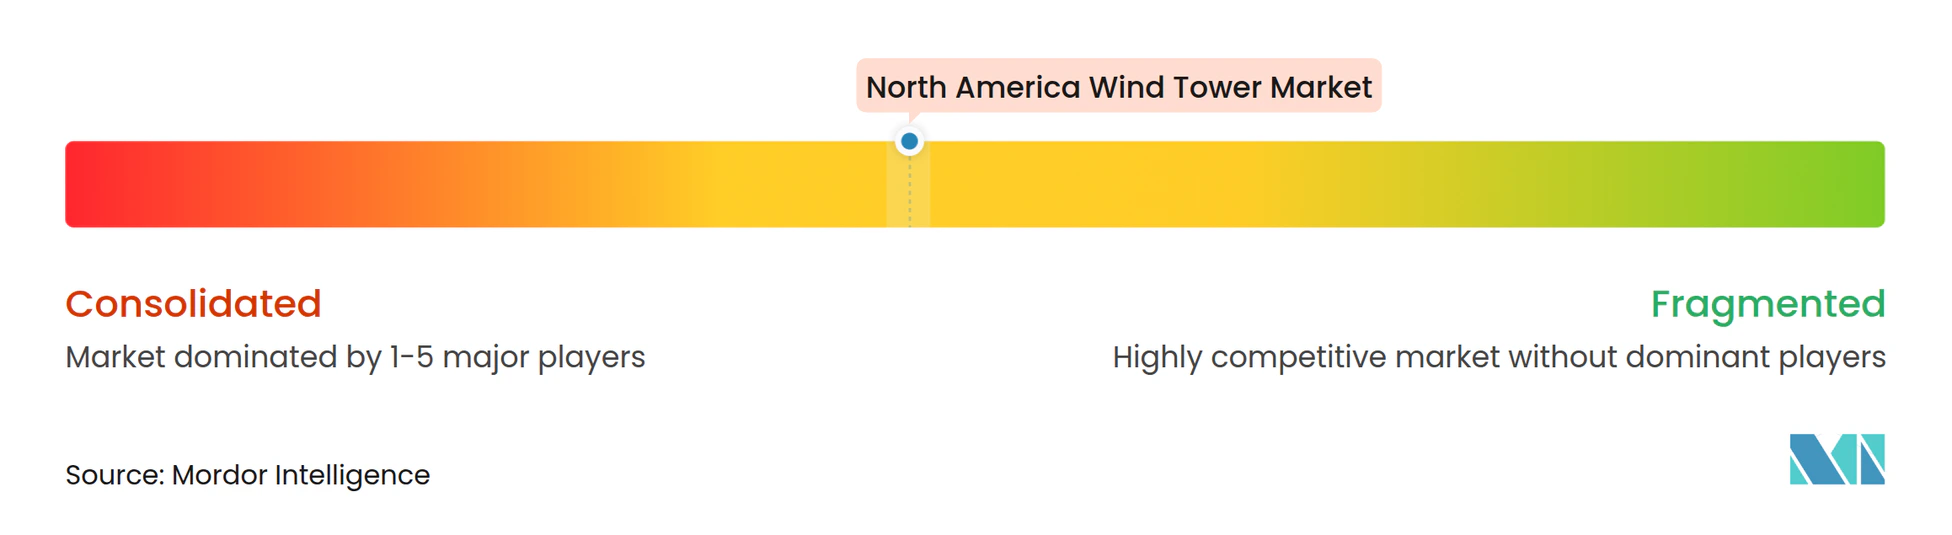
El Mercado de Torres Eólicas de América del Norte está moderadamente concentrado, con Arcosa, CS Wind America, Marmen y Ventower suministrando una gran parte de las torres terrestres en Estados Unidos y Canadá. Arcosa ha representado el 20% de las instalaciones de torres eólicas de EE. UU. durante los últimos 20 años. La instalación de CS Wind en Pueblo apunta a una capacidad de 10.000 secciones de torres por año para 2028. Estos proveedores compiten en producción localizada, soldadura calificada, confiabilidad de entrega y capacidad para atender diseños más altos. Las normas de contenido nacional añaden valor a la producción con base en EE. UU. y pueden favorecer a los proveedores con plantas locales establecidas. El Mercado de Torres Eólicas de América del Norte también tiene espacio para proveedores especializados en estructuras híbridas y componentes marinos.
Broadwind vendió su instalación en Abilene, Texas, en mayo de 2026 como parte de su salida de la producción de torres eólicas. Arcosa inició la producción en su instalación de Belén, Nuevo México, en el segundo trimestre de 2024 y reportó pedidos que se extienden hasta 2028. Estos movimientos muestran que los fabricantes están revisando la capacidad según la visibilidad de pedidos y las oportunidades industriales alternativas. Las conversiones posteriores de Arcosa de instalaciones de torres inactivas a la producción de postes de servicios públicos también demuestran que la capacidad de torres no es fija. La respuesta de la oferta puede ajustarse cuando la demanda eólica regrese porque reiniciar o calificar una instalación requiere tiempo. Los fabricantes con plantas certificadas activas pueden, por tanto, mantener una ventaja para cumplir con los cronogramas urgentes de los proyectos.
La capacidad técnica se está volviendo más importante a medida que los diseños de torres se vuelven más altos y las especificaciones marinas se vuelven más exigentes. Las normas de torres IEC 61400-6 y los requisitos de soldadura ISO 3834 crean barreras de entrada significativas para los fabricantes de metal en general. Keystone Tower Systems ha utilizado un proceso de soldadura en espiral patentado que reduce el uso de materiales y puede permitir la fabricación cerca de los proyectos para diseños más altos. Los proveedores europeos tienen ventaja en monopilotes marinos y piezas de transición, donde las adjudicaciones estatales de EE. UU. han superado la capacidad especializada nacional. Los proveedores también compiten a través de sistemas de conexión modulares, métodos de concreto postensado y recubrimientos resistentes a la corrosión. El campo resultante no está fragmentado, pero continúa permitiendo nuevos participantes especializados en nichos técnicos. Los fabricantes que combinan fabricación certificada con planificación logística específica del sitio están mejor posicionados para atender la próxima generación de proyectos. Esta ventaja es especialmente relevante donde los clientes requieren componentes para torres terrestres más altas o estructuras marinas especializadas.
Líderes de la Industria de Torres Eólicas de América del Norte
-
CS Wind Corporation
-
Arcosa Wind Towers Inc.
-
Broadwind, Inc.
-
Marmen Inc.
-
Valmont Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Torres Eólicas de América del Norte Empresas cubiertas en este informe
- Arcosa Wind Towers, Inc.
- Broadwind, Inc.
- CS Wind Corporation
- DONGKUK S&C Co., Ltd.
- GRI Renewable Industries, S.L.
- Haizea Wind, S.L.
- Keystone Tower Systems, Inc.
- KGW Schweriner Maschinen- und Anlagenbau GmbH
- Marmen Inc.
- Pemamek Ltd.
- Rohn Products, LLC
- SENLISWELD
- Shanghai Taisheng Wind Power Equipment Co., Ltd.
- Sinoma Wind Power Blade and Tower Co., Ltd.
- SPECO Technologies Co., Ltd.
- Titan Wind Energy (Suzhou) Co., Ltd.
- US Forged Rings Inc.
- Valmont Industries, Inc.
- Ventower Industries, LLC
- Windar Renovables, S.A.
Desarrollos recientes de la industria en Mercado de Torres Eólicas de América del Norte
- Septiembre de 2026: Un juez federal en Oregón ordenó al Departamento de Defensa de EE. UU. levantar su congelamiento de las revisiones de mitigación de radar para proyectos eólicos, lo que podría despejar un retraso acumulado de al menos 125 proyectos terrestres paralizados desde agosto de 2025. El fallo siguió a una demanda colectiva de grupos de energías renovables que alegaban que el Departamento de Defensa violó sus mandatos legales de revisión.
- Mayo de 2026: Broadwind, Inc. vendió su instalación de torres eólicas en Abilene, Texas, por 17,2 millones de USD, completando su salida estratégica de la producción de torres eólicas. La empresa había vendido su instalación en Manitowoc, Wisconsin, en 2025 y citó la terminación de los créditos de fabricación avanzada de torres eólicas después de 2027 como un factor clave.
- Febrero de 2026: GE Vernova anunció 1,1 GW de pedidos de repotenciación eólica terrestre en EE. UU. registrados en 2025, con operaciones comerciales esperadas entre 2026 y 2027. Todos los proyectos despliegan góndolas fabricadas en su instalación de Pensacola, Florida, que ha recibido 70 millones de USD de inversión desde 2023.
Alcance del Informe del Mercado de Torres Eólicas de América del Norte
Una torre eólica es una estructura de soporte alta para una turbina eólica generadora de electricidad o una estructura arquitectónica tradicional que proporciona refrigeración natural.
El mercado de torres eólicas de América del Norte está segmentado por tipo de torre, material, despliegue, altura, usuario final y geografía. Por tipo de torre, el mercado está segmentado en torres de acero tubular, torres de concreto, torres de celosía, torres híbridas y otros tipos de torres. Por material, el mercado está segmentado en acero, concreto, materiales compuestos y materiales híbridos. Por despliegue, el mercado está segmentado en terrestre y marino. Por altura, el mercado está segmentado en hasta 80 m, 81 a 120 m, 121 a 160 m y más de 160 m. Por usuario final, el mercado está segmentado en empresas de servicios públicos, productores independientes de energía, agencias gubernamentales y usuarios comerciales e industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de torres eólicas de América del Norte en 3 países. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Torres de Acero Tubular |
| Torres de Concreto |
| Torres de Celosía |
| Torres Híbridas |
| Otros Tipos de Torres |
| Acero |
| Concreto |
| Materiales Compuestos |
| Materiales Híbridos |
| Terrestre |
| Marino |
| Hasta 80 m |
| 81 a 120 m |
| 121 a 160 m |
| Más de 160 m |
| Empresas de Servicios Públicos |
| Productores Independientes de Energía |
| Agencias Gubernamentales |
| Usuarios Comerciales e Industriales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Torre | Torres de Acero Tubular |
| Torres de Concreto | |
| Torres de Celosía | |
| Torres Híbridas | |
| Otros Tipos de Torres | |
| Por Material | Acero |
| Concreto | |
| Materiales Compuestos | |
| Materiales Híbridos | |
| Por Despliegue | Terrestre |
| Marino | |
| Por Altura | Hasta 80 m |
| 81 a 120 m | |
| 121 a 160 m | |
| Más de 160 m | |
| Por Usuario Final | Empresas de Servicios Públicos |
| Productores Independientes de Energía | |
| Agencias Gubernamentales | |
| Usuarios Comerciales e Industriales | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de torres eólicas de América del Norte para 2032?
Se proyecta que el tamaño del Mercado de Torres Eólicas de América del Norte sea de 6,95 mil millones de USD en 2026, 7,46 mil millones de USD en 2027, y alcance los 10,63 mil millones de USD para 2032, creciendo a una CAGR del 7,33% de 2027 a 2032.
¿Qué tipo de torre está creciendo más rápido en América del Norte?
Las torres híbridas tienen la CAGR proyectada más alta del 9,8% hasta 2032 porque pueden soportar diseños más altos al tiempo que alivian las restricciones de transporte por carretera.
¿Por qué son importantes las normas de contenido nacional para los proveedores de torres eólicas?
Los proyectos que comiencen su construcción en 2026 necesitan un 50% de contenido nacional para el bono de crédito fiscal relevante, aumentando al 55% para los proyectos de 2027.
¿Qué categoría de despliegue está creciendo más rápido hasta 2032?
El despliegue marino tiene la CAGR proyectada más alta del 15,4%, respaldado por programas de adquisición de la Costa Este e inversión portuaria.
¿Qué restricciones pueden retrasar los nuevos pedidos de torres?
Los retrasos acumulados en permisos, revisiones de radar, aprobaciones de vida silvestre, congestión de transmisión, costos del acero y límites de transporte de componentes sobredimensionados pueden cambiar los cronogramas de los proyectos.
¿Qué país tiene las mejores perspectivas de crecimiento después de Estados Unidos?
Se prevé que Canadá crezca a una CAGR del 8,9% hasta 2032, respaldado por una cartera de 6.206 MW de proyectos eólicos planificados para 2030.