
北米風力タワー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.95 十億米ドル |
| 市場規模 (2027) | 7.46 十億米ドル |
| 市場規模 (2032) | 10.63 十億米ドル |
| 成長率 (2027 - 2032) | 7.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米風力タワー市場分析
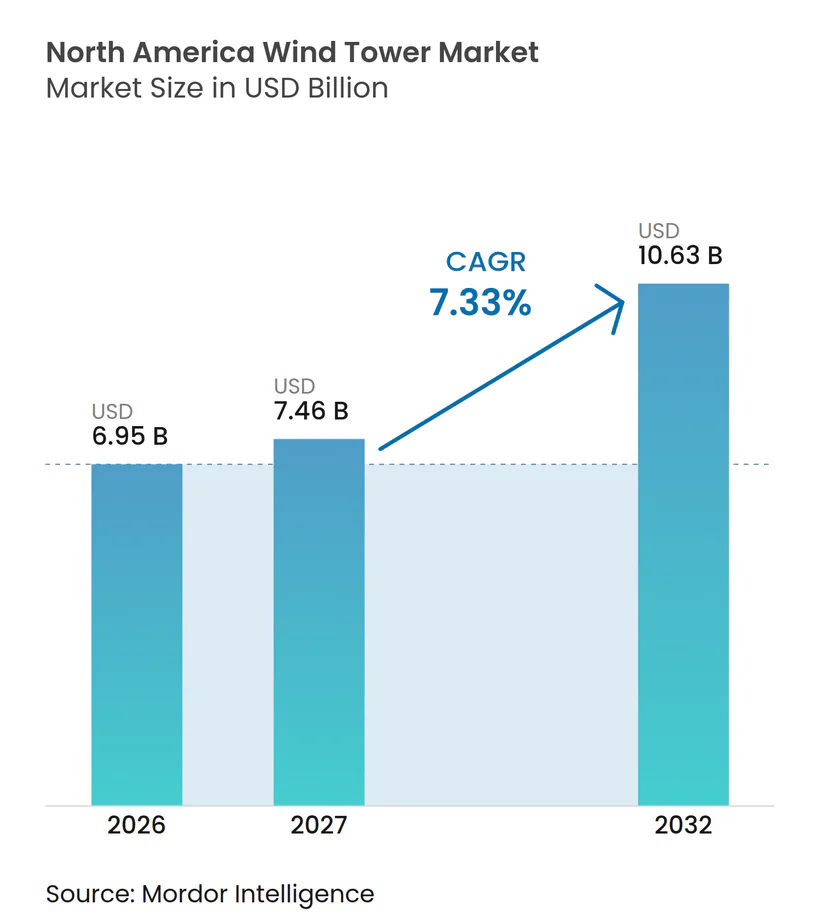
北米風力タワー市場規模は、2026年に6.95 ビリオン 米ドル、2027年に7.46 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 7.33%で成長し、2032年までに10.63 ビリオン 米ドルに達する見込みです。国内コンテンツ規則により、現地で製造されたタワーは該当する税額控除ボーナスを求めるプロジェクトにとって重要であり、一方でメーカーは限られた政策ウィンドウの中で生産能力に関する意思決定を行う必要があります。より高いタービンはタワーの仕様を変化させており、プロジェクトは従来のハブ高さを超えた強力な風力資源に到達する設計をますます必要としています。洋上調達と港湾投資は個々のタワーパッケージの価値を高める可能性があり、陸上プロジェクトが引き続き数量ベースの中心を担っています。許認可の遅延、系統制、鉄鋼コスト、輸送制限は発注を先送りする可能性がありますが、データセンター需要に連動した企業電力契約は、いくつかの風力豊富な地域における需要を支えています。したがって、北米風力タワー市場は、サプライヤーがより要求の高いタワー設計に対して信頼性の高い現地製造・納品能力を合致させられるかどうかにかかっています。
レポートの主要ポイント
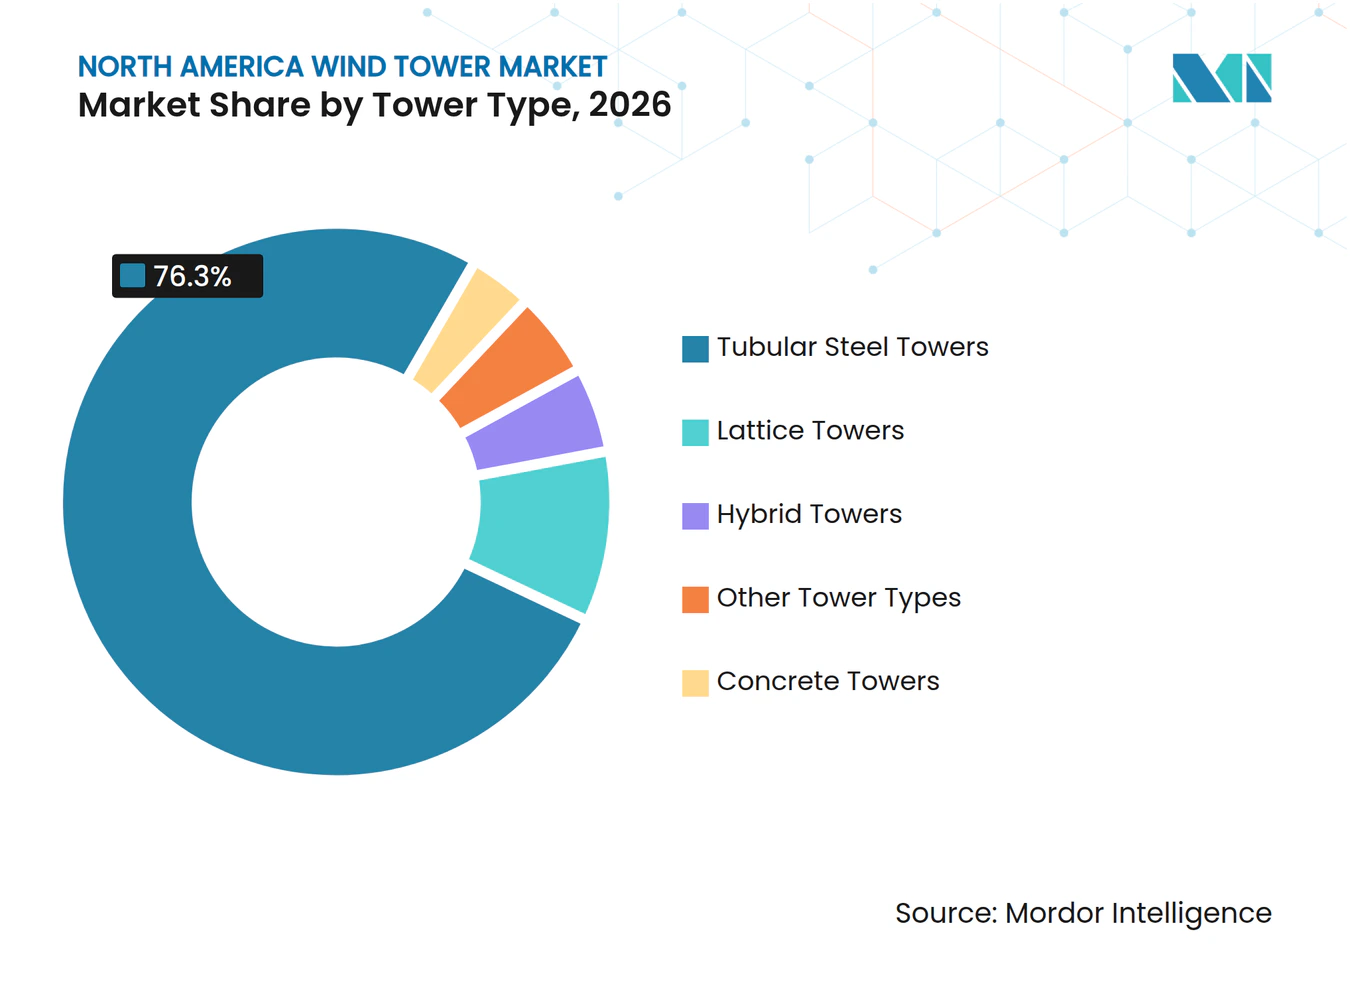
- タワータイプ別では、チューブラー鋼鉄タワーが2026年の北米風力タワー市場シェアの76.3%を占め、ハイブリッドタワーは2032年にかけてCAGR 9.8%と最高の予測成長率を記録しました。
- 材料別では、鋼鉄が2026年の北米風力タワー市場シェアの82.1%を占め、複合材料は2032年にかけてCAGR 10.2%で拡大すると予測されています。
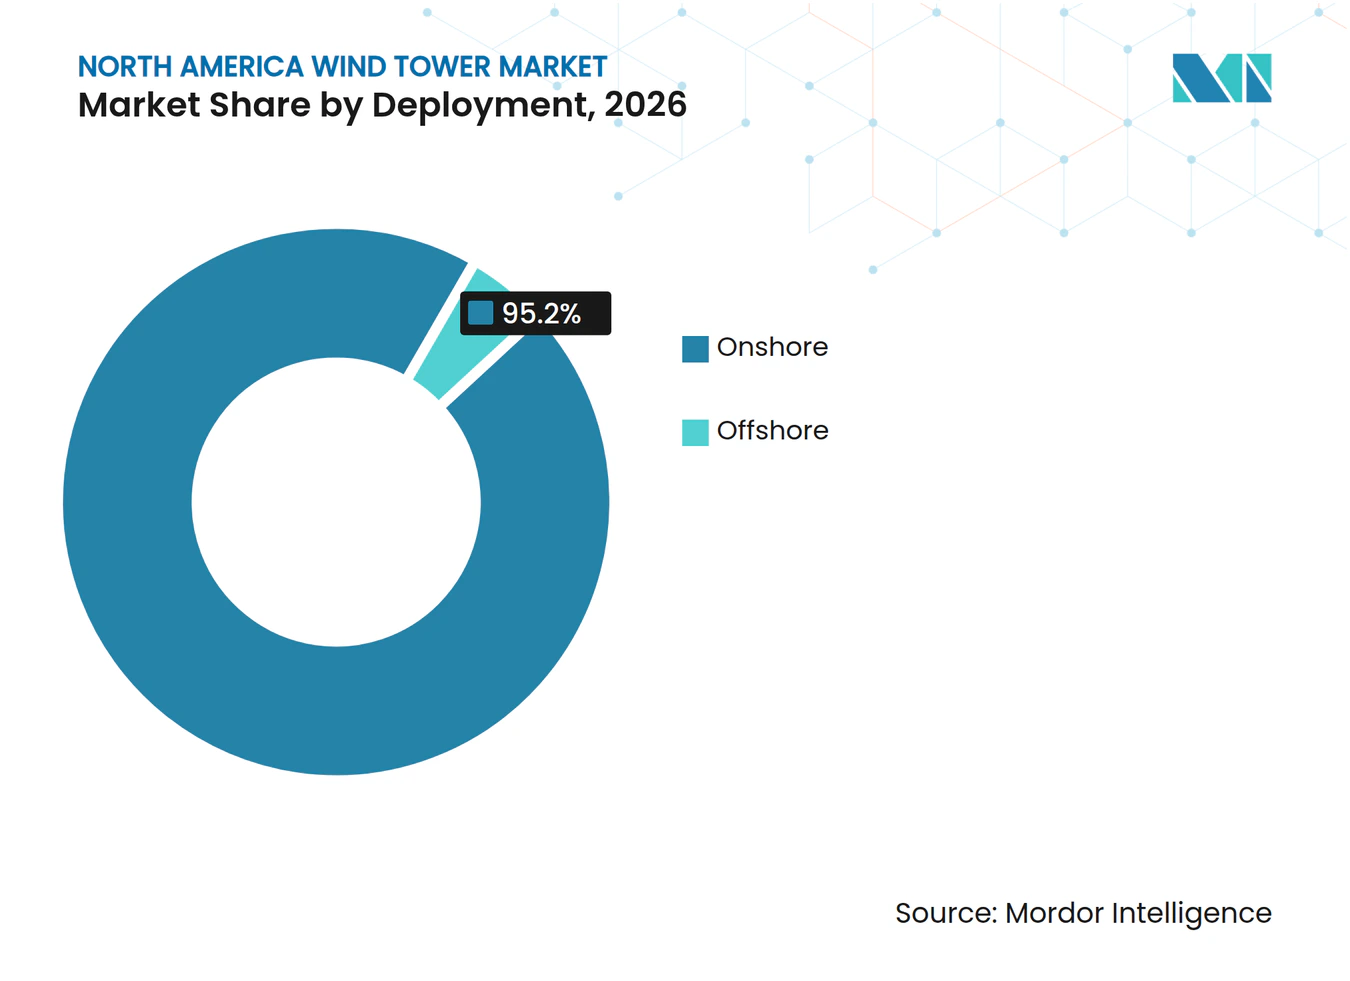
- 展開形態別では、陸上が2026年の北米風力タワー市場シェアの95.2%を占め、洋上展開は2032年にかけてCAGR 15.4%で成長すると予測されています。
- 高さ別では、81~120 mの範囲が2026年の北米風力タワー市場規模の45.3%を占め、160 m超の構造物は2032年にかけてCAGR 9.9%を記録すると予想されています。
- エンドユーザー別では、電力会社が2026年の北米風力タワー市場シェアの55.6%を占め、商業・産業ユーザーはCAGR 8.6%で成長すると予測されています。
- 地域別では、米国が2026年の北米風力タワー市場シェアの86.6%を占め、カナダは2032年にかけてCAGR 8.9%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国の国内コンテンツ優遇措置と現地タワー生産能力の拡大 | +1.7% | 北米、主に米国(カナダへの波及効果あり) | 中期(2~4年) |
| より高品質な風況回廊における高タワーへの需要 | +1.3% | 米国(グレートプレーンズ、南東部)、カナダ(プレーリーおよび大西洋岸州) | 中期(2~4年) |
| 老朽化した陸上フリートのリパワリング | +0.9% | 米国、主にテキサス州、アイオワ州、オクラホマ州、カンザス州 | 短期(2年以内) |
| 洋上風力調達と港湾投資 | +0.8% | 米国東海岸、カナダ(ノバスコシア州、ニューファンドランド州) | 長期(4年以上) |
| 企業PPAとデータセンターの電力需要 | +1.0% | 米国(テキサス州ERCOT、中西部)、カナダ(オンタリオ州、ノバスコシア州) | 短期(2年以内) |
| 地域製造の専門化とサプライチェーンの強靭化 | +0.6% | 米国(中西部、南西部)、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国の国内コンテンツ優遇措置と現地タワー生産能力の拡大
2026年に建設を開始するプロジェクトは、関連するボーナス税額控除の適格要件を満たすために50%の国内コンテンツ閾値を達成する必要があり、この閾値は2027年プロジェクトでは55%に引き上げられます。[1] タワーは相当な構造的価値を持つため、現地製造がデベロッパーのその閾値達成を左右する可能性があります。国内サプライヤーがプロジェクトスケジュールを乱すことなく認定セクションを提供できる場合、北米風力タワー市場は恩恵を受けます。CS WindのプエブロI施設は、拡張前の3,000セクションと比較して、2028年までに年間10,000タワーセクションの生産を目標としています。Arcosaは、休止中のタワー工場を電柱生産に転換し、2027年にさらなる転換を計画していることを開示しており、利用可能なタワー生産能力が急速に変化し得ることを示しています。2027年以降に販売されるタワーに対する先進製造税額控除の終了予定は、生産者が政策支援を受けながら拡大できる期間を狭めています。
より高品質な風況回廊における高タワーへの需要
北米風力タワー市場は、より高いハブ高さによってプロジェクトがより強力で安定した風況にアクセスできるため、より高い構造物へと移行しています。米国エネルギー省は、ユーティリティ規模の陸上タービンの平均ハブ高さが2023年に103.4 mに達したと報告しており、これは1998年から1999年のベースラインより83%高い水準です。従来のチューブラーセクションは、基部直径が4.3~4.6 mに近づくと道路輸送の制限に直面し、非常に高い設計を内陸サイトへ納入することが困難になります。ハイブリド、モジュラー、複合材料の構成は、より高いハブ高さを支えながらこれらの物流上の制限に対処できます。米国エネルギー省のプログラムは、120 m超のハブ高さに向けた技術を特に支援しており、その範囲を現在のタワー開発の中心に位置づけています。このエンジニアリングの転換は、資格を持つメーカーに対し、従来の鉄鋼生産能力だけでなく設計能力で競争する機会を与えています。
老朽化した陸上フリートのリパワリング
北米風力タワー市場は、より大型のタービンが実用的になる時点に古い風力発電所が達するにつれ、増大する更新機会を有しています。米国の陸上フリートは2024年末に153 GWに達し、テキサス州、アイオワ州、オクラホマ州、カンザス州の多くの初期設備は20年の運転期間に近づいているか、すでに超過しています。2026年の調査では、米国の陸上リパワリングポテンシャルが314 GWと推定されており、既存サイトが新たな土地なしにはるかに多くの容量を支えられることを示しています。[2] GE Vernovaは2025年に1.1 GWの米国陸上リパワー受注を計上し、2026年から2027年にかけての稼働が見込まれています。リパワリングは、既存設備の寿命を単に延長するのではなく、より大きなローターを搭載しより高いハブ高さで運転するタワーを必要とする場合があります。また、国内製造スロットをめぐって更新プロジェクトと新規プロジェクトが競合することになり、発注のタイミングに影響を与える可能性があります。
洋上風力調達と港湾投資
洋上調達、企業電力契約、データセンターの電力需要は、北米風力タワー市場が高付加価値の業務を追加するための別々の経路を生み出しています。ニュージャージー州は2025年に3.74 GWの洋上容量を落札し、ニュージャージー・ウィンド・ポートでのタワー製造に関するコミットメントを含んでいます。ニューヨーク州のサウス・ブルックリ・マリン・ターミナルはエンパイア・ウィンド1を支援するため2026年に完成予定であり、ニューヨーク州、ニュージャージー州、コネチカット州にわたる港湾整備への公的資金は約1.6 ビリオン 米ドルに達しました。EPRIは、データセンターが2025年の4~5%から2030年までに米国電力需要の9~17%を占めると予測しています。大口電力購入者は、特にテキサス州と中西部において、長期契約を通じて風力プロジェクトを支援できます。これらのプロジェクトは信頼性の高い生産能力を重視し、より強力なエネルギー出力を提供する高タワー構成への需要を高める可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送電混雑とカーテイルメントリスク | -0.7% | 米国(MISO、SPP、ERCOT風力回廊) | 中期(2~4年) |
| 厚板鋼材価格の変動 | -1.3% | グローバル、特に米国およびカナダの製造市場 | 中期(2~4年) |
| 大型輸送、港湾、クレーンの制約 | -0.9% | 北米、特に米国東海岸の港湾および内陸回廊 | 短期(2年以内) |
| 許認可、レーダー、野生生物、訴訟による遅延 | -1.5% | 米国(全国、特にレーダー感応性の高い陸上回廊) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
許認可、レーダー、野生生物、訴訟による遅延
許認可の不確実性は、北米風力タワー市場の近期受注の視認性を低下させています。国防総省は2025年8月から陸上風力のレーダー緩和審査を一時停止し、複数の州にわたるプロジェクトに必要なクリアランス手続きを遅延させました。オレゴン州の連邦裁判所は2026年8月に国防総省に対して審査凍結の解除を命じました。マサチューセッツ州の裁判所も2026年4月に特定の強化された連邦許認可要件に対する予備的差止命令を発令しました。イーグル捕獲許可は12ヶ月の停止後、2026年1月に再開され、停滞していたサイティング作業が進展する可能性があります。レーダー、野生生物、その他の承認はプロジェクト開発の別々の段階であるため、バックログの解消には数年かかる可能性があります。
厚板鋼材価格の変動
鉄鋼、送電、納品の制約は、プロジェクト需要が存在する場合でもタワー発注の予測可能性を弱める可能性があります。厚板はタワー製造の主要な投入材であり、そのコスト変動は固定価格のエンジニアリング・調達・建設契約を複雑にする可能性があります。洋上タワーは特殊板材、資格を持つ溶接、腐食防止、厳格な構造認証を必要とし、利用可能なサプライヤーの数を制限します。米国における送電混雑は2024年に12 ビリオン 米ドルを超え、SPPおよびMISO回廊における風力カーテイルメントは年間5~10%に達しました。大型コンポーネントはまた、特に洋上プロジェクトや内陸の高タワー設置において、道路アクセス、クレーンの可用性、港湾能力に依存します。これらの制約は需要を納品期間間でシフトさせ、製造、物流、設置インターフェースを効果的に管理するサプライヤーにプレミアムをもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タワータイプ別:
チューブラー鋼鉄が現在の需要を支え、ハイブリッドタワーが台頭チューブラー鋼鉄タワーは2026年の北米風力タワー市場シェアの76.3%を占め、ほとんどのアクティブなプロジェクトにおける標準的な選択肢としての地位を確認しました。その優位性は、確立された製造工場、建設慣行、検査プロセス、およびグレートプレーンズ、中西部、カナダのプレーリーにわたる使用実績を反映しています。この設計は従来のハブ高さにおいてコスト効率が高く、既存のプロジェクト物流に適合できます。北米風力タワー市場は、計画中の多くの陸上プロジェクトがより高い、またはより複雑な構造を必要としないため、引き続きチューブラー鋼鉄に依存しています。ArcosaとCS Windは120 m超の設計を支えるセクションの生産能力を準備しており、このフォーマットが引き続き適応できることを示しています。格子タワーは遠隔地や低風速地点でのより限定的な用途に使用され、独立型コンクリートタワーはこの地域では依然として一般的ではありません。
ハイブリッドタワーは2032年にかけてCAGR 9.8%を記録すると予測されており、タワータイプの中で最高の成長率です。プレキャストコンクリートの下部セクションと鋼鉄の上部セクションを使用することで、大型チューブラー基部に関連する輸送制限を軽減します。このアプローチは、道路寸法が従来の鋼鉄セクションを制約する内陸地点において、120 m超のハブ高さを支えることができます。2026年の比較研究では、鋼鉄・コンクリートハイブリッド設計が165 mのケースハブ高さにおいて構造性能単位あたりの温室効果ガス排出量を削減できることが示されました。したがって、ハイブリッドソリューションはより高いタービンのプロジェクト物流と構造要件の両方に対応します。その採用は、デベロッパーが設計のコスト優位性を失うことなく現地組立、コンクリート工事、スケジュール管理を行えるかどうかにかかっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
鋼鉄が最大シェアを維持し、複合材料が高タワー設計を目指す鋼鉄は2026年の材料消費量の82.1%を占め、北米風力タワー市場の中核的な投入材であり続けました。確立された溶接能力、国内コンテンツへの配慮、および発達したサプライチェーンがその継続的な使用を支えています。鋼鉄タワーは既知の認証・保守基盤を持ち、電力会社やデベロッパーの実行リスクを低減します。資格を持つ製造業者は、陸上需要の大部分に対して既存のプロセスを使用できます。ISO溶接資格とタワー設計基準は依然として慎重な生産管理を必要とするため、鋼鉄の確立されたサプライチェーンは新規生産者の参入障壁を取り除くものではありません。この材料の地位はまた、実証済みのチューブラー構造を使用する従来の陸上プロジェクトの大量需要を反映しています。
複合材料は2032年にかけてCAGR 10.2%で成長すると予測されており、材料分類の中で最も速いペースです。ガラス繊維および炭素繊維セクションは、非常に高い上部セクションに必要な強度を維持しながら重量を軽減できます。また、洋上環境における一部の海洋コーティングサイクルの必要性を低減できます。複合材料は、重量、疲労性能、輸送制限が従来の鋼鉄を魅力的でなくする場合に最も関連性が高くなります。コンクリートは、特に下部セクショをプロジェクトサイト近くで製造または組立できる場合、ハイブリッド構造を通じて安定した役割を維持します。したがって、北米風力タワー市場は、広範に鋼鉄から離れるのではなく、より多くの混合材料設計を採用する方向に進む可能性があります。
展開形態別:
陸上が数量を維持し、洋上が単位価値を高める陸上展開は2026年の北米風力タワー市場シェアの95.2%を占めました。グレートプレーンズおよびその他の中央回廊における大規模なプロジェクトパイプラインがこの地位を支えました。陸上サイトは確立された開発、輸送、建設システムを使用しており、地域のタワー需要の中心であり続けています。電力会社と独立系発電事業者もこれらのプロジェクトに対して慣れ親しんだ調達構造を使用できます。大規模な設置基盤はリパワリングを通じてさらなる業務を生み出し、更新タワーがより大型のタービンを支えることができます。近期の許認可の混乱と建設開始要件は、依然として陸上発注のタイミングをシフトさせる可能性があります。
洋上展開は2032年にかけてCAGR 15.4%で拡大すると予測されており、展開カテゴリーの中で最も速い成長率です。各洋上タワーパッケージは、同等の陸上設置よりも専門的なエンジニアリング、材料、コーティング、港湾調整を必要とする場合があります。したがって、洋上プロジェクトに帰属する北米風力タワー市場規模は、設置量だけが示唆するよりも速く増加する可能性があります。米国東海岸とカナダ大西洋岸に沿った州の調達プログラムと港湾投資がこの方向を支えています。海洋エネルギー管理局と連邦エネルギー規制委員会の要件はプロジェクト計画の複雑さを増し、一方で専門的な製造要件は有能なサプライヤーの数を制限します。GRI Renewable Industries、Haizea Wind、Windar Renovablesを含む欧州企業は、国内生産能力がまだ限られているモノパイルとトランジションピースにおいて早期のポジションを持っています。

高さ別:
81~120 mの範囲がリードし、160 m超の設計が拡大81~120 mの範囲は2026年の北米風力タワー市場規模の45.3%を占めました。この帯域は米国中西部とカナダのプレーリーにおけるアクティブなプロジェクトベースの多くに適しています。エネルギー収量、構造要件、輸送ニーズ、建設コストの間で実用的なバランスを提供します。米国エネルギー省が報告した米国ユーティリティ規模の陸上タービンの平均ハブ高さ103.4 mは、この範囲が広く使用され続ける理由を示しています。80 m以下のタワーは、古い設備がリパワリングの決定に近づくにつれて存在感が薄れています。121~160 mのカテゴリーも、追加の出力が高い構造・物流コストを正当化する場所で使用が増えています。
160 m超の構造物は2032年にかけてCAGR 9.9%で成長すると予測されています。これらの構造物は低風速の内陸サイトをより実用的にし、高い洋上トランジションピースを支えることができます。したがって、北米風力タワー市場は単一の標準設計ではなく、より広い範囲のタワー高さへと移行しています。ハイブリッドおよびモジュラー工法は、大型セクションの輸送に関する制約を軽減するため、このカテゴリーにとって重要です。120 m超のハブ高さに対する米国エネルギー省の支援は、公的技術プログラムが引き続き高タワーイノベーションに焦点を当てていることを示しています。より高い設計は依然として、道路、クレーン、風況、現地許認可のサイト固有の評価を必要とします。
エンドユーザー別:
電力会社が調達をリードし、商業・産業ユーザーが成長電力会社は2026年の北米風力タワー市場シェアの55.6%を占めました。規制されたコスト回収、直接支払いメカニズム、複数年の調達取り決めがその主導的な役割を支えています。そのプロジェクトパイプラインは通常、タワーサプライヤーからの信頼性の高い数量と明確な納品スケジュールを必要とします。電力会社はまた、最終的な建設活動が始まる前に設備を契約するために必要なバランスシートを持っています。これにより、主要メーカーはマーチャントプロジェクトが不確実性に直面している場合でも安定した業務基盤を持つことができます。北米風力タワー市場は、米国とカナダにおける電力会社の資源計画と密接に結びついています。
商業・産業ユーザーは2032年にかけてCAGR 8.6%で成長すると予測されています。その需要は大規模な企業電力契約、データセンターの負荷、脱炭素化要件に結びついています。2025年、米国における企業クリーンエネルギー取引量は29.5 GWに達しましたが、需要は33の独自の購入者に集中していました。この集中は、特定のサイトや州を中心に大きな需要変化をもたらす可能性があります。独立系発電事業者はタワー発注を企業のオフテイク機会により直接結びつけ、一部の規制緩和市場では大口購入者が電力会社と並んで参加できます。その結果生じる調達ミックスは、タワー需要を企業契約のタイミングと場所に対してより敏感にする可能性があります。
地域分析
米国は2026年の北米風力タワー市場シェアの86.6%を占めました。テキサス州、アイオワ州、オクラホマ州、カンザス州、イリノイ州は陸上開発とタワー需要の中心であり続けています。東海岸は州の調達目標と港湾投資に支えられた主要な洋上成長エリアです。ニューヨーク州のサウス・ブルックリン・マリン・ターミナルはエンパイア・ウィンド1のために2026年に完成する見込みです。ニュージャージー州の3.74 GW洋上落札には、ポールズボロ港での製造拡大とニュージャージー・ウィンド・ポートでのタワー生産確立へのコミットメントが含まれていました。米国の規制環境は連邦の送電監督と州の再生可能エネルギー要件を組み合わせています。この組み合わせは大規模なパイプラインを支えますが、プロジェクトを連邦の許認可と系統接続のタイミングにさらすことになります。
カナダは2032年にかけてCAGR 8.9%で成長すると予測されており、北米風力タワー市場において最も成長の速い地域となっています。カナダ・エネルギー規制機関は2030年までに計画された6,206 MWの新規風力プロジェクトを特定しており、これは計画された再生可能エネルギー追加量の70%を占めています。アルバータ州の最近の政策不確実性により、注目はオンタリオ州と大西洋岸州にシフトしています。ノバスコシア州は2025年にカナダの企業電力購入契約量をリードし、最大5 GWの洋上風力ライセンスに向けた最初の公募を計画しています。MarmenとVentowerはカナダの製造能力を提供し、国境を越えたタワー供給への依存を低減しています。ノバスコシア州近くの4の連邦指定洋上ゾーンも長期的な開発機会を示しています。連邦および州の規則がこのパイプラインがどれだけ速くタワー発注になるかを決定します。
メキシコは2026年において地域内で最も小さい地域であり続けましたが、特定の回廊はプロジェクト機会を提供しています。設置済み風力容量は2025年に7.62 GWに達し、オアハカ州のテワンテペク地峡に集中し、タマウリパス州でも拡大活動が見られます。タマウリパス州は2026年に800 MWのウイサチェプロジェクトを含む新規風力パークへの1 ビリオン 米ドルの民間投資を見込んでいます。メキシコのプラン・メキシコは2030年までに22 GWの追加再生可能エネルギー発電容量を目標としています。メキシコは米国の国内コンテンツ枠組みの外で運営されており、デベロッパーは欧州およびアジアのサプライヤーからタワー設備を調達できます。その調達構造は米国およびカナダとは異なる価格環境を生み出しています。また、メキシコ国内のタワー製造の近期規模を抑制する可能性もあります。
競争環境
市場集中度
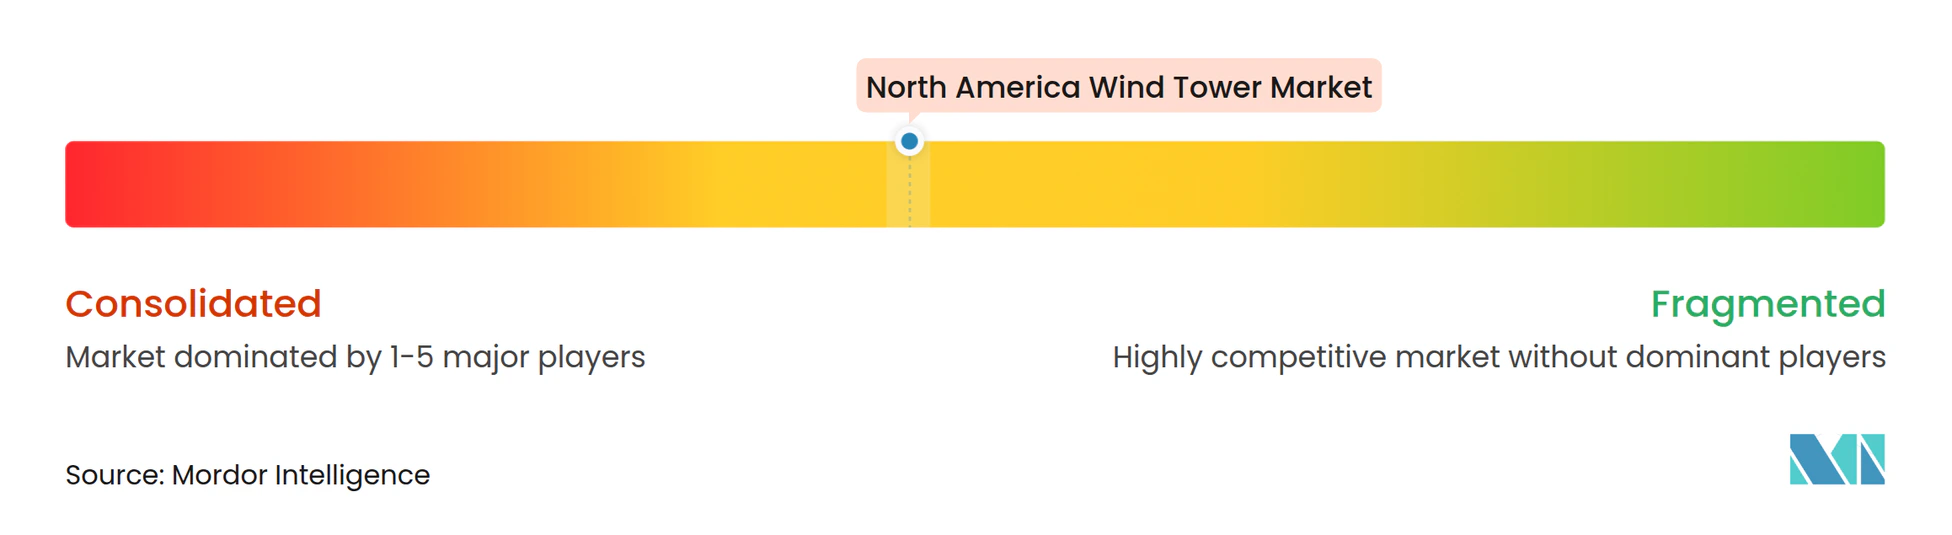
北米風力タワー市場は中程度に集中しており、Arcosa、CS Wind America、Marmen、Ventowerが米国とカナダの陸上タワーの大部分を供給しています。Arcosaは過去20年間にわたり米国の風力タワー設置の20%を占めてきました。CS WindのプエブロI施設は2028年までに年間10,000タワーセクションの生産能力を目標としています。これらのサプライヤーは現地生産、資格を持つ溶接、納品の信頼性、より高い設計に対応する能力で競争しています。国内コンテンツ規則は米国内生産に付加価値をもたらし、確立された現地工場を持つサプライヤーを優遇する可能性があります。北米風力タワー市場にはまた、ハイブリッド構造と洋上コンポーネントにおける専門サプライヤーの余地があります。
Broadwindは2026年5月に風力タワー生産からの撤退の一環として、テキサス州アビリーン施設を売却しました。Arcosaは2024年第2四半期にニューメキシコ州ベレン施設での生産を開始し、2028年まで延びる受注を報告しました。これらの動きは、メーカーが受注の視認性と代替産業機会に応じて生産能力を見直していることを示しています。Arcosaによる休止中のタワー施設の電柱生産への転換も、タワー生産能力が固定されていないことを示しています。風力需要が回復した際に施設の再稼働や認定には時間がかかるため、供給の反応は逼迫する可能性があります。アクティブな認定工場を持つメーカーは、緊急のプロジェクトスケジュールに対応する上で優位性を持つことができます。
タワー設計が高くなり洋上仕様がより要求の高いものになるにつれ、技術的能力がより重要になっています。IEC 61400-6タワー基準とISO 3834溶接要件は、一般的な金属製造業者にとって意味のある参入障壁を生み出しています。Keystone Tower Systemsは、材料使用量を削減し、より高い設計のためにプロジェクト近くでの製造を可能にする特許取得済みのスパイラル溶接プロセスを使用しています。欧州サプライヤーは洋上モノパイルとトランジションピースで先行しており、米国の州の落札が国内の専門生産能力を上回っています。サプライヤーはまた、モジュラー接続システム、ポストテンションコンクリート工法、耐腐食コーティングを通じて競争しています。その結果、市場は断片化していませんが、技術的ニッチにおける新たな専門参入者を引き続き受け入れています。認定製造とサイト固有の物流計画を組み合わせるメーカーは、次世代のプロジェクトに対応する上でより有利な立場にあります。この優位性は、顧客が陸上の高タワーや専門的な洋上構造のコンポーネントを必要とする場合に特に関連性が高くなります。
北米風力タワー産業のリーダー企業
-
CS Wind Corporation
-
Arcosa Wind Towers Inc.
-
Broadwind, Inc.
-
Marmen Inc.
-
Valmont Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米風力タワー市場 このレポートでカバーされる企業
- Arcosa Wind Towers, Inc.
- Broadwind, Inc.
- CS Wind Corporation
- DONGKUK S&C Co., Ltd.
- GRI Renewable Industries, S.L.
- Haizea Wind, S.L.
- Keystone Tower Systems, Inc.
- KGW Schweriner Maschinen- und Anlagenbau GmbH
- Marmen Inc.
- Pemamek Ltd.
- Rohn Products, LLC
- SENLISWELD
- Shanghai Taisheng Wind Power Equipment Co., Ltd.
- Sinoma Wind Power Blade and Tower Co., Ltd.
- SPECO Technologies Co., Ltd.
- Titan Wind Energy (Suzhou) Co., Ltd.
- US Forged Rings Inc.
- Valmont Industries, Inc.
- Ventower Industries, LLC
- Windar Renovables, S.A.
最近の産業開発事情 北米風力タワー市場
- 2026年9月:オレゴン州の連邦裁判所判事が米国国防総省に対し、風力プロジェクトのレーダー緩和審査の凍結を解除するよう命じ、2025年8月以降停滞していた少なくとも125件の陸上プロジェクトのバックログが解消される可能性があります。この判決は、国防総省が法定審査義務に違反したと主張する再生可能エネルギー団体の連合訴訟を受けたものです。
- 2026年5月:Broadwind, Inc.がテキサス州アビリーンの風力タワー施設を17.2 ミリオン 米ドルで売却し、風力タワー生産からの戦略的撤退を完了しました。同社は2025年にウィスコンシン州マニトワック施設を売却しており、2027年以降の風力タワー先進製造税額控除の終了を主要な要因として挙げています。
- 2026年2月:GE Vernovaが2025年に計上した1.1 GWの米国陸上風力リパワー受注を発表し、2026年から2027年にかけての商業運転を見込んでいます。すべてのプロジェクトは、2023年以降70 ミリオン 米ドルの投資を受けたフロリダ州ペンサコーラ施設で製造されたナセルを使用しています。
北米風力タワー市場レポートの範囲
風力タワーとは、発電用風力タービンの高い構造的支持体、または自然冷却を提供する伝統的な建築構造物のいずれかです。
北米風力タワー市場は、タワータイプ、材料、展開形態、高さ、エンドユーザー、地域によってセグメント化されています。タワータイプ別では、市場はチューブラー鋼鉄タワー、コンクリートタワー、格子タワー、ハイブリッドタワー、その他のタワータイプにセグメント化されています。材料別では、市場は鋼鉄、コンクリート、複合材料、ハイブリッド材料にセグメント化されています。展開形態別では、市場は陸上と洋上にセグメント化されています。高さ別では、市場は80 m以下、81~120 m、121~160 m、160 m超にセグメント化されています。エンドユーザー別では、市場は電力会社、独立系発電事業者、政府機関、商業・産業ユーザーにセグメント化されています。レポートはまた、3カ国にわたる北米風力タワー市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| チューブラー鋼鉄タワー |
| コンクリートタワー |
| 格子タワー |
| ハイブリッドタワー |
| その他のタワータイプ |
| 鋼鉄 |
| コンクリート |
| 複合材料 |
| ハイブリッド材料 |
| 陸上 |
| 洋上 |
| 80 m以下 |
| 81~120 m |
| 121~160 m |
| 160 m超 |
| 電力会社 |
| 独立系発電事業者 |
| 政府機関 |
| 商業・産業ユーザー |
| 米国 |
| カナダ |
| メキシコ |
| タワータイプ別 | チューブラー鋼鉄タワー |
| コンクリートタワー | |
| 格子タワー | |
| ハイブリッドタワー | |
| その他のタワータイプ | |
| 材料別 | 鋼鉄 |
| コンクリート | |
| 複合材料 | |
| ハイブリッド材料 | |
| 展開形態別 | 陸上 |
| 洋上 | |
| 高さ別 | 80 m以下 |
| 81~120 m | |
| 121~160 m | |
| 160 m超 | |
| エンドユーザー別 | 電力会社 |
| 独立系発電事業者 | |
| 政府機関 | |
| 商業・産業ユーザー | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2032年における北米風力タワーセクターの予測値は?
北米風力タワー市場規模は2026年に6.95 ビリオン 米ドル、2027年に7.46 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 7.33%で成長し、2032年までに10.63 ビリオン 米ドルに達する見込みです。
北米で最も速く成長しているタワータイプはどれですか?
ハイブリッドタワーは2032年にかけてCAGR 9.8%と最高の予測成長率を持ち、道路輸送の制約を緩和しながらより高い設計を支えることができるためです。
国内コンテンツ規則が風力タワーサプライヤーにとって重要な理由は何ですか?
2026年に建設を開始するプロジェクトは、関連する税額控除ボーナスのために50%の国内コンテンツが必要であり、2027年プロジェクトでは55%に増加します。
2032年にかけて最も速く成長している展開カテゴリーはどれですか?
洋上展開は東海岸の調達プログラムと港湾投資に支えられ、最高の予測CAGRである15.4%を持っています。
新規タワー発注を遅延させる可能性のある制約は何ですか?
許認可のバックログ、レーダー審査、野生生物承認、送電混雑、鉄鋼コスト、大型輸送制限がプロジェクトスケジュールを変更する可能性があります。
米国に次いで最も強い成長見通しを持つ国はどこですか?
カナダは2030年までに計画された6,206 MWの風力プロジェクトパイプラインに支えられ、2032年にかけてCAGR 8.9%で成長すると予測されています。