
Taille et part du marché des tours éoliennes en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
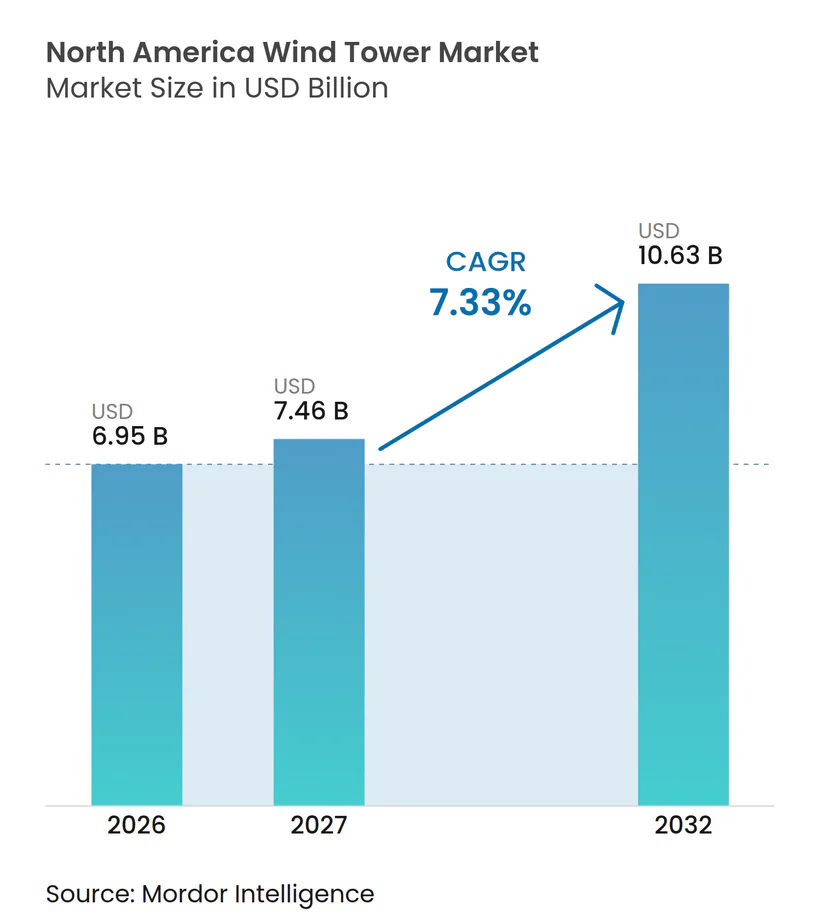
| Taille du marché de l'année de base (2026) | 6.95 Milliards de dollars |
| Taille du Marché (2027) | 7.46 Milliards de dollars |
| Taille du Marché (2032) | 10.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tours éoliennes en Amérique du Nord par Mordor Intelligence
La taille du marché des tours éoliennes en Amérique du Nord est projetée à 6,95 milliards USD en 2026, 7,46 milliards USD en 2027, et devrait atteindre 10,63 milliards USD d'ici 2032, à un CAGR de 7,33 % de 2027 à 2032. Les règles relatives au contenu national rendent les tours fabriquées localement importantes pour les projets cherchant à bénéficier du bonus de crédit d'impôt applicable, tandis que les fabricants doivent prendre des décisions de capacité dans une fenêtre politique limitée. Les turbines plus hautes modifient les spécifications des tours, car les projets ont de plus en plus besoin de conceptions atteignant des ressources éoliennes plus fortes au-dessus des hauteurs de moyeu conventionnelles. Les achats offshore et les investissements portuaires peuvent augmenter la valeur des ensembles de tours individuels, même si les projets terrestres restent la base volumique. Les retards d'autorisation, les contraintes de réseau, les coûts de l'acier et les limites de transport peuvent différer les commandes, bien que les contrats d'électricité d'entreprise liés à la demande des centres de données soutiennent la demande dans plusieurs zones riches en vent. Le marché des tours éoliennes en Amérique du Nord dépend donc de la capacité des fournisseurs à faire correspondre des conceptions de tours plus exigeantes avec une fabrication locale fiable et une capacité de livraison.
Principaux enseignements du rapport
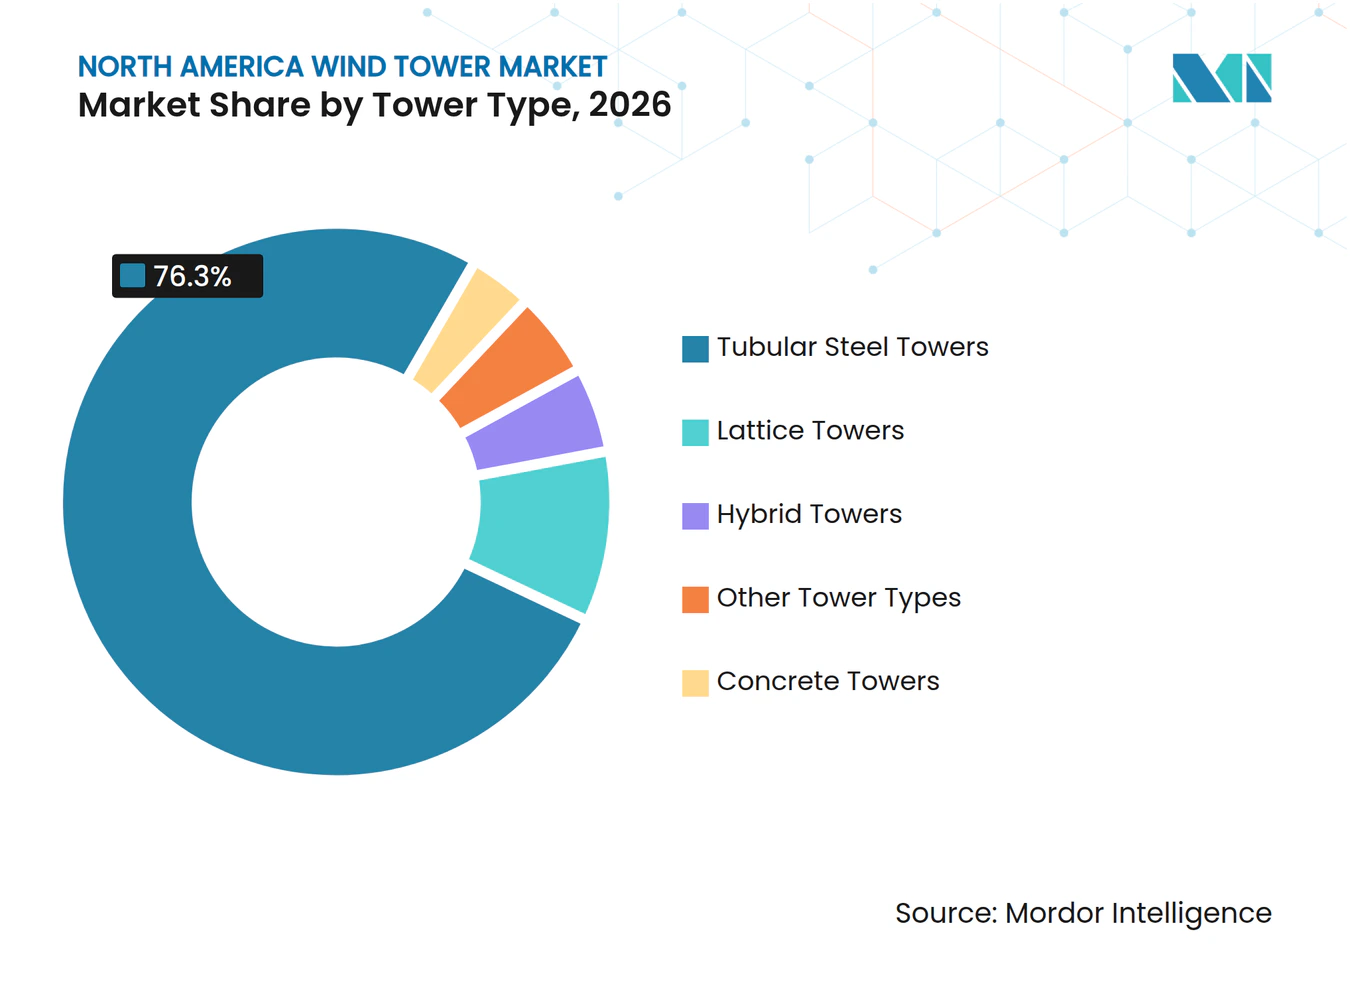
- Par type de tour, l'acier tubulaire détenait 76,3 % de la part du marché des tours éoliennes en Amérique du Nord en 2026, tandis que les tours hybrides ont enregistré le CAGR projeté le plus élevé à 9,8 % jusqu'en 2032.
- Par matériau, l'acier représentait 82,1 % de la part du marché des tours éoliennes en Amérique du Nord en 2026, tandis que les matériaux composites devraient se développer à un CAGR de 10,2 % jusqu'en 2032.
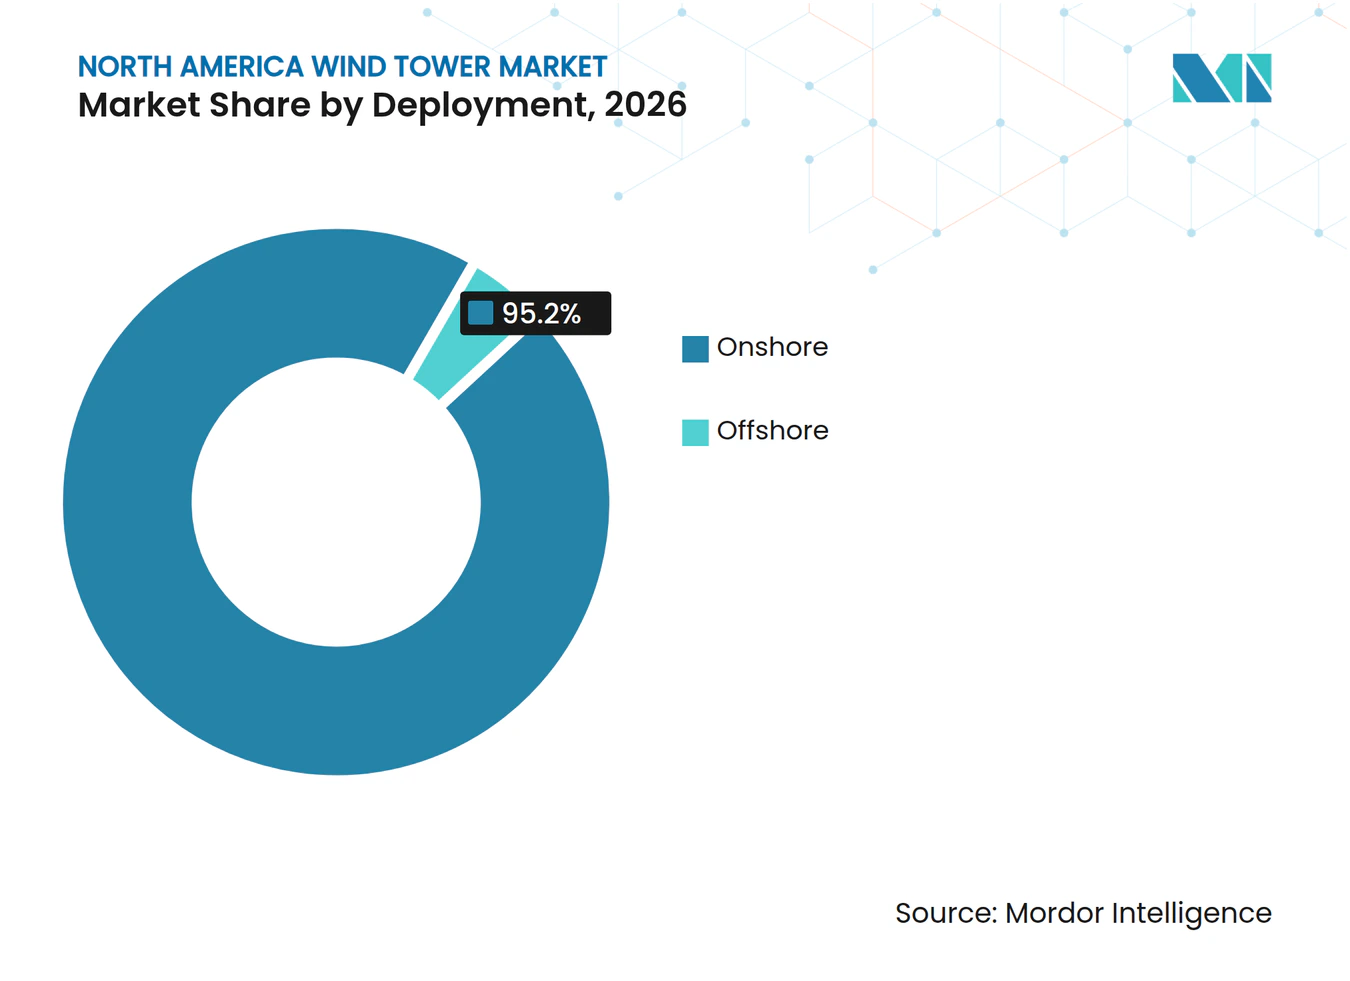
- Par déploiement, le terrestre représentait 95,2 % de la part du marché des tours éoliennes en Amérique du Nord en 2026, tandis que le déploiement offshore devrait croître à un CAGR de 15,4 % jusqu'en 2032.
- Par hauteur, la tranche 81-120 m détenait 45,3 % de la taille du marché des tours éoliennes en Amérique du Nord en 2026, tandis que les structures de plus de 160 m devraient enregistrer un CAGR de 9,9 % jusqu'en 2032.
- Par utilisateur final, les services publics détenaient 55,6 % de la part du marché des tours éoliennes en Amérique du Nord en 2026, tandis que les utilisateurs commerciaux et industriels devraient croître à un CAGR de 8,6 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 86,6 % de la part du marché des tours éoliennes en Amérique du Nord en 2026, tandis que le Canada devrait se développer à un CAGR de 8,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations au contenu national américain et expansion de la capacité locale de fabrication de tours | +1.7% | Amérique du Nord, principalement les États-Unis avec des retombées au Canada | Moyen terme (2-4 ans) |
| Demande de tours plus hautes dans des couloirs éoliens de meilleure qualité | +1.3% | États-Unis (Grandes Plaines, Sud-Est), Canada (provinces des Prairies et de l'Atlantique) | Moyen terme (2-4 ans) |
| Repowering des parcs terrestres vieillissants | +0.9% | États-Unis, principalement le Texas, l'Iowa, l'Oklahoma, le Kansas | Court terme (≤ 2 ans) |
| Achats d'éolien offshore et investissements portuaires | +0.8% | Côte Est des États-Unis, Canada (Nouvelle-Écosse, Terre-Neuve) | Long terme (≥ 4 ans) |
| Contrats d'achat d'électricité d'entreprise et demande d'électricité des centres de données | +1.0% | États-Unis (Texas ERCOT, Midwest), Canada (Ontario, Nouvelle-Écosse) | Court terme (≤ 2 ans) |
| Spécialisation régionale de la fabrication et résilience de la chaîne d'approvisionnement | +0.6% | États-Unis (Midwest, Sud-Ouest), Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations au contenu national américain et expansion de la capacité locale de fabrication de tours
Les projets dont la construction débute en 2026 doivent satisfaire un seuil de contenu national de 50 % pour bénéficier du bonus de crédit applicable, et ce seuil passe à 55 % pour les projets de 2027.[1] Les tours représentent une valeur structurelle substantielle, de sorte que la fabrication locale peut déterminer si un développeur peut atteindre ce seuil. Le marché des tours éoliennes en Amérique du Nord bénéficie lorsque les fournisseurs nationaux peuvent fournir des sections certifiées sans perturber les calendriers de projet. L'installation de CS Wind à Pueblo a visé une production annuelle de 10 000 sections de tours d'ici 2028, contre 3 000 sections avant son expansion. Arcosa a révélé qu'elle avait reconverti une usine de tours mise en veille pour la production de poteaux électriques et prévoyait une autre reconversion en 2027, ce qui montre que la capacité disponible de fabrication de tours peut évoluer rapidement. La fin programmée des crédits de fabrication avancée pour les tours vendues après 2027 réduit la période pendant laquelle les producteurs peuvent se développer avec le soutien des politiques publiques.
Demande de tours plus hautes dans des couloirs éoliens de meilleure qualité
Le marché des tours éoliennes en Amérique du Nord évolue vers des structures plus hautes, car des hauteurs de moyeu plus importantes permettent aux projets d'accéder à des conditions éoliennes plus fortes et plus régulières. Le Département de l'Énergie des États-Unis a rapporté que la hauteur de moyeu moyenne pour les turbines terrestres à grande échelle a atteint 103,4 m en 2023, soit 83 % de plus que la référence de 1998-1999. Les sections tubulaires conventionnelles se heurtent à des limites de transport routier lorsque les diamètres de base approchent 4,3-4,6 m, rendant les conceptions très hautes plus difficiles à livrer sur des sites intérieurs. Les configurations hybrides, modulaires et composites peuvent répondre à ces contraintes logistiques tout en supportant des hauteurs de moyeu plus élevées. Les programmes du Département de l'Énergie ont spécifiquement soutenu la technologie pour des hauteurs de moyeu supérieures à 120 m, ce qui place cette plage au centre du développement actuel des tours. Ce changement d'ingénierie offre aux fabricants qualifiés une opportunité de se démarquer par leur capacité de conception plutôt que par leur seule capacité en acier conventionnel.
Repowering des parcs terrestres vieillissants
Le marché des tours éoliennes en Amérique du Nord bénéficie d'une opportunité de remplacement croissante à mesure que les anciens parcs éoliens atteignent le stade où des turbines plus grandes deviennent pratiques. Le parc terrestre américain a atteint 153 GW fin 2024, et de nombreuses installations anciennes au Texas, en Iowa, en Oklahoma et au Kansas approchent ou ont dépassé 20 ans d'exploitation. Une étude de 2026 a estimé le potentiel de repowering terrestre aux États-Unis à 314 GW, indiquant que les sites existants pourraient accueillir beaucoup plus de capacité sans nouvelles terres.[2] GE Vernova a enregistré 1,1 GW de commandes de repowering terrestre aux États-Unis en 2025, avec des opérations attendues en 2026 et 2027. Le repowering peut nécessiter des tours supportant des rotors plus grands et fonctionnant à des hauteurs de moyeu plus élevées, plutôt que de simplement prolonger la durée de vie des équipements existants. Il place également les projets de remplacement en concurrence avec les nouveaux projets pour les créneaux de fabrication nationale, ce qui peut affecter le calendrier des commandes.
Achats d'éolien offshore et investissements portuaires
Les achats offshore, les contrats d'électricité d'entreprise et la demande d'électricité des centres de données créent des voies distinctes pour que le marché des tours éoliennes en Amérique du Nord puisse ajouter des travaux à plus haute valeur ajoutée. Le New Jersey a attribué 3,74 GW de capacité offshore en 2025, incluant des engagements pour la fabrication de tours au New Jersey Wind Port. Le South Brooklyn Marine Terminal de New York est prévu pour être achevé en 2026 pour soutenir Empire Wind 1, et le financement public pour les améliorations portuaires à New York, New Jersey et Connecticut a atteint près de 1,6 milliard USD. L'EPRI prévoit que les centres de données représenteront 9 à 17 % de la demande d'électricité américaine d'ici 2030, contre 4 à 5 % en 2025. Les grands acheteurs d'électricité peuvent soutenir les projets éoliens par le biais de contrats à long terme, notamment au Texas et dans le Midwest. Ces projets favorisent une capacité fiable et peuvent accroître la demande de configurations plus hautes offrant une production d'énergie plus importante.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau de transport et risque d'écrêtement | -0.7% | États-Unis (couloirs éoliens MISO, SPP, ERCOT) | Moyen terme (2-4 ans) |
| Volatilité du prix de l'acier en tôle forte | -1.3% | Mondial, particulièrement aigu sur les marchés de fabrication américain et canadien | Moyen terme (2-4 ans) |
| Contraintes de transport hors gabarit, portuaires et de grues | -0.9% | Amérique du Nord, particulièrement les ports de la côte Est des États-Unis et les couloirs intérieurs | Court terme (≤ 2 ans) |
| Retards d'autorisation, de radar, de faune et de contentieux | -1.5% | États-Unis (à l'échelle nationale, particulièrement les couloirs terrestres sensibles au radar) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Retards d'autorisation, de radar, de faune et de contentieux
L'incertitude en matière d'autorisation a réduit la visibilité des commandes à court terme pour le marché des tours éoliennes en Amérique du Nord. Le Département de la Défense a suspendu les examens d'atténuation radar pour l'éolien terrestre à partir d'août 2025, ce qui a retardé les étapes d'autorisation requises pour des projets dans plusieurs États. Un tribunal fédéral de l'Oregon a ordonné au Département de la Défense de lever le gel des examens en août 2026. Un tribunal du Massachusetts a également émis une injonction préliminaire en avril 2026 contre certaines exigences fédérales d'autorisation renforcées. L'autorisation de prélèvement d'aigles a repris en janvier 2026 après une suspension de 12 mois, ce qui pourrait permettre aux travaux de localisation bloqués de reprendre. L'arriéré pourrait se résorber sur plusieurs années, car les approbations radar, faune et autres constituent des étapes distinctes du développement de projet.
Volatilité du prix de l'acier en tôle forte
Les contraintes liées à l'acier, au transport et à la livraison peuvent affaiblir la prévisibilité des commandes de tours même lorsque la demande de projets est présente. La tôle forte est un intrant clé pour la fabrication de tours, et les variations de son coût peuvent compliquer les contrats d'ingénierie, d'approvisionnement et de construction à prix fixe. Les tours offshore nécessitent des tôles spéciales, des soudures qualifiées, une protection contre la corrosion et une certification structurelle stricte, ce qui réduit le nombre de fournisseurs disponibles. La congestion du réseau de transport a dépassé 12 milliards USD aux États-Unis en 2024, et l'écrêtement éolien dans les couloirs SPP et MISO a atteint 5 à 10 % annuellement. Les composants hors gabarit dépendent également de l'accès routier, de la disponibilité des grues et de la capacité portuaire, notamment pour les projets offshore et les installations de tours hautes à l'intérieur des terres. Ces contraintes peuvent déplacer la demande entre les périodes de livraison et créer une prime pour les fournisseurs qui gèrent efficacement les interfaces de fabrication, de logistique et d'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de tour :
l'acier tubulaire soutient la demande actuelle tandis que les tours hybrides gagnent du terrainLes tours en acier tubulaire détenaient 76,3 % de la part du marché des tours éoliennes en Amérique du Nord en 2026, confirmant leur place d'option standard pour la plupart des projets actifs. Leur avance reflète des usines de fabrication établies, des pratiques d'érection, des processus d'inspection et une utilisation à travers les Grandes Plaines, le Midwest et les Prairies canadiennes. La conception reste rentable pour les hauteurs de moyeu conventionnelles et peut s'adapter à la logistique de projet existante. Le marché des tours éoliennes en Amérique du Nord continue de s'appuyer sur l'acier tubulaire, car de nombreux projets terrestres planifiés ne nécessitent pas de structures plus hautes ou plus complexes. Arcosa et CS Wind ont préparé une capacité de production pour des sections supportant des conceptions au-dessus de 120 m, ce qui montre que le format peut encore s'adapter. Les tours en treillis servent des usages plus restreints dans des emplacements éloignés ou à faible vent, tandis que les tours en béton autonomes restent moins courantes dans la région.
Les tours hybrides devraient afficher un CAGR de 9,8 % jusqu'en 2032, le taux le plus élevé parmi les types de tours. Elles utilisent des sections inférieures en béton préfabriqué et des sections supérieures en acier pour réduire les contraintes de transport associées aux grandes bases tubulaires. Cette approche peut supporter des hauteurs de moyeu supérieures à 120 m dans des emplacements intérieurs où les dimensions routières contraignent les sections en acier conventionnelles. Une comparaison de 2026 a révélé que les conceptions hybrides acier-béton peuvent réduire les émissions de gaz à effet de serre par unité de performance structurelle à une hauteur de moyeu de référence de 165 m. Les solutions hybrides répondent donc à la fois aux contraintes logistiques des projets et aux exigences structurelles des turbines plus hautes. Leur adoption dépend de la capacité des développeurs à gérer l'assemblage sur site, les travaux de béton et la planification sans perdre les avantages économiques de la conception.



Par matériau :
l'acier occupe la position dominante tandis que les composites ciblent les conceptions plus hautesL'acier représentait 82,1 % de la consommation de matériaux en 2026 et est resté l'intrant principal du marché des tours éoliennes en Amérique du Nord. La capacité de soudage établie, les considérations relatives au contenu national et les chaînes d'approvisionnement bien développées soutiennent son utilisation continue. Les tours en acier disposent d'une base de certification et de maintenance connue, ce qui réduit le risque d'exécution pour les services publics et les développeurs. Les fabricants qualifiés peuvent utiliser les processus existants pour une grande partie des besoins terrestres. Les qualifications de soudage ISO et les normes de conception des tours exigent toujours un contrôle de production rigoureux, de sorte que la chaîne d'approvisionnement établie de l'acier ne supprime pas les barrières pour les nouveaux producteurs. La position du matériau reflète également le volume élevé de projets terrestres conventionnels utilisant des structures tubulaires éprouvées.
Les matériaux composites devraient croître à un CAGR de 10,2 % jusqu'en 2032, le rythme le plus rapide au sein de la classification des matériaux. Les sections en fibre de verre et de carbone peuvent réduire le poids tout en maintenant la résistance nécessaire pour les sections supérieures très hautes. Elles peuvent également réduire le besoin de certains cycles de revêtement marin dans les environnements offshore. Les matériaux composites sont les plus pertinents lorsque le poids, les performances en fatigue et les contraintes de transport rendent l'acier conventionnel moins attractif. Le béton conserve un rôle stable à travers les structures hybrides, notamment là où les sections inférieures peuvent être produites ou assemblées à proximité du site de projet. Le marché des tours éoliennes en Amérique du Nord pourrait donc utiliser davantage de conceptions à matériaux mixtes plutôt que de s'éloigner de l'acier de manière générale.
Par déploiement :
le terrestre maintient le volume tandis que l'offshore augmente la valeur unitaireLe déploiement terrestre représentait 95,2 % de la part du marché des tours éoliennes en Amérique du Nord en 2026. De grands pipelines de projets dans les Grandes Plaines et d'autres couloirs centraux ont soutenu cette position. Les sites terrestres utilisent des systèmes de développement, de transport et de construction établis, ce qui les maintient au cœur de la demande régionale de tours. Les services publics et les producteurs d'électricité indépendants peuvent également utiliser des structures d'approvisionnement familières pour ces projets. La grande base installée crée des travaux supplémentaires par le biais du repowering, où les tours de remplacement peuvent supporter des turbines plus grandes. Les perturbations d'autorisation à court terme et les exigences de démarrage de construction peuvent encore modifier le calendrier des commandes terrestres.
Le déploiement offshore devrait se développer à un CAGR de 15,4 % jusqu'en 2032, le taux le plus rapide parmi les catégories de déploiement. Chaque ensemble de tours offshore peut nécessiter une ingénierie, des matériaux, des revêtements et une coordination portuaire plus spécialisés qu'une installation terrestre comparable. La taille du marché des tours éoliennes en Amérique du Nord attribuable aux projets offshore peut donc augmenter plus rapidement que le seul volume installé ne le suggérerait. Les programmes d'approvisionnement des États et les investissements portuaires le long de la côte Est des États-Unis et de la côte atlantique canadienne soutiennent cette direction. Les exigences du Bureau of Ocean Energy Management et de la Federal Energy Regulatory Commission ajoutent de la complexité à la planification des projets, tandis que les exigences de fabrication spécialisée limitent le nombre de fournisseurs capables. Des entreprises européennes, notamment GRI Renewable Industries, Haizea Wind et Windar Renovables, ont des positions précoces dans les monopieux et les pièces de transition où la capacité nationale est encore limitée.

Par hauteur :
la tranche 81-120 m est en tête tandis que les conceptions au-dessus de 160 m se développentLa tranche 81-120 m détenait 45,3 % de la taille du marché des tours éoliennes en Amérique du Nord en 2026. Cette plage convient à une grande partie de la base de projets actifs dans le Midwest américain et les Prairies canadiennes. Elle offre un équilibre pratique entre rendement énergétique, exigences structurelles, besoins de transport et coût de construction. La hauteur de moyeu moyenne de 103,4 m rapportée par le Département de l'Énergie pour les turbines terrestres à grande échelle aux États-Unis explique pourquoi cette plage reste largement utilisée. Les tours jusqu'à 80 m deviennent moins importantes à mesure que les installations plus anciennes approchent des décisions de repowering. La catégorie 121-160 m gagne également en utilisation là où la production supplémentaire justifie les coûts structurels et logistiques plus élevés.
Les structures de plus de 160 m devraient croître à un CAGR de 9,9 % jusqu'en 2032. Ces structures peuvent rendre plus viables les sites intérieurs à faible vent et peuvent supporter de hautes pièces de transition offshore. Le marché des tours éoliennes en Amérique du Nord évolue donc vers une gamme plus large de hauteurs de tours plutôt que vers une conception standard unique. Les méthodes hybrides et modulaires sont importantes pour cette catégorie, car elles réduisent les contraintes liées au transport de grandes sections. Le soutien du Département de l'Énergie pour des hauteurs de moyeu supérieures à 120 m indique que les programmes technologiques publics continuent de se concentrer sur l'innovation des tours hautes. Les conceptions plus élevées nécessiteront toujours une évaluation spécifique au site des routes, des grues, des conditions éoliennes et des autorisations locales.
Par utilisateur final :
les services publics mènent les achats tandis que les acheteurs commerciaux et industriels progressentLes services publics détenaient 55,6 % de la part du marché des tours éoliennes en Amérique du Nord en 2026. La récupération des coûts réglementée, les mécanismes de paiement direct et les arrangements d'approvisionnement pluriannuels soutiennent leur rôle de premier plan. Leurs pipelines de projets nécessitent généralement un volume fiable et des calendriers de livraison clairs de la part des fournisseurs de tours. Les services publics disposent également des bilans nécessaires pour contracter des équipements avant le début des activités de construction finales. Cela donne aux grands fabricants une base de travail stable même lorsque les projets marchands font face à des incertitudes. Le marché des tours éoliennes en Amérique du Nord reste étroitement lié à la planification des ressources des services publics aux États-Unis et au Canada.
Les acheteurs commerciaux et industriels devraient croître à un CAGR de 8,6 % jusqu'en 2032. Leur demande est liée aux grands contrats d'électricité d'entreprise, aux charges des centres de données et aux exigences de décarbonation. En 2025, le volume des transactions d'énergie propre des entreprises aux États-Unis a atteint 29,5 GW, bien que la demande soit concentrée parmi 33 acheteurs uniques. Cette concentration peut produire de grandes variations de demande autour de sites ou d'États spécifiques. Les producteurs d'électricité indépendants relient les commandes de tours plus directement aux opportunités de cession d'entreprise, tandis que certains marchés dérégulés permettent aux grands acheteurs de participer aux côtés des services publics. Le mix d'approvisionnement qui en résulte peut rendre la demande de tours plus sensible au calendrier et à la localisation des contrats d'entreprise.
Analyse géographique
Les États-Unis détenaient 86,6 % de la part du marché des tours éoliennes en Amérique du Nord en 2026. Le Texas, l'Iowa, l'Oklahoma, le Kansas et l'Illinois restent au cœur du développement terrestre et de la demande de tours. La côte Est est la principale zone de croissance offshore, soutenue par les objectifs d'approvisionnement des États et les investissements portuaires. Le South Brooklyn Marine Terminal de New York devrait être achevé en 2026 pour Empire Wind 1. L'attribution offshore de 3,74 GW du New Jersey comprenait des engagements pour développer la fabrication au port de Paulsboro et établir la production de tours au New Jersey Wind Port. Le cadre réglementaire américain combine la supervision fédérale du réseau de transport avec les exigences renouvelables des États. Ce mix soutient un large pipeline mais expose les projets aux autorisations fédérales et au calendrier de raccordement au réseau.
Le Canada devrait croître à un CAGR de 8,9 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide du marché des tours éoliennes en Amérique du Nord. La Régie de l'énergie du Canada a identifié 6 206 MW de nouveaux projets éoliens prévus d'ici 2030, représentant 70 % des ajouts renouvelables planifiés. L'incertitude politique récente de l'Alberta a déplacé l'attention vers l'Ontario et les provinces de l'Atlantique. La Nouvelle-Écosse a mené le volume canadien de contrats d'achat d'électricité d'entreprise en 2025 et prévoit un premier appel pour jusqu'à 5 GW de licences d'éolien offshore. Marmen et Ventower fournissent une capacité de fabrication canadienne, réduisant la dépendance à l'approvisionnement transfrontalier en tours. Quatre zones offshore désignées au niveau fédéral près de la Nouvelle-Écosse indiquent également une opportunité de développement à long terme. Les règles fédérales et provinciales détermineront la rapidité avec laquelle ce pipeline se transforme en commandes de tours.
Le Mexique est resté la plus petite géographie régionale par valeur en 2026, bien que certains couloirs offrent des opportunités de projets. La capacité éolienne installée a atteint 7,62 GW en 2025, concentrée dans l'Isthme de Tehuantepec à Oaxaca et avec une activité d'expansion à Tamaulipas. Tamaulipas a projeté 1 milliard USD d'investissements privés en 2026 pour de nouveaux parcs éoliens, dont le projet Huizache de 800 MW. Le Plan México cible 22 GW de capacité de production renouvelable supplémentaire d'ici 2030. Le Mexique opère en dehors du cadre de contenu national américain, permettant aux développeurs de s'approvisionner en équipements de tours auprès de fournisseurs européens et asiatiques. Cette structure d'approvisionnement crée un environnement de prix différent de celui des États-Unis et du Canada. Elle peut également modérer l'échelle à court terme de la fabrication nationale mexicaine de tours.
Paysage concurrentiel
Concentration du Marché
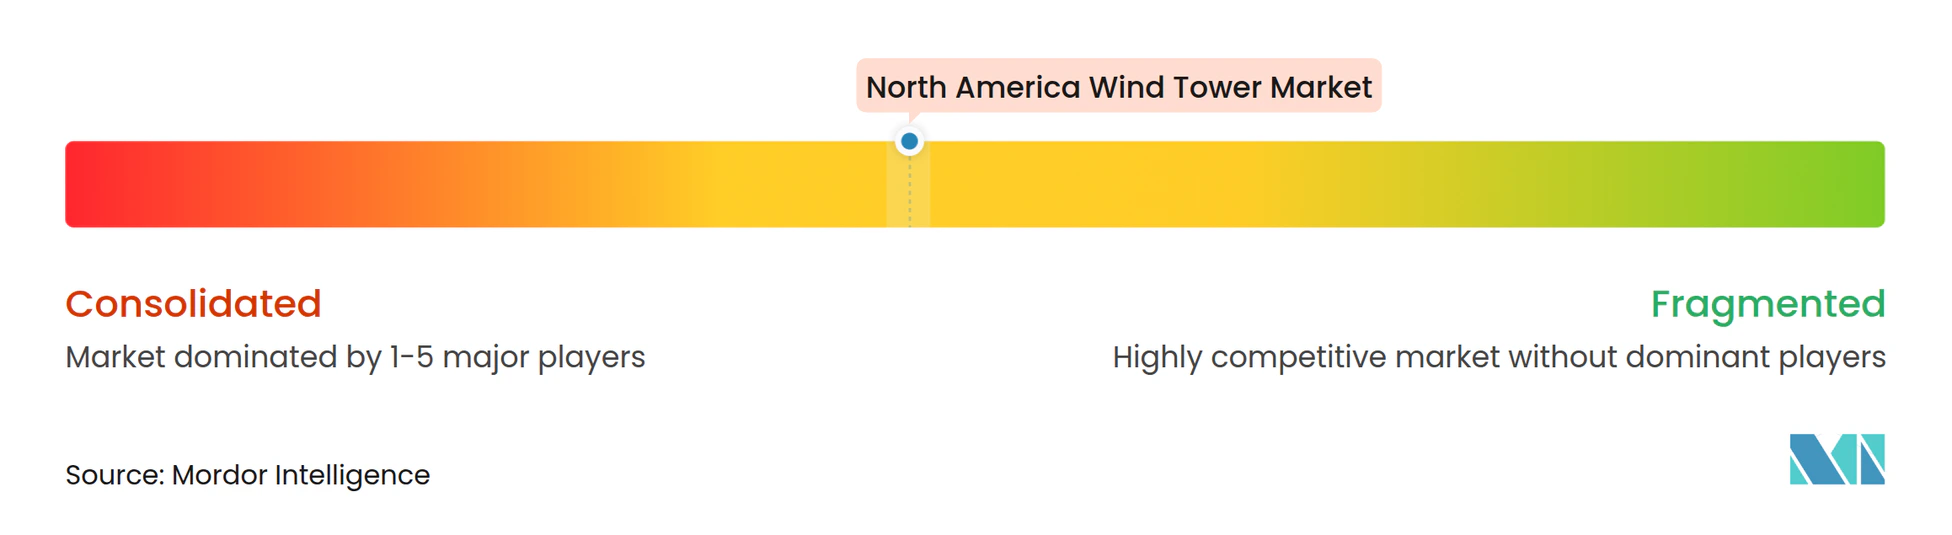
Le marché des tours éoliennes en Amérique du Nord est modérément concentré, avec Arcosa, CS Wind America, Marmen et Ventower fournissant une grande partie des tours terrestres aux États-Unis et au Canada. Arcosa a représenté 20 % des installations de tours éoliennes aux États-Unis au cours des 20 dernières années. L'installation de CS Wind à Pueblo vise une capacité de 10 000 sections de tours par an d'ici 2028. Ces fournisseurs se concurrencent sur la production localisée, le soudage qualifié, la fiabilité de livraison et la capacité à servir des conceptions plus hautes. Les règles de contenu national ajoutent de la valeur à la production basée aux États-Unis et peuvent favoriser les fournisseurs disposant d'usines locales établies. Le marché des tours éoliennes en Amérique du Nord offre également de la place pour des fournisseurs spécialisés dans les structures hybrides et les composants offshore.
Broadwind a vendu son installation d'Abilene, au Texas, en mai 2026 dans le cadre de son retrait de la production de tours éoliennes. Arcosa a démarré la production dans son installation de Belen, au Nouveau-Mexique, au deuxième trimestre 2024 et a signalé des commandes s'étendant jusqu'en 2028. Ces mouvements montrent que les fabricants révisent leur capacité en fonction de la visibilité des commandes et des opportunités industrielles alternatives. Les reconversions ultérieures par Arcosa d'installations de tours mises en veille pour la production de poteaux électriques démontrent également que la capacité de fabrication de tours n'est pas fixe. La réponse de l'offre peut se resserrer lorsque la demande éolienne reprend, car le redémarrage ou la qualification d'une installation prend du temps. Les fabricants disposant d'usines certifiées actives peuvent donc bénéficier d'un avantage pour répondre aux calendriers de projets urgents.
La capacité technique devient de plus en plus importante à mesure que les conceptions de tours deviennent plus hautes et que les spécifications offshore deviennent plus exigeantes. Les normes de tours IEC 61400-6 et les exigences de soudage ISO 3834 créent des barrières à l'entrée significatives pour les fabricants métalliques généraux. Keystone Tower Systems a utilisé un procédé de soudage en spirale breveté qui réduit l'utilisation de matériaux et peut permettre une fabrication proche des projets pour les conceptions plus hautes. Les fournisseurs européens ont une longueur d'avance dans les monopieux offshore et les pièces de transition, où les attributions des États américains ont dépassé la capacité spécialisée nationale. Les fournisseurs se concurrencent également à travers des systèmes de connexion modulaires, des méthodes de béton post-contraint et des revêtements résistants à la corrosion. Le domaine qui en résulte n'est pas fragmenté, mais il continue de permettre l'entrée de nouveaux acteurs spécialisés dans des niches techniques. Les fabricants qui combinent une fabrication certifiée avec une planification logistique spécifique au site sont mieux placés pour servir la prochaine génération de projets. Cet avantage est particulièrement pertinent lorsque les clients nécessitent des composants pour des tours terrestres plus hautes ou des structures offshore spécialisées.
Leaders du secteur des tours éoliennes en Amérique du Nord
-
CS Wind Corporation
-
Arcosa Wind Towers Inc.
-
Broadwind, Inc.
-
Marmen Inc.
-
Valmont Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tours éoliennes en Amérique du Nord Entreprises couvertes dans ce rapport
- Arcosa Wind Towers, Inc.
- Broadwind, Inc.
- CS Wind Corporation
- DONGKUK S&C Co., Ltd.
- GRI Renewable Industries, S.L.
- Haizea Wind, S.L.
- Keystone Tower Systems, Inc.
- KGW Schweriner Maschinen- und Anlagenbau GmbH
- Marmen Inc.
- Pemamek Ltd.
- Rohn Products, LLC
- SENLISWELD
- Shanghai Taisheng Wind Power Equipment Co., Ltd.
- Sinoma Wind Power Blade and Tower Co., Ltd.
- SPECO Technologies Co., Ltd.
- Titan Wind Energy (Suzhou) Co., Ltd.
- US Forged Rings Inc.
- Valmont Industries, Inc.
- Ventower Industries, LLC
- Windar Renovables, S.A.
Développements industriels récents dans Marché des tours éoliennes en Amérique du Nord
- Septembre 2026 : Un juge fédéral de l'Oregon a ordonné au Département de la Défense des États-Unis de lever son gel sur les examens d'atténuation radar des projets éoliens, ce qui pourrait débloquer un arriéré d'au moins 125 projets terrestres bloqués depuis août 2025. La décision a fait suite à une action en justice collective de groupes d'énergie renouvelable alléguant que le Département de la Défense avait violé ses mandats légaux d'examen.
- Mai 2026 : Broadwind, Inc. a vendu son installation de tours éoliennes d'Abilene, au Texas, pour 17,2 millions USD, achevant ainsi son retrait stratégique de la production de tours éoliennes. La société avait vendu son installation de Manitowoc, dans le Wisconsin, en 2025 et a cité la fin des crédits de fabrication avancée pour les tours éoliennes après 2027 comme facteur déterminant.
- Février 2026 : GE Vernova a annoncé 1,1 GW de commandes de repowering éolien terrestre aux États-Unis enregistrées en 2025, avec des opérations commerciales attendues entre 2026 et 2027. Tous les projets déploient des nacelles fabriquées dans son installation de Pensacola, en Floride, qui a reçu 70 millions USD d'investissements depuis 2023.
Périmètre du rapport sur le marché des tours éoliennes en Amérique du Nord
Une tour éolienne est soit un support structurel élevé pour une éolienne génératrice d'électricité, soit une structure architecturale traditionnelle assurant un refroidissement naturel.
Le marché des tours éoliennes en Amérique du Nord est segmenté par type de tour, matériau, déploiement, hauteur, utilisateur final et géographie. Par type de tour, le marché est segmenté en tours en acier tubulaire, tours en béton, tours en treillis, tours hybrides et autres types de tours. Par matériau, le marché est segmenté en acier, béton, matériaux composites et matériaux hybrides. Par déploiement, le marché est segmenté en terrestre et offshore. Par hauteur, le marché est segmenté en jusqu'à 80 m, 81 à 120 m, 121 à 160 m et au-dessus de 160 m. Par utilisateur final, le marché est segmenté en services publics, producteurs d'électricité indépendants, agences gouvernementales et utilisateurs commerciaux et industriels. Le rapport couvre également la taille du marché et les prévisions pour le marché des tours éoliennes en Amérique du Nord dans 3 pays. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tours en acier tubulaire |
| Tours en béton |
| Tours en treillis |
| Tours hybrides |
| Autres types de tours |
| Acier |
| Béton |
| Matériaux composites |
| Matériaux hybrides |
| Terrestre |
| Offshore |
| Jusqu'à 80 m |
| 81 à 120 m |
| 121 à 160 m |
| Au-dessus de 160 m |
| Services publics |
| Producteurs d'électricité indépendants |
| Agences gouvernementales |
| Utilisateurs commerciaux et industriels |
| États-Unis |
| Canada |
| Mexique |
| Par type de tour | Tours en acier tubulaire |
| Tours en béton | |
| Tours en treillis | |
| Tours hybrides | |
| Autres types de tours | |
| Par matériau | Acier |
| Béton | |
| Matériaux composites | |
| Matériaux hybrides | |
| Par déploiement | Terrestre |
| Offshore | |
| Par hauteur | Jusqu'à 80 m |
| 81 à 120 m | |
| 121 à 160 m | |
| Au-dessus de 160 m | |
| Par utilisateur final | Services publics |
| Producteurs d'électricité indépendants | |
| Agences gouvernementales | |
| Utilisateurs commerciaux et industriels | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des tours éoliennes en Amérique du Nord d'ici 2032 ?
La taille du marché des tours éoliennes en Amérique du Nord est projetée à 6,95 milliards USD en 2026, 7,46 milliards USD en 2027, et devrait atteindre 10,63 milliards USD d'ici 2032, avec un CAGR de 7,33 % de 2027 à 2032.
Quel type de tour connaît la croissance la plus rapide en Amérique du Nord ?
Les tours hybrides ont le CAGR prévisionnel le plus élevé à 9,8 % jusqu'en 2032, car elles peuvent supporter des conceptions plus hautes tout en facilitant les contraintes de transport routier.
Pourquoi les règles de contenu national sont-elles importantes pour les fournisseurs de tours éoliennes ?
Les projets dont la construction débute en 2026 ont besoin de 50 % de contenu national pour le bonus de crédit d'impôt applicable, ce taux passant à 55 % pour les projets de 2027.
Quelle catégorie de déploiement connaît la croissance la plus rapide jusqu'en 2032 ?
Le déploiement offshore a le CAGR projeté le plus élevé à 15,4 %, soutenu par les programmes d'approvisionnement de la côte Est et les investissements portuaires.
Quelles contraintes peuvent retarder les nouvelles commandes de tours ?
Les arriérés d'autorisation, les examens radar, les approbations relatives à la faune, la congestion du réseau de transport, les coûts de l'acier et les limites de transport hors gabarit peuvent modifier les calendriers de projet.
Quel pays présente les meilleures perspectives de croissance après les États-Unis ?
Le Canada devrait croître à un CAGR de 8,9 % jusqu'en 2032, soutenu par un pipeline de 6 206 MW de projets éoliens prévus d'ici 2030.