
Marktgröße und Marktanteile des nordamerikanischen Windturmmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.95 Milliarden US-Dollar |
| Marktgröße (2027) | 7.46 Milliarden US-Dollar |
| Marktgröße (2032) | 10.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des nordamerikanischen Windturmmarkts von Mordor Intelligence
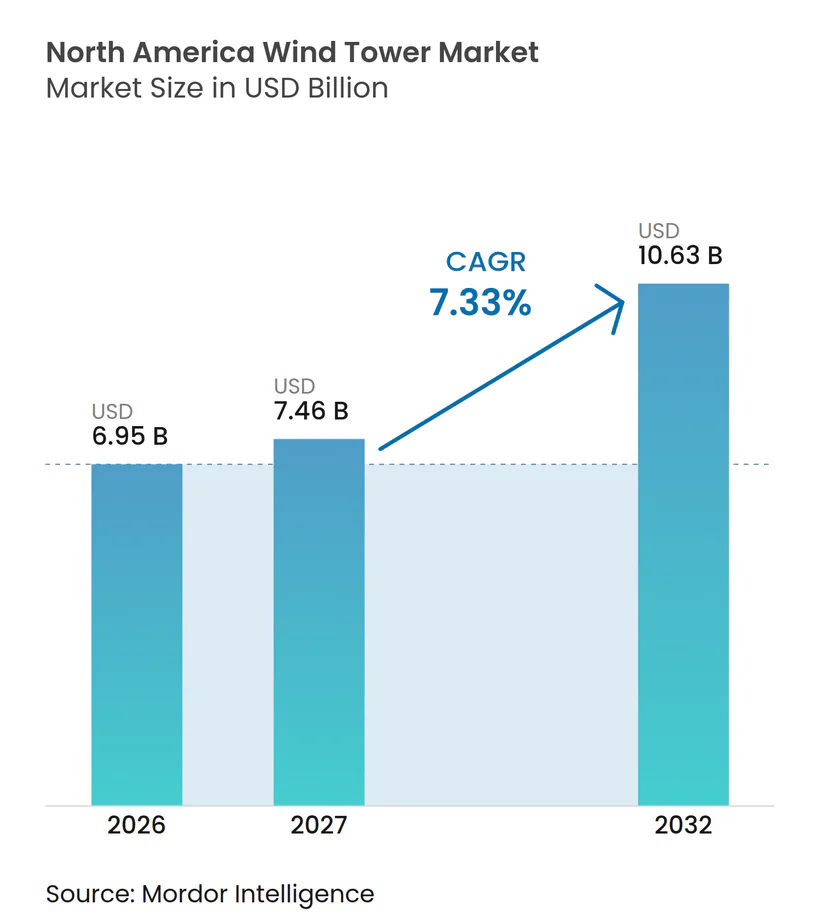
Die Marktgröße des nordamerikanischen Windturmmarkts wird für 2026 auf 6,95 Milliarden USD, für 2027 auf 7,46 Milliarden USD und bis 2032 auf 10,63 Milliarden USD prognostiziert, bei einem CAGR von 7,33 % von 2027 bis 2032. Vorschriften zu inländischen Inhalten machen lokal gefertigte Türme für Projekte wichtig, die den entsprechenden Steuerbonus anstreben, während Hersteller Kapazitätsentscheidungen innerhalb eines begrenzten politischen Zeitfensters treffen müssen. Höhere Turbinen verändern die Turmspezifikationen, da Projekte zunehmend Designs benötigen, die stärkere Windressourcen oberhalb konventioneller Nabenhöhen erschließen. Offshore-Beschaffung und Hafeninvestitionen können den Wert einzelner Turmpakete steigern, auch wenn Onshore-Projekte weiterhin die Mengenbasis bilden. Genehmigungsverzögerungen, Netzengpässe, Stahlkosten und Transportbeschränkungen können Aufträge verschieben, obwohl Unternehmens-Stromlieferverträge im Zusammenhang mit der Nachfrage von Rechenzentren die Nachfrage in mehreren windreichen Gebieten stützen. Der nordamerikanische Windturmmarkt hängt daher davon ab, ob Lieferanten anspruchsvollere Turmdesigns mit zuverlässiger lokaler Fertigung und Lieferkapazität in Einklang bringen können.
Wichtigste Erkenntnisse des Berichts
- Nach Turmtyp hielt Rohrstahl im Jahr 2026 einen Marktanteil von 76,3 % am nordamerikanischen Windturmmarkt, während Hybridtürme bis 2032 den höchsten prognostizierten CAGR von 9,8 % verzeichneten.
- Nach Material entfiel im Jahr 2026 ein Marktanteil von 82,1 % am nordamerikanischen Windturmmarkt auf Stahl, während Verbundwerkstoffe bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen werden.
- Nach Einsatzbereich entfiel im Jahr 2026 ein Marktanteil von 95,2 % am nordamerikanischen Windturmmarkt auf Onshore, während der Offshore-Einsatz bis 2032 voraussichtlich mit einem CAGR von 15,4 % wachsen wird.
- Nach Höhe hielt der Bereich 81–120 m im Jahr 2026 einen Anteil von 45,3 % an der Marktgröße des nordamerikanischen Windturmmarkts, während Strukturen über 160 m bis 2032 voraussichtlich einen CAGR von 9,9 % verzeichnen werden.
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2026 einen Marktanteil von 55,6 % am nordamerikanischen Windturmmarkt, während gewerbliche und industrielle Nutzer bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 86,6 % am nordamerikanischen Windturmmarkt, während Kanada bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anreize für inländische Inhalte in den USA und Ausbau lokaler Turmkapazitäten | +1.7% | Nordamerika, vorwiegend Vereinigte Staaten mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Nachfrage nach höheren Türmen in Windkorridoren mit besserer Windqualität | +1.3% | Vereinigte Staaten (Great Plains, Südosten), Kanada (Prärieprovinzen und Atlantikprovinzen) | Mittelfristig (2–4 Jahre) |
| Erneuerung alternder Onshore-Anlagen | +0.9% | Vereinigte Staaten, vorwiegend Texas, Iowa, Oklahoma, Kansas | Kurzfristig (≤ 2 Jahre) |
| Offshore-Windbeschaffung und Hafeninvestitionen | +0.8% | US-Ostküste, Kanada (Nova Scotia, Neufundland) | Langfristig (≥ 4 Jahre) |
| Unternehmens-Stromabnahmeverträge und Strombedarf von Rechenzentren | +1.0% | Vereinigte Staaten (Texas ERCOT, Mittlerer Westen), Kanada (Ontario, Nova Scotia) | Kurzfristig (≤ 2 Jahre) |
| Regionale Fertigungsspezialisierung und Resilienz der Lieferkette | +0.6% | Vereinigte Staaten (Mittlerer Westen, Südwesten), Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anreize für inländische Inhalte in den USA und Ausbau lokaler Turmkapazitäten
Projekte, die 2026 mit dem Bau beginnen, müssen eine Schwelle von 50 % inländischen Inhalten erfüllen, um den entsprechenden Bonuskredit zu erhalten, und die Schwelle steigt für Projekte des Jahres 2027 auf 55 %.[1] Türme tragen erheblich zum Strukturwert bei, sodass die lokale Fertigung darüber entscheiden kann, ob ein Projektentwickler diese Schwelle erreicht. Der nordamerikanische Windturmmarkt profitiert, wenn inländische Lieferanten zertifizierte Abschnitte liefern können, ohne Projektzeitpläne zu gefährden. CS Winds Werk in Pueblo hat eine Jahresproduktion von 10.000 Turmabschnitten bis 2028 angestrebt, verglichen mit 3.000 Abschnitten vor der Erweiterung. Arcosa gab bekannt, dass ein stillgelegtes Turmwerk auf die Produktion von Versorgungsmasten umgestellt wurde und 2027 eine weitere Umstellung geplant ist, was zeigt, dass die verfügbare Turmkapazität sich schnell ändern kann. Das geplante Ende der Fertigungsförderung für nach 2027 verkaufte Türme verkürzt den Zeitraum, in dem Hersteller mit politischer Unterstützung expandieren können.
Nachfrage nach höheren Türmen in Windkorridoren mit besserer Windqualität
Der nordamerikanische Windturmmarkt entwickelt sich in Richtung höherer Strukturen, da größere Nabenhöhen es Projekten ermöglichen, stärkere und gleichmäßigere Windbedingungen zu nutzen. Das US-Energieministerium berichtete, dass die durchschnittliche Nabenhöhe für netzgekoppelte landgestützte Turbinen im Jahr 2023 103,4 m erreichte, was 83 % höher war als der Basiswert von 1998–1999. Konventionelle Rohrstahlabschnitte stoßen bei Straßentransporten an Grenzen, wenn die Basisdurchmesser 4,3–4,6 m überschreiten, was sehr hohe Designs schwieriger an Binnenstandorte zu liefern macht. Hybrid-, Modul- und Verbundkonfigurationen können diese Logistikbeschränkungen überwinden und gleichzeitig größere Nabenhöhen unterstützen. Programme des US-Energieministeriums haben gezielt Technologien für Nabenhöhen über 120 m gefördert, was diesen Bereich in den Mittelpunkt der aktuellen Turmwicklung rückt. Dieser technische Wandel eröffnet qualifizierten Herstellern die Möglichkeit, über Designkompetenz statt nur über konventionelle Stahlkapazität zu konkurrieren.
Erneuerung alternder Onshore-Anlagen
Der nordamerikanische Windturmmarkt bietet wachsende Ersatzmöglichkeiten, da ältere Windparks den Punkt erreichen, an dem größere Turbinen praktikabel werden. Der US-amerikanische Onshore-Bestand erreichte Ende 2024 153 GW, und viele frühe Installationen in Texas, Iowa, Oklahoma und Kansas nähern sich 20 Betriebsjahren oder haben diese bereits überschritten. Eine Studie aus dem Jahr 2026 schätzte das US-amerikanische Onshore-Erneuerungspotenzial auf 314 GW, was darauf hindeutet, dass bestehende Standorte ohne neue Flächen deutlich mehr Kapazität aufnehmen könnten.[2] GE Vernova buchte 2025 1,1 GW an US-amerikanischen Onshore-Erneuerungsaufträgen, mit erwartetem Betrieb in den Jahren 2026 und 2027. Die Erneuerung kann Türme erfordern, die größere Rotoren tragen und bei höheren Nabenhöhen betrieben werden, anstatt lediglich die Lebensdauer bestehender Anlagen zu verlängern. Sie stellt Ersatzprojekte auch in Konkurrenz zu Neuprojekten um inländische Fertigungskapazitäten, was den Zeitplan von Aufträgen beeinflussen kann.
Offshore-Windbeschaffung und Hafeninvestitionen
Offshore-Beschaffung, Unternehmens-Stromabnahmeverträge und der Strombedarf von Rechenzentren schaffen separate Wachstumspfade für den nordamerikanischen Windturmmarkt, um höherwertige Aufträge zu gewinnen. New Jersey vergab 2025 3,74 GW Offshore-Kapazität, einschließlich Zusagen für die Turmfertigung am New Jersey Wind Port. New Yorks South Brooklyn Marine Terminal soll 2026 fertiggestellt werden, um Empire Wind 1 zu unterstützen, und öffentliche Mittel für Hafenausbauten in New York, New Jersey und Connecticut beliefen sich auf nahezu 1,6 Milliarden USD. EPRI prognostiziert, dass Rechenzentren bis 2030 9–17 % des US-amerikanischen Strombedarfs ausmachen werden, gegenüber 4–5 % im Jahr 2025. Große Stromkäufer können Windprojekte durch langfristige Verträge unterstützen, insbesondere in Texas und dem Mittleren Westen. Diese Projekte bevorzugen zuverlässige Kapazitäten und können die Nachfrage nach höheren Konfigurationen steigern, die eine stärkere Energieausbeute bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übertragungsengpässe und Abregelungsrisiko | -0.7% | Vereinigte Staaten (MISO-, SPP-, ERCOT-Windkorridore) | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Grobblech | -1.3% | Global, besonders ausgeprägt auf den US-amerikanischen und kanadischen Fertigungsmärkten | Mittelfristig (2–4 Jahre) |
| Beschränkungen bei Schwertransport, Häfen und Kränen | -0.9% | Nordamerika, insbesondere US-Ostküstenhäfen und Binnenkorridore | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Genehmigungen, Radar, Tierschutz und Rechtsstreitigkeiten | -1.5% | Vereinigte Staaten (landesweit, insbesondere radarempfindliche Onshore-Korridore) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei Genehmigungen, Radar, Tierschutz und Rechtsstreitigkeiten
Genehmigungsunsicherheit hat die kurzfristige Auftragstransparenz für den nordamerikanischen Windturmmarkt verringert. Das US-Verteidigungsministerium setzte im August 2025 die Überprüfungen zur Radarminderung für Onshore-Wind aus, was erforderliche Freigabeschritte für Projekte in mehreren Bundesstaaten verzögerte. Ein Bundesgericht in Oregon ordnete im August 2026 an, dass das Verteidigungsministerium den Überprüfungsstopp aufheben muss. Ein Gericht in Massachusetts erließ im April 2026 ebenfalls eine einstweilige Verfügung gegen bestimmte verschärfte bundesstaatliche Genehmigungsanforderungen. Die Genehmigung für den Adlerbestand wurde im Januar 2026 nach einer 12-monatigen Aussetzung wieder aufgenommen, was es ermöglichen könnte, dass ins Stocken geratene Standortarbeiten fortgesetzt werden. Der Rückstau könnte sich über mehrere Jahre abbauen, da Radar-, Tierschutz- und andere Genehmigungen separate Phasen der Projektentwicklung darstellen.
Preisvolatilität bei Grobblech
Stahl-, Übertragungs- und Lieferbeschränkungen können die Planbarkeit von Turmaufträgen beeinträchtigen, selbst wenn die Projektnachfrage vorhanden ist. Grobblech ist ein wesentlicher Einsatzstoff für die Turmfertigung, und Kostenschwankungen können Festpreisverträge für Planung, Beschaffung und Bau erschweren. Offshore-Türme erfordern Spezialblech, qualifizierte Schweißarbeiten, Korrosionsschutz und strenge Strukturzertifizierung, was die Anzahl verfügbarer Lieferanten verringert. Übertragungsengpässe überstiegen in den Vereinigten Staaten im Jahr 2024 12 Milliarden USD, und die Windabregelung in SPP- und MISO-Korridoren erreichte jährlich 5–10 %. Übergroße Komponenten sind zudem auf Straßenzugang, Kranbetrieb und Hafenkapazität angewiesen, insbesondere bei Offshore-Projekten und Hochturmanlagen im Binnenland. Diese Einschränkungen können die Nachfrage zwischen Lieferzeiträumen verschieben und einen Aufpreis für Lieferanten schaffen, die Fertigung, Logistik und Montageschnittstellen effektiv managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Turmtyp:
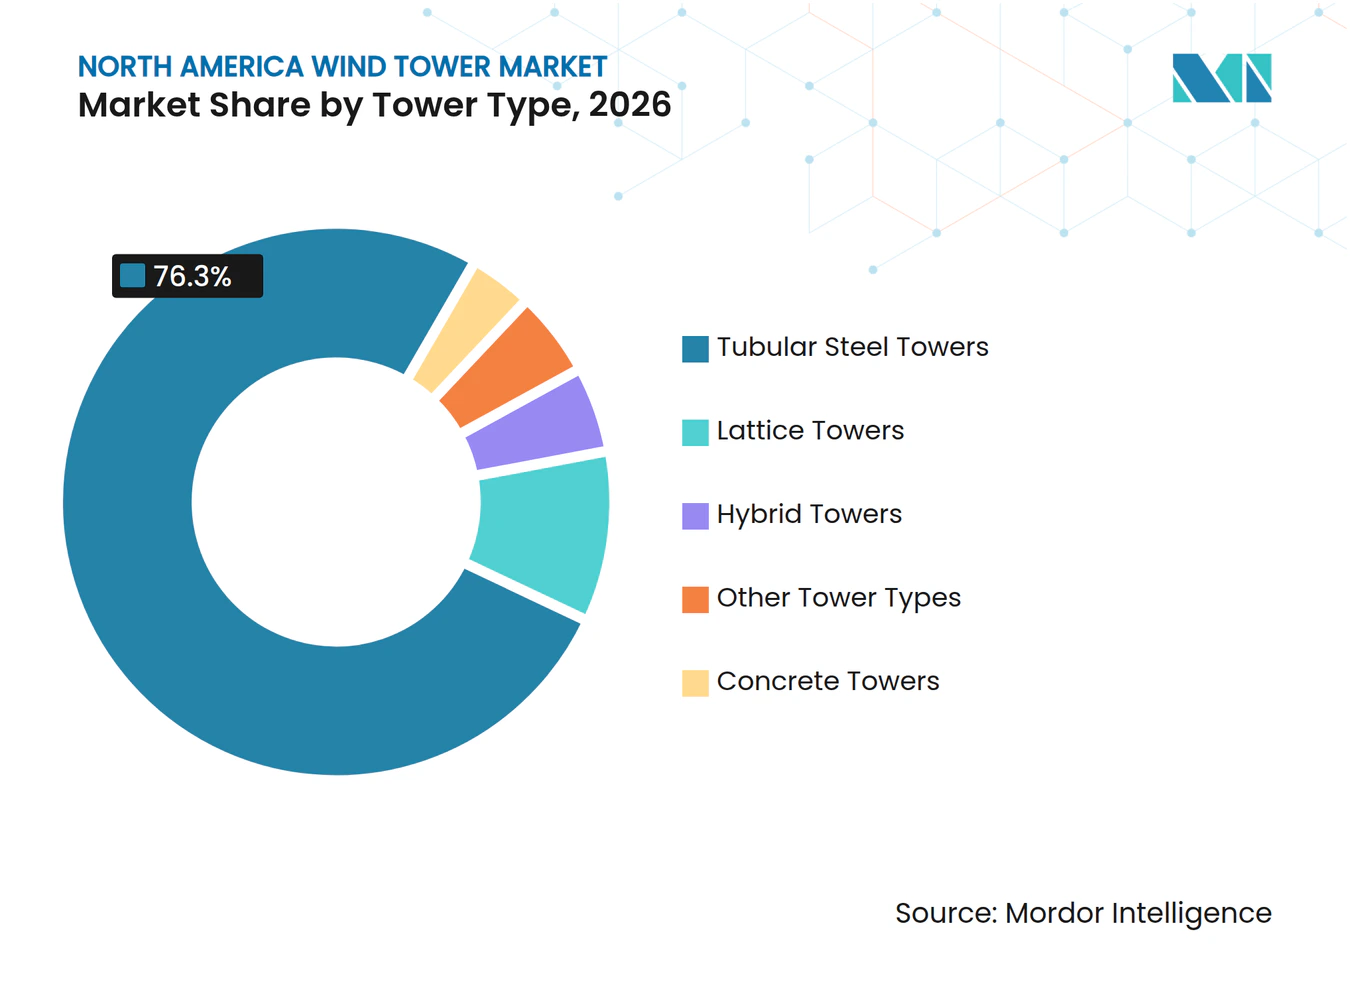
Rohrstahl deckt die aktuelle Nachfrage, während Hybridtürme an Bedeutung gewinnenRohrstahlturme hielten im Jahr 2026 einen Marktanteil von 76,3 % am nordamerikanischen Windturmmarkt und bestätigten damit ihre Stellung als Standardoption für die meisten aktiven Projekte. Ihre führende Position spiegelt etablierte Fertigungswerke, Errichtungsverfahren, Inspektionsprozesse und den Einsatz in den Great Plains, dem Mittleren Westen und den kanadischen Prärien wider. Das Design bleibt für konventionelle Nabenhöhen kosteneffizient und kann in bestehende Projektlogistik integriert werden. Der nordamerikanische Windturmmarkt verlässt sich weiterhin auf Rohrstahl, da viele geplante Onshore-Projekte keine höheren oder komplexeren Strukturen erfordern. Arcosa und CS Wind haben Produktionskapazitäten für Abschnitte vorbereitet, die Designs über 120 m unterstützen, was zeigt, dass das Format weiterhin anpassungsfähig ist. Gittermastürme dienen engeren Anwendungen an abgelegenen oder windschwächeren Standorten, während eigenständige Betontürme in der Region weniger verbreitet bleiben.
Hybridtürme werden bis 2032 voraussichtlich einen CAGR von 9,8 % verzeichnen, die höchste Rate unter allen Turmtypen. Sie verwenden vorgefertigte Betonunterteile und Stahlaufsätze, um die Transportbeschränkungen zu reduzieren, die mit großen Rohrstahlbasen verbunden sind. Dieser Ansatz kann Nabenhöhen über 120 m an Binnenstandorten unterstützen, wo Straßenabmessungen konventionelle Stahlabschnitte einschränken. Ein Vergleich aus dem Jahr 2026 ergab, dass Stahl-Beton-Hybriddesigns die Treibhausgasemissionen pro Einheit struktureller Leistung bei einer Fallstudie mit 165 m Nabenhöhe reduzieren können. Hybridlösungen adressieren daher sowohl die Projektlogistik als auch die strukturellen Anforderungen für höhere Turbinen. Ihre Verbreitung hängt davon ab, ob Projektentwickler die Vor-Ort-Montage, Betonarbeiten und Terminplanung bewältigen können, ohne die Kostenvorteile des Designs zu verlieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Material:
Stahl hält die größte Position, während Verbundwerkstoffe auf höhere Designs abzielenStahl machte im Jahr 2026 82,1 % des Materialverbrauchs aus und blieb der Kerneinsatzstoff für den nordamerikanischen Windturmmarkt. Etablierte Schweißkapazitäten, Anforderungen an inländische Inhalte und gut entwickelte Lieferketten unterstützen seinen weiteren Einsatz. Stahltürme verfügen über eine bekannte Zertifizierungs- und Wartungsbasis, was das Ausführungsrisiko für Versorgungsunternehmen und Projektentwickler reduziert. Qualifizierte Hersteller können bestehende Prozesse für einen großen Teil der Onshore-Anforderungen nutzen. ISO-Schweißqualifikationen und Turmdesignstandards erfordern nach wie vor sorgfältige Produktionskontrolle, sodass Stahls etablierte Lieferkette keine Eintrittsbarrieren für neue Hersteller beseitigt. Die Position des Materials spiegelt auch das hohe Volumen konventioneller Onshore-Projekte wider, die bewährte Rohrstahlstrukturen verwenden.
Verbundwerkstoffe werden bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen, dem schnellsten Tempo innerhalb der Materialklassifikation. Glas- und Kohlefaserabschnitte können das Gewicht reduzieren und gleichzeitig die für sehr hohe Oberabschnitte erforderliche Festigkeit aufrechterhalten. Sie können auch den Bedarf an einigen Meeresschutzbeschichtungszyklen in Offshore-Umgebungen reduzieren. Verbundwerkstoffe sind am relevantesten, wenn Gewicht, Ermüdungsleistung und Transportbeschränkungen konventionellen Stahl weniger attraktiv machen. Beton behält eine stabile Rolle durch Hybridstrukturen, insbesondere dort, wo Unterabschnitte in der Nähe des Projektstandorts hergestellt oder montiert werden können. Der nordamerikanische Windturmmarkt könnte daher mehr Designs mit gemischten Materialien einsetzen, anstatt Stahl auf breiter Basis zu ersetzen.
Nach Einsatzbereich:
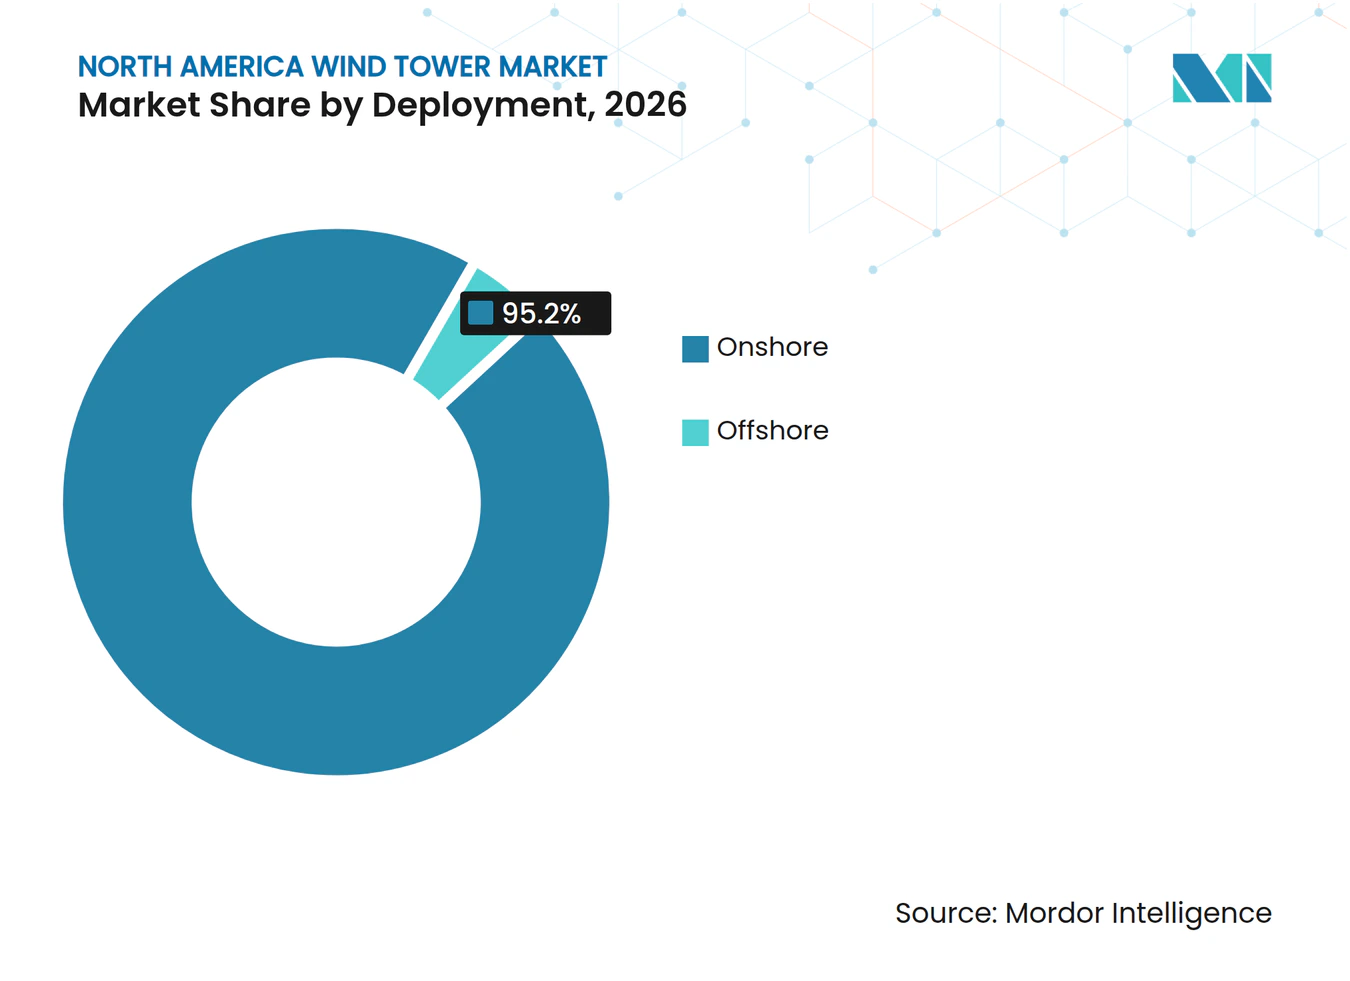
Onshore hält das Volumen, während Offshore den Stückwert steigertDer Onshore-Einsatz machte im Jahr 2026 95,2 % des Marktanteils am nordamerikanischen Windturmmarkt aus. Große Projektpipelines in den Great Plains und anderen zentralen Korridoren stützten diese Position. Onshore-Standorte nutzen etablierte Entwicklungs-, Transport- und Bausysteme, die sie weiterhin zentral für die regionale Turmnachfrage machen. Versorgungsunternehmen und unabhängige Stromerzeuger können für diese Projekte auch vertraute Beschaffungsstrukturen nutzen. Die große installierte Basis schafft weiteren Bedarf durch Erneuerungen, bei denen Ersatztürme größere Turbinen aufnehmen können. Kurzfristige Genehmigungsunterbrechungen und Anforderungen an den Baubeginn können dennoch den Zeitplan von Onshore-Aufträgen verschieben.
Der Offshore-Einsatz wird bis 2032 voraussichtlich mit einem CAGR von 15,4 % wachsen, der höchsten Rate unter allen Einsatzkategorien. Jedes Offshore-Turmpaket kann im Vergleich zu einer vergleichbaren Onshore-Installation speziellere Planung, Materialien, Beschichtungen und Hafenkoordination erfordern. Die dem nordamerikanischen Windturmmarkt zuzurechnende Marktgröße für Offshore-Projekte kann daher schneller steigen, als das installierte Volumen allein vermuten lässt. Staatliche Beschaffungsprogramme und Hafeninvestitionen entlang der US-Ostküste und der kanadischen Atlantikküste unterstützen diese Richtung. Die Anforderungen des Bureau of Ocean Energy Management und der Federal Energy Regulatory Commission erhöhen die Projektkomplexität, während die speziellen Fertigungsanforderungen die Anzahl fähiger Lieferanten begrenzen. Europäische Unternehmen, darunter GRI Renewable Industries, Haizea Wind und Windar Renovables, haben frühe Positionen bei Monopfählen und Übergangsstücken, wo die inländische Kapazität noch begrenzt ist.

Nach Höhe:
Der Bereich 81–120 m führt, während Designs über 160 m expandierenDer Bereich 81–120 m hielt im Jahr 2026 einen Anteil von 45,3 % an der Marktgröße des nordamerikanischen Windturmmarkts. Dieses Band eignet sich für einen Großteil der aktiven Projektbasis im US-amerikanischen Mittleren Westen und den kanadischen Prärien. Es bietet eine praktische Balance zwischen Energieertrag, strukturellen Anforderungen, Transportbedarf und Baukosten. Die vom US-Energieministerium gemeldete durchschnittliche Nabenhöhe von 103,4 m für netzgekoppelte landgestützte US-Turbinen zeigt, warum dieser Bereich weiterhin weit verbreitet ist. Türme bis 80 m werden weniger prominent, da ältere Installationen Erneuerungsentscheidungen näherkommen. Die Kategorie 121–160 m gewinnt ebenfalls an Bedeutung, wo zusätzliche Leistung die höheren Struktur- und Logistikkosten rechtfertigt.
Strukturen über 160 m werden bis 2032 voraussichtlich mit einem CAGR von 9,9 % wachsen. Diese Strukturen können windschwächere Binnenstandorte rentabler machen und hohe Offshore-Übergangsstücke unterstützen. Der nordamerikanische Windturmmarkt entwickelt sich daher in Richtung einer breiteren Palette von Turmhöhen statt eines einzigen Standarddesigns. Hybrid- und Modulbauweisen sind für diese Kategorie wichtig, da sie Beschränkungen beim Transport großer Abschnitte reduzieren. Die Unterstützung des US-Energieministeriums für Nabenhöhen über 120 m zeigt, dass öffentliche Technologieprogramme weiterhin auf Hochturminnovationen ausgerichtet sind. Höhere Designs erfordern weiterhin standortspezifische Bewertungen von Straßen, Kränen, Windbedingungen und lokalen Genehmigungen.
Nach Endnutzer:
Versorgungsunternehmen führen die Beschaffung an, während gewerbliche und industrielle Käufer wachsenVersorgungsunternehmen hielten im Jahr 2026 einen Marktanteil von 55,6 % am nordamerikanischen Windturmmarkt. Regulierte Kostenerstattung, Direktzahlungsmechanismen und mehrjährige Beschaffungsvereinbarungen unterstützen ihre führende Rolle. Ihre Projektpipelines erfordern in der Regel zuverlässige Mengen und klare Lieferpläne von Turmlieferanten. Versorgungsunternehmen verfügen auch über die Bilanzen, die erforderlich sind, um Ausrüstung vor Beginn der endgültigen Bautätigkeit zu kontrahieren. Dies gibt großen Herstellern eine stabile Arbeitsbasis, selbst wenn Handelsprojekte mit Unsicherheit konfrontiert sind. Der nordamerikanische Windturmmarkt ist weiterhin eng mit der Ressourcenplanung von Versorgungsunternehmen in den Vereinigten Staaten und Kanada verbunden.
Gewerbliche und industrielle Käufer werden bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen. Ihre Nachfrage ist an große Unternehmens-Stromabnahmeverträge, Rechenzentrumslasten und Dekarbonisierungsanforderungen geknüpft. Im Jahr 2025 erreichte das Volumen an Unternehmens-Sauberstromverträgen in den Vereinigten Staaten 29,5 GW, obwohl die Nachfrage auf 33 einzelne Käufer konzentriert war. Diese Konzentration kann zu großen Nachfrageänderungen an bestimmten Standorten oder in bestimmten Bundesstaaten führen. Unabhängige Stromerzeuger verbinden Turmaufträge direkter mit Unternehmens-Abnahmemöglichkeiten, während einige deregulierten Märkte großen Käufern die Teilnahme neben Versorgungsunternehmen ermöglichen. Der resultierende Beschaffungsmix kann die Turmnachfrage empfindlicher gegenüber dem Zeitpunkt und dem Standort von Unternehmensverträgen machen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 86,6 % am nordamerikanischen Windturmmarkt. Texas, Iowa, Oklahoma, Kansas und Illinois bleiben zentral für die Onshore-Entwicklung und die Turmnachfrage. Die Ostküste ist das wichtigste Offshore-Wachstumsgebiet, gestützt durch staatliche Beschaffungsziele und Hafeninvestitionen. New Yorks South Brooklyn Marine Terminal soll 2026 für Empire Wind 1 fertiggestellt werden. New Jerseys Offshore-Vergabe von 3,74 GW umfasste Zusagen zur Erweiterung der Fertigung am Port of Paulsboro und zur Einrichtung der Turmproduktion am New Jersey Wind Port. Das US-amerikanische Regulierungsumfeld kombiniert die bundesstaatliche Übertragungsaufsicht mit staatlichen Anforderungen für erneuerbare Energien. Diese Kombination unterstützt eine große Pipeline, setzt Projekte jedoch dem Zeitplan für bundesstaatliche Genehmigungen und Netzanschlüsse aus.
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen und ist damit die am schnellsten wachsende Geografie im nordamerikanischen Windturmmarkt. Die Canada Energy Regulator identifizierte 6.206 MW an neuen Windprojekten, die bis 2030 geplant sind, was 70 % der geplanten Zubaukapazität aus erneuerbaren Energien entspricht. Albertas jüngste politische Unsicherheit hat die Aufmerksamkeit auf Ontario und die Atlantikprovinzen gelenkt. Nova Scotia führte das kanadische Volumen an Unternehmens-Stromabnahmeverträgen im Jahr 2025 an und plant eine erste Ausschreibung für bis zu 5 GW an Offshore-Windlizenzen. Marmen und Ventower bieten kanadische Fertigungskapazitäten und reduzieren die Abhängigkeit von grenzüberschreitenden Turmlieferungen. Vier bundesstaatlich ausgewiesene Offshore-Zonen in der Nähe von Nova Scotia deuten ebenfalls auf eine langfristige Entwicklungsmöglichkeit hin. Bundes- und Provinzvorschriften werden bestimmen, wie schnell diese Pipeline zu Turmaufträgen wird.
Mexiko blieb im Jahr 2026 die kleinste regionale Geografie nach Wert, obwohl ausgewählte Korridore Projektmöglichkeiten bieten. Die installierte Windkapazität erreichte 2025 7,62 GW, konzentriert auf den Isthmus von Tehuantepec in Oaxaca, mit Expansionsaktivitäten in Tamaulipas. Tamaulipas prognostizierte für 2026 private Investitionen von 1 Milliarde USD in neue Windparks, einschließlich des 800-MW-Projekts Huizache. Mexikos Plan México zielt auf 22 GW zusätzliche Kapazität aus erneuerbaren Energien bis 2030 ab. Mexiko operiert außerhalb des US-amerikanischen Rahmens für inländische Inhalte, was es Projektentwicklern ermöglicht, Turmausrüstung von europäischen und asiatischen Lieferanten zu beziehen. Diese Beschaffungsstruktur schafft ein anderes Preisumfeld als in den Vereinigten Staaten und Kanada. Sie könnte auch den kurzfristigen Umfang der inländischen mexikanischen Turmfertigung dämpfen.
Wettbewerbslandschaft
Marktkonzentration
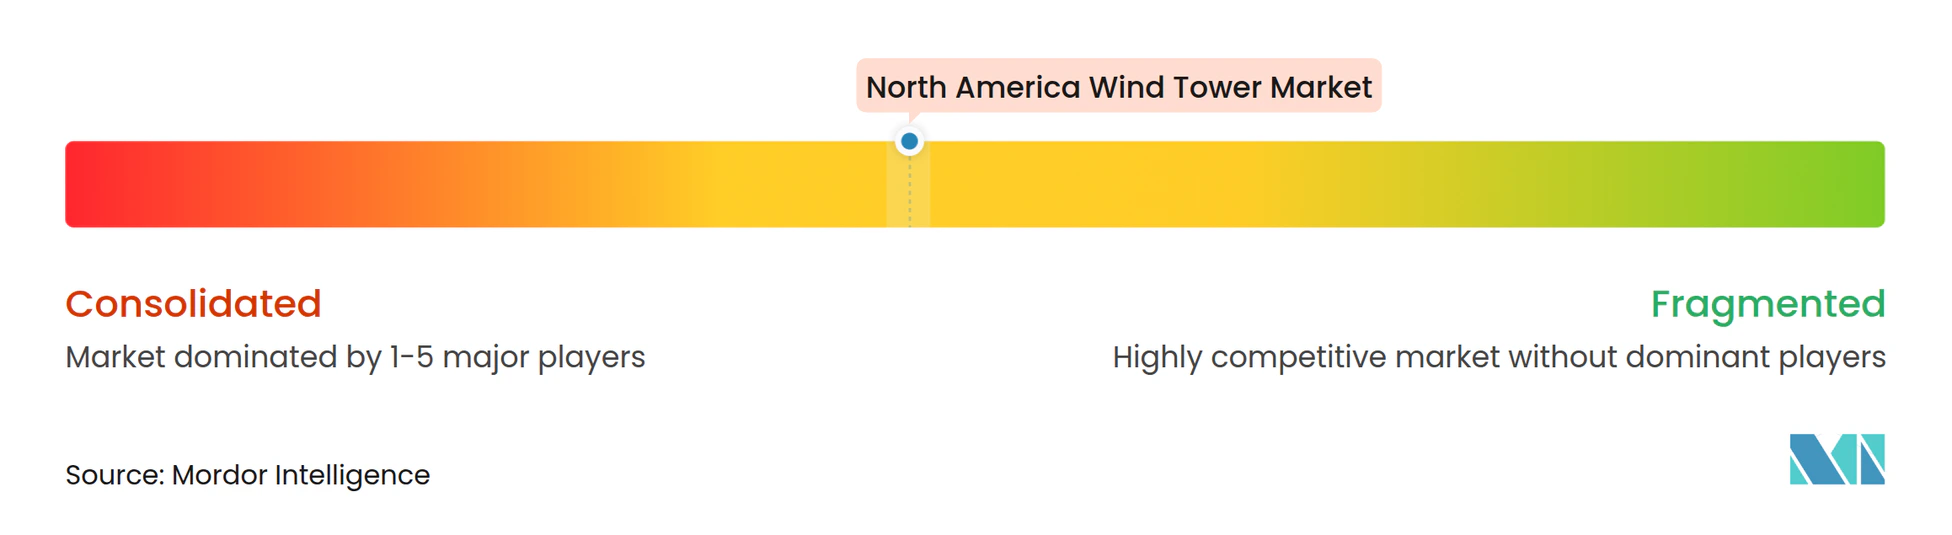
Der nordamerikanische Windturmmarkt ist mäßig konzentriert, wobei Arcosa, CS Wind America, Marmen und Ventower einen großen Teil der Onshore-Türme in den Vereinigten Staaten und Kanada liefern. Arcosa hat in den letzten 20 Jahren 20 % der US-amerikanischen Windturminstallationen repräsentiert. CS Winds Werk in Pueblo strebt eine Kapazität von 10.000 Turmabschnitten pro Jahr bis 2028 an. Diese Lieferanten konkurrieren über lokalisierte Produktion, qualifizierte Schweißarbeiten, Lieferzuverlässigkeit und die Fähigkeit, höhere Designs zu bedienen. Vorschriften zu inländischen Inhalten erhöhen den Wert der US-amerikanischen Produktion und können Lieferanten mit etablierten lokalen Werken begünstigen. Der nordamerikanische Windturmmarkt bietet auch Raum für spezialisierte Lieferanten bei Hybridstrukturen und Offshore-Komponenten.
Broadwind verkaufte sein Werk in Abilene, Texas, im Mai 2026 im Rahmen seines Rückzugs aus der Windturmproduktion. Arcosa begann im zweiten Quartal 2024 mit der Produktion in seinem Werk in Belen, New Mexico, und meldete Aufträge bis 2028. Diese Schritte zeigen, dass Hersteller ihre Kapazitäten entsprechend der Auftragstransparenz und alternativer industrieller Möglichkeiten überprüfen. Arcosas spätere Umstellungen stillgelegter Turmwerke auf die Produktion von Versorgungsmasten zeigen auch, dass Turmkapazitäten nicht festgelegt sind. Die Angebotsreaktion kann sich verschärfen, wenn die Windnachfrage zurückkehrt, da der Neustart oder die Qualifizierung eines Werks Zeit erfordert. Hersteller mit aktiven zertifizierten Werken können daher einen Vorteil bei der Erfüllung dringender Projektzeitpläne haben.
Technische Kompetenz wird immer wichtiger, da Turmdesigns höher werden und Offshore-Spezifikationen anspruchsvoller werden. IEC-61400-6-Turmstandards und ISO-3834-Schweißanforderungen schaffen bedeutende Eintrittsbarrieren für allgemeine Metallverarbeiter. Keystone Tower Systems hat ein patentiertes Spiralschweißverfahren eingesetzt, das den Materialeinsatz reduziert und eine projektnahe Fertigung für höhere Designs ermöglichen kann. Europäische Lieferanten haben einen Vorsprung bei Offshore-Monopfählen und Übergangsstücken, wo US-staatliche Vergaben die inländische Spezialkapazität übertroffen haben. Lieferanten konkurrieren auch über modulare Verbindungssysteme, vorgespannte Betonmethoden und korrosionsbeständige Beschichtungen. Das resultierende Feld ist nicht fragmentiert, ermöglicht aber weiterhin neue spezialisierte Marktteilnehmer in technischen Nischen. Hersteller, die zertifizierte Fertigung mit standortspezifischer Logistikplanung kombinieren, sind besser positioniert, um die nächste Generation von Projekten zu bedienen. Dieser Vorteil ist besonders relevant, wenn Kunden Komponenten für höhere Onshore-Türme oder spezialisierte Offshore-Strukturen benötigen.
Marktführer der nordamerikanischen Windturmbranche
-
CS Wind Corporation
-
Arcosa Wind Towers Inc.
-
Broadwind, Inc.
-
Marmen Inc.
-
Valmont Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Windturmmarkt Unternehmen in diesem Bericht
- Arcosa Wind Towers, Inc.
- Broadwind, Inc.
- CS Wind Corporation
- DONGKUK S&C Co., Ltd.
- GRI Renewable Industries, S.L.
- Haizea Wind, S.L.
- Keystone Tower Systems, Inc.
- KGW Schweriner Maschinen- und Anlagenbau GmbH
- Marmen Inc.
- Pemamek Ltd.
- Rohn Products, LLC
- SENLISWELD
- Shanghai Taisheng Wind Power Equipment Co., Ltd.
- Sinoma Wind Power Blade and Tower Co., Ltd.
- SPECO Technologies Co., Ltd.
- Titan Wind Energy (Suzhou) Co., Ltd.
- US Forged Rings Inc.
- Valmont Industries, Inc.
- Ventower Industries, LLC
- Windar Renovables, S.A.
Neueste Industrielle Entwicklungen in Nordamerikanischer Windturmmarkt
- September 2026: Ein Bundesrichter in Oregon ordnete an, dass das US-Verteidigungsministerium seinen Stopp der Radarminderungsüberprüfungen für Windprojekte aufheben muss, was möglicherweise einen Rückstau von mindestens 125 Onshore-Projekten beseitigt, die seit August 2025 ins Stocken geraten sind. Das Urteil folgte einer Sammelklage von Gruppen für erneuerbare Energien, die behaupteten, das Verteidigungsministerium habe seine gesetzlichen Überprüfungspflichten verletzt.
- Mai 2026: Broadwind, Inc. verkaufte sein Windturmwerk in Abilene, Texas, für 17,2 Millionen USD und schloss damit seinen strategischen Rückzug aus der Windturmproduktion ab. Das Unternehmen hatte sein Werk in Manitowoc, Wisconsin, im Jahr 2025 verkauft und nannte die Beendigung der Fertigungsförderung für Windtürme nach 2027 als wesentlichen Treiber.
- Februar 2026: GE Vernova gab bekannt, dass 2025 1,1 GW an US-amerikanischen Onshore-Windkraft-Erneuerungsaufträgen gebucht wurden, mit erwartetem Betrieb zwischen 2026 und 2027. Alle Projekte setzen Gondeln ein, die in seinem Werk in Pensacola, Florida, gefertigt werden, das seit 2023 Investitionen von 70 Millionen USD erhalten hat.
Berichtsumfang des nordamerikanischen Windturmmarkts
Ein Windturm ist entweder eine hohe Tragstruktur für eine stromerzeugenden Windturbine oder eine traditionelle architektonische Struktur, die natürliche Kühlung bietet.
Der nordamerikanische Windturmmarkt ist segmentiert nach Turmtyp, Material, Einsatzbereich, Höhe, Endnutzer und Geografie. Nach Turmtyp ist der Markt in Rohrstahlturme, Betontürme, Gittermastürme, Hybridtürme und sonstige Turmtypen segmentiert. Nach Material ist der Markt in Stahl, Beton, Verbundwerkstoffe und Hybridmaterialien segmentiert. Nach Einsatzbereich ist der Markt in Onshore und Offshore segmentiert. Nach Höhe ist der Markt in bis zu 80 m, 81 bis 120 m, 121 bis 160 m und über 160 m segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen, unabhängige Stromerzeuger, Behörden sowie gewerbliche und industrielle Nutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den nordamerikanischen Windturmmarkt in 3 Ländern. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Rohrstahlturme |
| Betontürme |
| Gittermastürme |
| Hybridtürme |
| Sonstige Turmtypen |
| Stahl |
| Beton |
| Verbundwerkstoffe |
| Hybridmaterialien |
| Onshore |
| Offshore |
| Bis zu 80 m |
| 81 bis 120 m |
| 121 bis 160 m |
| Über 160 m |
| Versorgungsunternehmen |
| Unabhängige Stromerzeuger |
| Behörden |
| Gewerbliche und industrielle Nutzer |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Turmtyp | Rohrstahlturme |
| Betontürme | |
| Gittermastürme | |
| Hybridtürme | |
| Sonstige Turmtypen | |
| Nach Material | Stahl |
| Beton | |
| Verbundwerkstoffe | |
| Hybridmaterialien | |
| Nach Einsatzbereich | Onshore |
| Offshore | |
| Nach Höhe | Bis zu 80 m |
| 81 bis 120 m | |
| 121 bis 160 m | |
| Über 160 m | |
| Nach Endnutzer | Versorgungsunternehmen |
| Unabhängige Stromerzeuger | |
| Behörden | |
| Gewerbliche und industrielle Nutzer | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Windturmsektor bis 2032 erreichen?
Die Marktgröße des nordamerikanischen Windturmmarkts wird für 2026 auf 6,95 Milliarden USD, für 2027 auf 7,46 Milliarden USD und bis 2032 auf 10,63 Milliarden USD prognostiziert, mit einem CAGR von 7,33 % von 2027 bis 2032.
Welcher Turmtyp wächst in Nordamerika am schnellsten?
Hybridtürme haben den höchsten prognostizierten CAGR von 9,8 % bis 2032, da sie höhere Designs unterstützen und gleichzeitig Straßentransportbeschränkungen erleichtern können.
Warum sind Vorschriften zu inländischen Inhalten für Windturmlieferanten wichtig?
Projekte, die 2026 mit dem Bau beginnen, benötigen 50 % inländische Inhalte für den entsprechenden Steuerbonus, der für Projekte des Jahres 2027 auf 55 % steigt.
Welche Einsatzkategorie wächst bis 2032 am schnellsten?
Der Offshore-Einsatz hat den höchsten prognostizierten CAGR von 15,4 %, gestützt durch Beschaffungsprogramme an der Ostküste und Hafeninvestitionen.
Welche Einschränkungen können neue Turmaufträge verzögern?
Genehmigungsrückstände, Radarüberprüfungen, Tierschutzgenehmigungen, Übertragungsengpässe, Stahlkosten und Schwertransportbeschränkungen können Projektzeitpläne verändern.
Welches Land hat nach den Vereinigten Staaten die stärksten Wachstumsaussichten?
Kanada wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen, gestützt durch eine Pipeline von 6.206 MW an Windprojekten, die bis 2030 geplant sind.