
Tamanho e Participação do Mercado de Alimentos Integrais
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
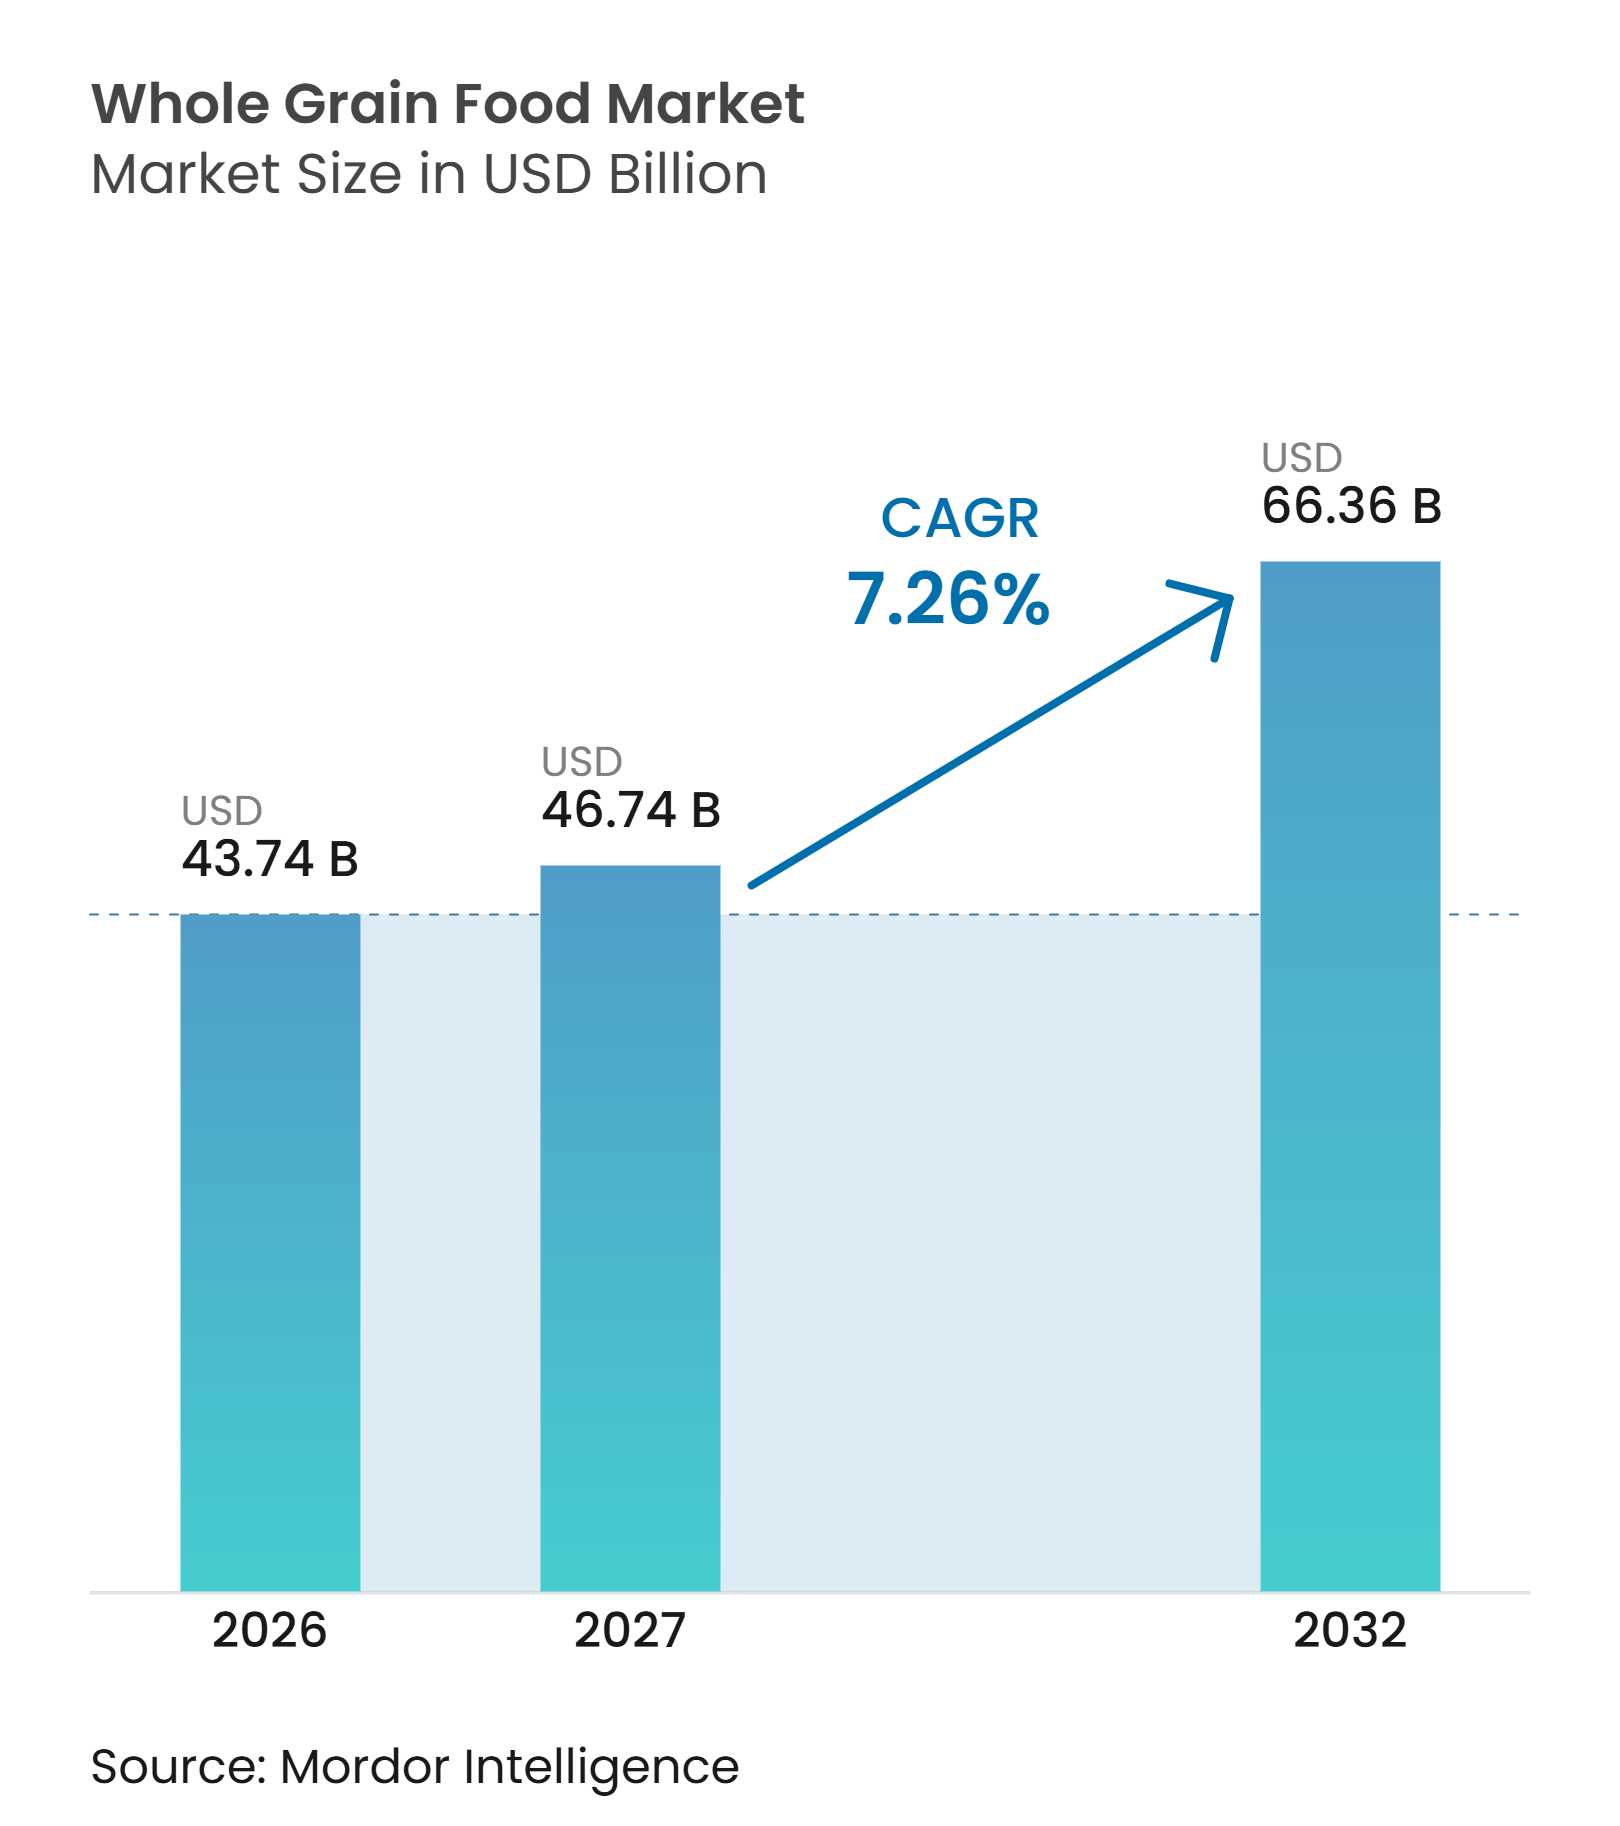
| Tamanho do Mercado (2027) | 46.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 66.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.26 % |
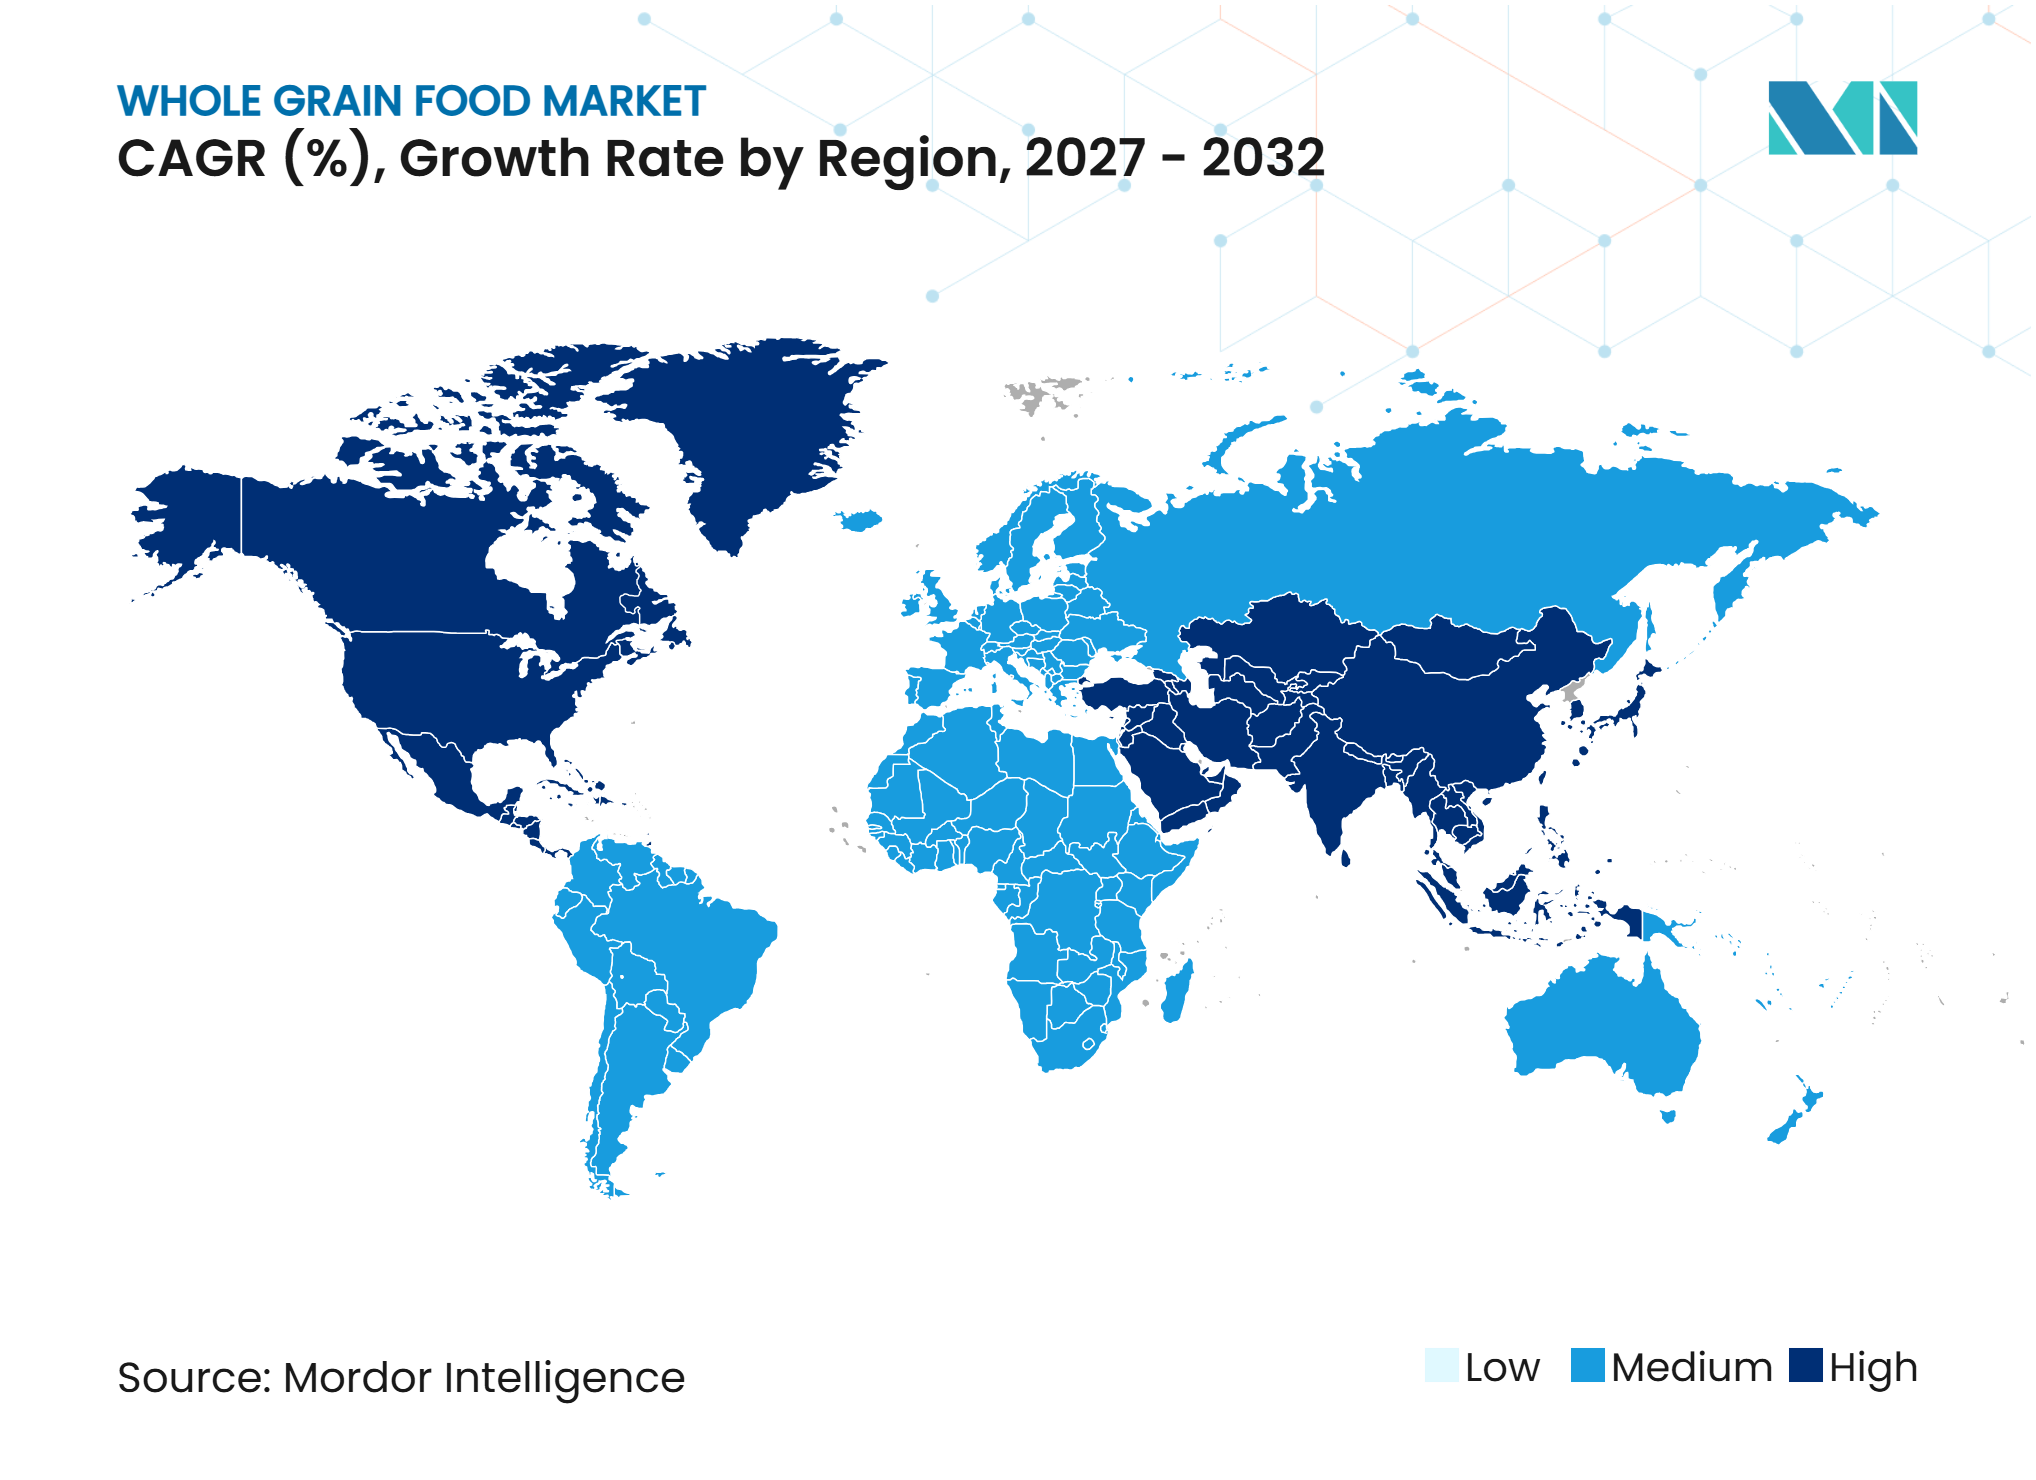
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Integrais por Mordor Intelligence
O tamanho do mercado de alimentos integrais é avaliado em 43,74 bilhões de USD em 2026 para 46,74 bilhões de USD em 2027, e prevê-se que atinja 66,36 bilhões de USD até 2032, com expectativa de alcançar um CAGR de 7,26% de 2027 a 2032. O mercado de alimentos integrais é impulsionado por consumidores que buscam alimentos com fibras naturais e ingredientes conhecidos. As diretrizes alimentares e as pesquisas em saúde estão fortalecendo a demanda por produtos que substituem os grãos refinados nas refeições cotidianas. De acordo com o Departamento de Agricultura dos Estados Unidos, as Diretrizes Alimentares Americanas atualizadas priorizam grãos integrais ricos em fibras e recomendam menor ingestão de carboidratos refinados, o que pode influenciar decisões de aquisição de alimentos, formulação de produtos e rotulagem no varejo[1]. Uma revisão sistemática de 2025 da Springer Nature identificou uma associação dose-dependente entre o consumo de grãos integrais e menor risco de hipertensão, o que oferece aos fabricantes suporte para comunicações baseadas em nutrição quando em conformidade com as normas aplicáveis. A concorrência permanece fragmentada, de modo que grandes grupos alimentares e especialistas de menor porte estão enfatizando proteínas, certificação orgânica, diversidade de grãos e declarações de ingredientes mais transparentes.
Principais Conclusões do Relatório
-
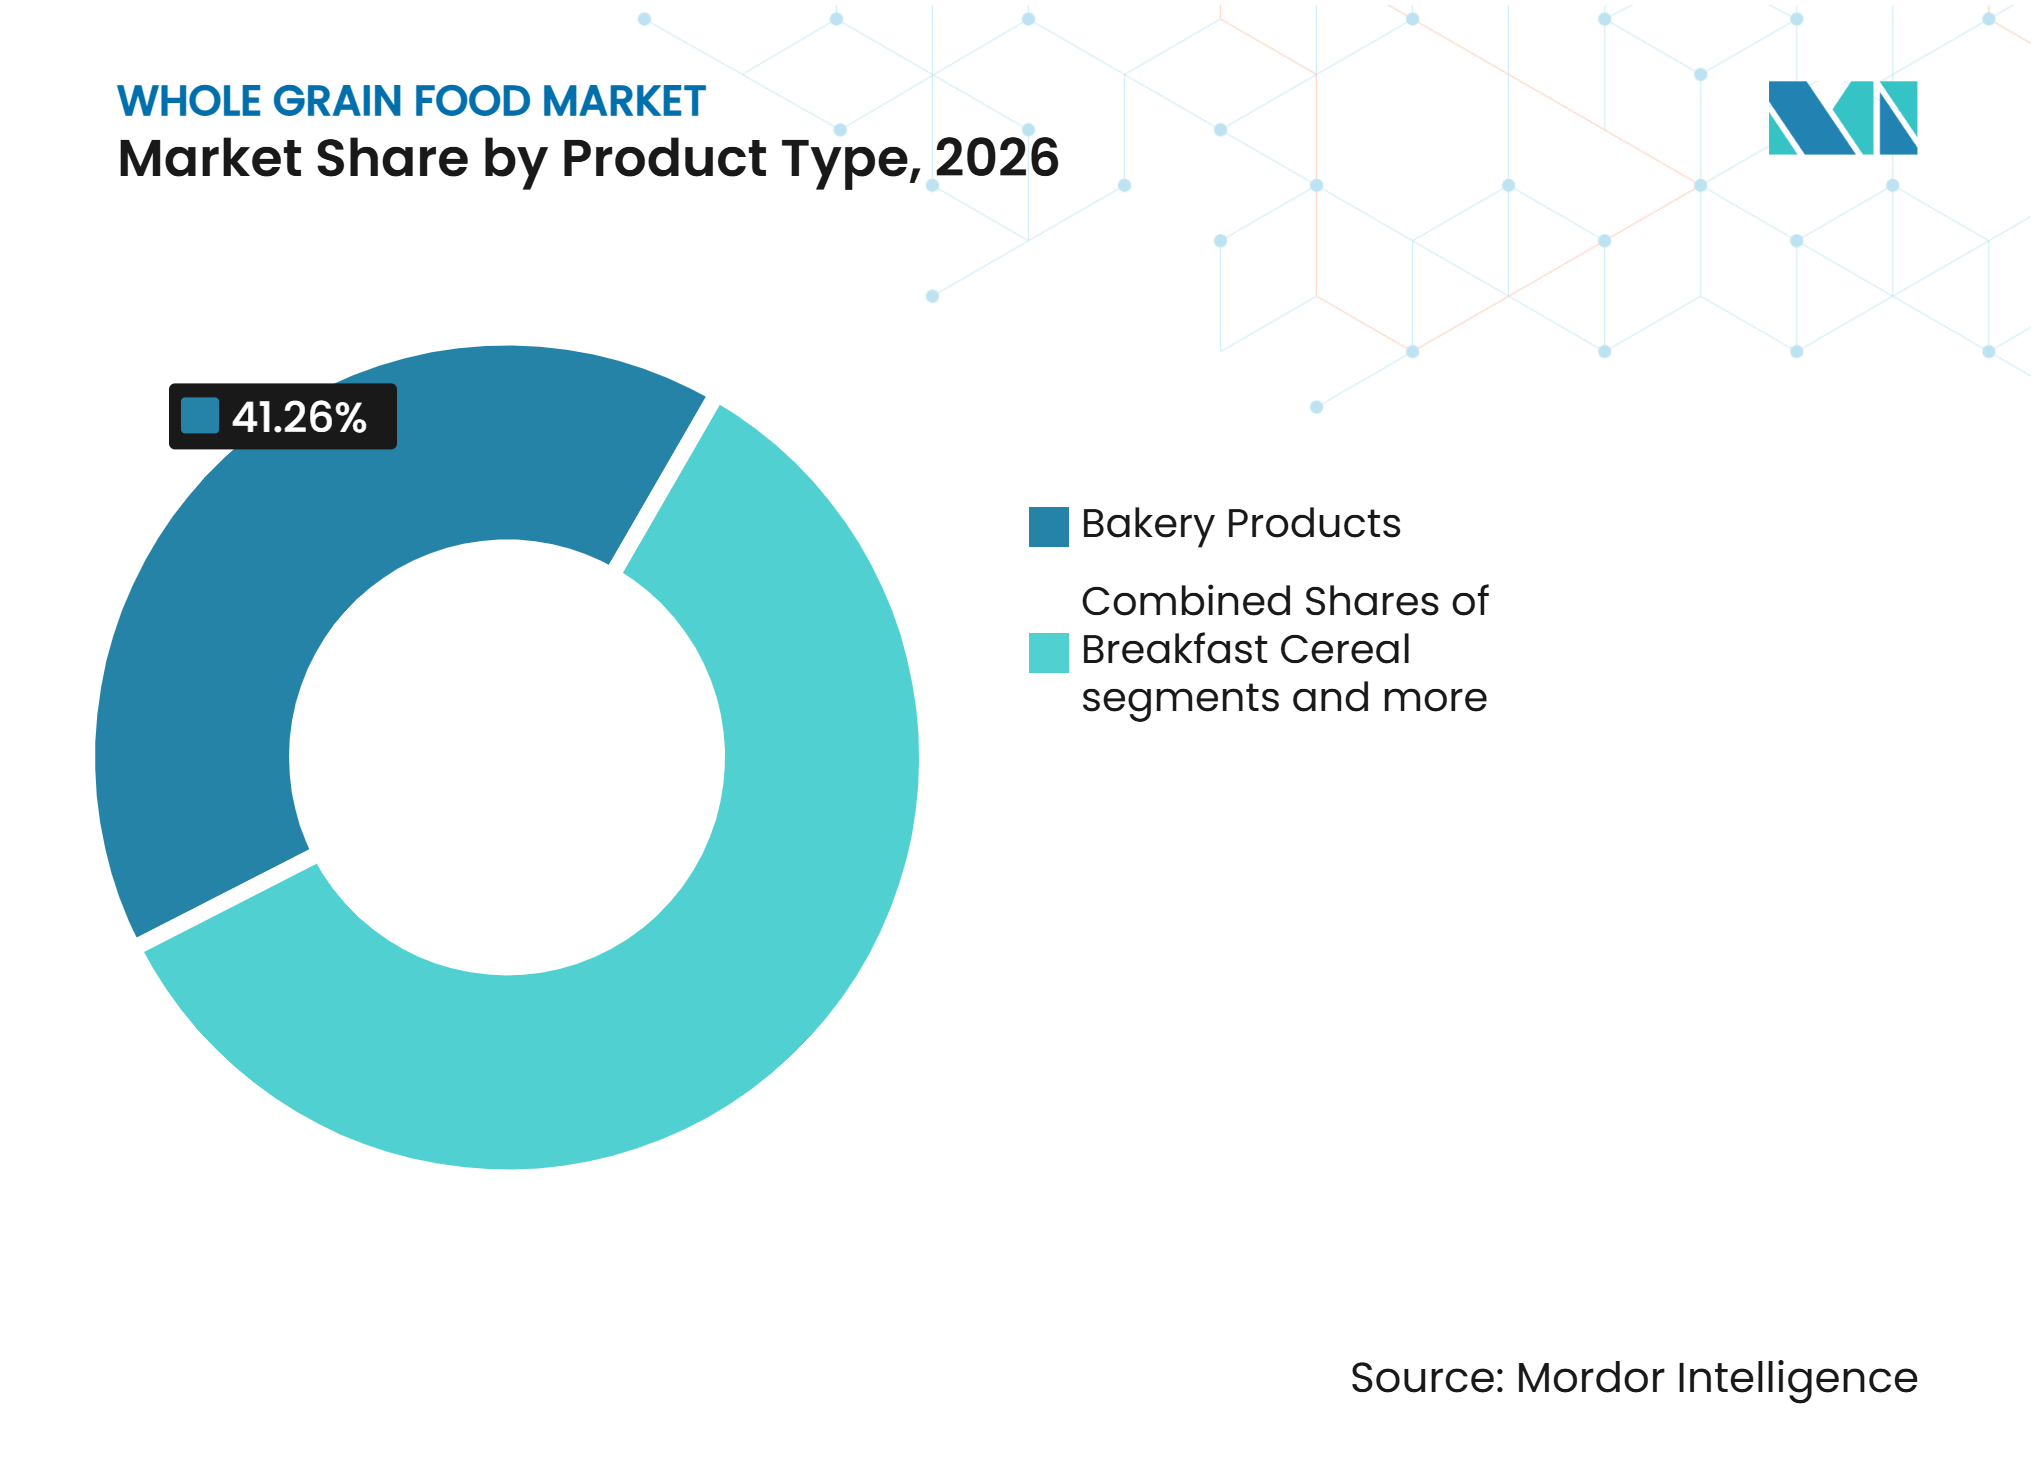
Por tipo de produto, os produtos de panificação detinham 41,26% do mercado de alimentos integrais em 2026, enquanto os cereais matinais têm previsão de expansão a um CAGR de 8,57% até 2032.
-
Por natureza, os produtos convencionais detinham 63,47% do mercado de alimentos integrais em 2026, enquanto os produtos orgânicos têm previsão de expansão a um CAGR de 9,77% até 2032.
-
Por tipo de grão, o trigo detinha 38,72% do mercado de alimentos integrais em 2026, enquanto a quinoa tem previsão de expansão a um CAGR de 9,02% até 2032.
-
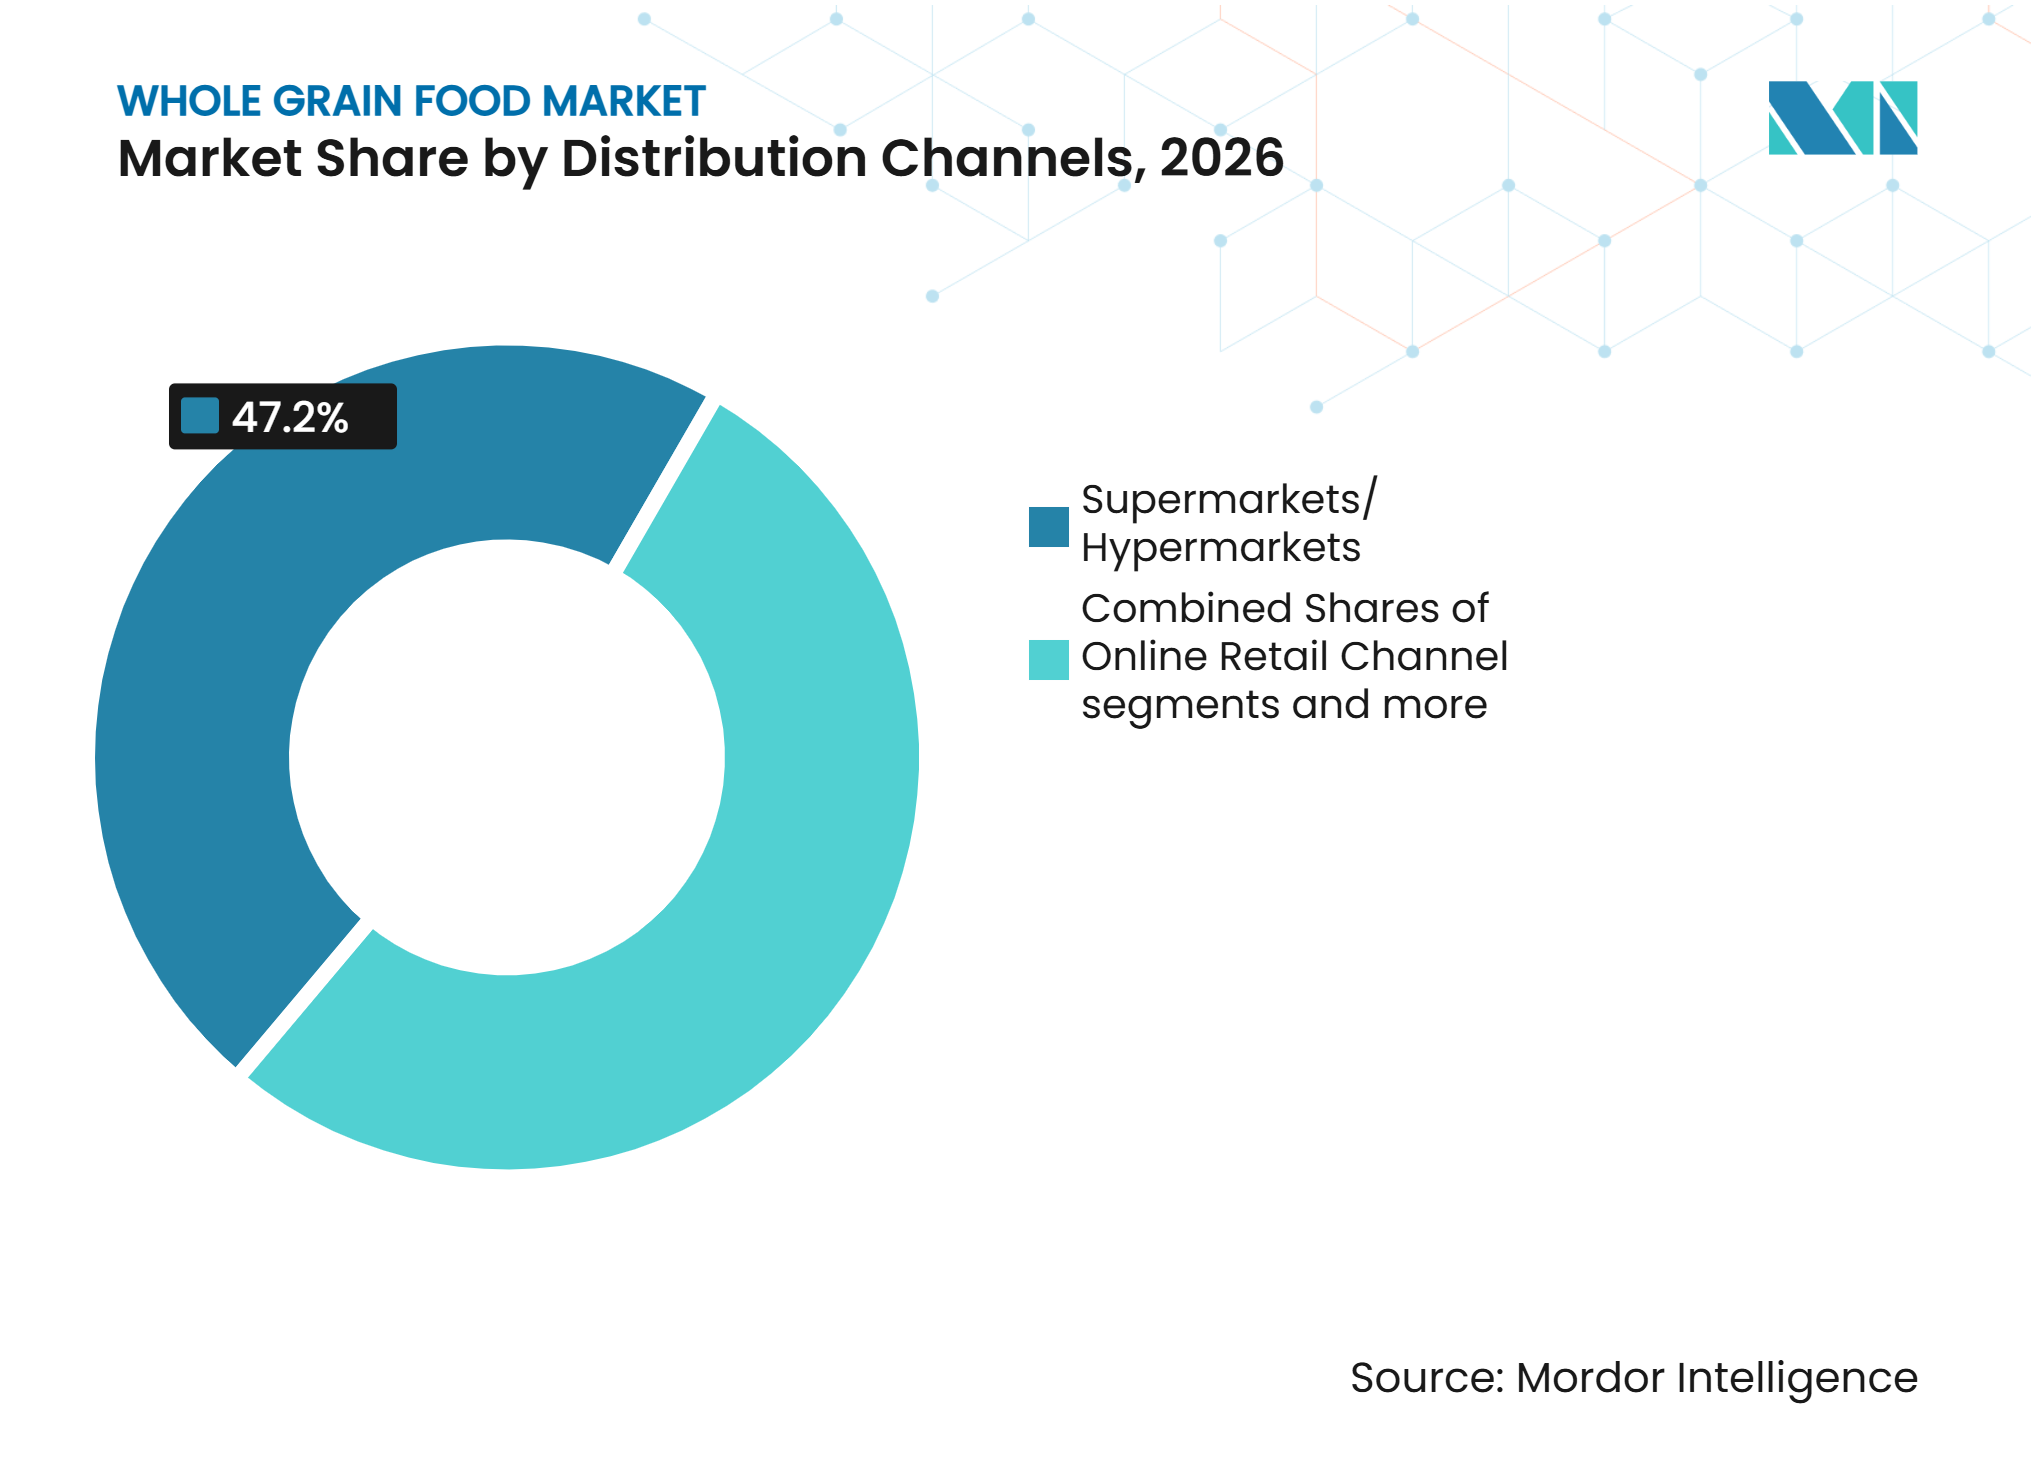
Por canal de distribuição, supermercados e hipermercados detinham 47,20% do mercado de alimentos integrais em 2026, enquanto o varejo online tem previsão de expansão a um CAGR de 8,36% até 2032.
-
Por geografia, a América do Norte detinha 39,21% do mercado de alimentos integrais em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 8,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente conscientização sobre os benefícios à saúde dos grãos integrais | +1.8% | Global | Médio prazo (2–4 anos) |
| Crescente prevalência de doenças relacionadas ao estilo de vida | +1.5% | Global, com forte demanda na América do Norte e na União Europeia | Longo prazo (≥ 4 anos) |
| Demanda crescente por alimentos ricos em fibras | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2–4 anos) |
| Inovação de produtos e expansão de portfólio | +0.9% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais que promovem dietas saudáveis | +0.7% | Global | Longo prazo (≥ 4 anos) |
| Demanda crescente por alimentos de origem vegetal e naturais | +0.6% | América do Norte, União Europeia, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização sobre os Benefícios à Saúde dos Grãos Integrais
A compreensão dos consumidores sobre o valor nutricional está se tornando um fator direto de compra no mercado de alimentos integrais. O Conselho de Grãos Integrais relatou que 57% dos adultos dos Estados Unidos escolheram opções de grãos integrais pelo menos metade das vezes em 2025, enquanto 72% desejavam consumir mais grãos integrais[2]. O sabor foi citado por 43% dos entrevistados, indicando que um melhor paladar pode ampliar a demanda para além dos consumidores altamente focados em saúde. A Organização Mundial da Saúde recomenda que os carboidratos provenham principalmente de grãos integrais, vegetais e leguminosas, com pelo menos 25,00 g de fibra alimentar natural por dia. Esse alinhamento entre as orientações dietéticas e as mensagens dos produtos ajuda as marcas a tornar os grãos integrais mais compreensíveis nas escolhas alimentares cotidianas. Também sustenta a demanda em pães, cereais e snacks, em vez de limitar a categoria a produtos de saúde especializados.
Crescente Prevalência de Doenças Relacionadas ao Estilo de Vida
A prevenção de doenças relacionadas ao estilo de vida está fortalecendo a justificativa de saúde para o mercado de alimentos integrais. As Diretrizes Dietéticas Americanas de 2025 a 2030 colocam os grãos integrais ricos em fibras no centro de um padrão alimentar destinado a melhorar a qualidade da alimentação e reduzir a dependência de carboidratos refinados. Na China, o Plano Nacional de Ação para Grãos Integrais aborda o baixo nível atual de ingestão de grãos integrais e exige maior consumo, padrões de produtos e educação pública. O Japão também tem uma oportunidade de melhorar a ingestão por meio de orientações dietéticas mais claras e abordagens de saúde pública, de acordo com uma revisão de saúde pública de 2025 do Instituto Nacional de Saúde. Essas medidas podem tornar os alimentos integrais mais relevantes para as decisões de gastos domésticos e programas institucionais de alimentação.
Demanda Crescente por Alimentos Ricos em Fibras
A demanda por alimentos ricos em fibras cria um conjunto de considerações mais amplo para o mercado de alimentos integrais. Os grãos integrais oferecem fibra dietética solúvel e insolúvel dentro de um ingrediente alimentar familiar, o que apoia as alegações de produtos quando as regras locais o permitem. Uma revisão de 2025 na MDPI descreveu como as fibras de grãos integrais contribuem para a ingestão de fibra dietética e têm propriedades funcionais relevantes para a formulação de alimentos[3]. Essa evidência fornece aos fabricantes uma base mais sólida para desenvolver pães, cereais e lanches em torno de fibras de ocorrência natural. Os produtos também podem responder ao interesse em bem-estar digestivo sem depender apenas de ingredientes de fibra isolada. O resultado é uma distinção mais clara entre alimentos integrais básicos e produtos altamente refinados que adicionam fibra após o processamento.
Inovação de Produtos e Expansão de Portfólio
Novos formatos estão expandindo o mercado de alimentos integrais para mais ocasiões de refeições e lanches. O desenvolvimento de produtos está combinando grãos integrais com proteína, ingredientes orgânicos e misturas de grãos reconhecíveis. A Flowers Foods lançou novos produtos Dave’s Killer Bread em 2025, incluindo pãezinhos de sanduíche integrais e petiscos orgânicos, o que expandiu a marca para ocasiões alimentares adicionais. Em 2026, a empresa também introduziu misturas com Certificação Orgânica Regenerativa por meio da Simple Mills, usando farinha de aveia e açúcar de coco. Esses lançamentos mostram que as empresas estão buscando posições de maior valor por meio de fornecimento de ingredientes e certificação. A diversificação de grãos também pode reduzir a dependência do trigo quando as condições de fornecimento são incertas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compreensão limitada sobre identificação, rotulagem e diferenças nutricionais de grãos integrais | -0.5% | Global, mais aguda na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2–4 anos) |
| Flutuações na cadeia de suprimentos e nos preços de matérias-primas | -0.8% | Global, com maior exposição no Oriente Médio e África e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Concorrência de produtos de grãos refinados | -0.4% | Global, mais intensa na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preocupações com contaminação cruzada e relacionadas ao glúten | -0.2% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compreensão Limitada sobre Identificação e Rotulagem de Grãos Integrais
A confusão do consumidor sobre definições e rótulos pode restringir a conversão no mercado de alimentos integrais. Um simpósio da indústria alemã de 2025 identificou definições inconsistentes, conscientização limitada sobre saúde e restrições de processamento como barreiras para maior uso de grãos integrais no pão. A mesma fonte observou que 85% das compras de pão na Alemanha utilizam produtos de farinha clara. Uma revisão de 2025 nos Institutos Nacionais de Saúde observou que o padrão ISO para grãos integrais ainda estava na fase de Projeto de Norma Internacional, deixando as definições nacionais desiguais entre os mercados. O Selo de Grão Integral oferece um sinal voluntário e é confiável por 84% dos consumidores americanos, de acordo com a Organização do Conselho de Grãos Integrais. Uma rotulagem mais clara pode reduzir a hesitação nas prateleiras e tornar a comunicação de marcas transfronteiriças mais consistente.
Flutuações na Cadeia de Suprimentos e nos Preços de Matérias-Primas
A disponibilidade de ingredientes e a volatilidade de custos continuam sendo um desafio de curto prazo para o mercado de alimentos integrais. O Banco Mundial espera que os preços dos grãos subam 14% em 2026 e 9% em 2027 devido ao aperto nos suprimentos, interrupções no comércio e perdas relacionadas ao clima. Suas perspectivas para 2026 também apontam para uma queda de 23% ano a ano na produção de trigo dos Estados Unidos. A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e a Organização das Nações Unidas para a Alimentação e a Agricultura esperam que os preços nominais dos cereais apresentem tendência de alta ao longo do período de perspectiva, mesmo onde os ganhos de produtividade limitam os aumentos em termos reais. Os fabricantes devem, portanto, gerenciar as compras, a formulação e o estoque com mais cuidado. Essas pressões podem ser especialmente difíceis para marcas menores com capacidade limitada de absorver mudanças nos custos de insumos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Panificação Ancora o Volume Enquanto os Cereais Lideram o CrescimentoOs produtos de panificação detinham 41,26% da participação do mercado de alimentos integrais em 2026. Pão, pãezinhos, pães achatados e alimentos relacionados continuam fazendo parte de ocasiões frequentes de refeições em todos os grupos de renda e regiões. Esse uso cotidiano confere aos produtos de panificação uma base de consumidores mais ampla do que categorias especializadas mais restritas. Pãezinhos de sanduíche integrais e produtos de lanche introduzidos pela Flowers Foods em 2025 ilustram o investimento contínuo em formatos de panificação. Misturas de panificação com Certificação Orgânica Regenerativa introduzidas pela Simple Mills em 2026 adicionam uma dimensão de fornecimento e certificação à categoria. Os produtores de panificação podem manter a relevância melhorando o sabor, a conveniência e a transparência dos rótulos enquanto adicionam conteúdo de grãos integrais.
Os cereais matinais têm previsão de registrar um CAGR de 8,57% até 2032, a taxa mais forte entre os tipos de produtos. O tamanho do mercado de alimentos integrais para cereais matinais se beneficia da reformulação em direção a maior teor de fibras e proteínas. Os fabricantes de cereais também estão buscando distribuição institucional, onde os padrões de refeições escolares podem abrir demanda para produtos qualificados. A WK Kellogg lançou produtos de cereal Kashi e Frosted Mini-Wheats para o canal K-12 em novembro de 2025, com o Kashi fornecendo 15 g de grãos integrais por porção. Lanches e outros produtos, incluindo massas e macarrão, podem se beneficiar de lanches mais frequentes e do uso de alimentos preparados. Sua oportunidade é mais forte onde as empresas podem criar produtos adequados ao gosto local e às necessidades de serviços de alimentação.



Por Natureza:
Escala Convencional Encontra o Impulso OrgânicoOs produtos convencionais detinham 63,47% da participação no mercado de alimentos integrais em 2026. Sua posição reflete ampla disponibilidade no varejo, acessibilidade de preço e capacidade de moagem em larga escala. As grandes empresas de alimentos embalados conseguem oferecer produtos integrais em faixas de preço acessíveis ao mercado de massa porque já operam redes consolidadas de abastecimento e distribuição. Os produtos convencionais também representam um ponto de entrada de menor risco para consumidores que estão migrando dos grãos refinados. Isso é relevante em mercados onde a conscientização ainda está em desenvolvimento e os orçamentos domésticos permanecem sensíveis. O segmento tende a manter sua escala à medida que as empresas aumentam o teor de grãos integrais em marcas de massa já consolidadas.
Os produtos orgânicos têm previsão de expansão a um CAGR de 9,77% até 2032. O segmento orgânico se beneficia de compradores que associam prioridades de saúde a preocupações ambientais e de origem dos ingredientes. A certificação do Programa Orgânico Nacional do Departamento de Agricultura dos Estados Unidos continua sendo um fator de conformidade essencial para produtos comercializados como orgânicos nos Estados Unidos. Marcas como Dave’s Killer Bread e Nature’s Path utilizam certificações reconhecidas para diferenciar suas ofertas de declarações genéricas de produtos naturais. O segmento pode sustentar um crescimento mais robusto quando combina ingredientes orgânicos certificados com produtos que ainda atendem às expectativas de acessibilidade no dia a dia.
Por Tipo de Grão:
Trigo Ancora o Volume Enquanto a Quinoa Lidera os Grãos AlternativosO trigo detinha 38,72% do mercado de alimentos integrais em 2026 por tipo de grão. Ele continua sendo central para pão, massa, cereal e outros sistemas de alimentos processados em todo o mundo. Sua escala fornece aos fabricantes cadeias de suprimentos estabelecidas e conhecimento de produção. Pesquisas da Universidade de Hohenheim examinaram variedades de trigo colorido como forma de aumentar o consumo de trigo integral na Alemanha. O trabalho aponta para uma rota para melhorar o apelo do produto em mercados onde o pão de farinha clara permanece dominante. No entanto, os produtores à base de trigo continuam expostos a interrupções no fornecimento e ao aumento dos custos de insumos.
A quinoa tem previsão de expansão a um CAGR de 9,02% até 2032, o crescimento mais rápido entre os tipos de grãos. Sua posição sem glúten, perfil completo de aminoácidos e adequação ao rótulo limpo apoiam o uso em panificação premium, café da manhã e produtos de lanche. A diversificação do fornecimento está se tornando mais importante à medida que os compradores buscam reduzir a dependência de um pequeno grupo de países produtores. Um relatório comercial de 2025 da Mundus Agri afirmou que as importações de quinoa da União Europeia aumentaram 26,00% de julho a novembro de 2025. As empresas que usam quinoa precisam equilibrar a diferenciação de produtos com os riscos de custo e disponibilidade associados a ingredientes premium. A expansão do fornecimento regional pode melhorar a resiliência se puder atender aos requisitos de conformidade com pesticidas e orgânicos.
Por Canal de Distribuição:
Supermercados Dominam Enquanto o Online AceleraSupermercados e hipermercados detinham 47,20% do mercado de alimentos integrais em 2026 por meio dos canais de distribuição. Essas lojas continuam sendo importantes porque os compradores podem comparar embalagens, selos de certificação e preços nas prateleiras. Isso é especialmente útil para consumidores que ainda estão aprendendo a identificar produtos integrais. De acordo com a Organização do Conselho de Grãos Integrais, o Selo de Grão Integral aparece em mais de 12.000 produtos em 65 países e é reconhecido como um sinal de compra útil por muitos consumidores. As lojas de conveniência atendem às necessidades de consumo imediato, enquanto os varejistas especializados atendem a compradores que buscam linhas orgânicas certificadas e focadas em saúde. A execução no varejo continua sendo importante porque uma boa posição nas prateleiras pode transformar a conscientização em compra.
O varejo online tem previsão de crescer a um CAGR de 8,36% até 2032. O varejo digital expande o acesso a marcas especializadas e permite modelos de assinatura ou direto ao consumidor. A Base Food superou 1 milhão de assinantes acumulados para sua série de pão integral de nutrição completa em novembro de 2025. Os canais online podem facilitar a repetição de compras pelos consumidores após encontrarem um produto que atenda às suas necessidades de sabor e dietéticas. No entanto, as marcas ainda devem gerenciar a economia de entrega e construir confiança sem depender da visibilidade física nas prateleiras.

Análise Geográfica
América do Norte
A América do Norte detinha 39,21% da participação do mercado de alimentos integrais em 2026. A região se beneficia de infraestrutura de varejo madura, canais de serviços de alimentação estabelecidos e programas públicos de nutrição de longa data. A Administração de Alimentos e Medicamentos dos EUA também finalizou uma alegação de conteúdo nutricional Saudável atualizada em 2025, adicionando considerações de conformidade para produtos de grãos que usam essa alegação. A General Mills vinculou a inovação em cereais integrais a produtos projetados para consumidores que usam medicamentos GLP-1, incluindo variantes expandidas de proteína Cheerios.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,62% até 2032. O aumento da renda, o interesse em nutrição preventiva e a ação governamental apoiam a demanda em uma região onde a adoção de grãos integrais permanece desigual. O Plano Nacional de Ação para Grãos Integrais da China busca aumentar o consumo a partir de um nível abaixo de 1% da ingestão de grãos e desenvolver padrões de produtos e segurança alimentar. O plano identifica crianças em idade escolar, funcionários do governo e militares como usuários iniciais importantes. No Japão, o marco de assinantes da Base Food mostra que um modelo de pão integral liderado digitalmente pode atrair compradores recorrentes. A CJ CheilJedang da Coreia do Sul relatou vendas de mais de 10,00 milhões de unidades para sua linha Hetbahn Rice Plan em 1 ano. Educação estruturada, formatos de produtos locais e padrões de segurança alimentar moldarão a rapidez com que a região avança além de nichos pequenos orientados para a saúde.
Europa, Oriente Médio e África, e América do Sul
A Europa é a segunda maior área regional no mercado de alimentos integrais, liderada pelos países do Norte Europeu com maior consumo de grãos integrais. De acordo com a Associação Comercial Alemã, a Alemanha permanece mista porque o pão integral representou apenas 11% das vendas de pão em 2025, apesar do crescimento nos cereais matinais integrais. A América do Sul tem um papel no fornecimento de quinoa e no processamento de maior valor para produtos como massas, barras de lanche e alimentos para bebês. O Oriente Médio e a África permanecem em um estágio mais inicial, onde as orientações dietéticas públicas e a urbanização podem apoiar a demanda futura por alimentos embalados. O desenvolvimento regional dependerá de produtos acessíveis, preferências locais de grãos e sistemas de rotulagem mais claros.
Cenário Competitivo
Concentração do Mercado
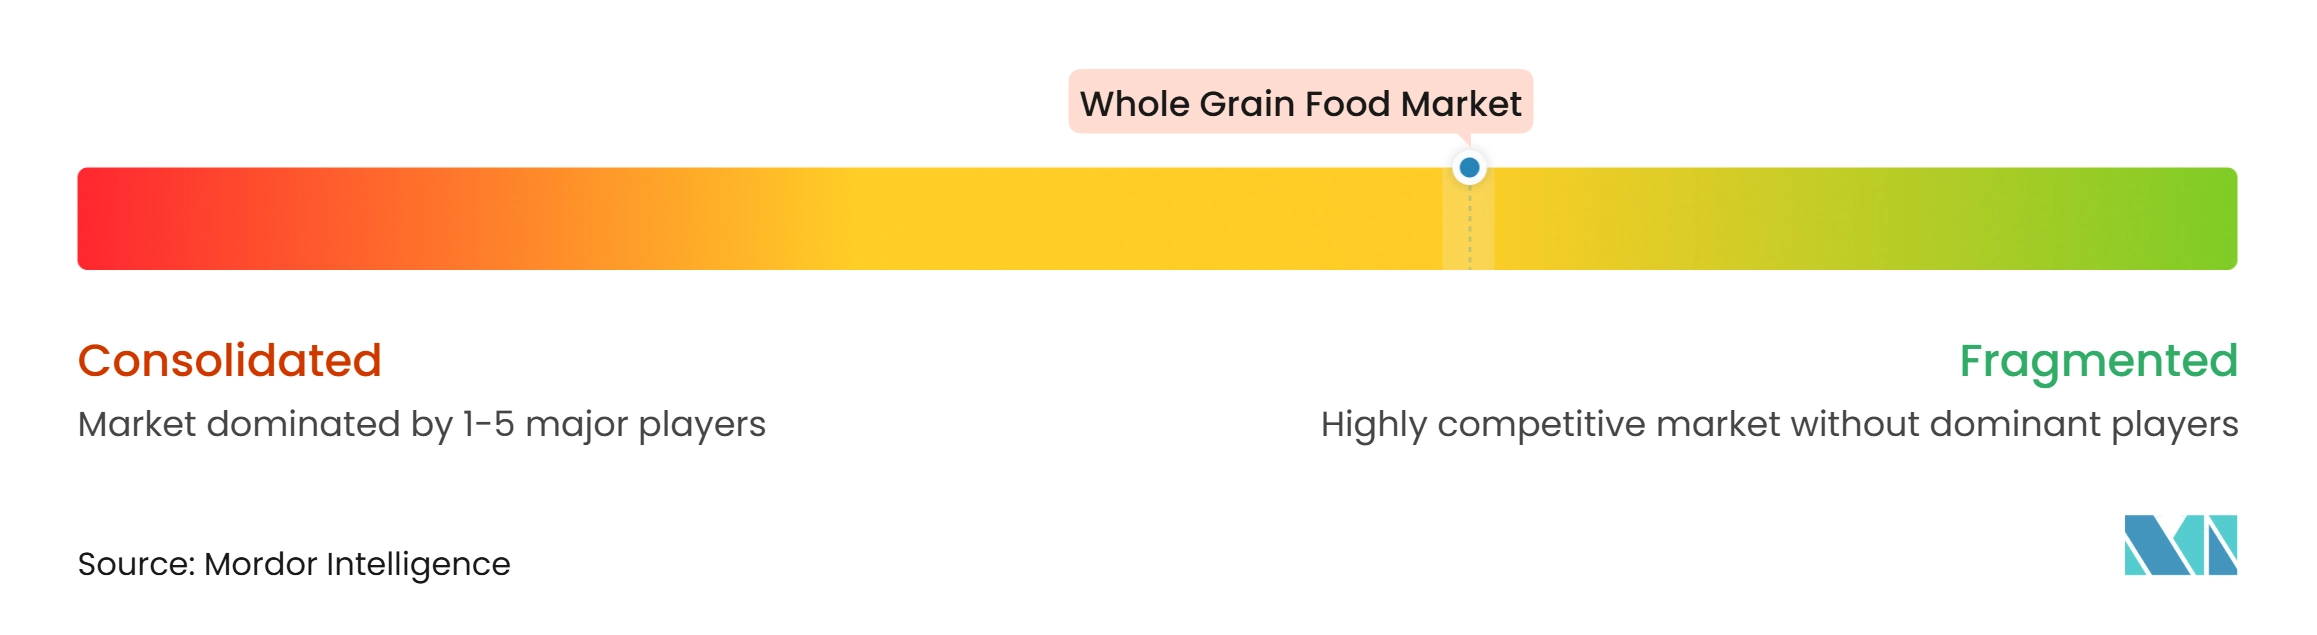
O mercado de alimentos integrais é moderadamente consolidado. General Mills, Nestlé e PepsiCo têm posições fortes em cereais matinais, enquanto Flowers Foods e Associated British Foods são relevantes no segmento de panificação. Sua escala os ajuda a garantir espaço nas prateleiras e a investir em comunicação de marca. Produtores menores de produtos orgânicos e de grãos germinados ocupam um posicionamento premium, mas com distribuição mais limitada. Fornecedores de ingredientes como Ardent Mills e Grain Millers se diferenciam por meio de expertise em moagem e especificações de rótulo limpo. A estrutura competitiva oferece incentivos para que os grandes grupos adquiram marcas especializadas em vez de desenvolver todas as capacidades internamente.
A Ferrero concluiu a aquisição da WK Kellogg Co. por 3,10 bilhões de USD em setembro de 2025, adicionando marcas de café da manhã como Kashi, Raisin Bran e Frosted Mini-Wheats ao seu portfólio nos EUA. A transação confere à Ferrero maior exposição a formatos de cereais que incluem opções integrais e à base de plantas. A General Mills posicionou os cereais integrais como parte de sua abordagem às necessidades nutricionais associadas ao uso de medicamentos GLP-1. Esses movimentos demonstram como a amplitude do portfólio e o abastecimento diferenciado podem ajudar as empresas a competir sem depender exclusivamente do preço.
O mercado de alimentos integrais ainda apresenta oportunidades abertas em massas, macarrão e snacks à base de grãos para o setor de alimentação fora do lar e instituições na Ásia-Pacífico. Empresas que estabelecerem relacionamentos com fornecedores locais podem obter vantagem nesses segmentos. A tecnologia de processamento também pode se tornar uma fonte de diferenciação quando preserva os componentes do grão e melhora a textura. Variedades de grãos biofortificados podem criar opções adicionais de produtos onde as necessidades de micronutrientes são relevantes. Sistemas digitais de cadeia de suprimentos podem apoiar o abastecimento de múltiplos grãos, mas não eliminam a exposição à volatilidade dos preços agrícolas. Os concorrentes mais fortes combinarão abastecimento confiável, certificação credível e produtos que se encaixem nos hábitos alimentares cotidianos.
Líderes do Setor de Alimentos Integrais
-
General Mills, Inc.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Conagra Brands, Inc.
-
The Hain Celestial Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Integrais Empresas cobertas neste relatório
- Cargill, Incorporated
- General Mills, Inc.
- Nestlé S.A.
- PepsiCo, Inc.
- WK Kellogg Co
- The Kraft Heinz Company
- Post Holdings, Inc.
- Conagra Brands, Inc.
- The Hain Celestial Group, Inc.
- Associated British Foods plc
- Barilla G. e R. Fratelli S.p.A.
- Nature's Path Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Ardent Mills
- Grain Millers, Inc.
- Flowers Foods, Inc.
- Mondelez International, Inc.
- Weetabix Food Company
- Silver Hills Bakery
- Food For Life Baking Co., Inc.
Desenvolvimentos industriais recentes em Mercado de Alimentos Integrais
- Julho de 2026: A Perfect Snacks lançou o Oaties, sua primeira linha de barras de proteína à base de aveia. As barras contêm 8 g de aveia integral orgânica, 8 g de proteína e mais de 20 ingredientes superalimentos. Disponíveis nos sabores Oatmeal Cookie Dough e Brownie Batter, os produtos são voltados para consumidores que buscam lanches convenientes e ricos em fibras.
- Janeiro de 2026: A Mars introduziu o Nutri-Grain Crunchy nas variantes Chocolate Chip Chia e Honey Oat Flax. Cada barra contém pelo menos 23 g de grãos integrais, incluindo aveia, cevada, trigo sarraceno, centeio e quinoa, e fornece uma boa fonte de fibras.
- Janeiro de 2026: A Dave's Killer Bread introduziu três variedades de barras de café da manhã orgânicas: Strawberry Crumble, Boomin' Blueberry Muffin e Apple Cinnamon Crisp. Feitas com aveia orgânica e frutas, as barras fornecem 4 g de fibra e 3 g de proteína.
- Fevereiro de 2025: A Bonn introduziu o TRUE ZERO MAIDA Wholewheat Brown Bread na Índia. O produto é feito com trigo integral e posicionado como um pão rico em fibras sem óleo de palma ou conservantes. A empresa destacou sua formulação sem gordura trans e sem colesterol como parte de seu portfólio de produtos de panificação mais saudáveis.
Escopo do Relatório Global do Mercado de Alimentos Integrais
O mercado de alimentos integrais compreende produtos alimentícios fabricados com grãos integrais ou ingredientes que retêm os três componentes do grão: o farelo, o gérmen e o endosperma. O mercado de alimentos integrais é segmentado por tipo de produto, natureza, tipo de grão, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em produtos de panificação, cereais matinais, snacks e outros produtos. Os produtos de panificação incluem pão, pãezinhos e bagels, tortilhas e pães planos, biscoitos doces, biscoitos salgados e crackers, e outros produtos. Os cereais matinais compreendem cereais prontos para consumo e cereais quentes, enquanto os snacks incluem barras de snack e snacks salgados. Por natureza, o mercado é segmentado em produtos convencionais e orgânicos. Por tipo de grão, é categorizado em trigo, arroz, milho, quinoa e outros grãos. Por canal de distribuição, o mercado é dividido em supermercados e hipermercados, lojas de conveniência, canais de varejo online e outros canais de distribuição. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Produtos de Panificação | Pão |
| Pãezinhos e Bagels | |
| Tortilhas e Pães Achatados | |
| Biscoitos, Bolachas e Crackers | |
| Outros (Muffins, Wraps) | |
| Cereais Matinais | Cereais Prontos para Consumo |
| Cereais Quentes | |
| Lanches | Barras de Lanche |
| Lanches Salgados | |
| Outros Produtos (Massas, Macarrão) |
| Convencional |
| Orgânico |
| Trigo |
| Arroz |
| Milho |
| Quinoa |
| Outros |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Produtos de Panificação | Pão |
| Pãezinhos e Bagels | ||
| Tortilhas e Pães Achatados | ||
| Biscoitos, Bolachas e Crackers | ||
| Outros (Muffins, Wraps) | ||
| Cereais Matinais | Cereais Prontos para Consumo | |
| Cereais Quentes | ||
| Lanches | Barras de Lanche | |
| Lanches Salgados | ||
| Outros Produtos (Massas, Macarrão) | ||
| Natureza | Convencional | |
| Orgânico | ||
| Tipo de Grão | Trigo | |
| Arroz | ||
| Milho | ||
| Quinoa | ||
| Outros | ||
| Canais de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de alimentos integrais em 2026?
O mercado de alimentos integrais é avaliado em 43,74 bilhões de USD em 2026 e tem previsão de atingir 66,36 bilhões de USD até 2032.
Qual é a taxa de crescimento esperada até 2032?
O mercado tem previsão de expansão a um CAGR de 7,26% de 2027 a 2032.
Qual tipo de produto de alimentos integrais tem a maior participação?
Os produtos de panificação lideram os tipos de produtos com uma participação de 41,26% em 2026, apoiados por sua presença em ocasiões frequentes de refeições.
Por que os alimentos integrais orgânicos estão crescendo mais rapidamente?
Os produtos orgânicos têm previsão de crescer a um CAGR de 9,77% até 2032, apoiados por compradores que buscam ingredientes certificados, benefícios à saúde e fornecimento transparente.