
Taille et part du marché des aliments à grains entiers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 46.74 Milliards de dollars |
| Taille du Marché (2032) | 66.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments à grains entiers par Mordor Intelligence
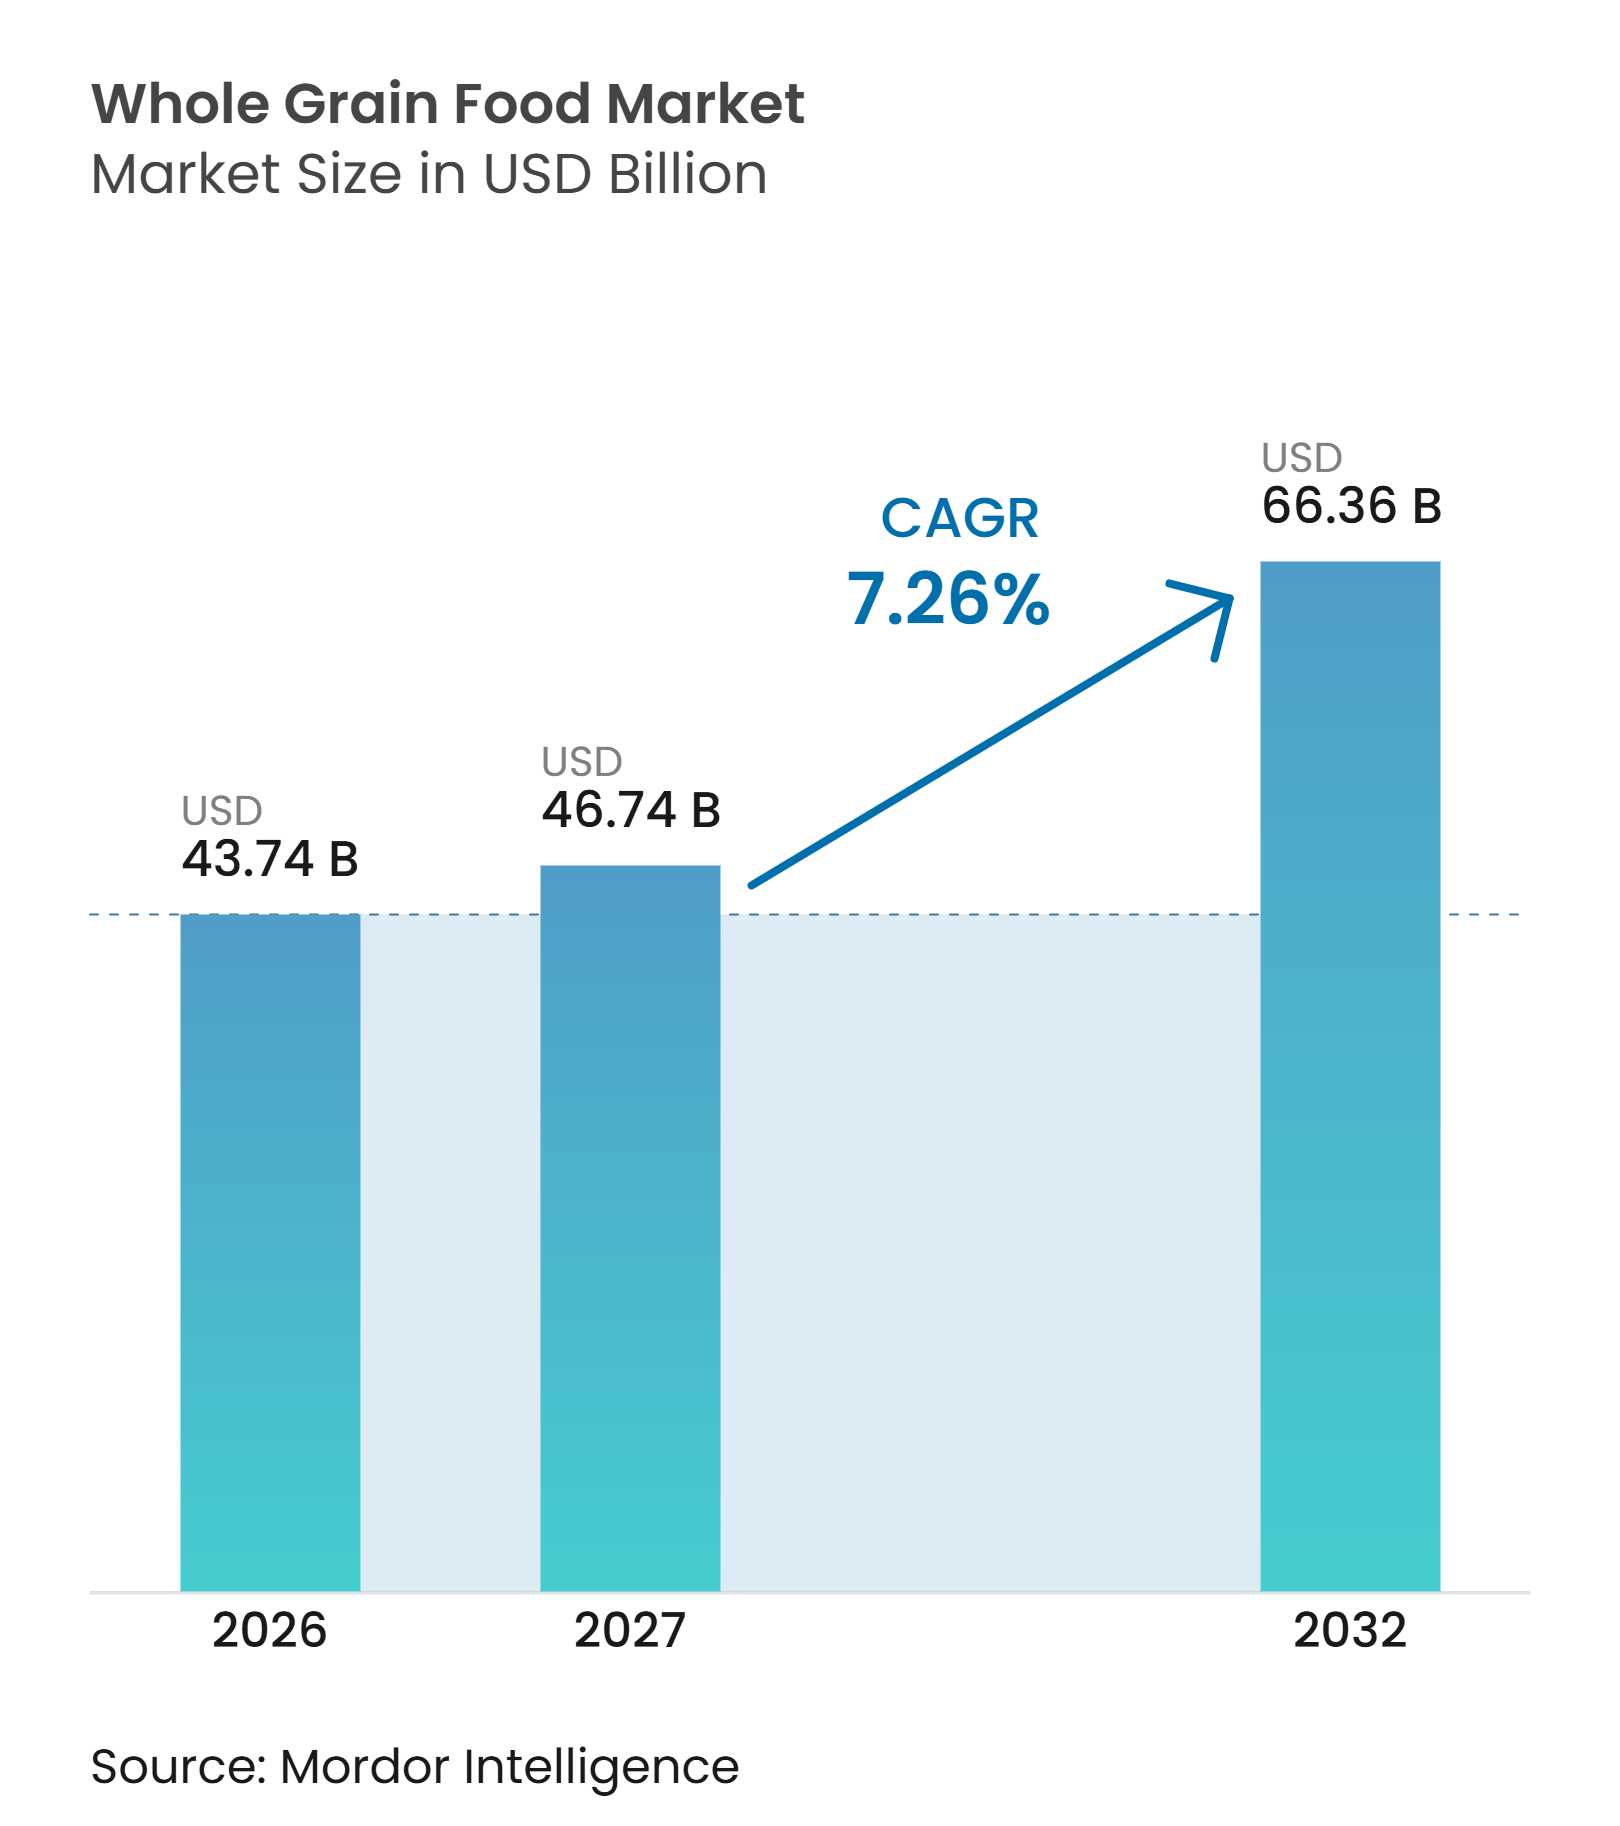
La taille du marché des aliments à base de céréales complètes est évaluée à 43,74 milliards USD en 2026 à 46,74 milliards USD en 2027, et devrait atteindre 66,36 milliards USD d'ici 2032, avec un CAGR attendu de 7,26 % de 2027 à 2032. Le marché des aliments à base de céréales complètes est soutenu par des consommateurs à la recherche d'aliments riches en fibres naturelles et en ingrédients familiers. Les recommandations alimentaires et les recherches en matière de santé renforcent la demande de produits qui remplacent les céréales raffinées dans les repas quotidiens. Selon le Département de l'Agriculture des États-Unis, les directives alimentaires américaines actualisées accordent la priorité aux céréales complètes riches en fibres et recommandent une réduction de la consommation de glucides raffinés, ce qui peut influencer les décisions d'approvisionnement alimentaire, de formulation des produits et d'étiquetage en grande surface[1]. Une revue systématique de 2025 publiée par Springer Nature a mis en évidence une association dose-dépendante entre la consommation de céréales complètes et un risque réduit d'hypertension, ce qui offre aux fabricants un appui pour une communication axée sur la nutrition dans le respect des réglementations applicables. La concurrence reste fragmentée, de sorte que les grands groupes alimentaires et les spécialistes de plus petite taille mettent l'accent sur les protéines, la certification biologique, la diversité des céréales et des allégations d'ingrédients plus transparentes.
Points clés du rapport
-
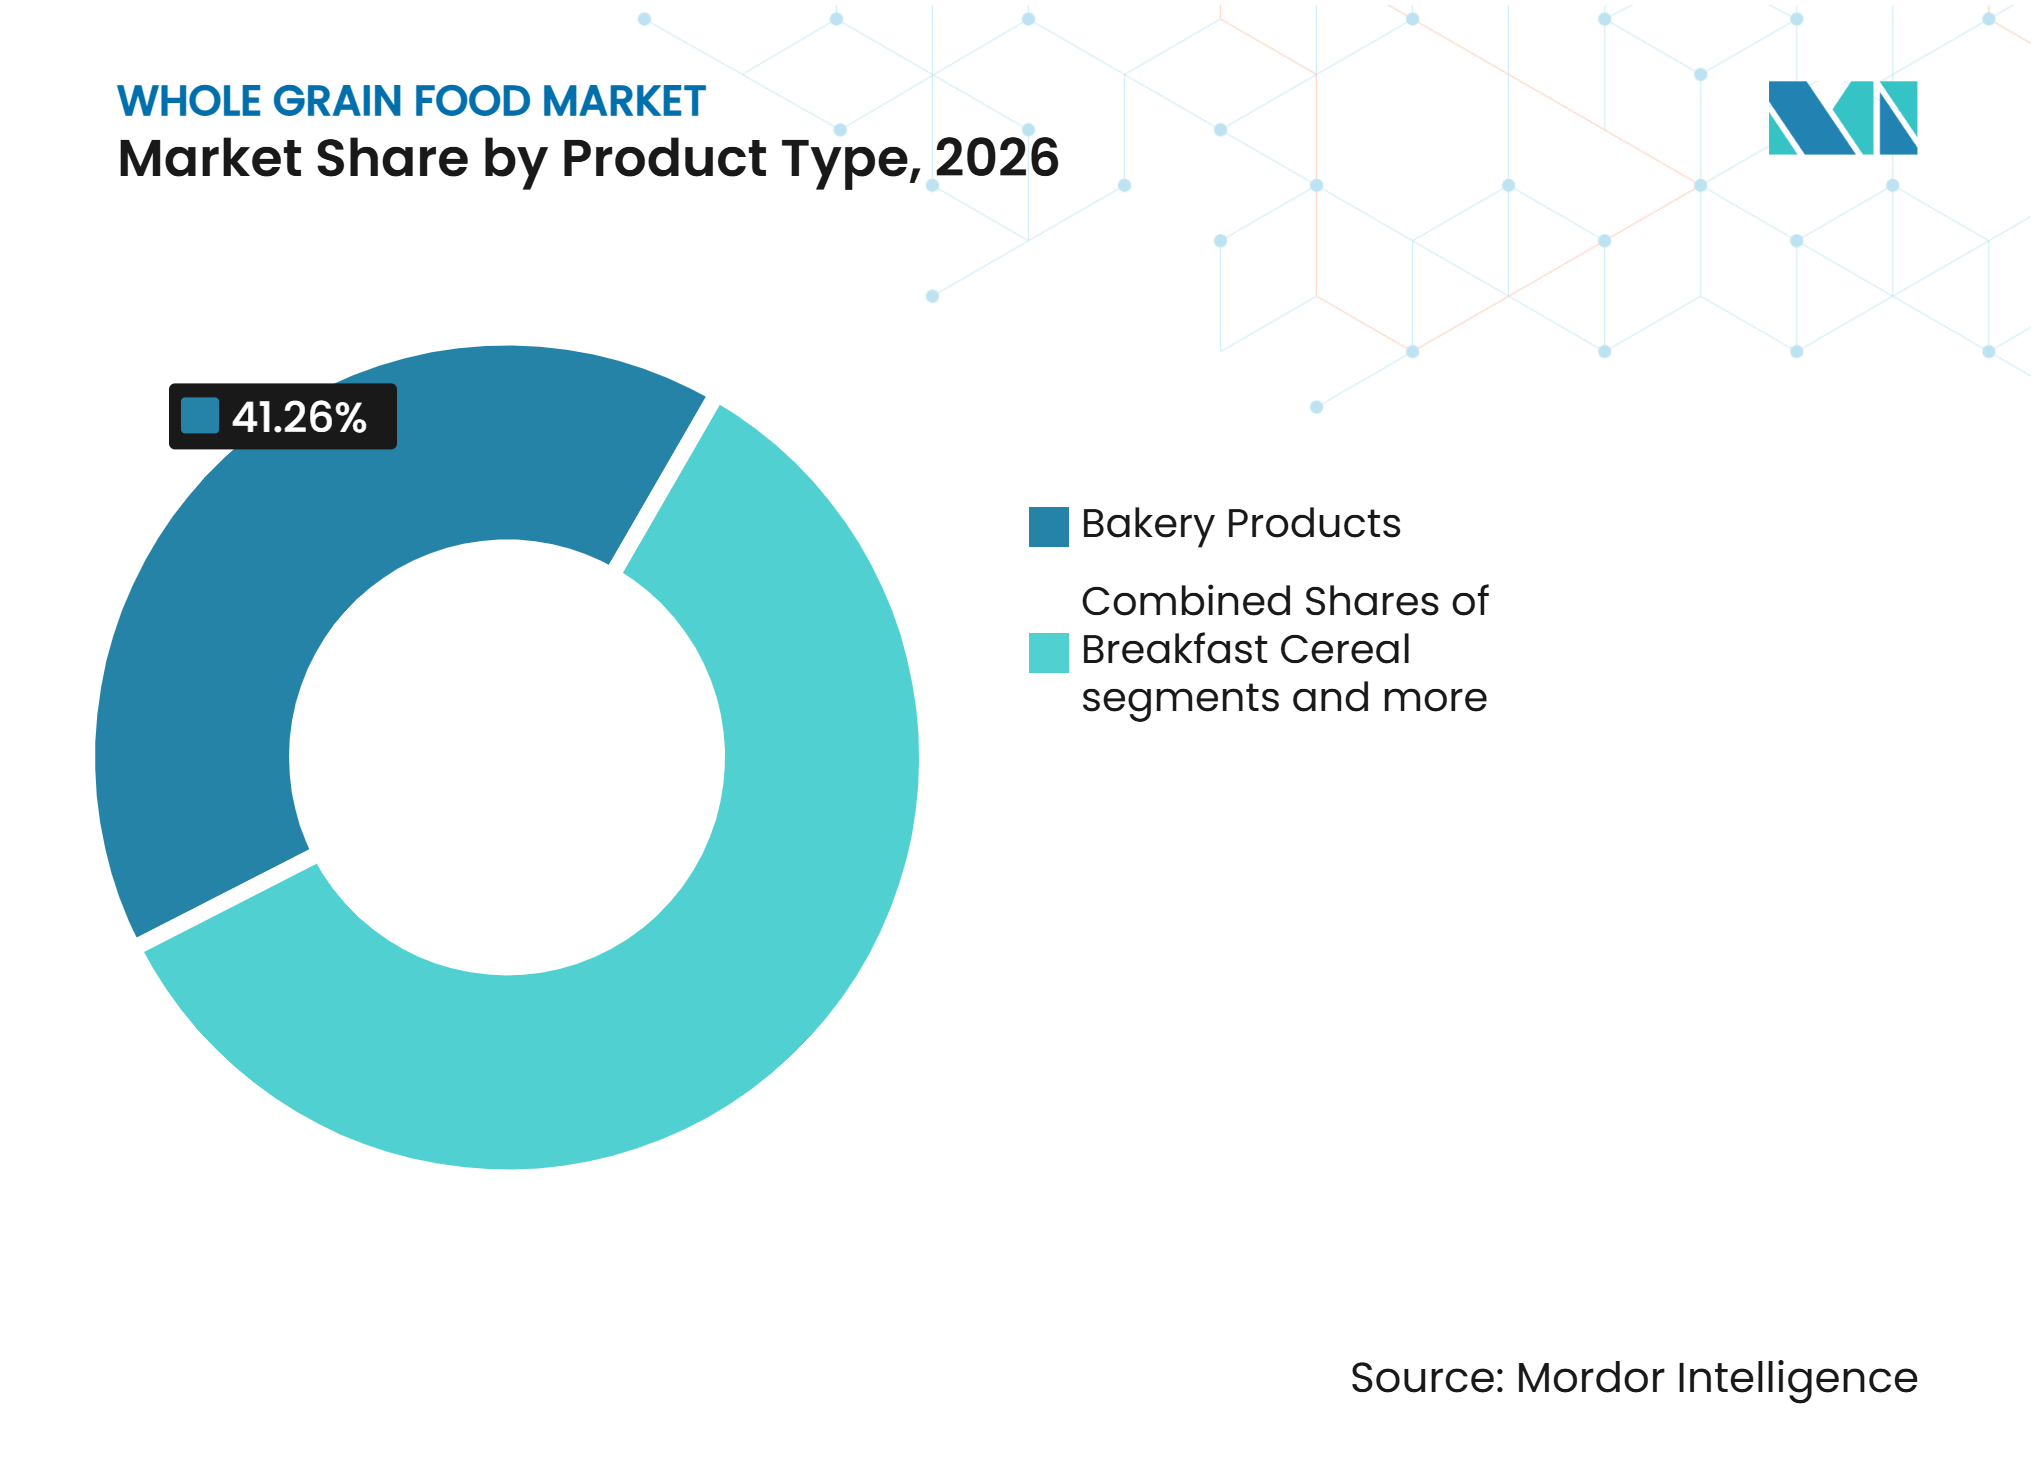
Par type de produit, les produits de boulangerie détenaient 41,26 % du marché des aliments à grains entiers en 2026, tandis que les céréales de petit-déjeuner devraient progresser à un CAGR de 8,57 % jusqu'en 2032.
-
Par nature, les produits conventionnels détenaient 63,47 % du marché des aliments à grains entiers en 2026, tandis que les produits biologiques devraient progresser à un CAGR de 9,77 % jusqu'en 2032.
-
Par type de grain, le blé détenait 38,72 % du marché des aliments à grains entiers en 2026, tandis que le quinoa devrait progresser à un CAGR de 9,02 % jusqu'en 2032.
-
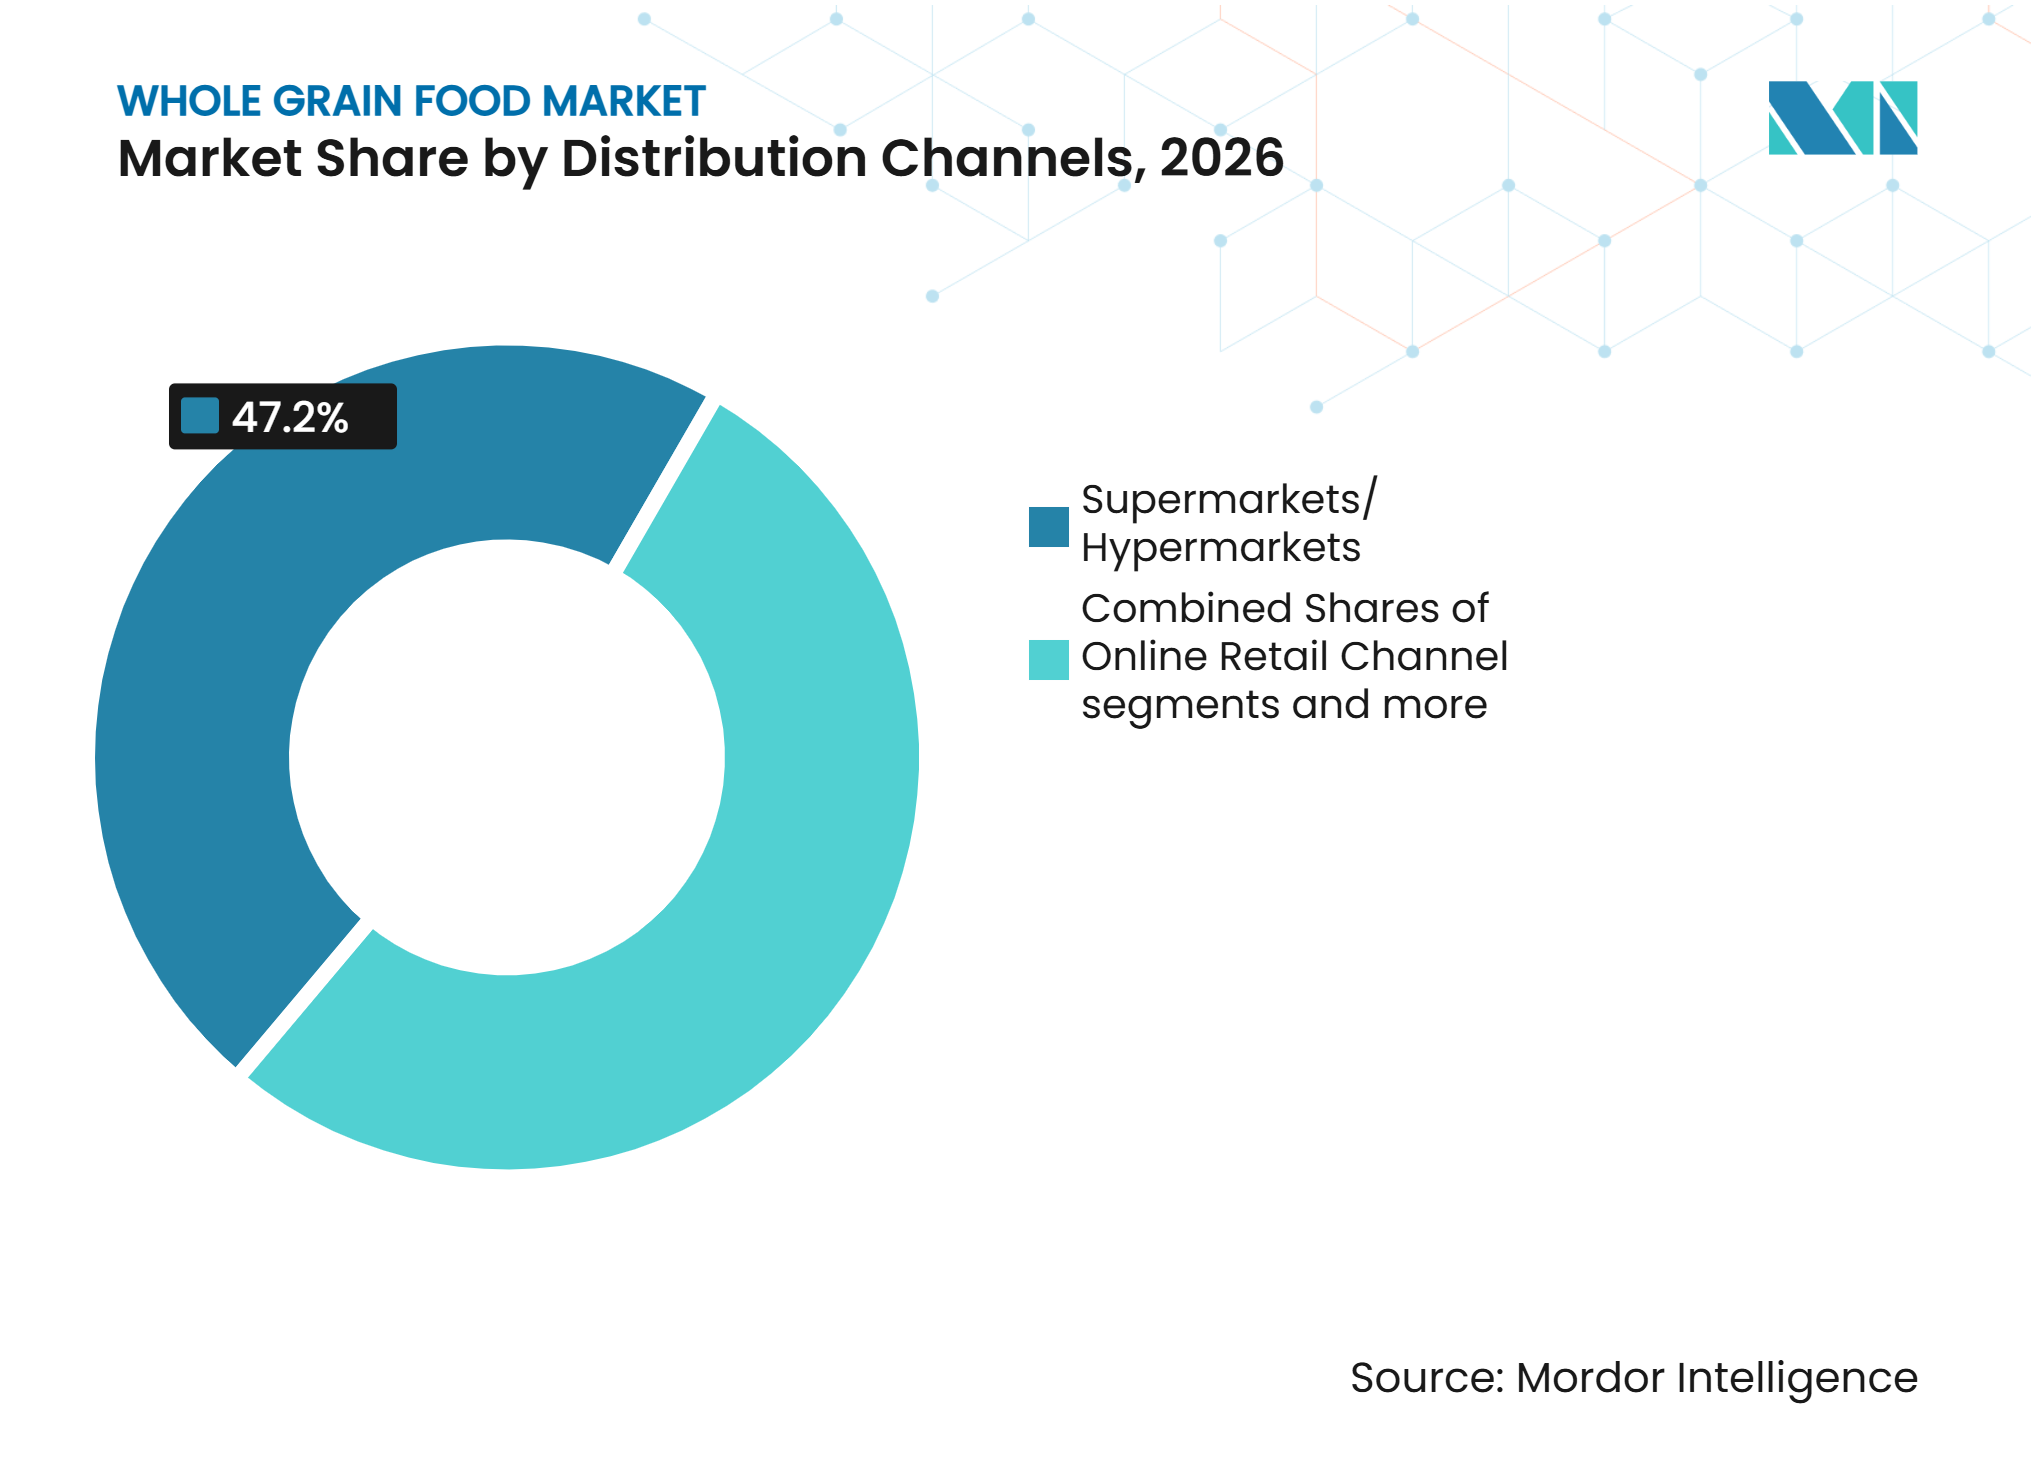
Par canal de distribution, les supermarchés et hypermarchés détenaient 47,20 % du marché des aliments à grains entiers en 2026, tandis que le commerce en ligne devrait progresser à un CAGR de 8,36 % jusqu'en 2032.
-
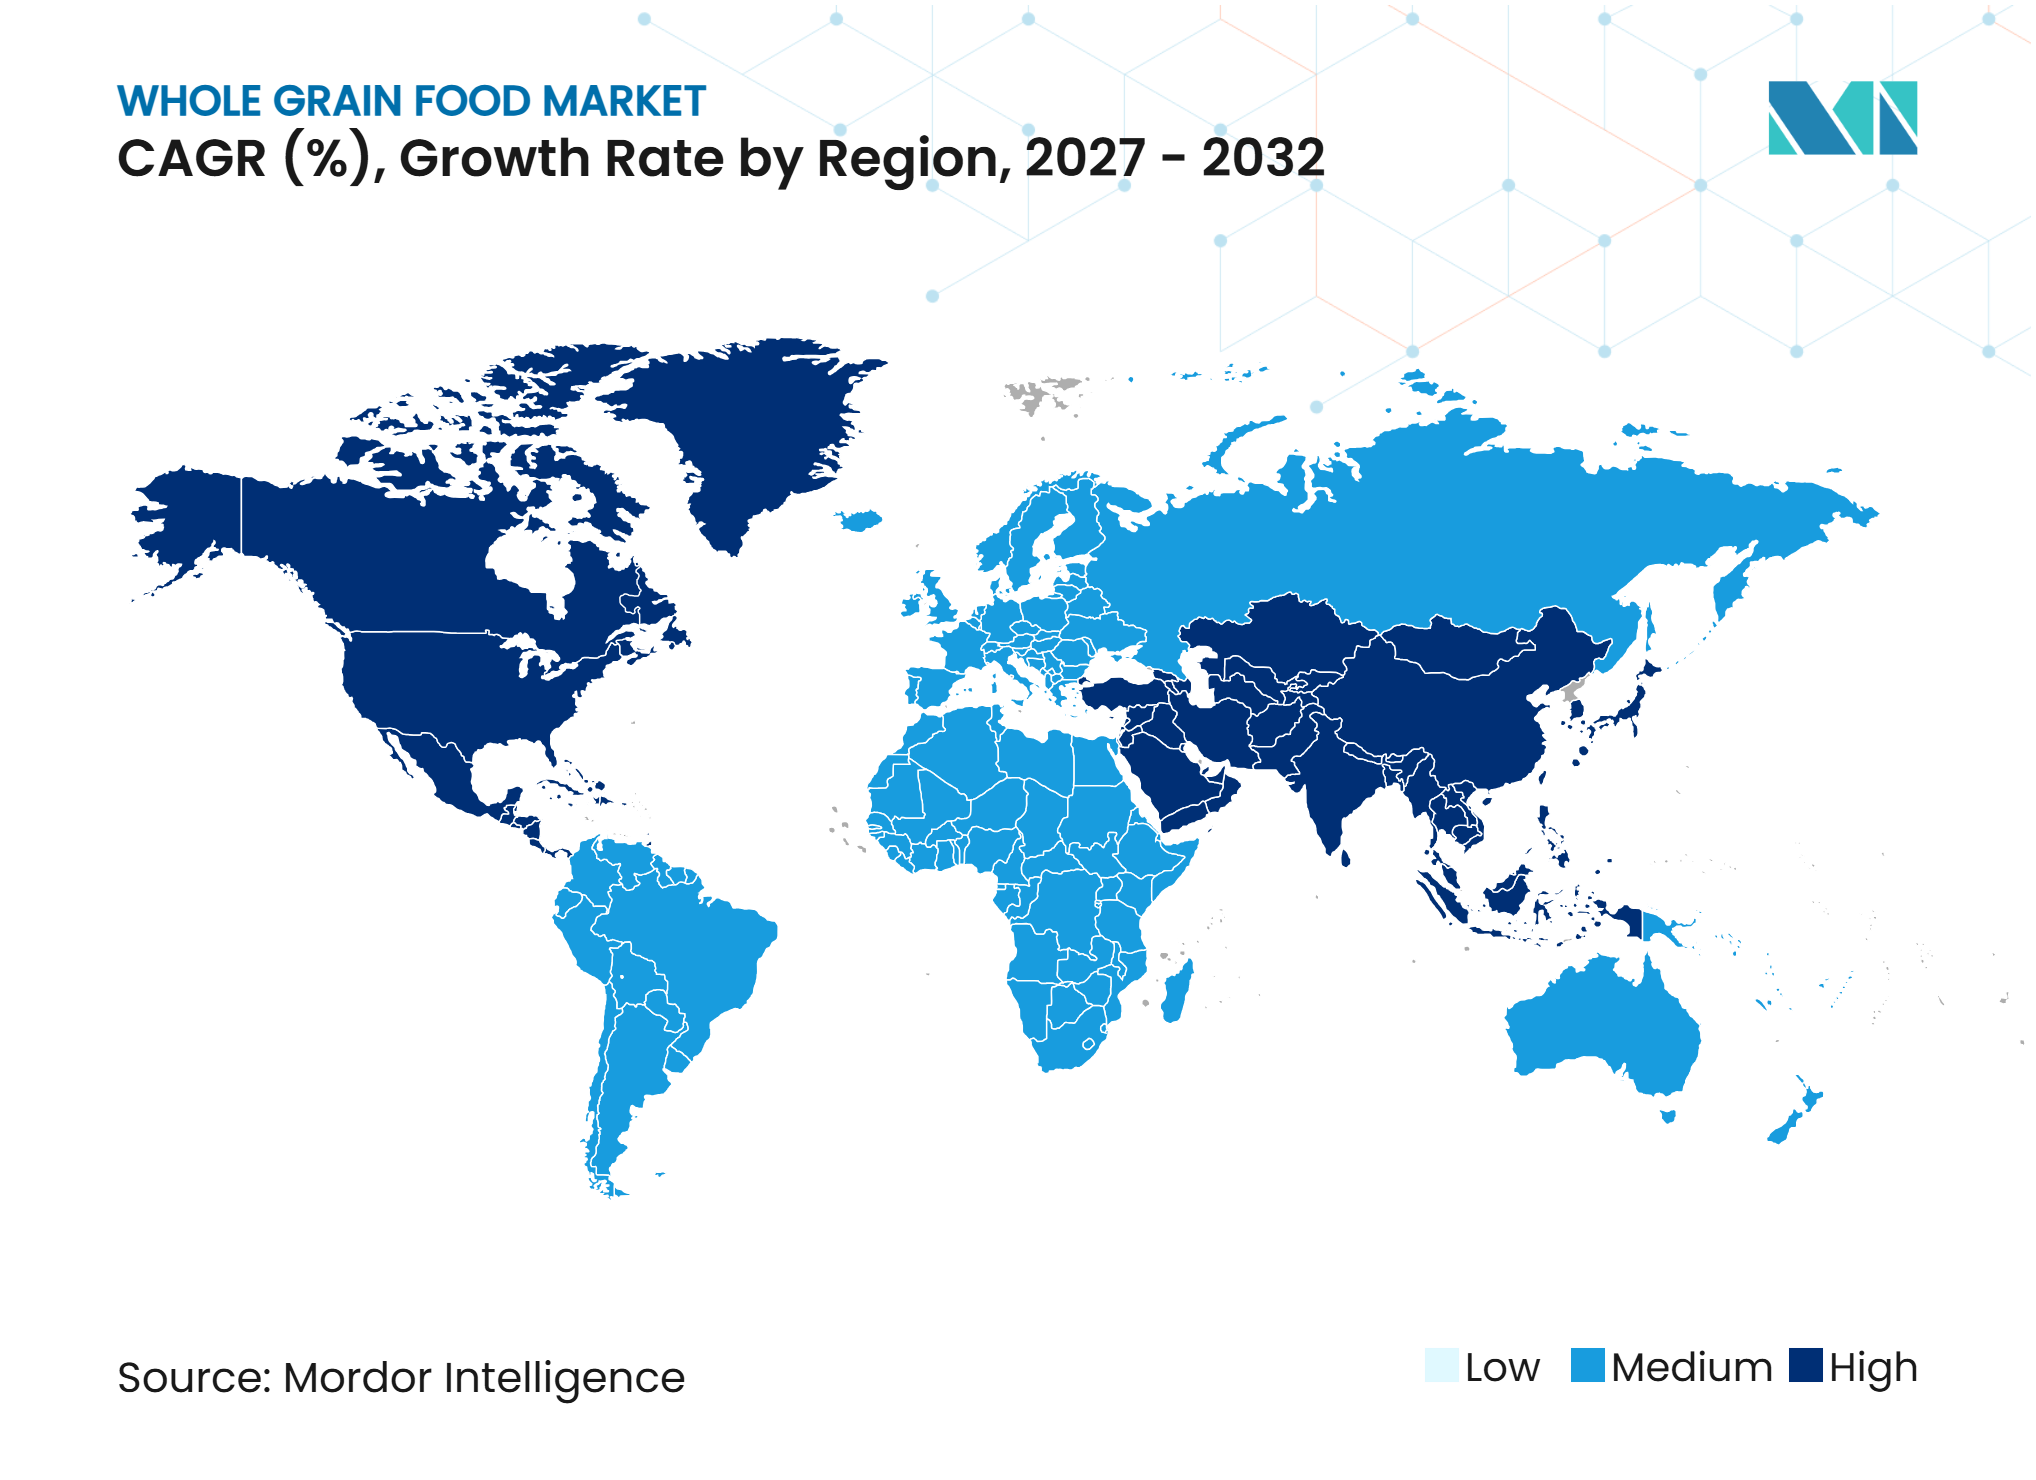
Par géographie, l'Amérique du Nord détenait 39,21 % du marché des aliments à grains entiers en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Sensibilisation croissante aux bienfaits des grains entiers pour la santé | +1.8% | Mondial | Moyen terme (2 à 4 ans) |
| Prévalence croissante des maladies liées au mode de vie | +1.5% | Mondial, avec une forte demande en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Demande croissante d'aliments riches en fibres | +1.2% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Innovation produit et expansion du portefeuille | +0.9% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Initiatives gouvernementales en faveur d'une alimentation saine | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Demande croissante d'aliments d'origine végétale et naturels | +0.6% | Amérique du Nord, Union européenne, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante aux bienfaits des grains entiers pour la santé
La compréhension par les consommateurs de la valeur nutritionnelle devient un facteur d'achat direct pour le marché des aliments à base de céréales complètes. Le Conseil des Céréales Complètes a rapporté que 57 % des adultes américains choisissaient des options à base de céréales complètes au moins la moitié du temps en 2025, tandis que 72 % souhaitaient en consommer davantage[2]. Le goût a été cité par 43 % des répondants, ce qui indique qu'une meilleure saveur peut élargir la demande au-delà des acheteurs très axés sur la santé. L'Organisation Mondiale de la Santé recommande que les glucides proviennent principalement des céréales complètes, des légumes et des légumineuses, avec au moins 25,00 g de fibres alimentaires naturelles par jour. Cette convergence entre les recommandations alimentaires et les messages produits aide les marques à rendre les céréales complètes plus accessibles dans les choix alimentaires courants. Elle soutient également la demande dans les segments du pain, des céréales et des snacks, plutôt que de limiter la catégorie aux produits de santé spécialisés.
Prévalence croissante des maladies liées au mode de vie
La prévention des maladies liées au mode de vie renforce la justification sanitaire du marché des aliments à grains entiers. Les directives alimentaires américaines 2025-2030 placent les grains entiers riches en fibres au cœur d'un régime alimentaire destiné à améliorer la qualité nutritionnelle et à réduire la dépendance aux glucides raffinés. En Chine, le Plan d'action national pour les grains entiers s'attaque à un niveau actuel faible de consommation de grains entiers et appelle à une consommation plus importante, à des normes de produits et à une éducation du public. Le Japon a également la possibilité d'améliorer sa consommation grâce à des recommandations alimentaires plus claires et à des approches de santé publique, selon une revue de santé publique de 2025 de l'Institut national de la Santé. Ces mesures peuvent rendre les aliments à grains entiers plus pertinents pour les décisions de dépenses des ménages et les programmes alimentaires institutionnels.
Demande croissante d'aliments riches en fibres
La demande d'aliments riches en fibres crée un ensemble de considérations plus large pour le marché des aliments à grains entiers. Les grains entiers offrent à la fois des fibres alimentaires solubles et insolubles au sein d'un ingrédient alimentaire familier, ce qui soutient les allégations produits lorsque les règles locales le permettent. Une revue de 2025 publiée dans MDPI a décrit comment les fibres des grains entiers contribuent à l'apport en fibres alimentaires et présentent des propriétés fonctionnelles pertinentes pour la formulation alimentaire[3]. Ces données offrent aux fabricants une base plus solide pour développer des pains, céréales et snacks autour de fibres naturellement présentes. Les produits peuvent également répondre à l'intérêt pour le bien-être digestif sans s'appuyer uniquement sur des ingrédients à base de fibres isolées. Il en résulte une distinction plus claire entre les aliments de base à grains entiers et les produits hautement raffinés auxquels des fibres sont ajoutées après transformation.
Innovation produit et expansion du portefeuille
De nouveaux formats étendent le marché des aliments à grains entiers vers davantage d'occasions de repas et de collations. Le développement de produits associe les grains entiers à des protéines, des ingrédients biologiques et des mélanges de grains reconnaissables. Flowers Foods a lancé de nouveaux produits Dave’s Killer Bread en 2025, notamment des petits pains sandwich à grains entiers et des bouchées snack biologiques, ce qui a élargi la marque à des occasions de consommation supplémentaires. En 2026, la société a également lancé des mélanges certifiés Agriculture Biologique Régénératrice via Simple Mills, à base de farine d'avoine et de sucre de coco. Ces lancements montrent que les entreprises cherchent à occuper des positions à plus haute valeur ajoutée grâce à l'approvisionnement en ingrédients et à la certification. La diversification des grains peut également réduire la dépendance au blé lorsque les conditions d'approvisionnement sont incertaines.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Compréhension limitée de l'identification des grains entiers, de l'étiquetage et des différences nutritionnelles | -0.5% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Fluctuations de la chaîne d'approvisionnement et des prix des matières premières | -0.8% | Mondial, avec une exposition accrue au Moyen-Orient et en Afrique et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence des produits à base de céréales raffinées | -0.4% | Mondial, plus intense en Asie-Pacifique | Long terme (≥ 4 ans) |
| Préoccupations liées à la contamination croisée et au gluten | -0.2% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compréhension limitée de l'identification et de l'étiquetage des grains entiers
La confusion des consommateurs concernant les définitions et les étiquettes peut freiner la conversion sur le marché des aliments à grains entiers. Un symposium professionnel allemand de 2025 a identifié des définitions incohérentes, une sensibilisation limitée à la santé et des contraintes de transformation comme obstacles à une utilisation plus importante des grains entiers dans le pain. La même source a noté que 85 % des achats de pain en Allemagne concernent des produits à base de farine blanche. Une revue de 2025 publiée par les Instituts nationaux de la Santé a noté que la norme ISO sur les grains entiers était encore au stade de projet de norme internationale, laissant les définitions nationales inégales selon les marchés. Le label Whole Grain Stamp offre un signal volontaire et est reconnu par 84 % des consommateurs américains, selon l'Organisation du Conseil des grains entiers. Un étiquetage plus clair peut réduire les hésitations en rayon et rendre la communication des marques transfrontalières plus cohérente.
Fluctuations de la chaîne d'approvisionnement et des prix des matières premières
La disponibilité des ingrédients et la volatilité des coûts restent un défi à court terme pour le marché des aliments à grains entiers. La Banque mondiale prévoit une hausse des prix des céréales de 14 % en 2026 et de 9 % en 2027 en raison d'un resserrement des approvisionnements, de perturbations commerciales et de pertes liées aux conditions météorologiques. Ses perspectives pour 2026 indiquent également une baisse de 23 % en glissement annuel de la production de blé aux États-Unis. L'Organisation de Coopération et de Développement Économiques (OCDE) et l'Organisation des Nations Unies pour l'alimentation et l'agriculture prévoient que les prix nominaux des céréales tendront à la hausse sur la période de prévision, même si les gains de productivité limitent les hausses en termes réels. Les fabricants doivent donc gérer plus soigneusement leurs achats, leur formulation et leurs stocks. Ces pressions peuvent être particulièrement difficiles à gérer pour les marques de plus petite taille dont la capacité à absorber les variations des coûts des intrants est limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la boulangerie ancre les volumes tandis que les céréales mènent la croissanceLes produits de boulangerie détenaient 41,26 % de la part du marché des aliments à grains entiers en 2026. Le pain, les petits pains, les pains plats et les produits connexes font partie des occasions de repas fréquentes dans toutes les tranches de revenus et toutes les régions. Cet usage quotidien confère aux produits de boulangerie une base de consommateurs plus large que les catégories spécialisées plus étroites. Les petits pains sandwich à grains entiers et les produits snack lancés par Flowers Foods en 2025 illustrent l'investissement continu dans les formats de boulangerie. Les mélanges de pâtisserie certifiés Agriculture Biologique Régénératrice lancés par Simple Mills en 2026 ajoutent une dimension d'approvisionnement et de certification à la catégorie. Les producteurs de boulangerie peuvent maintenir leur pertinence en améliorant le goût, la praticité et la transparence de l'étiquetage tout en augmentant la teneur en grains entiers.
Les céréales de petit-déjeuner devraient enregistrer un CAGR de 8,57 % jusqu'en 2032, le taux le plus élevé parmi les types de produits. La taille du marché des aliments à grains entiers pour les céréales de petit-déjeuner bénéficie d'une reformulation vers une teneur plus élevée en fibres et en protéines. Les fabricants de céréales cherchent également à développer la distribution institutionnelle, où les normes des repas scolaires peuvent ouvrir la demande aux produits éligibles. WK Kellogg a lancé des produits céréaliers Kashi et Frosted Mini-Wheats pour le circuit scolaire K-12 en novembre 2025, Kashi fournissant 15 g de grains entiers par portion. Les snacks et autres produits, notamment les pâtes et les nouilles, peuvent bénéficier d'une consommation de snacks plus fréquente et d'une utilisation accrue des plats préparés. Leur opportunité est la plus forte là où les entreprises peuvent créer des produits adaptés aux goûts locaux et aux besoins de la restauration collective.



Par nature :
l'échelle conventionnelle rencontre la dynamique biologiqueLes produits conventionnels détenaient 63,47 % de la part de marché des aliments à base de céréales complètes en 2026. Leur position reflète une large disponibilité en grande distribution, une accessibilité tarifaire et une capacité de mouture à grande échelle. Les grandes entreprises de produits alimentaires emballés peuvent proposer des offres à base de céréales complètes à des prix accessibles au grand public, car elles disposent déjà de réseaux d'approvisionnement et de distribution bien établis. Les produits conventionnels offrent également un point d'entre à moindre risque pour les acheteurs qui s'éloignent des céréales raffinées. Cela est important sur les marchés où la sensibilisation est encore en développement et où les budgets des ménages restent contraints. Le segment devrait maintenir son envergure à mesure que les entreprises augmentent la teneur en céréales complètes dans leurs marques grand public familières.
Les produits biologiques devraient se développer à un CAGR de 9,77 % jusqu'en 2032. Le segment biologique bénéficie d'acheteurs qui associent leurs priorités de santé à des préoccupations environnementales et d'approvisionnement. La certification du Programme National Biologique du Département de l'Agriculture des États-Unis demeure un facteur de conformité essentiel pour les produits commercialisés comme biologiques aux États-Unis. Des marques telles que Dave’s Killer Bread et Nature’s Path utilisent une certification reconnue pour distinguer leurs offres des allégations naturelles génériques. Le segment peut soutenir une croissance plus forte lorsqu'il associe des ingrédients biologiques certifiés à des produits qui répondent encore aux attentes d'accessibilité quotidienne.
Par type de grain :
le blé ancre les volumes tandis que le quinoa mène les céréales alternativesLe blé détenait 38,72 % du marché des aliments à grains entiers en 2026 par type de grain. Il reste central dans les systèmes alimentaires transformés à base de pain, pâtes, céréales et autres produits dans le monde entier. Son envergure offre aux fabricants des chaînes d'approvisionnement établies et une expertise en production. Des recherches de l'Université de Hohenheim ont examiné les variétés de blé coloré comme moyen d'augmenter la consommation de blé entier en Allemagne. Ces travaux indiquent une voie pour améliorer l'attrait des produits sur les marchés où le pain à base de farine blanche reste dominant. Cependant, les producteurs à base de blé restent exposés aux perturbations d'approvisionnement et à la hausse des coûts des intrants.
Le quinoa devrait progresser à un CAGR de 9,02 % jusqu'en 2032, la croissance la plus rapide parmi les types de grains. Sa position sans gluten, son profil complet en acides aminés et son adéquation avec les étiquettes épurées soutiennent son utilisation dans les produits de boulangerie, de petit-déjeuner et de snack haut de gamme. La diversification de l'approvisionnement devient de plus en plus importante à mesure que les acheteurs cherchent à réduire leur dépendance à un petit groupe de pays producteurs. Un rapport commercial de 2025 de Mundus Agri a indiqué que les importations de quinoa de l'Union européenne ont augmenté de 26,00 % de juillet à novembre 2025. Les entreprises utilisant du quinoa doivent équilibrer la différenciation des produits avec les risques de coût et de disponibilité associés aux ingrédients premium. L'expansion de l'approvisionnement régional peut améliorer la résilience si elle peut satisfaire aux exigences de conformité en matière de pesticides et de certification biologique.
Par canal de distribution :
les supermarchés dominent tandis que le commerce en ligne s'accélèreLes supermarchés et hypermarchés détenaient 47,20 % du marché des aliments à grains entiers en 2026 par canal de distribution. Ces magasins restent importants car les acheteurs peuvent comparer les emballages, les labels de certification et les prix en rayon. Cela est particulièrement utile pour les consommateurs qui apprennent encore à identifier les produits à grains entiers. Selon l'Organisation du Conseil des grains entiers, le label Whole Grain Stamp figure sur plus de 12 000 produits dans 65 pays et est reconnu comme un signal d'achat utile par de nombreux consommateurs. Les épiceries de proximité répondent aux besoins de consommation immédiate, tandis que les détaillants spécialisés s'adressent aux acheteurs à la recherche de gammes certifiées biologiques et axées sur la santé. L'exécution en grande surface reste importante car un bon positionnement en rayon peut transformer la sensibilisation en achat.
Le commerce en ligne devrait croître à un CAGR de 8,36 % jusqu'en 2032. Le commerce numérique élargit l'accès aux marques spécialisées et permet des modèles d'abonnement ou de vente directe aux consommateurs. Base Food a dépassé 1 million d'abonnés cumulés pour sa gamme de pain à nutrition complète à grains entiers en novembre 2025. Les canaux en ligne peuvent faciliter les achats répétés des consommateurs après avoir trouvé un produit qui répond à leurs besoins gustatifs et alimentaires. Cependant, les marques doivent encore gérer l'économie de la livraison et instaurer la confiance sans s'appuyer sur la visibilité physique en rayon.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,21 % de la part du marché des aliments à grains entiers en 2026. La région bénéficie d'une infrastructure de distribution mature, de canaux de restauration collective établis et de programmes nutritionnels publics de longue date. La Food and Drug Administration américaine a également finalisé en 2025 une mise à jour de l'allégation de teneur nutritionnelle « Sain », ajoutant des considérations de conformité pour les produits céréaliers utilisant cette allégation. General Mills a associé l'innovation en matière de céréales à grains entiers à des produits conçus pour les consommateurs utilisant des médicaments GLP-1, notamment des variantes élargies de Cheerios protéinés.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,62 % jusqu'en 2032. La hausse des revenus, l'intérêt pour la nutrition préventive et l'action gouvernementale soutiennent la demande dans une région où l'adoption des grains entiers reste inégale. Le Plan d'action national pour les grains entiers de la Chine vise à augmenter la consommation à partir d'un niveau inférieur à 1 % de l'apport en céréales et à développer des normes de produits et de sécurité alimentaire. Le plan identifie les écoliers, les fonctionnaires et le personnel militaire comme des utilisateurs précoces importants. Au Japon, le cap d'abonnés atteint par Base Food montre qu'un modèle de pain à grains entiers à dominante numérique peut attirer des acheteurs récurrents. CJ CheilJedang de Corée du Sud a déclaré des ventes de plus de 10,00 millions d'unités pour sa gamme Hetbahn Rice Plan en moins d'un an. L'éducation structurée, les formats de produits locaux et les normes de sécurité alimentaire façonneront la rapidité avec laquelle la région dépassera les petites niches axées sur la santé.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est la deuxième zone régionale en importance sur le marché des aliments à grains entiers, portée par les pays d'Europe du Nord où la consommation de grains entiers est plus forte. Selon l'Association commerciale allemande, l'Allemagne reste mitigée car le pain à grains entiers ne représentait que 11 % des ventes de pain en 2025, malgré la croissance des céréales de petit-déjeuner à grains entiers. L'Amérique du Sud joue un rôle dans l'approvisionnement en quinoa et dans la transformation à plus haute valeur ajoutée pour des produits tels que les pâtes, les barres snack et les aliments pour bébés. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce, où les recommandations alimentaires publiques et l'urbanisation peuvent soutenir la demande future d'aliments emballés. Le développement régional dépendra de produits abordables, des préférences locales en matière de céréales et de systèmes d'étiquetage plus clairs.
Paysage concurrentiel
Concentration du Marché
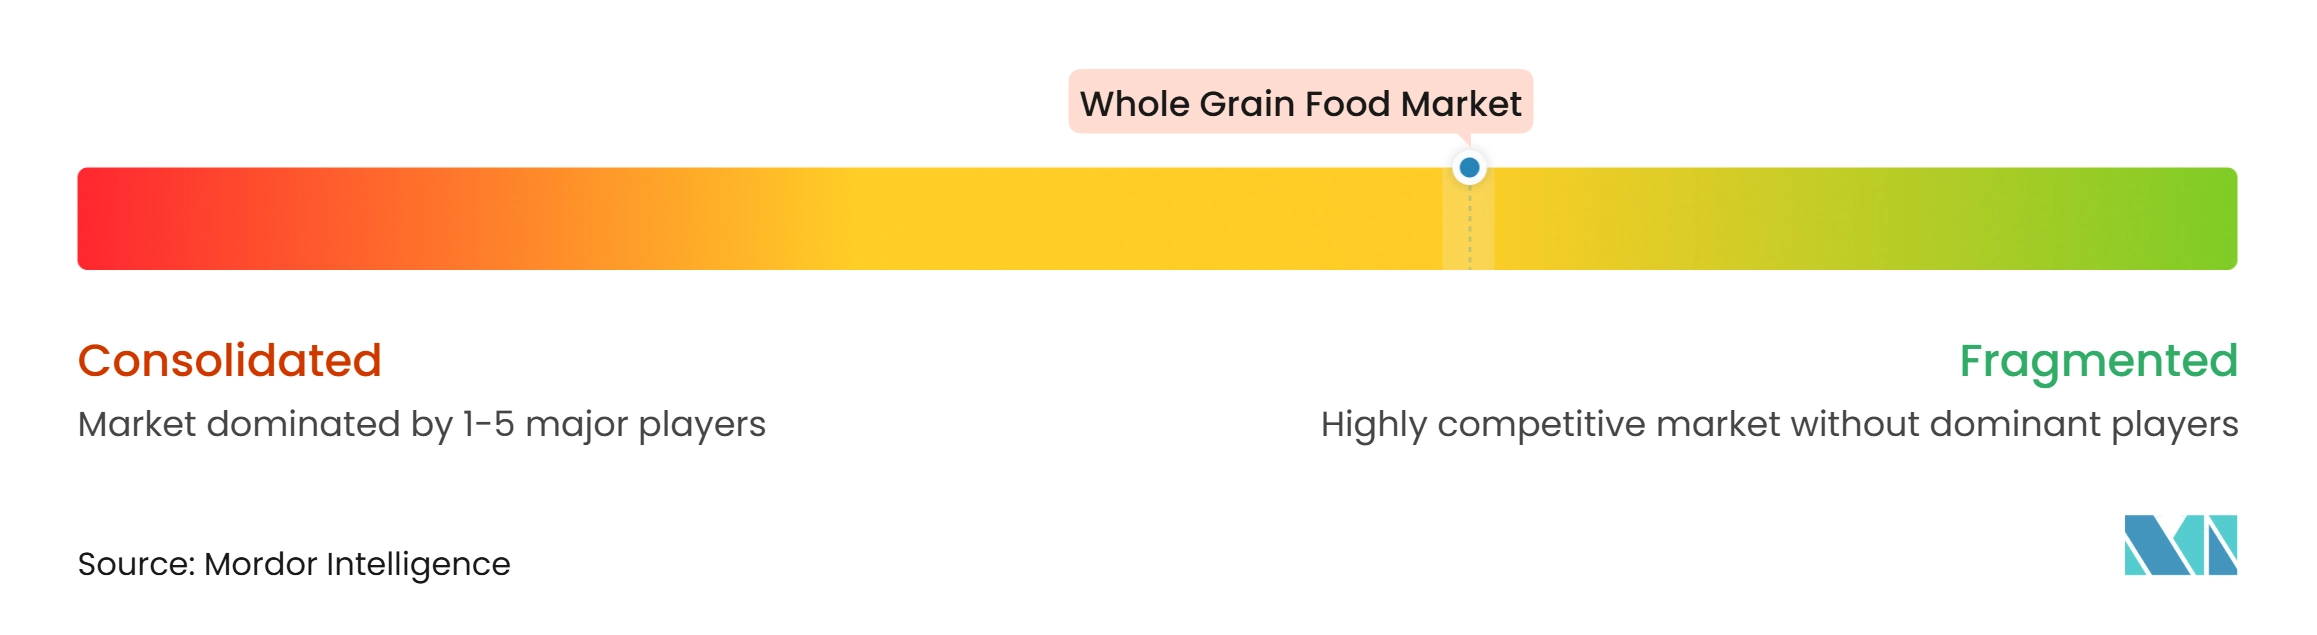
Le marché des aliments à base de céréales complètes est modérément consolidé. General Mills, Nestlé et PepsiCo occupent des positions solides dans les céréales pour petit-déjeuner, tandis que Flowers Foods et Associated British Foods sont des acteurs importants dans la boulangerie. Leur envergure leur permet de sécuriser des espaces en rayon et d'investir dans la communication de marque. Les producteurs biologiques et de céréales germées de plus petite taille occupent un positionnement premium mais disposent d'une distribution plus limitée. Les fournisseurs d'ingrédients tels qu'Ardent Mills et Grain Millers se différencient par leur expertise en mouture et leurs spécifications d'étiquetage propre. La structure concurrentielle incite les grands groupes à acquérir des marques spécialisées plutôt qu'à développer toutes les compétences en interne.
Ferrero a finalisé son acquisition de WK Kellogg Co. pour 3,10 milliards USD en septembre 2025, ajoutant à son portefeuille américain des marques de petit-déjeuner telles que Kashi, Raisin Bran et Frosted Mini-Wheats. Cette transaction offre à Ferrero une plus grande exposition aux formats de céréales incluant des options à base de céréales complètes et d'origine végétale. General Mills a positionné les céréales à base de céréales complètes dans le cadre de son approche des besoins nutritionnels liés à l'utilisation des médicaments GLP-1. Ces mouvements illustrent comment l'étendue du portefeuille et un approvisionnement différencié peuvent aider les entreprises à rester compétitives sans s'appuyer uniquement sur le prix.
Le marché des aliments à base de céréales complètes présente encore des opportunités ouvertes dans les pâtes, les nouilles et les snacks à base de céréales pour la restauration collective et les institutions en Asie-Pacifique. Les entreprises qui établissent des relations avec des fournisseurs locaux peuvent acquérir un avantage dans ces segments. La technologie de transformation peut également devenir une source de différenciation lorsqu'elle préserve les composants des céréales et améliore la texture. Les variétés de céréales biofortifiées peuvent créer des options de produits supplémentaires là où les besoins en micronutriments sont importants. Les systèmes numériques de gestion de la chaîne d'approvisionnement peuvent faciliter l'approvisionnement multi-céréales, mais ils ne suppriment pas l'exposition à la volatilité des prix agricoles. Les concurrents les plus solides combineront un approvisionnement fiable, une certification crédible et des produits adaptés aux habitudes alimentaires ordinaires.
Leaders du secteur des aliments à grains entiers
-
General Mills, Inc.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Conagra Brands, Inc.
-
The Hain Celestial Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments à Base de Céréales Complètes Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- General Mills, Inc.
- Nestlé S.A.
- PepsiCo, Inc.
- WK Kellogg Co
- The Kraft Heinz Company
- Post Holdings, Inc.
- Conagra Brands, Inc.
- The Hain Celestial Group, Inc.
- Associated British Foods plc
- Barilla G. e R. Fratelli S.p.A.
- Nature's Path Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Ardent Mills
- Grain Millers, Inc.
- Flowers Foods, Inc.
- Mondelez International, Inc.
- Weetabix Food Company
- Silver Hills Bakery
- Food For Life Baking Co., Inc.
Développements industriels récents dans Marché des Aliments à Base de Céréales Complètes
- Juillet 2026 : Perfect Snacks a lancé Oaties, sa première gamme de barres protéinées à base d'avoine. Les barres contiennent 8 g d'avoine biologique à grains entiers, 8 g de protéines et plus de 20 ingrédients superaliments. Disponibles en saveurs Pâte à cookies à l'avoine et Pâte à brownie, les produits ciblent les consommateurs à la recherche de snacks pratiques et riches en fibres.
- Janvier 2026 : Mars a lancé Nutri-Grain Crunchy en variantes Pépites de chocolat et chia et Flocons d'avoine et lin au miel. Chaque barre contient au moins 23 g de grains entiers, notamment de l'avoine, de l'orge, du sarrasin, du seigle et du quinoa, et constitue une bonne source de fibres.
- Janvier 2026 : Dave's Killer Bread a lancé trois variétés de barres de petit-déjeuner biologiques : Crumble aux fraises, Muffin aux myrtilles et Croustillant pomme-cannelle. Fabriquées à base d'avoine biologique et de fruits, les barres apportent 4 g de fibres et 3 g de protéines.
- Février 2025 : Bonn a lancé le pain complet brun TRUE ZERO MAIDA en Inde. Le produit est fabriqué à base de blé entier et positionné comme un pain riche en fibres sans huile de palme ni conservateurs. L'entreprise a mis en avant sa formulation sans graisses trans et sans cholestérol dans le cadre de son portefeuille de produits de boulangerie plus sains.
Périmètre du rapport mondial sur le marché des aliments à grains entiers
Le marché des aliments à base de céréales complètes comprend les produits alimentaires fabriqués à partir de céréales complètes ou d'ingrédients qui conservent les trois composants du grain : le son, le germe et l'endosperme. Le marché des aliments à base de céréales complètes est segmenté par type de produit, nature, type de céréale, canal de distribution et géographie. Par type de produit, le marché est segmenté en produits de boulangerie, céréales pour petit-déjeuner, snacks et autres produits. Les produits de boulangerie comprennent le pain, les petits pains et les bagels, les tortillas et les pains plats, les cookies, les biscuits et les crackers, ainsi que d'autres produits. Les céréales pour petit-déjeuner comprennent les céréales prêtes à consommer et les céréales chaudes, tandis que les snacks incluent les barres de snack et les snacks salés. Par nature, le marché est segmenté en produits conventionnels et biologiques. Par type de céréale, il est catégorisé en blé, riz, maïs, quinoa et autres céréales. Par canal de distribution, le marché est divisé en supermarchés et hypermarchés, épiceries de proximité, canaux de vente au détail en ligne et autres canaux de distribution. Sur le plan géographique, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique. L'évaluation du marché a été réalisée en valeur en USD pour tous les segments susmentionnés.
Aperçu de la segmentation
| Produits de boulangerie | Pain |
| Petits pains et bagels | |
| Tortillas et pains plats | |
| Cookies, biscuits et crackers | |
| Autres (muffins, wraps) | |
| Céréales de petit-déjeuner | Céréales prêtes à consommer |
| Céréales chaudes | |
| Snacks | Barres snack |
| Snacks salés | |
| Autres produits (pâtes, nouilles) |
| Conventionnel |
| Biologique |
| Blé |
| Riz |
| Maïs |
| Quinoa |
| Autres |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Canaux de commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Viêt Nam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Produits de boulangerie | Pain |
| Petits pains et bagels | ||
| Tortillas et pains plats | ||
| Cookies, biscuits et crackers | ||
| Autres (muffins, wraps) | ||
| Céréales de petit-déjeuner | Céréales prêtes à consommer | |
| Céréales chaudes | ||
| Snacks | Barres snack | |
| Snacks salés | ||
| Autres produits (pâtes, nouilles) | ||
| Nature | Conventionnel | |
| Biologique | ||
| Type de grain | Blé | |
| Riz | ||
| Maïs | ||
| Quinoa | ||
| Autres | ||
| Canaux de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Canaux de commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Viêt Nam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des aliments à grains entiers en 2026 ?
Le marché des aliments à grains entiers est évalué à 43,74 milliards USD en 2026 et devrait atteindre 66,36 milliards USD d'ici 2032.
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le marché devrait progresser à un CAGR de 7,26 % de 2027 à 2032.
Quel type de produit à grains entiers détient la plus grande part ?
Les produits de boulangerie dominent les types de produits avec une part de 41,26 % en 2026, soutenue par leur présence dans les occasions de repas fréquentes.
Pourquoi les aliments à grains entiers biologiques connaissent-ils une croissance plus rapide ?
Les produits biologiques devraient croître à un CAGR de 9,77 % jusqu'en 2032, soutenus par des acheteurs à la recherche d'ingrédients certifiés, de bienfaits pour la santé et d'un approvisionnement transparent.