
Tamaño y Participación del Mercado de Alimentos Integrales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 46.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 66.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Integrales por Mordor Intelligence
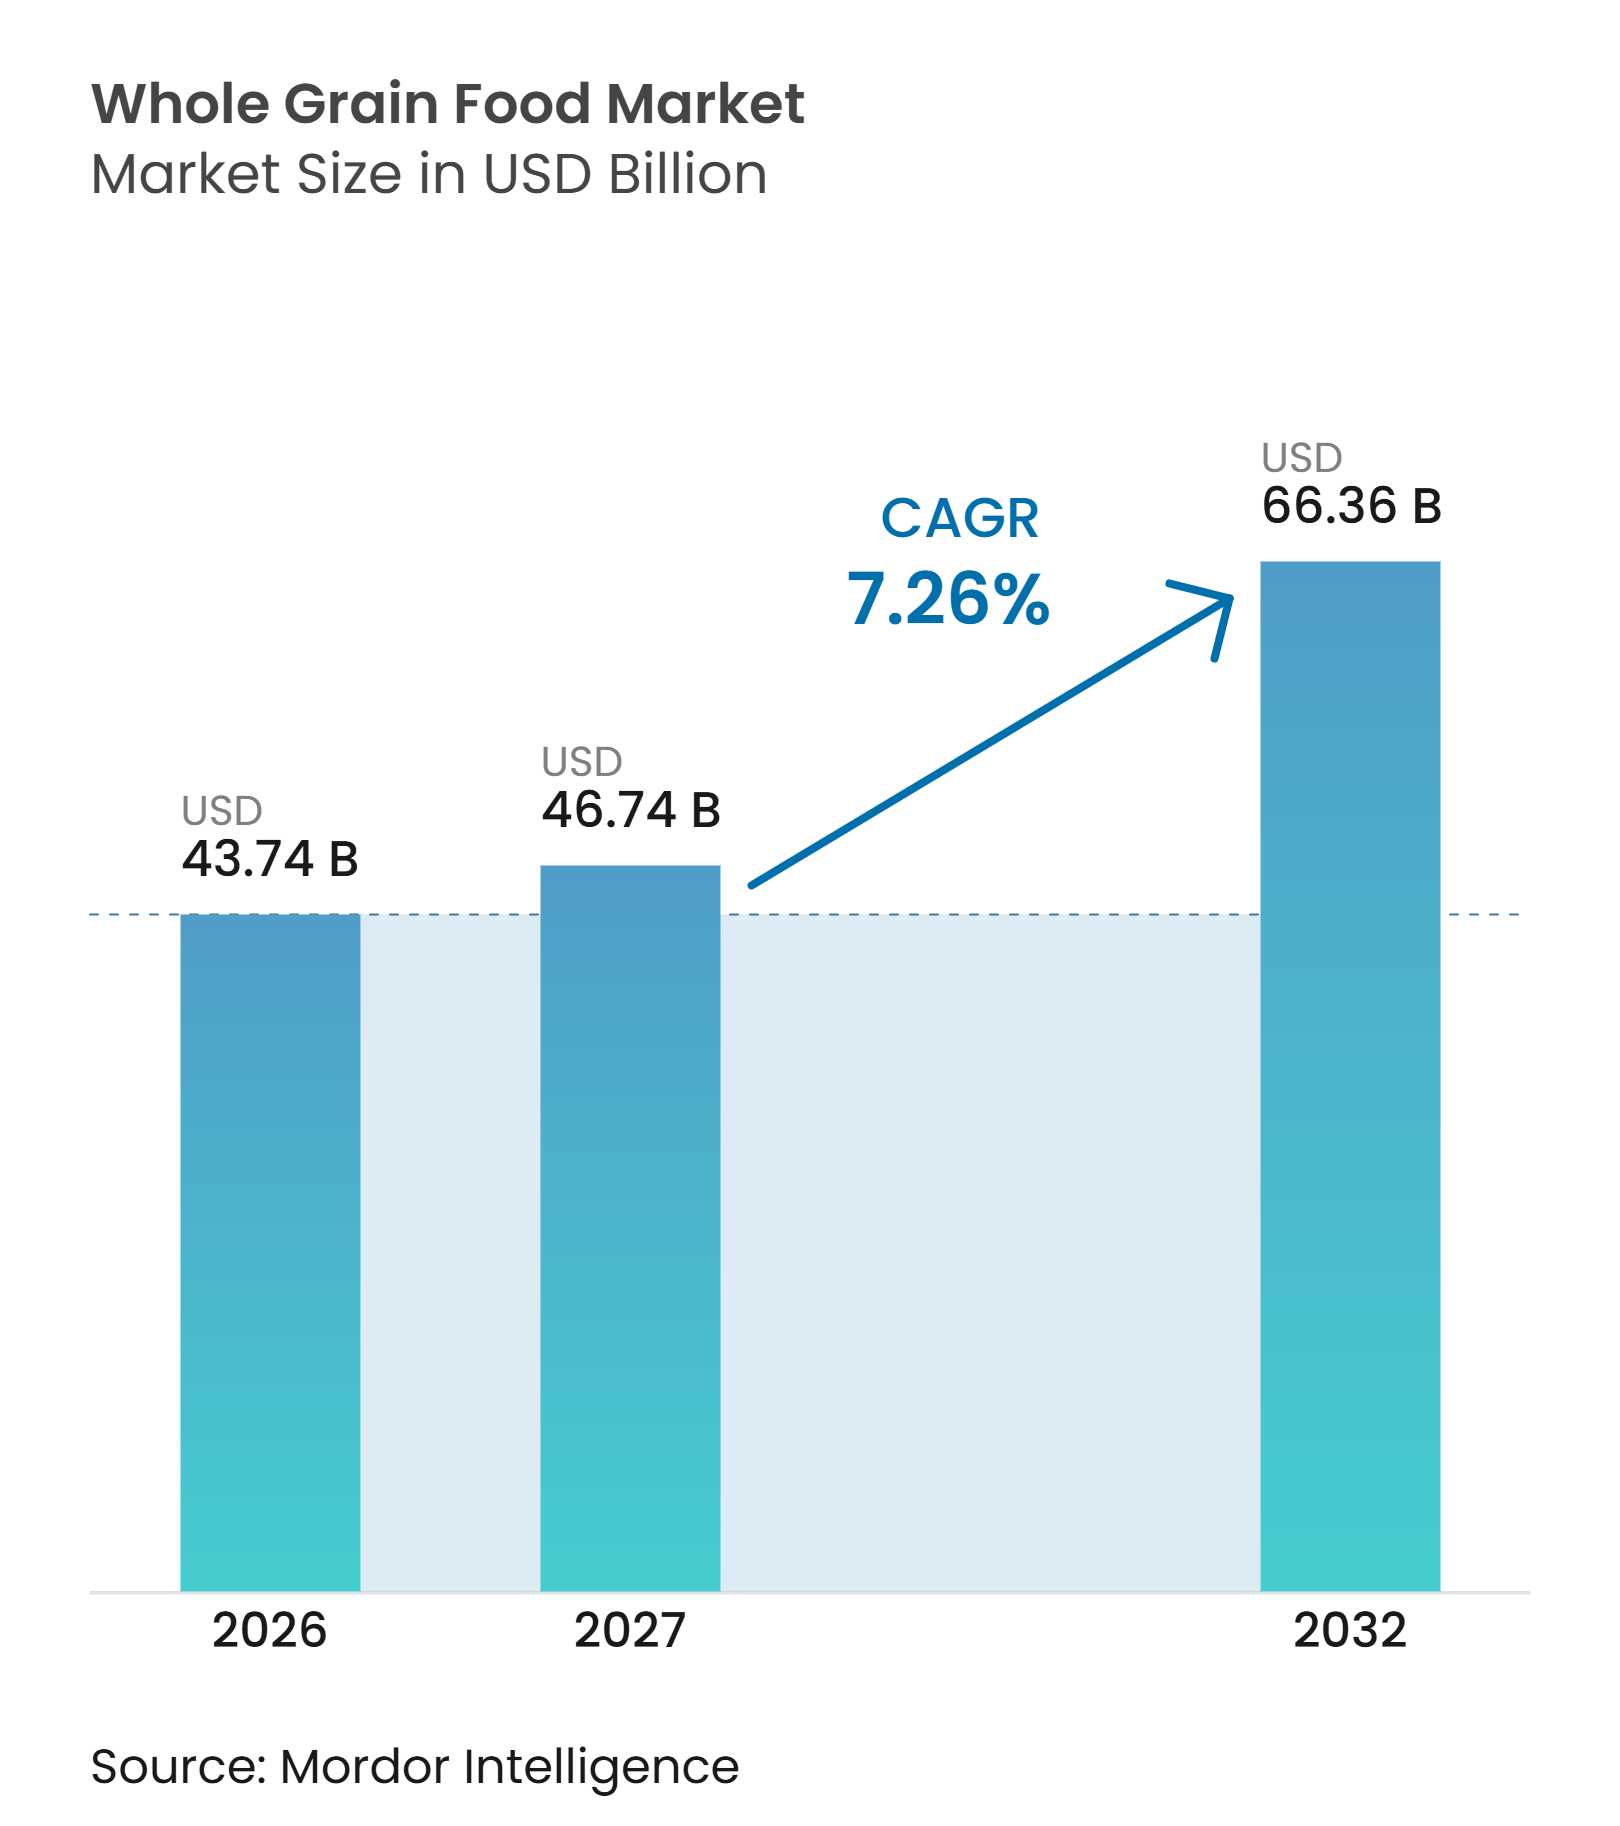
El tamaño del mercado de alimentos de grano entero se valora en 43,74 mil millones de USD en 2026 a 46,74 mil millones de USD en 2027, y se prevé que alcance los 66,36 mil millones de USD para 2032, con una CAGR esperada del 7,26% entre 2027 y 2032. El mercado de alimentos de grano entero está respaldado por consumidores que buscan alimentos con fibra de origen natural e ingredientes conocidos. Las directrices dietéticas y la investigación en salud están fortaleciendo la demanda de productos que reemplacen los granos refinados en las comidas cotidianas. Según el Departamento de Agricultura de los Estados Unidos, las Guías Alimentarias para los Estadounidenses actualizadas priorizan los granos enteros ricos en fibra y recomiendan una menor ingesta de carbohidratos refinados, lo que puede influir en las decisiones de adquisición de alimentos, formulación de productos y etiquetado en el comercio minorista[1]. Una revisión sistemática de 2025 publicada por Springer Nature encontró una asociación dosis-dependiente entre el consumo de granos enteros y un menor riesgo de hipertensión, lo que brinda a los fabricantes respaldo para la comunicación basada en nutrición cuando cumple con las normativas aplicables. La competencia sigue siendo fragmentada, por lo que los grandes grupos alimentarios y los especialistas más pequeños están enfatizando las proteínas, la certificación orgánica, la diversidad de granos y declaraciones de ingredientes más transparentes.
Conclusiones Clave del Informe
-
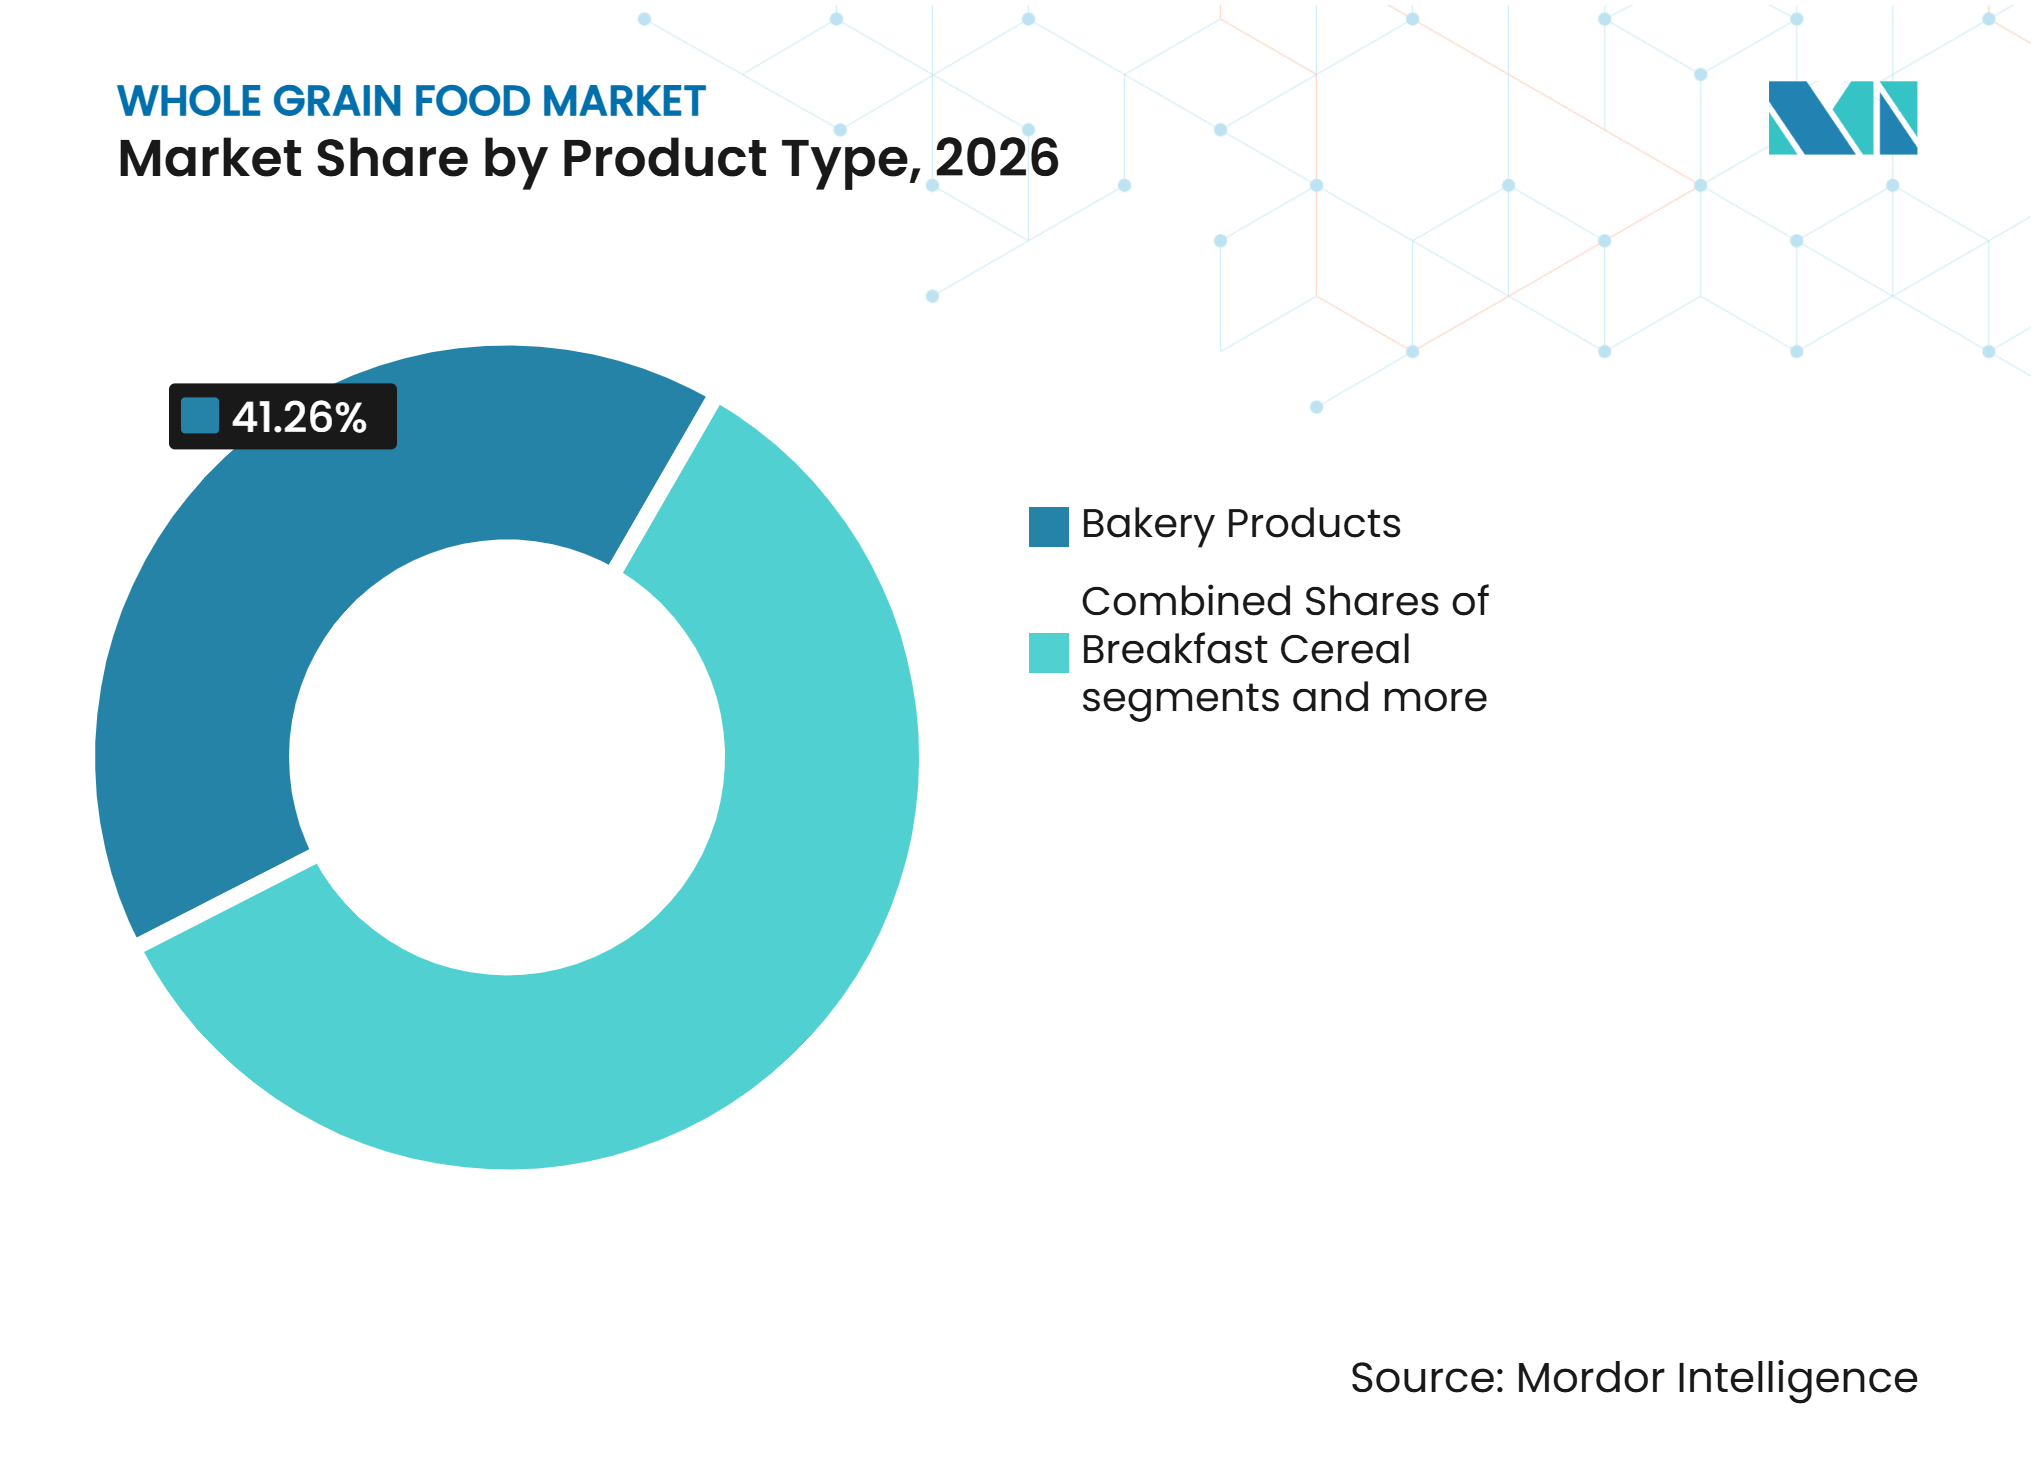
Por tipo de producto, los productos de panadería representaron el 41,26% del mercado de alimentos integrales en 2026, mientras que se prevé que los cereales para el desayuno se expandan a una CAGR del 8,57% hasta 2032.
-
Por naturaleza, los productos convencionales representaron el 63,47% del mercado de alimentos integrales en 2026, mientras que se prevé que los productos orgánicos se expandan a una CAGR del 9,77% hasta 2032.
-
Por tipo de grano, el trigo representó el 38,72% del mercado de alimentos integrales en 2026, mientras que se prevé que la quinoa se expanda a una CAGR del 9,02% hasta 2032.
-
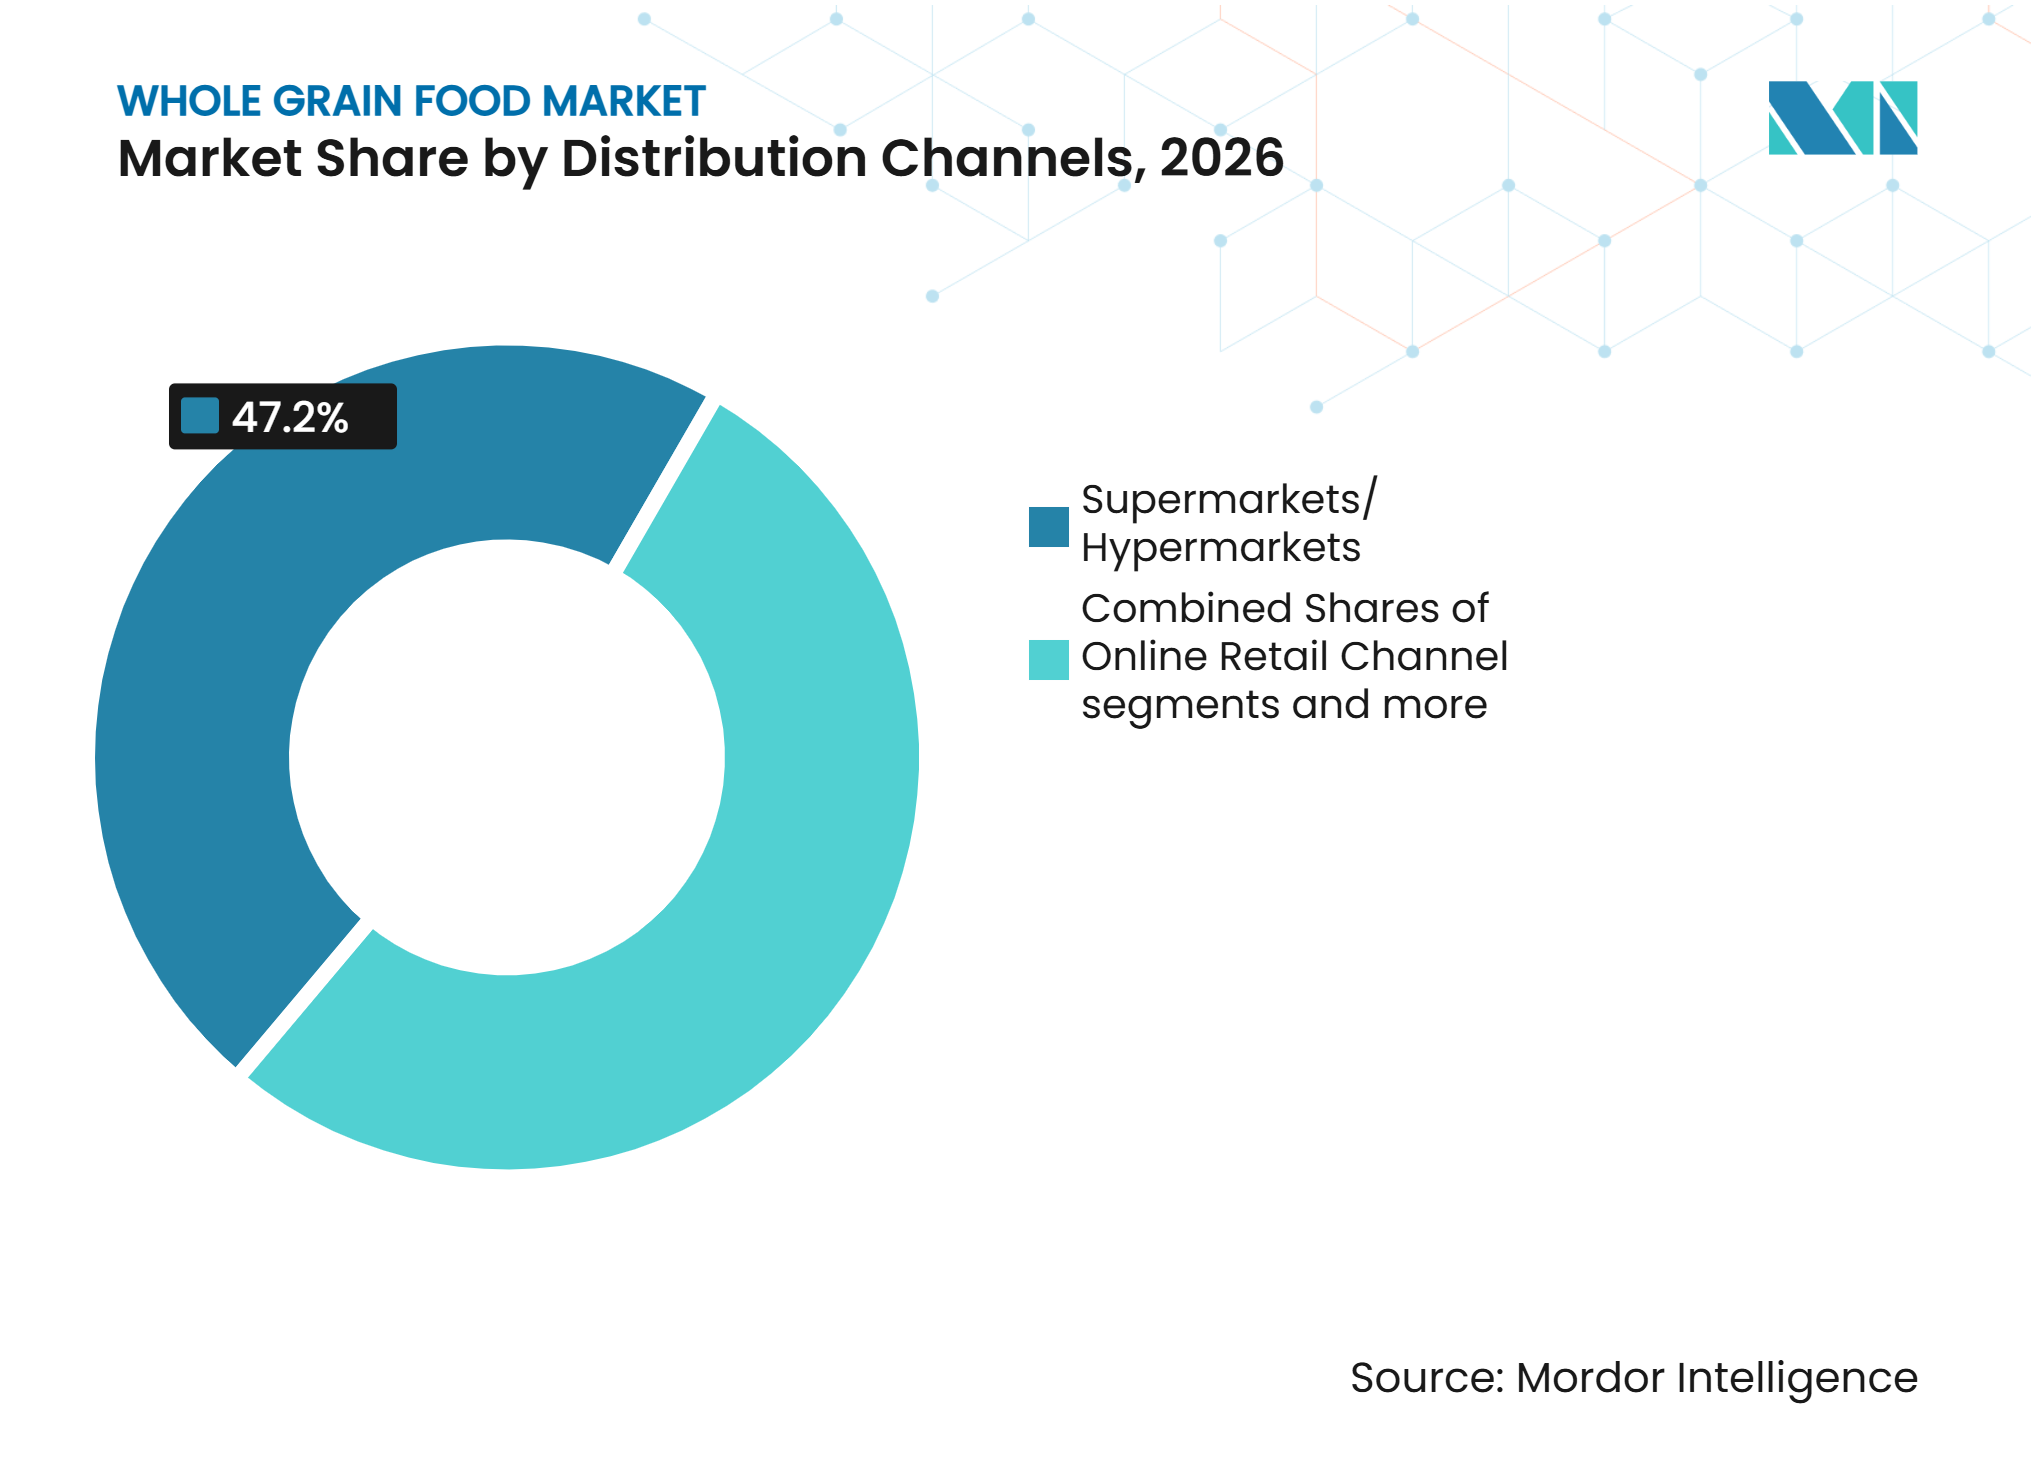
Por canal de distribución, los supermercados e hipermercados representaron el 47,20% del mercado de alimentos integrales en 2026, mientras que se prevé que el comercio minorista en línea se expanda a una CAGR del 8,36% hasta 2032.
-
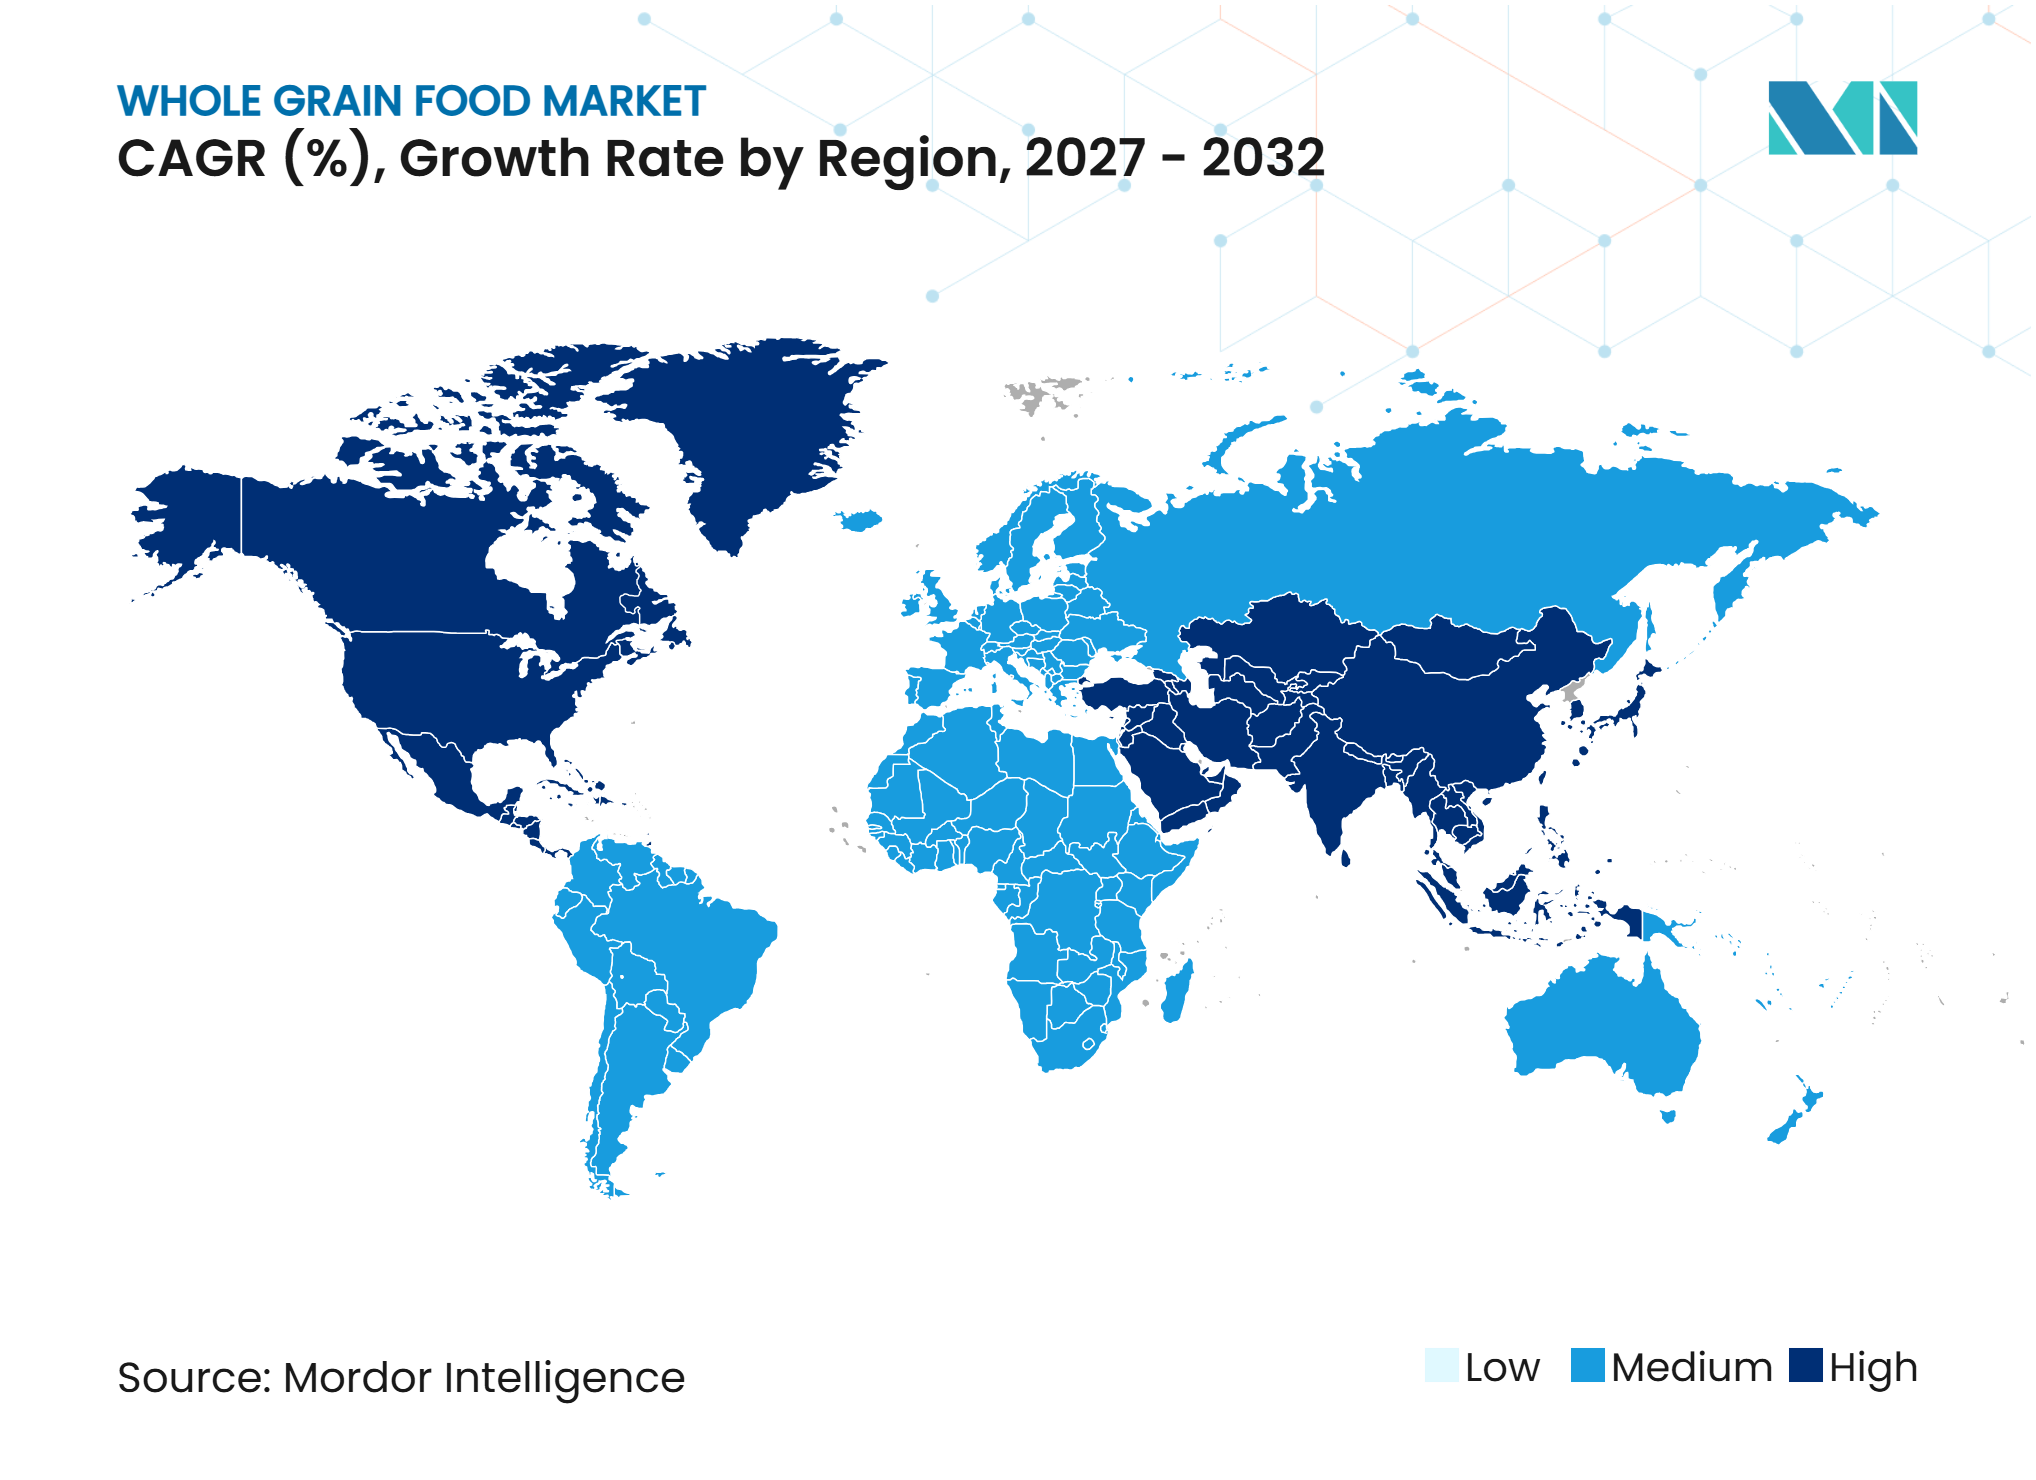
Por geografía, América del Norte representó el 39,21% del mercado de alimentos integrales en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 8,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente conciencia sobre los beneficios para la salud de los granos integrales | +1.8% | Global | Mediano plazo (2 a 4 años) |
| Creciente prevalencia de enfermedades relacionadas con el estilo de vida | +1.5% | Global, con fuerte impulso en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Demanda creciente de alimentos ricos en fibra | +1.2% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2 a 4 años) |
| Innovación de productos y expansión de portafolio | +0.9% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales que promueven dietas saludables | +0.7% | Global | Largo plazo (≥ 4 años) |
| Creciente demanda de alimentos de origen vegetal y naturales | +0.6% | América del Norte, Unión Europea, Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia sobre los Beneficios para la Salud de los Granos Integrales
La comprensión del consumidor sobre el valor nutricional se está convirtiendo en un factor de compra directo para el mercado de alimentos de grano entero. El Consejo de Granos Enteros informó que el 57% de los adultos de los Estados Unidos eligieron opciones de grano entero al menos la mitad del tiempo en 2025, mientras que el 72% quería consumir más granos enteros[2]. El sabor fue citado por el 43% de los encuestados, lo que indica que una mejor experiencia gustativa puede ampliar la demanda más allá de los compradores altamente orientados a la salud. La Organización Mundial de la Salud aconseja que los carbohidratos provengan principalmente de granos enteros, verduras y legumbres, con al menos 25,00 g de fibra dietética de origen natural al día. Esta alineación entre las recomendaciones dietéticas y los mensajes de los productos ayuda a las marcas a hacer que los granos enteros sean más fáciles de comprender en las elecciones alimentarias cotidianas. También impulsa la demanda en pan, cereales y aperitivos, en lugar de limitar la categoría a productos de salud especializados.
Creciente Prevalencia de Enfermedades Relacionadas con el Estilo de Vida
La prevención de enfermedades relacionadas con el estilo de vida está fortaleciendo la justificación sanitaria del mercado de alimentos integrales. Las Guías Alimentarias de los Estados Unidos 2025 a 2030 sitúan los granos integrales ricos en fibra en el centro de un patrón dietético destinado a mejorar la calidad de la alimentación y reducir la dependencia de los carbohidratos refinados. En China, el Plan de Acción Nacional de Granos Integrales aborda el bajo nivel actual de consumo de granos integrales y exige un mayor consumo, estándares de productos y educación pública. Japón también tiene la oportunidad de mejorar la ingesta a través de una orientación dietética más clara y enfoques de salud pública, según una revisión de salud pública de 2025 del Instituto Nacional de Salud. Estas medidas pueden hacer que los alimentos integrales sean más relevantes para las decisiones de gasto de los hogares y los programas de alimentación institucional.
Demanda Creciente de Alimentos Ricos en Fibra
La demanda de alimentos ricos en fibra crea un conjunto de consideraciones más amplio para el mercado de alimentos integrales. Los granos integrales ofrecen fibra dietética tanto soluble como insoluble dentro de un ingrediente alimentario familiar, lo que respalda las declaraciones de propiedades de los productos cuando las normas locales lo permiten. Una revisión de 2025 en MDPI describió cómo las fibras de granos integrales contribuyen a la ingesta de fibra dietética y tienen propiedades funcionales relevantes para la formulación de alimentos[3]. Esta evidencia brinda a los fabricantes una base más sólida para desarrollar panes, cereales y aperitivos en torno a la fibra de origen natural. Los productos también pueden responder al interés en el bienestar digestivo sin depender únicamente de ingredientes de fibra aislada. El resultado es una distinción más clara entre los alimentos básicos de granos integrales y los productos altamente refinados que añaden fibra después del procesamiento.
Innovación de Productos y Expansión de Portafolio
Los nuevos formatos están extendiendo el mercado de alimentos integrales hacia más ocasiones de comida y aperitivo. El desarrollo de productos combina granos integrales con proteínas, ingredientes orgánicos y mezclas de granos reconocibles. Flowers Foods introdujo nuevos productos Dave’s Killer Bread en 2025, incluidos panecillos para sándwich de granos integrales y bocadillos orgánicos, lo que amplió la marca hacia ocasiones de consumo adicionales. En 2026, la empresa también introdujo mezclas con Certificación Orgánica Regenerativa a través de Simple Mills, utilizando harina de avena y azúcar de coco. Estos lanzamientos muestran que las empresas buscan posiciones de mayor valor a través del abastecimiento de ingredientes y la certificación. La diversificación de granos también puede reducir la dependencia del trigo cuando las condiciones de suministro son inciertas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comprensión limitada de la identificación de granos integrales, el etiquetado y las diferencias nutricionales | -0.5% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2 a 4 años) |
| Fluctuaciones en la cadena de suministro y en los precios de las materias primas | -0.8% | Global, con mayor exposición en Oriente Medio y África y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Competencia de los productos de granos refinados | -0.4% | Global, más intensa en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preocupaciones por contaminación cruzada y relacionadas con el gluten | -0.2% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comprensión Limitada de la Identificación y el Etiquetado de Granos Integrales
La confusión del consumidor sobre las definiciones y las etiquetas puede limitar la conversión en el mercado de alimentos integrales. Un simposio de la industria alemana de 2025 identificó definiciones inconsistentes, conciencia sanitaria limitada y restricciones de procesamiento como barreras para un mayor uso de granos integrales en el pan. La misma fuente señaló que el 85% de las compras de pan en Alemania utilizan productos de harina blanca. Una revisión de 2025 en los Institutos Nacionales de Salud señaló que la norma ISO de granos integrales aún se encontraba en la etapa de Proyecto de Norma Internacional, dejando las definiciones nacionales desiguales entre los mercados. El Sello de Granos Integrales ofrece una señal voluntaria y es reconocido por el 84% de los consumidores estadounidenses, según la Organización del Consejo de Granos Integrales. Un etiquetado más claro puede reducir la vacilación en el punto de venta y hacer que la comunicación de marca transfronteriza sea más coherente.
Fluctuaciones en la Cadena de Suministro y en los Precios de las Materias Primas
La disponibilidad de ingredientes y la volatilidad de los costos siguen siendo un desafío a corto plazo para el mercado de alimentos integrales. El Banco Mundial espera que los precios de los granos suban un 14% en 2026 y un 9% en 2027 debido al endurecimiento de los suministros, las perturbaciones comerciales y las pérdidas relacionadas con el clima. Sus perspectivas para 2026 también apuntan a una caída interanual del 23% en la producción de trigo de los Estados Unidos. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) y la Organización de las Naciones Unidas para la Alimentación y la Agricultura esperan que los precios nominales de los cereales tiendan al alza durante el período de perspectivas, incluso cuando las ganancias de productividad limiten los aumentos en términos reales. Los fabricantes deben, por tanto, gestionar las compras, la formulación y el inventario con mayor cuidado. Estas presiones pueden ser especialmente difíciles para las marcas más pequeñas con capacidad limitada para absorber los cambios en los costos de los insumos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Panadería Ancla el Volumen Mientras los Cereales Lideran el CrecimientoLos productos de panadería representaron el 41,26% de la participación del mercado de alimentos integrales en 2026. El pan, los panecillos, los panes planos y los alimentos relacionados siguen siendo parte de las ocasiones de comida frecuentes en todos los grupos de ingresos y regiones. Este uso cotidiano otorga a los productos de panadería una base de consumidores más amplia que las categorías especializadas más restringidas. Los panecillos para sándwich de granos integrales y los productos de aperitivo introducidos por Flowers Foods en 2025 ilustran la inversión continua en formatos de panadería. Las mezclas para hornear con Certificación Orgánica Regenerativa introducidas por Simple Mills en 2026 añaden una dimensión de abastecimiento y certificación a la categoría. Los productores de panadería pueden mantener su relevancia mejorando el sabor, la conveniencia y la transparencia del etiquetado al tiempo que añaden contenido de granos integrales.
Se prevé que los cereales para el desayuno registren una CAGR del 8,57% hasta 2032, la tasa más alta entre los tipos de productos. El tamaño del mercado de alimentos integrales para los cereales para el desayuno se beneficia de la reformulación hacia un mayor contenido de fibra y proteínas. Los fabricantes de cereales también están buscando la distribución institucional, donde los estándares de comidas escolares pueden abrir la demanda de productos que cumplan los requisitos. WK Kellogg lanzó productos de cereales Kashi y Frosted Mini-Wheats para el canal K-12 en noviembre de 2025, con Kashi proporcionando 15 g de granos integrales por porción. Los aperitivos y otros productos, incluidos la pasta y los fideos, pueden beneficiarse de un mayor consumo de aperitivos y del uso de alimentos preparados. Su oportunidad es mayor donde las empresas pueden crear productos adecuados para el gusto local y las necesidades del servicio de alimentación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
La Escala Convencional se Encuentra con el Impulso OrgánicoLos productos convencionales representaron el 63,47% de la cuota del mercado de alimentos de grano entero en 2026. Su posición refleja una amplia disponibilidad en el comercio minorista, accesibilidad en términos de costo y una gran capacidad de molienda a escala. Las principales empresas de alimentos envasados pueden llevar las ofertas de grano entero a precios accesibles para el mercado masivo, ya que ya operan redes de abastecimiento y distribución consolidadas. Los productos convencionales también ofrecen un punto de entrada de menor riesgo para los compradores que se alejan de los granos refinados. Esto es importante en mercados donde la concienciación aún está en desarrollo y los presupuestos familiares siguen siendo sensibles. Es probable que el segmento mantenga su escala a medida que las empresas aumenten el contenido de grano entero en marcas masivas conocidas.
Se prevé que los productos orgánicos se expandan a una CAGR del 9,77% hasta 2032. El segmento orgánico se beneficia de compradores que vinculan las prioridades de salud con preocupaciones medioambientales y de abastecimiento. La certificación del Programa Orgánico Nacional del Departamento de Agricultura de los Estados Unidos sigue siendo un factor de cumplimiento clave para los productos comercializados como orgánicos en los Estados Unidos. Marcas como Dave’s Killer Bread y Nature’s Path utilizan la certificación reconocida para diferenciar sus ofertas de las declaraciones naturales genéricas. El segmento puede sostener un crecimiento más sólido cuando combina ingredientes orgánicos certificados con productos que aún cumplen las expectativas de asequibilidad cotidiana.
Por Tipo de Grano:
El Trigo Ancla el Volumen Mientras la Quinoa Lidera los Granos AlternativosEl trigo representó el 38,72% del mercado de alimentos integrales en 2026 por tipo de grano. Sigue siendo fundamental para el pan, la pasta, los cereales y otros sistemas de alimentos procesados en todo el mundo. Su escala proporciona a los fabricantes cadenas de suministro establecidas y conocimiento de producción. La investigación de la Universidad de Hohenheim examinó variedades de trigo de colores como una forma de aumentar el consumo de trigo integral en Alemania. El trabajo apunta a una vía para mejorar el atractivo del producto en los mercados donde el pan de harina blanca sigue siendo dominante. Sin embargo, los productores a base de trigo siguen expuestos a interrupciones del suministro y al aumento de los costos de los insumos.
Se prevé que la quinoa se expanda a una CAGR del 9,02% hasta 2032, el crecimiento más rápido entre los tipos de granos. Su posición sin gluten, su perfil completo de aminoácidos y su adecuación al etiquetado limpio respaldan su uso en productos de panadería, desayuno y aperitivos premium. La diversificación del suministro se está volviendo más importante a medida que los compradores buscan reducir la dependencia de un pequeño grupo de países productores. Un informe comercial de 2025 de Mundus Agri indicó que las importaciones de quinoa de la Unión Europea aumentaron un 26,00% de julio a noviembre de 2025. Las empresas que utilizan quinoa necesitan equilibrar la diferenciación del producto con los riesgos de costo y disponibilidad asociados con los ingredientes premium. La expansión del abastecimiento regional puede mejorar la resiliencia si puede cumplir con los requisitos de cumplimiento de pesticidas y orgánicos.
Por Canal de Distribución:
Los Supermercados Dominan Mientras el Comercio en Línea se AceleraLos supermercados e hipermercados representaron el 47,20% del mercado de alimentos integrales en 2026 a través de los canales de distribución. Estas tiendas siguen siendo importantes porque los compradores pueden comparar el embalaje, los sellos de certificación y los precios en el estante. Esto es especialmente útil para los consumidores que aún están aprendiendo a identificar los productos de granos integrales. Según la Organización del Consejo de Granos Integrales, el Sello de Granos Integrales aparece en más de 12.000 productos en 65 países y es reconocido como una señal de compra útil por muchos consumidores. Las tiendas de conveniencia atienden las necesidades de consumo inmediato, mientras que los minoristas especializados atienden a los compradores que buscan gamas orgánicas certificadas y orientadas a la salud. La ejecución minorista sigue siendo importante porque una buena ubicación en el estante puede convertir la conciencia en compra.
Se prevé que el comercio minorista en línea crezca a una CAGR del 8,36% hasta 2032. El comercio minorista digital amplía el acceso a marcas especializadas y permite modelos de suscripción o de venta directa al consumidor. Base Food superó 1 millón de suscriptores acumulados para su serie de pan de nutrición completa de granos integrales en noviembre de 2025. Los canales en línea pueden facilitar que los consumidores repitan las compras después de encontrar un producto que satisfaga sus necesidades de sabor y dietéticas. Sin embargo, las marcas aún deben gestionar la economía de la entrega y generar confianza sin depender de la visibilidad física en el estante.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 39,21% de la participación del mercado de alimentos integrales en 2026. La región se beneficia de una infraestructura minorista madura, canales de servicio de alimentación establecidos y programas de nutrición pública de larga data. La Administración de Alimentos y Medicamentos de los Estados Unidos también finalizó una declaración actualizada de contenido nutricional Saludable en 2025, añadiendo consideraciones de cumplimiento para los productos de granos que utilizan dicha declaración. General Mills ha vinculado la innovación en cereales de granos integrales con productos diseñados para consumidores que utilizan medicamentos GLP-1, incluidas variantes ampliadas de proteína de Cheerios.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,62% hasta 2032. El aumento de los ingresos, el interés en la nutrición preventiva y la acción gubernamental respaldan la demanda en una región donde la adopción de granos integrales sigue siendo desigual. El Plan de Acción Nacional de Granos Integrales de China busca aumentar el consumo desde un nivel inferior al 1% de la ingesta de granos y desarrollar estándares de productos y seguridad alimentaria. El plan identifica a los escolares, los empleados gubernamentales y el personal militar como usuarios tempranos importantes. En Japón, el hito de suscriptores de Base Food muestra que un modelo de pan integral liderado digitalmente puede atraer compradores recurrentes. CJ CheilJedang de Corea del Sur reportó ventas de más de 10,00 millones de unidades de su gama Hetbahn Rice Plan en 1 año. La educación estructurada, los formatos de productos locales y los estándares de seguridad alimentaria determinarán la rapidez con que la región avance más allá de los pequeños nichos orientados a la salud.
Europa, Oriente Medio y África, y América del Sur
Europa es la segunda área regional más grande en el mercado de alimentos integrales, liderada por los países del norte de Europa con un mayor consumo de granos integrales. Según la Asociación Comercial Alemana, Alemania sigue siendo mixta porque el pan integral representó solo el 11% de las ventas de pan en 2025, a pesar del crecimiento en los cereales integrales para el desayuno. América del Sur tiene un papel en el suministro de quinoa y en el procesamiento de mayor valor para productos como pasta, barras de aperitivo y alimentos para bebés. Oriente Medio y África se encuentran en una etapa más temprana, donde las directrices dietéticas públicas y la urbanización pueden respaldar la futura demanda de alimentos envasados. El desarrollo regional dependerá de productos asequibles, preferencias de granos locales y sistemas de etiquetado más claros.
Panorama Competitivo
Concentración del Mercado
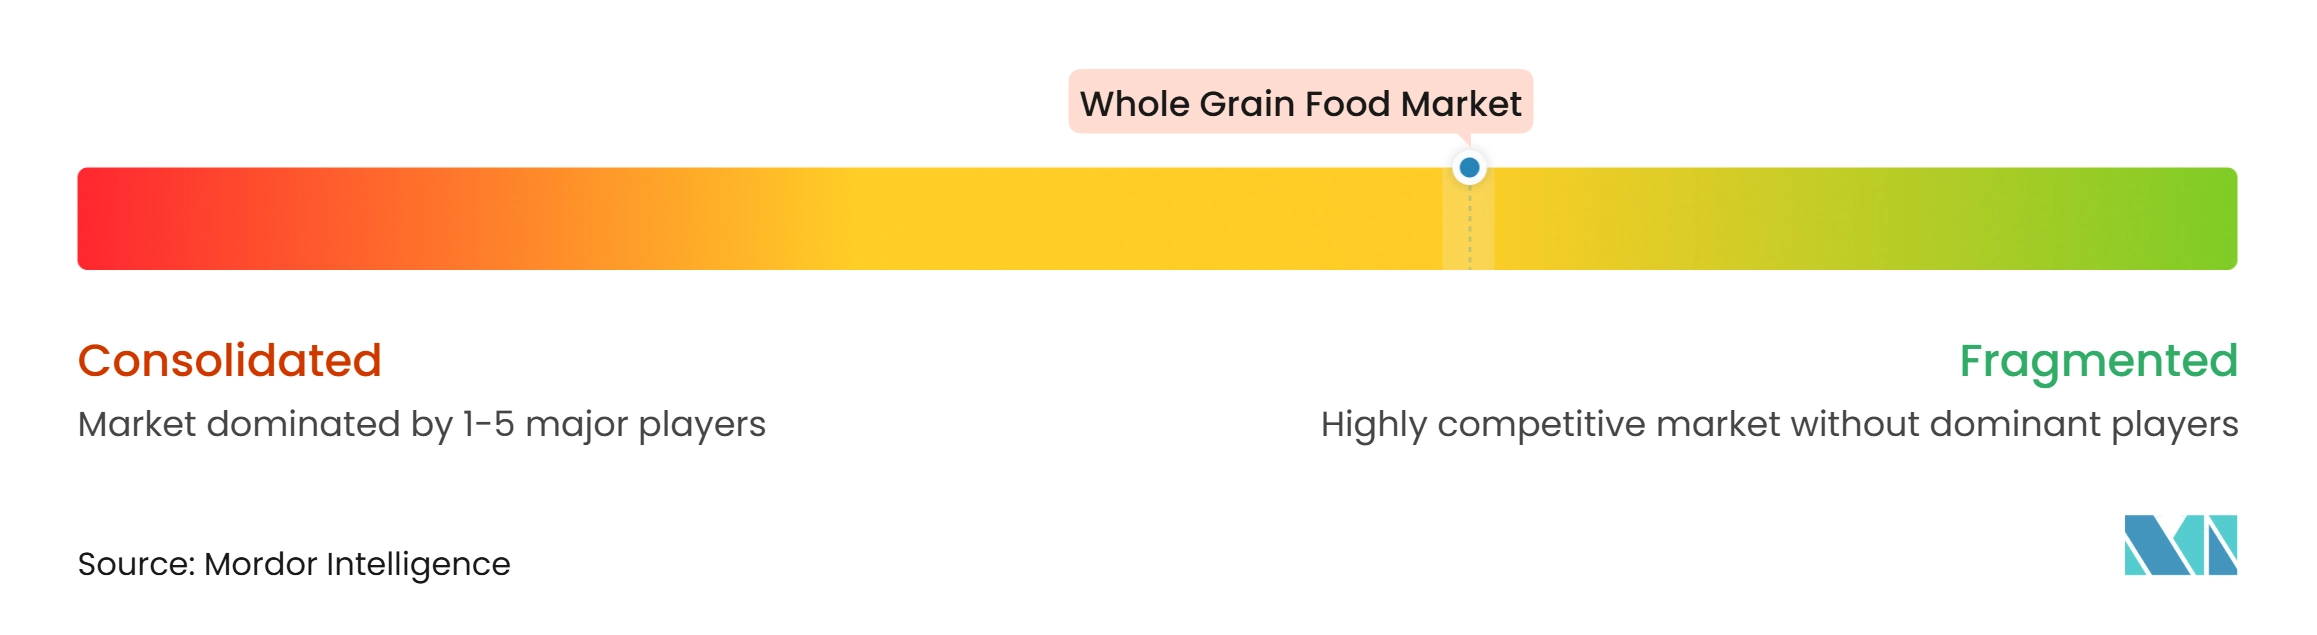
El mercado de alimentos de grano entero está moderadamente consolidado. General Mills, Nestlé y PepsiCo tienen posiciones sólidas en cereales para el desayuno, mientras que Flowers Foods y Associated British Foods son actores importantes en el sector de panadería. Su escala les ayuda a asegurar espacio en los estantes e invertir en comunicación de marca. Los productores más pequeños de granos orgánicos y germinados ocupan una posición premium, pero cuentan con una distribución más limitada. Los proveedores de ingredientes como Ardent Mills y Grain Millers se diferencian a través de su experiencia en molienda y especificaciones de etiqueta limpia. La estructura competitiva incentiva a los grandes grupos a adquirir marcas especializadas en lugar de desarrollar internamente todas las capacidades.
Ferrero completó su adquisición de WK Kellogg Co. por 3,10 mil millones de USD en septiembre de 2025, añadiendo marcas de desayuno como Kashi, Raisin Bran y Frosted Mini-Wheats a su cartera en los Estados Unidos. La transacción otorga a Ferrero una mayor exposición a formatos de cereales que incluyen opciones de grano entero y de origen vegetal. General Mills ha posicionado los cereales de grano entero como parte de su enfoque para atender las necesidades nutricionales relacionadas con el uso de medicamentos GLP-1. Estos movimientos muestran cómo la amplitud de la cartera y el abastecimiento diferenciado pueden ayudar a las empresas a competir sin depender únicamente del precio.
El mercado de alimentos de grano entero aún presenta oportunidades abiertas en pasta, fideos y aperitivos a base de granos para el sector de servicios de alimentación e instituciones en Asia-Pacífico. Las empresas que establezcan relaciones con proveedores locales pueden obtener una ventaja en estos segmentos. La tecnología de procesamiento también puede convertirse en una fuente de diferenciación cuando protege los componentes del grano y mejora la textura. Las variedades de granos biofortificados pueden crear opciones de productos adicionales donde las necesidades de micronutrientes son importantes. Los sistemas digitales de cadena de suministro pueden respaldar el abastecimiento de múltiples granos, pero no eliminan la exposición a la volatilidad de los precios agrícolas. Los competidores más sólidos combinarán un abastecimiento confiable, una certificación creíble y productos que se adapten a los hábitos alimentarios cotidianos.
Líderes de la Industria de Alimentos Integrales
-
General Mills, Inc.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Conagra Brands, Inc.
-
The Hain Celestial Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos de Grano Entero Empresas cubiertas en este informe
- Cargill, Incorporated
- General Mills, Inc.
- Nestlé S.A.
- PepsiCo, Inc.
- WK Kellogg Co
- The Kraft Heinz Company
- Post Holdings, Inc.
- Conagra Brands, Inc.
- The Hain Celestial Group, Inc.
- Associated British Foods plc
- Barilla G. e R. Fratelli S.p.A.
- Nature's Path Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Ardent Mills
- Grain Millers, Inc.
- Flowers Foods, Inc.
- Mondelez International, Inc.
- Weetabix Food Company
- Silver Hills Bakery
- Food For Life Baking Co., Inc.
Desarrollos recientes de la industria en Mercado de Alimentos de Grano Entero
- Julio de 2026: Perfect Snacks lanzó Oaties, su primera gama de barras de proteína a base de avena. Las barras contienen 8 g de avena integral orgánica, 8 g de proteína y más de 20 ingredientes superalimentos. Disponibles en los sabores Oatmeal Cookie Dough y Brownie Batter, los productos están dirigidos a consumidores que buscan aperitivos convenientes y ricos en fibra.
- Enero de 2026: Mars introdujo Nutri-Grain Crunchy en variantes de Chocolate Chip Chia y Honey Oat Flax. Cada barra contiene al menos 23 g de granos integrales, incluidos avena, cebada, trigo sarraceno, centeno y quinoa, y proporciona una buena fuente de fibra.
- Enero de 2026: Dave's Killer Bread introdujo tres variedades de barras de desayuno orgánicas: Strawberry Crumble, Boomin' Blueberry Muffin y Apple Cinnamon Crisp. Elaboradas con avena orgánica y fruta, las barras proporcionan 4 g de fibra y 3 g de proteína.
- Febrero de 2025: Bonn introdujo TRUE ZERO MAIDA Wholewheat Brown Bread en India. El producto está elaborado con trigo integral y se posiciona como un pan rico en fibra sin aceite de palma ni conservantes. La empresa destacó su formulación libre de grasas trans y colesterol como parte de su portafolio de productos de panadería más saludables.
Alcance del Informe Global del Mercado de Alimentos Integrales
El mercado de alimentos de grano entero comprende productos alimenticios fabricados con granos enteros o ingredientes que conservan los tres componentes del grano: el salvado, el germen y el endospermo. El mercado de alimentos de grano entero está segmentado por tipo de producto, naturaleza, tipo de grano, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en productos de panadería, cereales para el desayuno, aperitivos y otros productos. Los productos de panadería incluyen pan, panecillos y bagels, tortillas y panes planos, galletas, bizcochos y crackers, y otros productos. Los cereales para el desayuno comprenden cereales listos para consumir y cereales calientes, mientras que los aperitivos incluyen barras de aperitivo y aperitivos salados. Por naturaleza, el mercado se segmenta en productos convencionales y orgánicos. Por tipo de grano, se categoriza en trigo, arroz, maíz, quinoa y otros granos. Por canal de distribución, el mercado se divide en supermercados e hipermercados, tiendas de conveniencia, canales de venta minorista en línea y otros canales de distribución. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Productos de Panadería | Pan |
| Panecillos y Bagels | |
| Tortillas y Panes Planos | |
| Galletas, Bizcochos y Crackers | |
| Otros (Muffins, Wraps) | |
| Cereales para el Desayuno | Cereales Listos para Comer |
| Cereales Calientes | |
| Aperitivos | Barras de Aperitivo |
| Aperitivos Salados | |
| Otros Productos (Pasta, Fideos) |
| Convencional |
| Orgánico |
| Trigo |
| Arroz |
| Maíz |
| Quinoa |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Productos de Panadería | Pan |
| Panecillos y Bagels | ||
| Tortillas y Panes Planos | ||
| Galletas, Bizcochos y Crackers | ||
| Otros (Muffins, Wraps) | ||
| Cereales para el Desayuno | Cereales Listos para Comer | |
| Cereales Calientes | ||
| Aperitivos | Barras de Aperitivo | |
| Aperitivos Salados | ||
| Otros Productos (Pasta, Fideos) | ||
| Naturaleza | Convencional | |
| Orgánico | ||
| Tipo de Grano | Trigo | |
| Arroz | ||
| Maíz | ||
| Quinoa | ||
| Otros | ||
| Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de alimentos integrales en 2026?
El mercado de alimentos integrales tiene un valor de 43,74 mil millones de USD en 2026 y se prevé que alcance los 66,36 mil millones de USD para 2032.
¿Cuál es la tasa de crecimiento esperada hasta 2032?
Se prevé que el mercado se expanda a una CAGR del 7,26% de 2027 a 2032.
¿Qué tipo de producto de alimentos integrales tiene la mayor participación?
Los productos de panadería lideran los tipos de productos con una participación del 41,26% en 2026, respaldados por su presencia en las ocasiones de comida frecuentes.
¿Por qué los alimentos integrales orgánicos crecen más rápido?
Se prevé que los productos orgánicos crezcan a una CAGR del 9,77% hasta 2032, respaldados por compradores que buscan ingredientes certificados, beneficios para la salud y un abastecimiento transparente.