
全粒穀物食品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
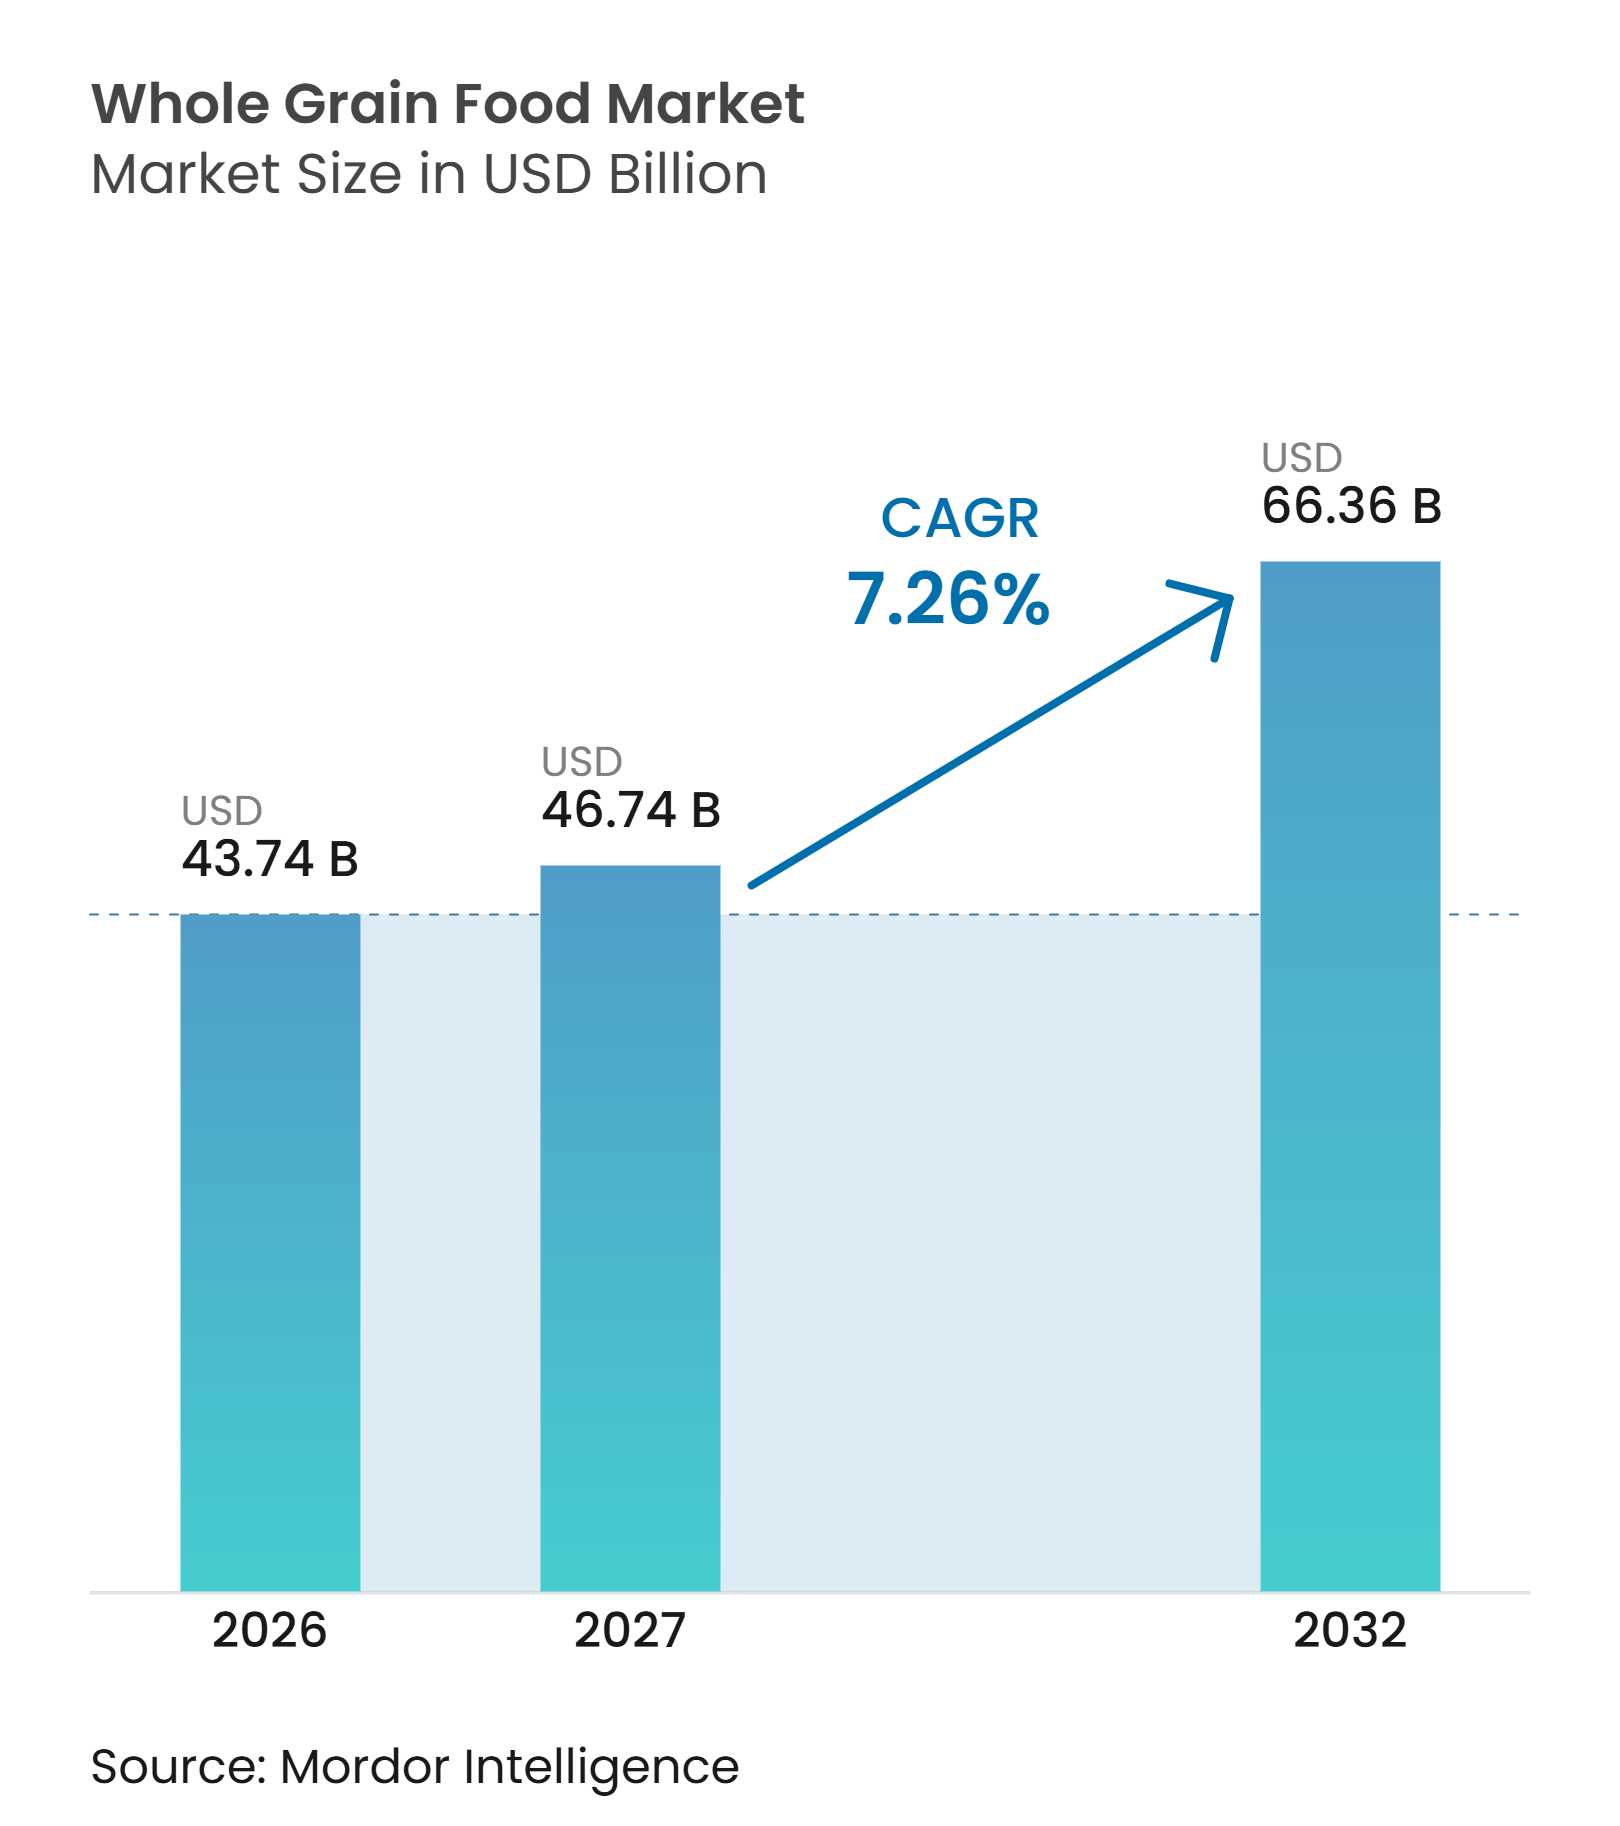
| 市場規模 (2027) | 46.74 十億米ドル |
| 市場規模 (2032) | 66.36 十億米ドル |
| 成長率 (2027 - 2032) | 7.26 % |
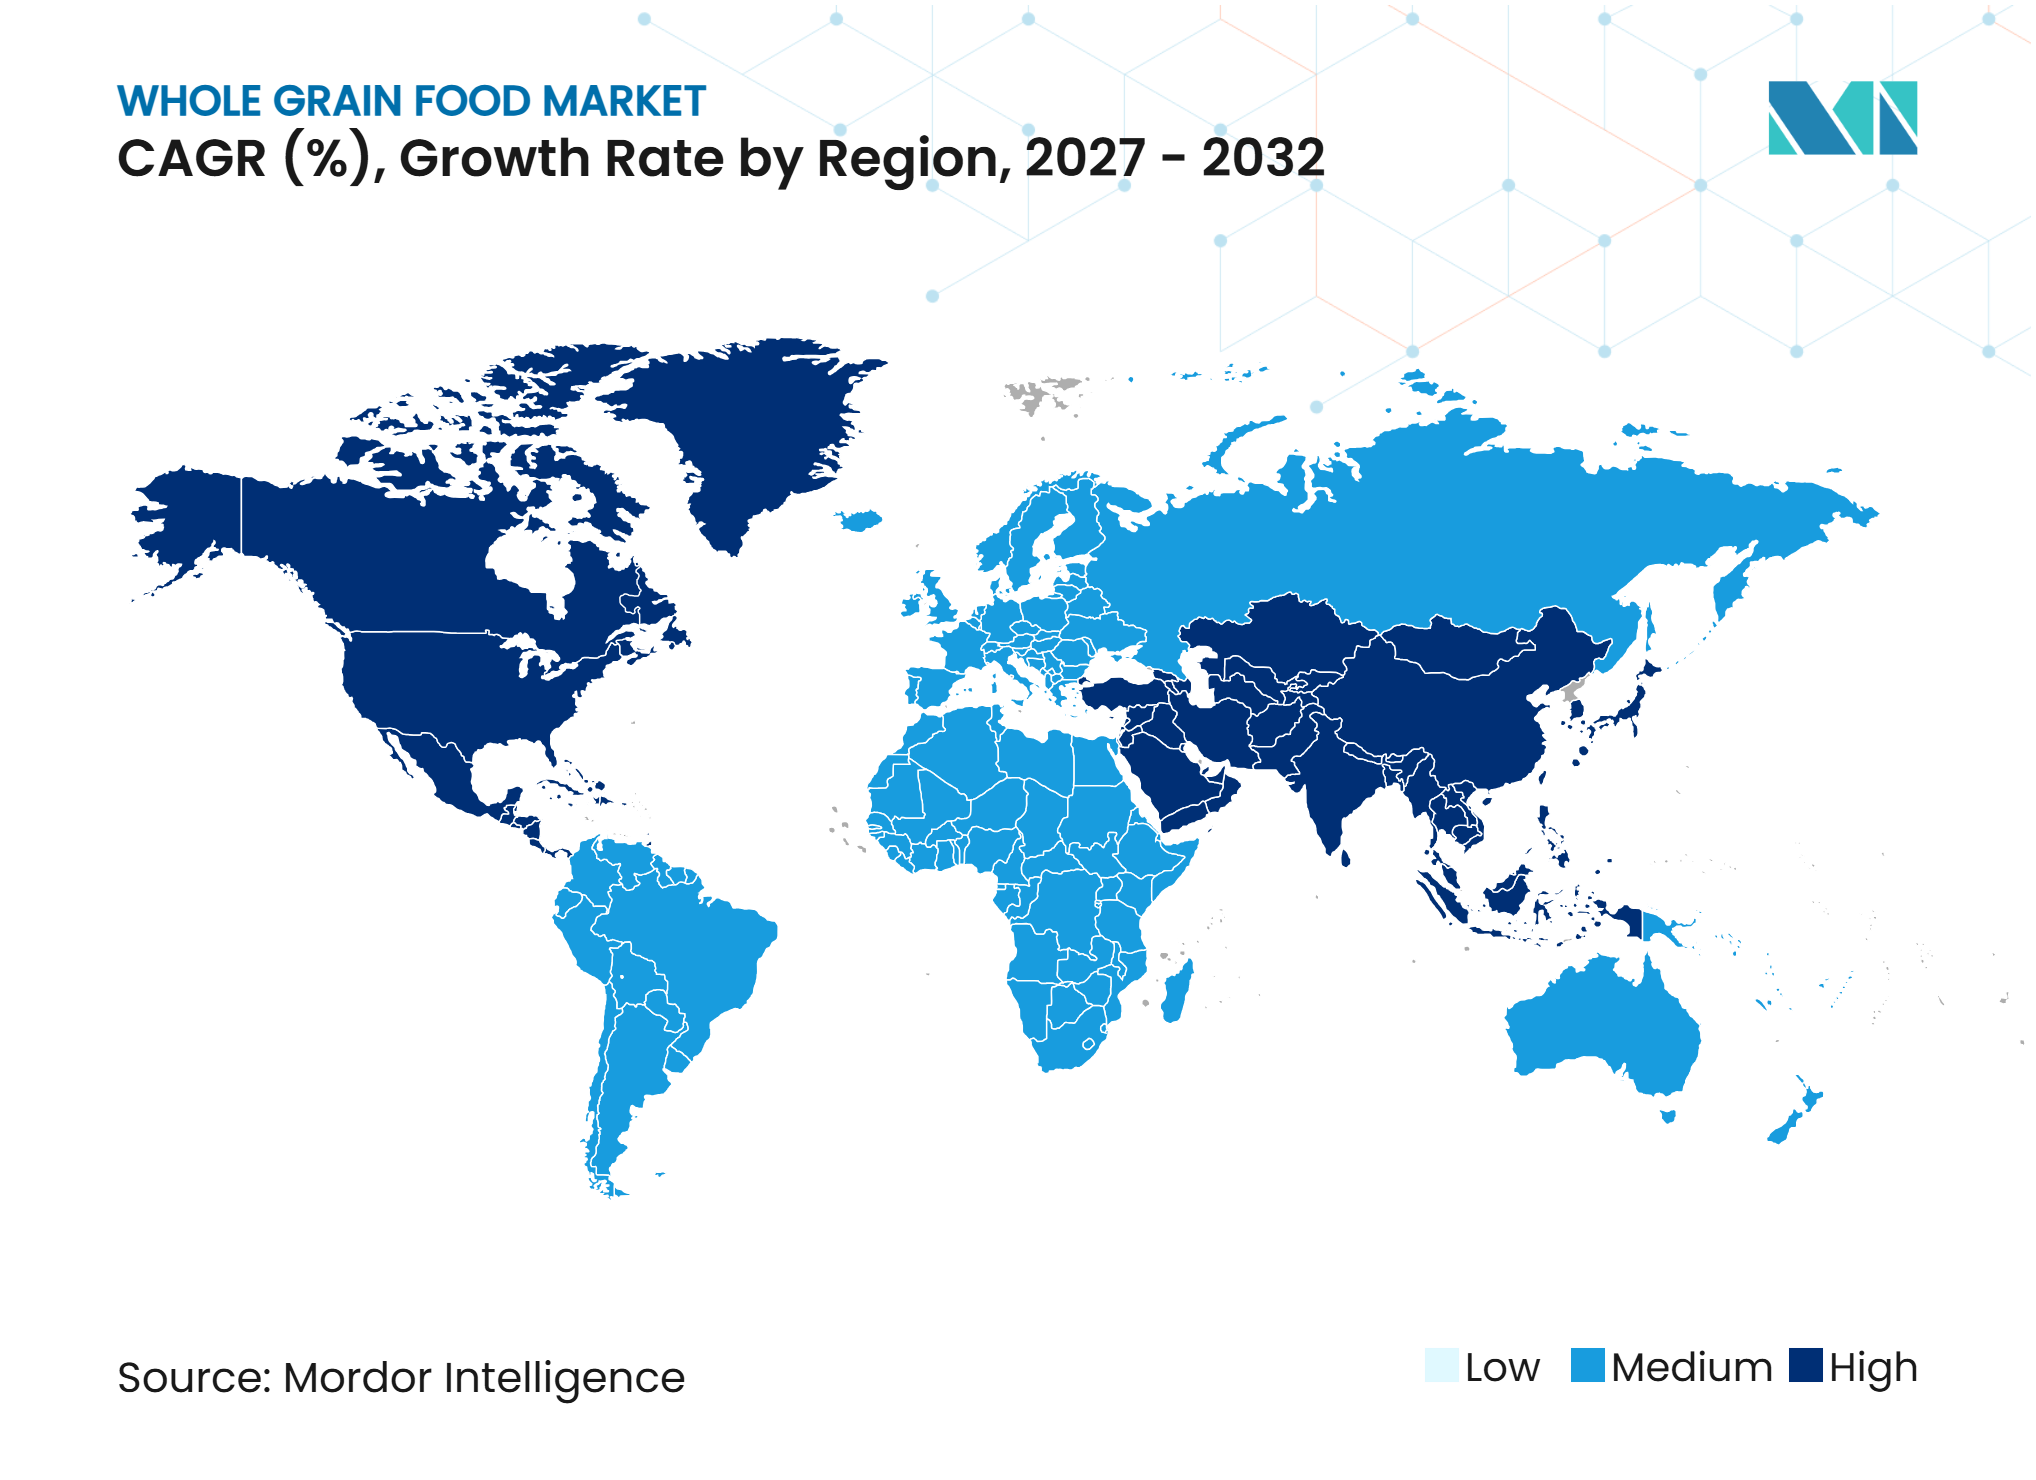
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる全粒穀物食品市場分析
ホールグレイン食品市場の規模は、2026年に43.74 ビリオン 米ドル、2027年に46.74 ビリオン 米ドルと評価され、2032年までに66.36 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.26%に達すると見込まれています。ホールグレイン食品市場は、自然由来の食物繊維と馴染みのある原材料を含む食品を求める消費者によって支えられています。食事に関するガイダンスと健康研究は、日常の食事において精製穀物を代替する製品への需要を強化しています。米国農務省によると、改訂された米国食事ガイドラインは食物繊維が豊富なホールグレインを優先し、精製炭水化物の摂取量を減らすことを推奨しており、これは食品調達、製品処方、および小売ラベリングの決定に影響を与える可能性があります[1]。Springer Natureによる2025年の系統的レビューでは、ホールグレイン摂取量と高血圧リスク低下との間に用量依存的な関連性が認められており、これは適用される規則を満たす場合に、メーカーが栄養主導のコミュニケーシンを行う根拠となります。競争は依然として分散しており、大手食品グループと小規模な専門企業は、タンパク質、有機認証、穀物の多様性、およびより透明性の高い原材料表示を強調しています。
主要レポートのポイント
-
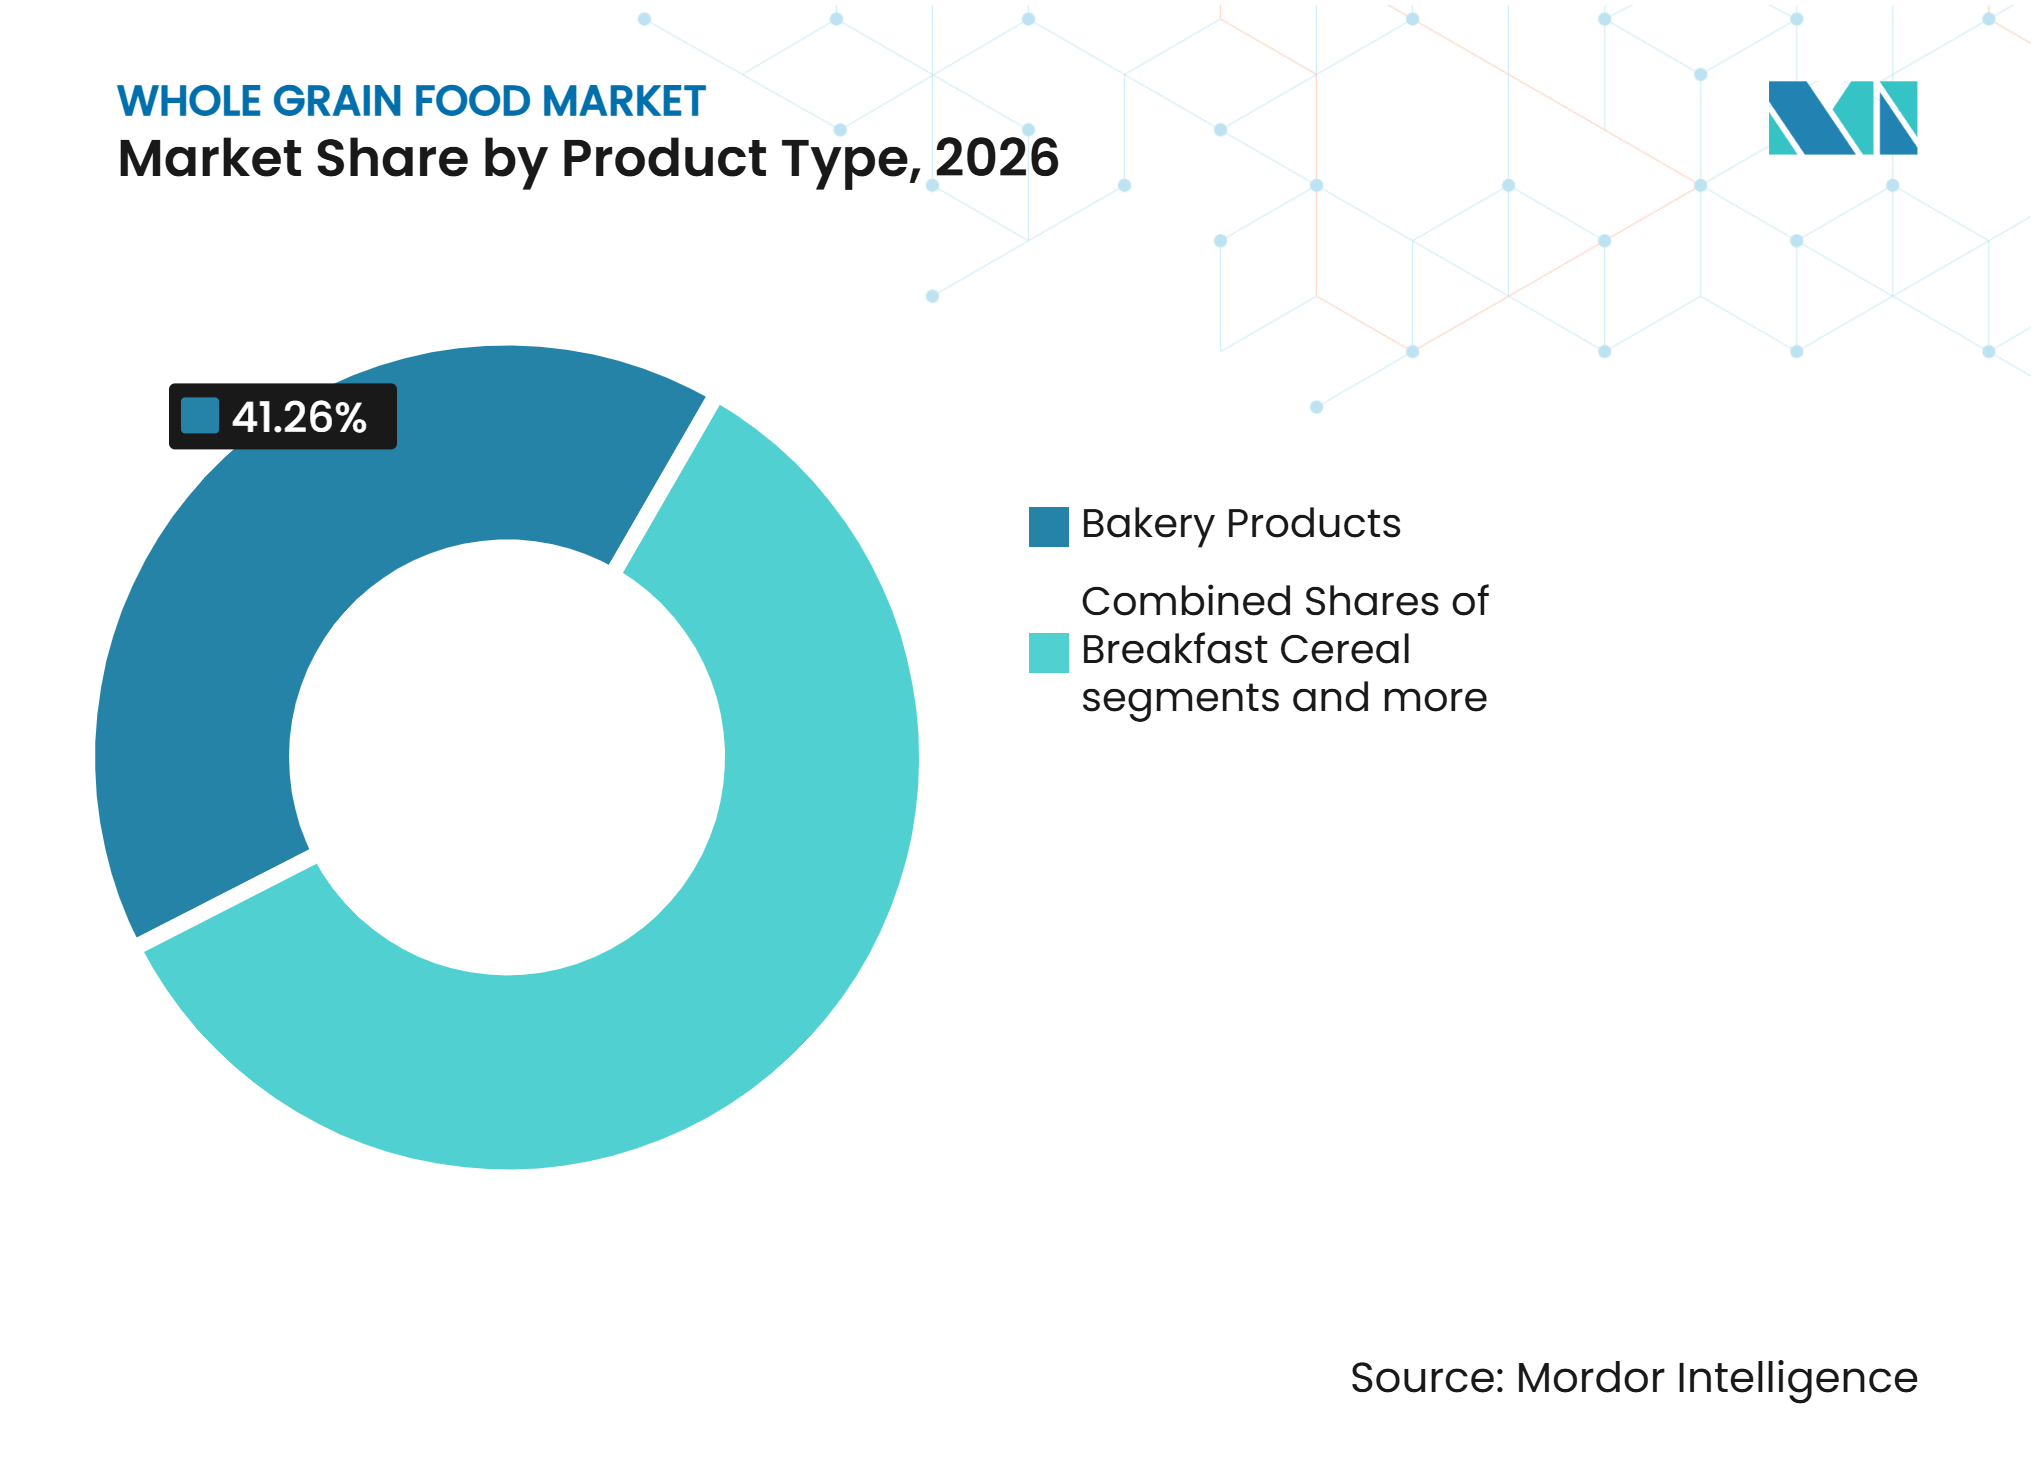
製品タイプ別では、ベーカリー製品が2026年の全粒穀物食品市場において41.26%のシェアを占め、朝食用シリアルは2032年にかけてCAGR 8.57%で拡大すると予測されています。
-
性質別では、従来型製品が2026年の全粒穀物食品市場において63.47%のシェアを占め、オーガニック製品は2032年にかけてCAGR 9.77%で拡大すると予測されています。
-
穀物タイプ別では、小麦が2026年の全粒穀物食品市場において38.72%のシェアを占め、キノアは2032年にかけてCAGR 9.02%で拡大すると予測されています。
-
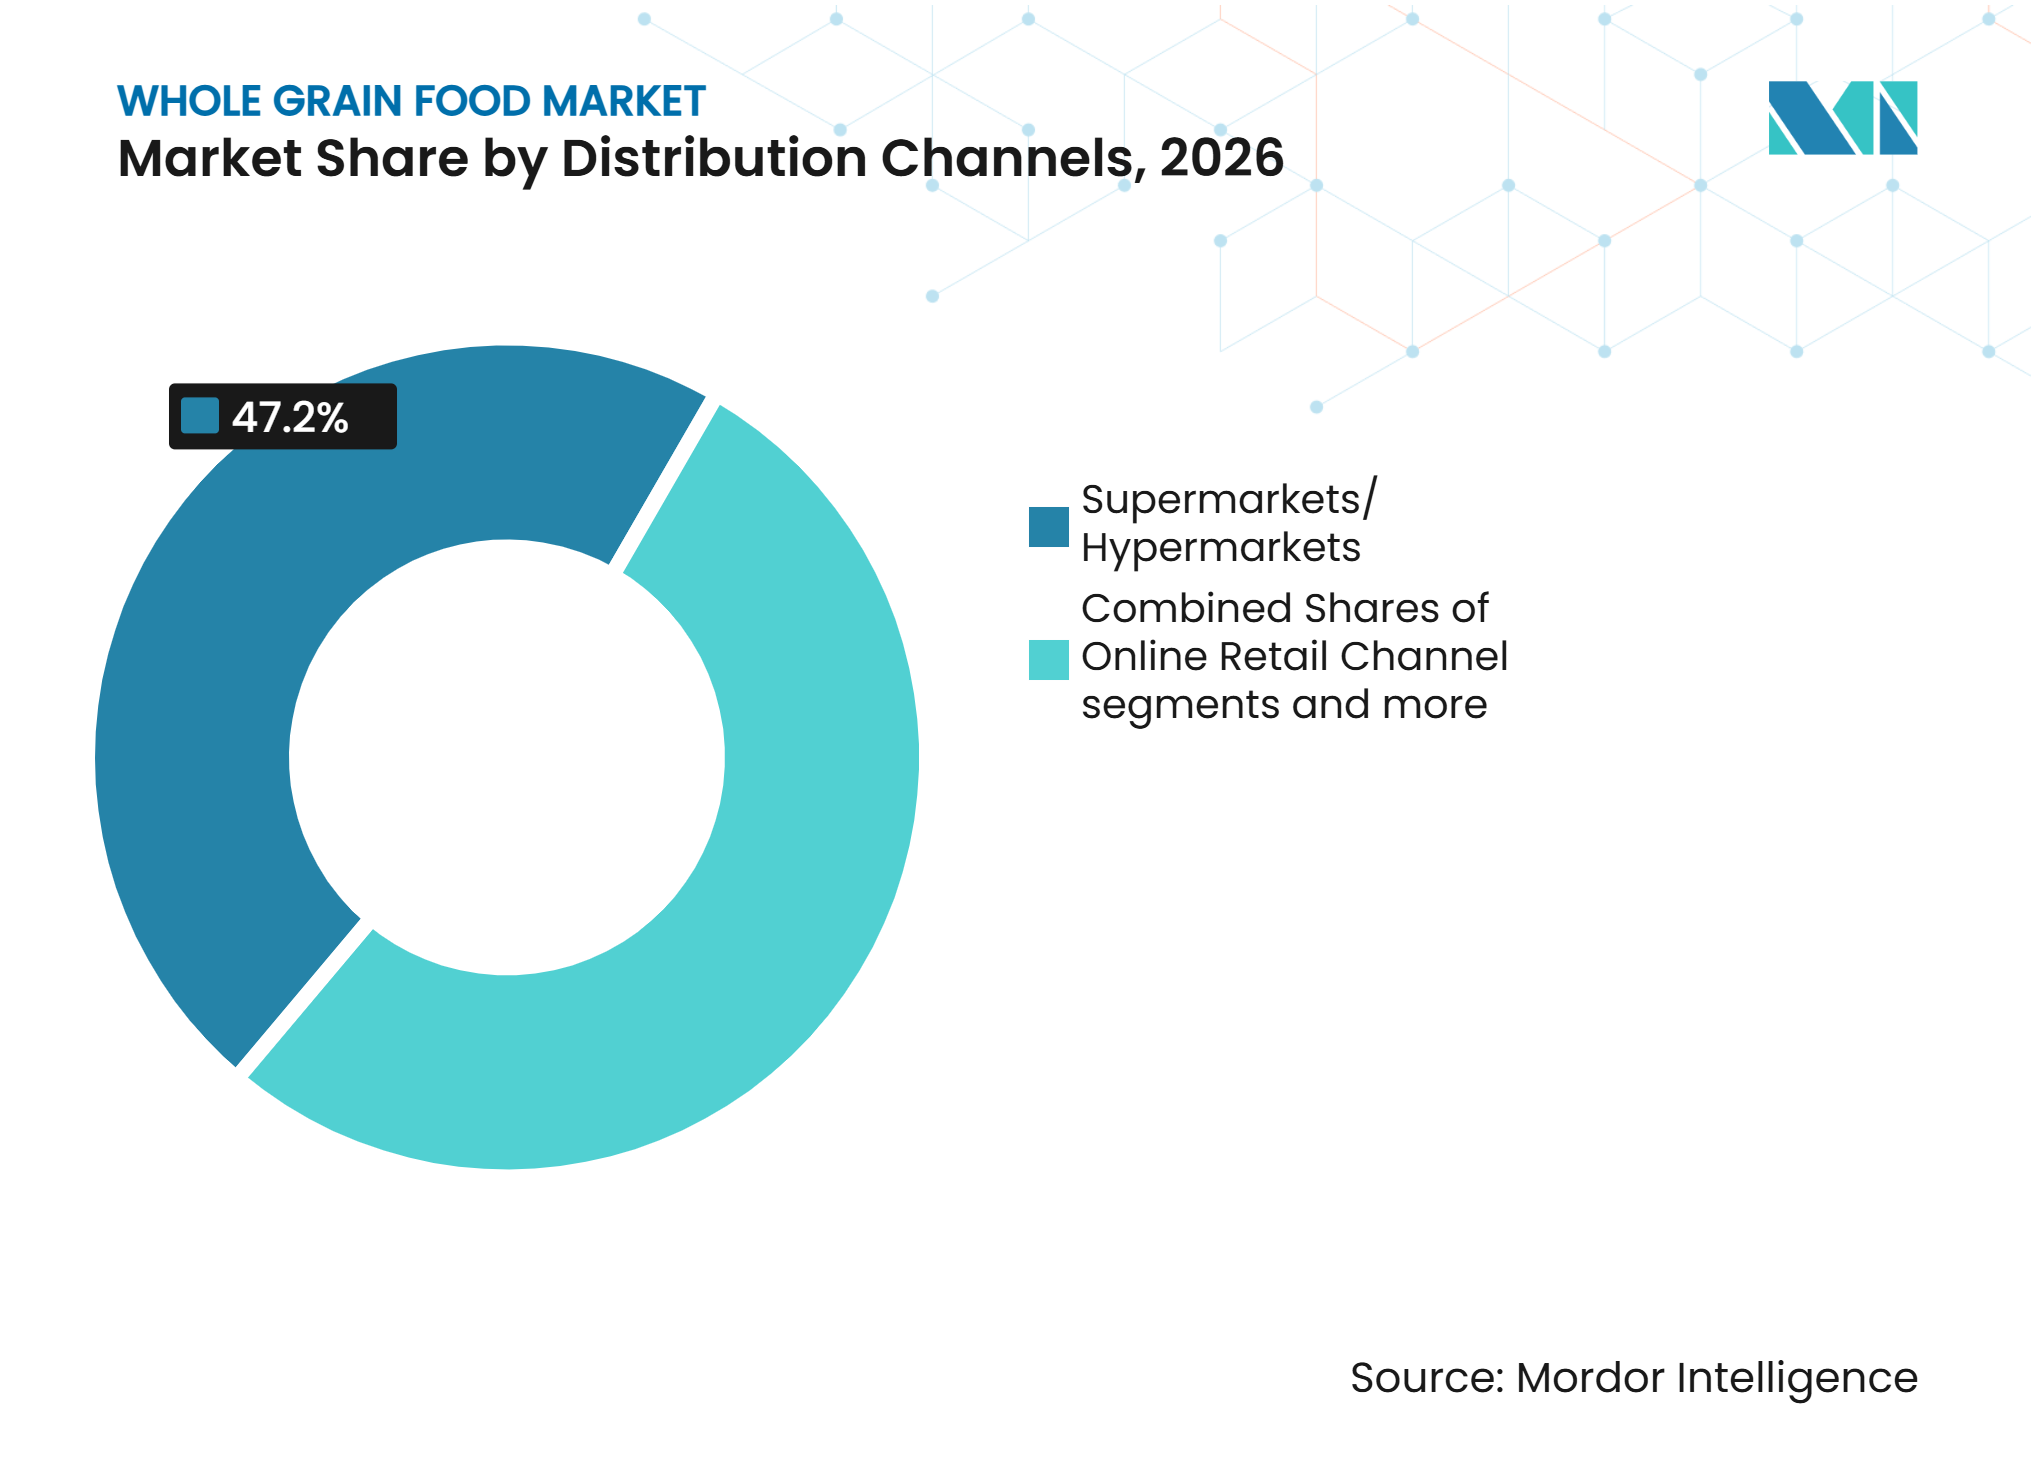
流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の全粒穀物食品市場において47.20%のシェアを占め、オンライン小売は2032年にかけてCAGR 8.36%で拡大すると予測されています。
-
地域別では、北米が2026年の全粒穀物食品市場において39.21%のシェアを占め、アジア太平洋は2032年にかけてCAGR 8.62%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全粒穀物の健康効果に対する認識の高まり | +1.8% | 世界全体 | 中期(2〜4年) |
| 生活習慣病の罹患率の上昇 | +1.5% | 世界全体、特に北米および欧州連合での強い牽引力 | 長期(4年以上) |
| 高食物繊維食品への需要の増加 | +1.2% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 製品イノベーションとポートフォリオ拡大 | +0.9% | 北米および欧州連合 | 短期(2年以内) |
| 健康的な食事を推進する政府の取り組み | +0.7% | 世界全体 | 長期(4年以上) |
| 植物性・天然食品への需要の増加 | +0.6% | 北米、欧州連合、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
全粒穀物の健康効果に対する認識の高まり
栄養価に関する消費者の理解は、ホールグレイン食品市場における直接的な購買要因になりつつあります。ホールグレインズ・カウンシルは、2025年に米国成人の57%が少なくとも半分の時間はホールグレインの選択肢を選んでおり、72%がホールグレインをより多く食べたいと考えていると報告しました[2]。回答者の43%が味を挙げており、より優れた風味が健康意識の高買い物客以外にも需要を広げられることを示しています。世界保健機関は、炭水化物は主にホールグレイン、野菜、豆類から摂取し、自然由来の食物繊維を1日あたり少なくとも25.00g摂取するよう勧告しています。食事に関するアドバイスと製品メッセージングのこの整合性は、ブランドが日常の食品選択においてホールグレインをより理解しやすくするのに役立ちます。また、カテゴリーを専門的な健康食品に限定するのではなく、パン、シリアル、スナックにわたる需要を支えます。
生活習慣病の罹患率の上昇
生活習慣病の予防は、全粒穀物食品市場の健康的根拠を強化しています。2025年から2030年の米国食事ガイドラインは、食品の質を改善し精製炭水化物への依存を減らすことを目的とした食事パターンの中心に、食物繊維が豊富な全粒穀物を置いています。中国では、国家全粒穀物行動計画が現在の低い全粒穀物摂取水準に対処し、消費の強化、製品基準、および公衆教育を求めています。日本でも、国立健康研究所による2025年の公衆衛生レビューによると、より明確な食事ガイダンスと公衆衛生アプローチを通じて摂取量を改善する機会があります。これらの措置は、全粒穀物食品を家庭の支出決定や機関向け食品プログラムにとってより関連性の高いものにする可能性があります。
高食物繊維食品への需要の増加
食物繊維が豊富な食品への需要は、全粒穀物食品市場の検討対をより広げます。全粒穀物は、馴染みのある食品原材料の中に水溶性および不溶性の食物繊維の両方を提供しており、地域の規則が許可する場合に製品表示を支援します。MDPIの2025年のレビューでは、全粒穀物の食物繊維が食物繊維摂取量に貢献し、食品処方に関連する機能的特性を持つことが説明されています[3]。このエビデンスは、メーカーが自然由来の食物繊維を中心にパン、シリアル、スナックを開発するためのより強固な基盤を提供します。製品はまた、加工後に食物繊維を添加した単離食物繊維原材料のみに頼ることなく、消化器系の健康への関心に応えることができます。その結果、全粒穀物の主食と、加工後に食物繊維を添加した高度に精製された製品との間に、より明確な区別が生まれます。
製品イノベーションとポートフォリオ拡大
新しいフォーマットが全粒穀物食品市場をより多くの食事やスナックの機会に拡大しています。製品開発は、全粒穀物とタンパク質、オーガニック原材料、および認識可能な穀物ブレンドを組み合わせています。Flowers Foodsは2025年にDave's Killer Breadの新製品を発売し、全粒穀物サンドイッチロールやオーガニックスナックバイツを含む製品でブランドを追加の食事機会に拡大しました。2026年には、同社はSimple Millsを通じてオート麦粉とココナッツシュガーを使用した再生型オーガニック認証ミックスも発売しました。これらの発売は、企業が原材料調達と認証を通じてより高い価値ポジションを追求していることを示しています。穀物の多様化は、供給状況が不確実な場合に小麦への依存を軽減することもできます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全粒穀物の識別、ラベリング、および栄養上の違いに関する理解の限界 | -0.5% | 世界全体、特にアジア太平洋および中東・アフリカで顕著 | 中期(2〜4年) |
| サプライチェーンおよび原材料価格の変動 | -0.8% | 世界全体、特に中東・アフリカおよびアジア太平洋でのリスク増大 | 短期(2年以内) |
| 精製穀物製品との競争 | -0.4% | 世界全体、特にアジア太平洋で最も激しい | 長期(4年以上) |
| 交差汚染およびグルテン関連の懸念 | -0.2% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
全粒穀物の識別とラベリングに関する理解の限界
定義とラベルに関する消費者の混乱は、全粒穀物食品市場における転換を制約する可能性があります。2025年のドイツ産業シンポジウムでは、定義の不一致、健康意識の低さ、および加工上の制約がパンにおける全粒穀物使用拡大の障壁として特定されました。同資料では、ドイツのパン購入の85%が薄力粉製品を使用していることも指摘されました。国立衛生研究所の2025年のレビューでは、ISO全粒穀物基準がまだ国際規格草案段階にあり、市場間で国内定義が不均一であることが指摘されました。全粒穀物スタンプは任意のシグナルを提供しており、全粒穀物評議会機構によると米国消費者の84%に信頼されています。より明確なラベリングは、棚での躊躇を減らし、国境を越えたブランドコュニケーションをより一貫したものにすることができます。
サプライチェーンおよび原材料価格の変動
原材料の入手可能性とコストの変動は、全粒穀物食品市場にとって近期的な課題であり続けています。世界銀行は、供給の逼迫、貿易の混乱、および気象関連の損失により、穀物価格が2026年に14%、2027年に9%上昇すると予測しています。2026年の見通しでは、米国の小麦生産量が前年比23%減少することも指摘されています。経済協力開発機構(OECD)と食糧農業機関は、生産性向上が実質的な増加を制限する場合でも、名目穀物価格が見通し期間中に上昇傾向を示すと予測しています。したがって、メーカーは調達、処方、および在庫をより慎重に管理する必要があります。これらの圧力は、投入コストの変化を吸収する能力が限られている小規模ブランドにとって特に困難となる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベーカリーが数量を支え、シリアルが成長をリードベーカリー製品は2026年の全粒穀物食品市場シェアの41.26%を占めました。パン、ロール、フラットブレッド、および関連食品は、所得層や地域を超えた頻繁な食事機会の一部であり続けています。この日常的な使用により、ベーカリー製品はより狭い専門カテゴリーよりも広い消費者基盤を持ちます。Flowers Foodsが2025年に発売した全粒穀物サンドイッチロールとスナック製品は、ベーカリーフォーマットへの継続的な投資を示しています。Simple Millsが2026年に発売した再生型オーガニック認証ベーキングミックスは、カテゴリーに調達と認証の側面を加えます。ベーカリーメーカーは、全粒穀物含有量を増やしながら、味、利便性、およびラベルの透明性を改善することで関連性を維持できます。
朝食用シリアルは2032年にかけてCAGR 8.57%を記録すると予測されており、製品タイプの中で最も高い成長率です。朝食用シリアルの全粒穀物食品市場規模は、より高い食物繊維とタンパク質含有量への処方変更から恩恵を受けています。シリアルメーカーはまた、学校給食基準が適格製品への需要を開く可能性がある機関向け流通も追求しています。WK Kellogg Coは2025年11月にK-12チャネル向けにKashiおよびFrosted Mini-Wheatsシリアル製品を発売し、Kashiは1食あたり15gの全粒穀物を提供しています。パスタや麺類を含むスナックやその他の製品は、より頻繁なスナッキングや調理済み食品の使用から恩恵を受けることができます。地域の味やフードサービスのニーズに適した製品を作れる企業において、その機会は最も大きくなります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の規模とオーガニックの勢い従来型製品は2026年のホールグレイン食品市場シェアの63.47%を占めました。その地位は、幅広い小売での入手可能性、コストへのアクセスしやすさ、および大規模な製粉能力を反映しています。大手包装食品企業は、すでに確立された調達・流通ネットワークを運営しているため、ホールグレイン製品を主流の価格帯に提供することができます。従来型製品はまた、精製穀物から離れようとしている買い物客にとって、リスクの低い入口を提供します。これは、認知度がまだ発展途上にあり、家計が依然として敏感な市場において重要です。企業が身近な大衆向けブランドにホールグレイン含有量を増やすにつれて、このセグメントは規模を維持する可能性が高いです。
有機製品は2032年までにCAGR 9.77%で拡大すると予測されています。有機セグメントは、健康上の優先事項を環境・調達上の懸念と結びつける購買者から恩恵を受けています。米国農務省の全国有機プログラム認証は、米国で有機として販売される製品にとって引き続き重要なコンプライアンス要素です。Dave's Killer BreadやNature's Pathなどのブランドは、認知された認証を使用して、広範な自然由来の主張から自社製品を差別化しています。このセグメントは、認証済み有機原材料と日常的な手頃な価格の期待を満たす製品を組み合わせることで、より強い成長を維持できます。
穀物タイプ別:
小麦が数量を支え、キノアが代替穀物をリード小麦は2026年の全粒穀物食品市場において穀物タイプ別で38.72%を占めました。世界中のパン、パスタ、シリアル、およびその他の加工食品システムの中心であり続けています。その規模により、メーカーは確立されたサプライチェーンと生産知識を持ちます。ホーエンハイム大学の研究では、ドイツで全粒小麦の消費を増やす方法として着色小麦品種が検討されました。この研究は、薄力粉パンが依然として主流の市場において製品の魅力を改善するための道筋を示しています。しかし、小麦ベースのメーカーは供給の混乱と投入コストの上昇にさらされ続けています。
キノアは2032年にかけてCAGR 9.02%で拡大すると予測されており、穀物タイプの中で最も速い成長です。グルテンフリーのポジション、完全なアミノ酸プロファイル、およびクリーンラベルへの適合性が、プレミアムベーカリー、朝食、およびスナック製品での使用を支援します。少数の生産国への依存を減らそうとする購買者が増えるにつれ、供給の多様化がより重要になっています。Mundus Agriの2025年の貿易レポートによると、欧州連合のキノア輸入量は2025年7月から11月にかけて26.00%増加しました。キノアを使用する企業は、製品の差別化とプレミアム原材料に関連するコストおよび入手可能性リスクのバランスを取る必要があります。農薬およびオーガニックコンプライアンス要件を満たすことができれば、地域調達の拡大によりレジリエンスが向上する可能性があります。
流通チャネル別:
スーパーマーケットが支配し、オンラインが加速スーパーマーケットおよびハイパーマーケットは2026年の全粒穀物食品市場において流通チャネル別で47.20%を占めました。これらの店舗は、買い物客が棚でパッケージング、認証マーク、および価格を比較できるため、引き続き重要です。これは、全粒穀物製品の識別方法をまだ学んでいる消費者にとって特に役立ちます。全粒穀物評議会機構によると、全粒穀物スタンプは65カ国の12,000以上の製品に表示されており、多くの消費者に有用な購買シグナルとして認識されています。コンビニエンスストアは即時消費ニーズに対応し、専門小売業者は認証済みオーニックおよび健康志向の品揃えを求める購買者に対応します。良い棚配置が認識を購買に転換できるため、小売実行は引き続き重要です。
オンライン小売は2032年にかけてCAGR 8.36%で成長すると予測されています。デジタル小売は専門ブランドへのアクセスを拡大し、サブスクリプションまたは直接消費者向けモデルを可能にします。Base Foodは2025年11月に全粒穀物完全栄養パンシリーズの累計サブスクライバー数が100万人を超えました。オンラインチャネルは、消費者が味と食事ニーズを満たす製品を見つけた後に繰り返し購入しやすくすることができます。しかし、ブランドは依然として配送経済を管理し、物理的な棚の視認性に頼らずに信頼を構築する必要があります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の全粒穀物食品市場シェアの39.21%を占めました。この地域は、成熟した小売インフラ、確立されたフードサービスチャネル、および長年にわたる公衆栄養プログラムから恩恵を受けています。米国食品医薬品局は2025年に更新された健康的な栄養素含有量表示を最終決定し、その表示を使用する穀物製品にコンプライアンス上の考慮事項を追加しました。General Millsは、拡張されたCheeriosタンパク質バリアントを含む、GLP-1薬を使用している消費者向けに設計された製品と全粒穀物シリアルイノベーションを結びつけています。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 8.62%で成長すると予測されています。所得の上昇、予防栄養への関心、および政府の取り組みが、全粒穀物の普及が依然として不均一な地域での需要を支えています。中国の国家全粒穀物行動計画は、穀物摂取量の1%未満という現在の低水準から消費を増やし、製品および食品安全基準を策定することを目指しています。この計画は、学童、政府職員、および軍人を重要な初期ユーザーとして特定しています。日本では、Base Foodのサブスクライバーマイルストーンが、デジタル主導の全粒穀物パンモデルが繰り返し購入者を引き付けられることを示しています。韓国のCJ CheilJedangは、Hetbahn Rice Planシリーズで1年以内に1,000万ユニット以上の販売を報告しました。体系的な教育、地域の製品フォーマット、および食品安全基準が、この地域が小規模な健康志向のニッチを超えてどれだけ速く移行できるかを形作るでしょう。
欧州、中東・アフリカ、および南米
欧州は全粒穀物食品市場において2番目に大きな地域であり、全粒穀物消費量が多い北欧諸国がリードしています。ドイツ貿易協会によると、ドイツは全粒穀物朝食シリアルの成長にもかかわらず、2025年のパン販売における全粒穀物パンの割合がわずか11%にとどまっており、依然として混在した状況です。南米は、パスタ、スナックバー、ベビーフードなどの製品のキノア供給と高付加価値加工において役割を担っています。中東・アフリカは依然として初期段階にあり、公衆食事ガイダンスと都市化が将来の包装品需要を支援する可能性があります。地域の発展は、手頃な価格の製品、地域の穀物嗜好、およびより明確なラベリングシステムに依存するでしょう。
競合ランドスケープ
市場集中度
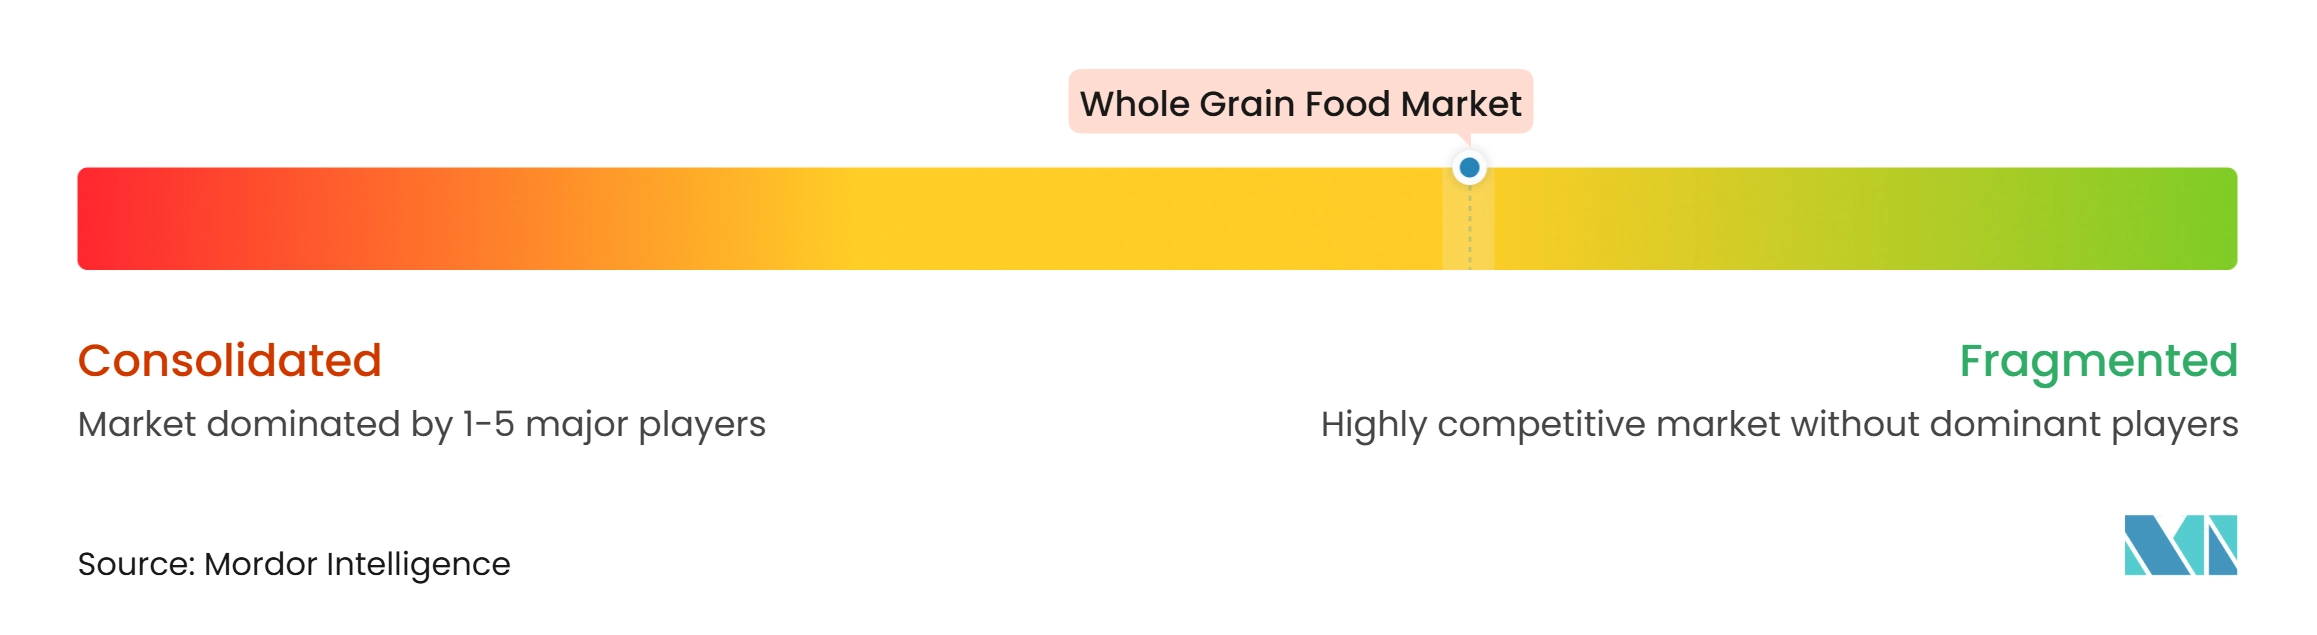
ホールグレイン食品市場は中程度に集約されています。General Mills、Nestlé、PepsiCoは朝食用シリアルで強固な地位を持ち、Flowers FoodsとAssociated British Foodsはベーカリーで重要な存在です。その規模は、棚スペースの確保とブランドコミュニケーションへの投資を可能にします。小規模有機・発芽穀物メーカーはプレミアムな地位を占めていますが、流通は限られています。Ardent MillsやGrain Millersなどの原材料サプライヤーは、製粉の専門知識とクリーンラベル仕様によって差別化を図っています。この競争構造は、大手グループがすべての能力を内部で構築するのではなく、専門ブランドを買収するインセンティブを与えています。
Ferreroは2025年9月にWK Kellogg Coを3.10 ビリオン 米ドルで買収し、Kashi、Raisin Bran、Frosted Mini-Wheatsなどの朝食ブランドを米国ポートフォリオに加えました。この取引により、Ferreroはホールグレインおよび植物性オプションを含むシリアル形式へのエクスポージャーが高まります。General Millsは、GLP-1医薬品の使用に関連した栄養ニーズへのアプローチの一環として、ホールグレインシリアルを位置づけています。これらの動きは、ポートフォリオの幅と差別化された調達が、価格のみに依存せずに企業が競争するのにどのように役立つかを示しています。
ホールグレイン食品市場には、アジア太平洋地域のフードサービスおよび施設向けのパスタ、麺類、穀物ースのスナックにおいて、まだ開拓の余地があります。地元のサプライヤーとの関係を構築した企業は、これらのセグメントで優位性を得る可能性があります。加工技術も、穀物成分を保護しテクスチャーを改善する場合に差別化の源泉となり得ます。生物強化された穀物品種は、微量栄養素のニーズが重要な場所で追加の製品オプションを生み出す可能性があります。デジタルサプライチェーンシステムはマルチグレイン調達を支援できますが、農業価格の変動リスクを排除するものではありません。最も強力な競合他社は、信頼性の高い調達、信頼できる認証、および日常の食習慣に合った製品を組み合わせるでしょう。
全粒穀物食品業界リーダー
-
General Mills, Inc.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Conagra Brands, Inc.
-
The Hain Celestial Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ホールグレイン食品市場 このレポートでカバーされる企業
- Cargill, Incorporated
- General Mills, Inc.
- Nestlé S.A.
- PepsiCo, Inc.
- WK Kellogg Co
- The Kraft Heinz Company
- Post Holdings, Inc.
- Conagra Brands, Inc.
- The Hain Celestial Group, Inc.
- Associated British Foods plc
- Barilla G. e R. Fratelli S.p.A.
- Nature's Path Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Ardent Mills
- Grain Millers, Inc.
- Flowers Foods, Inc.
- Mondelez International, Inc.
- Weetabix Food Company
- Silver Hills Bakery
- Food For Life Baking Co., Inc.
最近の産業開発事情 ホールグレイン食品市場
- 2026年7月:Perfect Snacksは初のオート麦ベースのプロテインバーシリーズ「Oaties」を発売しました。このバーには8gのオーガニック全粒オート麦、8gのタンパク質、および20種類以上のスーパーフード原材料が含まれています。オートミールクッキードウとブラウニーバターのフレーバーで提供され、便利で食物繊維が豊富なスナックを求める消費者をターゲットにしています。
- 2026年1月:MarsはNutri-Grain Crunchyをチョコレートチップチアとハニーオートフラックスのバリアントで発売しました。各バーにはオート麦、大麦、そば、ライ麦、キノアを含む少なくとも23gの全粒穀物が含まれており、食物繊維の良い供給源となっています。
- 2026年1月:Dave's Killer Breadは3種類のオーガニック朝食バーを発売しました:ストロベリークランブル、ブーミンブルーベリーマフィン、アップルシナモンクリスプ。オーガニックオート麦とフルーツで作られたこれらのバーは、4gの食物繊維と3gのタンパク質を提供します。
- 2025年2月:BonnはインドでTRUE ZERO MAIDA全粒小麦ブラウンブレッドを発売しました。この製品は全粒小麦で作られており、パームオイルや保存料を使用しない高食物繊維パンとして位置づけられています。同社は、より健康的なベーカリー製品ポートフォリオの一環として、トランス脂肪フリーおよびコレステロールフリーの処方を強調しました。
世界の全粒穀物食品市場レポートの範囲
ホールグレイン食品市場は、ホールグレインまたは穀物粒の3つの構成要素(ふすま、胚芽、胚乳)をすべて保持した原材料を使用して製造された食品で構成されています。ホールグレイン食品市場は、製品タイプ、性質、穀物タイプ、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場はベーカリー製品、朝食用シリアル、スナック、およびそのの製品にセグメント化されています。ベーカリー製品には、パン、ロールパンとベーグル、トルティーヤとフラットブレッド、クッキー、ビスケットとクラッカー、およびその他の製品が含まれます。朝食用シリアルはすぐに食べられるシリアルとホットシリアルで構成され、スナックにはスナックバーとセイボリースナックが含まれます。性質別では、市場は従来型製品と有機製品にセグメント化されています。穀物タイプ別では、小麦、米、トウモロコシ、キヌア、およびその他の穀物に分類されています。流通チャネル別では、市場はスーパーマーケットおよびハイパーマーケット、コンビニエンスストア、オンライン小売チャネル、およびその他の流通チャネルに分かれています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| ベーカリー製品 | パン |
| ロールおよびベーグル | |
| トルティーヤおよびフラットブレッド | |
| クッキー、ビスケット、およびクラッカー | |
| その他(マフィン、ラップ) | |
| 朝食用シリアル | レディトゥイートシリアル |
| ホットシリアル | |
| スナック | スナックバー |
| セイボリースナック | |
| その他の製品(パスタ、麺類) |
| 従来型 |
| オーガニック |
| 小麦 |
| 米 |
| トウモロコシ |
| キノア |
| その他 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | ベーカリー製品 | パン |
| ロールおよびベーグル | ||
| トルティーヤおよびフラットブレッド | ||
| クッキー、ビスケット、およびクラッカー | ||
| その他(マフィン、ラップ) | ||
| 朝食用シリアル | レディトゥイートシリアル | |
| ホットシリアル | ||
| スナック | スナックバー | |
| セイボリースナック | ||
| その他の製品(パスタ、麺類) | ||
| 性質 | 従来型 | |
| オーガニック | ||
| 穀物タイプ | 小麦 | |
| 米 | ||
| トウモロコシ | ||
| キノア | ||
| その他 | ||
| 流通チャネル | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の全粒穀物食品市場の価値はいくらですか?
全粒穀物食品市場は2026年に43.74 ビリオン 米ドルと評価されており、2032年までに66.36 ビリオン 米ドルに達すると予測されています。
2032年までの予測成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 7.26%で拡大すると予測されています。
最も大きなシェアを持つ全粒穀物食品の製品タイプはどれですか?
ベーカリー製品は2026年に41.26%のシェアで製品タイプをリードしており、頻繁な食事機会での存在感によって支えられています。
オーガニック全粒穀物食品がより速く成長しているのはなぜですか?
オーガニック製品は2032年にかけてCAGR 9.77%で成長すると予測されており、認証済み原材料、健康効果、および透明性の高い調達を求める購買者によって支えられています。