
Marktgröße und Marktanteil für Vollkornlebensmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
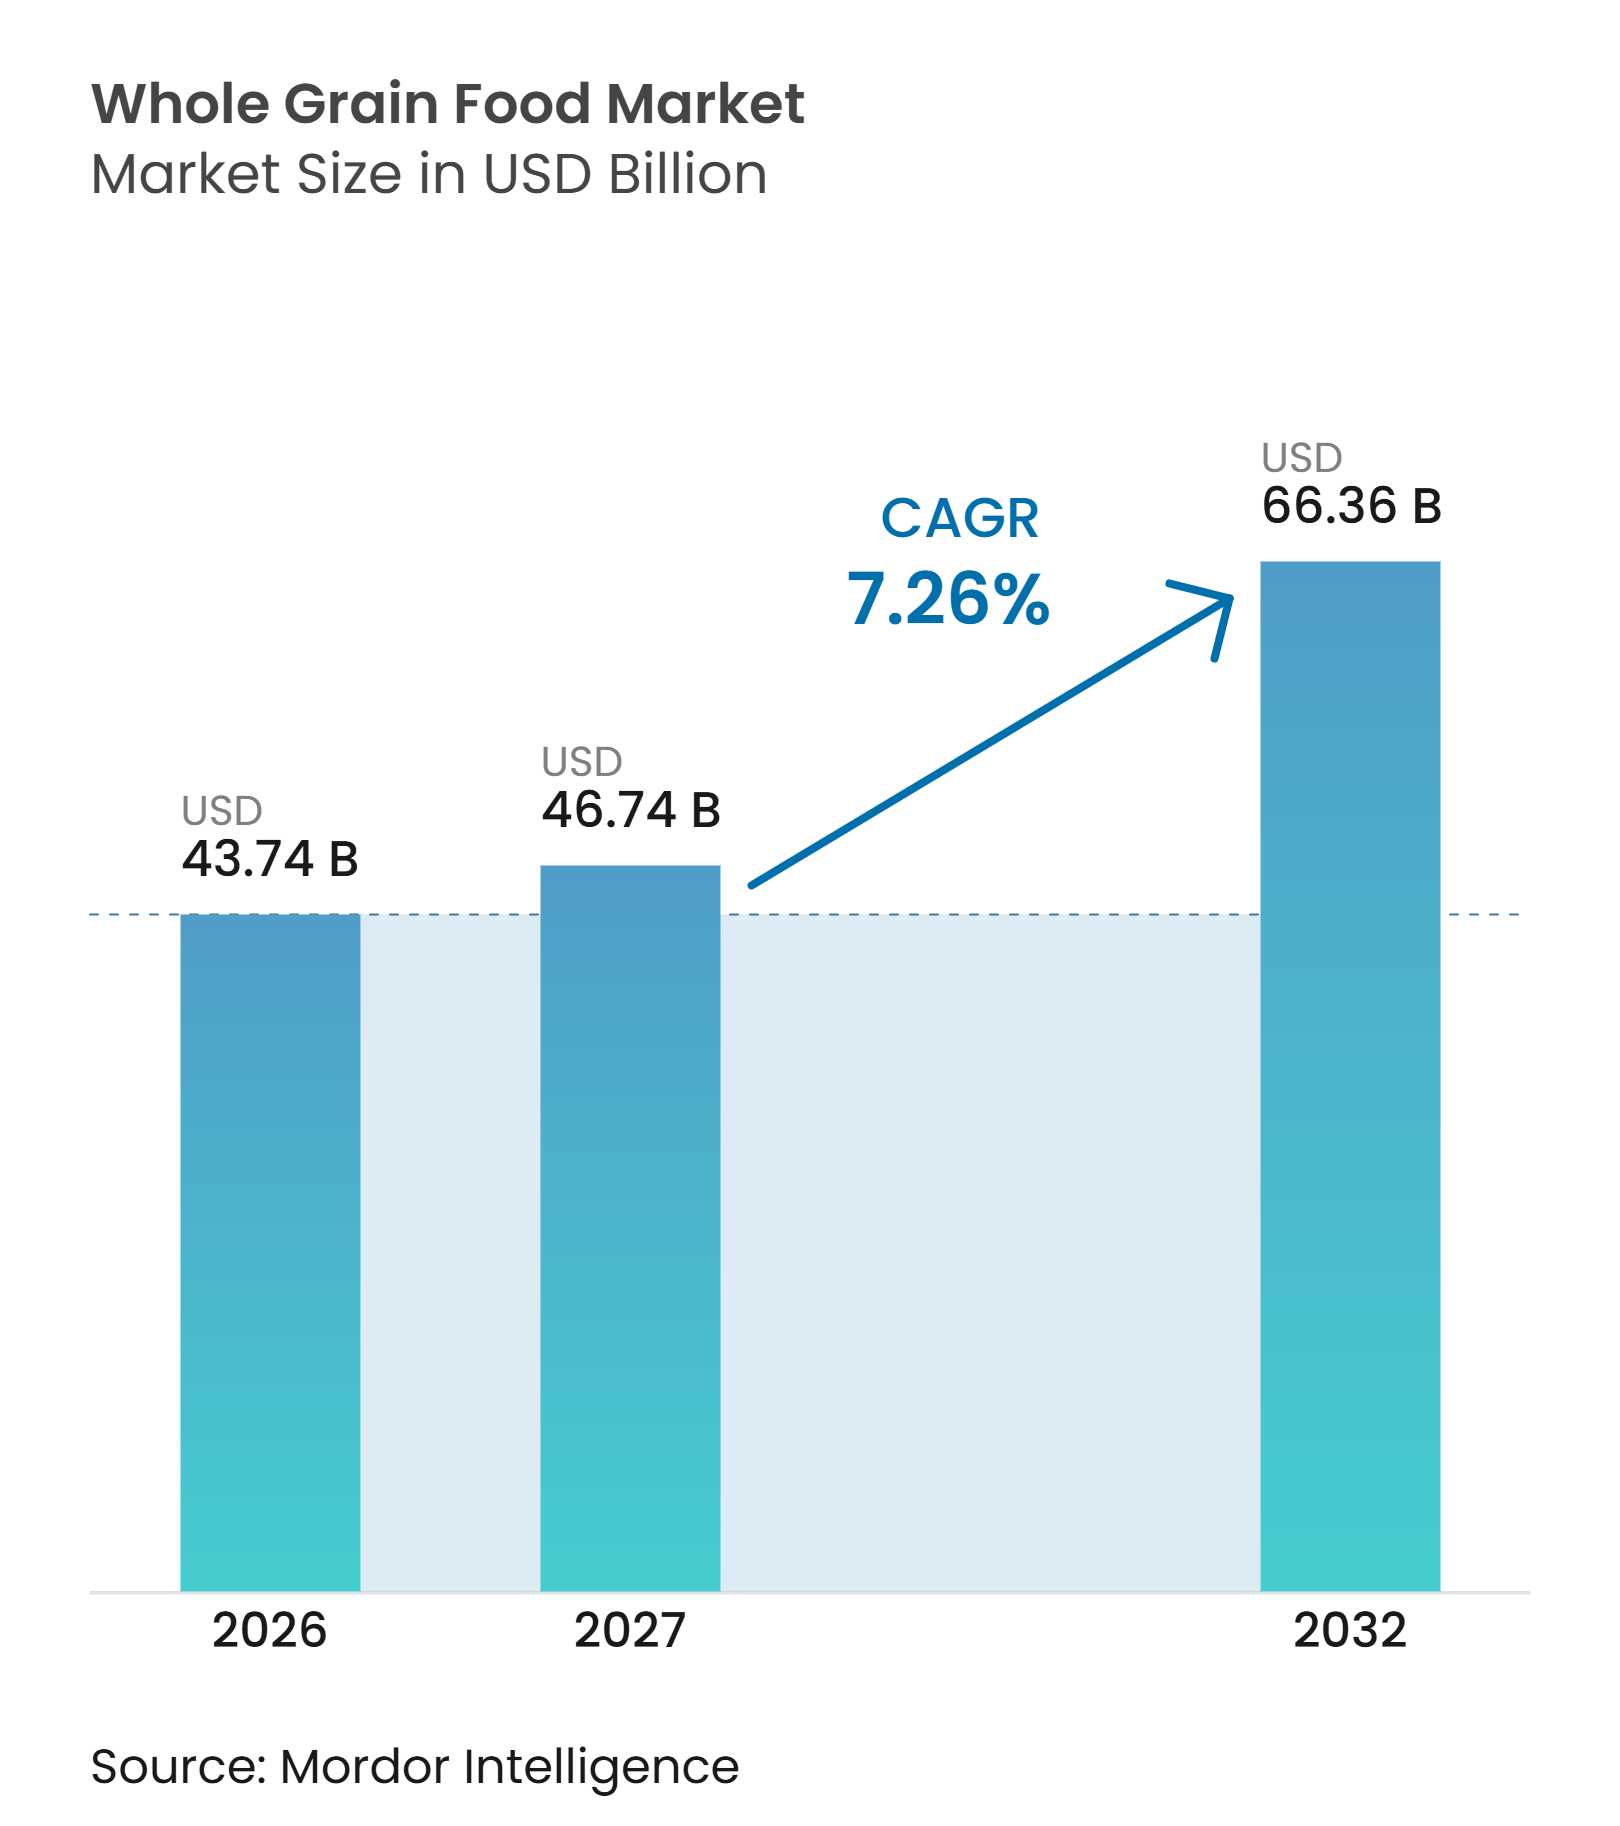
| Marktgröße (2027) | 46.74 Milliarden US-Dollar |
| Marktgröße (2032) | 66.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.26 % |
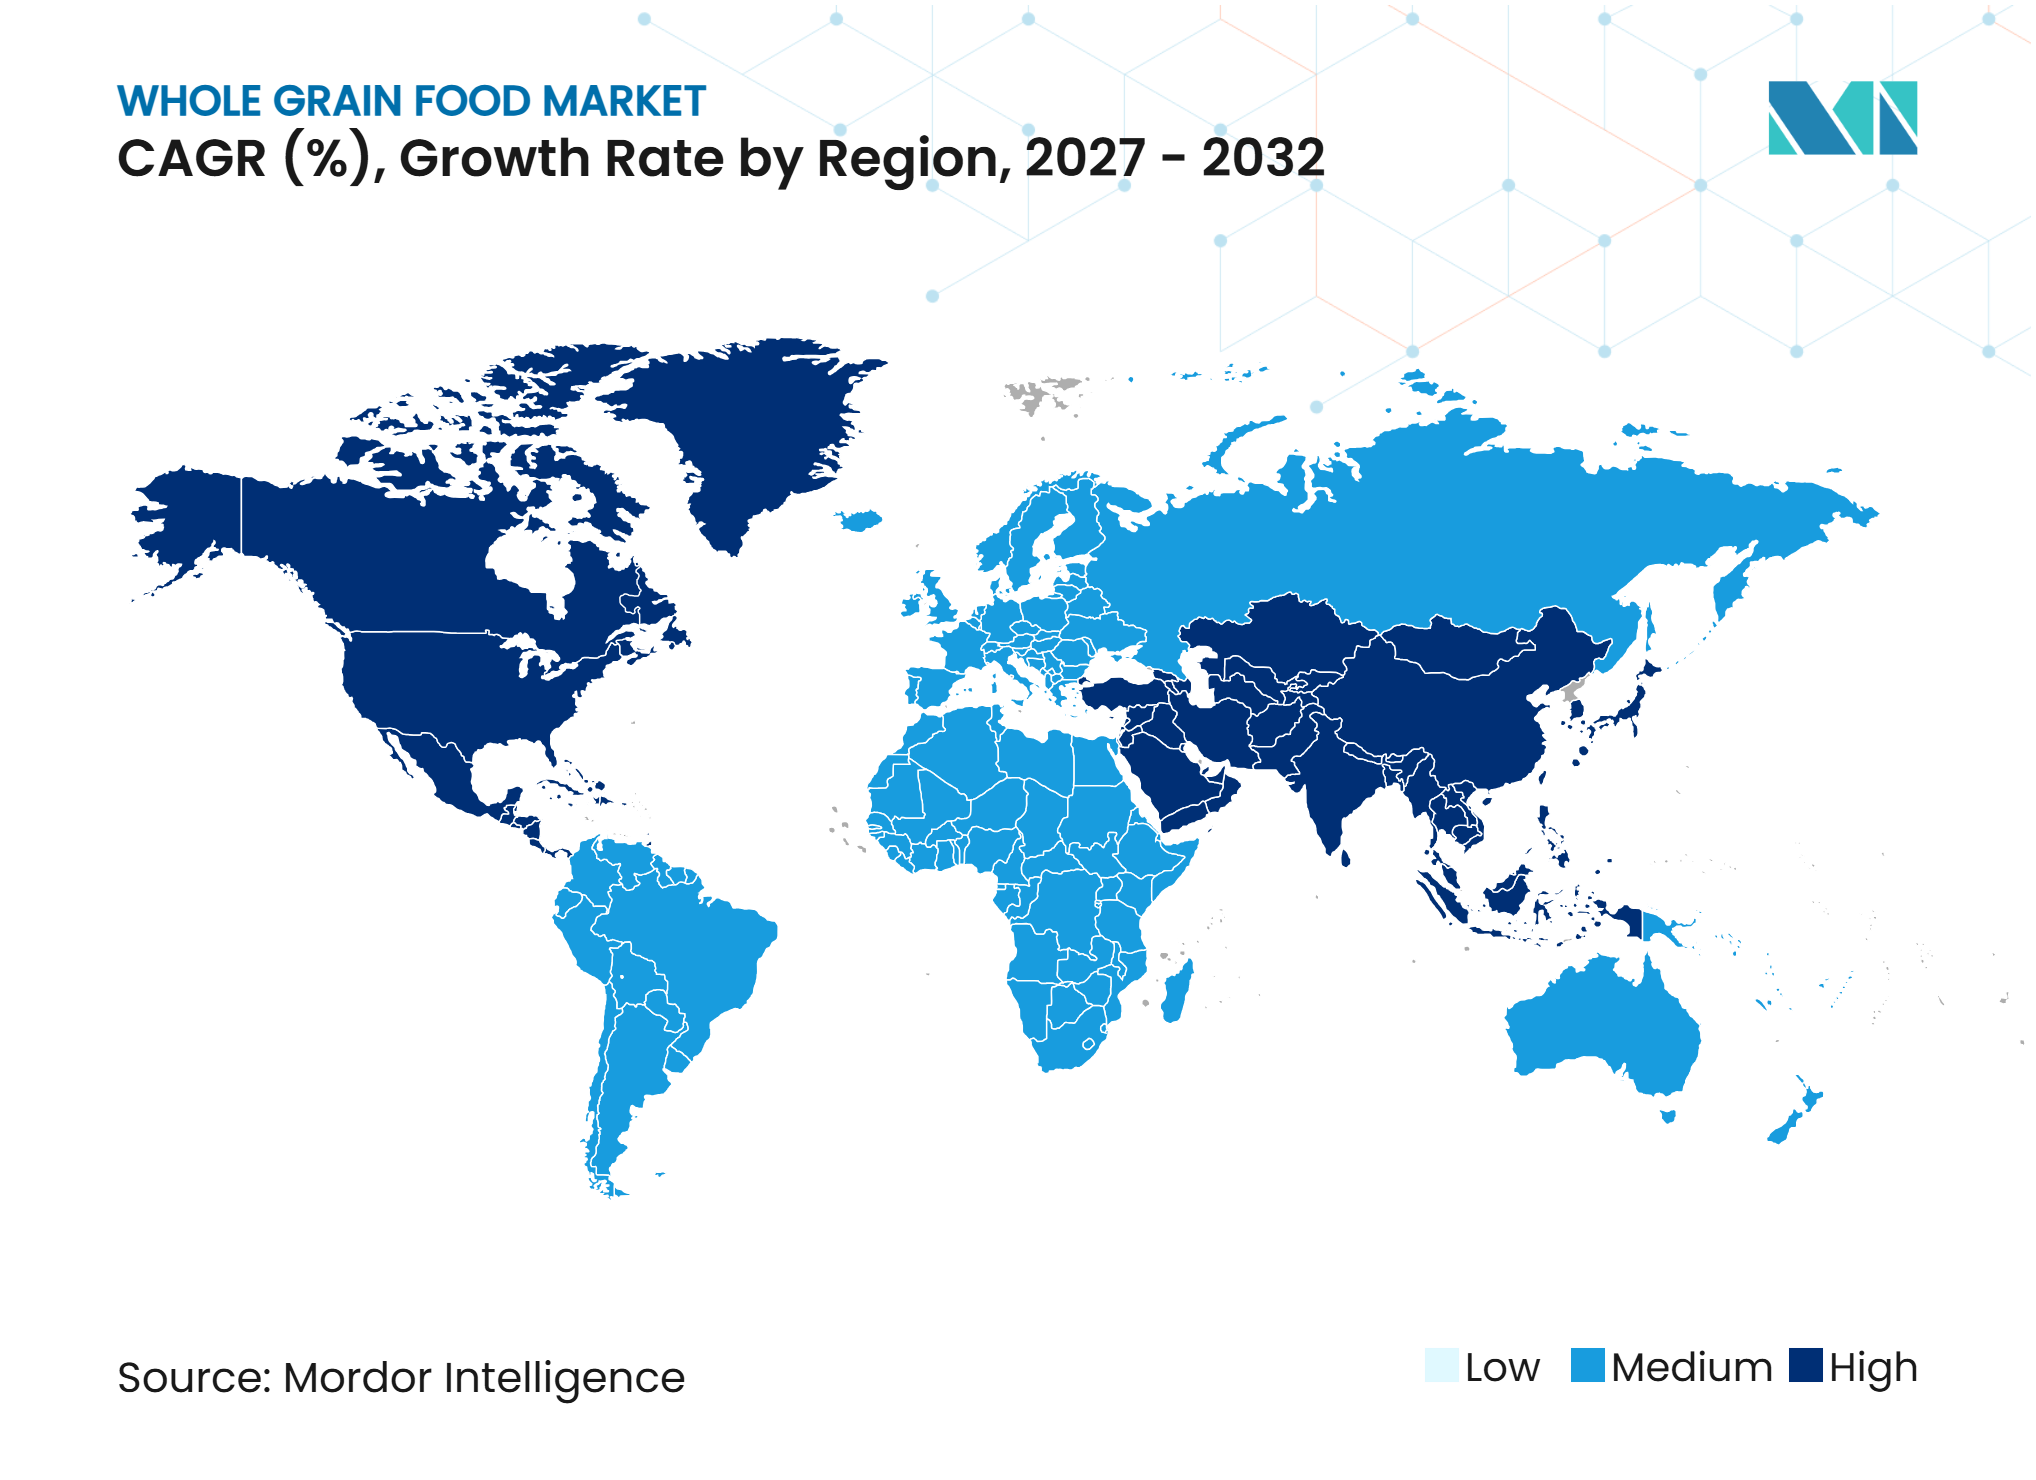
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vollkornlebensmittel von Mordor Intelligence
Der Vollkornlebensmittelmarkt wird im Jahr 2026 auf einen Wert von 43,74 Milliarden USD geschätzt, steigt auf 46,74 Milliarden USD im Jahr 2027 und soll bis 2032 einen Wert von 66,36 Milliarden USD erreichen, mit einer erwarteten CAGR von 7,26 % im Zeitraum 2027 bis 2032. Der Vollkornlebensmittelmarkt wird durch Verbraucher gestützt, die Lebensmittel mit natürlich vorkommendem Ballaststoffgehalt und vertrauten Zutaten suchen. Ernährungsrichtlinien und Gesundheitsforschung stärken die Nachfrage nach Produkten, die raffinierte Getreidesorten in alltäglichen Mahlzeiten ersetzen. Laut dem Landwirtschaftsministerium der Vereinigten Staaten priorisieren die aktualisierten US-Ernährungsrichtlinien für Amerikaner ballaststoffreiche Vollkornprodukte und empfehlen eine geringere Aufnahme von raffinierten Kohlenhydraten, was Entscheidungen zur Lebensmittelbeschaffung, Produktformulierung und Einzelhandelskennzeichnung beeinflussen kann[1]. Eine systematische Übersichtsarbeit aus dem Jahr 2025 von Springer Nature stellte einen dosisabhängigen Zusammenhang zwischen dem Vollkornverzehr und einem geringeren Bluthochdruckrisiko fest, was Herstellern eine Grundlage für ernährungsbezogene Kommunikation bietet, sofern diese den geltenden Vorschriften entspricht. Der Wettbewerb bleibt fragmentiert, weshalb etablierte Lebensmittelkonzerne und kleinere Spezialanbieter Protein, Bio-Zertifizierung, Getreidevielfalt und transparentere Zutatenkennzeichnungen in den Vordergrund stellen.
Wichtigste Erkenntnisse des Berichts
-
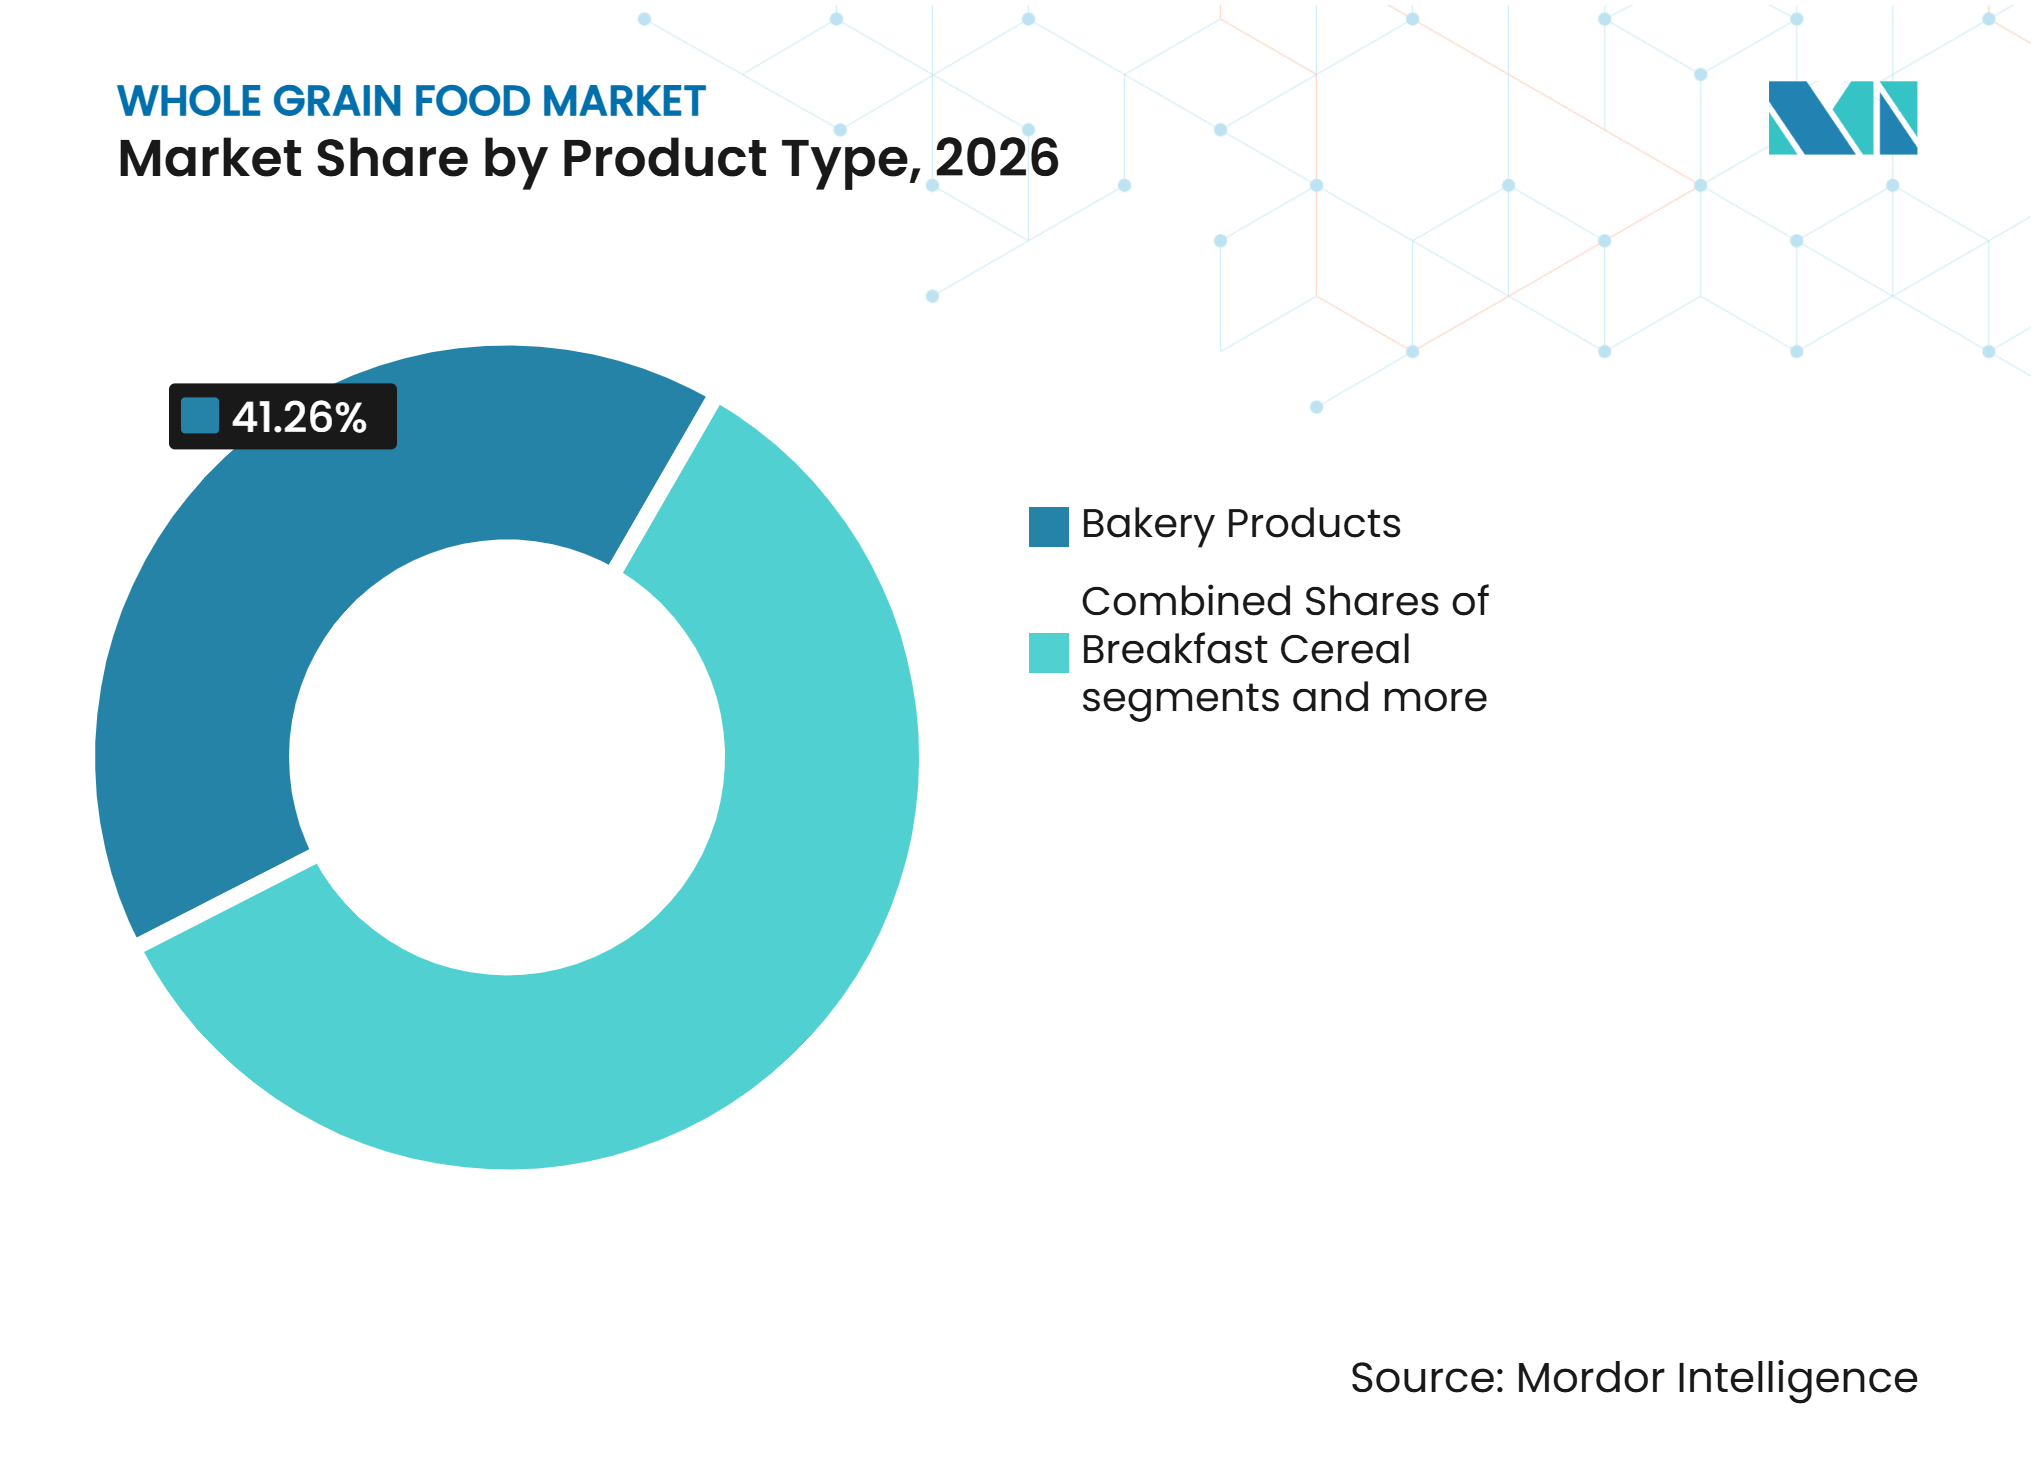
Nach Produkttyp hielten Backwaren im Jahr 2026 einen Anteil von 41,26 % am Markt für Vollkornlebensmittel, während Frühstückscerealien bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen werden.
-
Nach Art hielten konventionelle Produkte im Jahr 2026 einen Anteil von 63,47 % am Markt für Vollkornlebensmittel, während biologische Produkte bis 2032 voraussichtlich mit einem CAGR von 9,77 % wachsen werden.
-
Nach Getreideart hielt Weizen im Jahr 2026 einen Anteil von 38,72 % am Markt für Vollkornlebensmittel, während Quinoa bis 2032 voraussichtlich mit einem CAGR von 9,02 % wachsen wird.
-
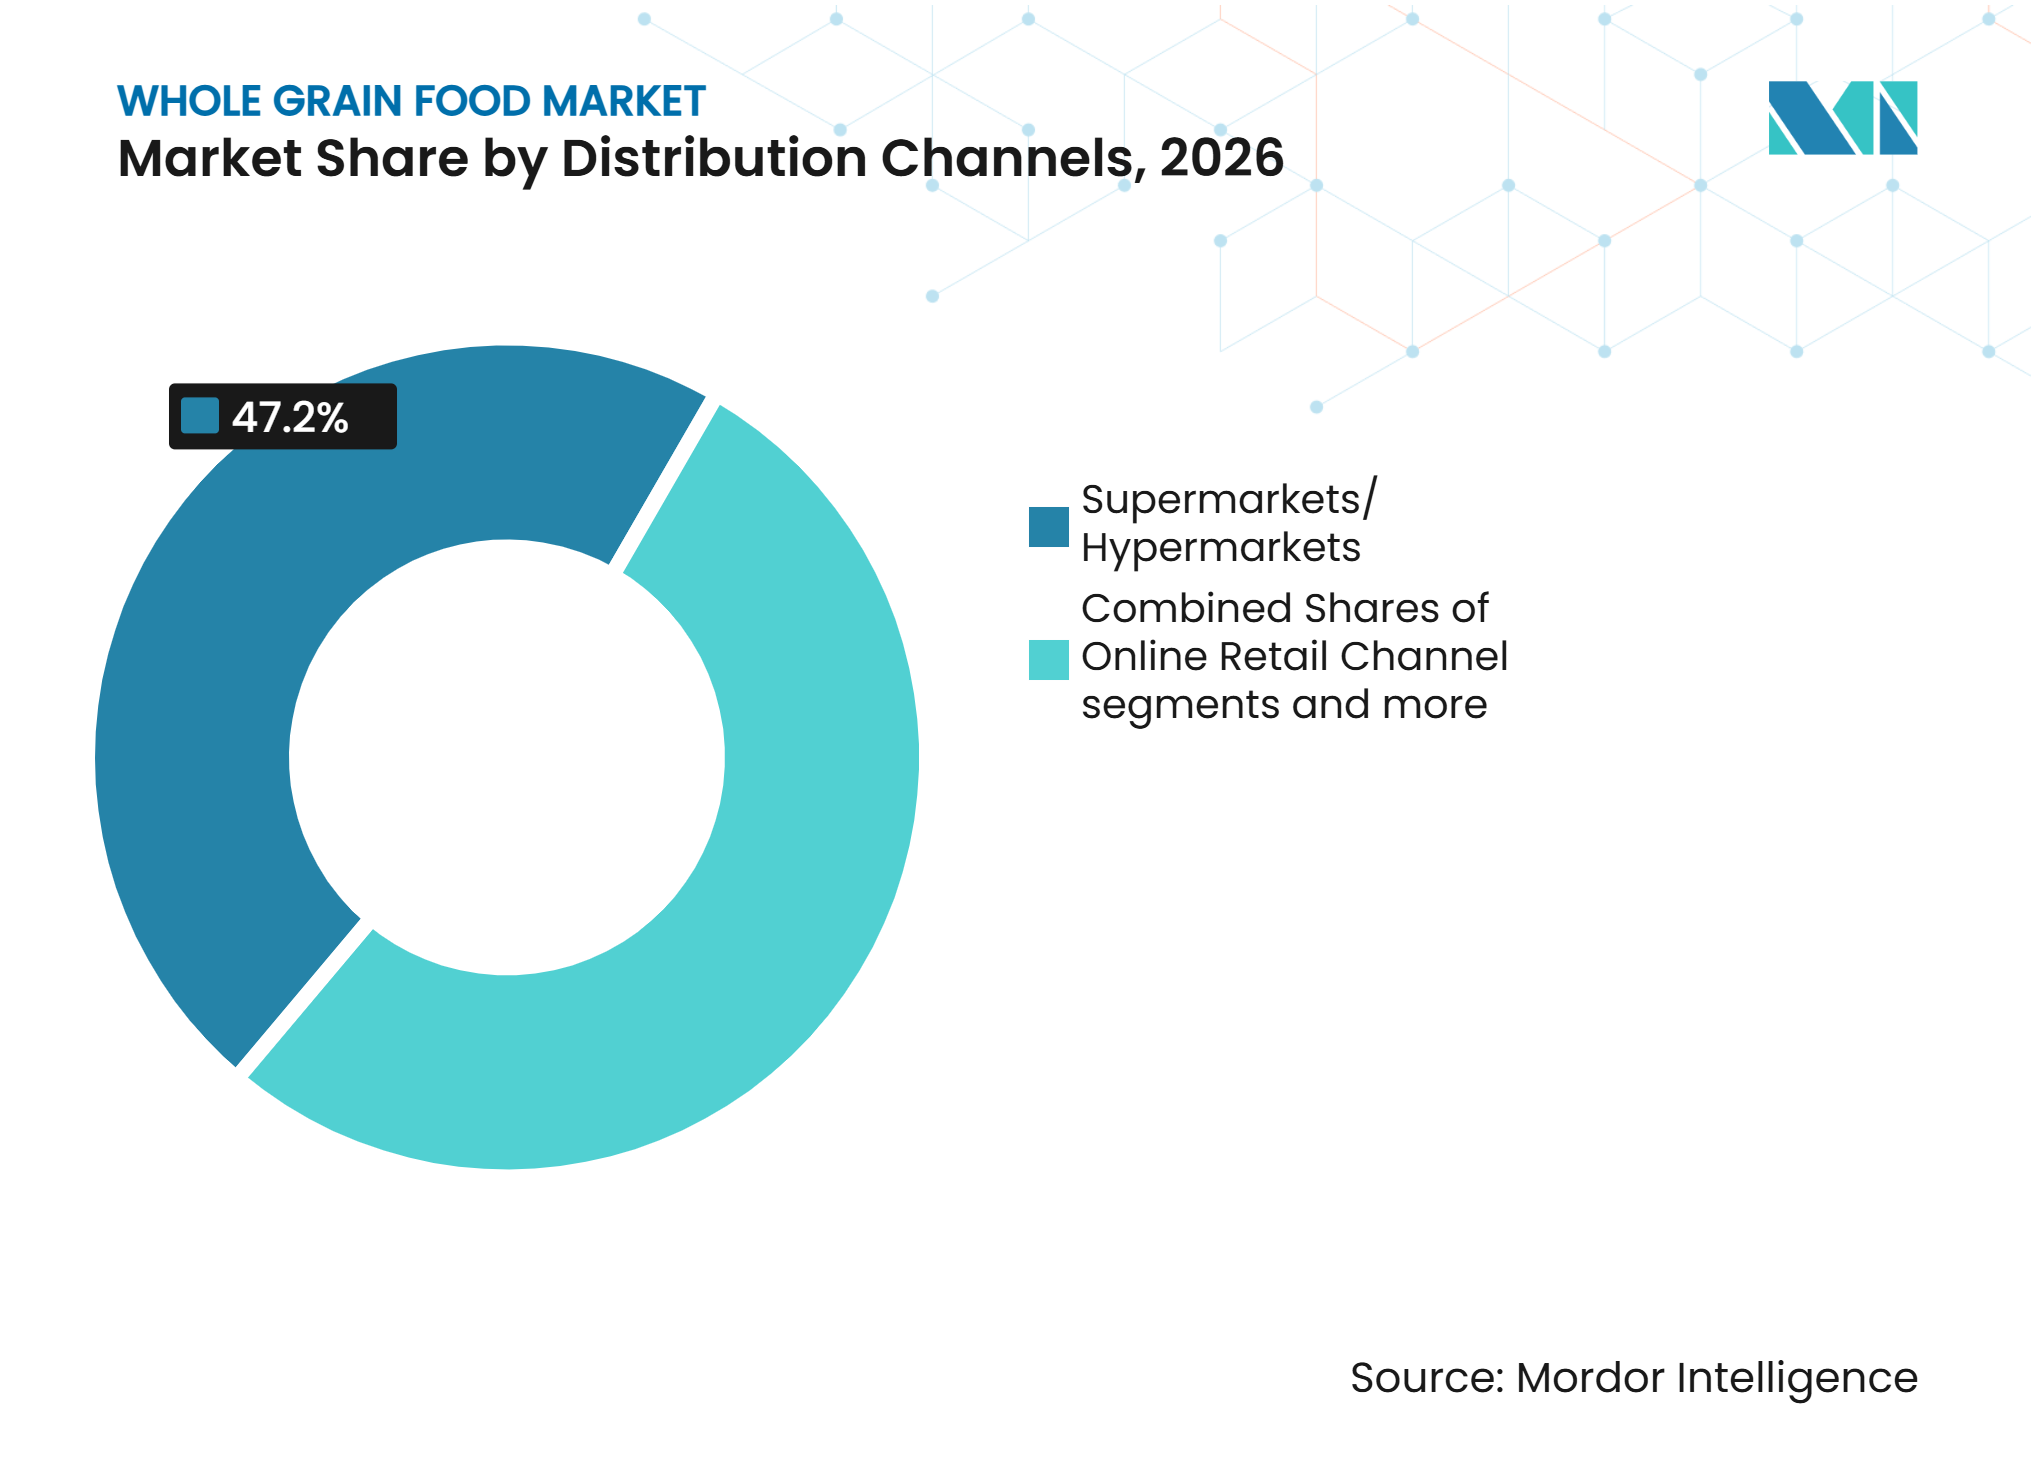
Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Anteil von 47,20 % am Markt für Vollkornlebensmittel, während der Online-Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 8,36 % wachsen wird.
-
Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,21 % am Markt für Vollkornlebensmittel, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für die gesundheitlichen Vorteile von Vollkorn | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von lebensstilbedingten Erkrankungen | +1.5% | Global, mit starker Nachfrage in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ballaststoffreichen Lebensmitteln | +1.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Portfolioerweiterung | +0.9% | Nordamerika und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen zur Förderung gesunder Ernährung | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach pflanzlichen und natürlichen Lebensmitteln | +0.6% | Nordamerika, Europäische Union, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für die gesundheitlichen Vorteile von Vollkorn
Das Verständnis der Verbraucher für den Nährwert wird zu einem direkten Kaufentscheidungsfaktor im Vollkornlebensmittelmarkt. Der Whole Grains Council berichtete, dass 57 % der Erwachsenen in den Vereinigten Staaten im Jahr 2025 mindestens die Hälfte der Zeit Vollkornoptionen wählten, während 72 % mehr Vollkornprodukte essen wollten[2]. Der Geschmack wurde von 43 % der Befragten genannt, was darauf hindeutet, dass ein besserer Geschmack die Nachfrage über stark gesundheitsorientierte Käufer hinaus ausweiten kann. Die Weltgesundheitsorganisation empfiehlt, dass Kohlenhydrate hauptsächlich aus Vollkornprodukten, Gemüse und Hülsenfrüchten stammen sollten, mit mindestens 25,00 g natürlich vorkommenden Nahrungsballaststoffen pro Tag. Diese Übereinstimmung zwischen Ernährungsempfehlungen und Produktkommunikation hilft Marken, Vollkornprodukte in alltäglichen Lebensmittelentscheidungen verständlicher zu machen. Sie unterstützt auch die Nachfrage in den Bereichen Brot, Getreide und Snacks, anstatt die Kategorie auf spezialisierte Gesundheitsprodukte zu beschränken.
Zunehmende Verbreitung von lebensstilbedingten Erkrankungen
Die Prävention lebensstilbedingter Erkrankungen stärkt die gesundheitliche Begründung für den Markt für Vollkornlebensmittel. Die US-amerikanischen Ernährungsrichtlinien 2025 bis 2030 stellen ballaststoffreiche Vollkornprodukte in den Mittelpunkt eines Ernährungsmusters, das die Lebensmittelqualität verbessern und die Abhängigkeit von raffinierten Kohlenhydraten verringern soll. In China befasst sich der Nationale Aktionsplan für Vollkorn mit dem derzeit niedrigen Vollkornkonsum und fordert eine stärkere Verbrauchsförderung, Produktstandards und öffentliche Aufklärung. Japan hat ebenfalls die Möglichkeit, die Aufnahme durch klarere Ernährungsrichtlinien und Ansätze im Bereich der öffentlichen Gesundheit zu verbessern, wie eine Überprüfung der öffentlichen Gesundheit des Nationalen Gesundheitsinstituts aus dem Jahr 2025 zeigt. Diese Maßnahmen können Vollkornlebensmittel für Haushaltsentscheidungen und institutionelle Lebensmittelprogramme relevanter machen.
Steigende Nachfrage nach ballaststoffreichen Lebensmitteln
Die Nachfrage nach ballaststoffreichen Lebensmitteln schafft ein größeres Betrachtungsfeld für den Markt für Vollkornlebensmittel. Vollkorn bietet sowohl lösliche als auch unlösliche Nahrungsballaststoffe in einer vertrauten Lebensmittelzutat, was Produktaussagen unterstützt, wenn lokale Vorschriften dies erlauben. Eine Übersichtsarbeit aus dem Jahr 2025 in MDPI beschrieb, wie Vollkornballaststoffe zur Nahrungsballaststoffaufnahme beitragen und funktionelle Eigenschaften aufweisen, die für die Lebensmittelformulierung relevant sind[3]. Diese Erkenntnisse geben Herstellern eine stärkere Grundlage, um Brote, Cerealien und Snacks rund um natürlich vorkommende Ballaststoffe zu entwickeln. Produkte können auch auf das Interesse an der Darmgesundheit eingehen, ohne sich ausschließlich auf isolierte Ballaststoffzutaten zu stützen. Das Ergebnis ist eine klarere Unterscheidung zwischen Vollkorngrundnahrungsmitteln und stark raffinierten Produkten, denen nach der Verarbeitung Ballaststoffe zugesetzt werden.
Produktinnovation und Portfolioerweiterung
Neue Formate erweitern den Markt für Vollkornlebensmittel auf mehr Mahlzeiten- und Snackanlässe. Die Produktentwicklung kombiniert Vollkorn mit Protein, biologischen Zutaten und erkennbaren Getreidemischungen. Flowers Foods führte 2025 neue Dave's Killer Bread-Produkte ein, darunter Vollkorn-Sandwichrollen und biologische Snack-Bites, die die Marke auf zusätzliche Verzehranlässe ausweiteten. Im Jahr 2026 führte das Unternehmen außerdem Regenerative Organic Certified-Backmischungen ber Simple Mills ein, die Hafermehl und Kokosnusszucker verwenden. Diese Markteinführungen zeigen, dass Unternehmen durch Zutatenbeschaffung und Zertifizierung höherwertige Positionen anstreben. Die Diversifizierung der Getreidesorten kann auch die Abhängigkeit von Weizen verringern, wenn die Versorgungsbedingungen unsicher sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelndes Verständnis für die Identifizierung von Vollkorn, Kennzeichnung und Nährwertunterschiede | -0.5% | Global, am stärksten ausgeprägt in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Schwankungen in der Lieferkette und bei den Rohstoffpreisen | -0.8% | Global, mit erhöhter Exposition in Naher Osten und Afrika sowie Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch raffinierte Getreideprodukte | -0.4% | Global, am intensivsten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kreuzkontamination und glutenbezogene Bedenken | -0.2% | Nordamerika und Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelndes Verständnis für die Identifizierung von Vollkorn und Kennzeichnung
Verwirrung der Verbraucher über Definitionen und Kennzeichnungen kann die Konversion im Markt für Vollkornlebensmittel einschränken. Ein deutsches Branchensymposium aus dem Jahr 2025 identifizierte inkonsistente Definitionen, mangelndes Gesundheitsbewusstsein und Verarbeitungseinschränkungen als Hindernisse für einen höheren Vollkornanteil in Brot. Dieselbe Quelle stellte fest, dass 85 % der Brotkäufe in Deutschland Produkte aus hellem Mehl betreffen. Eine Überprüfung aus dem Jahr 2025 bei den Nationalen Gesundheitsinstituten stellte fest, dass sich der ISO-Vollkornstandard noch im Stadium des Entwurfs einer internationalen Norm befand, was zu uneinheitlichen nationalen Definitionen auf den verschiedenen Märkten führt. Das Vollkorn-Siegel bietet ein freiwilliges Signal und wird laut der Whole Grain Council Organisation von 84 % der Verbraucher in den Vereinigten Staaten als vertrauenswürdig eingestuft. Eine klarere Kennzeichnung kann die Kaufzurückhaltung im Regal verringern und die markenübergreifende Kommunikation konsistenter gestalten.
Schwankungen in der Lieferkette und bei den Rohstoffpreisen
Die Verfügbarkeit von Zutaten und die Kostenvolatilität bleiben eine kurzfristige Herausforderung für den Markt für Vollkornlebensmittel. Die Weltbank erwartet, dass die Getreidepreise im Jahr 2026 um 14 % und im Jahr 2027 um 9 % steigen werden, bedingt durch engere Versorgungslagen, Handelsstörungen und wetterbedingte Verluste. Der Ausblick für 2026 weist auch auf einen Rückgang der Weizenproduktion in den Vereinigten Staaten um 23 % im Jahresvergleich hin. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und die Ernährungs- und Landwirtschaftsorganisation erwarten, dass die nominalen Getreidepreise im Prognosezeitraum tendenziell steigen werden, auch wenn Produktivitätssteigerungen die Anstiege in realen Größen begrenzen. Hersteller müssen daher Einkauf, Formulierung und Lagerbestand sorgfältiger steuern. Diese Belastungen können für kleinere Marken mit begrenzter Fähigkeit, Inputkostenveränderungen zu absorbieren, besonders schwierig sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Backwaren sichern das Volumen, während Cerealien das Wachstum anführenBackwaren hielten im Jahr 2026 einen Marktanteil von 41,26 % am Markt für Vollkornlebensmittel. Brot, Brötchen, Fladenbrote und verwandte Lebensmittel sind weiterhin Bestandteil häufiger Mahlzeiten in allen Einkommensgruppen und Regionen. Diese alltägliche Nutzung verschafft Backwaren eine breitere Verbraucherbasis als engere Spezialkategorien. Vollkorn-Sandwichrollen und Snackprodukte, die Flowers Foods im Jahr 2025 eingeführt hat, verdeutlichen die anhaltenden Investitionen in Backwarenformate. Regenerative Organic Certified-Backmischungen, die Simple Mills im Jahr 2026 eingeführt hat, fügen der Kategorie eine Beschaffungs- und Zertifizierungsdimension hinzu. Backwarenhersteller können ihre Relevanz erhalten, indem sie Geschmack, Convenience und Kennzeichnungstransparenz verbessern und gleichzeitig den Vollkornanteil erhöhen.
Für Frühstückscerealien wird bis 2032 ein CAGR von 8,57 % prognostiziert, die stärkste Rate unter den Produkttypen. Die Marktgröße für Vollkornlebensmittel im Bereich Frühstückscerealien profitiert von Reformulierungen hin zu höherem Ballaststoff- und Proteingehalt. Cerealienhersteller verfolgen auch den institutionellen Vertrieb, bei dem Schulverpflegungsstandards die Nachfrage nach qualifizierenden Produkten eröffnen können. WK Kellogg führte im November 2025 Kashi- und Frosted Mini-Wheats-Cerealienprodukte für den K-12-Kanal ein, wobei Kashi 15 g Vollkorn pro Portion liefert. Snacks und andere Produkte, einschließlich Pasta und Nudeln, können von häufigerem Snacken und der Nutzung von Fertiggerichten profitieren. Ihre Chance ist am größten, wenn Unternehmen Produkte entwickeln können, die dem lokalen Geschmack und den Bedürfnissen des Außer-Haus-Verzehrs entsprechen.



Nach Art:
Konventionelle Skalierung trifft auf biologischen SchwungKonventionelle Produkte hielten im Jahr 2026 einen Marktanteil von 63,47 % am Vollkornlebensmittelmarkt. Ihre Position spiegelt die breite Verfügbarkeit im Einzelhandel, die Kostenerschwinglichkeit und die großtechnische Mahlkapazität wider. Große Lebensmittelkonzerne können Vollkornangebote zu marktgängigen Preispunkten anbieten, da sie bereits über etablierte Beschaffungs- und Vertriebsnetzwerke verfügen. Konventionelle Produkte bieten auch einen risikoärmeren Einstiegspunkt für Käufer, die von raffinierten Getreidesorten abrücken. Dies ist wichtig in Märkten, in denen das Bewusstsein noch im Entstehen begriffen ist und die Haushaltsbudgets sensibel bleiben. Das Segment wird voraussichtlich seine Größe behalten, da Unternehmen den Vollkornanteil in bekannten Massenmarktmarken erhöhen.
Für Bio-Produkte wird bis 2032 eine CAGR von 9,77 % prognostiziert. Das Bio-Segment profitiert von Käufern, die Gesundheitsprioritäten mit Umwelt- und Beschaffungsbedenken verknüpfen. Die Zertifizierung des Nationalen Bio-Programms des US-Landwirtschaftsministeriums bleibt ein wesentlicher Compliance-Faktor für Produkte, die in den Vereinigten Staaten als bio vermarktet werden. Marken wie Dave’s Killer Bread und Nature’s Path nutzen anerkannte Zertifizierungen, um ihre Angebote von allgemeinen Naturkostaussagen abzuheben. Das Segment kann ein stärkeres Wachstum aufrechterhalten, wenn es zertifizierte Bio-Zutaten mit Produkten kombiniert, die dennoch alltägliche Erschwinglichkeitserwartungen erfüllen.
Nach Getreideart:
Weizen sichert das Volumen, während Quinoa die alternativen Getreidearten anführtWeizen hielt im Jahr 2026 einen Anteil von 38,72 % am Markt für Vollkornlebensmittel nach Getreideart. Er bleibt zentral für Brot, Pasta, Cerealien und andere verarbeitete Lebensmittelsysteme weltweit. Seine Größe verschafft Herstellern etablierte Lieferketten und Produktionskenntnisse. Forschungen der Universität Hohenheim untersuchten farbige Weizensorten als Möglichkeit, den Vollkornweizenkonsum in Deutschland zu steigern. Die Arbeit zeigt einen Weg zur Verbesserung der Produktattraktivität in Märkten auf, in denen Hellmehlbrot dominant bleibt. Weizenbasierte Hersteller bleiben jedoch anfällig für Versorgungsunterbrechungen und steigende Inputkosten.
Für Quinoa wird bis 2032 ein CAGR von 9,02 % prognostiziert, das schnellste Wachstum unter den Getreidearten. Seine glutenfreie Position, sein vollständiges Aminosäureprofil und seine Eignung für Clean-Label-Produkte unterstützen die Verwendung in Premium-Backwaren, Frühstücks- und Snackprodukten. Die Diversifizierung der Versorgung wird immer wichtiger, da Käufer die Abhängigkeit von einer kleinen Gruppe von Erzeugerländern reduzieren möchten. Ein Handelsbericht von Mundus Agri aus dem Jahr 2025 stellte fest, dass die Quinoa-Importe der Europäischen Union von Juli bis November 2025 um 26,00 % gestiegen sind. Unternehmen, die Quinoa verwenden, müssen die Produktdifferenzierung mit den Kosten- und Verfügbarkeitsrisiken im Zusammenhang mit Premium-Zutaten in Einklang bringen. Die Ausweitung der regionalen Beschaffung kann die Widerstandsfähigkeit verbessern, wenn sie die Anforderungen an Pestizide und Bio-Compliance erfüllen kann.
Nach Vertriebskanal:
Supermärkte dominieren, während der Online-Handel beschleunigtSupermärkte und Hypermärkte hielten im Jahr 2026 einen Anteil von 47,20 % am Markt für Vollkornlebensmittel über die Vertriebskanäle. Diese Geschäfte bleiben wichtig, weil Käufer Verpackungen, Zertifizierungszeichen und Preise im Regal vergleichen können. Dies ist besonders hilfreich für Verbraucher, die noch lernen, Vollkornprodukte zu identifizieren. Laut der Whole Grains Council Organisation erscheint das Vollkorn-Siegel auf mehr als 12.000 Produkten in 65 Ländern und wird von vielen Verbrauchern als nützliches Kaufsignal anerkannt. Convenience-Stores bedienen den unmittelbaren Konsumbedarf, während Facheinzelhändler Käufer ansprechen, die zertifizierte Bio- und gesundheitsorientierte Sortimente suchen. Die Umsetzung im Einzelhandel bleibt wichtig, da eine gute Regalplatzierung Bewusstsein in Käufe umwandeln kann.
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einem CAGR von 8,36 % wachsen. Der digitale Einzelhandel erweitert den Zugang zu Spezialmarken und ermöglicht Abonnement- oder Direktvertriebsmodelle. Base Food überschritt im November 2025 die Marke von 1 Million kumulierten Abonnenten für seine Vollkorn-Brotlinie mit vollständiger Ernährung. Online-Kanäle können es Verbrauchern erleichtern, Käufe zu wiederholen, nachdem sie ein Produkt gefunden haben, das ihren Geschmacks- und Ernährungsbedürfnissen entspricht. Marken müssen jedoch weiterhin die Lieferökonomie steuern und Vertrauen aufbauen, ohne sich auf physische Regalsichtbarkeit zu verlassen.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,21 % am Markt für Vollkornlebensmittel. Die Region profitiert von einer ausgereiften Einzelhandelsinfrastruktur, etablierten Außer-Haus-Verpflegungskanälen und langjährigen öffentlichen Ernährungsprogrammen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde finalisierte im Jahr 2025 auch eine aktualisierte Nährwertaussage für „Gesund”, was Compliance-Überlegungen für Getreideprodukte hinzufügt, die diese Aussage verwenden. General Mills hat Vollkornceralien-Innovationen mit Produkten verknüpft, die für Verbraucher entwickelt wurden, die GLP-1-Medikamente verwenden, einschließlich erweiterter Cheerios-Proteinvarianten.
Asien-Pazifik
Für Asien-Pazifik wird bis 2032 ein CAGR von 8,62 % prognostiziert. Steigende Einkommen, Interesse an präventiver Ernährung und staatliche Maßnahmen unterstützen die Nachfrage in einer Region, in der die Vollkornadoption uneinheitlich bleibt. Chinas Nationaler Aktionsplan für Vollkorn zielt darauf ab, den Konsum von einem Niveau unterhalb von 1 % des Getreidebedarfs zu steigern und Produkt- und Lebensmittelsicherheitsstandards zu entwickeln. Der Plan identifiziert Schulkinder, Regierungsangestellte und Militärpersonal als wichtige frühe Nutzer. In Japan zeigt der Abonnentenmeilenstein von Base Food, dass ein digital geführtes Vollkornbrotmodell wiederkehrende Käufer gewinnen kann. Südkoreas CJ CheilJedang meldete innerhalb von 1 Jahr Verkäufe von mehr als 10,00 Millionen Einheiten seiner Hetbahn Rice Plan-Reihe. Strukturierte Aufklärung, lokale Produktformate und Lebensmittelsicherheitsstandards werden bestimmen, wie schnell die Region über kleine gesundheitsorientierte Nischen hinauswächst.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist die zweitgrößte regionale Fläche im Markt für Vollkornlebensmittel, angeführt von nordeuropäischen Ländern mit stärkerem Vollkornkonsum. Laut dem Deutschen Handelsverband bleibt Deutschland gemischt, da Vollkornbrot im Jahr 2025 trotz des Wachstums bei Vollkornfrühstückscerealien nur 11 % der Brotverkäufe ausmachte. Südamerika spielt eine Rolle bei der Quinoaversorgung und der höherwertigen Verarbeitung für Produkte wie Pasta, Snackriegel und Babynahrung. Der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium, in dem öffentliche Ernährungsrichtlinien und Urbanisierung die künftige Nachfrage nach verpackten Lebensmitteln unterstützen können. Die regionale Entwicklung wird von erschwinglichen Produkten, lokalen Getreidepräferenzen und klareren Kennzeichnungssystemen abhängen.
Wettbewerbslandschaft
Marktkonzentration
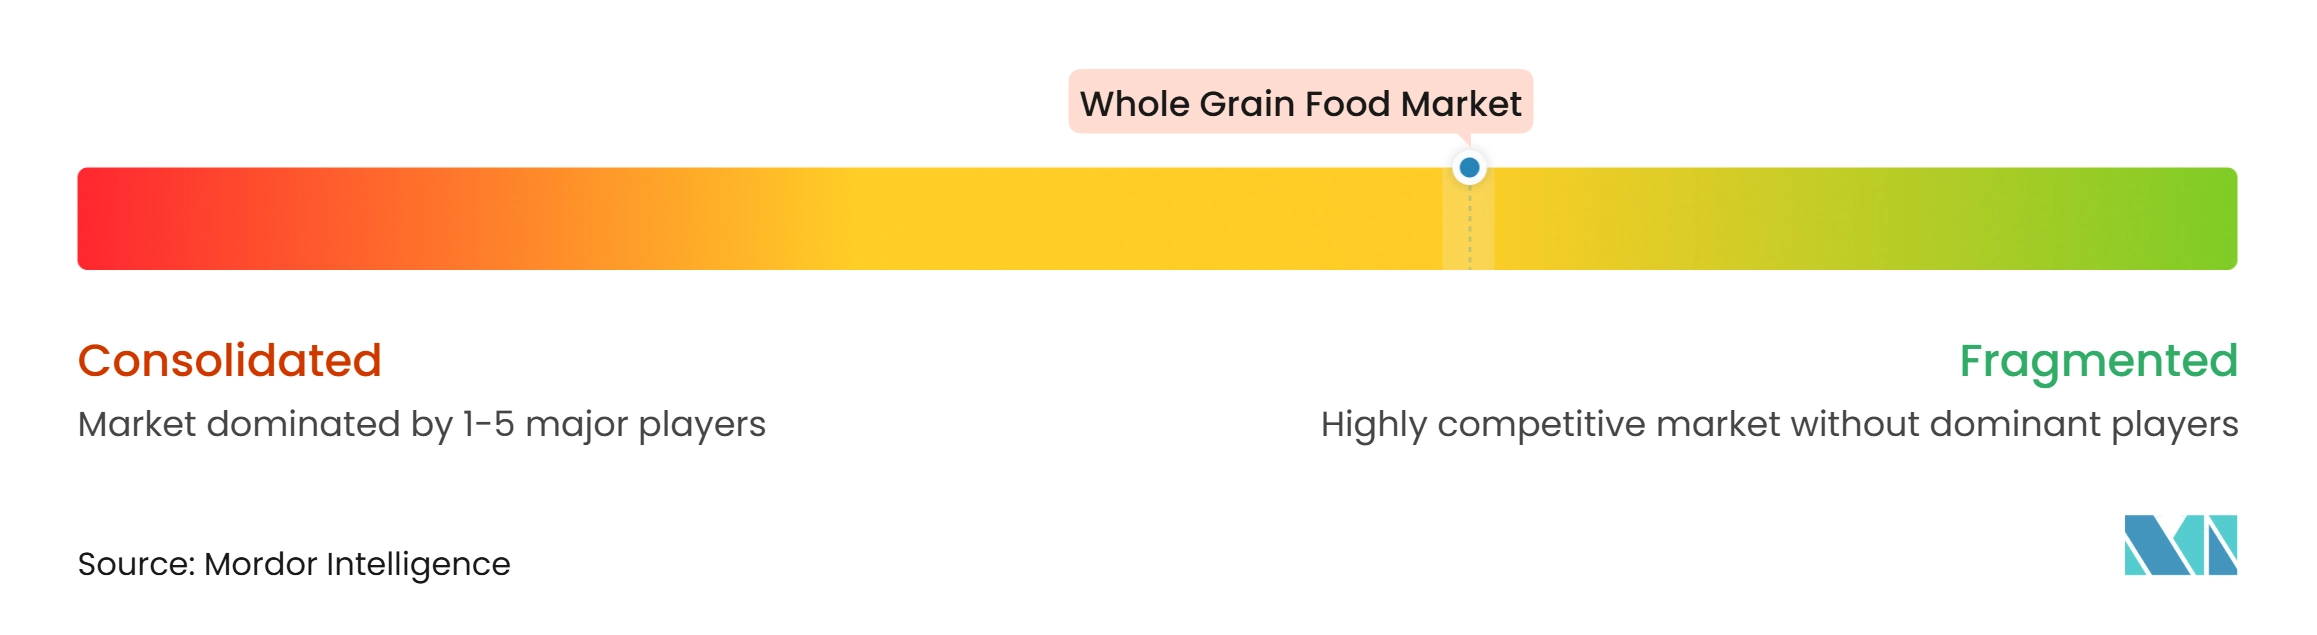
Der Vollkornlebensmittelmarkt ist mäßig konsolidiert. General Mills, Nestlé und PepsiCo haben starke Positionen im Bereich Frühstückscerealien, während Flowers Foods und Associated British Foods im Backwarenbereich bedeutend sind. Ihre Größe hilft ihnen, Regalflächen zu sichern und in Markenkommunikation zu investieren. Kleinere Bio- und Keimgetreide-Hersteller besetzen eine Premiumposition, verfügen jedoch über eine begrenztere Distribution. Zutatenzulieferer wie Ardent Mills und Grain Millers differenzieren sich durch Mahltechnologie und Clean-Label-Spezifikationen. Die Wettbewerbsstruktur gibt großen Konzernen Anreize, Spezialmarken zu übernehmen, anstatt jede Kompetenz intern aufzubauen.
Ferrero schloss im September 2025 die Übernahme von WK Kellogg Co. für 3,10 Milliarden USD ab und fügte seinem US-Portfolio Frühstücksmarken wie Kashi, Raisin Bran und Frosted Mini-Wheats hinzu. Die Transaktion verschafft Ferrero ein größeres Engagement in Cerealienformaten, die Vollkorn- und pflanzenbasierte Optionen umfassen. General Mills hat Vollkorncerealien als Teil seines Ansatzes zur Erfüllung von Ernährungsbedürfnissen im Zusammenhang mit der Einnahme von GLP-1-Medikamenten positioniert. Diese Schritte zeigen, wie Portfoliobreite und differenzierte Beschaffung Unternehmen helfen können, wettbewerbsfähig zu bleiben, ohne sich ausschließlich auf den Preis zu verlassen.
Der Vollkornlebensmittelmarkt bietet noch offene Chancen in den Bereichen Pasta, Nudeln und getreidebasierte Snacks für den Foodservice- und Institutionenbereich im asiatisch-pazifischen Raum. Unternehmen, die lokale Lieferantenbeziehungen aufbauen, können in diesen Segmenten einen Vorteil erlangen. Verarbeitungstechnologie kann ebenfalls zu einer Differenzierungsquelle werden, wenn sie Getreidebestandteile schützt und die Textur verbessert. Biofortifizierte Getreidesorten können zusätzliche Produktoptionen schaffen, wo Mikronährstoffbedarf von Bedeutung ist. Digitale Lieferkettenmanagement-Systeme können die Mehrkornsourcing unterstützen, beseitigen jedoch nicht die Anfälligkeit gegenüber landwirtschaftlicher Preisvolatilität. Die stärksten Wettbewerber werden zuverlässige Beschaffung, glaubwürdige Zertifizierung und Produkte kombinieren, die in gewöhnliche Essgewohnheiten passen.
Marktführer in der Vollkornlebensmittelbranche
-
General Mills, Inc.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Conagra Brands, Inc.
-
The Hain Celestial Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vollkornlebensmittelmarkt Unternehmen in diesem Bericht
- Cargill, Incorporated
- General Mills, Inc.
- Nestlé S.A.
- PepsiCo, Inc.
- WK Kellogg Co
- The Kraft Heinz Company
- Post Holdings, Inc.
- Conagra Brands, Inc.
- The Hain Celestial Group, Inc.
- Associated British Foods plc
- Barilla G. e R. Fratelli S.p.A.
- Nature's Path Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Ardent Mills
- Grain Millers, Inc.
- Flowers Foods, Inc.
- Mondelez International, Inc.
- Weetabix Food Company
- Silver Hills Bakery
- Food For Life Baking Co., Inc.
Neueste Industrielle Entwicklungen in Vollkornlebensmittelmarkt
- Juli 2026: Perfect Snacks führte Oaties ein, seine erste haferbasierte Proteinriegelreihe. Die Riegel enthalten 8 g biologische Vollkornahfer, 8 g Protein und mehr als 20 Superfoodzutaten. Erhältlich in den Geschmacksrichtungen Oatmeal Cookie Dough und Brownie Batter richten sich die Produkte an Verbraucher, die praktische, ballaststoffreiche Snacks suchen.
- Januar 2026: Mars führte Nutri-Grain Crunchy in den Varianten Chocolate Chip Chia und Honey Oat Flax ein. Jeder Riegel enthält mindestens 23 g Vollkorn, darunter Hafer, Gerste, Buchweizen, Roggen und Quinoa, und ist eine gute Ballaststoffquelle.
- Januar 2026: Dave's Killer Bread führte drei biologische Frühstücksriegel-Varianten ein: Strawberry Crumble, Boomin' Blueberry Muffin und Apple Cinnamon Crisp. Hergestellt aus biologischem Hafer und Früchten liefern die Riegel 4 g Ballaststoffe und 3 g Protein.
- Februar 2025: Bonn führte TRUE ZERO MAIDA Vollkorn-Weizenbrot in Indien ein. Das Produkt wird aus Vollweizen hergestellt und als ballaststoffreiches Brot ohne Palmöl oder Konservierungsstoffe positioniert. Das Unternehmen hob seine transfettfreie und cholesterinfreie Formulierung als Teil seines gesünderen Backwarenproduktportfolios hervor.
Umfang des globalen Marktberichts für Vollkornlebensmittel
Der Vollkornlebensmittelmarkt umfasst Lebensmittelprodukte, die aus Vollkorn oder Zutaten hergestellt werden, die alle drei Bestandteile des Getreidekerns erhalten: die Kleie, den Keim und das Endosperm. Der Vollkornlebensmittelmarkt ist nach Produkttyp, Art, Getreidesorte, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Backwaren, Frühstückscerealien, Snacks und sonstige Produkte unterteilt. Backwaren umfassen Brot, Brötchen und Bagels, Tortillas und Fladenbrote, Kekse, Biskuits und Cracker sowie sonstige Produkte. Frühstückscerealien umfassen verzehrfertige Cerealien und heiße Cerealien, während Snacks Snackriegel und herzhafte Snacks einschließen. Nach Art ist der Markt in konventionelle und Bio-Produkte segmentiert. Nach Getreidesorte wird er in Weizen, Reis, Mais, Quinoa und sonstige Getreidesorten kategorisiert. Nach Vertriebskanal ist der Markt in Supermärkte und Verbrauchermärkte, Convenience-Stores, Online-Einzelhandelskanäle und sonstige Vertriebskanäle unterteilt. Geografisch deckt der Markt Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika ab. Die Marktgröße wurde für alle oben genannten Segmente wertmäßig in USD ermittelt.
Segmentierungsübersicht
| Backwaren | Brot |
| Brötchen und Bagels | |
| Tortillas und Fladenbrote | |
| Kekse, Biskuits und Cracker | |
| Sonstige (Muffins, Wraps) | |
| Frühstückscerealien | Verzehrfertige Cerealien |
| Heiße Cerealien | |
| Snacks | Snackriegel |
| Herzhafte Snacks | |
| Andere Produkte (Pasta, Nudeln) |
| Konventionell |
| Biologisch |
| Weizen |
| Reis |
| Mais |
| Quinoa |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Backwaren | Brot |
| Brötchen und Bagels | ||
| Tortillas und Fladenbrote | ||
| Kekse, Biskuits und Cracker | ||
| Sonstige (Muffins, Wraps) | ||
| Frühstückscerealien | Verzehrfertige Cerealien | |
| Heiße Cerealien | ||
| Snacks | Snackriegel | |
| Herzhafte Snacks | ||
| Andere Produkte (Pasta, Nudeln) | ||
| Art | Konventionell | |
| Biologisch | ||
| Getreideart | Weizen | |
| Reis | ||
| Mais | ||
| Quinoa | ||
| Sonstige | ||
| Vertriebskanäle | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Vollkornlebensmittel im Jahr 2026?
Der Markt für Vollkornlebensmittel wird im Jahr 2026 auf 43,74 Milliarden USD geschätzt und soll bis 2032 einen Wert von 66,36 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate bis 2032?
Der Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,26 % wachsen.
Welcher Produkttyp für Vollkornlebensmittel hat den größten Anteil?
Backwaren führen die Produkttypen mit einem Anteil von 41,26 % im Jahr 2026 an, unterstützt durch ihre Präsenz bei häufigen Mahlzeiten.
Warum wachsen biologische Vollkornlebensmittel schneller?
Biologische Produkte werden bis 2032 voraussichtlich mit einem CAGR von 9,77 % wachsen, unterstützt von Käufern, die zertifizierte Zutaten, gesundheitliche Vorteile und transparente Beschaffung suchen.