
Tamanho e Participação do Mercado de Sistemas de Imagem para Inspeção de Soldas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
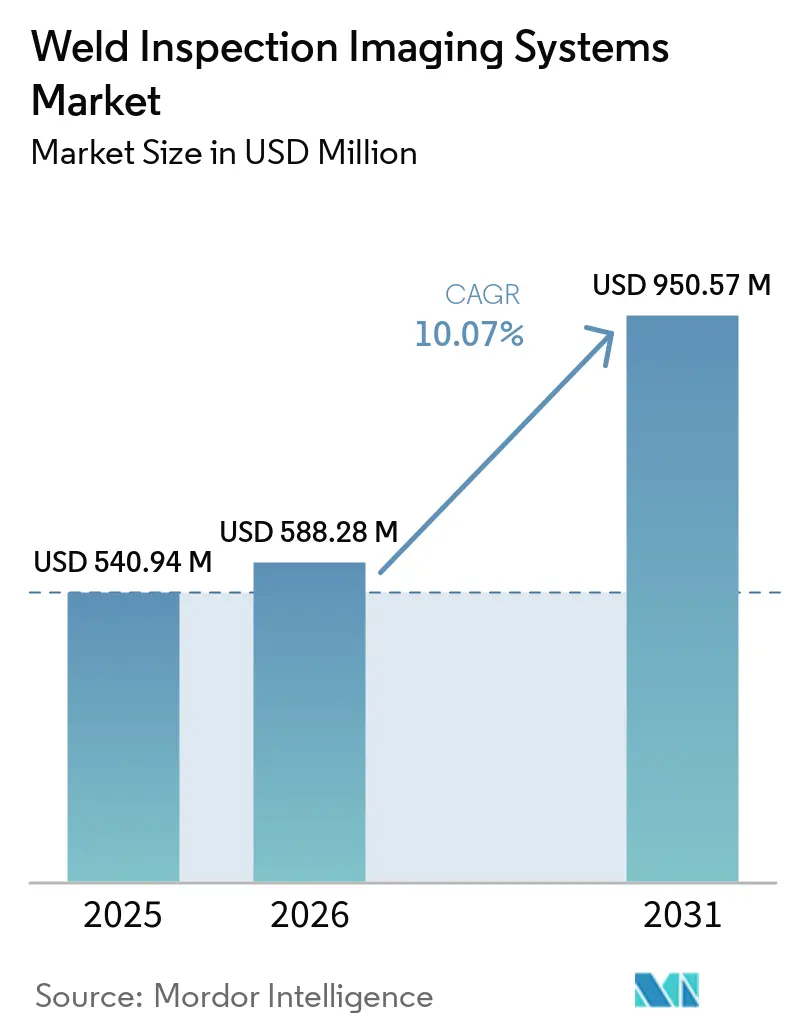
| Tamanho do Mercado (2026) | 588.28 Milhões de dólares |
| Tamanho do Mercado (2031) | 950.57 Milhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Imagem para Inspeção de Soldas pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Sistemas de Imagem para Inspeção de Soldas cresça de 540,94 milhões de USD em 2025 para 588,28 milhões de USD em 2026 e está previsto para atingir 950,57 milhões de USD até 2031 a um CAGR de 10,07% no período de 2026 a 2031.
O mercado de sistemas de imagem para inspeção de soldas está migrando da radiografia em filme para sistemas de radiografia direta, radiografia computadorizada e tomografia computadorizada, que oferecem disponibilidade mais rápida de imagens e suportam registros de inspeção gerenciados digitalmente. Os altos custos da prata e a limitada compatibilidade do filme físico com os registros modernos estão fortalecendo essa transição, especialmente para usuários com trabalhos de inspeção recorrentes em múltiplos locais. Os requisitos de documentação de soldas também estão aumentando a demanda por imagens que possam ser retidas, pesquisadas, revisadas e transferidas em fluxos de trabalho de qualidade e cadeias de suprimentos de clientes. A identificação de defeitos com suporte de inteligência artificial e a tomografia computadorizada mais rápida estão reduzindo o tempo de inspeção em ambientes de produção de alto volume, onde os fabricantes precisam de decisões consistentes sem desacelerar a produção. Essas condições tornam o mercado de sistemas de imagem para inspeção de soldas mais relevante para operadores que precisam de inspeção contínua, registros controlados, prontidão para auditoria digital e equipamentos que possam se conectar a programas mais amplos de qualidade e conformidade, apoiar decisões de aceitação mais claras e reter evidências ao longo do ciclo de fabricação, manutenção ou gestão de ativos de um componente.
Principais Conclusões do Relatório
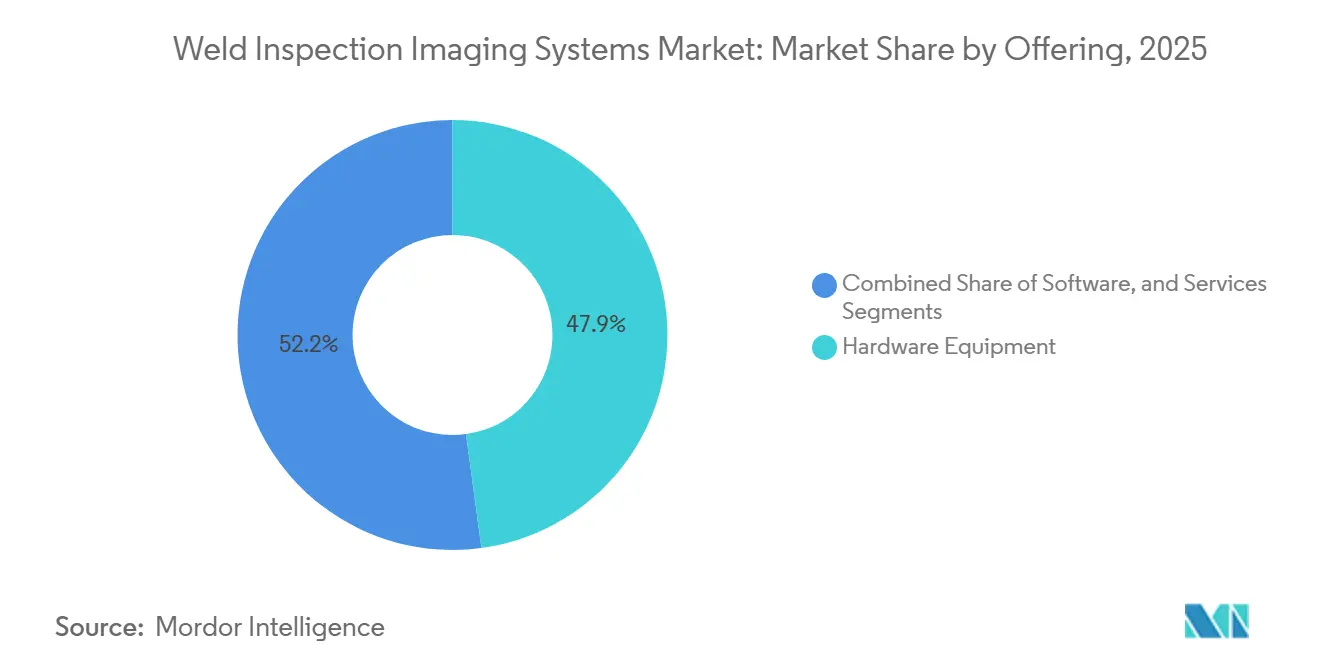
- Por oferta, os equipamentos de hardware detinham 47,85% da participação do mercado de sistemas de imagem para inspeção de soldas em 2025, enquanto o software deve expandir a um CAGR de 13,85% até 2031.
- Por tecnologia, a radiografia direta representou 45,10% do tamanho do mercado de sistemas de imagem para inspeção de soldas em 2025, enquanto a tomografia computadorizada deve avançar a um CAGR de 12,18% até 2031.
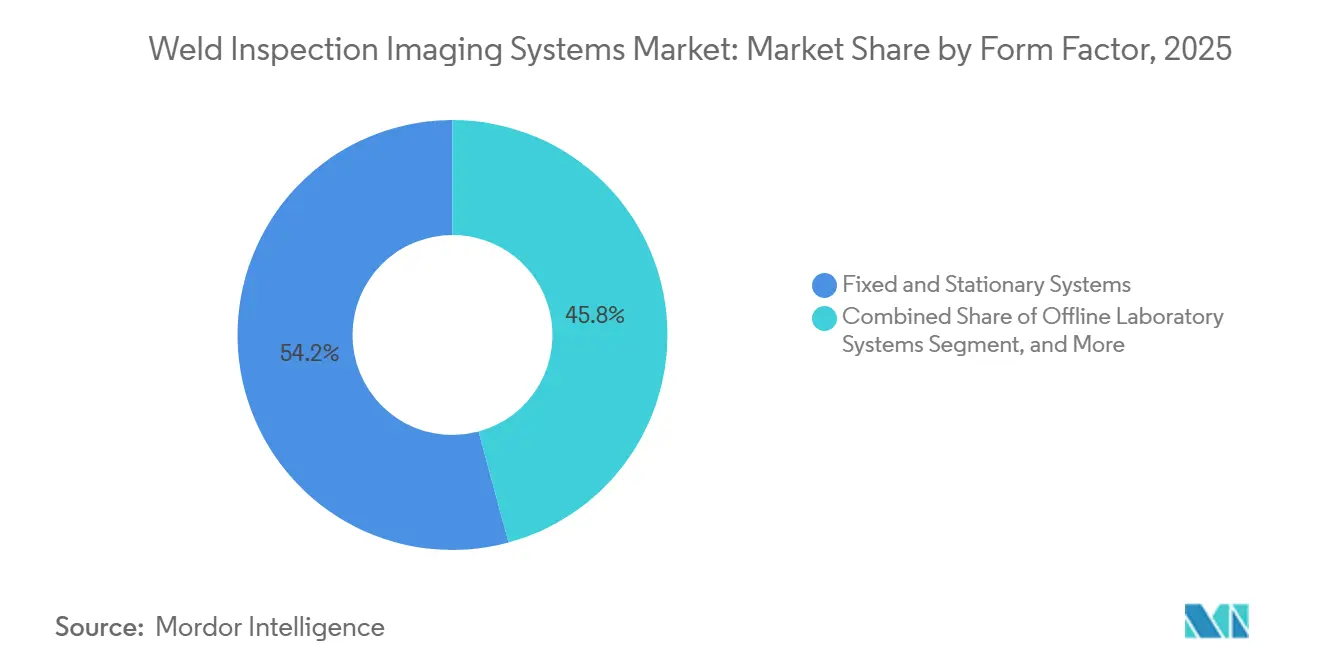
- Por fator de forma, os sistemas fixos e estacionários detinham 54,20% da participação de receita em 2025, enquanto os sistemas portáteis e portáteis de mão devem expandir a um CAGR de 13,45% até 2031.
- Por setor do usuário final, petróleo e gás detinha 26,40% da participação de receita em 2025, enquanto aeroespacial e defesa deve avançar a um CAGR de 12,65% até 2031.
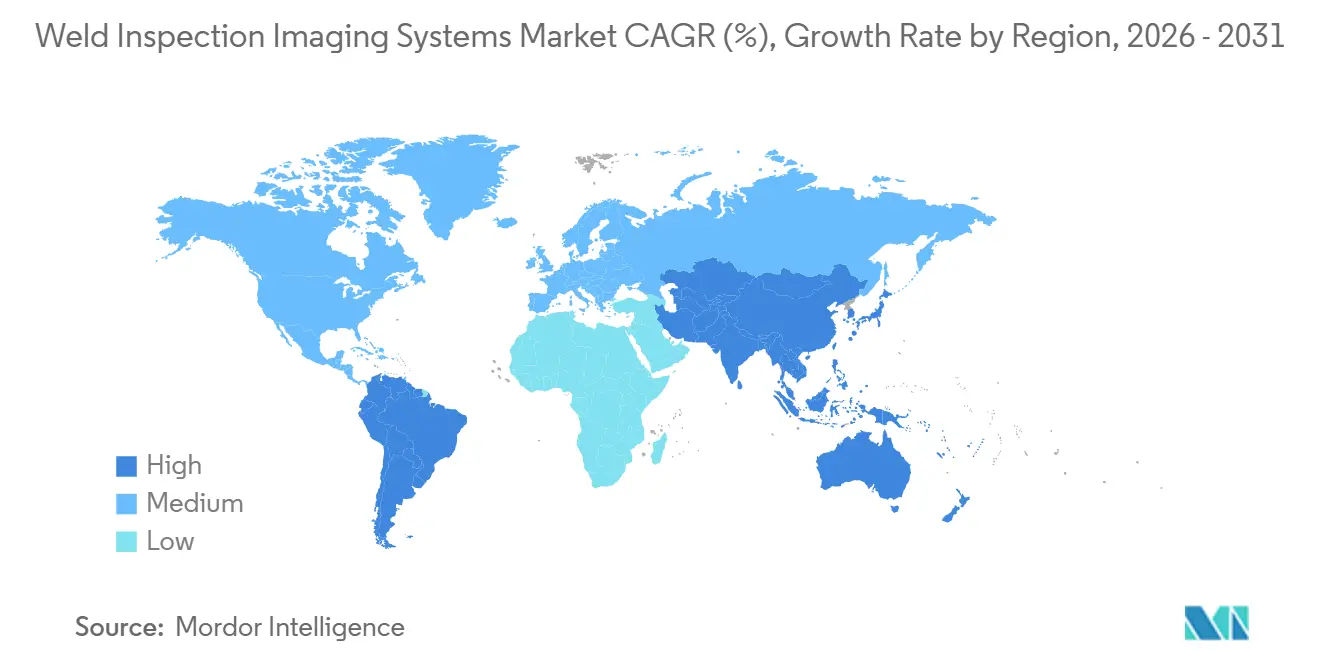
- Por geografia, a América do Norte detinha 35,75% da participação de receita em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 13,90% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Imagem para Inspeção de Soldas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração Digital do Filme para Radiografia Direta e Computadorizada | +3.2% | Global, com adoção mais rápida na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Endurecimento dos Requisitos de Integridade e Rastreabilidade de Soldas | +2.0% | Global, com maior relevância na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Automação Industrial e Adoção de Inspeção 100% em Linha | +1.5% | América do Norte, Europa e Ásia-Pacífico, incluindo China, Coreia do Sul e Japão | Médio prazo (2 a 4 anos) |
| Intensidade de Ensaios Não Destrutivos em Aeroespacial, Energia e Manufatura Avançada | +1.0% | América do Norte e Europa, com expansão para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Radiografia Digital Portátil para Inspeção de Dutos em Campo | +0.6% | Global, com ganhos iniciais no Oriente Médio, América do Sul e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Verificação da Qualidade de Soldas em Baterias e Semicondutores | +0.5% | Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Digital do Filme para Radiografia Direta e Computadorizada
O mercado de sistemas de imagem para inspeção de soldas está se afastando da radiografia em filme porque os custos operacionais, o manuseio de documentos e os requisitos de qualidade dos clientes agora favorecem os processos digitais. A prata, um insumo essencial para o filme de raios X, atingiu máximas históricas em 2025 e continuou subindo em 2026, adicionando uma pressão de custo material aos programas de inspeção que ainda dependem de compras frequentes de filme. Essa mudança enfraquece a economia de longo prazo do filme, especialmente para organizações que realizam trabalhos recorrentes e precisam de um fornecimento previsível de consumíveis. Vários fornecedores estão direcionando investimentos em desenvolvimento para produtos digitais, o que reduz o incentivo para manter e atualizar os fluxos de trabalho tradicionais com filme. As imagens digitais carregam metadados incorporados e podem ser retidas em sistemas de gestão de ativos, oferecendo às equipes autorizadas um registro mais fácil de localizar, compartilhar, revisar e comparar com inspeções posteriores. O mercado de sistemas de imagem para inspeção de soldas se beneficia quando os operadores precisam de registros de inspeção acessíveis que possam apoiar revisão remota, controle de documentação, fluxos de trabalho de manutenção preditiva e decisões de qualidade mais rápidas.
Endurecimento dos Requisitos de Integridade e Rastreabilidade de Soldas
O mercado de sistemas de imagem para inspeção de soldas se beneficia de requisitos mais rigorosos para registros rastreáveis de soldas em programas industriais regulamentados e arranjos de fornecimento cada vez mais complexos. Dutos, tubulações de processo, aeroespacial e outras aplicações de alta consequência precisam de evidências claras de inspeção que possam ser associadas a um componente, procedimento, operador e decisão de aprovação. Os registros radiográficos digitais podem ser armazenados, revisados, transferidos e pesquisados com mais facilidade do que o filme físico, o que é importante quando várias organizações compartilham a responsabilidade pela fabricação e aceitação final. O envio eletrônico está se tornando mais relevante à medida que os operadores regulamentados utilizam portais digitais e sistemas formais de registros para gerenciar a documentação de inspeção. Grandes contratantes aeroespaciais estão estendendo os requisitos de registros DICONDE a fabricantes de nível inferior, de modo que a substituição de equipamentos pode ser necessária mesmo quando um fornecedor individual não planejou uma atualização tecnológica. O mercado de sistemas de imagem para inspeção de soldas pode se beneficiar desse efeito a jusante porque as necessidades de rastreabilidade se propagam pela cadeia de suprimentos, em vez de permanecerem limitadas ao contratante principal.
Automação Industrial e Adoção de Inspeção 100% em Linha
A mudança da amostragem no final da linha para a inspeção 100% em linha está alterando os requisitos de equipamentos no mercado de sistemas de imagem para inspeção de soldas, pois os fabricantes precisam de decisões repetíveis sem interromper o fluxo de produção. A montagem de carrocerias automotivas, a produção de baterias e as plantas de equipamentos de energia exigem captura de imagem mais rápida, análise automatizada e decisões claras de aceitar ou rejeitar para cada solda relevante. Pesquisas apresentadas no ECNDT 2026 relataram varreduras tridimensionais completas de células de bateria em menos de 10 segundos usando tomografia computadorizada de alta velocidade, alvos de raios X de metal líquido e detectores de contagem de fótons.[1]Anais do ECNDT 2026, "Tomografia Computadorizada de Raios X de Alta Velocidade para Inspeção em Linha de Baterias", NDT.net, ndt.net. Essa capacidade de processamento pode suportar grandes linhas de produção de células onde milhares de unidades requerem inspeção a cada dia e onde a amostragem convencional pode não fornecer garantia de produção suficiente. Sistemas mais rápidos também tornam a tomografia computadorizada mais prática para soldas que precisam de exame interno, incluindo aplicações com geometrias complexas ou combinações de materiais. O mercado de sistemas de imagem para inspeção de soldas está se tornando mais estreitamente ligado aos planos de automação de fábricas, tempo de atividade dos equipamentos, metas de qualidade e à capacidade de documentar cada peça inspecionada.
Intensidade de Ensaios Não Destrutivos em Aeroespacial, Energia e Manufatura Avançada
Aeroespacial, energia e manufatura avançada estão aumentando a necessidade de ensaios não destrutivos detalhados porque o design de componentes, o uso de materiais e os requisitos de qualidade estão se tornando mais exigentes. Programas de aeronaves com uso intensivo de compósitos e manufatura aditiva utilizam peças com estruturas internas que podem exigir inspeção volumétrica antes que o componente seja aceito para serviço. Métodos de superfície e imagens bidimensionais podem não fornecer as informações necessárias quando a profundidade, a geometria ou a conexão de um defeito com o material circundante precisam ser compreendidas. Especialistas aeroespaciais italianos apresentaram diretrizes em 2026 para padronizar a inspeção por tomografia computadorizada industrial sob a norma ASTM E3375, oferecendo aos usuários uma estrutura de qualificação mais clara para aplicações aeronáuticas.[2]Anais do ECNDT 2026, "Inspeção por Tomografia Computadorizada na Indústria Aeroespacial", NDT.net, ndt.net. Essas diretrizes podem reduzir uma barreira de adoção para a tomografia computadorizada na produção em série, ao mesmo tempo em que apoiam métodos de inspeção mais consistentes entre fornecedores qualificados. O mercado de sistemas de imagem para inspeção de soldas tem um papel mais forte onde os fabricantes devem verificar características internas complexas, reter evidências de inspeção e atender a rigorosos requisitos de segurança antes que as peças entrem em serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Preparação de Instalações para Sistemas de Tomografia Computadorizada | -0.8% | Global, com maior pressão na América do Sul, África e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Segurança Radiológica, Licenciamento e Ônus do Controle de Exposição | -0.5% | Global, com variação entre as estruturas regulatórias nucleares nacionais | Médio prazo (2 a 4 anos) |
| Escassez de Pessoal Certificado em Testes Radiográficos | -0.4% | Global, com maior pressão na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Exposição ao Fornecimento de Isótopos e Risco de Cibersegurança em Sistemas Digitais | -0.3% | Global, com maior preocupação com cibersegurança na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Preparação de Instalações para Sistemas de Tomografia Computadorizada
A tomografia computadorizada industrial continua sendo a categoria de equipamentos de maior valor no mercado de sistemas de imagem para inspeção de soldas, mas sua adoção é limitada por custos que vão além do preço de compra do scanner. Uma instalação completa pode exigir uma blindagem construída especificamente para esse fim, fornecimento elétrico de alta capacidade, isolamento de vibração, controle climático, manuseio seguro de materiais e procedimentos operacionais especializados. Em conjunto, esses requisitos podem dobrar o custo total instalado, o que torna uma compra difícil de justificar para fabricantes de médio porte ou empresas de inspeção independentes que atendem apenas a um contrato de projeto. O compromisso financeiro é especialmente desafiador onde o acesso à infraestrutura, ao suporte de engenharia especializada ou ao financiamento de longo prazo é mais limitado. Essas condições são mais pronunciadas em partes do Sudeste Asiático, América do Sul e África do que em centros maduros de ensaios não destrutivos. O mercado de sistemas de imagem para inspeção de soldas, consequentemente, mantém uma concentração de instalações de tomografia computadorizada de alto valor entre grandes fabricantes, conglomerados e prestadores de serviços especializados que podem distribuir o custo entre múltiplos programas.
Segurança Radiológica, Licenciamento e Ônus do Controle de Exposição
As regras de segurança radiológica criam custos recorrentes para organizações que utilizam radiografia com fonte de gama, especialmente quando o trabalho de inspeção é móvel e o manuseio da fonte ocorre em vários locais. Os requisitos de licenciamento, armazenamento seguro, controles de transporte, rastreamento de fontes e dosimetria de pessoal se aplicam independentemente do volume de inspeção, de modo que podem pesar mais em programas de menor utilização. Escassezes periódicas de irídio-192 e selênio-75 também podem interromper os cronogramas de inspeção de dutos e refinarias, criando incerteza para clientes que dependem da conclusão oportuna de projetos. Essas pressões incentivam alguns operadores a considerar alternativas de raios X digitais que reduzam sua dependência de fontes radioativas, mantendo ainda o atendimento às necessidades de inspeção. Sistemas de radiografia direta em rede criam uma preocupação separada porque as imagens podem conter informações sensíveis sobre a condição e a construção de infraestruturas críticas. O mercado de sistemas de imagem para inspeção de soldas deve abordar a conformidade operacional, o manuseio seguro de imagens e a confiança de que os registros digitais não podem ser acessados ou alterados sem autorização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Plataformas de Software Redefinem a Captura de Valor a Longo Prazo
Os equipamentos de hardware detinham 47,85% da participação do mercado de sistemas de imagem para inspeção de soldas em 2025, refletindo o alto valor de matrizes de detectores de painel plano, tubos de raios X, gantries de tomografia computadorizada e infraestrutura de imagem relacionada. Os equipamentos físicos continuam sendo essenciais porque todo fluxo de trabalho digital depende de captura de imagem confiável no ponto de inspeção. As compras de hardware também envolvem trabalho de qualificação, instalação e integração que pode se estender além do pedido de equipamento base. Os serviços formam uma fonte secundária significativa de receita por meio de calibração em campo, substituição de tubos, gestão de fontes de radiação e contratos de escritórios de inspeção. Essas atividades continuam após a instalação de um sistema e ajudam os clientes a manter o desempenho em relação aos procedimentos de inspeção exigidos.
O software deve registrar um CAGR de 13,85% até 2031, a taxa mais rápida entre as ofertas, à medida que o reconhecimento de defeitos habilitado por inteligência artificial, o gerenciamento de imagens baseado em nuvem e o arquivamento compatível com DICONDE se tornam mais centrais para os programas de inspeção empresarial. As ferramentas automatizadas podem reduzir a revisão manual de rotina, ajudando os operadores a identificar e caracterizar indicações a partir de imagens digitais. Os sistemas em nuvem permitem que registros aprovados sejam compartilhados entre instalações, enquanto o arquivamento controlado suporta o acesso de clientes, auditores e fornecedores. Pesquisas apresentadas no ECNDT 2026 descreveram estruturas de tomografia computadorizada e inteligência artificial que extraíram geometria, orientação e conectividade de trincas a partir de dados tomográficos e vincularam os resultados a modelos estruturais. O mercado de sistemas de imagem para inspeção de soldas oferece aos fornecedores de software um caminho para relacionamentos recorrentes porque o gerenciamento e a análise de imagens permanecem relevantes durante a vida útil operacional do hardware instalado.


Por Tecnologia: A Tomografia Computadorizada Ganha Terreno em Aplicações de Alto Valor
A radiografia direta comandou 45,10% do tamanho do mercado de sistemas de imagem para inspeção de soldas em 2025, pois os usuários valorizaram a revisão imediata na tela, a ampla compatibilidade com procedimentos e decisões mais rápidas do que os métodos baseados em filme podem oferecer. A tecnologia atende às equipes de inspeção que precisam verificar imagens durante a produção, manutenção ou trabalho em campo sem aguardar o processamento do filme. Seu uso estabelecido em procedimentos de inspeção digital também apoia a adoção em um amplo conjunto de ambientes industriais. A radiografia computadorizada mantém uma base instalada significativa entre os escritórios de serviços de inspeção porque as placas de imagem podem ser reutilizadas e os fluxos de trabalho existentes permanecem familiares aos operadores. A radiografia em filme ainda tem um papel em aplicações restritas com processos legados exigidos pelo cliente ou necessidades de continuidade de arquivo, embora a base instalada esteja diminuindo à medida que os custos do filme aumentam.
A tomografia computadorizada deve avançar a um CAGR de 12,18% até 2031 porque pode examinar geometria interna e combinações de materiais difíceis que precisam de mais informações do que a radiografia bidimensional fornece. A abordagem é cada vez mais relevante para conjuntos que contêm cobre, alumínio e aço próximos uns dos outros, incluindo componentes usados em trens de força de veículos elétricos e produção de baterias. Plataformas de detectores de contagem de fótons e reconstrução orientada por inteligência artificial estão reduzindo o ônus de artefatos nessas peças de múltiplos materiais. A Varex Imaging apresentou o TrueSpectrum em 2026 como uma abordagem de contagem de fótons de dupla energia que, segundo a empresa, pode eliminar artefatos de endurecimento de feixe sem materiais de calibração ou etapas de processamento separadas.[3]Varex Imaging Corporation, "Combatendo Artefatos de TC em Peças de Múltiplos Materiais", Varex Imaging, vareximaging.com. Varreduras mais rápidas e reconstruções mais claras melhoram a adequação da tomografia computadorizada para aplicações de produção que exigem verificação interna de soldas. O mercado de sistemas de imagem para inspeção de soldas está, consequentemente, vendo a tomografia computadorizada migrar de análises especializadas para casos de uso de manufatura de maior valor.
Por Fator de Forma: Sistemas Portáteis Capturam o Impulso da Inspeção em Campo
Os sistemas fixos e estacionários detinham 54,20% da participação de receita em 2025, apoiados por seu uso em linhas de produção de alto rendimento, baias de qualificação aeroespacial e ambientes de tomografia computadorizada laboratorial. Esses sistemas são instalados onde os volumes de inspeção são previsíveis e onde a qualidade de imagem, a repetibilidade e a integração com os fluxos de trabalho da planta são mais importantes do que a mobilidade. Os equipamentos fixos também podem ser combinados com blindagem, manuseio de materiais e ferramentas de análise projetadas para uma aplicação definida. Os sistemas laboratoriais offline atendem a trabalhos de pesquisa, análise de falhas e qualificação de manufatura aditiva, onde um menor rendimento pode ser compensado por uma investigação mais detalhada. Essa configuração permanece importante no mercado de sistemas de imagem para inspeção de soldas para clientes que precisam de integração completa do sistema e condições operacionais estáveis.
Os sistemas portáteis e portáteis de mão devem expandir a um CAGR de 13,45% até 2031, à medida que as obrigações de dutos, ativos intermediários envelhecidos e programas de inspeção estrutural aumentam a necessidade de imagens em locais remotos. Os prestadores de serviços de inspeção podem mover esses sistemas entre os locais dos clientes, o que melhora o uso dos equipamentos em trabalhos baseados em projetos. A radiografia direta portátil oferece às equipes revisão imediata de imagens e pode apoiar decisões no local sobre a aceitação de soldas. Ela também evita os atrasos de processamento e química associados ao filme e a alguns fluxos de trabalho de radiografia computadorizada. Os usuários em campo precisam de equipamentos duráveis que possam operar sob condições variáveis de local, preservando os resultados documentados de inspeção. O mercado de sistemas de imagem para inspeção de soldas está, portanto, ganhando oportunidades onde mobilidade, implantação rápida e disponibilidade de imagens digitais são centrais para o trabalho.
Por Setor do Usuário Final: Aeroespacial e Defesa Desloca os Líderes Convencionais de Volume
Petróleo e gás detinha 26,40% da participação de receita em 2025, o que refletiu a demanda contínua por inspeção de soldas circunferenciais de dutos, paradas de refinarias e trabalhos de infraestrutura submarina nas principais regiões produtoras. Os operadores de dutos precisam de exames documentados antes que os ativos entrem em serviço, enquanto os operadores de refinarias precisam de condições de solda verificadas durante os ciclos de manutenção planejada e trabalhos de requalificação de vasos de pressão. O segmento também inclui programas em campo que devem inspecionar locais difíceis sob restrições de tempo, segurança e acesso. Produtos químicos e petroquímicos, geração de energia e engenharia pesada e de manufatura representam grande parte da base instalada restante. Esses usuários dependem de programas de integridade de ativos que exigem inspeção recorrente de soldas, registros de imagem confiáveis e equipamentos que possam atender a procedimentos específicos do local.
Aeroespacial e defesa deve avançar a um CAGR de 12,65% até 2031, apoiado por requisitos rigorosos para peças críticas de segurança e uma necessidade crescente de verificar características internas em componentes fabricados por manufatura aditiva. Fabricantes de aeronaves, organizações de manutenção e seus fornecedores exigem processos qualificados de ensaios não destrutivos antes que as peças possam ser aceitas para uso. Programas de aeronaves com uso intensivo de compósitos adicionam trabalho de inspeção porque estruturas complexas podem exigir evidências volumétricas em vez de apenas exame de superfície. O setor também valoriza a capacidade de teste acreditada, documentação clara e interpretação repetível de imagens entre os locais dos fornecedores. Essas necessidades direcionam a atenção de compras para sistemas digitais, capacidade de tomografia computadorizada e software que suporta registros de inspeção controlados. O mercado de sistemas de imagem para inspeção de soldas pode se beneficiar à medida que os programas aeroespaciais estendem requisitos detalhados de inspeção por toda a sua base de fornecimento em camadas.
Análise Geográfica
A América do Norte detinha 35,75% da participação de receita em 2025, apoiada por uma densa base de operadores de dutos, fabricantes originais de equipamentos aeroespaciais, prestadores de manutenção e ativos de refinarias que exigem programas contínuos de ensaios não destrutivos. Os altos custos de mão de obra aumentam o valor da automação e da revisão de defeitos com suporte de inteligência artificial, enquanto os requisitos de segurança de dutos e as paradas de refinarias apoiam gastos recorrentes com imagens. O Canadá adiciona demanda por meio de areias betuminosas e infraestrutura intermediária, enquanto o México adiciona demanda por meio de instalações petroquímicas e automotivas. A região também possui redes maduras de serviços de inspeção e clientes que podem investir em equipamentos digitais integrados. Esses fatores mantêm a América do Norte como uma grande base instalada para o mercado de sistemas de imagem para inspeção de soldas.
A Ásia-Pacífico deve avançar a um CAGR de 13,90% até 2031, apoiada pela expansão da fabricação de baterias da China, projetos petroquímicos e construção industrial pesada. A expansão de gigafábricas da China está criando demanda por inspeção por tomografia computadorizada em linha de soldas de abas e conexões de barramento, enquanto pesquisas do ECNDT 2026 mostraram que sistemas de alta velocidade podem suportar milhares de varreduras completas de células por dia.[4]Anais do ECNDT 2026, "Tomografia Computadorizada de Raios X de Alta Velocidade para Inspeção em Linha de Baterias", NDT.net, ndt.net. Novas instalações industriais também precisam de imagens em campo para verificação de soldas durante a construção e o comissionamento. O mercado regional de sistemas de imagem para inspeção de soldas, portanto, tem demanda em fabricação de baterias, refinarias e indústria pesada.
A Europa manteve uma posição tecnicamente avançada em 2025, com a base automotiva e aeroespacial da Alemanha, a frota nuclear da França e os trabalhos de energia offshore e descomissionamento nuclear do Reino Unido apoiando a inspeção detalhada de soldas. O cluster aeroespacial de compósitos da Itália está usando tomografia computadorizada para geometrias complexas, enquanto o Oriente Médio atrai demanda de atualizações de refinarias e infraestrutura de GNL na Arábia Saudita e nos Emirados Árabes Unidos. Essas atividades exigem tanto sistemas fixos para instalações controladas quanto equipamentos portáteis para programas em campo. Elas mantêm o mercado de sistemas de imagem para inspeção de soldas relevante em economias industriais maduras e áreas de investimento em energia.

Cenário Competitivo
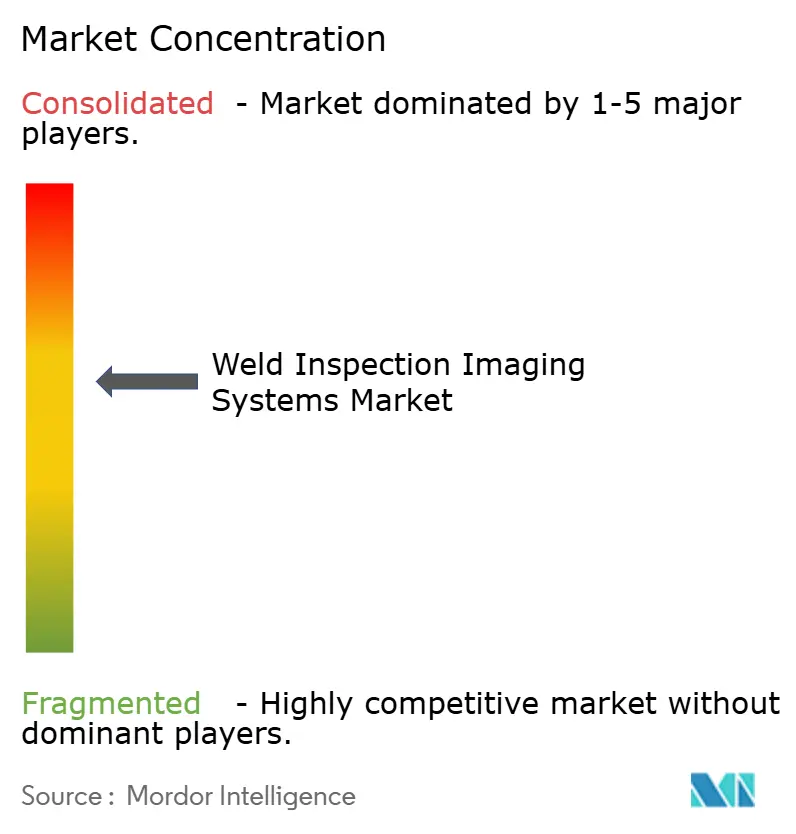
O mercado de sistemas de imagem para inspeção de soldas é moderadamente concentrado, com a Waygate Technologies da Baker Hughes, a Comet Technologies AG e a Nikon Metrology mantendo posições por meio de amplos portfólios de tomografia computadorizada, radiografia digital e software. Os fornecedores maiores buscam fornecer sistemas de dados de qualidade conectados em vez de dispositivos de inspeção separados, combinando medição de superfície, imagem interna, análise e retenção de registros. Essa abordagem pode tornar a troca de fornecedores mais difícil após a integração de equipamentos e software no fluxo de trabalho de qualidade de um cliente. O mercado de sistemas de imagem para inspeção de soldas está, portanto, se tornando mais centrado na capacidade da plataforma, na compatibilidade de software e na capacidade de conectar dados de inspeção entre as operações. Os clientes podem favorecer fornecedores que possam atender a várias necessidades de ensaios não destrutivos por meio de um único relacionamento operacional.
Em abril de 2026, a Baker Hughes anunciou a venda da Waygate Technologies para a Hexagon AB em uma transação totalmente em dinheiro avaliada em 1,45 bilhão de USD, cobrindo os portfólios de tomografia computadorizada, radiografia, inspeção visual remota e ultrassom da Waygate. A Baker Hughes informou que o negócio adquirido gerou 630 milhões de USD em receita no ano fiscal de 2025, e espera-se que o negócio seja concluído no segundo semestre de 2026, sujeito a aprovações regulatórias. A transação mostra como o mercado de sistemas de imagem para inspeção de soldas está atraindo empresas que desejam um portfólio de medição mais amplo. Ela também reforça a tendência em direção a ofertas integradas em vez de ferramentas de inspeção pontuais.
Os fornecedores especializados competem por meio de conhecimento de aplicações, certificações, software e cobertura de serviços locais. O software que gerencia registros de imagens e suporta fluxos de trabalho de inspeção digital pode ajudar os fornecedores a construir relacionamentos recorrentes em torno de equipamentos de imagem instalados. A Teledyne Technologies também concordou em 2026 em adquirir a Varex Imaging por 1,1 bilhão de USD, com o fechamento previsto para o início de 2027. Essas ações apoiam uma maior consolidação no mercado de sistemas de imagem para inspeção de soldas.
Líderes do Setor de Sistemas de Imagem para Inspeção de Soldas
Baker Hughes Company
Comet Technologies AG
FUJIFILM Holdings Corporation
Teledyne DALSA, Inc.
DÜRR NDT GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Baker Hughes anunciou a venda da Waygate Technologies para a Hexagon AB em uma transação totalmente em dinheiro avaliada em 1,45 bilhão de USD. O negócio cobre os portfólios de tomografia computadorizada, radiografia, inspeção visual remota e ultrassom da Waygate, e espera-se que seja concluído no segundo semestre de 2026, sujeito a aprovações regulatórias.
- Setembro de 2025: A Comet Technologies ingressou no Consórcio JOINT3 para inspeção avançada de semicondutores. A empresa contribuiu com sua expertise em sistemas de raios X para ampliar as capacidades de laminografia computadorizada em direção à inspeção de chiplets e pilhas de memória de alta largura de banda.


Escopo do Relatório do Mercado Global de Sistemas de Imagem para Inspeção de Soldas
Os Sistemas de Imagem para Inspeção de Soldas são soluções avançadas de controle de qualidade que utilizam câmeras industriais, sensores e iluminação especializada para capturar dados visuais de alta resolução de juntas soldadas. Esses sistemas automatizados analisam em tempo real a geometria da superfície e a integridade interna para detectar defeitos, garantindo a conformidade com rigorosos padrões de fabricação.
O Relatório do Mercado de Sistemas de Imagem para Inspeção de Soldas é Segmentado por Oferta (Equipamentos de Hardware, Software e Serviços), Tecnologia (Radiografia Direta, Radiografia Computadorizada, Radiografia em Filme e Tomografia Computadorizada), Fator de Forma (Sistemas Fixos e Estacionários, Sistemas Portáteis e Portáteis de Mão e Sistemas Laboratoriais Offline), Setor do Usuário Final (Petróleo e Gás, Produtos Químicos e Petroquímicos, Aeroespacial e Defesa, Automotivo e Transporte, Geração de Energia e Energia Elétrica, Manufatura e Engenharia Pesada, Construção e Infraestrutura, Eletrônicos e Semicondutores, Marítimo e Construção Naval e Outros Setores do Usuário Final) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Equipamentos de Hardware |
| Software |
| Serviços |
| Radiografia Direta |
| Radiografia Computadorizada |
| Radiografia em Filme |
| Tomografia Computadorizada |
| Sistemas Fixos e Estacionários |
| Sistemas Portáteis e Portáteis de Mão |
| Sistemas Laboratoriais Offline |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Aeroespacial e Defesa |
| Automotivo e Transporte |
| Geração de Energia e Energia Elétrica |
| Manufatura e Engenharia Pesada |
| Construção e Infraestrutura |
| Eletrônicos e Semicondutores |
| Marítimo e Construção Naval |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Equipamentos de Hardware | |
| Software | ||
| Serviços | ||
| Por Tecnologia | Radiografia Direta | |
| Radiografia Computadorizada | ||
| Radiografia em Filme | ||
| Tomografia Computadorizada | ||
| Por Fator de Forma | Sistemas Fixos e Estacionários | |
| Sistemas Portáteis e Portáteis de Mão | ||
| Sistemas Laboratoriais Offline | ||
| Por Setor do Usuário Final | Petróleo e Gás | |
| Produtos Químicos e Petroquímicos | ||
| Aeroespacial e Defesa | ||
| Automotivo e Transporte | ||
| Geração de Energia e Energia Elétrica | ||
| Manufatura e Engenharia Pesada | ||
| Construção e Infraestrutura | ||
| Eletrônicos e Semicondutores | ||
| Marítimo e Construção Naval | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de imagem para inspeção de soldas?
O mercado de sistemas de imagem para inspeção de soldas é estimado em 588,28 milhões de USD em 2026 e está previsto para atingir 950,57 milhões de USD até 2031. A previsão reflete o CAGR declarado de 10,07% para 2026-2031 e não calcula valores para segmentos individuais.
O que está impulsionando a demanda por sistemas de imagem para inspeção de soldas?
A demanda é apoiada pela transição do filme para a radiografia digital, por requisitos mais rigorosos para registros rastreáveis, necessidades de automação e maior atividade de inspeção em aeroespacial, energia, produção de baterias e manufatura avançada. A disponibilidade de imagens digitais também suporta revisão remota e documentação controlada.
Qual tecnologia lidera os sistemas de imagem para inspeção de soldas?
A radiografia direta detinha a participação líder de 45,10% em 2025 porque suporta revisão imediata na tela e amplo uso industrial. A tomografia computadorizada deve registrar o CAGR de tecnologia mais rápido de 12,18% até 2031 porque suporta inspeção interna detalhada de conjuntos complexos.
Qual setor do usuário final tem a perspectiva de crescimento mais forte?
Aeroespacial e defesa deve expandir a um CAGR de 12,65% até 2031. O setor precisa de inspeção qualificada para componentes críticos de segurança e estruturas fabricadas por manufatura aditiva, onde a geometria interna e os resultados documentados de testes podem ser importantes para a aceitação.
Qual região está se expandindo mais rapidamente para equipamentos de imagem de soldas?
A Ásia-Pacífico deve avançar a um CAGR de 13,90% até 2031. A fabricação de baterias, a expansão petroquímica e a construção industrial pesada estão apoiando a demanda por equipamentos, especialmente para aplicações que precisam de inspeção em linha ou em campo mais rápida.
Por que os sistemas de radiografia digital portátil estão ganhando adoção?
Os sistemas portáteis e portáteis de mão devem expandir a um CAGR de 13,45% até 2031 porque projetos de dutos, infraestrutura e campo precisam de equipamentos móveis, revisão imediata de imagens e decisões mais rápidas no local. Os sistemas reimplantáveis também ajudam os prestadores de serviços de inspeção a usar equipamentos em múltiplos locais de projeto, evitar atrasos no processamento de filmes, preservar registros digitais de inspeção e responder a cronogramas de projetos em mudança sem depender de capacidade laboratorial permanente em cada local de trabalho.
Página atualizada pela última vez em:



