
Taille et part du marché des systèmes d'imagerie pour l'inspection des soudures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 588.28 Millions de dollars américains |
| Taille du Marché (2031) | 950.57 Millions de dollars américains |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie pour l'inspection des soudures par Mordor Intelligence
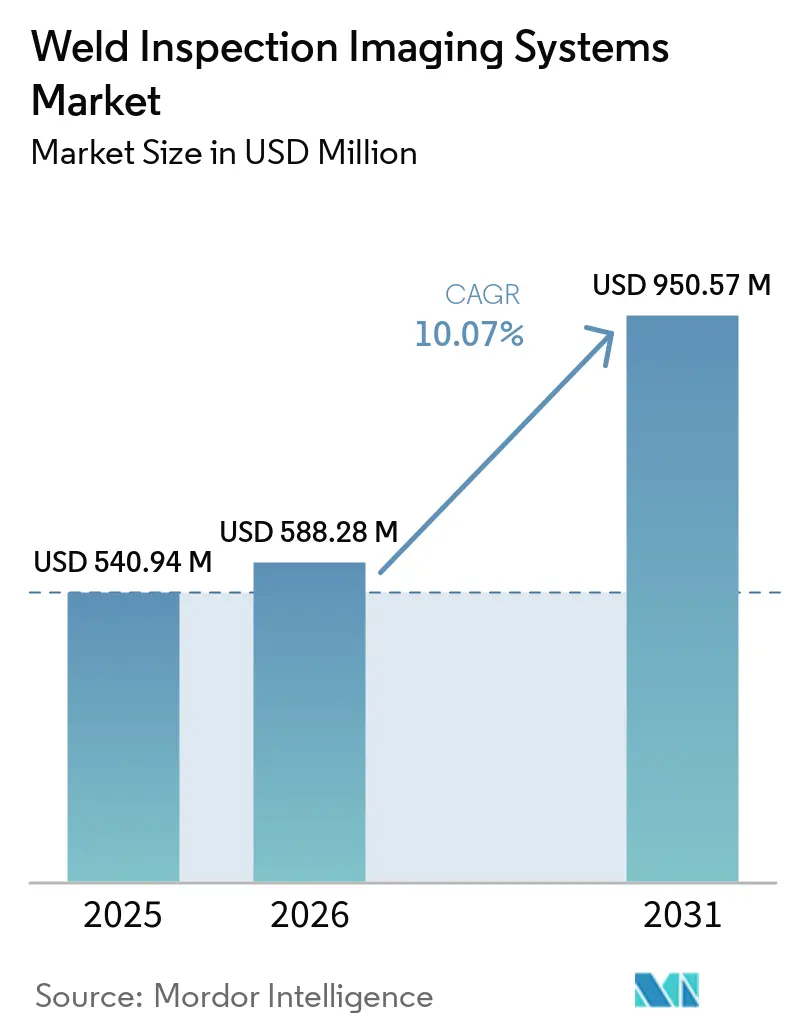
La taille du marché des systèmes d'imagerie pour l'inspection des soudures devrait passer de 540,94 millions USD en 2025 à 588,28 millions USD en 2026 et atteindre 950,57 millions USD d'ici 2031, à un CAGR de 10,07 % sur la période 2026-2031.
Le marché des systèmes d'imagerie pour l'inspection des soudures évolue de la radiographie sur film vers des systèmes de radiographie directe, de radiographie numérisée et de tomographie numérisée qui offrent une disponibilité plus rapide des images et prennent en charge des dossiers d'inspection gérés numériquement. La hausse du coût de l'argent et l'inadéquation du film physique avec les systèmes d'archivage modernes renforcent cette transition, en particulier pour les utilisateurs effectuant des travaux d'inspection récurrents sur plusieurs sites. Les exigences en matière de documentation des soudures accroissent également la demande d'images pouvant être conservées, recherchées, examinées et transférées dans les flux de travail qualité et les chaînes d'approvisionnement des clients. L'identification des défauts assistée par intelligence artificielle et la tomographie numérisée plus rapide réduisent le temps d'inspection dans les environnements de production à fort volume où les fabricants ont besoin de décisions cohérentes sans ralentir la production. Ces conditions rendent le marché des systèmes d'imagerie pour l'inspection des soudures plus pertinent pour les opérateurs qui ont besoin d'une inspection continue, d'archives contrôlées, d'une préparation aux audits numériques et d'équipements pouvant se connecter à des programmes qualité et de conformité plus larges, soutenir des décisions d'acceptation plus claires et conserver des preuves tout au long du cycle de fabrication, de maintenance ou de gestion des actifs d'un composant.
Principaux enseignements du rapport
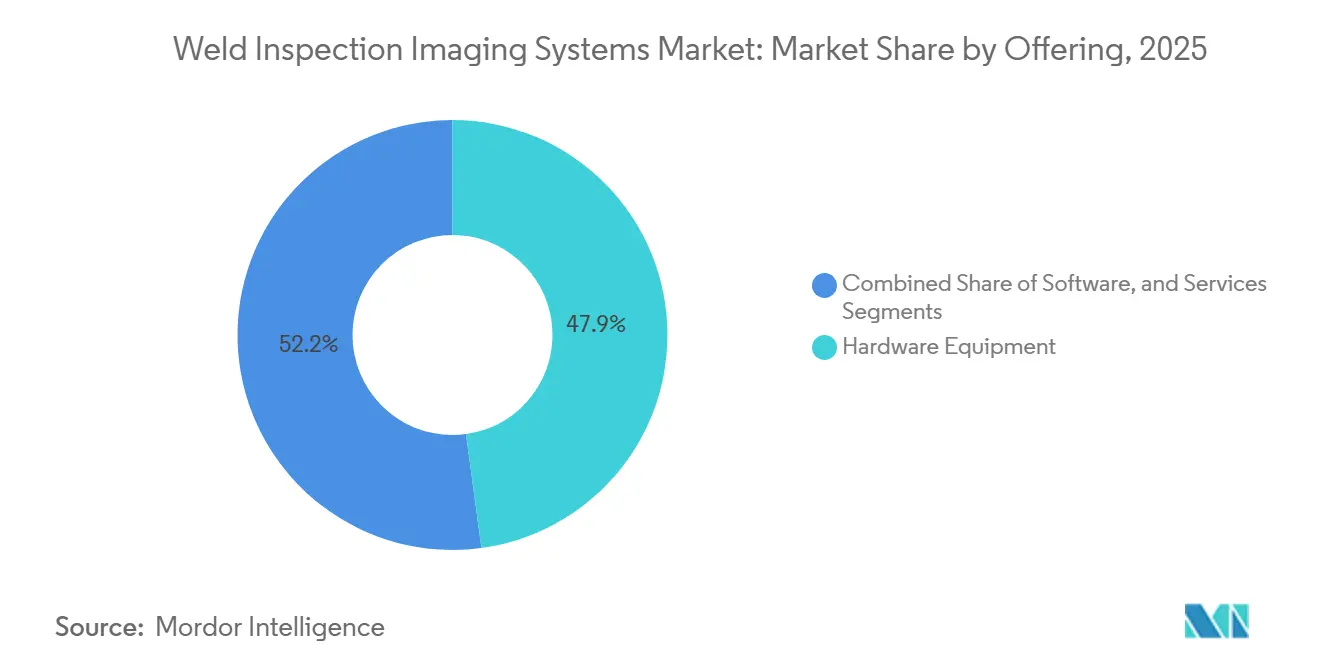
- Par offre, les équipements matériels détenaient 47,85 % de la part du marché des systèmes d'imagerie pour l'inspection des soudures en 2025, tandis que les logiciels devraient progresser à un CAGR de 13,85 % jusqu'en 2031.
- Par technologie, la radiographie directe représentait 45,10 % de la taille du marché des systèmes d'imagerie pour l'inspection des soudures en 2025, tandis que la tomographie numérisée devrait progresser à un CAGR de 12,18 % jusqu'en 2031.
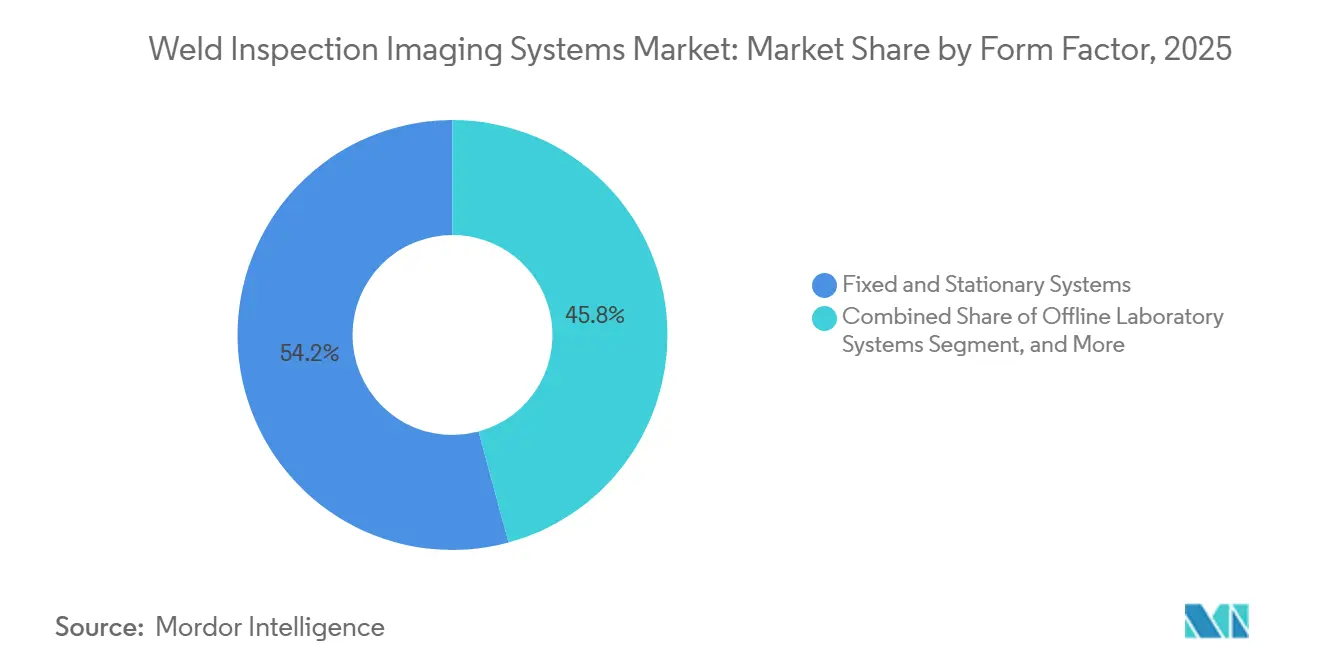
- Par facteur de forme, les systèmes fixes et stationnaires détenaient une part de revenus de 54,20 % en 2025, tandis que les systèmes portables et portatifs devraient progresser à un CAGR de 13,45 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz détenaient une part de revenus de 26,40 % en 2025, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 12,65 % jusqu'en 2031.
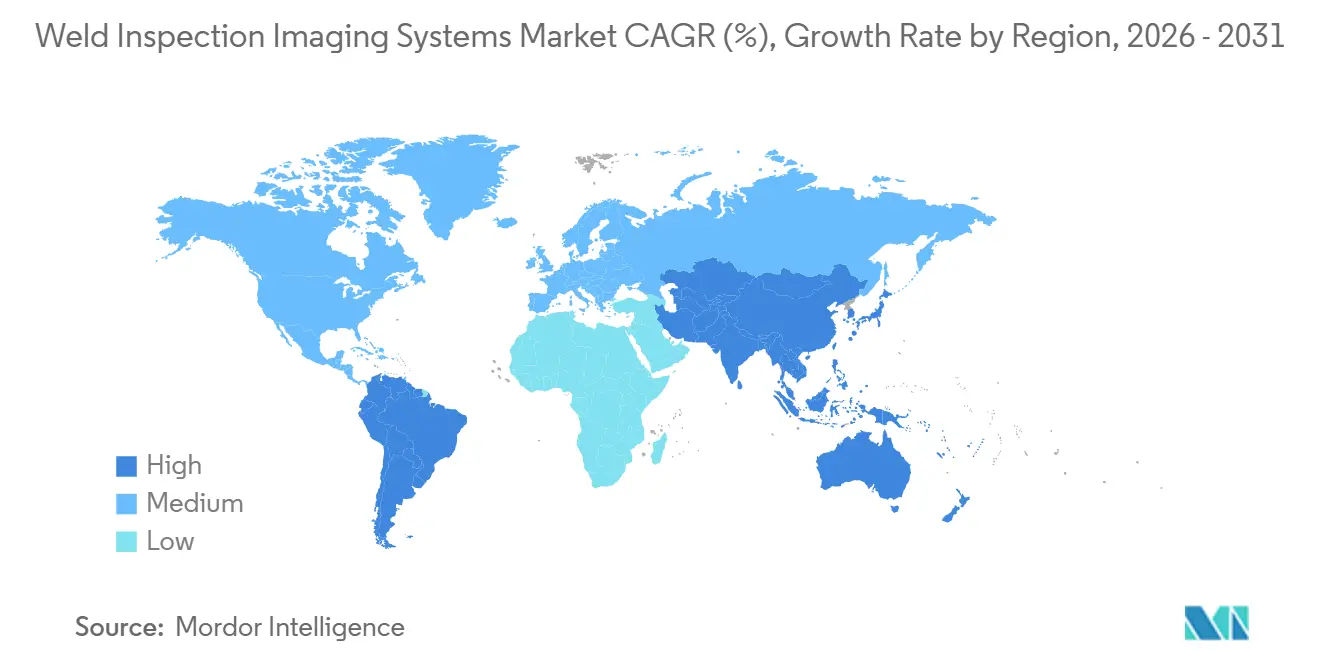
- Par géographie, l'Amérique du Nord détenait une part de revenus de 35,75 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,90 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'imagerie pour l'inspection des soudures
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration numérique du film vers la radiographie directe et numérisée | +3.2% | Mondial, avec une adoption plus rapide en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière d'intégrité des soudures et de traçabilité | +2.0% | Mondial, avec une plus grande pertinence en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Automatisation industrielle et adoption de l'inspection en ligne à 100 % | +1.5% | Amérique du Nord, Europe et Asie-Pacifique, y compris la Chine, la Corée du Sud et le Japon | Moyen terme (2-4 ans) |
| Intensité des contrôles non destructifs dans l'aérospatiale, l'énergie et la fabrication avancée | +1.0% | Amérique du Nord et Europe, avec des retombées au Moyen-Orient | Long terme (≥ 4 ans) |
| Radiographie numérique portable pour l'inspection des pipelines sur le terrain | +0.6% | Mondial, avec des gains précoces au Moyen-Orient, en Amérique du Sud et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Vérification de la qualité des soudures pour les batteries et les semi-conducteurs | +0.5% | Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Migration numérique du film vers la radiographie directe et numérisée
Le marché des systèmes d'imagerie pour l'inspection des soudures s'éloigne de la radiographie sur film parce que les coûts d'exploitation, la gestion des documents et les exigences qualité des clients favorisent désormais les processus numériques. L'argent, un intrant essentiel pour les films radiographiques, a atteint des niveaux historiques en 2025 et a continué d'augmenter en 2026, ajoutant une pression sur les coûts des matériaux pour les programmes d'inspection qui dépendent encore d'achats fréquents de films. Ce changement affaiblit la rentabilité à long terme du film, en particulier pour les organisations qui effectuent des travaux récurrents et ont besoin d'un approvisionnement prévisible en consommables. Plusieurs fournisseurs orientent leurs investissements en développement vers des produits numériques, ce qui réduit l'incitation à maintenir et à améliorer les flux de travail traditionnels sur film. Les images numériques contiennent des métadonnées intégrées et peuvent être conservées dans des systèmes de gestion des actifs, offrant aux équipes autorisées un dossier plus facile à localiser, partager, examiner et comparer avec des inspections ultérieures. Le marché des systèmes d'imagerie pour l'inspection des soudures bénéficie lorsque les opérateurs ont besoin de dossiers d'inspection accessibles pouvant prendre en charge la révision à distance, le contrôle de la documentation, les flux de travail de maintenance prédictive et des décisions qualité plus rapides.
Renforcement des exigences en matière d'intégrité des soudures et de traçabilité
Le marché des systèmes d'imagerie pour l'inspection des soudures bénéficie d'exigences plus strictes en matière de dossiers de soudures traçables dans les programmes industriels réglementés et les arrangements d'approvisionnement de plus en plus complexes. Les pipelines, la tuyauterie de process, l'aérospatiale et d'autres applications à hautes conséquences nécessitent des preuves d'inspection claires pouvant être associées à un composant, une procédure, un opérateur et une décision d'approbation. Les dossiers radiographiques numériques peuvent être stockés, examinés, transférés et consultés plus facilement que les films physiques, ce qui est important lorsque plusieurs organisations partagent la responsabilité de la fabrication et de l'acceptation finale. La soumission électronique devient de plus en plus pertinente à mesure que les opérateurs réglementés utilisent des portails numériques et des systèmes d'archivage formels pour gérer la documentation d'inspection. Les grands contractants aérospatiaux étendent les exigences d'archivage DICONDE aux fabricants de rang inférieur, de sorte que le remplacement des équipements peut être nécessaire même lorsqu'un fournisseur individuel n'a pas planifié de mise à niveau technologique. Le marché des systèmes d'imagerie pour l'inspection des soudures peut bénéficier de cet effet en aval, car les besoins de traçabilité se propagent dans la chaîne d'approvisionnement plutôt que de rester limités au contractant principal.
Automatisation industrielle et adoption de l'inspection en ligne à 100 %
Le passage de l'échantillonnage en fin de ligne vers l'inspection en ligne à 100 % modifie les exigences en matière d'équipements sur le marché des systèmes d'imagerie pour l'inspection des soudures, car les fabricants ont besoin de décisions reproductibles sans interrompre le flux de production. L'assemblage de carrosseries automobiles, la production de batteries et les usines d'équipements énergétiques nécessitent une capture d'images plus rapide, une analyse automatisée et des décisions d'acceptation ou de rejet claires pour chaque soudure concernée. Des recherches présentées à l'ECNDT 2026 ont rapporté des scans tridimensionnels complets de cellules de batteries en moins de 10 secondes grâce à la tomographie numérisée à grande vitesse, aux cibles à rayons X à métal liquide et aux détecteurs à comptage de photons.[1]Actes de l'ECNDT 2026, "Tomographie numérisée à rayons X à grande vitesse pour l'inspection en ligne des batteries," NDT.net, ndt.net. Ce débit peut prendre en charge les grandes lignes de production de cellules où des milliers d'unités nécessitent une inspection chaque jour et où l'échantillonnage conventionnel peut ne pas fournir une assurance de production suffisante. Des systèmes plus rapides rendent également la tomographie numérisée plus pratique pour les soudures nécessitant un examen interne, y compris les applications avec des géométries complexes ou des combinaisons de matériaux. Le marché des systèmes d'imagerie pour l'inspection des soudures est de plus en plus lié aux plans d'automatisation des usines, à la disponibilité des équipements, aux objectifs qualité et à la capacité à documenter chaque pièce inspectée.
Intensité des contrôles non destructifs dans l'aérospatiale, l'énergie et la fabrication avancée
L'aérospatiale, l'énergie et la fabrication avancée accroissent le besoin de contrôles non destructifs détaillés, car la conception des composants, l'utilisation des matériaux et les exigences qualité deviennent plus exigeantes. Les programmes aéronautiques à forte teneur en composites et la fabrication additive utilisent des pièces avec des structures internes pouvant nécessiter une inspection volumétrique avant que le composant soit accepté pour le service. Les méthodes de surface et les images bidimensionnelles peuvent ne pas fournir les informations nécessaires lorsque la profondeur, la géométrie ou la connexion d'un défaut avec le matériau environnant doit être comprise. Des spécialistes aérospatiaux italiens ont présenté en 2026 des lignes directrices pour la standardisation de l'inspection par tomographie numérisée industrielle selon la norme ASTM E3375, offrant aux utilisateurs un cadre de qualification plus clair pour les applications aéronautiques.[2]Actes de l'ECNDT 2026, "Inspection par tomographie numérisée dans l'industrie aérospatiale," NDT.net, ndt.net. Ces lignes directrices peuvent abaisser une barrière à l'adoption de la tomographie numérisée en production en série, tout en soutenant des méthodes d'inspection plus cohérentes parmi les prestataires qualifiés. Le marché des systèmes d'imagerie pour l'inspection des soudures joue un rôle plus important là où les fabricants doivent vérifier des caractéristiques internes complexes, conserver des preuves d'inspection et satisfaire à des exigences de sécurité strictes avant que les pièces entrent en service.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de préparation des installations pour les systèmes de tomographie numérisée | -0.8% | Mondial, avec une pression plus forte en Amérique du Sud, en Afrique et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Sécurité radiologique, licences et contraintes de contrôle de l'exposition | -0.5% | Mondial, avec des variations selon les cadres réglementaires nucléaires nationaux | Moyen terme (2-4 ans) |
| Pénurie de personnel certifié en radiographie industrielle | -0.4% | Mondial, avec une pression plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exposition à l'approvisionnement en isotopes et risque de cybersécurité des systèmes numériques | -0.3% | Mondial, avec une préoccupation cybersécurité plus grande en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et de préparation des installations pour les systèmes de tomographie numérisée
La tomographie numérisée industrielle reste la catégorie d'équipements à plus haute valeur sur le marché des systèmes d'imagerie pour l'inspection des soudures, mais son adoption est limitée par des coûts qui vont au-delà du prix d'achat du scanner. Une installation complète peut nécessiter une enceinte blindée construite à cet effet, une alimentation électrique à haute capacité, une isolation contre les vibrations, un contrôle climatique, une manutention sécurisée des matériaux et des procédures d'exploitation spécialisées. Ensemble, ces exigences peuvent doubler le coût total d'installation, ce qui rend un achat difficile à justifier pour les fabricants de taille moyenne ou les entreprises d'inspection indépendantes ne servant qu'un seul contrat de projet. L'engagement financier est particulièrement difficile là où l'accès aux infrastructures, au soutien technique spécialisé ou au financement à long terme est plus limité. Ces conditions sont plus prononcées dans certaines parties de l'Asie du Sud-Est, de l'Amérique du Sud et de l'Afrique que dans les centres de contrôle non destructif matures. Le marché des systèmes d'imagerie pour l'inspection des soudures conserve par conséquent une concentration d'installations de tomographie numérisée à haute valeur parmi les grands fabricants, les conglomérats et les prestataires de services spécialisés capables de répartir les coûts sur plusieurs programmes.
Sécurité radiologique, licences et contraintes de contrôle de l'exposition
Les règles de sécurité radiologique créent des coûts récurrents pour les organisations qui utilisent la radiographie à source gamma, en particulier lorsque les travaux d'inspection sont mobiles et que la manipulation des sources s'effectue sur plusieurs sites. Les exigences en matière de licences, de stockage sécurisé, de contrôles de transport, de suivi des sources et de dosimétrie du personnel s'appliquent indépendamment du volume d'inspection, de sorte qu'elles peuvent peser davantage sur les programmes à faible utilisation. Des pénuries périodiques d'iridium-192 et de sélénium-75 peuvent également perturber les calendriers d'inspection des pipelines et des raffineries, créant une incertitude pour les clients qui dépendent d'un achèvement de projet dans les délais. Ces pressions incitent certains opérateurs à envisager des alternatives à rayons X numériques qui réduisent leur dépendance aux sources radioactives tout en répondant aux besoins d'inspection. Les systèmes de radiographie directe en réseau créent une préoccupation distincte, car les images peuvent contenir des informations sensibles sur l'état et la construction d'infrastructures critiques. Le marché des systèmes d'imagerie pour l'inspection des soudures doit traiter la conformité opérationnelle, la gestion sécurisée des images et la certitude que les dossiers numériques ne peuvent pas être consultés ou modifiés sans autorisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les plateformes logicielles redéfinissent la capture de valeur à long terme
Les équipements matériels détenaient 47,85 % de la part du marché des systèmes d'imagerie pour l'inspection des soudures en 2025, reflétant la haute valeur des réseaux de détecteurs à panneaux plats, des tubes à rayons X, des portiques de tomographie numérisée et des infrastructures d'imagerie associées. Les équipements physiques restent essentiels car chaque flux de travail numérique dépend d'une capture d'images fiable au point d'inspection. Les achats de matériel impliquent également des travaux de qualification, d'installation et d'intégration pouvant aller au-delà de la commande d'équipement de base. Les services constituent une source de revenus secondaire significative grâce à l'étalonnage sur le terrain, au remplacement des tubes, à la gestion des sources de rayonnement et aux contrats de bureaux d'inspection. Ces activités se poursuivent après l'installation d'un système et aident les clients à maintenir les performances conformément aux procédures d'inspection requises.
Les logiciels devraient enregistrer un CAGR de 13,85 % jusqu'en 2031, le taux le plus rapide parmi les offres, à mesure que la reconnaissance des défauts assistée par intelligence artificielle, la gestion des images en nuage et l'archivage conforme à DICONDE deviennent plus centraux dans les programmes d'inspection d'entreprise. Les outils automatisés peuvent réduire la révision manuelle de routine en aidant les opérateurs à identifier et à caractériser les indications à partir d'images numériques. Les systèmes en nuage permettent de partager les dossiers approuvés entre les installations, tandis que l'archivage contrôlé prend en charge l'accès des clients, des auditeurs et des fournisseurs. Des recherches présentées à l'ECNDT 2026 ont décrit des cadres de tomographie numérisée et d'intelligence artificielle qui ont extrait la géométrie, l'orientation et la connectivité des fissures à partir de données tomographiques et ont lié les résultats à des modèles structurels. Le marché des systèmes d'imagerie pour l'inspection des soudures offre aux fournisseurs de logiciels une voie vers des relations récurrentes, car la gestion et l'analyse des images restent pertinentes tout au long de la durée de vie opérationnelle du matériel installé.


Par technologie : la tomographie numérisée gagne du terrain dans les applications à haute valeur
La radiographie directe représentait 45,10 % de la taille du marché des systèmes d'imagerie pour l'inspection des soudures en 2025, les utilisateurs appréciant la révision immédiate à l'écran, la large compatibilité procédurale et des décisions plus rapides que les méthodes sur film. La technologie sert les équipes d'inspection qui ont besoin de vérifier les images pendant la production, la maintenance ou les travaux sur le terrain sans attendre le développement du film. Son utilisation établie dans les procédures d'inspection numérique soutient également l'adoption dans un large éventail de contextes industriels. La radiographie numérisée conserve une base installée significative parmi les bureaux de services d'inspection, car les plaques d'imagerie peuvent être réutilisées et les flux de travail existants restent familiers aux opérateurs. La radiographie sur film joue encore un rôle dans des applications étroites avec des processus hérités imposés par les clients ou des besoins de continuité des archives, bien que la base installée diminue à mesure que les coûts du film augmentent.
La tomographie numérisée devrait progresser à un CAGR de 12,18 % jusqu'en 2031, car elle peut examiner la géométrie interne et les combinaisons de matériaux difficiles qui nécessitent plus d'informations que la radiographie bidimensionnelle ne peut en fournir. L'approche est de plus en plus pertinente pour les assemblages contenant du cuivre, de l'aluminium et de l'acier à proximité les uns des autres, y compris les composants utilisés dans les groupes motopropulseurs de véhicules électriques et la production de batteries. Les plateformes de détecteurs à comptage de photons et la reconstruction pilotée par intelligence artificielle réduisent les artefacts dans ces pièces multi-matériaux. Varex Imaging a présenté TrueSpectrum en 2026 comme une approche à double énergie par comptage de photons qui, selon elle, peut éliminer les artefacts de durcissement du faisceau sans matériaux d'étalonnage ni étapes de traitement séparées.[3]Varex Imaging Corporation, "Résoudre les artefacts de tomographie numérisée dans les pièces multi-matériaux," Varex Imaging, vareximaging.com. Des scans plus rapides et des reconstructions plus claires améliorent l'adéquation de la tomographie numérisée pour les applications de production nécessitant une vérification interne des soudures. Le marché des systèmes d'imagerie pour l'inspection des soudures voit par conséquent la tomographie numérisée évoluer de l'analyse spécialisée vers des cas d'utilisation de fabrication à plus haute valeur.
Par facteur de forme : les systèmes portables captent l'élan de l'inspection sur le terrain
Les systèmes fixes et stationnaires détenaient une part de revenus de 54,20 % en 2025, soutenus par leur utilisation dans les lignes de production à fort débit, les baies de qualification aérospatiale et les environnements de tomographie numérisée en laboratoire. Ces systèmes sont installés là où les volumes d'inspection sont prévisibles et où la qualité d'image, la reproductibilité et l'intégration aux flux de travail de l'usine sont plus importantes que la mobilité. Les équipements fixes peuvent également être associés à des blindages, des équipements de manutention et des outils d'analyse conçus pour une application définie. Les systèmes de laboratoire hors ligne servent la recherche, l'analyse des défaillances et les travaux de qualification de la fabrication additive, où un débit plus faible peut être compensé par une investigation plus détaillée. Cette configuration reste importante sur le marché des systèmes d'imagerie pour l'inspection des soudures pour les clients qui ont besoin d'une intégration complète du système et de conditions d'exploitation stables.
Les systèmes portables et portatifs devraient progresser à un CAGR de 13,45 % jusqu'en 2031, car les obligations liées aux pipelines, le vieillissement des actifs intermédiaires et les programmes d'inspection structurelle accroissent le besoin d'imagerie sur des sites distants. Les prestataires de services d'inspection peuvent déplacer ces systèmes entre les sites des clients, ce qui améliore l'utilisation des équipements dans le cadre de travaux basés sur des projets. La radiographie directe portable offre aux équipes une révision immédiate des images et peut soutenir des décisions sur place concernant l'acceptation des soudures. Elle évite également les délais de traitement et les contraintes chimiques associés au film et à certains flux de travail de radiographie numérisée. Les utilisateurs sur le terrain ont besoin d'équipements robustes pouvant fonctionner dans des conditions de site variables tout en préservant les résultats d'inspection documentés. Le marché des systèmes d'imagerie pour l'inspection des soudures gagne donc des opportunités là où la mobilité, le déploiement rapide et la disponibilité des images numériques sont au cœur du travail.
Par secteur d'utilisation final : l'aérospatiale et la défense supplantent les leaders traditionnels en volume
Le pétrole et le gaz détenaient une part de revenus de 26,40 % en 2025, reflétant la demande continue pour l'inspection des soudures circonférentielles de pipelines, les arrêts de raffineries et les travaux d'infrastructure sous-marine dans les principales régions productrices. Les opérateurs de pipelines ont besoin d'examens documentés avant que les actifs entrent en service, tandis que les opérateurs de raffineries ont besoin de conditions de soudure vérifiées lors des cycles de maintenance planifiée et des travaux de requalification des récipients sous pression. Le segment comprend également des programmes sur le terrain qui doivent inspecter des emplacements difficiles dans des conditions de temps, de sécurité et d'accès limitées. Les produits chimiques et pétrochimiques, la production d'énergie et d'électricité, et la fabrication et le génie lourd représentent une grande partie de la base installée restante. Ces utilisateurs s'appuient sur des programmes d'intégrité des actifs qui nécessitent une inspection récurrente des soudures, des dossiers d'images fiables et des équipements pouvant répondre aux procédures spécifiques au site.
L'aérospatiale et la défense devraient progresser à un CAGR de 12,65 % jusqu'en 2031, soutenues par des exigences strictes pour les pièces critiques pour la sécurité et un besoin croissant de vérifier les caractéristiques internes des composants fabriqués par fabrication additive. Les fabricants d'aéronefs, les organisations de maintenance et leurs fournisseurs nécessitent des processus de contrôle non destructif qualifiés avant que les pièces puissent être acceptées pour utilisation. Les programmes aéronautiques à forte teneur en composites ajoutent des travaux d'inspection, car les structures complexes peuvent nécessiter des preuves volumétriques plutôt qu'un simple examen de surface. Le secteur accorde également de la valeur à la capacité de test accréditée, à une documentation claire et à une interprétation reproductible des images sur les sites des fournisseurs. Ces besoins orientent l'attention des acheteurs vers les systèmes numériques, la capacité de tomographie numérisée et les logiciels prenant en charge des dossiers d'inspection contrôlés. Le marché des systèmes d'imagerie pour l'inspection des soudures peut progresser à mesure que les programmes aérospatiaux étendent les exigences d'inspection détaillée à travers leur base d'approvisionnement à plusieurs niveaux.
Analyse géographique
L'Amérique du Nord détenait une part de revenus de 35,75 % en 2025, soutenue par une base dense d'opérateurs de pipelines, de fabricants d'équipements d'origine aérospatiaux, de prestataires de maintenance et d'actifs de raffineries nécessitant des programmes continus de contrôle non destructif. Les coûts de main-d'œuvre élevés accroissent la valeur de l'automatisation et de la révision des défauts assistée par intelligence artificielle, tandis que les exigences de sécurité des pipelines et les arrêts de raffineries soutiennent les dépenses d'imagerie récurrentes. Le Canada ajoute de la demande grâce aux sables bitumineux et aux infrastructures intermédiaires, tandis que le Mexique ajoute de la demande grâce aux installations pétrochimiques et automobiles. La région dispose également de réseaux de services d'inspection matures et de clients pouvant investir dans des équipements numériques intégrés. Ces facteurs maintiennent l'Amérique du Nord comme une base installée majeure pour le marché des systèmes d'imagerie pour l'inspection des soudures.
L'Asie-Pacifique devrait progresser à un CAGR de 13,90 % jusqu'en 2031, soutenue par l'expansion de la fabrication de batteries en Chine, les projets pétrochimiques et la construction industrielle lourde. L'expansion des gigafactories chinoises crée une demande pour l'inspection par tomographie numérisée en ligne des soudures de languettes et des connexions de barres omnibus, tandis que les recherches de l'ECNDT 2026 ont montré que les systèmes à grande vitesse peuvent prendre en charge des milliers de scans complets de cellules par jour.[4]Actes de l'ECNDT 2026, "Tomographie numérisée à rayons X à grande vitesse pour l'inspection en ligne des batteries," NDT.net, ndt.net. Les nouvelles installations industrielles ont également besoin d'imagerie sur le terrain pour la vérification des soudures pendant la construction et la mise en service. Le marché régional des systèmes d'imagerie pour l'inspection des soudures présente donc une demande dans la fabrication de batteries, les raffineries et l'industrie lourde.
L'Europe a conservé une position techniquement avancée en 2025, avec la base automobile et aérospatiale de l'Allemagne, le parc nucléaire de la France et les travaux d'énergie offshore et de démantèlement nucléaire du Royaume-Uni soutenant une inspection détaillée des soudures. Le pôle de composites aérospatiaux d'Italie utilise la tomographie numérisée pour les géométries complexes, tandis que le Moyen-Orient tire sa demande des modernisations de raffineries et des infrastructures GNL en Arabie saoudite et aux Émirats arabes unis. Ces activités nécessitent à la fois des systèmes fixes pour les installations contrôlées et des équipements portables pour les programmes sur le terrain. Elles maintiennent le marché des systèmes d'imagerie pour l'inspection des soudures pertinent dans les économies industrielles matures et les zones d'investissement énergétique.

Paysage concurrentiel
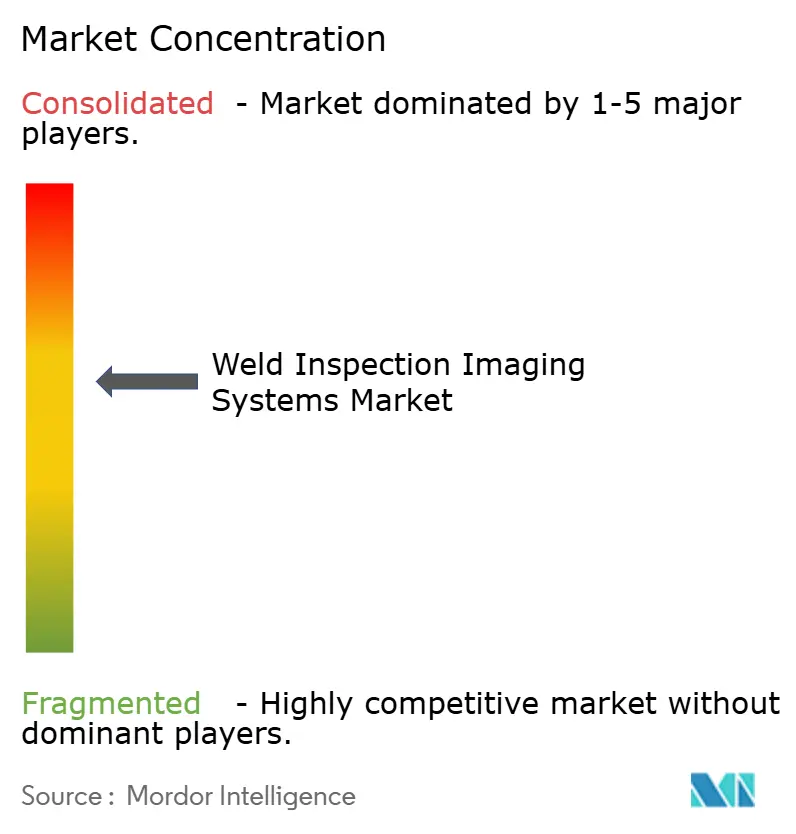
Le marché des systèmes d'imagerie pour l'inspection des soudures est modérément concentré, avec Waygate Technologies de Baker Hughes, Comet Technologies AG et Nikon Metrology occupant des positions grâce à de larges portefeuilles de tomographie numérisée, de radiographie numérique et de logiciels. Les grands fournisseurs cherchent à fournir des systèmes de données qualité connectés plutôt que des dispositifs d'inspection séparés, combinant la mesure de surface, l'imagerie interne, l'analyse et la conservation des dossiers. Cette approche peut rendre le changement de fournisseur plus difficile une fois que les équipements et les logiciels sont intégrés dans le flux de travail qualité d'un client. Le marché des systèmes d'imagerie pour l'inspection des soudures devient donc de plus en plus centré sur la capacité de la plateforme, la compatibilité des logiciels et la capacité à connecter les données d'inspection à travers les opérations. Les clients peuvent favoriser les fournisseurs capables de répondre à plusieurs besoins de contrôle non destructif dans le cadre d'une seule relation opérationnelle.
En avril 2026, Baker Hughes a annoncé la vente de Waygate Technologies à Hexagon AB dans le cadre d'une transaction entièrement en espèces évaluée à 1,45 milliard USD, couvrant les portefeuilles de tomographie numérisée, de radiographie, d'inspection visuelle à distance et d'ultrasons de Waygate. Baker Hughes a indiqué que l'activité acquise avait généré 630 millions USD de revenus au cours de l'exercice 2025, et la transaction devrait être finalisée au second semestre 2026, sous réserve des approbations réglementaires. La transaction montre comment le marché des systèmes d'imagerie pour l'inspection des soudures attire des entreprises souhaitant un portefeuille de mesure plus large. Elle renforce également l'évolution vers des offres intégrées plutôt que des outils d'inspection ponctuels.
Les fournisseurs spécialisés se démarquent par leur connaissance des applications, leurs certifications, leurs logiciels et leur couverture de service locale. Les logiciels qui gèrent les dossiers d'images et soutiennent les flux de travail d'inspection numérique peuvent aider les fournisseurs à établir des relations récurrentes autour des équipements d'imagerie installés. Teledyne Technologies a également accepté en 2026 d'acquérir Varex Imaging pour 1,1 milliard USD, la clôture étant prévue début 2027. Ces actions soutiennent une consolidation supplémentaire sur le marché des systèmes d'imagerie pour l'inspection des soudures.
Leaders du secteur des systèmes d'imagerie pour l'inspection des soudures
Baker Hughes Company
Comet Technologies AG
FUJIFILM Holdings Corporation
Teledyne DALSA, Inc.
DÜRR NDT GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Baker Hughes a annoncé la vente de Waygate Technologies à Hexagon AB dans le cadre d'une transaction entièrement en espèces évaluée à 1,45 milliard USD. La transaction couvre les portefeuilles de tomographie numérisée, de radiographie, d'inspection visuelle à distance et d'ultrasons de Waygate, et devrait être finalisée au second semestre 2026, sous réserve des approbations réglementaires.
- Septembre 2025 : Comet Technologies a rejoint le Consortium JOINT3 pour l'inspection avancée des semi-conducteurs. L'entreprise a apporté son expertise en systèmes à rayons X pour étendre les capacités de laminographie numérisée vers l'inspection des empilements de mémoire à haute bande passante et de chiplets.


Portée du rapport mondial sur le marché des systèmes d'imagerie pour l'inspection des soudures
Les systèmes d'imagerie pour l'inspection des soudures sont des solutions avancées de contrôle qualité qui utilisent des caméras industrielles, des capteurs et un éclairage spécialisé pour capturer des données visuelles haute résolution des joints soudés. Ces systèmes automatisés analysent en temps réel la géométrie de surface et l'intégrité interne pour détecter les défauts, garantissant la conformité aux normes de fabrication strictes.
Le rapport sur le marché des systèmes d'imagerie pour l'inspection des soudures est segmenté par offre (équipements matériels, logiciels et services), technologie (radiographie directe, radiographie numérisée, radiographie sur film et tomographie numérisée), facteur de forme (systèmes fixes et stationnaires, systèmes portables et portatifs et systèmes de laboratoire hors ligne), secteur d'utilisation final (pétrole et gaz, produits chimiques et pétrochimiques, aérospatiale et défense, automobile et transport, production d'énergie et d'électricité, fabrication et génie lourd, construction et infrastructure, électronique et semi-conducteurs, marine et construction navale et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements matériels |
| Logiciels |
| Services |
| Radiographie directe |
| Radiographie numérisée |
| Radiographie sur film |
| Tomographie numérisée |
| Systèmes fixes et stationnaires |
| Systèmes portables et portatifs |
| Systèmes de laboratoire hors ligne |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Aérospatiale et défense |
| Automobile et transport |
| Production d'énergie et d'électricité |
| Fabrication et génie lourd |
| Construction et infrastructure |
| Électronique et semi-conducteurs |
| Marine et construction navale |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Équipements matériels | |
| Logiciels | ||
| Services | ||
| Par technologie | Radiographie directe | |
| Radiographie numérisée | ||
| Radiographie sur film | ||
| Tomographie numérisée | ||
| Par facteur de forme | Systèmes fixes et stationnaires | |
| Systèmes portables et portatifs | ||
| Systèmes de laboratoire hors ligne | ||
| Par secteur d'utilisation final | Pétrole et gaz | |
| Produits chimiques et pétrochimiques | ||
| Aérospatiale et défense | ||
| Automobile et transport | ||
| Production d'énergie et d'électricité | ||
| Fabrication et génie lourd | ||
| Construction et infrastructure | ||
| Électronique et semi-conducteurs | ||
| Marine et construction navale | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie pour l'inspection des soudures ?
Le marché des systèmes d'imagerie pour l'inspection des soudures est estimé à 588,28 millions USD en 2026 et devrait atteindre 950,57 millions USD d'ici 2031. Les prévisions reflètent le CAGR de 10,07 % indiqué pour 2026-2031 et ne calculent pas les valeurs pour les segments individuels.
Qu'est-ce qui stimule la demande de systèmes d'imagerie pour l'inspection des soudures ?
La demande est soutenue par le passage du film à la radiographie numérique, des exigences plus strictes en matière de dossiers traçables, les besoins d'automatisation et l'augmentation de l'activité d'inspection dans l'aérospatiale, l'énergie, la production de batteries et la fabrication avancée. La disponibilité des images numériques soutient également la révision à distance et la documentation contrôlée.
Quelle technologie est en tête sur le marché des systèmes d'imagerie pour l'inspection des soudures ?
La radiographie directe détenait la part de tête de 45,10 % en 2025, car elle permet une révision immédiate à l'écran et une large utilisation industrielle. La tomographie numérisée devrait enregistrer le CAGR technologique le plus rapide de 12,18 % jusqu'en 2031, car elle permet une inspection interne détaillée des assemblages complexes.
Quel secteur d'utilisation final présente les meilleures perspectives de croissance ?
L'aérospatiale et la défense devraient progresser à un CAGR de 12,65 % jusqu'en 2031. Le secteur a besoin d'une inspection qualifiée pour les composants critiques pour la sécurité et les structures fabriquées par fabrication additive, où la géométrie interne et les résultats de tests documentés peuvent être importants pour l'acceptation.
Quelle région connaît la croissance la plus rapide pour les équipements d'imagerie de soudures ?
L'Asie-Pacifique devrait progresser à un CAGR de 13,90 % jusqu'en 2031. La fabrication de batteries, l'expansion pétrochimique et la construction industrielle lourde soutiennent la demande d'équipements, en particulier pour les applications nécessitant une inspection en ligne ou sur le terrain plus rapide.
Pourquoi les systèmes de radiographie numérique portables gagnent-ils en adoption ?
Les systèmes portables et portatifs devraient progresser à un CAGR de 13,45 % jusqu'en 2031, car les projets de pipelines, d'infrastructure et de terrain ont besoin d'équipements mobiles, d'une révision immédiate des images et de décisions plus rapides sur site. Les systèmes redéployables aident également les prestataires de services d'inspection à utiliser les équipements sur plusieurs sites de projet, à éviter les délais de traitement du film, à conserver les dossiers d'inspection numériques et à répondre aux calendriers de projet changeants sans dépendre d'une capacité de laboratoire permanente sur chaque site de travail.
Dernière mise à jour de la page le:



