
Marktgröße und Marktanteil für Schweißnahtprüf-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 588.28 Millionen US-Dollar |
| Marktgröße (2031) | 950.57 Millionen US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schweißnahtprüf-Bildgebungssysteme von Mordor Intelligence
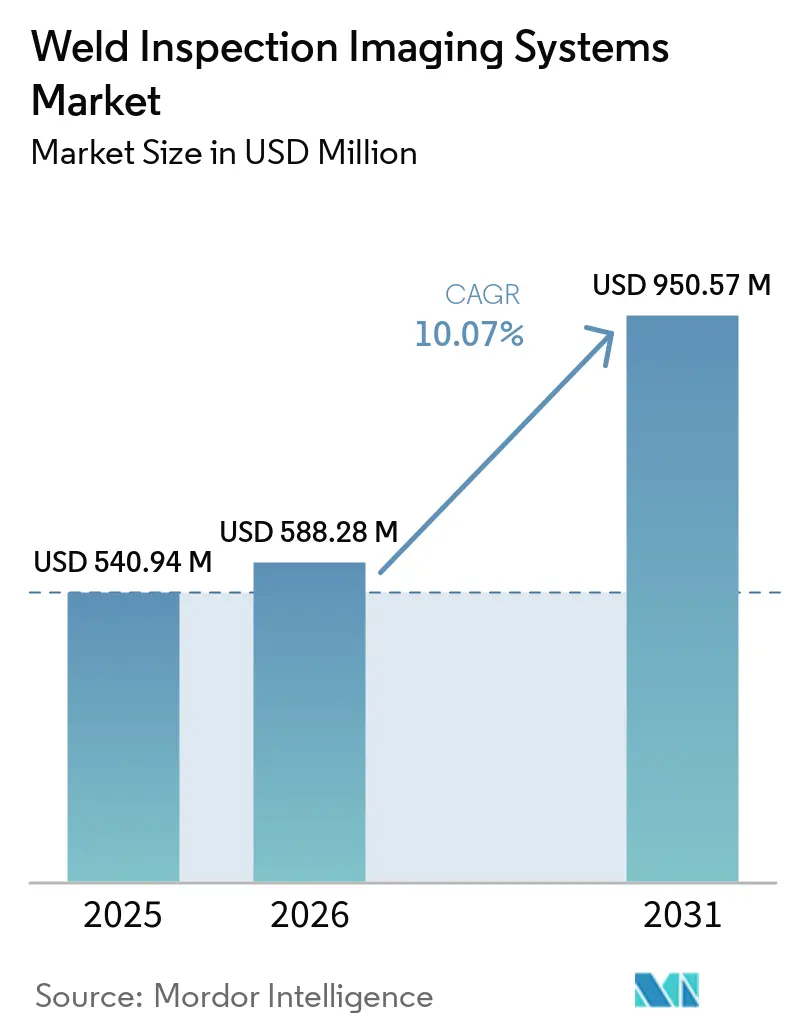
Die Marktgröße für Schweißnahtprüf-Bildgebungssysteme wird voraussichtlich von 540,94 Millionen USD im Jahr 2025 auf 588,28 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,07 % über den Zeitraum 2026–2031 einen Wert von 950,57 Millionen USD erreichen.
Der Markt für Schweißnahtprüf-Bildgebungssysteme entwickelt sich von der Filmradiografie hin zu Systemen der direkten Radiografie, der Computedradiografie und der Computertomografie, die eine schnellere Bildverfügbarkeit bieten und digital verwaltete Prüfaufzeichnungen unterstützen. Höhere Silberkosten und die eingeschränkte Kompatibilität von physischem Film mit modernen Aufzeichnungssystemen verstärken diesen Wandel, insbesondere für Anwender mit wiederkehrenden Prüfaufgaben an mehreren Standorten. Anforderungen an die Schweißdokumentation steigern zudem die Nachfrage nach Bildern, die in Qualitäts-Workflows und Kunden-Lieferketten gespeichert, durchsucht, überprüft und übertragen werden können. KI-gestützte Fehlererkennung und schnellere Computertomografie verkürzen die Prüfzeit in Hochvolumen-Produktionsumgebungen, in denen Hersteller konsistente Entscheidungen benötigen, ohne den Ausstoß zu verlangsamen. Diese Bedingungen machen den Markt für Schweißnahtprüf-Bildgebungssysteme relevanter für Betreiber, die kontinuierliche Prüfung, kontrollierte Aufzeichnungen, digitale Prüfbereitschaft und Geräte benötigen, die sich mit umfassenderen Qualitäts- und Compliance-Programmen verbinden lassen, klarere Abnahmeentscheidungen unterstützen und Nachweise über den gesamten Fertigungs-, Wartungs- oder Asset-Management-Zyklus eines Bauteils hinweg aufbewahren können.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Hardwaregeräte im Jahr 2025 einen Marktanteil von 47,85 % am Markt für Schweißnahtprüf-Bildgebungssysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 13,85 % wachsen wird.
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 45,10 % der Marktgröße für Schweißnahtprüf-Bildgebungssysteme auf die direkte Radiografie, während die Computertomografie bis 2031 voraussichtlich mit einer CAGR von 12,18 % wachsen wird.
- Nach Formfaktor hielten Fest- und Stationärsysteme im Jahr 2025 einen Umsatzanteil von 54,20 %, während tragbare und Handheld-Systeme bis 2031 voraussichtlich mit einer CAGR von 13,45 % wachsen werden.
- Nach Endnutzerbranche hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 26,40 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen werden.
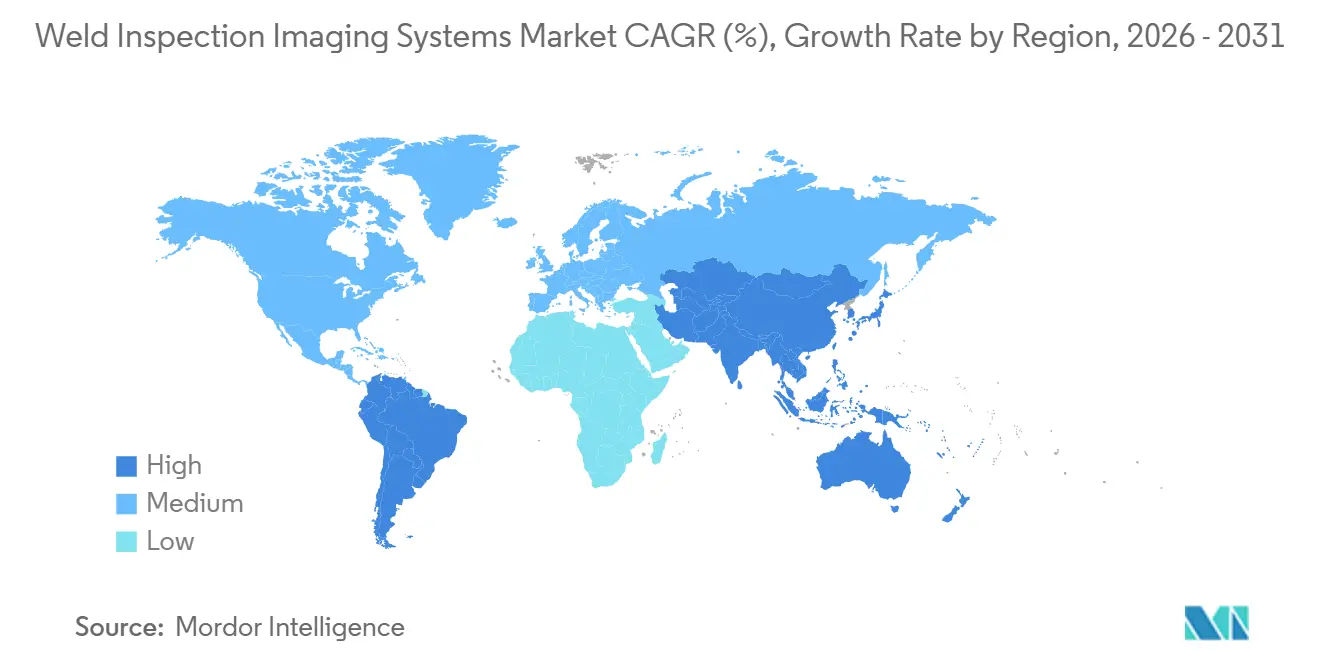
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,75 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,90 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Schweißnahtprüf-Bildgebungssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Migration von der Film- zur direkten und Computedradiografie | +3.2% | Global, mit schnellerer Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Anforderungen an Schweißnahtintegrität und Rückverfolgbarkeit | +2.0% | Global, mit größerer Relevanz im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrielle Automatisierung und Einführung der 100-%-Inline-Prüfung | +1.5% | Nordamerika, Europa und asiatisch-pazifischer Raum, einschließlich China, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Intensität der zerstörungsfreien Prüfung in Luft- und Raumfahrt, Energie und fortgeschrittener Fertigung | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Tragbare digitale Radiografie für die Rohrleitungsprüfung im Feld | +0.6% | Global, mit frühen Gewinnen im Nahen Osten, Südamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Überprüfung der Schweißnahtqualität bei Batterien und Halbleitern | +0.5% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Migration von der Film- zur direkten und Computedradiografie
Der Markt für Schweißnahtprüf-Bildgebungssysteme wendet sich von der Filmradiografie ab, da Betriebskosten, Dokumentenhandhabung und Qualitätsanforderungen der Kunden nun digitale Prozesse begünstigen. Silber, ein wesentlicher Rohstoff für Röntgenfilm, erreichte 2025 historische Höchststände und stieg 2026 weiter an, was einen erheblichen Kostendruck auf Prüfprogramme ausübt, die weiterhin auf häufige Filmkäufe angewiesen sind. Diese Entwicklung schwächt die langfristige Wirtschaftlichkeit von Film, insbesondere für Organisationen, die Wiederholungsarbeiten durchführen und eine zuverlässige Versorgung mit Verbrauchsmaterialien benötigen. Mehrere Anbieter lenken ihre Entwicklungsinvestitionen auf digitale Produkte, was den Anreiz verringert, traditionelle Filmabläufe zu pflegen und aufzurüsten. Digitale Bilder enthalten eingebettete Metadaten und können in Asset-Management-Systemen gespeichert werden, sodass autorisierte Teams über einen Datensatz verfügen, der leichter zu finden, zu teilen, zu überprüfen und mit späteren Prüfungen zu vergleichen ist. Der Markt für Schweißnahtprüf-Bildgebungssysteme profitiert, wenn Betreiber zugängliche Prüfaufzeichnungen benötigen, die Fernüberprüfung, Dokumentenkontrolle, vorausschauende Wartungs-Workflows und schnellere Qualitätsentscheidungen unterstützen können.
Verschärfung der Anforderungen an Schweißnahtintegrität und Rückverfolgbarkeit
Der Markt für Schweißnahtprüf-Bildgebungssysteme profitiert von strengeren Anforderungen an rückverfolgbare Schweißaufzeichnungen in regulierten Industrieprogrammen und zunehmend komplexen Lieferarrangements. Rohrleitungen, Prozessrohrleitungen, Luft- und Raumfahrt sowie andere sicherheitskritische Anwendungen benötigen klare Prüfnachweise, die einem Bauteil, einem Verfahren, einem Bediener und einer Genehmigungsentscheidung zugeordnet werden können. Digitale Radiografieaufzeichnungen können leichter gespeichert, überprüft, übertragen und durchsucht werden als physischer Film, was wichtig ist, wenn mehrere Organisationen die Verantwortung für Fertigung und endgültige Abnahme teilen. Die elektronische Einreichung wird zunehmend relevanter, da regulierte Betreiber digitale Portale und formale Aufzeichnungssysteme zur Verwaltung von Prüfdokumentation nutzen. Große Luft- und Raumfahrtauftragnehmer weiten DICONDE-Aufzeichnungsanforderungen auf Zulieferer niedrigerer Ebenen aus, sodass ein Geräteaustausch erforderlich sein kann, auch wenn ein einzelner Lieferant kein Technologie-Upgrade geplant hat. Der Markt für Schweißnahtprüf-Bildgebungssysteme kann von diesem nachgelagerten Effekt profitieren, da sich Rückverfolgbarkeitsanforderungen durch die Lieferkette ausbreiten, anstatt auf den Hauptauftragnehmer beschränkt zu bleiben.
Industrielle Automatisierung und Einführung der 100-%-Inline-Prüfung
Der Wandel von der Endlinien-Stichprobenprüfung hin zur 100-%-Inline-Prüfung verändert die Geräteanforderungen im Markt für Schweißnahtprüf-Bildgebungssysteme, da Hersteller wiederholbare Entscheidungen benötigen, ohne den Produktionsfluss zu unterbrechen. Automobilkarosseriemontage, Batterieproduktion und Energieanlagenwerke erfordern schnellere Bilderfassung, automatisierte Analyse und klare Annahme- oder Ablehnungsentscheidungen für jede relevante Schweißnaht. Auf der ECNDT 2026 vorgestellte Forschungsergebnisse berichteten von vollständigen dreidimensionalen Batteriezellscans in weniger als 10 Sekunden unter Verwendung von Hochgeschwindigkeits-Computertomografie, Flüssigmetall-Röntgenquellen und Photonenzähldetektoren.[1]ECNDT 2026 Tagungsband, "Hochgeschwindigkeits-Röntgen-CT für die Inline-Batterieprüfung," NDT.net, ndt.net. Dieser Durchsatz kann große Zellproduktionslinien unterstützen, bei denen täglich Tausende von Einheiten geprüft werden müssen und bei denen konventionelle Stichprobenprüfung möglicherweise keine ausreichende Produktionssicherheit bietet. Schnellere Systeme machen die Computertomografie auch für Schweißnähte praktischer, die eine interne Untersuchung erfordern, einschließlich Anwendungen mit komplexen Geometrien oder Materialkombinationen. Der Markt für Schweißnahtprüf-Bildgebungssysteme wird zunehmend enger mit Fabrikautomatisierungsplänen, Geräteverfügbarkeit, Qualitätszielen und der Fähigkeit verknüpft, jedes geprüfte Teil zu dokumentieren.
Intensität der zerstörungsfreien Prüfung in Luft- und Raumfahrt, Energie und fortgeschrittener Fertigung
Luft- und Raumfahrt, Energie und fortgeschrittene Fertigung steigern den Bedarf an detaillierter zerstörungsfreier Prüfung, da Bauteildesign, Materialeinsatz und Qualitätsanforderungen immer anspruchsvoller werden. Composite-intensive Flugzeugprogramme und additive Fertigung verwenden Teile mit internen Strukturen, die vor der Abnahme für den Einsatz eine volumetrische Prüfung erfordern können. Oberflächenmethoden und zweidimensionale Bilder liefern möglicherweise nicht die erforderlichen Informationen, wenn Tiefe, Geometrie oder Verbindung eines Fehlers mit dem umgebenden Material verstanden werden muss. Italienische Luft- und Raumfahrtspezialisten stellten 2026 Leitlinien zur Standardisierung der industriellen Computertomografieprüfung gemäß ASTM E3375 vor und gaben Anwendern einen klareren Qualifizierungsrahmen für aeronautische Anwendungen.[2]ECNDT 2026 Tagungsband, "Computertomografische Prüfung in der Luft- und Raumfahrtindustrie," NDT.net, ndt.net. Diese Leitlinien können eine Adoptionsbarriere für die Computertomografie in der Serienproduktion senken und gleichzeitig konsistentere Prüfmethoden unter qualifizierten Anbietern unterstützen. Der Markt für Schweißnahtprüf-Bildgebungssysteme hat eine stärkere Rolle, wo Hersteller komplexe interne Merkmale verifizieren, Prüfnachweise aufbewahren und anspruchsvolle Sicherheitsanforderungen erfüllen müssen, bevor Teile in Betrieb genommen werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Einrichtungsvorbereitungskosten für CT-Systeme | -0.8% | Global, mit größerem Druck in Südamerika, Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Strahlenschutz, Lizenzierung und Belastung durch Expositionskontrolle | -0.5% | Global, mit Variation je nach nationalem nuklearem Regulierungsrahmen | Mittelfristig (2–4 Jahre) |
| Mangel an zertifiziertem Personal für radiografische Prüfung | -0.4% | Global, mit größerem Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Isotopenversorgungsrisiko und Cybersicherheitsrisiko digitaler Systeme | -0.3% | Global, mit größerer Cybersicherheitsbedenken in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Einrichtungsvorbereitungskosten für CT-Systeme
Industrielle Computertomografie bleibt die hochwertigste Gerätekategorie im Markt für Schweißnahtprüf-Bildgebungssysteme, ihre Einführung wird jedoch durch Kosten begrenzt, die über den Kaufpreis des Scanners hinausgehen. Eine vollständige Installation kann eine eigens errichtete abgeschirmte Einhausung, eine leistungsstarke Stromversorgung, Schwingungsisolierung, Klimatisierung, sichere Materialhandhabung und spezialisierte Betriebsverfahren erfordern. Zusammen können diese Anforderungen die Gesamtinstallationskosten verdoppeln, was eine Anschaffung für mittelgroße Fertigungsbetriebe oder unabhängige Prüfunternehmen, die nur einen Projektauftrag bedienen, schwer zu rechtfertigen macht. Die finanzielle Verpflichtung ist besonders herausfordernd, wo der Zugang zu Infrastruktur, spezialisierter Ingenieurunterstützung oder langfristiger Finanzierung eingeschränkter ist. Diese Bedingungen sind in Teilen Südostasiens, Südamerikas und Afrikas ausgeprägter als in reifen Zentren für zerstörungsfreie Prüfung. Der Markt für Schweißnahtprüf-Bildgebungssysteme weist daher eine Konzentration hochwertiger Computertomografieinstallationen bei großen Herstellern, Konglomeraten und spezialisierten Dienstleistern auf, die die Kosten auf mehrere Programme verteilen können.
Strahlenschutz, Lizenzierung und Belastung durch Expositionskontrolle
Strahlenschutzvorschriften verursachen wiederkehrende Kosten für Organisationen, die Gammaquellen-Radiografie einsetzen, insbesondere wenn Prüfarbeiten mobil sind und die Quellenhandhabung an mehreren Standorten erfolgt. Lizenzierung, sichere Lagerung, Transportkontrollen, Quellenverfolgung und Anforderungen an die Personendosimetrie gelten unabhängig vom Prüfvolumen und können daher bei Programmen mit geringer Auslastung stärker ins Gewicht fallen. Periodische Engpässe bei Iridium-192 und Selen-75 können auch Prüfpläne für Rohrleitungen und Raffinerien stören und Unsicherheit für Kunden schaffen, die auf eine rechtzeitige Projektfertigstellung angewiesen sind. Diese Drücke veranlassen einige Betreiber, digitale Röntgenalternativen in Betracht zu ziehen, die ihre Abhängigkeit von radioaktiven Quellen verringern und gleichzeitig die Prüfanforderungen erfüllen. Vernetzte Direktradiografiesysteme schaffen eine separate Sorge, da Bilder sensible Informationen über den Zustand und die Konstruktion kritischer Infrastruktur enthalten können. Der Markt für Schweißnahtprüf-Bildgebungssysteme muss die betriebliche Compliance, die sichere Handhabung von Bildern und die Gewissheit angehen, dass digitale Aufzeichnungen nicht ohne Genehmigung abgerufen oder verändert werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Softwareplattformen definieren die langfristige Wertschöpfung neu
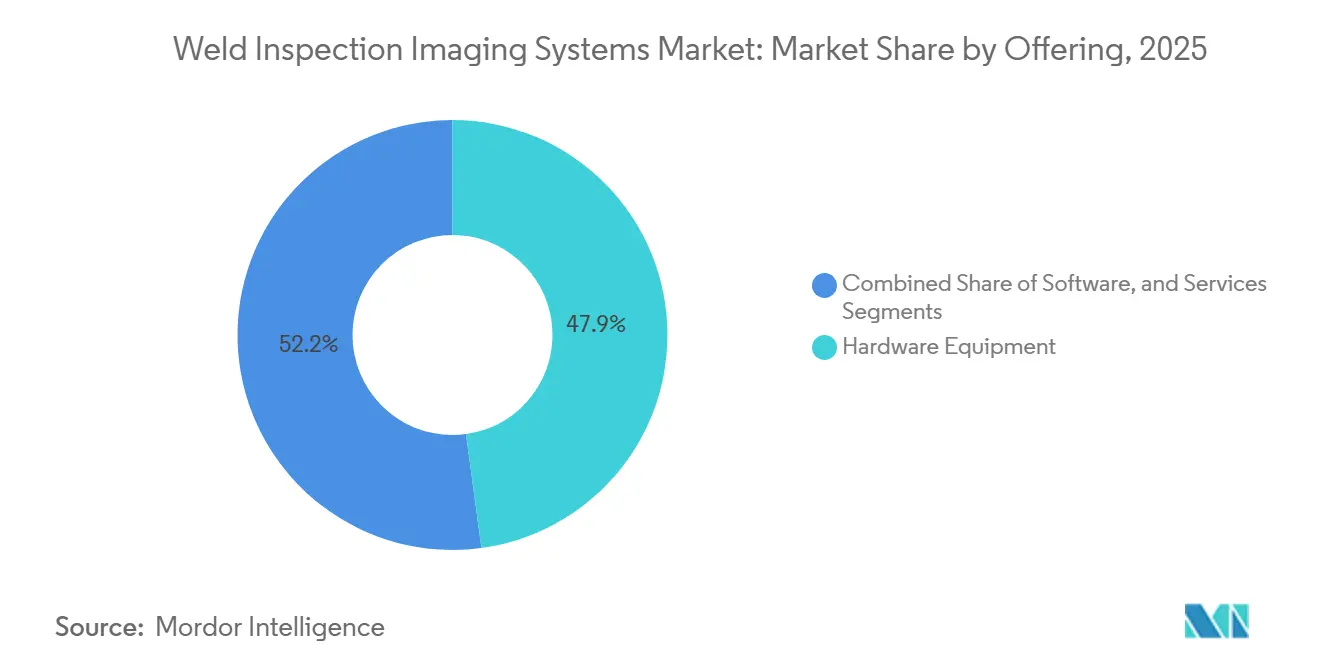
Hardwaregeräte hielten im Jahr 2025 einen Marktanteil von 47,85 % am Markt für Schweißnahtprüf-Bildgebungssysteme, was den hohen Wert von Flachpaneldetektorarrays, Röntgenröhren, Computertomografie-Gantries und zugehöriger Bildgebungsinfrastruktur widerspiegelt. Physische Geräte bleiben unverzichtbar, da jeder digitale Workflow auf eine zuverlässige Bilderfassung am Prüfpunkt angewiesen ist. Hardwarekäufe umfassen auch Qualifizierungs-, Installations- und Integrationsarbeiten, die über den Basisgeräteauftrag hinausgehen können. Dienstleistungen bilden eine bedeutende sekundäre Einnahmequelle durch Feldkalibrierung, Röhrenersatz, Strahlungsquellenmanagement und Prüfbüroaufträge. Diese Aktivitäten setzen sich nach der Installation eines Systems fort und helfen Kunden, die Leistung gemäß den erforderlichen Prüfverfahren aufrechtzuerhalten.
Software wird bis 2031 voraussichtlich eine CAGR von 13,85 % verzeichnen, die schnellste Rate unter den Angeboten, da KI-gestützte Fehlererkennung, cloudbasiertes Bildmanagement und DICONDE-konforme Archivierung für unternehmensweite Prüfprogramme immer zentraler werden. Automatisierte Tools können die routinemäßige manuelle Überprüfung reduzieren, indem sie Bedienern helfen, Anzeigen aus digitalen Bildern zu identifizieren und zu charakterisieren. Cloud-Systeme ermöglichen die gemeinsame Nutzung genehmigter Aufzeichnungen über Einrichtungen hinweg, während kontrollierte Archivierung den Zugang für Kunden, Prüfer und Lieferanten unterstützt. Auf der ECNDT 2026 vorgestellte Forschungsergebnisse beschrieben Computertomografie- und KI-Frameworks, die Rissgeometrie, -orientierung und -konnektivität aus tomografischen Daten extrahierten und Befunde mit Strukturmodellen verknüpften. Der Markt für Schweißnahtprüf-Bildgebungssysteme bietet Softwareanbietern einen Weg zu wiederkehrenden Beziehungen, da Bildmanagement und -analyse über die gesamte Betriebslebensdauer installierter Hardware relevant bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Computertomografie gewinnt in hochwertigen Anwendungen an Boden
Direkte Radiografie dominierte im Jahr 2025 mit einem Anteil von 45,10 % die Marktgröße für Schweißnahtprüf-Bildgebungssysteme, da Anwender die sofortige Bildschirmüberprüfung, breite Verfahrenskompatibilität und schnellere Entscheidungen im Vergleich zu filmbasierten Methoden schätzten. Die Technologie dient Prüfteams, die Bilder während der Produktion, Wartung oder Feldarbeit überprüfen müssen, ohne auf die Filmverarbeitung warten zu müssen. Ihr etablierter Einsatz in digitalen Prüfverfahren unterstützt auch die Einführung in einem breiten Spektrum industrieller Umgebungen. Computedradiografie behält eine bedeutende installierte Basis bei Prüfdienstleistungsbüros, da Bildplatten wiederverwendet werden können und bestehende Workflows den Bedienern vertraut bleiben. Filmradiografie hat noch eine Rolle in engen Anwendungen mit kundenseitig vorgeschriebenen Legacy-Prozessen oder Archivkontinuitätsbedürfnissen, obwohl die installierte Basis mit steigenden Filmkosten zurückgeht.
Computertomografie wird bis 2031 voraussichtlich mit einer CAGR von 12,18 % wachsen, da sie interne Geometrien und schwierige Materialkombinationen untersuchen kann, die mehr Informationen erfordern, als zweidimensionale Radiografie liefern kann. Der Ansatz ist zunehmend relevant für Baugruppen, die Kupfer, Aluminium und Stahl eng beieinander enthalten, einschließlich Komponenten, die in Elektrofahrzeug-Antriebssträngen und der Batterieproduktion verwendet werden. Photonenzählende Detektorplattformen und KI-gestützte Rekonstruktion reduzieren Artefaktbelastungen in diesen Mehrkomponententeilen. Varex Imaging stellte TrueSpectrum 2026 als dualen Energiephotonenzählansatz vor, der nach eigenen Angaben Strahlaufhärtungsartefakte ohne Kalibrierungsmaterialien oder separate Verarbeitungsschritte eliminieren kann.[3]Varex Imaging Corporation, "Umgang mit CT-Artefakten in Mehrkomponententeilen," Varex Imaging, vareximaging.com. Schnelleres Scannen und klarere Rekonstruktionen verbessern die Eignung der Computertomografie für Produktionsanwendungen, die eine interne Schweißnahtverifizierung erfordern. Der Markt für Schweißnahtprüf-Bildgebungssysteme erlebt daher, wie sich die Computertomografie von der spezialisierten Analyse hin zu hochwertigen Fertigungsanwendungsfällen entwickelt.
Nach Formfaktor: Tragbare Systeme gewinnen Schwung bei der Feldprüfung
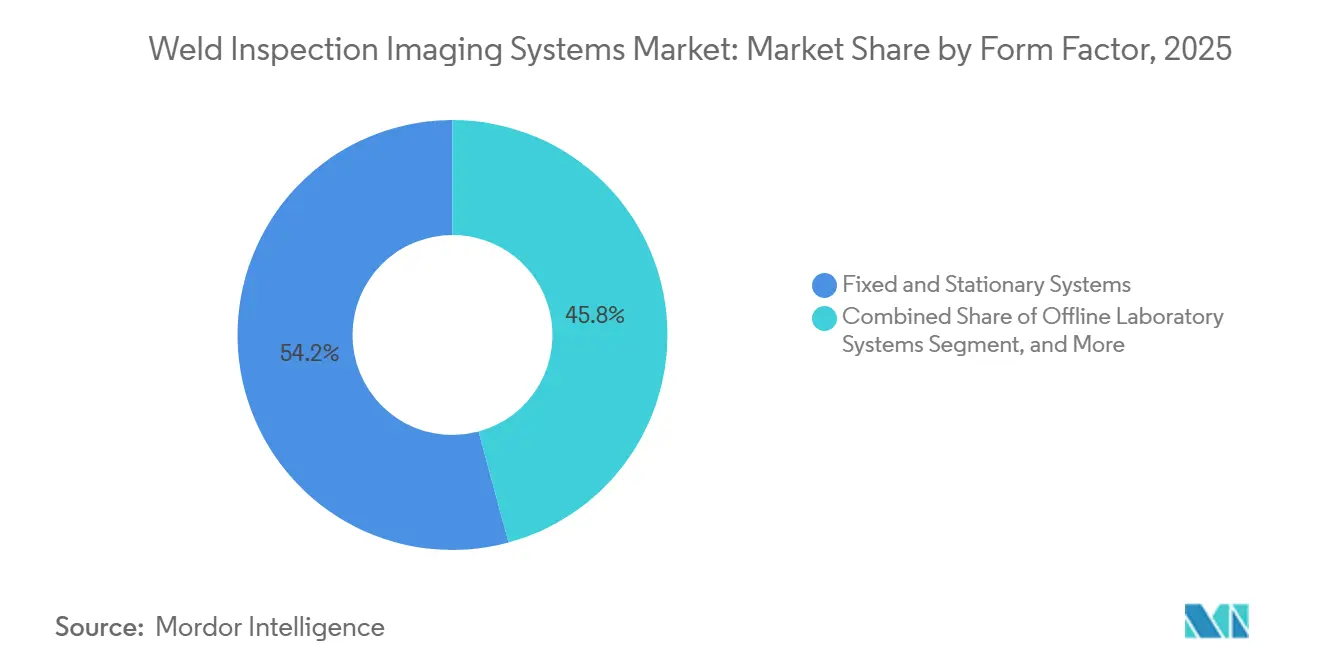
Fest- und Stationärsysteme hielten im Jahr 2025 einen Umsatzanteil von 54,20 %, unterstützt durch ihren Einsatz in Hochdurchsatz-Produktionslinien, Luft- und Raumfahrt-Qualifizierungsbereichen und Labor-Computertomografieumgebungen. Diese Systeme werden dort installiert, wo Prüfvolumina vorhersehbar sind und wo Bildqualität, Wiederholbarkeit und Integration in Werks-Workflows wichtiger sind als Mobilität. Feste Geräte können auch mit Abschirmungen, Materialhandhabung und Analysetools kombiniert werden, die für eine definierte Anwendung ausgelegt sind. Offline-Laborsysteme dienen der Forschung, Schadensanalyse und Qualifizierungsarbeit für additive Fertigung, wo ein geringerer Durchsatz durch detailliertere Untersuchungen ausgeglichen werden kann. Diese Konfiguration bleibt im Markt für Schweißnahtprüf-Bildgebungssysteme für Kunden wichtig, die eine vollständige Systemintegration und stabile Betriebsbedingungen benötigen.
Tragbare und Handheld-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 13,45 % wachsen, da Rohrleitungsverpflichtungen, alternde Midstream-Assets und strukturelle Prüfprogramme den Bedarf an Bildgebung an entlegenen Standorten erhöhen. Prüfdienstleister können diese Systeme zwischen Kundenstandorten bewegen, was die Gerätenutzung bei projektbasierter Arbeit verbessert. Tragbare direkte Radiografie gibt Teams sofortige Bildüberprüfung und kann Vor-Ort-Entscheidungen über die Schweißnahtabnahme unterstützen. Sie vermeidet auch die Verarbeitungs- und Chemieverzögerungen, die mit Film und einigen Computedradiografie-Workflows verbunden sind. Feldanwender benötigen robuste Geräte, die unter wechselnden Standortbedingungen betrieben werden können und dabei dokumentierte Prüfergebnisse bewahren. Der Markt für Schweißnahtprüf-Bildgebungssysteme gewinnt daher Chancen, wo Mobilität, schnelle Inbetriebnahme und digitale Bildverfügbarkeit zentral für die Arbeit sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Luft- und Raumfahrt sowie Verteidigung verdrängen konventionelle Volumenführer
Öl und Gas hielt im Jahr 2025 einen Umsatzanteil von 26,40 %, was die anhaltende Nachfrage nach Prüfung von Rohrleitungsrundnähten, Raffinerieabstellungen und Unterwasserinfrastrukturarbeiten in wichtigen Förderregionen widerspiegelte. Rohrleitungsbetreiber benötigen dokumentierte Prüfungen, bevor Assets in Betrieb genommen werden, während Raffinerieoperatoren während geplanter Wartungszyklen und bei der Wiederqualifizierung von Druckbehältern verifizierte Schweißnahtbedingungen benötigen. Das Segment umfasst auch Feldprogramme, die schwierige Standorte unter Zeit-, Sicherheits- und Zugangsbeschränkungen prüfen müssen. Chemie und Petrochemie, Energie und Stromerzeugung sowie Fertigung und Schwerindustrie repräsentieren einen Großteil der verbleibenden installierten Basis. Diese Anwender verlassen sich auf Asset-Integritätsprogramme, die wiederkehrende Schweißnahtprüfung, zuverlässige Bildaufzeichnungen und Geräte erfordern, die standortspezifische Verfahren erfüllen können.
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen, unterstützt durch strenge Anforderungen an sicherheitskritische Teile und einen wachsenden Bedarf, interne Merkmale in additiv gefertigten Komponenten zu verifizieren. Flugzeughersteller, Wartungsorganisationen und ihre Lieferanten benötigen qualifizierte zerstörungsfreie Prüfprozesse, bevor Teile für den Einsatz abgenommen werden können. Composite-intensive Flugzeugprogramme erhöhen den Prüfaufwand, da komplexe Strukturen volumetrische Nachweise anstelle von nur Oberflächenuntersuchungen erfordern können. Der Sektor legt auch Wert auf akkreditierte Prüfkapazitäten, klare Dokumentation und wiederholbare Bildinterpretation über Lieferantenstandorte hinweg. Diese Anforderungen lenken die Kaufentscheidungen auf digitale Systeme, Computertomografiekapazitäten und Software, die kontrollierte Prüfaufzeichnungen unterstützt. Der Markt für Schweißnahtprüf-Bildgebungssysteme kann profitieren, wenn Luft- und Raumfahrtprogramme detaillierte Prüfanforderungen durch ihre gestaffelte Lieferbasis ausweiten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 35,75 %, unterstützt durch eine dichte Basis von Rohrleitungsbetreibern, Luft- und Raumfahrt-Originalgeräteherstellern, Wartungsanbietern und Raffinerieanlage, die kontinuierliche zerstörungsfreie Prüfprogramme erfordern. Hohe Arbeitskosten steigern den Wert von Automatisierung und KI-gestützter Fehlerüberprüfung, während Rohrleitungssicherheitsanforderungen und Raffinerieabstellungen wiederkehrende Bildgebungsausgaben unterstützen. Kanada fügt Nachfrage durch Ölsande und Midstream-Infrastruktur hinzu, während Mexiko Nachfrage durch petrochemische und Automobilanlagen hinzufügt. Die Region verfügt auch über ausgereifte Prüfdienstleistungsnetzwerke und Kunden, die in integrierte digitale Geräte investieren können. Diese Faktoren halten Nordamerika als wichtige installierte Basis für den Markt für Schweißnahtprüf-Bildgebungssysteme.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 13,90 % wachsen, unterstützt durch Chinas Expansion in der Batterieproduktion, petrochemische Projekte und schwere Industriebauten. Chinas Gigafabrik-Ausbau schafft Nachfrage nach Inline-Computertomografieprüfung von Laschenschweißnähten und Sammelschienen-Verbindungen, während ECNDT-2026-Forschungsergebnisse zeigten, dass Hochgeschwindigkeitssysteme Tausende von vollständigen Zellscans pro Tag unterstützen können.[4]ECNDT 2026 Tagungsband, "Hochgeschwindigkeits-Röntgen-CT für die Inline-Batterieprüfung," NDT.net, ndt.net. Neue Industrieanlagen benötigen auch Feldbildgebung zur Schweißnahtverifizierung während Bau und Inbetriebnahme. Der regionale Markt für Schweißnahtprüf-Bildgebungssysteme hat daher Nachfrage in der Batterieproduktion, Raffinerien und der Schwerindustrie.
Europa behielt 2025 eine technisch fortgeschrittene Position, wobei Deutschlands Automobil- und Luft- und Raumfahrtbasis, Frankreichs Nuklearflotte sowie die Offshore-Energie- und Nuklearrückbauarbeiten des Vereinigten Königreichs detaillierte Schweißnahtprüfung unterstützten. Italiens Luft- und Raumfahrt-Composite-Cluster nutzt Computertomografie für komplexe Geometrien, während der Nahe Osten Nachfrage durch Raffinerieaufrüstungen und LNG-Infrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten zieht. Diese Aktivitäten erfordern sowohl feste Systeme für kontrollierte Einrichtungen als auch tragbare Geräte für Feldprogramme. Sie halten den Markt für Schweißnahtprüf-Bildgebungssysteme in reifen Industrieländern und Energieinvestitionsbereichen relevant.

Wettbewerbslandschaft
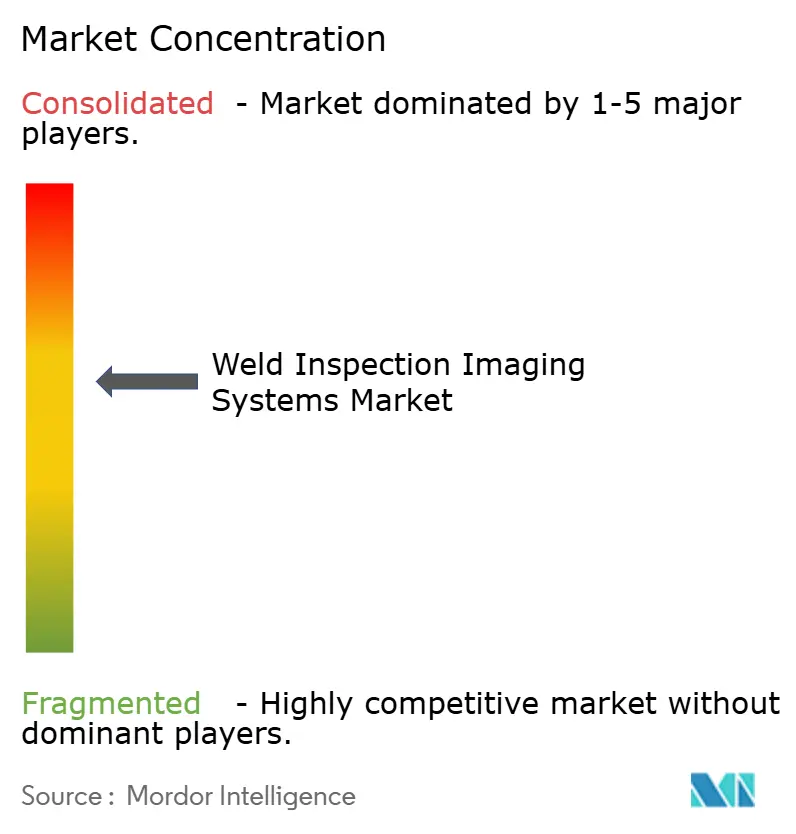
Der Markt für Schweißnahtprüf-Bildgebungssysteme ist mäßig konzentriert, wobei Baker Hughes' Waygate Technologies, Comet Technologies AG und Nikon Metrology durch breite Computertomografie-, digitale Radiografie- und Softwareportfolios Positionen halten. Größere Anbieter streben danach, vernetzte Qualitätsdatensysteme anstelle separater Prüfgeräte bereitzustellen und dabei Oberflächenmessung, interne Bildgebung, Analyse und Aufzeichnungsaufbewahrung zu kombinieren. Dieser Ansatz kann einen Anbieterwechsel erschweren, nachdem Geräte und Software in den Qualitäts-Workflow eines Kunden integriert wurden. Der Markt für Schweißnahtprüf-Bildgebungssysteme wird daher zunehmend auf Plattformfähigkeit, Softwarekompatibilität und die Fähigkeit ausgerichtet, Prüfdaten über Betriebe hinweg zu verbinden. Kunden bevorzugen möglicherweise Anbieter, die mehrere zerstörungsfreie Prüfanforderungen über eine Betriebsbeziehung unterstützen können.
Im April 2026 kündigte Baker Hughes den Verkauf von Waygate Technologies an Hexagon AB in einer reinen Bartransaktion im Wert von 1,45 Milliarden USD an, die Computertomografie-, Radiografie-, Fernvisualprüfungs- und Ultraschallportfolios umfasst. Baker Hughes berichtete, dass das erworbene Unternehmen im Geschäftsjahr 2025 einen Umsatz von 630 Millionen USD erzielte, und der Abschluss des Deals wird vorbehaltlich behördlicher Genehmigungen in der zweiten Hälfte des Jahres 2026 erwartet. Die Transaktion zeigt, wie der Markt für Schweißnahtprüf-Bildgebungssysteme Unternehmen anzieht, die ein breiteres Messportfolio anstreben. Sie unterstreicht auch den Trend zu integrierten Angeboten anstelle von Einzelprüfwerkzeugen.
Spezialisierte Anbieter konkurrieren durch Anwendungswissen, Zertifizierungen, Software und lokale Serviceabdeckung. Software, die Bildaufzeichnungen verwaltet und digitale Prüf-Workflows unterstützt, kann Anbietern helfen, wiederkehrende Beziehungen rund um installierte Bildgebungsgeräte aufzubauen. Teledyne Technologies stimmte 2026 ebenfalls zu, Varex Imaging für 1,1 Milliarden USD zu übernehmen, wobei der Abschluss für Anfang 2027 erwartet wird. Diese Maßnahmen unterstützen eine weitere Konsolidierung im Markt für Schweißnahtprüf-Bildgebungssysteme.
Branchenführer im Markt für Schweißnahtprüf-Bildgebungssysteme
Baker Hughes Company
Comet Technologies AG
FUJIFILM Holdings Corporation
Teledyne DALSA, Inc.
DÜRR NDT GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Baker Hughes kündigte den Verkauf von Waygate Technologies an Hexagon AB in einer reinen Bartransaktion im Wert von 1,45 Milliarden USD an. Der Deal umfasst Waygate's Computertomografie-, Radiografie-, Fernvisualprüfungs- und Ultraschallportfolios und soll vorbehaltlich behördlicher Genehmigungen in H2 2026 abgeschlossen werden.
- September 2025: Comet Technologies trat dem JOINT3-Konsortium für fortgeschrittene Halbleiterprüfung bei. Das Unternehmen brachte Fachwissen zu Röntgensystemen ein, um die Fähigkeiten der Computerlaminografie für die Prüfung von Chiplets und Hochbandbreiten-Speicherstapeln zu erweitern.


Globaler Berichtsumfang des Marktes für Schweißnahtprüf-Bildgebungssysteme
Schweißnahtprüf-Bildgebungssysteme sind fortschrittliche Qualitätskontrolllösungen, die Industriekameras, Sensoren und spezialisierte Beleuchtung nutzen, um hochauflösende visuelle Daten von Schweißverbindungen zu erfassen. Diese automatisierten Systeme analysieren in Echtzeit die Oberflächengeometrie und innere Integrität, um Fehler zu erkennen und die Einhaltung strenger Fertigungsstandards sicherzustellen.
Der Marktbericht für Schweißnahtprüf-Bildgebungssysteme ist segmentiert nach Angebot (Hardwaregeräte, Software und Dienstleistungen), Technologie (Direkte Radiografie, Computedradiografie, Filmradiografie und Computertomografie), Formfaktor (Fest- und Stationärsysteme, Tragbare und Handheld-Systeme sowie Offline-Laborsysteme), Endnutzerbranche (Öl und Gas, Chemie und Petrochemie, Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Energie und Stromerzeugung, Fertigung und Schwerindustrie, Bau und Infrastruktur, Elektronik und Halbleiter, Marine und Schiffbau sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardwaregeräte |
| Software |
| Dienstleistungen |
| Direkte Radiografie |
| Computedradiografie |
| Filmradiografie |
| Computertomografie |
| Fest- und Stationärsysteme |
| Tragbare und Handheld-Systeme |
| Offline-Laborsysteme |
| Öl und Gas |
| Chemie und Petrochemie |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Energie und Stromerzeugung |
| Fertigung und Schwerindustrie |
| Bau und Infrastruktur |
| Elektronik und Halbleiter |
| Marine und Schiffbau |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Hardwaregeräte | |
| Software | ||
| Dienstleistungen | ||
| Nach Technologie | Direkte Radiografie | |
| Computedradiografie | ||
| Filmradiografie | ||
| Computertomografie | ||
| Nach Formfaktor | Fest- und Stationärsysteme | |
| Tragbare und Handheld-Systeme | ||
| Offline-Laborsysteme | ||
| Nach Endnutzerbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Automobil und Transport | ||
| Energie und Stromerzeugung | ||
| Fertigung und Schwerindustrie | ||
| Bau und Infrastruktur | ||
| Elektronik und Halbleiter | ||
| Marine und Schiffbau | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Schweißnahtprüf-Bildgebungssysteme?
Der Markt für Schweißnahtprüf-Bildgebungssysteme wird im Jahr 2026 auf 588,28 Millionen USD geschätzt und soll bis 2031 einen Wert von 950,57 Millionen USD erreichen. Die Prognose spiegelt die genannte CAGR von 10,07 % für 2026–2031 wider und berechnet keine Werte für einzelne Segmente.
Was treibt die Nachfrage nach Schweißnahtprüf-Bildgebungssystemen an?
Die Nachfrage wird durch den Wandel von Film- zu digitaler Radiografie, strengere Anforderungen an rückverfolgbare Aufzeichnungen, Automatisierungsbedarf und verstärkte Prüfaktivitäten in Luft- und Raumfahrt, Energie, Batterieproduktion und fortgeschrittener Fertigung unterstützt. Die digitale Bildverfügbarkeit unterstützt auch Fernüberprüfung und kontrollierte Dokumentation.
Welche Technologie führt bei Schweißnahtprüf-Bildgebungssystemen?
Direkte Radiografie hielt im Jahr 2025 den führenden Anteil von 45,10 %, da sie sofortige Bildschirmüberprüfung und breiten industriellen Einsatz unterstützt. Computertomografie wird bis 2031 voraussichtlich die schnellste technologische CAGR von 12,18 % verzeichnen, da sie detaillierte interne Prüfung komplexer Baugruppen unterstützt.
Welcher Endnutzersektor hat die stärksten Wachstumsaussichten?
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen. Der Sektor benötigt qualifizierte Prüfung für sicherheitskritische Komponenten und additiv gefertigte Strukturen, bei denen interne Geometrie und dokumentierte Prüfergebnisse für die Abnahme wichtig sein können.
Welche Region wächst am schnellsten bei Schweißnahtprüf-Bildgebungsgeräten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 13,90 % wachsen. Batterieproduktion, petrochemische Expansion und schwere Industriebauten unterstützen die Gerätennachfrage, insbesondere für Anwendungen, die schnellere Inline- oder Feldprüfung benötigen.
Warum gewinnen tragbare digitale Radiografiesysteme an Akzeptanz?
Tragbare und Handheld-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 13,45 % wachsen, da Rohrleitungs-, Infrastruktur- und Feldprojekte mobile Geräte, sofortige Bildüberprüfung und schnellere Vor-Ort-Entscheidungen benötigen. Wiederverwendbare Systeme helfen Prüfdienstleistern auch, Geräte über mehrere Projektstandorte hinweg zu nutzen, Filmverarbeitungsverzögerungen zu vermeiden, digitale Prüfaufzeichnungen aufzubewahren und auf sich ändernde Projektpläne zu reagieren, ohne auf permanente Laborkapazitäten an jedem Einsatzort angewiesen zu sein.
Seite zuletzt aktualisiert am:



