
溶接検査イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 588.28 百万米ドル |
| 市場規模 (2031) | 950.57 百万米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる溶接検査イメージングシステム市場分析
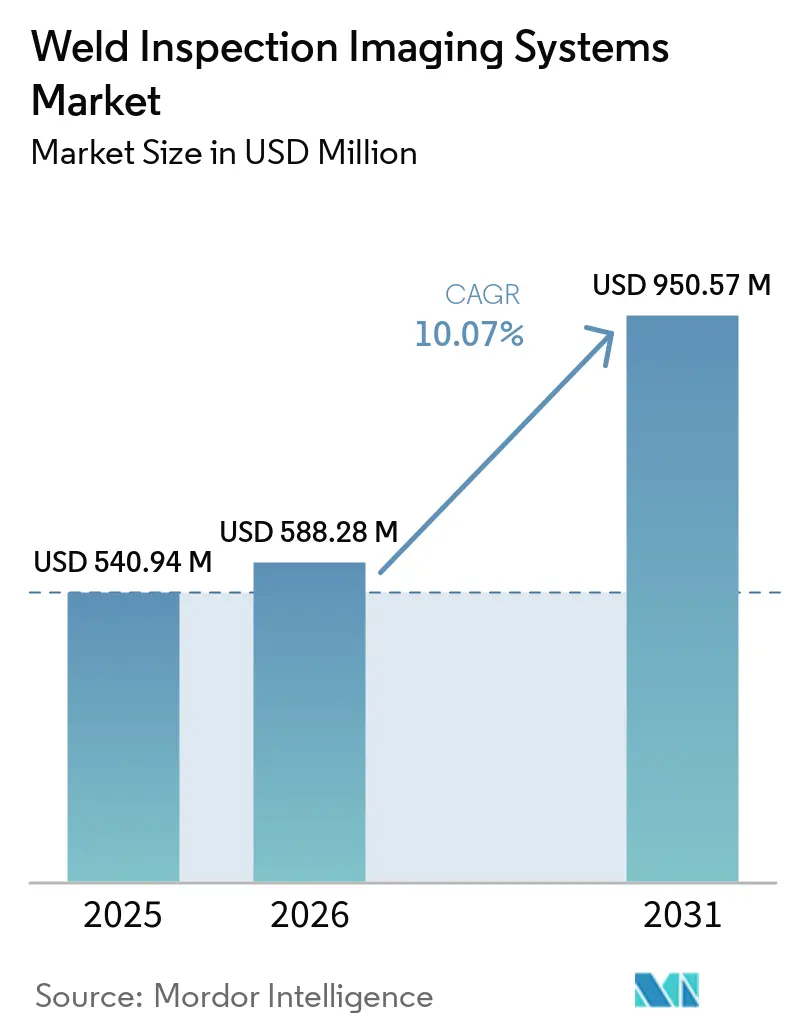
溶接検査イメージングシステム市場規模は、2025年の540.94 ミリオン 米ドルから2026年には588.28 ミリオン 米ドルに成長し、2026年から2031年にかけてCAGR 10.07%で2031年までに950.57 ミリオン 米ドルに達すると予測されています。
溶接検査イメージングシステム市場は、フィルムラジオグラフィから直接ラジオグラフィ、コンピューテッドラジオグラフィ、コンピューテッドトモグラフィシステムへの移行が進んでおり、これらのシステムはより迅速な画像取得を可能にし、デジタル管理された検査記録をサポートします。銀価格の高騰と、現代の記録管理における物理フィルムの適合性の低さが、特に複数拠点にわたる定期的な検査業務を行うユーザーにとって、この移行を加速させています。溶接文書化要件の高まりも、品質ワークフローや顧客サプライチェーン全体で保存・検索・レビュー・転送可能な画像への需要を押し上げています。AIを活用した欠陥識別と高速コンピューテッドトモグラフィは、生産量を落とさずに一貫した判断を必要とする大量生産環境における検査時間を短縮しています。こうした状況により、溶接検査イメージングシステム市場は、継続的な検査、管理された記録、デジル監査対応、そして幅広い品質・コンプライアンスプログラムと連携できる機器を必要とするオペレーターにとって、より重要性を増しています。また、明確な合否判定をサポートし、製造・保守・資産管理サイクル全体を通じて証拠を保持できる機器への需要も高まっています。
レポートの主要ポイント
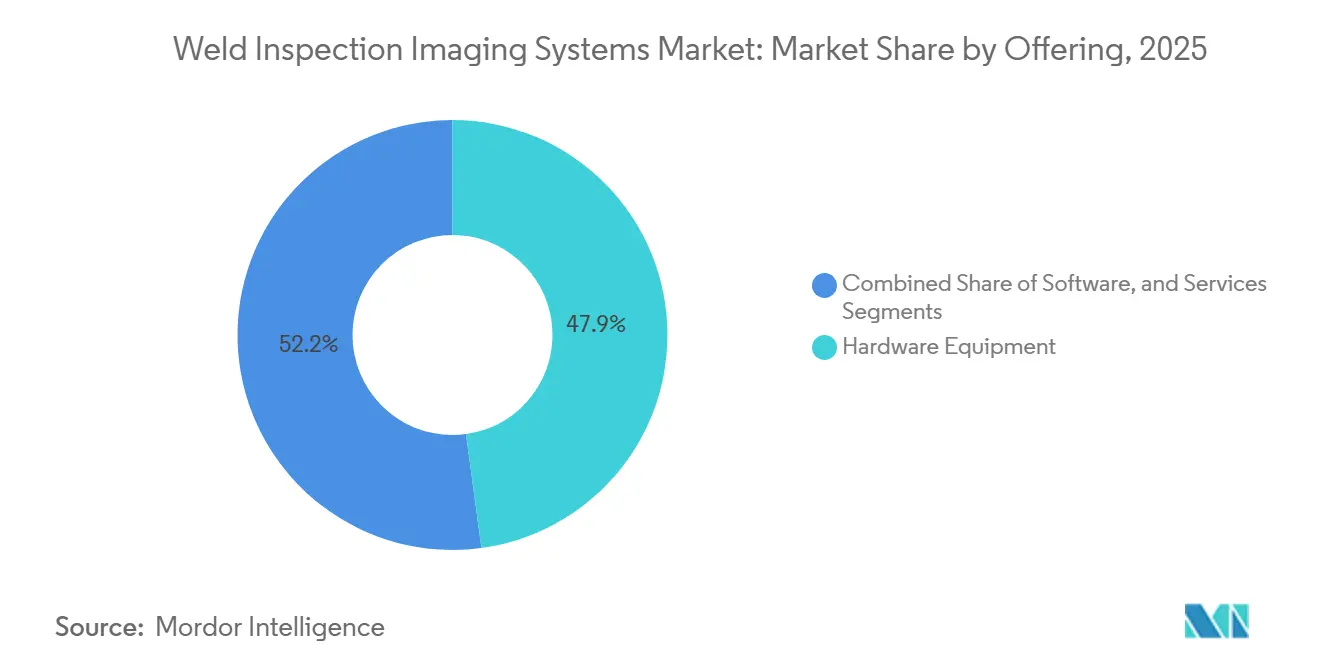
- 提供形態別では、ハードウェア機器が2025年の溶接検査イメージングシステム市場シェアの47.85%を占め、ソフトウェアは2031年にかけてCAGR 13.85%で拡大する見込みです。
- 技術別では、直接ラジオグラフィが2025年の溶接検査イメージングシステム市場規模の45.10%を占め、コンピューテッドトモグラフィは2031年にかけてCAGR 12.18%で成長する見込みです。
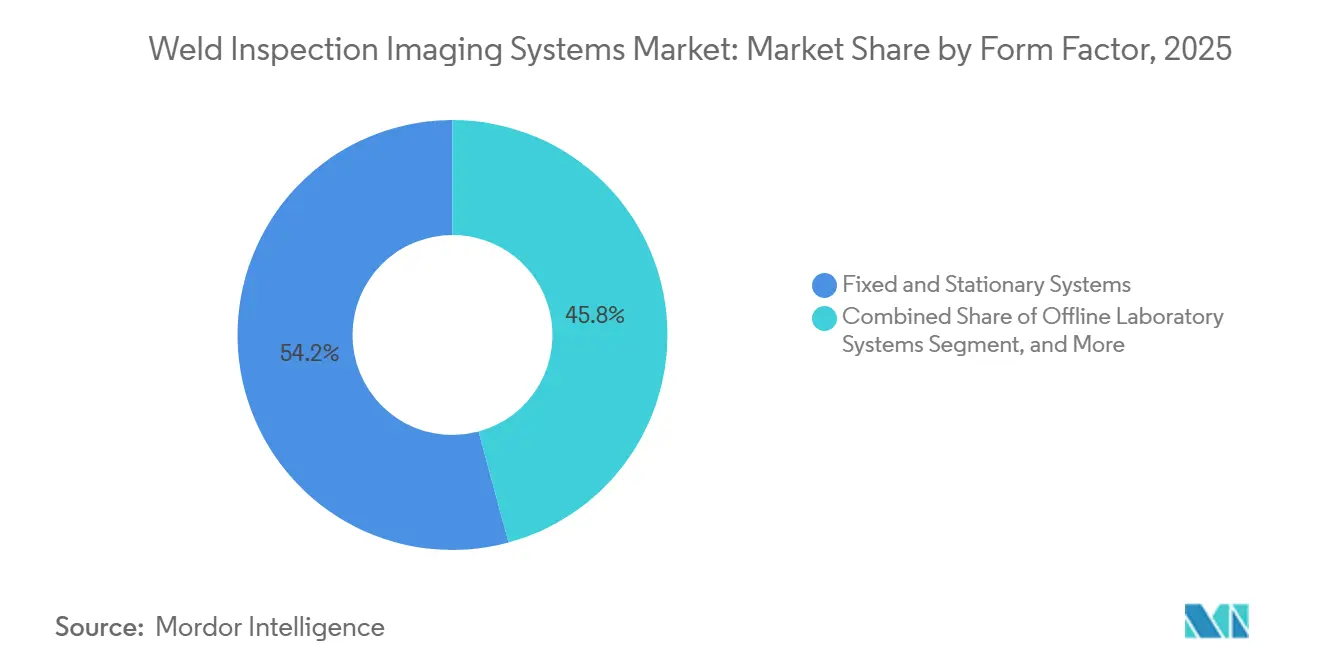
- フォームファクター別では、固定・据置型システムが2025年に54.20%の収益シェアを占め、ポータブル・ハンドヘルドシステムは2031年にかけてCAGR 13.45%で拡大する見込みです。
- エンドユーザー産業別では、石油・ガスが2025年に26.40%の収益シェアを占め、航空宇宙・防衛は2031年にかけてCAGR 12.65%で成長する見込みです。
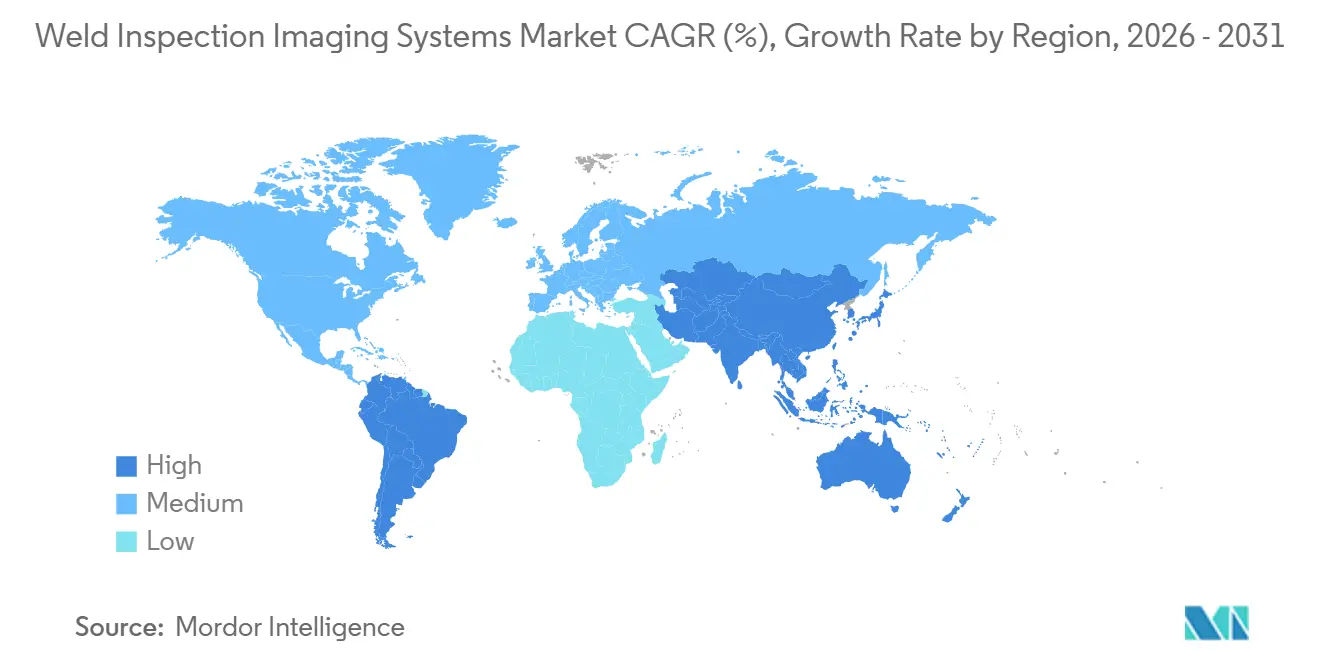
- 地域別では、北米が2025年に35.75%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 13.90%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル溶接検査イメージングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィルムから直接ラジオグラフィおよびコンピューテッドラジオグラフィへのデジタル移行 | +3.2% | 北米および欧州での採用が先行するグローバル市場 | 短期(2年以内) |
| 溶接健全性とトレーサビリティ要件の強化 | +2.0% | アジア太平洋地域および北米での関連性が高いグローバル市場 | 中期(2〜4年) |
| 産業オートメーションと100%インライン検査の採用 | +1.5% | 北米、欧州、および中国・韓国・日本を含むアジア太平洋地域 | 中期(2〜4年) |
| 航空宇宙・エネルギー・先進製造業における非破壊検査の高度化 | +1.0% | 北米および欧州、中東への波及あり | 長期(4年以上) |
| フィールドパイプライン検査向けポータブルデジタルラジオグラフィ | +0.6% | 中東・南米・アジア太平洋地域での早期普及が見込まれるグローバル市場 | 中期(2〜4年) |
| バッテリーおよび半導体の溶接品質検証 | +0.5% | 北米および欧州への波及を伴うアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フィルムから直接ラジオグラフィおよびコンピューテッドラジオグラフィへのデジタル移行
溶接検査イメージングシステム市場は、運用コスト、文書管理、および顧客の品質要件がデジタルプロセスを優先するようになったため、フィルムラジオグラフィからの脱却が進んでいます。X線フィルムの主要原料である銀は2025年に過去最高値を記録し、2026年も上昇を続けており、頻繁なフィルム購入に依存する検査プログラムに対して材料コスト面での圧力を加えています。この変化は、特に繰り返し作業を行い、消耗品の安定供給を必要とする組織にとって、フィルムの長期的な経済性を損なうものです。複数のサプライヤーがデジタル製品への開発投資を集中させており、従来のフィルムワークフローを維持・アップグレードするインセンティブが低下しています。デジタル画像にはメタデータが埋め込まれており、資産管理システムに保存できるため、承認されたチームが後の検査と照合・共有・レビューしやすい記録が得られます。溶接検査イメージングシステム市場は、オペレーターがリモートレビュー、文書管理、予知保全ワークフロー、および迅速な品質判断をサポートできるアクセス可能な検査記録を必要とする場合に恩恵を受けます。
溶接健全性とトレーサビリティ要件の強化
溶接検査イメージングシステム市場は、規制された産業プログラムおよびますます複雑化するサプライ体制全体にわたって、トレーサブルな溶接記録に対するより強固な要件から恩恵を受けています。パイプライン、プロセス配管、航空宇宙、その他の高リスク用途では、コンポーネント、手順、オペレーター、および承認決定に関連付けられた明確な検査証拠が必要です。デジタルラジオグラフィ記録は、物理フィルムよりも容易に保存・レビュー・転送・検索が可能であり、これは複数の組織が製造と最終受け入れの責任を共有する場合に重要です。規制を受けるオペレーターが検査文書を管理するためにデジタルポータルや正式な記録システムを使用するようになるにつれ、電子提出の重要性が高まっています。大手航空宇宙コントラクターは、DICONDE記録要件を下位層の製造業者にまで拡大しており、個々のサプライヤーが技術アップグレードを計画していない場合でも機器の更新が必要になる場合があります。溶接検査イメージングシステム市場は、トレーサビリティのニーズがプライムコントラクターに限定されることなくサプライチェーン全体に広がるため、この下流効果から恩恵を受けることができます。
産業オートメーションと100%インライン検査の採用
ライン末端のサンプリングから100%インライン検査への移行は、製造業者が生産フローを中断することなく繰り返し可能な判断を必要とするため、溶接検査イメージングシステム市場における機器要件を変化させています。自動車ボディ組立、バッテリー生産、エネルギー機器工場では、より高速な画像取得、自動分析、および各関連溶接に対する明確な合否判定が求められます。ECNDT 2026で発表された研究では、高速コンピューテッドトモグラフィ、液体金属X線ターゲット、フォトンカウンティング検出器を使用して、10秒未満でバッテリーセルの完全な三次元スキャンを実現したことが報告されました。[1]ECNDT 2026 議事録、「インラインバッテリー検査のための高速X線コンピューテッドトモグラフィ」、NDT.net、ndt.net。 そのスループットは、毎日数千ユニットの検査が必要であり、従来のサンプリングでは十分な生産保証が得られない可能性がある大規模セル生産ラインをサポートできます。高速システムはまた、複雑な形状や材料の組み合わせを含む用途など、内部検査が必要な溶接に対してコンピューテッドトモグラフィをより実用的なものにします。溶接検査イメージングシステム市場は、工場オートメーション計画、機器の稼働率、品質目標、および検査済みすべての部品を文書化する能力とより密接に結びつくようになっています。
航空宇宙・エネルギー・先進製造業における非破壊検査の高度化
航空宇宙、エネルギー、先進製造業では、コンポーネント設計、材料使用、品質要件がより高度化しているため、詳細な非破壊検査の必要性が高まっています。複合材料を多用する航空機プログラムや積層造形では、コンポーネントがサービスに受け入れられる前に体積検査が必要な内部構造を持つ部品が使用されます。欠陥の深さ、形状、または周囲の材料との関係を理解する必要がある場合、表面検査法や二次元画像では必要な情報が得られない場合があります。イタリアの航空宇宙専門家は2026年に、ASTM E3375に基づく航空用途向け産業用コンピューテッドトモグラフィ検査の標準化に関するガイドラインを発表し、ユーザーに航空分野への適用に向けたより明確な資格認定フレームワークを提供しました。[2]ECNDT 2026 議事録、「航空宇宙産業におけるコンピューテッドトモグラフィ検査」、NDT.net、ndt.net。 これらのガイドラインは、量産におけるコンピューテッドトモグラフィの採用障壁を下げるとともに、認定プロバイダー間でより一貫した検査方法をサポートできます。溶接検査イメージングシステム市場は、製造業者が複雑な内部特徴を検証し、検査の証拠を保持し、部品がサービスに投入される前に厳格な安全要件を満たす必要がある場合に、より重要な役割を果たします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンピューテッドトモグラフィシステムの高い初期投資および施設整備コスト | -0.8% | 南米・アフリカ・東南アジアでの圧力が大きいグローバル市場 | 長期(4年以上) |
| 放射線安全、ライセンス取得、および被ばく管理の負担 | -0.5% | 各国の原子力規制の枠組みによって異なるグローバル市場 | 中期(2〜4年) |
| 認定ラジオグラフィ検査要員の不足 | -0.4% | 北米および欧州での圧力が大きいグローバル市場 | 中期(2〜4年) |
| 同位体供給リスクとデジタルシステムのサイバーセキュリティリスク | -0.3% | 北米および欧州でのサイバーセキュリティ懸念が大きいグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンピューテッドトモグラフィシステムの高い初期投資および施設整備コスト
産業用コンピューテッドトモグラフィは溶接検査イメージングシステム市場において最も高価値な機器カテゴリーであり続けていますが、その採用はスキャナー購入価格を超えるコストによって制限されています。完全な設置には、専用の遮蔽エンクロージャー、大容量電源、振動絶縁、空調管理、安全な材料取り扱い、および専門的な操作手順が必要になる場合があります。これらの要件を合わせると総設置コストが倍増する可能性があり、単一のプロジェクト契約のみを担当する中規模の製造業者や独立した検査会社にとっては購入の正当化が困難になります。インフラへのアクセス、専門的なエンジニアリングサポート、または長期融資がより限られている場合、財務的なコミットメントは特に困難です。これらの条件は、成熟した非破壊検査センターよりも東南アジア、南米、アフリカの一部でより顕著です。溶接検査イメージングシステム市場では、その結果として、高価値なコンピューテッドトモグラフィ設備が複数のプログラムにわたってコストを分散できる大規模製造業者、コングロマリット、および専門サービスプロバイダーに集中する傾向が続いています。
放射線安全、ライセンス取得、および被ばく管理の負担
放射線安全規則は、特に検査作業がモバイルで複数のサイトにわたって線源の取り扱いが行われる場合、ガンマ線源ラジオグラフィを使用する組織に対して繰り返しコストを生じさせます。ライセンス取得、安全な保管、輸送管理、線源追跡、および人員の線量測定要件は検査量に関わらず適用されるため、低稼働率のプログラムにより重くのしかかる可能性があります。イリジウム192およびセレン75の定期的な不足も、パイプラインや製油所の検査スケジュールを混乱させ、適時のプロジェクト完了に依存するクライアントに不確実性をもたらす可能性があります。これらの圧力により、一部のオペレーターは検査ニーズを満たしながら放射性線源への依存を減らすデジタルX線代替手段を検討するようになっています。ネットワーク接続された直接ラジオグラフィシステムは、画像に重要インフラの状態と構造に関する機密情報が含まれる可能性があるため、別の懸念を生じさせます。溶接検査イメージングシステム市場は、運用上のコンプライアンス、画像の安全な取り扱い、およびデジタル記録が承認なしにアクセスまたは変更されないという信頼性に対処する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソフトウェアプラットフォームが長期的な価値獲得を再定義
ハードウェア機器は2025年の溶接検査イメージングシステム市場シェアの47.85%を占め、フラットパネル検出器アレイ、X線管、コンピューテッドトモグラフィガントリー、および関連するイメージングインフラの高い価値を反映しています。すべてのデジタルワークフローが検査ポイントでの信頼性の高い画像取得に依存しているため、物理的な機器は引き続き不可欠です。ハードウェアの購入には、基本機器の注文を超える資格認定、設置、および統合作業も伴います。サービスは、フィールドキャリブレーション、管球交換、放射線源管理、および検査局契約を通じて、重要な二次的収益源を形成しています。これらの活動はシステムの設置後も継続し、顧客が必要な検査手順に対してパフォーマンスを維持するのを支援します。
ソフトウェアは、AIを活用した欠陥認識、クラウドベースの画像管理、およびDICONDE準拠のアーカイブがエンタープライズ検査プログラムの中核となるにつれ、2031年にかけてCAGR 13.85%を記録すると予測されており、提供形態の中で最も高い成長率となっています。自動化ツールは、オペレーターがデジタル画像から指示を識別・特性評価するのを支援することで、定型的な手動レビューを削減できます。クラウドシステムにより、承認された記録を施設間で共有できる一方、管理されたアーカイブは顧客、監査人、サプライヤーのアクセスをサポートします。ECNDT 2026で発表された研究では、コンピューテッドトモグラフィとAIフレームワークがトモグラフィデータからき裂の形状、方向、連結性を抽出し、構造モデルと知見を結びつけることが説明されました。溶接検査イメージングシステム市場は、画像管理と分析がインストール済みハードウェアの運用寿命を通じて関連性を持ち続けるため、ソフトウェアプロバイダーに継続的な関係を構築する経路を提供します。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


技術別:コンピューテッドトモグラフィが高付加価値用途でシェアを拡大
直接ラジオグラフィは2025年の溶接検査イメージングシステム市場規模の45.10%を占め、ユーザーがフィルムベースの方法よりも即時の画面上レビュー、幅広い手順との互換性、および迅速な判断を評価したことを反映しています。この技術は、フィルム処理を待たずに生産、保守、またはフィールド作業中に画像を確認する必要がある検査チームに対応しています。デジタル検査手順における確立された使用実績も、幅広い産業環境での採用をサポートしています。コンピューテッドラジオグラフィは、イメージングプレートが再利用可能であり、既存のワークフローがオペレーターに馴染み深いため、検査サービス局の間で重要な設置基盤を維持しています。フィルムラジオグラフィは、クライアントが義務付けたレガシープロセスやアーカイブの継続性ニーズを持つ限られた用途においてまだ役割を果たしていますが、フィルムコストの上昇に伴い設置基盤は縮小しています。
コンピューテッドトモグラフィは、二次元ラジオグラフィよりも多くの情報を必要とする内部形状や困難な材料の組み合わせを検査できるため、2031年にかけてCAGR 12.18%で成長すると予測されています。このアプローチは、EVパワートレインやバッテリー生産に使用されるコンポーネントを含む、銅、アルミニウム、鋼が近接して含まれるアセンブリにますます関連性が高まっています。フォトンカウンティング検出器プラットフォームとAI駆動の再構成により、これらのマルチマテリアル部品におけるアーティファクトの負担が軽減されています。Varex Imagingは2026年にTrueSpectrumを発表し、キャリブレーション材料や別個の処理ステップなしにビームハードニングアーティファクトを除去できるデュアルエネルギーフォトンカウンティングアプローチとして紹介しました。[3]Varex Imaging Corporation、「マルチマテリアル部品におけるコンピューテッドトモグラフィアーティファクトへの対処」、Varex Imaging、vareximaging.com。 より高速なスキャンとより鮮明な再構成により、内部溶接検証を必要とする生産用途へのコンピューテッドトモグラフィの適合性が向上します。溶接検査イメージングシステム市場では、その結果としてコンピューテッドトモグラフィが専門的な分析から高付加価値の製造ユースケースへと移行しています。
フォームファクター別:ポータブルシステムがフィールド検査の勢いを獲得
固定・据置型システムは2025年に54.20%の収益シェアを占め、高スループット生産ライン、航空宇宙資格認定ベイ、および実験室コンピューテッドトモグラフィ環での使用によって支えられています。これらのシステムは、検査量が予測可能であり、画像品質、再現性、および工場ワークフローとの統合がモビリティよりも重要な場所に設置されます。固定機器はまた、特定の用途向けに設計された遮蔽、材料取り扱い、および分析ツールと組み合わせることができます。オフライン実験室システムは、研究、故障分析、および積層造形資格認定作業に対応しており、より低いスループットをより詳細な調査によって補うことができます。この構成は、完全なシステム統合と安定した動作条件を必要とする顧客にとって、溶接検査イメージングシステム市場において引き続き重要です。
ポータブル・ハンドヘルドシステムは、パイプラインの義務、老朽化した中流資産、および構造検査プログラムが遠隔地での撮像ニーズを高めるにつれ、2031年にかけてCAGR 13.45%で拡大すると予測されています。検査サービスプロバイダーはこれらのシステムを顧客の拠点間で移動させることができ、プロジェクトベースの作業全体での機器使用率が向上します。ポータブル直接ラジオグラフィにより、チームは即時の画像レビューが可能となり、溶接合否に関する現場での即時判断をサポートできます。また、フィルムや一部のコンピューテッドラジオグラフィワークフローに関連する処理・現像の遅延も回避できます。フィールドユーザーは、変化するサイト条件下で動作しながら文書化された検査結果を保持できる耐久性のある機器を必要としています。溶接検査イメージングシステム市場は、モビリティ、迅速な展開、およびデジタル画像の可用性が作業の中心となる場所で機会を獲得しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー産業別:航空宇宙・防衛が従来の数量リーダーを凌駕
石油・ガスは2025年に26.40%の収益シェアを占め、主要産出地域におけるパイプライン周溶接検査、製油所ターンアラウンド、および海底インフラ作業への継続的な需要を反映しています。パイプラインオペレーターは資産がサービスに投入される前に文書化された検査を必要とし、製油所オペレーターは計画的なメンテナンスサイクルおよび圧力容器の再資格認定作業中に検証された溶接状態を必要とします。このセグメントには、時間、安全、およびアクセスの制限の下で困難な場所を検査しなければならないフィールドプログラムも含まれます。化学・石油化学、エネルギー・発電、製造・重工業は、残りの設置基盤の多くを占めています。これらのユーザーは、定期的な溶接検査、信頼性の高い画像記録、およびサイト固有の手順を満たすことができる機器を必要とする資産健全性プログラムに依存しています。
航空宇宙・防衛は、安全性が重要な部品に対する厳格な要件と、積層造形コンポーネントの内部特徴を検証する必要性の拡大に支えられ、2031年にかけてCAGR 12.65%で成長すると予測されています。航空機メーカー、整備組織、およびそのサプライヤーは、部品が使用に受け入れられる前に資格認定された非破壊検査プロセスを必要とします。複合材料を多用する航空機プログラムは、複雑な構造が表面検査だけでなく体積的な証拠を必要とする場合があるため、検査作業を増加させます。このセクターはまた、認定された試験能力、明確な文書化、およびサプライヤーサイト全体での画像の繰り返し可能な解釈に価値を置いています。これらのニーズは、デジタルシステム、コンピューテッドトモグラフィ能力、および管理された検査記録をサポートするソフトウェアへの購買関心を高めます。溶接検査イメージングシステム市場は、航空宇宙プログラムが詳細な検査要件を階層化されたサプライベース全体に拡大するにつれて恩恵を受けることができます。
地域分析
北米は2025年に35.75%の収益シェアを占め、継続的な非破壊検査プログラムを必要とするパイプラインオペレーター、航空宇宙OEM、整備プロバイダー、および製油所資産の密な基盤によって支えられています。高い人件費はオートメーションとAIを活用した欠陥レビューの価値を高め、パイプライン安全要件と製油所ターンアラウンドは定期的な撮像支出をサポートしています。カナダはオイルサンドと中流インフラを通じて需要を加え、メキシコは石油化学および自動車施設を通じて需要を加えています。この地域にはまた、成熟した検査サービスネットワークと統合されたデジタル機器に投資できる顧客があります。これらの要因により、北米は溶接検査イメージングシステム市場の主要な設置基盤であり続けています。
アジア太平洋地域は、中国のバッテリー製造拡大、石油化学プロジェクト、および重工業建設に支えられ、2031年にかけてCAGR 13.90%で成長すると予測されています。中国のギガファクトリー建設は、タブ溶接とバスバー接続のインラインコンピューテッドトモグラフィ検査への需要を生み出しており、ECNDT 2026の研究では高速システムが1日あたり数千件のフルセルスキャンをサポートできることが示されました。[4]ECNDT 2026 議事録、「インラインバッテリー検査のための高速X線コンピューテッドトモグラフィ」、NDT.net、ndt.net。 新しい産業施設も建設・試運転中の溶接検証のためのフィールド撮像を必要としています。地域の溶接検査イメージングシステム市場は、したがってバッテリー製造、製油所、および重工業全体にわたる需要を有しています。
欧州は2025年に技術的に先進的な地位を維持しており、ドイツの自動車・航空宇宙基盤、フランスの原子力発電所群、英国のオフショアエネルギーおよび原子力廃炉作業が詳細な溶接検査を支えています。イタリアの航空宇宙複合材クラスターは複雑な形状にコンピューテッドトモグラフィを使用しており、中東はサウジアラビアとアラブ首長国連邦における製油所アップグレードとLNGインフラからの需要を引き寄せています。これらの活動には、管理された施設向けの固定システムとフィールドプログラム向けのポータブル機器の両方が必要です。これらは、成熟した産業経済とエネルギー投資地域全体にわって溶接検査イメージングシステム市場の関連性を維持しています。

競合環境
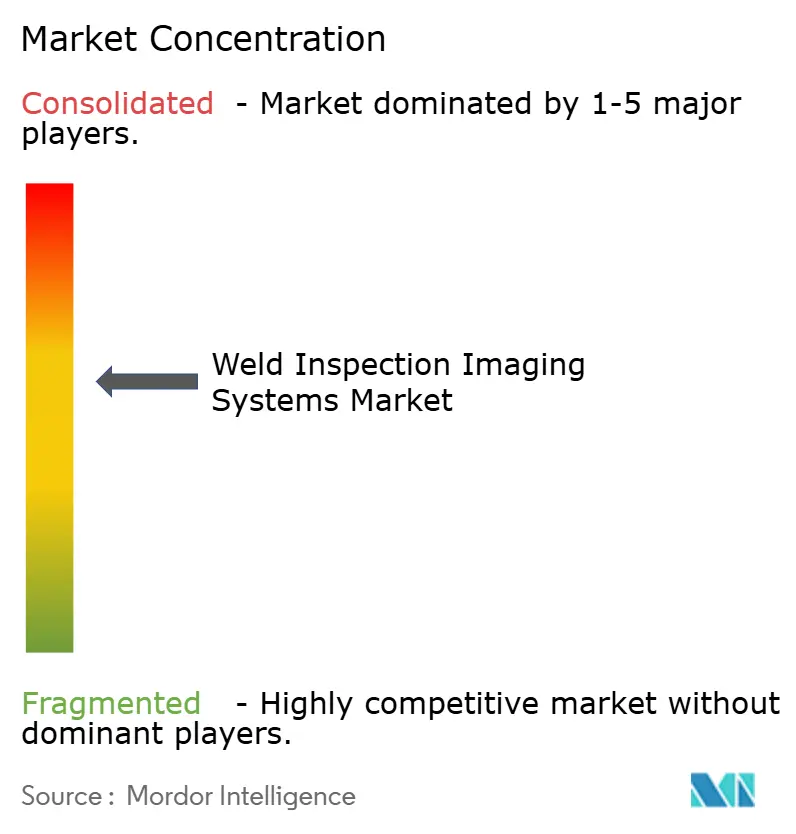
溶接検査イメージングシステム市場は適度に集中しており、Baker HughesのWaygate Technologies、Comet Technologies AG、Nikon Metrologyが幅広いコンピューテッドトモグラフィ、デジタルラジオグラフィ、およびソフトウェアポートフォリオを通じてポジションを確立しています。大手サプライヤーは、個別の検査デバイスではなく、接続された品質データシステムを提供しようとしており、表面測定、内部撮像、分析、および記録保持を組み合わせていますこのアプローチにより、機器とソフトウェアが顧客の品質ワークフローに統合された後のサプライヤー切り替えがより困難になる可能性があります。溶接検査イメージングシステム市場は、したがってプラットフォーム能力、ソフトウェア互換性、および業務全体にわたって検査データを接続する能力をより重視するようになっています。顧客は、一つの運用関係を通じて複数の非破壊検査ニーズをサポートできるサプライヤーを好む場合があります。
2026年4月、Baker Hughesは15億4500万 ミリオン 米ドルの全額現金取引でWaygate TechnologiesをHexagon ABに売却すると発表しました。この取引はWaygateのコンピューテッドトモグラフィ、ラジオグラフィ、遠隔目視検査、および超音波ポートフォリオを対象としており、規制当局の承認を条件として2026年下半期に完了する予定です。Baker Hughesは、買収対象事業が2025年度に630 ミリオン 米ドルの収益を上げたと報告しました。この取引は、溶接検査イメージングシステム市場がより幅広い測定ポートフォリオを求める企業を引き付けていることを示しています。また、ポイント検査ツールではなく統合されたオファリングへの移行を強化しています。
専門サプライヤーは、アプリケーション知識、認証、ソフトウェア、およびローカルサービスカバレッジを通じて競争しています。画像記録を管理し、デジタル検査ワークフローをサポートするソフトウェアは、サプライヤーがインストール済みの撮像機器を中心に継続的な関係を構築するのに役立ちます。Teledyne Technologiesも2026年にVarex Imagingを11億 ミリオン 米ドルで買収することに合意し、2027年初頭に完了する見込みです。これらの動きは溶接検査イメージングシステム市場のさらなる統合を支援しています。
溶接検査イメージングシステム業界リーダー
Baker Hughes Company
Comet Technologies AG
FUJIFILM Holdings Corporation
Teledyne DALSA, Inc.
DÜRR NDT GmbH & Co. KG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:Baker Hughesは、14億5000万 ミリオン 米ドルの全額現金取引でWaygate TechnologiesをHexagon ABに売却すると発表しました。この取引はWaygateのコンピューテッドトモグラフィ、ラジオグラフィ、遠隔目視検査、および超音波ポートフォリオを対象としており、規制当局の承認を条件として2026年下半期に完了する予定です。
- 2025年9月:Comet Technologiesは、先進的な半導体検査のためのJOINT3コンソーシアムに参加しました。同社はX線システムの専門知識を提供し、チップレットおよび高帯域幅メモリスタック検査に向けたコンピューテッドラミノグラフィ能力の拡張に貢献しました。


グローバル溶接検査イメージングシステム市場レポートの調査範囲
溶接検査イメージングシステムは、産業用カメラ、センサー、および専用照明を活用して溶接継手の高解像度視覚データを取得する先進的な品質管理ソリューションです。これらの自動化システムは、表面形状と内部健全性をリアルタイムで分析して欠陥を検出し、厳格な製造基準への準拠を確保します。
溶接検査イメージングシステム市場レポートは、提供形態(ハードウェア機器、ソフトウェア、サービス)、技術(直接ラジオグラフィ、コンピューテッドラジオグラフィ、フィルムラジオグラフィ、コンピューテッドトモグラフィ)、フォームファクター(固定・据置型システム、ポータブル・ハンドヘルドシステム、オフライン実験室システム)、エンドユーザー産業(石油・ガス、化学・石油化学、航空宇宙・防衛、自動車・輸送、エネルギー・発電、製造・重工業、建設・インフラ、電子機器・半導体、海洋・造船、その他のエンドユーザー産業)、地域(北米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア機器 |
| ソフトウェア |
| サービス |
| 直接ラジオグラフィ |
| コンピューテッドラジオグラフィ |
| フィルムラジオグラフィ |
| コンピューテッドトモグラフィ |
| 固定・据置型システム |
| ポータブル・ハンドヘルドシステム |
| オフライン実験室システム |
| 石油・ガス |
| 化学・石油化学 |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| エネルギー・発電 |
| 製造・重工業 |
| 建設・インフラ |
| 電子機器・半導体 |
| 海洋・造船 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 提供形態別 | ハードウェア機器 | |
| ソフトウェア | ||
| サービス | ||
| 技術別 | 直接ラジオグラフィ | |
| コンピューテッドラジオグラフィ | ||
| フィルムラジオグラフィ | ||
| コンピューテッドトモグラフィ | ||
| フォームファクター別 | 固定・据置型システム | |
| ポータブル・ハンドヘルドシステム | ||
| オフライン実験室システム | ||
| エンドユーザー産業別 | 石油・ガス | |
| 化学・石油化学 | ||
| 航空宇宙・防衛 | ||
| 自動車・輸送 | ||
| エネルギー・発電 | ||
| 製造・重工業 | ||
| 建設・インフラ | ||
| 電子機器・半導体 | ||
| 海洋・造船 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
溶接検査イメージングシステム市場の規模はどのくらいですか?
溶接検査イメージングシステム市場は2026年に588.28 ミリオン 米ドルと推定され、2031年までに950.57 ミリオン 米ドルに達すると予測されています。この予測は2026年から2031年にかけての10.07% CAGRを反映しており、個別セグメントの値は算出していません。
溶接検査イメージングシステムへの需要を牽引しているものは何ですか?
需要は、フィルムからデジタルラジオグラフィへの移行、トレーサブルな記録に対するより強固な要件、オートメーションのニーズ、ならびに航空宇宙、エネルギー、バッテリー生産、先進製造業における検査活動の増加によって支えられています。デジタル画像の可用性もリモートレビューと管理された文書化をサポートしています。
溶接検査イメージングシステムをリードする技術はどれですか?
直接ラジオグラフィは2025年に45.10%のリードシェアを占め、即時の画面上レビューと幅広い産業用途をサポートするためです。コンピューテッドトモグラフィは、複雑なアセンブリの詳細な内部検査をサポートするため、2031年にかけて最も高い技術CAGR 12.18%を記録すると予測されています。
最も強い成長見通しを持つエンドユーザーセクターはどこですか?
航空宇宙・防衛は2031年にかけてCAGR 12.65%で拡大すると予測されています。このセクターは安全性が重要なコンポーネントと積層造形構造物に対して資格認定された検査を必要とし、内部形状と文書化された試験結果が受け入れに重要となる場合があります。
溶接撮像機器で最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 13.90%で成長すると予測されています。バッテリー製造、石油化学の拡大、および重工業建設が機器需要を支えており、特により高速なインラインまたはフィールド検査を必要とする用途において顕著です。
ポータブルデジタルラジオグラフィシステムが採用を拡大している理由は何ですか?
ポータブル・ハンドヘルドシステムは、パイプライン、インフラ、およびフィールドプロジェクトがモバイル機器、即時の画像レビュー、および迅速な現場判断を必要とするため、2031年にかけてCAGR 13.45%で拡大すると予測されています。再展開可能なシステムはまた、検査サービスプロバイダーが複数のプロジェクト拠点にわたって機器を活用し、フィルム処理の遅延を回避し、デジタル検査記録を保持し、各作業現場に恒久的な実験室能力を依存することなく変化するプロジェクトスケジュールに対応するのに役立ちます。
最終更新日:



