
Tamaño y Participación del Mercado de Sistemas de Imagen para Inspección de Soldaduras
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 588.28 Millones de dólares |
| Tamaño del Mercado (2031) | 950.57 Millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imagen para Inspección de Soldaduras por Mordor Intelligence
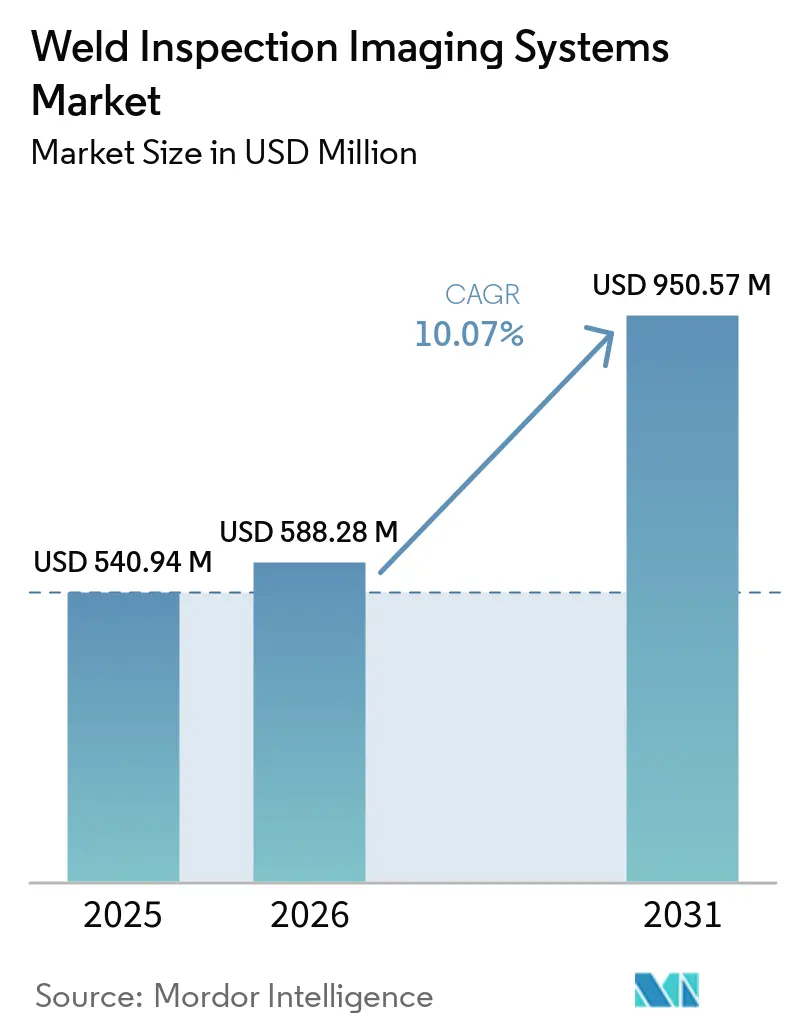
Se espera que el tamaño del Mercado de Sistemas de Imagen para Inspección de Soldaduras crezca de 540,94 millones de USD en 2025 a 588,28 millones de USD en 2026 y se prevé que alcance los 950,57 millones de USD en 2031 a una CAGR del 10,07% durante 2026-2031.
El mercado de sistemas de imagen para inspección de soldaduras está evolucionando desde la radiografía en película hacia sistemas de radiografía digital directa, radiografía computarizada y tomografía computarizada que ofrecen mayor disponibilidad de imágenes y respaldan registros de inspección gestionados digitalmente. El aumento en el costo de la plata y la escasa compatibilidad de la película física con los registros modernos están impulsando este cambio, especialmente para usuarios con trabajos de inspección recurrentes en múltiples ubicaciones. Los requisitos de documentación de soldaduras también están incrementando la demanda de imágenes que puedan conservarse, buscarse, revisarse y transferirse a través de flujos de trabajo de calidad y cadenas de suministro de clientes. La identificación de defectos asistida por inteligencia artificial y la tomografía computarizada más rápida están reduciendo el tiempo de inspección en entornos de producción de alto volumen donde los fabricantes necesitan decisiones consistentes sin ralentizar la producción. Estas condiciones hacen que el mercado de sistemas de imagen para inspección de soldaduras sea más relevante para los operadores que necesitan inspección continua, registros controlados, preparación para auditorías digitales y equipos que puedan conectarse con programas más amplios de calidad y cumplimiento, respaldar decisiones de aceptación más claras y conservar evidencia a lo largo del ciclo de fabricación, mantenimiento o gestión de activos de un componente.
Conclusiones Clave del Informe
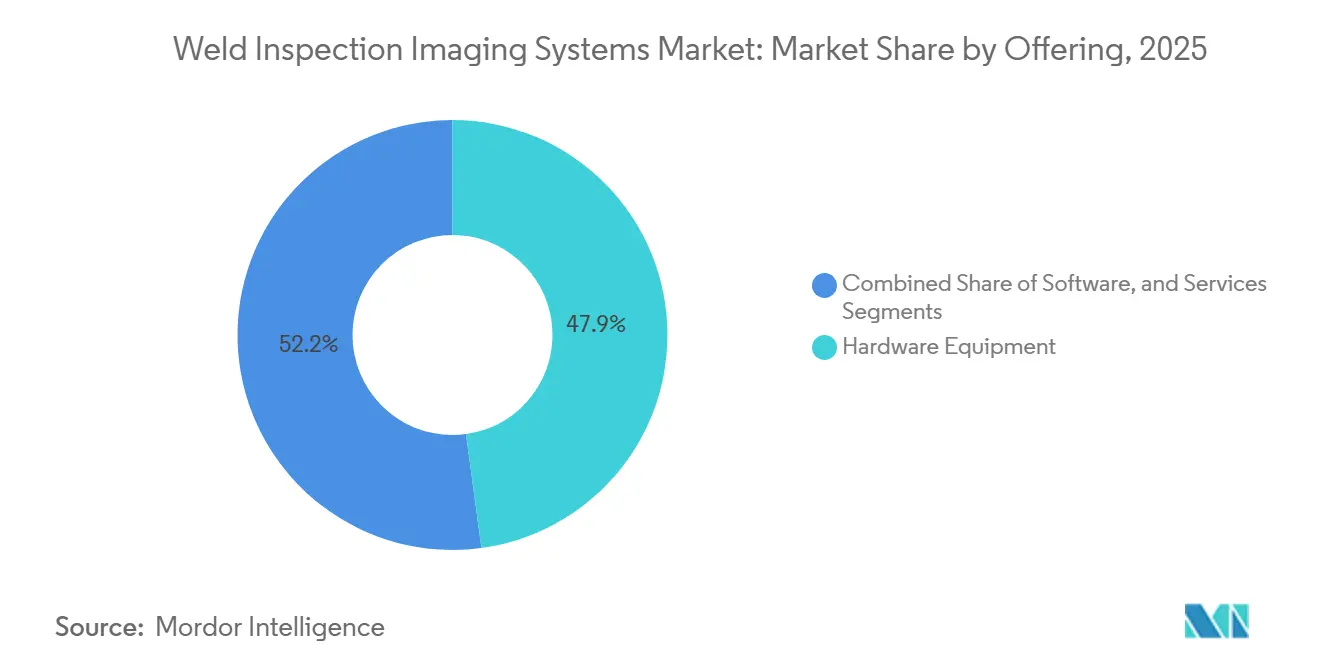
- Por oferta, los equipos de hardware representaron el 47,85% de la participación del mercado de sistemas de imagen para inspección de soldaduras en 2025, mientras que se proyecta que el software se expanda a una CAGR del 13,85% hasta 2031.
- Por tecnología, la radiografía digital directa representó el 45,10% del tamaño del mercado de sistemas de imagen para inspección de soldaduras en 2025, mientras que se proyecta que la tomografía computarizada avance a una CAGR del 12,18% hasta 2031.
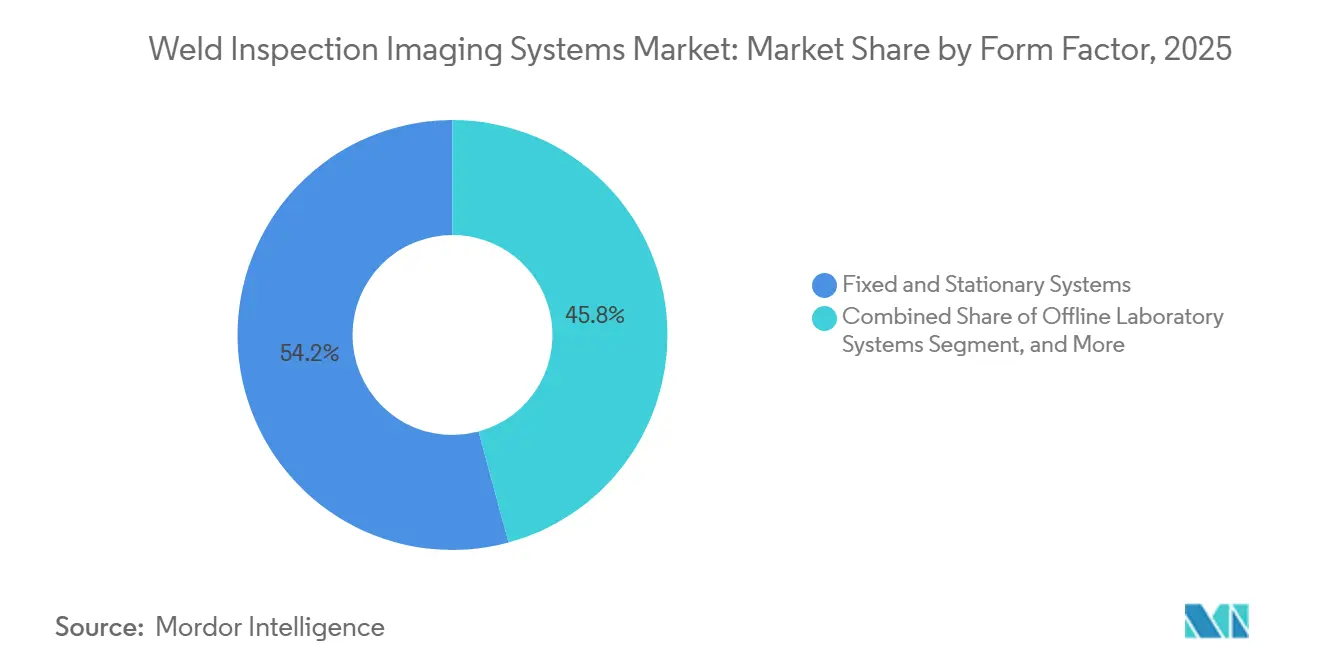
- Por factor de forma, los sistemas fijos y estacionarios mantuvieron una participación de ingresos del 54,20% en 2025, mientras que se proyecta que los sistemas portátiles y de mano se expandan a una CAGR del 13,45% hasta 2031.
- Por industria de usuario final, el petróleo y gas mantuvo una participación de ingresos del 26,40% en 2025, mientras que se proyecta que el sector aeroespacial y de defensa avance a una CAGR del 12,65% hasta 2031.
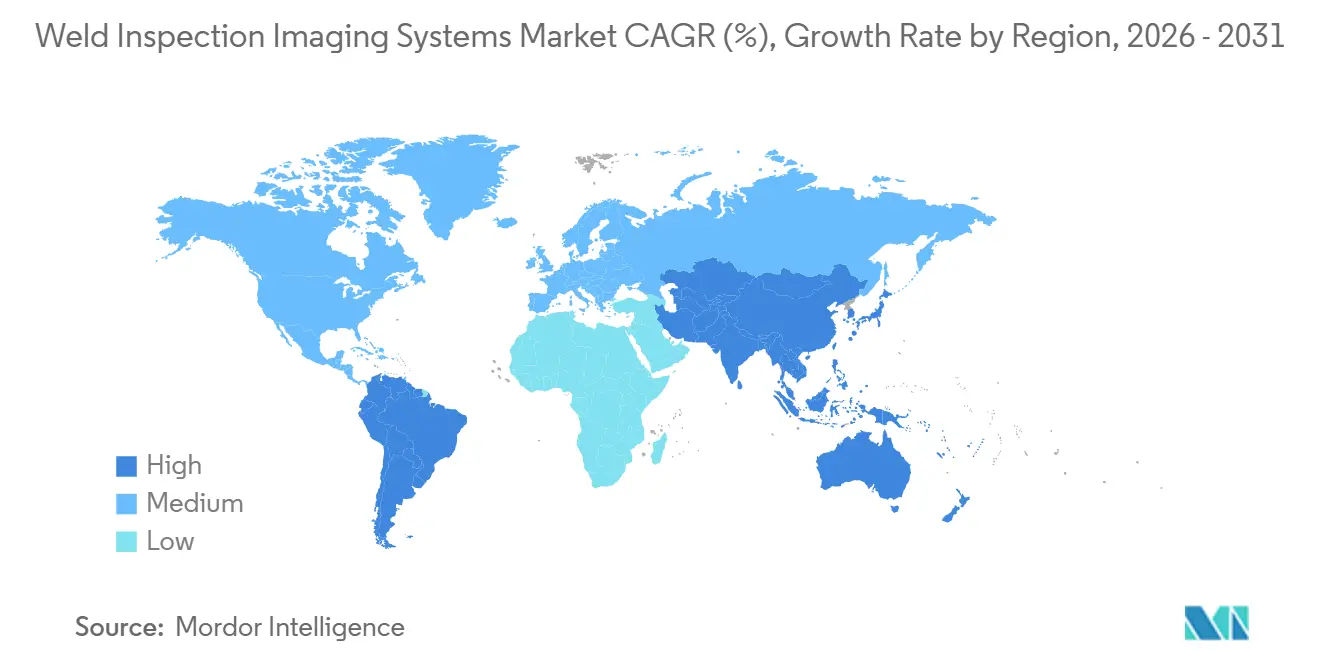
- Por geografía, América del Norte mantuvo una participación de ingresos del 35,75% en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imagen para Inspección de Soldaduras
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración Digital de Película a Radiografía Digital Directa y Computarizada | +3.2% | Global, con adopción más rápida en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Endurecimiento de los Requisitos de Integridad y Trazabilidad de Soldaduras | +2.0% | Global, con mayor relevancia en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Automatización Industrial y Adopción de Inspección en Línea al 100% | +1.5% | América del Norte, Europa y Asia-Pacífico, incluidos China, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Intensidad de Ensayos No Destructivos en Aeroespacial, Energía y Fabricación Avanzada | +1.0% | América del Norte y Europa, con extensión a Oriente Medio | Largo plazo (≥ 4 años) |
| Radiografía Digital Portátil para Inspección de Tuberías en Campo | +0.6% | Global, con ganancias tempranas en Oriente Medio, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Verificación de Calidad de Soldaduras en Baterías y Semiconductores | +0.5% | Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración Digital de Película a Radiografía Digital Directa y Computarizada
El mercado de sistemas de imagen para inspección de soldaduras está alejándose de la radiografía en película porque los costos operativos, el manejo de documentos y los requisitos de calidad de los clientes ahora favorecen los procesos digitales. La plata, un insumo fundamental para la película de rayos X, alcanzó máximos históricos en 2025 y continuó aumentando en 2026, añadiendo una presión de costos materiales a los programas de inspección que aún dependen de compras frecuentes de película. Este cambio debilita la economía a largo plazo de la película, especialmente para las organizaciones que realizan trabajos repetitivos y necesitan un suministro predecible de consumibles. Varios proveedores están dirigiendo la inversión en desarrollo hacia productos digitales, lo que reduce el incentivo para mantener y actualizar los flujos de trabajo tradicionales de película. Las imágenes digitales llevan metadatos integrados y pueden conservarse en sistemas de gestión de activos, lo que proporciona a los equipos autorizados un registro más fácil de localizar, compartir, revisar y comparar con inspecciones posteriores. El mercado de sistemas de imagen para inspección de soldaduras se beneficia cuando los operadores necesitan registros de inspección accesibles que puedan respaldar la revisión remota, el control de documentación, los flujos de trabajo de mantenimiento predictivo y decisiones de calidad más rápidas.
Endurecimiento de los Requisitos de Integridad y Trazabilidad de Soldaduras
El mercado de sistemas de imagen para inspección de soldaduras se beneficia de requisitos más estrictos para registros de soldaduras trazables en programas industriales regulados y acuerdos de suministro cada vez más complejos. Las tuberías, la tubería de proceso, el sector aeroespacial y otras aplicaciones de alta consecuencia necesitan evidencia de inspección clara que pueda asociarse con un componente, procedimiento, operador y decisión de aprobación. Los registros radiográficos digitales pueden almacenarse, revisarse, transferirse y buscarse con mayor facilidad que la película física, lo cual es importante cuando varias organizaciones comparten la responsabilidad de la fabricación y la aceptación final. La presentación electrónica se está volviendo más relevante a medida que los operadores regulados utilizan portales digitales y sistemas de registros formales para gestionar la documentación de inspección. Los grandes contratistas aeroespaciales están extendiendo los requisitos de registros DICONDE a los fabricantes de niveles inferiores, por lo que puede ser necesario reemplazar equipos incluso cuando un proveedor individual no ha planificado una actualización tecnológica. El mercado de sistemas de imagen para inspección de soldaduras puede beneficiarse de este efecto descendente porque las necesidades de trazabilidad se extienden a través de la cadena de suministro en lugar de limitarse al contratista principal.
Automatización Industrial y Adopción de Inspección en Línea al 100%
El cambio de la inspección por muestreo al final de la línea hacia la inspección en línea al 100% está modificando los requisitos de equipos en el mercado de sistemas de imagen para inspección de soldaduras, ya que los fabricantes necesitan decisiones repetibles sin interrumpir el flujo de producción. Las plantas de ensamblaje de carrocerías de automóviles, producción de baterías y equipos de energía requieren captura de imágenes más rápida, análisis automatizado y decisiones claras de aceptación o rechazo para cada soldadura relevante. La investigación presentada en ECNDT 2026 reportó escaneos tridimensionales completos de celdas de batería en menos de 10 segundos utilizando tomografía computarizada de alta velocidad, objetivos de rayos X de metal líquido y detectores de conteo de fotones.[1]Actas de ECNDT 2026, "Tomografía Computarizada de Rayos X de Alta Velocidad para Inspección en Línea de Baterías," NDT.net, ndt.net. Ese rendimiento puede respaldar grandes líneas de producción de celdas donde miles de unidades requieren inspección cada día y donde el muestreo convencional puede no proporcionar suficiente garantía de producción. Los sistemas más rápidos también hacen que la tomografía computarizada sea más práctica para soldaduras que necesitan examen interno, incluidas aplicaciones con geometrías complejas o combinaciones de materiales. El mercado de sistemas de imagen para inspección de soldaduras está vinculándose cada vez más a los planes de automatización de fábricas, el tiempo de actividad de los equipos, los objetivos de calidad y la capacidad de documentar cada pieza inspeccionada.
Intensidad de Ensayos No Destructivos en Aeroespacial, Energía y Fabricación Avanzada
El sector aeroespacial, energético y de fabricación avanzada está incrementando la necesidad de ensayos no destructivos detallados porque el diseño de componentes, el uso de materiales y los requisitos de calidad son cada vez más exigentes. Los programas de aeronaves con gran uso de materiales compuestos y la fabricación aditiva utilizan piezas con estructuras internas que pueden requerir inspección volumétrica antes de que el componente sea aceptado para su uso. Los métodos de superficie y las imágenes bidimensionales pueden no proporcionar la información necesaria cuando se debe comprender la profundidad, la geometría o la conexión de un defecto con el material circundante. Especialistas aeroespaciales italianos presentaron directrices en 2026 para estandarizar la inspección por tomografía computarizada industrial bajo la norma ASTM E3375, proporcionando a los usuarios un marco de calificación más claro para aplicaciones aeronáuticas.[2]Actas de ECNDT 2026, "Inspección por Tomografía Computarizada en la Industria Aeroespacial," NDT.net, ndt.net. Estas directrices pueden reducir una barrera de adopción para la tomografía computarizada en la producción en serie, al tiempo que respaldan métodos de inspección más consistentes entre los proveedores calificados. El mercado de sistemas de imagen para inspección de soldaduras tiene un papel más sólido donde los fabricantes deben verificar características internas complejas, conservar evidencia de inspección y cumplir con exigentes requisitos de seguridad antes de que las piezas entren en servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Preparación de Instalaciones para Sistemas de Tomografía Computarizada | -0.8% | Global, con mayor presión en América del Sur, África y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Carga de Seguridad Radiológica, Licencias y Control de Exposición | -0.5% | Global, con variación entre los marcos regulatorios nucleares nacionales | Mediano plazo (2-4 años) |
| Escasez de Personal Certificado en Pruebas Radiográficas | -0.4% | Global, con mayor presión en América del Norte y Europa | Mediano plazo (2-4 años) |
| Exposición al Suministro de Isótopos y Riesgo de Ciberseguridad en Sistemas Digitales | -0.3% | Global, con mayor preocupación por ciberseguridad en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Preparación de Instalaciones para Sistemas de Tomografía Computarizada
La tomografía computarizada industrial sigue siendo la categoría de equipos de mayor valor en el mercado de sistemas de imagen para inspección de soldaduras, pero su adopción está limitada por costos que van más allá del precio de compra del escáner. Una instalación completa puede requerir un recinto blindado construido específicamente, suministro eléctrico de alta capacidad, aislamiento de vibraciones, control climático, manejo seguro de materiales y procedimientos operativos especializados. En conjunto, estos requisitos pueden duplicar el costo total instalado, lo que dificulta justificar una compra para fabricantes medianos o empresas de inspección independientes que atienden solo un contrato de proyecto. El compromiso financiero es especialmente difícil donde el acceso a infraestructura, soporte de ingeniería especializada o financiamiento a largo plazo es más limitado. Estas condiciones son más pronunciadas en partes del Sudeste Asiático, América del Sur y África que en los centros de ensayos no destructivos maduros. El mercado de sistemas de imagen para inspección de soldaduras, en consecuencia, mantiene una concentración de instalaciones de tomografía computarizada de alto valor entre grandes fabricantes, conglomerados y proveedores de servicios especializados que pueden distribuir el costo entre múltiples programas.
Carga de Seguridad Radiológica, Licencias y Control de Exposición
Las normas de seguridad radiológica generan costos recurrentes para las organizaciones que utilizan radiografía con fuente de rayos gamma, especialmente cuando el trabajo de inspección es móvil y el manejo de fuentes ocurre en varios sitios. Los requisitos de licencias, almacenamiento seguro, controles de transporte, seguimiento de fuentes y dosimetría del personal se aplican independientemente del volumen de inspección, por lo que pueden pesar más en los programas de menor utilización. Las escaseces periódicas de iridio-192 y selenio-75 también pueden interrumpir los calendarios de inspección de tuberías y refinerías, creando incertidumbre para los clientes que dependen de la finalización oportuna de proyectos. Estas presiones llevan a algunos operadores a considerar alternativas de rayos X digitales que reduzcan su dependencia de fuentes radiactivas mientras siguen satisfaciendo las necesidades de inspección. Los sistemas de radiografía digital directa en red generan una preocupación separada porque las imágenes pueden contener información sensible sobre el estado y la construcción de infraestructura crítica. El mercado de sistemas de imagen para inspección de soldaduras debe abordar el cumplimiento operativo, el manejo seguro de imágenes y la confianza en que los registros digitales no puedan ser accedidos o modificados sin autorización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Plataformas de Software Redefinen la Captura de Valor a Largo Plazo
Los equipos de hardware representaron el 47,85% de la participación del mercado de sistemas de imagen para inspección de soldaduras en 2025, lo que refleja el alto valor de las matrices de detectores de panel plano, los tubos de rayos X, los pórticos de tomografía computarizada y la infraestructura de imagen relacionada. El equipo físico sigue siendo esencial porque cada flujo de trabajo digital depende de una captura de imágenes confiable en el punto de inspección. Las compras de hardware también implican trabajos de calificación, instalación e integración que pueden extenderse más allá del pedido de equipo base. Los servicios constituyen una fuente secundaria significativa de ingresos a través de calibración en campo, reemplazo de tubos, gestión de fuentes de radiación y contratos de oficinas de inspección. Estas actividades continúan después de que se instala un sistema y ayudan a los clientes a mantener el rendimiento según los procedimientos de inspección requeridos.
Se proyecta que el software registre una CAGR del 13,85% hasta 2031, la tasa más rápida entre las ofertas, a medida que el reconocimiento de defectos habilitado por inteligencia artificial, la gestión de imágenes basada en la nube y el archivado compatible con DICONDE se vuelven más centrales en los programas de inspección empresarial. Las herramientas automatizadas pueden reducir la revisión manual rutinaria al ayudar a los operadores a identificar y caracterizar indicaciones a partir de imágenes digitales. Los sistemas en la nube permiten compartir registros aprobados entre instalaciones, mientras que el archivado controlado respalda el acceso de clientes, auditores y proveedores. La investigación presentada en ECNDT 2026 describió marcos de tomografía computarizada e inteligencia artificial que extrajeron la geometría, orientación y conectividad de grietas a partir de datos tomográficos y vincularon los hallazgos con modelos estructurales. El mercado de sistemas de imagen para inspección de soldaduras ofrece a los proveedores de software una vía hacia relaciones recurrentes porque la gestión y el análisis de imágenes siguen siendo relevantes durante la vida operativa del hardware instalado.


Por Tecnología: La Tomografía Computarizada Gana Terreno en Aplicaciones de Alto Valor
La radiografía digital directa representó el 45,10% del tamaño del mercado de sistemas de imagen para inspección de soldaduras en 2025, ya que los usuarios valoraron la revisión inmediata en pantalla, la amplia compatibilidad con procedimientos y decisiones más rápidas que las que pueden proporcionar los métodos basados en película. La tecnología sirve a los equipos de inspección que necesitan verificar imágenes durante la producción, el mantenimiento o el trabajo de campo sin esperar el procesado de la película. Su uso establecido en procedimientos de inspección digital también respalda la adopción en un amplio conjunto de entornos industriales. La radiografía computarizada mantiene una base instalada significativa entre las oficinas de servicios de inspección porque las placas de imagen pueden reutilizarse y los flujos de trabajo existentes siguen siendo familiares para los operadores. La radiografía en película todavía tiene un papel en aplicaciones específicas con procesos heredados exigidos por el cliente o necesidades de continuidad de archivos, aunque la base instalada está disminuyendo a medida que aumentan los costos de la película.
Se proyecta que la tomografía computarizada avance a una CAGR del 12,18% hasta 2031 porque puede examinar la geometría interna y combinaciones de materiales difíciles que necesitan más información de la que proporciona la radiografía bidimensional. El enfoque es cada vez más relevante para ensamblajes que contienen cobre, aluminio y acero en proximidad, incluidos componentes utilizados en trenes de potencia de vehículos eléctricos y producción de baterías. Las plataformas de detectores de conteo de fotones y la reconstrucción impulsada por inteligencia artificial están reduciendo la carga de artefactos en estas piezas de múltiples materiales. Varex Imaging presentó TrueSpectrum en 2026 como un enfoque de conteo de fotones de doble energía que, según indicó, puede eliminar los artefactos de endurecimiento de haz sin materiales de calibración ni pasos de procesamiento separados.[3]Varex Imaging Corporation, "Abordando los Artefactos de Tomografía Computarizada en Piezas de Múltiples Materiales," Varex Imaging, vareximaging.com. Los escaneos más rápidos y las reconstrucciones más claras mejoran la adecuación de la tomografía computarizada para aplicaciones de producción que requieren verificación interna de soldaduras. El mercado de sistemas de imagen para inspección de soldaduras está, en consecuencia, viendo cómo la tomografía computarizada pasa del análisis especializado hacia casos de uso de fabricación de mayor valor.
Por Factor de Forma: Los Sistemas Portátiles Capturan el Impulso de la Inspección en Campo
Los sistemas fijos y estacionarios mantuvieron una participación de ingresos del 54,20% en 2025, respaldados por su uso en líneas de producción de alto rendimiento, bahías de calificación aeroespacial y entornos de tomografía computarizada de laboratorio. Estos sistemas se instalan donde los volúmenes de inspección son predecibles y donde la calidad de imagen, la repetibilidad y la integración con los flujos de trabajo de la planta son más importantes que la movilidad. Los equipos fijos también pueden combinarse con blindaje, manejo de materiales y herramientas de análisis diseñadas para una aplicación definida. Los sistemas de laboratorio fuera de línea sirven para investigación, análisis de fallos y trabajos de calificación de fabricación aditiva, donde un menor rendimiento puede compensarse con una investigación más detallada. Esta configuración sigue siendo importante en el mercado de sistemas de imagen para inspección de soldaduras para los clientes que necesitan integración completa del sistema y condiciones operativas estables.
Se proyecta que los sistemas portátiles y de mano se expandan a una CAGR del 13,45% hasta 2031, a medida que las obligaciones de tuberías, los activos intermedios envejecidos y los programas de inspección estructural aumentan la necesidad de imágenes en sitios remotos. Los proveedores de servicios de inspección pueden trasladar estos sistemas entre las ubicaciones de los clientes, lo que mejora el uso de los equipos en trabajos basados en proyectos. La radiografía digital directa portátil proporciona a los equipos una revisión inmediata de imágenes y puede respaldar decisiones sobre la aceptación de soldaduras en el lugar. También evita los retrasos de procesamiento y química asociados con la película y algunos flujos de trabajo de radiografía computarizada. Los usuarios de campo necesitan equipos duraderos que puedan operar bajo condiciones cambiantes del sitio mientras preservan los resultados de inspección documentados. El mercado de sistemas de imagen para inspección de soldaduras está, por tanto, ganando oportunidades donde la movilidad, el despliegue rápido y la disponibilidad de imágenes digitales son fundamentales para el trabajo.
Por Industria de Usuario Final: El Sector Aeroespacial y de Defensa Desplaza a los Líderes Convencionales en Volumen
El petróleo y gas mantuvo una participación de ingresos del 26,40% en 2025, lo que reflejó la demanda continua de inspección de soldaduras circunferenciales en tuberías, paradas de refinerías y trabajos de infraestructura submarina en las principales regiones productoras. Los operadores de tuberías necesitan exámenes documentados antes de que los activos entren en servicio, mientras que los operadores de refinerías necesitan condiciones de soldadura verificadas durante los ciclos de mantenimiento planificados y los trabajos de recalificación de recipientes a presión. El segmento también incluye programas de campo que deben inspeccionar ubicaciones difíciles bajo limitaciones de tiempo, seguridad y acceso. La química y petroquímica, la generación de energía y la fabricación e ingeniería pesada representan gran parte de la base instalada restante. Estos usuarios dependen de programas de integridad de activos que requieren inspección recurrente de soldaduras, registros de imágenes confiables y equipos que puedan cumplir con los procedimientos específicos del sitio.
Se proyecta que el sector aeroespacial y de defensa avance a una CAGR del 12,65% hasta 2031, respaldado por estrictos requisitos para piezas críticas para la seguridad y una creciente necesidad de verificar características internas en componentes fabricados de forma aditiva. Los fabricantes de aeronaves, las organizaciones de mantenimiento y sus proveedores requieren procesos de ensayos no destructivos calificados antes de que las piezas puedan ser aceptadas para su uso. Los programas de aeronaves con uso intensivo de materiales compuestos añaden trabajo de inspección porque las estructuras complejas pueden requerir evidencia volumétrica en lugar de solo examen superficial. El sector también valora la capacidad de pruebas acreditadas, la documentación clara y la interpretación repetible de imágenes en los sitios de los proveedores. Estas necesidades desplazan la atención de compra hacia sistemas digitales, capacidad de tomografía computarizada y software que respalda registros de inspección controlados. El mercado de sistemas de imagen para inspección de soldaduras puede beneficiarse a medida que los programas aeroespaciales extienden los requisitos de inspección detallada a través de su base de suministro escalonada.
Análisis Geográfico
América del Norte mantuvo una participación de ingresos del 35,75% en 2025, respaldada por una densa base de operadores de tuberías, fabricantes originales de equipos aeroespaciales, proveedores de mantenimiento y activos de refinerías que requieren programas continuos de ensayos no destructivos. Los altos costos laborales aumentan el valor de la automatización y la revisión de defectos asistida por inteligencia artificial, mientras que los requisitos de seguridad de tuberías y las paradas de refinerías respaldan el gasto recurrente en imágenes. Canadá añade demanda a través de las arenas petrolíferas y la infraestructura intermedia, mientras que México añade demanda a través de instalaciones petroquímicas y automotrices. La región también cuenta con redes maduras de servicios de inspección y clientes que pueden invertir en equipos digitales integrados. Estos factores mantienen a América del Norte como una importante base instalada para el mercado de sistemas de imagen para inspección de soldaduras.
Se proyecta que Asia-Pacífico avance a una CAGR del 13,90% hasta 2031, respaldada por la expansión de la fabricación de baterías en China, los proyectos petroquímicos y la construcción industrial pesada. La expansión de gigafábricas en China está creando demanda de inspección por tomografía computarizada en línea de soldaduras de lengüetas y conexiones de barras colectoras, mientras que la investigación de ECNDT 2026 mostró que los sistemas de alta velocidad pueden respaldar miles de escaneos completos de celdas por día.[4]Actas de ECNDT 2026, "Tomografía Computarizada de Rayos X de Alta Velocidad para Inspección en Línea de Baterías," NDT.net, ndt.net. Las nuevas instalaciones industriales también necesitan imágenes de campo para la verificación de soldaduras durante la construcción y la puesta en marcha. El mercado regional de sistemas de imagen para inspección de soldaduras tiene, por tanto, demanda en la fabricación de baterías, refinerías e industria pesada.
Europa mantuvo una posición técnicamente avanzada en 2025, con la base automotriz y aeroespacial de Alemania, la flota nuclear de Francia y los trabajos de energía marina y desmantelamiento nuclear del Reino Unido que respaldan la inspección detallada de soldaduras. El clúster aeroespacial de materiales compuestos de Italia está utilizando la tomografía computarizada para geometrías complejas, mientras que Oriente Medio atrae demanda de actualizaciones de refinerías e infraestructura de gas natural licuado en Arabia Saudita y los Emiratos Árabes Unidos. Estas actividades requieren tanto sistemas fijos para instalaciones controladas como equipos portátiles para programas de campo. Mantienen al mercado de sistemas de imagen para inspección de soldaduras relevante en las economías industriales maduras y las áreas de inversión energética.

Panorama Competitivo
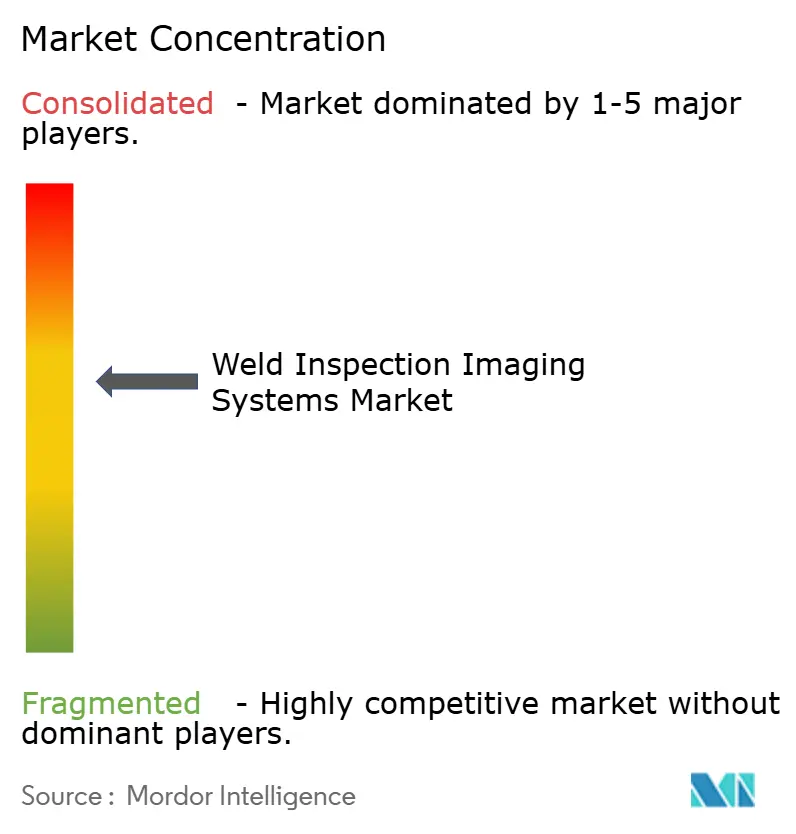
El mercado de sistemas de imagen para inspección de soldaduras está moderadamente concentrado, con Waygate Technologies de Baker Hughes, Comet Technologies AG y Nikon Metrology manteniendo posiciones a través de amplias carteras de tomografía computarizada, radiografía digital y software. Los proveedores más grandes buscan ofrecer sistemas de datos de calidad conectados en lugar de dispositivos de inspección separados, combinando medición de superficie, imagen interna, análisis y retención de registros. Este enfoque puede dificultar el cambio de proveedor una vez que el equipo y el software están integrados en el flujo de trabajo de calidad de un cliente. El mercado de sistemas de imagen para inspección de soldaduras está, por tanto, centrándose cada vez más en la capacidad de la plataforma, la compatibilidad del software y la capacidad de conectar datos de inspección a través de las operaciones. Los clientes pueden favorecer a los proveedores que puedan satisfacer varias necesidades de ensayos no destructivos a través de una sola relación operativa.
En abril de 2026, Baker Hughes anunció la venta de Waygate Technologies a Hexagon AB en una transacción en efectivo valorada en 1,45 mil millones de USD, que abarca las carteras de tomografía computarizada, radiografía, inspección visual remota y ultrasonido de Waygate. Baker Hughes informó que el negocio adquirido generó 630 millones de USD en ingresos en el año fiscal 2025, y se espera que el acuerdo se cierre en la segunda mitad de 2026, sujeto a las aprobaciones regulatorias. La transacción muestra cómo el mercado de sistemas de imagen para inspección de soldaduras está atrayendo a empresas que desean una cartera de medición más amplia. También refuerza el movimiento hacia ofertas integradas en lugar de herramientas de inspección puntuales.
Los proveedores especializados compiten a través del conocimiento de aplicaciones, certificaciones, software y cobertura de servicio local. El software que gestiona registros de imágenes y respalda flujos de trabajo de inspección digital puede ayudar a los proveedores a construir relaciones recurrentes en torno a los equipos de imagen instalados. Teledyne Technologies también acordó en 2026 adquirir Varex Imaging por 1,1 mil millones de USD, con cierre esperado a principios de 2027. Estas acciones respaldan una mayor consolidación en el mercado de sistemas de imagen para inspección de soldaduras.
Líderes de la Industria de Sistemas de Imagen para Inspección de Soldaduras
Baker Hughes Company
Comet Technologies AG
FUJIFILM Holdings Corporation
Teledyne DALSA, Inc.
DÜRR NDT GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Baker Hughes anunció la venta de Waygate Technologies a Hexagon AB en una transacción en efectivo valorada en 1,45 mil millones de USD. El acuerdo abarca las carteras de tomografía computarizada, radiografía, inspección visual remota y ultrasonido de Waygate, y se espera que se cierre en el segundo semestre de 2026 sujeto a las aprobaciones regulatorias.
- Septiembre de 2025: Comet Technologies se unió al Consorcio JOINT3 para la inspección avanzada de semiconductores. La empresa aportó su experiencia en sistemas de rayos X para ampliar las capacidades de laminografía computarizada hacia la inspección de chiplets y pilas de memoria de alto ancho de banda.


Alcance del Informe del Mercado Global de Sistemas de Imagen para Inspección de Soldaduras
Los Sistemas de Imagen para Inspección de Soldaduras son soluciones avanzadas de control de calidad que utilizan cámaras industriales, sensores e iluminación especializada para capturar datos visuales de alta resolución de las uniones soldadas. Estos sistemas automatizados analizan en tiempo real la geometría superficial y la integridad interna para detectar defectos, garantizando el cumplimiento de estrictos estándares de fabricación.
El Informe del Mercado de Sistemas de Imagen para Inspección de Soldaduras está segmentado por Oferta (Equipos de Hardware, Software y Servicios), Tecnología (Radiografía Digital Directa, Radiografía Computarizada, Radiografía en Película y Tomografía Computarizada), Factor de Forma (Sistemas Fijos y Estacionarios, Sistemas Portátiles y de Mano y Sistemas de Laboratorio Fuera de Línea), Industria de Usuario Final (Petróleo y Gas, Química y Petroquímica, Aeroespacial y Defensa, Automotriz y Transporte, Generación de Energía y Electricidad, Fabricación e Ingeniería Pesada, Construcción e Infraestructura, Electrónica y Semiconductores, Marina y Construcción Naval y Otras Industrias de Usuario Final) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Equipos de Hardware |
| Software |
| Servicios |
| Radiografía Digital Directa |
| Radiografía Computarizada |
| Radiografía en Película |
| Tomografía Computarizada |
| Sistemas Fijos y Estacionarios |
| Sistemas Portátiles y de Mano |
| Sistemas de Laboratorio Fuera de Línea |
| Petróleo y Gas |
| Química y Petroquímica |
| Aeroespacial y Defensa |
| Automotriz y Transporte |
| Generación de Energía y Electricidad |
| Fabricación e Ingeniería Pesada |
| Construcción e Infraestructura |
| Electrónica y Semiconductores |
| Marina y Construcción Naval |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Equipos de Hardware | |
| Software | ||
| Servicios | ||
| Por Tecnología | Radiografía Digital Directa | |
| Radiografía Computarizada | ||
| Radiografía en Película | ||
| Tomografía Computarizada | ||
| Por Factor de Forma | Sistemas Fijos y Estacionarios | |
| Sistemas Portátiles y de Mano | ||
| Sistemas de Laboratorio Fuera de Línea | ||
| Por Industria de Usuario Final | Petróleo y Gas | |
| Química y Petroquímica | ||
| Aeroespacial y Defensa | ||
| Automotriz y Transporte | ||
| Generación de Energía y Electricidad | ||
| Fabricación e Ingeniería Pesada | ||
| Construcción e Infraestructura | ||
| Electrónica y Semiconductores | ||
| Marina y Construcción Naval | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imagen para inspección de soldaduras?
Se estima que el mercado de sistemas de imagen para inspección de soldaduras alcanza los 588,28 millones de USD en 2026 y se prevé que llegue a los 950,57 millones de USD en 2031. El pronóstico refleja la CAGR declarada del 10,07% para 2026-2031 y no calcula valores para segmentos individuales.
¿Qué está impulsando la demanda de sistemas de imagen para inspección de soldaduras?
La demanda está respaldada por el cambio de la radiografía en película a la digital, requisitos más estrictos para registros trazables, necesidades de automatización y mayor actividad de inspección en el sector aeroespacial, energético, producción de baterías y fabricación avanzada. La disponibilidad de imágenes digitales también respalda la revisión remota y la documentación controlada.
¿Qué tecnología lidera los sistemas de imagen para inspección de soldaduras?
La radiografía digital directa mantuvo la participación líder del 45,10% en 2025 porque respalda la revisión inmediata en pantalla y el uso industrial amplio. Se proyecta que la tomografía computarizada registre la CAGR tecnológica más rápida del 12,18% hasta 2031 porque respalda la inspección interna detallada de ensamblajes complejos.
¿Qué sector de usuario final tiene las perspectivas de crecimiento más sólidas?
Se proyecta que el sector aeroespacial y de defensa se expanda a una CAGR del 12,65% hasta 2031. El sector necesita inspección calificada para componentes críticos para la seguridad y estructuras fabricadas de forma aditiva, donde la geometría interna y los resultados de pruebas documentados pueden ser importantes para la aceptación.
¿Qué región se está expandiendo más rápidamente en equipos de imagen para soldaduras?
Se proyecta que Asia-Pacífico avance a una CAGR del 13,90% hasta 2031. La fabricación de baterías, la expansión petroquímica y la construcción industrial pesada están respaldando la demanda de equipos, especialmente para aplicaciones que necesitan inspección en línea o de campo más rápida.
¿Por qué los sistemas de radiografía digital portátil están ganando adopción?
Se proyecta que los sistemas portátiles y de mano se expandan a una CAGR del 13,45% hasta 2031 porque los proyectos de tuberías, infraestructura y campo necesitan equipos móviles, revisión inmediata de imágenes y decisiones más rápidas en el sitio. Los sistemas redistribuibles también ayudan a los proveedores de servicios de inspección a utilizar equipos en múltiples ubicaciones de proyectos, evitar retrasos en el procesado de película, preservar registros de inspección digitales y responder a los cambios en los calendarios de proyectos sin depender de la capacidad de laboratorio permanente en cada sitio de trabajo.
Última actualización de la página el:



