
Tamanho e Participação do Mercado de Webbing
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.10 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.68 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Webbing pela Mordor Intelligence
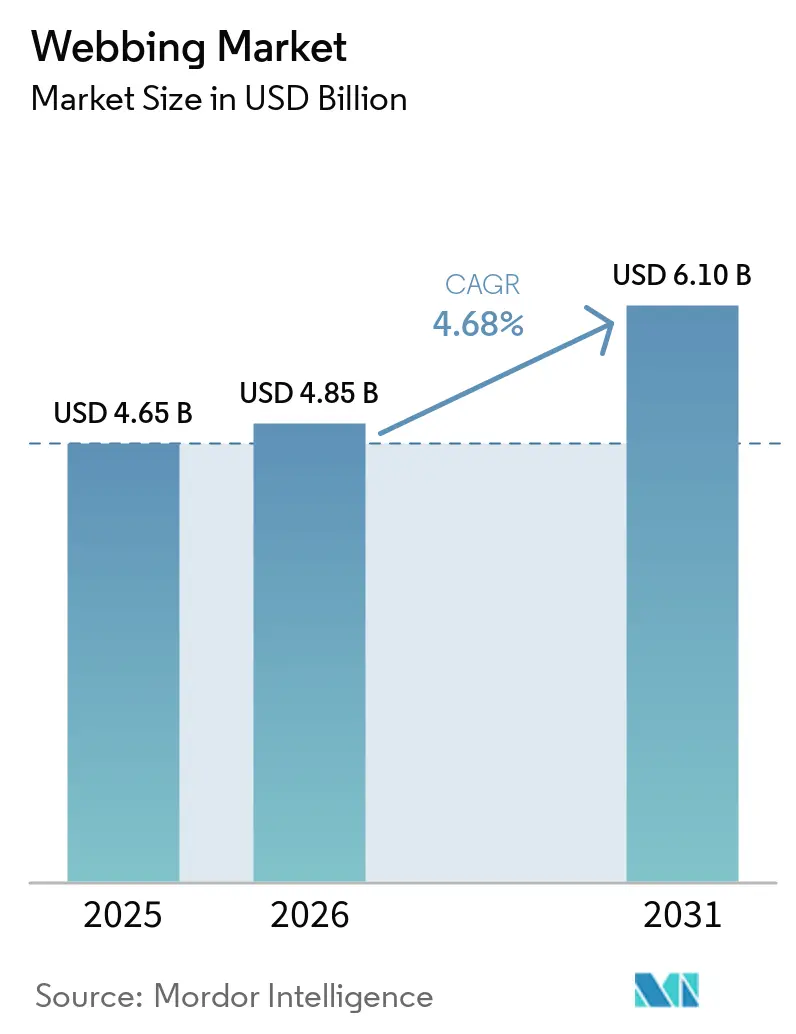
O tamanho do mercado de webbing foi estimado em 4,65 bilhões de USD em 2025 e estima-se que cresça de 4,85 bilhões de USD em 2026 para 6,10 bilhões de USD até 2031, a um CAGR de 4,68% durante o período de previsão (2026-2031). O mercado de webbing compreende estruturas tecidas estreitas fabricadas a partir de poliéster, nylon, polipropileno, fibra de carbono, para-aramida e polietileno de ultra-alto peso molecular (UHMWPE). Cada fibra oferece um equilíbrio distinto de resistência, peso, durabilidade, resistência química, alongamento, custo e requisitos de qualificação. Esses materiais atendem a sistemas de retenção automotivos, segurança industrial, defesa, recreação ao ar livre e aplicações de móveis, gerando demanda em segmentos com ciclos de compra variados e prioridades de desempenho para produtos padronizados e sistemas de alta especificação. Os requisitos regulatórios aumentam a importância dos têxteis técnicos em aplicações críticas de segurança, pois os compradores automotivos e de proteção individual validam o desempenho dos materiais em vez de selecionar produtos com base apenas no preço. Os produtos de polipropileno de commodities enfrentam concorrência de preços, enquanto os produtos de para-aramida e UHMWPE atendem a requisitos especializados de defesa e industriais, onde resistência certificada, baixo peso e desempenho confiável podem limitar a base de fornecedores. A volatilidade dos preços das matérias-primas e os requisitos de qualificação de fibras recicladas permanecem como restrições. No entanto, as regulamentações de segurança veicular, os requisitos de conformidade no local de trabalho, os gastos com defesa e o desenvolvimento de sistemas funcionais de retenção automotiva sustentam a demanda no mercado de webbing.
Principais Conclusões do Relatório
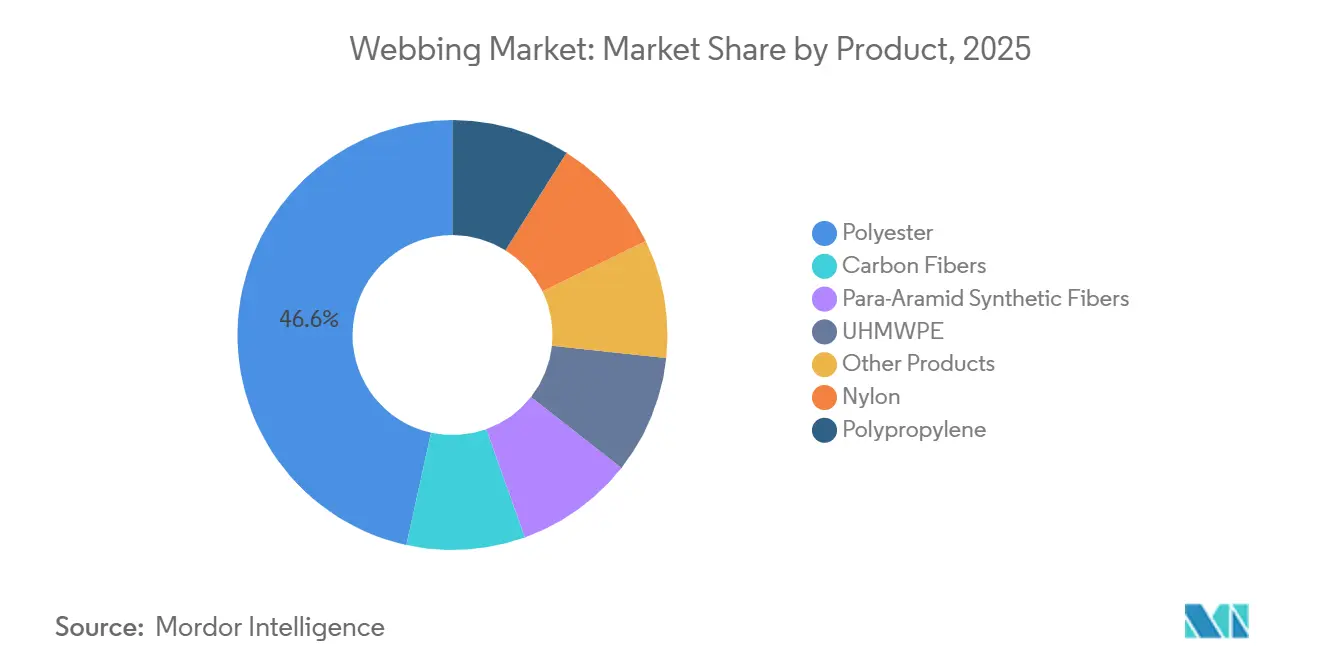
- Por tipo de produto, o poliéster detinha 46,56% da participação do mercado de webbing em 2025, enquanto as fibras sintéticas de para-aramida têm previsão de crescer a um CAGR de 5,11% até 2031.
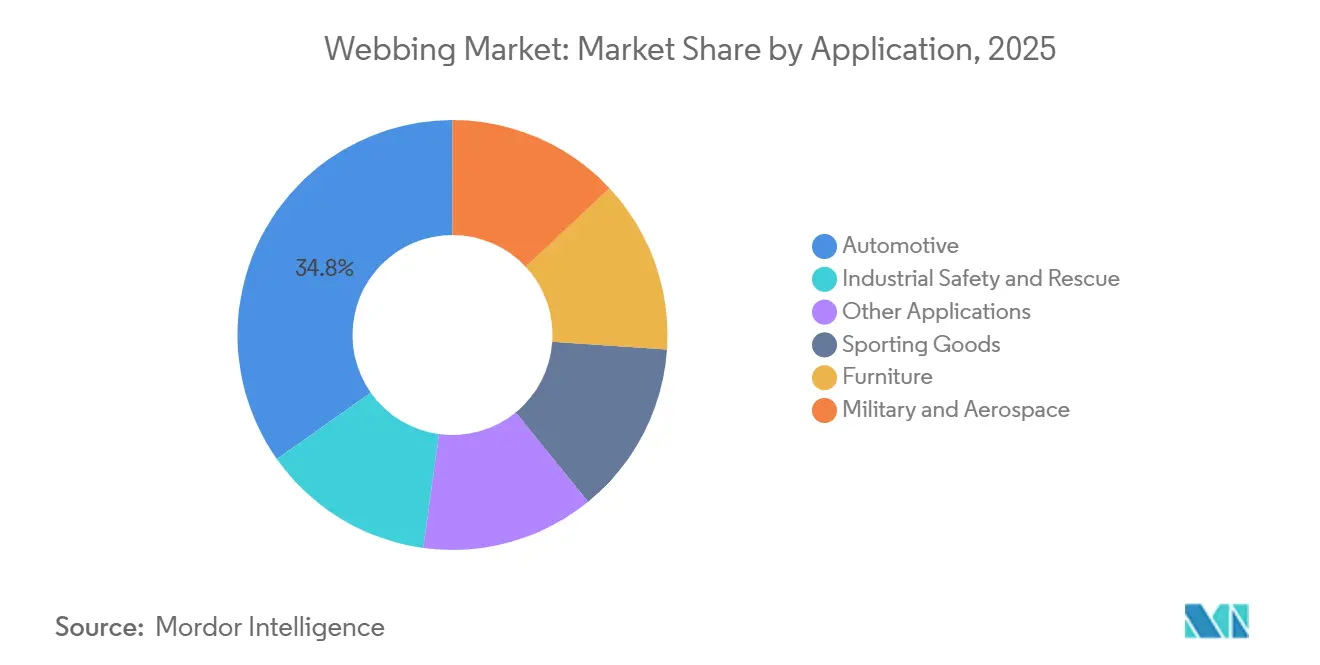
- Por aplicação, o setor automotivo representou 34,78% do tamanho do mercado de webbing em 2025, enquanto os setores militar e aeroespacial têm previsão de crescer a um CAGR de 5,75% até 2031.
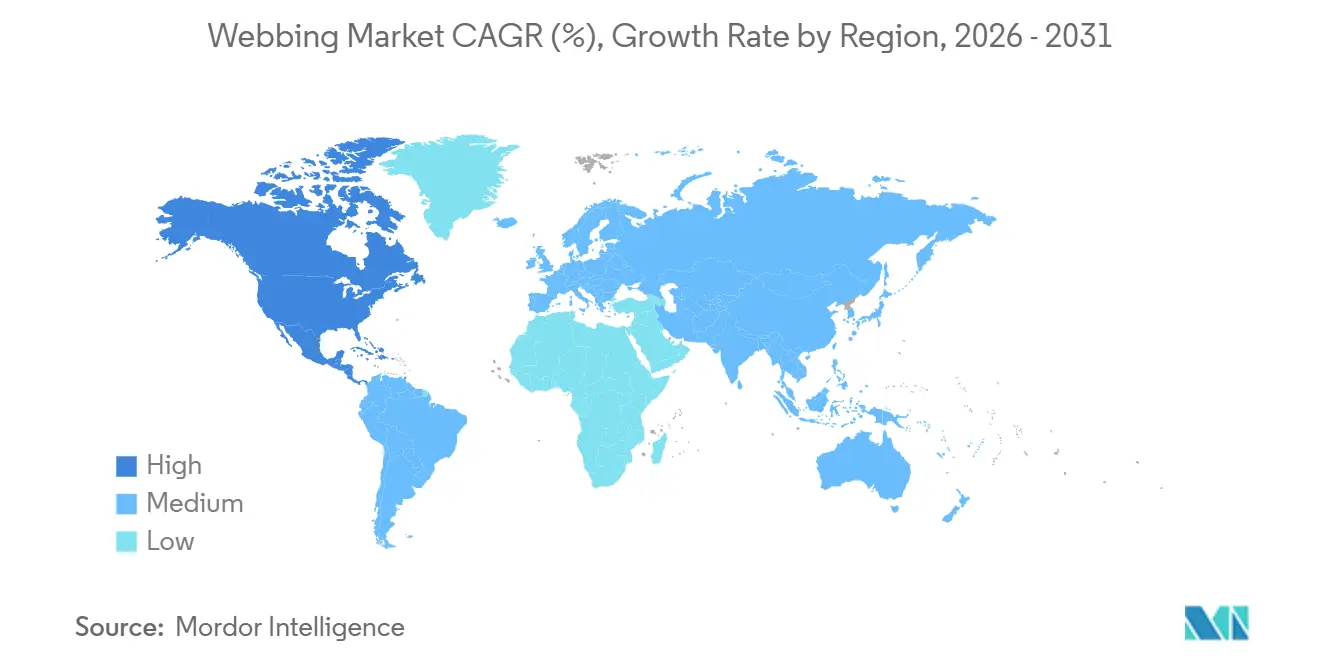
- Por geografia, a Ásia-Pacífico detinha 41,31% da participação do mercado de webbing em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 5,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Obrigatória de Segurança Automotiva e Sistemas de Retenção | +1.3% | Global, concentrado na Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Industrialização e Demanda por Proteção contra Quedas no Local de Trabalho | +0.8% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Aquisição de Webbing de Alta Resistência para Defesa e Aeroespacial | +0.7% | América do Norte, Europa, Ásia-Pacífico, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Participação em Recreação ao Ar Livre e Artigos Esportivos | +0.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Redução de Peso em Veículos Elétricos e Sistemas de Retenção Integrados | +0.6% | Global, liderado pela China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Obrigatória de Segurança Automotiva e Sistemas de Retenção
O webbing para cintos de segurança é um segmento regulamentado do mercado de webbing, pois cada novo veículo requer conjuntos de retenção e conformidade com padrões obrigatórios de materiais. O UNECE R16 e o padrão chinês QC/T 946-2024 estabelecem requisitos mensuráveis para solidez da cor, alongamento a baixa temperatura e durabilidade por fricção. O padrão revisado da China entrou em vigor em 1º de janeiro de 2025[1]Ministério da Indústria e Tecnologia da Informação, "QC/T 946-2024 Cinta de Cinto de Segurança," Padrão da Indústria Automotiva Chinesa, 5 de julho de 2024, guifanku.com. Esses requisitos de teste aumentam a importância da qualidade do fio de alta tenacidade e do controle preciso de tecelagem, ao mesmo tempo que limitam a concorrência de fornecedores focados apenas no preço. A Autoliv produziu mais de 560.500 km de webbing para cintos de segurança em 2025, ressaltando a demanda por sistemas de retenção automotivos e a necessidade de um fornecimento estável e qualificado. Em junho de 2026, a Autoliv apresentou seu conceito de Webbing Infravermelho, que integra a detecção de ocupantes sem contato na estrutura do cinto de segurança e demonstra que o têxtil pode desempenhar uma função de sistema. Os fornecedores que atendem aos requisitos atuais de testes de segurança e apoiam designs funcionais podem atender à demanda das montadoras à medida que estas transitam de componentes de retenção padrão para sistemas de segurança integrados. Cada mudança de material deve manter o desempenho estabelecido de carga, durabilidade e proteção de ocupantes. As qualificações existentes diferenciam as tiras tecidas básicas do webbing desenvolvido para atender aos requisitos evolutivos dos programas de segurança veicular.
Industrialização e Demanda por Proteção contra Quedas no Local de Trabalho
O webbing de segurança industrial é utilizado em arneses de corpo inteiro, cordas de segurança e cingas de içamento. Seu ciclo de substituição sustenta a demanda recorrente em canteiros de obras, instalações de manufatura e locais de energia. A OSHA revisou o 29 Código de Regulamentações Federais (CFR) 1926.95 em dezembro de 2024, e a emenda entrou em vigor em janeiro de 2025. A norma introduz requisitos explícitos para equipamentos de proteção individual adequadamente ajustados na construção civil. Esse requisito aumenta a demanda por arneses de proteção contra quedas adequados e apoia as atividades de inspeção e substituição, mesmo quando o número de trabalhadores permanece inalterado. A ANSI/ASSP Z359.1-2024 também vincula o desempenho do webbing do arnês a pontos de ancoragem e dispositivos de conexão, aumentando os requisitos de engenharia em nível de sistema para equipamentos em conformidade. Os requisitos de ajuste adequado podem exigir que os empregadores mantenham um leque mais amplo de tamanhos de arnês em estoque, aumentando as compras unitárias mesmo quando o quadro de pessoal do local permanece estável. A formalização das regulamentações de segurança na construção civil na Indonésia, Vietnã e Bangladesh está deslocando o uso de práticas informais com corda e gancho para sistemas de arnês sintético certificado no mercado de webbing. Essa mudança expande a base de clientes endereçável além dos mercados de construção estabelecidos, enquanto os requisitos recorrentes de inspeção e substituição podem tornar a demanda menos dependente de compras únicas em canteiros de obras ou projetos de capital de curto prazo.
Aquisição de Webbing de Alta Resistência para Defesa e Aeroespacial
Os programas de defesa e aeroespacial requerem webbing de para-aramida, polietileno de ultra-alto peso molecular (UHMWPE) e nylon de alta tenacidade para bridles de paraquedas, suportes de coletes à prova de balas, restrições de tripulação e redes de amarração de carga. O Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) reportou gastos militares globais de 2,44 trilhões de USD em 2024, com os gastos continuando a aumentar ao longo de 2025 à medida que os programas de modernização avançavam. Esses programas requerem características certificadas de resistência, peso e durabilidade, limitando o uso de materiais de menor qualidade em equipamentos críticos de segurança. Em julho de 2026, a Bally Ribbon Mills anunciou o webbing Kevlar EXO para aplicações de defesa, aeroespacial e segurança industrial. A empresa declarou que o produto oferece 40-50% mais resistência e 15-40% de economia de peso em comparação com o webbing Kevlar legado em metas de tenacidade equivalentes. Menores quantidades de produção, longos prazos de entrega de programas e os requisitos da Emenda Berry sustentam a demanda por fornecedores domésticos em conformidade em segmentos de alta especificação do mercado de webbing. Esses requisitos diferenciam as aquisições de defesa das compras automotivas e industriais gerais orientadas por preço, pois os fornecedores devem demonstrar conformidade doméstica, produção confiável, desempenho de material testado e continuidade de fornecimento ao longo do ciclo de vida do programa.
Redução de Peso em Veículos Elétricos e Sistemas de Retenção Integrados
As plataformas de veículos elétricos estão alterando o posicionamento dos sistemas de retenção e os requisitos de materiais, particularmente onde as estruturas de bateria de piso plano afetam a geometria do veículo. A Agência Internacional de Energia (AIE) declarou que as vendas globais de carros elétricos ultrapassaram 17 milhões de unidades em 2024 e projetou crescimento contínuo até o final da década de 2020. Os sistemas de retenção integrados ao assento e os designs de cinto no assento movem os retratores para o encosto do assento, exigindo comprimentos de webbing mais curtos, transferência de força mais precisa e alongamento mais controlado. Em setembro de 2025, a ZF LIFETEC introduziu o Heat Belt 2.0, que integra o gerenciamento térmico ao webbing do cinto de segurança e pode melhorar a autonomia de veículos elétricos a bateria em até 6%. Esse desenvolvimento posiciona o webbing como um componente de sistema ativo, em vez de apenas um elemento de segurança passivo. Ele cria demanda no mercado de webbing por recursos de detecção, térmicos e estruturais que requerem qualificação mais extensa do que os materiais automotivos padrão. O processo de desenvolvimento envolve o comportamento do material, a integração do sistema de retenção e a validação de desempenho, exigindo que os fornecedores colaborem com as equipes de engenharia das montadoras ao longo do desenvolvimento e da qualificação.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas de Fibras Sintéticas | -0.5% | Global, aguda nas cadeias de suprimentos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão Ambiental sobre Fibras Petroquímicas | -0.4% | Europa, América do Norte, com repercussão nos exportadores da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacunas de Qualificação de Fibras Recicladas e Certificação de Segurança | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas de Fibras Sintéticas
O poliéster representou quase metade do valor do produto do mercado de webbing em 2025. As flutuações nos custos do ácido tereftálico purificado (PTA) e do monoetilenoglicol (MEG) afetam diretamente as margens dos produtores. A Reuters reportou em abril de 2026 que perturbações geopolíticas afetaram as cadeias de suprimentos de poliéster asiáticas, enquanto a Filatex India reportou um aumento de 30% em seus custos de PTA e MEG. Os fornecedores padrão têm capacidade limitada de repassar esses aumentos aos clientes, que normalmente comparam as compras de commodities com os preços à vista. O impacto na margem é significativo para cingas de polipropileno e cintas de carga padrão, onde as margens de conversão são estreitas e a diferenciação de produtos é limitada. Os produtores verticalmente integrados podem absorver uma parcela maior das flutuações de custos, aumentando a pressão sobre os tecelões independentes no Sudeste Asiático e na Europa. Essa lacuna pode impulsionar a consolidação, pois os produtores independentes devem gerenciar aumentos repentinos nos custos de insumos, manter os níveis de atendimento ao cliente e proteger as margens operacionais sem acesso comparável à capacidade de materiais upstream.
Pressão Ambiental sobre Fibras Petroquímicas
Marcas varejistas, fabricantes de equipamentos para atividades ao ar livre e montadoras originais automotivas estão incorporando cada vez mais requisitos de conteúdo reciclado nos contratos com fornecedores, juntamente com metas de emissões ao longo do ciclo de vida e obrigações europeias de relatórios de sustentabilidade. O Padrão Global Reciclado (GRS) estabelece requisitos de cadeia de custódia e conteúdo reciclado. O GRS 4.0 exige rastreabilidade desde a coleta de politereftalato de etileno (PET) pós-consumo até a fiação, tecelagem e acabamento[2]Textile Exchange, "Padrão Global Reciclado Versão 4.0, Requisitos de Cadeia de Custódia e Certificação de Conteúdo Reciclado," Textile Exchange, Versão 4.0, textileexchange.org. Esses requisitos de documentação aumentam os custos e prolongam os prazos de qualificação, particularmente para produtos automotivos e de defesa que já passam por múltiplos estágios de aprovação de segurança. Os requisitos adicionais podem atrasar a adoção quando o fio reciclado certificado não está disponível no nível de desempenho exigido. Os custos da fibra de PET reciclado se aproximaram, em alguns momentos, dos do poliéster virgem em uma base de custo por unidade de desempenho. A melhoria das condições econômicas pode apoiar o mercado de webbing à medida que a capacidade de certificação e as qualificações de segurança se alinham com os requisitos dos clientes. Até lá, os fornecedores devem equilibrar os requisitos de rastreabilidade, as alegações de conteúdo reciclado, as expectativas de aquisição dos clientes e os protocolos estabelecidos de testes de segurança. Esses fatores podem resultar em um período de transição mais longo do que os clientes antecipam ao definir metas de sustentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Fibras de Grau Técnico Ganham Participação em uma Base Dominada pelo PoliésterO poliéster representou 46,56% do valor global do produto em 2025, mantendo sua posição de liderança entre os tipos de produtos. Seu uso generalizado reflete versatilidade mecânica, eficiência de custo e qualificações automotivas estabelecidas. As evidências disponíveis indicam que as construções de poliéster podem suportar cargas de tração de 3.000 a 6.000 libras por polegada. Os compradores automotivos avaliam o poliéster em relação aos requisitos do QC/T 946-2024 para tenacidade, alongamento e solidez da cor. O nylon detinha a segunda maior participação de produto devido à sua elasticidade e resistência à abrasão. Os fabricantes o utilizam em artigos esportivos, arneses e sistemas de amarração de carga, onde o conforto sob carga é importante. O polipropileno é utilizado em aplicações de cintas agrícolas leves e embalagens logísticas por causa de sua inércia química e menor custo. O webbing de fibra de carbono permanece um material de nicho para reforço estrutural aeroespacial e restrições em automobilismo, onde seu preço limita a adoção apesar de suas características de desempenho.
As fibras sintéticas de para-aramida têm previsão de crescer a um CAGR de 5,11% até 2031, representando a maior taxa de crescimento entre os grupos de materiais no mercado de webbing. A modernização da defesa sustenta a demanda por coletes à prova de balas, arneses de tripulação, sistemas de paraquedas e produtos de içamento pesado. O material também apoia aplicações civis, incluindo sistemas de escalada e webbing de contenção de baterias de veículos elétricos. As fontes indicam que adições de capacidade na Ásia intensificaram a concorrência no mercado de fibras de alto desempenho entre 2020 e 2025. Também observa que a Teijin fechou sua instalação de polpa de para-aramida em Arnhem no início de 2025 devido a pressões de custos da concorrência asiática. O polietileno de ultra-alto peso molecular (UHMWPE) completa a gama de produtos especializados, com aplicações em sistemas marinhos, balísticos militares e de içamento pesado. No entanto, a complexidade de processamento e os custos de insumos mais elevados limitam sua adoção mais ampla em relação à para-aramida. A seleção do produto depende do equilíbrio necessário de desempenho de carga, peso, durabilidade, viabilidade de processamento e custo de compra para cada aplicação de uso final. O poliéster mantém sua ampla base de mercado ao atender aos requisitos comuns de desempenho, enquanto os fabricantes selecionam fibras especializadas quando as aplicações não podem acomodar as limitações dos materiais padrão.


Por Aplicação:
Defesa Lidera em Taxa de Crescimento enquanto o Setor Automotivo Domina em VolumeO setor automotivo representou 34,78% do valor global do mercado em 2025, tornando-o o maior segmento de aplicação. Cada veículo requer webbing para conjuntos de cintos de segurança, módulos de amarração de airbags e redes de carga internas. De acordo com a Organização Internacional dos Construtores de Automóveis (OICA), a produção global de veículos leves deve atingir 95 milhões de unidades em 2026. A transição para veículos elétricos está aumentando a demanda por webbing com menor alongamento, estabilidade térmica e consistência dimensional. As configurações de cinto no assento e a integração de tensionadores ativos favorecem fornecedores capazes de atender a essas especificações mais rigorosas. Os artigos esportivos representaram o segundo maior segmento de aplicação por valor, sustentado pelo crescente envolvimento em atividades ao ar livre. A Associação da Indústria ao Ar Livre reportou que a economia de recreação ao ar livre dos Estados Unidos gerou 1,1 trilhão de USD em atividade anual em 2024. Móveis, segurança industrial e produtos de resgate fornecem demanda estável orientada por substituição e conformidade em todo o mercado de webbing.
As aplicações militares e aeroespaciais têm previsão de crescer a um CAGR de 5,75% até 2031, a maior taxa de crescimento entre as aplicações no mercado de webbing. Os compromissos de orçamento de defesa dos membros da OTAN sustentam a aquisição plurianual de suportes de coletes à prova de balas, bridles de paraquedas e sistemas de restrição de tripulação. Essas aplicações requerem materiais de para-aramida e UHMWPE, pois os produtos de menor qualidade não atendem às especificações exigidas. A Bally Ribbon Mills desenvolve E-WEBBINGS que integram tecidos estreitos com condutividade, transmissão de luz e elementos sensores para detecção de tensão e deformação nos programas NASA Artemis. Esse trabalho demonstra o papel crescente das capacidades funcionais no desenvolvimento de têxteis aeroespaciais. Os requisitos da Emenda Berry diferenciam a cadeia de suprimentos de defesa dos Estados Unidos do fornecimento asiático de menor custo. Como resultado, esse segmento de aplicação tem barreiras de qualificação mais elevadas e relacionamentos mais longos com fornecedores. O setor automotivo mantém a maior base de produção porque os componentes de retenção são instalados em toda a produção de novos veículos, enquanto os compradores de defesa e aeroespacial adquirem menores quantidades de equipamentos altamente especificados. Esses padrões de demanda distintos reduzem a dependência de um único ciclo de aplicação e criam diferentes requisitos para design de produtos, certificação, planejamento de produção e seleção de fornecedores.
Análise Geográfica
Mercado de Webbing da APAC
A Ásia-Pacífico representou 41,31% do valor global de webbing em 2025, sustentada por uma ampla base manufatureira e pela demanda automotiva e industrial na China, Índia, Coreia do Sul e Japão. A China é o principal centro de fabricação e consumo da região, com Zhejiang, Jiangsu e Fujian servindo como locais-chave para a produção de fio de poliéster e cintos de segurança tecidos. A norma QC/T 946-2024 da China elevou os requisitos de solidez de cor, durabilidade térmica e desempenho à tração em janeiro de 2025, aumentando as exigências de qualidade para os produtores domésticos. A Índia está se expandindo como compradora e produtora de webbing de alto desempenho; no entanto, os produtores domésticos atendem a menos de 65% da demanda, enquanto as importações da China, Taiwan e Coreia do Sul suprem 35–40% das necessidades especializadas. Essa lacuna de oferta cria oportunidades de localização em Karnataka, Tamil Nadu e Gujarat. A Coreia do Sul e o Japão também contribuem para a demanda regional por meio da produção automotiva e de sistemas avançados de proteção de ocupantes alinhados aos programas Japan New Car Assessment Program (JNCAP) e Korea New Car Assessment Program (KNCAP).
Mercado de Webbing da América do Norte e Europa
A América do Norte tem previsão de crescimento a um CAGR de 5,34% até 2031, a maior taxa de crescimento regional no mercado de webbing. As aquisições de defesa, os requisitos de proteção contra quedas na construção civil e o desenvolvimento de sistemas de retenção para veículos elétricos sustentam esse crescimento. A demanda por para-aramida em aeroespacial e defesa permanece central no mix de produtos de alto desempenho da região. Bally Ribbon Mills, American Cord & Webbing e Murdock Webbing se beneficiam das proteções de conteúdo doméstico nas cadeias de suprimento do Departamento de Defesa. A Europa mantém demanda liderada por montadoras na Alemanha, França e Reino Unido, embora a menor produção de veículos limite o crescimento. A Fédération des Industries des Équipements pour Véhicules (FIEV) registrou 401.558 novos emplacamentos de veículos de passeio na França durante o primeiro trimestre de 2026, queda de 2,1% em relação ao mesmo período do ano anterior. As exigências do REACH, do Euro NCAP e de sustentabilidade continuam a sustentar a demanda por produtos de alta especificação, enquanto as obrigações de conteúdo reciclado aumentam os custos e a complexidade para os fornecedores regionais.
Mercado de Webbing da EMEA e América do Sul
A América do Sul, o Oriente Médio e a África respondem por parcelas menores do valor global, mas apresentam padrões de demanda distintos. No Brasil, a fabricação automotiva, a atividade na construção civil e o uso de conteúdo reciclado em embalagens e cintas logísticas sustentam a demanda. A Arábia Saudita sustenta a demanda por meio da modernização da defesa, enquanto a África do Sul sustenta a demanda por meio da construção de infraestrutura. As normas de proteção contra quedas são adotadas mais cedo do que nos mercados consolidados, criando oportunidades para produtos de arnês sintético certificado à medida que os requisitos de conformidade se ampliam e os compradores migram para práticas formais de segurança. Em julho de 2026, a Euro Sandow investiu na internalização da injeção de plásticos para fortalecer sua posição no setor automotivo, refletindo a resposta de um fornecedor europeu à concorrência de preços dos fornecedores asiáticos.

Cenário Competitivo
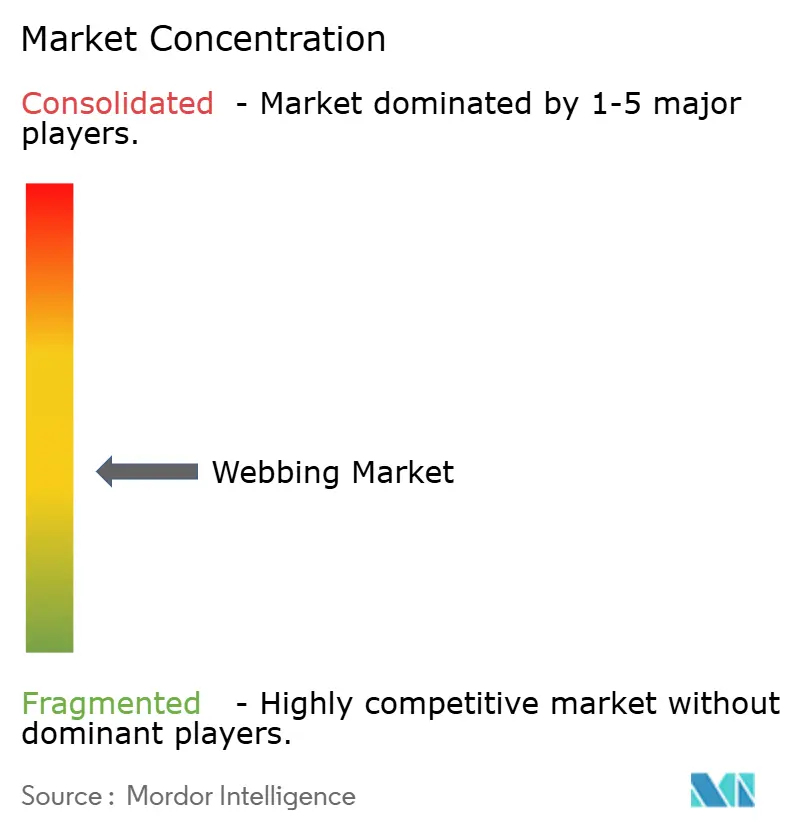
O mercado de webbing é moderadamente fragmentado, pois nenhuma empresa lidera em todos os segmentos de produto e aplicação. A Autoliv detém uma posição forte no webbing para cintos de segurança automotivos, a Bally Ribbon Mills atende ao mercado norte-americano de tecidos estreitos para defesa e aeroespacial, e a BioThane fornece webbing especializado revestido. As barreiras de qualificação, em vez da escala isoladamente, protegem essas posições, particularmente em aplicações onde os testes de produto, a rastreabilidade de materiais e as aprovações de uso final determinam o acesso dos fornecedores. Os fornecedores chineses e vietnamitas competem agressivamente em cintas de carga de polipropileno e cingas de poliéster padrão, exercendo pressão descendente sobre os preços médios de venda de commodities nos canais de exportação. Os produtores estabelecidos respondem concentrando-se em produtos diferenciados e aplicações de uso final qualificadas que são menos diretamente comparáveis com tiras tecidas básicas. Essa estrutura de mercado sustenta a concorrência de preços em produtos padrão, enquanto protege os fornecedores especializados com capacidades técnicas e relacionamentos validados com clientes.
A Autoliv avançou em direção a funções de segurança integradas em vez do fornecimento têxtil convencional. A empresa divulgou seus conceitos de Webbing Térmico, que incorporam funcionalidade de aquecimento e resfriamento, no LinkedIn em maio de 2026. Também divulgou o Webbing Infravermelho em junho de 2026, um conceito de detecção projetado para permitir a detecção de ocupantes por meio da estrutura do cinto de segurança. Essas iniciativas visam garantir posições de design junto às montadoras que os produtos de commodities não conseguem replicar facilmente, pois o webbing funcional requer desenvolvimento coordenado de materiais, engenharia de sistemas de retenção e validação. A Autoliv inaugurou seu centro técnico em Wuhan em 2026 para apoiar as atividades de desenvolvimento na China, enquanto suas vendas para montadoras chinesas cresceram 23% em 2025. Essa estratégia combina capacidades de desenvolvimento local com uma mudança mais ampla em direção a sistemas de retenção diferenciados no mercado de webbing.
A consolidação remodelou o segmento intermediário do mercado de webbing. A Pewag adquiriu a Aberdeen Web em abril de 2025, a Inka Oy adquiriu a Manilla Oy em outubro de 2025, e a Michelin concluiu sua aquisição da Tex Tech Industries em julho de 2026. Essas transações expandiram as capacidades das empresas em içamento, distribuição e têxteis especializados. As aplicações de veículos elétricos e autônomos permanecem oportunidades abertas, à medida que os requisitos de qualificação funcional continuam a se desenvolver. As normas ISO 9001:2015 e da Força-Tarefa Automotiva Internacional (IATF) 16949 influenciam a seleção de fornecedores automotivos, enquanto a conformidade com a Emenda Berry permanece um requisito primário para os contratos de defesa dos Estados Unidos.
Líderes do Setor de Webbing
-
Autoliv
-
E. Oppermann GmbH
-
Bally Ribbon Mills
-
American Cord & Webbing Co., Inc.
-
Murdock Webbing Company, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Webbing
- American Cord & Webbing Co., Inc.
- American Webbing and Fittings, Inc.
- Autoliv
- Bally Ribbon Mills
- Belt-tech
- Berger GmbH & Co. Holding KG
- BioThane
- Bowmer Bond Narrow Fabrics Ltd
- E. Oppermann GmbH
- Jiangsu Daxin Ribbon Co., Ltd.
- Leedon Webbing
- Marling Leek Limited
- Murdock Webbing Company, Inc.
- Narrowtex Australia Pty Ltd
- National Webbing Products Co.
- Ohio Plastics Belting Co.

Recent Industry Developments in Mercado de Webbing
- Julho de 2026: A Bally Ribbon Mills anunciou a disponibilidade do webbing Kevlar EXO para aplicações de defesa, aeroespacial e segurança industrial. O produto é projetado para oferecer 40-50% mais resistência do que o webbing Kevlar legado e 15-40% de economia de peso em metas de tenacidade equivalentes, permitindo suportes de coletes à prova de balas mais leves e arneses aeroespaciais.
- Junho de 2026: A Autoliv divulgou seu conceito de Webbing Infravermelho, que integra funcionalidade de detecção habilitada por infravermelho diretamente na estrutura do webbing do cinto de segurança para permitir a detecção e classificação de ocupantes sem contato e sem sensores externos.


Escopo do Relatório Global do Mercado de Webbing
O webbing é um tecido resistente tecido como uma tira plana ou tubo de largura e composição de fibra variáveis, frequentemente utilizado no lugar de corda. É um componente versátil utilizado em múltiplas aplicações, incluindo escalada, slacklining, fabricação de móveis, segurança automotiva, automobilismo, reboque, paraquedismo, vestuário militar e fixação de cargas, entre outros.
O mercado de webbing é segmentado por produto, aplicação e geografia. Por produto, o mercado é segmentado em poliéster, nylon, polipropileno, fibras de carbono, fibras sintéticas de para-aramida, UHMWPE e outros produtos. Por aplicação, o mercado é segmentado em automotivo, artigos esportivos, móveis, militar e aeroespacial, segurança industrial e resgate, e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o webbing em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Poliéster |
| Nylon |
| Polipropileno |
| Fibras de Carbono |
| Fibras Sintéticas de Para-Aramida |
| UHMWPE |
| Outros Produtos |
| Automotivo |
| Artigos Esportivos |
| Móveis |
| Militar e Aeroespacial |
| Segurança Industrial e Resgate |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Produto | Poliéster | |
| Nylon | ||
| Polipropileno | ||
| Fibras de Carbono | ||
| Fibras Sintéticas de Para-Aramida | ||
| UHMWPE | ||
| Outros Produtos | ||
| Por Aplicação | Automotivo | |
| Artigos Esportivos | ||
| Móveis | ||
| Militar e Aeroespacial | ||
| Segurança Industrial e Resgate | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Webbing?
O tamanho do mercado de webbing foi estimado em 4,65 bilhões de USD em 2025 e estima-se que cresça de 4,85 bilhões de USD em 2026 para 6,10 bilhões de USD até 2031, a um CAGR de 4,68% durante o período de previsão (2026-2031).
Qual produto lidera a demanda global de webbing?
O poliéster lidera a demanda global de webbing com uma participação de 46,56% em 2025, pois combina eficiência de custo, resistência e ampla qualificação automotiva. É amplamente utilizado em cintos de segurança e aplicações de fixação de carga, onde os compradores exigem desempenho consistente em tenacidade, alongamento e solidez da cor.
Qual aplicação de webbing crescerá mais rapidamente até 2031?
O setor militar e aeroespacial tem previsão de crescer a um CAGR de 5,75% até 2031, sustentado pela aquisição de equipamentos de proteção e sistemas de aeronaves. Essas utilizações requerem construções testadas de para-aramida, UHMWPE ou nylon de alta tenacidade para funções críticas de suporte de carga.
Qual região tem a maior posição em webbing?
A Ásia-Pacífico detinha uma participação de 41,31% em 2025, sustentada pela capacidade de manufatura da China e pela demanda automotiva e industrial regional. A Índia também apresenta uma lacuna de oferta para produtos especializados, o que sustenta o investimento local nos principais corredores de manufatura.
Página atualizada pela última vez em:



