
ウェビング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 6.10 十億米ドル |
| Growth Rate (2026 - 2031) | 4.68 % |
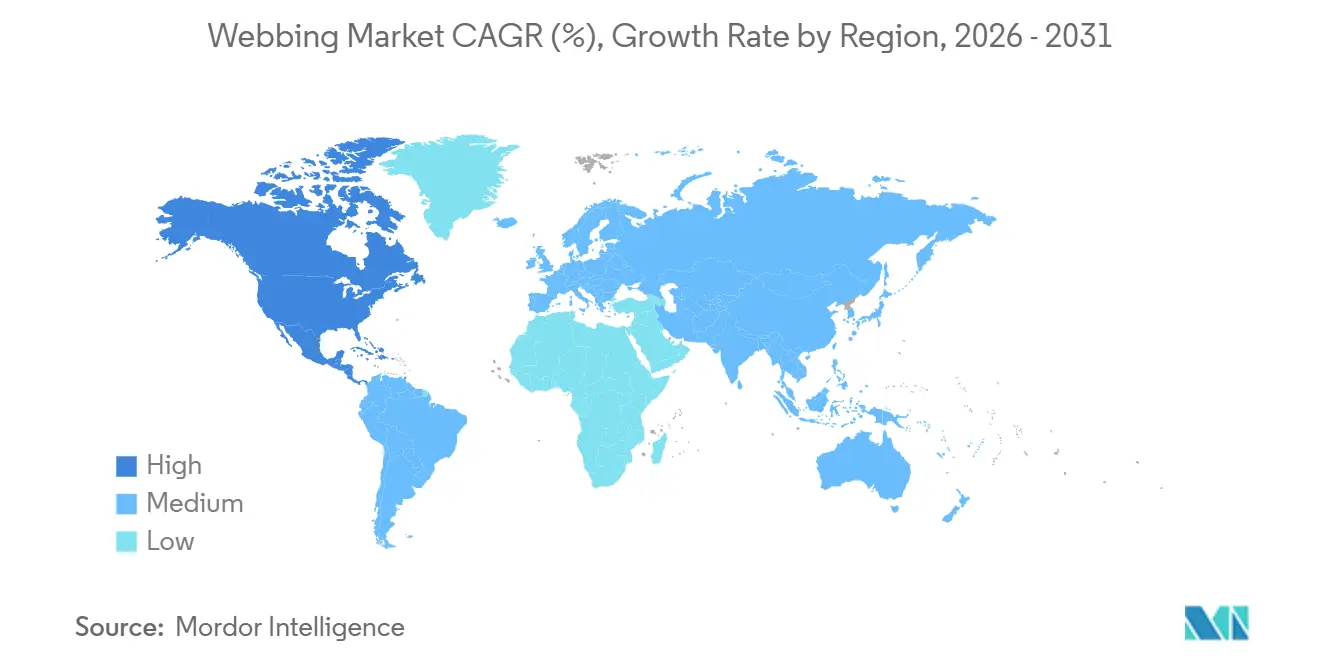
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェビング市場分析
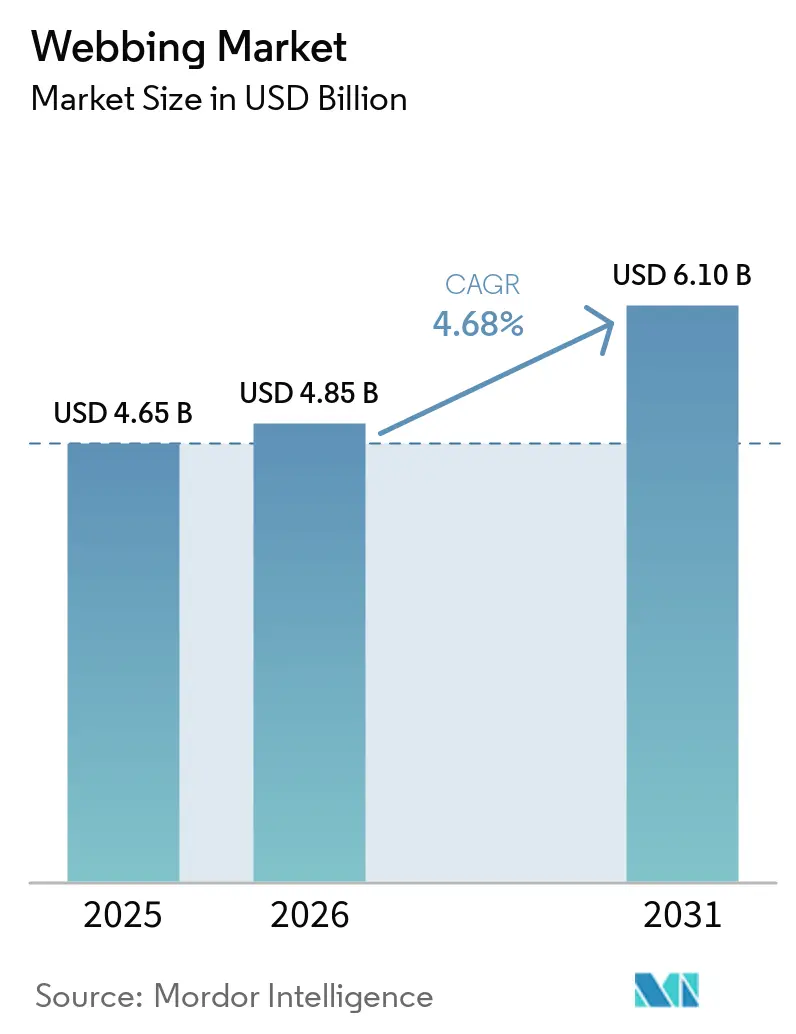
ウェビング市場規模は2025年に4.65 ビリオン 米ドルと推定され、2026年の4.85 ビリオン 米ドルから2031年には6.10 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.68%で成長すると見込まれています。ウェビング市場は、ポリエステル、ナイロン、ポリプロピレン、炭素繊維、パラアラミド、超高分子量ポリエチレン(UHMWPE)から製造された狭幅織物構造体で構成されています。各繊維は、強度、重量、耐久性、耐薬品性、伸度、コスト、および認定要件において独自のバランスを提供します。これらの素材は、自動車拘束システム、産業安全、防衛、アウトドアレクリエーション、および家具用途に使用され、標準化製品と高仕様システムに対して異なる購買サイクルと性能優先度を持つセグメント全体で需要を生み出しています。規制要件は、安全性が重要な用途における技術的テキスタイルの重要性を高めており、自動車および個人保護の購買者は、価格のみに基づいて製品を選択するのではなく、材料性能を検証します。汎用ポリプロピレン製品は価格競争に直面している一方、パラアラミドおよびUHMWPE製品は、認定された強度、軽量性、および信頼性の高い性能がサプライヤー基盤を制限し得る特殊な防衛・産業用途に対応しています。原料価格の変動性とリサイクル繊維の認定要件は引き続き制約となっています。しかし、車両安全規制、職場コンプライアンス要件、防衛支出、および機能的な自動車拘束システムの開発がウェビング市場の需要を支えています。
レポートの主要ポイント
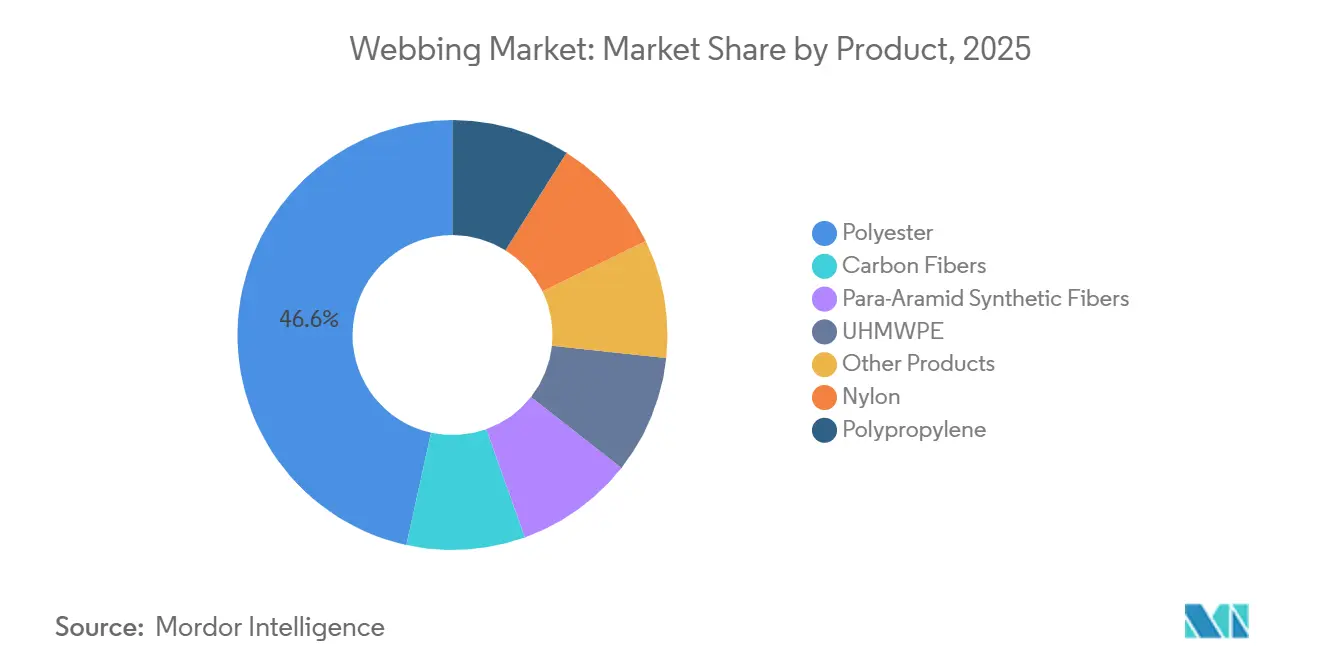
- 製品タイプ別では、ポリエステルが2025年のウェビング市場シェアの46.56%を占め、パラアラミド合成繊維は2031年までCAGR 5.11%で成長すると予測されています。
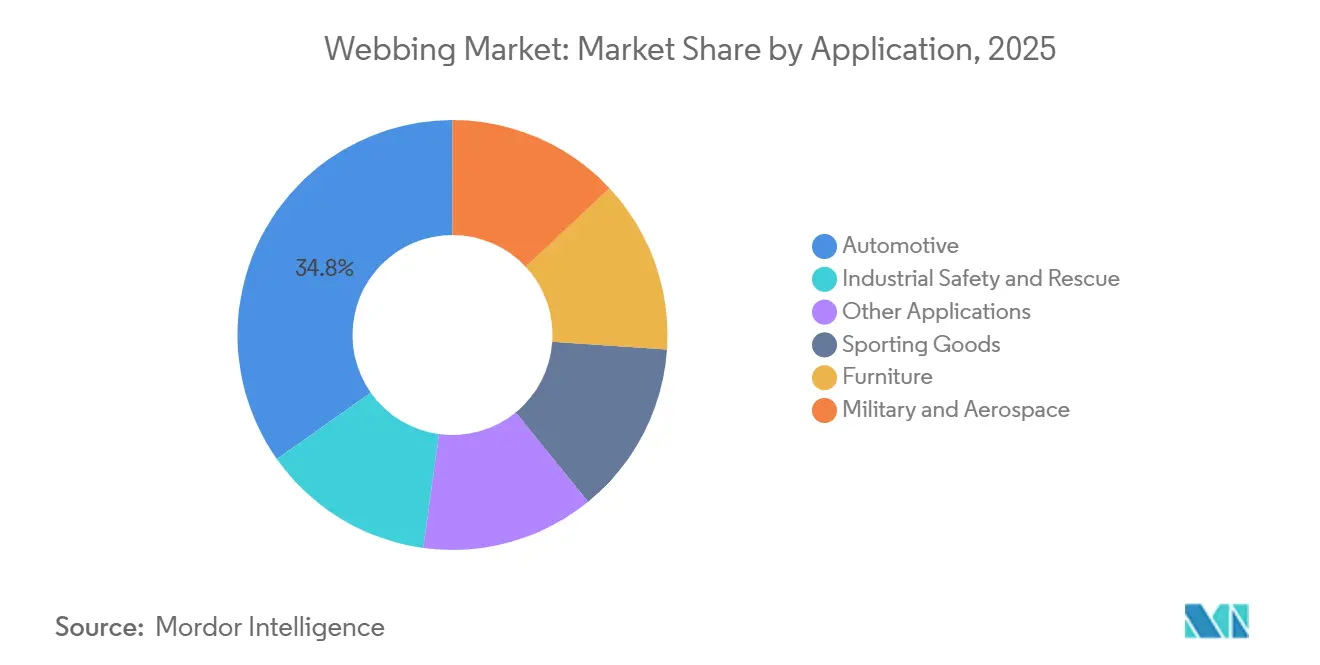
- 用途別では、自動車が2025年のウェビング市場規模の34.78%を占め、軍事・航空宇宙は2031年までCAGR 5.75%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のウェビング市場シェアの41.31%を占め、北米は2031年までCAGR 5.34%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車安全・拘束装置の義務的採用 | +1.3% | グローバル、特にアジア太平洋、欧州、北米に集中 | 中期(2~4年) |
| 工業化と職場での墜落防止需要 | +0.8% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 防衛・航空宇宙における高強度ウェビングの調達 | +0.7% | 北米、欧州、アジア太平洋、韓国、日本 | 長期(4年以上) |
| アウトドアレクリエーションとスポーツ用品への参加 | +0.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 電気自動車の軽量化と統合拘束システム | +0.6% | グローバル、中国、欧州、北米が主導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車安全・拘束装置の義的採用
シートベルトウェビングは、すべての新車に拘束アセンブリが必要であり、義務的な材料基準への準拠が求められるため、ウェビング市場の規制主導型セグメントです。UNECE R16および中国のQC/T 946-2024規格は、耐色堅牢性、低温伸度、および摩擦耐久性に関する測定可能な要件を定めています。中国の改訂規格は2025年1月1日に発効しました[1]工業情報化部、「QC/T 946-2024 シートベルトストラップ」、中国自動車産業規格、2024年7月5日、guifanku.com。これらの試験要件は、高強度ヤーン品質と精密な織り制御の重要性を高める一方、価格のみに注力するサプライヤーとの競争を制限します。Autolivは2025年に560,500 km以上のシートベルトウェビングを生産し、自動車拘束システムへの需要と安定した認定サプライの必要性を裏付けています。2026年6月、Autolivはシートベルト構造に非接触式乗員センシングを統合したインフラレッドウェビングのコンセプトを発表し、テキスタイルがシステム機能を果たし得ることを実証しました。現行の安全試験要件を満たし、機能的な設計を支援できるサプライヤーは、OEMが標準的な拘束部品から統合安全システムへと移行するにつれてOEM需要に対応できます。すべての材料変更は、確立された荷重、耐久性、および乗員保護性能を維持する必要があります。既存の認定は、基本的な織りストラップと、進化する車両安全プログラム要件を満たすために開発されたウェビングを差別化します。
工業化と職場での墜落防止需要
産業用安全ウェビングは、フルボディハーネス、ランヤード、および吊り上げスリングに使用されます。その交換サイクルは、建設、製造、およびエネルギーサイト全体で繰り返し需要を支えています。OSHAは2024年12月に連邦規則集(CFR)第29編第1926.95条を改訂し、改正は2025年1月に発効しました。この規則は、建設業における適切に装着された個人用保護具に関する明示的な要件を導入しています。この要件は、適切な墜落防止ハーネスへの需要を高め、労働力数が変わらない場合でも点検・交換活動を支援します。ANSI/ASSP Z359.1-2024もハーネスウェビングの性能をアンカーポイントおよび接続デバイスに関連付け、準拠機器のシステムレベルのエンジニアリング要件を高めています。適切なフィット要件により、雇用主はより広範なハーネスサイズを在庫する必要が生じる可能性があり、現場の人員配置が安定している場合でも単位購入数が増加します。インドネシア、ベトナム、バングラデシュにおける建設安全規制の正式化は、ウェビング市場においてインフォーマルなロープとフックの慣行から認定合成ハーネスシステムへの移行を促進しています。この移行は、確立された建設市場を超えて対象顧客基盤を拡大する一方、定期的な点検・交換要件により、需要が一時的な現場購入や短期資本プロジェクトに依存しにくくなります。
防衛・航空宇宙における高強度ウェビングの調達
防衛・航空宇宙プログラムは、パラシュートブライドル、ボディアーマーキャリア、クルー拘束装置、および貨物タイダウンネットにパラアラミド、超高分子量ポリエチレン(UHMWPE)、および高強度ナイロンウェビングを必要とします。ストックホルム国際平和研究所SIPRI)は、2024年の世界軍事支出が2.44 トリリオン 米ドルであったと報告しており、近代化プログラムが進展した2025年も支出は増加し続けています。これらのプログラムは、認定された強度、重量、および耐久性特性を必要とし、安全性が重要な機器における低品質材料の使用を制限します。2026年7月、Bally Ribbon Millsは防衛、航空宇宙、および産業安全用途向けにKevlar EXOウェビングを発表しました。同社は、この製品が同等の強度目標において従来のKevlarウェビングと比較して40~50%高い強度と15~40%の重量削減を提供すると述べました。少量生産、長いプログラムリードタイム、およびベリー修正条項の要件は、ウェビング市場の高仕様セグメントにおける準拠国内サプライヤーへの需要を支えています。これらの要件は、防衛調達を価格主導の自動車・一般産業購買から差別化しており、サプライヤーはプログラムライフサイクル全体を通じて国内準拠、信頼性の高い生産、試験済み材料性能、およびサプライ継続性を実証する必要があります。
電気自動車(EV)の軽量化と統合拘束システム
電気自動車(EV)プラットフォームは、特にフラットフロアバッテリー構造が車両ジオメトリに影響を与える場合に、拘束装置の配置と材料要件を変化させています。国際エネルギー機関(IEA)は、2024年の世界の電気自動車販売台数が1,700万台を超え、2020年代後半にかけて成長が続くと予測していると述べました。シート統合型拘束装置とベルトインシート設計は、リトラクターをシートバックレストに移動させ、より短いウェビング長、より厳密な力伝達、およびより制御された伸度を必要とします。2025年9月、ZF LIFETECはシートベルトウェビングに熱管理を統合し、バッテリー電気自動車の航続距離を最大6%改善できるHeat Belt 2.0を発表しました。この開発は、ウェビングを単なる受動的安全要素としてではなく、能動的なシステムコンポーネントとして位置付けます。これにより、ウェビング市場において、標準的な自動車材料よりも広範な認定を必要とするセンシング、熱的、および構造的機能への需要が生まれます。開発プロセスには材料挙動、拘束システム統合、および性能検証が含まれ、サプライヤーは開発・認定全体を通じてOEMエンジニアリングチームと協力する必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成繊維原料価格の変動性 | -0.5% | グローバル、特にアジア太平洋のサプライチェーンで顕著 | 短期(2年以内) |
| 石油化学繊維への環境的圧力 | -0.4% | 欧州、北米、アジア太平洋(APAC)輸出業者への波及 | 中期(2~4年) |
| リサイクル繊維の認定と安全認証のギャップ | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
合成繊維原料価格の変動性
ポリエステルは2025年のウェビング市場の製品価値のほぼ半分を占めました。精製テレフタル酸(PTA)およびモノエチレングリコール(MEG)のコスト変動は、生産者のマージンに直接影響します。ロイターは2026年4月に、地政学的混乱がアジアのポリエステルサプライチェーンに影響を与えたと報告し、Filatex IndiaはPTAおよびMEGコストが30%増加したと報告しました。標準的なサプライヤーは、通常スポット価格に対してコモディティ購買をベンチマークする顧客にこれらの増加を転嫁する能力が限られています。マージンへの影響は、転換マージンが薄く製品差別化が限られているポリプロピレンスリンおよび標準的な貨物ストラップにとって重大です。垂直統合された生産者はコスト変動のより大きな部分を吸収でき、東南アジアおよび欧州の独立した織物業者への圧力を高めます。このギャップは統合を促進する可能性があり、独立した生産者は突然の原料コスト増加を管理し、顧客サービスレベルを維持し、上流の材料能力への同等のアクセスなしに営業マージンを保護する必要があります。
石油化学繊維への環境的圧力
小売ブランド、アウトドア機器メーカー、および自動車OEMは、ライフサイクル排出目標および欧州のサステナビリティ報告義務とともに、サプライヤー契約にリサイクルコンテンツ要件をますます組み込んでいます。グローバルリサイクル規格(GRS)は、管理の連鎖とリサイクルコンテンツ要件を定めています。GRS 4.0は、消費後ポリエチレンテレフタレート(PET)の回収から紡績、織り、および仕上げまでのトレーサビリティを要求しています[2]テキスタイルエクスチェンジ、「グローバルリサイクル規格バージョン4.0、管理の連鎖およびリサイクルコンテンツ認証要件」、テキスタイルエクスチェンジ、バージョン4.0、textileexchange.org。これらの文書化要件はコストを増加させ、特に複数の安全承認段階をすでに経ている自動車・防衛製品の認定タイムラインを延長します。認定リサイクルヤーンが必要な性能レベルで入手できない場合、追加要件により採用が遅れる可能性があります。リサイクルPET繊維のコストは、単位性能あたりのコストベースでバージンポリエステルのコストに近づく場合があります。認定能力と安全認定が顧客要件と一致するにつれて、改善された経済状況がウェビング市場を支援できます。それまでの間、サプライヤーはトレーサビリティ要件、リサイクルコンテンツの主張、顧客調達期待、および確立された安全試験プロトコルのバランスを取る必要があります。これらの要因により、顧客がサステナビリティ目標を設定する際に予想するよりも移行期間が長くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ポリエステル主導の基盤の中で技術グレード繊維がシェアを拡大ポリエステルは2025年のグローバル製品価値の46.56%を占め、製品タイプ全体でリーディングポジションを維持しました。その広範な使用は、機械的汎用性、コスト効率、および確立された自動車認定を反映しています。入手可能な証拠は、ポリエステル構造体がインチあたり3,000~6,000ポンドの引張荷重に耐えられることを示しています。自動車購買者は、強度、伸度、および耐色堅牢性についてQC/T 946-2024の要件に対してポリエステルを評価します。ナイロンは、その弾性と耐摩耗性により2番目に大きな製品シェアを保持しました。メーカーは、荷重下での快適性が重要なスポーツ用品、ハーネス、および貨物固定システムに使用しています。ポリプロピレンは、その化学的不活性性と低コストのため、軽量農業用ストラッピングおよびロジスティクス包装用途に使用されています。炭素繊維ウェビングは、その性能特性にもかかわらず価格が採用を制限する航空宇宙構造補強およびモーターポーツ拘束装置のニッチ材料にとどまっています。
パラアラミド合成繊維は2031年までCAGR 5.11%で成長すると予測されており、ウェビング市場の材料グループの中で最も高い成長率を示しています。防衛近代化は、ボディアーマー、クルーハーネス、パラシュートシステム、および重量物吊り上げ製品への需要を支えています。この材料は、クライミングシステムや電気自動車(EV)バッテリー封じ込めウェビングを含む民間用途も支援しています。情報源は、アジアにおける能力増強が2020年から2025年の間に性能繊維市場での競争を激化させたことを示しています。また、Teijinがアジアの競争によるコスト圧力のため、2025年初頭にアーネムのパラアラミドパルプ施設を閉鎖したことも指摘しています。超高分子量ポリエチレン(UHMWPE)は、海洋、軍事弾道、および重量物吊り上げシステムへの用途を持つ特殊製品範囲を完成させています。しかし、加工の複雑さと高い原料コストが、パラアラミドと比較してより広範な採用を制限しています。製品選択は、各最終用途用途における荷重性能、重量、耐久性、加工可能性、および購入コストの必要なバランスに依存します。ポリエステルは一般的な性能要件を満たすことで広範な市場基盤を維持し、一方でメーカーは用途が標準材料の制限に対応できない場合に特殊繊維を選択します。


用途別:
防衛が成長率をリードし、自動車が生産量を支配自動車は2025年のグローバル市場価値の34.78%を占め、最大の用途セグメントとなりました。各車両には、シートベルトアセンブリ、エアバッグテザーモジュール、および内装貨物ネット用のウェビングが必要です。国際自動車工業連合会(OICA)によると、グローバルの乗用車生産台数は2026年に9,500万台に達すると予想されています。電気自動車への移行は、低伸度、熱安定性、および寸法一貫性を持つウェビングへの需要を高めています。ベルトインシート構成とアクティブテンショナー統合は、これらのより厳格な仕様を満たすことができるサプライヤーを優遇します。スポーツ用品は、アウトドア活動への参加増加に支えられ、価値ベースで2番目に大きな用途セグメントを占めました。アウトドア産業協会は、米国のアウトドアレクリエーション経済が2024年に年間1.1 トリリオン 米ドルの活動を生み出したと報告しました。家具、産業安全、および救助製品は、ウェビング市場全体で安定した交換主導および準拠主導の需要を提供しています。
軍事・航空宇宙用途は2031年までCAGR 5.75%で成長すると予測されており、ウェビング市場の用途の中で最も高い成長率です。NATO加盟国による防衛予算のコミットメントは、ボディアーマーキャリア、パラシュートブライドル、およびクルー拘束システムの複数年調達を支援しています。これらの用途はパラアラミドおよびUHMWPE材料を必要とし、低品質製品は必要な仕様を満たしません。Bally Ribbon Millsは、NASAアルテミスプログラムにおけ応力・ひずみセンシングのための導電性、光伝送、およびセンサー要素を狭幅織物に統合したE-WEBBINGSを開発しています。この取り組みは、航空宇宙テキスタイル開発における機能的能力の高まる役割を実証しています。ベリー修正条項の要件は、米国の防衛サプライチェーンを低コストのアジア供給から差別化しています。その結果、この用途セグメントはより高い認定障壁と長期的なサプライヤー関係を持ちます。自動車は、拘束部品が新車生産全体に取り付けられるため、より大きな生産基盤を維持しており、防衛・航空宇宙の購買者は高度に仕様化された機器をより少量調達します。これらの異なる需要パターンは、単一の用途サイクルへの依存を低減し、製品設計、認定、生産計画、およびサプライヤー選択に対して異なる要件を生み出します。
地域分析
アジア太平洋地域ウェビング市場
アジア太平洋地域は2025年のウェビング世界市場価値の41.31%を占め、中国、インド、韓国、日本における大規模な製造基盤と自動車・産業需要に支えられている。中国は同地域の主要な製造・消費拠点であ、浙江省、江蘇省、福建省がポリエステル糸および織製シートベルトの主要生産地となっている。中国のQC/T 946-2024規格は2025年1月に施行され、耐色堅牢度、耐熱耐久性、引張性能に関する要件が引き上げられ、国内生産者に対する品質要件が強化された。インドは高性能ウェビングの購買国および生産国として拡大しているが、国内生産者が需要の65%未満しか満たせておらず、中国、台湾、韓国からの輸入品が特殊用途需要の35〜40%を賄っている。この供給ギャップは、カルナータカ州、タミル・ナードゥ州、グジャラート州における現地化の機会を生み出している。韓国と日本も、自動車生産および日本新車アセスメントプログラム(JNCAP)と韓国新車アセスメントプログラム(KNCAP)の枠組みに沿った先進的な乗員保護システムを通じて、地域需要に貢献している。
北米および欧州ウェビング市場
北米は2031年までCAGR 5.34%で成長すると予測されており、ウェビング市場において地域別で最も高い成長率となっている。防衛調達、建設現場における墜落防止要件、および電気自動車用拘束装置の開発がの成長を支えている。航空宇宙・防衛分野におけるパラアラミドの需要は、同地域の高性能製品ミックスの中核を担い続けている。Bally Ribbon Mills、American Cord & Webbing、およびMurdock Webbingは、国防総省のサプライチェーンにおける国内調達保護の恩恵を受けている。欧州はドイツ、フランス、英国においてOEM主導の需要を維持しているが、自動車生産台数の低下が成長を制約している。自動車産業装備連盟(FIEV)は、2026年第1四半期のフランスにおける新規乗用車登録台数が401,558台となり、前年同期比2.1%減少したと報告した。REACH規制、ユーロNCAP、および持続可能性要件は引き続き高仕様製品の需要を支えており、一方でリサイクル含有量に関する義務が地域サプライヤーのコストと複雑性を増大させている。
欧州・中東・アフリカおよび南米ウェビング市場
南米、中東、アフリカは世界市場価値において小さなシェアを占めるが、それぞれ独自の需要パターンを示している。ブラジルでは、自動車製造、建設活動、および包装・物流用ストラッピングにおけるリサイクル素材の使用が需要を支えてる。サウジアラビアは防衛近代化を通じて需要を支え、南アフリカはインフラ建設を通じて需要を支えている。墜落防止規格は既存市場よりも早期に採用されており、コンプライアンス要件の拡大と購買者の正式な安全慣行への移行に伴い、認証済み合成ハーネス製品の機会が生まれている。2026年7月、Euro Sandowはアジアサプライヤーからの価格競争への欧州サプライヤーとしての対応を反映し、自動車分野での競争力強化を目的としてプラスチック射出成形の内製化に投資した。

競合環境
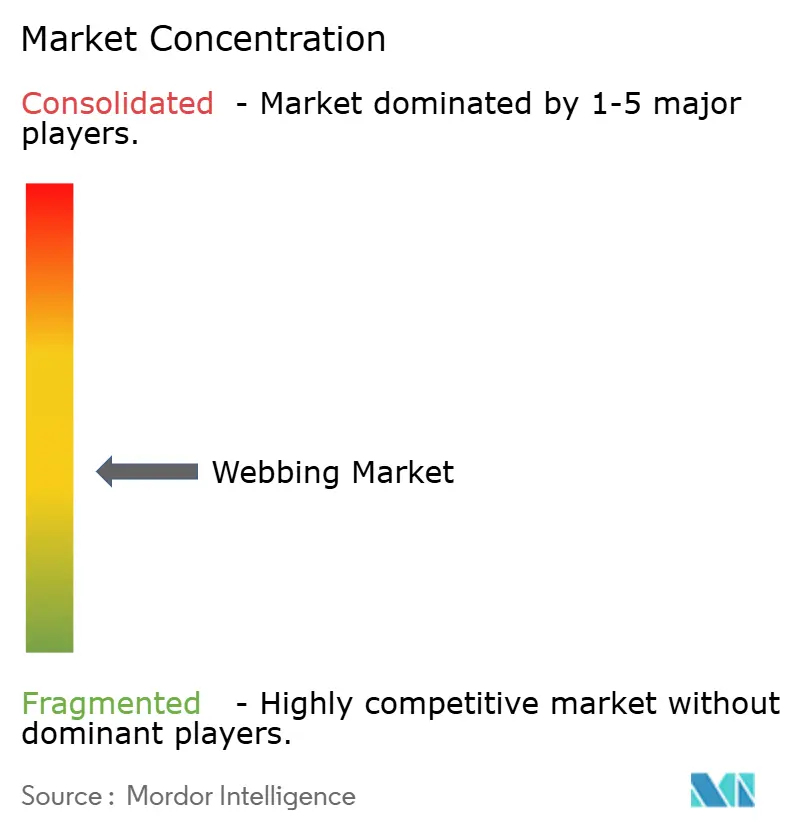
ウェビング市場は中程度に分散しており、すべての製品・用途セグメントをリードする企業はありません。Autolivは自動車シートベルトウェビングで強固なポジションを持ち、Bally Ribbon Millsは米国の防衛・航空宇宙狭幅織物市にサービスを提供し、BioThaneはコーティング特殊ウェビングを供給しています。規模だけでなく認定障壁が、特に製品試験、材料トレーサビリティ、および最終用途承認がサプライヤーアクセスを決定する用途においてこれらのポジションを保護しています。中国およびベトナムのサプライヤーは、ポリプロピレン貨物ストラッピングおよび標準ポリエステルスリングで積極的に競争し、輸出チャネルにおける平均コモディティ販売価格に下方圧力をかけています。確立された生産者は、基本的な織りストラップと直接比較しにくい差別化製品と認定最終用途用途に注力することで対応しています。この市場構造は、標準製品での価格競争を支援しながら、技術的能力と検証済み顧客関係を持つ特殊サプライヤーを保護しています。
Autolivは、従来のテキスタイル供給ではなく統合安全機能に向けて移行しています。同社は2026年5月にLinkedInで加熱・冷却機能を組み込んだサーマルウェビングのコンセプトを開示しました。また2026年6月には、外部センサーなしにシートベルト構造を通じた乗員検知を可能にするセンシングコンセプトであるインフラレッドウェビングを開示しました。これらの取り組みは、機能的ウェビングが協調的な材料開発、拘束システムエンジニアリング、および検証を必要とするため、コモディティ製品が容易に複製できないOEMデザインポジションを確保することを目的としています。Autolivは2026年に武漢テクニカルセンターを開設して中国での開発活動を支援し、中国OEMへの売上は2025年に23%増加しました。この戦略は、ウェビング市場における差別化された拘束システムへのより広範なシフトとともに、ローカル開発能力を組み合わせています。
統合はウェビング市場の中間セグメントを再形成しました。Pewagは2025年4月にAberdeen Webを買収し、Inka OyはManilla Oyを2025年10月に買収し、Michelinは2026年7月にTex Tech Industriesの買収を完了しました。これらの取引は、各社の吊り上げ、流通、および特殊テキスタイル能力を拡大しました。電気・自律走行車用途は、機能的認定要件が引き続き発展しているため、引き続き開かれた機会です。ISO 9001:2015および国際自動車タスクフォース(IATF)16949規格は自動車サプライヤー選択に影響を与え、ベリー修正条項への準拠は米国防衛契約の主要要件であり続けています。
ウェビング業界リーダー
Autoliv
E. Oppermann GmbH
Bally Ribbon Mills
American Cord & Webbing Co., Inc.
Murdock Webbing Company, Inc.
- *免責事項:主要選手の並び順不同
ウェビング市場
- American Cord & Webbing Co., Inc.
- American Webbing and Fittings, Inc.
- Autoliv
- Bally Ribbon Mills
- Belt-tech
- Berger GmbH & Co. Holding KG
- BioThane
- Bowmer Bond Narrow Fabrics Ltd
- E. Oppermann GmbH
- Jiangsu Daxin Ribbon Co., Ltd.
- Leedon Webbing
- Marling Leek Limited
- Murdock Webbing Company, Inc.
- Narrowtex Australia Pty Ltd
- National Webbing Products Co.
- Ohio Plastics Belting Co.

Recent Industry Developments in ウェビング市場
- 2026年7月:Bally Ribbon Millsは、防衛、航空宇宙、および産業安全用途向けにKevlar EXOウェビングの提供を発表しました。この製品は、従来のKevlarウェビングと比較して40~50%高い強度と、同等の強度目標において15~40%の重量削減を実現するよう設計されており、より軽量なボディアーマーキャリアと航空宇宙ハーネスを可能にします。
- 2026年6月:Autolivは、外部センサーなしに非接触式乗員検知・分類を可能にするため、赤外線対応センシング機能をシートベルトウェビング構造に直接統合したインフラレッドウェビングのコンセプトを開示しました。


グローバルウェビング市場レポートの調査範囲
ウェビングは、さまざまな幅と繊維組成の平らなストリップまたはチューブとして織られた強靭な布地であり、しばしばロープの代わりに使用されます。クライミング、スラックライン、家具製造、自動車安全、オートレース、牽引、パラシュート降下、軍事アパレル、および積荷固定など、複数の用途で使用される汎用性の高いコンポーネントです。
ウェビング市場は、製品、用途、および地域によって区分されています。製品別では、市場はポリエステル、ナイロン、ポリプロピレン、炭素繊維、パラアラミド合成繊維、UHMWPE、およびその他の製品に区分されています。用途別では、市場は自動車、スポーツ用品、家具、軍事・航空宇宙、産業安全・救助、およびその他の用途に区分されています。レポートはまた、主要地域の15カ国のウェビングの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
| ポリエステル |
| ナイロン |
| ポリプロピレン |
| 炭素繊維 |
| パラアラミド合成繊維 |
| UHMWPE |
| その他の製品 |
| 自動車 |
| スポーツ用品 |
| 家具 |
| 軍事・航空宇宙 |
| 産業安全・救助 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品別 | ポリエステル | |
| ナイロン | ||
| ポリプロピレン | ||
| 炭素繊維 | ||
| パラアラミド合成繊維 | ||
| UHMWPE | ||
| その他の製品 | ||
| 用途別 | 自動車 | |
| スポーツ用品 | ||
| 家具 | ||
| 軍事・航空宇宙 | ||
| 産業安全・救助 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
ウェビング市場の現在の市場規模は?
ウェビング市場規模は2025年に4.65 ビリオン 米ドルと推定され、2026年の4.85 ビリオン 米ドルから2031年には6.10 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.68%で成長すると見込まれています。
グローバルウェビング需要をリードする製品は何ですか?
ポリエステルは、コスト効率、強度、および広範な自動車認定を組み合わせているため、2025年に46.56%のシェアでグローバルウェビング需要をリードしています。強度、伸度、および耐色堅牢において一貫した性能を必要とする購買者が多いシートベルトおよび貨物固定用途に広く使用されています。
2031年までに最も速く成長するウェビング用途は何ですか?
軍事・航空宇宙セクターは、保護装備および航空機システムの調達に支えられ、2031年までCAGR 5.75%で成長すると予測されています。これらの用途は、重要な荷重支持機能のために試験済みのパラアラミド、UHMWPE、または高強度ナイロン構造体を必要とします。
ウェビングで最大のポジションを持つ地域はどこですか?
アジア太平洋は2025年に41.31%のシェアを保持しており、中国の製造能力と地域の自動車・産業需要に支えられています。インドにも特殊製品のサプライギャップがあり、主要製造回廊全体でのローカル投資を支援しています。
最終更新日:



