
Webbing-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.85 Milliarden US-Dollar |
| Marktgröße (2031) | 6.10 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.68 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
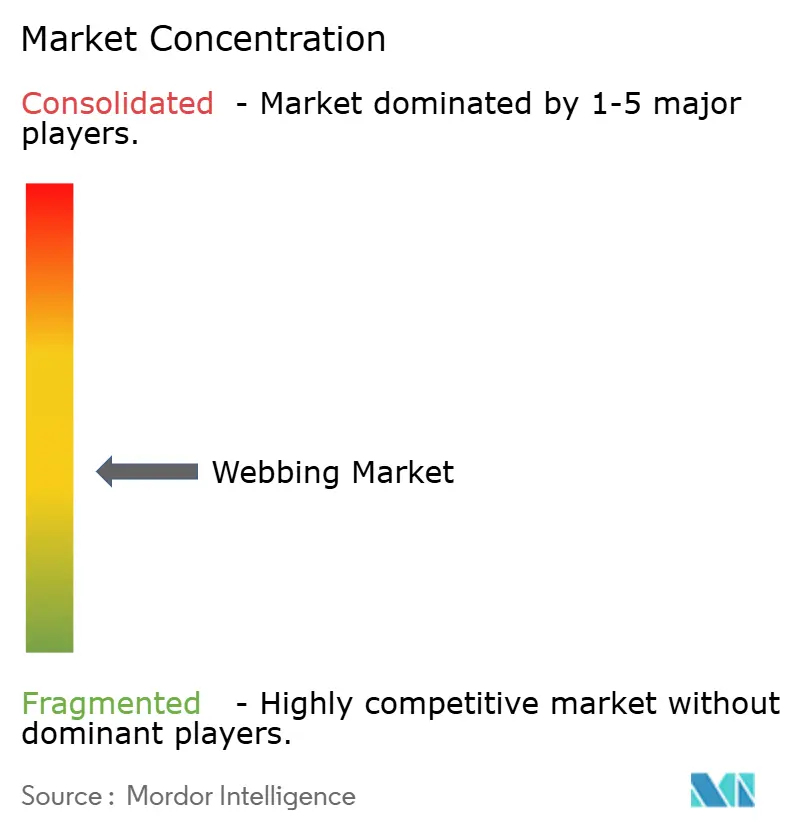
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Webbing-Marktanalyse von Mordor Intelligence
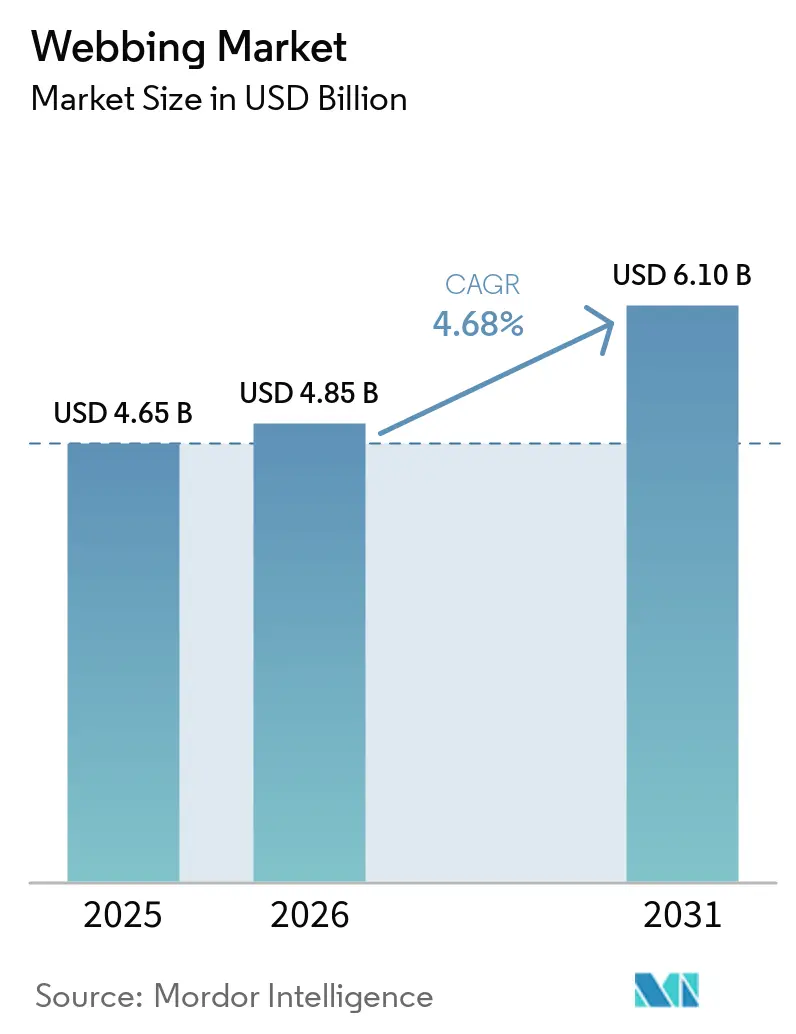
Die Webbing-Marktgröße wurde im Jahr 2025 auf 4,65 Milliarden USD geschätzt und soll von 4,85 Milliarden USD im Jahr 2026 auf 6,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,68 % während des Prognosezeitraums (2026–2031). Der Webbing-Markt umfasst schmale Gewebestrukturen, die aus Polyester, Nylon, Polypropylen, Kohlenstofffaser, Para-Aramid sowie ultrahochmolekularem Polyethylen (UHMWPE) hergestellt werden. Jede Faser bietet ein spezifisches Gleichgewicht aus Festigkeit, Gewicht, Haltbarkeit, chemischer Beständigkeit, Dehnung, Kosten und Qualifikationsanforderungen. Diese Materialien werden in Kraftfahrzeug-Rückhaltesystemen, industrieller Sicherheit, Verteidigung, Outdoor-Freizeitaktivitäten und Möbelanwendungen eingesetzt und erzeugen Nachfrage in Segmenten mit unterschiedlichen Beschaffungszyklen und Leistungsprioritäten für standardisierte Produkte und hochspezifizierte Systeme. Regulatorische Anforderungen erhöhen die Bedeutung technischer Textilien in sicherheitskritischen Anwendungen, da Käufer im Automobil- und Persönlichkeitsschutzbereich die Materialleistung validieren, anstatt Produkte ausschließlich nach dem Preis auszuwählen. Polypropylen-Standardprodukte stehen im Preiswettbewerb, während Para-Aramid- und UHMWPE-Produkte spezialisierte Verteidigungs- und Industrieanforderungen erfüllen, bei denen zertifizierte Festigkeit, geringes Gewicht und zuverlässige Leistung die Lieferantenbasis einschränken können. Rohstoffpreisvolatilität und Qualifikationsanforderungen für Recyclingfasern bleiben Einschränkungen. Fahrzeugsicherheitsvorschriften, Anforderungen zur Einhaltung von Arbeitsschutzvorschriften, Verteidigungsausgaben und die Entwicklung funktionaler Kraftfahrzeug-Rückhaltesysteme stützen jedoch die Nachfrage im Webbing-Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Polyester im Jahr 2025 einen Webbing-Marktanteil von 46,56 %, während Para-Aramid-Synthesefasern bis 2031 voraussichtlich mit einer CAGR von 5,11 % wachsen werden.
- Nach Anwendung entfiel auf den Automobilbereich im Jahr 2025 ein Anteil von 34,78 % an der Webbing-Marktgröße, während Militär und Luft- und Raumfahrt bis 2031 voraussichtlich mit einer CAGR von 5,75 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Webbing-Marktanteil von 41,31 %, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 5,34 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpflichtende Kraftfahrzeugsicherheit und Einführung von Rückhaltesystemen | +1.3% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrialisierung und Nachfrage nach Absturzsicherung am Arbeitsplatz | +0.8% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Beschaffung von hochfestem Webbing für Verteidigung und Luft- und Raumfahrt | +0.7% | Nordamerika, Europa, APAC, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Outdoor-Freizeitaktivitäten und Beteiligung an Sportartikeln | +0.5% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Leichtbau von Elektrofahrzeugen und integrierte Rückhaltesysteme | +0.6% | Global, angeführt von China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpflichtende Kraftfahrzeugsicherheit und Einführung von Rückhaltesystemen
Sicherheitsgurt-Webbing ist ein regulierungsgetriebenes Segment des Webbing-Marktes, da jedes neue Fahrzeug Rückhaltebaugruppen und die Einhaltung verbindlicher Materialnormen erfordert. UNECE R16 und Chinas Standard QC/T 946-2024 legen messbare Anforderungen an Farbechtheit, Dehnung bei niedrigen Temperaturen und Reibungsbeständigkeit fest. Chinas überarbeiteter Standard trat am 1. Januar 2025 in Kraft[1]Ministerium für Industrie und Informationstechnologie, "QC/T 946-2024 Sicherheitsgurtband," Chinesischer Kraftfahrzeugindustriestandard, 5. Juli 2024, guifanku.com. Diese Prüfanforderungen erhöhen die Bedeutung von hochfester Garnqualität und präziser Webkontrolle und schränken gleichzeitig den Wettbewerb von Lieferanten ein, die sich ausschließlich auf den Preis konzentrieren. Autoliv produzierte im Jahr 2025 mehr als 560.500 km Sicherheitsgurt-Webbing, was die Nachfrage nach Kraftfahrzeug-Rückhaltesystemen und den Bedarf an einer stabilen, qualifizierten Versorgung unterstreicht. Im Juni 2026 stellte Autoliv sein InfraRed Webbing-Konzept vor, das berührungslose Insassenerfassung in die Sicherheitsgurtstruktur integriert und zeigt, dass das Textil eine Systemfunktion erfüllen kann. Lieferanten, die aktuelle Sicherheitsprüfanforderungen erfüllen und funktionale Designs unterstützen, können die OEM-Nachfrage bedienen, da OEMs von Standard-Rückhaltebauteilen zu integrierten Sicherheitssystemen übergehen. Jede Materialänderung muss die etablierte Last-, Haltbarkeits- und Insassenschutzleistung aufrechterhalten. Bestehende Qualifikationen unterscheiden einfache Gewebegurte von Webbing, das entwickelt wurde, um den sich weiterentwickelnden Anforderungen von Fahrzeugsicherheitsprogrammen gerecht zu werden.
Industrialisierung und Nachfrage nach Absturzsicherung am Arbeitsplatz
Industrielles Sicherheits-Webbing wird in Ganzkörpergurten, Verbindungsmitteln und Hebeschlingen eingesetzt. Sein Ersatzzyklus stützt die wiederkehrende Nachfrage auf Bau-, Fertigungs- und Energiestandorten. Die OSHA überarbeitete 29 Code of Federal Regulations (CFR) 1926.95 im Dezember 2024, und die Änderung trat im Januar 2025 in Kraft. Die Vorschrift führt explizite Anforderungen für ordnungsgemäß angepasste persönliche Schutzausrüstung im Bauwesen ein. Diese Anforderung erhöht die Nachfrage nach geeigneten Absturzsicherungsgurten und unterstützt Inspektions- und Ersatzaktivitäten, selbst wenn die Belegschaftszahlen unverändert bleiben. ANSI/ASSP Z359.1-2024 verknüpft auch die Webbing-Leistung von Gurten mit Ankerpunkten und Verbindungsgeräten, was die systemtechnischen Anforderungen für konforme Ausrüstung erhöht. Anforderungen an die ordnungsgemäße Passform können Arbeitgeber dazu veranlassen, eine breitere Palette von Gurtgrößen zu bevorraten, was die Stückzahleinkäufe erhöht, selbst wenn die Standortbelegung stabil bleibt. Die Formalisierung von Baustellensicherheitsvorschriften in Indonesien, Vietnam und Bangladesch verlagert die Nutzung von informellen Seil-und-Haken-Praktiken hin zu zertifizierten synthetischen Gurtsystemen im Webbing-Markt. Diese Verlagerung erweitert die adressierbare Kundenbasis über etablierte Baumärkte hinaus, während wiederkehrende Inspektions- und Ersatzanforderungen die Nachfrage weniger abhängig von einmaligen Standortkäufen oder kurzfristigen Investitionsprojekten machen können.
Beschaffung von hochfestem Webbing für Verteidigung und Luft- und Raumfahrt
Verteidigungs- und Luft- und Raumfahrtprogramme erfordern Para-Aramid-, ultrahochmolekulares Polyethylen (UHMWPE)- und hochfestes Nylon-Webbing für Fallschirmleinen, Körperpanzerungsträger, Besatzungsrückhaltesysteme und Frachtbindenetze. Das Stockholmer Internationale Friedensforschungsinstitut (SIPRI) meldete globale Militärausgaben von 2,44 Billionen USD im Jahr 2024, wobei die Ausgaben bis 2025 weiter stiegen, da Modernisierungsprogramme voranschritten. Diese Programme erfordern zertifizierte Festigkeits-, Gewichts- und Haltbarkeitseigenschaften, was die Verwendung von Materialien minderer Qualität in sicherheitskritischen Geräten einschränkt. Im Juli 2026 kündigte Bally Ribbon Mills Kevlar EXO Webbing für Verteidigungs-, Luft- und Raumfahrt- sowie industrielle Sicherheitsanwendungen an. Das Unternehmen erklärte, dass das Produkt bei äquivalenten Festigkeitszielen eine um 40–50 % höhere Festigkeit und eine Gewichtseinsparung von 15–40 % im Vergleich zu herkömmlichem Kevlar-Webbing bietet. Geringere Produktionsmengen, lange Programmlaufzeiten und Anforderungen des Berry Amendment stützen die Nachfrage nach konformen inländischen Lieferanten in hochspezifizierten Segmenten des Webbing-Marktes. Diese Anforderungen unterscheiden die Verteidigungsbeschaffung von preisorientiertem Automobil- und allgemeinem Industrieeinkauf, da Lieferanten inländische Konformität, zuverlässige Produktion, geprüfte Materialleistung und Versorgungskontinuität über den gesamten Programmlebenszyklus nachweisen müssen.
Leichtbau von Elektrofahrzeugen (EV) und integrierte Rückhaltesysteme
Elektrofahrzeug (EV)-Plattformen verändern die Rückhalteplatzierung und Materialanforderungen, insbesondere dort, wo Flachboden-Batteriestrukturen die Fahrzeuggeometrie beeinflussen. Die Internationale Energieagentur (IEA) erklärte, dass der globale Absatz von Elektroautos im Jahr 2024 17 Millionen Einheiten überstieg und prognostizierte weiteres Wachstum bis in die späten 2020er Jahre. Sitzintegrierte Rückhaltesysteme und Gurt-im-Sitz-Designs verlagern Aufroller in die Sitzlehne, was kürzere Webbing-Längen, engere Kraftübertragung und kontrolliertere Dehnung erfordert. Im September 2025 stellte ZF LIFETEC Heat Belt 2.0 vor, das Wärmemanagement in Sicherheitsgurt-Webbing integriert und die Reichweite von batterieelektrischen Fahrzeugen um bis zu 6 % verbessern kann. Diese Entwicklung positioniert Webbing als aktive Systemkomponente und nicht nur als passives Sicherheitselement. Sie schafft Nachfrage im Webbing-Markt nach Sensor-, Wärme- und Strukturmerkmalen, die eine umfangreichere Qualifikation als Standard-Kraftfahrzeugmaterialien erfordern. Der Entwicklungsprozess umfasst Materialverhalten, Integration von Rückhaltesystemen und Leistungsvalidierung, was von Lieferanten verlangt, während der gesamten Entwicklung und Qualifikation mit OEM-Ingenieurteams zusammenzuarbeiten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Synthesefaser-Rohstoffen | -0.5% | Global, akut in asiatisch-pazifischen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Umweltdruck auf petrochemische Fasern | -0.4% | Europa, Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik (APAC)-Exporteure | Mittelfristig (2–4 Jahre) |
| Qualifikations- und Sicherheitszertifizierungslücken bei Recyclingfasern | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Synthesefaser-Rohstoffen
Polyester machte im Jahr 2025 fast die Hälfte des Produktwerts des Webbing-Marktes aus. Schwankungen bei den Kosten für gereinigte Terephthalsäure (PTA) und Monoethylenglykol (MEG) wirken sich direkt auf die Margen der Hersteller aus. Reuters berichtete im April 2026, dass geopolitische Störungen die asiatischen Polyester-Lieferketten beeinträchtigten, während Filatex India einen Anstieg seiner PTA- und MEG-Kosten um 30 % meldete. Standardlieferanten haben nur begrenzte Möglichkeiten, diese Erhöhungen an Kunden weiterzugeben, die Rohstoffeinkäufe typischerweise an Spotpreisen messen. Die Margenauswirkung ist erheblich für Polypropylen-Schlingen und Standard-Frachtgurte, wo die Verarbeitungsmargen gering und die Produktdifferenzierung begrenzt sind. Vertikal integrierte Hersteller können einen größeren Anteil der Kostenschwankungen absorbieren, was den Druck auf unabhängige Weber in Südostasien und Europa erhöht. Diese Lücke kann zur Konsolidierung führen, da unabhängige Hersteller plötzliche Inputkostenerhöhungen bewältigen, Kundenserviceniveaus aufrechterhalten und Betriebsmargen schützen müssen, ohne vergleichbaren Zugang zu vorgelagerten Materialkapazitäten zu haben.
Umweltdruck auf petrochemische Fasern
Einzelhandelsmarken, Outdoor-Ausrüstungshersteller und Kraftfahrzeug-Erstausrüster (OEMs) integrieren zunehmend Anforderungen an Recyclingmaterialien in Lieferantenverträge, zusammen mit Zielen für Lebenszyklusemissionen und europäischen Nachhaltigkeitsberichtspflichten. Der Global Recycled Standard (GRS) legt Anforderungen an die Rückverfolgbarkeit der Lieferkette und den Recyclinganteil fest. GRS 4.0 erfordert die Rückverfolgbarkeit von der Sammlung von Post-Consumer-Polyethylenterephthalat (PET) über das Spinnen, Weben und Veredeln[2]Textile Exchange, "Global Recycled Standard Version 4.0, Anforderungen an Lieferkettennachverfolgung und Recyclinganteilszertifizierung," Textile Exchange, Version 4.0, textileexchange.org. Diese Dokumentationsanforderungen erhöhen die Kosten und verlängern die Qualifikationszeiträume, insbesondere für Automobil- und Verteidigungsprodukte, die bereits mehrere Sicherheitsgenehmigungsstufen durchlaufen. Die zusätzlichen Anforderungen können die Einführung verzögern, wenn zertifiziertes Recyclinggarn auf dem erforderlichen Leistungsniveau nicht verfügbar ist. Die Kosten für recyceltes PET-Garn haben sich zeitweise denen von Neupolyester auf Basis der Kosten pro Leistungseinheit angenähert. Verbesserte wirtschaftliche Bedingungen können den Webbing-Markt unterstützen, wenn Zertifizierungskapazitäten und Sicherheitsqualifikationen mit den Kundenanforderungen übereinstimmen. Bis dahin müssen Lieferanten Rückverfolgbarkeitsanforderungen, Recyclinganteilsansprüche, Kundenbeschaffungserwartungen und etablierte Sicherheitsprüfprotokolle in Einklang bringen. Diese Faktoren können zu einem längeren Übergangszeitraum führen, als Kunden bei der Festlegung von Nachhaltigkeitszielen erwarten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
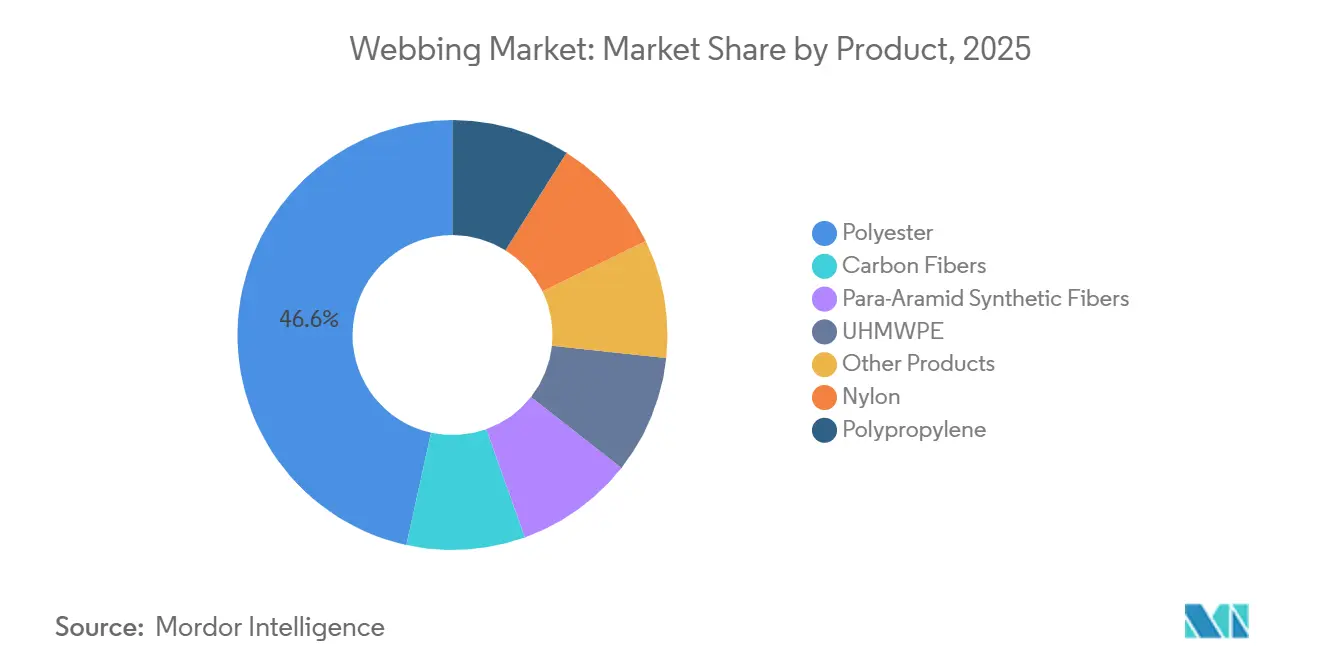
Technische Fasern gewinnen Marktanteile innerhalb einer polyesterdominanten BasisPolyester machte im Jahr 2025 46,56 % des globalen Produktwerts aus und behauptete seine führende Position über alle Produkttypen hinweg. Seine weit verbreitete Verwendung spiegelt mechanische Vielseitigkeit, Kosteneffizienz und etablierte Kraftfahrzeugqualifikationen wider. Verfügbare Belege zeigen, dass Polyesterkonstruktionen Zuglasten von 3.000–6.000 Pfund pro Zoll standhalten können. Automobilkäufer bewerten Polyester anhand der Anforderungen von QC/T 946-2024 für Festigkeit, Dehnung und Farbechtheit. Nylon hielt den zweitgrößten Produktanteil aufgrund seiner Elastizität und Abriebfestigkeit. Hersteller verwenden es in Sportartikeln, Gurten und Frachtbefestigungssystemen, wo Komfort unter Last wichtig ist. Polypropylen wird in leichten landwirtschaftlichen Umreifungs- und Logistikverpackungsanwendungen aufgrund seiner chemischen Inertheit und niedrigeren Kosten eingesetzt. Kohlenstofffaser-Webbing bleibt ein Nischenmaterial für die strukturelle Verstärkung in der Luft- und Raumfahrt und Motorsport-Rückhaltesysteme, wo sein Preis die Einführung trotz seiner Leistungseigenschaften begrenzt.
Para-Aramid-Synthesefasern werden bis 2031 voraussichtlich mit einer CAGR von 5,11 % wachsen, was die höchste Wachstumsrate unter den Materialgruppen im Webbing-Markt darstellt. Verteidigungsmodernisierung stützt die Nachfrage nach Körperpanzerungsträgern, Besatzungsgurten, Fallschirmsystemen und Schwerlastprodukten. Das Material unterstützt auch zivile Anwendungen, einschließlich Klettersysteme und Webbing zur Eindämmung von Elektrofahrzeug (EV)-Batterien. Quellenangaben zeigen, dass Kapazitätserweiterungen in Asien den Wettbewerb auf dem Markt für Hochleistungsfasern zwischen 2020 und 2025 intensivierten. Es wird auch darauf hingewiesen, dass Teijin seine Para-Aramid-Pulpanlage in Arnhem Anfang 2025 aufgrund von Kostendruck durch asiatischen Wettbewerb schloss. Ultrahochmolekulares Polyethylen (UHMWPE) vervollständigt das spezialisierte Produktsortiment mit Anwendungen in der Marine, militärischen ballistischen und Schwerlasthebeanwendungen. Verarbeitungskomplexität und höhere Inputkosten begrenzen jedoch seine breitere Einführung im Vergleich zu Para-Aramid. Die Produktauswahl hängt vom erforderlichen Gleichgewicht aus Lastleistung, Gewicht, Haltbarkeit, Verarbeitbarkeit und Anschaffungskosten für jede Endanwendung ab. Polyester behält seine breite Marktbasis, indem es allgemeine Leistungsanforderungen erfüllt, während Hersteller spezialisierte Fasern auswählen, wenn Anwendungen die Einschränkungen von Standardmaterialien nicht tolerieren können.


Nach Anwendung:
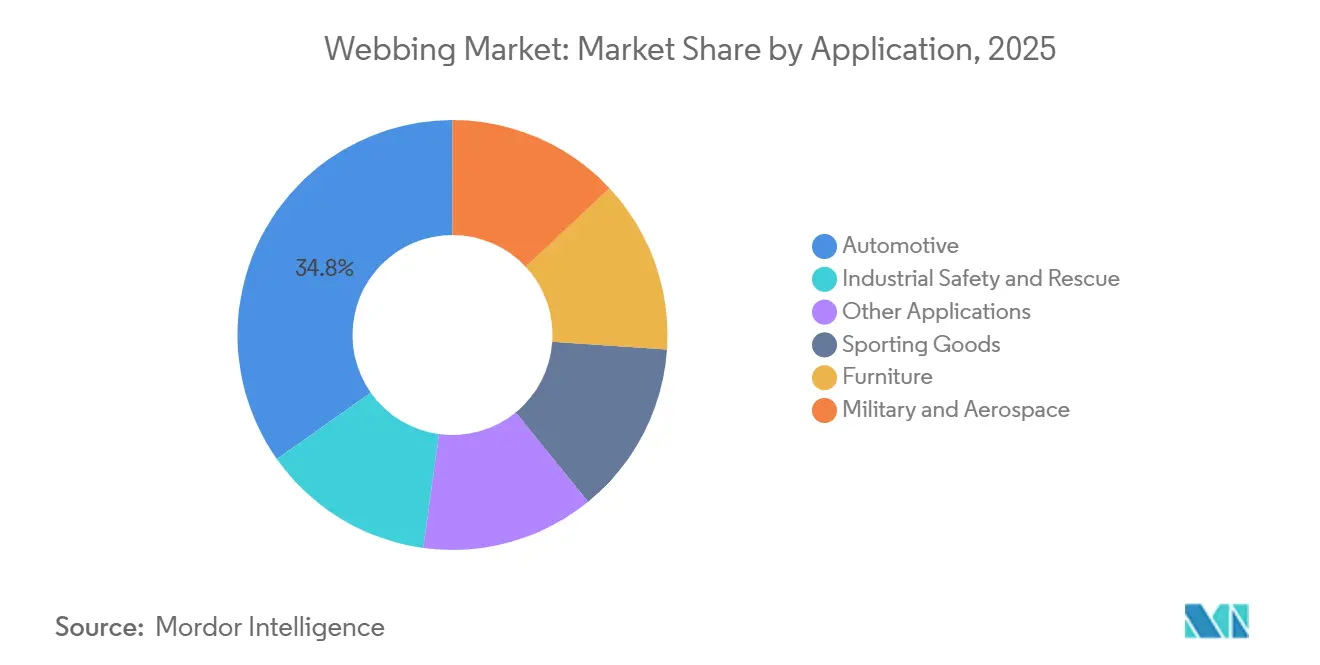
Verteidigung führt beim Wachstum, während Automobil die Produktion dominiertDer Automobilbereich machte im Jahr 2025 34,78 % des globalen Marktwerts aus und ist damit das größte Anwendungssegment. Jedes Fahrzeug benötigt Webbing für Sicherheitsgurtbaugruppen, Airbag-Befestigungsmodule und Innenraum-Frachtnetze. Laut der Organisation Internationale des Constructeurs d'Automobiles (OICA) wird die globale Pkw-Produktion voraussichtlich 2026 95 Millionen Einheiten erreichen. Der Übergang zu Elektrofahrzeugen erhöht die Nachfrage nach Webbing mit geringerer Dehnung, thermischer Stabilität und Maßhaltigkeit. Gurt-im-Sitz-Konfigurationen und die Integration aktiver Strammer begünstigen Lieferanten, die in der Lage sind, diese strengeren Spezifikationen zu erfüllen. Sportartikel stellten das zweitgrößte Anwendungssegment nach Wert dar, unterstützt durch wachsende Beteiligung an Outdoor-Aktivitäten. Die Outdoor Industry Association berichtete, dass die Outdoor-Freizeitwirtschaft der Vereinigten Staaten im Jahr 2024 jährliche Aktivitäten im Wert von 1,1 Billionen USD generierte. Möbel, industrielle Sicherheit und Rettungsprodukte bieten stabile ersatz- und compliance-getriebene Nachfrage im gesamten Webbing-Markt.
Militär- und Luft- und Raumfahrtanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 5,75 % wachsen, der höchsten Wachstumsrate unter den Anwendungen im Webbing-Markt. Verteidigungshaushaltsverpflichtungen der NATO-Mitglieder stützen die mehrjährige Beschaffung von Körperpanzerungsträgern, Fallschirmleinen und Besatzungsrückhaltesystemen. Diese Anwendungen erfordern Para-Aramid- und UHMWPE-Materialien, da Produkte minderer Qualität die erforderlichen Spezifikationen nicht erfüllen. Bally Ribbon Mills entwickelt E-WEBBINGS, die Schmalgewebe mit Leitfähigkeit, Lichtübertragung und Sensorelementen für Stress- und Dehnungsmessung in NASA Artemis-Programmen integrieren. Diese Arbeit demonstriert die wachsende Rolle funktionaler Fähigkeiten in der Luft- und Raumfahrt-Textilentwicklung. Anforderungen des Berry Amendment unterscheiden die US-amerikanische Verteidigungslieferkette von kostengünstigeren asiatischen Lieferungen. Infolgedessen weist dieses Anwendungssegment höhere Qualifikationsbarrieren und längere Lieferantenbeziehungen auf. Der Automobilbereich behält die größere Produktionsbasis, da Rückhaltebauteile in der Neufahrzeugproduktion verbaut werden, während Verteidigungs- und Luft- und Raumfahrtkäufer kleinere Mengen hochspezifizierter Ausrüstung beschaffen. Diese unterschiedlichen Nachfragemuster verringern die Abhängigkeit von einem einzigen Anwendungszyklus und schaffen unterschiedliche Anforderungen an Produktdesign, Zertifizierung, Produktionsplanung und Lieferantenauswahl.
Geografische Analyse
APAC Webbing-Markt
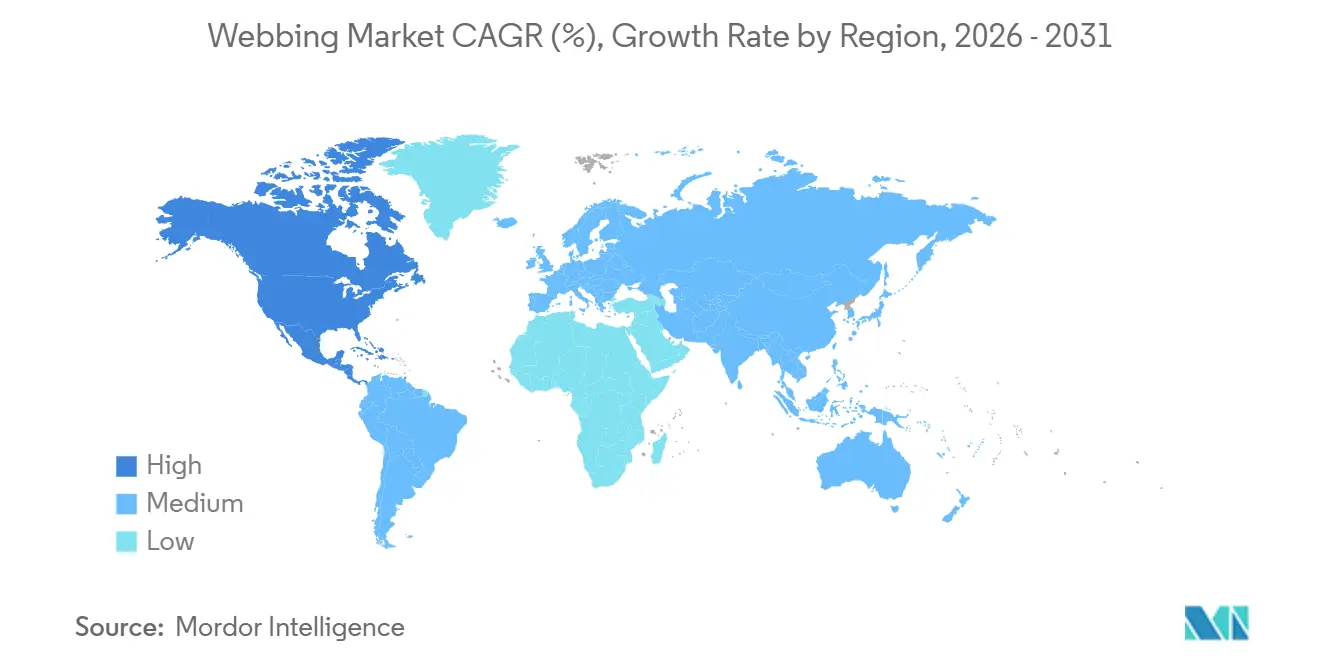
Asien-Pazifik hatte 2025 einen Anteil von 41,31 % am globalen Webbing-Wert, gestützt durch eine große Fertigungsbasis sowie Automobil- und Industrienachfrage in China, Indien, Südkorea und Japan. China ist das primäre Fertigungs- und Konsumzentrum der Region, wobei Zhejiang, Jiangsu und Fujian als wichtige Standorte für die Produktion von Polyestergarn und gewebten Sicherheitsgurten dienen. Chinas Norm QC/T 946-2024 erhöhte im Januar 2025 die Anforderungen an Farbechtheit, Wärmebeständigkeit und Zugfestigkeit und steigerte damit die Qualitätsanforderungen für inländische Hersteller. Indien entwickelt sich als Käufer und Produzent von Hochleistungs-Webbing; inländische Hersteller decken jedoch weniger als 65 % der Nachfrage, während Importe aus China, Taiwan und Südkorea 35–40 % des spezialisierten Bedarfs decken. Diese Versorgungslücke schafft Lokalisierungsmöglichkeiten in Karnataka, Tamil Nadu und Gujarat. Südkorea und Japan tragen ebenfalls zur regionalen Nachfrage durch Automobilproduktion und fortschrittliche Insassenschutzsysteme bei, die auf die Rahmenbedingungen des Japan New Car Assessment Program (JNCAP) und des Korea New Car Assessment Program (KNCAP) ausgerichtet sind.
Webbing-Markt Nordamerika und Europa
Für Nordamerika wird bis 2031 ein CAGR von 5,34 % prognostiziert, die höchste regionale Wachstumsrate im Webbing-Markt. Beschaffung im Verteidigungsbereich, Anforderungen an den Absturzschutz im Bauwesen sowie die Entwicklung von Rückhaltesystemen für Elektrofahrzeuge stützen dieses Wachstum. Die Nachfrage nach Para-Aramid in der Luft- und Raumfahrt sowie im Verteidigungsbereich bleibt zentral für das Hochleistungsproduktportfolio der Region. Bally Ribbon Mills, American Cord & Webbing und Murdock Webbing profitieren von Inlandsschutzregelungen innerhalb der Lieferketten des Verteidigungsministeriums. Europa verzeichnet eine OEM-geführte Nachfrage in Deutschland, Frankreich und dem Vereinigten Königreich, obwohl eine geringere Fahrzeugproduktion das Wachstum einschränkt. Die Fédération des Industries des Équipements pour Véhicules (FIEV) meldete im ersten Quartal 2026 401.558 Neuzulassungen von Personenkraftwagen in Frankreich, ein Rückgang von 2,1 % im Jahresvergleich. REACH, Euro NCAP und Nachhaltigkeitsanforderungen stützen weiterhin die Nachfrage nach hochwertigen Produkten, während Verpflichtungen zum Recyclinganteil die Kosten und die Komplexität für regionale Lieferanten erhöhen.
Webbing-Markt EMEA und Südamerika
Südamerika, der Nahe Osten und Afrika haben kleinere Anteile am globalen Wert, weisen jedoch unterschiedliche Nachfragemuster auf. In Brasilien stützen die Automobilfertigung, die Bautätigkeit sowie die Verwendung von Recyclingmaterialien in Verpackungs- und Logistikbändern die Nachfrage. Saudi-Arabien stützt die Nachfrage durch Verteidigungsmodernisierung, während Südafrika die Nachfrage durch Infrastrukturbauten stützt. Absturzschutzstandards werden früher als in etablierten Märkten übernommen, was Möglichkeiten für zertifizierte Synthetikgurtprodukte schafft, da die Compliance-Anforderungen zunehmen und Käufer auf formale Sicherheitspraktiken umsteigen. Im Juli 2026 investierte Euro Sandow in die Internalisierung der Kunststoffspritzgussfertigung, um seine Automobilposition zu stärken, was die Reaktion eines europäischen Lieferanten auf den Preisdruck asiatischer Anbieter widerspiegelt.

Wettbewerbslandschaft
Der Webbing-Markt ist mäßig fragmentiert, da kein Unternehmen in jedem Produkt- und Anwendungssegment führend ist. Autoliv hält eine starke Position im Bereich Kraftfahrzeug-Sicherheitsgurt-Webbing, Bally Ribbon Mills bedient den US-amerikanischen Verteidigungs- und Luft- und Raumfahrt-Schmalgewebemarkt, und BioThane liefert beschichtetes Spezial-Webbing. Qualifikationsbarrieren, nicht allein die Größe, schützen diese Positionen, insbesondere in Anwendungen, bei denen Produktprüfung, Materialrückverfolgbarkeit und Endverwendungsgenehmigungen den Lieferantenzugang bestimmen. Chinesische und vietnamesische Lieferanten konkurrieren aggressiv bei Polypropylen-Frachtumreifungen und Standard-Polyesterschlingen und üben Abwärtsdruck auf die durchschnittlichen Rohstoffverkaufspreise in Exportkanälen aus. Etablierte Hersteller reagieren, indem sie sich auf differenzierte Produkte und qualifizierte Endanwendungen konzentrieren, die weniger direkt mit einfachen Gewebegurten vergleichbar sind. Diese Marktstruktur unterstützt den Preiswettbewerb bei Standardprodukten und schützt gleichzeitig spezialisierte Lieferanten mit technischen Fähigkeiten und validierten Kundenbeziehungen.
Autoliv hat sich in Richtung integrierter Sicherheitsfunktionen statt konventioneller Textilversorgung bewegt. Das Unternehmen gab seine Thermal Webbing-Konzepte, die Heiz- und Kühlfunktionen integrieren, im Mai 2026 auf LinkedIn bekannt. Es gab auch InfraRed Webbing im Juni 2026 bekannt, ein Sensorkonzept, das die Insassenerkennung durch die Sicherheitsgurtstruktur ermöglichen soll. Diese Initiativen zielen darauf ab, OEM-Designpositionen zu sichern, die Standardprodukte nicht leicht replizieren können, da funktionales Webbing koordinierte Materialentwicklung, Rückhaltesystem-Engineering und Validierung erfordert. Autoliv eröffnete 2026 sein technisches Zentrum in Wuhan, um Entwicklungsaktivitäten in China zu unterstützen, während sein Umsatz mit chinesischen OEMs im Jahr 2025 um 23 % wuchs. Diese Strategie kombiniert lokale Entwicklungskapazitäten mit einer breiteren Verlagerung hin zu differenzierten Rückhaltesystemen im Webbing-Markt.
Konsolidierung hat das mittlere Segment des Webbing-Marktes neu gestaltet. Pewag erwarb Aberdeen Web im April 2025, Inka Oy erwarb Manilla Oy im Oktober 2025, und Michelin schloss die Übernahme von Tex Tech Industries im Juli 2026 ab. Diese Transaktionen erweiterten die Hebe-, Vertriebs- und Spezialtext-Fähigkeiten der Unternehmen. Elektro- und autonome Fahrzeuganwendungen bleiben offene Möglichkeiten, da sich die funktionalen Qualifikationsanforderungen weiterentwickeln. ISO 9001:2015 und International Automotive Task Force (IATF) 16949-Standards beeinflussen die Auswahl von Automobillieferanten, während die Einhaltung des Berry Amendment eine primäre Anforderung für US-amerikanische Verteidigungsverträge bleibt.
Webbing-Branchenführer
-
Autoliv
-
E. Oppermann GmbH
-
Bally Ribbon Mills
-
American Cord & Webbing Co., Inc.
-
Murdock Webbing Company, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Webbing-Markt
- American Cord & Webbing Co., Inc.
- American Webbing and Fittings, Inc.
- Autoliv
- Bally Ribbon Mills
- Belt-tech
- Berger GmbH & Co. Holding KG
- BioThane
- Bowmer Bond Narrow Fabrics Ltd
- E. Oppermann GmbH
- Jiangsu Daxin Ribbon Co., Ltd.
- Leedon Webbing
- Marling Leek Limited
- Murdock Webbing Company, Inc.
- Narrowtex Australia Pty Ltd
- National Webbing Products Co.
- Ohio Plastics Belting Co.

Recent Industry Developments in Webbing-Markt
- Juli 2026: Bally Ribbon Mills gab die Verfügbarkeit von Kevlar EXO Webbing für Verteidigungs-, Luft- und Raumfahrt- sowie industrielle Sicherheitsanwendungen bekannt. Das Produkt ist so konzipiert, dass es bei äquivalenten Festigkeitszielen eine um 40–50 % höhere Festigkeit als herkömmliches Kevlar-Webbing und eine Gewichtseinsparung von 15–40 % bietet, was leichtere Körperpanzerungsträger und Luft- und Raumfahrtgurte ermöglicht.
- Juni 2026: Autoliv gab sein InfraRed Webbing-Konzept bekannt, das infrarotgestützte Sensorfunktionalität direkt in die Sicherheitsgurt-Webbing-Struktur integriert, um berührungslose Insassenerkennung und -klassifizierung ohne externe Sensoren zu ermöglichen.


Globaler Webbing-Markt Berichtsumfang
Webbing ist ein festes Gewebe, das als flaches Band oder Schlauch mit unterschiedlicher Breite und Faserzusammensetzung gewebt wird und häufig anstelle von Seilen verwendet wird. Es ist eine vielseitige Komponente, die in zahlreichen Anwendungen eingesetzt wird, darunter Klettern, Slacklining, Möbelherstellung, Kraftfahrzeugsicherheit, Motorsport, Abschleppen, Fallschirmspringen, militärische Bekleidung und Ladungssicherung, unter anderem.
Der Webbing-Markt ist nach Produkt, Anwendung und Geografie segmentiert. Nach Produkt ist der Markt in Polyester, Nylon, Polypropylen, Kohlenstofffasern, Para-Aramid-Synthesefasern, UHMWPE und sonstige Produkte segmentiert. Nach Anwendung ist der Markt in Automobil, Sportartikel, Möbel, Militär und Luft- und Raumfahrt, industrielle Sicherheit und Rettung sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Webbing in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Polyester |
| Nylon |
| Polypropylen |
| Kohlenstofffasern |
| Para-Aramid-Synthesefasern |
| UHMWPE |
| Sonstige Produkte |
| Automobil |
| Sportartikel |
| Möbel |
| Militär und Luft- und Raumfahrt |
| Industrielle Sicherheit und Rettung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Polyester | |
| Nylon | ||
| Polypropylen | ||
| Kohlenstofffasern | ||
| Para-Aramid-Synthesefasern | ||
| UHMWPE | ||
| Sonstige Produkte | ||
| Nach Anwendung | Automobil | |
| Sportartikel | ||
| Möbel | ||
| Militär und Luft- und Raumfahrt | ||
| Industrielle Sicherheit und Rettung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Webbing-Marktes?
Die Webbing-Marktgröße wurde im Jahr 2025 auf 4,65 Milliarden USD geschätzt und soll von 4,85 Milliarden USD im Jahr 2026 auf 6,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,68 % während des Prognosezeitraums (2026–2031).
Welches Produkt treibt die globale Webbing-Nachfrage an?
Polyester führt die globale Webbing-Nachfrage mit einem Anteil von 46,56 % im Jahr 2025 an, da es Kosteneffizienz, Festigkeit und breite Kraftfahrzeugqualifikation vereint. Es wird häufig in Sicherheitsgurten und Ladungssicherungsanwendungen eingesetzt, bei denen Käufer eine gleichbleibende Leistung hinsichtlich Festigkeit, Dehnung und Farbechtheit erfordern.
Welche Webbing-Anwendung wird bis 2031 am schnellsten wachsen?
Der Militär- und Luft- und Raumfahrtsektor wird bis 2031 voraussichtlich mit einer CAGR von 5,75 % wachsen, unterstützt durch die Beschaffung von Schutzausrüstung und Luftfahrtsystemen. Diese Anwendungen erfordern geprüfte Para-Aramid-, UHMWPE- oder hochfeste Nylonkonstruktionen für kritische lasttragende Funktionen.
Welche Region hat die größte Position im Webbing-Bereich?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 41,31 %, unterstützt durch Chinas Fertigungskapazität und regionale Automobil- und Industrienachfrage. Indien weist auch eine Versorgungslücke bei spezialisierten Produkten auf, was lokale Investitionen entlang wichtiger Fertigungskorridore unterstützt.
Seite zuletzt aktualisiert am:



