
Taille et part du marché du webbing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.85 Milliards de dollars |
| Taille du Marché (2031) | 6.10 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.68 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du webbing par Mordor Intelligence
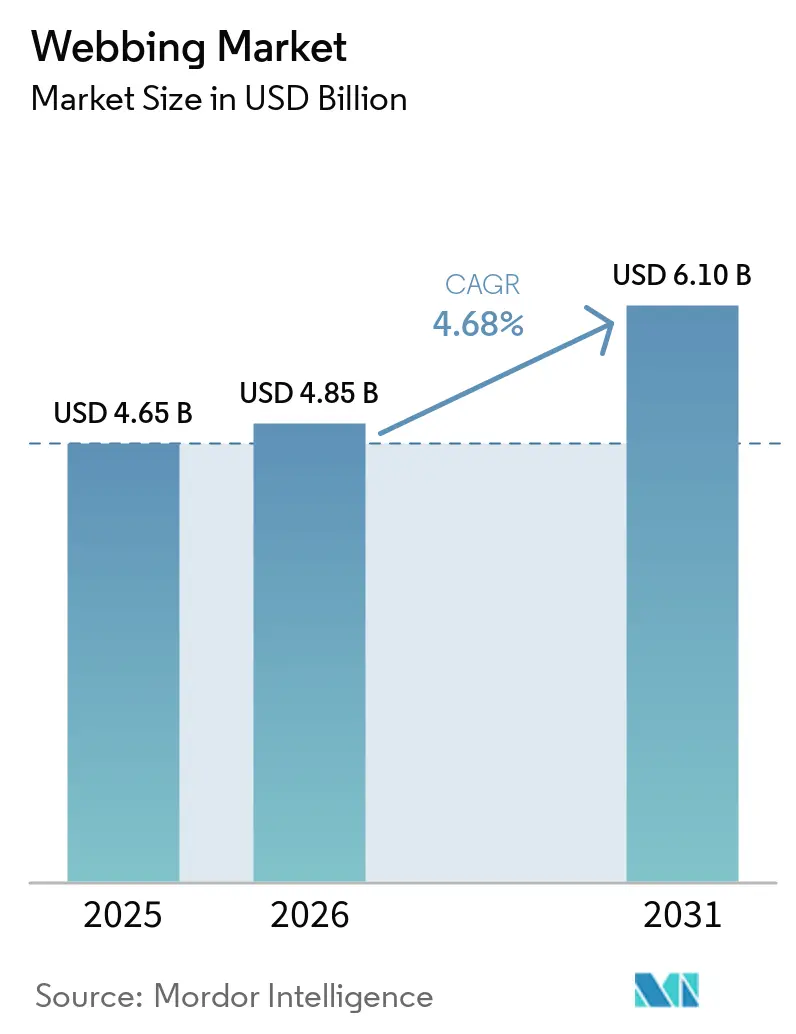
La taille du marché du webbing a été estimée à 4,65 milliards USD en 2025 et devrait croître de 4,85 milliards USD en 2026 à 6,10 milliards USD d'ici 2031, à un CAGR de 4,68 % pendant la période de prévision (2026-2031). Le marché du webbing comprend des structures tissées étroites fabriquées à partir de polyester, de nylon, de polypropylène, de fibre de carbone, de para-aramide et de polyéthylène à ultra-haute masse moléculaire (UHMWPE). Chaque fibre offre un équilibre distinct entre résistance, poids, durabilité, résistance chimique, allongement, coût et exigences de qualification. Ces matériaux servent aux systèmes de retenue automobiles, à la sécurité industrielle, à la défense, aux loisirs de plein air et aux applications de mobilier, générant une demande dans des segments aux cycles d'achat et aux priorités de performance variés pour des produits standardisés et des systèmes à haute spécification. Les exigences réglementaires accroissent l'importance des textiles techniques dans les applications critiques pour la sécurité, car les acheteurs du secteur automobile et de la protection individuelle valident les performances des matériaux plutôt que de sélectionner les produits uniquement sur la base du prix. Les produits en polypropylène de base font face à une concurrence par les prix, tandis que les produits en para-aramide et en UHMWPE répondent à des exigences spécialisées dans la défense et l'industrie, où la résistance certifiée, le faible poids et des performances fiables peuvent limiter la base de fournisseurs. La volatilité des prix des matières premières et les exigences de qualification des fibres recyclées demeurent des contraintes. Cependant, les réglementations sur la sécurité des véhicules, les exigences de conformité en milieu de travail, les dépenses de défense et le développement de systèmes de retenue automobiles fonctionnels soutiennent la demande sur le marché du webbing.
Principaux enseignements du rapport
- Par type de produit, le polyester détenait 46,56 % de la part du marché du webbing en 2025, tandis que les fibres synthétiques para-aramides devraient croître à un CAGR de 5,11 % jusqu'en 2031.
- Par application, l'automobile représentait 34,78 % de la taille du marché du webbing en 2025, tandis que le secteur militaire et aérospatial devrait croître à un CAGR de 5,75 % jusqu'en 2031.
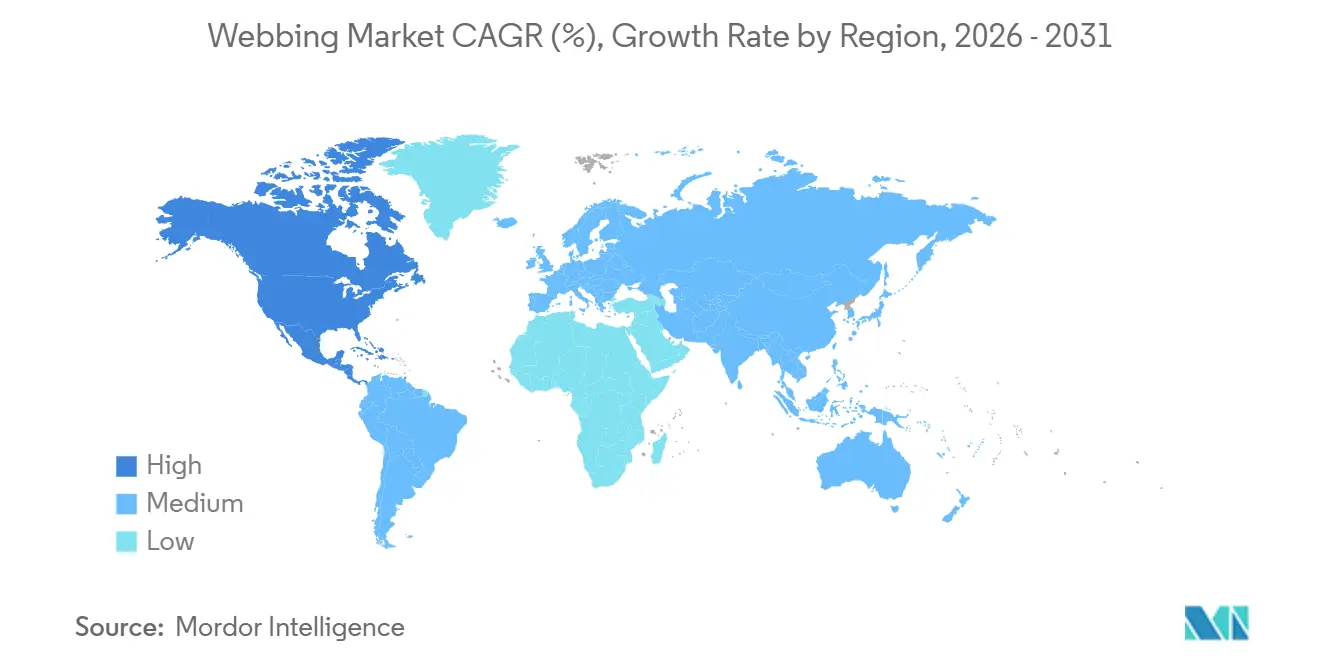
- Par géographie, l'Asie-Pacifique détenait 41,31 % de la part du marché du webbing en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 5,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption obligatoire des systèmes de sécurité et de retenue automobiles | +1.3% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Industrialisation et demande de protection contre les chutes en milieu de travail | +0.8% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Approvisionnement en webbing haute résistance pour la défense et l'aérospatiale | +0.7% | Amérique du Nord, Europe, APAC, Corée du Sud et Japon | Long terme (≥ 4 ans) |
| Participation aux loisirs de plein air et aux articles de sport | +0.5% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| Allègement des véhicules électriques et systèmes de retenue intégrés | +0.6% | Mondial, porté par la Chine, l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption obligatoire des systèmes de sécurité et de retenue automobiles
Le webbing pour ceintures de sécurité est un segment réglementé du marché du webbing, car chaque nouveau véhicule nécessite des ensembles de retenue et la conformité aux normes de matériaux obligatoires. La norme UNECE R16 et la norme chinoise QC/T 946-2024 établissent des exigences mesurables en matière de solidité des couleurs, d'allongement à basse température et de durabilité au frottement. La norme révisée chinoise est entrée en vigueur le 1er janvier 2025[1]Ministère de l'Industrie et des Technologies de l'Information, « QC/T 946-2024 Sangle de ceinture de sécurité », Norme de l'industrie automobile chinoise, 5 juillet 2024, guifanku.com. Ces exigences de test accroissent l'importance de la qualité des fils à haute ténacité et du contrôle précis du tissage, tout en limitant la concurrence des fournisseurs axés uniquement sur le prix. Autoliv a produit plus de 560 500 km de webbing pour ceintures de sécurité en 2025, soulignant la demande pour les systèmes de retenue automobiles et la nécessité d'un approvisionnement stable et qualifié. En juin 2026, Autoliv a présenté son concept InfraRed Webbing, qui intègre la détection sans contact des occupants dans la structure de la ceinture de sécurité et démontre que le textile peut remplir une fonction système. Les fournisseurs qui satisfont aux exigences actuelles de test de sécurité et soutiennent les conceptions fonctionnelles peuvent répondre à la demande des équipementiers (OEM) à mesure que ceux-ci passent des composants de retenue standard aux systèmes de sécurité intégrés. Toute modification de matériau doit maintenir les performances établies en matière de charge, de durabilité et de protection des occupants. Les qualifications existantes différencient les sangles tissées de base du webbing développé pour répondre aux exigences évolutives des programmes de sécurité des véhicules.
Industrialisation et demande de protection contre les chutes en milieu de travail
Le webbing de sécurité industrielle est utilisé dans les harnais de corps complet, les longes et les élingues de levage. Son cycle de remplacement soutient une demande récurrente sur les chantiers de construction, de fabrication et d'énergie. L'OSHA a révisé le 29 Code of Federal Regulations (CFR) 1926.95 en décembre 2024, et l'amendement est entré en vigueur en janvier 2025. La règle introduit des exigences explicites pour les équipements de protection individuelle correctement ajustés dans la construction. Cette exigence accroît la demande de harnais antichute adaptés et soutient les activités d'inspection et de remplacement, même lorsque les effectifs restent inchangés. La norme ANSI/ASSP Z359.1-2024 lie également les performances du webbing des harnais aux points d'ancrage et aux dispositifs de connexion, augmentant les exigences d'ingénierie au niveau système pour les équipements conformes. Les exigences d'ajustement correct peuvent obliger les employeurs à stocker une gamme plus large de tailles de harnais, augmentant les achats unitaires même lorsque les effectifs sur site restent stables. La formalisation des réglementations de sécurité dans la construction en Indonésie, au Vietnam et au Bangladesh fait évoluer les pratiques, passant des méthodes informelles à base de cordes et de crochets vers des systèmes de harnais synthétiques certifiés sur le marché du webbing. Cette évolution élargit la base de clientèle adressable au-delà des marchés de construction établis, tandis que les exigences récurrentes d'inspection et de remplacement peuvent rendre la demande moins dépendante des achats ponctuels ou des projets d'investissement à court terme.
Approvisionnement en webbing haute résistance pour la défense et l'aérospatiale
Les programmes de défense et d'aérospatiale nécessitent du webbing en para-aramide, en polyéthylène à ultra-haute masse moléculaire (UHMWPE) et en nylon à haute ténacité pour les suspentes de parachutes, les supports de gilets pare-balles, les systèmes de retenue des équipages et les filets d'arrimage de fret. L'Institut international de recherche sur la paix de Stockholm (SIPRI) a signalé des dépenses militaires mondiales de 2,44 billions USD en 2024, les dépenses continuant d'augmenter tout au long de 2025 à mesure que les programmes de modernisation avançaient. Ces programmes exigent des caractéristiques certifiées de résistance, de poids et de durabilité, limitant l'utilisation de matériaux de qualité inférieure dans les équipements critiques pour la sécurité. En juillet 2026, Bally Ribbon Mills a annoncé le webbing Kevlar EXO pour les applications de défense, d'aérospatiale et de sécurité industrielle. La société a déclaré que le produit offre une résistance supérieure de 40 à 50 % et une réduction de poids de 15 à 40 % par rapport au webbing Kevlar traditionnel à des objectifs de ténacité équivalents. Les faibles volumes de production, les longs délais de programme et les exigences du Berry Amendment soutiennent la demande de fournisseurs nationaux conformes dans les segments à haute spécification du marché du webbing. Ces exigences différencient les achats de défense des achats automobiles et industriels généraux axés sur le prix, car les fournisseurs doivent démontrer leur conformité nationale, une production fiable, des performances matérielles testées et la continuité de l'approvisionnement tout au long du cycle de vie du programme.
Allègement des véhicules électriques (VE) et systèmes de retenue intégrés
Les plateformes de véhicules électriques (VE) modifient le placement des systèmes de retenue et les exigences en matière de matériaux, notamment là où les structures de batteries à plancher plat affectent la géométrie du véhicule. L'Agence internationale de l'énergie (AIE) a indiqué que les ventes mondiales de voitures électriques ont dépassé 17 millions d'unités en 2024 et a prévu une croissance continue jusqu'à la fin des années 2020. Les systèmes de retenue intégrés au siège et les conceptions de ceinture dans le siège déplacent les rétracteurs vers le dossier du siège, nécessitant des longueurs de webbing plus courtes, un transfert de force plus précis et un allongement plus contrôlé. En septembre 2025, ZF LIFETEC a présenté Heat Belt 2.0, qui intègre la gestion thermique dans le webbing de ceinture de sécurité et peut améliorer l'autonomie des véhicules électriques à batterie jusqu'à 6 %. Ce développement positionne le webbing comme un composant système actif plutôt que comme un simple élément de sécurité passif. Il crée une demande sur le marché du webbing pour des fonctionnalités de détection, thermiques et structurelles qui nécessitent une qualification plus approfondie que les matériaux automobiles standard. Le processus de développement implique le comportement des matériaux, l'intégration du système de retenue et la validation des performances, exigeant que les fournisseurs collaborent avec les équipes d'ingénierie des équipementiers tout au long du développement et de la qualification.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières en fibres synthétiques | -0.5% | Mondial, particulièrement aigu dans les chaînes d'approvisionnement d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression environnementale sur les fibres pétrochimiques | -0.4% | Europe, Amérique du Nord, avec des répercussions sur les exportateurs d'Asie-Pacifique (APAC) | Moyen terme (2-4 ans) |
| Lacunes dans la qualification des fibres recyclées et la certification de sécurité | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en fibres synthétiques
Le polyester représentait près de la moitié de la valeur produit du marché du webbing en 2025. Les fluctuations des coûts de l'acide téréphtalique purifié (PTA) et du monoéthylène glycol (MEG) affectent directement les marges des producteurs. Reuters a rapporté en avril 2026 que des perturbations géopolitiques avaient affecté les chaînes d'approvisionnement en polyester asiatiques, tandis que Filatex India a signalé une augmentation de 30 % de ses coûts en PTA et MEG. Les fournisseurs standard ont une capacité limitée à répercuter ces augmentations sur les clients, qui comparent généralement les achats de produits de base aux prix au comptant. L'impact sur les marges est significatif pour les élingues en polypropylène et les sangles d'arrimage standard, où les marges de transformation sont faibles et la différenciation des produits est limitée. Les producteurs intégrés verticalement peuvent absorber une plus grande part des fluctuations de coûts, augmentant la pression sur les tisserands indépendants en Asie du Sud-Est et en Europe. Cet écart peut entraîner une consolidation, car les producteurs indépendants doivent gérer des augmentations soudaines des coûts des intrants, maintenir les niveaux de service client et protéger les marges opérationnelles sans accès comparable à la capacité de matériaux en amont.
Pression environnementale sur les fibres pétrochimiques
Les marques de distribution, les fabricants d'équipements de plein air et les équipementiers automobiles (OEM) intègrent de plus en plus des exigences en matière de contenu recyclé dans les contrats fournisseurs, parallèlement aux objectifs d'émissions sur le cycle de vie et aux obligations européennes de reporting en matière de durabilité. La norme Global Recycled Standard (GRS) établit des exigences en matière de chaîne de traçabilité et de contenu recyclé. La version GRS 4.0 exige la traçabilité depuis la collecte du polyéthylène téréphtalate (PET) post-consommateur jusqu'au filage, au tissage et à la finition[2]Textile Exchange, « Global Recycled Standard Version 4.0, exigences de certification de la chaîne de traçabilité et du contenu recyclé », Textile Exchange, Version 4.0, textileexchange.org. Ces exigences documentaires augmentent les coûts et prolongent les délais de qualification, notamment pour les produits automobiles et de défense qui font déjà l'objet de plusieurs étapes d'approbation de sécurité. Les exigences supplémentaires peuvent retarder l'adoption lorsque le fil recyclé certifié n'est pas disponible au niveau de performance requis. Les coûts des fibres en PET recyclé ont parfois approché ceux du polyester vierge sur la base du coût par unité de performance. L'amélioration des conditions économiques peut soutenir le marché du webbing à mesure que la capacité de certification et les qualifications de sécurité s'alignent sur les exigences des clients. En attendant, les fournisseurs doivent équilibrer les exigences de traçabilité, les déclarations de contenu recyclé, les attentes des clients en matière d'approvisionnement et les protocoles établis de test de sécurité. Ces facteurs peuvent entraîner une période de transition plus longue que celle anticipée par les clients lors de la définition de leurs objectifs de durabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
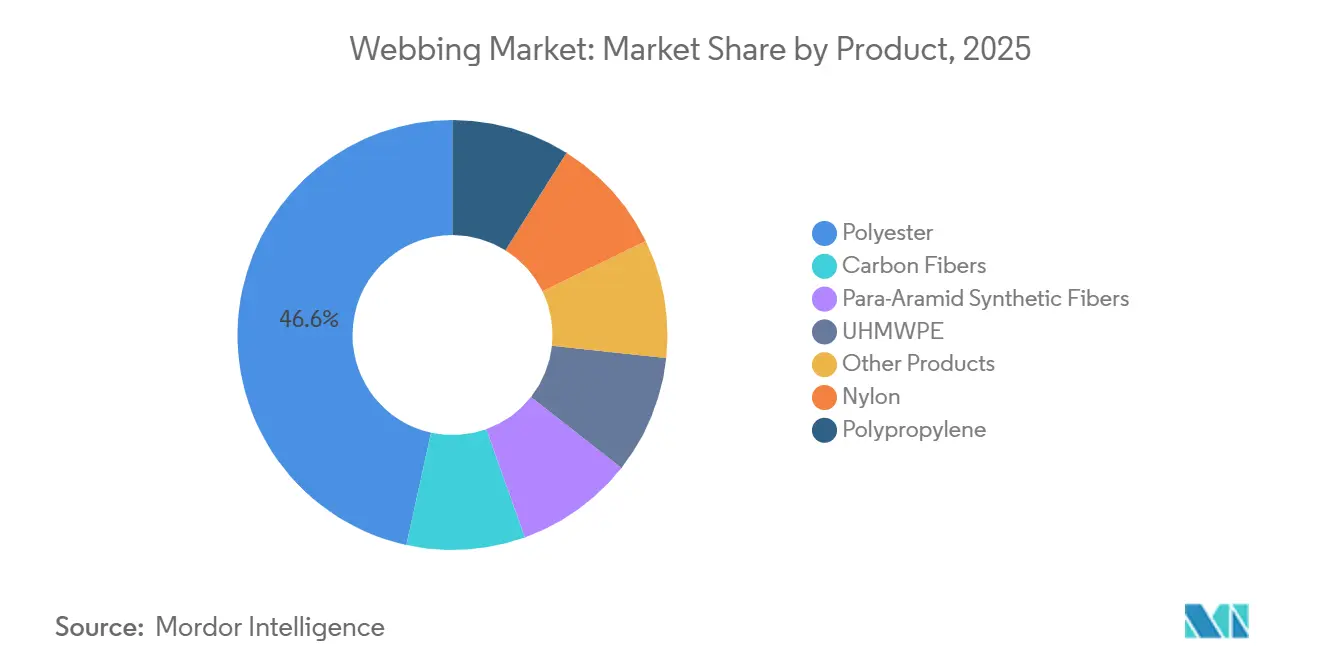
les fibres de qualité technique gagnent des parts dans une base dominée par le polyesterLe polyester représentait 46,56 % de la valeur mondiale des produits en 2025, maintenant sa position de leader parmi les types de produits. Son utilisation généralisée reflète sa polyvalence mécanique, son efficacité en termes de coûts et ses qualifications automobiles établies. Les données disponibles indiquent que les constructions en polyester peuvent supporter des charges de traction de 3 000 à 6 000 livres par pouce. Les acheteurs automobiles évaluent le polyester par rapport aux exigences de la norme QC/T 946-2024 en matière de ténacité, d'allongement et de solidité des couleurs. Le nylon détenait la deuxième part de produit la plus importante en raison de son élasticité et de sa résistance à l'abrasion. Les fabricants l'utilisent dans les articles de sport, les harnais et les systèmes d'arrimage de fret, où le confort sous charge est important. Le polypropylène est utilisé dans les applications d'emballage agricole léger et de conditionnement logistique en raison de son inertie chimique et de son coût inférieur. Le webbing en fibre de carbone reste un matériau de niche pour le renforcement structurel aérospatial et les systèmes de retenue en sport automobile, où son prix limite l'adoption malgré ses caractéristiques de performance.
Les fibres synthétiques para-aramides devraient croître à un CAGR de 5,11 % jusqu'en 2031, représentant le taux de croissance le plus élevé parmi les groupes de matériaux sur le marché du webbing. La modernisation de la défense soutient la demande pour les gilets pare-balles, les harnais d'équipage, les systèmes de parachutes et les produits de levage lourd. Le matériau soutient également des applications civiles, notamment les systèmes d'escalade et le webbing de confinement de batteries pour véhicules électriques (VE). Les données sources indiquent que des ajouts de capacité en Asie ont intensifié la concurrence sur le marché des fibres de performance entre 2020 et 2025. Il est également noté que Teijin a fermé son installation de pulpe para-aramide d'Arnhem début 2025 en raison des pressions sur les coûts liées à la concurrence asiatique. Le polyéthylène à ultra-haute masse moléculaire (UHMWPE) complète la gamme de produits spécialisés, avec des applications dans les systèmes marins, balistiques militaires et de levage lourd. Cependant, la complexité de traitement et les coûts d'intrants plus élevés limitent son adoption plus large par rapport au para-aramide. La sélection des produits dépend de l'équilibre requis entre performance de charge, poids, durabilité, faisabilité de traitement et coût d'achat pour chaque application d'utilisation finale. Le polyester maintient sa large base de marché en répondant aux exigences de performance courantes, tandis que les fabricants sélectionnent des fibres spécialisées lorsque les applications ne peuvent pas s'accommoder des limitations des matériaux standard.


Par application :
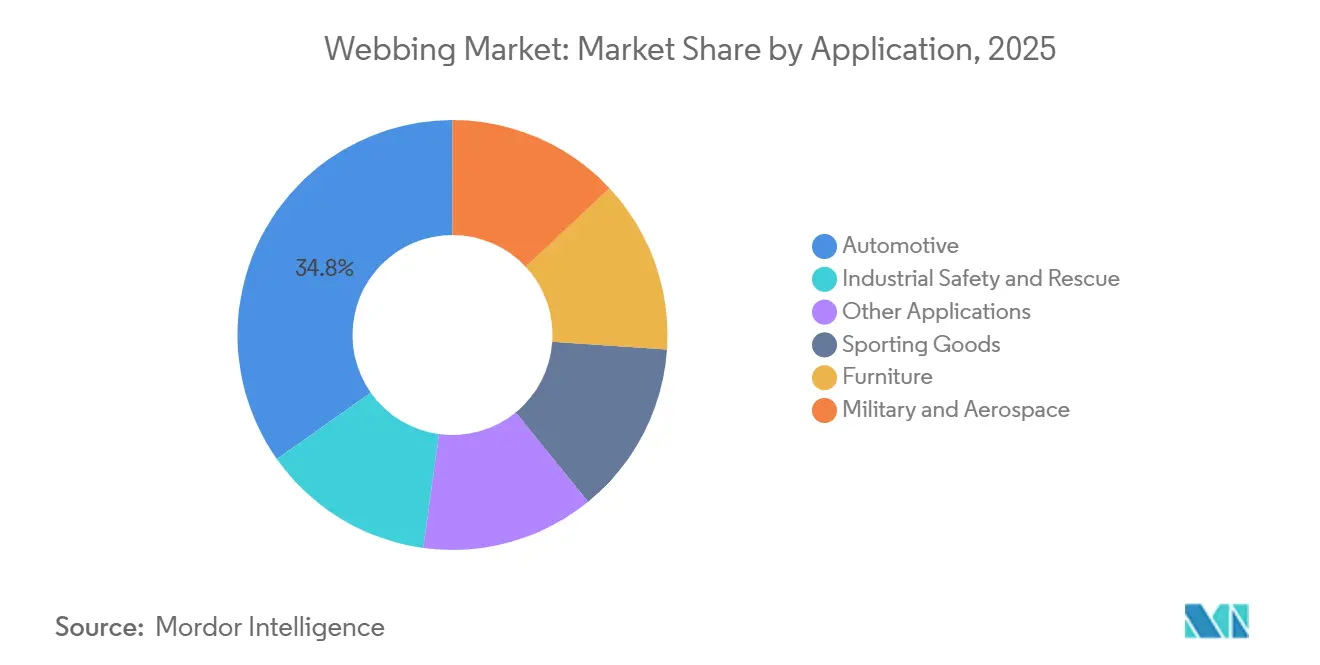
la défense mène en termes de taux de croissance tandis que l'automobile domine en volumeL'automobile représentait 34,78 % de la valeur mondiale du marché en 2025, ce qui en fait le plus grand segment d'application. Chaque véhicule nécessite du webbing pour les ensembles de ceintures de sécurité, les modules de sangle d'airbag et les filets de chargement intérieurs. Selon l'Organisation Internationale des Constructeurs d'Automobiles (OICA), la production mondiale de véhicules légers devrait atteindre 95 millions d'unités en 2026. La transition vers les véhicules électriques accroît la demande de webbing avec un allongement réduit, une stabilité thermique et une cohérence dimensionnelle. Les configurations de ceinture dans le siège et l'intégration de tendeurs actifs favorisent les fournisseurs capables de répondre à ces spécifications plus strictes. Les articles de sport représentaient le deuxième segment d'application le plus important en valeur, soutenu par une participation croissante aux activités de plein air. L'Outdoor Industry Association a rapporté que l'économie des loisirs de plein air aux États-Unis a généré 1,1 billion USD d'activité annuelle en 2024. Le mobilier, la sécurité industrielle et les produits de sauvetage fournissent une demande stable liée au remplacement et à la conformité sur l'ensemble du marché du webbing.
Les applications militaires et aérospatiales devraient croître à un CAGR de 5,75 % jusqu'en 2031, le taux de croissance le plus élevé parmi les applications sur le marché du webbing. Les engagements budgétaires de défense des membres de l'OTAN soutiennent les achats pluriannuels de supports de gilets pare-balles, de suspentes de parachutes et de systèmes de retenue des équipages. Ces applications nécessitent des matériaux en para-aramide et en UHMWPE, car les produits de qualité inférieure ne satisfont pas aux spécifications requises. Bally Ribbon Mills développe des E-WEBBINGS qui intègrent des tissus étroits avec conductivité, transmission de lumière et éléments de capteurs pour la détection de contraintes et de déformations dans les programmes NASA Artemis. Ces travaux démontrent le rôle croissant des capacités fonctionnelles dans le développement des textiles aérospatiaux. Les exigences du Berry Amendment différencient la chaîne d'approvisionnement de défense des États-Unis de l'approvisionnement asiatique à moindre coût. En conséquence, ce segment d'application présente des barrières de qualification plus élevées et des relations fournisseurs plus longues. L'automobile conserve la base de production la plus importante car les composants de retenue sont installés sur l'ensemble de la production de nouveaux véhicules, tandis que les acheteurs de défense et d'aérospatiale approvisionnent de plus petites quantités d'équipements hautement spécifiés. Ces schémas de demande distincts réduisent la dépendance à un seul cycle d'application et créent des exigences différentes en matière de conception de produits, de certification, de planification de la production et de sélection des fournisseurs.
Analyse géographique
Marché du Webbing en Asie-Pacifique
L'Asie-Pacifique représentait 41,31 % de la valeur mondiale du webbing en 2025, soutenue par une large base manufacturière et une demande automobile et industrielle en Chine, en Inde, en Corée du Sud et au Japon. La Chine est le principal centre de fabrication et de consommation de la région, avec le Zhejiang, le Jiangsu et le Fujian comme sites clés pour la production de fil de polyester et de ceintures de sécurité tissées. La norme QC/T 946-2024 de la Chine a relevé les exigences en matière de solidité des couleurs, de durabilité thermique et de performance à la traction en janvier 2025, augmentant ainsi les exigences de qualité pour les producteurs nationaux. L'Inde se développe en tant qu'acheteur et producteur de webbing haute performance ; cependant, les producteurs nationaux satisfont moins de 65 % de la demande, tandis que les importations en provenance de Chine, de Taïwan et de Corée du Sud couvrent 35 à 40 % des besoins spécialisés. Cet écart d'approvisionnement crée des opportunités de localisation dans le Karnataka, le Tamil Nadu et le Gujarat. La Corée du Sud et le Japon contribuent également à la demande régionale grâce à la production automobile et aux systèmes avancés de protection des occupants alignés sur les cadres du Japan New Car Assessment Program (JNCAP) et du Korea New Car Assessment Program (KNCAP).
Marché du Webbing en Amérique du Nord et en Europe
L'Amérique du Nord devrait croître à un CAGR de 5,34 % jusqu'en 2031, soit le taux de croissance régional le plus élevé du marché du webbing. Les achats de défense, les exigences de protection contre les chutes dans la construction et le développement des systèmes de retenue pour véhicules électriques soutiennent cette croissance. La demande de para-aramide dans l'aérospatiale et la défense reste au cœur du mix de produits haute performance de la région. Bally Ribbon Mills, American Cord & Webbing et Murdock Webbing bénéficient des protections relatives au contenu national au sein des chaînes d'approvisionnement du Département de la Défense. L'Europe maintient une demande portée par les équipementiers en Allemagne, en France et au Royaume-Uni, bien que la baisse de la production de véhicules freine la croissance. La Fédération des Industries des Équipements pour Véhicules (FIEV) a enregistré 401 558 nouvelles immatriculations de véhicules particuliers en France au cours du premier trimestre 2026, en baisse de 2,1 % en glissement annuel. Les exigences REACH, Euro NCAP et les obligations en matière de durabilité continuent de soutenir la demande de produits à haute spécification, tandis que les obligations de contenu recyclé augmentent les coûts et la complexité pour les fournisseurs régionaux.
Marché du Webbing en EMEA et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des parts plus faibles de la valeur mondiale, mais présentent des schémas de demande distincts. Au Brésil, la fabrication automobile, l'activité de construction et l'utilisation de contenu recyclé dans les sangles d'emballage et de logistique soutiennent la demande. L'Arabie Saoudite soutient la demande par la modernisation de sa défense, tandis que l'Afrique du Sud soutient la demande par la construction d'infrastructures. Les normes de protection contre les chutes sont adoptées plus tôt que sur les marchés établis, créant des opportunités pour les produits de harnais synthétiques certifiés à mesure que les exigences de conformité s'élargissent et que les acheteurs se tournent vers des pratiques de sécurité formelles. En juillet 2026, Euro Sandow a investi dans l'internalisation de l'injection plastique pour renforcer sa position dans l'automobile, reflétant la réponse d'un fournisseur européen à la concurrence tarifaire des fournisseurs asiatiques.

Paysage concurrentiel
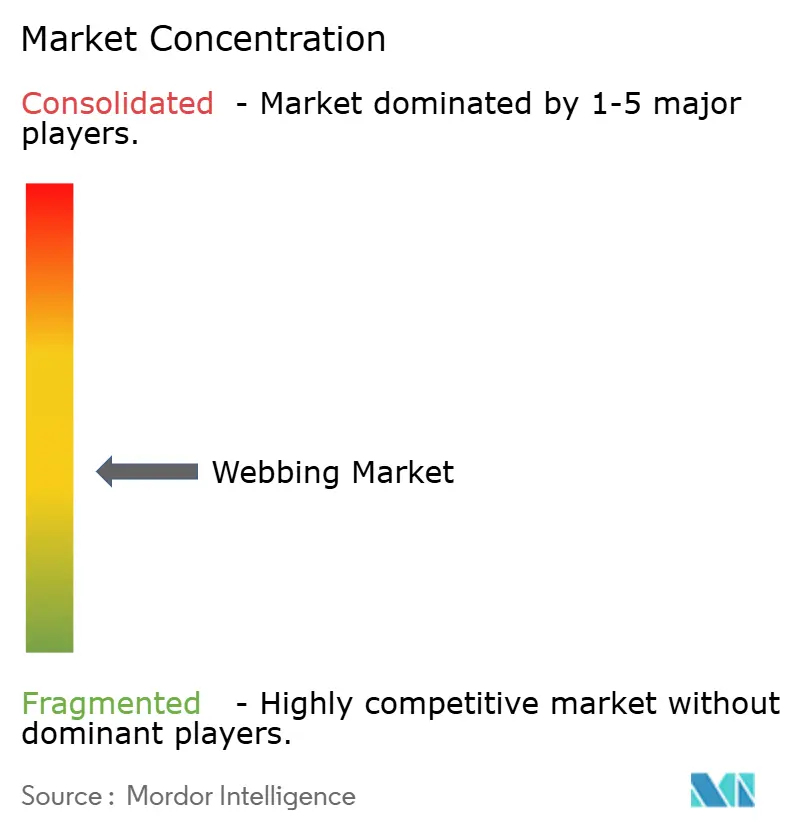
Le marché du webbing est modérément fragmenté, car aucune entreprise ne domine l'ensemble des segments de produits et d'applications. Autoliv occupe une position forte dans le webbing pour ceintures de sécurité automobiles, Bally Ribbon Mills sert le marché américain des tissus étroits pour la défense et l'aérospatiale, et BioThane fournit du webbing spécialisé enduit. Les barrières de qualification, plutôt que la seule échelle, protègent ces positions, notamment dans les applications où les tests de produits, la traçabilité des matériaux et les approbations d'utilisation finale déterminent l'accès des fournisseurs. Les fournisseurs chinois et vietnamiens se font concurrence de manière agressive dans les sangles d'arrimage en polypropylène et les élingues standard en polyester, exerçant une pression à la baisse sur les prix de vente moyens des produits de base dans les canaux d'exportation. Les producteurs établis répondent en se concentrant sur des produits différenciés et des applications d'utilisation finale qualifiées qui sont moins directement comparables aux sangles tissées de base. Cette structure de marché soutient la concurrence par les prix dans les produits standard tout en protégeant les fournisseurs spécialisés disposant de capacités techniques et de relations clients validées.
Autoliv s'est orienté vers des fonctions de sécurité intégrées plutôt que vers la fourniture textile conventionnelle. La société a divulgué ses concepts Thermal Webbing, qui intègrent des fonctionnalités de chauffage et de refroidissement, sur LinkedIn en mai 2026. Elle a également divulgué InfraRed Webbing en juin 2026, un concept de détection conçu pour permettre la détection des occupants via la structure de la ceinture de sécurité. Ces initiatives visent à sécuriser des positions de conception auprès des équipementiers que les produits de base ne peuvent pas facilement reproduire, car le webbing fonctionnel nécessite un développement coordonné des matériaux, une ingénierie des systèmes de retenue et une validation. Autoliv a ouvert son centre technique de Wuhan en 2026 pour soutenir les activités de développement en Chine, tandis que ses ventes aux équipementiers chinois ont augmenté de 23 % en 2025. Cette stratégie combine des capacités de développement locales avec une évolution plus large vers des systèmes de retenue différenciés sur le marché du webbing.
La consolidation a reconfiguré le segment intermédiaire du marché du webbing. Pewag a acquis Aberdeen Web en avril 2025, Inka Oy a acquis Manilla Oy en octobre 2025, et Michelin a finalisé l'acquisition de Tex Tech Industries en juillet 2026. Ces transactions ont élargi les capacités de levage, de distribution et de textiles spéciaux des entreprises. Les applications pour véhicules électriques et autonomes restent des opportunités ouvertes, car les exigences de qualification fonctionnelle continuent de se développer. Les normes ISO 9001:2015 et International Automotive Task Force (IATF) 16949 influencent la sélection des fournisseurs automobiles, tandis que la conformité au Berry Amendment reste une exigence principale pour les contrats de défense aux États-Unis.
Leaders du secteur du webbing
Autoliv
E. Oppermann GmbH
Bally Ribbon Mills
American Cord & Webbing Co., Inc.
Murdock Webbing Company, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Webbing
- American Cord & Webbing Co., Inc.
- American Webbing and Fittings, Inc.
- Autoliv
- Bally Ribbon Mills
- Belt-tech
- Berger GmbH & Co. Holding KG
- BioThane
- Bowmer Bond Narrow Fabrics Ltd
- E. Oppermann GmbH
- Jiangsu Daxin Ribbon Co., Ltd.
- Leedon Webbing
- Marling Leek Limited
- Murdock Webbing Company, Inc.
- Narrowtex Australia Pty Ltd
- National Webbing Products Co.
- Ohio Plastics Belting Co.

Recent Industry Developments in Marché du Webbing
- Juillet 2026 : Bally Ribbon Mills a annoncé la disponibilité du webbing Kevlar EXO pour les applications de défense, d'aérospatiale et de sécurité industrielle. Le produit est conçu pour offrir une résistance supérieure de 40 à 50 % par rapport au webbing Kevlar traditionnel et une réduction de poids de 15 à 40 % à des objectifs de ténacité équivalents, permettant des supports de gilets pare-balles plus légers et des harnais aérospatiaux.
- Juin 2026 : Autoliv a divulgué son concept InfraRed Webbing, qui intègre des fonctionnalités de détection par infrarouge directement dans la structure du webbing de ceinture de sécurité pour permettre la détection et la classification sans contact des occupants sans capteurs externes.


Périmètre du rapport mondial sur le marché du webbing
Le webbing est un tissu résistant tissé sous forme de bande plate ou de tube de largeur et de composition en fibres variables, souvent utilisé à la place d'une corde. C'est un composant polyvalent utilisé dans de multiples applications, notamment l'escalade, la slackline, la fabrication de mobilier, la sécurité automobile, la course automobile, le remorquage, le parachutisme, les vêtements militaires et l'arrimage de charges, entre autres.
Le marché du webbing est segmenté par produit, application et géographie. Par produit, le marché est segmenté en polyester, nylon, polypropylène, fibres de carbone, fibres synthétiques para-aramides, UHMWPE et autres produits. Par application, le marché est segmenté en automobile, articles de sport, mobilier, militaire et aérospatiale, sécurité industrielle et sauvetage, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le webbing dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Polyester |
| Nylon |
| Polypropylène |
| Fibres de carbone |
| Fibres synthétiques para-aramides |
| UHMWPE |
| Autres produits |
| Automobile |
| Articles de sport |
| Mobilier |
| Militaire et aérospatiale |
| Sécurité industrielle et sauvetage |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Polyester | |
| Nylon | ||
| Polypropylène | ||
| Fibres de carbone | ||
| Fibres synthétiques para-aramides | ||
| UHMWPE | ||
| Autres produits | ||
| Par application | Automobile | |
| Articles de sport | ||
| Mobilier | ||
| Militaire et aérospatiale | ||
| Sécurité industrielle et sauvetage | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du webbing ?
La taille du marché du webbing a été estimée à 4,65 milliards USD en 2025 et devrait croître de 4,85 milliards USD en 2026 à 6,10 milliards USD d'ici 2031, à un CAGR de 4,68 % pendant la période de prévision (2026-2031).
Quel produit génère la plus forte demande mondiale de webbing ?
Le polyester domine la demande mondiale de webbing avec une part de 46,56 % en 2025, car il combine efficacité en termes de coûts, résistance et larges qualifications automobiles. Il est largement utilisé dans les ceintures de sécurité et les applications d'arrimage de fret où les acheteurs exigent des performances constantes en matière de ténacité, d'allongement et de solidité des couleurs.
Quelle application de webbing connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le secteur militaire et aérospatial devrait croître à un CAGR de 5,75 % jusqu'en 2031, soutenu par l'approvisionnement en équipements de protection et en systèmes aéronautiques. Ces utilisations nécessitent des constructions testées en para-aramide, UHMWPE ou nylon à haute ténacité pour des fonctions de charge critique.
Quelle région occupe la position la plus importante dans le webbing ?
L'Asie-Pacifique détenait une part de 41,31 % en 2025, soutenue par la capacité manufacturière de la Chine et la demande automobile et industrielle régionale. L'Inde présente également un déficit d'approvisionnement pour les produits spécialisés, ce qui soutient l'investissement local dans les principaux corridors manufacturiers.
Dernière mise à jour de la page le:



