
Tamaño y Participación del Mercado de Webbing
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.10 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.68 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Webbing por Mordor Intelligence
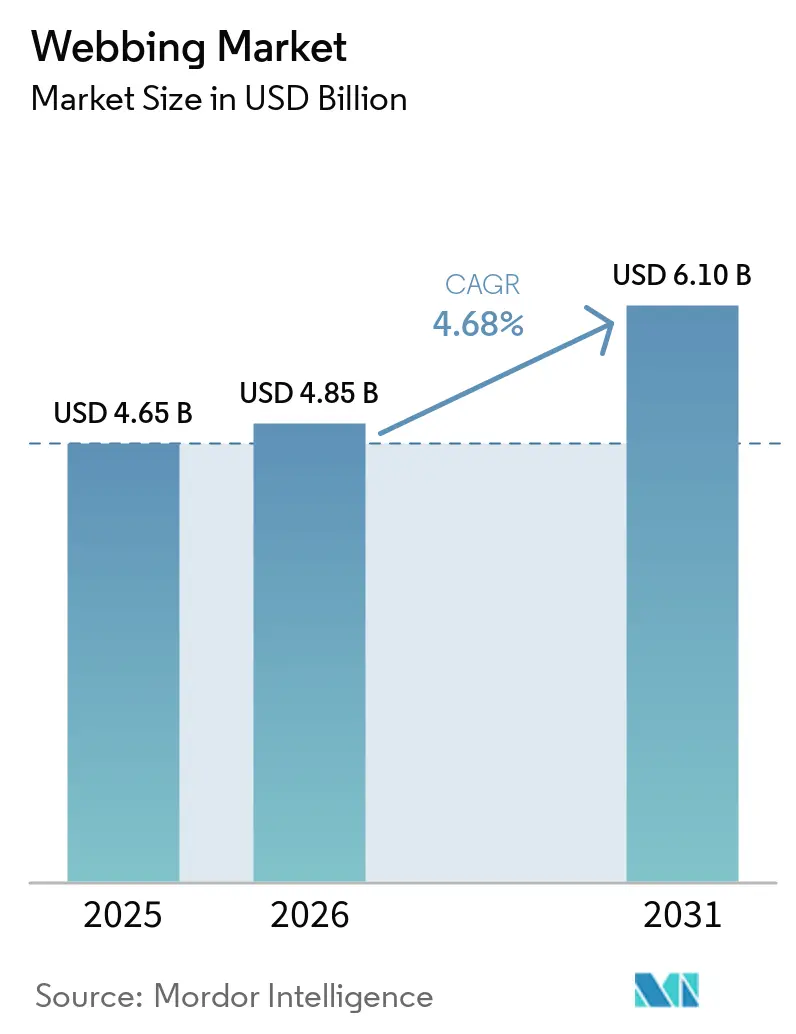
El tamaño del mercado de webbing se estimó en 4,65 mil millones de USD en 2025 y se estima que crecerá desde 4,85 mil millones de USD en 2026 hasta 6,10 mil millones de USD en 2031, a una CAGR del 4,68% durante el período de pronóstico (2026-2031). El mercado de webbing comprende estructuras tejidas estrechas fabricadas con poliéster, nailon, polipropileno, fibra de carbono, para-aramida y polietileno de ultra alto peso molecular (UHMWPE). Cada fibra ofrece un equilibrio diferenciado de resistencia, peso, durabilidad, resistencia química, elongación, costo y requisitos de calificación. Estos materiales sirven a sistemas de retención automotriz, seguridad industrial, defensa, recreación al aire libre y aplicaciones de mobiliario, generando demanda en segmentos con ciclos de compra variables y prioridades de rendimiento para productos estandarizados y sistemas de alta especificación. Los requisitos regulatorios aumentan la importancia de los textiles técnicos en aplicaciones críticas para la seguridad, ya que los compradores automotrices y de protección personal validan el rendimiento del material en lugar de seleccionar productos únicamente en función del precio. Los productos de polipropileno de uso general enfrentan competencia de precios, mientras que los productos de para-aramida y UHMWPE abordan requisitos especializados de defensa e industriales, donde la resistencia certificada, el bajo peso y el rendimiento confiable pueden limitar la base de proveedores. La volatilidad del precio de las materias primas y los requisitos de calificación de fibras recicladas siguen siendo restricciones. Sin embargo, las regulaciones de seguridad vehicular, los requisitos de cumplimiento en el lugar de trabajo, el gasto en defensa y el desarrollo de sistemas funcionales de retención automotriz respaldan la demanda en el mercado de webbing.
Conclusiones Clave del Informe
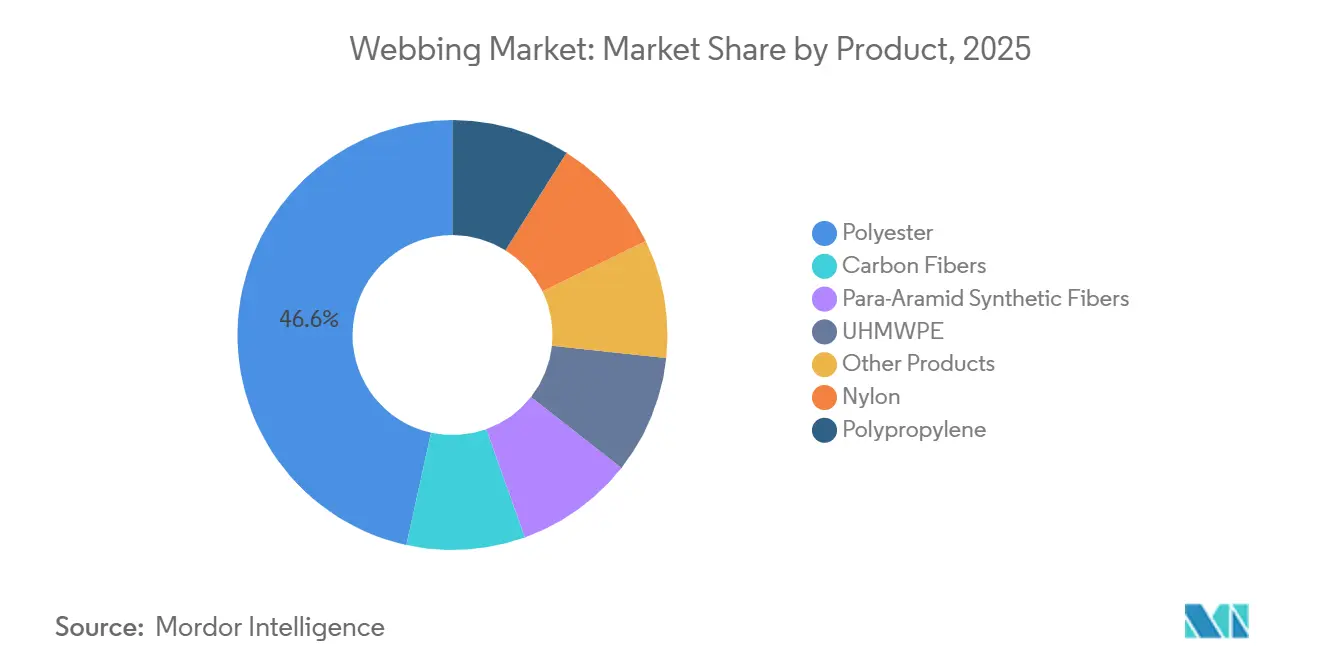
- Por tipo de producto, el poliéster representó el 46,56% de la participación del mercado de webbing en 2025, mientras que se pronostica que las fibras sintéticas de para-aramida crecerán a una CAGR del 5,11% hasta 2031.
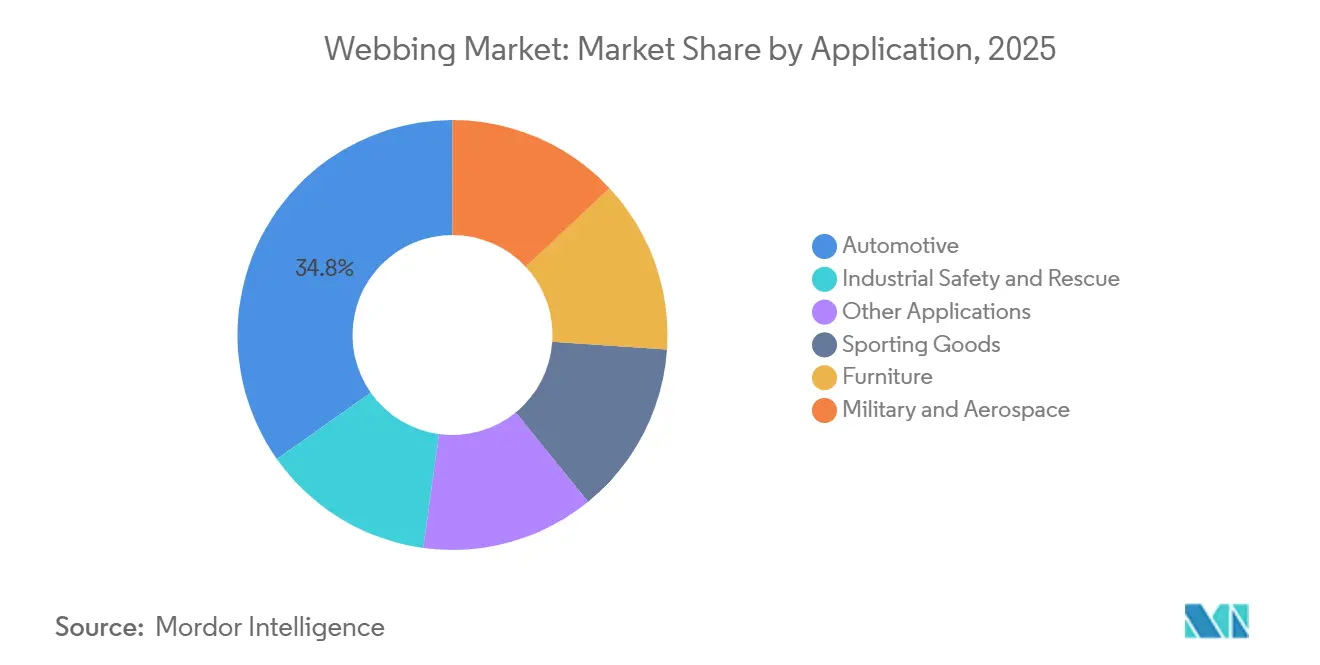
- Por aplicación, el sector automotriz representó el 34,78% del tamaño del mercado de webbing en 2025, mientras que se pronostica que el sector militar y aeroespacial crecerá a una CAGR del 5,75% hasta 2031.
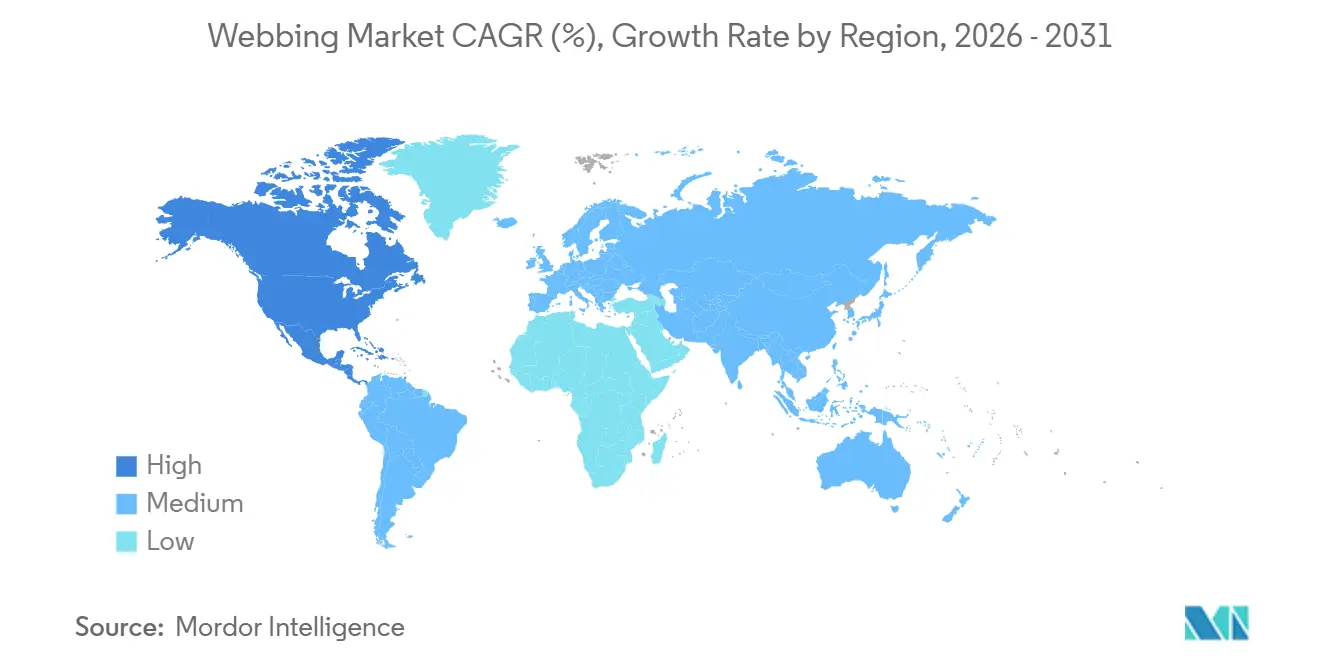
- Por geografía, Asia-Pacífico representó el 41,31% de la participación del mercado de webbing en 2025, mientras que se pronostica que América del Norte crecerá a una CAGR del 5,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Obligatoria de Seguridad Automotriz y Sistemas de Retención | +1.3% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Industrialización y Demanda de Protección contra Caídas en el Lugar de Trabajo | +0.8% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Adquisición de Webbing de Alta Resistencia para Defensa y Aeroespacial | +0.7% | América del Norte, Europa, Asia-Pacífico, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Participación en Recreación al Aire Libre y Artículos Deportivos | +0.5% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción de Peso en Vehículos Eléctricos y Sistemas de Retención Integrados | +0.6% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Obligatoria de Seguridad Automotriz y Sistemas de Retención
El webbing para cinturones de seguridad es un segmento impulsado por regulaciones dentro del mercado de webbing, ya que cada vehículo nuevo requiere conjuntos de retención y cumplimiento con los estándares obligatorios de materiales. El UNECE R16 y el estándar chino QC/T 946-2024 establecen requisitos medibles para la solidez del color, la elongación a baja temperatura y la durabilidad por fricción. El estándar revisado de China entró en vigor el 1 de enero de 2025[1]Ministerio de Industria y Tecnología de la Información, "QC/T 946-2024 Correa de Cinturón de Seguridad," Estándar de la Industria Automotriz China, 5 de julio de 2024, guifanku.com. Estos requisitos de prueba aumentan la importancia de la calidad del hilo de alta tenacidad y el control preciso del tejido, al tiempo que limitan la competencia de proveedores centrados únicamente en el precio. Autoliv produjo más de 560.500 km de webbing para cinturones de seguridad en 2025, lo que subraya la demanda de sistemas de retención automotriz y la necesidad de un suministro estable y calificado. En junio de 2026, Autoliv presentó su concepto InfraRed Webbing, que integra la detección de ocupantes sin contacto en la estructura del cinturón de seguridad y demuestra que el textil puede desempeñar una función de sistema. Los proveedores que cumplen con los requisitos actuales de pruebas de seguridad y apoyan diseños funcionales pueden satisfacer la demanda de los fabricantes de equipos originales (OEM) a medida que estos pasan de componentes de retención estándar hacia sistemas de seguridad integrados. Cada cambio de material debe mantener el rendimiento establecido de carga, durabilidad y protección de ocupantes. Las calificaciones existentes diferencian las correas tejidas básicas del webbing desarrollado para cumplir con los requisitos evolutivos de los programas de seguridad vehicular.
Industrialización y Demanda de Protección contra Caídas en el Lugar de Trabajo
El webbing de seguridad industrial se utiliza en arneses de cuerpo completo, eslingas y cinchas de elevación. Su ciclo de reemplazo respalda una demanda recurrente en sitios de construcción, manufactura y energía. La OSHA revisó el Código de Regulaciones Federales (CFR) 29, sección 1926.95, en diciembre de 2024, y la enmienda entró en vigor en enero de 2025. La norma introduce requisitos explícitos para equipos de protección personal correctamente ajustados en la construcción. Este requisito aumenta la demanda de arneses de detención de caídas adecuados y respalda las actividades de inspección y reemplazo, incluso cuando el número de trabajadores permanece sin cambios. La norma ANSI/ASSP Z359.1-2024 también vincula el rendimiento del webbing del arnés con los puntos de anclaje y los dispositivos de conexión, aumentando los requisitos de ingeniería a nivel de sistema para los equipos conformes. Los requisitos de ajuste adecuado pueden requerir que los empleadores almacenen una gama más amplia de tallas de arnés, aumentando las compras unitarias incluso cuando la dotación de personal en el sitio permanece estable. La formalización de las regulaciones de seguridad en la construcción en Indonesia, Vietnam y Bangladesh está desplazando el uso de prácticas informales de cuerda y gancho hacia sistemas de arnés sintético certificado en el mercado de webbing. Este cambio amplía la base de clientes potenciales más allá de los mercados de construcción establecidos, mientras que los requisitos recurrentes de inspección y reemplazo pueden hacer que la demanda sea menos dependiente de compras únicas en sitios o proyectos de capital a corto plazo.
Adquisición de Webbing de Alta Resistencia para Defensa y Aeroespacial
Los programas de defensa y aeroespacial requieren webbing de para-aramida, polietileno de ultra alto peso molecular (UHMWPE) y nailon de alta tenacidad para bridas de paracaídas, portadores de armadura corporal, sistemas de retención de tripulación y redes de amarre de carga. El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) reportó un gasto militar global de 2,44 billones de USD en 2024, con el gasto continuando en aumento durante 2025 a medida que avanzaron los programas de modernización. Estos programas requieren características certificadas de resistencia, peso y durabilidad, lo que limita el uso de materiales de menor calidad en equipos críticos para la seguridad. En julio de 2026, Bally Ribbon Mills anunció el webbing Kevlar EXO para aplicaciones de defensa, aeroespacial y seguridad industrial. La empresa declaró que el producto ofrece una resistencia entre un 40 y un 50% mayor y un ahorro de peso de entre un 15 y un 40% en comparación con el webbing Kevlar heredado a objetivos de tenacidad equivalentes. Los menores volúmenes de producción, los largos plazos de entrega de los programas y los requisitos de la Enmienda Berry respaldan la demanda de proveedores nacionales conformes en los segmentos de alta especificación del mercado de webbing. Estos requisitos diferencian la adquisición de defensa de las compras automotrices y de uso industrial general orientadas al precio, ya que los proveedores deben demostrar cumplimiento nacional, producción confiable, rendimiento de material probado y continuidad del suministro a lo largo del ciclo de vida del programa.
Reducción de Peso en Vehículos Eléctricos y Sistemas de Retención Integrados
Las plataformas de vehículos eléctricos están cambiando la ubicación de los sistemas de retención y los requisitos de materiales, particularmente donde las estructuras de batería de piso plano afectan la geometría del vehículo. La Agencia Internacional de Energía (AIE) declaró que las ventas globales de automóviles eléctricos superaron los 17 millones de unidades en 2024 y proyectó un crecimiento continuo hasta finales de la década de 2020. Los sistemas de retención integrados en el asiento y los diseños de cinturón en el asiento trasladan los retractores al respaldo del asiento, lo que requiere longitudes de webbing más cortas, una transferencia de fuerza más ajustada y una elongación más controlada. En septiembre de 2025, ZF LIFETEC introdujo Heat Belt 2.0, que integra la gestión térmica en el webbing del cinturón de seguridad y puede mejorar la autonomía de los vehículos eléctricos de batería hasta en un 6%. Este desarrollo posiciona al webbing como un componente activo del sistema en lugar de únicamente un elemento de seguridad pasivo. Crea demanda en el mercado de webbing para características de detección, térmicas y estructurales que requieren una calificación más extensa que los materiales automotrices estándar. El proceso de desarrollo implica el comportamiento del material, la integración del sistema de retención y la validación del rendimiento, lo que requiere que los proveedores colaboren con los equipos de ingeniería de los OEM durante todo el desarrollo y la calificación.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas de Fibras Sintéticas | -0.5% | Global, aguda en las cadenas de suministro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión Ambiental sobre las Fibras Petroquímicas | -0.4% | Europa, América del Norte, con repercusión en los exportadores de Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas en la Calificación de Fibras Recicladas y la Certificación de Seguridad | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas de Fibras Sintéticas
El poliéster representó casi la mitad del valor del producto en el mercado de webbing en 2025. Las fluctuaciones en los costos del ácido tereftálico purificado (PTA) y el monoetilenglicol (MEG) afectan directamente los márgenes de los productores. Reuters informó en abril de 2026 que las disrupciones geopolíticas afectaron las cadenas de suministro de poliéster asiático, mientras que Filatex India reportó un aumento del 30% en sus costos de PTA y MEG. Los proveedores estándar tienen una capacidad limitada para trasladar estos aumentos a los clientes, quienes típicamente comparan las compras de productos básicos con los precios al contado. El impacto en los márgenes es significativo para las eslingas de polipropileno y las correas de carga estándar, donde los márgenes de conversión son reducidos y la diferenciación del producto es limitada. Los productores verticalmente integrados pueden absorber una mayor proporción de las fluctuaciones de costos, aumentando la presión sobre los tejedores independientes en el Sudeste Asiático y Europa. Esta brecha puede impulsar la consolidación, ya que los productores independientes deben gestionar aumentos repentinos en los costos de insumos, mantener los niveles de servicio al cliente y proteger los márgenes operativos sin un acceso comparable a la capacidad de materiales aguas arriba.
Presión Ambiental sobre las Fibras Petroquímicas
Las marcas minoristas, los fabricantes de equipos para actividades al aire libre y los fabricantes de equipos originales (OEM) automotrices están incorporando cada vez más requisitos de contenido reciclado en los contratos con proveedores, junto con objetivos de emisiones durante el ciclo de vida y obligaciones europeas de informes de sostenibilidad. El Estándar Global Reciclado (GRS) establece requisitos de cadena de custodia y contenido reciclado. El GRS 4.0 requiere trazabilidad desde la recolección de tereftalato de polietileno (PET) posconsumo hasta el hilado, tejido y acabado[2]Textile Exchange, "Estándar Global Reciclado Versión 4.0, Requisitos de Certificación de Cadena de Custodia y Contenido Reciclado," Textile Exchange, Versión 4.0, textileexchange.org. Estos requisitos de documentación aumentan los costos y extienden los plazos de calificación, particularmente para los productos automotrices y de defensa que ya pasan por múltiples etapas de aprobación de seguridad. Los requisitos adicionales pueden retrasar la adopción cuando el hilo reciclado certificado no está disponible al nivel de rendimiento requerido. Los costos de la fibra de PET reciclado se han aproximado, en ocasiones, a los del poliéster virgen en términos de costo por unidad de rendimiento. La mejora de las condiciones económicas puede respaldar el mercado de webbing a medida que la capacidad de certificación y las calificaciones de seguridad se alineen con los requisitos de los clientes. Hasta entonces, los proveedores deben equilibrar los requisitos de trazabilidad, las declaraciones de contenido reciclado, las expectativas de adquisición de los clientes y los protocolos establecidos de pruebas de seguridad. Estos factores pueden resultar en un período de transición más largo de lo que los clientes anticipan al establecer objetivos de sostenibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las Fibras de Grado Técnico Ganan Participación Dentro de una Base Dominada por el PoliésterEl poliéster representó el 46,56% del valor del producto global en 2025, manteniendo su posición de liderazgo en todos los tipos de productos. Su uso generalizado refleja versatilidad mecánica, eficiencia de costos y calificaciones automotrices establecidas. La evidencia disponible indica que las construcciones de poliéster pueden soportar cargas de tracción de 3.000 a 6.000 libras por pulgada. Los compradores automotrices evalúan el poliéster frente a los requisitos del QC/T 946-2024 para tenacidad, elongación y solidez del color. El nailon mantuvo la segunda mayor participación de producto debido a su elasticidad y resistencia a la abrasión. Los fabricantes lo utilizan en artículos deportivos, arneses y sistemas de amarre de carga, donde la comodidad bajo carga es importante. El polipropileno se utiliza en flejes agrícolas de uso ligero y aplicaciones de embalaje logístico debido a su inercia química y menor costo. El webbing de fibra de carbono sigue siendo un material de nicho para el refuerzo estructural aeroespacial y los sistemas de retención en el automovilismo deportivo, donde su precio limita la adopción a pesar de sus características de rendimiento.
Se pronostica que las fibras sintéticas de para-aramida crecerán a una CAGR del 5,11% hasta 2031, lo que representa la tasa de crecimiento más alta entre los grupos de materiales en el mercado de webbing. La modernización de la defensa respalda la demanda de armadura corporal, arneses de tripulación, sistemas de paracaídas y productos de elevación pesada. El material también respalda aplicaciones civiles, incluidos sistemas de escalada y webbing de contención de baterías para vehículos eléctricos. Las fuentes indican que las adiciones de capacidad en Asia intensificaron la competencia en el mercado de fibras de alto rendimiento entre 2020 y 2025. También se señala que Teijin cerró su instalación de pulpa de para-aramida en Arnhem a principios de 2025 debido a las presiones de costos derivadas de la competencia asiática. El polietileno de ultra alto peso molecular (UHMWPE) completa la gama de productos especializados, con aplicaciones en sistemas marinos, balísticos militares y de elevación pesada. Sin embargo, la complejidad del procesamiento y los mayores costos de insumos limitan su adopción más amplia en relación con la para-aramida. La selección del producto depende del equilibrio requerido de rendimiento de carga, peso, durabilidad, viabilidad de procesamiento y costo de compra para cada aplicación de uso final. El poliéster mantiene su amplia base de mercado al cumplir con los requisitos de rendimiento comunes, mientras que los fabricantes seleccionan fibras especializadas cuando las aplicaciones no pueden acomodar las limitaciones de los materiales estándar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Defensa Lidera en Tasa de Crecimiento Mientras que el Sector Automotriz Domina en ProducciónEl sector automotriz representó el 34,78% del valor del mercado global en 2025, convirtiéndolo en el segmento de aplicación más grande. Cada vehículo requiere webbing para conjuntos de cinturones de seguridad, módulos de amarre de airbags y redes de carga interiores. Según la Organización Internacional de Constructores de Automóviles (OICA), se espera que la producción global de vehículos ligeros alcance los 95 millones de unidades en 2026. La transición hacia los vehículos eléctricos está aumentando la demanda de webbing con menor elongación, estabilidad térmica y consistencia dimensional. Las configuraciones de cinturón integrado en el asiento y la integración de tensores activos favorecen a los proveedores capaces de cumplir con estas especificaciones más exigentes. Los artículos deportivos representaron el segundo segmento de aplicación más grande por valor, respaldado por la creciente participación en actividades al aire libre. La Asociación de la Industria al Aire Libre reportó que la economía de recreación al aire libre de los Estados Unidos generó 1,1 billones de USD en actividad anual en 2024. El mobiliario, la seguridad industrial y los productos de rescate proporcionan una demanda estable impulsada por el reemplazo y el cumplimiento normativo en todo el mercado de webbing.
Se pronostica que las aplicaciones militares y aeroespaciales crecerán a una CAGR del 5,75% hasta 2031, la tasa de crecimiento más alta entre las aplicaciones en el mercado de webbing. Los compromisos de presupuesto de defensa de los miembros de la OTAN respaldan la adquisición plurianual de portadores de armadura corporal, bridas de paracaídas y sistemas de retención de tripulación. Estas aplicaciones requieren materiales de para-aramida y UHMWPE, ya que los productos de menor calidad no cumplen con las especificaciones requeridas. Bally Ribbon Mills desarrolla E-WEBBINGS que integran telas estrechas con conductividad, transmisión de luz y elementos sensores para la detección de tensión y deformación en los programas NASA Artemis. Este trabajo demuestra el creciente papel de las capacidades funcionales en el desarrollo de textiles aeroespaciales. Los requisitos de la Enmienda Berry diferencian la cadena de suministro de defensa de los Estados Unidos del suministro asiático de menor costo. Como resultado, este segmento de aplicación tiene mayores barreras de calificación y relaciones más duraderas con los proveedores. El sector automotriz mantiene la base de producción más grande porque los componentes de retención se instalan en toda la producción de vehículos nuevos, mientras que los compradores de defensa y aeroespacial adquieren cantidades menores de equipos altamente especificados. Estos patrones de demanda distintos reducen la dependencia de un único ciclo de aplicación y crean diferentes requisitos para el diseño de productos, la certificación, la planificación de la producción y la selección de proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cintas de Tejido en Asia-Pacífico
Asia-Pacífico representó el 41,31% del valor global de cintas de tejido en 2025, respaldado por una gran base manufacturera y la demanda automotriz e industrial en China, India, Corea del Sur y Japón. China es el principal centro de fabricación y consumo de la región, con Zhejiang, Jiangsu y Fujian como ubicaciones clave para la producción de hilo de poliéster y cinturones de seguridad tejidos. El estándar QC/T 946-2024 de China elevó los requisitos de solidez del color, durabilidad térmica y rendimiento a la tracción en enero de 2025, aumentando los requisitos de calidad para los productores nacionales. India se está expandiendo como comprador y productor de cintas de tejido de alto rendimiento; sin embargo, los productores nacionales satisfacen menos del 65% de la demanda, mientras que las importaciones de China, Taiwán y Corea del Sur cubren entre el 35% y el 40% de los requisitos especializados. Esta brecha de suministro crea oportunidades de localización en Karnataka, Tamil Nadu y Gujarat. Corea del Sur y Japón también contribuyen a la demanda regional a través de la producción automotriz y los sistemas avanzados de protección de ocupantes alineados con los marcos del Programa Japonés de Evaluación de Nuevos Automóviles (JNCAP) y el Programa Coreano de Evaluación de Nuevos Automóviles (KNCAP).
Mercado de Cintas de Tejido en América del Norte y Europa
Se prevé que América del Norte crezca a una CAGR del 5,34% hasta 2031, la tasa de crecimiento regional más alta en el mercado de cintas de tejido. La contratación de defensa, los requisitos de protección contra caídas en la construcción y el desarrollo de sistemas de retención para vehículos eléctricos respaldan este crecimiento. La demanda de para-aramida en aeroespacial y defensa sigue siendo central en la combinación de productos de alto rendimiento de la región. Bally Ribbon Mills, American Cord & Webbing y Murdock Webbing se benefician de las protecciones de contenido nacional dentro de las cadenas de suministro del Departamento de Defensa. Europa mantiene una demanda liderada por fabricantes de equipos originales en Alemania, Francia y el Reino Unido, aunque la menor producción de vehículos limita el crecimiento. La Fédération des Industries des Équipements pour Véhicules (FIEV) registró 401.558 nuevas matriculaciones de vehículos de pasajeros en Francia durante el primer trimestre de 2026, una caída del 2,1% interanual. REACH, Euro NCAP y los requisitos de sostenibilidad continúan respaldando la demanda de productos de alta especificación, mientras que las obligaciones de contenido reciclado aumentan los costos y la complejidad para los proveedores regionales.
Mercado de Cintas de Tejido en EMEA y América del Sur
América del Sur, Oriente Medio y África representan participaciones menores del valor global, pero exhiben patrones de demanda diferenciados. En Brasil, la fabricación automotriz, la actividad de construcción y el uso de contenido reciclado en flejes de embalaje y logística respaldan la demanda. Arabia Saudita impulsa la demanda a través de la modernización de la defensa, mientras que Sudáfrica lo hace a través de la construcción de infraestructura. Las normas de protección contra caídas se adoptan antes que en los mercados establecidos, creando oportunidades para productos de arnés sintético certificado a medida que los requisitos de cumplimiento se amplían y los compradores se orientan hacia prácticas de seguridad formales. En julio de 2026, Euro Sandow invirtió en la internalización de la inyección de plásticos para fortalecer su posición automotriz, lo que refleja la respuesta de un proveedor europeo a la competencia de precios de los proveedores asiáticos.

Panorama Competitivo
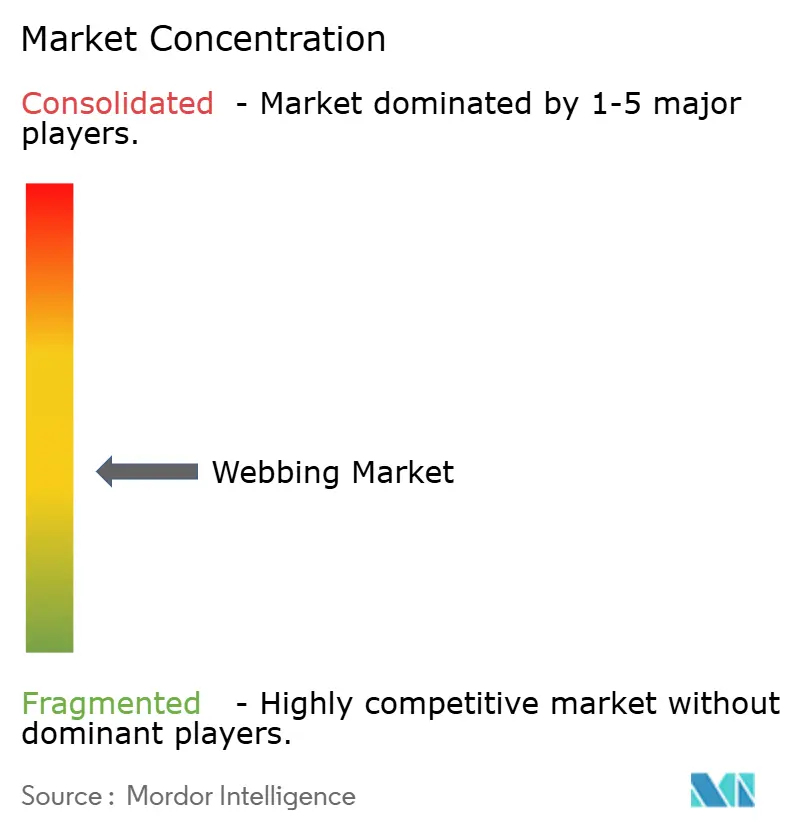
El mercado de webbing está moderadamente fragmentado, ya que ninguna empresa lidera en todos los segmentos de productos y aplicaciones. Autoliv mantiene una posición sólida en el webbing para cinturones de seguridad automotrices, Bally Ribbon Mills atiende el mercado estadounidense de telas estrechas para defensa y aeroespacial, y BioThane suministra webbing especializado recubierto. Las barreras de calificación, más que la escala por sí sola, protegen estas posiciones, particularmente en aplicaciones donde las pruebas de productos, la trazabilidad de materiales y las aprobaciones de uso final determinan el acceso de los proveedores. Los proveedores chinos y vietnamitas compiten agresivamente en flejes de carga de polipropileno y eslingas de poliéster estándar, ejerciendo presión a la baja sobre los precios de venta promedio de productos básicos en los canales de exportación. Los productores establecidos responden centrándose en productos diferenciados y aplicaciones de uso final calificadas que son menos directamente comparables con las correas tejidas básicas. Esta estructura de mercado respalda la competencia de precios en productos estándar mientras protege a los proveedores especializados con capacidades técnicas y relaciones validadas con los clientes.
Autoliv ha avanzado hacia funciones de seguridad integradas en lugar del suministro textil convencional. La empresa divulgó sus conceptos de Thermal Webbing, que incorporan funcionalidad de calefacción y refrigeración, en LinkedIn en mayo de 2026. También divulgó InfraRed Webbing en junio de 2026, un concepto de detección diseñado para habilitar la detección de ocupantes a través de la estructura del cinturón de seguridad. Estas iniciativas buscan asegurar posiciones de diseño con los OEM que los productos básicos no pueden replicar fácilmente, ya que el webbing funcional requiere desarrollo coordinado de materiales, ingeniería del sistema de retención y validación. Autoliv inauguró su centro técnico de Wuhan en 2026 para apoyar las actividades de desarrollo en China, mientras que sus ventas a los OEM chinos crecieron un 23% en 2025. Esta estrategia combina capacidades de desarrollo local con un cambio más amplio hacia sistemas de retención diferenciados en el mercado de webbing.
La consolidación ha reconfigurado el segmento medio del mercado de webbing. Pewag adquirió Aberdeen Web en abril de 2025, Inka Oy adquirió Manilla Oy en octubre de 2025, y Michelin completó su adquisición de Tex Tech Industries en julio de 2026. Estas transacciones ampliaron las capacidades de elevación, distribución y textiles especializados de las empresas. Las aplicaciones de vehículos eléctricos y autónomos siguen siendo oportunidades abiertas, ya que los requisitos de calificación funcional continúan desarrollándose. Los estándares ISO 9001:2015 y de la Fuerza de Tarea Internacional de la Industria Automotriz (IATF) 16949 influyen en la selección de proveedores automotrices, mientras que el cumplimiento de la Enmienda Berry sigue siendo un requisito primario para los contratos de defensa de los Estados Unidos.
Líderes de la Industria de Webbing
Autoliv
E. Oppermann GmbH
Bally Ribbon Mills
American Cord & Webbing Co., Inc.
Murdock Webbing Company, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cintas de Tejido
- American Cord & Webbing Co., Inc.
- American Webbing and Fittings, Inc.
- Autoliv
- Bally Ribbon Mills
- Belt-tech
- Berger GmbH & Co. Holding KG
- BioThane
- Bowmer Bond Narrow Fabrics Ltd
- E. Oppermann GmbH
- Jiangsu Daxin Ribbon Co., Ltd.
- Leedon Webbing
- Marling Leek Limited
- Murdock Webbing Company, Inc.
- Narrowtex Australia Pty Ltd
- National Webbing Products Co.
- Ohio Plastics Belting Co.

Recent Industry Developments in Mercado de Cintas de Tejido
- Julio de 2026: Bally Ribbon Mills anunció la disponibilidad del webbing Kevlar EXO para aplicaciones de defensa, aeroespacial y seguridad industrial. El producto está diseñado para ofrecer una resistencia entre un 40 y un 50% mayor que el webbing Kevlar heredado y un ahorro de peso de entre un 15 y un 40% a objetivos de tenacidad equivalentes, lo que permite portadores de armadura corporal más ligeros y arneses aeroespaciales.
- Junio de 2026: Autoliv divulgó su concepto InfraRed Webbing, que integra funcionalidad de detección habilitada por infrarrojos directamente en la estructura del webbing del cinturón de seguridad para permitir la detección y clasificación de ocupantes sin contacto y sin sensores externos.


Alcance del Informe Global del Mercado de Webbing
El webbing es una tela resistente tejida en forma de tira plana o tubo de ancho y composición de fibra variables, que se utiliza frecuentemente en lugar de cuerda. Es un componente versátil utilizado en múltiples aplicaciones, incluidas la escalada, el slacklining, la fabricación de mobiliario, la seguridad automotriz, las carreras de automóviles, el remolque, el paracaidismo, la indumentaria militar y la sujeción de cargas, entre otras.
El mercado de webbing está segmentado por producto, aplicación y geografía. Por producto, el mercado está segmentado en poliéster, nailon, polipropileno, fibras de carbono, fibras sintéticas de para-aramida, UHMWPE y otros productos. Por aplicación, el mercado está segmentado en automotriz, artículos deportivos, mobiliario, militar y aeroespacial, seguridad industrial y rescate, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el webbing en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Poliéster |
| Nailon |
| Polipropileno |
| Fibras de Carbono |
| Fibras Sintéticas de Para-Aramida |
| UHMWPE |
| Otros Productos |
| Automotriz |
| Artículos Deportivos |
| Mobiliario |
| Militar y Aeroespacial |
| Seguridad Industrial y Rescate |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Producto | Poliéster | |
| Nailon | ||
| Polipropileno | ||
| Fibras de Carbono | ||
| Fibras Sintéticas de Para-Aramida | ||
| UHMWPE | ||
| Otros Productos | ||
| Por Aplicación | Automotriz | |
| Artículos Deportivos | ||
| Mobiliario | ||
| Militar y Aeroespacial | ||
| Seguridad Industrial y Rescate | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Webbing?
El tamaño del mercado de webbing se estimó en 4,65 mil millones de USD en 2025 y se estima que crecerá desde 4,85 mil millones de USD en 2026 hasta 6,10 mil millones de USD en 2031, a una CAGR del 4,68% durante el período de pronóstico (2026-2031).
¿Qué producto lidera la demanda global de webbing?
El poliéster lidera la demanda global de webbing con una participación del 46,56% en 2025, ya que combina eficiencia de costos, resistencia y amplia calificación automotriz. Se utiliza ampliamente en cinturones de seguridad y aplicaciones de sujeción de carga donde los compradores requieren un rendimiento consistente en tenacidad, elongación y solidez del color.
¿Qué aplicación de webbing crecerá más rápido hasta 2031?
Se pronostica que el sector militar y aeroespacial crecerá a una CAGR del 5,75% hasta 2031, respaldado por la adquisición de equipos de protección y sistemas de aeronaves. Estos usos requieren construcciones probadas de para-aramida, UHMWPE o nailon de alta tenacidad para funciones críticas de soporte de carga.
¿Qué región tiene la mayor posición en webbing?
Asia-Pacífico mantuvo una participación del 41,31% en 2025, respaldada por la capacidad manufacturera de China y la demanda automotriz e industrial regional. India también tiene una brecha de suministro para productos especializados, lo que respalda la inversión local en los principales corredores manufactureros.
Última actualización de la página el:



