
Tamanho e Participação do Mercado de Emulsão de Cera
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.08 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.94 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.04 % |
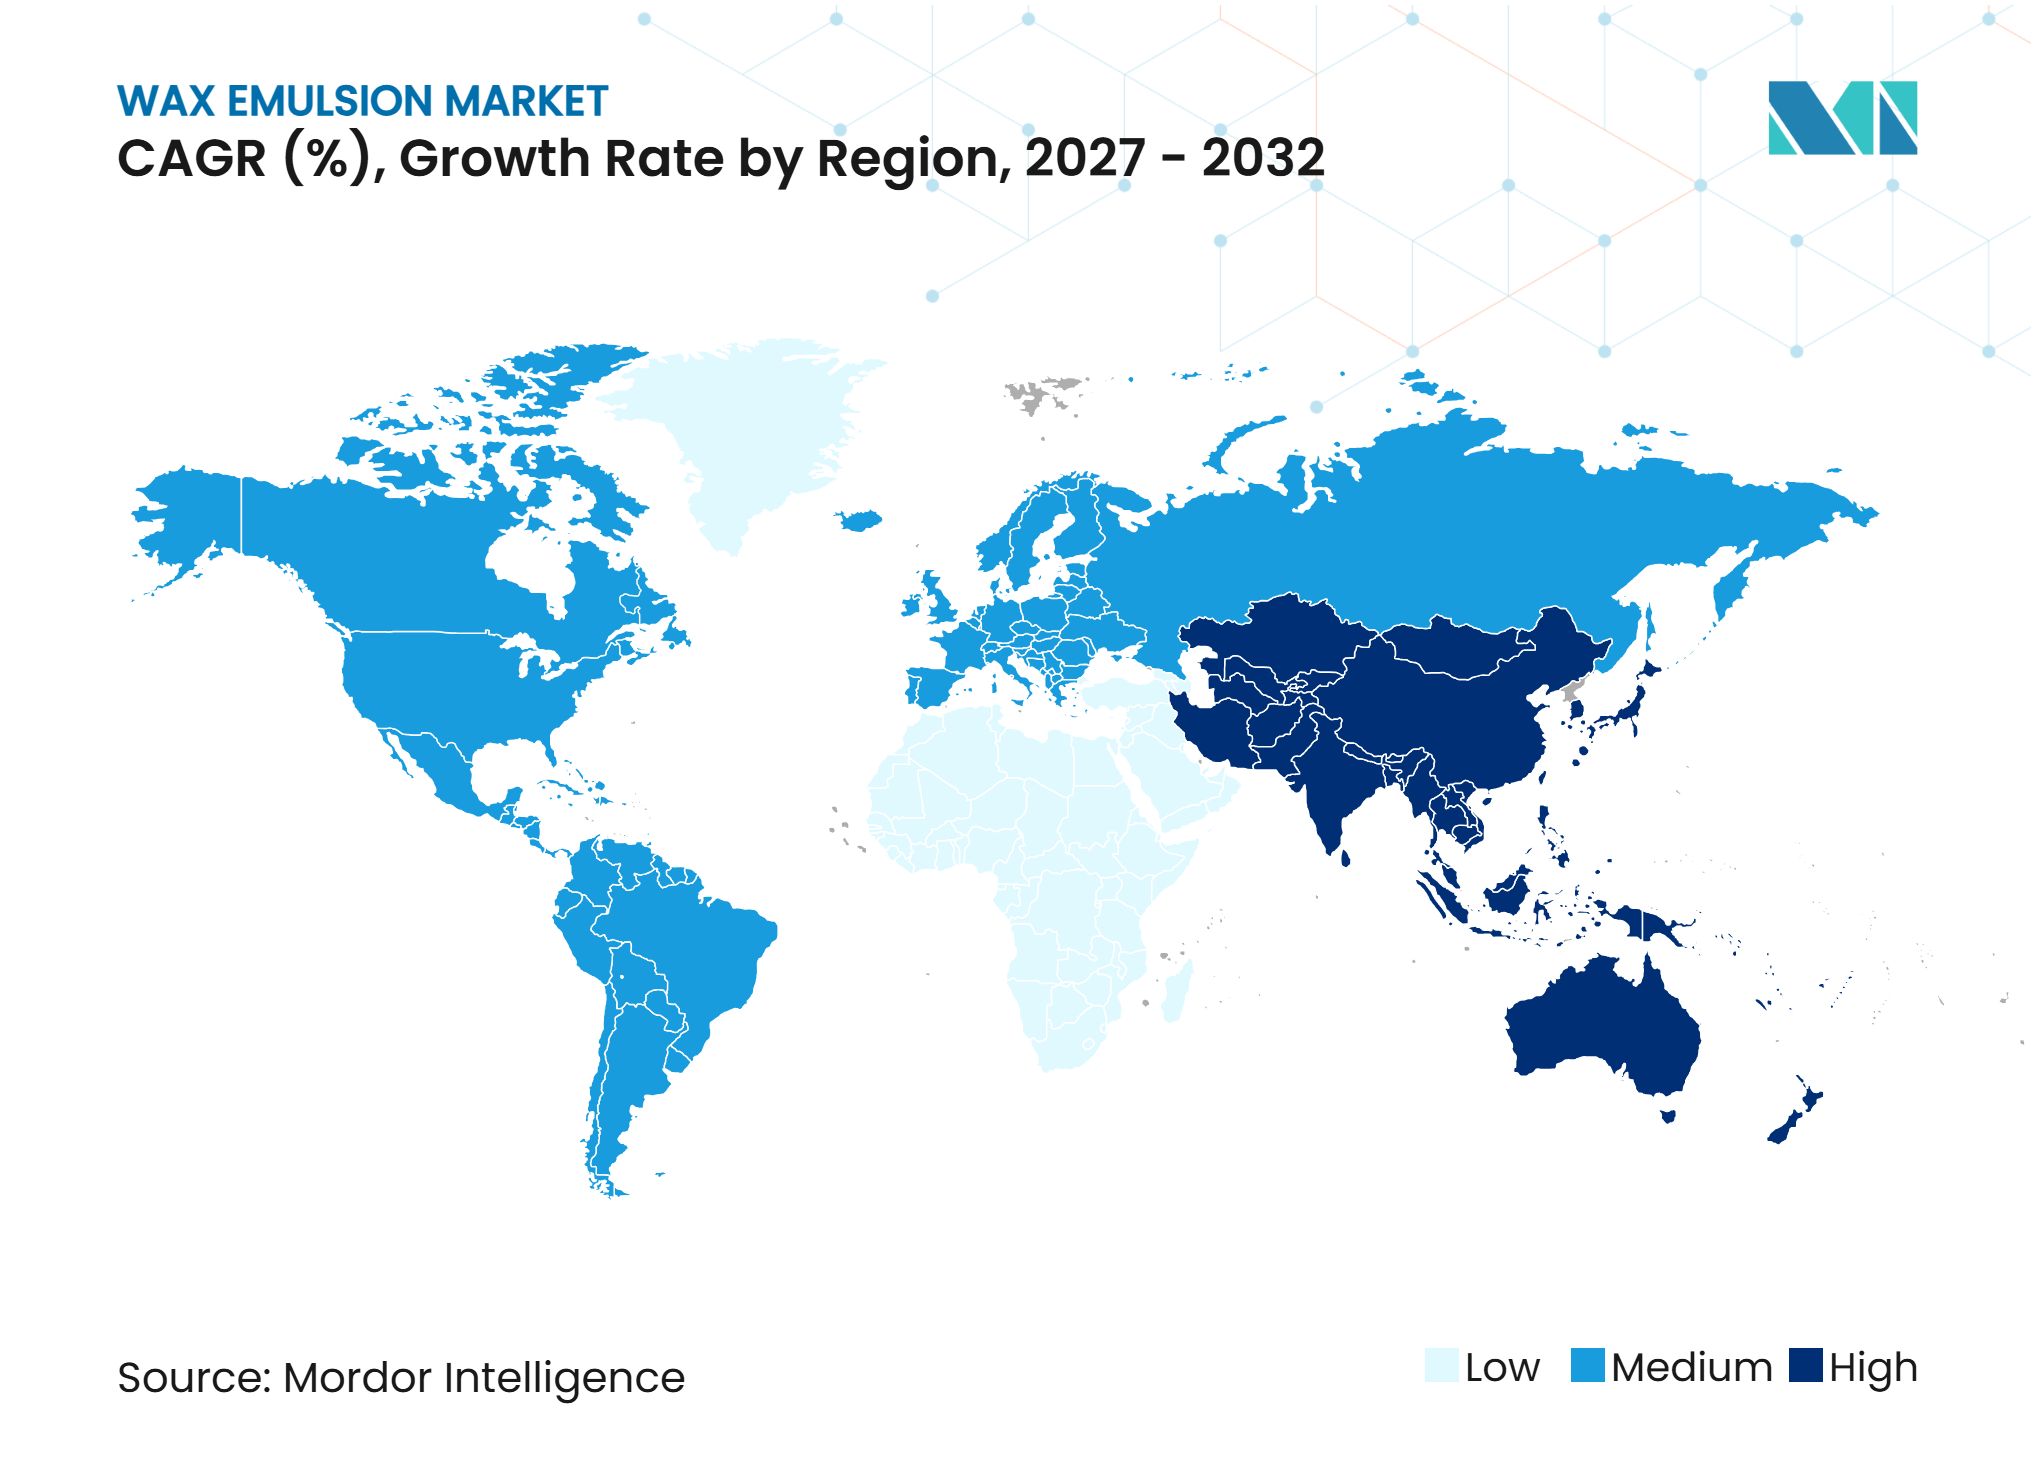
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Emulsão de Cera por Mordor Intelligence
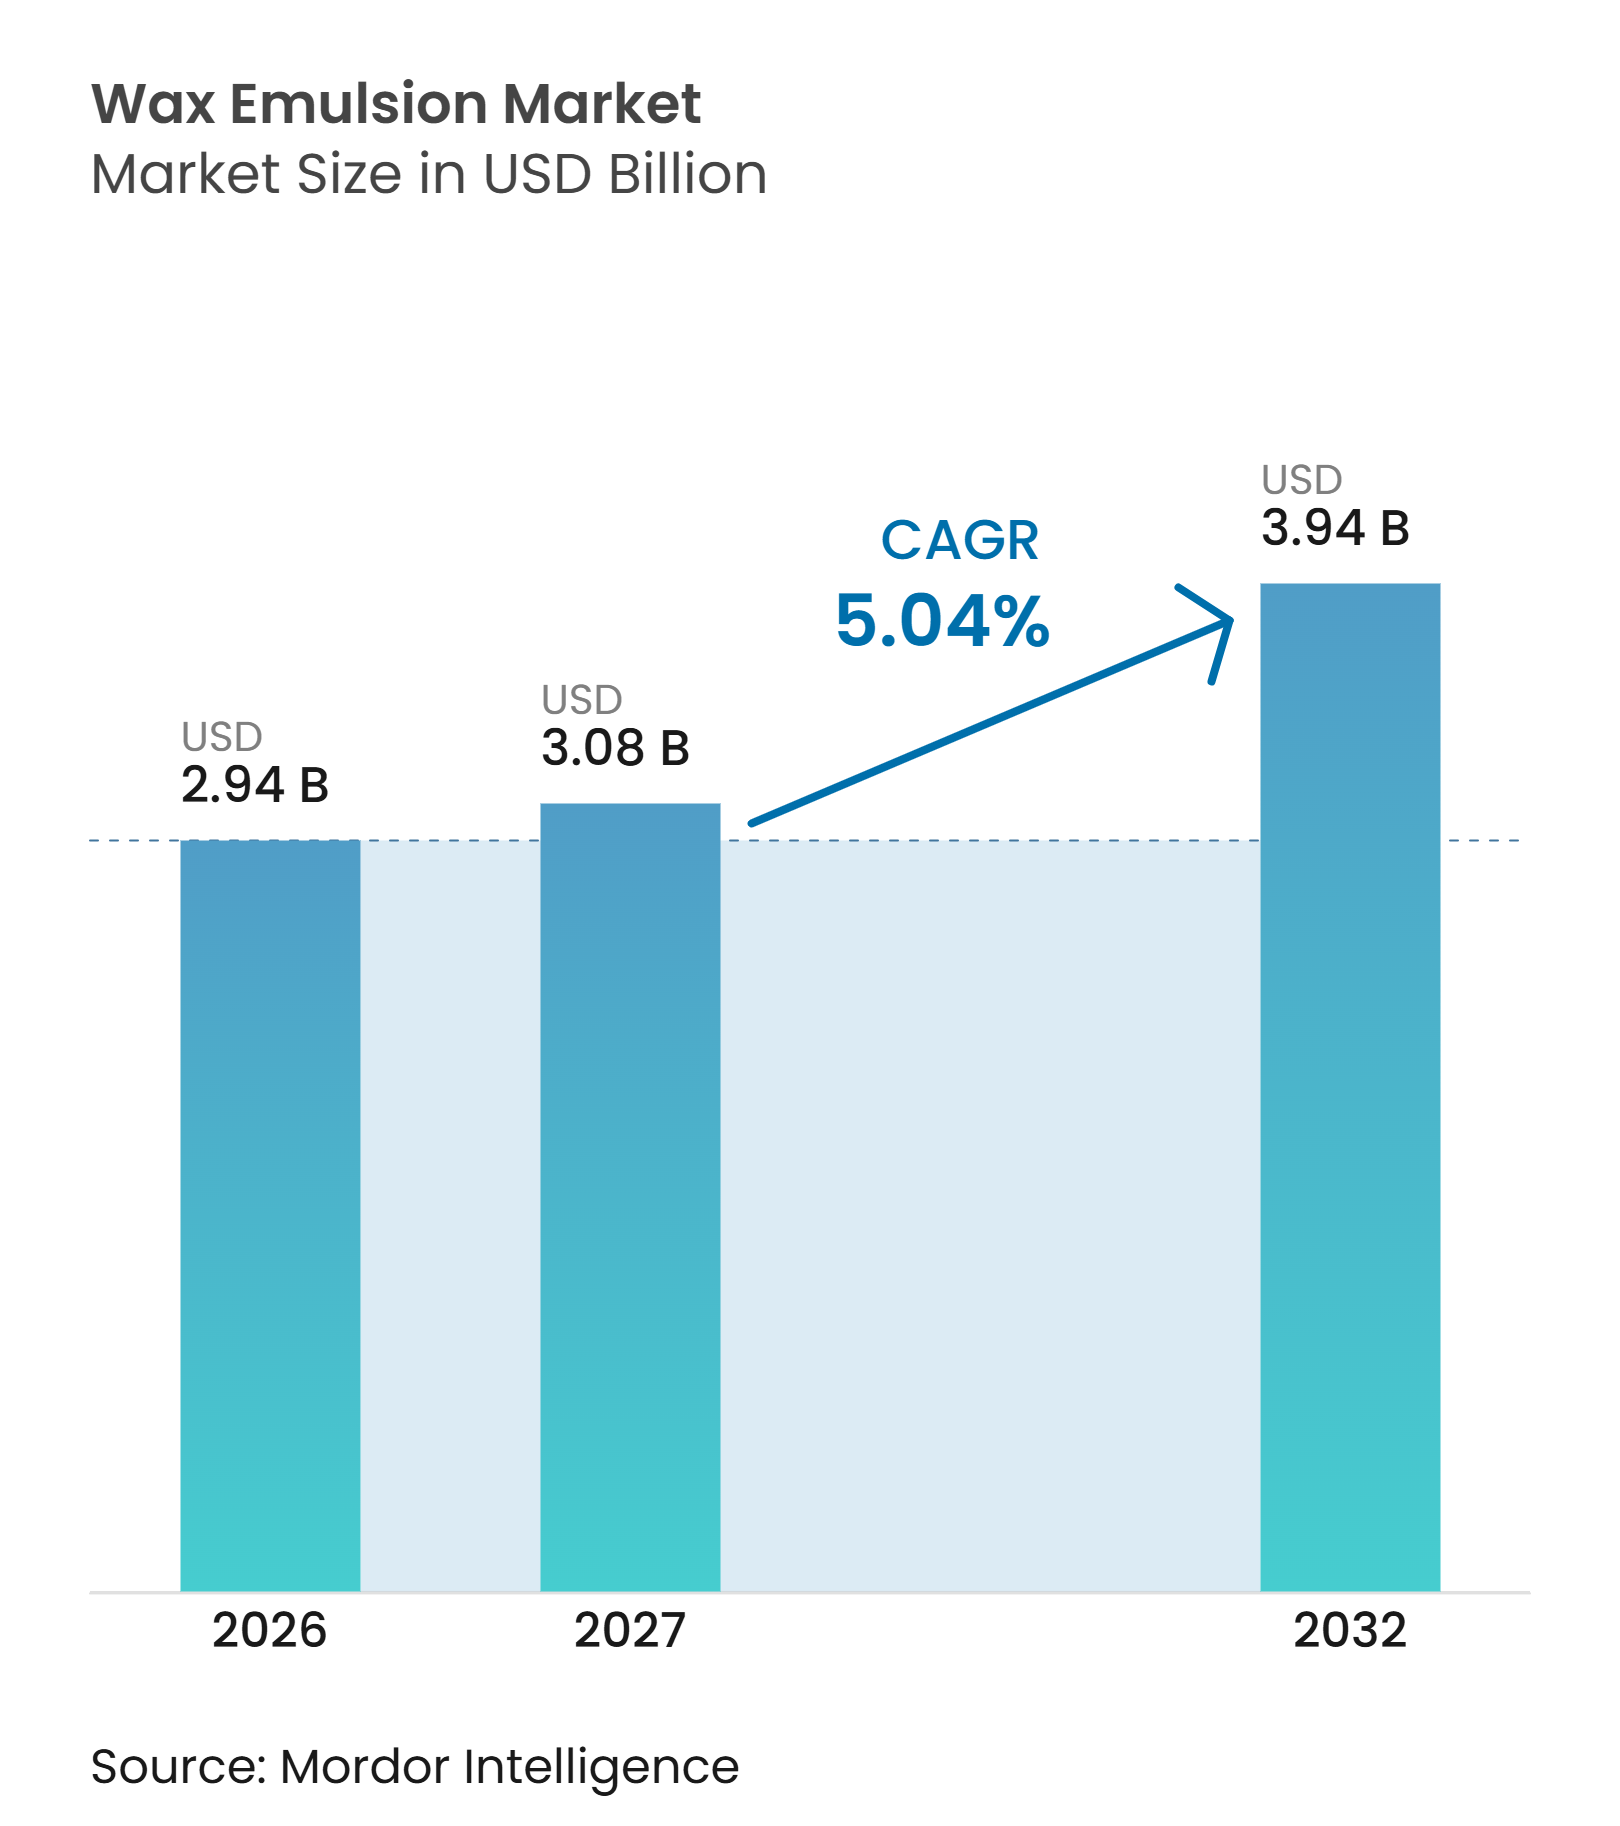
O tamanho do Mercado de Emulsão de Cera foi avaliado em 2,94 bilhões de USD em 2026 e estima-se que cresça de 3,08 bilhões de USD em 2027 para 3,94 bilhões de USD até 2032, a um CAGR de 5,04% durante o período de previsão (2027-2032). O mercado de emulsão de cera está indo além de seu papel tradicional como aditivo de commodities, à medida que formuladores de revestimentos e embalagens exigem sistemas à base de água que mantenham deslizamento, integridade de filme e resistência à abrasão. O endurecimento das restrições sobre Compostos Orgânicos Voláteis (COVs) e Substâncias Per e Polifluoroalquílicas (PFASs) está aumentando a demanda por alternativas adequadas para revestimentos regulamentados e embalagens de contato com alimentos. A Agência de Proteção Ambiental dos EUA finalizou emendas aos padrões de COV para revestimentos em aerossol em janeiro de 2025, criando um caminho de conformidade definido para os fabricantes afetados. A Comissão Europeia atualizou os critérios do Rótulo Ecológico da UE para tintas e vernizes em fevereiro de 2026, introduzindo requisitos que abordam o teor de COV e Compostos Orgânicos Semivoláteis (COSVs). Esses requisitos de conformidade favorecem fornecedores que podem combinar suporte confiável de formulação com produtos adequados para sistemas à base de água.
Principais Conclusões do Relatório
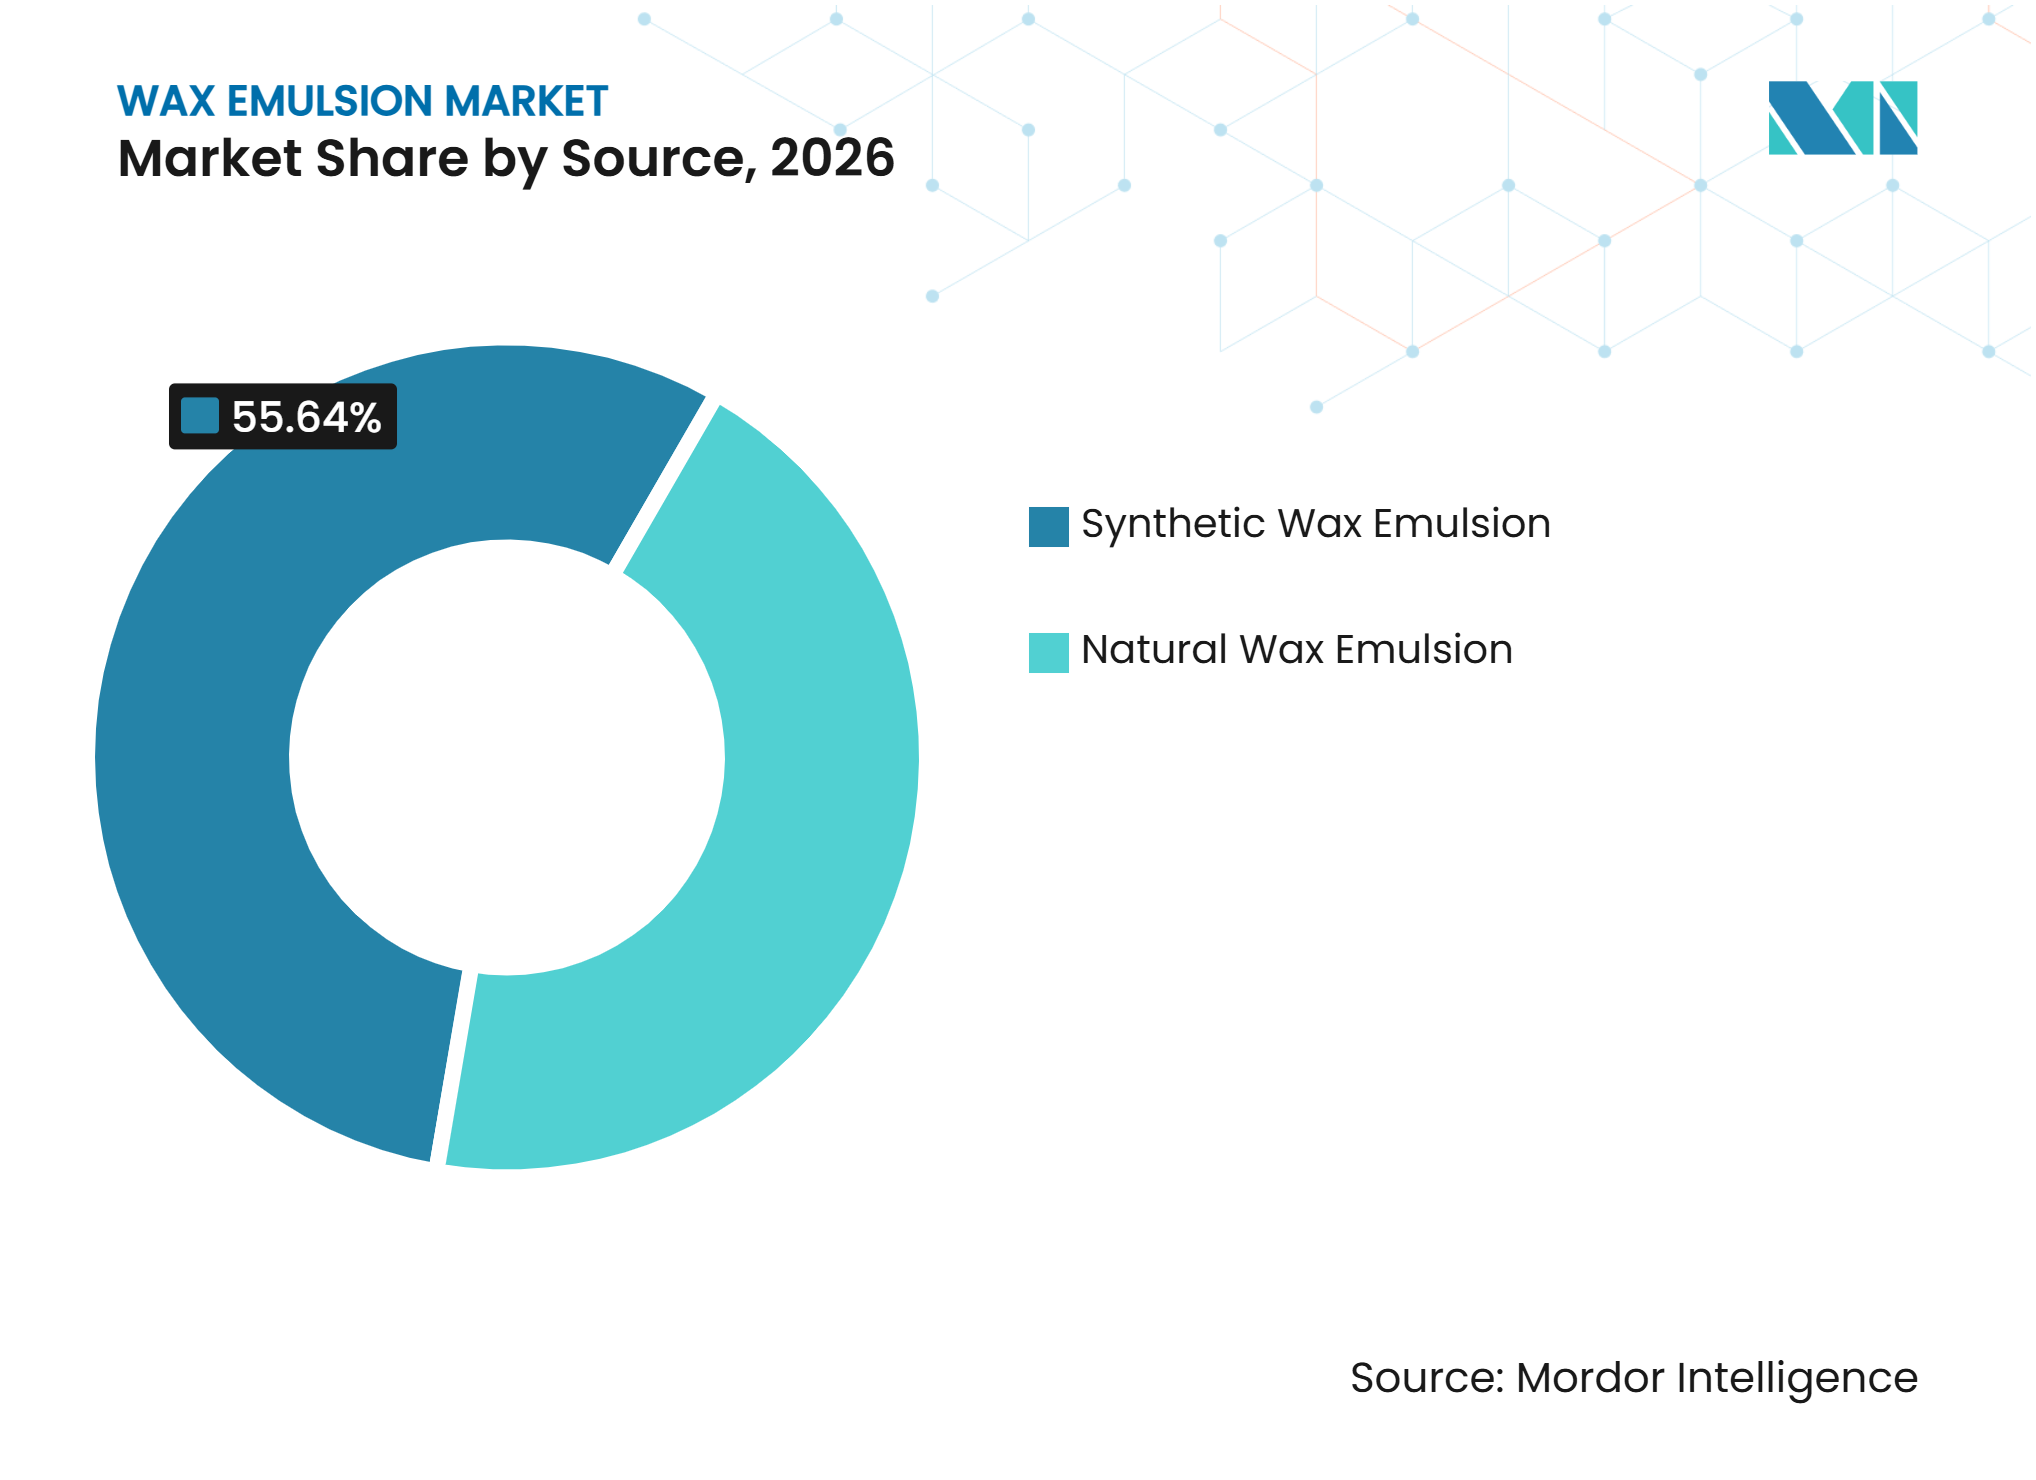
- Por fonte, as emulsões de cera sintética detinham 55,64% da participação do Mercado de Emulsão de Cera em 2026, enquanto as emulsões de cera natural têm previsão de crescer a um CAGR de 5,78% até 2032.
- Por tipo, as emulsões de cera de parafina detinham uma participação de 31,37% em 2026, enquanto as emulsões de cera de polietileno têm previsão de crescer a um CAGR de 6,11% até 2032.
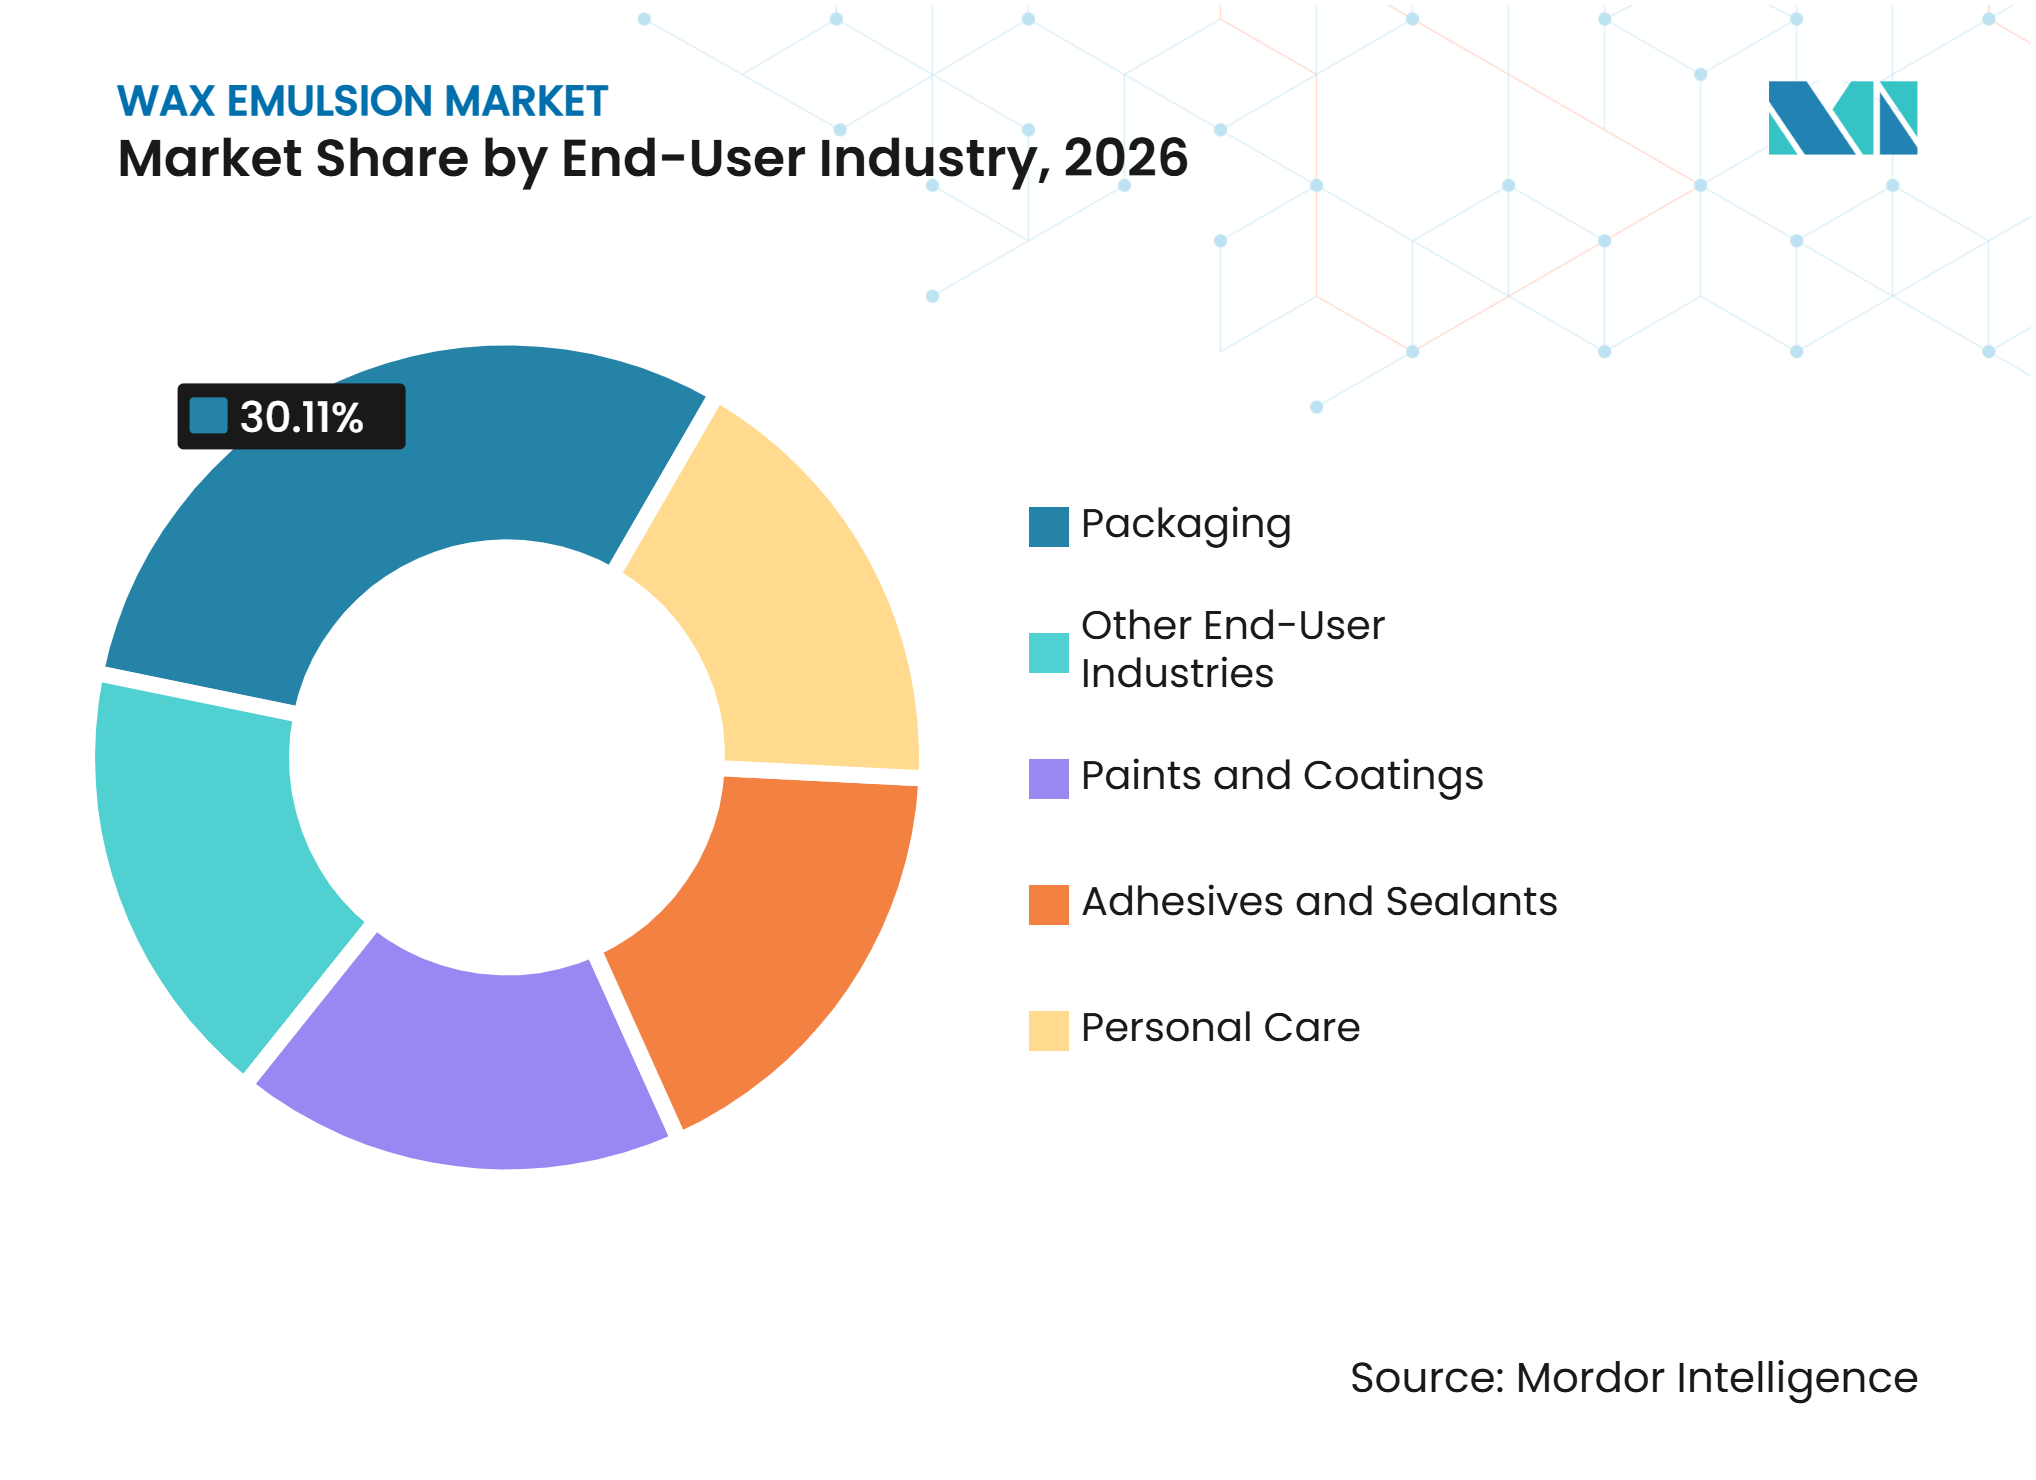
- Por indústria do usuário final, as embalagens detinham uma participação de 30,11% em 2026, enquanto os cuidados pessoais têm previsão de crescer a um CAGR de 6,45% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 38,45% em 2026 e tem previsão de crescer a um CAGR de 6,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Revestimentos e Adesivos à Base de Água com Baixo Teor de COV | +1.8% | Global, com impacto de curto prazo concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Aplicações de Barreira para Papel, Embalagens Flexíveis e Contato com Alimentos | +1.5% | Global, com forte relevância na China, Índia e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Ceras de Base Biológica e Renováveis em Cuidados Pessoais e Têxteis | +1.2% | Europa e América do Norte, com expansão na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Crescente Demanda por Modificação de Superfície de Alto Desempenho | +0.8% | Global, com forte demanda na Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Revestimentos e Adesivos à Base de Água com Baixo Teor de COV
As regulamentações de COV aumentaram a importância do desenvolvimento de revestimentos à base de água no mercado de emulsão de cera. Esses sistemas requerem aditivos que restaurem o deslizamento, o desempenho antiaderente e a durabilidade da superfície sem aumentar a carga de solvente. A EPA finalizou as emendas para revestimentos em aerossol em janeiro de 2025 e emitiu uma regra final provisória em julho de 2025. Esse cronograma regulatório levou os formuladores a concluir o trabalho de qualificação antes que os prazos de conformidade entrassem em vigor. A Lubrizol expandiu seu portfólio de Modificadores de Superfície Lanco sem politetrafluoretileno (PTFE) na Ásia-Pacífico durante novembro de 2025, incluindo produtos dispersos e em emulsão para formuladores de revestimentos. O mercado de emulsão de cera se beneficia quando os revestimentos e adesivos à base de água se tornam a abordagem preferida para novos produtos em aplicações regulamentadas.
Expansão de Aplicações de Barreira para Papel, Embalagens Flexíveis e Contato com Alimentos
A remoção de barreiras antigraxa à base de substâncias per e polifluoroalquílicas (PFAS) criou nova demanda para fornecedores que atendem às indústrias de papel e embalagens flexíveis. Em janeiro de 2025, a FDA determinou que as autorizações para 35 notificações de contato com alimentos envolvendo PFAS não eram mais eficazes[1]. As emulsões de cera podem oferecer suporte a funções de barreira, liberação e desempenho de superfície onde os formuladores exigem alternativas compatíveis com o contato com alimentos. A BASF introduziu o Joncryl Wax 30 em março de 2025 para tintas de embalagens de alimentos e vernizes de sobreimpressão. A mudança também está ligada ao Regulamento da UE sobre Embalagens e Resíduos de Embalagens, que coloca a reciclabilidade no centro do desenvolvimento de embalagens. Os requisitos de contato com alimentos e reciclabilidade estão se tornando parte do design do produto, oferecendo ao mercado de emulsão de cera uma oportunidade mais duradoura do que um ciclo de substituição de curto prazo.
Adoção de Ceras de Base Biológica e Renováveis em Cuidados Pessoais e Têxteis
As emulsões de cera natural ganharam atenção à medida que as marcas buscavam conteúdo renovável e ingredientes que apoiam o posicionamento de produtos de origem natural. Derivados de carnaúba, cera de abelha e farelo de arroz podem oferecer uma proposta de valor distinta em comparação com ceras à base de petróleo em formulações de cuidados pessoais. A BASF introduziu o Lamesoft OP Plus em abril de 2025 como uma dispersão opacificante prontamente biodegradável com conteúdo de origem natural de 92% a 98%. Esse tipo de lançamento indica que as dispersões à base de cera estão sendo posicionadas como ingredientes de formulação desenvolvidos para fins específicos, em vez de simples substitutos. O mercado de emulsão de cera também se beneficia da demanda por textura, opacidade e propriedades sensoriais em cremes, cuidados capilares e cosméticos coloridos. Um valor de formulação mais elevado nessas aplicações pode tornar os cuidados pessoais um segmento atraente, mesmo quando sua quantidade é menor do que a das embalagens.
Crescente Demanda por Modificação de Superfície de Alto Desempenho
A demanda por resistência a arranhões, brilho controlado, resistência ao atrito e toque superficial ampliou o papel das emulsões de cera em revestimentos. Revestimentos de madeira à base de água, revestimentos industriais para pisos e acabamentos automotivos requerem aditivos que mantenham o desempenho da superfície sob requisitos químicos mais rigorosos. O lançamento em 2025 pela Lubrizol de modificadores sem PTFE demonstrou como os fornecedores adaptaram suas linhas de produtos para atender a essa necessidade. As emulsões de cera de polietileno são bem adequadas para essas aplicações porque sua dureza e perfil de fusão suportam superfícies exigentes. O mercado de emulsão de cera também pode se beneficiar de novos usos em revestimentos agrícolas, à medida que os fornecedores exploram abordagens de base biológica para melhorar o manuseio de sementes revestidas. A oportunidade depende de testes de aplicação, pois as expectativas de desempenho variam consideravelmente entre substratos e sistemas de ligante.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica |
|---|---|---|
| Volatilidade dos Preços de Petróleo Bruto e Matérias-Primas Agrícolas | -0.5% | Global, com forte exposição na Ásia-Pacífico, América do Norte e Brasil |
| Complexidade de Formulação em Diversos Sistemas de Ligante | -0.3% | Global, com maior relevância na Europa e América do Norte |
| Lacunas de Desempenho em Emulsões de Base Biológica em Condições de Serviço Severas | -0.4% | Europa e América do Norte, com restrições semelhantes em revestimentos industriais da Ásia-Pacífico |
| Fonte: Mordor Intelligence | ||
Volatilidade dos Preços de Petróleo Bruto e Matérias-Primas Agrícolas
As emulsões de cera de parafina e polietileno dependem de matérias-primas derivadas do petróleo, tornando sua base de custos sensível aos preços do petróleo bruto e das poliolefinas. Essa exposição é significativa porque os materiais sintéticos continuam sendo a maior categoria de fonte no mercado de emulsão de cera. As ceras naturais enfrentam riscos de fornecimento distintos: a produção de carnaúba está concentrada no Brasil, e a disponibilidade de cera de abelha pode ser afetada pelas condições apícolas regionais. As matérias-primas de cera agrícola também são influenciadas pelas condições de colheita, escolhas de uso da terra e demanda por biocombustíveis. Esses fatores podem tornar os preços menos previsíveis tanto para fornecedores quanto para formuladores a jusante. Essa restrição é mais imediata quando as mudanças nos custos de matérias-primas não podem ser repassadas rapidamente nos contratos com clientes.
Complexidade de Formulação em Diversos Sistemas de Ligante
As emulsões de cera devem ser compatíveis com sistemas de ligante acrílico, poliuretano, estireno-acrílico, acetato de vinila-etileno e alquídico. Cada química tem sua própria faixa de pH, requisitos iônicos, comportamento de formação de filme e condições de processamento. Um produto que tem bom desempenho em revestimentos de madeira pode não oferecer o mesmo resultado em um veículo de tinta para embalagens. Os fornecedores, portanto, requerem laboratórios de aplicação e suporte técnico para validar a distribuição de partículas, a estabilidade ao congelamento e descongelamento e o comportamento da superfície. Isso aumenta o tempo e o custo necessários para a qualificação de produtos no mercado de emulsão de cera. Também oferece vantagem às empresas que podem fornecer suporte pronto para formulação para usos finais complexos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Materiais Sintéticos Mantêm Escala Enquanto Graus Naturais Ganham ValorAs emulsões de cera sintética detinham 55,64% da participação do mercado de emulsão de cera em 2026. Sua posição reflete consistência de lote, escalabilidade e amplo uso em sistemas de ligante industrial exigentes. Os graus sintéticos incluem emulsões de parafina de baixo ponto de fusão para aplicações em papel e graus de polietileno de maior desempenho para tintas e embalagens flexíveis. A Sasol descreve sua linha SASOLWAX como suporte a aplicações de revestimentos, tintas e adesivos com menor teor de carbono. Esses produtos são úteis onde o desempenho de contato com alimentos e o comportamento técnico confiável são ambos necessários. O mercado de emulsão de cera continua a depender de produtos sintéticos, pois os clientes exigem resultados repetíveis entre as execuções de produção.
As emulsões de cera natural têm previsão de crescer a um CAGR de 5,78% até 2032. Os graus de carnaúba e cera de abelha suportam formulações que requerem posicionamento de origem renovável ou um perfil de ingrediente natural. Suas partículas pequenas podem ajudar a preservar a aparência em sistemas de superfície de alto brilho. O lançamento de cuidados pessoais da BASF em 2025 ilustra um foco comercial em dispersões à base de cera biodegradáveis e de origem natural. Os materiais naturais provavelmente capturarão valor em cuidados pessoais premium e formulações especializadas, mesmo que os graus sintéticos mantenham maior participação de produção. Essa distinção entre liderança de produção e criação de valor é central para o mercado de emulsão de cera.



Por Tipo:
Parafina Lidera a Demanda Atual Enquanto o Polietileno Ganha TerrenoAs emulsões de cera de parafina representaram 31,37% do mercado em 2026. Elas continuam amplamente utilizadas porque são econômicas, amplamente disponíveis e bem estabelecidas em aplicações de revestimento e embalagem. As misturas de parafina e polietileno podem equilibrar o custo com melhor comportamento de fusão e resistência ao atrito. O Joncryl WAX 30 da BASF foi introduzido para tintas de embalagens de alimentos e vernizes, demonstrando a contínua relevância dos sistemas de cera projetados neste segmento. A parafina também continua relevante na produção de painéis de madeira, onde a repelência à água é importante durante o processamento. Esses usos oferecem ao mercado de emulsão de cera uma ampla base de demanda industrial recorrente.
As emulsões de cera de polietileno têm previsão de crescer a um CAGR de 6,11% até 2032. Sua maior dureza, maior perfil de fusão e resistência à abrasão as tornam adequadas para revestimentos de madeira à base de água e tintas de impressão exigentes. Esse crescimento indica que os formuladores estão dispostos a pagar pelo desempenho em aplicações com requisitos de superfície mais exigentes. As emulsões de cera de polipropileno atendem a usos mais restritos em têxteis e processamento de polímeros. Os materiais de carnaúba, cera de abelha e farelo de arroz continuam importantes onde as reivindicações de origem natural e o posicionamento de produtos biodegradáveis são prioridades. O tamanho do mercado para emulsões de cera de polietileno está se expandindo à medida que a modificação de superfície sem politetrafluoretileno (PTFE) se torna mais importante em revestimentos.
Por Indústria do Usuário Final:
Embalagens Mantêm Participação Enquanto Cuidados Pessoais AvançamAs embalagens detinham 30,11% da participação do mercado de emulsão de cera em 2026. O segmento usa emulsões de cera para resistência à umidade, resistência à gordura, propriedades de liberação e desempenho antiaderente em papel e embalagens flexíveis. A ação da FDA sobre as notificações de contato com alimentos envolvendo PFAS está aumentando a necessidade de abordagens alternativas de barreira em aplicações de papel e papelão. A Michelman lançou o Michem Coat 9250 em novembro de 2025 para copos de papel recicláveis para bebidas quentes, apoiando a transição para embalagens de serviço de alimentação à base de fibra. Tintas e revestimentos, adesivos e selantes e têxteis fornecem demanda industrial adicional para o mercado de emulsão de cera.
Os cuidados pessoais têm previsão de crescer a um CAGR de 6,45% até 2032. As emulsões de cera contribuem com estrutura, textura, opacidade e propriedades sensoriais para produtos como batons, cremes, máscaras para cílios e itens de cuidados capilares. A CHT introduziu um opacificante derivado de cera de farelo de arroz em 2026 para aplicações de cuidados pessoais, refletindo a demanda por formulações de origem natural e sem microplásticos. Os cuidados pessoais oferecem aos fornecedores um caminho para produtos especializados diferenciados pelo conhecimento de aplicação, em vez de escala de commodities, apoiando um mix de valor mais favorável para o mercado de emulsão de cera.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 38,45% da participação do mercado de emulsão de cera em 2026 e tem previsão de crescer a um CAGR de 6,23% até 2032. O consumo regional é apoiado pela base de produção de embalagens da China, pela demanda de processamento de alimentos e bens de consumo da Índia e por aplicações especializadas no Japão. A ExxonMobil começou a operar seu complexo químico de Huizhou em julho de 2025, adicionando capacidade de produção de etileno e LLDPE na China, o que fortaleceu a base regional de matérias-primas para aplicações de poliolefinas a jusante. O Japão e a Coreia do Sul continuam sendo mercados importantes para tintas de impressão de alto desempenho, revestimentos automotivos e produtos de cuidados pessoais premium. A combinação de manufatura em grande escala e demanda especializada torna a região Ásia-Pacífico um mercado significativo para emulsões de cera.
América do Norte
O mercado norte-americano é moldado pelas regulamentações de contato com alimentos e COV. A ação de notificação de PFAS da FDA em janeiro de 2025 removeu uma classe de química antigraxa das aplicações de embalagens de contato com alimentos, criando demanda por materiais de barreira alternativos. Os revestimentos de emulsão de cera podem ser utilizados em embalagens de serviço de alimentação e aplicações de papel que requerem tais alternativas. As emendas da EPA para revestimentos em aerossol fornecem uma estrutura de conformidade para o desenvolvimento de revestimentos à base de água. O lançamento pela Michelman de um revestimento para copos quentes recicláveis destaca ainda mais a importância da inovação em embalagens à base de fibra na região. Esses fatores regulatórios apoiam o mercado de emulsão de cera onde os clientes exigem desempenho de superfície sem químicas à base de PFAS.
Europa e Mercados Emergentes
A Europa mantém um ambiente regulatório detalhado para tintas, embalagens e materiais de contato com alimentos. As regras atualizadas do Rótulo Ecológico da UE para tintas e vernizes aplicam requisitos de COV e COSV até dezembro de 2032, e o Regulamento da UE sobre Embalagens e Resíduos de Embalagens reforça os requisitos de reciclabilidade e design de materiais. A ALTANA obteve uma linha de crédito de 300 milhões de EUR do Banco Europeu de Investimento em dezembro de 2025 para apoiar projetos de inovação sustentável. A Repsol investiu 2,5 milhões de EUR em sua fábrica de Palência em abril de 2025 para expandir a capacidade de produção especializada[2]. Nos mercados emergentes, o Brasil oferece uma ligação natural entre o fornecimento de carnaúba e a fabricação de cosméticos, enquanto o Oriente Médio e a África oferecem demanda de longo prazo impulsionada por matérias-primas petroquímicas, crescimento de embalagens e desenvolvimento do varejo de alimentos.
Cenário Competitivo
Concentração do Mercado
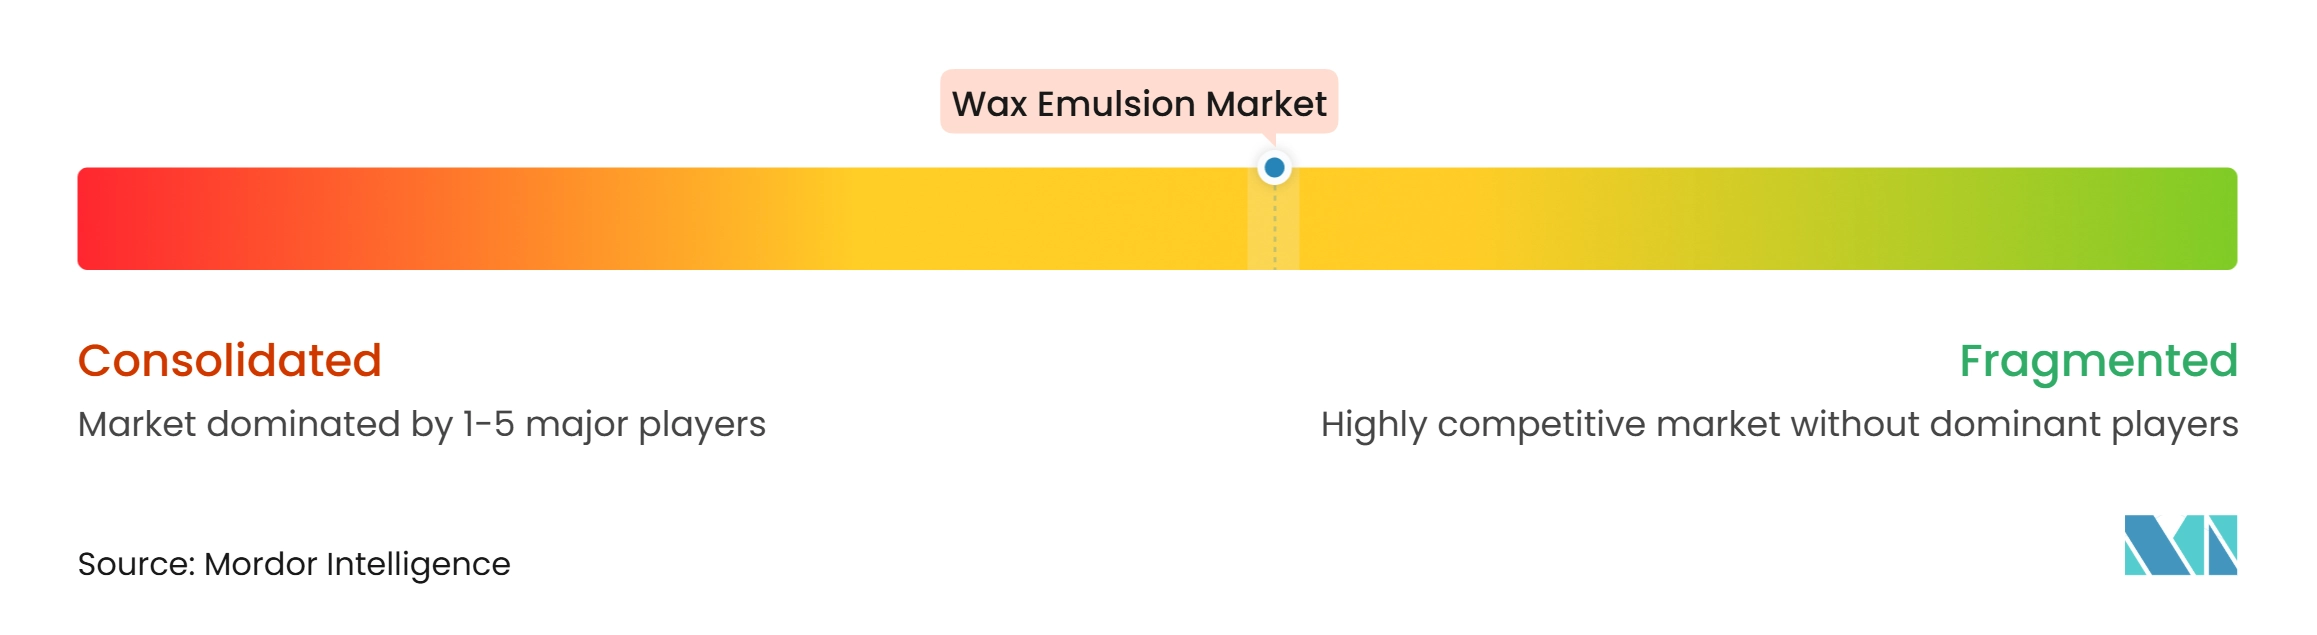
O mercado de emulsão de cera é moderadamente fragmentado. BASF, ALTANA, Lubrizol e Sasol possuem portfólios amplos, alcance global e recursos para desenvolver produtos que atendam aos requisitos regulatórios em evolução. Michelman, Paramelt, DEUREX, Münzing e NIPPON SEIRO trazem conhecimento especializado de formulação para aplicações específicas de uso final. Os grandes produtores podem apoiar compromissos de fornecimento de alta capacidade, enquanto os especialistas podem responder rapidamente a necessidades de formulação exigentes. Nenhum grupo substitui completamente o outro, pois escala e capacidade de resposta a aplicações atendem a diferentes requisitos dos clientes. Isso cria espaço para colaboração, serviço técnico e desenvolvimento de produtos diferenciados.
O desenvolvimento focado em conformidade é uma estratégia competitiva central no mercado de emulsão de cera. O financiamento apoiado pelo Banco Europeu de Investimento (BEI) da ALTANA apoia o trabalho em inovação sustentável e evitação de substâncias críticas. A Lubrizol expandiu sua linha de modificadores sem PTFE para formuladores de revestimentos da Ásia-Pacífico em novembro de 2025. A BASF introduziu o Joncryl Wax 30 para tintas e vernizes de embalagens em março de 2025. Esses desenvolvimentos refletem como os fornecedores usam a prontidão regulatória e produtos específicos para aplicações para manter suas posições de mercado.
Oportunidades permanecem em produtos de contato com alimentos que podem atender aos requisitos em múltiplas regiões. Modificadores de superfície sem PTFE que mantêm o desempenho de deslizamento e abrasão são outra área de desenvolvimento importante. Emulsões de base biológica para agricultura e cuidados pessoais também oferecem escopo para produtos especializados. O opacificante de cera de farelo de arroz da CHT em 2026 demonstra o desenvolvimento de produtos focado em necessidades de cuidados pessoais de origem natural e sem microplásticos. O mercado de emulsão de cera recompensa os fornecedores que podem documentar a conformidade enquanto entregam resultados estáveis em diversos sistemas de ligante. A concorrência, portanto, baseia-se em suporte técnico, confiabilidade de formulação e diferenciação de produtos tanto quanto na capacidade de produção.
Líderes da Indústria de Emulsão de Cera
-
BASF
-
Michelman, Inc.
-
ALTANA AG
-
Sasol
-
NIPPON SEIRO CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Emulsão de Cera Empresas cobertas neste relatório
- ALTANA AG
- BASF
- CHT Germany GmbH
- DEUREX AG
- Exxon Mobil Corporation
- Hexion Inc.
- Lubrizol
- Michelman, Inc.
- Micro Powders
- Münzing Corporation
- NIPPON SEIRO CO., LTD.
- Paramelt
- Repsol
- Sasol
- Wacker Chemie AG
Desenvolvimentos industriais recentes em Mercado de Emulsão de Cera
- Novembro de 2025: A Lubrizol assinou um Memorando de Entendimento com a Fulai New Material para avançar soluções de revestimento sustentáveis na Ásia-Pacífico. A empresa também expandiu sua linha de aditivos de cera Lanco Surface Modifier sem PTFE para aplicações de emulsão de cera, disponíveis em formatos dispersos e em emulsão para formuladores de revestimentos em toda a região.
- Novembro de 2025: A Michelman lançou o Michem Coat 9250, um revestimento de emulsão de cera à base de água projetado para permitir a reciclabilidade de copos de papel para bebidas quentes. O produto passou nos protocolos de reciclabilidade na Europa, nos Estados Unidos, na China e na Austrália, atendendo aos requisitos globais dos proprietários de marcas para uma única solução compatível.
Escopo do Relatório Global do Mercado de Emulsão de Cera
Uma emulsão de cera é uma mistura estável na qual finas partículas de cera sólida são dispersas em água e mantidas juntas por surfactantes ou emulsificantes. As partículas de cera permanecem uniformemente distribuídas por toda a fase aquosa, evitando a separação ao longo do tempo. Surfactantes ou emulsificantes revestem as partículas de cera, permitindo que permaneçam suspensas em água, apesar da incompatibilidade natural entre cera e água.
O mercado de emulsão de cera é segmentado por fonte, tipo, indústria do usuário final e geografia. Por fonte, o mercado é segmentado em emulsão de cera natural e emulsão de cera sintética. Por tipo, o mercado é segmentado em cera de abelha, cera de carnaúba, cera de parafina, cera de polietileno, cera de polipropileno e outros tipos de cera. Por indústria do usuário final, o mercado é segmentado em embalagens, tintas e revestimentos, adesivos e selantes, cuidados pessoais e outras indústrias do usuário final. O relatório também abrange tamanhos de mercado e previsões para emulsão de cera em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Emulsão de Cera Natural |
| Emulsão de Cera Sintética |
| Cera de Abelha |
| Cera de Carnaúba |
| Cera de Parafina |
| Cera de Polietileno |
| Cera de Polipropileno |
| Outros Tipos de Cera |
| Embalagens |
| Tintas e Revestimentos |
| Adesivos e Selantes |
| Cuidados Pessoais |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Fonte | Emulsão de Cera Natural | |
| Emulsão de Cera Sintética | ||
| Por Tipo | Cera de Abelha | |
| Cera de Carnaúba | ||
| Cera de Parafina | ||
| Cera de Polietileno | ||
| Cera de Polipropileno | ||
| Outros Tipos de Cera | ||
| Por Indústria do Usuário Final | Embalagens | |
| Tintas e Revestimentos | ||
| Adesivos e Selantes | ||
| Cuidados Pessoais | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Emulsão de Cera?
O tamanho do Mercado de Emulsão de Cera foi avaliado em 2,94 bilhões de USD em 2026 e estima-se que cresça de 3,08 bilhões de USD em 2027 para 3,94 bilhões de USD até 2032, a um CAGR de 5,04% durante o período de previsão (2027-2032).
Qual tipo de emulsão de cera está crescendo mais rapidamente?
As emulsões de cera de polietileno têm previsão de crescer a um CAGR de 6,11% até 2032.
Qual aplicação de usuário final está crescendo mais rapidamente?
Os cuidados pessoais têm previsão de crescer a um CAGR de 6,45% até 2032.
Qual região lidera a demanda global por emulsões de cera?
A Ásia-Pacífico lidera com uma participação de 38,45% em 2026 e tem previsão de crescer a um CAGR de 6,23% até 2032.