
Taille et part du marché des émulsions de cire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.08 Milliards de dollars |
| Taille du Marché (2032) | 3.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des émulsions de cire par Mordor Intelligence
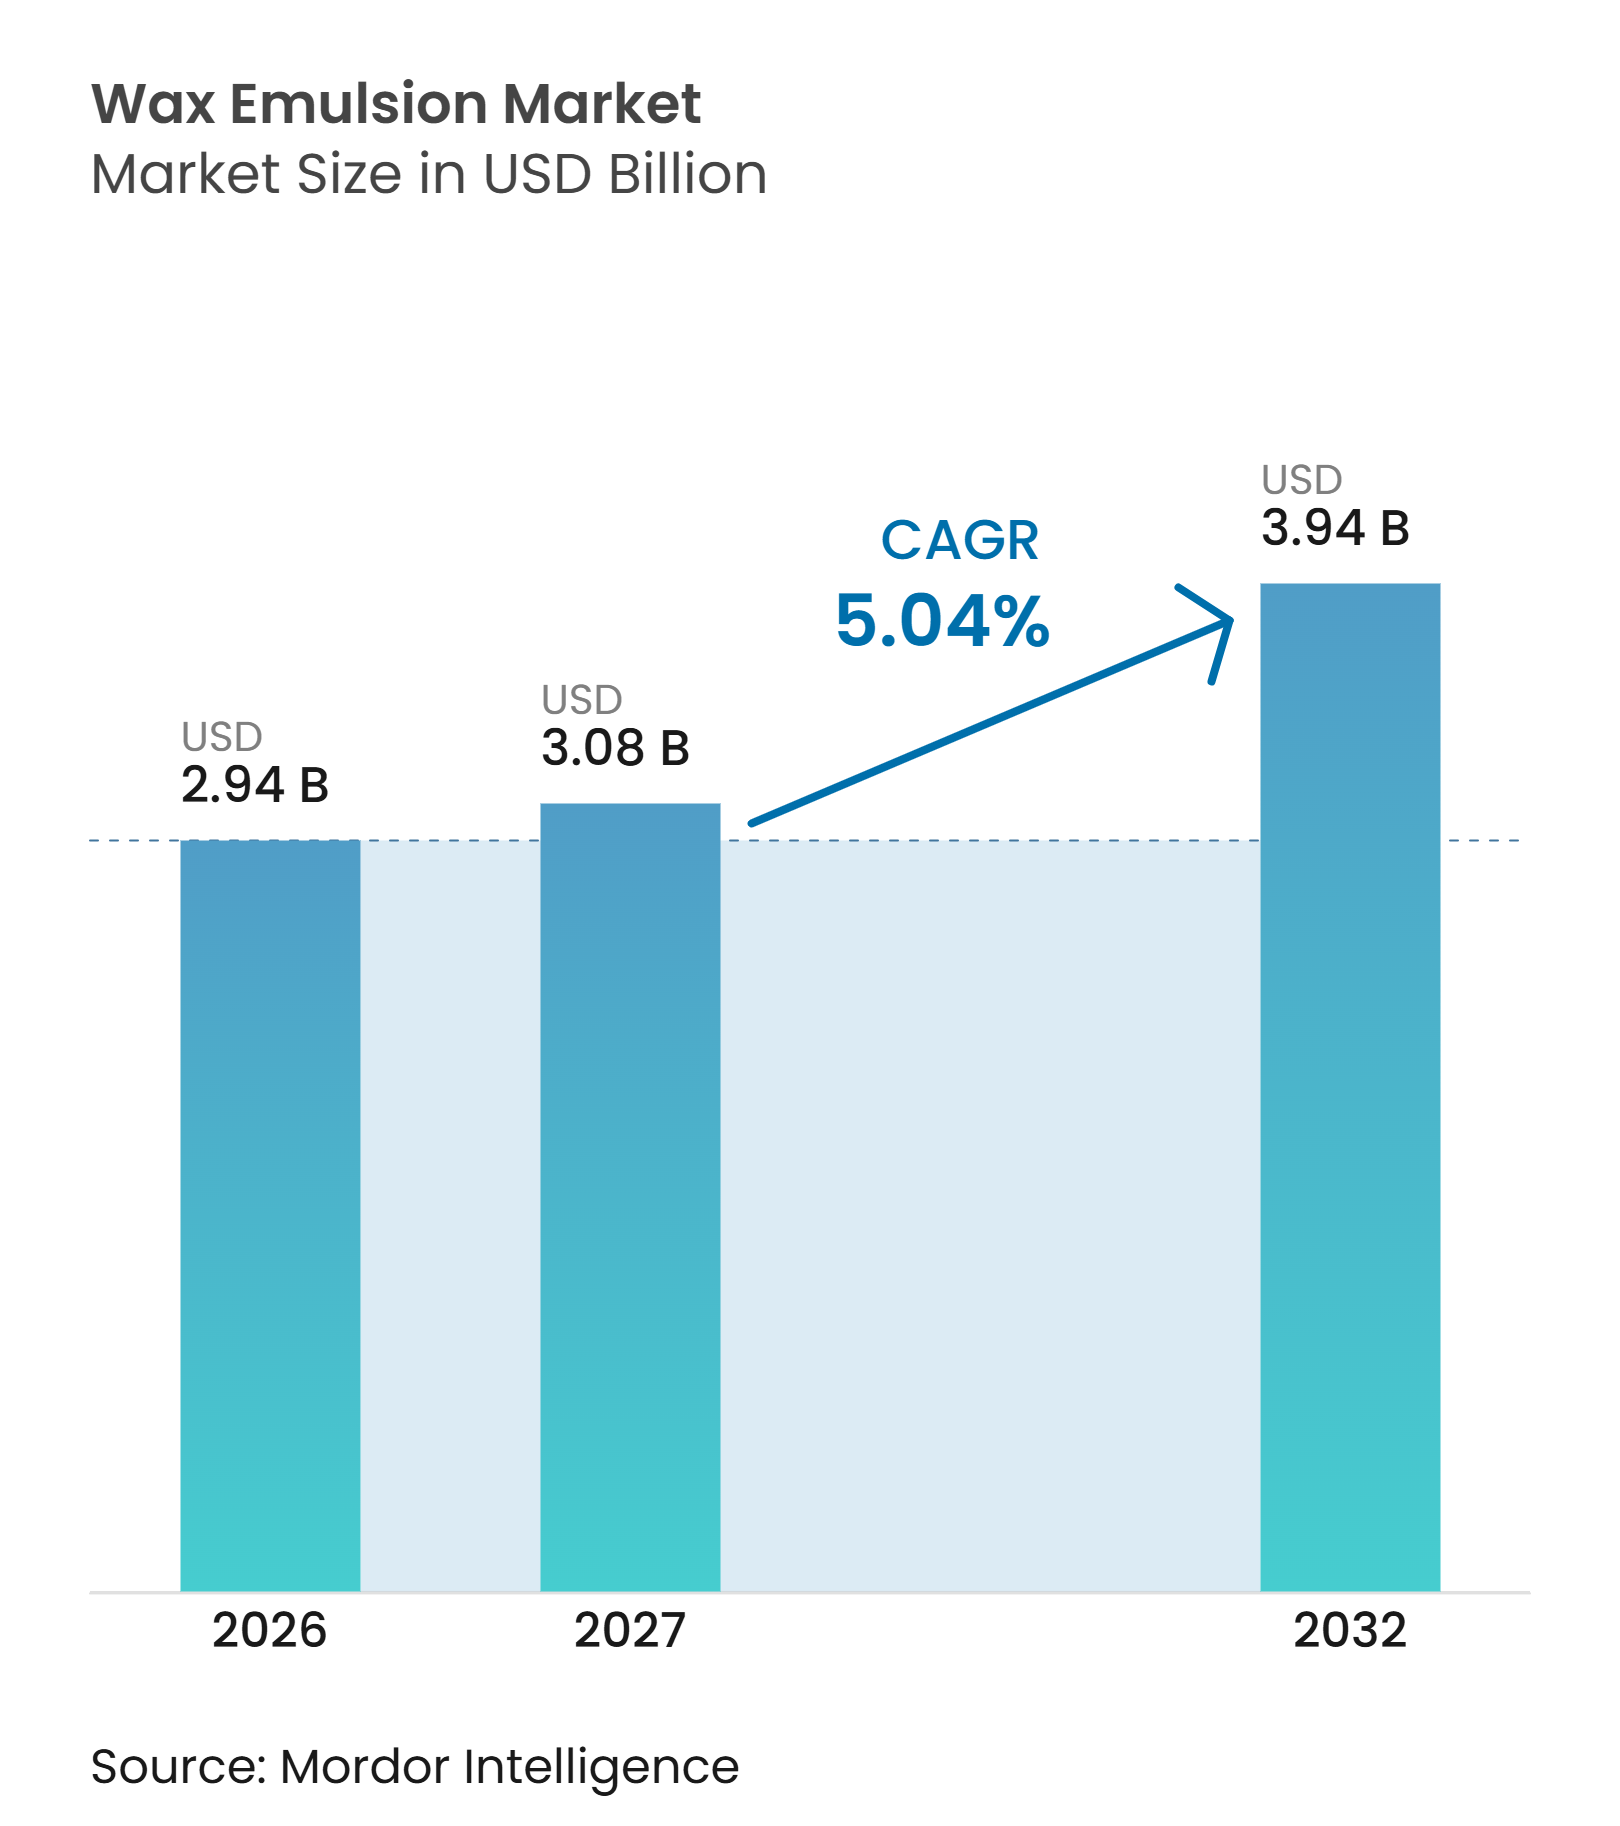
La taille du marché des émulsions de cire était évaluée à 2,94 milliards USD en 2026 et devrait croître de 3,08 milliards USD en 2027 à 3,94 milliards USD d'ici 2032, à un CAGR de 5,04 % pendant la période de prévision (2027-2032). Le marché des émulsions de cire dépasse son rôle traditionnel d'additif de base, car les formulateurs de revêtements et d'emballages exigent des systèmes à base d'eau qui conservent les propriétés de glissement, l'intégrité du film et la résistance à l'abrasion. Le renforcement des restrictions sur les Composés Organiques Volatils (COV) et les substances per- et polyfluoroalkylées (PFAS) accroît la demande d'alternatives adaptées aux revêtements réglementés et aux emballages en contact avec les aliments. L'Agence de protection de l'environnement des États-Unis a finalisé des amendements aux normes de COV pour les revêtements en aérosol en janvier 2025, créant une voie de conformité définie pour les fabricants concernés. La Commission européenne a mis à jour les critères de l'Écolabel européen pour les peintures et vernis en février 2026, introduisant des exigences relatives à la teneur en COV et en Composés Organiques Semi-Volatils (COSV). Ces exigences de conformité favorisent les fournisseurs capables de combiner un soutien fiable à la formulation avec des produits adaptés aux systèmes à base d'eau.
Principaux enseignements du rapport
- Par source, les émulsions de cire synthétiques détenaient 55,64 % de la part du marché des émulsions de cire en 2026, tandis que les émulsions de cire naturelles devraient croître à un CAGR de 5,78 % jusqu'en 2032.
- Par type, les émulsions de cire de paraffine détenaient une part de 31,37 % en 2026, tandis que les émulsions de cire de polyéthylène devraient croître à un CAGR de 6,11 % jusqu'en 2032.
- Par industrie utilisatrice finale, l'emballage détenait une part de 30,11 % en 2026, tandis que les soins personnels devraient croître à un CAGR de 6,45 % jusqu'en 2032.
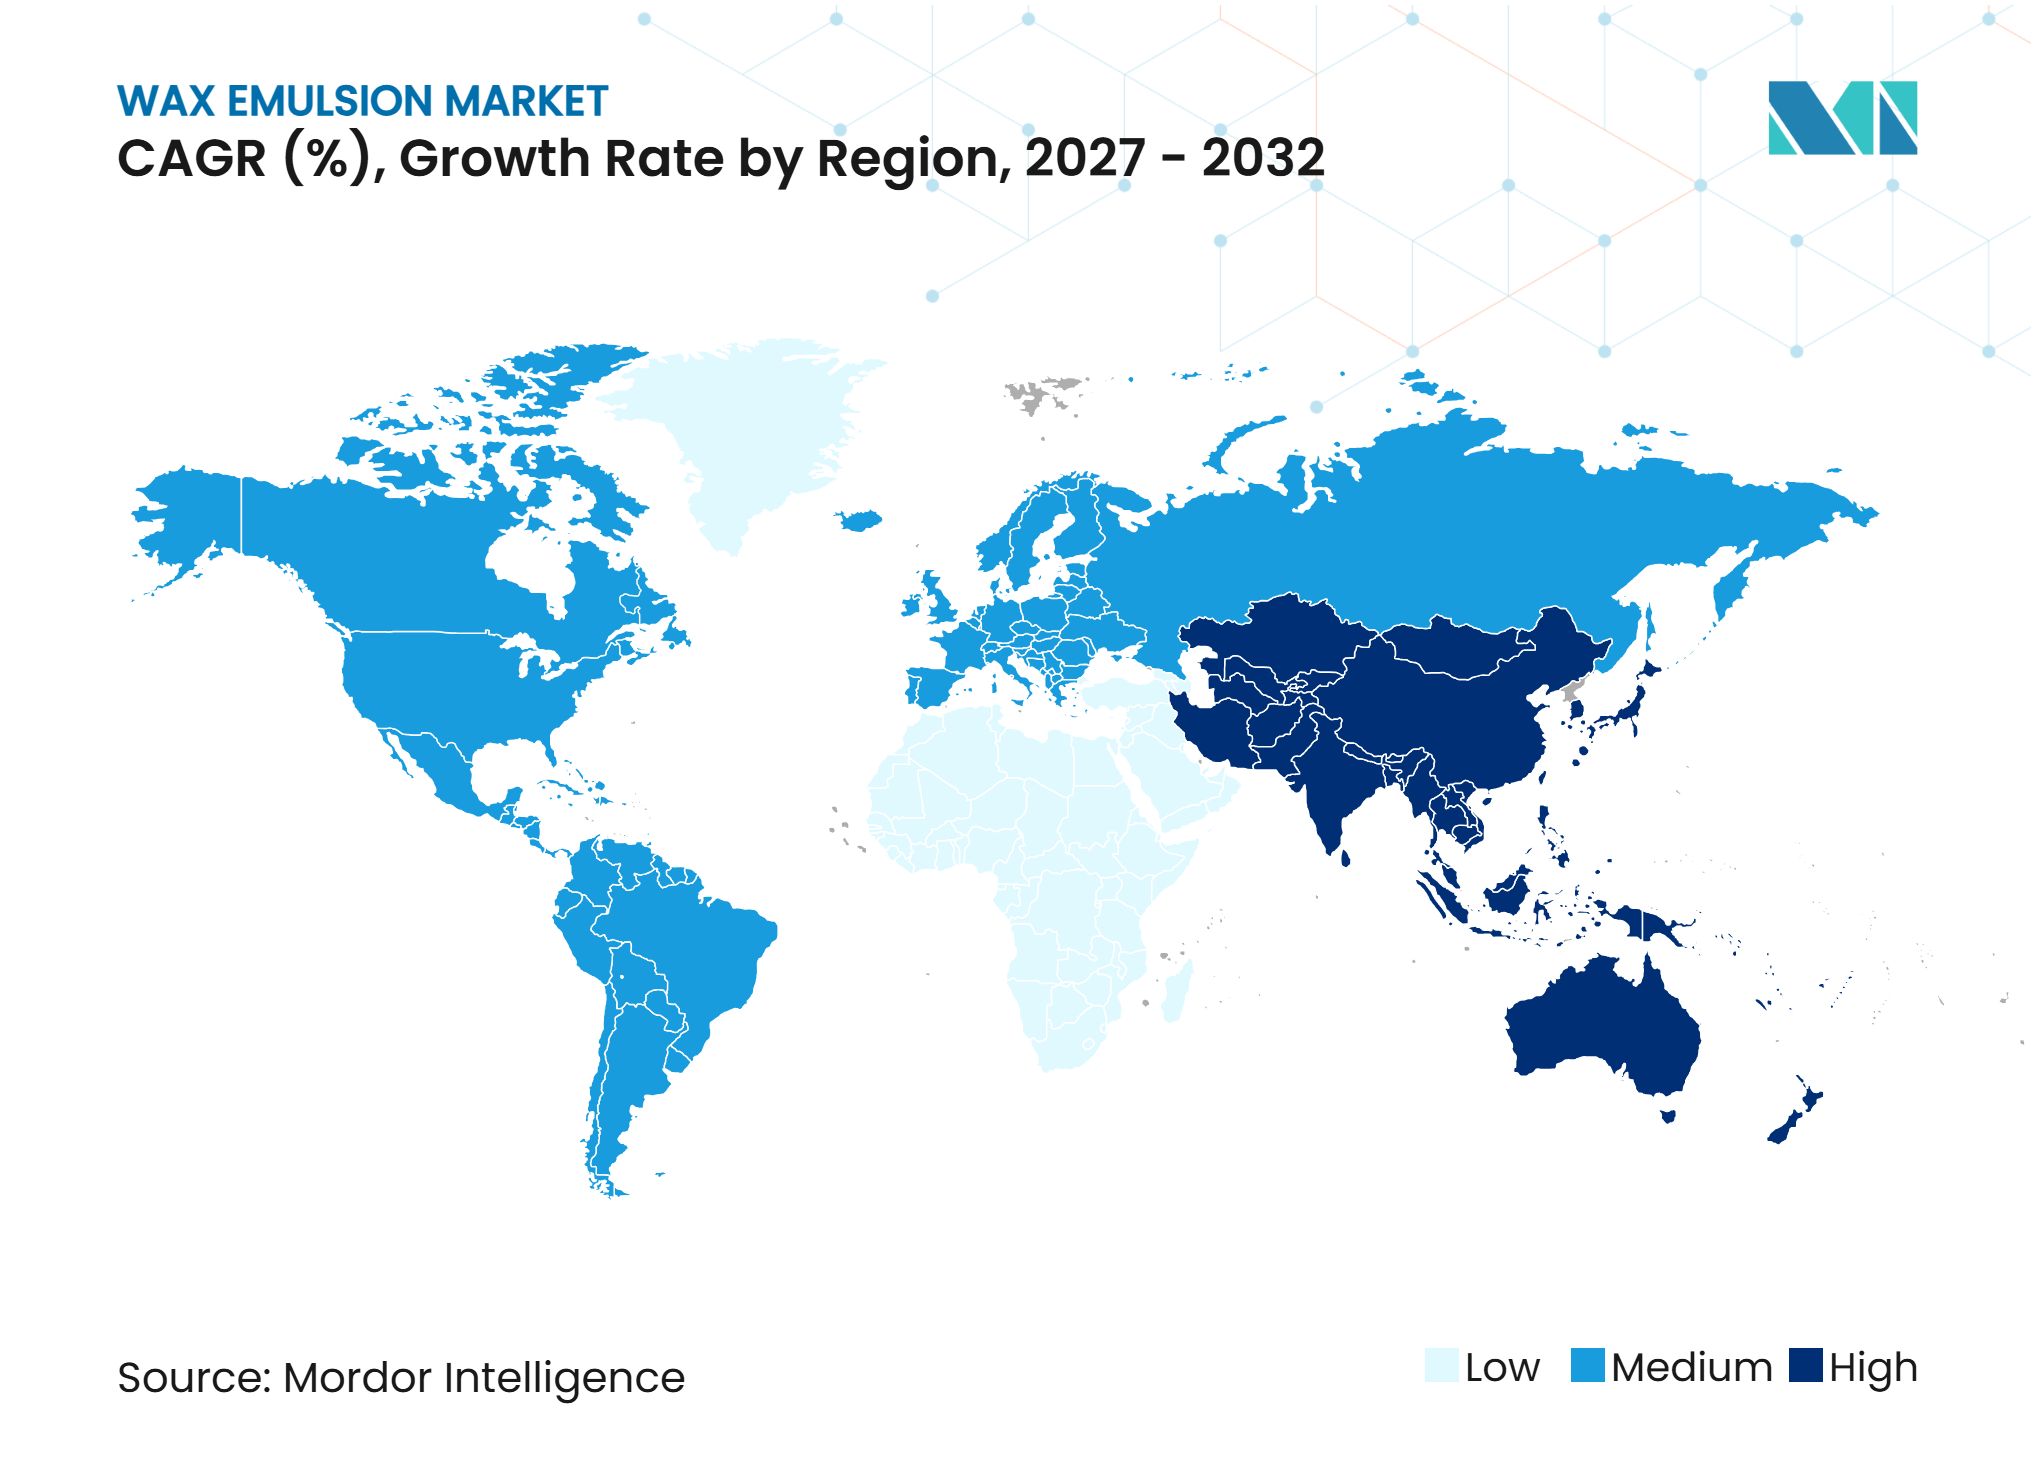
- Par géographie, l'Asie-Pacifique détenait une part de 38,45 % en 2026 et devrait croître à un CAGR de 6,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des revêtements et adhésifs à base d'eau et à faible teneur en COV | +1.8% | Mondial, avec un impact à court terme concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des applications de barrière pour le papier, l'emballage souple et le contact alimentaire | +1.5% | Mondial, avec une forte pertinence en Chine, en Inde et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de cires biosourcées et renouvelables dans les soins personnels et le textile | +1.2% | Europe et Amérique du Nord, avec expansion en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante de modification de surface haute performance | +0.8% | Mondial, avec une forte demande en Asie-Pacifique, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des revêtements et adhésifs à base d'eau et à faible teneur en COV
Les réglementations sur les COV ont accru l'importance du développement de revêtements à base d'eau dans le marché des émulsions de cire. Ces systèmes nécessitent des additifs qui restaurent les propriétés de glissement, les performances anti-blocage et la durabilité de surface sans augmenter la charge en solvants. L'EPA a finalisé les amendements relatifs aux revêtements en aérosol en janvier 2025 et a publié une règle finale provisoire en juillet 2025. Ce calendrier réglementaire a incité les formulateurs à achever les travaux de qualification avant l'entrée en vigueur des délais de conformité. Lubrizol a élargi son portefeuille de modificateurs de surface Lanco sans polytétrafluoroéthylène (PTFE) en Asie-Pacifique en novembre 2025, incluant des produits dispersés et en émulsion pour les formulateurs de revêtements. Le marché des émulsions de cire bénéficie lorsque les revêtements et adhésifs à base d'eau deviennent l'approche privilégiée pour les nouveaux produits dans les applications réglementées.
Expansion des applications de barrière pour le papier, l'emballage souple et le contact alimentaire
La suppression des barrières anti-graisse à base de substances per- et polyfluoroalkylées (PFAS) a créé une nouvelle demande pour les fournisseurs desservant les industries du papier et de l'emballage souple. En janvier 2025, la FDA a déterminé que les autorisations pour 35 notifications de contact alimentaire impliquant des PFAS n'étaient plus en vigueur[1]. Les émulsions de cire peuvent assurer des fonctions de barrière, de démoulage et de performance de surface là où les formulateurs ont besoin d'alternatives conformes au contact alimentaire. BASF a introduit Joncryl Wax 30 en mars 2025 pour les encres d'emballage alimentaire et les vernis de surimpression. Cette évolution est également liée au Règlement européen sur les emballages et les déchets d'emballages, qui place la recyclabilité au cœur du développement des emballages. Les exigences en matière de contact alimentaire et de recyclabilité font désormais partie intégrante de la conception des produits, offrant au marché des émulsions de cire une opportunité plus durable qu'un simple cycle de remplacement à court terme.
Adoption de cires biosourcées et renouvelables dans les soins personnels et le textile
Les émulsions de cire naturelles ont retenu l'attention des marques cherchant à intégrer des matières renouvelables et des ingrédients soutenant un positionnement de produit d'origine naturelle. Les dérivés de carnauba, de cire d'abeille et de son de riz peuvent offrir une proposition de valeur distincte par rapport aux cires d'origine pétrolière dans les formulations de soins personnels. BASF a introduit Lamesoft OP Plus en avril 2025 en tant que dispersion opacifiante facilement biodégradable avec une teneur d'origine naturelle de 92 % à 98 %. Ce type de lancement indique que les dispersions à base de cire sont positionnées comme des ingrédients de formulation conçus à cet effet plutôt que comme de simples substituts. Le marché des émulsions de cire bénéficie également de la demande de texture, d'opacité et de propriétés sensorielles dans les crèmes, les soins capillaires et les cosmétiques de couleur. Une valeur de formulation plus élevée dans ces applications peut faire des soins personnels un segment attractif, même lorsque son volume est inférieur à celui de l'emballage.
Demande croissante de modification de surface haute performance
La demande de résistance aux rayures, de brillance contrôlée, de résistance au frottement et de toucher de surface a élargi le rôle des émulsions de cire dans les revêtements. Les revêtements bois à base d'eau, les revêtements de sol industriels et les finitions automobiles nécessitent des additifs qui maintiennent les performances de surface dans des conditions chimiques plus strictes. Le déploiement en 2025 par Lubrizol de modificateurs sans PTFE a démontré comment les fournisseurs ont adapté leurs gammes de produits pour répondre à ce besoin. Les émulsions de cire de polyéthylène sont bien adaptées à ces applications car leur dureté et leur profil de fusion soutiennent les surfaces exigeantes. Le marché des émulsions de cire pourrait également bénéficier de nouvelles utilisations dans les revêtements agricoles, les fournisseurs explorant des approches biosourcées pour améliorer la manipulation des semences enrobées. L'opportunité dépend des tests d'application, car les attentes en matière de performance varient considérablement selon les substrats et les systèmes liants.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique |
|---|---|---|
| Volatilité des prix des matières premières pétrolières et agricoles | -0.5% | Mondial, avec une forte exposition en Asie-Pacifique, en Amérique du Nord et au Brésil |
| Complexité de formulation dans des systèmes liants diversifiés | -0.3% | Mondial, avec une pertinence accrue en Europe et en Amérique du Nord |
| Lacunes de performance des émulsions biosourcées dans des conditions de service sévères | -0.4% | Europe et Amérique du Nord, avec des contraintes similaires dans les revêtements industriels en Asie-Pacifique |
| Source: Mordor Intelligence | ||
Volatilité des prix des matières premières pétrolières et agricoles
Les émulsions de cire de paraffine et de polyéthylène reposent sur des matières premières d'origine pétrolière, rendant leur base de coûts sensible aux prix du pétrole brut et des polyoléfines. Cette exposition est significative car les matières synthétiques restent la plus grande catégorie de source dans le marché des émulsions de cire. Les cires naturelles font face à des risques d'approvisionnement distincts : la production de carnauba est concentrée au Brésil, et la disponibilité de la cire d'abeille peut être affectée par les conditions apicoles régionales. Les matières premières de cires agricoles sont également influencées par les conditions de récolte, les choix d'utilisation des terres et la demande en biocarburants. Ces facteurs peuvent rendre les prix moins prévisibles tant pour les fournisseurs que pour les formulateurs en aval. Ce frein est le plus immédiat lorsque les variations des coûts des matières premières ne peuvent pas être répercutées rapidement dans les contrats clients.
Complexité de formulation dans des systèmes liants diversifiés
Les émulsions de cire doivent être compatibles avec les systèmes liants acryliques, polyuréthanes, styrène-acryliques, acétate de vinyle-éthylène et alkydes. Chaque chimie a sa propre plage de pH, ses exigences ioniques, son comportement de formation de film et ses conditions de traitement. Un produit qui fonctionne bien dans les revêtements bois peut ne pas donner le même résultat dans un véhicule d'encre d'emballage. Les fournisseurs ont donc besoin de laboratoires d'application et d'un soutien technique pour valider la distribution des particules, la stabilité au gel-dégel et le comportement de surface. Cela augmente le temps et le coût nécessaires à la qualification des produits dans le marché des émulsions de cire. Cela confère également un avantage aux entreprises capables de fournir un soutien prêt à formuler pour des utilisations finales complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
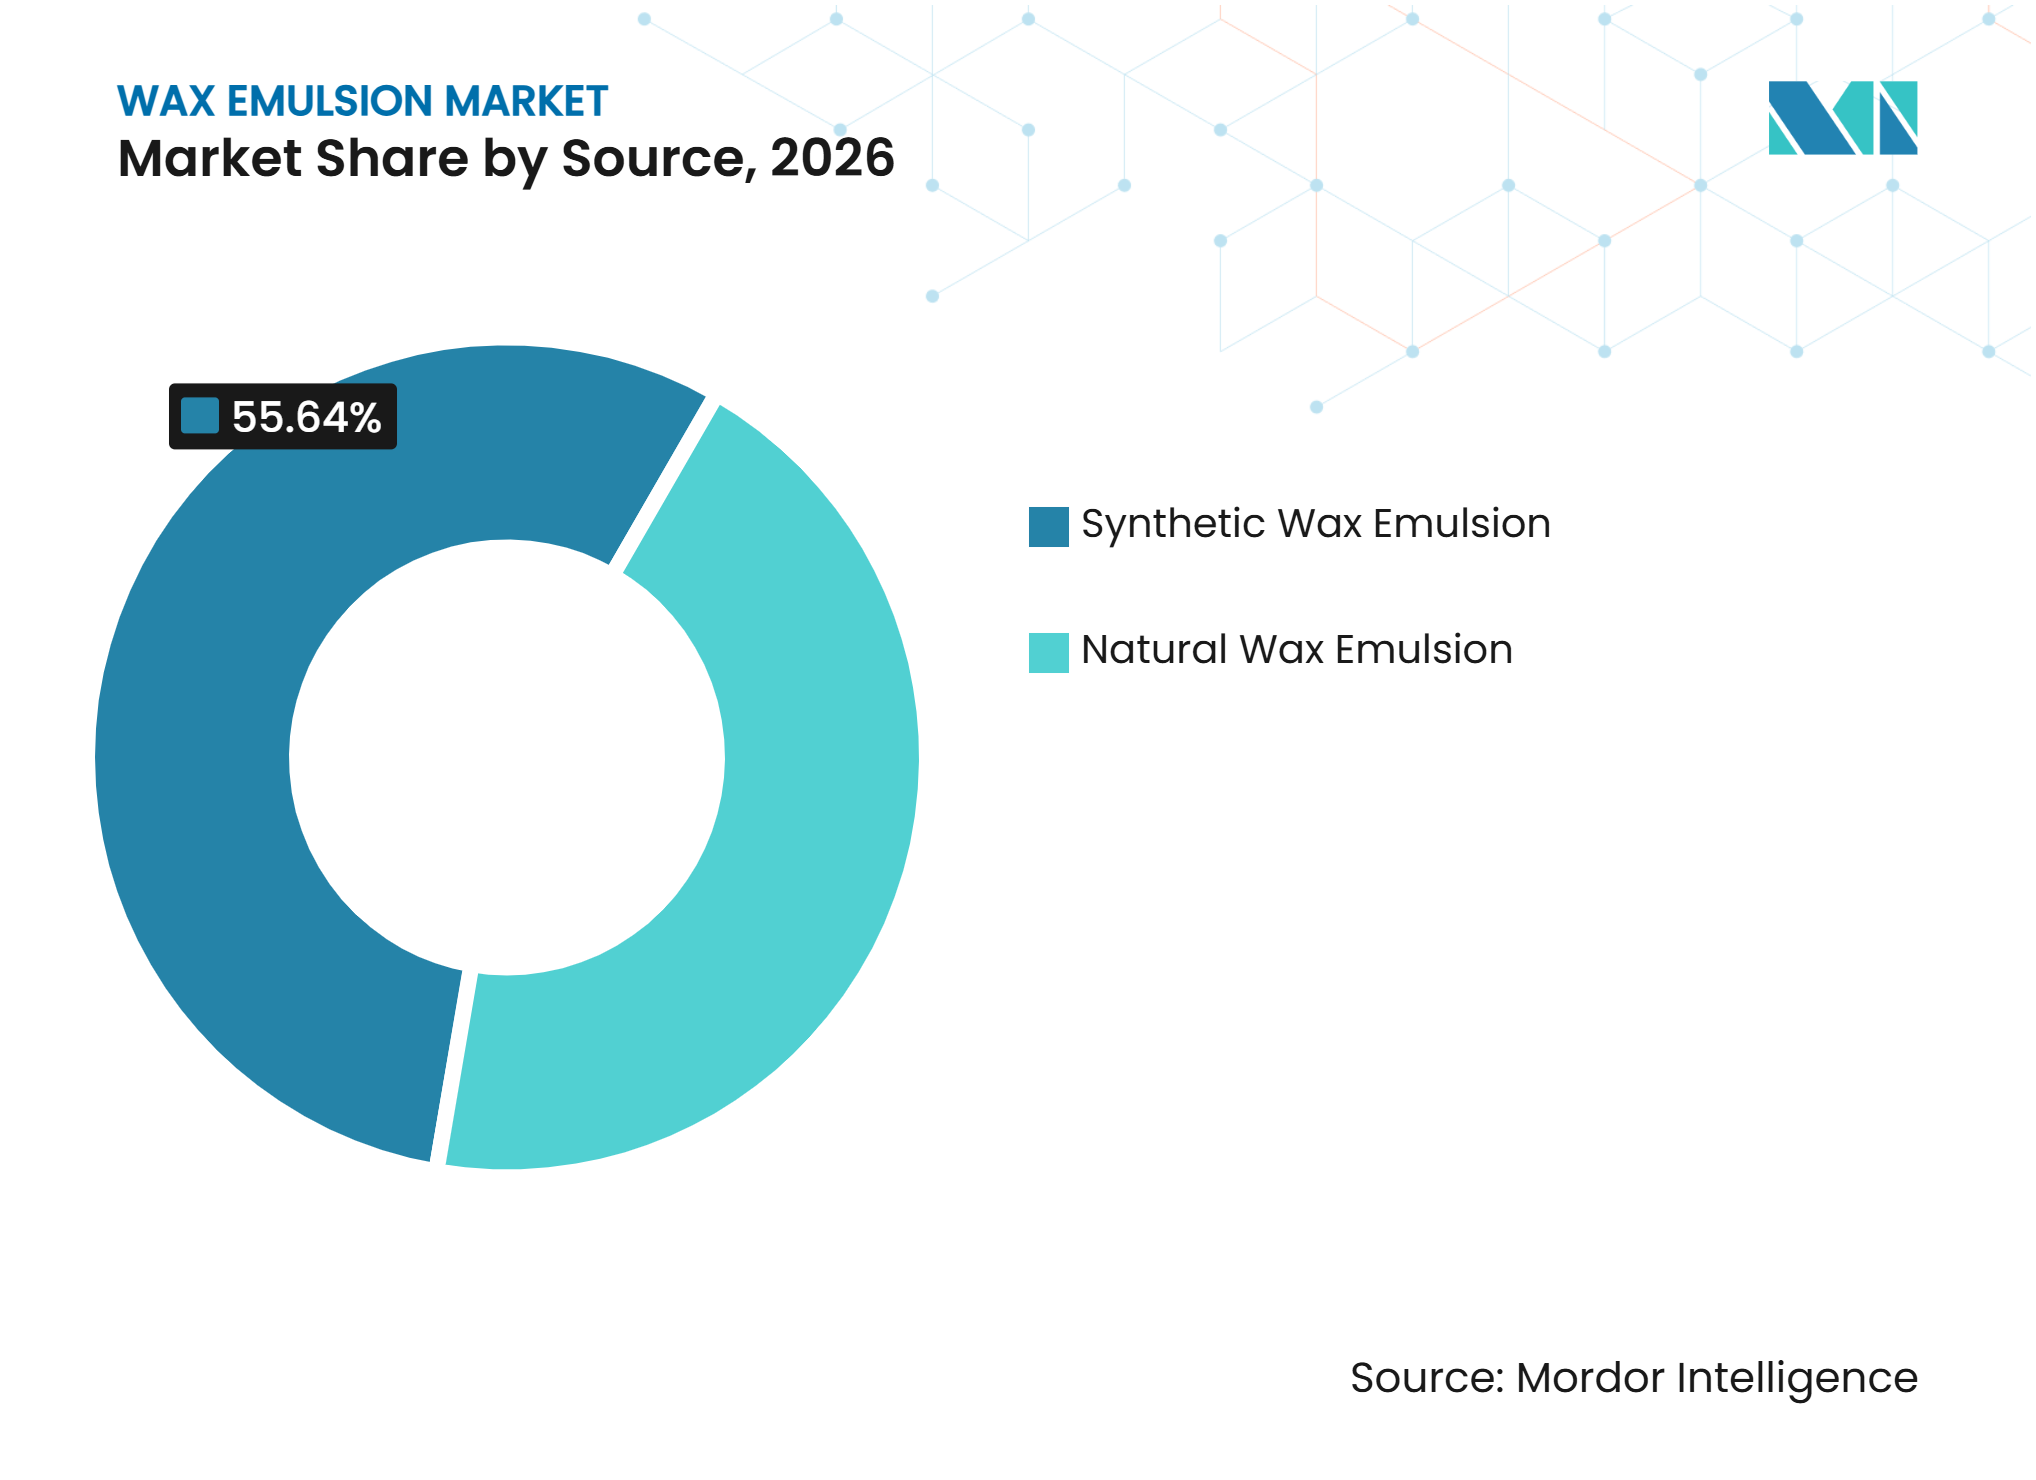
les matières synthétiques conservent leur volume tandis que les grades naturels gagnent en valeurLes émulsions de cire synthétiques détenaient 55,64 % de la part du marché des émulsions de cire en 2026. Leur position reflète la cohérence des lots, l'évolutivité et l'utilisation large dans des systèmes liants industriels exigeants. Les grades synthétiques comprennent des émulsions de paraffine à bas point de fusion pour les applications papier et des grades de polyéthylène plus performants pour les encres et l'emballage souple. Sasol décrit sa gamme SASOLWAX comme soutenant des applications de revêtements, d'encres et d'adhésifs à empreinte carbone réduite. Ces produits sont utiles là où les performances de contact alimentaire et un comportement technique fiable sont tous deux requis. Le marché des émulsions de cire continue de s'appuyer sur les produits synthétiques, car les clients exigent des résultats reproductibles d'un lot de production à l'autre.
Les émulsions de cire naturelles devraient croître à un CAGR de 5,78 % jusqu'en 2032. Les grades de carnauba et de cire d'abeille soutiennent les formulations qui nécessitent un positionnement d'origine renouvelable ou un profil d'ingrédients naturels. Leurs petites particules peuvent contribuer à préserver l'apparence dans les systèmes de surface haute brillance. Le lancement 2025 de BASF dans les soins personnels illustre une orientation commerciale vers des dispersions à base de cire biodégradables et d'origine naturelle. Les matières naturelles sont susceptibles de capter de la valeur dans les soins personnels haut de gamme et les formulations spécialisées, même si les grades synthétiques conservent une part de production plus élevée. Cette distinction entre leadership en volume et création de valeur est au cœur du marché des émulsions de cire.



Par type :
la paraffine domine la demande actuelle tandis que le polyéthylène gagne du terrainLes émulsions de cire de paraffine représentaient 31,37 % du marché en 2026. Elles restent largement utilisées car elles sont rentables, largement disponibles et bien établies dans les applications de revêtements et d'emballages. Les mélanges paraffine-polyéthylène peuvent équilibrer le coût avec un comportement de fusion amélioré et une résistance au frottement. Joncryl WAX 30 de BASF a été introduit pour les encres d'emballage alimentaire et les vernis, démontrant la pertinence continue des systèmes de cire élaborés dans ce segment. La paraffine reste également pertinente dans la production de panneaux de bois, où la résistance à l'eau est importante pendant le traitement. Ces utilisations confèrent au marché des émulsions de cire une large base de demande industrielle récurrente.
Les émulsions de cire de polyéthylène devraient croître à un CAGR de 6,11 % jusqu'en 2032. Leur dureté plus élevée, leur profil de fusion plus élevé et leur résistance à l'abrasion les rendent adaptées aux revêtements bois à base d'eau et aux encres d'impression exigeants. Cette croissance indique que les formulateurs sont prêts à payer pour la performance dans les applications aux exigences de surface plus élevées. Les émulsions de cire de polypropylène servent des utilisations plus restreintes dans le textile et la transformation des polymères. Les matières de carnauba, de cire d'abeille et de son de riz restent importantes là où les revendications d'origine naturelle et le positionnement de produits biodégradables sont des priorités. La taille du marché des émulsions de cire de polyéthylène s'élargit à mesure que la modification de surface sans polytétrafluoroéthylène (PTFE) devient plus importante dans les revêtements.
Par industrie utilisatrice finale :
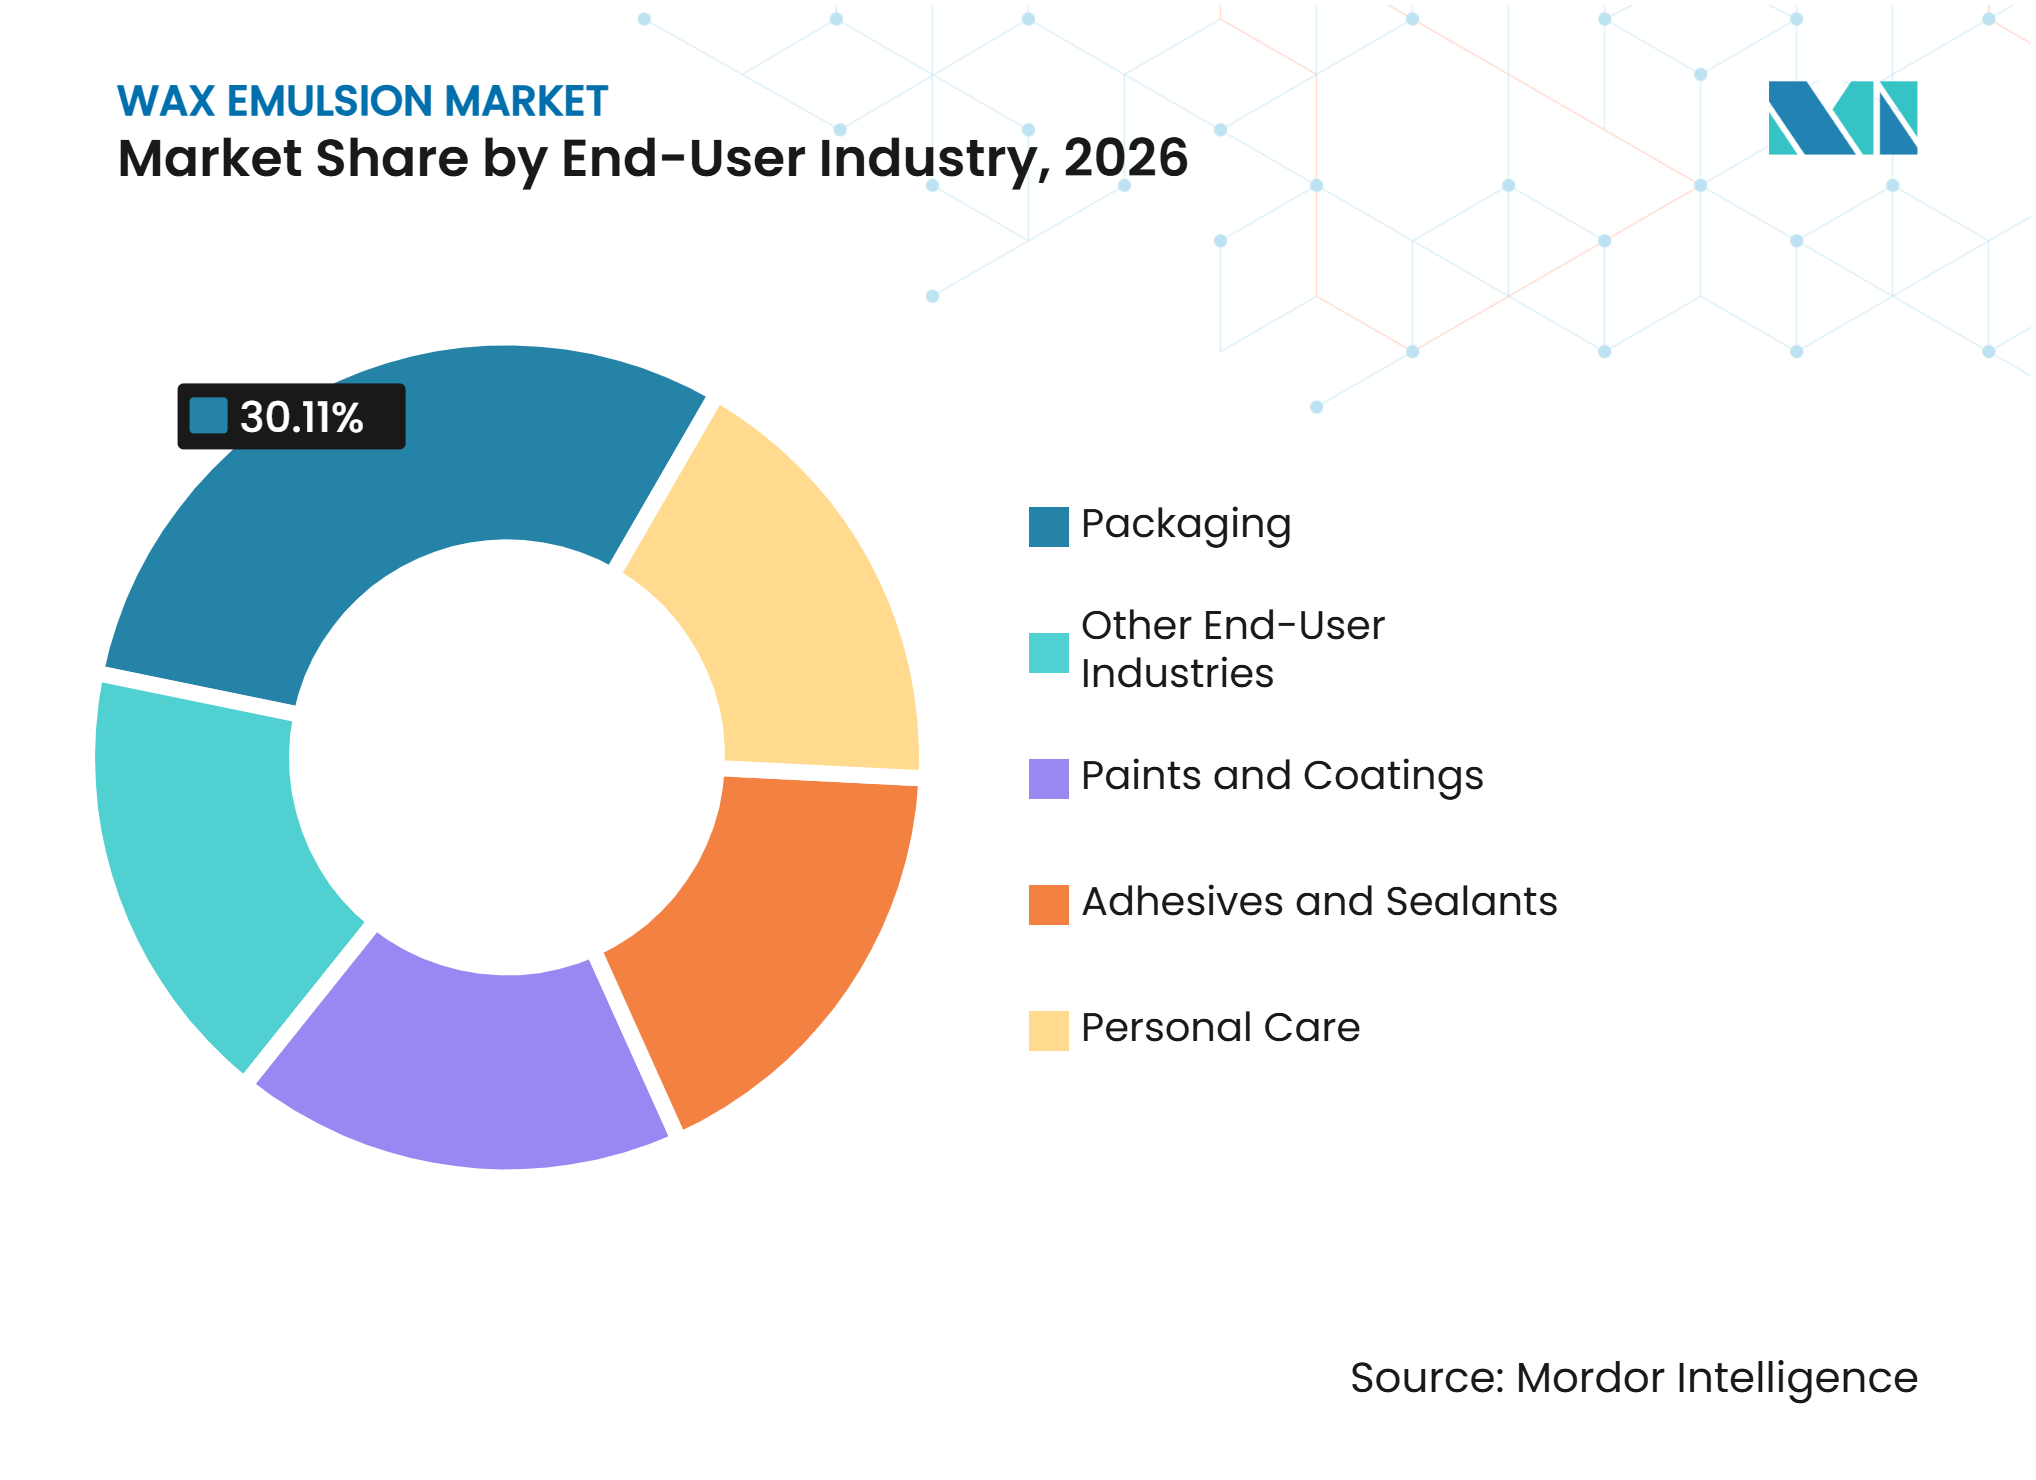
l'emballage maintient sa part tandis que les soins personnels progressentL'emballage détenait 30,11 % de la part du marché des émulsions de cire en 2026. Le segment utilise les émulsions de cire pour la résistance à l'humidité, la résistance aux graisses, les propriétés de démoulage et les performances anti-blocage dans le papier et l'emballage souple. L'action de la FDA sur les notifications de contact alimentaire PFAS accroît le besoin d'approches alternatives de barrière dans les applications papier et carton. Michelman a lancé Michem Coat 9250 en novembre 2025 pour les gobelets en papier recyclables pour boissons chaudes, soutenant la transition vers les emballages de restauration à base de fibres. Les peintures et revêtements, les adhésifs et mastics, et le textile fournissent une demande industrielle supplémentaire pour le marché des émulsions de cire.
Les soins personnels devraient croître à un CAGR de 6,45 % jusqu'en 2032. Les émulsions de cire contribuent à la structure, à la texture, à l'opacité et aux propriétés sensorielles de produits tels que les rouges à lèvres, les crèmes, les mascaras et les articles de soins capillaires. CHT a introduit un opacifiant dérivé de cire de son de riz en 2026 pour les applications de soins personnels, reflétant la demande de formulations d'origine naturelle et sans microplastiques. Les soins personnels offrent aux fournisseurs une voie vers des produits spécialisés différenciés par la connaissance des applications plutôt que par l'échelle des produits de base, soutenant un mix de valeur plus favorable pour le marché des émulsions de cire.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 38,45 % de la part du marché des émulsions de cire en 2026 et devrait croître à un CAGR de 6,23 % jusqu'en 2032. La consommation régionale est soutenue par la base de production d'emballages de la Chine, la demande de transformation alimentaire et de biens de consommation de l'Inde, et les applications spécialisées au Japon. ExxonMobil a commencé à exploiter son complexe chimique de Huizhou en juillet 2025, ajoutant des capacités de production d'éthylène et de LLDPE en Chine, ce qui a renforcé la base de matières premières régionale pour les applications polyoléfiniques en aval. Le Japon et la Corée du Sud restent des marchés importants pour les encres d'impression haute performance, les revêtements automobiles et les produits de soins personnels haut de gamme. La combinaison d'une fabrication à grande échelle et d'une demande spécialisée fait de la région Asie-Pacifique un marché significatif pour les émulsions de cire.
Amérique du Nord
Le marché nord-américain est façonné par les réglementations sur le contact alimentaire et les COV. L'action de la FDA en janvier 2025 sur les notifications PFAS a retiré une catégorie de chimie anti-graisse des applications d'emballage en contact alimentaire, créant une demande pour des matériaux barrières alternatifs. Les revêtements à base d'émulsions de cire peuvent être utilisés dans les emballages de restauration et les applications papier qui nécessitent de telles alternatives. Les amendements de l'EPA sur les revêtements en aérosol fournissent un cadre de conformité pour le développement de revêtements à base d'eau. Le lancement par Michelman d'un revêtement pour gobelets recyclables souligne davantage l'importance de l'innovation en matière d'emballages à base de fibres dans la région. Ces facteurs réglementaires soutiennent le marché des émulsions de cire là où les clients exigent des performances de surface sans chimies à base de PFAS.
Europe et marchés émergents
L'Europe maintient un environnement réglementaire détaillé pour les peintures, les emballages et les matériaux en contact alimentaire. Les règles mises à jour de l'Écolabel européen pour les peintures et vernis appliquent des exigences en matière de COV et de COSV jusqu'en décembre 2032, et le Règlement européen sur les emballages et les déchets d'emballages renforce les exigences en matière de recyclabilité et de conception des matériaux. ALTANA a obtenu une ligne de crédit de 300 millions EUR de la Banque européenne d'investissement en décembre 2025 pour soutenir des projets d'innovation durable. Repsol a investi 2,5 millions EUR dans son usine de Palencia en avril 2025 pour étendre la capacité de production spécialisée[2]. Dans les marchés émergents, le Brésil offre un lien naturel entre l'approvisionnement en carnauba et la fabrication de cosmétiques, tandis que le Moyen-Orient et l'Afrique offrent une demande à plus long terme portée par les matières premières pétrochimiques, la croissance de l'emballage et le développement du commerce alimentaire de détail.
Paysage concurrentiel
Concentration du Marché
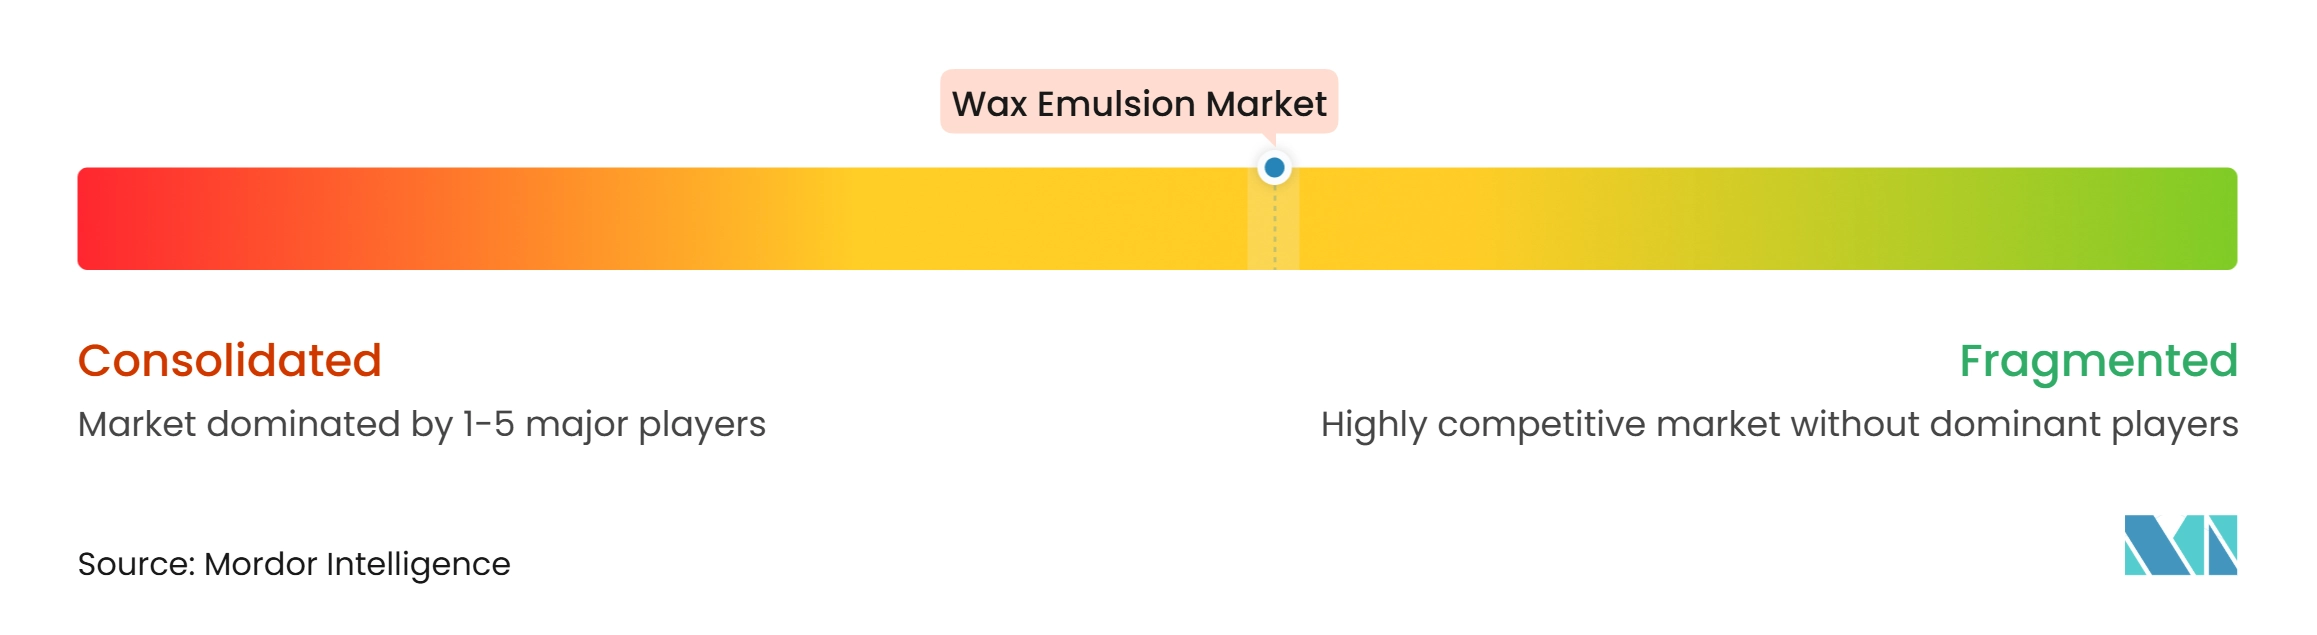
Le marché des émulsions de cire est modérément fragmenté. BASF, ALTANA, Lubrizol et Sasol disposent de portefeuilles larges, d'une portée mondiale et de ressources pour développer des produits répondant aux exigences réglementaires en évolution. Michelman, Paramelt, DEUREX, Münzing et NIPPON SEIRO apportent une connaissance spécialisée de la formulation à des applications d'utilisation finale spécifiques. Les grands producteurs peuvent soutenir des engagements d'approvisionnement à haute capacité, tandis que les spécialistes peuvent répondre rapidement aux besoins de formulation exigeants. Aucun groupe ne remplace totalement l'autre, car l'échelle et la réactivité aux applications répondent à des exigences clients différentes. Cela crée un espace pour la collaboration, le service technique et le développement de produits différenciés.
Le développement axé sur la conformité est une stratégie concurrentielle centrale dans le marché des émulsions de cire. Le financement soutenu par la Banque européenne d'investissement (BEI) d'ALTANA soutient les travaux sur l'innovation durable et l'évitement des substances critiques. Lubrizol a élargi sa gamme de modificateurs sans PTFE pour les formulateurs de revêtements en Asie-Pacifique en novembre 2025. BASF a introduit Joncryl Wax 30 pour les encres et vernis d'emballage en mars 2025. Ces développements reflètent la manière dont les fournisseurs utilisent la préparation réglementaire et les produits spécifiques aux applications pour maintenir leurs positions sur le marché.
Des opportunités subsistent dans les produits en contact alimentaire pouvant répondre aux exigences de plusieurs régions. Les modificateurs de surface sans PTFE qui conservent les propriétés de glissement et de résistance à l'abrasion constituent un autre domaine de développement important. Les émulsions biosourcées pour l'agriculture et les soins personnels offrent également un champ pour des produits spécialisés. L'opacifiant à base de cire de son de riz de CHT en 2026 démontre un développement de produit axé sur les besoins en soins personnels d'origine naturelle et sans microplastiques. Le marché des émulsions de cire récompense les fournisseurs capables de documenter la conformité tout en fournissant des résultats stables dans des systèmes liants diversifiés. La concurrence repose donc autant sur le soutien technique, la fiabilité de la formulation et la différenciation des produits que sur la capacité de production.
Leaders du secteur des émulsions de cire
-
BASF
-
Michelman, Inc.
-
ALTANA AG
-
Sasol
-
NIPPON SEIRO CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des émulsions de cire Entreprises couvertes dans ce rapport
- ALTANA AG
- BASF
- CHT Germany GmbH
- DEUREX AG
- Exxon Mobil Corporation
- Hexion Inc.
- Lubrizol
- Michelman, Inc.
- Micro Powders
- Münzing Corporation
- NIPPON SEIRO CO., LTD.
- Paramelt
- Repsol
- Sasol
- Wacker Chemie AG
Développements industriels récents dans Marché des émulsions de cire
- Novembre 2025 : Lubrizol a signé un protocole d'accord avec Fulai New Material pour faire progresser les solutions de revêtement durables en Asie-Pacifique. La société a également élargi sa gamme d'additifs de cire modificateurs de surface Lanco sans PTFE pour les applications d'émulsions de cire, disponibles en formats dispersés et en émulsion pour les formulateurs de revêtements dans la région.
- Novembre 2025 : Michelman a lancé Michem Coat 9250, un revêtement d'émulsion de cire à base d'eau conçu pour permettre la recyclabilité des gobelets en papier pour boissons chaudes. Le produit a réussi les protocoles de recyclabilité en Europe, aux États-Unis, en Chine et en Australie, répondant aux exigences mondiales des propriétaires de marques pour une solution unique conforme.
Portée du rapport mondial sur le marché des émulsions de cire
Une émulsion de cire est un mélange stable dans lequel de fines particules de cire solide sont dispersées dans l'eau et maintenues ensemble par des tensioactifs ou des émulsifiants. Les particules de cire restent uniformément réparties dans la phase aqueuse, empêchant la séparation au fil du temps. Les tensioactifs ou émulsifiants enrobent les particules de cire, leur permettant de rester en suspension dans l'eau malgré l'incompatibilité naturelle entre la cire et l'eau.
Le marché des émulsions de cire est segmenté par source, type, industrie utilisatrice finale et géographie. Par source, le marché est segmenté en émulsion de cire naturelle et émulsion de cire synthétique. Par type, le marché est segmenté en cire d'abeille, cire de carnauba, cire de paraffine, cire de polyéthylène, cire de polypropylène et autres types de cire. Par industrie utilisatrice finale, le marché est segmenté en emballage, peintures et revêtements, adhésifs et mastics, soins personnels et autres industries utilisatrices finales. Le rapport couvre également les tailles de marché et les prévisions pour les émulsions de cire dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Émulsion de cire naturelle |
| Émulsion de cire synthétique |
| Cire d'abeille |
| Cire de carnauba |
| Cire de paraffine |
| Cire de polyéthylène |
| Cire de polypropylène |
| Autres types de cire |
| Emballage |
| Peintures et revêtements |
| Adhésifs et mastics |
| Soins personnels |
| Autres industries utilisatrices finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Émulsion de cire naturelle | |
| Émulsion de cire synthétique | ||
| Par type | Cire d'abeille | |
| Cire de carnauba | ||
| Cire de paraffine | ||
| Cire de polyéthylène | ||
| Cire de polypropylène | ||
| Autres types de cire | ||
| Par industrie utilisatrice finale | Emballage | |
| Peintures et revêtements | ||
| Adhésifs et mastics | ||
| Soins personnels | ||
| Autres industries utilisatrices finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des émulsions de cire ?
La taille du marché des émulsions de cire était évaluée à 2,94 milliards USD en 2026 et devrait croître de 3,08 milliards USD en 2027 à 3,94 milliards USD d'ici 2032, à un CAGR de 5,04 % pendant la période de prévision (2027-2032).
Quel type d'émulsion de cire connaît la croissance la plus rapide ?
Les émulsions de cire de polyéthylène devraient croître à un CAGR de 6,11 % jusqu'en 2032.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
Les soins personnels devraient croître à un CAGR de 6,45 % jusqu'en 2032.
Quelle région est en tête de la demande mondiale d'émulsions de cire ?
L'Asie-Pacifique est en tête avec une part de 38,45 % en 2026 et devrait croître à un CAGR de 6,23 % jusqu'en 2032.