
Tamaño y participación del mercado de emulsiones de cera
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.04 % |
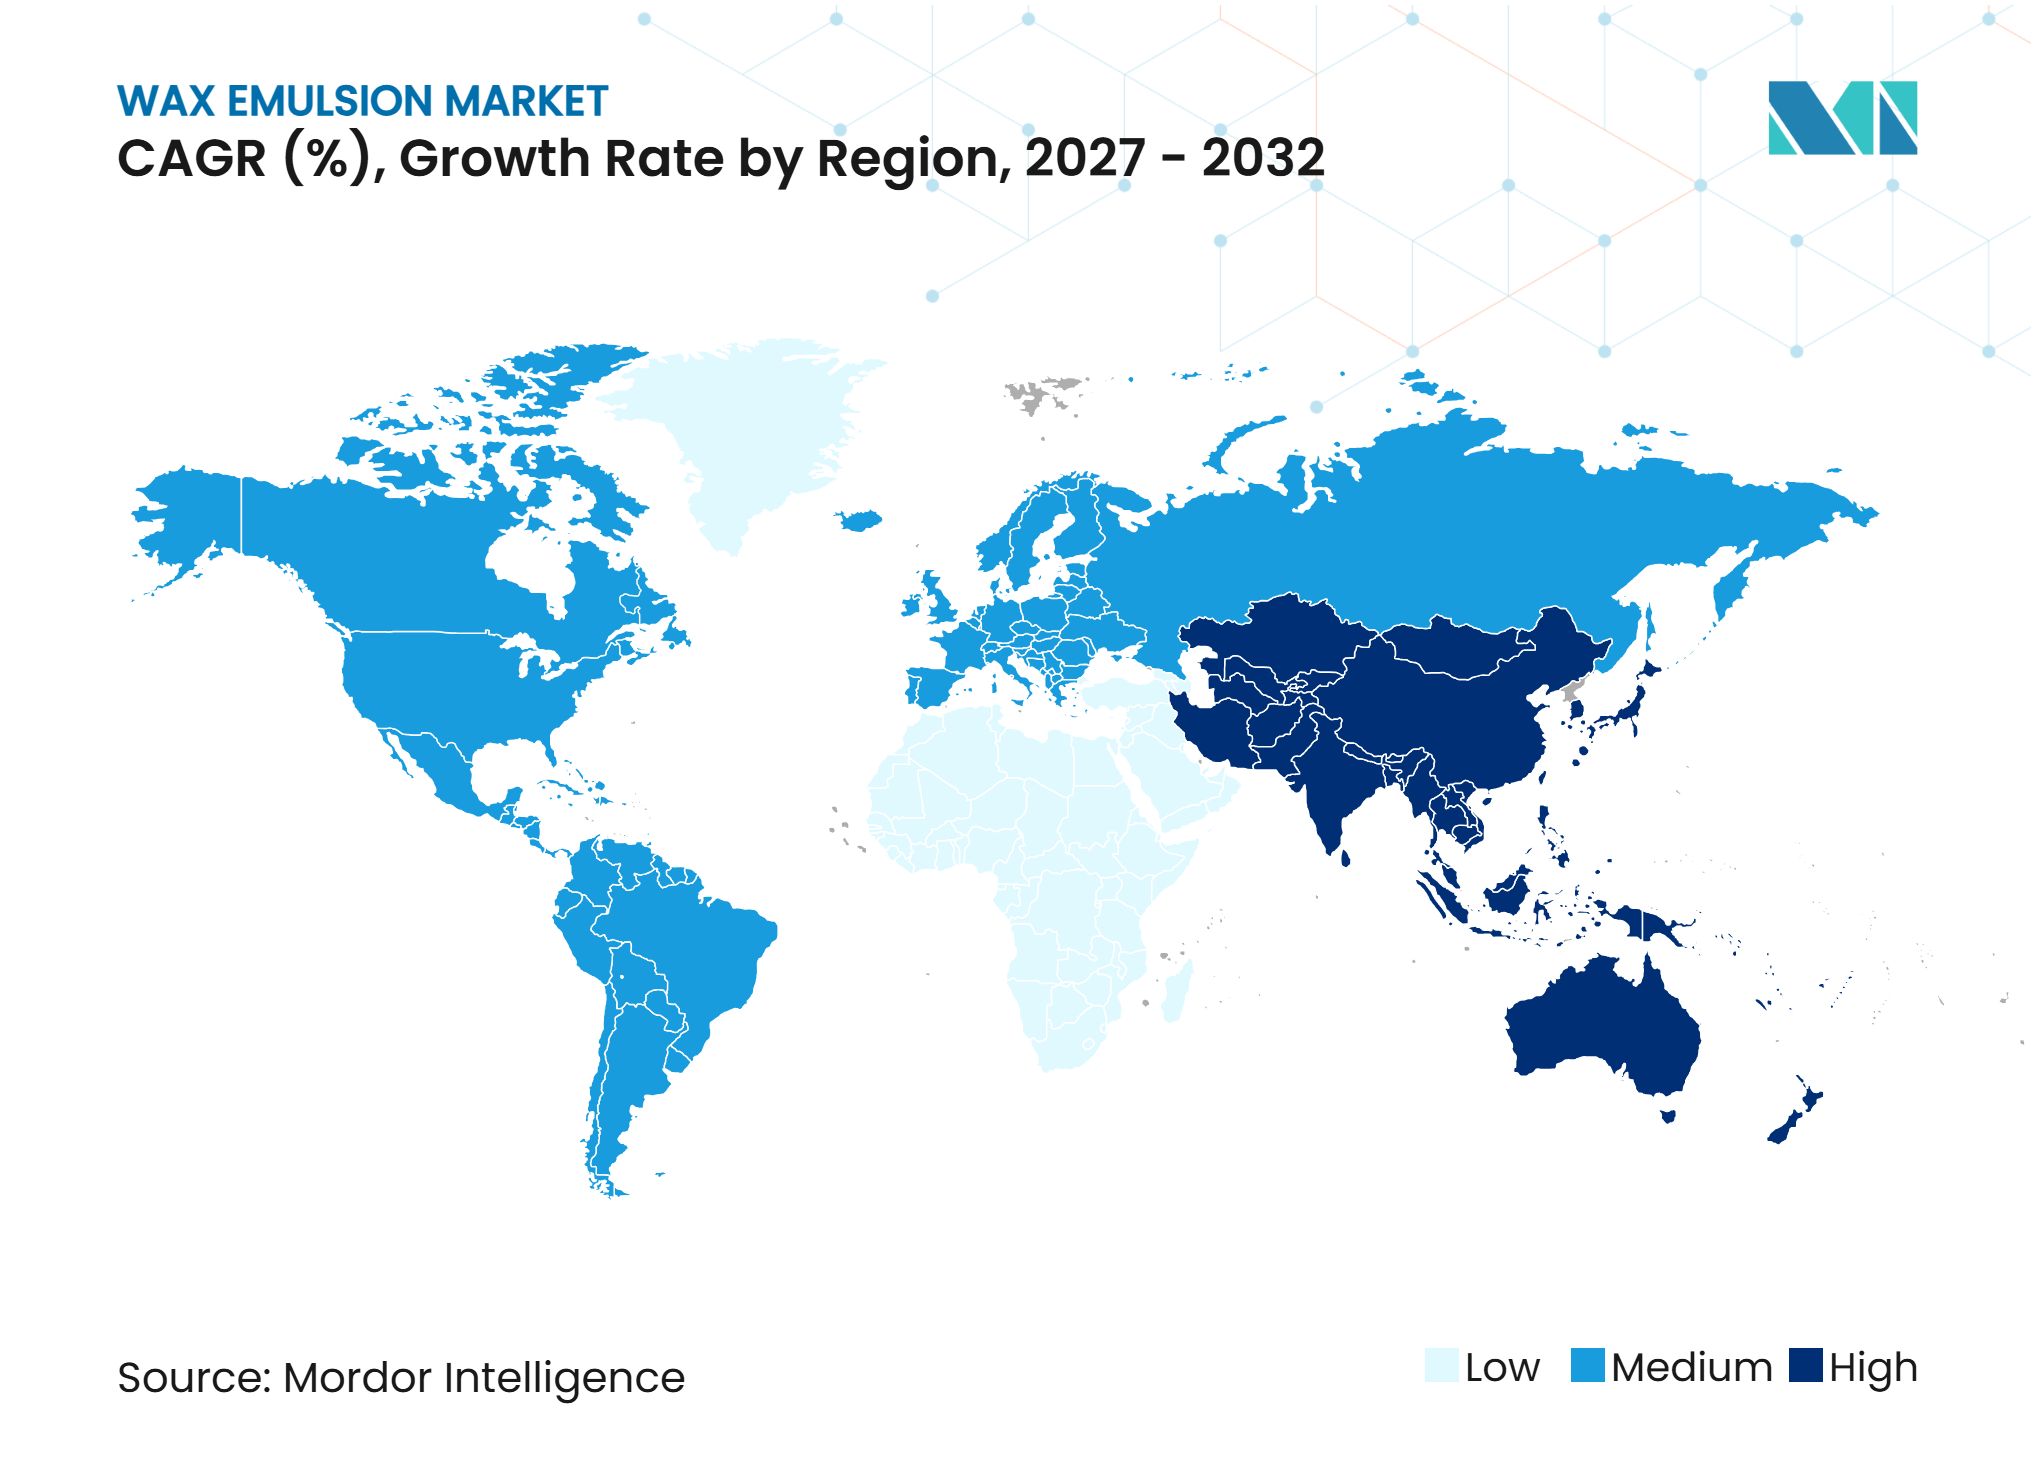
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de emulsiones de cera por Mordor Intelligence
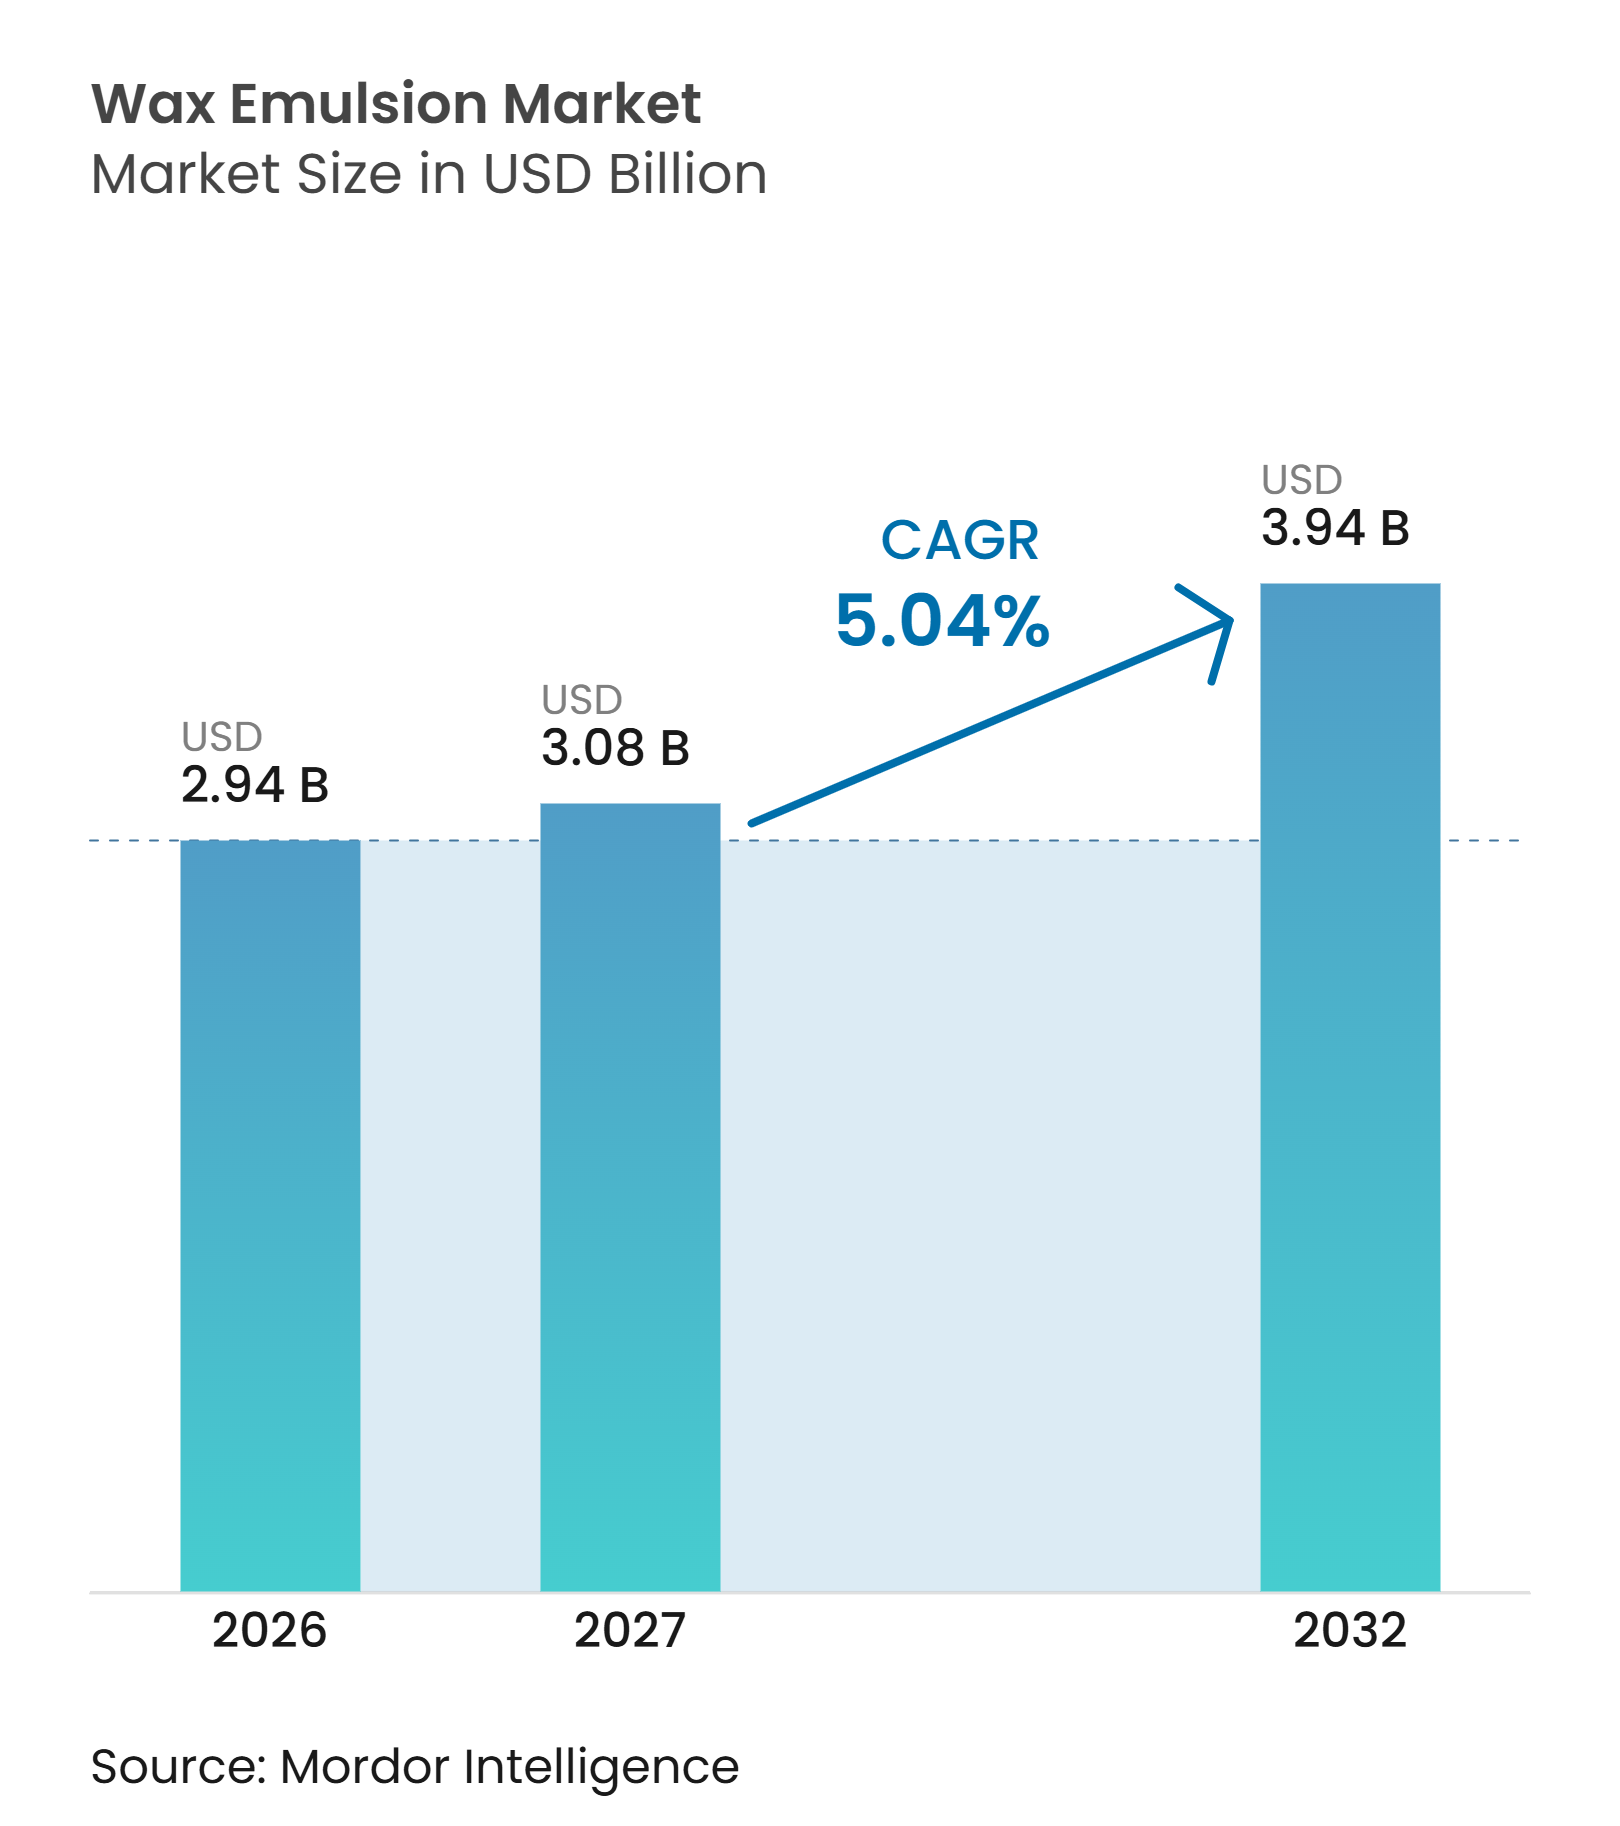
El tamaño del mercado de emulsiones de cera fue valorado en 2,94 mil millones de USD en 2026 y se estima que crecerá desde 3,08 mil millones de USD en 2027 hasta 3,94 mil millones de USD para 2032, a una CAGR del 5,04% durante el período de pronóstico (2027-2032). El mercado de emulsiones de cera está superando su papel tradicional como aditivo de uso general, ya que los formuladores de recubrimientos y envases requieren sistemas a base de agua que conserven las propiedades de deslizamiento, la integridad de la película y la resistencia a la abrasión. El endurecimiento de las restricciones sobre los Compuestos Orgánicos Volátiles (COV) y las Sustancias Perfluoroalquiladas y Polifluoroalquiladas (PFAS) está incrementando la demanda de alternativas adecuadas para recubrimientos regulados y envases en contacto con alimentos. La Agencia de Protección Ambiental de los EE. UU. finalizó las enmiendas a las normas de COV para recubrimientos en aerosol en enero de 2025, creando una vía de cumplimiento definida para los fabricantes afectados. La Comisión Europea actualizó los criterios de la Etiqueta Ecológica de la UE para pinturas y barnices en febrero de 2026, introduciendo requisitos que abordan el contenido de COV y Compuestos Orgánicos Semivolátiles (COSV). Estos requisitos de cumplimiento favorecen a los proveedores que pueden combinar un soporte de formulación confiable con productos adecuados para sistemas a base de agua.
Conclusiones clave del informe
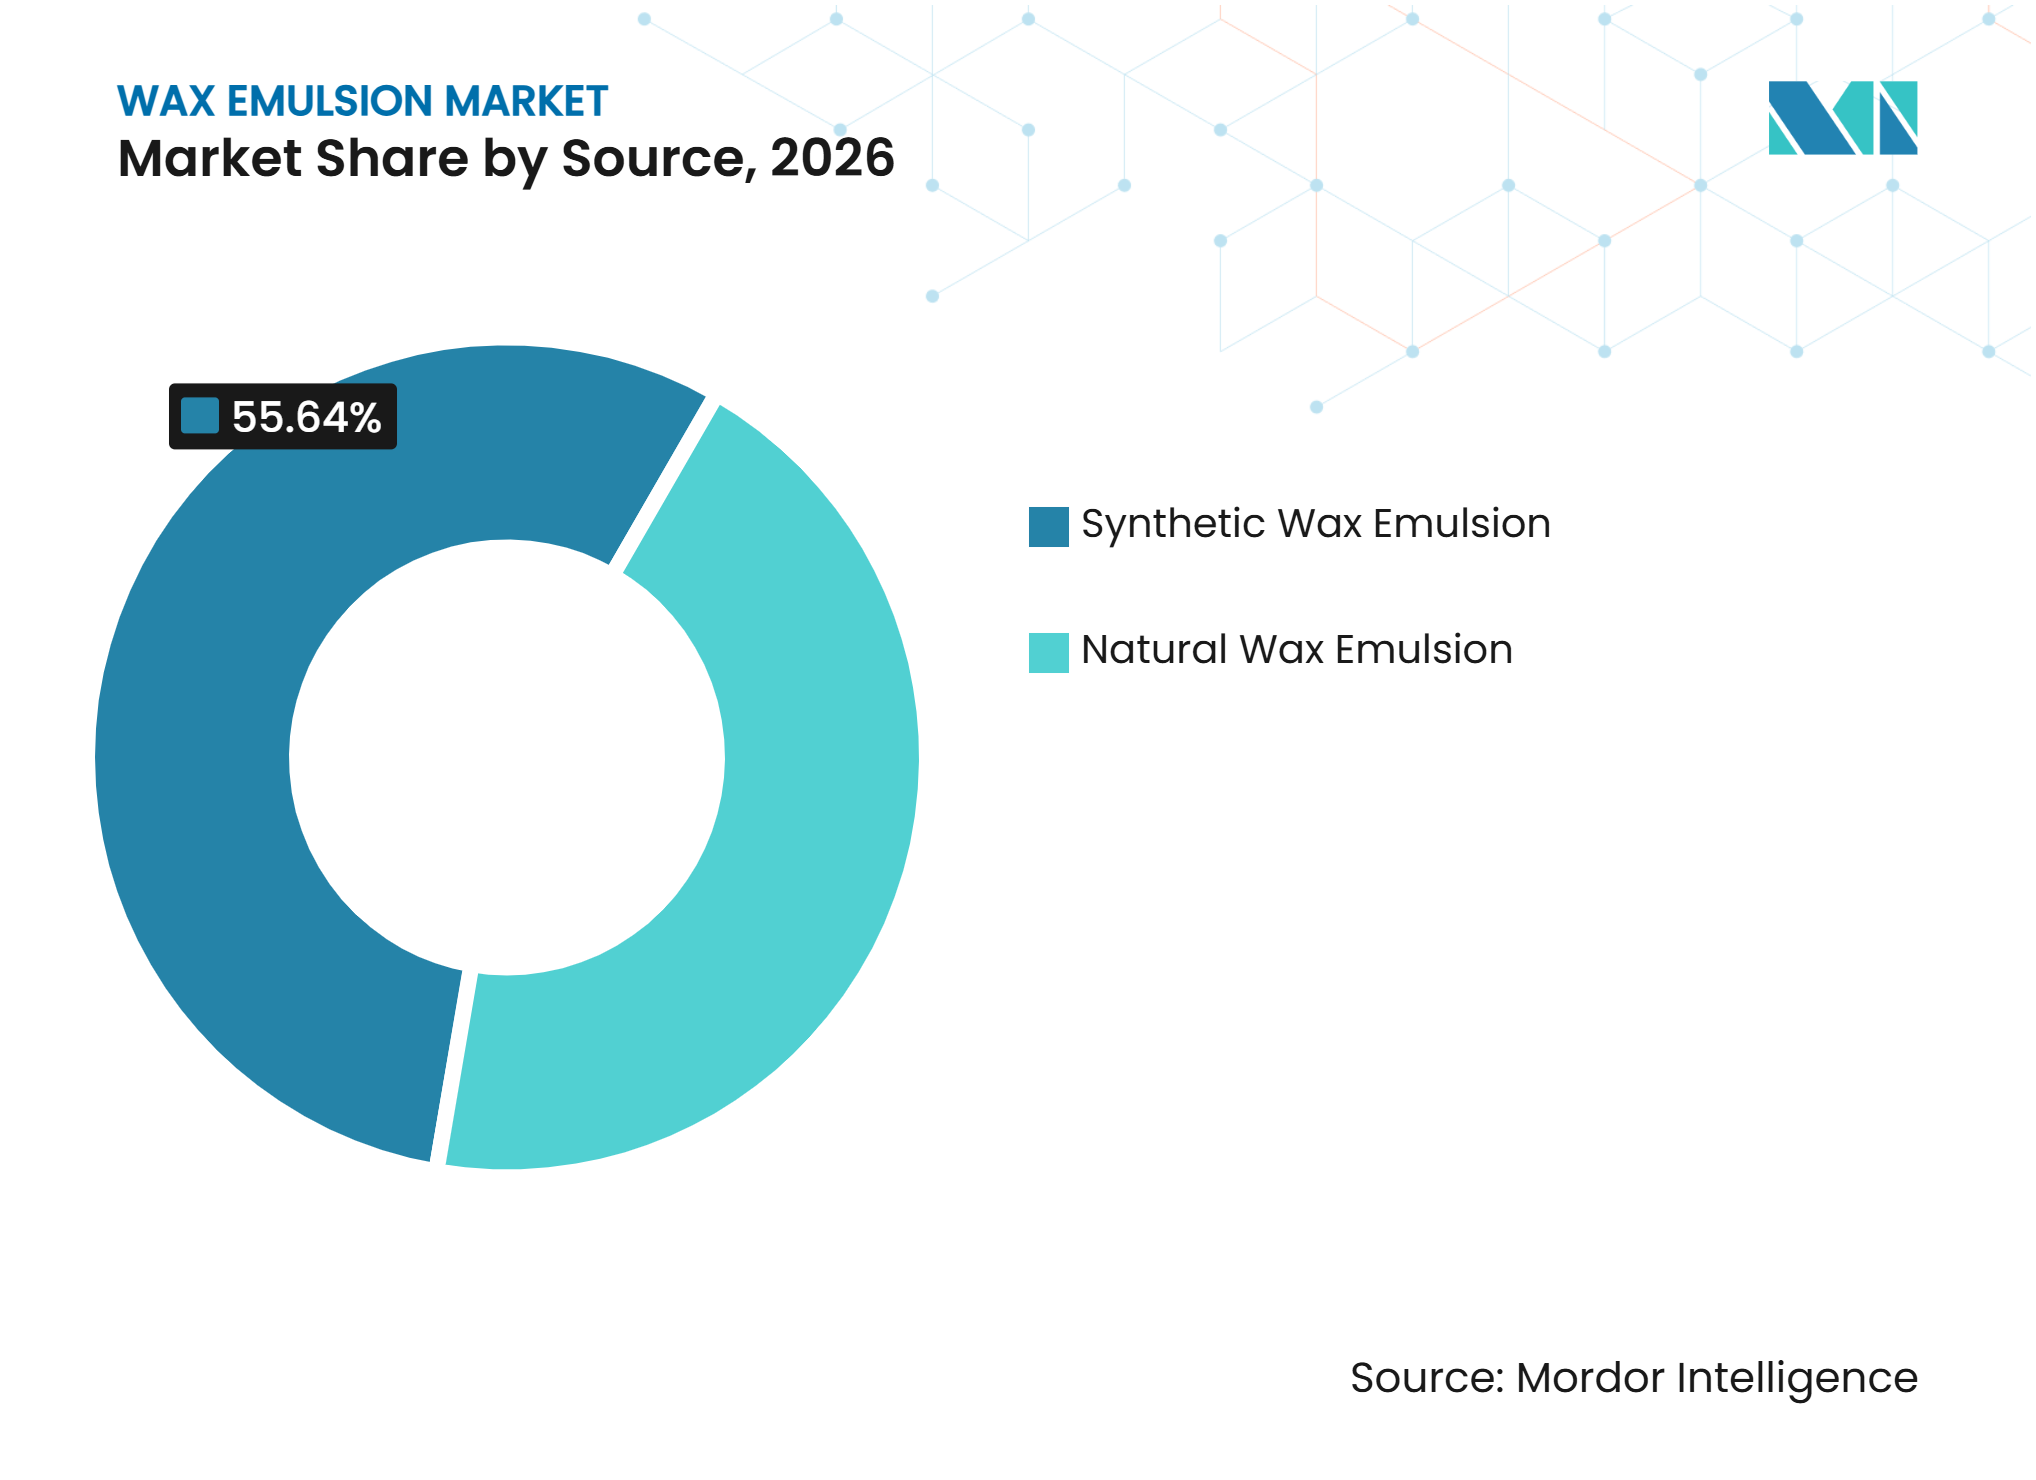
- Por fuente, las emulsiones de cera sintética representaron el 55,64% de la participación del mercado de emulsiones de cera en 2026, mientras que se prevé que las emulsiones de cera natural crezcan a una CAGR del 5,78% hasta 2032.
- Por tipo, las emulsiones de cera de parafina representaron una participación del 31,37% en 2026, mientras que se prevé que las emulsiones de cera de polietileno crezcan a una CAGR del 6,11% hasta 2032.
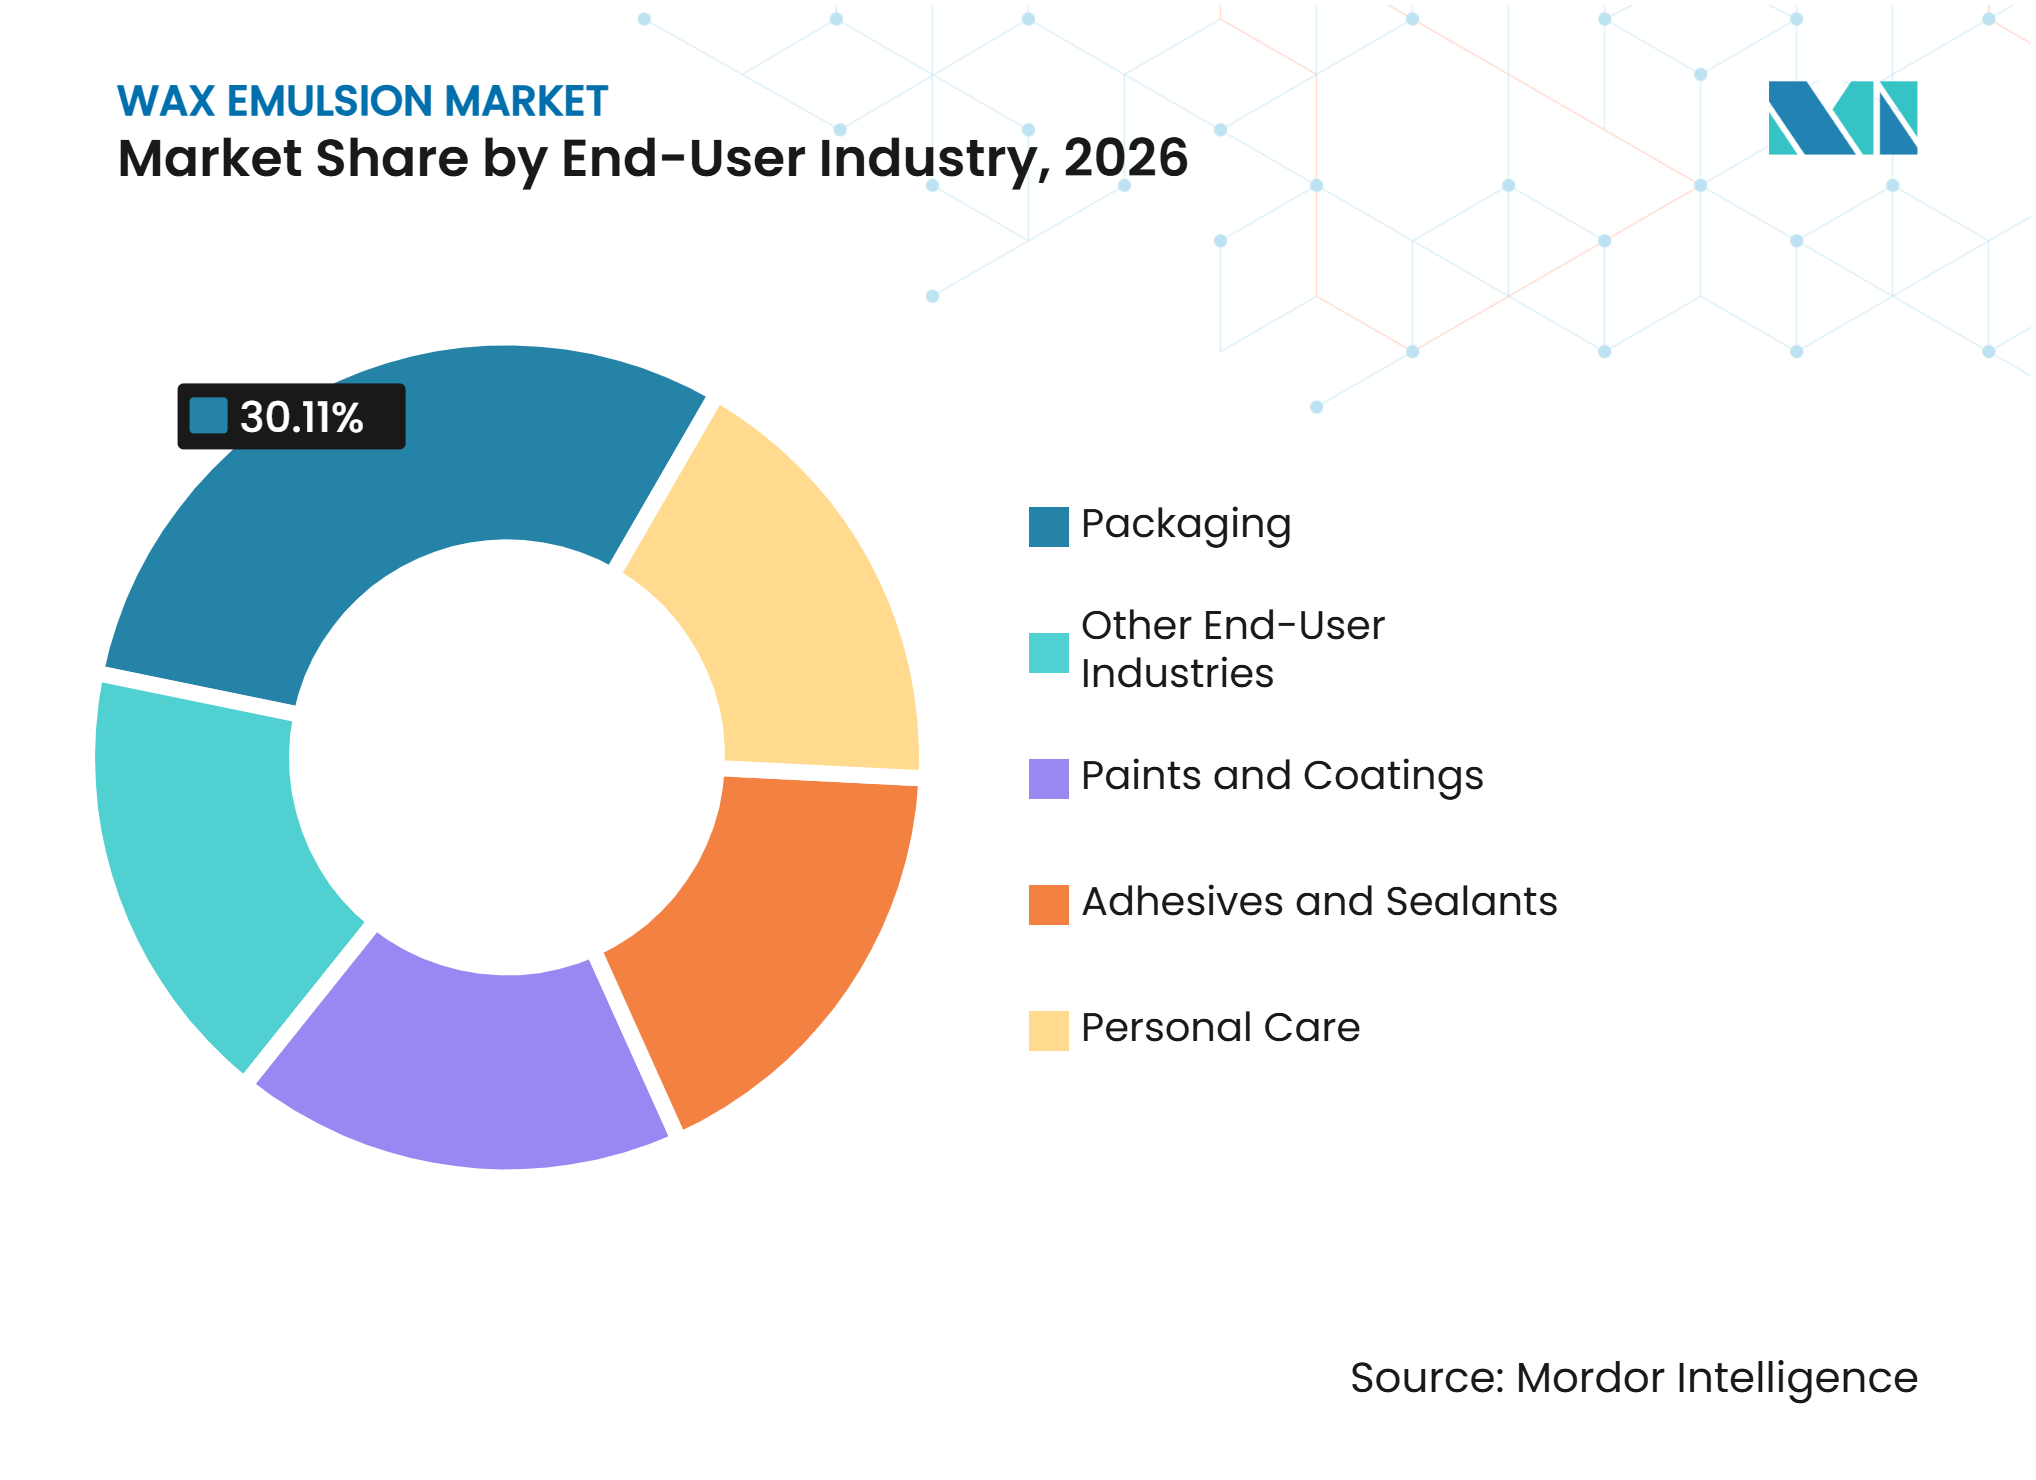
- Por industria de usuario final, los envases representaron una participación del 30,11% en 2026, mientras que se prevé que el cuidado personal crezca a una CAGR del 6,45% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación del 38,45% en 2026 y se prevé que crezca a una CAGR del 6,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento de recubrimientos y adhesivos a base de agua con bajo contenido de COV | +1.8% | Global, con impacto a corto plazo concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de aplicaciones de barrera para papel, envases flexibles y contacto con alimentos | +1.5% | Global, con fuerte relevancia en China, India y América del Norte | Mediano plazo (2-4 años) |
| Adopción de ceras de origen biológico y renovable en cuidado personal y textiles | +1.2% | Europa y América del Norte, con expansión en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Creciente demanda de modificación de superficies de alto rendimiento | +0.8% | Global, con fuerte demanda en Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de recubrimientos y adhesivos a base de agua con bajo contenido de COV
Las regulaciones sobre COV incrementaron la importancia del desarrollo de recubrimientos a base de agua en el mercado de emulsiones de cera. Estos sistemas requieren aditivos que restauren las propiedades de deslizamiento, el rendimiento antibloqueo y la durabilidad superficial sin aumentar la carga de solventes. La EPA finalizó las enmiendas para recubrimientos en aerosol en enero de 2025 y emitió una norma final provisional en julio de 2025. Este calendario regulatorio impulsó a los formuladores a completar el trabajo de calificación antes de que entraran en vigor los plazos de cumplimiento. Lubrizol amplió su cartera de modificadores de superficie Lanco libres de politetrafluoroetileno (PTFE) en Asia-Pacífico durante noviembre de 2025, incluyendo productos en dispersión y emulsión para formuladores de recubrimientos. El mercado de emulsiones de cera se beneficia cuando los recubrimientos y adhesivos a base de agua se convierten en el enfoque preferido para nuevos productos en aplicaciones reguladas.
Expansión de aplicaciones de barrera para papel, envases flexibles y contacto con alimentos
La eliminación de las barreras antigrasa basadas en sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) generó nueva demanda para los proveedores que atienden a las industrias de papel y envases flexibles. En enero de 2025, la FDA determinó que las autorizaciones para 35 notificaciones de contacto con alimentos relacionadas con PFAS ya no eran efectivas[1]. Las emulsiones de cera pueden respaldar las funciones de barrera, liberación y rendimiento superficial donde los formuladores requieren alternativas conformes con el contacto con alimentos. BASF introdujo Joncryl Wax 30 en marzo de 2025 para tintas de envases alimentarios y barnices de sobreimpresión. El cambio también está vinculado al Reglamento de la UE sobre Envases y Residuos de Envases, que sitúa la reciclabilidad en el centro del desarrollo de envases. Los requisitos de contacto con alimentos y reciclabilidad se están convirtiendo en parte del diseño de productos, lo que ofrece al mercado de emulsiones de cera una oportunidad más duradera que un ciclo de sustitución a corto plazo.
Adopción de ceras de origen biológico y renovable en cuidado personal y textiles
Las emulsiones de cera natural ganaron atención a medida que las marcas buscaban contenido renovable e ingredientes que respalden el posicionamiento de productos de origen natural. Los derivados de carnauba, cera de abeja y salvado de arroz pueden ofrecer una propuesta de valor diferenciada en comparación con las ceras de base petrolífera en formulaciones de cuidado personal. BASF introdujo Lamesoft OP Plus en abril de 2025 como una dispersión opacificante fácilmente biodegradable con un contenido de origen natural del 92% al 98%. Este tipo de lanzamiento indica que las dispersiones a base de cera se están posicionando como ingredientes de formulación diseñados específicamente, en lugar de simples sustitutos. El mercado de emulsiones de cera también se beneficia de la demanda de textura, opacidad y propiedades sensoriales en cremas, cuidado del cabello y cosméticos de color. Un mayor valor de formulación en estas aplicaciones puede hacer que el cuidado personal sea un segmento atractivo, incluso cuando su volumen es menor que el de los envases.
Creciente demanda de modificación de superficies de alto rendimiento
La demanda de resistencia a los arañazos, brillo controlado, resistencia al roce y tacto superficial amplió el papel de las emulsiones de cera en los recubrimientos. Los recubrimientos de madera a base de agua, los recubrimientos industriales para suelos y los acabados para automóviles requieren aditivos que mantengan el rendimiento superficial bajo requisitos químicos más exigentes. El lanzamiento en 2025 por parte de Lubrizol de modificadores libres de PTFE demostró cómo los proveedores adaptaron sus líneas de productos para satisfacer esta necesidad. Las emulsiones de cera de polietileno son muy adecuadas para estas aplicaciones porque su dureza y perfil de fusión respaldan superficies exigentes. El mercado de emulsiones de cera también puede beneficiarse de nuevos usos en recubrimientos agrícolas, a medida que los proveedores exploran enfoques de base biológica para mejorar el manejo de semillas recubiertas. La oportunidad depende de las pruebas de aplicación, ya que las expectativas de rendimiento varían considerablemente según los sustratos y los sistemas aglutinantes.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica |
|---|---|---|
| Volatilidad de los precios del petróleo crudo y las materias primas agrícolas | -0.5% | Global, con fuerte exposición en Asia-Pacífico, América del Norte y Brasil |
| Complejidad de formulación en diversos sistemas aglutinantes | -0.3% | Global, con mayor relevancia en Europa y América del Norte |
| Brechas de rendimiento en emulsiones de base biológica bajo condiciones de servicio severas | -0.4% | Europa y América del Norte, con restricciones similares en recubrimientos industriales de Asia-Pacífico |
| Fuente: Mordor Intelligence | ||
Volatilidad de los precios del petróleo crudo y las materias primas agrícolas
Las emulsiones de cera de parafina y polietileno dependen de materias primas derivadas del petróleo, lo que hace que su base de costos sea sensible a los precios del petróleo crudo y las poliolefinas. Esta exposición es significativa porque los materiales sintéticos siguen siendo la categoría de fuente más grande en el mercado de emulsiones de cera. Las ceras naturales enfrentan riesgos de suministro distintos: la producción de carnauba está concentrada en Brasil, y la disponibilidad de cera de abeja puede verse afectada por las condiciones apícolas regionales. Las materias primas de ceras agrícolas también están influenciadas por las condiciones de cosecha, las decisiones de uso del suelo y la demanda de biocombustibles. Estos factores pueden hacer que los precios sean menos predecibles tanto para los proveedores como para los formuladores intermedios. Esta restricción es más inmediata cuando los cambios en los costos de las materias primas no pueden trasladarse rápidamente en los contratos con los clientes.
Complejidad de formulación en diversos sistemas aglutinantes
Las emulsiones de cera deben ser compatibles con sistemas aglutinantes de acrílico, poliuretano, estireno-acrílico, acetato de vinilo-etileno y alquídico. Cada química tiene su propio rango de pH, requisitos iónicos, comportamiento de formación de película y condiciones de procesamiento. Un producto que funciona bien en recubrimientos de madera puede no ofrecer el mismo resultado en un vehículo de tinta para envases. Por lo tanto, los proveedores requieren laboratorios de aplicación y soporte técnico para validar la distribución de partículas, la estabilidad ante ciclos de congelación-descongelación y el comportamiento superficial. Esto aumenta el tiempo y el costo requeridos para la calificación de productos en el mercado de emulsiones de cera. También otorga una ventaja a las empresas que pueden proporcionar soporte listo para formulación en usos finales complejos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por fuente:
los materiales sintéticos mantienen la escala mientras las categorías naturales ganan valorLas emulsiones de cera sintética representaron el 55,64% de la participación del mercado de emulsiones de cera en 2026. Su posición refleja la consistencia por lotes, la escalabilidad y el uso amplio en sistemas aglutinantes industriales exigentes. Las categorías sintéticas incluyen emulsiones de parafina de bajo punto de fusión para aplicaciones en papel y categorías de polietileno de mayor rendimiento para tintas y envases flexibles. Sasol describe su gama SASOLWAX como compatible con aplicaciones de recubrimientos, tintas y adhesivos con menor huella de carbono. Dichos productos son útiles donde se requieren tanto el rendimiento en contacto con alimentos como un comportamiento técnico confiable. El mercado de emulsiones de cera continúa dependiendo de los productos sintéticos, ya que los clientes requieren resultados repetibles en las series de producción.
Se prevé que las emulsiones de cera natural crezcan a una CAGR del 5,78% hasta 2032. Las categorías de carnauba y cera de abeja respaldan formulaciones que requieren un posicionamiento de origen renovable o un perfil de ingrediente natural. Sus pequeñas partículas pueden ayudar a preservar la apariencia en sistemas de superficie de alto brillo. El lanzamiento de BASF en 2025 para cuidado personal ilustra un enfoque comercial en dispersiones a base de cera de origen natural y biodegradables. Es probable que los materiales naturales capturen valor en el cuidado personal premium y las formulaciones especializadas, incluso cuando las categorías sintéticas mantengan una mayor participación en volumen. Esta distinción entre liderazgo en volumen y creación de valor es central en el mercado de emulsiones de cera.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo:
la parafina lidera la demanda actual mientras el polietileno gana terrenoLas emulsiones de cera de parafina representaron el 31,37% del mercado en 2026. Siguen siendo ampliamente utilizadas porque son rentables, están ampliamente disponibles y están bien establecidas en aplicaciones de recubrimientos y envases. Las mezclas de parafina y polietileno pueden equilibrar el costo con un mejor comportamiento de fusión y resistencia al roce. Joncryl WAX 30 de BASF fue introducido para tintas y barnices de envases alimentarios, lo que demuestra la continua relevancia de los sistemas de cera diseñados en este segmento. La parafina también sigue siendo relevante en la producción de paneles de madera, donde la repelencia al agua es importante durante el procesamiento. Estos usos otorgan al mercado de emulsiones de cera una amplia base de demanda industrial recurrente.
Se prevé que las emulsiones de cera de polietileno crezcan a una CAGR del 6,11% hasta 2032. Su mayor dureza, mayor perfil de fusión y resistencia a la abrasión las hacen adecuadas para recubrimientos de madera a base de agua y tintas de impresión exigentes. Este crecimiento indica que los formuladores están dispuestos a pagar por el rendimiento en aplicaciones con requisitos superficiales más exigentes. Las emulsiones de cera de polipropileno sirven para usos más específicos en textiles y procesamiento de polímeros. Los materiales de carnauba, cera de abeja y salvado de arroz siguen siendo importantes donde las declaraciones de origen natural y el posicionamiento de productos biodegradables son prioritarios. El tamaño del mercado de emulsiones de cera de polietileno se está expandiendo a medida que la modificación de superficies libre de politetrafluoroetileno (PTFE) se vuelve más importante en los recubrimientos.
Por industria de usuario final:
los envases mantienen su participación mientras el cuidado personal avanzaLos envases representaron el 30,11% de la participación del mercado de emulsiones de cera en 2026. El segmento utiliza emulsiones de cera para la resistencia a la humedad, la resistencia a las grasas, las propiedades de liberación y el rendimiento antibloqueo en papel y envases flexibles. La acción de la FDA sobre las notificaciones de contacto con alimentos relacionadas con PFAS está incrementando la necesidad de enfoques de barrera alternativos en aplicaciones de papel y cartón. Michelman lanzó Michem Coat 9250 en noviembre de 2025 para vasos de papel reciclables para bebidas calientes, apoyando la transición hacia envases de servicio de alimentos a base de fibra. Las pinturas y recubrimientos, los adhesivos y selladores, y los textiles proporcionan demanda industrial adicional para el mercado de emulsiones de cera.
Se prevé que el cuidado personal crezca a una CAGR del 6,45% hasta 2032. Las emulsiones de cera aportan estructura, textura, opacidad y propiedades sensoriales a productos como lápices labiales, cremas, máscaras de pestañas y artículos para el cuidado del cabello. CHT introdujo un opacificante derivado de cera de salvado de arroz en 2026 para aplicaciones de cuidado personal, reflejando la demanda de formulaciones de origen natural y libres de microplásticos. El cuidado personal ofrece a los proveedores una vía hacia productos especializados diferenciados por el conocimiento de la aplicación en lugar de por la escala de productos básicos, lo que respalda una combinación de valor más favorable para el mercado de emulsiones de cera.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 38,45% de la participación del mercado de emulsiones de cera en 2026 y se prevé que crezca a una CAGR del 6,23% hasta 2032. El consumo regional está respaldado por la base de producción de envases de China, la demanda de procesamiento de alimentos y bienes de consumo de India, y las aplicaciones especializadas en Japón. ExxonMobil comenzó a operar su complejo químico de Huizhou en julio de 2025, añadiendo capacidad de producción de etileno y LLDPE en China, lo que fortaleció la base regional de materias primas para aplicaciones de poliolefinas intermedias. Japón y Corea del Sur siguen siendo mercados importantes para tintas de impresión de alto rendimiento, recubrimientos para automóviles y productos premium de cuidado personal. La combinación de fabricación a gran escala y demanda especializada hace de la región Asia-Pacífico un mercado significativo para las emulsiones de cera.
América del Norte
El mercado de América del Norte está moldeado por las regulaciones de contacto con alimentos y COV. La acción de la FDA en enero de 2025 sobre las notificaciones de PFAS eliminó una clase de química antigrasa de las aplicaciones de envases en contacto con alimentos, creando demanda de materiales de barrera alternativos. Los recubrimientos de emulsión de cera pueden utilizarse en envases para servicio de alimentos y aplicaciones de papel que requieren dichas alternativas. Las enmiendas de la EPA para recubrimientos en aerosol proporcionan un marco de cumplimiento para el desarrollo de recubrimientos a base de agua. El lanzamiento de Michelman de un recubrimiento reciclable para vasos calientes destaca aún más la importancia de la innovación en envases a base de fibra en la región. Estos factores regulatorios respaldan el mercado de emulsiones de cera donde los clientes requieren rendimiento superficial sin químicas basadas en PFAS.
Europa y mercados emergentes
Europa mantiene un entorno regulatorio detallado para pinturas, envases y materiales en contacto con alimentos. Las reglas actualizadas de la Etiqueta Ecológica de la UE para pinturas y barnices aplican requisitos de COV y COSV hasta diciembre de 2032, y el Reglamento de la UE sobre Envases y Residuos de Envases refuerza los requisitos de reciclabilidad y diseño de materiales. ALTANA obtuvo una línea de crédito de 300 millones de EUR del Banco Europeo de Inversiones en diciembre de 2025 para apoyar proyectos de innovación sostenible. Repsol invirtió 2,5 millones de EUR en su planta de Palencia en abril de 2025 para ampliar la capacidad de producción especializada[2]. En los mercados emergentes, Brasil proporciona un vínculo natural entre el suministro de carnauba y la fabricación de cosméticos, mientras que Oriente Medio y África ofrecen demanda a largo plazo impulsada por materias primas petroquímicas, el crecimiento de los envases y el desarrollo del comercio minorista de alimentos.
Panorama competitivo
Concentración del Mercado
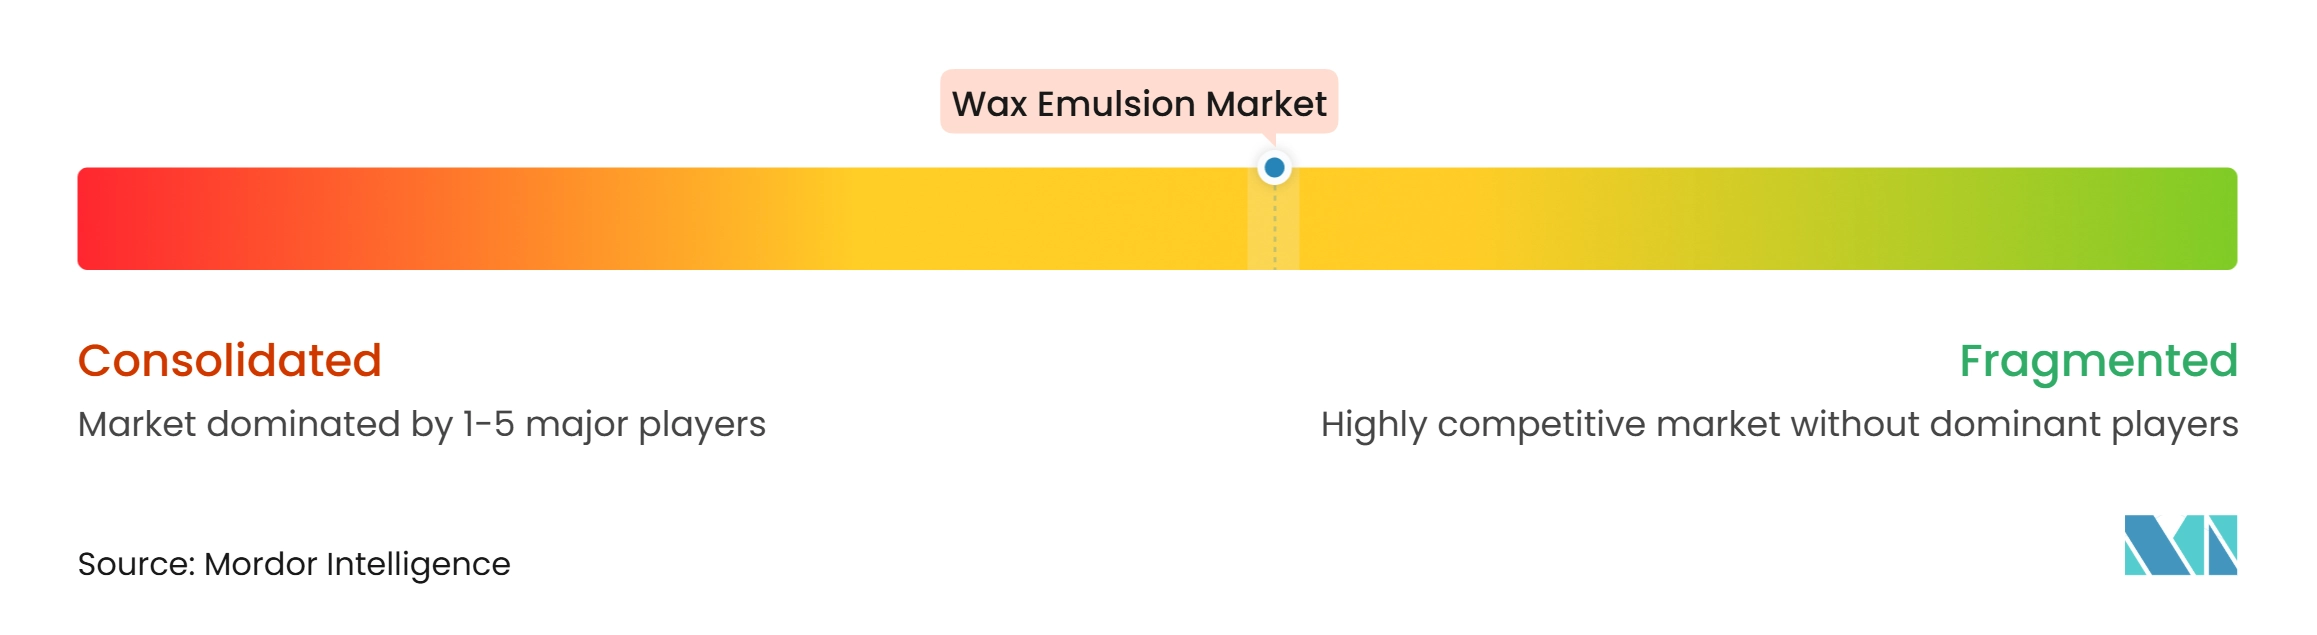
El mercado de emulsiones de cera está moderadamente fragmentado. BASF, ALTANA, Lubrizol y Sasol cuentan con amplias carteras, alcance global y recursos para desarrollar productos que aborden los requisitos regulatorios en evolución. Michelman, Paramelt, DEUREX, Münzing y NIPPON SEIRO aportan conocimiento especializado de formulación a aplicaciones de uso final específicas. Los grandes productores pueden respaldar compromisos de suministro de alta capacidad, mientras que los especialistas pueden responder rápidamente a necesidades de formulación exigentes. Ningún grupo reemplaza completamente al otro, ya que la escala y la capacidad de respuesta en aplicaciones abordan diferentes requisitos de los clientes. Esto crea espacio para la colaboración, el servicio técnico y el desarrollo de productos diferenciados.
El desarrollo orientado al cumplimiento normativo es una estrategia competitiva central en el mercado de emulsiones de cera. El financiamiento respaldado por el Banco Europeo de Inversiones (BEI) de ALTANA apoya el trabajo en innovación sostenible y la eliminación de sustancias críticas. Lubrizol amplió su gama de modificadores libres de PTFE para formuladores de recubrimientos en Asia-Pacífico en noviembre de 2025. BASF introdujo Joncryl Wax 30 para tintas y barnices de envases en marzo de 2025. Estos desarrollos reflejan cómo los proveedores utilizan la preparación regulatoria y los productos específicos para aplicaciones para mantener sus posiciones en el mercado.
Persisten oportunidades en productos de contacto con alimentos que puedan cumplir los requisitos en múltiples regiones. Los modificadores de superficie libres de PTFE que conservan las propiedades de deslizamiento y resistencia a la abrasión son otra área de desarrollo importante. Las emulsiones de base biológica para agricultura y cuidado personal también ofrecen alcance para productos especializados. El opacificante de cera de salvado de arroz de CHT en 2026 demuestra el desarrollo de productos enfocado en las necesidades de cuidado personal de origen natural y libres de microplásticos. El mercado de emulsiones de cera recompensa a los proveedores que pueden documentar el cumplimiento normativo mientras ofrecen resultados estables en diversos sistemas aglutinantes. La competencia se basa, por tanto, en el soporte técnico, la confiabilidad de la formulación y la diferenciación de productos tanto como en la capacidad de producción.
Líderes de la industria de emulsiones de cera
-
BASF
-
Michelman, Inc.
-
ALTANA AG
-
Sasol
-
NIPPON SEIRO CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de emulsiones de cera Empresas cubiertas en este informe
- ALTANA AG
- BASF
- CHT Germany GmbH
- DEUREX AG
- Exxon Mobil Corporation
- Hexion Inc.
- Lubrizol
- Michelman, Inc.
- Micro Powders
- Münzing Corporation
- NIPPON SEIRO CO., LTD.
- Paramelt
- Repsol
- Sasol
- Wacker Chemie AG
Desarrollos recientes de la industria en Mercado de emulsiones de cera
- Noviembre de 2025: Lubrizol firmó un Memorando de Entendimiento con Fulai New Material para avanzar en soluciones de recubrimientos sostenibles en Asia-Pacífico. La empresa también amplió su gama de aditivos de cera modificadores de superficie Lanco libres de PTFE para aplicaciones de emulsiones de cera, disponibles en formatos de dispersión y emulsión para formuladores de recubrimientos en toda la región.
- Noviembre de 2025: Michelman lanzó Michem Coat 9250, un recubrimiento de emulsión de cera a base de agua diseñado para permitir la reciclabilidad de vasos de papel para bebidas calientes. El producto superó los protocolos de reciclabilidad en Europa, los Estados Unidos, China y Australia, respondiendo a los requisitos globales de los propietarios de marcas para una solución única y conforme.
Alcance del informe del mercado global de emulsiones de cera
Una emulsión de cera es una mezcla estable en la que finas partículas de cera sólida se dispersan en agua y se mantienen unidas mediante surfactantes o emulsionantes. Las partículas de cera permanecen distribuidas uniformemente en toda la fase acuosa, evitando la separación con el tiempo. Los surfactantes o emulsionantes recubren las partículas de cera, permitiéndoles permanecer en suspensión en el agua a pesar de la incompatibilidad natural entre la cera y el agua.
El mercado de emulsiones de cera está segmentado por fuente, tipo, industria de usuario final y geografía. Por fuente, el mercado está segmentado en emulsión de cera natural y emulsión de cera sintética. Por tipo, el mercado está segmentado en cera de abeja, cera de carnauba, cera de parafina, cera de polietileno, cera de polipropileno y otros tipos de cera. Por industria de usuario final, el mercado está segmentado en envases, pinturas y recubrimientos, adhesivos y selladores, cuidado personal y otras industrias de usuarios finales. El informe también cubre los tamaños de mercado y los pronósticos para las emulsiones de cera en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Emulsión de cera natural |
| Emulsión de cera sintética |
| Cera de abeja |
| Cera de carnauba |
| Cera de parafina |
| Cera de polietileno |
| Cera de polipropileno |
| Otros tipos de cera |
| Envases |
| Pinturas y recubrimientos |
| Adhesivos y selladores |
| Cuidado personal |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por fuente | Emulsión de cera natural | |
| Emulsión de cera sintética | ||
| Por tipo | Cera de abeja | |
| Cera de carnauba | ||
| Cera de parafina | ||
| Cera de polietileno | ||
| Cera de polipropileno | ||
| Otros tipos de cera | ||
| Por industria de usuario final | Envases | |
| Pinturas y recubrimientos | ||
| Adhesivos y selladores | ||
| Cuidado personal | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de emulsiones de cera?
El tamaño del mercado de emulsiones de cera fue valorado en 2,94 mil millones de USD en 2026 y se estima que crecerá desde 3,08 mil millones de USD en 2027 hasta 3,94 mil millones de USD para 2032, a una CAGR del 5,04% durante el período de pronóstico (2027-2032).
¿Qué tipo de emulsión de cera está creciendo más rápido?
Se prevé que las emulsiones de cera de polietileno crezcan a una CAGR del 6,11% hasta 2032.
¿Qué aplicación de usuario final está creciendo más rápido?
Se prevé que el cuidado personal crezca a una CAGR del 6,45% hasta 2032.
¿Qué región lidera la demanda global de emulsiones de cera?
Asia-Pacífico lidera con una participación del 38,45% en 2026 y se prevé que crezca a una CAGR del 6,23% hasta 2032.