
ワックスエマルション市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.08 十億米ドル |
| 市場規模 (2032) | 3.94 十億米ドル |
| 成長率 (2027 - 2032) | 5.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワックスエマルション市場分析
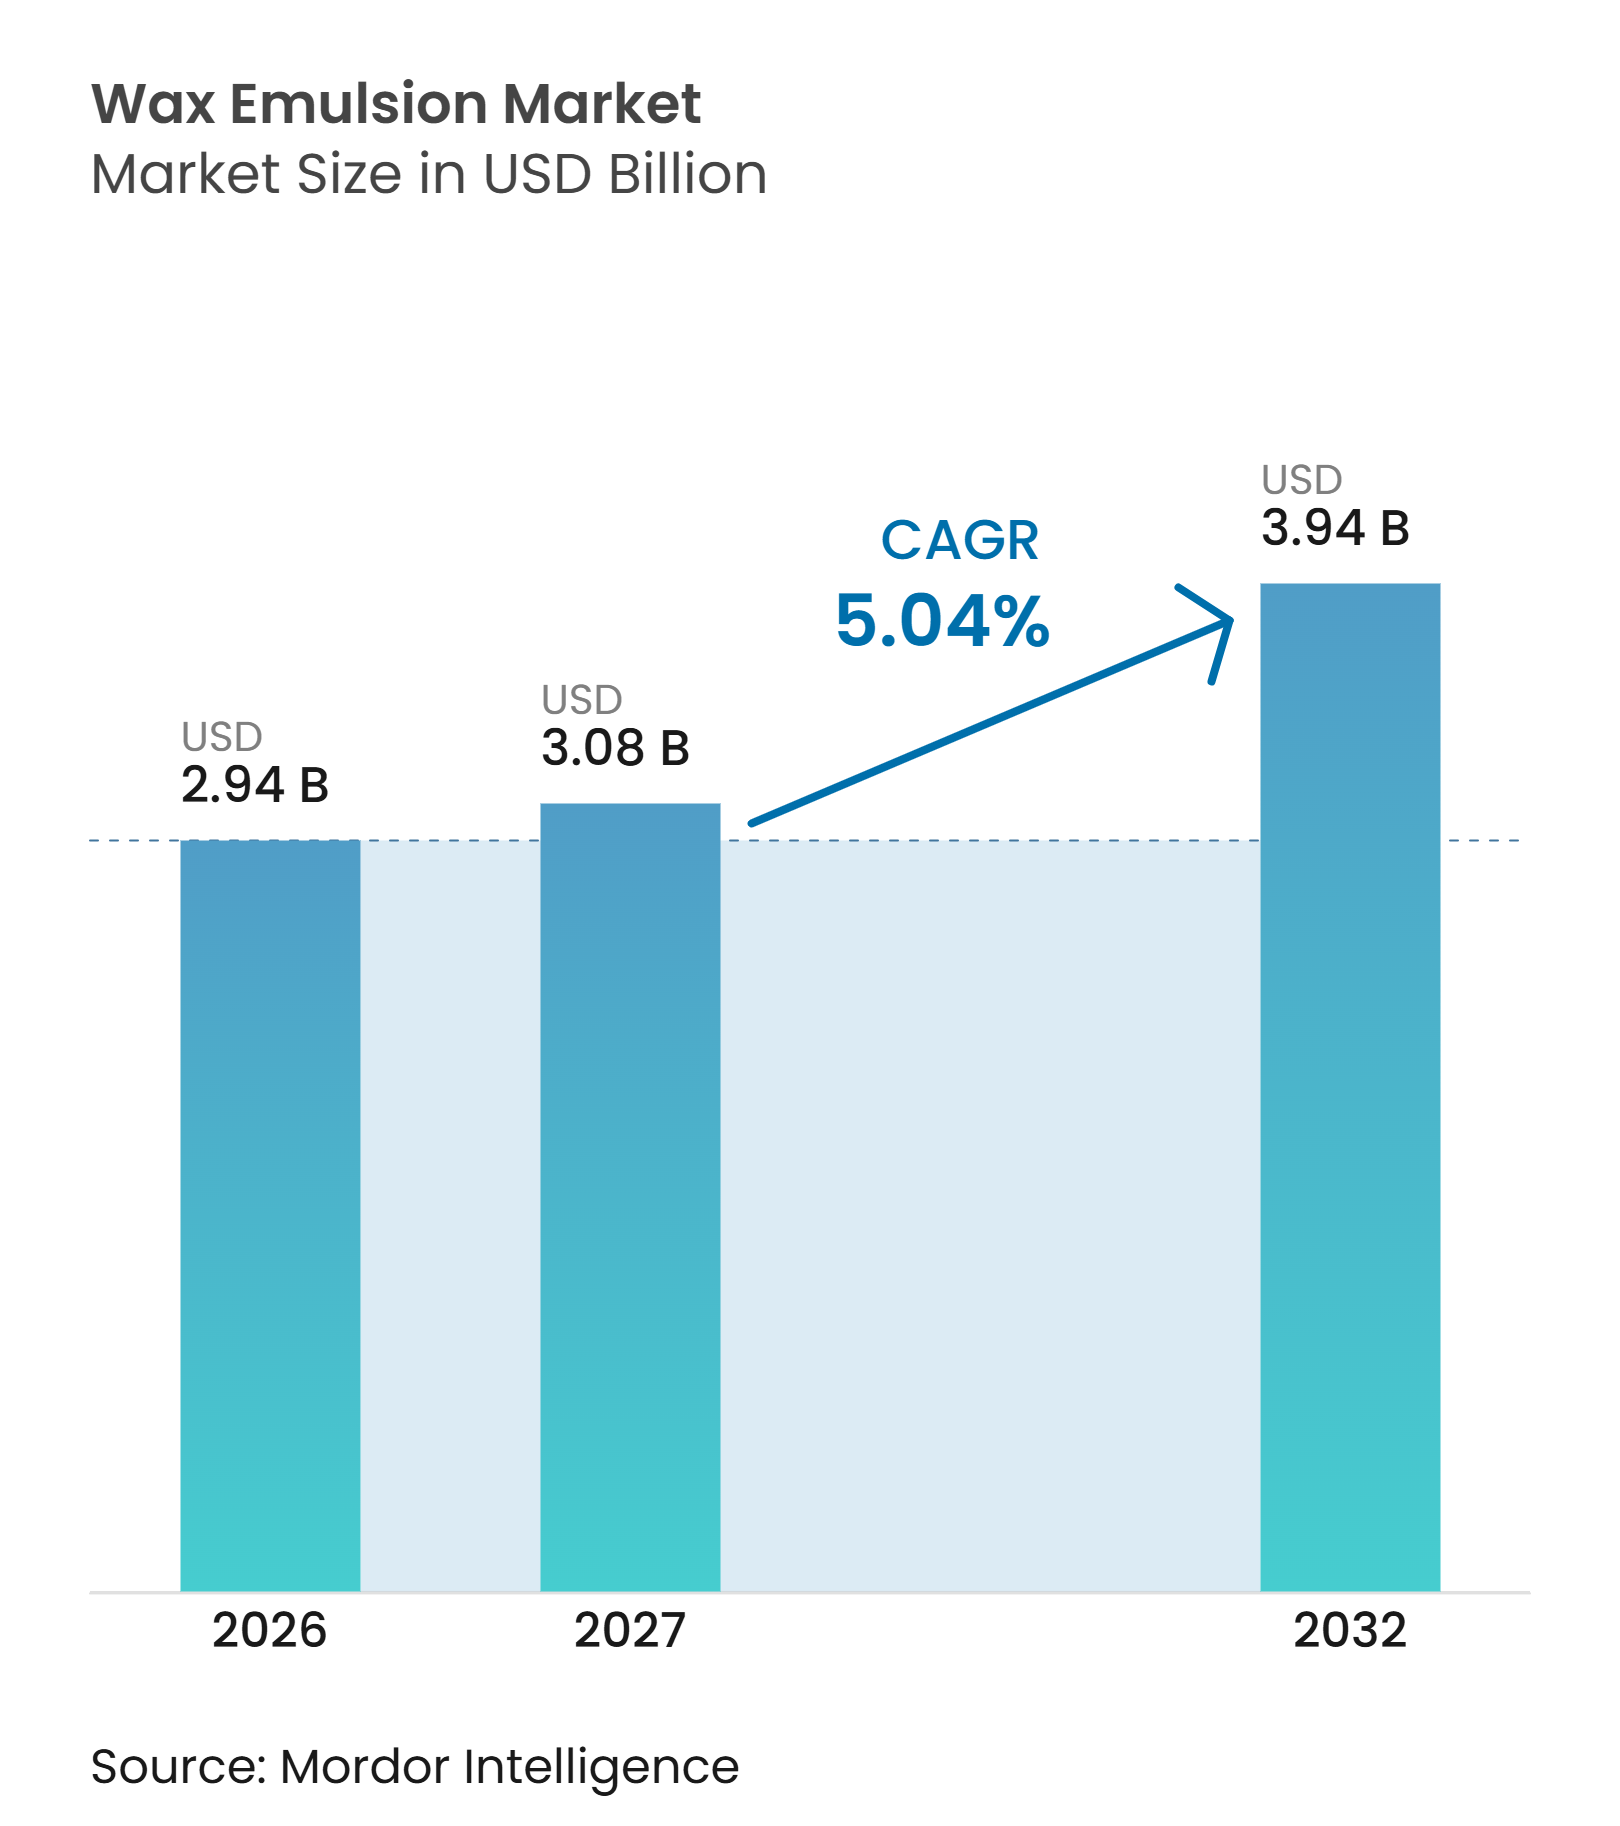
ワックスエマルション市場規模は2026年に2.94 ビリオン 米ドルと評価されており、2027年の3.08 ビリオン 米ドルから2032年には3.94 ビリオン 米ドルへと、予測期間(2027年~2032年)中に5.04%のCAGRで成長すると推定されています。ワックスエマルション市場は、コーティングおよび包装のフォーミュレーターが滑り性、皮膜の完全性、および耐摩耗性を維持する水性システムを必要とするにつれ、従来のコモディティ添加剤としての役割を超えて進化しています。揮発性有機化合物(VOC)およびパーフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)に対する規制の強化により、規制対象のコーティングおよび食品接触包装に適した代替品への需要が高まっています。米国環境保護庁(EPA)は2025年1月にエアゾールコーティングのVOC基準の改正を最終決定し、影響を受けるメーカーに対して明確なコンプライアンス経路を設けました。欧州委員会は2026年2月に塗料・ワニス向けEUエコラベル基準を更新し、VOCおよび半揮発性有機化合物(SVOC)含有量に関する要件を導入しました。これらのコンプライアンス要件は、水性システムに適した製品と信頼性の高いフォーミュレーションサポートを組み合わせることができるサプライヤーに有利に働きます。
主要レポートのポイント
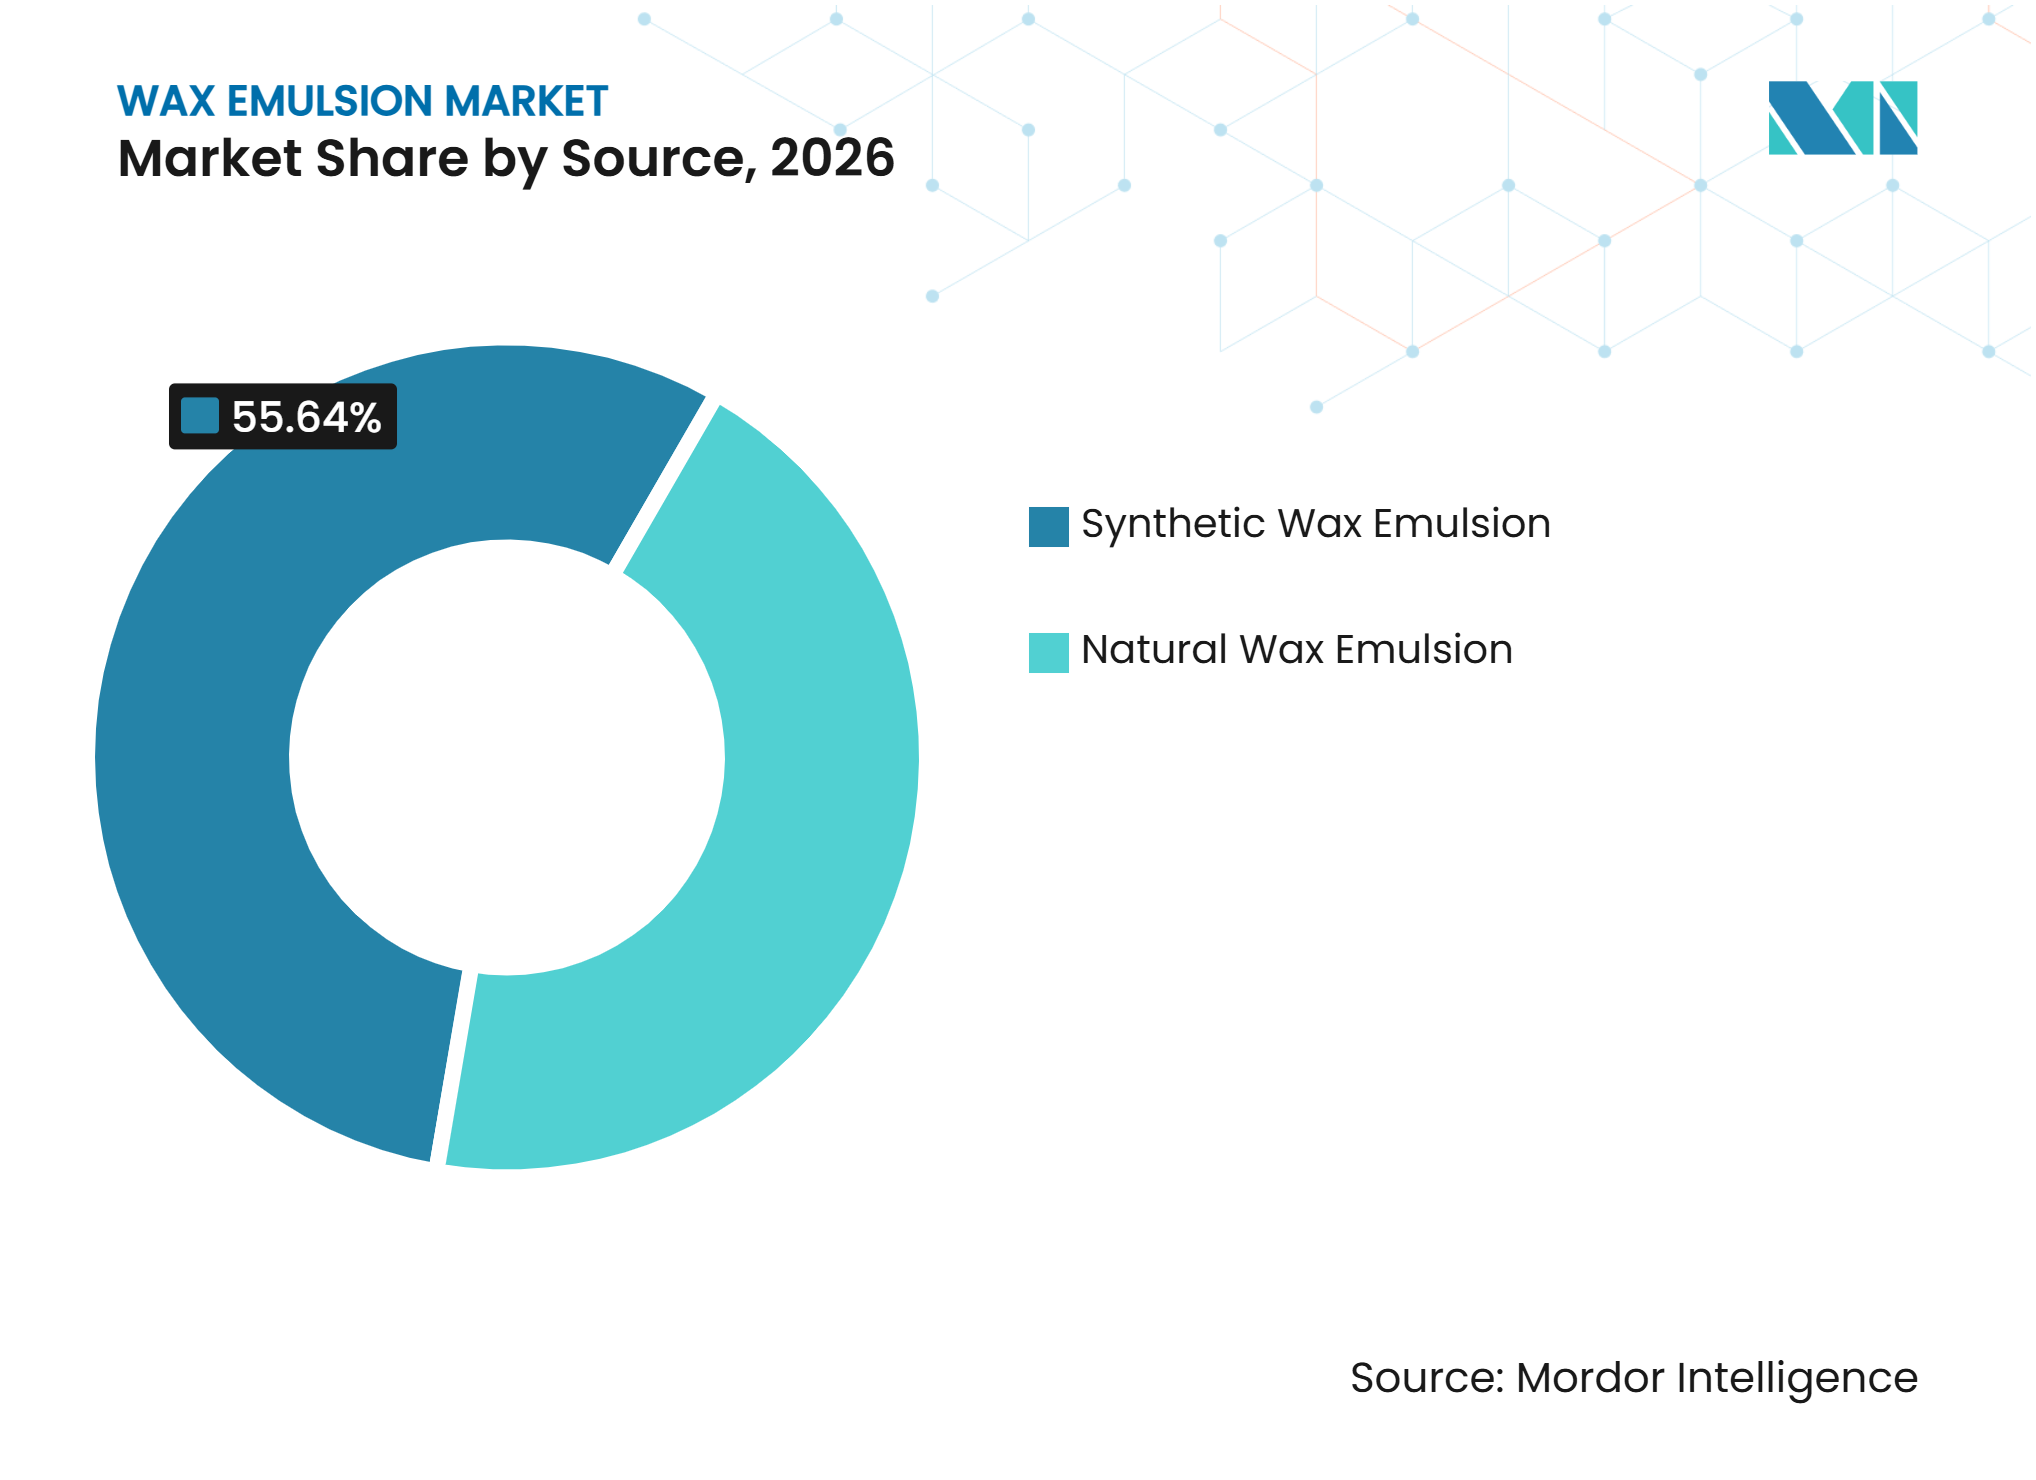
- 原料別では、合成ワックスエマルションが2026年のワックスエマルション市場シェアの55.64%を占め、天然ワックスエマルションは2032年まで5.78%のCAGRで成長すると予測されています。
- タイプ別では、パラフィンワックスエマルションが2026年に31.37%のシェアを占め、ポリエチレンワックスエマルションは2032年まで6.11%のCAGRで成長すると予測されています。
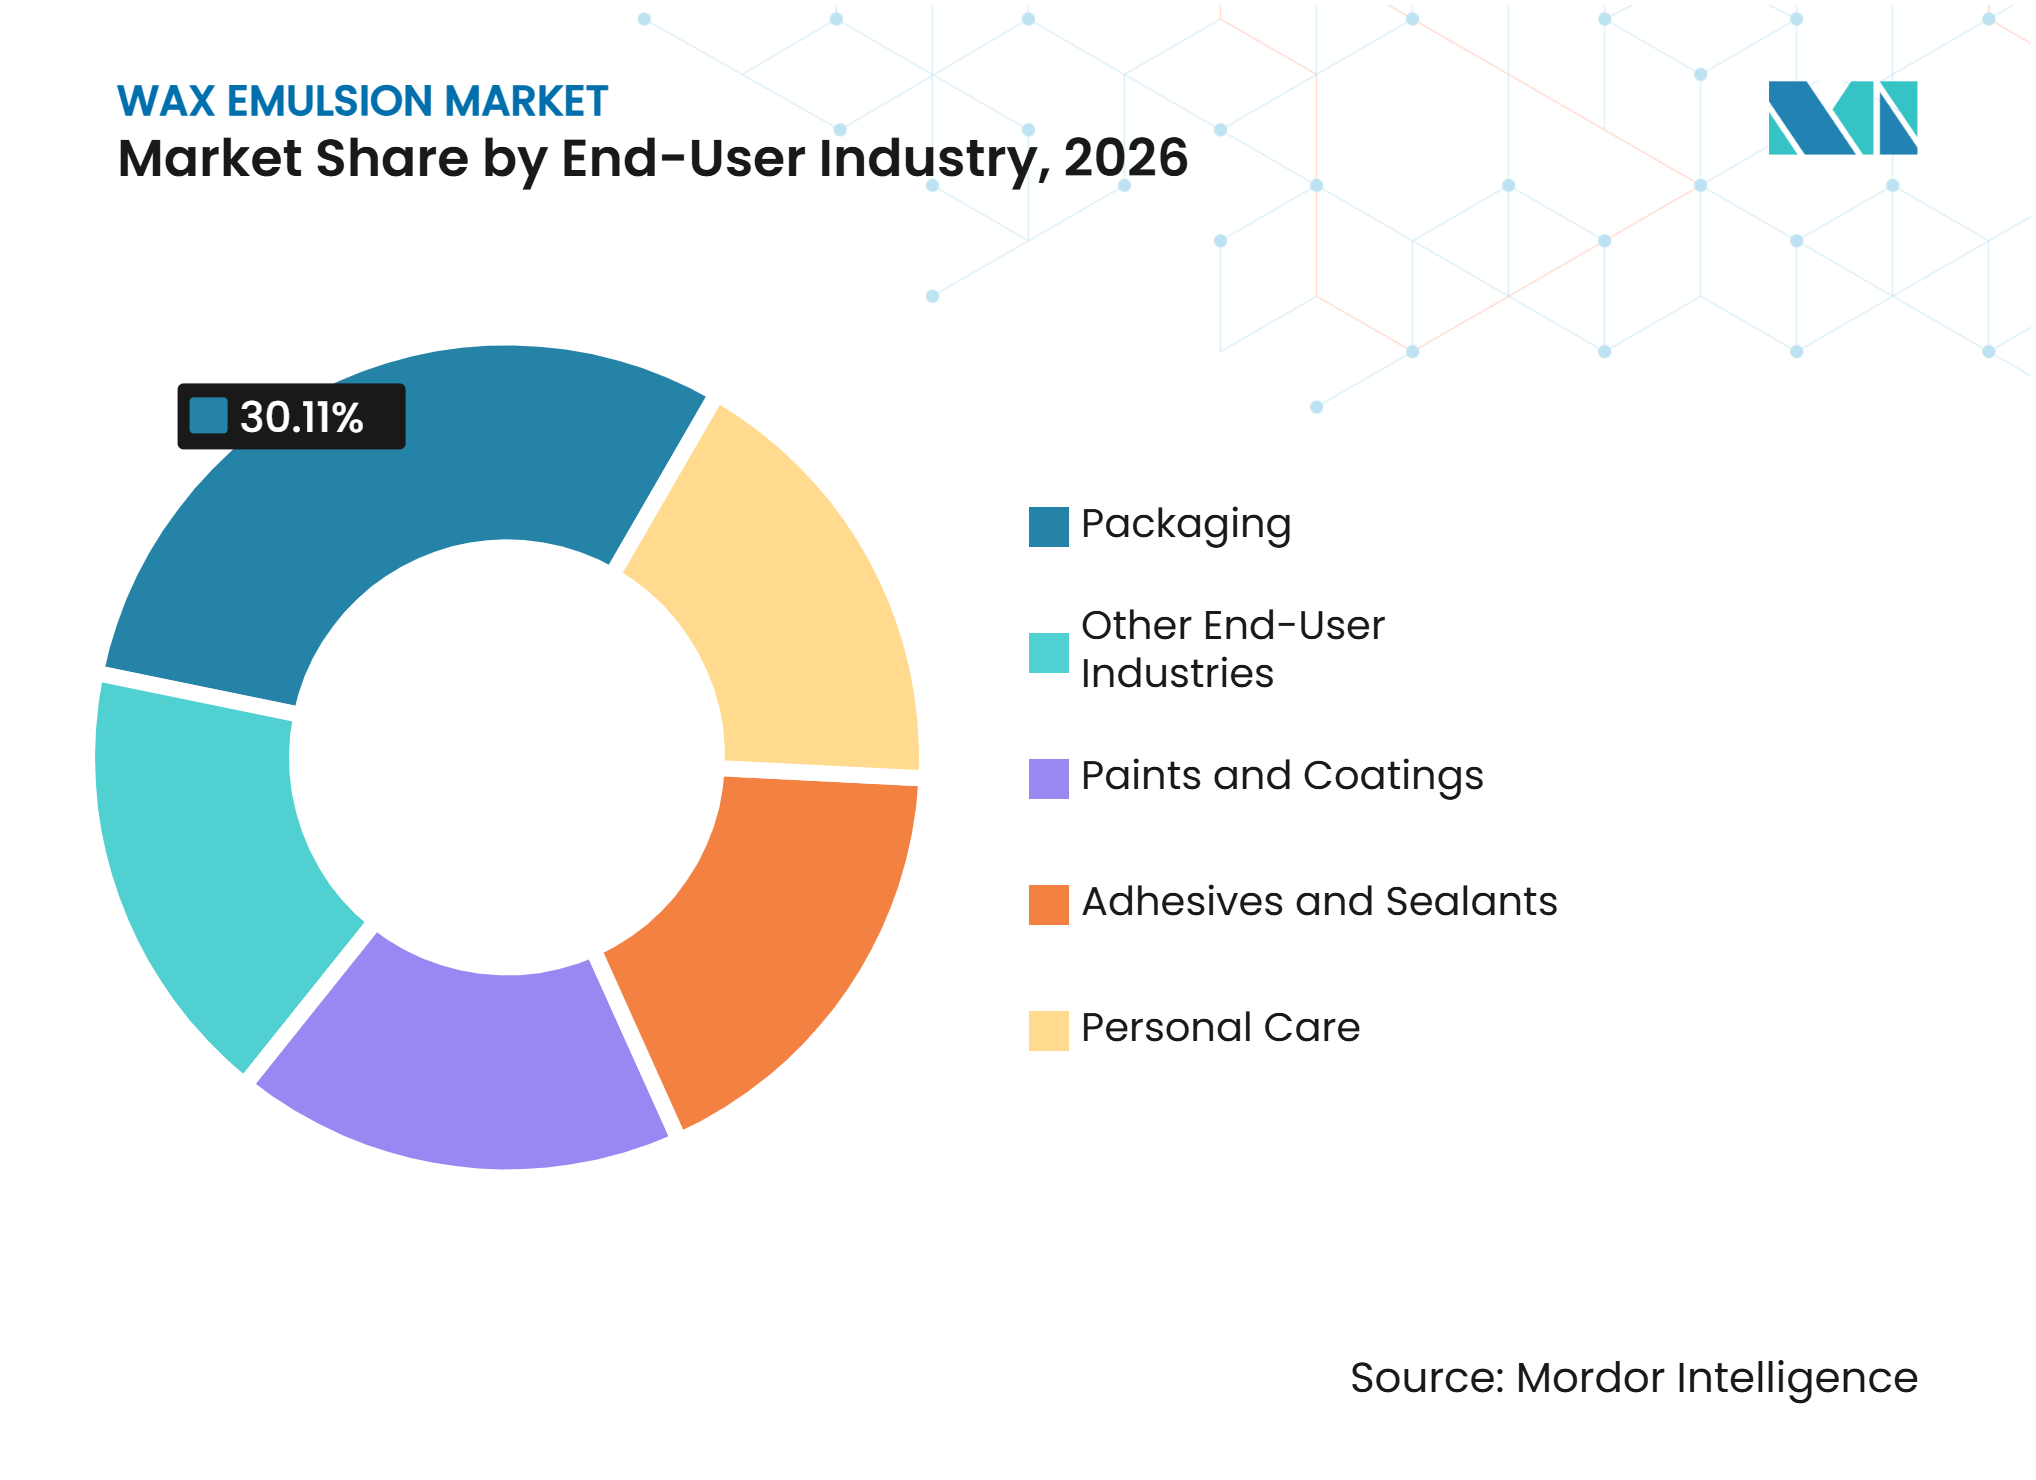
- エンドユーザー産業別では、包装が2026年に30.11%のシェアを占め、パーソナルケアは2032年まで6.45%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に38.45%のシェアを占め、2032年まで6.23%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水性・低VOCコーティングおよび接着剤の成長 | +1.8% | 北米および欧州に近期的な影響が集中するグローバル規模 | 短期(2年以内) |
| 紙・軟包装・食品接触バリア用途の拡大 | +1.5% | 中国、インド、北米に強い関連性を持つグローバル規模 | 中期(2~4年) |
| パーソナルケアおよびテキスタイルにおけるバイオベース・再生可能ワックスの採用 | +1.2% | 欧州および北米が中心で、アジア太平洋および南米へ拡大 | 中期(2~4年) |
| 高性能表面改質に対する需要の高まり | +0.8% | アジア太平洋、欧州、北米に強い需要を持つグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水性・低VOCコーティングおよび接着剤の成長
VOC規制により、ワックスエマルション市場における水性コーティング開発の重要性が高まりました。これらのシステムは、溶剤負荷を増加させることなく滑り性、ブロッキング防止性能、および表面耐久性を回復させる添加剤を必要とします。EPAは2025年1月にエアゾールコーティング改正を最終決定し、2025年7月に暫定最終規則を発行しました。この規制スケジュールにより、フォーミュレーターはコンプライアンス期限が発効する前に適格性確認作業を完了するよう促されました。Lubrizolは2025年11月にアジア太平洋地域でポリテトラフルオロエチレン(PTFE)フリーのLanco表面改質剤ポートフォリオを拡大し、コーティングフォーミュレーター向けの分散製品およびエマルション製品を含めました。水性コーティングおよび接着剤が規制対象用途の新製品において優先されるアプローチとなるにつれ、ワックスエマルション市場は恩恵を受けます。
紙・軟包装・食品接触バリア用途の拡大
パーフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)ベースのグリースバリアの撤廃により、紙および軟包装産業に対応するサプライヤーへの新たな需要が生まれました。2025年1月、米国食品医薬品局(FDA)はPFASに関連する35件の食品接触通知の承認がもはや有効でないと判断しました[1]。ワックスエマルションは、フォーミュレーターが食品接触適合の代替品を必要とする場合に、バリア、離型、および表面性能機能をサポートできます。BASFは2025年3月に食品包装インキおよびオーバープリントワニス向けにJoncryl Wax 30を導入しました。この変化はEU包装・包装廃棄物規制とも関連しており、包装開発の中心にリサイクル可能性を置いています。食品接触およびリサイクル可能性の要件が製品設計の一部となりつつあり、ワックスエマルション市場に短期的な代替サイクルよりも持続的な機会をもたらしています。
パーソナルケアおよびテキスタイルにおけるバイオベース・再生可能ワックスの採用
ブランドが再生可能成分および天然由来の製品ポジショニングをサポートする原料を求めるにつれ、天然ワックスエマルションが注目を集めました。カルナウバ、蜜蝋、および米ぬか誘導体は、パーソナルケアフォーミュレーションにおいて石油系ワックスと比較して独自の価値提案を提供できます。BASFは2025年4月に、天然由来成分含有量92%~98%の容易に生分解可能な乳白剤分散液としてLamesoft OP Plusを導入しました。このタイプの製品発売は、ワックスベースの分散液が単純な代替品ではなく、目的に特化したフォーミュレーション原料として位置付けられていることを示しています。ワックスエマルション市場はまた、クリーム、ヘアケア、カラーコスメティクスにおけるテクスチャー、不透明度、および官能特性への需要からも恩恵を受けています。これらの用途における高いフォーミュレーション価値は、数量が包装よりも少ない場合でも、パーソナルケアを魅力的なセグメントにする可能性があります。
高性能表面改質に対する需要の高まり
耐傷性、光沢制御、耐摩擦性、および表面感触への需要が、コーティングにおけるワックスエマルションの役割を拡大しました。水性木材コーティング、工業用床コーティング、および自動車用仕上げ材は、より厳格な化学的要件の下で表面性能を維持する添加剤を必要とします。Lubrizolの2025年のPTFEフリー改質剤の展開は、サプライヤーがこのニーズに対応するために製品ラインをどのように適応させたかを示しています。ポリエチレンワックスエマルションは、その硬度と溶融プロファイルが要求の厳しい表面をサポートするため、これらの用途に適しています。ワックスエマルション市場はまた、サプライヤーがコーティングされた種子の取り扱いを改善するためのバイオベースアプローチを探求するにつれ、農業用コーティングにおける新たな用途からも恩恵を受ける可能性があります。この機会は用途試験に依存しており、性能への期待は基材およびバインダーシステムによって大きく異なります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 |
|---|---|---|
| 原油および農業原料の価格変動 | -0.5% | アジア太平洋、北米、ブラジルに強いエクスポージャーを持つグローバル規模 |
| 多様なバインダーシステムにわたるフォーミュレーションの複雑性 | -0.3% | 欧州および北米に高い関連性を持つグローバル規模 |
| 過酷な使用条件下でのバイオベースエマルションの性能ギャップ | -0.4% | 欧州および北米が中心で、アジア太平洋の工業用コーティングにも同様の制約 |
| 情報源: Mordor Intelligence | ||
原油および農業原料の価格変動
パラフィンおよびポリエチレンワックスエマルションは石油由来の原料に依存しており、そのコストベースは原油およびポリオレフィン価格に敏感です。合成材料がワックスエマルション市場における最大の原料カテゴリーであるため、このエクスポージャーは重要です。天然ワックスは異なる供給リスクに直面しています。カルナウバの生産はブラジルに集中しており、蜜蝋の入手可能性は地域の養蜂条件によって影響を受ける可能性があります。農業用ワックス原料はまた、収穫条件、土地利用の選択、およびバイオ燃料需要の影響も受けます。これらの要因により、サプライヤーと川下のフォーミュレーターの両方にとって価格の予測が困難になる可能性があります。この抑制要因は、原材料コストの変化を顧客契約に迅速に転嫁できない場合に最も直接的に現れます。
多様なバインダーシステムにわたるフォーミュレーションの複雑性
ワックスエマルションは、アクリル、ポリウレタン、スチレン-アクリル、酢酸ビニル-エチレン、およびアルキドバインダーシステムと適合性がなければなりません。各化学系は独自のpH範囲、イオン要件、皮膜形成挙動、および処理条件を持っています。木材コーティングで良好な性能を発揮する製品が、包装インキビヒクルで同じ結果をもたらすとは限りません。したがって、サプライヤーは粒子分布、凍結融解安定性、および表面挙動を検証するためのアプリケーション研究室と技術サポートを必要とします。これにより、ワックスエマルション市場における製品適格性確認に必要な時間とコストが増加します。また、複雑なエンドユースに対してフォーミュレーション対応サポートを提供できる企業に優位性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
合成材料が規模を維持しながら天然グレードが価値を獲得合成ワックスエマルションは2026年のワックスエマルション市場シェアの55.64%を占めました。その地位は、バッチの一貫性、スケーラビリティ、および要求の厳しい工業バインダーシステムへの幅広い使用を反映しています。合成グレードには、紙用途向けの低融点パラフィンエマルションや、インキおよび軟包装向けの高性能ポリエチレングレードが含まれます。SasolはそのSASOLWAXレンジが低炭素コーティング、インキ、および接着剤用途をサポートすると説明しています。このような製品は、食品接触性能と信頼性の高い技術的挙動の両方が求められる場合に有用です。顧客が生産ロット全体で再現性のある結果を必要とするため、ワックスエマルション市場は引き続き合成製品に依存しています。
天然ワックスエマルションは2032年まで5.78%のCAGRで成長すると予測されています。カルナウバおよび蜜蝋グレードは、再生可能由来のポジショニングまたは天然原料プロファイルを必要とするフォーミュレーションをサポートします。その微細な粒子は、高光沢表面システムにおける外観の維持に役立ちます。BASFの2025年パーソナルケア製品発売は、生分解性・天然由来のワックスベース分散液への商業的注力を示しています。天然材料は、合成グレードが高い生産シェアを維持する中でも、プレミアムパーソナルケアおよびスペシャリティフォーミュレーションにおいて価値を獲得する可能性が高いです。この生産量リーダーシップと価値創造の区別は、ワックスエマルション市場の中心的な特徴です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
パラフィンが現在の需要をリードしながらポリエチレンが台頭パラフィンワックスエマルションは2026年に市場の31.37%を占めました。費用対効果が高く、広く入手可能で、コーティングおよび包装用途で確立されているため、依然として広く使用されています。パラフィン-ポリエチレンブレンドは、コストと改善された溶融挙動および耐摩擦性のバランスをとることができます。BASFのJoncryl WAX 30は食品包装インキおよびワニス向けに導入され、このセグメントにおける設計されたワックスシステムの継続的な関連性を示しています。パラフィンはまた、加工中に撥水性が重要な木材パネル生産においても引き続き関連性があります。これらの用途により、ワックスエマルション市場は幅広い繰り返し工業需要の基盤を持っています。
ポリエチレンワックスエマルションは2032年まで6.11%のCAGRで成長すると予測されています。その高い硬度、高い溶融プロファイル、および耐摩耗性により、要求の厳しい水性木材コーティングおよび印刷インキに適しています。この成長は、フォーミュレーターがより要求の厳しい表面要件を持つ用途において性能に対して対価を支払う意欲があることを示しています。ポリプロピレンワックスエマルションはテキスタイルおよびポリマー加工においてより限定的な用途に対応しています。カルナウバ、蜜蝋、および米ぬか材料は、天然由来の主張と生分解性製品ポジショニングが優先される場合に引き続き重要です。ポリテトラフルオロエチレン(PTFE)フリーの表面改質がコーティングにおてより重要になるにつれ、ポリエチレンワックスエマルションの市場規模は拡大しています。
エンドユーザー産業別:
包装がシェアを維持しながらパーソナルケアが前進包装は2026年のワックスエマルション市場シェアの30.11%を占めました。このセグメントは、紙および軟包装における耐湿性、耐グリース性、離型特性、およびブロッキング防止性能のためにワックスエマルションを使用しています。PFAS食品接触通知に関するFDAの措置により、紙および板紙用途における代替バリアアプローチの必要性が高まっています。Michelmanは2025年11月に、繊維ベースのフードサービス包装への移行をサポートするため、リサイクル可能な紙製ホットカップ向けにMichem Coat 9250を発売しました。塗料・コーティング、接着剤・シーラント、およびテキスタイルは、ワックスエマルション市場にさらなる工業需要を提供しています。
パーソナルケアは2032年まで6.45%のCAGRで成長すると予測されています。ワックスエマルションは、口紅、クリーム、マスカラ、ヘアケア製品などの製品に構造、テクスチャー、不透明度、および官能特性を付与します。CHTは2026年にパーソナルケア用途向けに米ぬかワックス由来の乳白剤を導入し、天然由来およびマイクロプラスチックフリーのフォーミュレーションへの需要を反映しました。パーソナルケアは、コモディティ規模ではなくアプリケーション知識によって差別化されたスペシャリティ製品へのルートをサプライヤーに提供し、ワックスエマルション市場にとってより有利な価値ミックスをサポートしています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
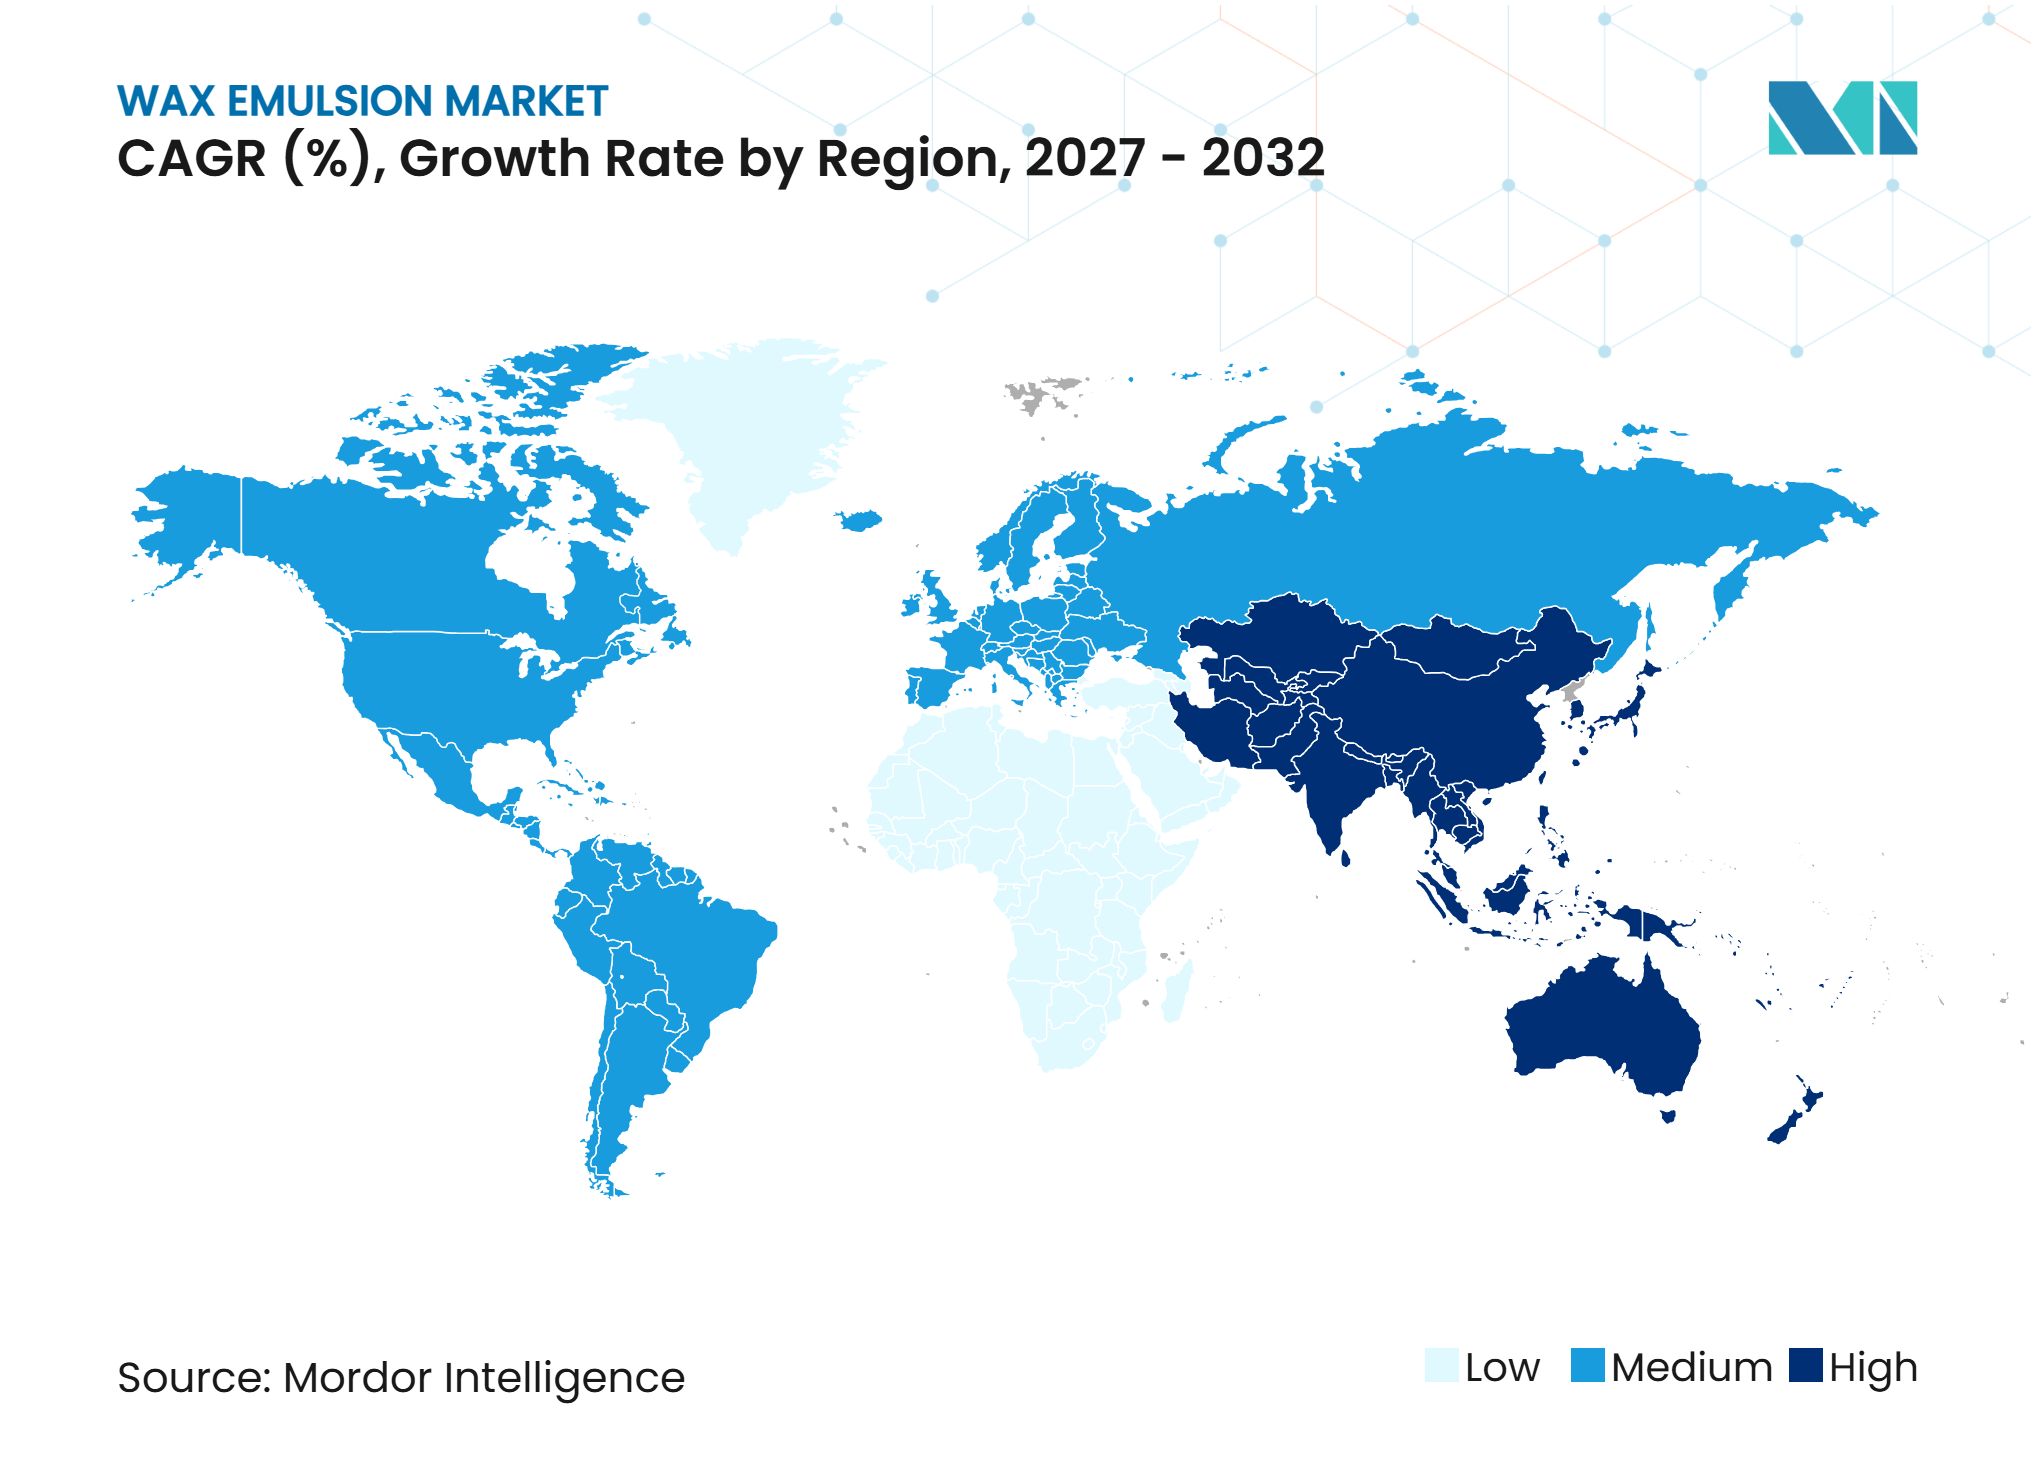
アジア太平洋は2026年のワックスエマルション市場シェアの38.45%を占め、2032年まで6.23%のCAGRで成長すると予測されています。地域の消費は、中国の包装生産基盤、インドの食品加工および消費財需要、ならびに日本のスペシャリティ用途によって支えられています。ExxonMobilは2025年7月に中国の恵州化学コンプレックスの操業を開始し、エチレンおよびLLDPE生産能力を追加することで、川下ポリオレフィン用途の地域原料基盤を強化しました。日本および韓国は、高性能印刷インキ、自動車用コーティング、およびプレミアムパーソナルケア製品の重要な市場であり続けています。大規模製造とスペシャリティ需要の組み合わせにより、アジア太平洋地域はワックスエマルションの重要な市場となっています。
北米
北米市場は食品接触およびVOC規制によって形成されています。FDAの2025年1月のPFAS通知措置により、食品接触包装用途からグリース防止化学品の一クラスが除外され、代替バリア材料への需要が生まれました。ワックスエマルションコーティングは、そのような代替品を必要とするフードサービス包装および紙用途に対応できます。EPAのエアゾールコーティング改正は、水性コーティングの開発にコンプライアンスの枠組みを提供しています。Michelmanによるリサイクル可能なホットカップコーティングの発売は、この地域における繊維ベース包装イノベーションの重要性をさらに強調しています。これらの規制要因は、顧客がPFASベースの化学品なしに表面性能を必要とする場合にワックスエマルション市場をサポートしています。
欧州および新興市場
欧州は塗料、包装、および食品接触材料に対して詳細な規制環境を維持しています。塗料・ワニス向けの更新されたEUエコラベル規則は2032年12月までVOCおよびSVOC要件を適用し、EU包装・包装廃棄物規制はリサイクル可能性および材料設計の要件を強化しています。ALTANAは2025年12月に持続可能なイノベーションプロジェクトを支援するため、欧州投資銀行から300 ミリオン ユーロのクレジットラインを確保しました。Repsolは2025年4月にスペシャリティ生産能力を拡大するため、パレンシア工場に250 ミリオン ユーロを投資しました[2]。新興市場では、ブラジルがカルナウバ供給と化粧品製造の間の自然なつながりを提供し、中東・アフリカは石油化学原料、包装の成長、および食品小売の発展によって推進される長期的な需要を提供しています。
競合環境
市場集中度
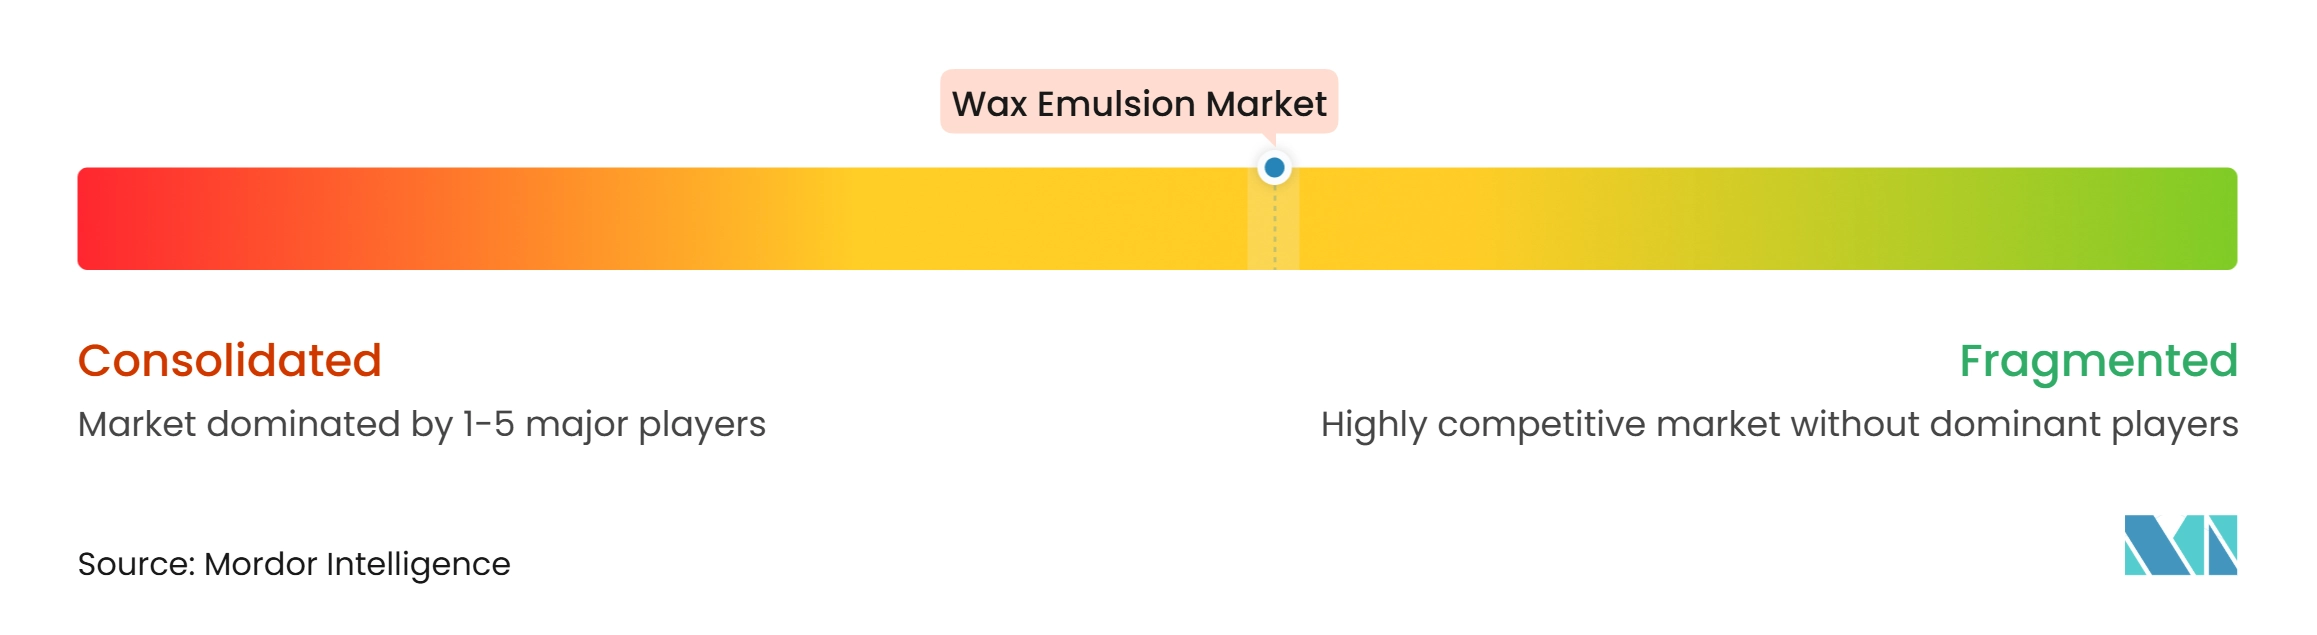
ワックスエマルション市場は中程度に分散しています。BASF、ALTANA、Lubrizol、およびSasolは幅広いポートフォリオ、グローバルなリーチ、および進化する規制要件に対応する製品を開発するためのリソースを持っています。Michelman、Paramelt、DEUREX、Münzing、およびNIPPON SEIROは特定のエンドユース用途に特化したフォーミュレーション知識を持ち込んでいます。大規模生産者は大容量の供給コミットメントをサポートできる一方、スペシャリストは要求の厳しいフォーミュレーションニーズに迅速に対応できます。規模とアプリケーション対応力は異なる顧客要件に対応するため、どちらのグループも完全に他方を代替することはできません。これにより、コラボレーション、技術サービス、および差別化された製品開発の余地が生まれます。
コンプライアンスに焦点を当てた開発は、ワックスエマルション市場における中心的な競争戦略です。ALTANAの欧州投資銀行(EIB)支援による資金調達は、持続可能なイノベーションおよび重要物質の回避に関する取り組みをサポートしています。Lubrizolは2025年11月にアジア太平洋のコーティングフォーミュレーター向けにPTFEフリー改質剤レンジを拡大しました。BASFは2025年3月に包装インキおよびワニス向けにJoncryl Wax 30を導入しました。これらの動向は、サプライヤーが規制対応と用途特化型製品を活用して市場ポジションを維持する方法を反映しています。
複数の地域にわたる要件を満たすことができる食品接触製品には機会が残っています滑り性および耐摩耗性を維持するPTFEフリー表面改質剤は、もう一つの重要な開発分野です。農業およびパーソナルケア向けのバイオベースエマルションもスペシャリティ製品の範囲を提供しています。CHTの2026年米ぬかワックス乳白剤は、天然由来およびマイクロプラスチックフリーのパーソナルケアニーズに焦点を当てた製品開発を示しています。ワックスエマルション市場は、多様なバインダーシステムにわたって安定した結果を提供しながらコンプライアンスを文書化できるサプライヤーを評価します。したがって、競争は生産能力と同様に、技術サポート、フォーミュレーションの信頼性、および製品差別化に基づいています。
ワックスエマルション産業のリーダー企業
-
BASF
-
Michelman, Inc.
-
ALTANA AG
-
Sasol
-
NIPPON SEIRO CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
ワックスエマルション市場 このレポートでカバーされる企業
- ALTANA AG
- BASF
- CHT Germany GmbH
- DEUREX AG
- Exxon Mobil Corporation
- Hexion Inc.
- Lubrizol
- Michelman, Inc.
- Micro Powders
- Münzing Corporation
- NIPPON SEIRO CO., LTD.
- Paramelt
- Repsol
- Sasol
- Wacker Chemie AG
最近の産業開発事情 ワックスエマルション市場
- 2025年11月:Lubrizolはアジア太平洋における持続可能なコーティングソリューションを推進するため、Fulai New Materialと覚書を締結しました。同社はまた、ワックスエマルション用途向けのPTFEフリーLanco表面改質剤ワックス添加剤のレンジを拡大し、地域全体のコーティングフォーミュレーター向けに分散形式およびエマルション形式で提供しています。
- 2025年11月:Michelmanは、温かい飲料用の紙製ホットカップのリサイクル可能性を実現するために設計された水性ワックスエマルションコーティングであるMichem Coat 9250を発売しました。この製品は欧州、米国、中国、およびオーストラリアでリサイクル可能性プロトコルに合格し、単一の適合ソリューションに対するグローバルブランドオーナーの要件に対応しています。
グローバルワックスエマルション市場レポートの範囲
ワックスエマルションとは、固体ワックスの微細な粒子が水中に分散し、界面活性剤または乳化剤によって結合された安定した混合物です。ワックス粒子は水相全体に均一に分散したまま維持され、時間の経過とともに分離するのを防ぎます。界面活性剤または乳化剤がワックス粒子をコーティングし、ワックスと水の自然な非相溶性にもかかわらず、水中に懸濁したまま維持できるようにします。
ワックスエマルション市場は、原料、タイプ、エンドユーザー産業、および地域によってセグメント化されています。原料別では、市場は天然ワックスエマルションと合成ワックスエマルションにセグメント化されています。タイプ別では、市場は蜜蝋、カルナウバワックス、パラフィンワックス、ポリエチレンワックス、ポリプロピレンワックス、およびその他のワックスタイプにセグメント化されています。エンドユーザー産業別では、市場は包装、塗料・コーティング、接着剤・シーラント、パーソナルケア、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるワックスエマルションの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 天然ワックスエマルション |
| 合成ワックスエマルション |
| 蜜蝋 |
| カルナウバワックス |
| パラフィンワックス |
| ポリエチレンワックス |
| ポリプロピレンワックス |
| その他のワックスタイプ |
| 包装 |
| 塗料・コーティング |
| 接着剤・シーラント |
| パーソナルケア |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原料別 | 天然ワックスエマルション | |
| 合成ワックスエマルション | ||
| タイプ別 | 蜜蝋 | |
| カルナウバワックス | ||
| パラフィンワックス | ||
| ポリエチレンワックス | ||
| ポリプロピレンワックス | ||
| その他のワックスタイプ | ||
| エンドユーザー産業別 | 包装 | |
| 塗料・コーティング | ||
| 接着剤・シーラント | ||
| パーソナルケア | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ワックスエマルション市場の現在の市場規模は?
ワックスエマルション市場規模は2026年に2.94 ビリオン 米ドルと評価されており、2027年の3.08 ビリオン 米ドルから2032年には3.94 ビリオン 米ドルへと、予測期間(2027年~2032年)中に5.04%のCAGRで成長すると推定されています。
最も成長が速いワックスエマルションのタイプはどれですか?
ポリエチレンワックスエマルションは2032年まで6.11%のCAGRで成長すると予測されています。
最も成長が速いエンドユーザー用途はどれですか?
パーソナルケアは2032年まで6.45%のCAGRで成長すると予測されています。
ワックスエマルションのグローバル需要をリードしている地域はどこですか?
アジア太平洋が2026年に38.45%のシェアでリードしており、2032年まで6.23%のCAGRで成長すると予測されています。