
Wax Emulsion Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.08 Milliarden US-Dollar |
| Marktgröße (2032) | 3.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.04 % |
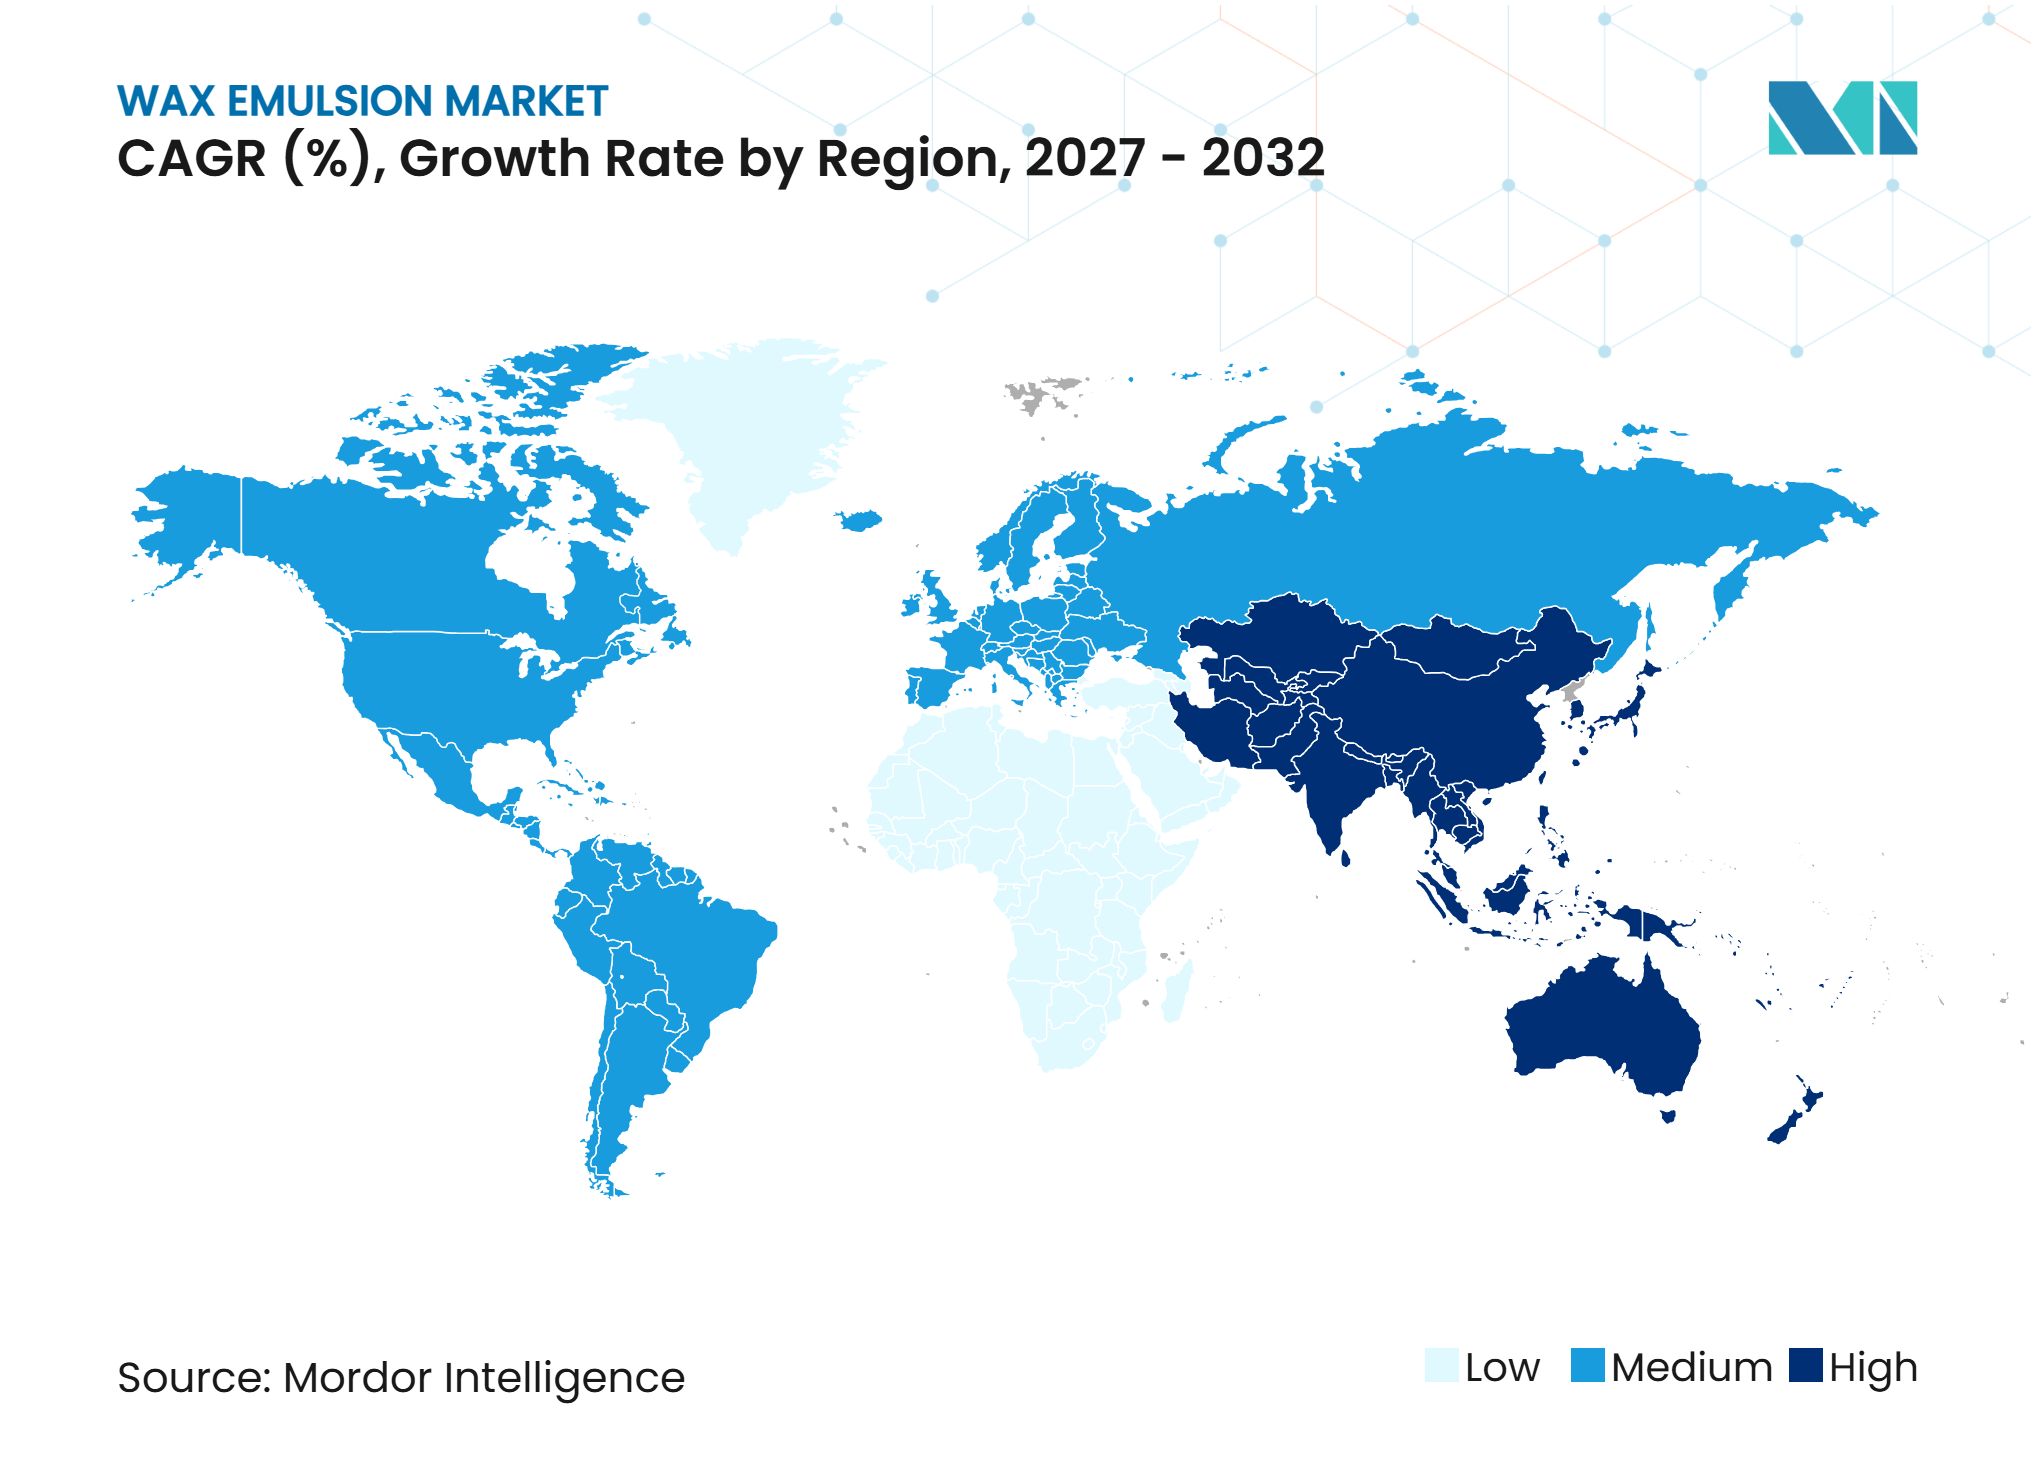
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wax Emulsion Marktanalyse von Mordor Intelligence
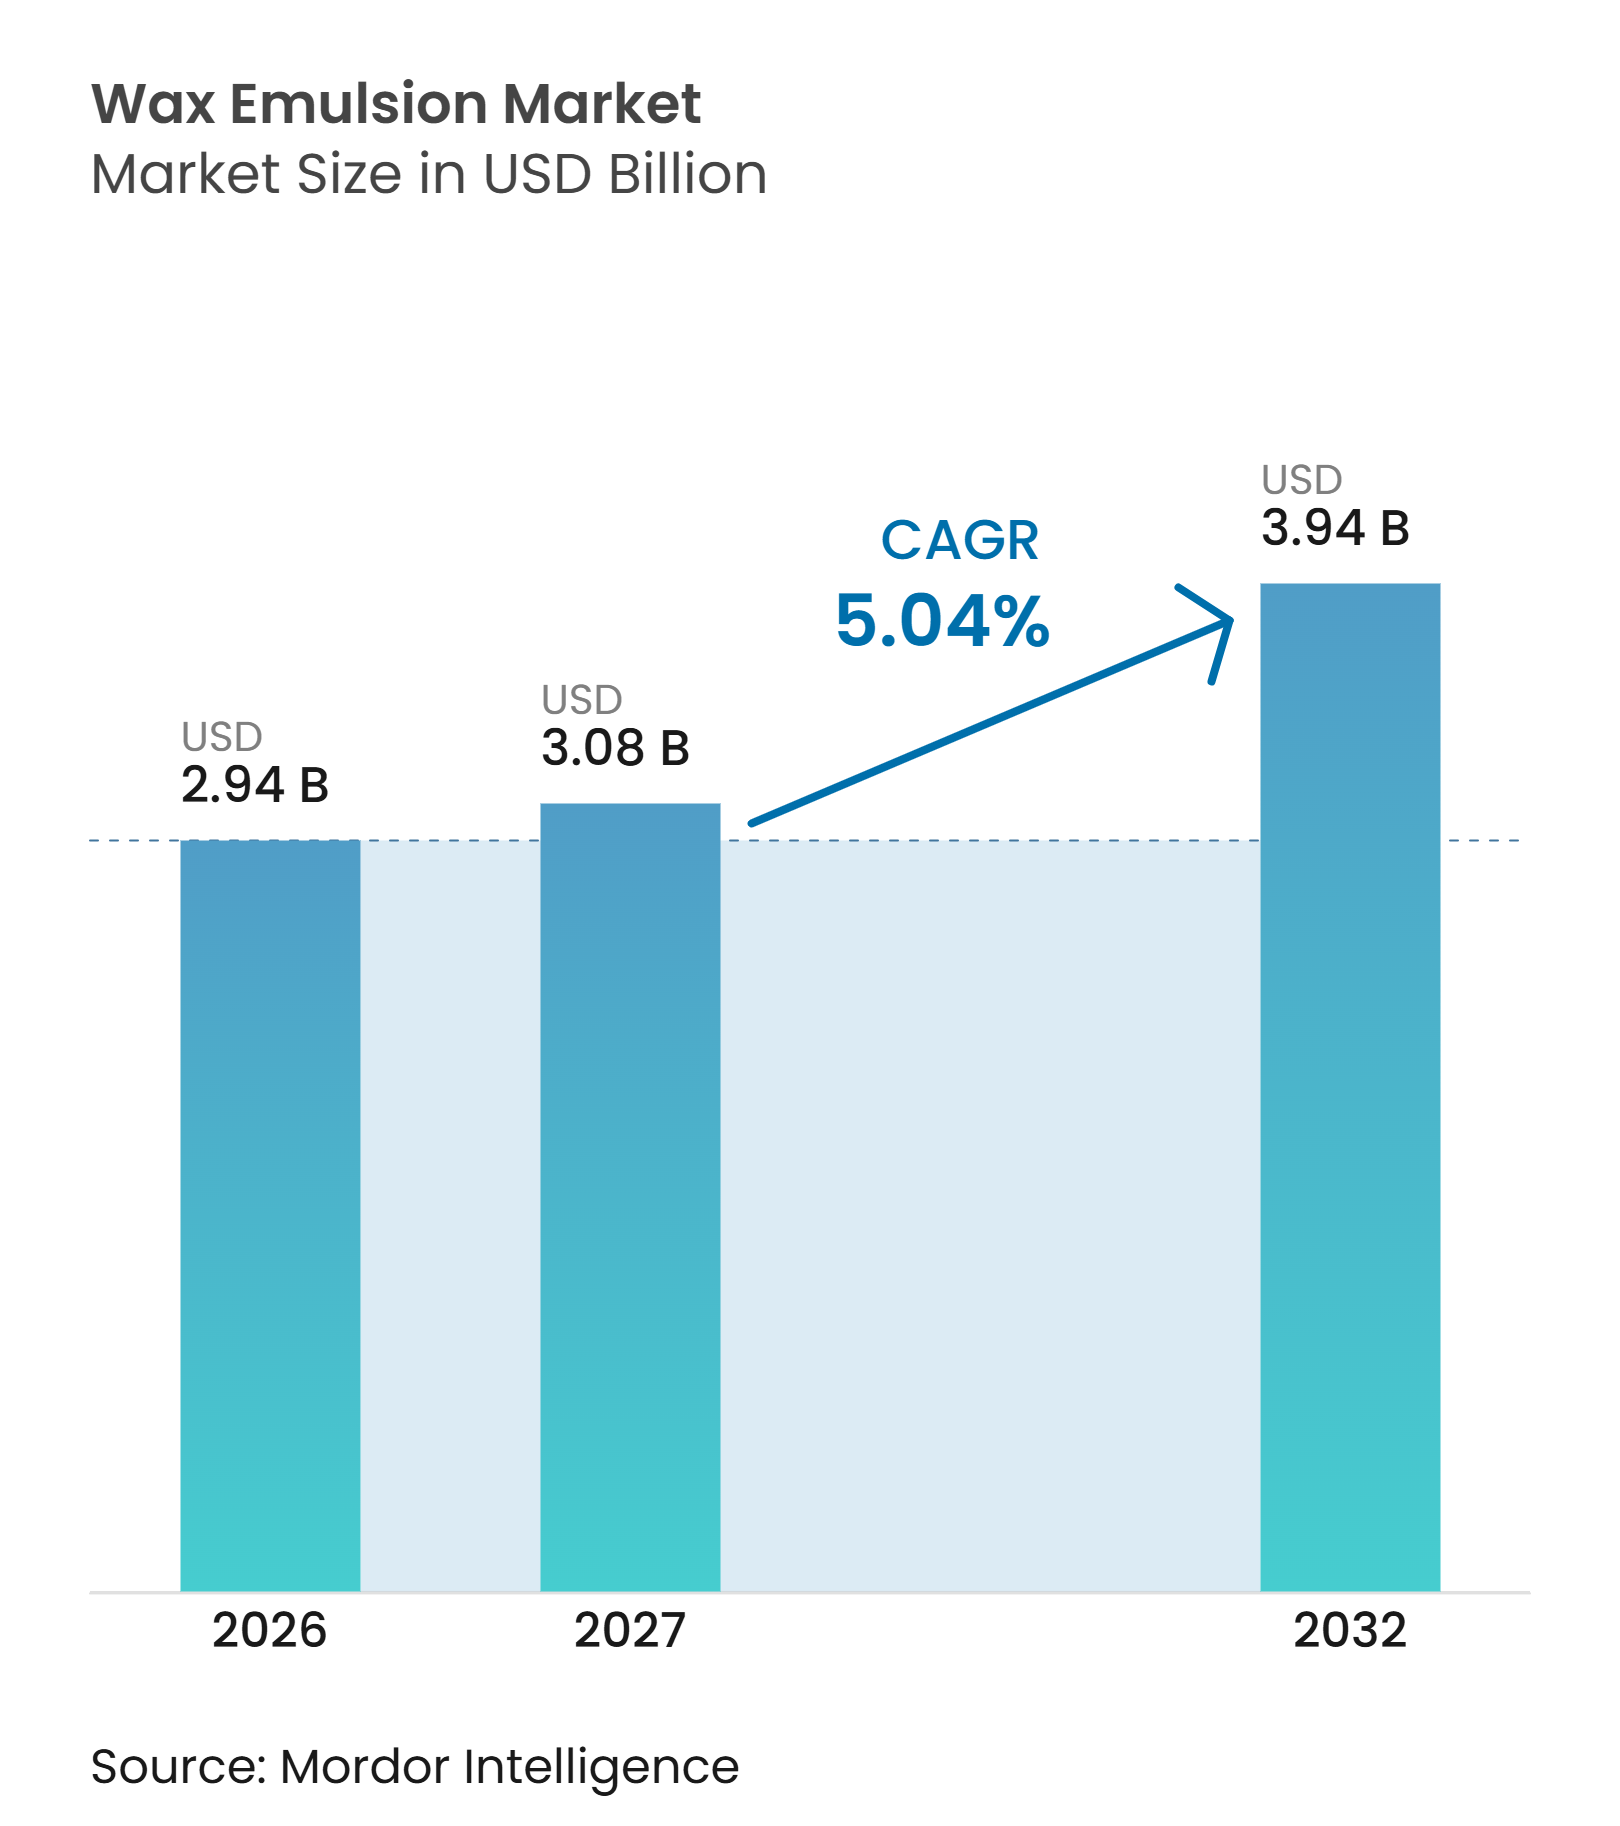
Die Wax Emulsion Marktgröße wurde im Jahr 2026 auf 2,94 Milliarden USD geschätzt und soll von 3,08 Milliarden USD im Jahr 2027 auf 3,94 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,04 % während des Prognosezeitraums (2027–2032). Der Wax Emulsion Markt entwickelt sich über seine traditionelle Rolle als Rohstoffadditiv hinaus, da Formulierer von Beschichtungen und Verpackungen wasserbasierende Systeme benötigen, die Gleitfähigkeit, Filmintegrität und Abriebfestigkeit erhalten. Verschärfte Beschränkungen für flüchtige organische Verbindungen (VOC) und Per- und Polyfluoralkylsubstanzen (PFAS) erhöhen die Nachfrage nach Alternativen, die für regulierte Beschichtungen und lebensmittelkontaktgerechte Verpackungen geeignet sind. Die US-amerikanische Umweltschutzbehörde (EPA) verabschiedete im Januar 2025 endgültige Änderungen der VOC-Standards für Aerosolbeschichtungen und schuf damit einen definierten Compliance-Pfad für betroffene Hersteller. Die Europäische Kommission aktualisierte im Februar 2026 die EU-Umweltzeichen-Kriterien für Farben und Lacke und führte Anforderungen bezüglich des VOC- und SVOC-Gehalts (schwerflüchtige organische Verbindungen) ein. Diese Compliance-Anforderungen begünstigen Lieferanten, die zuverlässige Formulierungsunterstützung mit für wasserbasierende Systeme geeigneten Produkten kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle hielten synthetische Wax Emulsionen im Jahr 2026 einen Anteil von 55,64 % am Wax Emulsion Markt, während natürliche Wax Emulsionen bis 2032 mit einer CAGR von 5,78 % wachsen sollen.
- Nach Typ hielten Paraffinwachs-Emulsionen im Jahr 2026 einen Anteil von 31,37 %, während Polyethylenwachs-Emulsionen bis 2032 mit einer CAGR von 6,11 % wachsen sollen.
- Nach Endverbraucherbranche hielt die Verpackungsbranche im Jahr 2026 einen Anteil von 30,11 %, während die Körperpflege bis 2032 mit einer CAGR von 6,45 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 38,45 % und soll bis 2032 mit einer CAGR von 6,23 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum wasserbasierter, VOC-armer Beschichtungen und Klebstoffe | +1.8% | Global, mit konzentrierter kurzfristiger Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Papier-, Flexibelverpackungs- und Lebensmittelkontakt-Barrierenanwendungen | +1.5% | Global, mit starker Relevanz in China, Indien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz biobasierter und erneuerbarer Wachse in der Körperpflege und Textilindustrie | +1.2% | Europa und Nordamerika, mit Ausweitung auf Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach leistungsstarker Oberflächenmodifikation | +0.8% | Global, mit starker Nachfrage in Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum wasserbasierter, VOC-armer Beschichtungen und Klebstoffe
VOC-Vorschriften haben die Bedeutung der Entwicklung wasserbasierter Beschichtungen im Wax Emulsion Markt erhöht. Diese Systeme benötigen Additive, die Gleitfähigkeit, Anti-Blocking-Leistung und Oberflächenbeständigkeit wiederherstellen, ohne die Lösungsmittelbelastung zu erhöhen. Die EPA verabschiedete im Januar 2025 endgültige Änderungen für Aerosolbeschichtungen und erließ im Juli 2025 eine vorläufige Abschlussregel. Dieser regulatorische Zeitplan veranlasste Formulierer, Qualifizierungsarbeiten vor Ablauf der Compliance-Fristen abzuschließen. Lubrizol erweiterte im November 2025 sein PTFE-freies Lanco Surface Modifier-Portfolio in Asien-Pazifik, einschließlich disperser und emulsionsbasierter Produkte für Beschichtungsformulierungen. Der Wax Emulsion Markt profitiert, wenn wasserbasierende Beschichtungen und Klebstoffe zum bevorzugten Ansatz für neue Produkte in regulierten Anwendungen werden.
Ausweitung von Papier-, Flexibelverpackungs- und Lebensmittelkontakt-Barrierenanwendungen
Die Entfernung PFAS-basierter Fettbarrieren schuf neue Nachfrage bei Lieferanten, die die Papier- und Flexibelverpackungsindustrie bedienen. Im Januar 2025 stellte die FDA fest, dass Genehmigungen für 35 Lebensmittelkontakt-Benachrichtigungen im Zusammenhang mit PFAS nicht mehr wirksam waren[1]. Wax Emulsionen können Barriere-, Trenn- und Oberflächenleistungsfunktionen unterstützen, wo Formulierer lebensmittelkontaktkonforme Alternativen benötigen. BASF führte im März 2025 Joncryl Wax 30 für Lebensmittelverpackungsdruckfarben und Überdrucklacke ein. Der Wandel ist auch mit der EU-Verordnung über Verpackungen und Verpackungsabfälle verbunden, die die Recyclingfähigkeit in den Mittelpunkt der Verpackungsentwicklung stellt. Lebensmittelkontakt- und Recyclingfähigkeitsanforderungen werden Teil des Produktdesigns und bieten dem Wax Emulsion Markt eine dauerhaftere Chance als ein kurzfristiger Ersatzzyklus.
Einsatz biobasierter und erneuerbarer Wachse in der Körperpflege und Textilindustrie
Natürliche Wax Emulsionen gewannen an Aufmerksamkeit, da Marken nach erneuerbaren Inhaltsstoffen suchten, die eine Produktpositionierung mit natürlichem Ursprung unterstützen. Carnauba-, Bienenwachs- und Reiskleie-Derivate können im Vergleich zu erdölbasierten Wachsen in Körperpflegeformulierungen einen eigenständigen Mehrwert bieten. BASF führte im April 2025 Lamesoft OP Plus als leicht biologisch abbaubare Opakisierungsdispersion mit einem Anteil natürlichen Ursprungs von 92 % bis 98 % ein. Diese Art von Markteinführung zeigt, dass wachsbasierte Dispersionen als zweckgebundene Formulierungszutaten und nicht als einfache Substitute positioniert werden. Der Wax Emulsion Markt profitiert auch von der Nachfrage nach Textur-, Opazitäts- und sensorischen Eigenschaften in Cremes, Haarpflege und dekorativer Kosmetik. Ein höherer Formulierungswert in diesen Anwendungen kann die Körperpflege zu einem attraktiven Segment machen, auch wenn die Mengen geringer sind als in der Verpackungsbranche.
Steigende Nachfrage nach leistungsstarker Oberflächenmodifikation
Die Nachfrage nach Kratzfestigkeit, kontrolliertem Glanz, Reibungsbeständigkeit und Oberflächengefühl erweiterte die Rolle von Wax Emulsionen in Beschichtungen. Wasserbasierte Holzbeschichtungen, industrielle Bodenbeschichtungen und Automobillacke benötigen Additive, die die Oberflächenleistung unter strengeren chemischen Anforderungen aufrechterhalten. Lubrizols Einführung PTFE-freier Modifikatoren im Jahr 2025 zeigte, wie Lieferanten ihre Produktlinien angepasst haben, um diesem Bedarf gerecht zu werden. Polyethylenwachs-Emulsionen eignen sich gut für diese Anwendungen, da ihr Härte- und Schmelzprofil anspruchsvolle Oberflächen unterstützt. Der Wax Emulsion Markt könnte auch von neuen Anwendungen in landwirtschaftlichen Beschichtungen profitieren, da Lieferanten biobasierte Ansätze zur Verbesserung der Handhabung beschichteter Saaten erkunden. Die Chance hängt von Anwendungstests ab, da die Leistungserwartungen je nach Substrat und Bindersystem erheblich variieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz |
|---|---|---|
| Preisvolatilität bei Rohöl und landwirtschaftlichen Rohstoffen | -0.5% | Global, mit starker Exposition in Asien-Pazifik, Nordamerika und Brasilien |
| Formulierungskomplexität über verschiedene Bindersysteme hinweg | -0.3% | Global, mit erhöhter Relevanz in Europa und Nordamerika |
| Leistungslücken bei biobasierten Emulsionen unter extremen Einsatzbedingungen | -0.4% | Europa und Nordamerika, mit ähnlichen Einschränkungen in industriellen Beschichtungen in Asien-Pazifik |
| Quelle: Mordor Intelligence | ||
Preisvolatilität bei Rohöl und landwirtschaftlichen Rohstoffen
Paraffinwachs- und Polyethylenwachs-Emulsionen sind auf erdölbasierte Rohstoffe angewiesen, was ihre Kostenbasis gegenüber Rohöl- und Polyolefinpreisen anfällig macht. Diese Exposition ist bedeutsam, da synthetische Materialien die größte Quellkategorie im Wax Emulsion Markt bleiben. Natürliche Wachse sind mit spezifischen Versorgungsrisiken konfrontiert: Die Carnaubaproduktion ist auf Brasilien konzentriert, und die Verfügbarkeit von Bienenwachs kann durch regionale imkerliche Bedingungen beeinflusst werden. Landwirtschaftliche Wachsrohstoffe werden auch durch Erntebedingungen, Landnutzungsentscheidungen und die Nachfrage nach Biokraftstoffen beeinflusst. Diese Faktoren können die Preise sowohl für Lieferanten als auch für nachgelagerte Formulierer weniger vorhersehbar machen. Dieses Hemmnis ist am unmittelbarsten, wenn Änderungen der Rohstoffkosten nicht schnell in Kundenverträgen weitergegeben werden können.
Formulierungskomplexität über verschiedene Bindersysteme hinweg
Wax Emulsionen müssen mit Acryl-, Polyurethan-, Styrol-Acryl-, Vinylacetat-Ethylen- und Alkydbindersystemen kompatibel sein. Jede Chemie hat ihren eigenen pH-Bereich, ionische Anforderungen, Filmbildungsverhalten und Verarbeitungsbedingungen. Ein Produkt, das in Holzbeschichtungen gut funktioniert, liefert möglicherweise nicht das gleiche Ergebnis in einem Verpackungsdruckfarbenträger. Lieferanten benötigen daher Anwendungslabore und technischen Support, um Partikelverteilung, Gefrier-Tau-Stabilität und Oberflächenverhalten zu validieren. Dies erhöht den Zeit- und Kostenaufwand für die Produktqualifizierung im Wax Emulsion Markt. Es verschafft auch Unternehmen einen Vorteil, die formulierungsfertige Unterstützung für komplexe Endanwendungen bereitstellen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
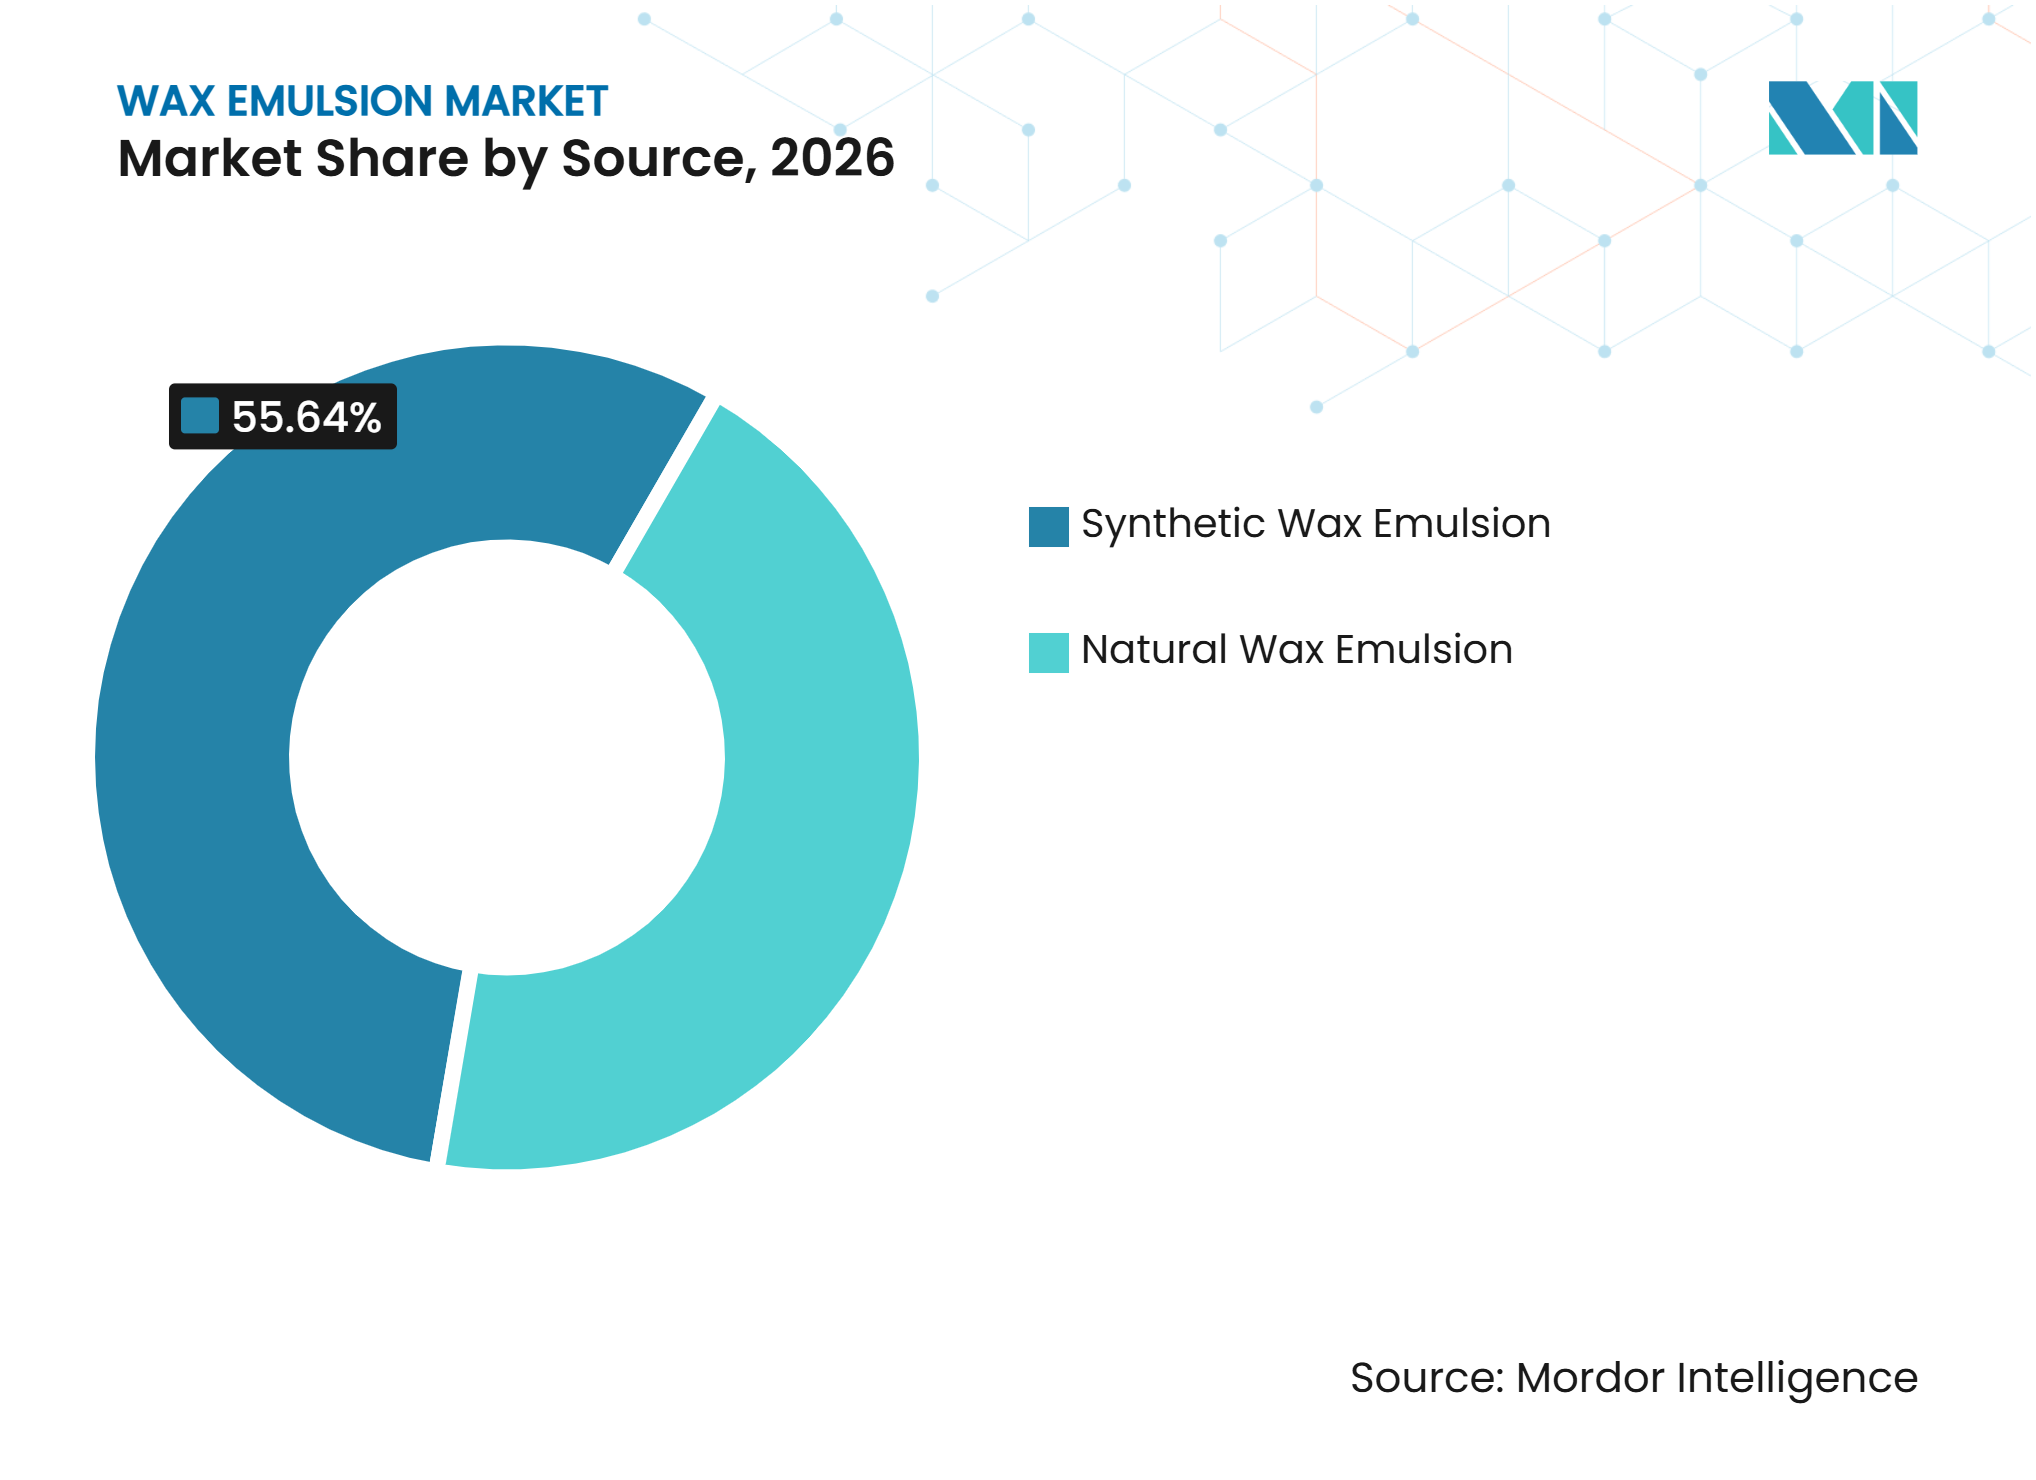
Synthetische Materialien behalten ihre Skalenvorteile, während natürliche Qualitäten an Wert gewinnenSynthetische Wax Emulsionen hielten im Jahr 2026 einen Anteil von 55,64 % am Wax Emulsion Markt. Ihre Position spiegelt Chargenkonsistenz, Skalierbarkeit und breite Verwendung in anspruchsvollen industriellen Bindersystemen wider. Synthetische Qualitäten umfassen niedrigschmelzende Paraffinemulsionen für Papieranwendungen und leistungsstärkere Polyethylenqualitäten für Druckfarben und Flexibelverpackungen. Sasol beschreibt seine SASOLWAX-Reihe als Unterstützung für Beschichtungen, Druckfarben und Klebstoffanwendungen mit geringerem CO₂-Fußabdruck. Solche Produkte sind nützlich, wo sowohl Lebensmittelkontaktleistung als auch zuverlässiges technisches Verhalten erforderlich sind. Der Wax Emulsion Markt verlässt sich weiterhin auf synthetische Produkte, da Kunden reproduzierbare Ergebnisse über Produktionsläufe hinweg benötigen.
Natürliche Wax Emulsionen sollen bis 2032 mit einer CAGR von 5,78 % wachsen. Carnauba- und Bienenwachsqualitäten unterstützen Formulierungen, die eine Positionierung mit erneuerbarem Ursprung oder ein natürliches Inhaltsstoffprofil erfordern. Ihre kleinen Partikel können dazu beitragen, das Erscheinungsbild in Hochglanz-Oberflächensystemen zu erhalten. BASFs Markteinführung im Bereich Körperpflege im Jahr 2025 veranschaulicht einen kommerziellen Fokus auf biologisch abbaubare, wachsbasierte Dispersionen mit natürlichem Ursprung. Natürliche Materialien werden wahrscheinlich in der Premium-Körperpflege und in Spezialformulierungen Wert schaffen, auch wenn synthetische Qualitäten einen höheren Mengenanteil behalten. Diese Unterscheidung zwischen Mengenführerschaft und Wertschöpfung ist zentral für den Wax Emulsion Markt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Paraffin führt die aktuelle Nachfrage an, während Polyethylen an Boden gewinntParaffinwachs-Emulsionen machten im Jahr 2026 einen Anteil von 31,37 % am Markt aus. Sie bleiben weit verbreitet, da sie kosteneffizient, weit verfügbar und in Beschichtungs- und Verpackungsanwendungen gut etabliert sind. Paraffin-Polyethylen-Mischungen können Kosten mit verbessertem Schmelzverhalten und Reibungsbeständigkeit ausbalancieren. BASFs Joncryl WAX 30 wurde für Lebensmittelverpackungsdruckfarben und Lacke eingeführt und demonstriert die anhaltende Relevanz technisch entwickelter Wachssysteme in diesem Segment. Paraffin bleibt auch in der Holzplattenproduktion relevant, wo Wasserabweisung während der Verarbeitung wichtig ist. Diese Verwendungen geben dem Wax Emulsion Markt eine breite Basis wiederkehrender industrieller Nachfrage.
Polyethylenwachs-Emulsionen sollen bis 2032 mit einer CAGR von 6,11 % wachsen. Ihre höhere Härte, ihr höheres Schmelzprofil und ihre Abriebfestigkeit machen sie für anspruchsvolle wasserbasierte Holzbeschichtungen und Druckfarben geeignet. Dieses Wachstum zeigt, dass Formulierer bereit sind, für Leistung in Anwendungen mit anspruchsvolleren Oberflächenanforderungen zu zahlen. Polypropylenwachs-Emulsionen dienen engeren Anwendungen in Textilien und der Polymerverarbeitung. Carnauba-, Bienenwachs- und Reiskleie-Materialien bleiben wichtig, wo Ansprüche auf natürlichen Ursprung und biologisch abbaubare Produktpositionierung Priorität haben. Die Marktgröße für Polyethylenwachs-Emulsionen wächst, da PTFE-freie Oberflächenmodifikation in Beschichtungen immer wichtiger wird.
Nach Endverbraucherbranche:
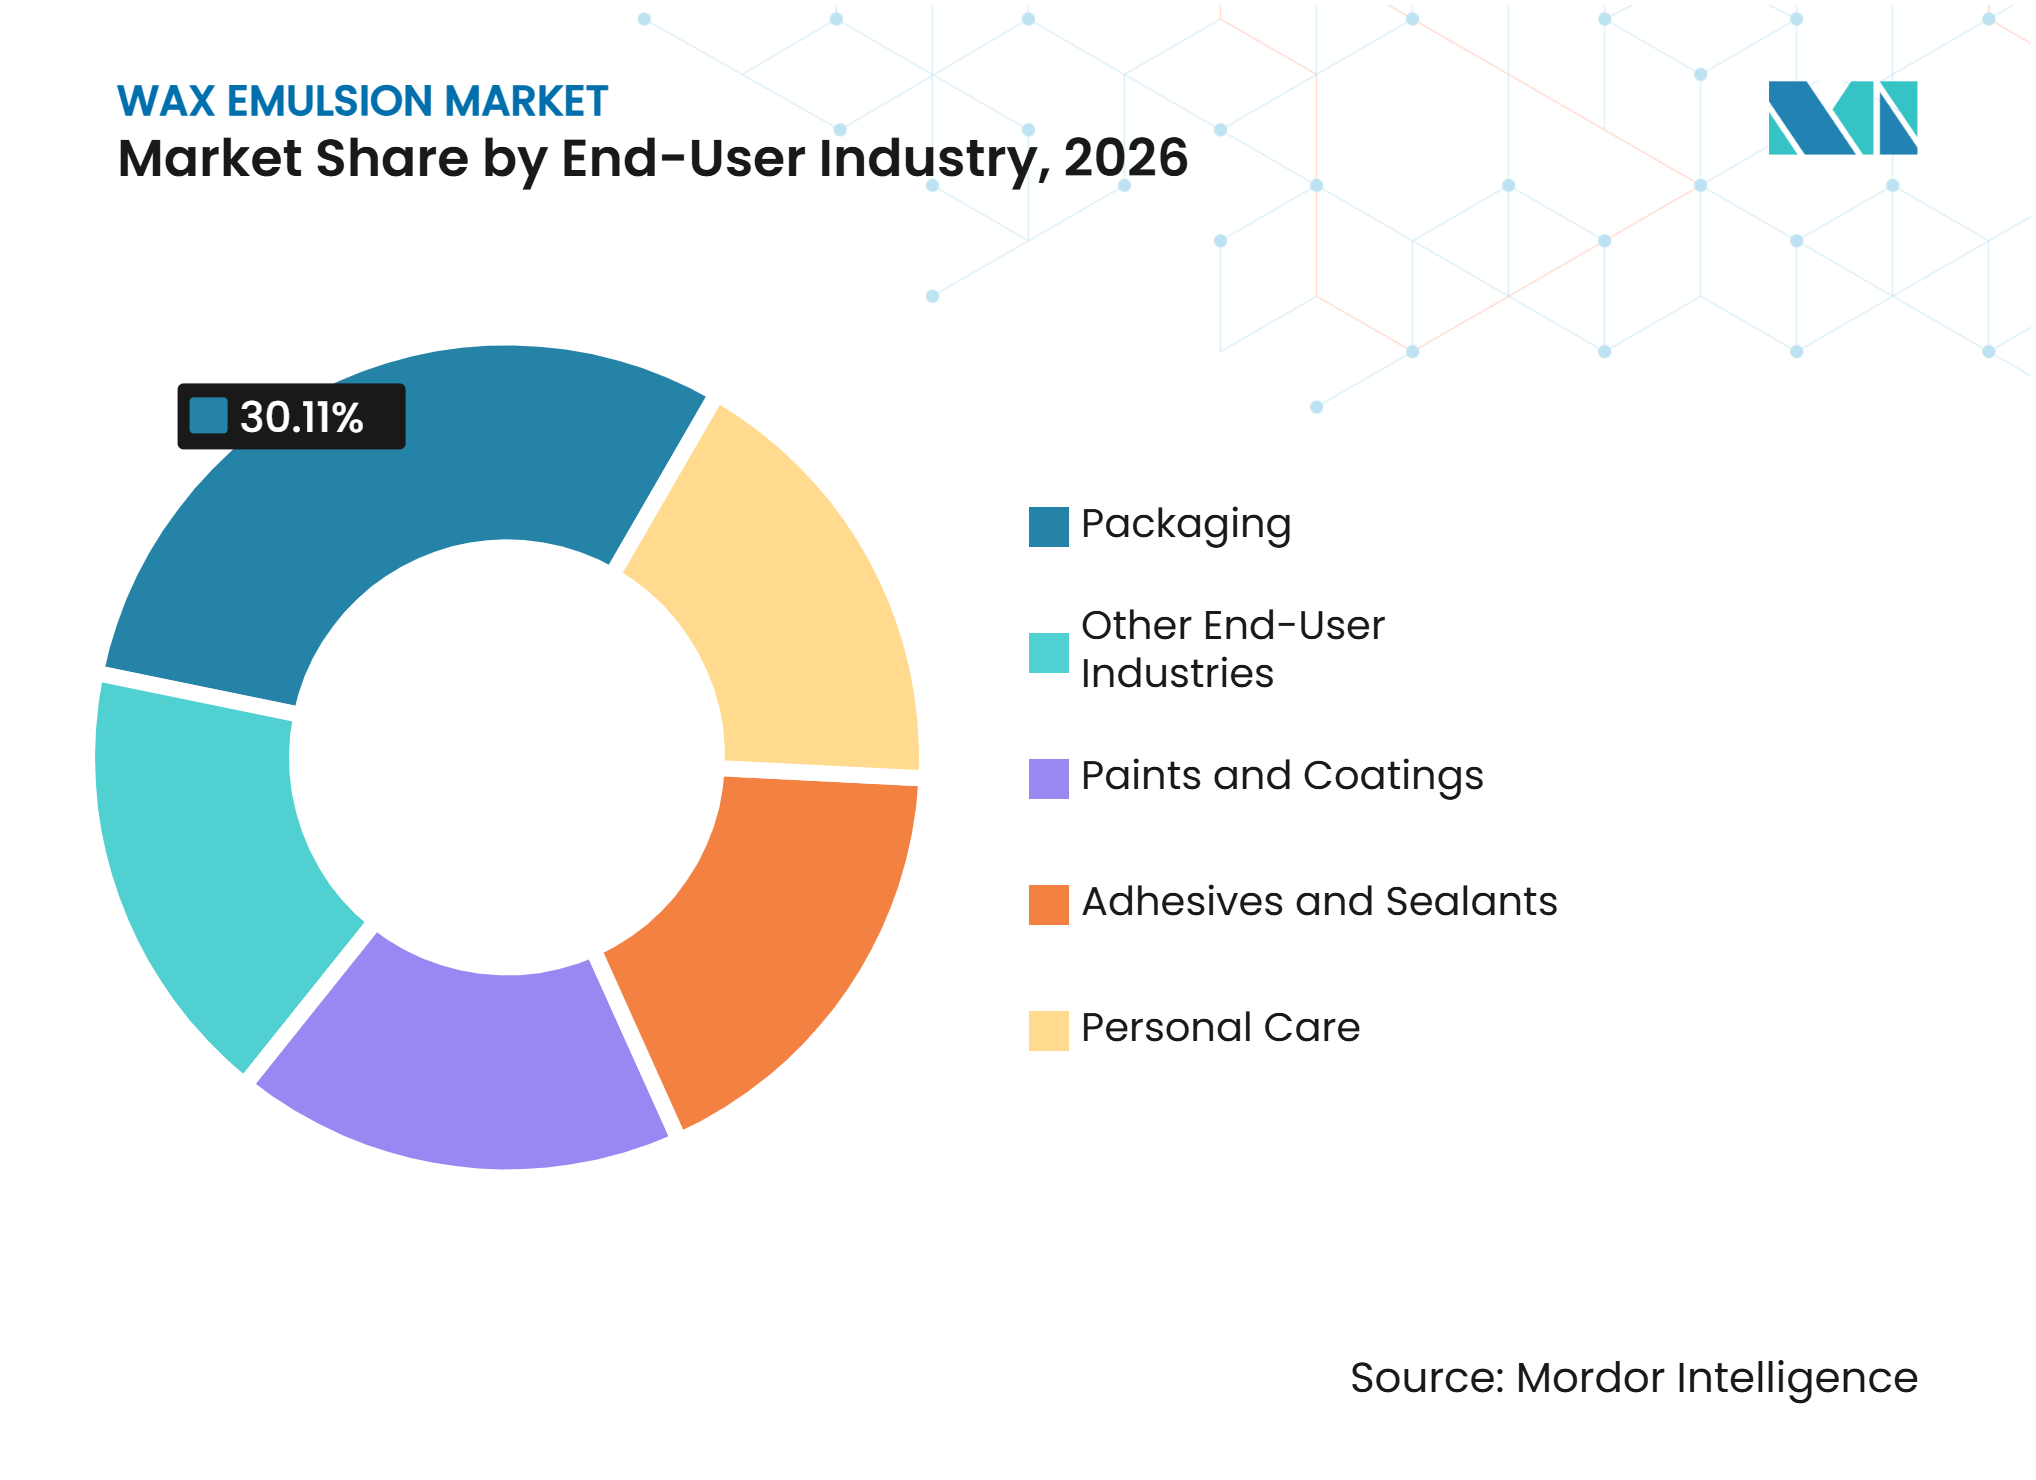
Verpackung hält ihren Anteil, während Körperpflege vorrücktDie Verpackungsbranche hielt im Jahr 2026 einen Anteil von 30,11 % am Wax Emulsion Markt. Das Segment verwendet Wax Emulsionen für Feuchtigkeitsbeständigkeit, Fettbeständigkeit, Trenneigenschaften und Anti-Blocking-Leistung in Papier- und Flexibelverpackungen. Die FDA-Maßnahmen zu PFAS-Lebensmittelkontakt-Benachrichtigungen erhöhen den Bedarf an alternativen Barrieransätzen in Papier- und Kartonanwendungen. Michelman führte im November 2025 Michem Coat 9250 für recycelbare Papierbecher für heiße Getränke ein und unterstützt damit den Übergang zu faserbasierter Foodservice-Verpackung. Farben und Lacke, Klebstoffe und Dichtstoffe sowie Textilien bieten weitere industrielle Nachfrage für den Wax Emulsion Markt.
Die Körperpflege soll bis 2032 mit einer CAGR von 6,45 % wachsen. Wax Emulsionen tragen Struktur, Textur, Opazität und sensorische Eigenschaften zu Produkten wie Lippenstiften, Cremes, Mascaras und Haarpflegeartikeln bei. CHT führte 2026 einen aus Reiskleiewachs gewonnenen Opakisierer für Körperpflegeanwendungen ein, was die Nachfrage nach Formulierungen mit natürlichem Ursprung und ohne Mikroplastik widerspiegelt. Die Körperpflege bietet Lieferanten einen Weg zu Spezialprodukten, die durch Anwendungswissen statt durch Rohstoffmengen differenziert werden, und unterstützt einen günstigeren Wertmix für den Wax Emulsion Markt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,45 % am Wax Emulsion Markt und soll bis 2032 mit einer CAGR von 6,23 % wachsen. Der regionale Verbrauch wird durch Chinas Verpackungsproduktionsbasis, Indiens Nachfrage aus der Lebensmittelverarbeitung und dem Konsumgüterbereich sowie Spezialanwendungen in Japan gestützt. ExxonMobil nahm im Juli 2025 seinen Chemiekomplex in Huizhou in Betrieb und fügte Ethylen- und LLDPE-Produktionskapazitäten in China hinzu, was die regionale Rohstoffbasis für nachgelagerte Polyolefinanwendungen stärkte. Japan und Südkorea bleiben wichtige Märkte für leistungsstarke Druckfarben, Automobillacke und Premium-Körperpflegeprodukte. Die Kombination aus großvolumiger Fertigung und Spezialnachfrage macht die Asien-Pazifik-Region zu einem bedeutenden Markt für Wax Emulsionen.
Nordamerika
Der nordamerikanische Markt wird durch Lebensmittelkontakt- und VOC-Vorschriften geprägt. Die PFAS-Benachrichtigungsmaßnahme der FDA vom Januar 2025 entfernte eine Klasse von Fettschutzchemie aus Lebensmittelkontaktverpackungsanwendungen und schuf Nachfrage nach alternativen Barrierematerialien. Wax Emulsionsbeschichtungen können in Foodservice-Verpackungen und Papieranwendungen eingesetzt werden, die solche Alternativen erfordern. Die EPA-Änderungen für Aerosolbeschichtungen bieten einen Compliance-Rahmen für die Entwicklung wasserbasierter Beschichtungen. Michelmanns Einführung einer recycelbaren Heißbecherbeschichtung unterstreicht die Bedeutung von Innovationen bei faserbasierter Verpackung in der Region. Diese regulatorischen Faktoren unterstützen den Wax Emulsion Markt, wo Kunden Oberflächenleistung ohne PFAS-basierte Chemie benötigen.
Europa und Schwellenmärkte
Europa verfügt über ein detailliertes regulatorisches Umfeld für Farben, Verpackungen und Lebensmittelkontaktmaterialien. Die aktualisierten EU-Umweltzeichen-Regeln für Farben und Lacke gelten bis Dezember 2032 für VOC- und SVOC-Anforderungen, und die EU-Verordnung über Verpackungen und Verpackungsabfälle verstärkt die Anforderungen an Recyclingfähigkeit und Materialdesign. ALTANA sicherte sich im Dezember 2025 eine Kreditlinie von 300 Millionen EUR von der Europäischen Investitionsbank zur Unterstützung nachhaltiger Innovationsprojekte. Repsol investierte im April 2025 2,5 Millionen EUR in sein Werk in Palencia, um die Spezialproduktionskapazität zu erweitern[2]. In Schwellenmärkten bietet Brasilien eine natürliche Verbindung zwischen Carnaubaversorgung und Kosmetikherstellung, während der Nahe Osten und Afrika langfristige Nachfrage bieten, die durch petrochemische Rohstoffe, Verpackungswachstum und die Entwicklung des Lebensmitteleinzelhandels angetrieben wird.
Wettbewerbslandschaft
Marktkonzentration
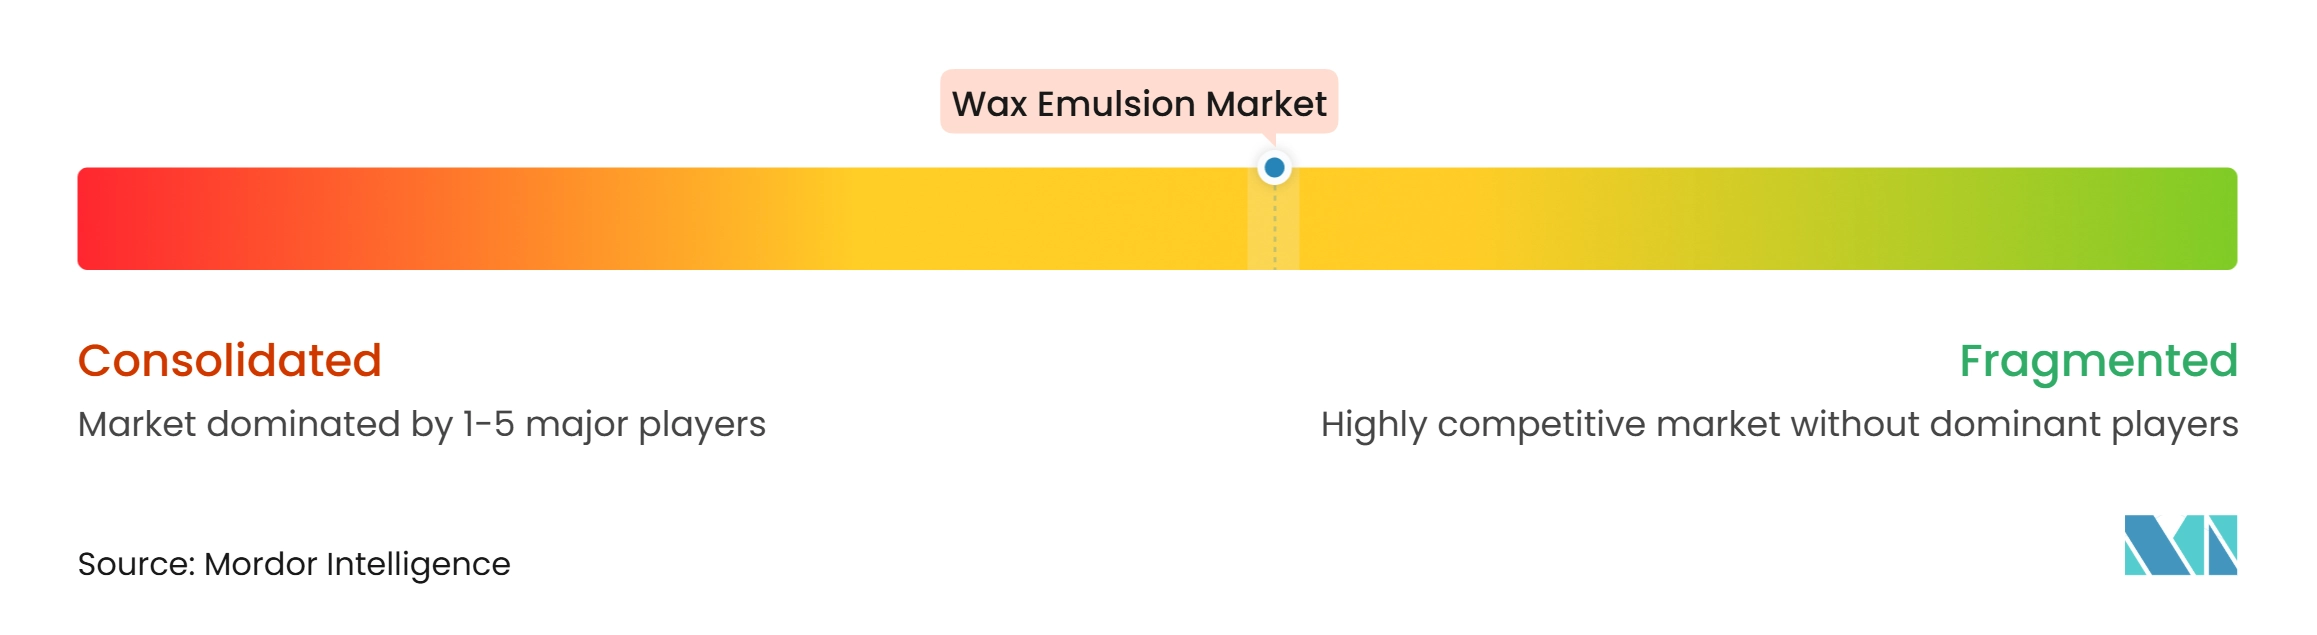
Der Wax Emulsion Markt ist mäßig fragmentiert. BASF, ALTANA, Lubrizol und Sasol verfügen über breite Portfolios, globale Reichweite und Ressourcen zur Entwicklung von Produkten, die sich mit sich entwickelnden regulatorischen Anforderungen befassen. Michelman, Paramelt, DEUREX, Münzing und NIPPON SEIRO bringen spezialisiertes Formulierungswissen für spezifische Endanwendungen mit. Große Hersteller können Lieferverpflichtungen in hohem Volumen unterstützen, während Spezialisten schnell auf anspruchsvolle Formulierungsanforderungen reagieren können. Keine der beiden Gruppen ersetzt die andere vollständig, da Skalenvorteile und Anwendungsreaktionsfähigkeit unterschiedliche Kundenanforderungen erfüllen. Dies schafft Raum für Zusammenarbeit, technischen Service und differenzierte Produktentwicklung.
Compliance-orientierte Entwicklung ist eine zentrale Wettbewerbsstrategie im Wax Emulsion Markt. ALTANAs von der Europäischen Investitionsbank (EIB) unterstützte Finanzierung fördert die Arbeit an nachhaltiger Innovation und der Vermeidung kritischer Substanzen. Lubrizol erweiterte im November 2025 sein PTFE-freies Modifikatorensortiment für Beschichtungsformulierungen in Asien-Pazifik. BASF führte im März 2025 Joncryl Wax 30 für Verpackungsdruckfarben und Lacke ein. Diese Entwicklungen zeigen, wie Lieferanten regulatorische Bereitschaft und anwendungsspezifische Produkte nutzen, um ihre Marktpositionen zu halten.
Chancen bestehen weiterhin bei Lebensmittelkontaktprodukten, die Anforderungen in mehreren Regionen erfüllen können. PTFE-freie Oberflächenmodifikatoren, die Gleit- und Abriebfestigkeit erhalten, sind ein weiterer wichtiger Entwicklungsbereich. Biobasierte Emulsionen für Landwirtschaft und Körperpflege bieten ebenfalls Spielraum für Spezialprodukte. CHTs Reiskleiewachs-Opakisierer aus dem Jahr 2026 demonstriert Produktentwicklung mit Fokus auf natürlichem Ursprung und mikroplastikfreien Körperpflegebedürfnissen. Der Wax Emulsion Markt belohnt Lieferanten, die Compliance dokumentieren und gleichzeitig stabile Ergebnisse über verschiedene Bindersysteme hinweg liefern können. Der Wettbewerb basiert daher ebenso sehr auf technischem Support, Formulierungszuverlässigkeit und Produktdifferenzierung wie auf Produktionskapazität.
Wax Emulsion Branchenführer
-
BASF
-
Michelman, Inc.
-
ALTANA AG
-
Sasol
-
NIPPON SEIRO CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wax Emulsion Markt Unternehmen in diesem Bericht
- ALTANA AG
- BASF
- CHT Germany GmbH
- DEUREX AG
- Exxon Mobil Corporation
- Hexion Inc.
- Lubrizol
- Michelman, Inc.
- Micro Powders
- Münzing Corporation
- NIPPON SEIRO CO., LTD.
- Paramelt
- Repsol
- Sasol
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Wax Emulsion Markt
- November 2025: Lubrizol unterzeichnete ein Memorandum of Understanding mit Fulai New Material zur Förderung nachhaltiger Beschichtungslösungen in Asien-Pazifik. Das Unternehmen erweiterte außerdem sein Sortiment an PTFE-freien Lanco Surface Modifier Wachsadditiven für Wax Emulsion Anwendungen, die in disperser und emulsionsbasierter Form für Beschichtungsformulierungen in der gesamten Region erhältlich sind.
- November 2025: Michelman führte Michem Coat 9250 ein, eine wasserbasierte Wax Emulsion Beschichtung, die die Recyclingfähigkeit von Papierheißbechern für heiße Getränke ermöglichen soll. Das Produkt bestand Recyclingfähigkeitsprotokolle in Europa, den Vereinigten Staaten, China und Australien und erfüllt damit die globalen Anforderungen der Markeninhaber an eine einzige konforme Lösung.
Globaler Wax Emulsion Marktbericht – Umfang
Eine Wax Emulsion ist eine stabile Mischung, in der feine Partikel aus festem Wachs in Wasser dispergiert und durch Tenside oder Emulgatoren zusammengehalten werden. Die Wachspartikel bleiben gleichmäßig in der Wasserphase verteilt und verhindern so eine Trennung im Laufe der Zeit. Tenside oder Emulgatoren umhüllen die Wachspartikel und ermöglichen es ihnen, trotz der natürlichen Unverträglichkeit zwischen Wachs und Wasser in Wasser suspendiert zu bleiben.
Der Wax Emulsion Markt ist nach Quelle, Typ, Endverbraucherbranche und Geografie segmentiert. Nach Quelle ist der Markt in natürliche Wax Emulsion und synthetische Wax Emulsion unterteilt. Nach Typ ist der Markt in Bienenwachs, Carnaubawachs, Paraffinwachs, Polyethylenwachs, Polypropylenwachs und sonstige Wachstypen unterteilt. Nach Endverbraucherbranche ist der Markt in Verpackung, Farben und Lacke, Klebstoffe und Dichtstoffe, Körperpflege und sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Wax Emulsionen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Natürliche Wax Emulsion |
| Synthetische Wax Emulsion |
| Bienenwachs |
| Carnaubawachs |
| Paraffinwachs |
| Polyethylenwachs |
| Polypropylenwachs |
| Sonstige Wachstypen |
| Verpackung |
| Farben und Lacke |
| Klebstoffe und Dichtstoffe |
| Körperpflege |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Natürliche Wax Emulsion | |
| Synthetische Wax Emulsion | ||
| Nach Typ | Bienenwachs | |
| Carnaubawachs | ||
| Paraffinwachs | ||
| Polyethylenwachs | ||
| Polypropylenwachs | ||
| Sonstige Wachstypen | ||
| Nach Endverbraucherbranche | Verpackung | |
| Farben und Lacke | ||
| Klebstoffe und Dichtstoffe | ||
| Körperpflege | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Wax Emulsion Marktes?
Die Wax Emulsion Marktgröße wurde im Jahr 2026 auf 2,94 Milliarden USD geschätzt und soll von 3,08 Milliarden USD im Jahr 2027 auf 3,94 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,04 % während des Prognosezeitraums (2027–2032).
Welcher Wax Emulsion Typ wächst am schnellsten?
Polyethylenwachs-Emulsionen sollen bis 2032 mit einer CAGR von 6,11 % wachsen.
Welche Endverbraucheranwendung wächst am schnellsten?
Die Körperpflege soll bis 2032 mit einer CAGR von 6,45 % wachsen.
Welche Region führt die globale Nachfrage nach Wax Emulsionen an?
Asien-Pazifik führt mit einem Anteil von 38,45 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 6,23 % wachsen.