
Tamanho e Participação do Mercado de Fitas Impermeáveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fitas Impermeáveis pela Mordor Intelligence
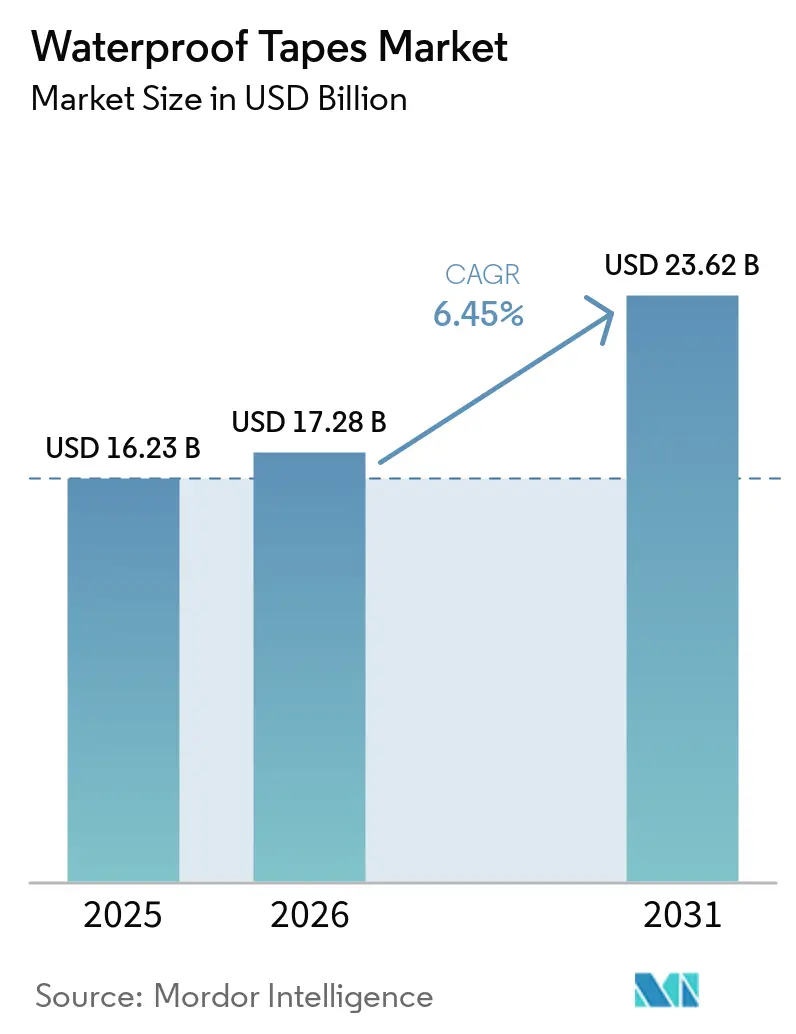
O tamanho do Mercado de Fitas Impermeáveis foi avaliado em 16,23 bilhões de USD em 2025 e estima-se que cresça de 17,28 bilhões de USD em 2026 para atingir 23,62 bilhões de USD até 2031, a um CAGR de 6,45% durante o período de previsão (2026-2031). A demanda é sustentada por reparos em envoltórios de edificações envelhecidas, pela expansão da eletrificação do transporte e por um maior volume de cuidados prestados fora de hospitais. Esses usos favorecem fitas que proporcionam vedação durável, isolamento elétrico ou contato confiável com a pele. Produtos incorporados em montagens de construção e módulos de bateria podem alcançar preços mais elevados do que os de uso geral. Isso desloca a receita para formulações de desempenho validado, à medida que os compradores atribuem maior valor à vedação confiável e de longa duração. Os fornecedores estão, portanto, investindo em química adesiva, aprovações de produtos e capacidade de fabricação para aplicações tecnicamente exigentes. Seu foco comercial está cada vez mais voltado para materiais capazes de atender a requisitos de desempenho definidos durante a instalação e o uso. Essa ênfase favorece fornecedores que conseguem combinar conhecimento de formulação, processos de conversão confiáveis e suporte ao cliente de longo prazo.
Principais Conclusões do Relatório
- Por tipo de resina, o silicone detinha 43,16% da participação do mercado de fitas impermeáveis em 2025 e deve avançar a um CAGR de 7,04% até 2031.
- Por tipo de substrato, o plástico detinha 35,23% da participação do mercado de fitas impermeáveis em 2025, enquanto a borracha deve avançar a um CAGR de 7,15% até 2031.
- Por setor de uso final, o segmento elétrico e eletrônico detinha 26,12% da participação do mercado de fitas impermeáveis em 2025, enquanto o setor de saúde deve avançar a um CAGR de 7,32% até 2031.
- Por geografia, a Ásia-Pacífico detinha 36,57% da participação do mercado de fitas impermeáveis em 2025 e deve avançar a um CAGR de 7,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fitas Impermeáveis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Impermeabilização de Edificações e Manutenção de Infraestrutura | +1.7% | Global, com ganhos concentrados nos corredores de construção da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento dos Requisitos de Proteção contra Umidade em Eletrônicos e Veículos Elétricos | +1.5% | Núcleo da Ásia-Pacífico (China, Coreia do Sul, Japão), com expansão para América do Norte e Alemanha | Curto prazo (≤ 2 anos) |
| Crescimento de Dispositivos Vestíveis para Saúde e Fixação Médica Impermeável | +1.2% | América do Norte e União Europeia liderando, com adoção em rápido crescimento na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Preferência por Vedação Rápida, Limpa e Leve em Relação a Selantes Líquidos | +0.9% | Global, mais forte em mercados com alto custo de mão de obra (América do Norte, União Europeia, Japão) | Médio prazo (2-4 anos) |
| Adoção do Comércio Eletrônico e Reparos Faça Você Mesmo | +0.6% | América do Norte, Europa e mercados urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Impermeabilização de Edificações e Manutenção de Infraestrutura
A renovação de infraestrutura oferece ao mercado de fitas impermeáveis uma fonte de demanda mais estável do que a atividade de nova construção isoladamente. Reparos em telhados, fachadas e juntas mais antigas exigem produtos de gestão de umidade que possam ser instalados ao redor de estruturas existentes. Nos Estados Unidos, o parque habitacional mais antigo gera trabalho recorrente em envoltórios de edificações e sustenta a demanda por sistemas de vedação voltados para reparos. Os produtos de fita podem ser aplicados em uma única passagem, sem os períodos de cura associados às alternativas líquidas. Isso os torna úteis em projetos comerciais e na construção pré-fabricada, onde a velocidade de instalação afeta o cronograma. O mercado de fitas impermeáveis se beneficia onde os contratantes valorizam a redução da preparação, o manuseio mais simples e o desempenho confiável em superfícies complexas. Essas condições são comuns em trabalhos de reparo, projetos pré-fabricados e instalações com acesso limitado ou janelas de cronograma estreitas. A fita também pode simplificar o sequenciamento, pois o instalador não precisa aguardar a cura de um material aplicado a úmido antes de iniciar a próxima tarefa.
Crescimento dos Requisitos de Proteção contra Umidade em Eletrônicos e Veículos Elétricos
A eletrificação do transporte altera os requisitos das fitas, pois os módulos de bateria precisam simultaneamente de isolamento, proteção contra umidade e estabilidade térmica. Formulações de silicone e acrílico de alto desempenho são preferidas onde os tipos convencionais não suportam ciclos térmicos repetidos. Essas aplicações sustentam a demanda por materiais mais finos que mantêm a adesão sob estresse operacional contínuo. O mercado de fitas impermeáveis também se beneficia de designs de dispositivos que necessitam de peças cortadas com precisão para espaços reduzidos. Os requisitos europeus de reparo de smartphones podem aumentar a demanda por vedação quando os dispositivos são abertos e remontados. Os fabricantes devem equilibrar a construção fina com a resistência à umidade, ao calor e ao manuseio repetido após o reparo. Isso confere às fitas de alto desempenho um papel na manutenção da proteção dos dispositivos sem adicionar o peso ou o espaço associados a abordagens de vedação mais complexas.
Crescimento de Dispositivos Vestíveis para Saúde e Fixação Médica Impermeável
Monitores contínuos de glicose, patches cardíacos e sistemas de monitoramento remoto precisam de adesivos que permaneçam fixados durante o banho, a prática de exercícios e o uso prolongado. Esse requisito favorece produtos compatíveis com a pele que minimizam o trauma na remoção. A Organização Mundial da Saúde relatou que mais de 300 milhões de procedimentos cirúrgicos são realizados em todo o mundo a cada ano, o que sustenta a demanda contínua por fixação de curativos cirúrgicos[1]Organização Mundial da Saúde, "Observatório Global de Saúde," Organização Mundial da Saúde, who.int. As aplicações médicas também exigem que os fabricantes atendam às expectativas de biocompatibilidade e qualidade antes que os produtos possam ingressar nas cadeias de suprimento clínicas. Esses requisitos aumentam a importância da expertise técnica estabelecida e dos processos de validação. O mercado de fitas impermeáveis, portanto, tem uma oportunidade em expansão em fixação de longa duração e ambientes de cuidados ambulatoriais. Os produtos devem combinar adesão segura com conforto nas atividades diárias normais, o que torna a consistência de desempenho importante para fabricantes de dispositivos e prestadores de cuidados. A necessidade de fixação confiável também eleva o valor de fornecedores que compreendem o contato com a pele, o tempo de uso e as características de remoção.
Preferência por Vedação Rápida, Limpa e Leve em Relação a Selantes Líquidos
Os sistemas de fita evitam a mistura, a cura, a limpeza e o trabalho de contenção que os selantes líquidos geralmente exigem. A diferença é importante na construção modular, onde a aplicação líquida fora do local pode necessitar de condições controladas de cura. A Shurtape lançou a FrogTape Pro Grade Deck and Joist Flashing Tape em julho de 2025, com adesivo acrílico curado por ultravioleta sem solvente, sem necessidade de primer e em conformidade com a norma AAMA (American Architectural Manufacturers Association) 711-22. O produto foi projetado para se autocicatrizar ao redor de penetrações de pregos, auxiliando os instaladores a gerenciar detalhes comuns de deck e viga. Tais características podem reduzir as etapas de instalação enquanto preservam o valor de uma barreira contra umidade. O mercado de fitas impermeáveis se beneficia onde contratantes e fabricantes de equipamentos originais necessitam de montagens mais leves e processos de aplicação repetíveis. O apelo vai além da velocidade, pois uma aplicação mais limpa pode reduzir o manuseio de materiais e apoiar resultados mais consistentes entre as equipes de instalação. Isso torna a fita uma escolha prática onde o trabalho deve continuar sem o tempo de secagem e as exigências de limpeza de um sistema líquido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas | -1.8% | Global, mais aguda para conversores não integrados na Ásia-Pacífico e na Europa Oriental | Curto prazo (≤ 2 anos) |
| Concorrência de Selantes Líquidos, Membranas e Fixadores Mecânicos | -1.5% | Mercados sensíveis a preço na América do Sul, Sudeste Asiático e Oriente Médio e África | Médio prazo (2-4 anos) |
| Complexidade de Diferenciação de Produtos e Certificação | -1.0% | América do Norte e União Europeia, onde os ciclos de qualificação médica e de veículos elétricos são mais longos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas
A produção de fitas impermeáveis depende de filmes, monômeros acrílicos, borracha butílica e insumos de silicone, cujos preços podem mudar rapidamente. Essa exposição é mais difícil para os conversores que não possuem contratos de fornecimento ou capacidade interna de resina. Ajustes frequentes nos insumos podem exigir várias alterações de lista de preços em um trimestre e dificultar o orçamento de projetos para os clientes. Fabricantes maiores podem gerenciar parte desse risco por meio de acordos de compra de prazo mais longo e opções de fornecimento mais amplas. Conversores menores podem ter que repassar as variações de custo por meio de contratos de clientes mais curtos. O mercado de fitas impermeáveis permanece exposto a essa posição de custo desigual, especialmente onde a concorrência de preços limita a capacidade de um produtor de recuperar custos de insumos mais elevados. A pressão resultante pode afetar a seleção de produtos, os termos contratuais e o momento das compras dos clientes. Também incentiva os fabricantes a aprimorar a disciplina de fornecimento e a priorizar aplicações onde o valor técnico sustenta uma precificação mais estável.
Concorrência de Selantes Líquidos, Membranas e Fixadores Mecânicos
Revestimentos e membranas líquidas podem manter uma vantagem de custo instalado em projetos de construção com mão de obra abundante e sensíveis a preço. Os proprietários de projetos podem optar por materiais familiares quando priorizam o custo inicial em detrimento da velocidade de instalação ou do desempenho ao longo do ciclo de vida. Os fixadores mecânicos também atendem a usos industriais e de infraestrutura que necessitam de conexões ajustáveis ou reversíveis. Os fornecedores de fita respondem com materiais autocicatrizantes, sem primer e resistentes à radiação ultravioleta, que criam uma diferenciação mais forte em usos premium. O mercado de fitas impermeáveis, consequentemente, enfrenta uma oportunidade mais limitada em categorias de construção que não recompensam o desempenho ou a economia de mão de obra. Nesses contextos, as práticas de instalação familiares podem superar os benefícios de uma aplicação mais rápida ou de uma formulação mais especializada. Os fornecedores devem demonstrar claramente as vantagens práticas para conseguir afastar os clientes de materiais de impermeabilização estabelecidos e de baixo custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: Silicone Consolida Dominância nos Segmentos de Alto Valor
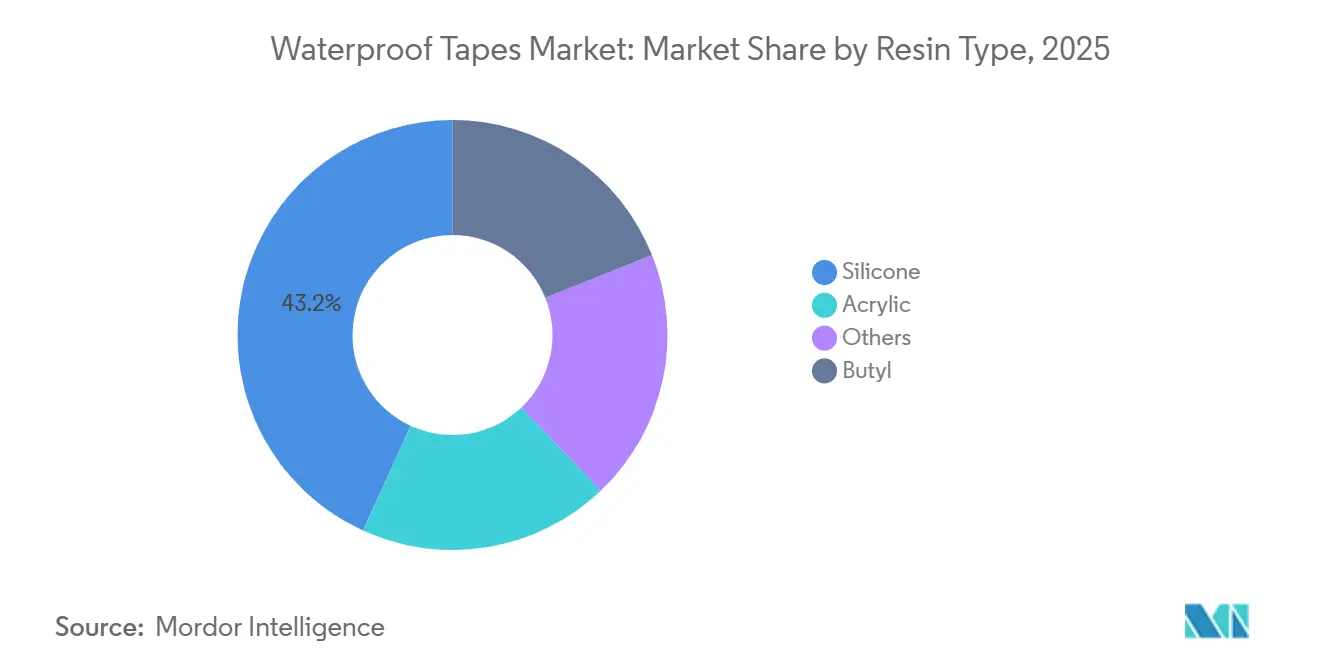
O silicone detinha 43,16% da participação do mercado de fitas impermeáveis em 2025 e deve avançar a um CAGR de 7,04% até 2031. Sua posição reflete o alinhamento entre o desempenho do silicone e os requisitos em eletrônicos, montagem de veículos elétricos e usos médicos com contato com a pele. O material pode manter sua função em temperaturas de -50 °C a 200 °C, o que é importante para invólucros de baterias e eletrônica de potência. Também oferece proteção contra umidade e desempenho dielétrico em aplicações sujeitas a ciclos térmicos contínuos. Essas necessidades combinadas restringem a adequação de produtos de commodities em montagens de alto valor.
O acrílico permanece amplamente utilizado em construção civil, embalagem e aplicações industriais gerais, pois oferece estabilidade à radiação ultravioleta e funciona com sistemas de suporte à base de água. As fitas butílicas continuam importantes para impermeabilização subterrânea, vedação de juntas de tubulações e penetrações em telhados, onde superfícies irregulares ou úmidas exigem adesão aplicada a frio. Outras resinas, incluindo hot-melt à base de borracha e químicas híbridas, atendem a embalagens com contato com alimentos e condições industriais de alta umidade. A demanda por resinas está se separando gradualmente entre formulações premium de silicone e acrílico avançado, e produtos focados em valor utilizados em aplicações de infraestrutura. Isso mantém o silicone central para o setor de fitas impermeáveis, onde o desempenho validado importa mais do que o custo inicial do material. Os compradores nesses usos têm menos probabilidade de trocar de material sem evidências de que uma alternativa pode manter os requisitos de isolamento, vedação e durabilidade. Como resultado, a seleção de resina está intimamente ligada às condições operacionais e às necessidades de aprovação da montagem final.


Por Tipo de Substrato: Plástico Lidera, Borracha Acelera com a Demanda por Desempenho
Os substratos plásticos detinham 35,23% da participação do mercado de fitas impermeáveis em 2025, pois os filmes de polietileno, polipropileno e poliéster oferecem baixa densidade e resistência química. Eles também funcionam com uma ampla gama de químicas adesivas. Os produtos com suporte plástico atendem a aplicações que vão desde embalagem e revestimento de construção até proteção de eletrônicos, criando uma base de demanda ampla. Essa abrangência torna improvável a substituição por um único substrato alternativo em todo o mercado de fitas impermeáveis. Os substratos de filme também fornecem um formato prático para peças cortadas utilizadas em montagens eletrônicas e automotivas.
A borracha deve avançar a um CAGR de 7,15% até 2031, sustentada por aplicações que necessitam de elasticidade, recuperação e adesão em superfícies irregulares. São adequadas para vedação de carrocerias de veículos elétricos, lacunas de painéis automotivos e juntas de tubulações de grande porte, onde os filmes podem dobrar ou perder contato. Os substratos metálicos, principalmente folha de alumínio e chumbo, mantêm um papel especializado em telhados, vedação de dutos de aquecimento, ventilação e ar-condicionado e proteção elétrica em áreas perigosas. Outros substratos incluem suportes de tecido tecido e não tecido que adicionam resistência ao rasgo para trabalhos de construção e envolvimento de tubulações. A T-Rex Waterproof and Repair Tape da Shurtape utiliza um filme de poliolefina multicamadas e a Tecnologia Flex-to-Fit para conformabilidade em superfícies curvas e rugosas. Isso ilustra como o design do suporte pode determinar se uma fita mantém o contato quando uma aplicação tem curvas, textura ou contornos variáveis. A escolha do substrato, portanto, afeta tanto o comportamento durante a instalação quanto a capacidade do produto de entregar a função de impermeabilização pretendida.
Por Setor de Uso Final: Elétrico e Eletrônico Ancora a Receita, enquanto Saúde Lidera o Crescimento
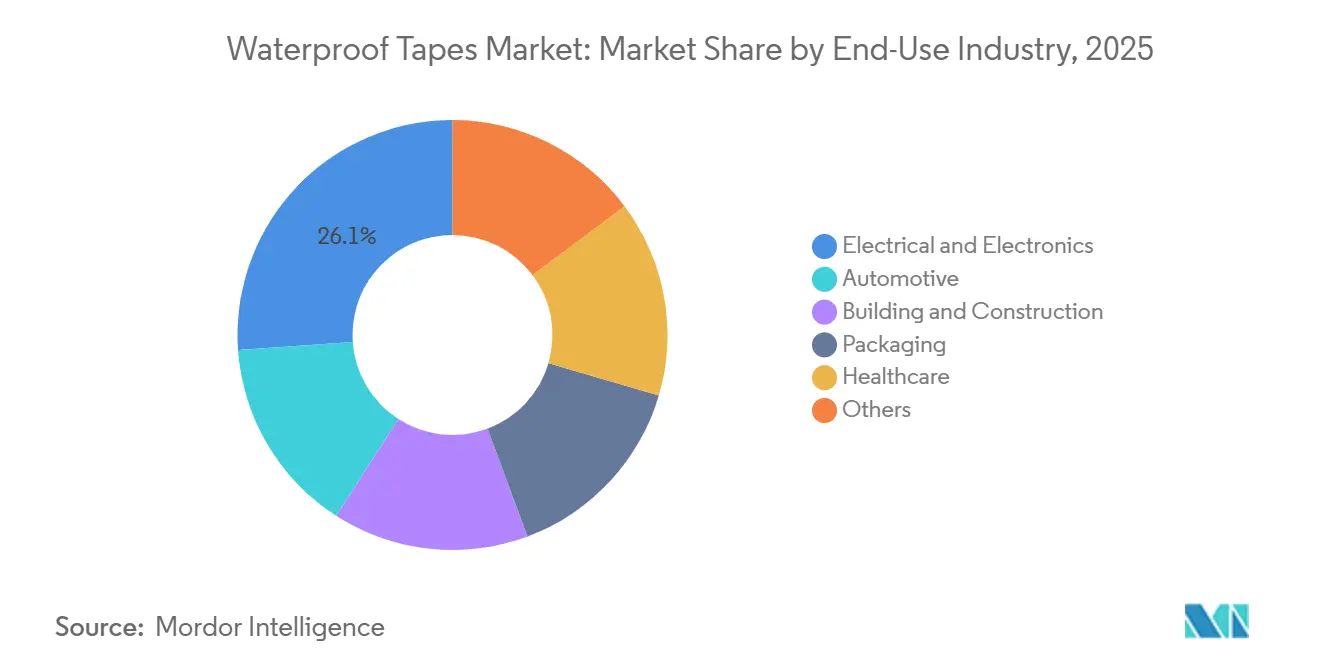
O segmento elétrico e eletrônico detinha 26,12% da participação do mercado de fitas impermeáveis em 2025, sustentado pelos requisitos de vedação em nível de dispositivo. Essas fitas frequentemente precisam ser cortadas com precisão e capazes de suportar ciclos térmicos repetidos sem delaminação. Seu valor por unidade de área pode superar o dos produtos de construção, pois a falha pode afetar a confiabilidade do dispositivo. O segmento de Fitas Industriais da Nitto Denko Corporation cresceu no ano fiscal (AF) de março de 2026, com o aumento da demanda por fitas de vedação para eletrônicos. Isso sustenta a demanda contínua por materiais de grau de especificação dentro do mercado de fitas impermeáveis. Os produtores de eletrônicos exigem dimensões controladas, adesão confiável e desempenho estável em designs de produtos compactos. A necessidade de proteger os componentes internos da umidade e das variações de temperatura torna a seleção de materiais uma parte direta do planejamento de confiabilidade do dispositivo.
O setor de saúde deve avançar a um CAGR de 7,32% até 2031, à medida que os dispositivos vestíveis e os cuidados domiciliares se tornam mais comuns. A fixação de feridas cirúrgicas fornece uma base estável, enquanto monitores de glicose, patches cardíacos e dispositivos de monitoramento remoto adicionam novas aplicações de longa duração. Os usos automotivos também estão se expandindo à medida que os veículos elétricos substituem algumas conexões mecânicas por montagens de fita adesiva. A demanda em construção civil cresce onde a velocidade de instalação e a eficiência de mão de obra são valorizadas em relação aos sistemas de impermeabilização tradicionais. As aplicações de embalagem incluem usos à prova de adulteração, cadeia de frio e durabilidade ao ar livre, onde a fita de caixa comum pode não manter a integridade da vedação sob umidade ou variações de temperatura. Os usos em equipamentos marítimos, aeroespaciais, militares e agrícolas também exigem vedação especializada em aplicações de menor volume. Essas categorias podem sustentar valores unitários premium, pois a fita deve operar em condições que excedem as enfrentadas por produtos de consumo padrão.
Análise Geográfica
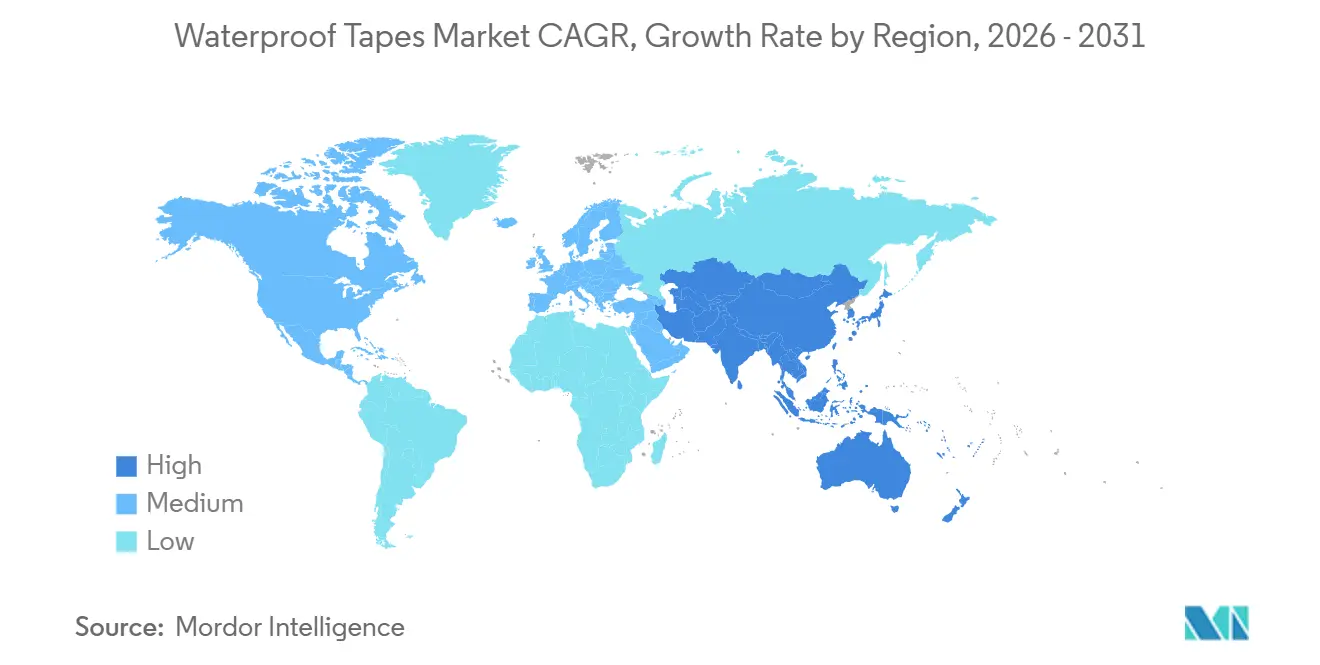
A Ásia-Pacífico detinha 36,57% da participação do mercado de fitas impermeáveis em 2025 e deve avançar a um CAGR de 7,68% até 2031. A região é tanto um grande centro de fabricação de eletrônicos quanto um importante mercado de construção. A China sustenta a demanda regional por meio da produção de eletrônicos, obras de infraestrutura e montagem de veículos elétricos. O Japão e a Coreia do Sul enfatizam formatos de precisão para aplicações em displays, automotivo e dispositivos avançados. A Nitto Denko Corporation concluiu uma instalação de fabricação e pesquisa em Kaohsiung em julho de 2026, após um investimento de 4,48 bilhões de TWD (aproximadamente 140,3 milhões de USD).
A instalação produz fitas de cloreto de polivinila e fitas adesivas eletrônicas para clientes dos setores de semicondutores e automotivo. A Índia, os países da Associação de Nações do Sudeste Asiático e a Coreia do Sul adicionam crescimento em saúde, infraestrutura e produção automotiva. Isso sustenta uma demanda ampla tanto por produtos de commodities quanto por produtos de desempenho intermediário. A América do Norte se beneficia de reparos de infraestrutura, um grande mercado de reposição automotiva e ampla distribuição no varejo para produtos de reparo. O México contribui para a demanda industrial por meio da montagem automotiva e do investimento em manufatura. O Canadá oferece um nicho específico para produtos butílicos e acrílicos avançados que mantêm a adesão durante a instalação em clima frio. Em toda a América do Norte, os canais de reparo maduros e as práticas estabelecidas de contratantes sustentam a demanda recorrente por produtos utilizados tanto em manutenção quanto em nova construção.
A Europa é influenciada por normas de construção que favorecem envoltórios herméticos e com gestão de umidade em novas construções e reformas profundas. A América do Sul é liderada pelo Brasil e pela Argentina, onde habitação, infraestrutura e embalagem sustentam a demanda. O Chile tem necessidade de soluções flexíveis de impermeabilização em novas construções e reparos em estruturas afetadas por terremotos. A demanda no Oriente Médio e África é sustentada pela construção nos países do Conselho de Cooperação do Golfo e pela manutenção industrial na África do Sul. O pipeline de infraestrutura da Visão 2030 da Arábia Saudita e o contínuo desenvolvimento imobiliário comercial nos Emirados Árabes Unidos representam fontes concentradas de demanda relacionada à construção. A oportunidade regional permanece vinculada ao ritmo de execução dos projetos e à capacidade dos fornecedores de fitas de atender aos requisitos locais de desempenho e distribuição.

Cenário Competitivo
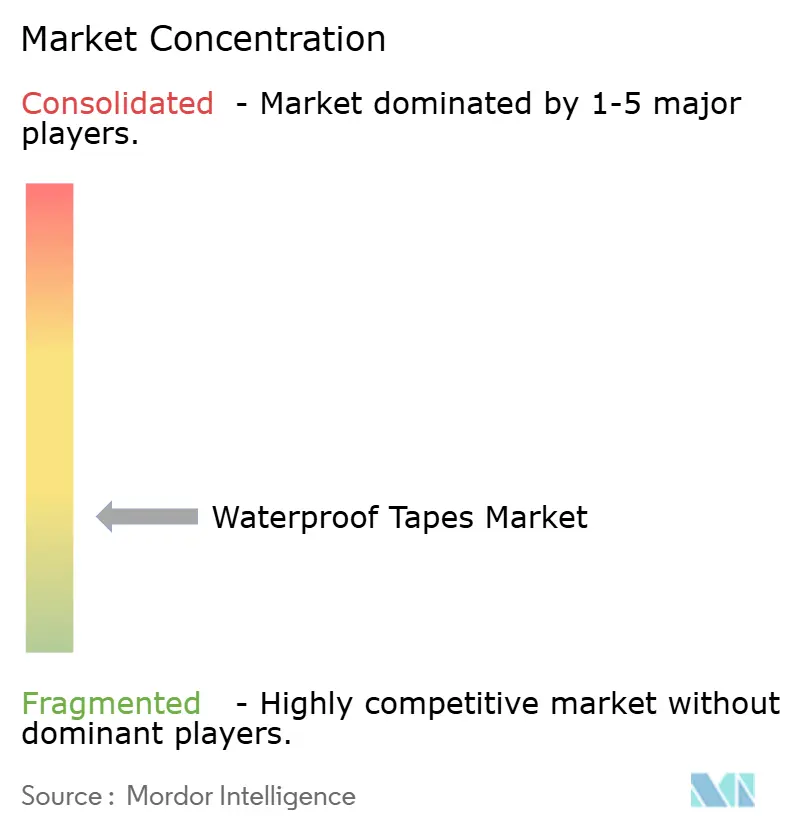
O mercado de fitas impermeáveis é altamente fragmentado, com os cinco principais participantes incluindo 3M, Nitto Denko Corporation, tesa SE, Henkel AG & Co. KGaA e Avery Dennison Corporation. 3M, Nitto Denko Corporation, Henkel AG & Co. KGaA, tesa SE e Avery Dennison Corporation têm posições fortes em aplicações de desempenho e especialidade. Seus produtos competem por meio de química adesiva, confiabilidade e capacidade de garantir especificações dos clientes, sendo a qualidade consistente de conversão também importante, pois variações podem reduzir a confiança em uma fita aprovada. Os fabricantes regionais frequentemente competem em custo e prazo de entrega em aplicações menos exigentes. Os requisitos de qualificação podem proteger os fornecedores estabelecidos em usos médicos e de veículos elétricos, pois os clientes necessitam de materiais comprovados e produção consistente, enquanto os ciclos de aprovação de 6 a 18 meses limitam a entrada rápida e preservam a posição dos fornecedores que atendem às expectativas de material e fabricação.
A Henkel AG & Co. KGaA assinou um acordo em janeiro de 2026 para adquirir a ATP Adhesive Systems, uma produtora suíça de fitas especiais de alto desempenho à base de água[2]Henkel AG & Co. KGaA, "Henkel anuncia aquisição da ATP Adhesive Systems, especialista líder em fitas especiais de alto desempenho à base de água," Notícias de Relações com Investidores da Henkel, henkel.com. A transação ampliou o portfólio de fitas da Henkel AG & Co. KGaA para além dos formatos de adesivo líquido e fortaleceu sua posição em tecnologias de fitas especiais à base de água, oferecendo à empresa produtos complementares e relacionamentos com clientes, ao mesmo tempo em que atende ao interesse em tecnologias adesivas com compostos orgânicos de menor volatilidade.
A Nitto Denko investiu em nova capacidade de fabricação e pesquisa em Taiwan para clientes dos setores de semicondutores e automotivo. A Avery Dennison anunciou um acordo de 390 milhões de USD em agosto de 2025 para adquirir o negócio de adesivos para pisos nos Estados Unidos do Meridian Adhesives Group. Esses movimentos demonstram um foco em tecnologias adesivas especializadas e aplicações adjacentes. O mercado de fitas impermeáveis oferece espaço para fornecedores que possam desenvolver formulações finas de silicone compatíveis com a pele para dispositivos médicos de longa duração, onde as características de conexão segura, movimentação e remoção são essenciais. A concorrência tende a permanecer mais intensa onde os clientes exigem validação técnica, enquanto a concorrência de preços permanece acirrada nos segmentos básicos de construção e embalagem, com fornecedores maiores se diferenciando por meio de capacidade de formulação e capacidade especializada.
Líderes do Setor de Fitas Impermeáveis
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Henkel AG & Co. KGaA
-
Avery Dennison Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Nitto Denko Corporation concluiu sua nova instalação de fabricação e P&D em Kaohsiung, Taiwan, expandindo suas capacidades regionais de produção e desenvolvimento de produtos. O investimento fortalece a capacidade da Nitto Denko Corporation de desenvolver e fornecer soluções adesivas e de vedação especializadas utilizadas em aplicações de impermeabilização.
- Janeiro de 2026: A Henkel AG & Co. KGaA assinou um acordo para adquirir a ATP Adhesive Systems, com sede na Suíça, da Arsenal Capital Partners, expandindo seu portfólio de adesivos sensíveis à pressão e fitas especiais. A aquisição fortaleceu as capacidades da Henkel AG & Co. KGaA em soluções de fitas adesivas, apoiando aplicações que exigem impermeabilização, vedação e colagem durável.


Escopo do Relatório Global do Mercado de Fitas Impermeáveis
As fitas impermeáveis são materiais sensíveis à pressão ou com suporte adesivo, projetados para criar vedações resistentes à água ou herméticas entre superfícies, juntas e componentes. Elas protegem contra a entrada de umidade, ao mesmo tempo em que suportam colagem, isolamento, vedação e proteção de superfícies em ambientes exigentes.
O Mercado de Fitas Impermeáveis é segmentado por tipo de resina, tipo de substrato, setor de uso final e geografia. Por tipo de resina, o mercado é segmentado em silicone, acrílico, butílico e outros. Por tipo de substrato, o mercado é segmentado em plástico, metal, borracha e outros. Por setor de uso final, o mercado é segmentado em elétrico e eletrônico, automotivo, construção civil, saúde, embalagem e outros. O relatório também abrange o tamanho do mercado e as previsões para fitas impermeáveis em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Silicone |
| Acrílico |
| Butílico |
| Outros |
| Plástico |
| Metal |
| Borracha |
| Outros |
| Elétrico e Eletrônico |
| Automotivo |
| Construção Civil |
| Saúde |
| Embalagem |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Silicone | |
| Acrílico | ||
| Butílico | ||
| Outros | ||
| Por Tipo de Substrato | Plástico | |
| Metal | ||
| Borracha | ||
| Outros | ||
| Por Setor de Uso Final | Elétrico e Eletrônico | |
| Automotivo | ||
| Construção Civil | ||
| Saúde | ||
| Embalagem | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fitas impermeáveis?
O mercado de fitas impermeáveis está avaliado em 17,28 bilhões de USD em 2026 e deve atingir 23,62 bilhões de USD até 2031.
O que está impulsionando a demanda por fitas impermeáveis?
A demanda é sustentada por reparos em envoltórios de edificações, vedação de eletrônicos, montagem de veículos elétricos e aplicações de fixação médica de longa duração.
Qual tipo de resina liderou a demanda do mercado em 2025?
O silicone detinha 43,16% da participação do mercado de fitas impermeáveis em 2025.
Qual tipo de substrato deve crescer mais rapidamente até 2031?
A borracha deve avançar a um CAGR de 7,15% até 2031, sustentada pelas necessidades de vedação conformável em aplicações automotivas, industriais e de juntas de tubulações.
Página atualizada pela última vez em:



