
Taille et part du marché des rubans imperméables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
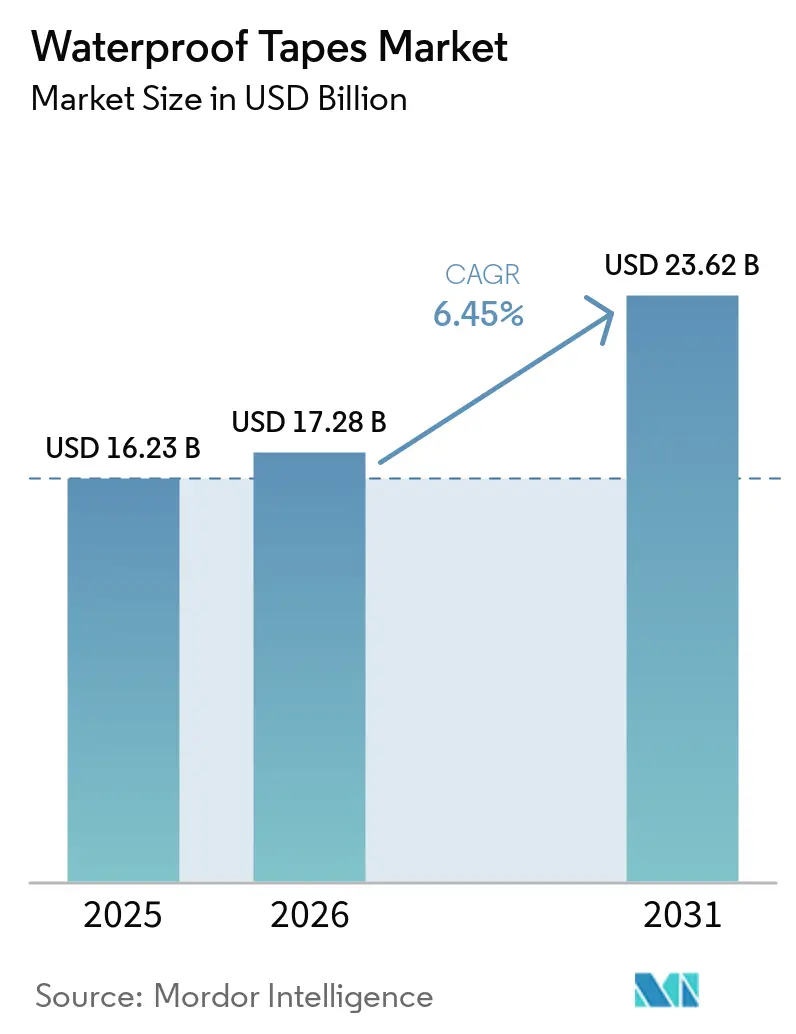
| Taille du Marché (2026) | 17.28 Milliards de dollars |
| Taille du Marché (2031) | 23.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des rubans imperméables par Mordor Intelligence
La taille du marché des rubans imperméables était évaluée à 16,23 milliards USD en 2025 et devrait croître de 17,28 milliards USD en 2026 pour atteindre 23,62 milliards USD d'ici 2031, à un CAGR de 6,45 % durant la période de prévision (2026-2031). La demande est soutenue par les réparations des enveloppes de bâtiments vieillissants, l'électrification accrue des transports et le développement des soins dispensés en dehors des hôpitaux. Ces usages favorisent les rubans offrant une étanchéité durable, une isolation électrique ou un contact cutané fiable. Les produits intégrés dans les assemblages de bâtiments et les modules de batteries peuvent atteindre des prix plus élevés que les grades à usage général. Cela oriente les revenus vers des formulations à performances validées, les acheteurs accordant une plus grande valeur à une étanchéité fiable et de longue durée. Les fournisseurs investissent donc dans la chimie des adhésifs, les homologations de produits et les capacités de fabrication pour les applications techniquement exigeantes. Leur orientation commerciale porte de plus en plus sur des matériaux capables de satisfaire des exigences de performance définies lors de l'installation et de l'utilisation. Cette priorité favorise les fournisseurs capables de combiner expertise en formulation, procédés de transformation fiables et support client à long terme.
Principaux enseignements du rapport
- Par type de résine, le silicone détenait 43,16 % de la part du marché des rubans imperméables en 2025 et devrait progresser à un CAGR de 7,04 % jusqu'en 2031.
- Par type de substrat, le plastique détenait 35,23 % de la part du marché des rubans imperméables en 2025, tandis que le caoutchouc devrait progresser à un CAGR de 7,15 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électricité et l'électronique détenaient 26,12 % de la part du marché des rubans imperméables en 2025, tandis que la santé devrait progresser à un CAGR de 7,32 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 36,57 % de la part du marché des rubans imperméables en 2025 et devrait progresser à un CAGR de 7,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des rubans imperméables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'imperméabilisation des bâtiments et de la maintenance des infrastructures | +1.7% | Mondial, avec des gains concentrés dans les corridors de construction en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences croissantes en matière de protection contre l'humidité dans l'électronique et les véhicules électriques | +1.5% | Cœur Asie-Pacifique (Chine, Corée du Sud, Japon), avec des retombées en Amérique du Nord et en Allemagne | Court terme (≤ 2 ans) |
| Croissance des dispositifs médicaux portables et de la fixation médicale imperméable | +1.2% | Amérique du Nord et UE en tête, avec une adoption en forte croissance en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Préférence pour l'étanchéité rapide, propre et légère par rapport aux mastics liquides | +0.9% | Mondial, plus marqué dans les marchés à coût de main-d'œuvre élevé (Amérique du Nord, UE, Japon) | Moyen terme (2 à 4 ans) |
| Adoption du commerce électronique et des réparations par soi-même | +0.6% | Amérique du Nord, Europe et marchés urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'imperméabilisation des bâtiments et de la maintenance des infrastructures
Le renouvellement des infrastructures offre au marché des rubans imperméables une source de demande plus stable que la seule activité de construction neuve. Les réparations des toitures, façades et joints anciens nécessitent des produits de gestion de l'humidité pouvant être installés autour des structures existantes. Aux États-Unis, le parc immobilier ancien génère des travaux récurrents sur les enveloppes de bâtiments et soutient la demande de systèmes d'étanchéité orientés vers la réparation. Les rubans peuvent être appliqués en une seule passe, sans les délais de séchage associés aux alternatives liquides. Cela les rend utiles dans les projets commerciaux et la construction préfabriquée, où la rapidité d'installation influe sur la planification. Le marché des rubans imperméables bénéficie de la valeur accordée par les entrepreneurs à la réduction de la préparation, à la simplicité de manipulation et à la fiabilité des performances sur des surfaces complexes. Ces conditions sont courantes dans les travaux de réparation, les projets préfabriqués et les installations à accès limité ou aux fenêtres de planification étroites. Le ruban peut également simplifier le séquençage, car l'installateur n'a pas besoin d'attendre qu'un matériau appliqué en phase humide sèche avant de commencer la tâche suivante.
Exigences croissantes en matière de protection contre l'humidité dans l'électronique et les véhicules électriques
L'électrification des transports modifie les exigences relatives aux rubans, car les modules de batteries nécessitent simultanément isolation, protection contre l'humidité et stabilité thermique. Les formulations silicone et acrylique haute performance sont privilégiées lorsque les grades conventionnels ne peuvent pas résister aux cycles thermiques répétés. Ces applications soutiennent la demande de matériaux plus fins qui conservent leur adhérence sous une contrainte de fonctionnement prolongée. Le marché des rubans imperméables bénéficie également des conceptions d'appareils nécessitant des pièces découpées à la presse de précision pour des espaces réduits. Les exigences européennes en matière de réparation des smartphones peuvent générer une demande d'étanchéité lorsque les appareils sont ouverts et remontés. Les fabricants doivent concilier une construction fine avec la résistance à l'humidité, à la chaleur et aux manipulations répétées après réparation. Cela confère aux rubans haute performance un rôle dans le maintien de la protection des appareils sans ajouter le poids ou l'encombrement associés à des approches d'étanchéité plus complexes.
Croissance des dispositifs médicaux portables et de la fixation médicale imperméable
Les moniteurs de glycémie en continu, les patchs cardiaques et les systèmes de surveillance à distance nécessitent des adhésifs qui restent fixés pendant le bain, l'exercice et une utilisation prolongée. Cette exigence favorise les produits compatibles avec la peau qui limitent les traumatismes lors du retrait. L'Organisation mondiale de la Santé a rapporté que plus de 300 millions d'interventions chirurgicales étaient réalisées chaque année dans le monde, ce qui soutient la demande continue de fixation de pansements[1]Organisation mondiale de la Santé, "Observatoire mondial de la Santé," Organisation mondiale de la Santé, who.int. Les applications médicales exigent également que les fabricants satisfassent aux exigences de biocompatibilité et de qualité avant que les produits puissent intégrer les chaînes d'approvisionnement cliniques. Ces exigences accroissent l'importance de l'expertise technique établie et des processus de validation. Le marché des rubans imperméables dispose donc d'une opportunité croissante dans les dispositifs de fixation longue durée et les contextes de soins ambulatoires. Les produits doivent combiner une adhérence sécurisée et un confort lors des activités quotidiennes normales, ce qui rend la constance des performances importante pour les fabricants de dispositifs et les prestataires de soins. La nécessité d'un attachement fiable accroît également la valeur des fournisseurs qui maîtrisent les caractéristiques de contact cutané, de durée de port et de retrait.
Préférence pour l'étanchéité rapide, propre et légère par rapport aux mastics liquides
Les systèmes à ruban évitent le mélange, le séchage, le nettoyage et les travaux de confinement généralement requis par les mastics liquides. La différence est importante dans la construction modulaire, où l'application liquide hors site peut nécessiter des conditions de séchage contrôlées. Shurtape a lancé le FrogTape Pro Grade Deck and Joist Flashing Tape en juillet 2025, avec un adhésif acrylique sans solvant durci aux ultraviolets, sans exigence d'apprêt et conforme à la norme AAMA 711-22 de l'American Architectural Manufacturers Association. Le produit a été conçu pour se refermer autour des perforations de clous, aidant les installateurs à gérer les détails courants des terrasses et des solives. De telles caractéristiques peuvent réduire les étapes d'installation tout en préservant la valeur d'une barrière contre l'humidité. Le marché des rubans imperméables en bénéficie lorsque les entrepreneurs et les fabricants d'équipements d'origine ont besoin d'assemblages plus légers et de processus d'application reproductibles. L'attrait va au-delà de la rapidité, car une application plus propre peut réduire la manutention des matériaux et favoriser des résultats plus cohérents entre les équipes d'installation. Cela fait du ruban un choix pratique lorsque les travaux doivent se poursuivre sans les délais de séchage et les exigences de nettoyage d'un système liquide.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -1.8% | Mondial, plus aiguë pour les transformateurs non intégrés en Asie-Pacifique et en Europe de l'Est | Court terme (≤ 2 ans) |
| Concurrence des mastics liquides, des membranes et des fixations mécaniques | -1.5% | Marchés sensibles aux prix en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Complexité de la différenciation des produits et de la certification | -1.0% | Amérique du Nord et UE, où les cycles de qualification médicale et pour véhicules électriques sont les plus longs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La production de rubans imperméables dépend de films, de monomères acryliques, de caoutchouc butyle et d'intrants silicone dont les prix peuvent évoluer rapidement. Cette exposition est la plus difficile à gérer pour les transformateurs qui ne disposent pas de contrats d'approvisionnement ou de capacité interne en résine. Des ajustements fréquents des intrants peuvent nécessiter plusieurs révisions de tarifs au cours d'un trimestre et compliquer l'établissement des budgets de projet pour les clients. Les fabricants de plus grande taille peuvent gérer une partie de ce risque grâce à des arrangements d'achat à plus long terme et à des options d'approvisionnement plus larges. Les transformateurs de plus petite taille peuvent être contraints de répercuter les variations de coûts via des contrats clients à plus court terme. Le marché des rubans imperméables reste exposé à cette position de coût inégale, notamment lorsque la concurrence par les prix limite la capacité d'un producteur à récupérer les hausses de coûts des intrants. La pression qui en résulte peut affecter la sélection des produits, les conditions contractuelles et le calendrier des achats des clients. Elle incite également les fabricants à améliorer la discipline d'approvisionnement et à prioriser les applications où la valeur technique soutient une tarification plus stable.
Concurrence des mastics liquides, des membranes et des fixations mécaniques
Les revêtements et membranes liquides peuvent conserver un avantage en termes de coût installé dans les projets de construction à forte main-d'œuvre et sensibles aux prix. Les maîtres d'ouvrage peuvent choisir des matériaux familiers lorsqu'ils privilégient le coût initial par rapport à la rapidité d'installation ou aux performances sur le cycle de vie. Les fixations mécaniques servent également des usages industriels et d'infrastructure nécessitant des connexions réglables ou réversibles. Les fournisseurs de rubans répondent avec des matériaux autoréparateurs, sans apprêt et résistants aux ultraviolets qui créent une différenciation plus forte dans les usages premium. Le marché des rubans imperméables fait donc face à une opportunité plus limitée dans les catégories de construction qui ne valorisent pas les performances ou les économies de main-d'œuvre. Dans ces contextes, les pratiques d'installation familières peuvent l'emporter sur les avantages d'une application plus rapide ou d'une formulation plus spécialisée. Les fournisseurs doivent clairement démontrer des avantages pratiques s'ils veulent détourner les clients des matériaux d'imperméabilisation établis à faible coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : le silicone consolide sa domination dans les segments à haute valeur ajoutée
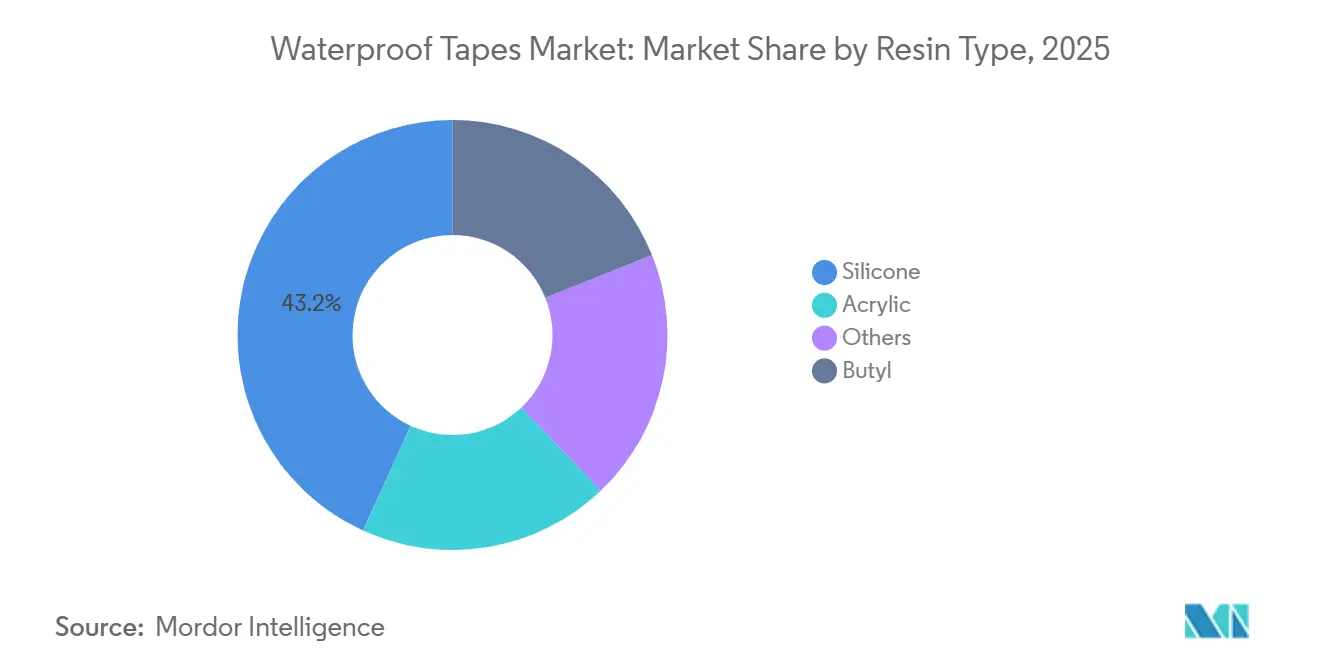
Le silicone détenait 43,16 % de la part du marché des rubans imperméables en 2025 et devrait progresser à un CAGR de 7,04 % jusqu'en 2031. Sa position reflète l'adéquation entre les performances du silicone et les exigences de l'électronique, de l'assemblage de véhicules électriques et des usages médicaux en contact avec la peau. Le matériau peut maintenir ses fonctions sur une plage de températures allant de -50 °C à 200 °C, ce qui est important pour les boîtiers de batteries et l'électronique de puissance. Il assure également la protection contre l'humidité et les performances diélectriques dans les applications soumises à des cycles thermiques prolongés. Ces besoins combinés limitent l'adéquation des produits de base dans les assemblages à haute valeur ajoutée.
L'acrylique reste largement utilisé dans le bâtiment et la construction, l'emballage et les applications industrielles générales, car il offre une stabilité aux ultraviolets et est compatible avec les systèmes à base d'eau. Les rubans butyle restent importants pour l'imperméabilisation souterraine, l'étanchéité des joints de tuyaux et les pénétrations de toiture, où des surfaces irrégulières ou humides nécessitent une adhérence appliquée à froid. Les autres résines, notamment les hot-melts à base de caoutchouc et les chimies hybrides, répondent aux besoins des emballages en contact alimentaire et des conditions industrielles à forte humidité. La demande en résines se différencie progressivement entre les formulations silicone premium et acrylique avancées, et les produits axés sur la valeur utilisés dans les applications d'infrastructure. Cela maintient le silicone au cœur du secteur des rubans imperméables, où les performances validées comptent davantage que le coût initial du matériau. Les acheteurs dans ces usages sont moins susceptibles de changer de matériaux sans preuve qu'une alternative peut maintenir les exigences d'isolation, d'étanchéité et de durabilité. Par conséquent, le choix de la résine est étroitement lié aux conditions de fonctionnement et aux besoins d'homologation de l'assemblage fini.


Par type de substrat : le plastique en tête, le caoutchouc s'accélère sous l'effet de la demande de performance
Les substrats plastiques détenaient 35,23 % de la part du marché des rubans imperméables en 2025, car les films en polyéthylène, polypropylène et polyester offrent une faible densité et une résistance chimique. Ils sont également compatibles avec une large gamme de chimies adhésives. Les produits à support plastique couvrent des applications allant de l'emballage et du bardage de construction à la protection électronique, créant une base de demande étendue. Cette couverture rend peu probable le remplacement par un seul substrat alternatif sur l'ensemble du marché des rubans imperméables. Les substrats en film offrent également un format pratique pour les pièces découpées à la presse utilisées dans les assemblages électroniques et automobiles.
Le caoutchouc devrait progresser à un CAGR de 7,15 % jusqu'en 2031, soutenu par des applications nécessitant extensibilité, reprise élastique et adhérence sur des surfaces irrégulières. Ils conviennent à l'étanchéité des soubassements de véhicules électriques, aux jeux de panneaux automobiles et aux grands joints de tuyaux où les films peuvent se plisser ou perdre le contact. Les substrats métalliques, principalement les feuilles d'aluminium et de plomb, conservent un rôle spécialisé dans l'étanchéité des toitures, des conduits de chauffage, de ventilation et de climatisation, et la protection électrique en zones dangereuses. Les autres substrats comprennent des supports en tissu tissé et non tissé qui ajoutent une résistance à la déchirure pour les travaux de construction et d'enroulement de tuyaux. Le T-Rex Waterproof and Repair Tape de Shurtape utilise un film polyoléfine multicouche et la technologie Flex-to-Fit pour une conformabilité sur les surfaces courbes et rugueuses. Cela illustre comment la conception du support peut déterminer si un ruban maintient le contact lorsqu'une application présente des courbures, des textures ou des contours changeants. Le choix du substrat affecte donc à la fois le comportement à l'installation et la capacité du produit à assurer la fonction d'imperméabilisation prévue.
Par secteur d'utilisation finale : l'électricité et l'électronique ancrent les revenus, tandis que la santé mène la croissance
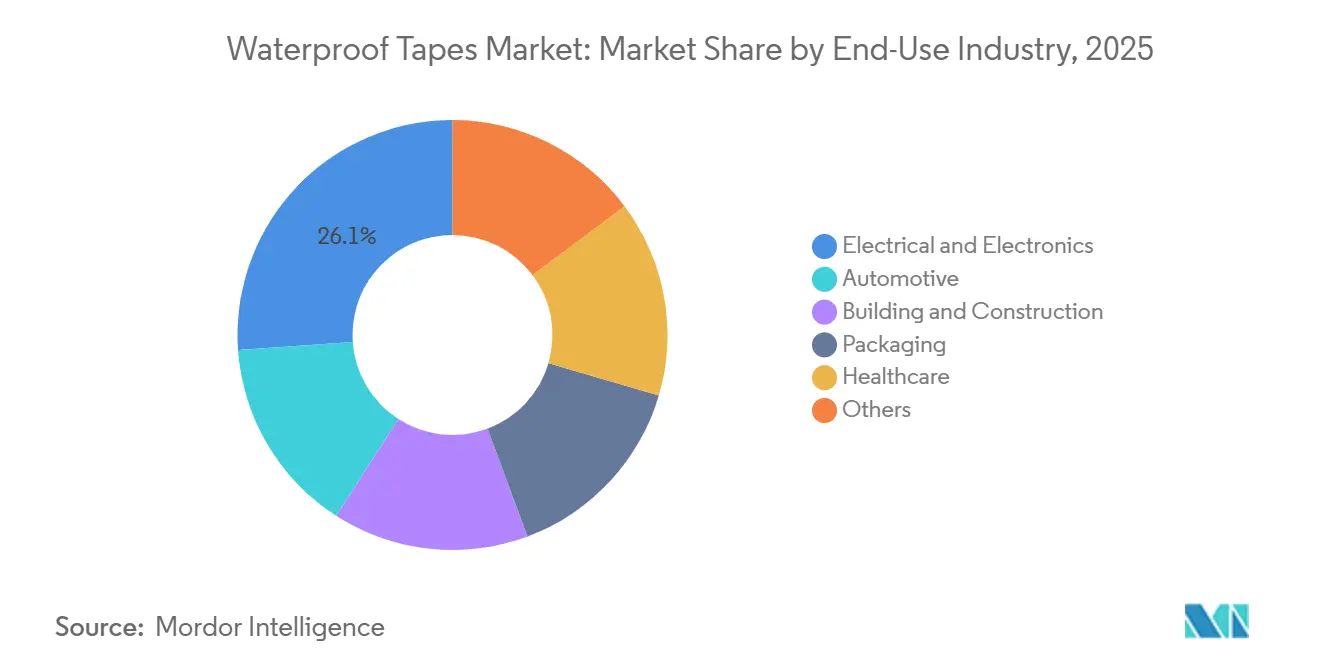
L'électricité et l'électronique détenaient 26,12 % de la part du marché des rubans imperméables en 2025, soutenues par les exigences d'étanchéité au niveau des appareils. Ces rubans doivent souvent être découpés à la presse avec précision et capables de résister à des cycles thermiques répétés sans délaminage. Leur valeur par unité de surface peut dépasser celle des produits de construction, car une défaillance peut affecter la fiabilité de l'appareil. Le segment Ruban industriel de Nitto Denko Corporation a progressé au cours de l'exercice fiscal (EF) de mars 2026, la demande de rubans d'étanchéité pour l'électronique ayant augmenté. Cela soutient une demande continue de matériaux conformes aux spécifications au sein du marché des rubans imperméables. Les fabricants d'électronique exigent des dimensions contrôlées, une adhérence fiable et des performances stables dans des conceptions de produits compactes. La nécessité de protéger les composants internes contre l'humidité et les variations de température fait de la sélection des matériaux une partie intégrante de la planification de la fiabilité des appareils.
La santé devrait progresser à un CAGR de 7,32 % jusqu'en 2031, à mesure que les dispositifs portables et les soins à domicile se généralisent. La fixation des plaies chirurgicales constitue une base stable, tandis que les moniteurs de glycémie, les patchs cardiaques et les dispositifs de surveillance à distance ajoutent de nouvelles applications de port prolongé. Les usages automobiles se développent également à mesure que les véhicules électriques remplacent certaines connexions mécaniques par des assemblages de rubans adhésifs. La demande dans le bâtiment et la construction croît là où la rapidité d'installation et l'efficacité de la main-d'œuvre sont valorisées par rapport aux systèmes d'imperméabilisation traditionnels. Les applications d'emballage comprennent les usages inviolables, de chaîne du froid et de durabilité en extérieur, où le ruban de carton ordinaire peut ne pas conserver l'intégrité du joint sous l'effet de l'humidité ou des variations de température. Les usages marins, aérospatiaux, militaires et pour équipements agricoles nécessitent également une étanchéité spécialisée dans des applications à plus faibles volumes. Ces catégories peuvent soutenir des valeurs unitaires premium, car le ruban doit fonctionner dans des conditions dépassant celles auxquelles sont confrontés les produits grand public standard.
Analyse géographique
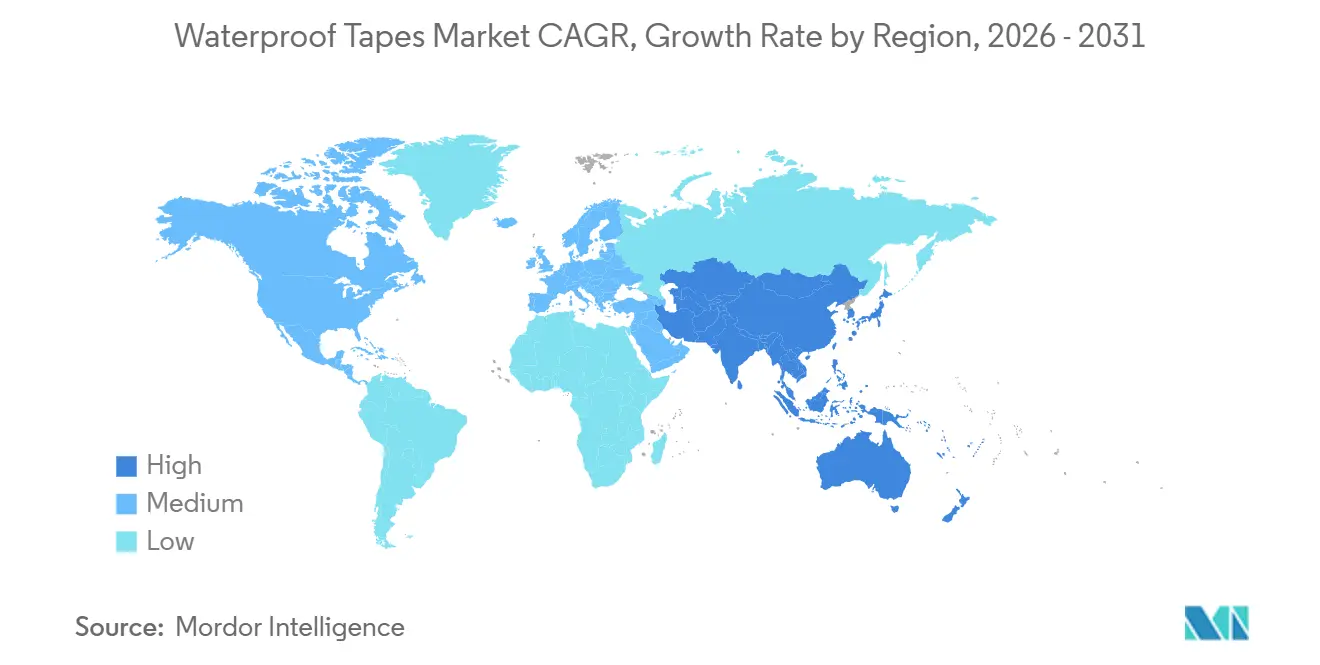
L'Asie-Pacifique détenait 36,57 % de la part du marché des rubans imperméables en 2025 et devrait progresser à un CAGR de 7,68 % jusqu'en 2031. La région est à la fois un grand centre de fabrication électronique et un marché de construction majeur. La Chine soutient la demande régionale grâce à la production électronique, aux travaux d'infrastructure et à l'assemblage de véhicules électriques. Le Japon et la Corée du Sud mettent l'accent sur les formats de précision pour les applications d'affichage, automobiles et de dispositifs avancés. Nitto Denko Corporation a achevé une installation de fabrication et de recherche à Kaohsiung en juillet 2026 après un investissement de 4,48 milliards TWD (environ 140,3 millions USD).
L'installation produit des rubans en polychlorure de vinyle et des rubans adhésifs électroniques pour les clients des secteurs des semi-conducteurs et de l'automobile. L'Inde, les pays de l'Association des nations de l'Asie du Sud-Est et la Corée du Sud ajoutent de la croissance dans les secteurs de la santé, des infrastructures et de la production automobile. Cela soutient une demande large pour les grades de base et de performance intermédiaire. L'Amérique du Nord bénéficie de la réparation des infrastructures, d'un grand marché de l'après-vente automobile et d'une large distribution au détail pour les produits de réparation. Le Mexique contribue à la demande industrielle grâce à l'assemblage automobile et aux investissements manufacturiers. Le Canada offre un créneau distinct pour les produits butyle et acrylique avancés qui conservent leur adhérence lors d'une installation par temps froid. Dans toute l'Amérique du Nord, les circuits de réparation matures et les pratiques établies des entrepreneurs soutiennent une demande récurrente pour les produits utilisés en maintenance ainsi qu'en construction neuve.
L'Europe est influencée par des réglementations de construction qui favorisent des enveloppes étanches à l'air et gérées en termes d'humidité dans la construction neuve et la rénovation profonde. L'Amérique du Sud est portée par le Brésil et l'Argentine, où le logement, les infrastructures et l'emballage soutiennent la demande. Le Chili a besoin de solutions d'imperméabilisation flexibles pour la construction neuve et les réparations des structures endommagées par les séismes. La demande au Moyen-Orient et en Afrique est soutenue par la construction dans les pays du Conseil de coopération du Golfe et la maintenance industrielle en Afrique du Sud. Le pipeline d'infrastructures Vision 2030 de l'Arabie Saoudite et le développement continu de l'immobilier commercial aux Émirats arabes unis représentent des sources concentrées de demande liée à la construction. L'opportunité régionale reste liée au rythme d'exécution des projets et à la capacité des fournisseurs de rubans à satisfaire les exigences locales de performance et de distribution.

Paysage concurrentiel
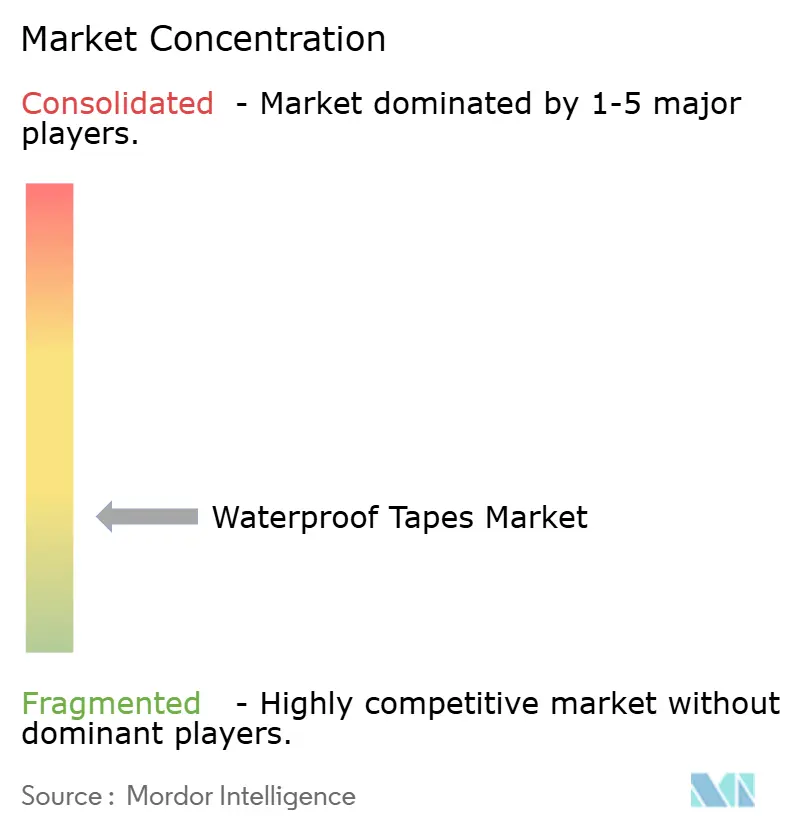
Le marché des rubans imperméables est très fragmenté, les cinq premiers acteurs étant 3M, Nitto Denko Corporation, tesa SE, Henkel AG & Co. KGaA et Avery Dennison Corporation. 3M, Nitto Denko Corporation, Henkel AG & Co. KGaA, tesa SE et Avery Dennison Corporation occupent des positions solides dans les applications de performance et de spécialité. Leurs produits se différencient par la chimie adhésive, la fiabilité et la capacité à sécuriser les spécifications clients, la qualité de transformation constante étant également importante car les variations peuvent réduire la confiance dans un ruban homologué. Les fabricants régionaux sont souvent compétitifs sur le coût et la livraison dans les applications moins exigeantes. Les exigences de qualification peuvent protéger les fournisseurs établis dans les usages médicaux et pour véhicules électriques, car les clients ont besoin de matériaux éprouvés et d'une production constante, tandis que les cycles d'homologation de 6 à 18 mois limitent l'entrée rapide et préservent la position des fournisseurs qui satisfont aux attentes en matière de matériaux et de fabrication.
Henkel AG & Co. KGaA a signé un accord en janvier 2026 pour acquérir ATP Adhesive Systems, un producteur suisse de rubans spéciaux haute performance à base d'eau[2]Henkel AG & Co. KGaA, "Henkel acquiert ATP Adhesive Systems, expert de premier plan en rubans spéciaux haute performance à base d'eau," Actualités Relations Investisseurs Henkel, henkel.com. La transaction a élargi le portefeuille de rubans de Henkel AG & Co. KGaA au-delà des formats adhésifs liquides et a renforcé sa position dans les technologies de rubans spéciaux à base d'eau, offrant à l'entreprise des produits complémentaires et des relations clients tout en répondant à l'intérêt pour les technologies adhésives à faible teneur en composés organiques volatils.
Nitto Denko a investi dans de nouvelles capacités de fabrication et de recherche à Taïwan pour les clients des secteurs des semi-conducteurs et de l'automobile. Avery Dennison a annoncé un accord de 390 millions USD en août 2025 pour acquérir l'activité américaine d'adhésifs pour revêtements de sol de Meridian Adhesives Group. Ces mouvements témoignent d'une orientation vers les technologies adhésives spécialisées et les applications adjacentes. Le marché des rubans imperméables offre des opportunités aux fournisseurs capables de développer des formulations silicone fines et compatibles avec la peau pour les dispositifs médicaux à port prolongé, où les caractéristiques de connexion sécurisée, de mouvement et de retrait sont essentielles. La concurrence devrait rester la plus forte là où les clients exigent une validation technique, tandis que la concurrence par les prix reste intense dans les grades de base pour la construction et l'emballage, les grands fournisseurs se différenciant par leur capacité de formulation et leurs capacités spécialisées.
Leaders du secteur des rubans imperméables
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Henkel AG & Co. KGaA
-
Avery Dennison Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Nitto Denko Corporation a achevé sa nouvelle installation de fabrication et de R&D à Kaohsiung, Taïwan, renforçant ses capacités régionales de production et de développement de produits. L'investissement renforce la capacité de Nitto Denko Corporation à développer et fournir des solutions adhésives et d'étanchéité spécialisées utilisées dans les applications d'imperméabilisation.
- Janvier 2026 : Henkel AG & Co. KGaA a signé un accord pour acquérir ATP Adhesive Systems, basée en Suisse, auprès d'Arsenal Capital Partners, élargissant son portefeuille d'adhésifs sensibles à la pression et de rubans spéciaux. L'acquisition a renforcé les capacités de Henkel AG & Co. KGaA dans les solutions de rubans adhésifs, soutenant les applications nécessitant imperméabilisation, étanchéité et collage durable.


Périmètre du rapport mondial sur le marché des rubans imperméables
Les rubans imperméables sont des matériaux sensibles à la pression ou à support adhésif conçus pour créer des joints résistants à l'eau ou étanches entre des surfaces, des joints et des composants. Ils protègent contre l'infiltration d'humidité tout en assurant le collage, l'isolation, l'étanchéité et la protection des surfaces dans des environnements exigeants.
Le marché des rubans imperméables est segmenté par type de résine, type de substrat, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en silicone, acrylique, butyle et autres. Par type de substrat, le marché est segmenté en plastique, métal, caoutchouc et autres. Par secteur d'utilisation finale, le marché est segmenté en électricité et électronique, automobile, bâtiment et construction, santé, emballage et autres. Le rapport couvre également la taille du marché et les prévisions pour les rubans imperméables dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Silicone |
| Acrylique |
| Butyle |
| Autres |
| Plastique |
| Métal |
| Caoutchouc |
| Autres |
| Électricité et électronique |
| Automobile |
| Bâtiment et construction |
| Santé |
| Emballage |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Silicone | |
| Acrylique | ||
| Butyle | ||
| Autres | ||
| Par type de substrat | Plastique | |
| Métal | ||
| Caoutchouc | ||
| Autres | ||
| Par secteur d'utilisation finale | Électricité et électronique | |
| Automobile | ||
| Bâtiment et construction | ||
| Santé | ||
| Emballage | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des rubans imperméables ?
Le marché des rubans imperméables s'élève à 17,28 milliards USD en 2026 et devrait atteindre 23,62 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de rubans imperméables ?
La demande est soutenue par les réparations des enveloppes de bâtiments, l'étanchéité électronique, l'assemblage de véhicules électriques et les applications de fixation médicale à port prolongé.
Quel type de résine a dominé la demande du marché en 2025 ?
Le silicone détenait 43,16 % de la part du marché des rubans imperméables en 2025.
Quel type de substrat devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le caoutchouc devrait progresser à un CAGR de 7,15 % jusqu'en 2031, soutenu par les besoins d'étanchéité conformable dans les applications automobiles, industrielles et de joints de tuyaux.
Dernière mise à jour de la page le:



