
防水テープ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
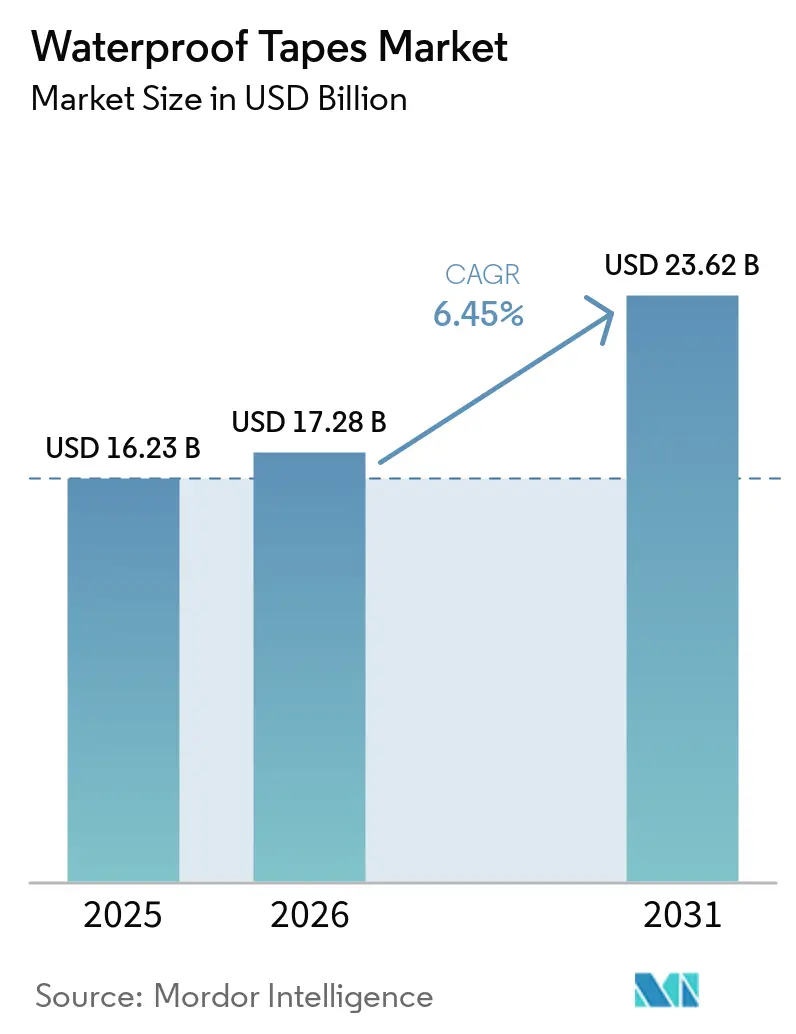
| 市場規模 (2026) | 17.28 十億米ドル |
| 市場規模 (2031) | 23.62 十億米ドル |
| Growth Rate (2026 - 2031) | 6.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる防水テープ市場分析
防水テープ市場規模は2025年に16.23 ビリオン 米ドルと評価され、2026年の17.28 ビリオン 米ドルから2031年には23.62 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.45%です。需要は、老朽化した建物外皮の補修、輸送の電動化の拡大、および病院外で提供されるケアの増加によって支えられています。これらの用途は、耐久性のあるシーリング、電気絶縁、または信頼性の高い皮膚接触を提供するテープを必要とします。建築アセンブリやバッテリーモジュールに組み込まれた製品は、汎用グレードよりも高い価格を実現できます。これにより、買い手が信頼性の高い長期シーリングにより大きな価値を置くにつれて、収益は検証済みの性能配合品へとシフトしています。そのため、サプライヤーは技術的に要求の高い用途向けの接着剤化学、製品承認、および製造能力への投資を進めています。彼らの商業的な焦点は、設置および使用中に定義された性能要件を満たすことができる材料にますます向けられています。この重点は、配合知識、信頼性の高いコンバーティングプロセス、および長期的な顧客サポートを組み合わせることができるサプライヤーに有利に働きます。
主要レポートのポント
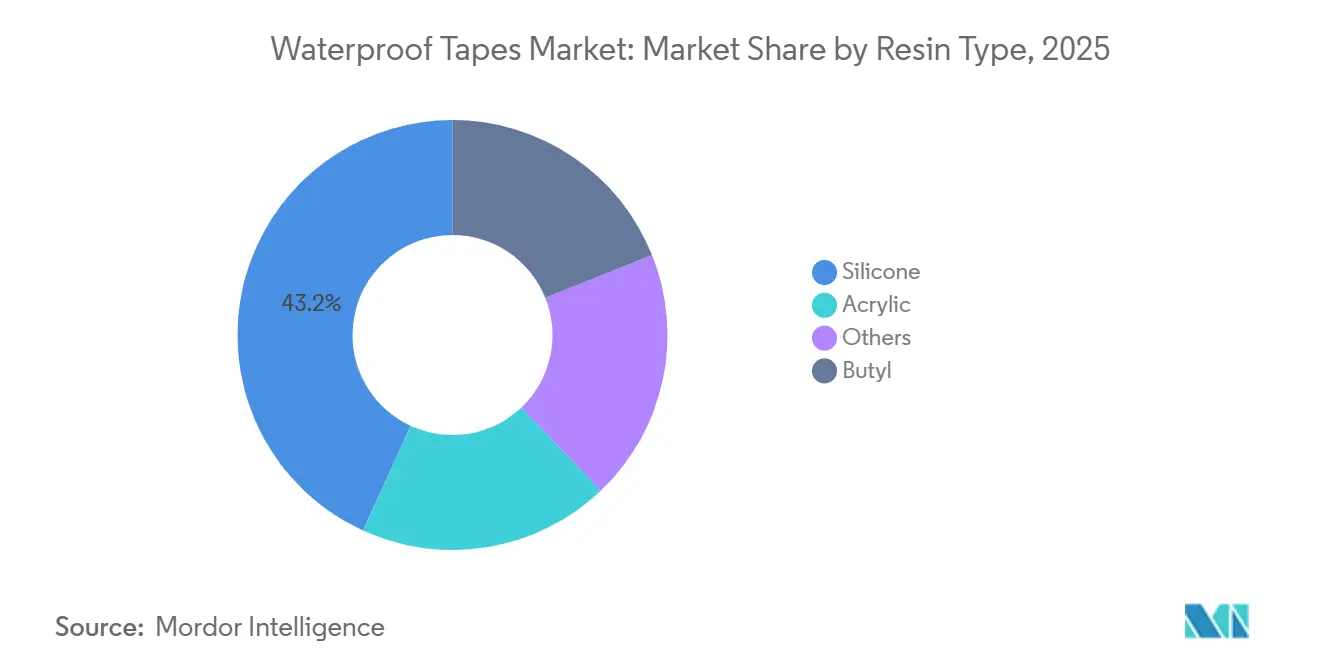
- 樹脂タイプ別では、シリコーンが2025年の防水テープ市場シェアの43.16%を占め、2031年まで7.04%のCAGRで成長すると予測されています。
- 基材タイプ別では、プラスチックが2025年の防水テープ市場シェアの35.23%を占め、ゴムは2031年まで7.15%のCAGRで成長すると予測されています。
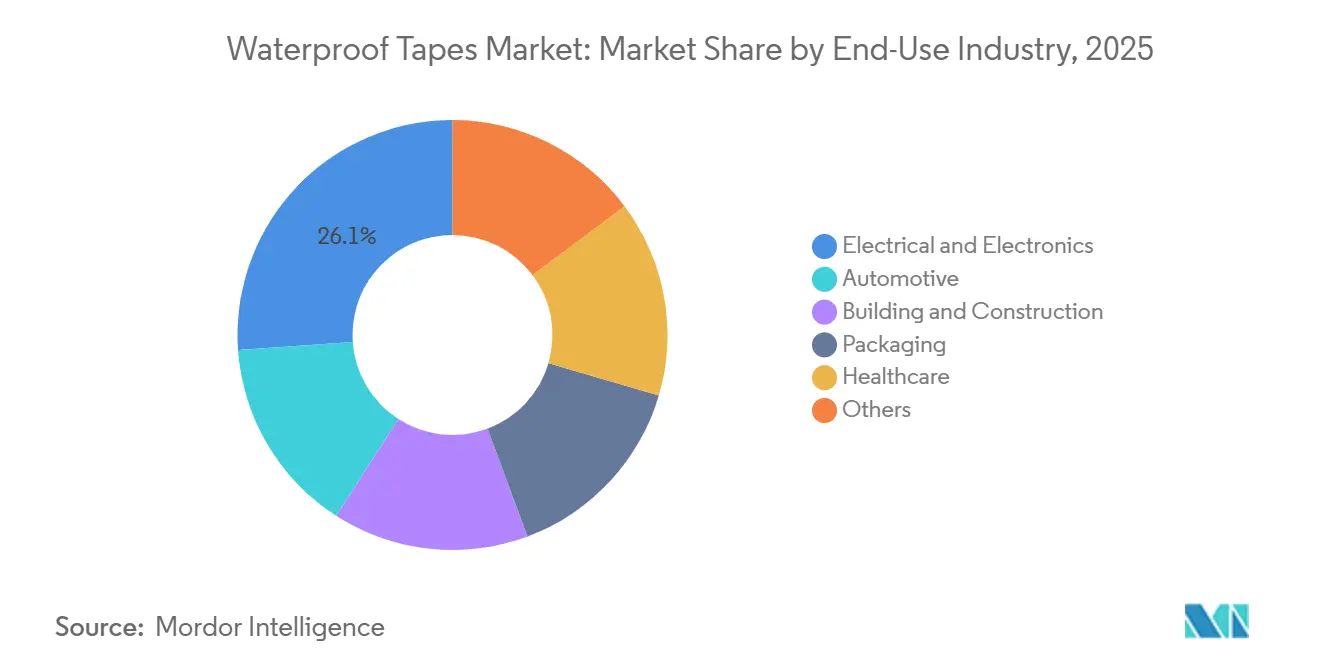
- 最終用途産業別では、電気・電子が2025年の防水テープ市場シェアの26.12%を占め、ヘルスケアは2031年まで7.32%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の防水テープ市場シェアの36.57%を占め、2031年まで7.68%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の防水テープ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 建築防水および インフラ維持管理の拡大 | +1.7% | 北米、欧州、アジア太平洋の建設回廊に集中した利益を伴うグローバル | 中期(2~4年) |
| 電子機器および電気自動車における 防湿要件の高まり | +1.5% | アジア太平洋中核(中国、韓国、日本)、北米よびドイツへの波及 | 短期(2年以内) |
| ヘルスケアウェアラブルおよび防水医療固定の成長 | +1.2% | 北米・EUが先行し、アジア太平洋および南米での急速な普及 | 中期(2~4年) |
| 液体シーラントに対する迅速・清潔・軽量シーリングへの選好 | +0.9% | グローバル、高人件費市場(北米、EU、日本)で最も強い | 中期(2~4年) |
| 電子商取引および日曜大工修理の普及 | +0.6% | 北米、欧州、および都市部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築防水およびインフラ維持管理の拡大
インフラ更新は、新築工事だけよりも安定した需要源を防水テープ市場にもたらします。老朽化した屋根、ファサード、および継ぎ目の補修には、既存の構造物に合わせて取り付けられる防湿製品が必要です。米国では、老朽化した住宅が建物外皮の補修作業を繰り返し生み出し、補修向けシーリングシステムへの需要を支えています。テープ製品は、液体代替品に伴う養生期間なしに、一度の施工で適用できます。これにより、設置速度がスケジュールに影響する商業プロジェクトやプレハブ建設において有用です。防水テープ場は、請負業者が複雑な表面での準備の削減、より簡単な取り扱い、および信頼性の高い性能を重視する場合に恩恵を受けます。これらの条件は、補修作業、プレハブプロジェクト、およびアクセスが限られているか狭いスケジュールウィンドウを持つ設置において一般的です。テープはまた、設置者が次の作業を開始する前に湿式施工材料が硬化するのを待つ必要がないため、工程の順序付けを簡素化することもできます。
電子機器および電気自動車における防湿要件の高まり
輸送の電動化はテープの要件を変えます。なぜなら、バッテリーモジュールは絶縁、防湿、および熱安定性を同時に必要とするからです。シリコーンおよび高性能アクリル配合品は、従来のグレードが繰り返しの熱サイクルに耐えられない場合に好まれます。これらの用途は、持続的な動作ストレス下での接着力を維持する薄い材料への需要を支えます。防水テープ市場はまた、狭いスペース向けの精密ダイカット部品を必要とするデバイス設計からも恩恵を受けます。スマートフォンの欧州修理要件は、デバイスが開封・組み立てされる際にシーリング需要を追加する可能性があります。メーカーは、薄い構造と防湿、耐熱、および修理後の繰り返しの取り扱いへの耐性のバランスを取る必要があります。これにより、高性能テープは、より複雑なシーリングアプローチに関連する重量やスペースを追加することなく、デバイス保護を維持する役割を担います。
ヘルスケアウェアラブルおよび防水医療固定の成長
持続血糖モニター、心臓パッチ、およびリモートモニタリングシステムは、入浴、運動、および長期使用中に装着し続ける接着剤を必要とします。この要件は、取り外し時のトラウマを制限する皮膚適合性製品を好みます。世界保健機関は、毎年世界中で3億件以上の外科手術が行われていると報告しており、これは創傷ドレッシング固定への継続的な需要を支えています[1]世界保健機関、「グローバルヘルスオブザーバトリー」、世界保健機関、who.int。医療用途はまた、製品が臨床サプライチェーンに参入する前に、メーカーが生体適合性と品質の期待を満たすことを要求します。これらの要件は、確立された技術的専門知識と検証プロセスの重要性を高めます。したがって、防水テープ市場は、長期装着固定および外来ケア環境において拡大する機会を持っています。製品は、通常の日常活動全体にわたって快適さと確実な接着力を組み合わせる必要があり、これによりデバイスメーカーとケアプロバイダーにとって性能の一貫性が重要になります。信頼性の高い装着の必要性はまた、皮膚接触、装着時間、および取り外し特性を理解するサプライヤーの価値を高めます。
液体シーラントに対する迅速・清潔・軽量シーリングへの選好
テープシステムは、液体シーラントが通常必要とする混合、養生、清掃、および封じ込め作業を回避します。この違いは、オフサイトでの液体施工が制御された養生条件を必要とする場合があるモジュール建設において重要です。Shurtapeは2025年7月に、溶剤不使用の紫外線硬化アクリル接着剤、プライマー不要、および米国建築製造業者協会(AAMA)711-22準拠のFrogTape Proグレードデッキ・ジョイストフラッシングテープを発売しました。この製品は釘貫通部周辺で自己修復するように設計されており、設置者が一般的なデッキおよびレジャーの詳細を管理するのに役立ちます。このような特徴は、防湿バリアの価値を維持しながら設置ステップを削減できます。防水テープ市場は、請負業者およびOEMが軽量アセンブリと繰り返し可能な施工プロセスを必要とする場合に恩恵を受けます。その魅力は速度を超えて広がります。なぜなら、よりクリーンな施工は材料の取り扱いを削減し、設置チーム全体でより一貫した結果をサポートできるからです。これにより、液体システムの乾燥時間と清掃の要求なしに作業を継続しなければならない場合に、テープは実用的な選択肢となります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原材料価格の変動性 | -1.8% | アジア太平洋および東欧の非統合コンバーターに最も深刻なグローバル | 短期(2年以内) |
| 液体シーラト、メンブレン、および機械的ファスナーとの競合 | -1.5% | 南米、東南アジア、中東・アフリカの価格敏感市場 | 中期(2~4年) |
| 製品差別化および認証の複雑さ | -1.0% | 医療およびEV認定サイクルが最も長い北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性
防水テープの製造は、フィルム、アクリルモノマー、ブチルゴム、およびシリコーン原料に依存しており、これらの価格は急速に変化する可能性があります。このエクスポージャーは、供給契約や内部樹脂能力を持たないコンバーターにとって最も困難です。頻繁な原料調整は、四半期内に複数回の価格表変更を必要とし、顧客のプロジェクト予算策定を困難にする可能性があります。大手メーカーは、より長期の購買契約と幅広い調達オプションを通じてこのリスクの一部を管理できます。小規模コンバーターは、より短い顧客契約を使用してコスト変動を転嫁しなければならない場合があります。防水テープ市場は、特に価格競争がメーカーの高い原料コストを回収する能力を制限する場合に、この不均等なコストポジションにさらされたままです。結果として生じる圧力は、製品選択、契約条件、および顧客購入のタイミングに影響を与える可能性があります。また、メーカーが調達規律を改善し、技術的価値がより安定した価格設定を支える用途を優先するよう促します。
液体シーラント、メンブレン、および機械的ファスナーとの競合
液体コーティングおよびメンブレンは、労働力が豊富で価格に敏感な建設プロジェクトにおいて設置コストの優位性を維持できます。プロジェクトオーナーは、設置速度やライフサイクル性能よりも初期コストを優先する場合に、慣れ親しんだ材料を選択することがあります。機械的ファスナーもまた、調整可能または可逆的な接続を必要とする産業およびインフラ用途に対応します。テープサプライヤーは、プレミアム用途でより強い差別化を生み出す自己修復、プライマー不要、および紫外線耐性材料で対応します。したがって、防水テープ市場は、性能や労働コスト削減を評価しない建設カテゴリーにおいて、より限られた機会に直面します。このような状況では、慣れ親しんだ設置慣行が、より速い施工より専門的な配合の利点を上回ることがあります。サプライヤーは、低コストで確立された防水材料から顧客を移行させるためには、実用的な利点を明確に示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:シリコーンが高付加価値分野全体で優位性を強化
シリコーンは2025年の防水テープ市場シェアの43.16%を占め、2031年まで7.04%のCAGRで成長すると予測されています。その地位は、シリコーン性能と電子機器、電気自動車アセンブリ、および皮膚接触医療用途における要件との整合性を反映しています。この材料は-50°Cから200°Cの温度範囲で機能を維持でき、これはバッテリーエンクロージャーおよびパワーエレクトロニクスにとって重要です。また、持続的な熱サイクルにさらされる用途での防湿および誘電性能もサポートします。これらの複合的なニーズは、高付加価値アセンブリにおけるコモディティ製品の適合性を制限します。
アクリルは、紫外線安定性を提供し、水性キャリアシステムと連携するため、建築・建設、包装、および一般産業用途で広く使用され続けています。ブルテープは、不規則または湿潤な表面が常温施工接着力を必要とする地下防水、パイプ継ぎ手シーリング、および屋根貫通部において引き続き重要です。ゴム系ホットメルトおよびハイブリッド化学を含むその他の樹脂は、食品接触包装および高湿度産業条件に対応します。樹脂需要は、プレミアムシリコーンおよび高度なアクリル配合品と、インフラ用途で使用される価値重視製品との間で徐々に分離しています。これにより、初期材料コストよりも検証済みの性能が重要な防水テープ産業において、シリコーンが中心的な位置を維持しています。これらの用途の買い手は、代替品が絶縁、シーリング、および耐久性の要件を維持できるという証拠なしに材料を変更する可能性が低いです。その結果、樹脂の選択は、完成アセンブリの動作条件と承認ニーズに密接に結びついています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能


基材タイプ別:プラスチックがリード、ゴムは性能需要で加速
プラスチック基材は、ポリエチレン、ポリプロピレン、およびポリエステルフィルムが低密度と耐薬品性を提供するため、2025年の防水テープ市場シェアの35.23%を占めました。また、幅広い接着剤化学と連携します。プラスチックバック製品は、包装・建設フラッシングから電子機器保護まで幅広い用途をサポートし、広範な需要基盤を生み出しています。この広範なカバレッジにより、防水テープ市場全体で一つの代替基材による置き換えは起こりにくいです。フィルム基材はまた、電子機器および自動車アセンブリで使用されるコンバートされたダイカット部品の実用的なフォーマットを提供します。
ゴムは、伸び、回復、および不規則な表面への接着力を必要とする用途に支えられ、2031年まで7.15%のCAGRで成長すると予測されています。フィルムが座屈したり接触を失ったりする可能性がある電気自動車のアンダーボディシーリング、自動車パネルギャップ、および大型パイプ継ぎ手に適しています。主にアルミニウムおよび鉛箔の金属基材は、屋根、暖房・換気・空調ダクトシーリング、および危険区域の電気保護において特化した役割を維持しています。その他の基材には、建設およびパイプ巻き付け作業に耐引裂性を追加する織布および不織布キャリアが含まれます。ShurtapeのT-Rex防水・補修テープは、曲面および粗面での適合性のために多層ポリオレフィンフィルムとフレックス・トゥ・フィットテクノロジーを使用しています。これは、用途に曲がり、テクスチャー、または変化する輪郭がある場合に、バッキング設計がテープの接触維持を決定する方法を示しています。したがって、基材の選択は、設置時の挙動と、製品が意図した防水機能を提供する能力の両方に影響します。
最終用途産業別:電気・電子が収益を支え、ヘルスケアが成長をリード
電気・電子は、デバイスレベルのシーリング要件に支えられ、2025年の防水テープ市場ェアの26.12%を占めました。これらのテープは、多くの場合、精密にダイカットされ、剥離なしに繰り返しの熱サイクルに耐えられる必要があります。故障がデバイスの信頼性に影響を与える可能性があるため、単位面積当たりの価値は建設製品を上回ることがあります。Nitto Denko Corporationの産業テープセグメントは、電子機器シーリングテープの需要が増加したため、2026年3月期(FY)に成長しました。これは、防水テープ市場内での仕様グレード材料への継続的な需要を支えます。電子機器メーカーは、コンパクトな製品設計内で制御された寸法、信頼性の高い接着力、および安定した性能を必要とします。内部コンポーネントを湿気と温度変化から保護する必要性により、材料選択はデバイス信頼性計画の直接的な部分となります。
ヘルスケアは、ウェアラブルデバイスおよびホームベースのケアがより一般的になるにつれて、2031年まで7.32%のCAGRで成長すると予測されています。外科的創傷固定が安定した基盤を提供し、血糖モニター、心臓パッチ、およびリモートモニタリングデバイスが新しい長期装用途を追加します。電気自動車が一部の機械的接続を接着テープアセンブリに置き換えるにつれて、自動車用途も拡大しています。建築・建設需要は、設置速度と労働効率が従来の防水システムに対して評価される場所で成長します。包装用途には、通常の段ボールテープが湿度や温度変化の下でシール完全性を維持できない場合の改ざん防止、コールドチェーン、および屋外耐久性用途が含まれます。海洋、航空宇宙、軍事、および農業機器用途も、より少量の用途で特殊なシーリングを必要とします。テープが標準的な消費者製品が直面するものを超える条件下で動作しなければならないため、これらのカテゴリーはプレミアムな単位価値をサポートできます。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
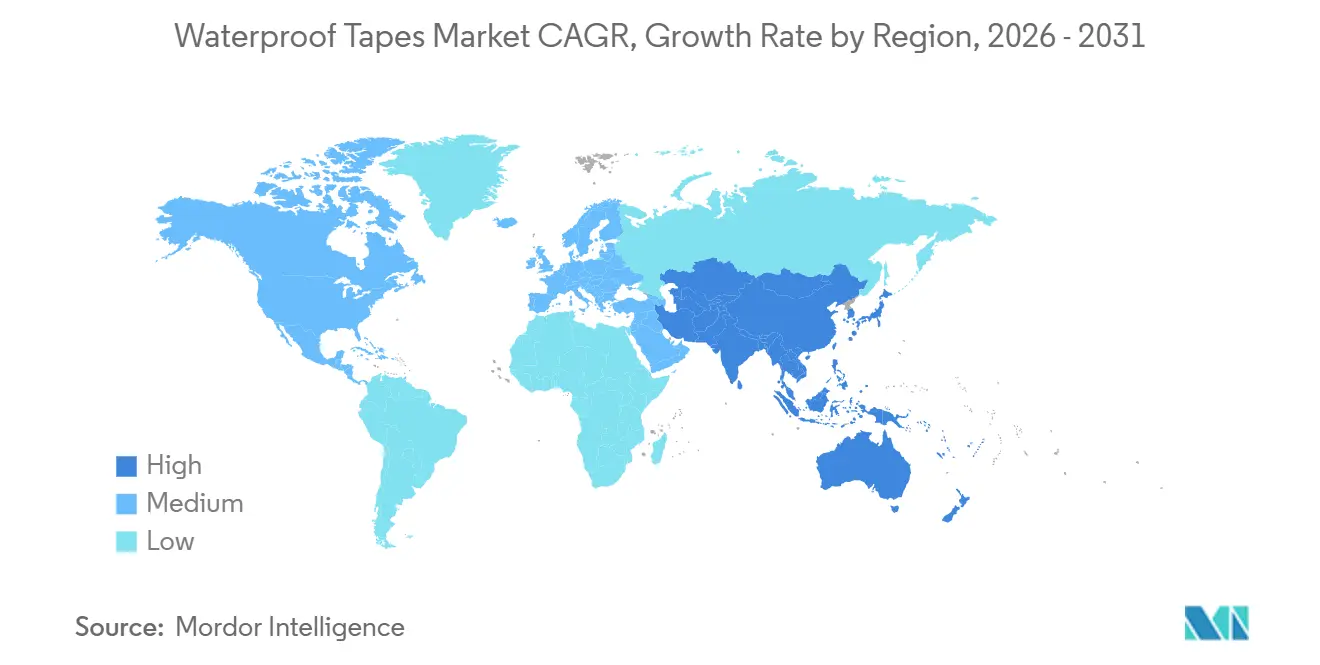
アジア太平洋は2025年の防水テープ市場シェアの36.57%を占め、2031年まで7.68%のCAGRで成長すると予測されています。この地域は、大規模な電子機器製造センターであると同時に主要な建設市場でもあります。中国は、電子機器生産、インフラ工事、および電気自動車アセンブリを通じて地域需要を支えています。日本と韓国は、ディスプレイ、自動車、および先進デバイス用途向けの精密フォーマットを重視しています。Nitto Denko Corporationは、48.8億 台湾ドル(約140.3 ミリオン 米ドル)の投資後、2026年7月に高雄の製造・研究施設を完成させました。
この施設は、半導体および自動車顧客向けのポリ塩化ビニルテープおよび電子接着テープを製造しています。インド、東南アジア諸国連合加盟国、および韓国は、ヘルスケア、インフラ、および自動車生産全体で成長を追加します。これは、コモディティおよび中性能グレードの両方への幅広い需要を支えます。北米は、インフラ補修、大規模な自動車アフターマーケット、および補修製品の幅広い小売流通から恩恵を受けています。メキシコは、自動車アセンブリおよび製造投資を通じて産業需要に貢献しています。カナダは、寒冷地での設置中に接着力を維持するブチルおよび高度なアクリル製品の独自のニッチを提供しています。北米全体で、成熟した補修チャネルと確立された請負業者の慣行が、メンテナンスおよび新築工事の両方で使用される製品への繰り返しの需要を支えています。
欧州は、新築工事および深い改修における気密性と防湿管理された外皮を好む建築規制の影響を受けています。南米はブラジルとアルゼンチンが主導しており、住宅、インフラ、および包装が需要を支えています。チリは、新築工事および地震被害を受けた構造物の補修において柔軟な防水ソリューションを必要としています。中東・アフリカの需要は、湾岸協力会議諸国の建設および南アフリカの産業メンテナンスによって支えられています。サウジアラビアのビジョン2030インフラパイプラインおよびアラブ首長国連邦での継続的な商業不動産開発は、建設関連要の集中した源を表しています。地域の機会は、プロジェクト実行のペースと、テープサプライヤーが地域の性能および流通要件を満たす能力に結びついています。

競合環境
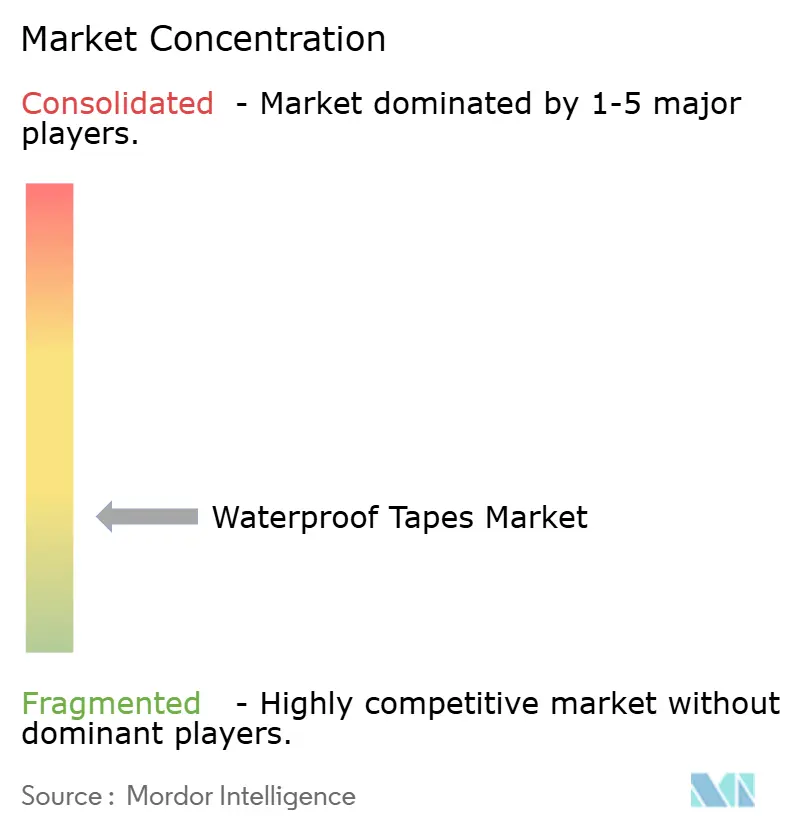
防水テープ市場は高度に断片化されており、上位5社には3M、Nitto Denko Corporation、tesa SE、Henkel AG & Co. KGaA、およびAvery Dennison Corporationが含まれます。3M、Nitto Denko Corporation、Henkel AG & Co. KGaA、tesa SE、およびAvery Dennison Corporationは、性能および特殊用途において強固な地位を持っています。彼らの製品は、接着剤化学、信頼性、および顧客仕様を確保する能力を通じて競合しており、一貫したコンバーティング品質も重要です。なぜなら、ばらつきが承認されたテープへの信頼を低下させる可能性があるからです。地域メーカーは、要求の少ない用途においてコストと納期で競合することが多いです。認定要件は、医療および電気自動車用途において確立されたサプライヤーを保護できます。なぜなら、顧客は実証済みの材料と一貫した生産を必要とし、6~18ヶ月の承認サイクルが迅速な参入を制限し、材料および製造の期待を満たすサプライヤーの地位を維持するからです。
Henkel AG & Co. KGaAは2026年1月に、高性能水性特殊テープのスイスメーカーであるATP Adhesive Systemsを買収する契約を締結しました[2]Henkel AG & Co. KGaA、「Henkelが高性能水性特殊テープの主要専門家であるATP Adhesive Systemsを買収」、Henkel投資家向け広報ニュース、henkel.com。この取引により、Henkel AG & Co. KGaAのテープポートフォリオが液体接着剤フォーマットを超えて拡大し、水性特殊テープ技術における地位が強化され、低揮発性有化合物接着剤技術への関心に対応しながら、補完的な製品と顧客関係が得られました。
Nitto Denkoは、半導体および自動車顧客向けに台湾での新しい製造・研究能力に投資しました。Avery Dennisonは2025年8月に、Meridian Adhesives GroupのU.S.フローリング接着剤事業を390 ミリオン 米ドルで買収する契約を発表しました。これらの動きは、特殊接着剤技術および隣接用途への注力を示しています。防水テープ市場は、安全な接続、動き、および取り外し特性が不可欠な長期装着医療デバイス向けの薄い皮膚適合性シリコーン配合品を開発できるサプライヤーに余地を提供しています。技術的な検証を必要とする顧客がいる場所では競争が最も激しくなる可能性が高く、基本的な建設および包装グレードでは価格競争が激しいままであり、大手サプライヤーは配合能力と特殊能力を通じて差別化しています。
防水テープ産業のリーダー
3M
Nitto Denko Corporation
tesa SE
Henkel AG & Co. KGaA
Avery Dennison Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Nitto Denko Corporationは台湾・高雄に新しい製造・研究開発施設を完成させ、地域の生産および製品開発能力を拡大しました。この投資により、Nitto Denko Corporationの防水用途に使用される特殊接着剤およびシーリングソリューションの開発・供給能力が強化されました。
- 2026年1月:Henkel AG & Co. KGaAは、Arsenal Capital PartnersからスイスのATP Adhesive Systemsを買収する契約を締結し、感圧接着剤および特殊テープポートフォリオを拡大しました。この買収により、Henkel AG & Co. KGaAの接着テープソリューションにおける能力が強化され、防水、シーリング、および耐久性のある接合を必要とする用途をサポートしています。


世界の防水テープ市場レポートの範囲
防水テープは、表面、継ぎ目、およびコンポーネント間に耐水性たは防水シールを作成するように設計された感圧性または接着剤バック材料です。要求の厳しい環境での接合、絶縁、シーリング、および表面保護をサポートしながら、湿気の侵入から保護します。
防水テープ市場は、樹脂タイプ、基材タイプ、最終用途産業、および地域によってセグメント化されています。樹脂タイプ別では、市場はシリコーン、アクリル、ブチル、およびその他にセグメント化されています。基材タイプ別では、市場はプラスチック、金属、ゴム、およびその他にセグメント化されています。最終用途産業別では、市場は電気・電子、自動車、建築・建設、ヘルスケア、包装、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における防水テープの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| シリコーン |
| アクリル |
| ブチル |
| その他 |
| プラスチック |
| 金属 |
| ゴム |
| その他 |
| 電気・電子 |
| 自動車 |
| 建築・建設 |
| ヘルスケア |
| 包装 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN加盟国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 樹脂タイプ別 | シリコーン | |
| アクリル | ||
| ブチル | ||
| その他 | ||
| 基材タイプ別 | プラスチック | |
| 金属 | ||
| ゴム | ||
| その他 | ||
| 最終用途産業別 | 電気・電子 | |
| 自動車 | ||
| 建築・建設 | ||
| ヘルスケア | ||
| 包装 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN加盟国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
防水テープ市場の規模はどのくらいですか?
防水テープ市場は2026年に17.28 ビリオン 米ドルとなり、2031年までに23.62 ビリオン 米ドルに達すると予測されています。
防水テープの需要を牽引しているものは何ですか?
需要は、建物外皮の補修、電子機器シーリング、電気自動車アセンブリ、および長期装着医療固定用途によって支えられています。
2025年に市場需要をリードした樹脂タイプはどれですか?
シリコーンが2025年の防水テープ市場シェアの43.16%を占めました。
2031年まで最も速く成長すると予想される基材タイプはどれですか?
ゴムは、自動車、産業、およびパイプ継ぎ手用途における適合性シーリングニーズに支えられ、2031年まで7.15%のCAGRで成長すると予測されています。
最終更新日:



