
Tamaño y Participación del Mercado de Cintas Impermeables
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cintas Impermeables por Mordor Intelligence
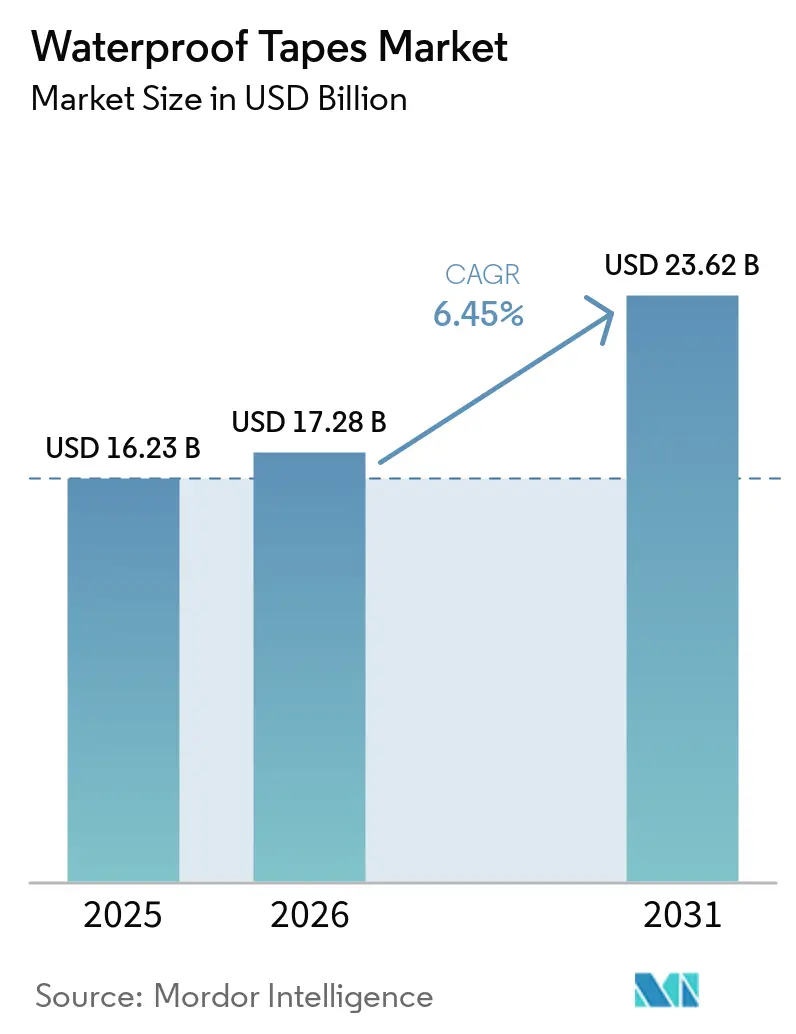
El tamaño del Mercado de Cintas Impermeables se valoró en 16,23 mil millones de USD en 2025 y se estima que crecerá desde 17,28 mil millones de USD en 2026 hasta alcanzar los 23,62 mil millones de USD en 2031, a una CAGR del 6,45% durante el período de pronóstico (2026-2031). La demanda está respaldada por las reparaciones de envolventes de edificios envejecidos, la expansión de la electrificación del transporte y una mayor atención médica prestada fuera de los hospitales. Estos usos favorecen las cintas que proporcionan sellado duradero, aislamiento eléctrico o contacto cutáneo fiable. Los productos diseñados para ensamblajes de edificios y módulos de baterías pueden alcanzar precios más elevados que los de uso general. Esto desplaza los ingresos hacia formulaciones de rendimiento validado, ya que los compradores otorgan mayor valor a un sellado fiable y de larga duración. Los proveedores están, por tanto, invirtiendo en química adhesiva, aprobaciones de productos y capacidad de fabricación para aplicaciones técnicamente exigentes. Su enfoque comercial se centra cada vez más en materiales que puedan cumplir requisitos de rendimiento definidos durante la instalación y el uso. Este énfasis favorece a los proveedores que pueden combinar conocimiento de formulación, procesos de conversión fiables y soporte al cliente a largo plazo.
Conclusiones Clave del Informe
- Por tipo de resina, la silicona representó el 43,16% de la participación del mercado de cintas impermeables en 2025 y se proyecta que avance a una CAGR del 7,04% hasta 2031.
- Por tipo de sustrato, el plástico representó el 35,23% de la participación del mercado de cintas impermeables en 2025, mientras que se proyecta que el caucho avance a una CAGR del 7,15% hasta 2031.
- Por industria de uso final, el sector eléctrico y electrónico representó el 26,12% de la participación del mercado de cintas impermeables en 2025, mientras que se proyecta que la atención médica avance a una CAGR del 7,32% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,57% de la participación del mercado de cintas impermeables en 2025 y se proyecta que avance a una CAGR del 7,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cintas Impermeables
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Impermeabilización de Edificios y el Mantenimiento de Infraestructuras | +1.7% | Global, con ganancias concentradas en los corredores de construcción de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Protección contra la Humedad en Electrónica y Vehículos Eléctricos | +1.5% | Núcleo de Asia-Pacífico (China, Corea del Sur, Japón), con expansión hacia América del Norte y Alemania | Corto plazo (≤ 2 años) |
| Crecimiento de los Dispositivos Médicos Portátiles y la Fijación Médica Impermeable | +1.2% | América del Norte y la UE lideran, con una adopción de rápido crecimiento en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Preferencia por el Sellado Rápido, Limpio y Ligero frente a los Sellantes Líquidos | +0.9% | Global, más fuerte en mercados con alto costo de mano de obra (América del Norte, UE, Japón) | Mediano plazo (2-4 años) |
| Adopción del Comercio Electrónico y las Reparaciones de Bricolaje | +0.6% | América del Norte, Europa y mercados urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Impermeabilización de Edificios y el Mantenimiento de Infraestructuras
La renovación de infraestructuras proporciona al mercado de cintas impermeables una fuente de demanda más estable que la actividad de nueva construcción por sí sola. Las reparaciones de tejados, fachadas y juntas más antiguas requieren productos de gestión de la humedad que puedan adaptarse a las estructuras existentes. En los Estados Unidos, las viviendas más antiguas generan trabajo recurrente en envolventes de edificios y respaldan la demanda de sistemas de sellado orientados a la reparación. Los productos de cinta pueden aplicarse en una sola pasada, sin los períodos de curado asociados a las alternativas líquidas. Esto los hace útiles en proyectos comerciales y en la construcción prefabricada, donde la velocidad de instalación afecta a la programación. El mercado de cintas impermeables se beneficia cuando los contratistas valoran la reducción de la preparación, la manipulación más sencilla y el rendimiento fiable en superficies complejas. Estas condiciones son comunes en trabajos de reparación, proyectos prefabricados e instalaciones con acceso limitado o ventanas de programación reducidas. La cinta también puede simplificar la secuenciación porque el instalador no necesita esperar a que un material aplicado en húmedo se cure antes de comenzar la siguiente tarea.
Crecientes Requisitos de Protección contra la Humedad en Electrónica y Vehículos Eléctricos
La electrificación del transporte cambia los requisitos de las cintas porque los módulos de batería necesitan aislamiento, protección contra la humedad y estabilidad térmica al mismo tiempo. Las formulaciones de silicona y acrílico de alto rendimiento son preferidas cuando los grados convencionales no pueden soportar ciclos térmicos repetidos. Estas aplicaciones respaldan la demanda de materiales más delgados que mantengan la adhesión bajo estrés operativo sostenido. El mercado de cintas impermeables también se beneficia de los diseños de dispositivos que necesitan piezas troqueladas de precisión para espacios reducidos. Los requisitos europeos de reparación de teléfonos inteligentes pueden añadir demanda de sellado cuando los dispositivos se abren y se vuelven a ensamblar. Los fabricantes deben equilibrar la construcción delgada con la resistencia a la humedad, el calor y la manipulación repetida tras la reparación. Esto otorga a las cintas de alto rendimiento un papel en el mantenimiento de la protección del dispositivo sin añadir el peso o el espacio asociados a enfoques de sellado más complejos.
Crecimiento de los Dispositivos Médicos Portátiles y la Fijación Médica Impermeable
Los monitores continuos de glucosa, los parches cardíacos y los sistemas de monitorización remota necesitan adhesivos que permanezcan adheridos durante el baño, el ejercicio y el uso prolongado. Este requisito favorece los productos compatibles con la piel que limitan el trauma al retirarlos. La Organización Mundial de la Salud informó que se realizan más de 300 millones de procedimientos quirúrgicos en todo el mundo cada año, lo que respalda la demanda continua de fijación de apósitos para heridas[1]Organización Mundial de la Salud, "Observatorio Mundial de la Salud," Organización Mundial de la Salud, who.int. Las aplicaciones médicas también requieren que los fabricantes cumplan con las expectativas de biocompatibilidad y calidad antes de que los productos puedan ingresar a las cadenas de suministro clínicas. Estos requisitos aumentan la importancia de la experiencia técnica establecida y los procesos de validación. El mercado de cintas impermeables tiene, por tanto, una oportunidad en expansión en la fijación de larga duración y en los entornos de atención ambulatoria. Los productos deben combinar una adhesión segura con comodidad durante las actividades diarias normales, lo que hace que la consistencia del rendimiento sea importante para los fabricantes de dispositivos y los proveedores de atención médica. La necesidad de una fijación fiable también aumenta el valor de los proveedores que comprenden el contacto cutáneo, el tiempo de uso y las características de retirada.
Preferencia por el Sellado Rápido, Limpio y Ligero frente a los Sellantes Líquidos
Los sistemas de cinta evitan la mezcla, el curado, la limpieza y el trabajo de contención que los sellantes líquidos suelen requerir. La diferencia es importante en la construcción modular, donde la aplicación líquida fuera del sitio puede necesitar condiciones de curado controladas. Shurtape lanzó la Cinta de Impermeabilización para Cubiertas y Vigas FrogTape Pro Grade en julio de 2025 con adhesivo acrílico curado por ultravioleta sin disolventes, sin requisito de imprimación y con cumplimiento de la norma AAMA (American Architectural Manufacturers Association) 711-22. El producto fue diseñado para autocicatrizarse alrededor de las perforaciones de clavos, ayudando a los instaladores a gestionar los detalles comunes de cubiertas y largueros. Estas características pueden reducir los pasos de instalación al tiempo que preservan el valor de una barrera contra la humedad. El mercado de cintas impermeables se beneficia cuando los contratistas y los fabricantes de equipos originales necesitan ensamblajes más ligeros y procesos de aplicación repetibles. El atractivo va más allá de la velocidad, ya que una aplicación más limpia puede reducir la manipulación de materiales y favorecer resultados más consistentes entre los equipos de instalación. Esto convierte a la cinta en una opción práctica cuando el trabajo debe continuar sin los tiempos de secado y las exigencias de limpieza de un sistema líquido.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas | -1.8% | Global, más aguda para los convertidores no integrados en Asia-Pacífico y Europa del Este | Corto plazo (≤ 2 años) |
| Competencia de Sellantes Líquidos, Membranas y Sujetadores Mecánicos | -1.5% | Mercados sensibles al precio en América del Sur, el Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad de la Diferenciación de Productos y la Certificación | -1.0% | América del Norte y la UE, donde los ciclos de calificación médica y de vehículos eléctricos son más largos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas
La producción de cintas impermeables depende de películas, monómeros acrílicos, caucho butílico e insumos de silicona cuyos precios pueden cambiar rápidamente. Esta exposición es más difícil para los convertidores que no tienen contratos de suministro ni capacidad interna de resina. Los ajustes frecuentes de los insumos pueden requerir varios cambios en las listas de precios dentro de un trimestre y dificultar la elaboración de presupuestos de proyectos para los clientes. Los fabricantes más grandes pueden gestionar parte de este riesgo mediante acuerdos de compra a más largo plazo y opciones de abastecimiento más amplias. Los convertidores más pequeños pueden tener que trasladar los movimientos de costos utilizando contratos con clientes más cortos. El mercado de cintas impermeables sigue expuesto a esta posición de costos desigual, especialmente cuando la competencia de precios limita la capacidad de un productor para recuperar los mayores costos de los insumos. La presión resultante puede afectar a la selección de productos, los términos contractuales y el momento de las compras de los clientes. También alienta a los fabricantes a mejorar la disciplina de abastecimiento y a priorizar las aplicaciones donde el valor técnico respalda una fijación de precios más estable.
Competencia de Sellantes Líquidos, Membranas y Sujetadores Mecánicos
Los recubrimientos y membranas líquidos pueden mantener una ventaja en el costo instalado en proyectos de construcción con abundante mano de obra y sensibles al precio. Los propietarios de proyectos pueden elegir materiales conocidos cuando priorizan el costo inicial sobre la velocidad de instalación o el rendimiento durante el ciclo de vida. Los sujetadores mecánicos también sirven para usos industriales y de infraestructura que necesitan conexiones ajustables o reversibles. Los proveedores de cintas responden con materiales autocicatrizantes, sin imprimación y resistentes a los rayos ultravioleta que crean una diferenciación más sólida en usos premium. El mercado de cintas impermeables se enfrenta, en consecuencia, a una oportunidad más limitada en las categorías de construcción que no recompensan el rendimiento ni el ahorro de mano de obra. En estos entornos, las prácticas de instalación conocidas pueden superar los beneficios de una aplicación más rápida o una formulación más especializada. Los proveedores deben demostrar claramente las ventajas prácticas si quieren alejar a los clientes de los materiales de impermeabilización establecidos y de bajo costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: La Silicona Consolida su Dominio en los Segmentos de Alto Valor
La silicona representó el 43,16% de la participación del mercado de cintas impermeables en 2025 y se proyecta que avance a una CAGR del 7,04% hasta 2031. Su posición refleja la alineación entre el rendimiento de la silicona y los requisitos en electrónica, ensamblaje de vehículos eléctricos y usos médicos de contacto cutáneo. El material puede mantener su función en temperaturas de -50 °C a 200 °C, lo que es importante para las carcasas de baterías y la electrónica de potencia. También respalda la protección contra la humedad y el rendimiento dieléctrico en aplicaciones sujetas a ciclos térmicos sostenidos. Estas necesidades combinadas restringen la idoneidad de los productos básicos en ensamblajes de alto valor.
El acrílico sigue siendo ampliamente utilizado en construcción y edificación, embalaje y aplicaciones industriales generales porque proporciona estabilidad ultravioleta y funciona con sistemas de soporte a base de agua. Las cintas de butilo siguen siendo importantes para la impermeabilización subterránea, el sellado de juntas de tuberías y las penetraciones de tejados donde las superficies irregulares o húmedas requieren adhesión aplicada en frío. Otras resinas, incluidas las de fusión en caliente a base de caucho y las químicas híbridas, abordan el embalaje en contacto con alimentos y las condiciones industriales de alta humedad. La demanda de resinas se está separando gradualmente entre las formulaciones de silicona premium y acrílico avanzado, y los productos orientados al valor utilizados en aplicaciones de infraestructura. Esto mantiene a la silicona en el centro de la industria de cintas impermeables, donde el rendimiento validado importa más que el costo inicial del material. Los compradores en estos usos tienen menos probabilidades de cambiar de materiales sin evidencia de que una alternativa pueda mantener los requisitos de aislamiento, sellado y durabilidad. Como resultado, la selección de resinas está estrechamente vinculada a las condiciones operativas y las necesidades de aprobación del ensamblaje terminado.
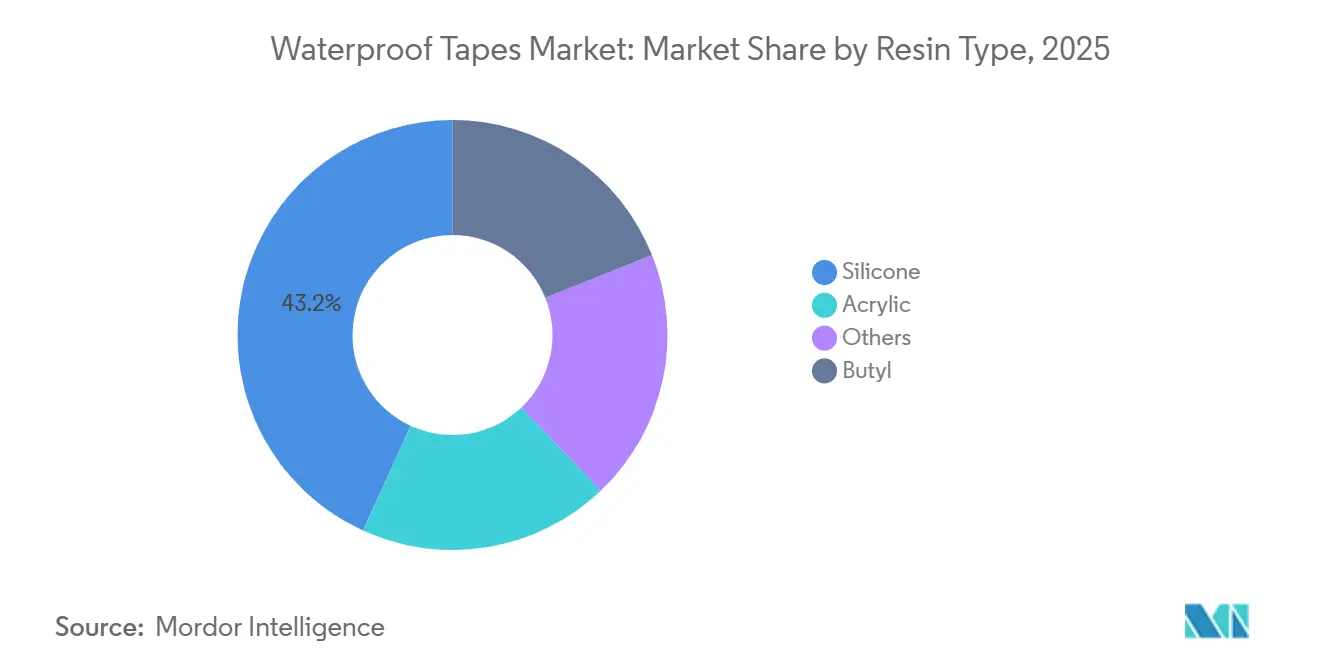
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Sustrato: El Plástico Lidera, el Caucho se Acelera por la Demanda de Rendimiento
Los sustratos de plástico representaron el 35,23% de la participación del mercado de cintas impermeables en 2025 porque las películas de polietileno, polipropileno y poliéster ofrecen baja densidad y resistencia química. También funcionan con una amplia gama de químicas adhesivas. Los productos con respaldo de plástico respaldan aplicaciones que van desde el embalaje y el revestimiento de construcción hasta la protección electrónica, creando una amplia base de demanda. Esta cobertura hace improbable la sustitución por un sustrato alternativo único en todo el mercado de cintas impermeables. Los sustratos de película también proporcionan un formato práctico para las piezas troqueladas convertidas utilizadas en ensamblajes electrónicos y automotrices.
Se proyecta que el caucho avance a una CAGR del 7,15% hasta 2031, respaldado por aplicaciones que necesitan estiramiento, recuperación y adhesión en superficies irregulares. Son adecuados para el sellado del bajo de los vehículos eléctricos, las separaciones entre paneles automotrices y las juntas de tuberías grandes donde las películas pueden combarse o perder contacto. Los sustratos metálicos, principalmente de aluminio y lámina de plomo, conservan un papel especializado en tejados, sellado de conductos de calefacción, ventilación y aire acondicionado, y protección eléctrica en áreas peligrosas. Otros sustratos incluyen soportes de tela tejida y no tejida que añaden resistencia al desgarro para trabajos de construcción y envoltura de tuberías. La Cinta de Reparación e Impermeabilización T-Rex de Shurtape utiliza una película de poliolefina multicapa y la Tecnología Flex-to-Fit para la conformabilidad en superficies curvas y rugosas. Esto ilustra cómo el diseño del respaldo puede determinar si una cinta mantiene el contacto cuando una aplicación tiene curvas, textura o contornos cambiantes. La elección del sustrato, por tanto, afecta tanto al comportamiento durante la instalación como a la capacidad del producto para cumplir la función de impermeabilización prevista.
Por Industria de Uso Final: Eléctrica y Electrónica Ancla los Ingresos, Mientras que la Atención Médica Lidera el Crecimiento
El sector eléctrico y electrónico representó el 26,12% de la participación del mercado de cintas impermeables en 2025, respaldado por los requisitos de sellado a nivel de dispositivo. Estas cintas a menudo deben ser troqueladas con precisión y capaces de soportar ciclos térmicos repetidos sin delaminación. Su valor por unidad de área puede superar al de los productos de construcción porque el fallo puede afectar a la fiabilidad del dispositivo. El segmento de Cintas Industriales de Nitto Denko Corporation creció en el año fiscal (AF) de marzo de 2026 a medida que aumentó la demanda de cintas de sellado para electrónica. Esto respalda la demanda continua de materiales de grado de especificación dentro del mercado de cintas impermeables. Los productores de electrónica requieren dimensiones controladas, adhesión fiable y rendimiento estable dentro de diseños de productos compactos. La necesidad de proteger los componentes internos de la humedad y los cambios de temperatura convierte la selección de materiales en una parte directa de la planificación de la fiabilidad del dispositivo.
Se proyecta que la atención médica avance a una CAGR del 7,32% hasta 2031 a medida que los dispositivos portátiles y la atención domiciliaria se vuelven más comunes. La fijación de heridas quirúrgicas proporciona una base estable, mientras que los monitores de glucosa, los parches cardíacos y los dispositivos de monitorización remota añaden nuevas aplicaciones de larga duración. Los usos automotrices también se están expandiendo a medida que los vehículos eléctricos reemplazan algunas conexiones mecánicas con ensamblajes de cinta adhesiva. La demanda en construcción y edificación crece donde se valora la velocidad de instalación y la eficiencia de la mano de obra frente a los sistemas de impermeabilización tradicionales. Las aplicaciones de embalaje incluyen usos a prueba de manipulaciones, de cadena de frío y de durabilidad en exteriores donde la cinta de cartón ordinaria puede no mantener la integridad del sellado bajo humedad o cambios de temperatura. Los usos en equipos marinos, aeroespaciales, militares y agrícolas también requieren sellado especializado en aplicaciones de menor volumen. Estas categorías pueden respaldar valores unitarios premium porque la cinta debe operar en condiciones que superan las que enfrentan los productos de consumo estándar.
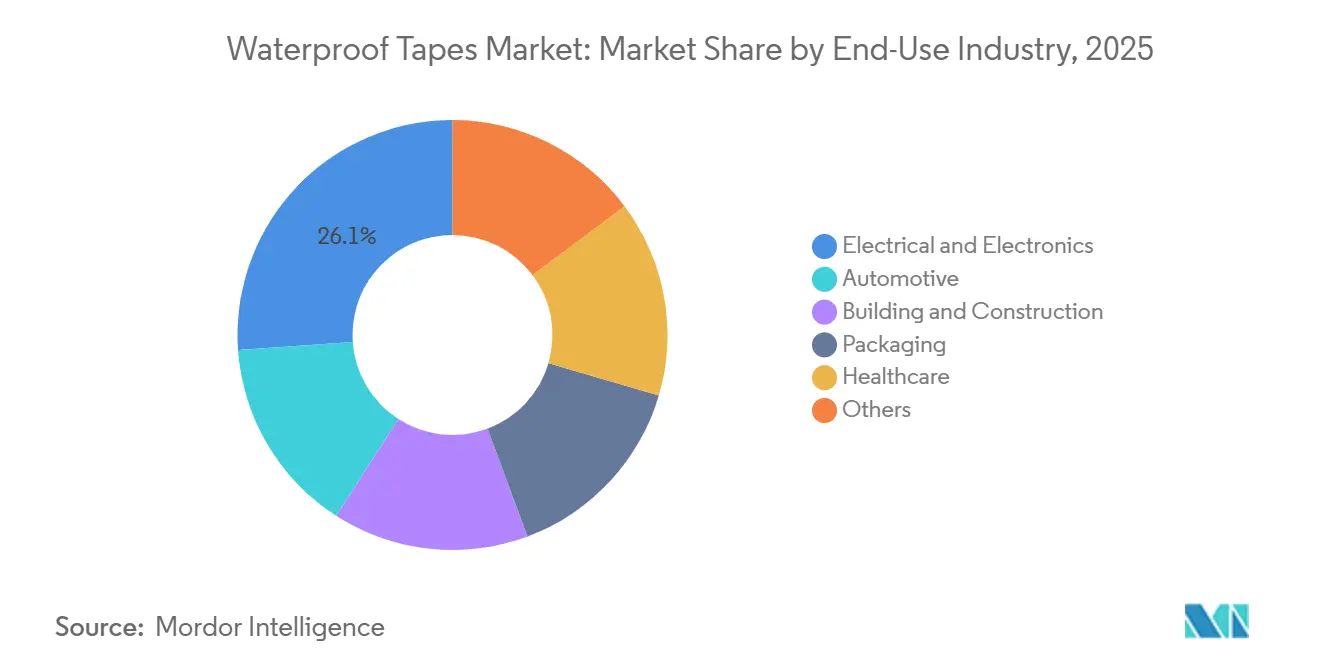
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
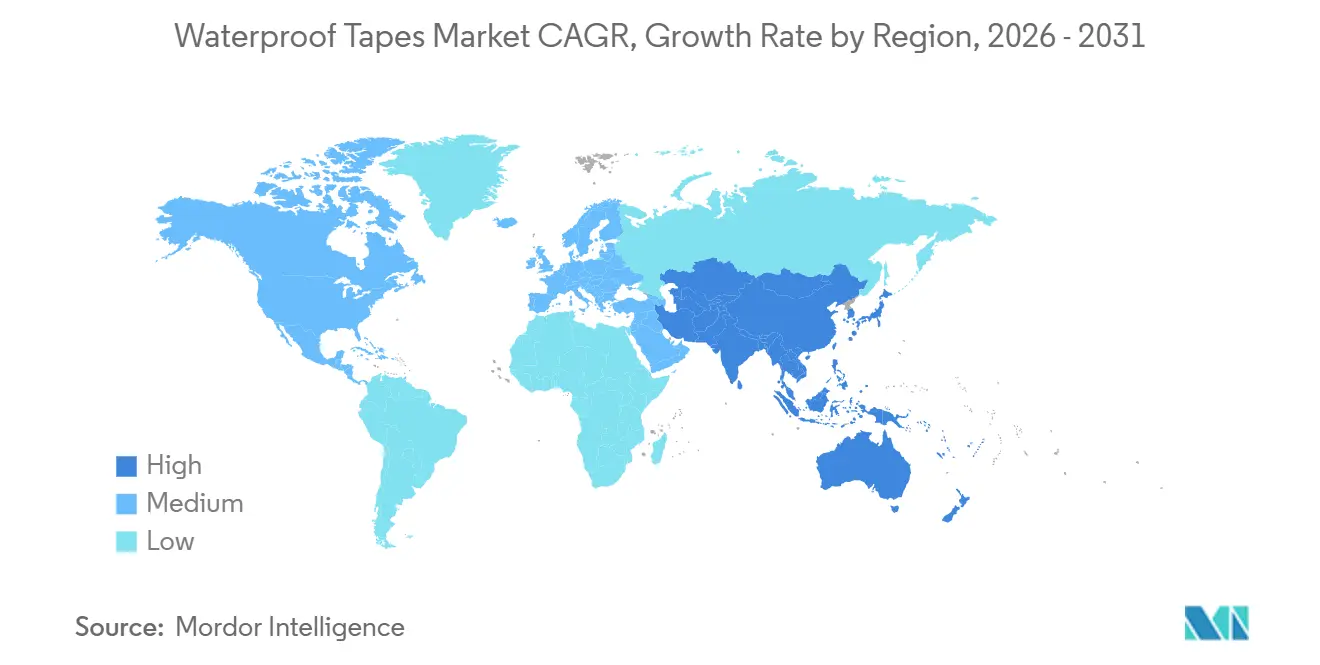
Asia-Pacífico representó el 36,57% de la participación del mercado de cintas impermeables en 2025 y se proyecta que avance a una CAGR del 7,68% hasta 2031. La región es tanto un gran centro de fabricación de electrónica como un importante mercado de construcción. China respalda la demanda regional a través de la producción de electrónica, obras de infraestructura y ensamblaje de vehículos eléctricos. Japón y Corea del Sur enfatizan los formatos de precisión para aplicaciones de pantallas, automotrices y de dispositivos avanzados. Nitto Denko Corporation completó una instalación de fabricación e investigación en Kaohsiung en julio de 2026 tras una inversión de 4,48 mil millones de TWD (aproximadamente 140,3 millones de USD).
La instalación produce cintas de cloruro de polivinilo y cintas adhesivas electrónicas para clientes de semiconductores y automotrices. India, los países de la Asociación de Naciones del Sudeste Asiático y Corea del Sur añaden crecimiento en atención médica, infraestructura y producción automotriz. Esto respalda una amplia demanda tanto de grados básicos como de rendimiento medio. América del Norte se beneficia de la reparación de infraestructuras, un gran mercado de posventa automotriz y una amplia distribución minorista de productos de reparación. México contribuye a la demanda industrial a través del ensamblaje automotriz y la inversión en manufactura. Canadá proporciona un nicho separado para productos de butilo y acrílico avanzado que mantienen la adhesión durante la instalación en clima frío. En toda América del Norte, los canales de reparación maduros y las prácticas establecidas de los contratistas respaldan la demanda recurrente de productos utilizados tanto en mantenimiento como en nueva construcción.
Europa está influenciada por las normativas de construcción que favorecen los envolventes herméticos y con gestión de la humedad en la nueva construcción y la renovación profunda. América del Sur está liderada por Brasil y Argentina, donde la vivienda, la infraestructura y el embalaje respaldan la demanda. Chile tiene necesidad de soluciones de impermeabilización flexibles en la nueva construcción y las reparaciones de estructuras afectadas por terremotos. La demanda en Oriente Medio y África está respaldada por la construcción en los países del Consejo de Cooperación del Golfo y el mantenimiento industrial en Sudáfrica. El programa de infraestructuras de la Visión 2030 de Arabia Saudita y el continuo desarrollo inmobiliario comercial en los Emiratos Árabes Unidos representan fuentes concentradas de demanda relacionada con la construcción. La oportunidad regional sigue vinculada al ritmo de ejecución de los proyectos y a la capacidad de los proveedores de cintas para cumplir los requisitos locales de rendimiento y distribución.

Panorama Competitivo
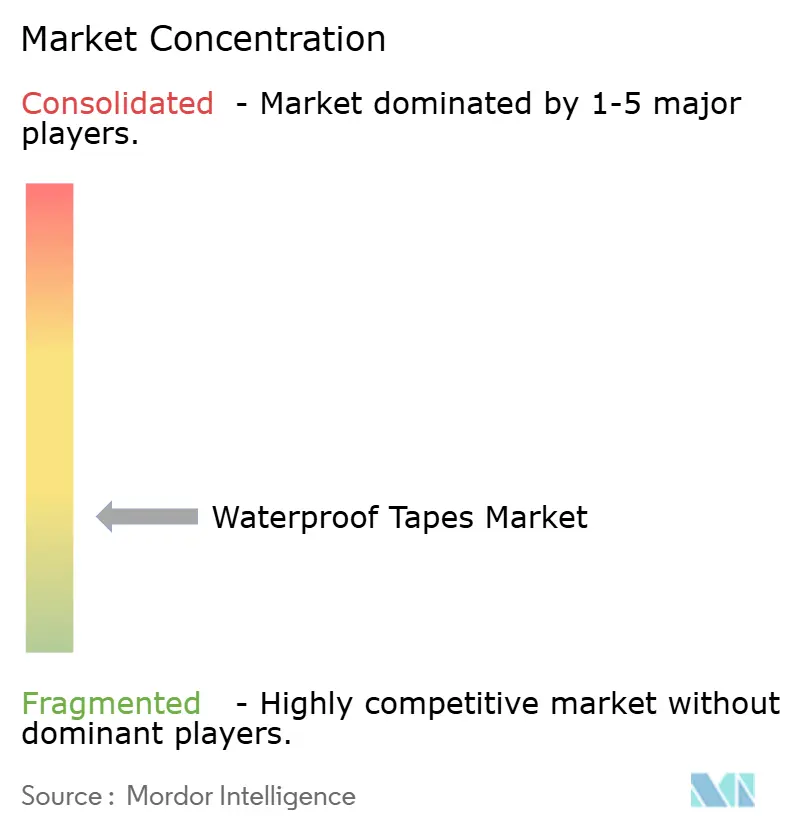
El mercado de cintas impermeables está muy fragmentado, con los cinco principales actores que incluyen a 3M, Nitto Denko Corporation, tesa SE, Henkel AG & Co. KGaA y Avery Dennison Corporation. 3M, Nitto Denko Corporation, Henkel AG & Co. KGaA, tesa SE y Avery Dennison Corporation tienen posiciones sólidas en aplicaciones de rendimiento y especialidad. Sus productos compiten a través de la química adhesiva, la fiabilidad y la capacidad de asegurar las especificaciones del cliente, siendo también importante la calidad de conversión consistente porque la variación puede reducir la confianza en una cinta aprobada. Los fabricantes regionales a menudo compiten en costo y entrega en aplicaciones menos exigentes. Los requisitos de calificación pueden proteger a los proveedores establecidos en usos médicos y de vehículos eléctricos porque los clientes necesitan materiales probados y producción consistente, mientras que los ciclos de aprobación de 6 a 18 meses limitan la entrada rápida y preservan la posición de los proveedores que cumplen las expectativas de material y fabricación.
Henkel AG & Co. KGaA firmó un acuerdo en enero de 2026 para adquirir ATP Adhesive Systems, un productor suizo de cintas especiales de alto rendimiento a base de agua[2]Henkel AG & Co. KGaA, "Henkel adquirirá ATP Adhesive Systems, un experto líder en cintas especiales de alto rendimiento a base de agua," Noticias de Relaciones con Inversores de Henkel, henkel.com. La transacción amplió la cartera de cintas de Henkel AG & Co. KGaA más allá de los formatos de adhesivo líquido y fortaleció su posición en tecnologías de cintas especiales a base de agua, otorgando a la empresa productos complementarios y relaciones con clientes al tiempo que abordaba el interés en tecnologías adhesivas de compuestos orgánicos de menor volatilidad.
Nitto Denko invirtió en nueva capacidad de fabricación e investigación en Taiwán para clientes de semiconductores y automotrices. Avery Dennison anunció un acuerdo de 390 millones de USD en agosto de 2025 para adquirir el negocio de adhesivos para pisos en los Estados Unidos de Meridian Adhesives Group. Estos movimientos muestran un enfoque en tecnologías adhesivas especializadas y aplicaciones adyacentes. El mercado de cintas impermeables ofrece espacio para los proveedores que puedan desarrollar formulaciones de silicona delgadas y compatibles con la piel para dispositivos médicos de larga duración, donde las características de conexión segura, movimiento y retirada son esenciales. Es probable que la competencia siga siendo más intensa donde los clientes requieren validación técnica, mientras que la competencia de precios sigue siendo intensa en los grados básicos de construcción y embalaje, con los proveedores más grandes diferenciándose a través de la capacidad de formulación y la capacidad especializada.
Líderes de la Industria de Cintas Impermeables
3M
Nitto Denko Corporation
tesa SE
Henkel AG & Co. KGaA
Avery Dennison Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Nitto Denko Corporation completó su nueva instalación de fabricación e I+D en Kaohsiung, Taiwán, ampliando sus capacidades regionales de producción y desarrollo de productos. La inversión fortalece la capacidad de Nitto Denko Corporation para desarrollar y suministrar soluciones adhesivas y de sellado especiales utilizadas en aplicaciones de impermeabilización.
- Enero de 2026: Henkel AG & Co. KGaA firmó un acuerdo para adquirir ATP Adhesive Systems, con sede en Suiza, de Arsenal Capital Partners, ampliando su cartera de adhesivos sensibles a la presión y cintas especiales. La adquisición fortaleció las capacidades de Henkel AG & Co. KGaA en soluciones de cinta adhesiva, respaldando aplicaciones que requieren impermeabilización, sellado y unión duradera.


Alcance del Informe Global del Mercado de Cintas Impermeables
Las cintas impermeables son materiales sensibles a la presión o con respaldo adhesivo diseñados para crear sellos resistentes al agua o herméticos entre superficies, juntas y componentes. Protegen contra la entrada de humedad al tiempo que respaldan la unión, el aislamiento, el sellado y la protección de superficies en entornos exigentes.
El Mercado de Cintas Impermeables está segmentado por tipo de resina, tipo de sustrato, industria de uso final y geografía. Por tipo de resina, el mercado está segmentado en silicona, acrílico, butílico y otros. Por tipo de sustrato, el mercado está segmentado en plástico, metal, caucho y otros. Por industria de uso final, el mercado está segmentado en eléctrica y electrónica, automotriz, construcción y edificación, atención médica, embalaje y otros. El informe también cubre el tamaño del mercado y los pronósticos de cintas impermeables en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Silicona |
| Acrílico |
| Butílico |
| Otros |
| Plástico |
| Metal |
| Caucho |
| Otros |
| Eléctrica y Electrónica |
| Automotriz |
| Construcción y Edificación |
| Atención Médica |
| Embalaje |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Silicona | |
| Acrílico | ||
| Butílico | ||
| Otros | ||
| Por Tipo de Sustrato | Plástico | |
| Metal | ||
| Caucho | ||
| Otros | ||
| Por Industria de Uso Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Construcción y Edificación | ||
| Atención Médica | ||
| Embalaje | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cintas impermeables?
El mercado de cintas impermeables se sitúa en 17,28 mil millones de USD en 2026 y se proyecta que alcance los 23,62 mil millones de USD en 2031.
¿Qué está impulsando la demanda de cintas impermeables?
La demanda está respaldada por las reparaciones de envolventes de edificios, el sellado de electrónica, el ensamblaje de vehículos eléctricos y las aplicaciones de fijación médica de larga duración.
¿Qué tipo de resina lideró la demanda del mercado en 2025?
La silicona representó el 43,16% de la participación del mercado de cintas impermeables en 2025.
¿Qué tipo de sustrato se espera que crezca más rápido hasta 2031?
Se proyecta que el caucho avance a una CAGR del 7,15% hasta 2031, respaldado por las necesidades de sellado conformable en aplicaciones automotrices, industriales y de juntas de tuberías.
Última actualización de la página el:



