
Marktgröße und Marktanteil für wasserdichte Klebebänder
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 17.28 Milliarden US-Dollar |
| Marktgröße (2031) | 23.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.45 % |
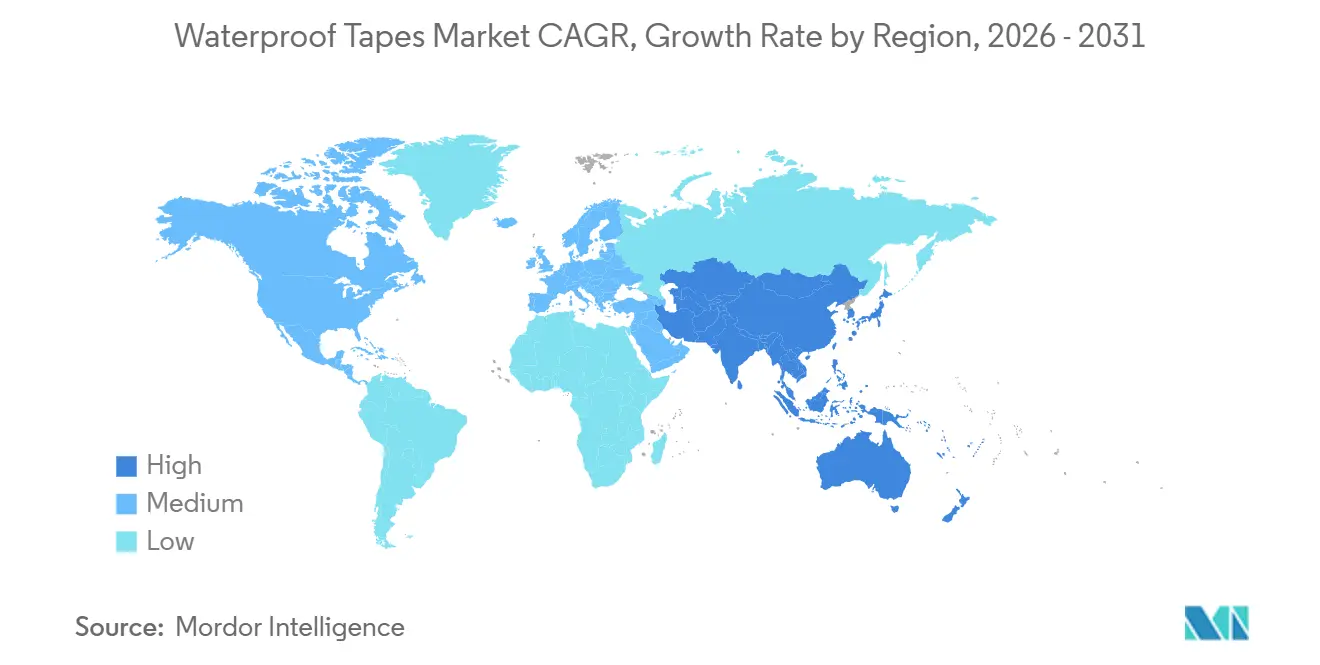
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
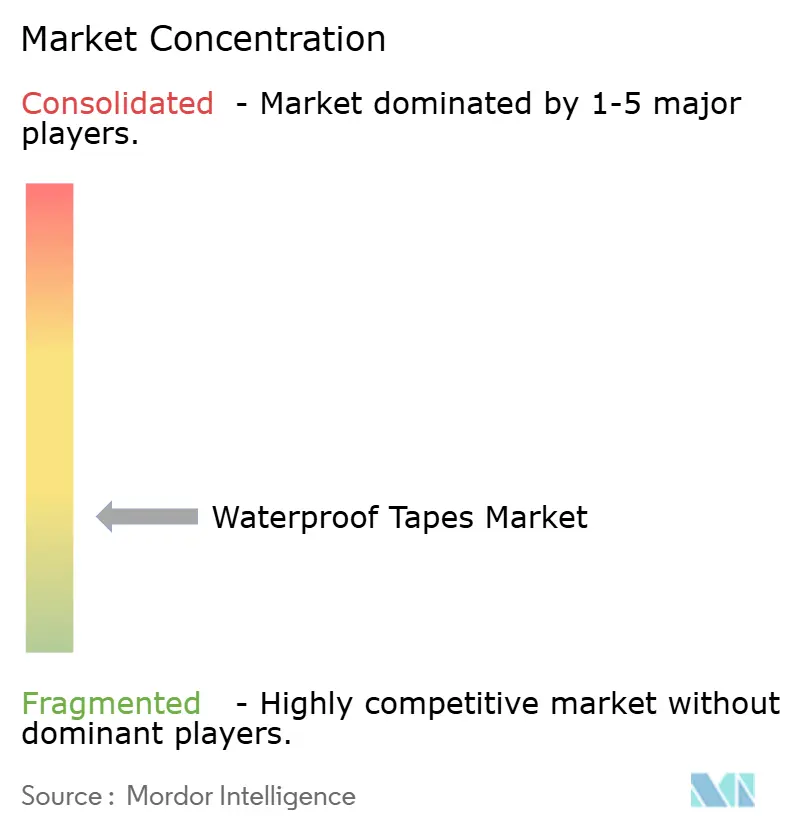
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für wasserdichte Klebebänder von Mordor Intelligence
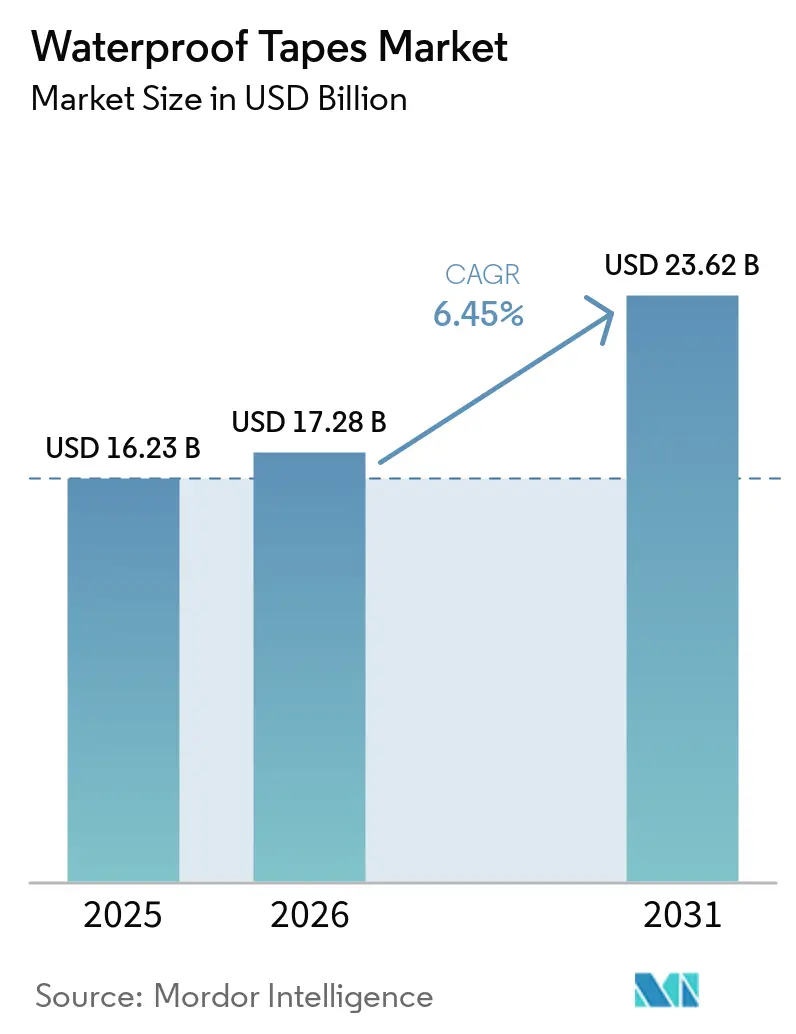
Die Marktgröße für wasserdichte Klebebänder wurde im Jahr 2025 auf 16,23 Milliarden USD geschätzt und wird voraussichtlich von 17,28 Milliarden USD im Jahr 2026 auf 23,62 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,45 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die Sanierung alternder Gebäudehüllen, die ausgeweitete Elektrifizierung des Transportwesens und eine verstärkte außerklinische Versorgung gestützt. Diese Anwendungen begünstigen Klebebänder, die dauerhaftes Abdichten, elektrische Isolierung oder zuverlässigen Hautkontakt bieten. Produkte, die in Gebäudekonstruktionen und Batteriemodule eingebaut werden, können höhere Preise erzielen als Standardqualitäten. Dies verlagert den Umsatz hin zu validierten Leistungsformulierungen, da Käufer zuverlässigem, langlebigem Abdichten einen höheren Wert beimessen. Lieferanten investieren daher in Klebstoffchemie, Produktzulassungen und Fertigungskapazitäten für technisch anspruchsvolle Anwendungen. Ihr kommerzieller Fokus liegt zunehmend auf Materialien, die definierte Leistungsanforderungen während der Installation und des Betriebs erfüllen können. Diese Ausrichtung begünstigt Lieferanten, die Formulierungskompetenz, zuverlässige Konvertierungsprozesse und langfristigen Kundensupport kombinieren können.
Wichtigste Erkenntnisse des Berichts
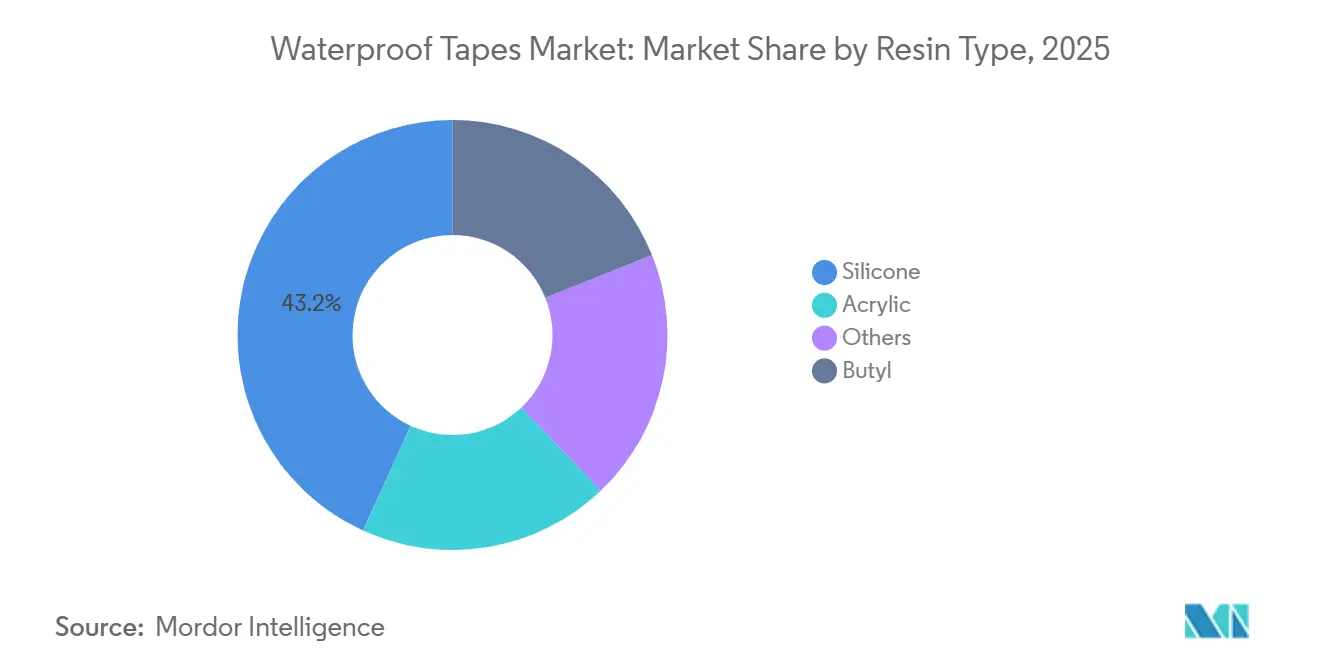
- Nach Harztyp hielt Silikon im Jahr 2025 einen Marktanteil von 43,16 % am Markt für wasserdichte Klebebänder und wird voraussichtlich bis 2031 mit einer CAGR von 7,04 % wachsen.
- Nach Substrattyp hielt Kunststoff im Jahr 2025 einen Marktanteil von 35,23 % am Markt für wasserdichte Klebebänder, während Gummi voraussichtlich bis 2031 mit einer CAGR von 7,15 % wachsen wird.
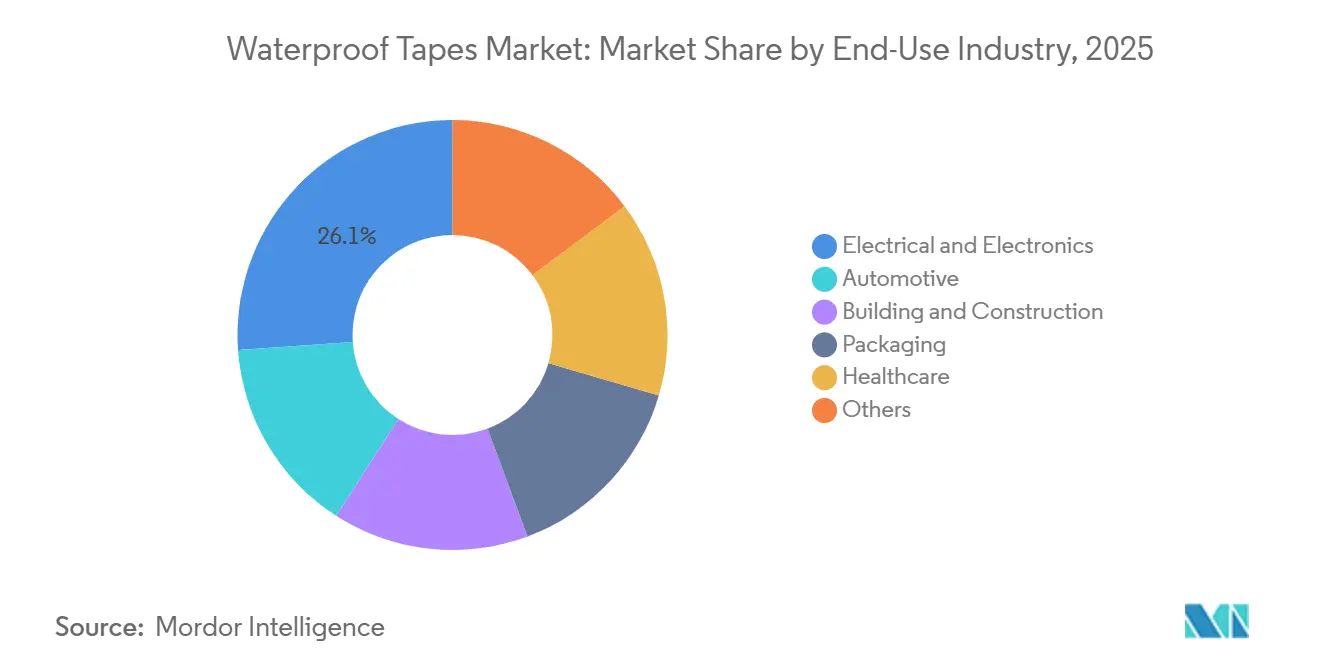
- Nach Endverbrauchsbranche hielt der Bereich Elektro und Elektronik im Jahr 2025 einen Marktanteil von 26,12 % am Markt für wasserdichte Klebebänder, während das Gesundheitswesen voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 36,57 % am Markt für wasserdichte Klebebänder und wird voraussichtlich bis 2031 mit einer CAGR von 7,68 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für wasserdichte Klebebänder
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Gebäudeabdichtung und Infrastrukturinstandhaltung | +1.7% | Global, mit konzentrierten Gewinnen in den Baukorridor von Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an den Feuchtigkeitsschutz in der Elektronik und bei Elektrofahrzeugen | +1.5% | Kernregion Asien-Pazifik (China, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei medizinischen Wearables und wasserdichter medizinischer Fixierung | +1.2% | Nordamerika und EU führend, mit schnell wachsender Akzeptanz in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Präferenz für schnelles, sauberes und leichtes Abdichten gegenüber flüssigen Dichtstoffen | +0.9% | Global, am stärksten in Märkten mit hohen Arbeitskosten (Nordamerika, EU, Japan) | Mittelfristig (2–4 Jahre) |
| E-Commerce und Heimwerker-Reparaturakzeptanz | +0.6% | Nordamerika, Europa und städtische Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Gebäudeabdichtung und Infrastrukturinstandhaltung
Die Infrastrukturerneuerung verschafft dem Markt für wasserdichte Klebebänder eine stabilere Nachfragequelle als allein die Neubautätigkeit. Reparaturen an älteren Dächern, Fassaden und Fugen erfordern Feuchtigkeitsmanagementprodukte, die sich an bestehende Strukturen anpassen lassen. In den Vereinigten Staaten schafft älterer Wohnungsbestand wiederkehrende Arbeiten an Gebäudehüllen und stützt die Nachfrage nach reparaturorientierten Abdichtsystemen. Klebebandprodukte können in einem einzigen Arbeitsgang aufgebracht werden, ohne die Aushärtezeiten, die mit flüssigen Alternativen verbunden sind. Dies macht sie nützlich bei gewerblichen Projekten und im Fertigbau, wo die Installationsgeschwindigkeit die Terminplanung beeinflusst. Der Markt für wasserdichte Klebebänder profitiert dort, wo Auftragnehmer einen reduzierten Vorbereitungsaufwand, eine einfachere Handhabung und eine zuverlässige Leistung auf komplexen Oberflächen schätzen. Diese Bedingungen sind häufig bei Reparaturarbeiten, Fertigbauprojekten und Installationen mit eingeschränktem Zugang oder engen Terminfenstern anzutreffen. Klebeband kann auch die Ablaufplanung vereinfachen, da der Installateur nicht warten muss, bis ein nass aufgetragenes Material ausgehärtet ist, bevor die nächste Aufgabe beginnt.
Steigende Anforderungen an den Feuchtigkeitsschutz in der Elektronik und bei Elektrofahrzeugen
Die Elektrifizierung des Transportwesens verändert die Anforderungen an Klebebänder, da Batteriemodule gleichzeitig Isolierung, Feuchtigkeitsschutz und thermische Stabilität benötigen. Silikon- und Hochleistungsacrylformulierungen werden bevorzugt, wo herkömmliche Qualitäten wiederholten thermischen Zyklen nicht standhalten können. Diese Anwendungen stützen die Nachfrage nach dünneren Materialien, die unter dauerhafter Betriebsbelastung ihre Haftung behalten. Der Markt für wasserdichte Klebebänder profitiert auch von Gerätedesigns, die präzise gestanzte Teile für enge Räume benötigen. Europäische Reparaturanforderungen für Smartphones können den Abdichtbedarf erhöhen, wenn Geräte geöffnet und wieder zusammengebaut werden. Hersteller müssen eine dünne Konstruktion mit Beständigkeit gegen Feuchtigkeit, Wärme und wiederholte Handhabung nach der Reparatur in Einklang bringen. Dies gibt Hochleistungsklebebändern eine Rolle bei der Aufrechterhaltung des Geräteschutzes, ohne das Gewicht oder den Platzbedarf komplexerer Abdichtansätze zu erhöhen.
Wachstum bei medizinischen Wearables und wasserdichter medizinischer Fixierung
Kontinuierliche Glukosemonitore, Herzpflaster und Fernüberwachungssysteme benötigen Klebstoffe, die beim Baden, Sport und bei längerem Gebrauch haften bleiben. Diese Anforderung begünstigt hautverträgliche Produkte, die beim Entfernen minimale Traumata verursachen. Die Weltgesundheitsorganisation berichtete, dass weltweit jährlich mehr als 300 Millionen chirurgische Eingriffe durchgeführt werden, was die anhaltende Nachfrage nach Wundverbandsfixierung stützt[1]Weltgesundheitsorganisation, "Global Health Observatory," Weltgesundheitsorganisation, who.int. Medizinische Anwendungen erfordern außerdem, dass Hersteller Biokompatibilitäts- und Qualitätsanforderungen erfüllen, bevor Produkte in klinische Lieferketten eintreten können. Diese Anforderungen erhöhen die Bedeutung von etabliertem technischen Fachwissen und Validierungsprozessen. Der Markt für wasserdichte Klebebänder hat daher eine wachsende Chance im Bereich der Langzeitfixierung und der ambulanten Versorgung. Produkte müssen sichere Haftung mit Tragekomfort bei normalen täglichen Aktivitäten verbinden, was die Leistungskonsistenz für Gerätehersteller und Pflegeanbieter wichtig macht. Der Bedarf an zuverlässiger Befestigung erhöht auch den Wert von Lieferanten, die Hautkontakt, Tragezeit und Entfernungseigenschaften verstehen.
Präferenz für schnelles, sauberes und leichtes Abdichten gegenüber flüssigen Dichtstoffen
Klebebandsysteme vermeiden das Mischen, Aushärten, Reinigen und die Eindämmungsarbeiten, die flüssige Dichtstoffe in der Regel erfordern. Der Unterschied ist im modularen Bauwesen wichtig, wo die außerbetriebliche Flüssigkeitsapplikation kontrollierte Aushärtebedingungen erfordern kann. Shurtape brachte im Juli 2025 das FrogTape Pro Grade Deck and Joist Flashing Tape mit lösungsmittelfreiem UV-gehärtetem Acrylklebstoff, ohne Grundierungsanforderung und mit Konformität zur American Architectural Manufacturers Association (AAMA) 711-22 auf den Markt. Das Produkt wurde so konzipiert, dass es sich um Nagelperforationen selbst versiegelt und Installateuren hilft, gängige Deck- und Auflagerbalkenkonstruktionen zu bewältigen. Solche Eigenschaften können Installationsschritte reduzieren und gleichzeitig den Wert einer Feuchtigkeitsbarriere erhalten. Der Markt für wasserdichte Klebebänder profitiert dort, wo Auftragnehmer und Erstausrüster leichtere Baugruppen und wiederholbare Applikationsprozesse benötigen. Die Attraktivität geht über die Geschwindigkeit hinaus, da eine sauberere Applikation die Materialhandhabung reduzieren und konsistentere Ergebnisse über Installationsteams hinweg unterstützen kann. Dies macht Klebeband zu einer praktischen Wahl, wo die Arbeit ohne die Trocknungszeit und den Reinigungsaufwand eines Flüssigsystems fortgesetzt werden muss.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -1.8% | Global, am stärksten für nicht integrierte Konverter in Asien-Pazifik und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch flüssige Dichtstoffe, Membranen und mechanische Befestigungsmittel | -1.5% | Preissensible Märkte in Südamerika, Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Produktdifferenzierung und Zertifizierungskomplexität | -1.0% | Nordamerika und EU, wo medizinische und Elektrofahrzeug-Qualifizierungszyklen am längsten sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Die Herstellung wasserdichter Klebebänder ist abhängig von Folien, Acrylmonomeren, Butylkautschuk und Silikoninputs, deren Preise sich schnell ändern können. Diese Exposition ist am schwierigsten für Konverter, die keine Lieferverträge oder interne Harzkapazitäten haben. Häufige Inputanpassungen können mehrere Preislistenänderungen innerhalb eines Quartals erfordern und die Projektbudgetierung für Kunden erschweren. Größere Hersteller können einen Teil dieses Risikos durch längere Einkaufsvereinbarungen und breitere Beschaffungsoptionen managen. Kleinere Konverter müssen Kostenbewegungen möglicherweise über kürzere Kundenverträge weitergeben. Der Markt für wasserdichte Klebebänder bleibt dieser ungleichen Kostenposition ausgesetzt, insbesondere dort, wo der Preiswettbewerb die Fähigkeit eines Herstellers einschränkt, höhere Inputkosten weiterzugeben. Der daraus resultierende Druck kann die Produktauswahl, Vertragsbedingungen und den Zeitpunkt von Kundenkäufen beeinflussen. Er ermutigt Hersteller auch, die Beschaffungsdisziplin zu verbessern und Anwendungen zu priorisieren, bei denen der technische Wert eine stabilere Preisgestaltung unterstützt.
Wettbewerb durch flüssige Dichtstoffe, Membranen und mechanische Befestigungsmittel
Flüssige Beschichtungen und Membranen können bei arbeitsintensiven und preissensiblen Bauprojekten einen Kostenvorteil bei der Installation behalten. Projektverantwortliche können bekannte Materialien wählen, wenn sie die Anfangskosten gegenüber Installationsgeschwindigkeit oder Lebenszyklusleistung priorisieren. Mechanische Befestigungsmittel dienen auch industriellen und infrastrukturellen Anwendungen, die einstellbare oder reversible Verbindungen benötigen. Klebebandlieferanten reagieren mit selbstheilenden, grundierungsfreien und UV-beständigen Materialien, die eine stärkere Differenzierung in Premium-Anwendungen schaffen. Der Markt für wasserdichte Klebebänder sieht sich daher in Baukategorien, die keine Leistung oder Arbeitseinsparungen honorieren, mit einer begrenzteren Chance konfrontiert. In diesen Bereichen können vertraute Installationspraktiken die Vorteile einer schnelleren Applikation oder einer spezialisierteren Formulierung überwiegen. Lieferanten müssen praktische Vorteile klar demonstrieren, wenn sie Kunden von kostengünstigen, etablierten Abdichtmaterialien wegbewegen wollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Silikon festigt Dominanz in hochwertigen Segmenten
Silikon hielt im Jahr 2025 einen Marktanteil von 43,16 % am Markt für wasserdichte Klebebänder und wird voraussichtlich bis 2031 mit einer CAGR von 7,04 % wachsen. Seine Position spiegelt die Übereinstimmung zwischen Silikonleistung und Anforderungen in der Elektronik, der Elektrofahrzeugmontage und hautberührenden medizinischen Anwendungen wider. Das Material kann seine Funktion über Temperaturen von -50 °C bis 200 °C aufrechterhalten, was für Batteriegehäuse und Leistungselektronik wichtig ist. Es unterstützt auch Feuchtigkeitsschutz und dielektrische Leistung in Anwendungen, die dauerhaften thermischen Zyklen ausgesetzt sind. Diese kombinierten Anforderungen schränken die Eignung von Standardprodukten in hochwertigen Baugruppen ein.
Acryl wird weiterhin häufig im Bauwesen, in der Verpackung und in allgemeinen Industrieanwendungen eingesetzt, da es UV-Stabilität bietet und mit wasserbasierenden Trägersystemen kompatibel ist. Butylklebebänder bleiben wichtig für die unterirdische Abdichtung, die Rohrleitungsverbindungsabdichtung und Dachdurchdringungen, wo unregelmäßige oder nasse Oberflächen eine kaltaufgetragene Haftung erfordern. Andere Harze, einschließlich gummibasierter Schmelzklebstoffe und Hybridchemien, adressieren lebensmittelkontaktgerechte Verpackungen und industrielle Hochfeuchtigkeitsbedingungen. Die Harznachfrage trennt sich allmählich zwischen Premium-Silikon- und fortschrittlichen Acrylformulierungen sowie wertorientierten Produkten für Infrastrukturanwendungen. Dies hält Silikon im Mittelpunkt der Branche für wasserdichte Klebebänder, wo validierte Leistung wichtiger ist als die anfänglichen Materialkosten. Käufer in diesen Anwendungen wechseln Materialien weniger wahrscheinlich, ohne Belege dafür, dass eine Alternative die Isolierungs-, Abdicht- und Haltbarkeitsanforderungen erfüllen kann. Infolgedessen ist die Harzauswahl eng mit den Betriebsbedingungen und Zulassungsanforderungen der fertigen Baugruppe verknüpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Substrattyp: Kunststoff führt, Gummi beschleunigt aufgrund von Leistungsanforderungen
Kunststoffsubstrate hielten im Jahr 2025 einen Marktanteil von 35,23 % am Markt für wasserdichte Klebebänder, da Polyethylen-, Polypropylen- und Polyesterfolien eine geringe Dichte und chemische Beständigkeit bieten. Sie sind auch mit einer breiten Palette von Klebstoffchemien kompatibel. Kunststoffbeschichtete Produkte unterstützen Anwendungen von Verpackungen und Gebäudeabdichtungen bis hin zum Elektronikschutz und schaffen damit eine breite Nachfragebasis. Diese Abdeckung macht eine Ablösung durch ein alternatives Substrat über den gesamten Markt für wasserdichte Klebebänder hinweg unwahrscheinlich. Foliensubstrate bieten auch ein praktisches Format für konvertierte gestanzte Teile, die in der Elektronik- und Automobilmontage verwendet werden.
Gummi wird voraussichtlich bis 2031 mit einer CAGR von 7,15 % wachsen, gestützt durch Anwendungen, die Dehnung, Rückfederung und Haftung auf unregelmäßigen Oberflächen benötigen. Sie eignen sich für die Unterbodenabdichtung von Elektrofahrzeugen, Automobilpanelspaltabdichtungen und große Rohrverbindungen, wo Folien knicken oder den Kontakt verlieren können. Metallsubstrate, hauptsächlich Aluminium- und Bleifolie, behalten eine spezialisierte Rolle bei der Dachdeckung, der Abdichtung von Heizungs-, Lüftungs- und Klimaanlagenkanälen sowie dem elektrischen Schutz in gefährlichen Bereichen. Andere Substrate umfassen gewebte Stoff- und Vliesträger, die Reißfestigkeit für Bau- und Rohrleitungsumwicklungsarbeiten hinzufügen. Shurtapes T-Rex Waterproof and Repair Tape verwendet eine mehrschichtige Polyolefinfolie und Flex-to-Fit-Technologie für Konformierbarkeit auf gebogenen und rauen Oberflächen. Dies veranschaulicht, wie das Trägerdesign bestimmen kann, ob ein Klebeband den Kontakt aufrechterhält, wenn eine Anwendung Biegungen, Texturen oder sich ändernde Konturen aufweist. Die Wahl des Substrats beeinflusst daher sowohl das Installationsverhalten als auch die Fähigkeit des Produkts, die beabsichtigte Abdichtfunktion zu erfüllen.
Nach Endverbrauchsbranche: Elektro und Elektronik verankert den Umsatz, während das Gesundheitswesen das Wachstum anführt
Elektro und Elektronik hielt im Jahr 2025 einen Marktanteil von 26,12 % am Markt für wasserdichte Klebebänder, gestützt durch Abdichtanforderungen auf Geräteebene. Diese Klebebänder müssen oft präzise gestanzt sein und in der Lage sein, wiederholten thermischen Zyklen ohne Delaminierung standzuhalten. Ihr Wert pro Flächeneinheit kann den von Bauprodukten übersteigen, da Ausfälle die Gerätezuverlässigkeit beeinträchtigen können. Das Industrieklebebandsegment von Nitto Denko Corporation wuchs im Geschäftsjahr (GJ) März 2026, da die Nachfrage nach Elektronikabdichtklebebändern zunahm. Dies stützt die anhaltende Nachfrage nach spezifikationsgerechten Materialien im Markt für wasserdichte Klebebänder. Elektronikhersteller benötigen kontrollierte Abmessungen, zuverlässige Haftung und stabile Leistung in kompakten Produktdesigns. Die Notwendigkeit, interne Komponenten vor Feuchtigkeit und Temperaturschwankungen zu schützen, macht die Materialauswahl zu einem direkten Bestandteil der Gerätezuverlässigkeitsplanung.
Das Gesundheitswesen wird voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen, da Wearable-Geräte und die häusliche Pflege immer häufiger werden. Die chirurgische Wundversorgung bietet eine stabile Basis, während Glukosemonitore, Herzpflaster und Fernüberwachungsgeräte neue Langzeitanwendungen hinzufügen. Automobilanwendungen weiten sich ebenfalls aus, da Elektrofahrzeuge einige mechanische Verbindungen durch Klebebandbaugruppen ersetzen. Die Nachfrage im Bauwesen wächst dort, wo Installationsgeschwindigkeit und Arbeitseffizienz gegenüber herkömmlichen Abdichtsystemen geschätzt werden. Verpackungsanwendungen umfassen manipulationssichere, Kühlketten- und Außenbereichshaltbarkeitsanwendungen, bei denen gewöhnliches Kartonklebeband unter Feuchtigkeit oder Temperaturschwankungen möglicherweise keine Dichtungsintegrität beibehält. Marine-, Luft- und Raumfahrt-, Militär- und Landwirtschaftsgeräteanwendungen erfordern ebenfalls spezialisierte Abdichtung in geringvolumigen Anwendungen. Diese Kategorien können Premium-Einheitswerte unterstützen, da das Klebeband unter Bedingungen betrieben werden muss, die über die von Standardverbraucherprodukten hinausgehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 36,57 % am Markt für wasserdichte Klebebänder und wird voraussichtlich bis 2031 mit einer CAGR von 7,68 % wachsen. Die Region ist sowohl ein großes Elektronikfertigungszentrum als auch ein bedeutender Baumarkt. China stützt die regionale Nachfrage durch Elektronikproduktion, Infrastrukturarbeiten und Elektrofahrzeugmontage. Japan und Südkorea legen den Schwerpunkt auf Präzisionsformate für Display-, Automobil- und fortschrittliche Geräteanwendungen. Nitto Denko Corporation schloss im Juli 2026 eine Fertigungs- und Forschungsanlage in Kaohsiung nach einer Investition von 4,48 Milliarden TWD (ca. 140,3 Millionen USD) ab.
Die Anlage produziert Polyvinylchloridklebebänder und elektronische Klebebänder für Halbleiter- und Automobilkunden. Indien, die Länder des Verbands Südostasiatischer Nationen und Südkorea tragen zum Wachstum in den Bereichen Gesundheitswesen, Infrastruktur und Automobilproduktion bei. Dies stützt eine breite Nachfrage nach sowohl Standard- als auch mittleren Leistungsqualitäten. Nordamerika profitiert von der Infrastrukturinstandhaltung, einem großen Automobilnachmarkt und einem breiten Einzelhandelsvertrieb für Reparaturprodukte. Mexiko trägt zur Industrienachfrage durch Automobilmontage und Fertigungsinvestitionen bei. Kanada bietet eine separate Nische für Butyl- und fortschrittliche Acrylprodukte, die bei der Installation bei kaltem Wetter ihre Haftung behalten. In ganz Nordamerika stützen ausgereifte Reparaturkanäle und etablierte Auftragnehmerpraxis die wiederkehrende Nachfrage nach Produkten, die sowohl bei der Instandhaltung als auch beim Neubau eingesetzt werden.
Europa wird von Bauvorschriften beeinflusst, die luftdichte und feuchtigkeitsgeregelte Gebäudehüllen bei Neubauten und umfassenden Renovierungen begünstigen. Südamerika wird von Brasilien und Argentinien angeführt, wo Wohnungsbau, Infrastruktur und Verpackung die Nachfrage stützen. Chile hat einen Bedarf an flexiblen Abdichtlösungen für Neubauten und Reparaturen an erdbebenbeschädigten Strukturen. Die Nachfrage im Nahen Osten und Afrika wird durch den Bau in den Ländern des Golfkooperationsrats und die industrielle Instandhaltung in Südafrika gestützt. Saudi-Arabiens Infrastrukturpipeline Vision 2030 und die anhaltende Entwicklung gewerblicher Immobilien in den Vereinigten Arabischen Emiraten stellen konzentrierte Quellen baubezogener Nachfrage dar. Die regionale Chance bleibt an das Tempo der Projektdurchführung und die Fähigkeit der Klebebandlieferanten gebunden, lokale Leistungs- und Vertriebsanforderungen zu erfüllen.

Wettbewerbslandschaft
Der Markt für wasserdichte Klebebänder ist stark fragmentiert, wobei die fünf größten Akteure 3M, Nitto Denko Corporation, tesa SE, Henkel AG & Co. KGaA und Avery Dennison Corporation umfassen. 3M, Nitto Denko Corporation, Henkel AG & Co. KGaA, tesa SE und Avery Dennison Corporation haben starke Positionen in Leistungs- und Spezialanwendungen. Ihre Produkte konkurrieren durch Klebstoffchemie, Zuverlässigkeit und die Fähigkeit, Kundenspezifikationen zu sichern, wobei auch eine konsistente Konvertierungsqualität wichtig ist, da Schwankungen das Vertrauen in ein zugelassenes Klebeband verringern können. Regionale Hersteller konkurrieren oft über Kosten und Lieferung in weniger anspruchsvollen Anwendungen. Qualifizierungsanforderungen können etablierte Lieferanten in medizinischen und Elektrofahrzeuganwendungen schützen, da Kunden bewährte Materialien und konsistente Produktion benötigen, während Zulassungszyklen von 6–18 Monaten den schnellen Markteintritt begrenzen und die Position von Lieferanten erhalten, die Material- und Fertigungserwartungen erfüllen.
Henkel AG & Co. KGaA unterzeichnete im Januar 2026 eine Vereinbarung zur Übernahme von ATP Adhesive Systems, einem Schweizer Hersteller von Hochleistungs-Wasserbasierenden Spezialklebebändern[2]Henkel AG & Co. KGaA, "Henkel to Acquire ATP Adhesive Systems, a Leading Expert in High-Performance Water-Based Specialty Tapes," Henkel Investor Relations News, henkel.com. Die Transaktion erweiterte das Klebebandportfolio von Henkel AG & Co. KGaA über flüssige Klebstoffformate hinaus und stärkte seine Position in wasserbasierten Spezialklebebandtechnologien, indem dem Unternehmen komplementäre Produkte und Kundenbeziehungen verschafft wurden und gleichzeitig das Interesse an Klebstofftechnologien mit geringem Gehalt an flüchtigen organischen Verbindungen adressiert wurde.
Nitto Denko investierte in neue Fertigungs- und Forschungskapazitäten in Taiwan für Halbleiter- und Automobilkunden. Avery Dennison gab im August 2025 eine Vereinbarung über 390 Millionen USD zur Übernahme des US-amerikanischen Bodenbelagsklebstoffgeschäfts der Meridian Adhesives Group bekannt. Diese Schritte zeigen einen Fokus auf spezialisierte Klebstofftechnologien und angrenzende Anwendungen. Der Markt für wasserdichte Klebebänder bietet Raum für Lieferanten, die dünne, hautverträgliche Silikonformulierungen für Langzeit-Medizingeräte entwickeln können, bei denen sichere Verbindung, Bewegung und Entfernungseigenschaften wesentlich sind. Der Wettbewerb wird voraussichtlich dort am stärksten bleiben, wo Kunden eine technische Validierung benötigen, während der Preiswettbewerb in grundlegenden Bau- und Verpackungsqualitäten intensiv bleibt, wobei größere Lieferanten sich durch Formulierungskompetenz und spezialisierte Kapazitäten differenzieren.
Marktführer für wasserdichte Klebebänder
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Henkel AG & Co. KGaA
-
Avery Dennison Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Nitto Denko Corporation schloss seine neue Fertigungs- und F&E-Anlage in Kaohsiung, Taiwan, ab und erweiterte damit seine regionalen Produktions- und Produktentwicklungskapazitäten. Die Investition stärkt die Kapazität von Nitto Denko Corporation zur Entwicklung und Lieferung von Spezialkleb- und Abdichtlösungen für Abdichtanwendungen.
- Januar 2026: Henkel AG & Co. KGaA unterzeichnete eine Vereinbarung zur Übernahme des in der Schweiz ansässigen Unternehmens ATP Adhesive Systems von Arsenal Capital Partners und erweiterte damit sein Portfolio an druckempfindlichen Klebstoffen und Spezialklebebändern. Die Übernahme stärkte die Fähigkeiten von Henkel AG & Co. KGaA bei Klebebandlösungen und unterstützt Anwendungen, die Abdichtung, Versiegelung und dauerhaftes Verbinden erfordern.


Berichtsumfang des globalen Marktes für wasserdichte Klebebänder
Wasserdichte Klebebänder sind druckempfindliche oder klebstoffbeschichtete Materialien, die dazu bestimmt sind, wasserbeständige oder wasserdichte Abdichtungen zwischen Oberflächen, Fugen und Komponenten herzustellen. Sie schützen vor Feuchtigkeitseintritt und unterstützen gleichzeitig Verbindung, Isolierung, Abdichtung und Oberflächenschutz in anspruchsvollen Umgebungen.
Der Markt für wasserdichte Klebebänder ist nach Harztyp, Substrattyp, Endverbrauchsbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Silikon, Acryl, Butyl und andere segmentiert. Nach Substrattyp ist der Markt in Kunststoff, Metall, Gummi und andere segmentiert. Nach Endverbrauchsbranche ist der Markt in Elektro und Elektronik, Automobil, Bauwesen und Konstruktion, Gesundheitswesen, Verpackung und andere segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für wasserdichte Klebebänder in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Silikon |
| Acryl |
| Butyl |
| Sonstige |
| Kunststoff |
| Metall |
| Gummi |
| Sonstige |
| Elektro und Elektronik |
| Automobil |
| Bauwesen und Konstruktion |
| Gesundheitswesen |
| Verpackung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Silikon | |
| Acryl | ||
| Butyl | ||
| Sonstige | ||
| Nach Substrattyp | Kunststoff | |
| Metall | ||
| Gummi | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Elektro und Elektronik | |
| Automobil | ||
| Bauwesen und Konstruktion | ||
| Gesundheitswesen | ||
| Verpackung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für wasserdichte Klebebänder?
Der Markt für wasserdichte Klebebänder beläuft sich im Jahr 2026 auf 17,28 Milliarden USD und wird voraussichtlich bis 2031 23,62 Milliarden USD erreichen.
Was treibt die Nachfrage nach wasserdichten Klebebändern an?
Die Nachfrage wird durch Reparaturen an Gebäudehüllen, Elektronikabdichtung, Elektrofahrzeugmontage und Langzeit-Medizinfixierungsanwendungen gestützt.
Welcher Harztyp führte die Marktnachfrage im Jahr 2025 an?
Silikon hielt im Jahr 2025 einen Marktanteil von 43,16 % am Markt für wasserdichte Klebebänder.
Welcher Substrattyp wird voraussichtlich bis 2031 am schnellsten wachsen?
Gummi wird voraussichtlich bis 2031 mit einer CAGR von 7,15 % wachsen, gestützt durch konformierbare Abdichtanforderungen in Automobil-, Industrie- und Rohrverbindungsanwendungen.
Seite zuletzt aktualisiert am:



