
Tamanho e Participação do Mercado de Sistemas de Armazenamento de Água
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
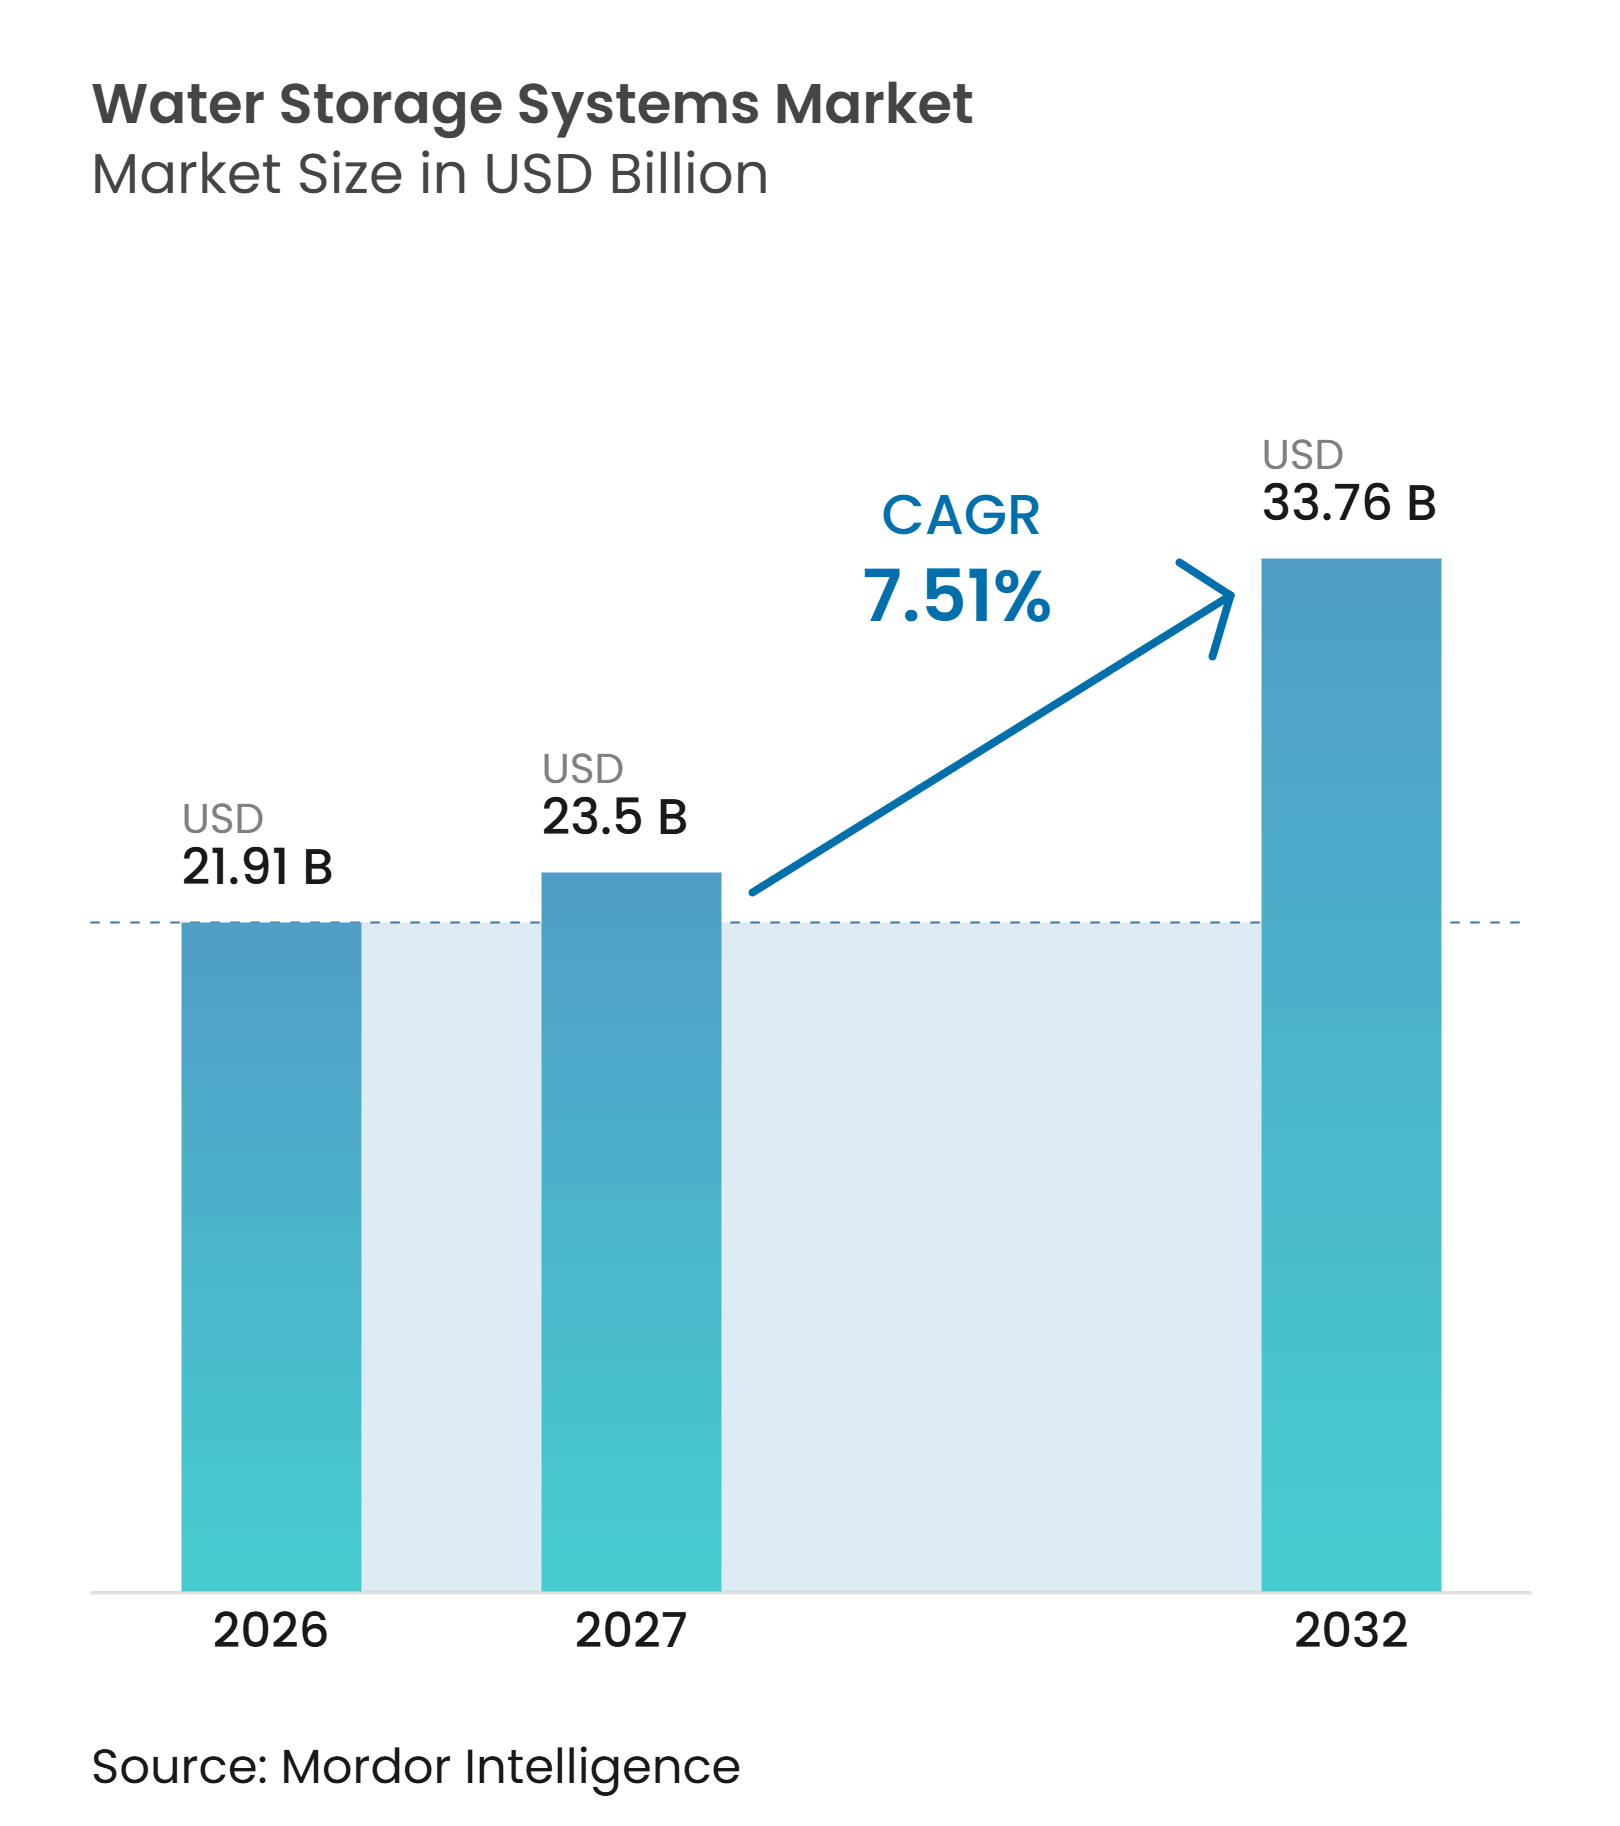
| Tamanho do Mercado (2027) | 23.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 33.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.51 % |
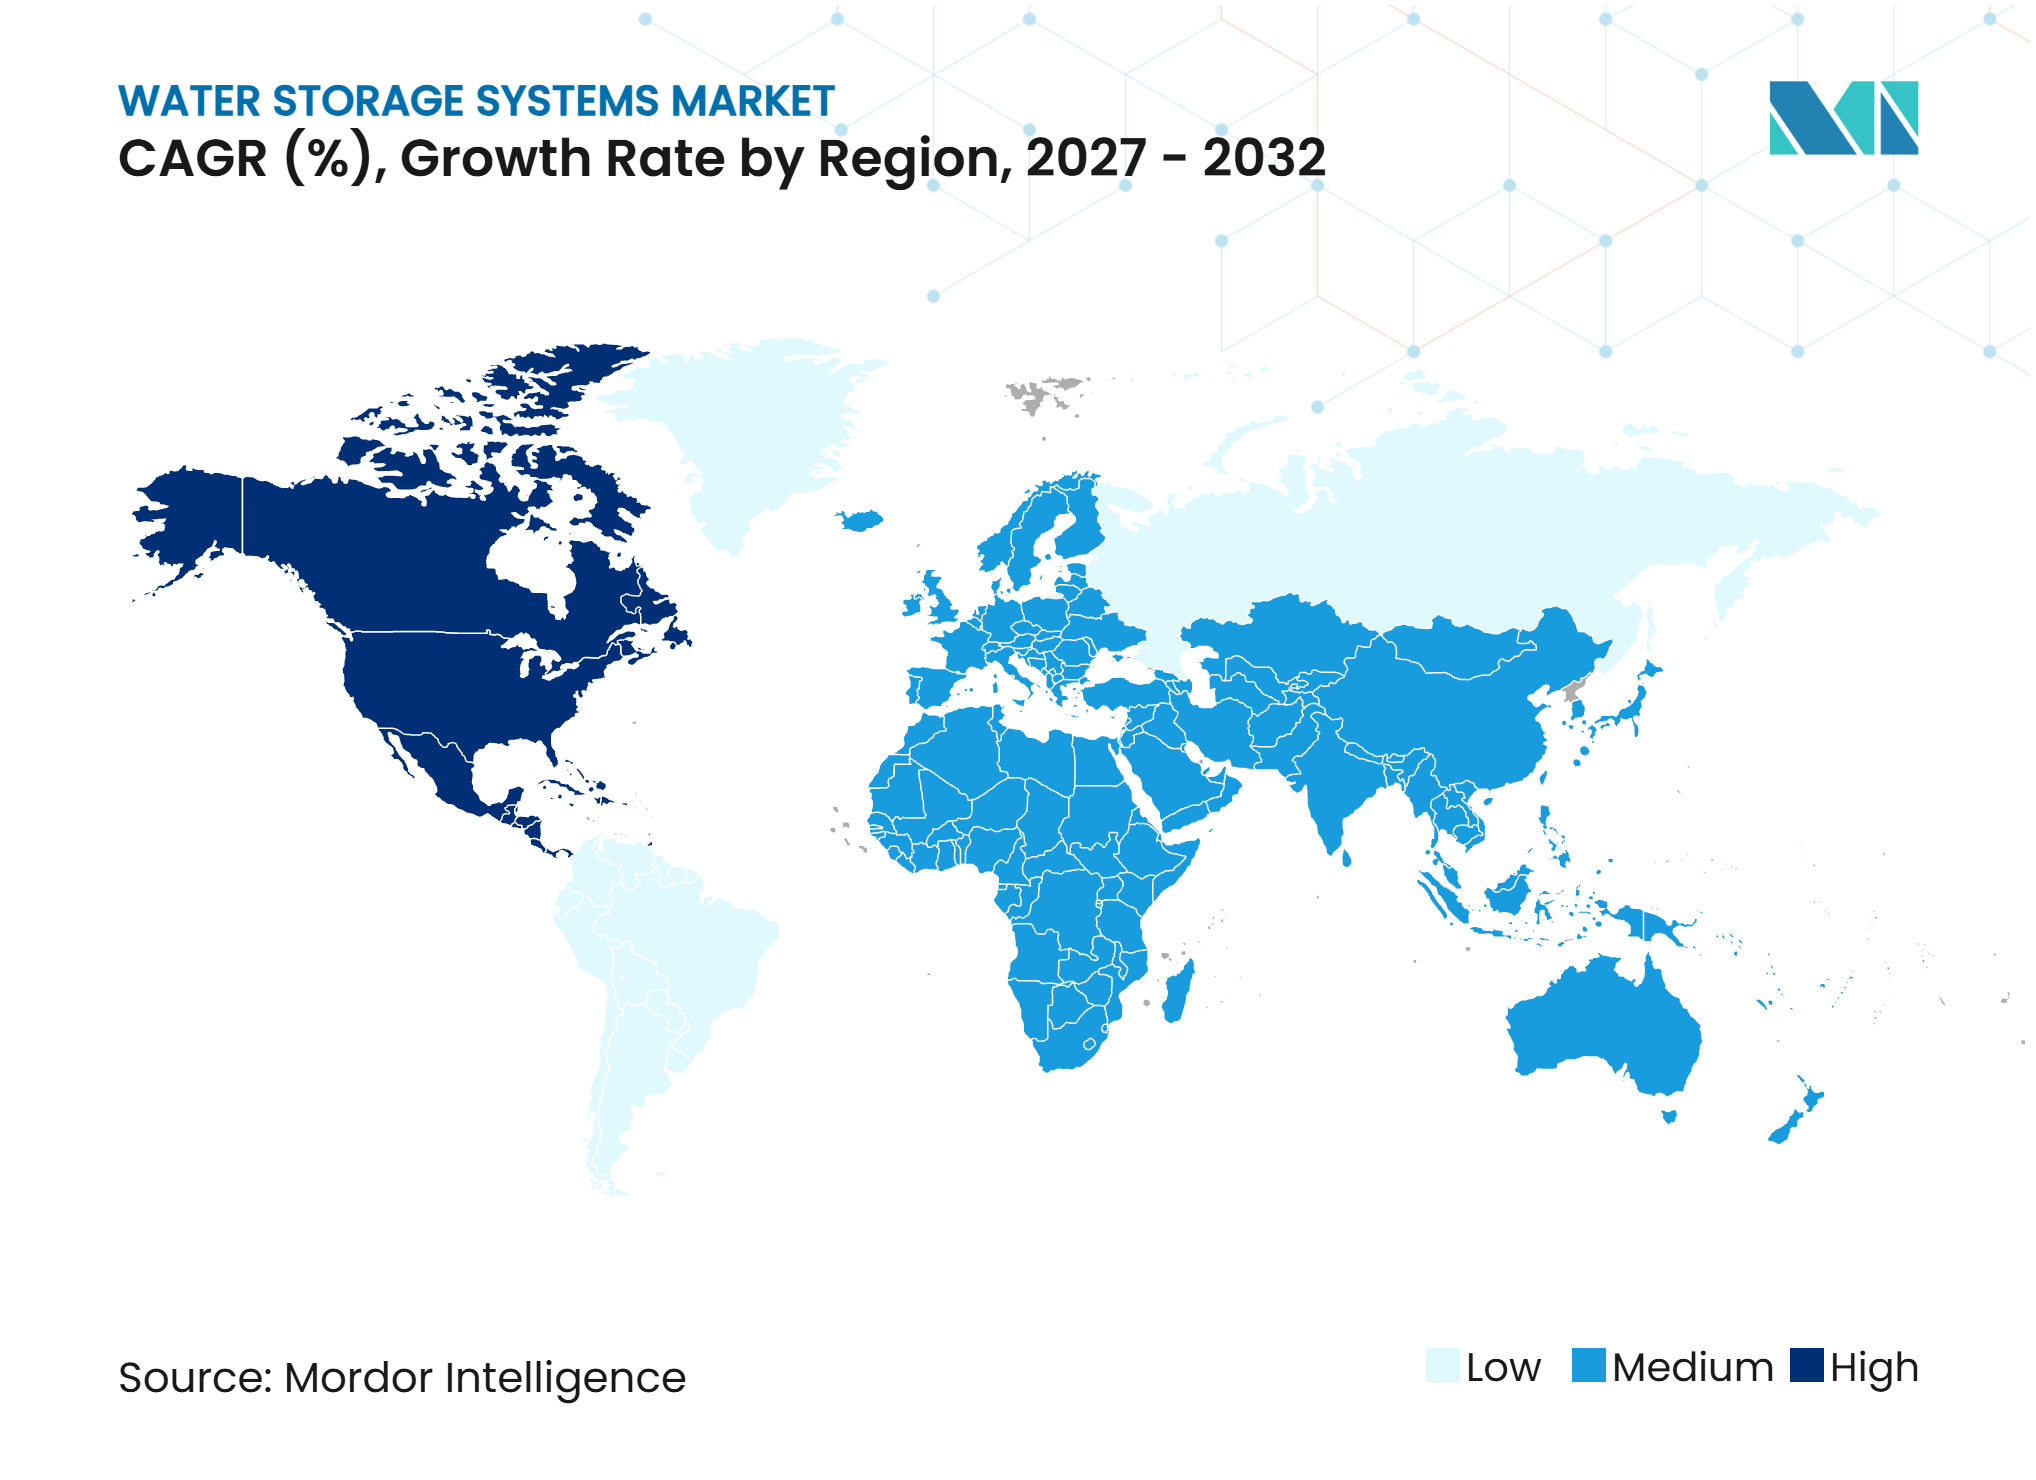
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Armazenamento de Água por Mordor Intelligence
O tamanho do Mercado de Sistemas de Armazenamento de Água foi avaliado em 21,91 bilhões de USD em 2026 e estima-se que cresça de 23,50 bilhões de USD em 2027 para atingir 33,76 bilhões de USD até 2032, a um CAGR de 7,51% durante o período de previsão (2027-2032). O estresse hídrico está tornando a capacidade de reserva um componente central do planejamento hídrico de concessionárias e indústrias, em vez de uma adição opcional. O investimento público também está se direcionando para a substituição de ativos municipais envelhecidos, o que sustenta um pipeline mais longo para construção e reabilitação de reservatórios. Instalações industriais, incluindo data centers, plantas de semicondutores e processadores químicos, necessitam de reservas hídricas dedicadas quando as redes públicas enfrentam interrupções. Os requisitos de resiliência climática estão incentivando o armazenamento distribuído em nível de edificação e de distrito. Essas condições sustentam a demanda no mercado de sistemas de armazenamento de água, ao mesmo tempo em que tornam a conformidade regulatória, o prazo de entrega e o custo do ciclo de vida elementos centrais na seleção de fornecedores do mercado de sistemas de armazenamento de água.
Principais Conclusões do Relatório
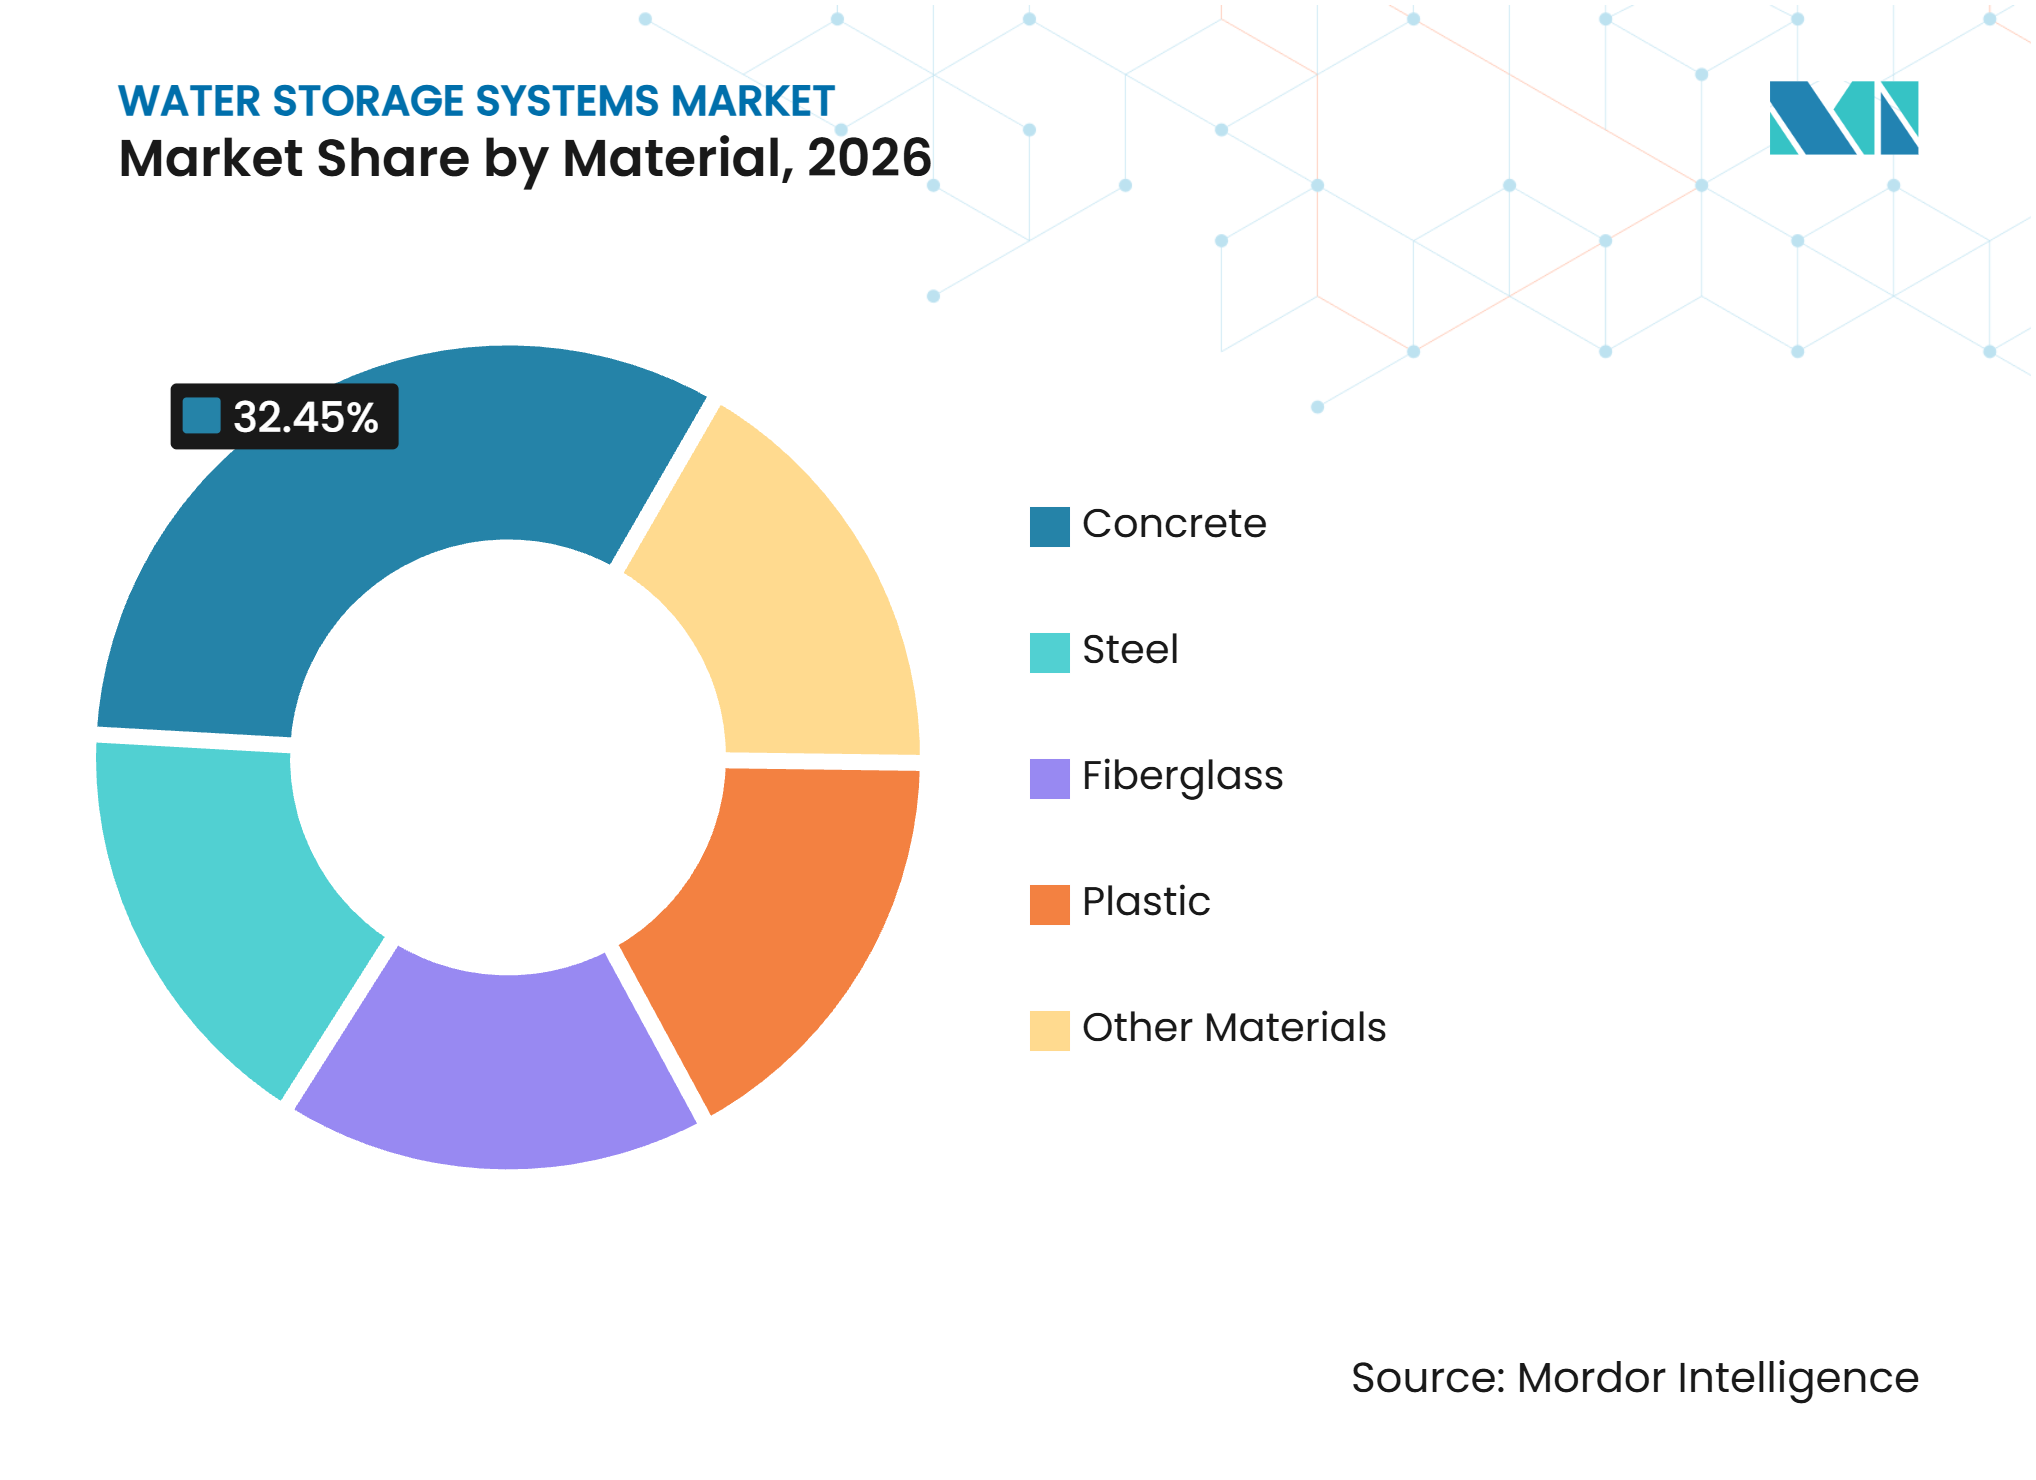
- Por material, o concreto deteve 32,45% da participação do mercado de sistemas de armazenamento de água em 2026, enquanto a fibra de vidro tem previsão de avançar a um CAGR de 7,97% até 2032.
- Por localização de instalação, a superfície deteve 45,67% da participação do mercado de sistemas de armazenamento de água em 2026, enquanto o subterrâneo tem previsão de avançar a um CAGR de 8,16% até 2032.
- Por aplicação, a coleta de água e efluentes no local deteve 30,21% da participação do mercado de sistemas de armazenamento de água em 2026, enquanto a captação e coleta de água da chuva tem previsão de avançar a um CAGR de 8,34% até 2032.
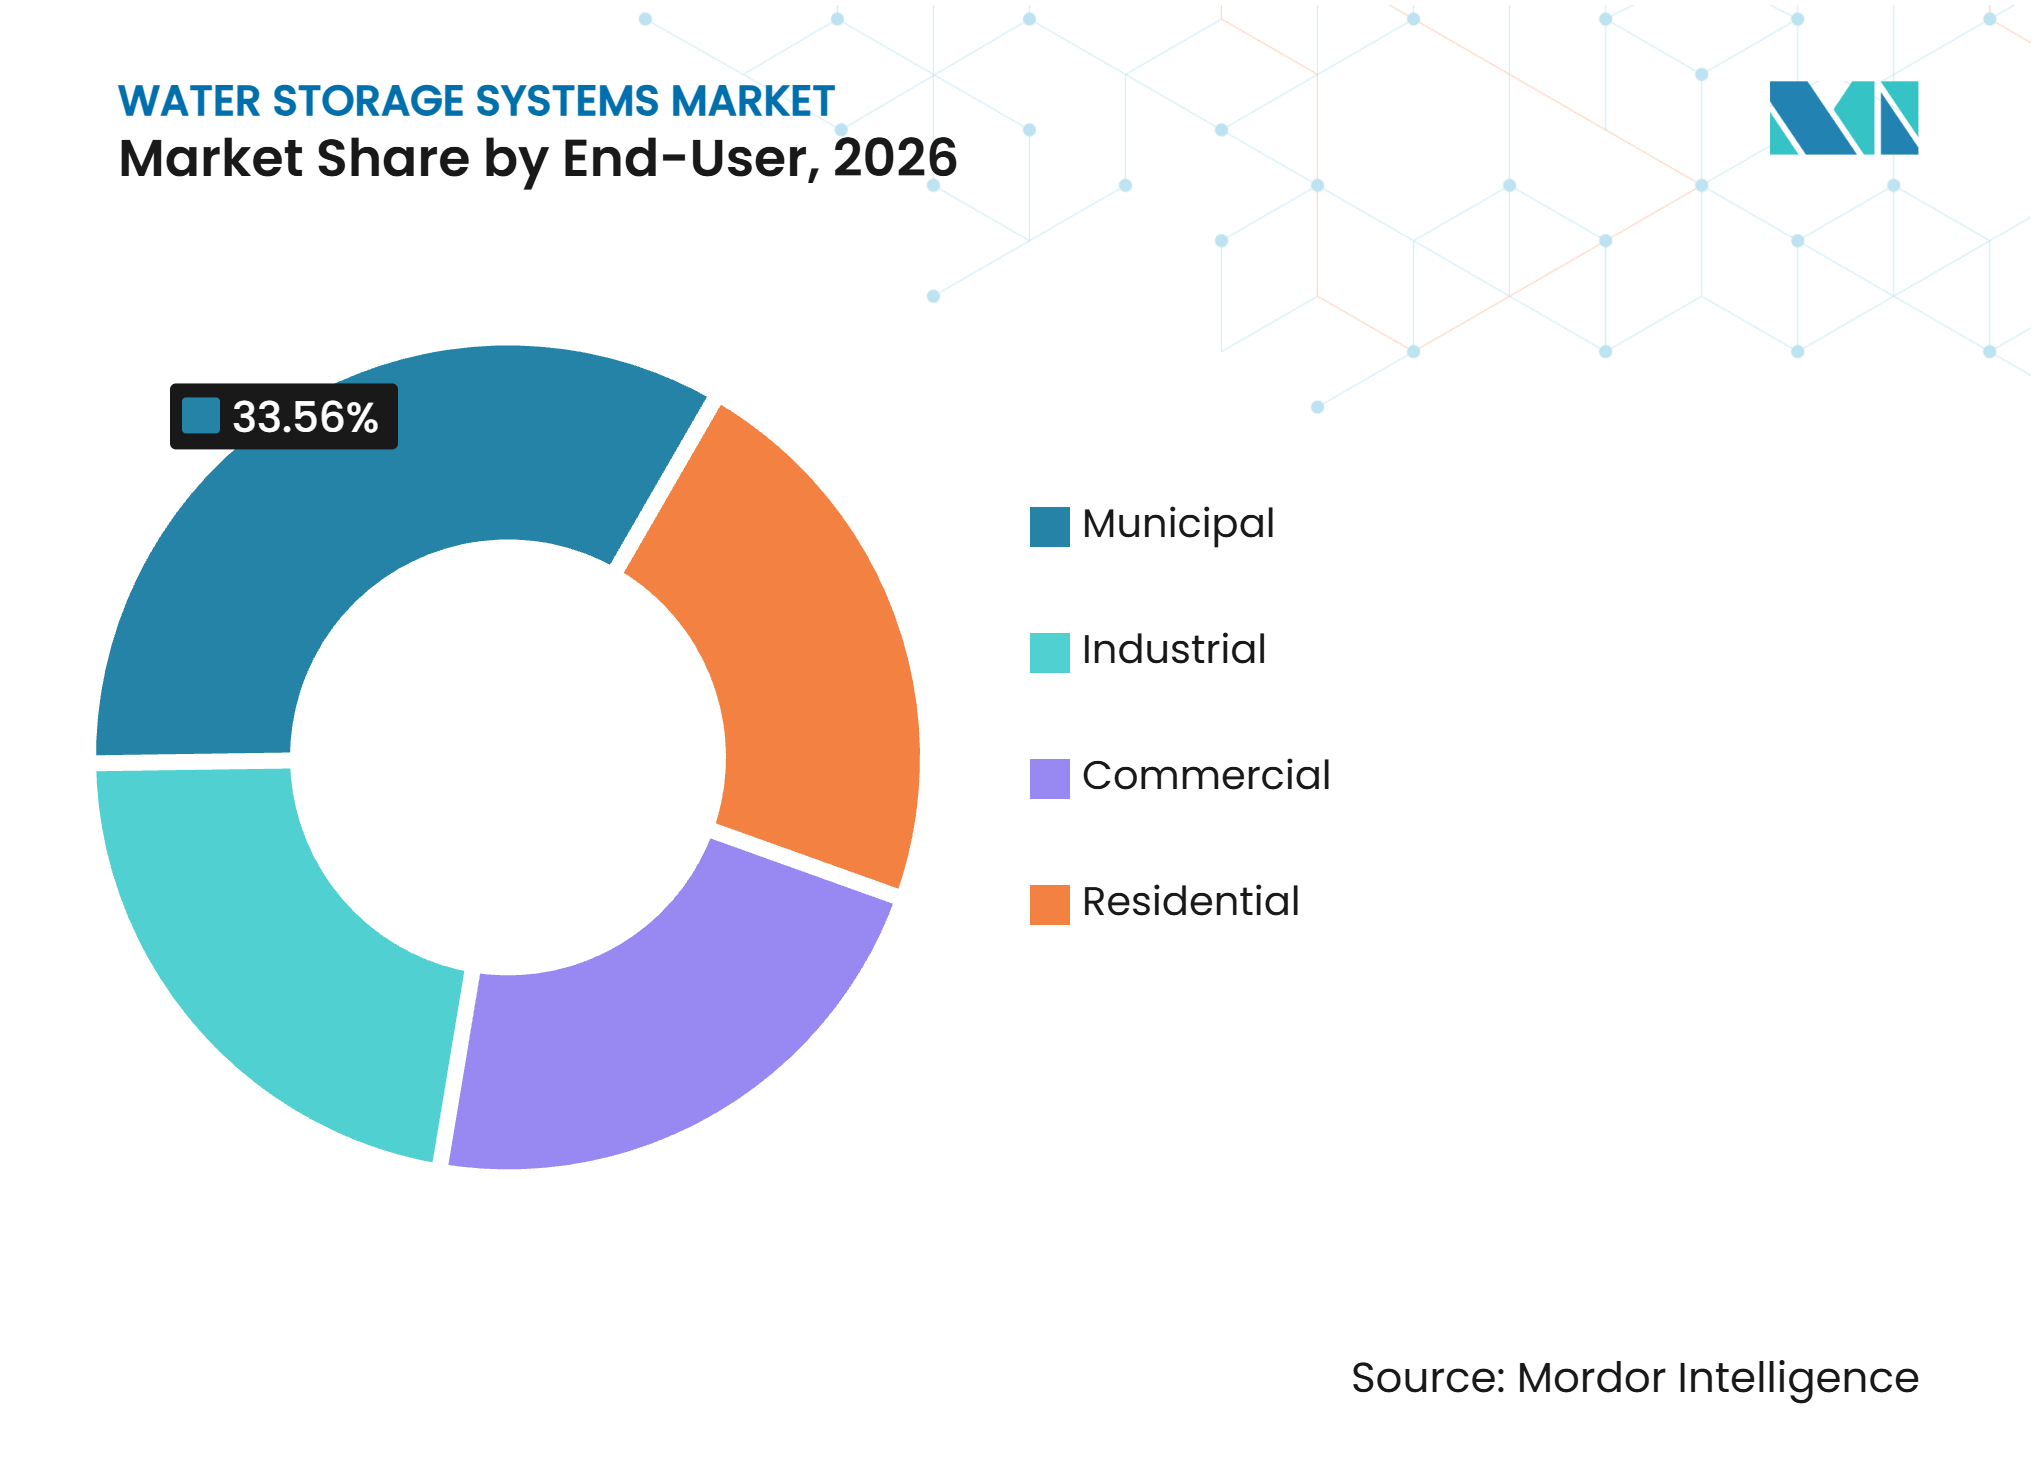
- Por usuário final, o segmento municipal deteve 33,56% da participação do mercado de sistemas de armazenamento de água em 2026, enquanto o industrial tem previsão de avançar a um CAGR de 8,93% até 2032.
- Por geografia, a Ásia-Pacífico deteve 34,89% da participação do mercado de sistemas de armazenamento de água em 2026, enquanto a América do Norte tem previsão de avançar a um CAGR de 8,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Água Doce e Requisitos de Confiabilidade | +2.3% | Global, com concentração na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Investimento em Infraestrutura Hídrica Municipal e Industrial | +1.8% | América do Norte e Europa; expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Captação de Água da Chuva e do Armazenamento Descentralizado | +1.4% | Núcleo na Ásia-Pacífico; adoção crescente na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Mandatos de Reserva para Segurança contra Incêndio e Projeto de Edificações Resilientes | +1.0% | Global, especialmente América do Norte e Oriente Médio | Curto a médio prazo (≤ 4 anos) |
| Adoção de Monitoramento Inteligente e Manutenção Preditiva | +0.7% | América do Norte e Europa, adoção inicial na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Água Doce e Requisitos de Confiabilidade
O estresse hídrico está reformulando as prioridades de investimento tanto em economias de renda mais elevada quanto em economias emergentes. A Organização das Nações Unidas para Alimentação e Agricultura (FAO) relata que mais de 40% da população mundial vive em condições de escassez hídrica, o que aumenta o valor do armazenamento que separa a disponibilidade de oferta da demanda imediata. Concessionárias e operadores industriais estão, portanto, tratando o armazenamento dedicado como um ativo de gestão de riscos. Em agosto de 2025, a Califórnia aprovou quase 219 milhões de USD em financiamento adicional para o projeto Sites Reservoir, cujo custo total estimado é de até 6,8 bilhões de USD[1]. O projeto demonstra como o financiamento público está sendo direcionado para grandes reservatórios em períodos de estresse de oferta. O mercado de sistemas de armazenamento de água se beneficia quando os ativos são projetados para escassez prolongada, em vez de interrupções operacionais de curta duração, fortalecendo os requisitos do mercado de sistemas de armazenamento de água para capacidade resiliente.
Investimento em Infraestrutura Hídrica Municipal e Industrial
A manutenção adiada está trazendo mais projetos hídricos municipais para os pipelines de contratação pública. A Agência de Proteção Ambiental dos Estados Unidos anunciou 7 bilhões de USD em disponibilidade de financiamento pela Lei de Financiamento e Inovação em Infraestrutura Hídrica em 2026 para infraestrutura hídrica crítica[2]. A Autoridade de Investimento em Infraestrutura da Pensilvânia concedeu 547,1 milhões de USD em uma única rodada de financiamento em 2025. A Pennsylvania American Water também comprometeu 18,5 milhões de USD para reabilitar 7 reservatórios e construir 5 novos reservatórios em 2025. Programas de contratação maiores e plurianuais favorecem fornecedores com ampla gama de produtos e capacidade de serviço. A norma C652-2025 da Associação Americana de Obras de Abastecimento de Água (AWWA) estabelece requisitos para a desinfecção de instalações de armazenamento de água, vinculando o comissionamento de novos reservatórios a um processo de conformidade definido.
Expansão da Captação de Água da Chuva e do Armazenamento Descentralizado
A captação de água da chuva está se tornando parte do planejamento de segurança hídrica urbana em vários mercados. Xangai emitiu uma regulamentação em 2025 que prevê subsídios de até CNY 15 por metro cúbico (aproximadamente 2,1 USD por metro cúbico) para projetos hídricos não convencionais qualificados que incluam coleta e armazenamento de água da chuva. A Província de Zhejiang também publicou uma regulamentação de abastecimento de água rural em 2025 que identifica fontes de abastecimento de reserva, reservatórios e piscinas de armazenamento como soluções de abastecimento de emergência. Essas medidas apoiam sistemas descentralizados em ambientes residenciais e comerciais. Tais projetos geralmente têm ciclos de contratação mais curtos do que os grandes contratos municipais.
Mandatos de Reserva para Segurança contra Incêndio e Projeto de Edificações Resilientes
Os requisitos de resiliência de edificações estão aumentando a demanda por reservas dedicadas de água para combate a incêndio no local. A norma ASCE/SEI 24-2025 da Sociedade Americana de Engenheiros Civis/Instituto de Engenharia Estrutural estabelece requisitos mínimos de projeto resistente a inundações aplicáveis à infraestrutura de armazenamento de água em áreas de risco de inundação. A AWWA colocou sua norma para reservatórios elevados compostos, AWWA D107, em revisão pública em 2025. A AWWA D140 para reservatórios de concreto moldado no local também entrou em período de comentários em 2026. Essas normas moldam as especificações utilizadas para novas instalações e reformas. Proprietários de imóveis em locais propensos a incêndios também estão dando maior atenção a reservas autônomas quando o abastecimento municipal pode ser interrompido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Instalação | -2.1% | Global; mais agudo em mercados em desenvolvimento e locais remotos | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços de Matérias-Primas | -1.4% | Global, mais agudo na América do Norte e na Europa | Curto a médio prazo (≤ 4 anos) |
| Normas Fragmentadas para Captação de Água da Chuva | -0.8% | Global; mais agudo na Ásia e na América do Sul | Médio a longo prazo (2-5 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Instalação
Grandes projetos de armazenamento podem exceder os orçamentos disponíveis para concessionárias e municípios menores. A Comissão de Água do Vale do Passaic financiou um projeto de 52,98 milhões de USD para substituir um reservatório a céu aberto por reservatórios de concreto cobertos por meio de um empréstimo de banco de infraestrutura dedicado. Projetos remotos acrescentam custos de preparação do terreno, fundações e logística ao custo do reservatório. Essas condições podem levar usuários menores a adiar investimentos ou optar por alternativas temporárias. Os requisitos da Lei de Água Potável Segura e as normas da Associação Americana de Obras de Abastecimento de Água (AWWA) criam a necessidade de sistemas em conformidade, mas os cronogramas de implementação ainda podem prolongar os períodos de planejamento de capital. O mercado de sistemas de armazenamento de água enfrenta conversão de projetos mais lenta quando os custos de financiamento aumentam ou os orçamentos locais se tornam mais restritos, o que pode atrasar os pedidos do mercado de sistemas de armazenamento de água.
Volatilidade dos Preços de Matérias-Primas
O aço e o cimento Portland são insumos importantes para reservatórios de superfície e elevados. Mudanças nos custos de insumos podem reduzir as margens dos fabricantes, especialmente em contratos municipais de preço fixo. Os fornecedores de fibra de vidro também estão expostos ao custo de fibra de vidro, resina e matérias-primas petroquímicas. Fabricantes regionais menores podem ter menos capacidade de gerenciar mudanças repentinas de preços do que fabricantes diversificados. Em janeiro de 2026, a TerraVest Industries adquiriu a KBK Industries por 90 milhões de USD, adicionando ao seu portfólio um fabricante de reservatórios de fibra de vidro e aço. A transação demonstra por que o acesso a capital e uma base de fornecimento mais ampla podem ser importantes quando os custos de materiais permanecem instáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O Concreto Mantém Escala Enquanto a Fibra de Vidro Ganha Uso Mais AmploO concreto deteve 32,45% de participação em 2026, sustentado por seu papel consolidado em grandes projetos municipais. Os engenheiros municipais estão familiarizados com projetos de concreto armado para armazenamento de alta capacidade. A longa vida útil operacional também pode tornar os ciclos de substituição menos frequentes em redes maduras. O setor de sistemas de armazenamento de água continua a utilizar concreto onde a escala do projeto e a capacidade de construção local favorecem o material.
A fibra de vidro tem previsão de avançar a um CAGR de 7,97% até 2032. Sua resistência à corrosão e menores requisitos de manutenção são adequados para locais de tratamento de efluentes e ambientes quimicamente exigentes. A NOV Fiber Glass Systems reportou projetos de infraestrutura hídrica composta na Califórnia, Oregon e Chile durante 2025. O aço permanece relevante para reservatórios elevados e grandes sistemas parafusados, enquanto o plástico atende instalações residenciais e comerciais menores. O vidro fundido sobre aço e os compósitos de engenharia atendem aplicações onde a manutenção ao longo do ciclo de vida é importante. A norma AWWA D120 foi reafirmada em 2025, mantendo uma referência normativa para reservatórios de plástico reforçado com fibra de vidro termoendurecível utilizados no serviço de abastecimento de água.



Por Localização de Instalação:
A Superfície Lidera, Enquanto o Subterrâneo se ExpandeA superfície deteve 45,67% de participação em 2026 por ser geralmente simples de construir e acessar. Esses sistemas permanecem comuns em projetos municipais e comerciais onde há disponibilidade de terreno. Os sistemas de superfície também permitem que os operadores inspecionem e realizem manutenção nos equipamentos com menos restrições no local. Seu uso é sustentado por práticas de engenharia consolidadas para requisitos de armazenamento padrão. O tamanho do mercado de sistemas de armazenamento de água para aplicações de superfície permanece vinculado à substituição contínua de ativos municipais visíveis.
O subterrâneo tem previsão de avançar a um CAGR de 8,16% até 2032. Valores mais elevados de terrenos urbanos tornam o armazenamento subterrâneo mais atrativo onde o espaço de superfície é limitado. As instalações enterradas também podem proteger a água potável de variações de temperatura, crescimento de algas e contaminação superficial. Minnesota destinou 734.000 USD em 2025 para a substituição de reservatórios subterrâneos de água em Kennedy. Os sistemas internos atendem hospitais, edifícios comerciais e data centers que necessitam de capacidade de reserva controlada. A Balmoral Tanks Ltd reportou em 2025 que projetos de data centers representaram 20% das vendas de exportação, indicando demanda por armazenamento de resfriamento e proteção contra incêndio de engenharia.
Por Aplicação:
A Coleta de Água e Efluentes no Local Sustenta a Receita, Enquanto a Captação e Coleta de Água da Chuva se ExpandeA coleta de água e efluentes no local deteve 30,21% de participação em 2026. O segmento apoia o tamponamento de água tratada antes da distribuição e está vinculado à prestação de serviços municipais essenciais. O crescimento populacional e a expansão da rede continuam a sustentar os requisitos de instalação em cidades em desenvolvimento. As concessionárias também necessitam de capacidade de armazenamento em relação à demanda que não pode ser reduzida sem afetar a resiliência do serviço.
A captação e coleta de água da chuva tem previsão de avançar a um CAGR de 8,34% até 2032. As regras de gestão de águas pluviais e as medidas de reúso de água estão aumentando o interesse em armazenamento capaz de captar abastecimento não potável. A medida de apoio de Xangai em 2025 prevê subsídios para projetos hídricos não convencionais elegíveis, incluindo o armazenamento de água da chuva. O armazenamento e a coleta para fraturamento hidráulico continuam a depender dos ciclos de capital do setor de energia. O armazenamento de água potável requer materiais de contato que atendam à Norma 61 do Instituto Nacional de Normas e Tecnologia/Instituto Nacional Americano de Normas, comumente escrita como NSF/ANSI 61, nas contratações da América do Norte. Os sistemas de reserva para supressão de incêndio também requerem inspeção e gestão de capacidade sob os requisitos relevantes de proteção contra incêndio e edificações.
Por Usuário Final:
O Municipal Lidera, Enquanto o Industrial AceleraO municipal deteve 33,56% de participação em 2026. As redes públicas de abastecimento de água dependem de reservatórios de distribuição em múltiplas áreas de serviço. Isso cria demanda recorrente quando as instalações são reabilitadas ou quando nova capacidade é construída. Os programas de financiamento federal e estadual ajudam as concessionárias a lidar com a manutenção adiada. O tamanho do mercado de sistemas de armazenamento de água para compradores municipais é sustentado pela natureza essencial do serviço de abastecimento de água e pelas obrigações de conformidade.
O industrial tem previsão de avançar a um CAGR de 8,93% até 2032. A fabricação de semicondutores, a produção farmacêutica e os grandes data centers requerem reservas hídricas dedicadas e confiáveis. Os projetos de resfriamento em circuito fechado frequentemente necessitam de reservatórios isolados ou de alta pureza capazes de manter a continuidade do serviço. Em maio de 2026, a NOV e a TerraFlow Energy anunciaram uma colaboração para avaliar soluções compostas de fibra de vidro para infraestrutura de energia em escala de inteligência artificial. Os compradores comerciais respondem a códigos locais, requisitos de seguros e certificações de sustentabilidade. A demanda residencial permanece centrada em reservatórios de polietileno de menor volume, especialmente onde o abastecimento doméstico é pouco confiável.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve 34,89% de participação em 2026. A China e a Índia sustentam a demanda regional por meio de grandes programas de acesso à água e confiabilidade do abastecimento. O Ministério dos Recursos Hídricos da China avançou o programa de padronização "3+1" de abastecimento de água rural em 2025, com meta de 96% de penetração de água encanada rural e 69% de cobertura de sistemas de abastecimento escaláveis. O plano de ação de Chongqing para 2025 a 2027 inclui 611 projetos de melhoria de fontes e 1.480 atualizações de estações de tratamento de água. A Missão Jal Jeevan da Índia e os programas estaduais relacionados também apoiam as necessidades de armazenamento das concessionárias. O planejamento de resiliência do Japão após o terremoto da Península de Noto em 2024 fortaleceu o foco em medidas de armazenamento e continuidade. Zonas industriais e áreas urbanas mais densas na Coreia do Sul e no Sudeste Asiático acrescentam demanda por sistemas integrados de edificações e distritos.
América do Norte
A América do Norte tem previsão de avançar a um CAGR de 8,77% até 2032. A Agência de Proteção Ambiental dos Estados Unidos disponibilizou 7 bilhões de USD em financiamento pela Lei de Financiamento e Inovação em Infraestrutura Hídrica em 2026. A Autoridade de Investimento em Infraestrutura da Pensilvânia emitiu 547,1 milhões de USD em uma única rodada durante 2025. Oklahoma aprovou 1,76 milhões de USD para o reservatório elevado de 350.000 galões de Westville em 2025. A ordem da Agência de Proteção Ambiental em 2025 para o Departamento de Água e Energia de Los Angeles inspecionar quase 100 reservatórios e tanques destaca a manutenção adiada em grandes sistemas. A construção de data centers e as necessidades de resiliência a incêndios florestais estão ampliando a base de compradores além dos usuários municipais tradicionais. A conformidade com a Lei de Água Potável Segura e as normas da Associação Americana de Obras de Abastecimento de Água continua a moldar as especificações.
Europa, América do Sul e Oriente Médio e África
Europa, América do Sul e Oriente Médio e África apresentam impulsionadores de projetos distintos. A Europa é sustentada pela renovação de ativos e pelos requisitos de data centers para armazenamento de resfriamento e proteção contra incêndio. A Balmoral Tanks Ltd reportou que os projetos de data centers aumentaram sua participação nas vendas de exportação em 2025. Na América do Sul, o Brasil combina demanda agrícola e municipal com requisitos industriais para reservatórios compostos. A NOV forneceu 4 reservatórios de plástico reforçado com fibra de vidro resistentes a terremotos para um local industrial no Chile durante 2025. A demanda no Oriente Médio e África inclui programas de segurança hídrica, ativos municipais envelhecidos e projetos de mineração ou industriais. O Grupo de Investimento em Construção de Hunan assinou um contrato em 2025 para 45.000 metros cúbicos de reservatórios para infraestrutura de mineração na Guiné. O mercado de sistemas de armazenamento de água nessas regiões depende da capacidade de financiamento local, do risco hídrico e das condições de conformidade específicas de cada projeto que moldam o cronograma dos projetos do mercado de sistemas de armazenamento de água.
Cenário Competitivo
Concentração do Mercado
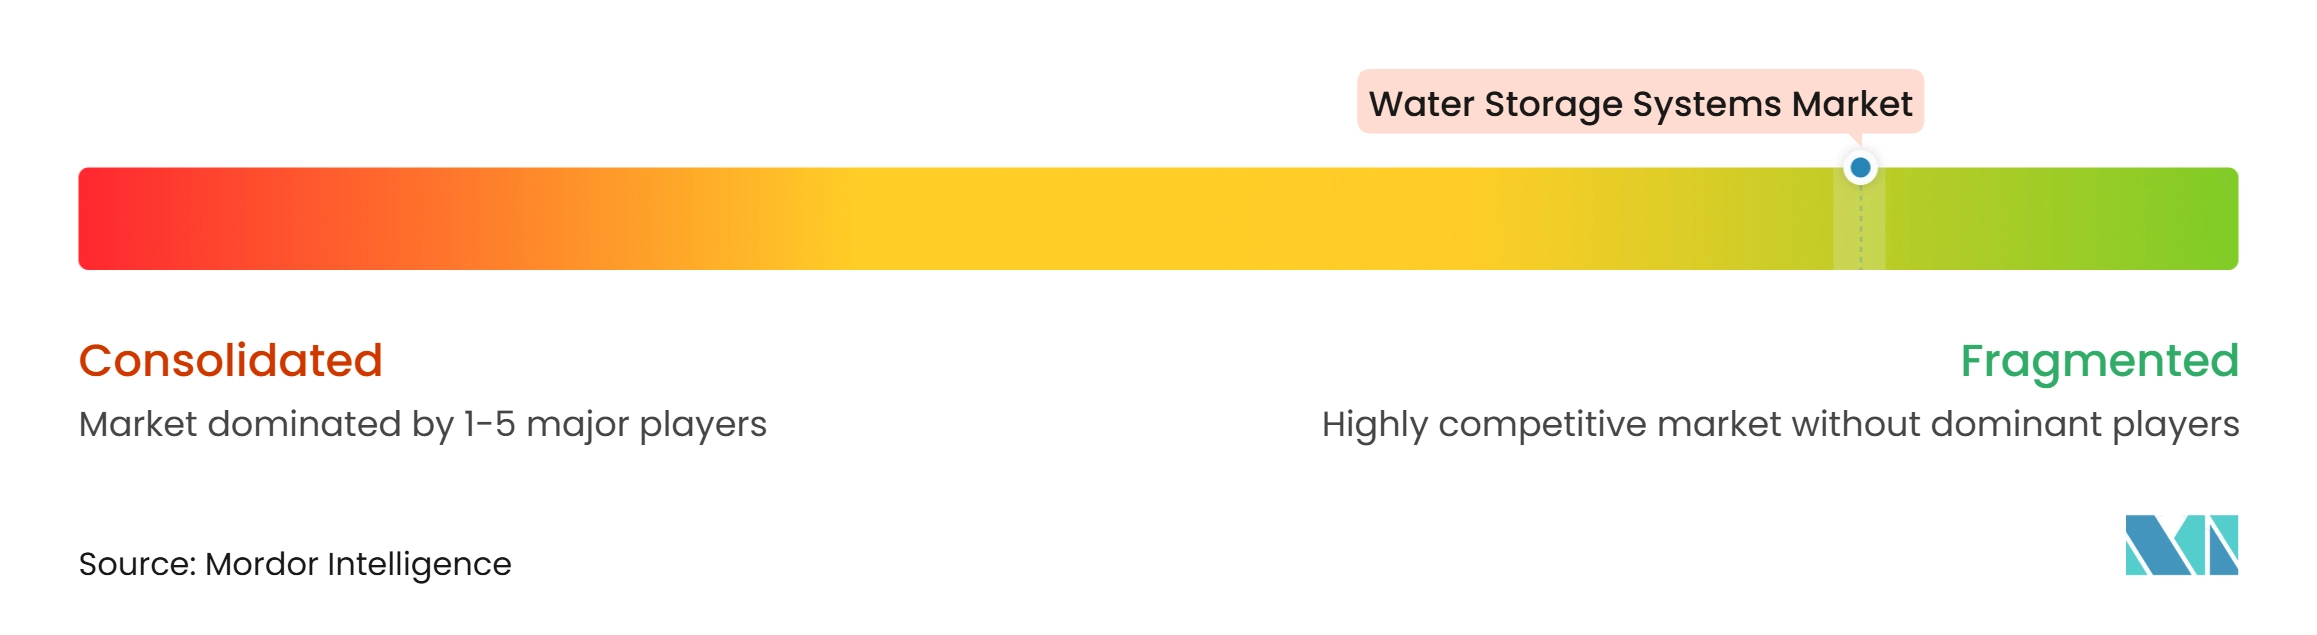
O mercado de sistemas de armazenamento de água é altamente fragmentado, com os cinco principais participantes incluindo CST Industries, Caldwell Tanks, Tank Holding Corp., McDermott e Xerxes Corporation. Os fornecedores de grande escala se diferenciam por meio de variedade de materiais, produção certificada, revestimentos e redes de distribuidores. A Balmoral Tanks Ltd lançou operações nos Estados Unidos em Ohio em abril de 2025 para produzir reservatórios de aço com revestimento epóxi para armazenamento de água e aplicações de biogás. Os requisitos de certificação sob as normas AWWA D107, AWWA D120 e NSF/ANSI 61 podem atuar como limiares de qualificação nas contratações municipais.
A Balmoral Tanks Ltd, a Caldwell Tanks, a CST Industries e a NOV competem por meio de produtos especializados e experiência em projetos. A Superior Tank Co., Inc., a Tank Connection, a Tank Holding Corp., a Xerxes Corporation, a Fiber Technology Corporation, a Maguire Iron, Inc. e a National Storage Tank atendem a uma combinação de requisitos de fabricação, distribuição e serviço. O mercado de sistemas de armazenamento de água também recompensa os fabricantes capazes de atender aos requisitos de documentação municipal e instalação em projetos do mercado de sistemas de armazenamento de água.
O monitoramento inteligente e os serviços de pós-venda permanecem áreas onde os fornecedores podem ampliar os relacionamentos com os clientes. Os operadores necessitam cada vez mais de serviços de inspeção, limpeza, monitoramento remoto e manutenção além do fornecimento de reservatórios. A NOV posiciona sistemas compostos para aplicações de infraestrutura hídrica de longa vida útil e reportou projetos ativos em múltiplas regiões em 2025. A TerraVest Industries adquiriu a KBK Industries em janeiro de 2026 por 90 milhões de USD, adicionando capacidade de armazenamento em fibra de vidro e aço. A transação demonstra o interesse contínuo em capacidade de fabricação consolidada. A concorrência continua moldada pela execução local, especialização em materiais e pela capacidade de fornecer sistemas em conformidade ao longo da vida útil de um reservatório.
Líderes do Setor de Sistemas de Armazenamento de Água
-
CST Industries
-
Caldwell Tanks
-
Tank Holding Corp.
-
McDermott
-
Xerxes Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Armazenamento de Água Empresas cobertas neste relatório
- Ag Growth International Inc.
- Balmoral Tanks Ltd
- BH Tank, Inc.
- Caldwell Tanks
- CST Industries
- DN LLC
- Fiber Technology Corporation
- Maguire Iron, Inc.
- McDermott
- National Storage Tank
- NOV
- Superior Tank Co., Inc.
- Tank Connection
- Tank Holding Corp.
- Xerxes Corporation
Desenvolvimentos industriais recentes em Mercado de Sistemas de Armazenamento de Água
- Outubro de 2026: A OWL Services adquiriu a Tanks Direct e a Shelters Direct, fornecedora e instaladora norte-americana de reservatórios de combustível e água de superfície e subterrâneos atendendo clientes comerciais, de saúde, governamentais e de data centers. A aquisição apoia o mercado de sistemas de armazenamento de água ao expandir as capacidades de instalação de reservatórios, fabricação personalizada, manutenção e serviço da OWL Services para aplicações comerciais e de infraestrutura crítica.
- Junho de 2026: A Videx Tanks concluiu dois reservatórios cilíndricos de aço para armazenamento de água para combate a incêndio e uma casa de bombas dedicada para o empreendimento Leratong City Mall em Gauteng, África do Sul. O projeto apoia o mercado de sistemas de armazenamento de água ao demonstrar a demanda por reservatórios de aço de engenharia e soluções integradas de armazenamento de água para proteção contra incêndio em infraestrutura comercial.
Escopo do Relatório Global do Mercado de Sistemas de Armazenamento de Água
Os sistemas de armazenamento de água são estruturas e reservatórios de engenharia projetados para armazenar água para abastecimento potável, operações industriais, proteção contra incêndio e gestão de efluentes. Eles apoiam a disponibilidade e a distribuição confiável de água em ambientes municipais, comerciais, residenciais e industriais.
O Mercado de Sistemas de Armazenamento de Água é segmentado por material, localização de instalação, aplicação, usuário final e geografia. Por material, o mercado é segmentado em concreto, aço, fibra de vidro, plástico e outros materiais. Por localização de instalação, o mercado é segmentado em sistemas de superfície, subterrâneos e internos. Por aplicação, o mercado é segmentado em armazenamento e coleta para fraturamento hidráulico, coleta de água e efluentes no local, sistemas de armazenamento de água potável, reserva e armazenamento para supressão de incêndio, captação e coleta de água da chuva e outras aplicações. Por usuário final, o mercado é segmentado em municipal, industrial, comercial e residencial. O relatório também abrange o tamanho do mercado e as previsões para sistemas de armazenamento de água em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Concreto |
| Aço |
| Fibra de Vidro |
| Plástico |
| Outros Materiais |
| Superfície |
| Subterrâneo |
| Interno |
| Armazenamento e Coleta para Fraturamento Hidráulico |
| Coleta de Água e Efluentes no Local |
| Sistemas de Armazenamento de Água Potável |
| Reserva e Armazenamento para Supressão de Incêndio |
| Captação e Coleta de Água da Chuva |
| Outras Aplicações |
| Municipal |
| Industrial |
| Comercial |
| Residencial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Concreto | |
| Aço | ||
| Fibra de Vidro | ||
| Plástico | ||
| Outros Materiais | ||
| Por Localização de Instalação | Superfície | |
| Subterrâneo | ||
| Interno | ||
| Por Aplicação | Armazenamento e Coleta para Fraturamento Hidráulico | |
| Coleta de Água e Efluentes no Local | ||
| Sistemas de Armazenamento de Água Potável | ||
| Reserva e Armazenamento para Supressão de Incêndio | ||
| Captação e Coleta de Água da Chuva | ||
| Outras Aplicações | ||
| Por Usuário Final | Municipal | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de armazenamento de água?
O tamanho do mercado de sistemas de armazenamento de água foi avaliado em 21,91 bilhões de USD em 2026 e estima-se que cresça de 23,50 bilhões de USD em 2027 para atingir 33,76 bilhões de USD até 2032, a um CAGR de 7,51% durante o período de previsão (2027-2032).
Quais fatores estão sustentando a demanda por sistemas de armazenamento de água?
A escassez de água doce, a renovação de ativos municipais, as necessidades de confiabilidade hídrica industrial, a captação de água da chuva e os requisitos de reserva para combate a incêndio sustentam a demanda.
Qual material deteve a maior participação em 2026?
O concreto deteve 32,45% de participação em 2026.
Qual localização de instalação tem expectativa de avançar mais rapidamente até 2032?
O subterrâneo tem previsão de avançar a um CAGR de 8,16% até 2032, sustentado pelas restrições de terreno urbano e pelos requisitos de resiliência.