
Marktgröße und Marktanteil für Wasserspeichersysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 23.5 Milliarden US-Dollar |
| Marktgröße (2032) | 33.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasserspeichersysteme von Mordor Intelligence
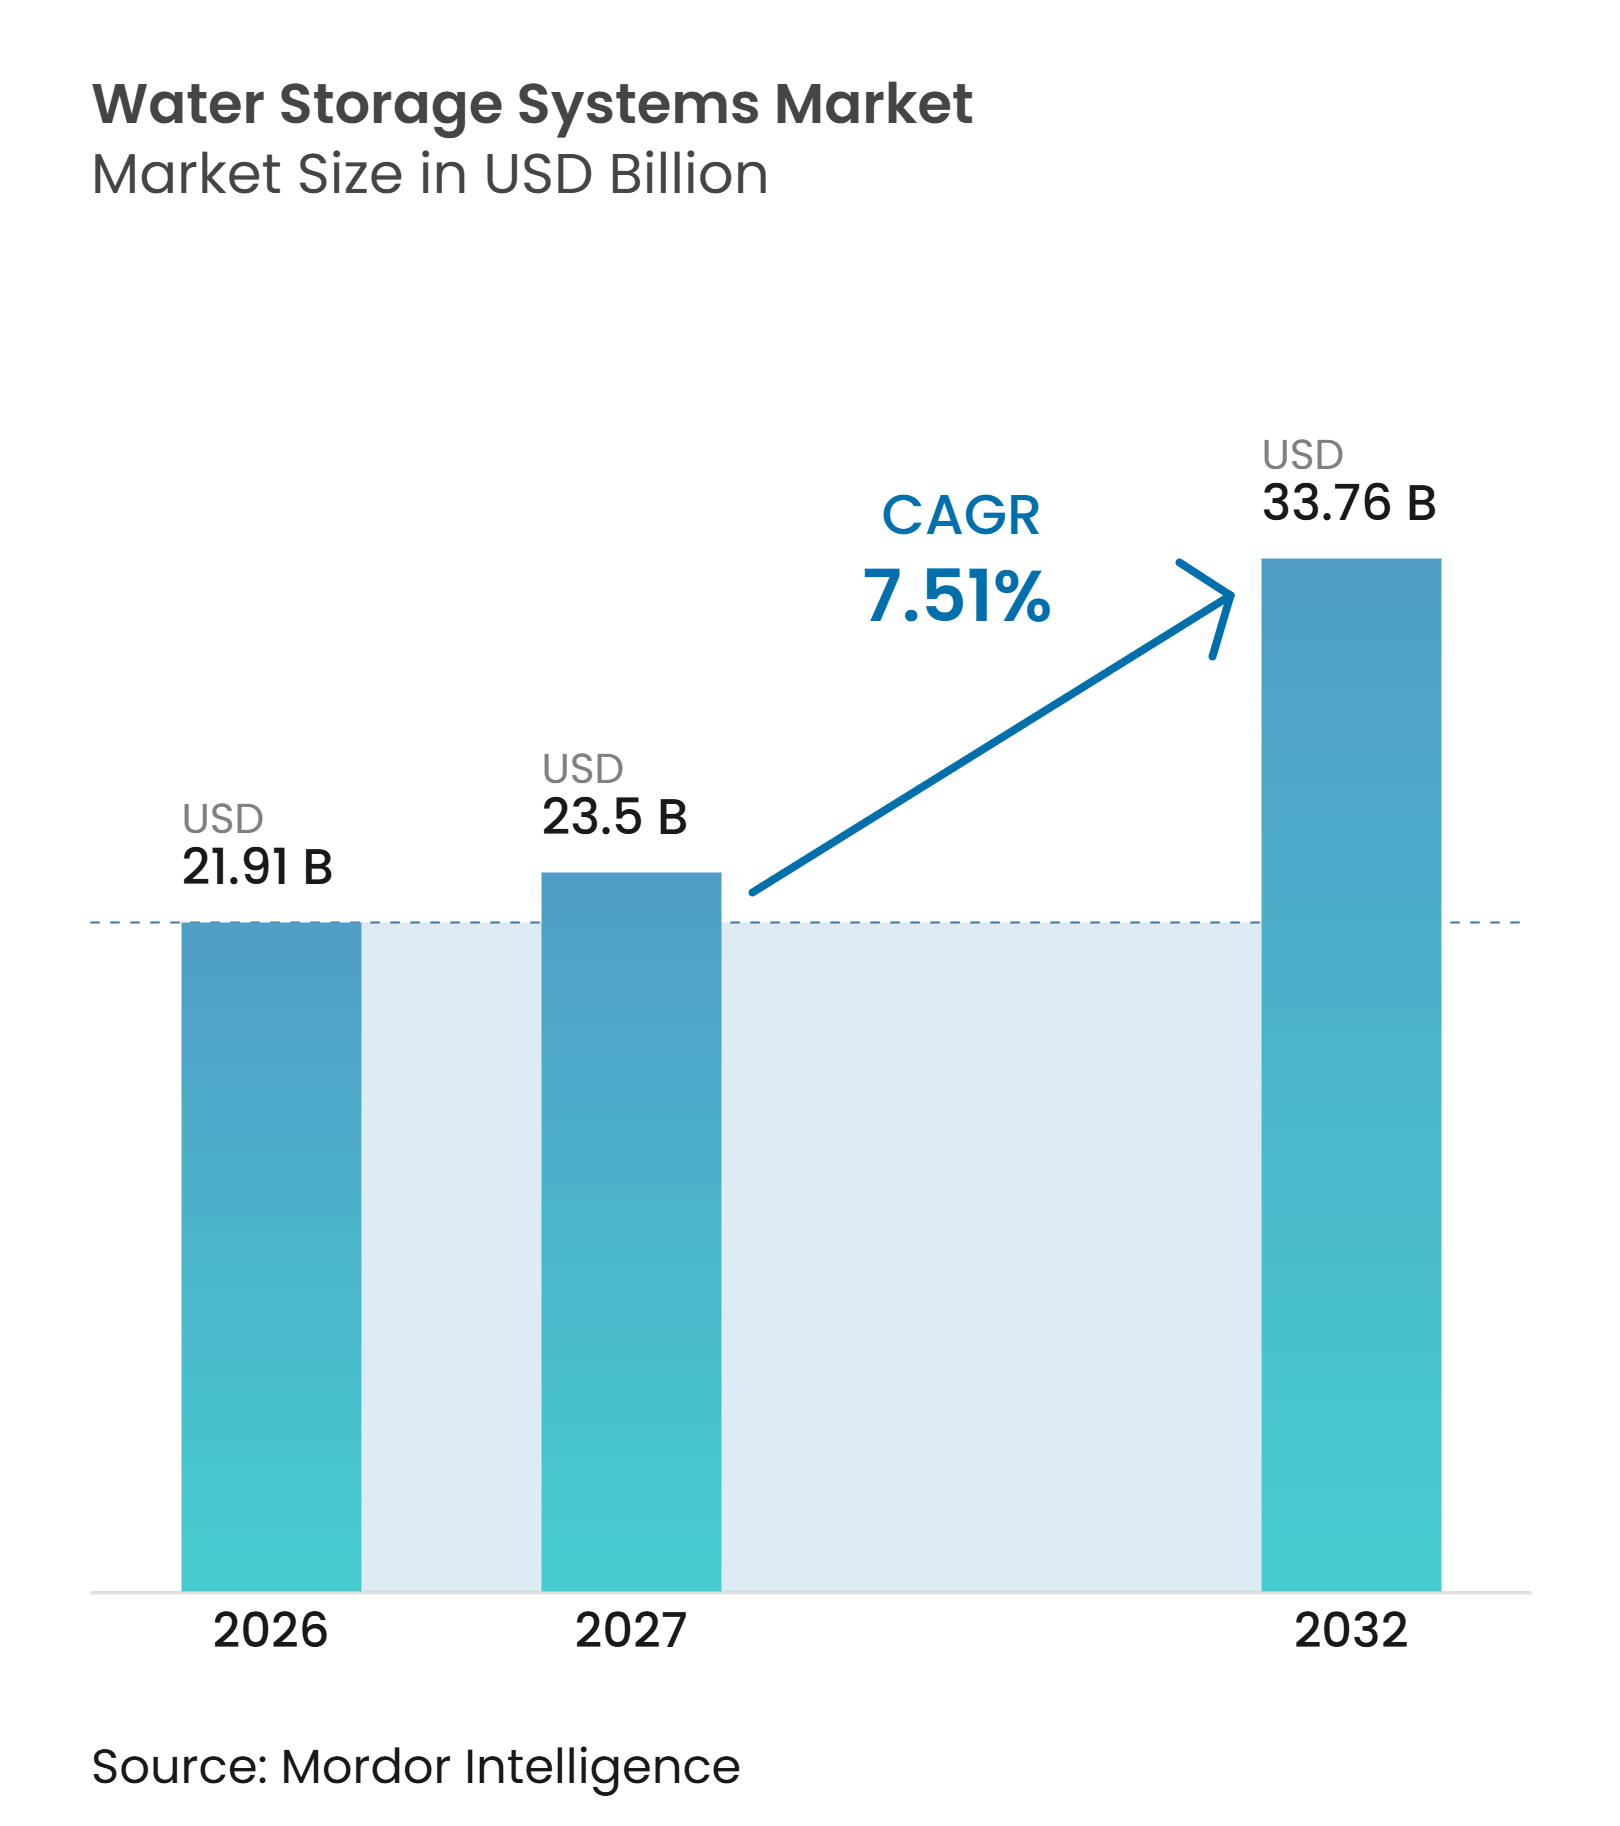
Die Marktgröße für Wasserspeichersysteme wurde im Jahr 2026 auf 21,91 Milliarden USD geschätzt und soll von 23,50 Milliarden USD im Jahr 2027 auf 33,76 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,51 % während des Prognosezeitraums (2027–2032). Wasserknappheit macht Reservekapazitäten zu einem zentralen Bestandteil der Wasser- und Industrieplanung von Versorgungsunternehmen, anstatt eine optionale Ergänzung zu sein. Öffentliche Investitionen verlagern sich zudem auf den Ersatz alternder kommunaler Anlagen, was eine längere Projektpipeline für den Tankbau und die Sanierung unterstützt. Industrieanlagen, darunter Rechenzentren, Halbleiterwerke und chemische Verarbeitungsbetriebe, benötigen dedizierte Wasserreserven, wenn öffentliche Netze von Störungen betroffen sind. Anforderungen an die Klimaresilienz fördern dezentrale Speicherung auf Gebäude- und Quartiersebene. Diese Bedingungen stützen die Nachfrage im Markt für Wasserspeichersysteme und machen Konformitätsfähigkeit, Lieferzeiten und Lebenszykluskosten zu zentralen Kriterien bei der Lieferantenauswahl für Anbieter im Markt für Wasserspeichersysteme.
Wichtigste Erkenntnisse des Berichts
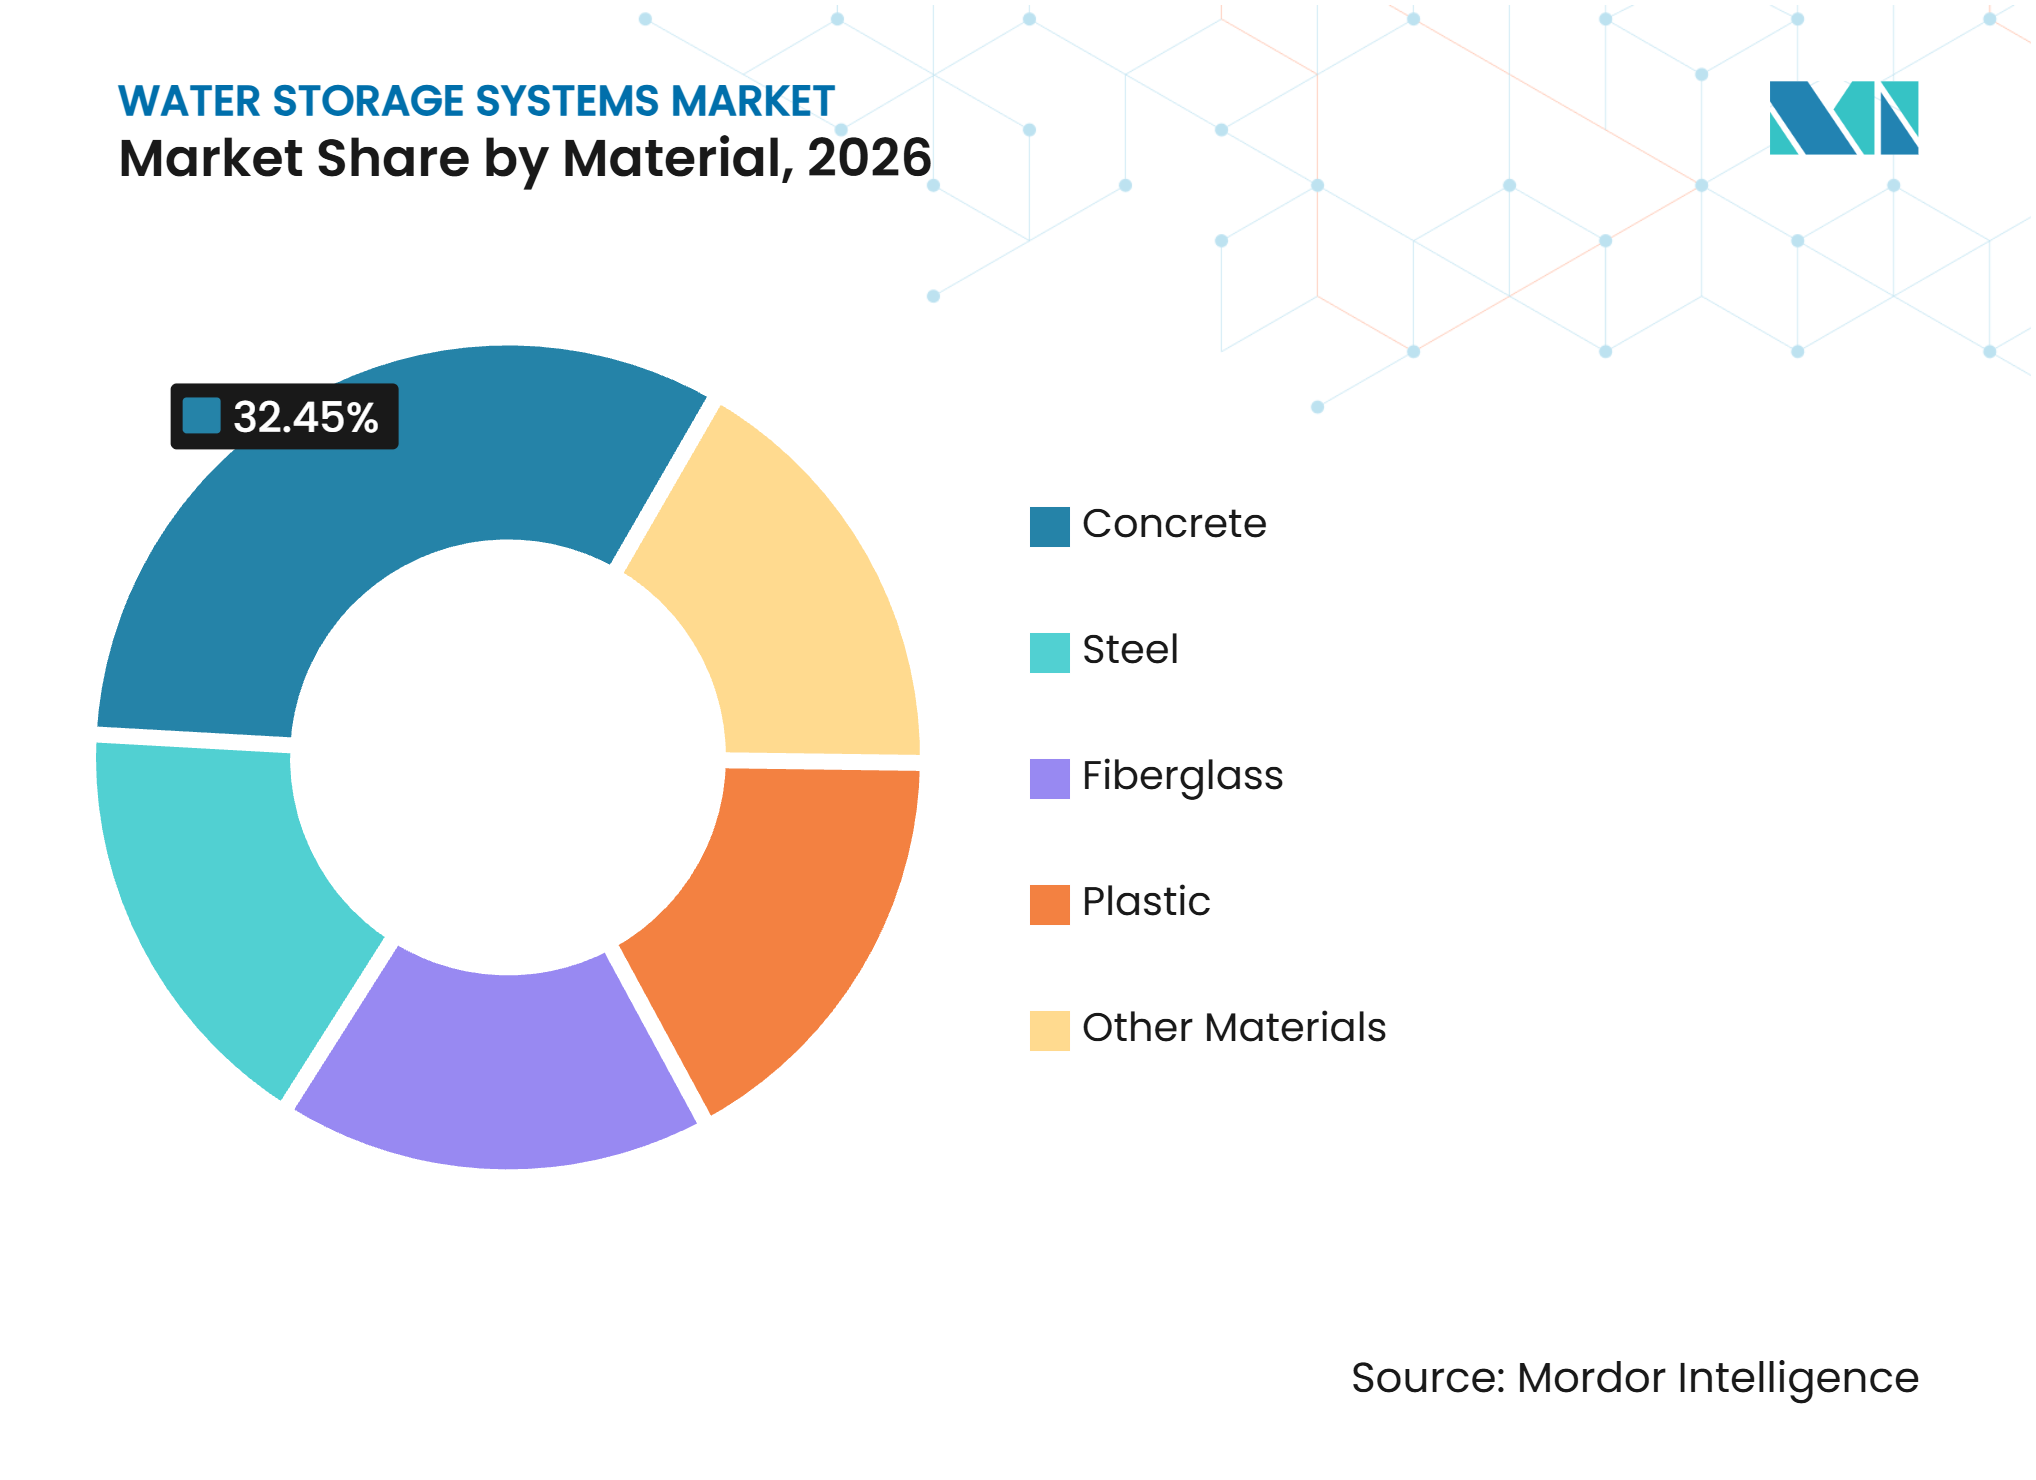
- Nach Material hielt Beton im Jahr 2026 einen Marktanteil von 32,45 % im Markt für Wasserspeichersysteme, während Fiberglas bis 2032 voraussichtlich mit einer CAGR von 7,97 % wachsen wird.
- Nach Installationsort hielt die oberirdische Installation im Jahr 2026 einen Marktanteil von 45,67 % im Markt für Wasserspeichersysteme, während die unterirdische Installation bis 2032 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
- Nach Anwendung hielt die Sammlung von Wasser und Abwasser vor Ort im Jahr 2026 einen Marktanteil von 30,21 % im Markt für Wasserspeichersysteme, während die Regenwassergewinnung und -sammlung bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen wird.
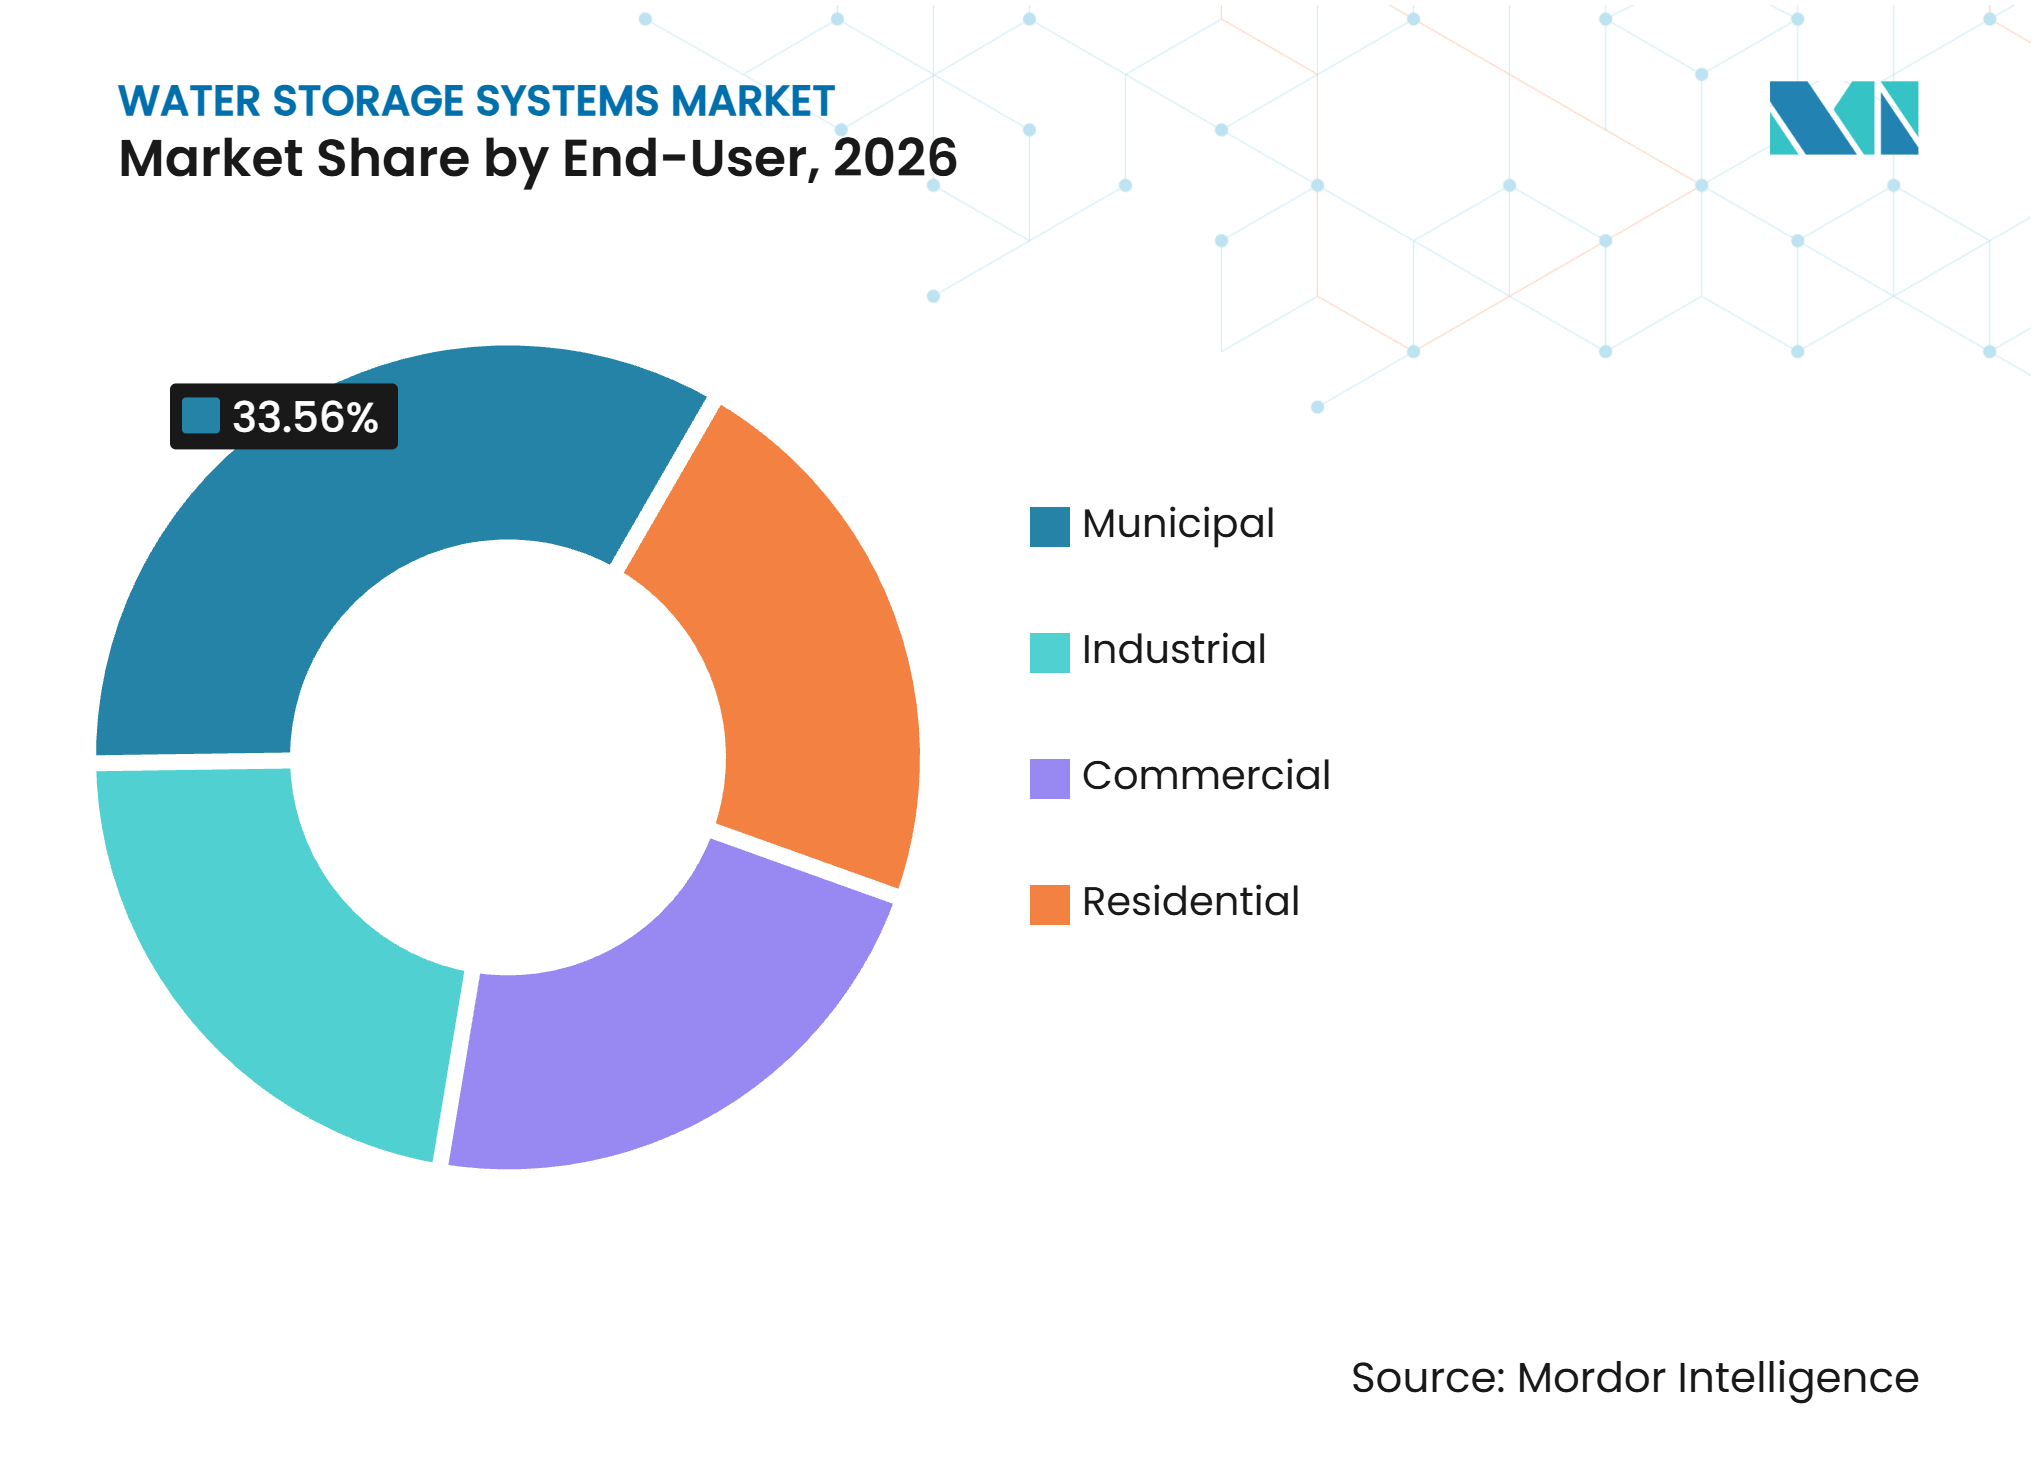
- Nach Endnutzer hielt der kommunale Sektor im Jahr 2026 einen Marktanteil von 33,56 % im Markt für Wasserspeichersysteme, während der industrielle Sektor bis 2032 voraussichtlich mit einer CAGR von 8,93 % wachsen wird.
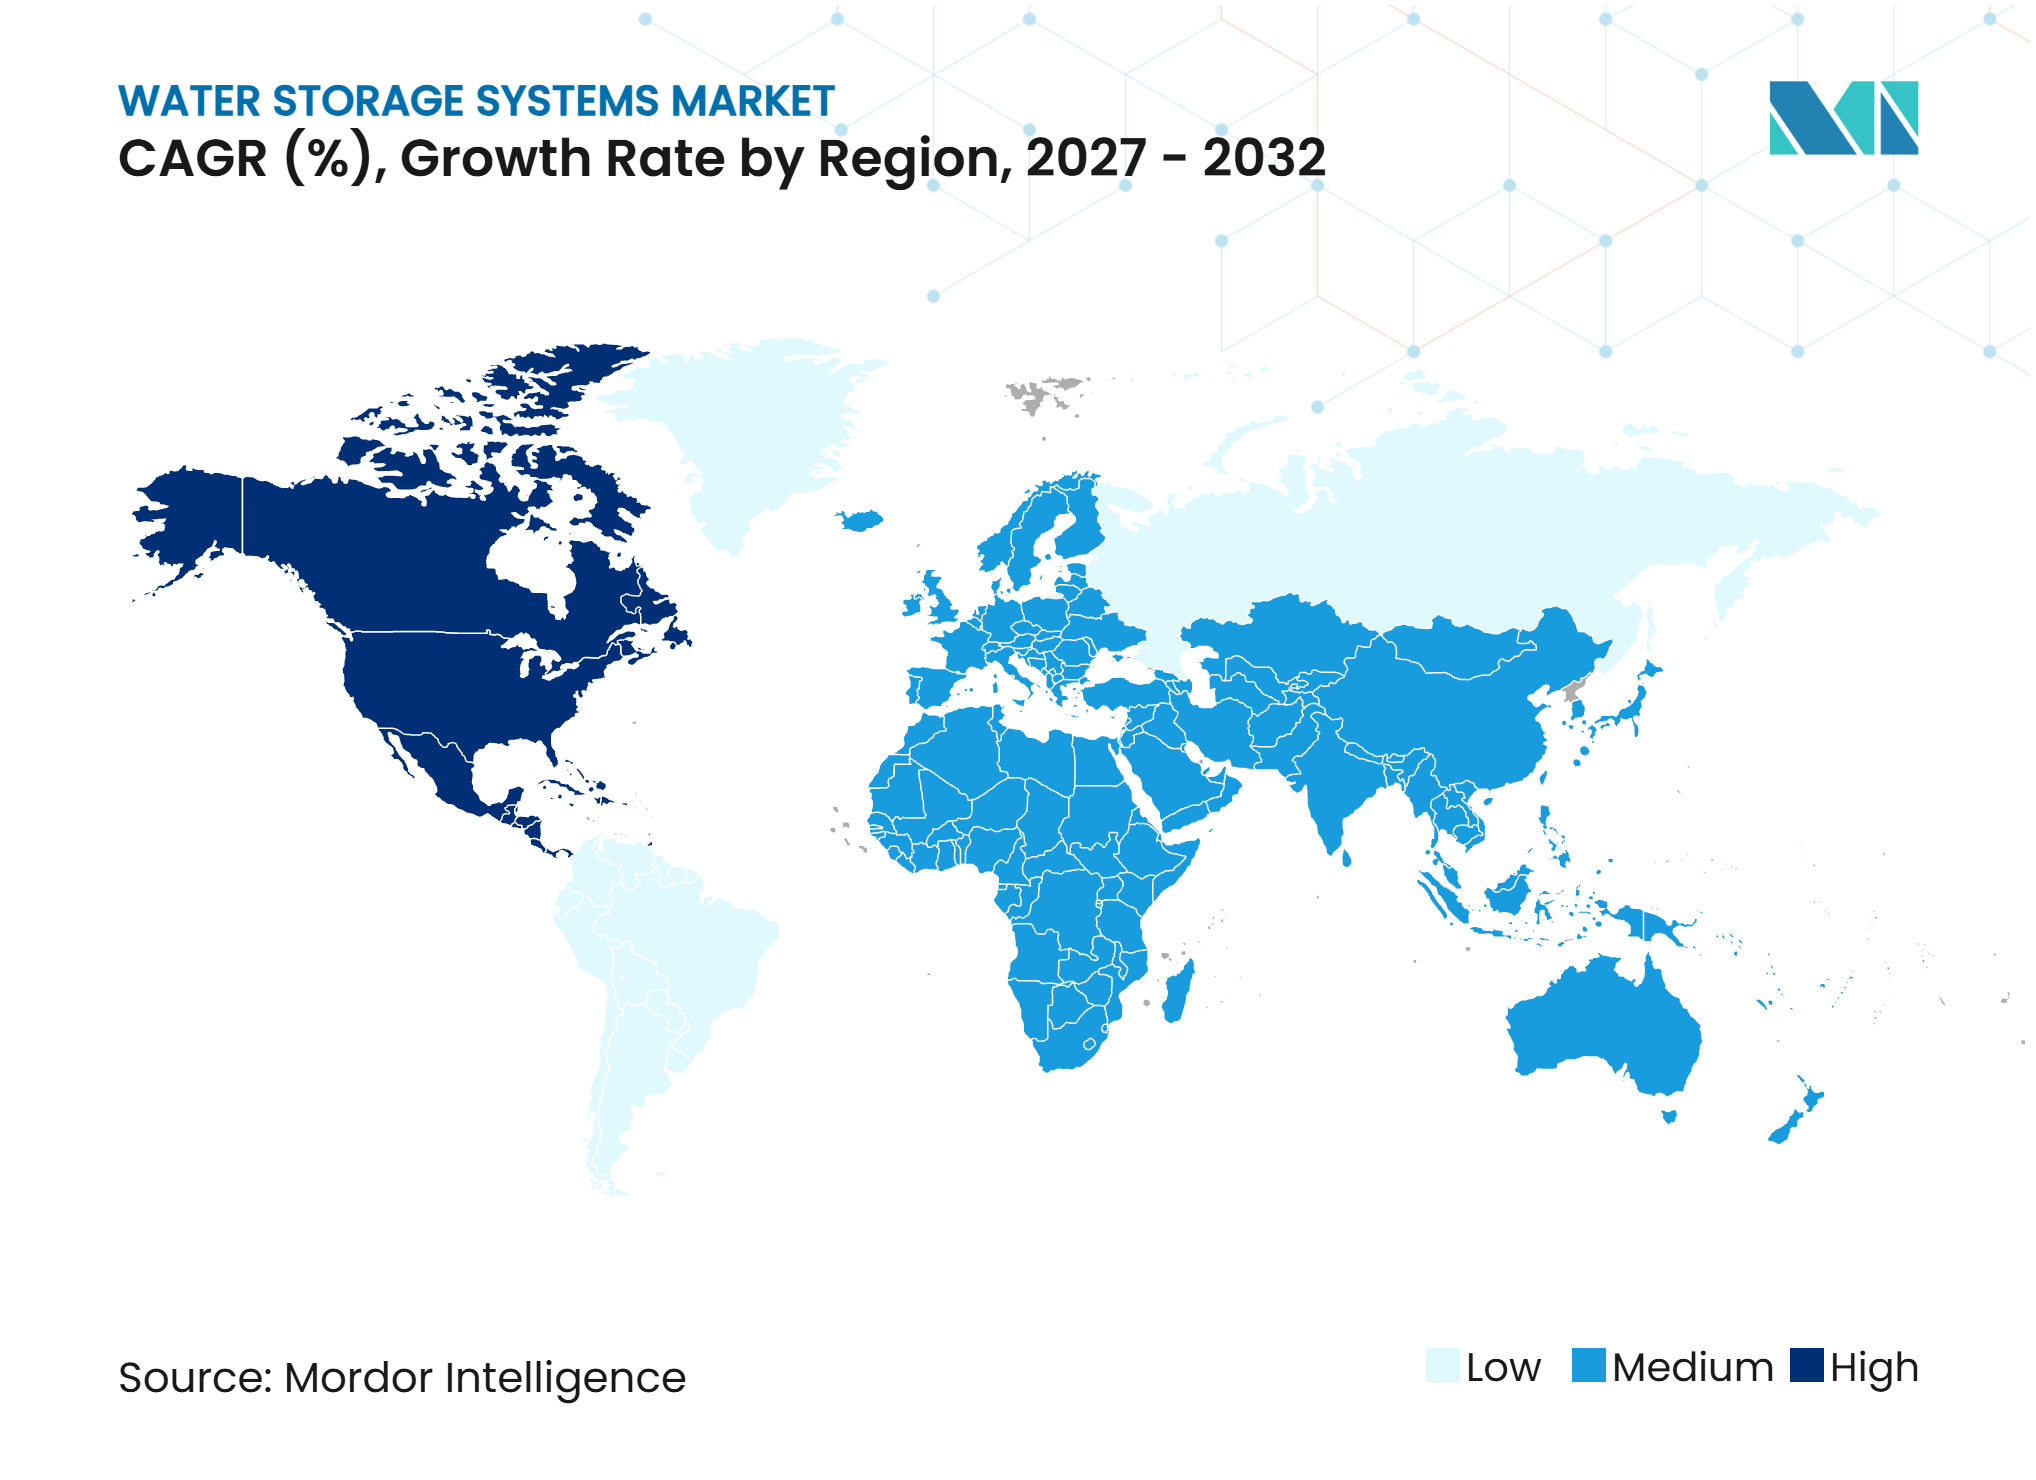
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 34,89 % im Markt für Wasserspeichersysteme, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Süßwasserknappheit und Anforderungen an die Versorgungssicherheit | +2.3% | Global, mit Schwerpunkt in APAC und MEA | Langfristig (≥ 4 Jahre) |
| Investitionen in kommunale und industrielle Wasserinfrastruktur | +1.8% | Nordamerika und Europa; Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Ausbau der Regenwassergewinnung und dezentralen Speicherung | +1.4% | APAC als Kernmarkt; wachsende Akzeptanz in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Brandschutzreserve-Vorschriften und resilientes Gebäudedesign | +1.0% | Global, insbesondere Nordamerika und Naher Osten | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Einführung intelligenter Überwachung und vorausschauender Wartung | +0.7% | Nordamerika und Europa, frühe Akzeptanz in APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Süßwasserknappheit und Anforderungen an die Versorgungssicherheit
Wasserknappheit verändert die Investitionsprioritäten sowohl in einkommensstarken als auch in aufstrebenden Volkswirtschaften. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtet, dass mehr als 40 % der Weltbevölkerung unter Wasserknappheit leidet, was den Wert von Speicherkapazitäten erhöht, die die Verfügbarkeit von Versorgungsleistungen von der unmittelbaren Nachfrage entkoppeln. Versorgungsunternehmen und Industriebetreiber behandeln dedizierte Speicherkapazitäten daher als Risikomanagement-Asset. Im August 2025 genehmigte Kalifornien fast 219 Millionen USD an zusätzlicher Finanzierung für das Sites-Reservoir-Projekt, dessen geschätzte Gesamtkosten bis zu 6,8 Milliarden USD betragen[1]. Das Projekt zeigt, wie öffentliche Mittel in Zeiten von Versorgungsengpässen in große Reservoirs gelenkt werden. Der Markt für Wasserspeichersysteme profitiert, wenn Anlagen für längere Engpässe statt für kurze Betriebsunterbrechungen ausgelegt werden, was die Anforderungen des Marktes für Wasserspeichersysteme an resiliente Kapazitäten stärkt.
Investitionen in kommunale und industrielle Wasserinfrastruktur
Aufgeschobene Instandhaltungsmaßnahmen bringen mehr kommunale Wasserprojekte in öffentliche Beschaffungspipelines. Die US-amerikanische Umweltschutzbehörde kündigte im Jahr 2026 die Verfügbarkeit von 7 Milliarden USD an Finanzierungsmitteln aus dem Water Infrastructure Finance and Innovation Act für kritische Wasserinfrastruktur an[2]. Die Pennsylvania Infrastructure Investment Authority vergab im Jahr 2025 in einer einzigen Finanzierungsrunde 547,1 Millionen USD. Pennsylvania American Water verpflichtete sich ebenfalls im Jahr 2025 zur Investition von 18,5 Millionen USD für die Sanierung von 7 Tanks und den Bau von 5 neuen Tanks. Größere, mehrjährige Beschaffungsprogramme bevorzugen Lieferanten mit einem breiten Produktsortiment und Servicekompetenz. Die American Water Works Association (AWWA) C652-2025 legt Anforderungen für die Desinfektion von Wasserspeicheranlagen fest, was die Inbetriebnahme neuer Tanks an einen definierten Konformitätsprozess knüpft.
Ausbau der Regenwassergewinnung und dezentralen Speicherung
Die Regenwassergewinnung wird in mehreren Märkten Teil der städtischen Wasserversorgungsplanung. Shanghai erließ 2025 eine Verordnung, die Subventionen von bis zu 15 CNY pro Kubikmeter (ca. 2,1 USD pro Kubikmeter) für förderfähige nichtkonventionelle Wasserprojekte gewährt, die Regenwassersammlung und -speicherung umfassen. Die Provinz Zhejiang veröffentlichte ebenfalls 2025 eine Verordnung zur ländlichen Wasserversorgung, die Reservewasserquellen, Reservoirtanks und Speicherbecken als Notversorgungslösungen ausweist. Diese Maßnahmen unterstützen dezentrale Systeme in Wohn- und Gewerbegebäuden. Solche Projekte haben in der Regel kürzere Beschaffungszyklen als große kommunale Aufträge.
Brandschutzreserve-Vorschriften und resilientes Gebäudedesign
Anforderungen an die Gebäuderesilienz erhöhen die Nachfrage nach dedizierten Brandschutzwasserreserven vor Ort. Die American Society of Civil Engineers/Structural Engineering Institute (ASCE/SEI) 24-2025 legt Mindestanforderungen für hochwasserresistentes Design fest, die für Wasserspeicherinfrastruktur in Hochwassergefahrenzonen gelten. Die AWWA stellte ihren Standard für zusammengesetzte Hochbehälter, AWWA D107, im Jahr 2025 zur öffentlichen Überprüfung. AWWA D140 für Ortbetonbehälter trat ebenfalls 2026 in eine Kommentierungsphase ein. Diese Normen prägen die Spezifikationen für neue Anlagen und Modernisierungen. Grundstückseigentümer in brandgefährdeten Gebieten schenken autonomen Reserven ebenfalls größere Aufmerksamkeit, wenn die kommunale Versorgung unterbrochen werden könnte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Installationskosten | -2.1% | Global; am stärksten in Entwicklungsmärkten und abgelegenen Standorten | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise | -1.4% | Global, am stärksten in Nordamerika und Europa | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Fragmentierte Standards für die Regenwassergewinnung | -0.8% | Global; am stärksten in Asien und Südamerika | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Installationskosten
Große Speicherprojekte können die verfügbaren Budgets kleinerer Versorgungsunternehmen und Kommunen übersteigen. Die Passaic Valley Water Commission finanzierte ein Projekt im Wert von 52,98 Millionen USD zum Ersatz eines offenen Reservoirs durch überdachte Betonbehälter über ein dediziertes Infrastrukturbank-Darlehen. Abgelegene Projekte erhöhen die Kosten für Standortvorbereitung, Fundamente und Logistik zusätzlich zum Tankpreis. Diese Bedingungen können kleinere Nutzer dazu veranlassen, Investitionen aufzuschieben oder temporäre Alternativen zu wählen. Die Anforderungen des Safe Drinking Water Act und die Standards der American Water Works Association (AWWA) schaffen einen Bedarf an konformen Systemen, können aber die Kapitalplanungszeiträume verlängern. Der Markt für Wasserspeichersysteme sieht sich einer langsameren Projektkonvertierung gegenüber, wenn die Kreditkosten steigen oder lokale Budgets enger werden, was Aufträge im Markt für Wasserspeichersysteme verzögern kann.
Volatilität der Rohstoffpreise
Stahl und Portlandzement sind wichtige Einsatzstoffe für oberirdische und erhöhte Tanks. Änderungen der Einsatzstoffkosten können die Margen der Hersteller schmälern, insbesondere bei Festpreisverträgen mit Kommunen. Fiberglas-Lieferanten sind ebenfalls den Kosten für Glasfasern, Harze und petrochemische Einsatzstoffe ausgesetzt. Kleinere regionale Hersteller verfügen möglicherweise über weniger Kapazitäten zur Bewältigung plötzlicher Preisänderungen als diversifizierte Hersteller. Im Januar 2026 übernahm TerraVest Industries KBK Industries für 90 Millionen USD und fügte damit einen Hersteller von Fiberglas- und Stahltanks zu seinem Portfolio hinzu. Die Transaktion zeigt, warum der Zugang zu Kapital und eine breitere Versorgungsbasis wichtig sein können, wenn die Materialkosten instabil bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Beton behält seine Bedeutung, während Fiberglas breiter eingesetzt wirdBeton hielt im Jahr 2026 einen Anteil von 32,45 %, gestützt durch seine etablierte Rolle in großen kommunalen Projekten. Kommunale Ingenieure sind mit Stahlbetonkonstruktionen für Hochkapazitätsspeicher vertraut. Lange Betriebslebensdauern können auch dazu führen, dass Ersatzzyklen in reifen Netzen seltener sind. Die Wasserspeichersysteme-Branche setzt weiterhin auf Beton, wo Projektgröße und lokale Baukompetenz das Material begünstigen.
Fiberglas wird voraussichtlich bis 2032 mit einer CAGR von 7,97 % wachsen. Seine Korrosionsbeständigkeit und geringeren Wartungsanforderungen eignen sich für Abwasser- und chemisch anspruchsvolle Standorte. NOV Fiber Glass Systems berichtete 2025 über Verbundwerkstoff-Wasserinfrastrukturprojekte in Kalifornien, Oregon und Chile. Stahl bleibt für erhöhte Tanks und große Bolzensysteme relevant, während Kunststoff kleinere Wohn- und Gewerbeinstallationen unterstützt. Glasemaillierter Stahl und technische Verbundwerkstoffe dienen Anwendungen, bei denen die Lebenszykluswartung wichtig ist. AWWA D120 wurde 2025 bestätigt und behält eine Normenreferenz für duroplastische glasfaserverstärkte Kunststofftanks für die Wasserversorgung bei.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationsort:
Oberirdisch führend, während unterirdisch expandiertOberirdisch hielt im Jahr 2026 einen Anteil von 45,67 %, da diese Systeme im Allgemeinen einfach zu bauen und zu warten sind. Sie bleiben in kommunalen und gewerblichen Projekten verbreitet, wo ausreichend Fläche vorhanden ist. Oberflächensysteme ermöglichen es Betreibern auch, Geräte mit weniger Standortbeschränkungen zu inspizieren und zu warten. Ihre Verwendung wird durch etablierte Ingenieurpraktiken für Standardspeicheranforderungen unterstützt. Die Marktgröße für Wasserspeichersysteme bei oberirdischen Anwendungen bleibt an den laufenden Ersatz sichtbarer kommunaler Anlagen gebunden.
Unterirdisch wird voraussichtlich bis 2032 mit einer CAGR von 8,16 % wachsen. Höhere städtische Grundstückswerte machen unterirdische Speicherung attraktiver, wo Oberflächenfläche begrenzt ist. Erdverlegte Installationen können auch Trinkwasser vor Temperaturschwankungen, Algenwachstum und Oberflächenkontamination schützen. Minnesota bewilligte 2025 734.000 USD für den Ersatz unterirdischer Wasserspeichertanks in Kennedy. Innensysteme dienen Krankenhäusern, Gewerbegebäuden und Rechenzentren, die kontrollierte Reservekapazitäten benötigen. Balmoral Tanks Ltd berichtete 2025, dass Rechenzentrum-Projekte 20 % des Exportumsatzes ausmachten, was auf eine Nachfrage nach technisch ausgereiften Kühl- und Brandschutzwasserspeichern hinweist.
Nach Anwendung:
Sammlung von Wasser und Abwasser vor Ort stützt den Umsatz, während Regenwassergewinnung und -sammlung expandierenDie Sammlung von Wasser und Abwasser vor Ort hielt im Jahr 2026 einen Anteil von 30,21 %. Das Segment unterstützt die Pufferung von aufbereitetem Wasser vor der Verteilung und ist mit der kommunalen Kernversorgung verknüpft. Bevölkerungswachstum und Netzerweiterungen unterstützen weiterhin den Installationsbedarf in wachsenden Städten. Versorgungsunternehmen benötigen auch Speicher-zu-Nachfrage-Kapazitäten, die nicht reduziert werden können, ohne die Versorgungsresilienz zu beeinträchtigen.
Regenwassergewinnung und -sammlung wird voraussichtlich bis 2032 mit einer CAGR von 8,34 % wachsen. Regenwasservorschriften und Wasserwiederverwendungsmaßnahmen steigern das Interesse an Speichern, die nichttrinkbare Versorgung erfassen können. Shanghais Unterstützungsmaßnahme von 2025 sieht Subventionen für förderfähige nichtkonventionelle Wasserprojekte vor, einschließlich Regenwasserspeicherung. Speicherung und Sammlung bei hydraulischer Frakturierung hängt weiterhin von den Kapitalzyklen des Energiesektors ab. Trinkwasserspeicherung erfordert Kontaktmaterialien, die NSF International und den American National Standards Institute Standard 61, allgemein als NSF/ANSI 61 bezeichnet, in der nordamerikanischen Beschaffung erfüllen. Brandschutzreservesysteme erfordern ebenfalls Inspektion und Kapazitätsmanagement gemäß den einschlägigen Bau- und Brandschutzanforderungen.
Nach Endnutzer:
Kommunal führend, während Industrie beschleunigtDer kommunale Sektor hielt im Jahr 2026 einen Anteil von 33,56 %. Öffentliche Wassernetze sind auf Verteilungstanks in mehreren Versorgungsgebieten angewiesen. Dies schafft wiederkehrende Nachfrage, wenn Anlagen saniert oder neue Kapazitäten gebaut werden. Bundes- und staatliche Förderprogramme helfen Versorgungsunternehmen, aufgeschobene Instandhaltungsmaßnahmen anzugehen. Die Marktgröße für Wasserspeichersysteme bei kommunalen Käufern wird durch den wesentlichen Charakter der Wasserversorgung und Compliance-Verpflichtungen gestützt.
Der industrielle Sektor wird voraussichtlich bis 2032 mit einer CAGR von 8,93 % wachsen. Halbleiterfertigung, Pharmaproduktion und große Rechenzentren benötigen zuverlässige, dedizierte Wasserreserven. Geschlossene Kühlkreislaufdesigns benötigen häufig isolierte oder hochreine Tanks, die die Betriebskontinuität aufrechterhalten können. Im Mai 2026 kündigten NOV und TerraFlow Energy eine Zusammenarbeit zur Bewertung von Faserverbundlösungen für KI-skalierte Strominfrastruktur an. Gewerbliche Käufer reagieren auf lokale Vorschriften, Versicherungsanforderungen und Nachhaltigkeitszertifizierungen. Die Wohnraumnachfrage konzentriert sich weiterhin auf Polyethylentanks mit geringerem Volumen, insbesondere dort, wo die Haushaltsversorgung unzuverlässig ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,89 %. China und Indien stützen die regionale Nachfrage durch umfangreiche Programme zur Verbesserung des Wasserzugangs und der Versorgungssicherheit. Das chinesische Ministerium für Wasserressourcen trieb 2025 das Standardisierungsprogramm „3+1” für die ländliche Wasserversorgung voran, mit dem Ziel, eine Durchdringung von 96 % bei ländlichem Leitungswasser und eine Abdeckung von 69 % durch skalierbare Versorgungssysteme zu erreichen. Der Aktionsplan von Chongqing für 2025 bis 2027 umfasst 611 Projekte zur Quellenverbesserung und 1.480 Wasserwerksmodernisierungen. Indiens Jal Jeevan Mission und verwandte staatliche Programme unterstützen ebenfalls den Speicherbedarf von Versorgungsunternehmen. Japans Resilienzplanung nach dem Erdbeben auf der Noto-Halbinsel 2024 hat den Fokus auf Speicherung und Kontinuitätsmaßnahmen gestärkt. Industriezonen und dichtere städtische Gebiete in Südkorea und Südostasien erhöhen die Nachfrage nach integrierten Gebäude- und Quartiersystemen.
Nordamerika
Nordamerika wird voraussichtlich bis 2032 mit einer CAGR von 8,77 % wachsen. Die US-amerikanische Umweltschutzbehörde stellte 2026 7 Milliarden USD an Finanzierungsmitteln aus dem Water Infrastructure Finance and Innovation Act zur Verfügung. Die Pennsylvania Infrastructure Investment Authority vergab 2025 in einer einzigen Runde 547,1 Millionen USD. Oklahoma genehmigte 2025 1,76 Millionen USD für einen erhöhten Speichertank mit 350.000 Gallonen Fassungsvermögen in Westville. Die Anordnung der Umweltschutzbehörde aus dem Jahr 2025 an das Los Angeles Department of Water and Power, nahezu 100 Reservoirs und Tanks zu inspizieren, verdeutlicht den aufgeschobenen Instandhaltungsbedarf in großen Systemen. Der Bau von Rechenzentren und der Bedarf an Waldbrandresilienz erweitern die Käuferbasis über traditionelle kommunale Nutzer hinaus. Die Einhaltung des Safe Drinking Water Act und der Standards der American Water Works Association prägt weiterhin die Spezifikationen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa, Südamerika sowie der Nahe Osten und Afrika weisen unterschiedliche Projekttreiber auf. Europa wird durch Anlagenerneuerung und den Bedarf von Rechenzentren an Kühl- und Brandschutzwasserspeicherung gestützt. Balmoral Tanks Ltd berichtete, dass Rechenzentrum-Projekte 2025 ihren Anteil am Exportumsatz erhöhten. In Südamerika kombiniert Brasilien landwirtschaftliche und kommunale Nachfrage mit industriellen Anforderungen an Verbundwerkstofftanks. NOV lieferte 2025 4 erdbebensichere glasfaserverstärkte Kunststofftanks für einen Industriestandort in Chile. Die Nachfrage im Nahen Osten und Afrika umfasst Wasserversorgungsprogramme, alternde kommunale Anlagen sowie Bergbau- oder Industrieprojekte. Die Hunan Construction Investment Group unterzeichnete 2025 einen Vertrag über 45.000 Kubikmeter Speichertanks für Bergbauinfrastruktur in Guinea. Der Markt für Wasserspeichersysteme in diesen Regionen hängt von lokalen Finanzierungskapazitäten, Wasserrisiken und projektspezifischen Compliance-Bedingungen ab, die den Projektzeitplan im Markt für Wasserspeichersysteme bestimmen.
Wettbewerbslandschaft
Marktkonzentration
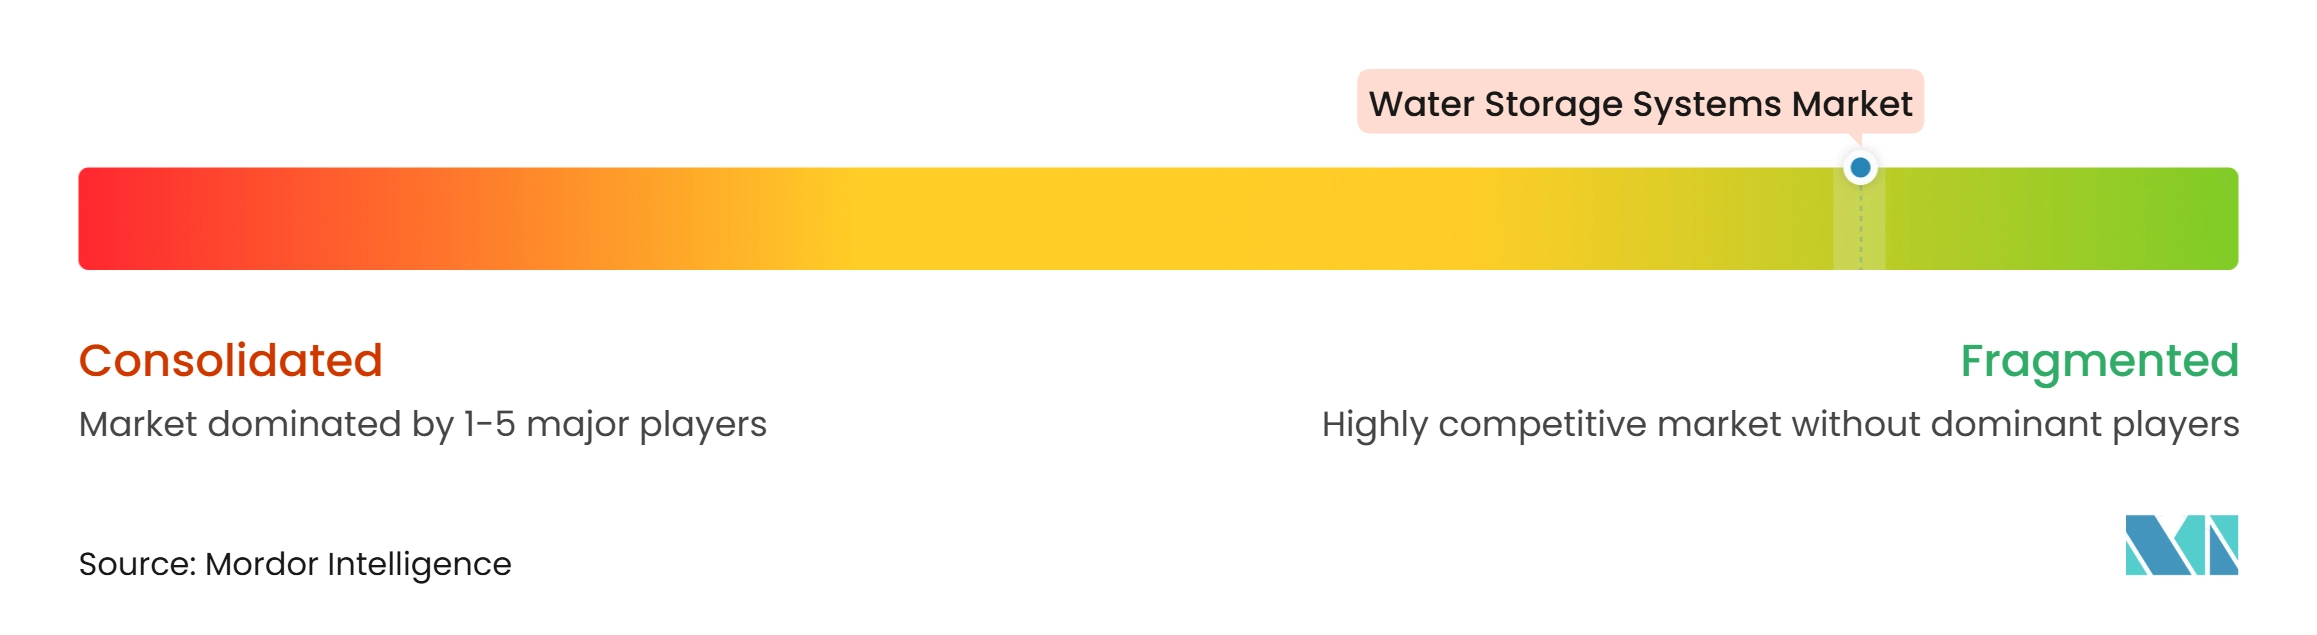
Der Markt für Wasserspeichersysteme ist stark fragmentiert, wobei die fünf größten Anbieter CST Industries, Caldwell Tanks, Tank Holding Corp., McDermott und Xerxes Corporation umfassen. Großanbieter differenzieren sich durch Materialvielfalt, zertifizierte Produktion, Beschichtungen und Händlernetzwerke. Balmoral Tanks Ltd nahm im April 2025 den US-Betrieb in Ohio auf, um epoxidbeschichtete Stahltanks für Wasserspeicherung und Biogasanwendungen herzustellen. Zertifizierungsanforderungen gemäß AWWA D107, AWWA D120 und NSF/ANSI 61 können als Qualifikationsschwellen bei der kommunalen Beschaffung wirken.
Balmoral Tanks Ltd, Caldwell Tanks, CST Industries und NOV konkurrieren durch Spezialprodukte und Projekterfahrung. Superior Tank Co., Inc., Tank Connection, Tank Holding Corp., Xerxes Corporation, Fiber Technology Corporation, Maguire Iron, Inc. und National Storage Tank bedienen eine Mischung aus Fertigungs-, Vertriebs- und Serviceanforderungen. Der Markt für Wasserspeichersysteme belohnt auch Hersteller, die kommunale Dokumentations- und Installationsanforderungen bei Projekten im Markt für Wasserspeichersysteme erfüllen können.
Intelligente Überwachung und Aftermarket-Service bleiben Bereiche, in denen Lieferanten Kundenbeziehungen ausbauen können. Betreiber benötigen zunehmend Inspektions-, Reinigungs-, Fernüberwachungs- und Wartungsdienstleistungen neben der Tanklieferung. NOV positioniert Verbundwerkstoffsysteme für langlebige Wasserinfrastrukturanwendungen und berichtete 2025 über aktive Projekte in mehreren Regionen. TerraVest Industries übernahm KBK Industries im Januar 2026 für 90 Millionen USD und ergänzte damit Fiberglas- und Stahltankkapazitäten. Die Transaktion zeigt das anhaltende Interesse an etablierten Fertigungskapazitäten. Der Wettbewerb wird weiterhin durch lokale Ausführung, Materialspezialisierung und die Fähigkeit geprägt, konforme Systeme über die gesamte Betriebslebensdauer eines Tanks bereitzustellen.
Marktführer für Wasserspeichersysteme
-
CST Industries
-
Caldwell Tanks
-
Tank Holding Corp.
-
McDermott
-
Xerxes Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasserspeichersysteme Unternehmen in diesem Bericht
- Ag Growth International Inc.
- Balmoral Tanks Ltd
- BH Tank, Inc.
- Caldwell Tanks
- CST Industries
- DN LLC
- Fiber Technology Corporation
- Maguire Iron, Inc.
- McDermott
- National Storage Tank
- NOV
- Superior Tank Co., Inc.
- Tank Connection
- Tank Holding Corp.
- Xerxes Corporation
Neueste Industrielle Entwicklungen in Markt für Wasserspeichersysteme
- Oktober 2026: OWL Services übernahm Tanks Direct und Shelters Direct, einen in den USA ansässigen Lieferanten und Installateur von oberirdischen und unterirdischen Kraft- und Wasserspeichertanks für gewerbliche, Gesundheits-, Regierungs- und Rechenzentrum-Kunden. Die Übernahme stärkt den Markt für Wasserspeichersysteme, indem sie die Tank-Installations-, Sonderanfertigungs-, Wartungs- und Servicekompetenz von OWL Services für gewerbliche und kritische Infrastrukturanwendungen erweitert.
- Juni 2026: Videx Tanks fertigte zwei zylindrische Stahl-Brandschutzwassertanks und ein dediziertes Pumpenhaus für das Leratong City Mall-Entwicklungsprojekt in Gauteng, Südafrika. Das Projekt stärkt den Markt für Wasserspeichersysteme, indem es die Nachfrage nach technisch ausgereiften Stahlreservoirs und integrierten Brandschutzwasserspeicherlösungen in gewerblicher Infrastruktur demonstriert.
Globaler Berichtsumfang für den Markt für Wasserspeichersysteme
Wasserspeichersysteme sind technisch ausgelegte Strukturen und Tanks zur Speicherung von Wasser für die Trinkwasserversorgung, industrielle Betriebe, den Brandschutz und das Abwassermanagement. Sie unterstützen eine zuverlässige Wasserverfügbarkeit und -verteilung in kommunalen, gewerblichen, privaten und industriellen Umgebungen.
Der Markt für Wasserspeichersysteme ist nach Material, Installationsort, Anwendung, Endnutzer und Geografie segmentiert. Nach Material ist der Markt in Beton, Stahl, Fiberglas, Kunststoff und sonstige Materialien unterteilt. Nach Installationsort ist der Markt in oberirdische, unterirdische und Innensysteme unterteilt. Nach Anwendung ist der Markt in Speicherung und Sammlung bei hydraulischer Frakturierung, Sammlung von Wasser und Abwasser vor Ort, Trinkwasserspeichersysteme, Brandschutzreserve und -speicherung, Regenwassergewinnung und -sammlung sowie sonstige Anwendungen unterteilt. Nach Endnutzer ist der Markt in kommunal, industriell, gewerblich und privat unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Wasserspeichersysteme in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Beton |
| Stahl |
| Fiberglas |
| Kunststoff |
| Sonstige Materialien |
| Oberirdisch |
| Unterirdisch |
| Im Innenbereich |
| Speicherung und Sammlung bei hydraulischer Frakturierung |
| Sammlung von Wasser und Abwasser vor Ort |
| Trinkwasserspeichersysteme |
| Brandschutzreserve und -speicherung |
| Regenwassergewinnung und -sammlung |
| Sonstige Anwendungen |
| Kommunal |
| Industriell |
| Gewerblich |
| Privat |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Beton | |
| Stahl | ||
| Fiberglas | ||
| Kunststoff | ||
| Sonstige Materialien | ||
| Nach Installationsort | Oberirdisch | |
| Unterirdisch | ||
| Im Innenbereich | ||
| Nach Anwendung | Speicherung und Sammlung bei hydraulischer Frakturierung | |
| Sammlung von Wasser und Abwasser vor Ort | ||
| Trinkwasserspeichersysteme | ||
| Brandschutzreserve und -speicherung | ||
| Regenwassergewinnung und -sammlung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Kommunal | |
| Industriell | ||
| Gewerblich | ||
| Privat | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wasserspeichersysteme?
Die Marktgröße für Wasserspeichersysteme wurde im Jahr 2026 auf 21,91 Milliarden USD geschätzt und soll von 23,50 Milliarden USD im Jahr 2027 auf 33,76 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,51 % während des Prognosezeitraums (2027–2032).
Welche Faktoren stützen die Nachfrage nach Wasserspeichersystemen?
Süßwasserknappheit, kommunale Anlagenerneuerung, industrieller Bedarf an Wasserversorgungssicherheit, Regenwassergewinnung und Brandschutzreserveanforderungen stützen die Nachfrage.
Welches Material hielt 2026 den größten Anteil?
Beton hielt im Jahr 2026 einen Anteil von 32,45 %.
Welcher Installationsort wird bis 2032 voraussichtlich am schnellsten wachsen?
Unterirdisch wird voraussichtlich bis 2032 mit einer CAGR von 8,16 % wachsen, gestützt durch städtische Flächenknappheit und Resilienzanforderungen.