
Taille et part du marché des systèmes de stockage d'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
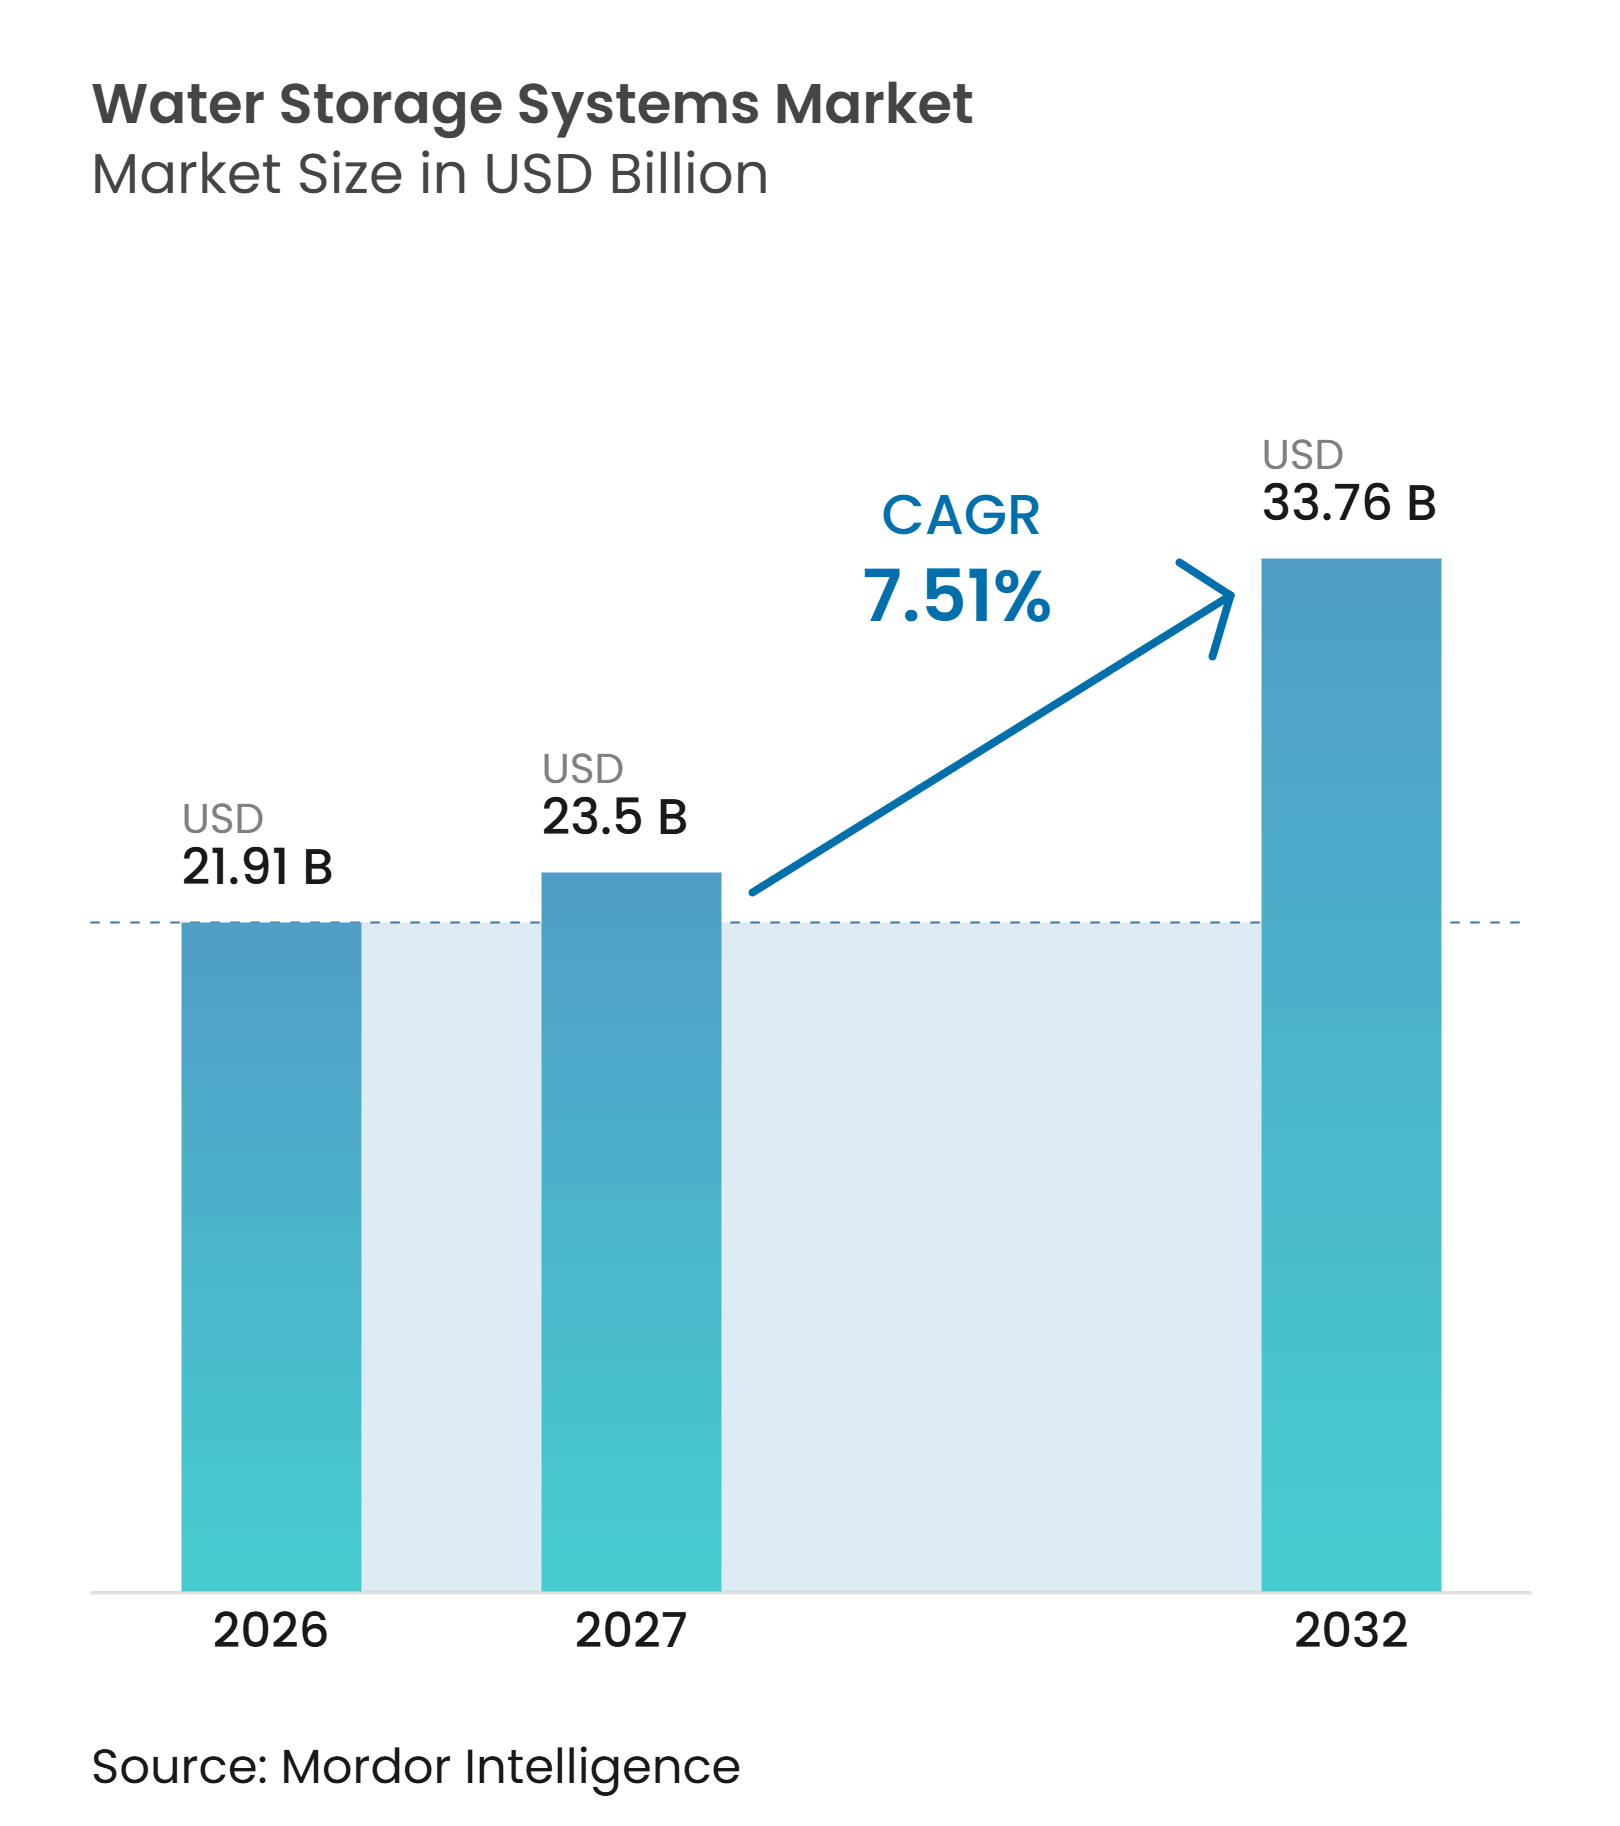
| Taille du Marché (2027) | 23.5 Milliards de dollars |
| Taille du Marché (2032) | 33.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'eau par Mordor Intelligence
La taille du marché des systèmes de stockage d'eau était évaluée à 21,91 milliards USD en 2026 et devrait croître de 23,50 milliards USD en 2027 pour atteindre 33,76 milliards USD d'ici 2032, à un CAGR de 7,51 % durant la période de prévision (2027-2032). Le stress hydrique fait de la capacité de réserve un élément central de la planification hydraulique des services publics et des industries, plutôt qu'un ajout facultatif. Les investissements publics s'orientent également vers le remplacement des actifs municipaux vieillissants, ce qui soutient un pipeline plus long pour la construction et la réhabilitation de réservoirs. Les installations industrielles, notamment les centres de données, les usines de semi-conducteurs et les unités de traitement chimique, ont besoin de réserves d'eau dédiées lorsque les réseaux publics sont perturbés. Les exigences en matière de résilience climatique encouragent le stockage décentralisé à l'échelle des bâtiments et des quartiers. Ces conditions soutiennent la demande sur le marché des systèmes de stockage d'eau, tout en plaçant la conformité réglementaire, les délais de livraison et le coût du cycle de vie au cœur de la sélection des fournisseurs sur ce marché.
Principaux enseignements du rapport
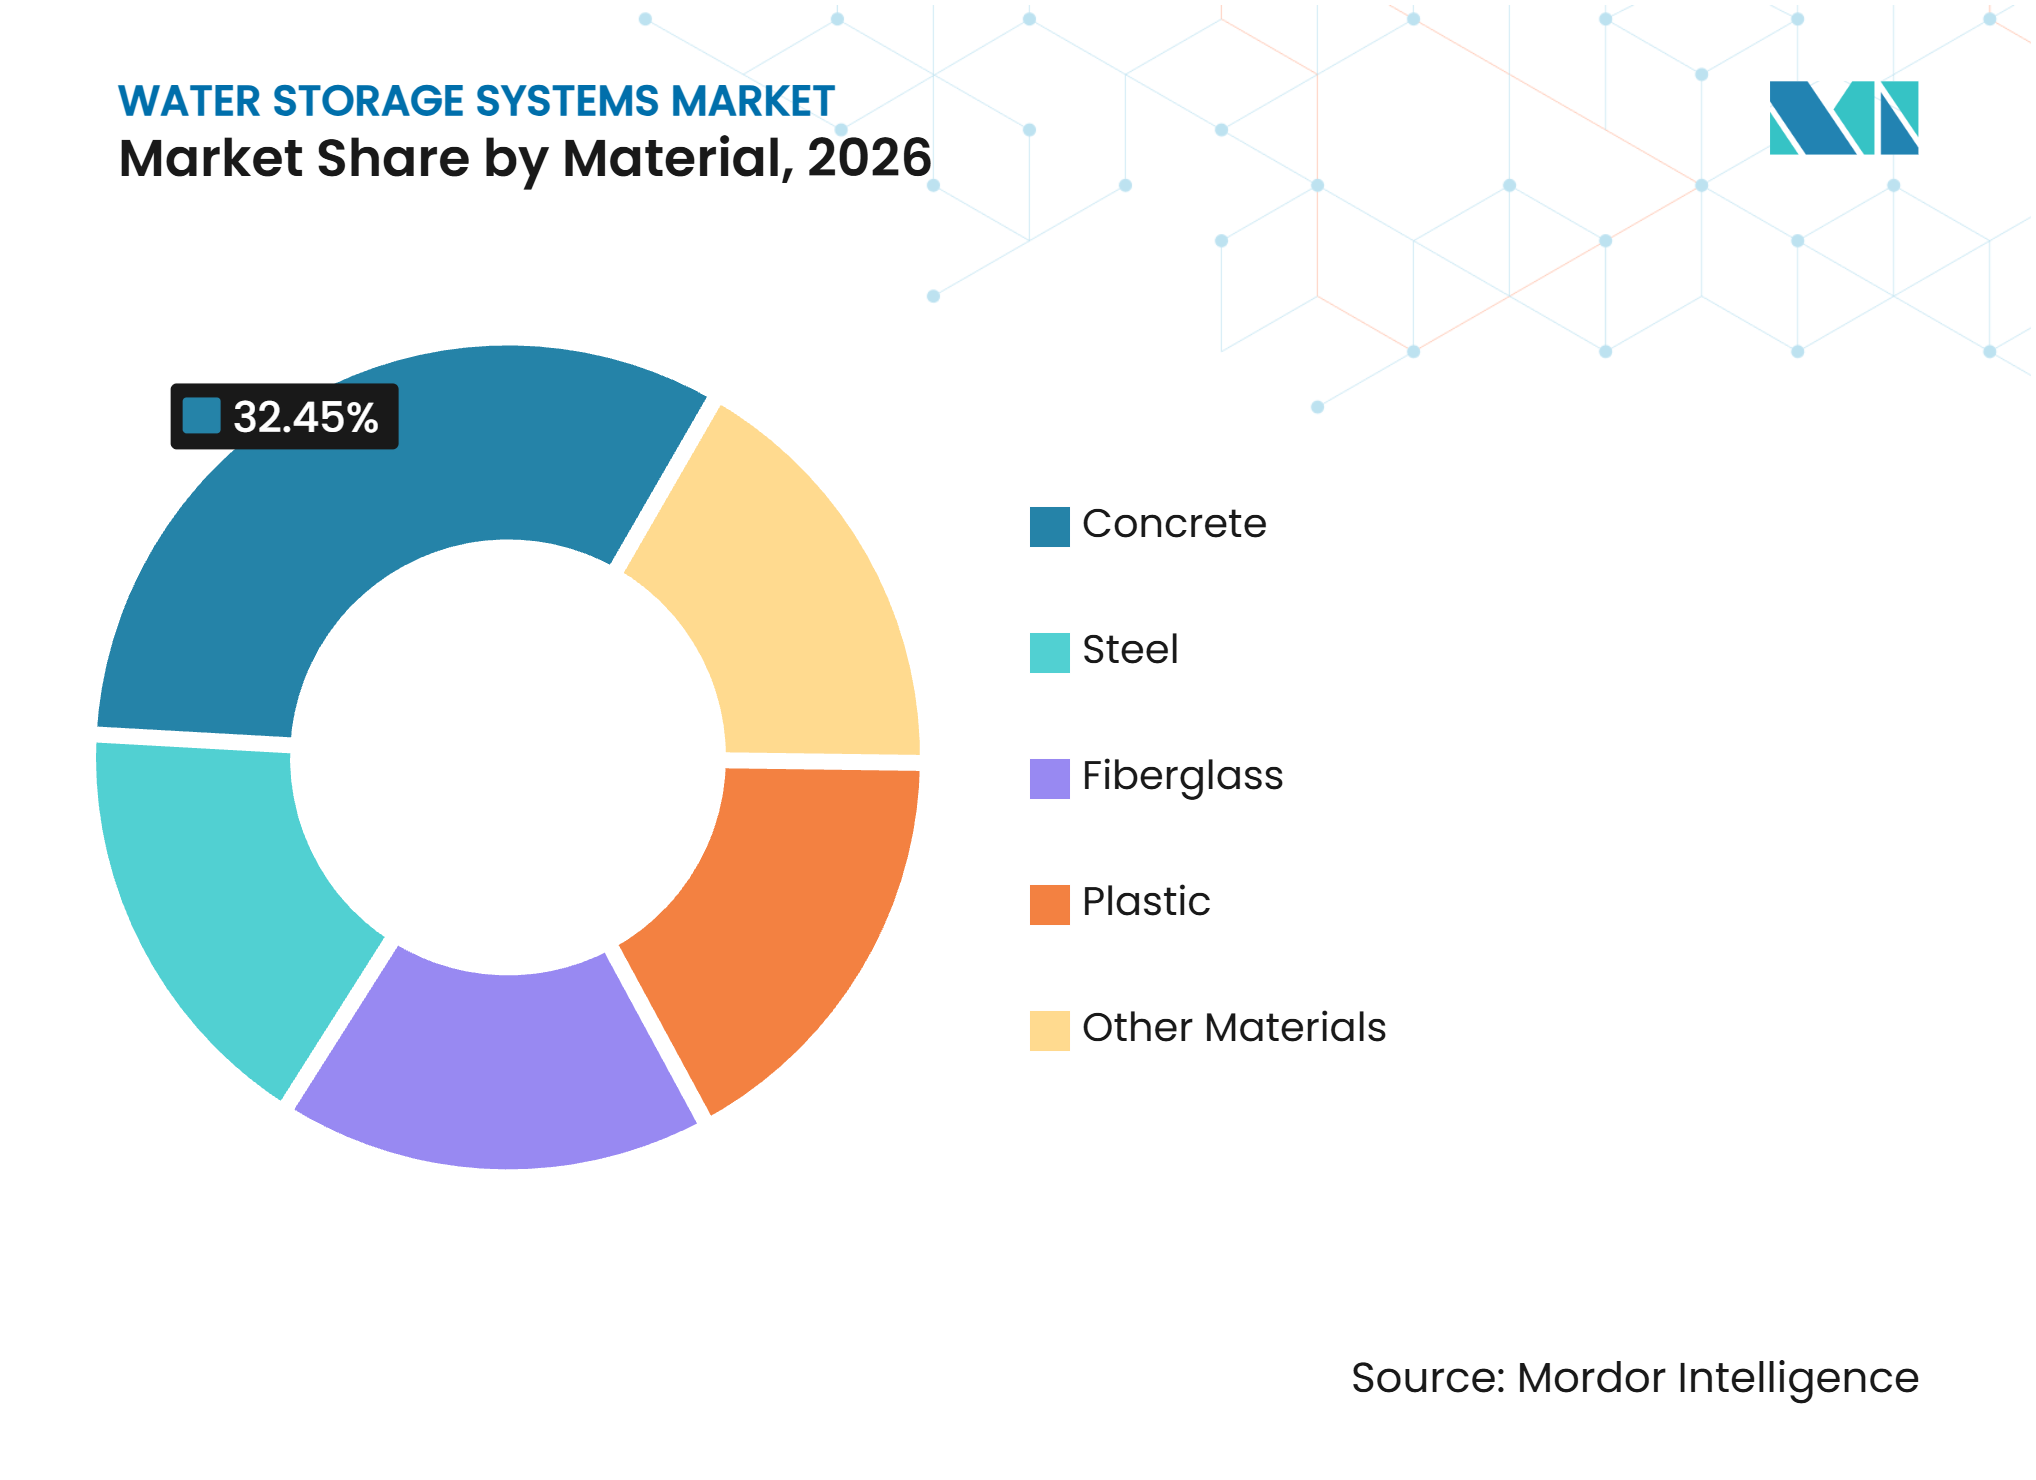
- Par matériau, le béton détenait 32,45 % de la part du marché des systèmes de stockage d'eau en 2026, tandis que la fibre de verre devrait progresser à un CAGR de 7,97 % jusqu'en 2032.
- Par emplacement d'installation, les installations en surface détenaient 45,67 % de la part du marché des systèmes de stockage d'eau en 2026, tandis que les installations souterraines devraient progresser à un CAGR de 8,16 % jusqu'en 2032.
- Par application, la collecte d'eau et d'eaux usées sur site détenait 30,21 % de la part du marché des systèmes de stockage d'eau en 2026, tandis que la collecte et le stockage des eaux pluviales devraient progresser à un CAGR de 8,34 % jusqu'en 2032.
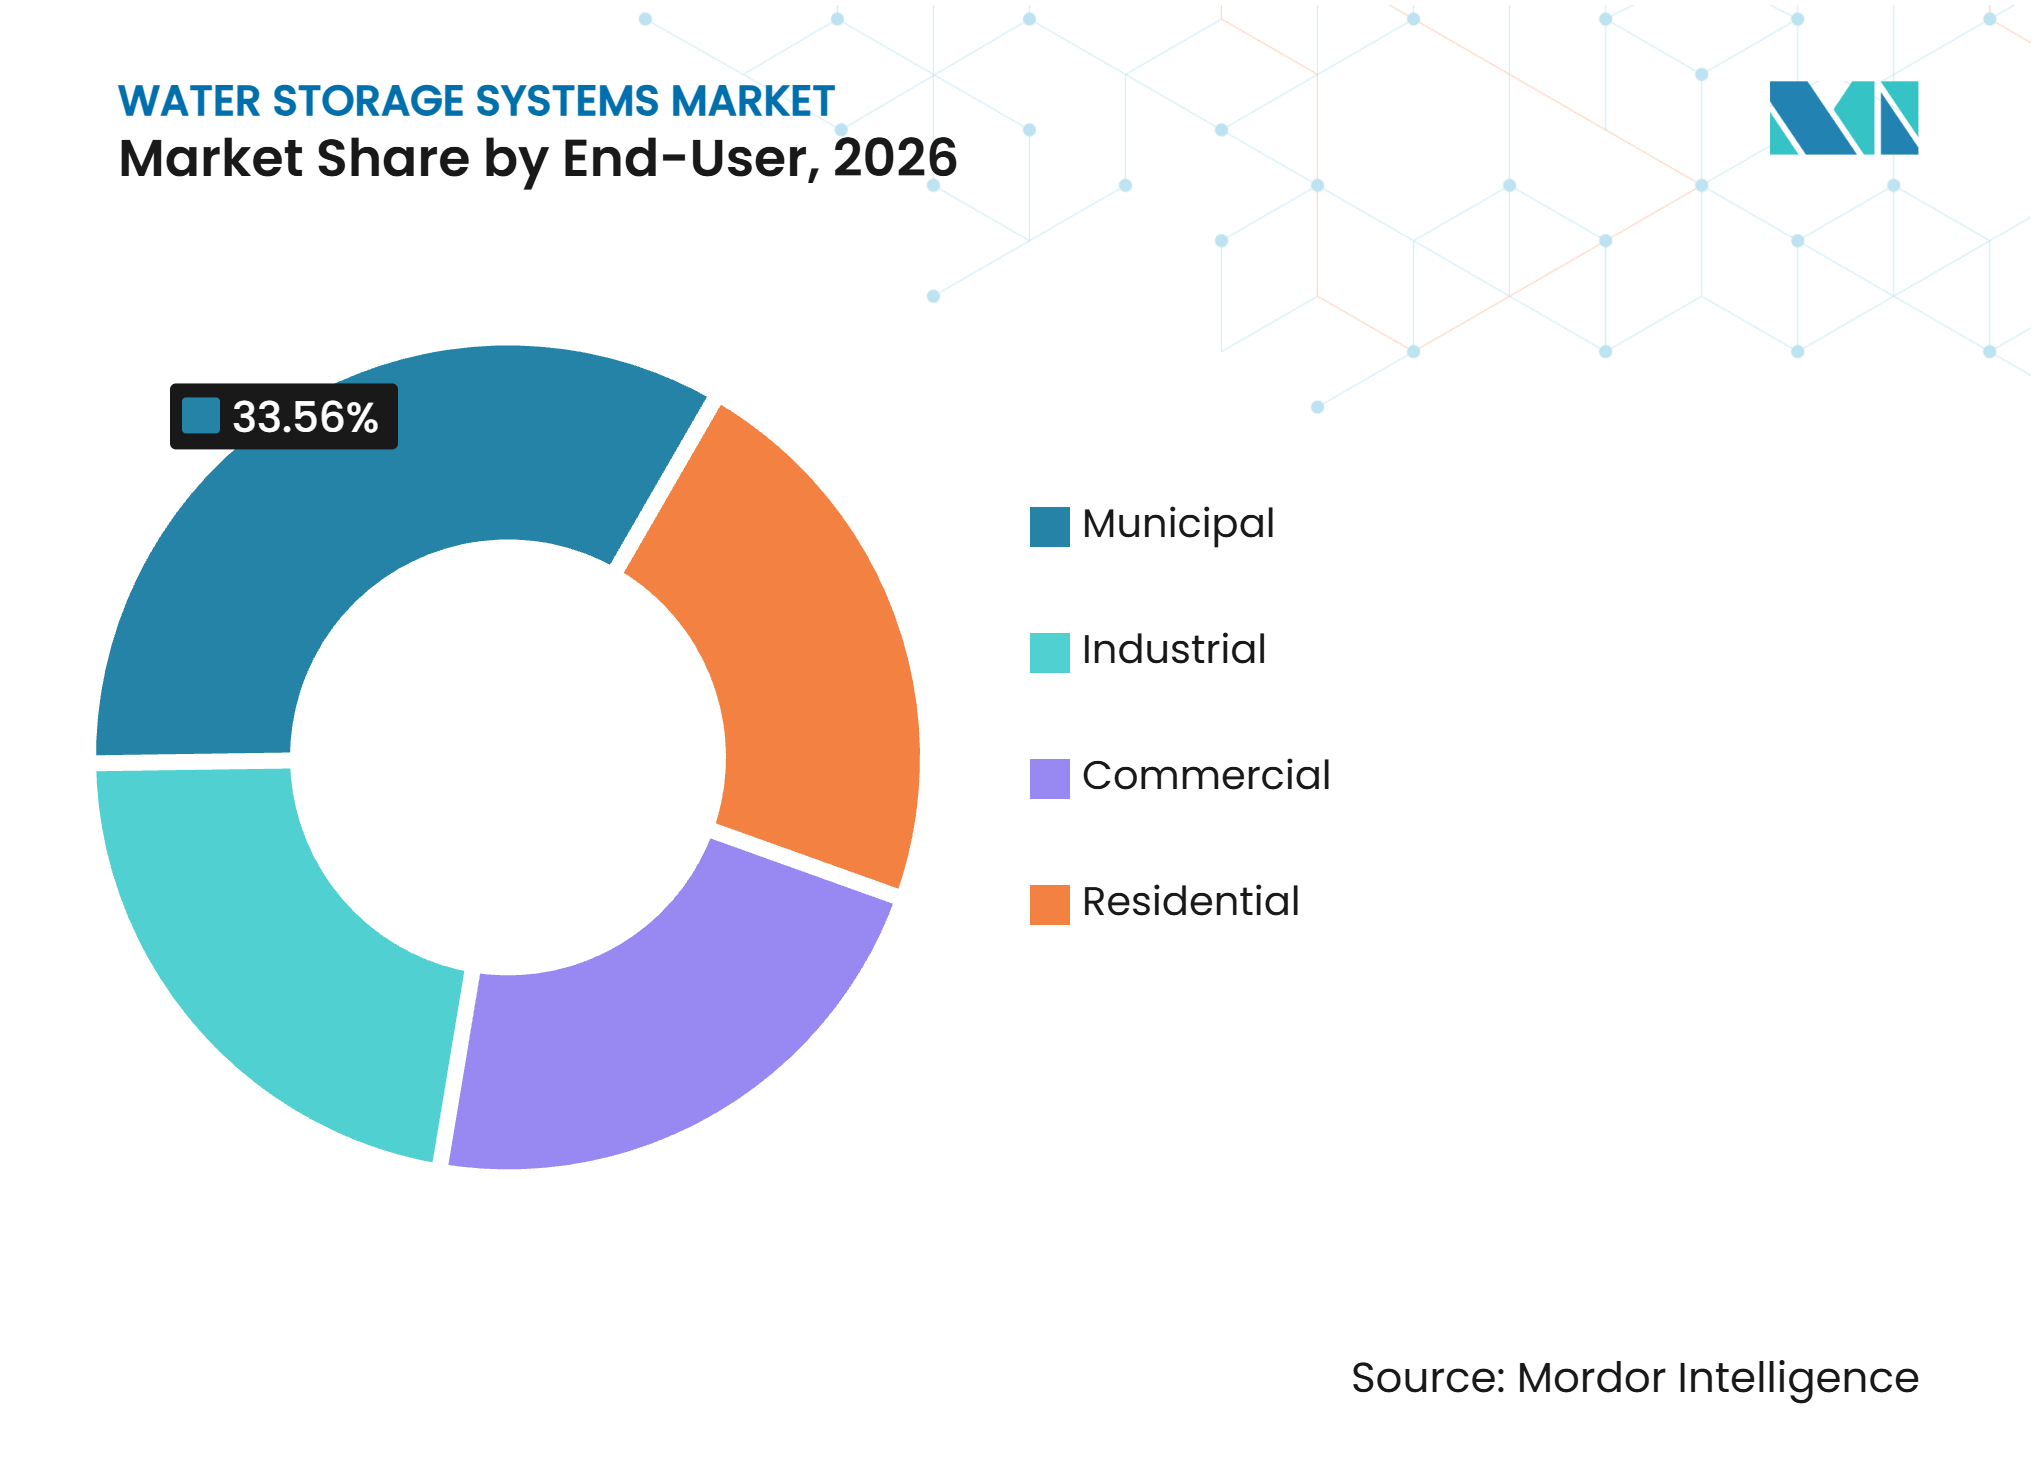
- Par utilisateur final, le secteur municipal détenait 33,56 % de la part du marché des systèmes de stockage d'eau en 2026, tandis que le secteur industriel devrait progresser à un CAGR de 8,93 % jusqu'en 2032.
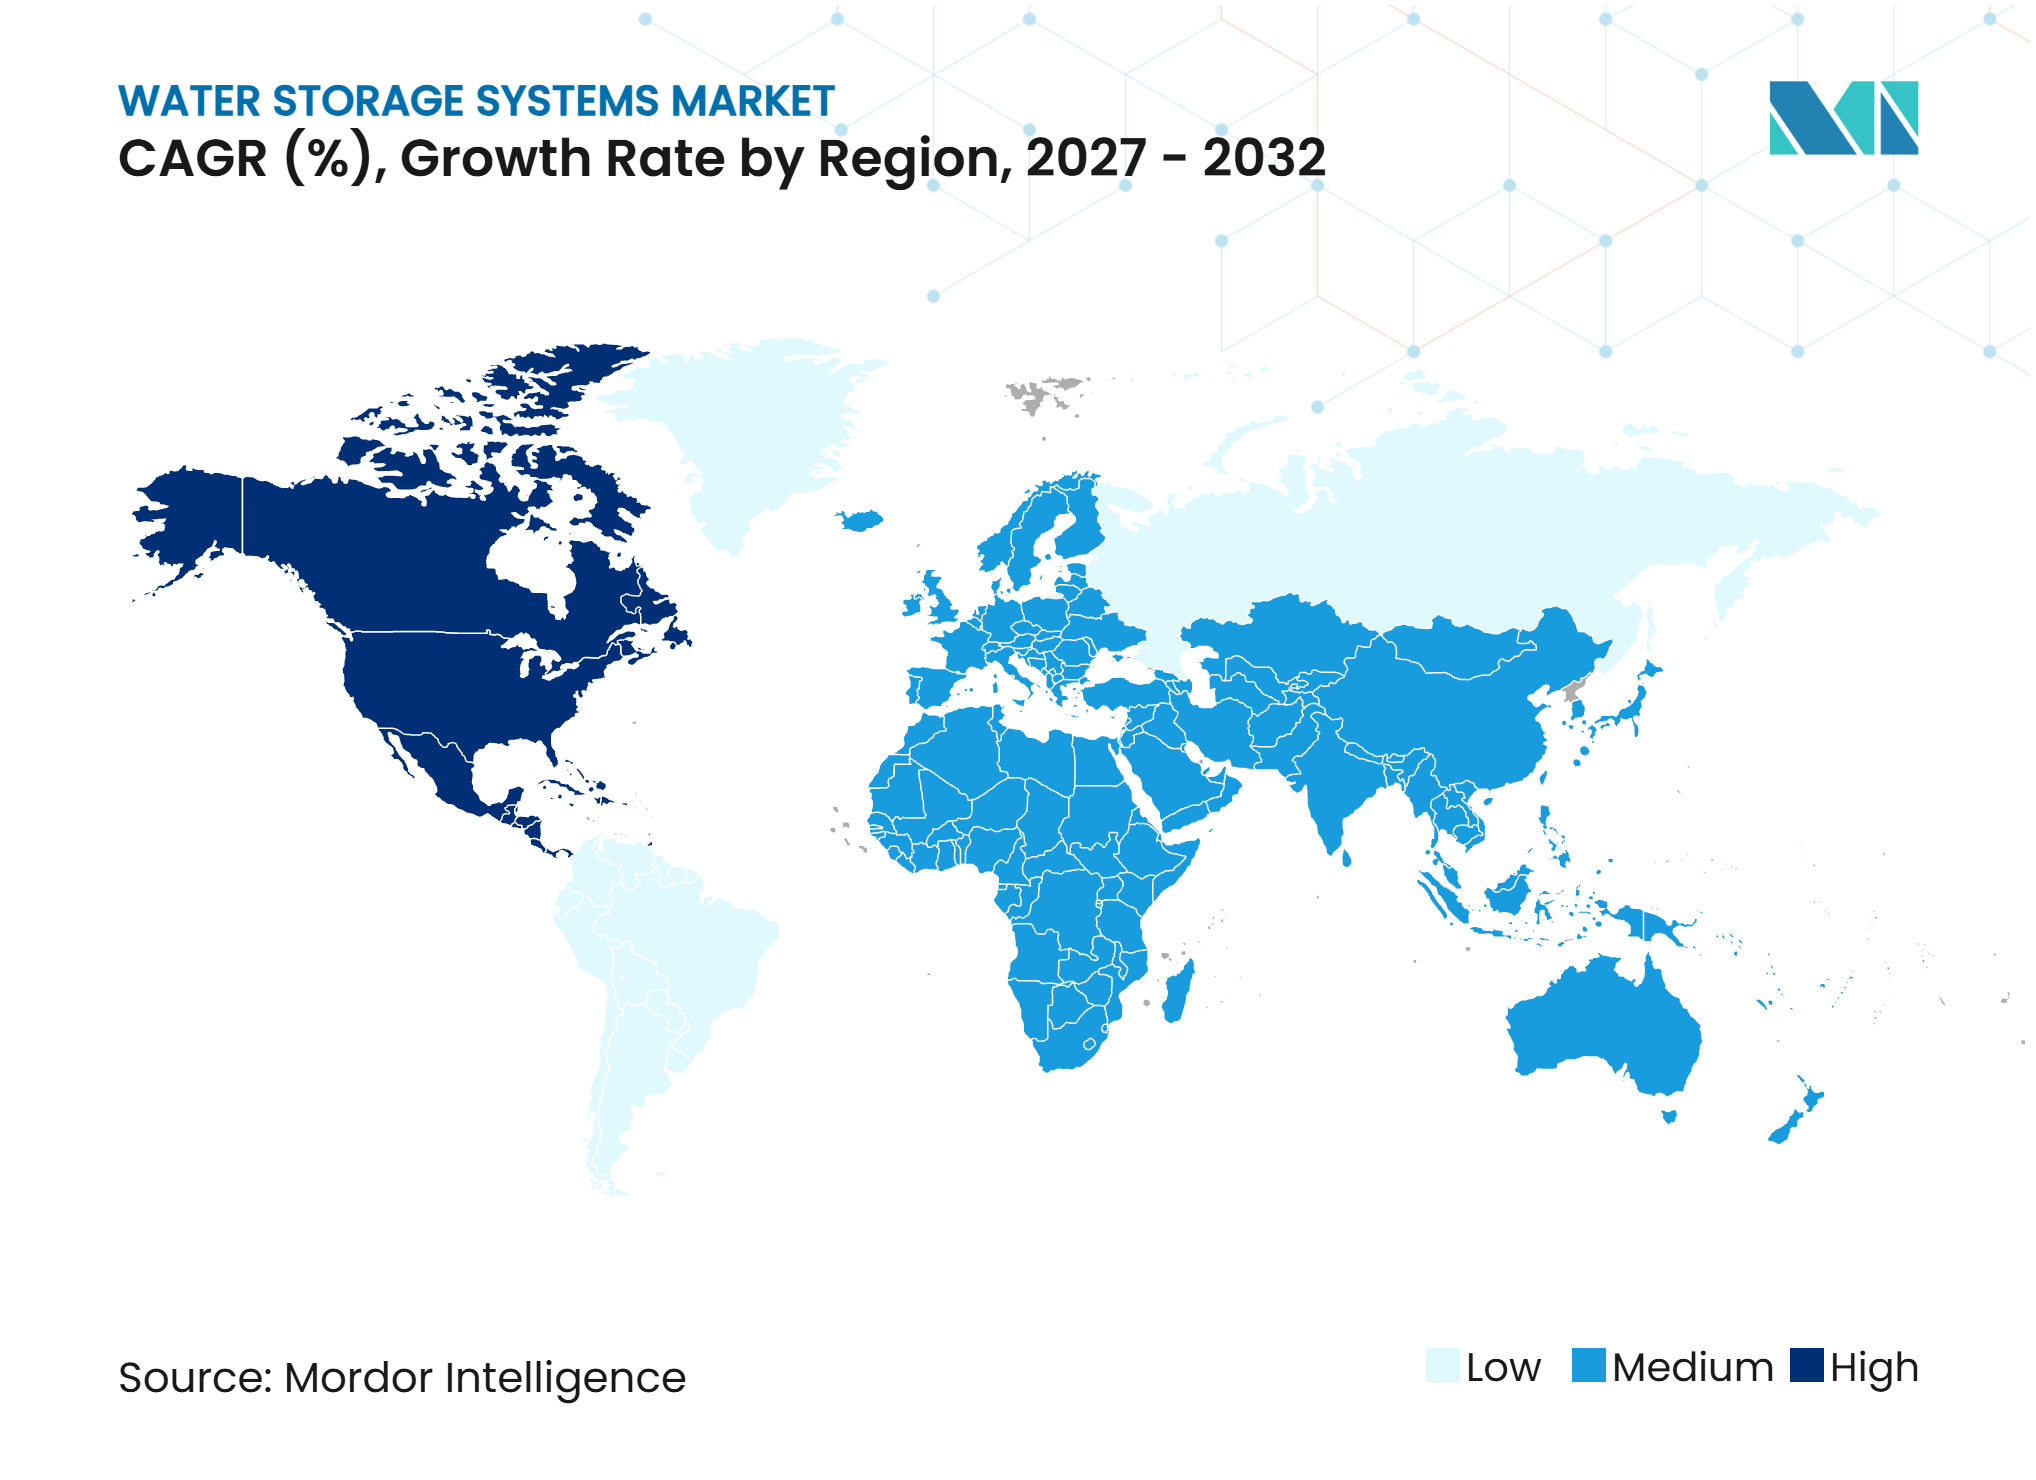
- Par géographie, l'Asie-Pacifique détenait 34,89 % de la part du marché des systèmes de stockage d'eau en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 8,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté de l'eau douce et exigences de fiabilité | +2.3% | Mondial, avec une concentration en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Investissement dans les infrastructures hydrauliques municipales et industrielles | +1.8% | Amérique du Nord et Europe ; répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la collecte des eaux pluviales et du stockage décentralisé | +1.4% | Cœur Asie-Pacifique ; adoption croissante en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Obligations de réserve incendie et conception de bâtiments résilients | +1.0% | Mondial, notamment en Amérique du Nord et au Moyen-Orient | Court à moyen terme (≤ 4 ans) |
| Adoption de la surveillance intelligente et de la maintenance prédictive | +0.7% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rareté de l'eau douce et exigences de fiabilité
Le stress hydrique remodèle les priorités d'investissement dans les économies à revenus élevés comme dans les économies émergentes. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) indique que plus de 40 % de la population mondiale vit dans des conditions de pénurie d'eau, ce qui accroît la valeur du stockage permettant de dissocier la disponibilité de l'offre de la demande immédiate. Les services publics et les opérateurs industriels traitent donc le stockage dédié comme un actif de gestion des risques. En août 2025, la Californie a approuvé près de 219 millions USD de financement supplémentaire pour le projet de réservoir de Sites, dont le coût total estimé s'élève à 6,8 milliards USD[1]. Ce projet illustre la manière dont les financements publics sont orientés vers les grands réservoirs en période de stress d'approvisionnement. Le marché des systèmes de stockage d'eau bénéficie lorsque les actifs sont conçus pour faire face à des pénuries prolongées plutôt qu'à de courtes interruptions d'exploitation, renforçant ainsi les exigences en matière de capacité résiliente.
Investissement dans les infrastructures hydrauliques municipales et industrielles
Le report de la maintenance entraîne l'entrée de davantage de projets hydrauliques municipaux dans les pipelines de marchés publics. L'Agence de protection de l'environnement des États-Unis a annoncé en 2026 la disponibilité de 7 milliards USD de financement au titre de la loi sur le financement et l'innovation des infrastructures hydrauliques pour les infrastructures hydrauliques critiques[2]. L'Autorité d'investissement dans les infrastructures de Pennsylvanie a attribué 547,1 millions USD lors d'un seul cycle de financement en 2025. Pennsylvania American Water s'est également engagée à investir 18,5 millions USD pour réhabiliter 7 réservoirs et construire 5 nouveaux réservoirs en 2025. Les programmes de marchés publics pluriannuels de grande envergure favorisent les fournisseurs disposant d'une large gamme de produits et d'une capacité de service. La norme C652-2025 de l'Association américaine des ouvrages hydrauliques (AWWA) établit les exigences relatives à la désinfection des installations de stockage d'eau, ce qui lie la mise en service de nouveaux réservoirs à un processus de conformité défini.
Expansion de la collecte des eaux pluviales et du stockage décentralisé
La collecte des eaux pluviales s'intègre progressivement dans la planification de la sécurité hydraulique urbaine dans plusieurs marchés. Shanghai a publié en 2025 un règlement prévoyant des subventions allant jusqu'à 15 CNY par mètre cube (environ 2,1 USD par mètre cube) pour les projets d'eau non conventionnelle éligibles incluant la collecte et le stockage des eaux pluviales. La province du Zhejiang a également publié en 2025 un règlement sur l'alimentation en eau rurale identifiant les sources d'eau de secours, les réservoirs et les bassins de stockage comme solutions d'approvisionnement d'urgence. Ces mesures soutiennent les systèmes décentralisés dans les contextes résidentiels et commerciaux. De tels projets ont généralement des cycles de passation de marchés plus courts que les grands contrats municipaux.
Obligations de réserve incendie et conception de bâtiments résilients
Les exigences en matière de résilience des bâtiments accroissent la demande de réserves d'eau incendie dédiées sur site. La norme ASCE/SEI 24-2025 de l'American Society of Civil Engineers/Structural Engineering Institute fixe les exigences minimales de conception résistante aux inondations applicables aux infrastructures de stockage d'eau situées dans des zones à risque d'inondation. L'AWWA a soumis sa norme relative aux réservoirs surélevés composites, AWWA D107, à examen public en 2025. La norme AWWA D140 pour les réservoirs en béton coulé en place est également entrée en période de commentaires en 2026. Ces normes définissent les spécifications utilisées pour les nouvelles installations et les mises à niveau. Les propriétaires situés dans des zones à risque d'incendie accordent également une plus grande attention aux réserves autonomes lorsque l'alimentation municipale peut être interrompue.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'investissement et d'installation | -2.1% | Mondial ; plus aigu dans les marchés en développement et les zones éloignées | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières | -1.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Court à moyen terme (≤ 4 ans) |
| Fragmentation des normes de collecte des eaux pluviales | -0.8% | Mondial ; plus aigu en Asie et en Amérique du Sud | Moyen à long terme (2-5 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'investissement et d'installation
Les grands projets de stockage peuvent dépasser les budgets disponibles pour les petits services publics et les municipalités. La Commission hydraulique de la vallée de la Passaic a financé un projet de 52,98 millions USD visant à remplacer un réservoir à ciel ouvert par des réservoirs en béton couverts grâce à un prêt d'une banque d'infrastructure dédiée. Les projets en zones éloignées ajoutent aux coûts d'achat du réservoir des frais de préparation du site, de fondations et de logistique. Ces conditions peuvent amener les petits utilisateurs à différer leurs investissements ou à opter pour des solutions temporaires. Les exigences de la loi sur l'eau potable sûre et les normes de l'Association américaine des ouvrages hydrauliques (AWWA) créent un besoin de systèmes conformes, mais les calendriers de mise en œuvre peuvent néanmoins prolonger les périodes de planification des investissements. Le marché des systèmes de stockage d'eau connaît une conversion de projets plus lente lorsque les coûts d'emprunt augmentent ou que les budgets locaux se resserrent, ce qui peut retarder les commandes sur ce marché.
Volatilité des prix des matières premières
L'acier et le ciment Portland sont des intrants importants pour les réservoirs en surface et surélevés. Les variations des coûts des intrants peuvent réduire les marges des fabricants, notamment sur les contrats municipaux à prix fixe. Les fournisseurs de fibre de verre sont également exposés aux coûts de la fibre de verre, de la résine et des matières premières pétrochimiques. Les petits fabricants régionaux peuvent avoir moins de capacité à gérer des variations soudaines de prix que les fabricants diversifiés. En janvier 2026, TerraVest Industries a acquis KBK Industries pour 90 millions USD, ajoutant à son portefeuille un fabricant de réservoirs de stockage en fibre de verre et en acier. Cette transaction illustre l'importance de l'accès aux capitaux et d'une base d'approvisionnement plus large lorsque les coûts des matériaux restent instables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le béton conserve son envergure tandis que la fibre de verre gagne en utilisationLe béton détenait une part de 32,45 % en 2026, soutenu par son rôle établi dans les grands projets municipaux. Les ingénieurs municipaux sont familiers des conceptions en béton armé pour le stockage à haute capacité. Les longues durées de vie opérationnelle peuvent également rendre les cycles de remplacement moins fréquents dans les réseaux matures. Le secteur des systèmes de stockage d'eau continue d'utiliser le béton lorsque l'échelle du projet et les capacités de construction locales favorisent ce matériau.
La fibre de verre devrait progresser à un CAGR de 7,97 % jusqu'en 2032. Sa résistance à la corrosion et ses faibles exigences de maintenance conviennent aux applications liées aux eaux usées et aux environnements chimiquement exigeants. NOV Fiber Glass Systems a signalé des projets d'infrastructure hydraulique composite en Californie, en Oregon et au Chili en 2025. L'acier reste pertinent pour les réservoirs surélevés et les grands systèmes boulonnés, tandis que le plastique sert les installations résidentielles et commerciales de plus petite taille. L'acier émaillé et les composites techniques servent les applications où la maintenance sur le cycle de vie est importante. La norme AWWA D120 a été réaffirmée en 2025, conservant une référence normative pour les réservoirs en plastique renforcé de fibre de verre thermodurcissable utilisés dans les services d'alimentation en eau.



Par emplacement d'installation :
les installations en surface sont en tête, tandis que les installations souterraines se développentLes installations en surface détenaient une part de 45,67 % en 2026, car leur construction et leur accès sont généralement simples. Elles restent courantes dans les projets municipaux et commerciaux où le foncier est disponible. Les systèmes en surface permettent également aux opérateurs d'inspecter et d'entretenir les équipements avec moins de contraintes de site. Leur utilisation est soutenue par des pratiques d'ingénierie établies pour les besoins de stockage standard. La taille du marché des systèmes de stockage d'eau pour les applications en surface reste liée au remplacement continu des actifs municipaux visibles.
Les installations souterraines devraient progresser à un CAGR de 8,16 % jusqu'en 2032. La valeur élevée des terrains urbains rend le stockage souterrain plus attractif là où l'espace en surface est limité. Les installations enterrées peuvent également protéger l'eau potable des variations de température, de la croissance des algues et de la contamination de surface. Le Minnesota a alloué 734 000 USD en 2025 pour le remplacement de réservoirs de stockage d'eau souterrains à Kennedy. Les systèmes intérieurs servent les hôpitaux, les bâtiments commerciaux et les centres de données qui ont besoin d'une capacité de réserve contrôlée. Balmoral Tanks Ltd a indiqué en 2025 que les projets de centres de données représentaient 20 % de ses ventes à l'exportation, témoignant de la demande pour des solutions de stockage dédiées au refroidissement et à la protection incendie.
Par application :
la collecte d'eau et d'eaux usées sur site soutient les revenus, tandis que la collecte des eaux pluviales se développeLa collecte d'eau et d'eaux usées sur site détenait une part de 30,21 % en 2026. Ce segment soutient la mise en tampon de l'eau traitée avant distribution et est lié à la prestation des services municipaux essentiels. La croissance démographique et l'extension des réseaux continuent de soutenir les besoins d'installation dans les villes en développement. Les services publics ont également besoin d'une capacité de stockage par rapport à la demande qui ne peut être réduite sans affecter la résilience du service.
La collecte et le stockage des eaux pluviales devraient progresser à un CAGR de 8,34 % jusqu'en 2032. Les réglementations sur les eaux pluviales et les mesures de réutilisation de l'eau suscitent un intérêt croissant pour le stockage permettant de capter une offre non potable. La mesure de soutien de Shanghai en 2025 prévoit des subventions pour les projets d'eau non conventionnelle éligibles, y compris le stockage des eaux pluviales. Le stockage et la collecte par fracturation hydraulique continuent de dépendre des cycles d'investissement du secteur énergétique. Le stockage d'eau potable requiert des matériaux de contact conformes à la norme NSF International et American National Standards Institute Standard 61, communément désignée NSF/ANSI 61, dans les marchés publics nord-américains. Les systèmes de réserve pour la suppression des incendies nécessitent également une inspection et une gestion de la capacité conformément aux exigences applicables en matière de construction et de protection incendie.
Par utilisateur final :
le secteur municipal est en tête, tandis que le secteur industriel accélèreLe secteur municipal détenait une part de 33,56 % en 2026. Les réseaux d'eau publics s'appuient sur des réservoirs de distribution dans plusieurs zones de service. Cela crée une demande récurrente lors de la réhabilitation des installations ou de la construction de nouvelles capacités. Les programmes de financement fédéraux et étatiques aident les services publics à remédier au report de la maintenance. La taille du marché des systèmes de stockage d'eau pour les acheteurs municipaux est soutenue par le caractère essentiel du service de l'eau et les obligations de conformité.
Le secteur industriel devrait progresser à un CAGR de 8,93 % jusqu'en 2032. La fabrication de semi-conducteurs, la production pharmaceutique et les grands centres de données nécessitent des réserves d'eau dédiées et fiables. Les conceptions de refroidissement en circuit fermé nécessitent souvent des réservoirs isolés ou à haute pureté capables de maintenir la continuité du service. En mai 2026, NOV et TerraFlow Energy ont annoncé une collaboration pour évaluer les solutions composites en fibre de verre pour les infrastructures d'alimentation à l'échelle de l'intelligence artificielle. Les acheteurs commerciaux répondent aux codes locaux, aux exigences des assurances et aux certifications de durabilité. La demande résidentielle reste centrée sur les réservoirs en polyéthylène de faible volume, notamment là où l'approvisionnement des ménages est peu fiable.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 34,89 % en 2026. La Chine et l'Inde soutiennent la demande régionale grâce à de vastes programmes d'accès à l'eau et de fiabilité de l'approvisionnement. Le ministère des Ressources en eau de Chine a fait avancer en 2025 le programme de standardisation « 3+1 » de l'alimentation en eau rurale, visant une pénétration de l'eau courante rurale de 96 % et une couverture des systèmes d'approvisionnement évolutifs de 69 %. Le plan d'action 2025-2027 de Chongqing comprend 611 projets d'amélioration des sources et 1 480 mises à niveau d'usines de traitement de l'eau. La mission Jal Jeevan de l'Inde et les programmes étatiques connexes soutiennent également les besoins de stockage des services publics. La planification de la résilience du Japon à la suite du séisme de la péninsule de Noto en 2024 a renforcé l'accent mis sur le stockage et les mesures de continuité. Les zones industrielles et les zones urbaines plus denses en Corée du Sud et en Asie du Sud-Est ajoutent une demande pour des systèmes intégrés de bâtiments et de quartiers.
Amérique du Nord
L'Amérique du Nord devrait progresser à un CAGR de 8,77 % jusqu'en 2032. L'Agence de protection de l'environnement des États-Unis a rendu disponibles en 2026 7 milliards USD de financement au titre de la loi sur le financement et l'innovation des infrastructures hydrauliques. L'Autorité d'investissement dans les infrastructures de Pennsylvanie a émis 547,1 millions USD lors d'un seul cycle en 2025. L'Oklahoma a approuvé 1,76 million USD pour le réservoir de stockage surélevé de 350 000 gallons de Westville en 2025. L'ordonnance de l'Agence de protection de l'environnement en 2025 enjoignant au Département de l'eau et de l'électricité de Los Angeles d'inspecter près de 100 réservoirs et réservoirs met en évidence le report de la maintenance dans les grands systèmes. La construction de centres de données et les besoins en matière de résilience face aux incendies de forêt élargissent la base d'acheteurs au-delà des utilisateurs municipaux traditionnels. La conformité à la loi sur l'eau potable sûre et aux normes de l'Association américaine des ouvrages hydrauliques continue de définir les spécifications.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des moteurs de projets distincts. L'Europe est soutenue par le renouvellement des actifs et les besoins des centres de données en matière de stockage pour le refroidissement et la protection incendie. Balmoral Tanks Ltd a indiqué que les projets de centres de données ont augmenté leur part dans ses ventes à l'exportation en 2025. En Amérique du Sud, le Brésil combine la demande agricole et municipale avec les besoins industriels en réservoirs composites. NOV a fourni 4 réservoirs en plastique renforcé de fibre de verre résistants aux séismes pour un site industriel au Chili en 2025. La demande au Moyen-Orient et en Afrique comprend des programmes de sécurité hydraulique, des actifs municipaux vieillissants et des projets miniers ou industriels. Hunan Construction Investment Group a signé en 2025 un contrat portant sur 45 000 mètres cubes de réservoirs de stockage pour des infrastructures minières en Guinée. Le marché des systèmes de stockage d'eau dans ces régions dépend de la capacité de financement locale, du risque hydrique et des conditions de conformité spécifiques aux projets qui déterminent le calendrier des projets sur ce marché.
Paysage concurrentiel
Concentration du Marché
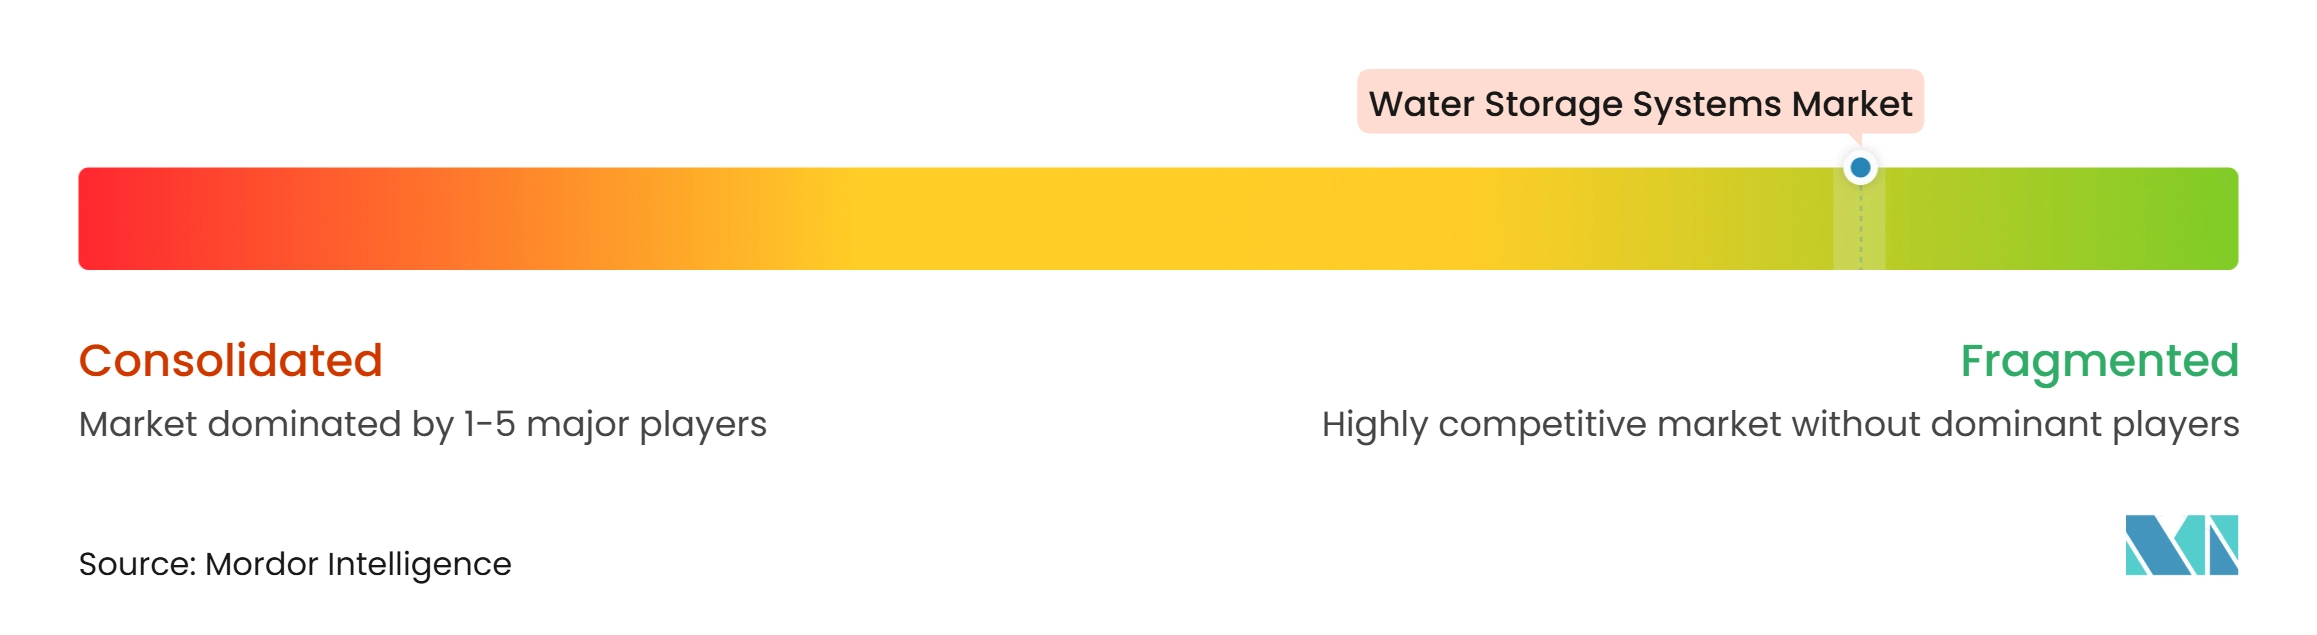
Le marché des systèmes de stockage d'eau est très fragmenté, les cinq premiers acteurs étant CST Industries, Caldwell Tanks, Tank Holding Corp., McDermott et Xerxes Corporation. Les fournisseurs d'envergure se différencient par la gamme de matériaux, la production certifiée, les revêtements et les réseaux de distribution. Balmoral Tanks Ltd a lancé ses opérations aux États-Unis dans l'Ohio en avril 2025 pour produire des réservoirs en acier revêtu d'époxy destinés au stockage d'eau et aux applications biogaz. Les exigences de certification selon les normes AWWA D107, AWWA D120 et NSF/ANSI 61 peuvent constituer des seuils de qualification dans les marchés publics municipaux.
Balmoral Tanks Ltd, Caldwell Tanks, CST Industries et NOV se font concurrence grâce à des produits spécialisés et à leur expérience en matière de projets. Superior Tank Co., Inc., Tank Connection, Tank Holding Corp., Xerxes Corporation, Fiber Technology Corporation, Maguire Iron, Inc. et National Storage Tank répondent à un ensemble d'exigences en matière de fabrication, de distribution et de services. Le marché des systèmes de stockage d'eau récompense également les fabricants capables de satisfaire aux exigences de documentation et d'installation municipales dans le cadre des projets de ce marché.
La surveillance intelligente et les services après-vente restent des domaines où les fournisseurs peuvent élargir leurs relations avec les clients. Les opérateurs ont de plus en plus besoin de services d'inspection, de nettoyage, de surveillance à distance et de maintenance en complément de la fourniture de réservoirs. NOV positionne ses systèmes composites pour des applications d'infrastructure hydraulique à longue durée de vie et a signalé des projets actifs dans plusieurs régions en 2025. TerraVest Industries a acquis KBK Industries en janvier 2026 pour 90 millions USD, ajoutant une capacité de stockage en fibre de verre et en acier. Cette transaction témoigne de l'intérêt continu pour les capacités de fabrication établies. La concurrence reste façonnée par l'exécution locale, la spécialisation des matériaux et la capacité à fournir des systèmes conformes sur toute la durée de vie d'un réservoir.
Leaders du secteur des systèmes de stockage d'eau
-
CST Industries
-
Caldwell Tanks
-
Tank Holding Corp.
-
McDermott
-
Xerxes Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de stockage d'eau Entreprises couvertes dans ce rapport
- Ag Growth International Inc.
- Balmoral Tanks Ltd
- BH Tank, Inc.
- Caldwell Tanks
- CST Industries
- DN LLC
- Fiber Technology Corporation
- Maguire Iron, Inc.
- McDermott
- National Storage Tank
- NOV
- Superior Tank Co., Inc.
- Tank Connection
- Tank Holding Corp.
- Xerxes Corporation
Développements industriels récents dans Marché des systèmes de stockage d'eau
- Octobre 2026 : OWL Services a acquis Tanks Direct et Shelters Direct, fournisseur et installateur américain de réservoirs de stockage de carburant et d'eau en surface et souterrains au service des clients commerciaux, de santé, gouvernementaux et des centres de données. Cette acquisition soutient le marché des systèmes de stockage d'eau en élargissant les capacités d'OWL Services en matière d'installation de réservoirs, de fabrication sur mesure, de maintenance et de services pour les applications commerciales et d'infrastructure critique.
- Juin 2026 : Videx Tanks a achevé deux réservoirs cylindriques en acier pour le stockage d'eau incendie et une station de pompage dédiée pour le développement du centre commercial Leratong City Mall à Gauteng, en Afrique du Sud. Ce projet soutient le marché des systèmes de stockage d'eau en démontrant la demande pour des réservoirs en acier conçus sur mesure et des solutions intégrées de stockage d'eau pour la protection incendie dans les infrastructures commerciales.
Périmètre du rapport mondial sur le marché des systèmes de stockage d'eau
Les systèmes de stockage d'eau sont des structures et des réservoirs conçus pour stocker l'eau destinée à l'alimentation en eau potable, aux opérations industrielles, à la protection incendie et à la gestion des eaux usées. Ils soutiennent la disponibilité et la distribution fiables de l'eau dans les contextes municipaux, commerciaux, résidentiels et industriels.
Le marché des systèmes de stockage d'eau est segmenté par matériau, emplacement d'installation, application, utilisateur final et géographie. Par matériau, le marché est segmenté en béton, acier, fibre de verre, plastique et autres matériaux. Par emplacement d'installation, le marché est segmenté en systèmes en surface, souterrains et intérieurs. Par application, le marché est segmenté en stockage et collecte par fracturation hydraulique, collecte d'eau et d'eaux usées sur site, systèmes de stockage d'eau potable, réserve et stockage pour la suppression des incendies, collecte et stockage des eaux pluviales, et autres applications. Par utilisateur final, le marché est segmenté en municipal, industriel, commercial et résidentiel. Le rapport couvre également la taille du marché et les prévisions pour les systèmes de stockage d'eau dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Béton |
| Acier |
| Fibre de verre |
| Plastique |
| Autres matériaux |
| En surface |
| Souterrain |
| Intérieur |
| Stockage et collecte par fracturation hydraulique |
| Collecte d'eau et d'eaux usées sur site |
| Systèmes de stockage d'eau potable |
| Réserve et stockage pour la suppression des incendies |
| Collecte et stockage des eaux pluviales |
| Autres applications |
| Municipal |
| Industriel |
| Commercial |
| Résidentiel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Béton | |
| Acier | ||
| Fibre de verre | ||
| Plastique | ||
| Autres matériaux | ||
| Par emplacement d'installation | En surface | |
| Souterrain | ||
| Intérieur | ||
| Par application | Stockage et collecte par fracturation hydraulique | |
| Collecte d'eau et d'eaux usées sur site | ||
| Systèmes de stockage d'eau potable | ||
| Réserve et stockage pour la suppression des incendies | ||
| Collecte et stockage des eaux pluviales | ||
| Autres applications | ||
| Par utilisateur final | Municipal | |
| Industriel | ||
| Commercial | ||
| Résidentiel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes de stockage d'eau ?
La taille du marché des systèmes de stockage d'eau était évaluée à 21,91 milliards USD en 2026 et devrait croître de 23,50 milliards USD en 2027 pour atteindre 33,76 milliards USD d'ici 2032, à un CAGR de 7,51 % durant la période de prévision (2027-2032).
Quels facteurs soutiennent la demande de systèmes de stockage d'eau ?
La rareté de l'eau douce, le renouvellement des actifs municipaux, les besoins de fiabilité hydraulique industrielle, la collecte des eaux pluviales et les exigences de réserve incendie soutiennent la demande.
Quel matériau détenait la plus grande part en 2026 ?
Le béton détenait une part de 32,45 % en 2026.
Quel emplacement d'installation devrait progresser le plus rapidement jusqu'en 2032 ?
Les installations souterraines devraient progresser à un CAGR de 8,16 % jusqu'en 2032, soutenues par les contraintes foncières urbaines et les exigences de résilience.