
Tamaño y participación del mercado de sistemas de almacenamiento de agua
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 23.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 33.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de almacenamiento de agua por Mordor Intelligence
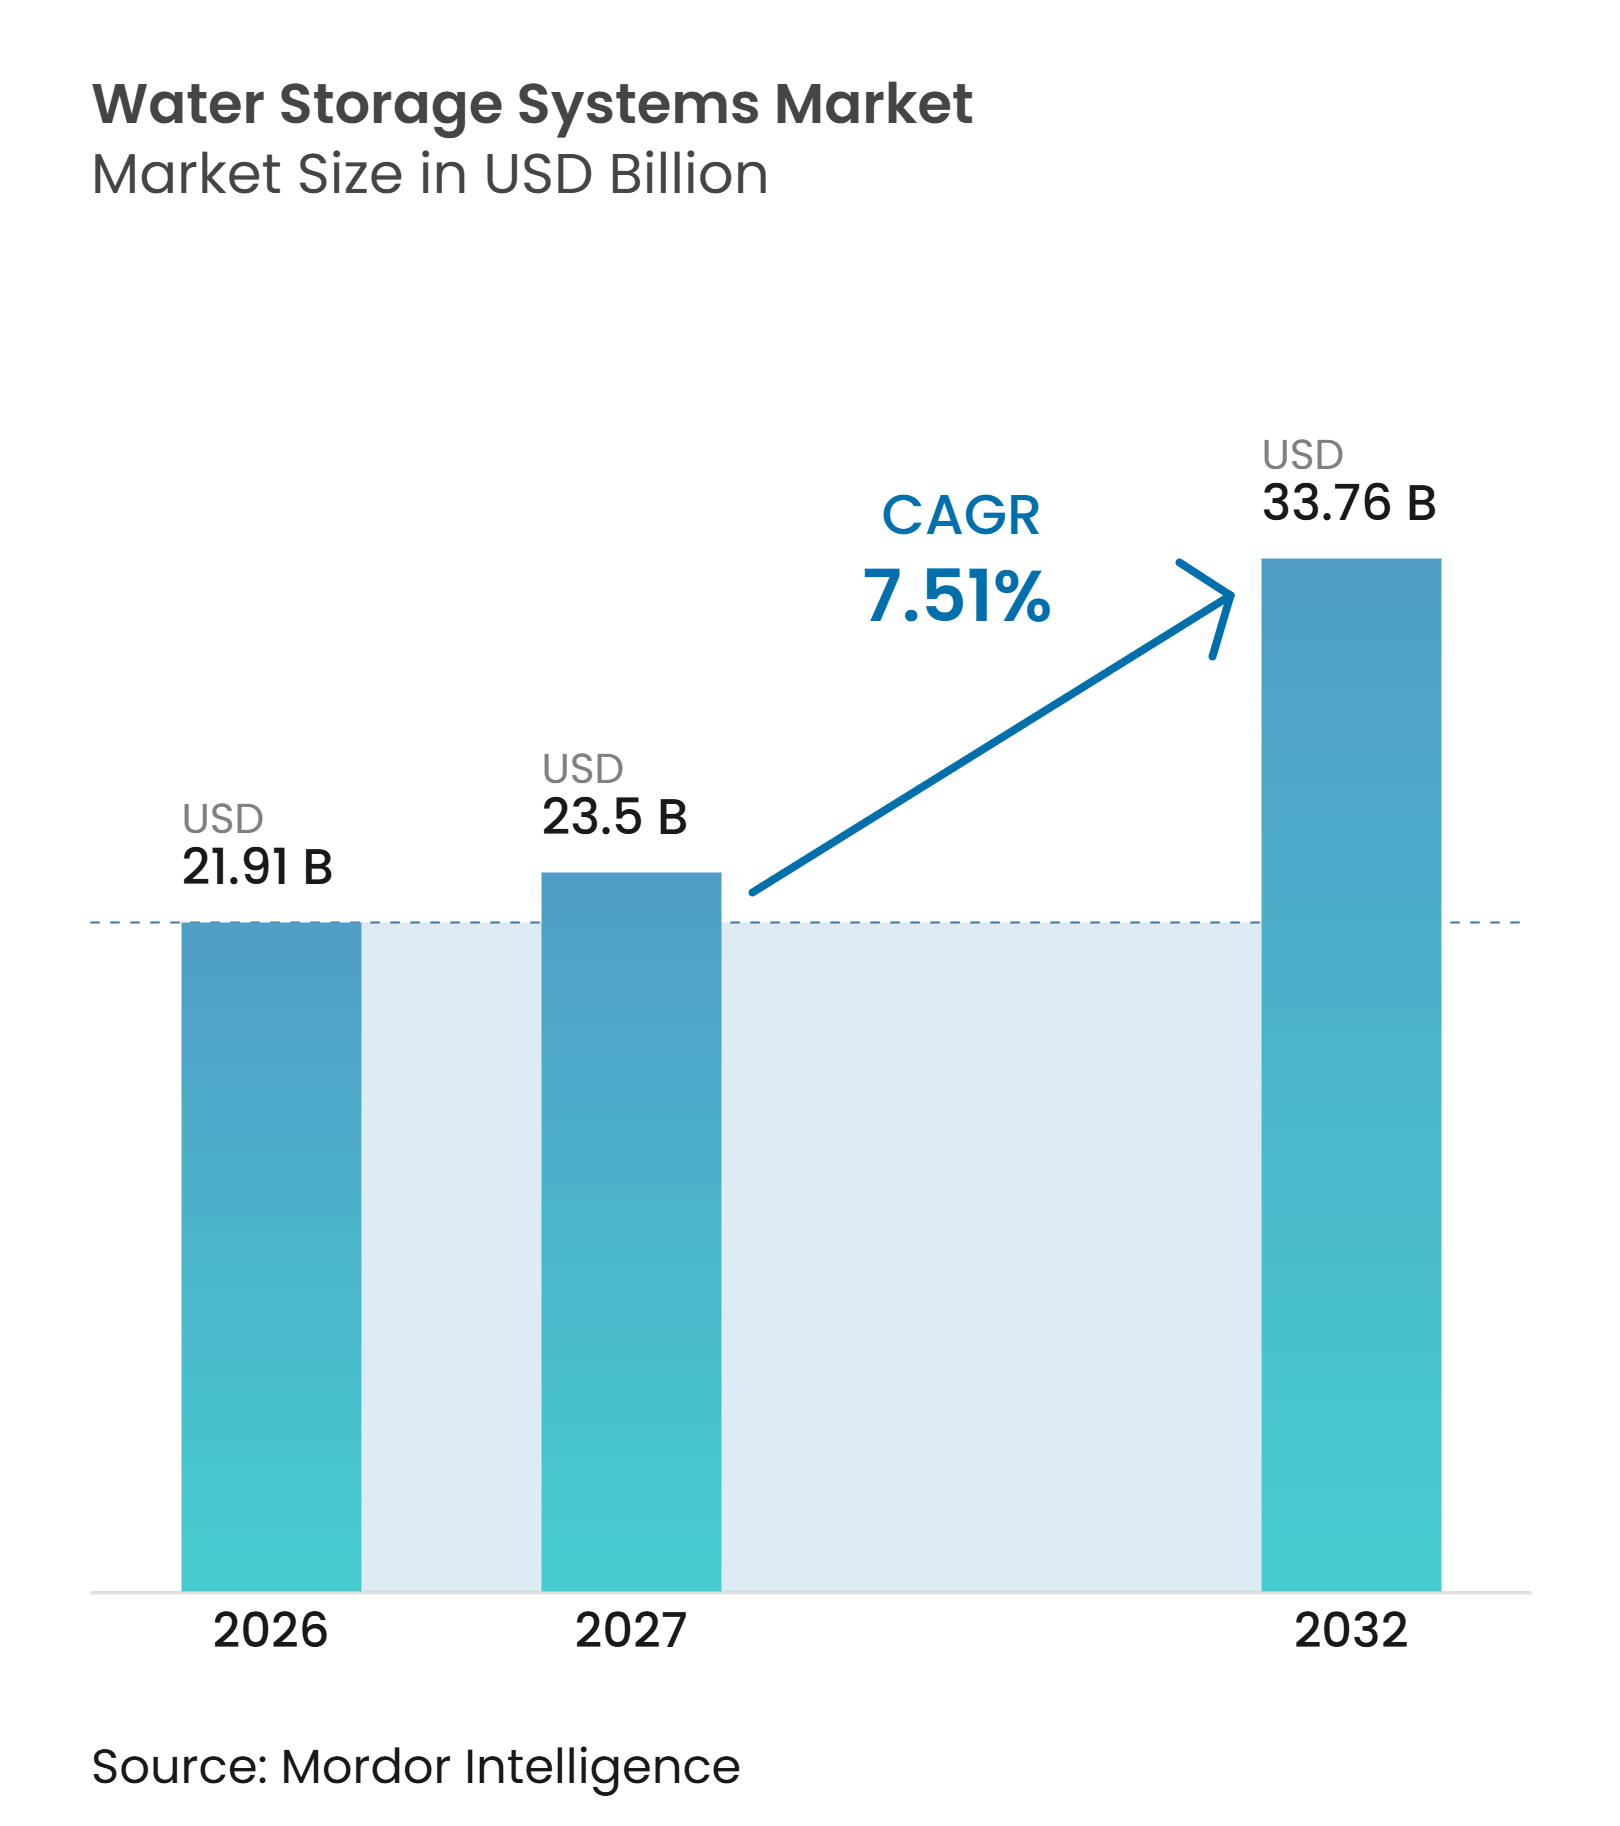
El tamaño del mercado de sistemas de almacenamiento de agua fue valorado en 21,91 mil millones de USD en 2026 y se estima que crecerá desde 23,50 mil millones de USD en 2027 hasta alcanzar los 33,76 mil millones de USD para 2032, a una CAGR del 7,51% durante el período de pronóstico (2027-2032). El estrés hídrico está redefiniendo las prioridades de inversión, convirtiendo la capacidad de reserva en un componente central de la planificación hídrica de servicios públicos e industrias, en lugar de ser una adición opcional. La inversión pública también se está orientando hacia la sustitución de activos municipales envejecidos, lo que respalda un mayor flujo de proyectos de construcción y rehabilitación de tanques. Las instalaciones industriales, incluidos los centros de datos, las plantas de semiconductores y los procesadores químicos, necesitan reservas de agua dedicadas cuando las redes públicas enfrentan interrupciones. Los requisitos de resiliencia climática están fomentando el almacenamiento distribuido a nivel de edificios y distritos. Estas condiciones respaldan la demanda en el mercado de sistemas de almacenamiento de agua, al tiempo que hacen que la capacidad de cumplimiento normativo, los plazos de entrega y el costo del ciclo de vida sean factores centrales en la selección de proveedores del mercado de sistemas de almacenamiento de agua.
Conclusiones clave del informe
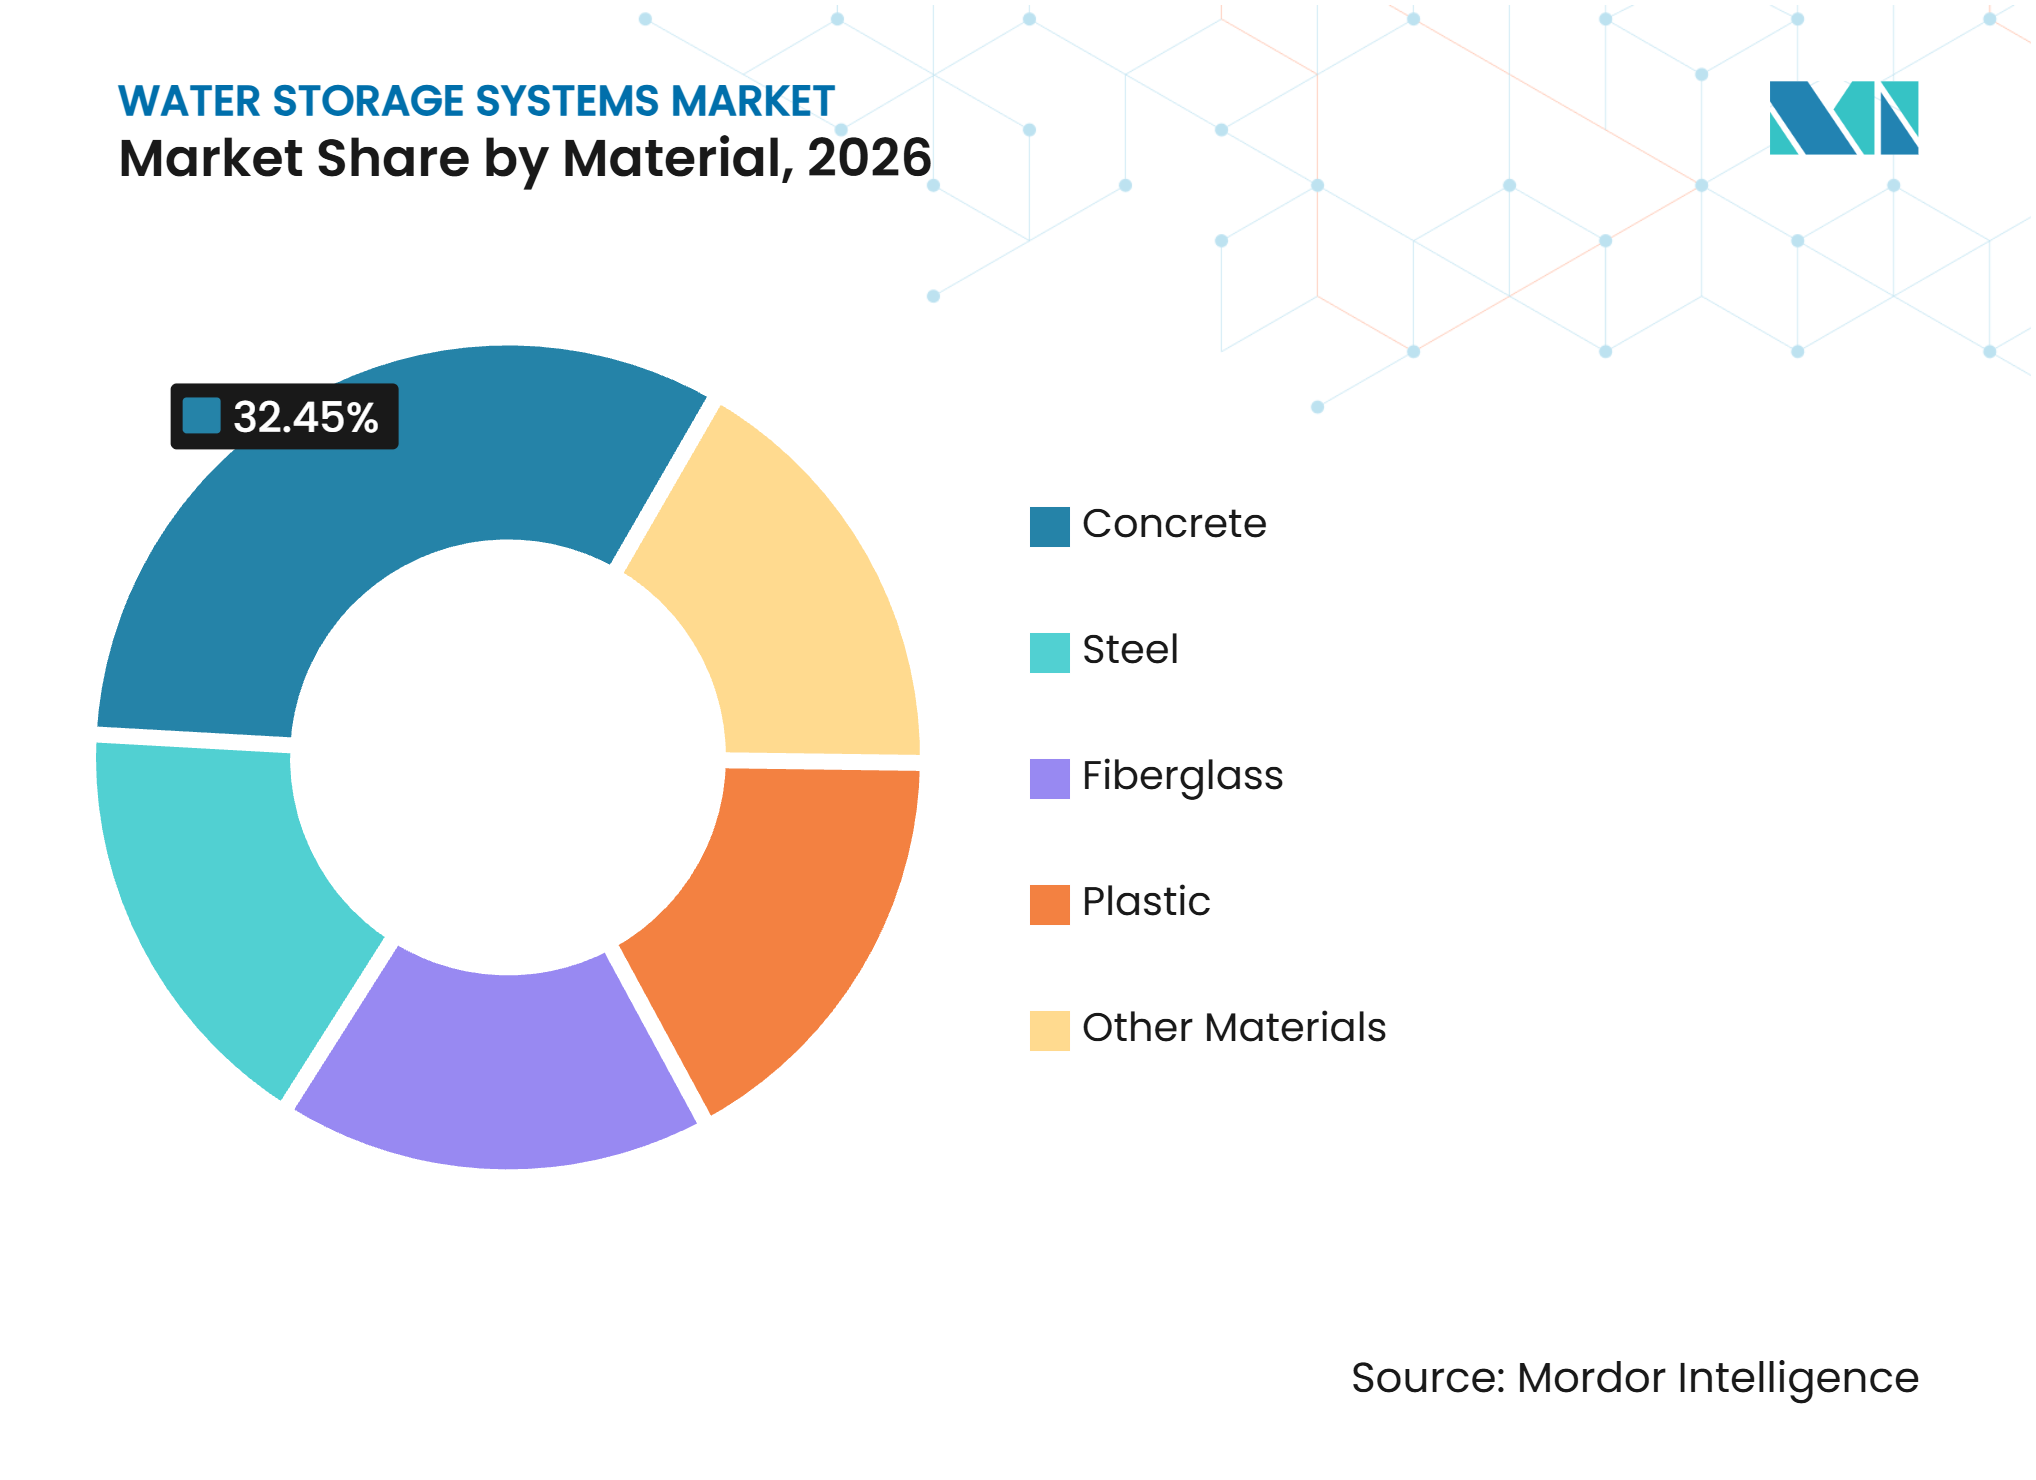
- Por material, el hormigón representó el 32,45% de la participación del mercado de sistemas de almacenamiento de agua en 2026, mientras que se prevé que la fibra de vidrio avance a una CAGR del 7,97% hasta 2032.
- Por ubicación de instalación, la instalación sobre el suelo representó el 45,67% de la participación del mercado de sistemas de almacenamiento de agua en 2026, mientras que se prevé que la instalación subterránea avance a una CAGR del 8,16% hasta 2032.
- Por aplicación, la recolección de agua y aguas residuales en el sitio representó el 30,21% de la participación del mercado de sistemas de almacenamiento de agua en 2026, mientras que se prevé que la cosecha y recolección de agua de lluvia avance a una CAGR del 8,34% hasta 2032.
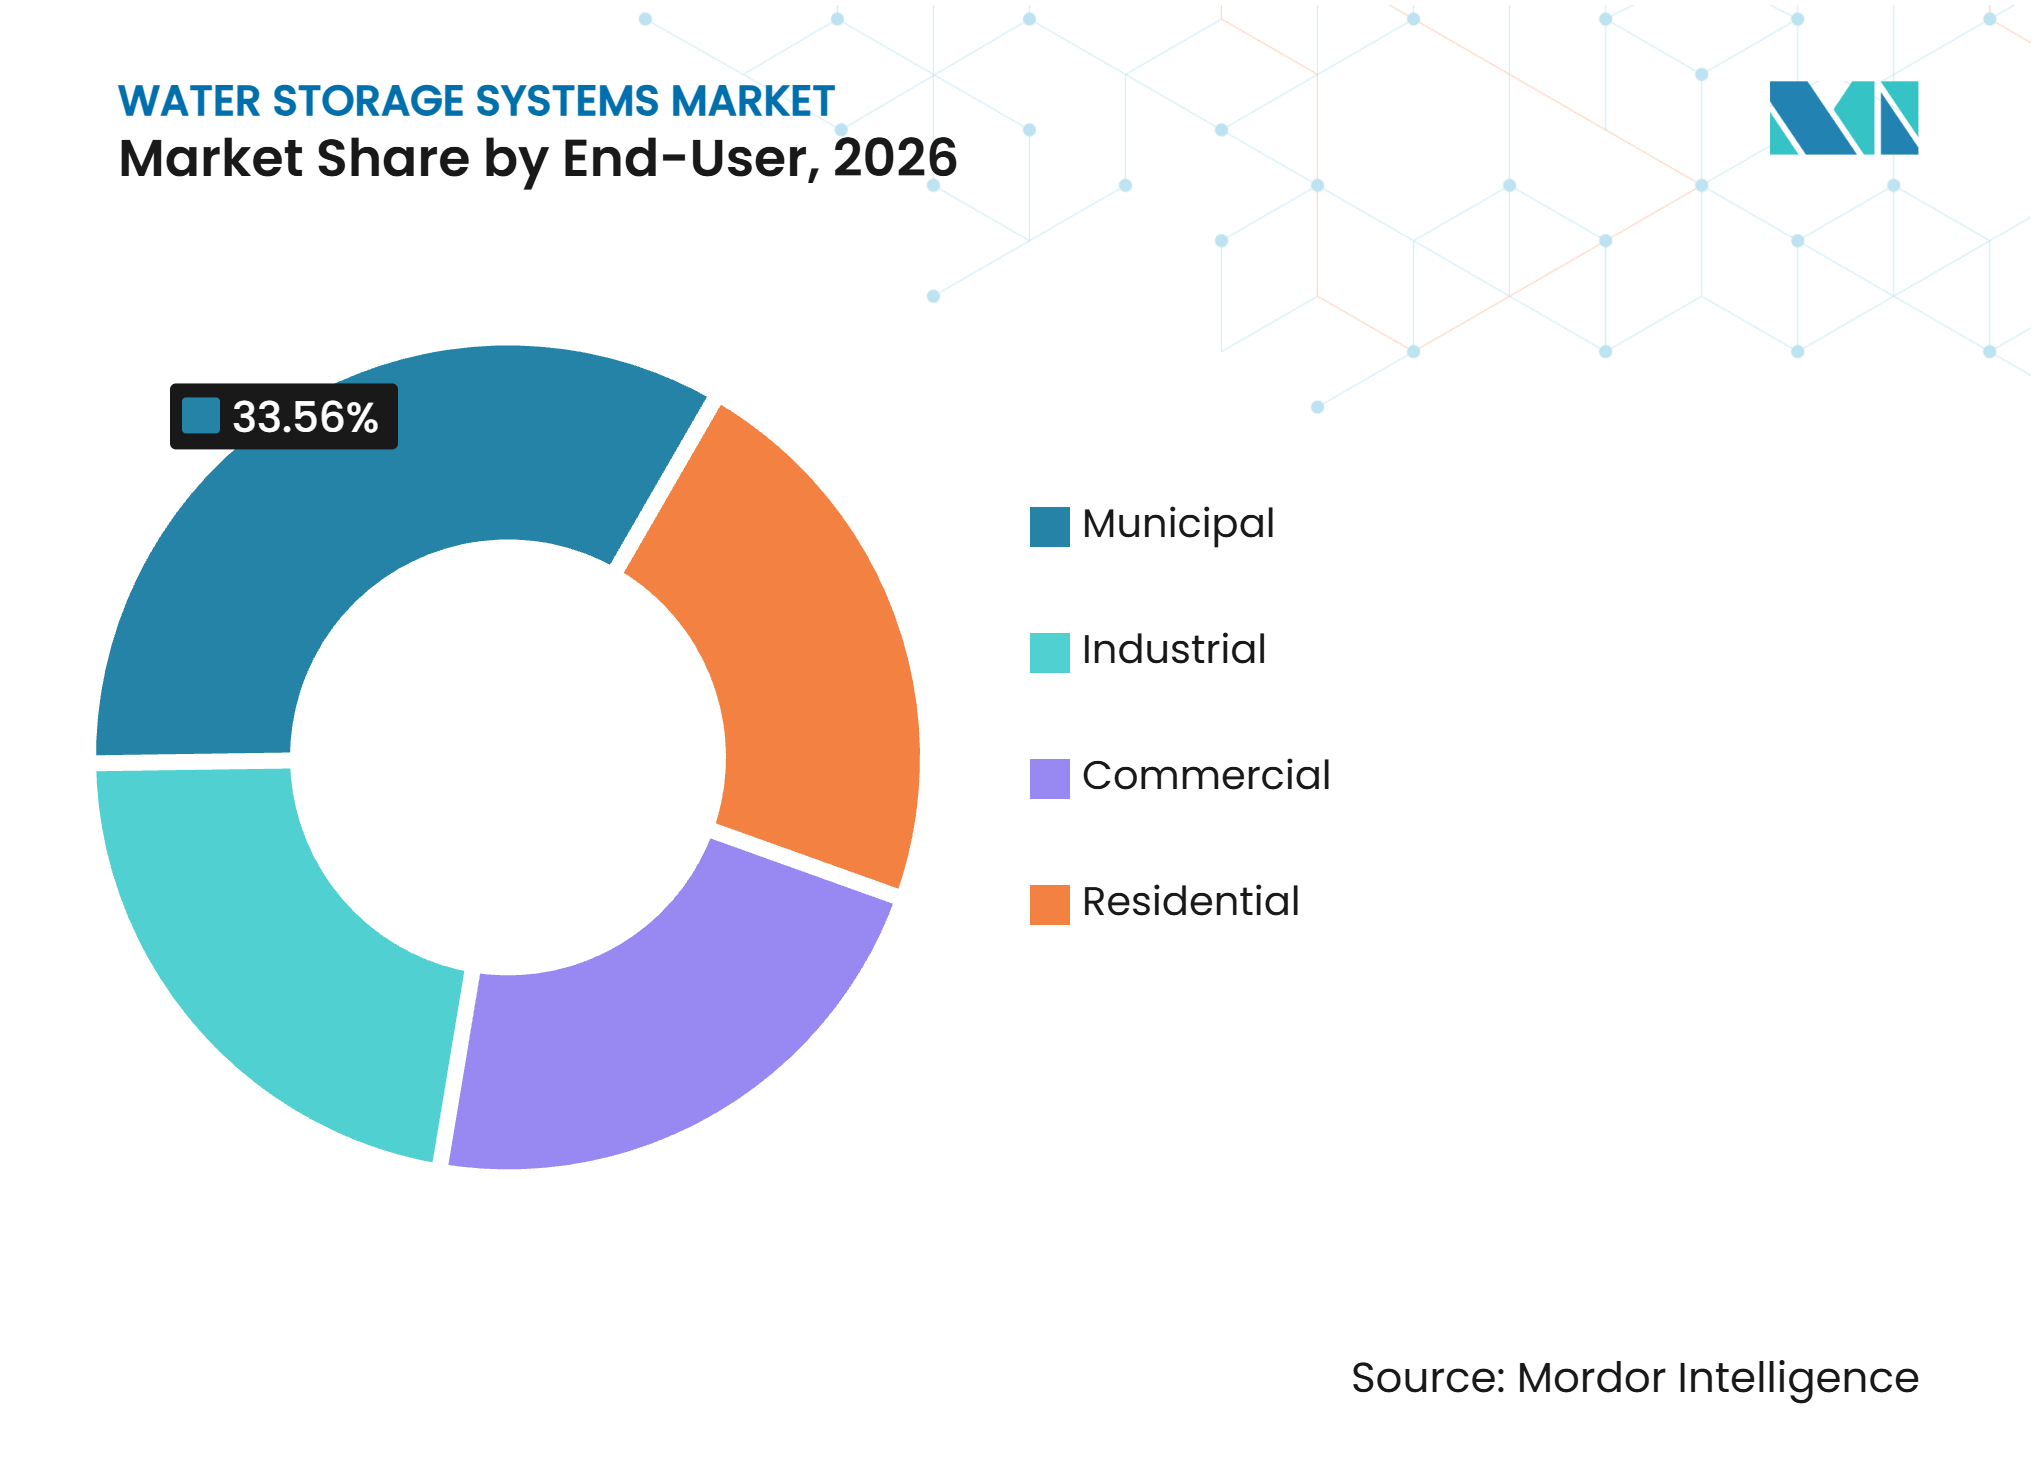
- Por usuario final, el sector municipal representó el 33,56% de la participación del mercado de sistemas de almacenamiento de agua en 2026, mientras que se prevé que el sector industrial avance a una CAGR del 8,93% hasta 2032.
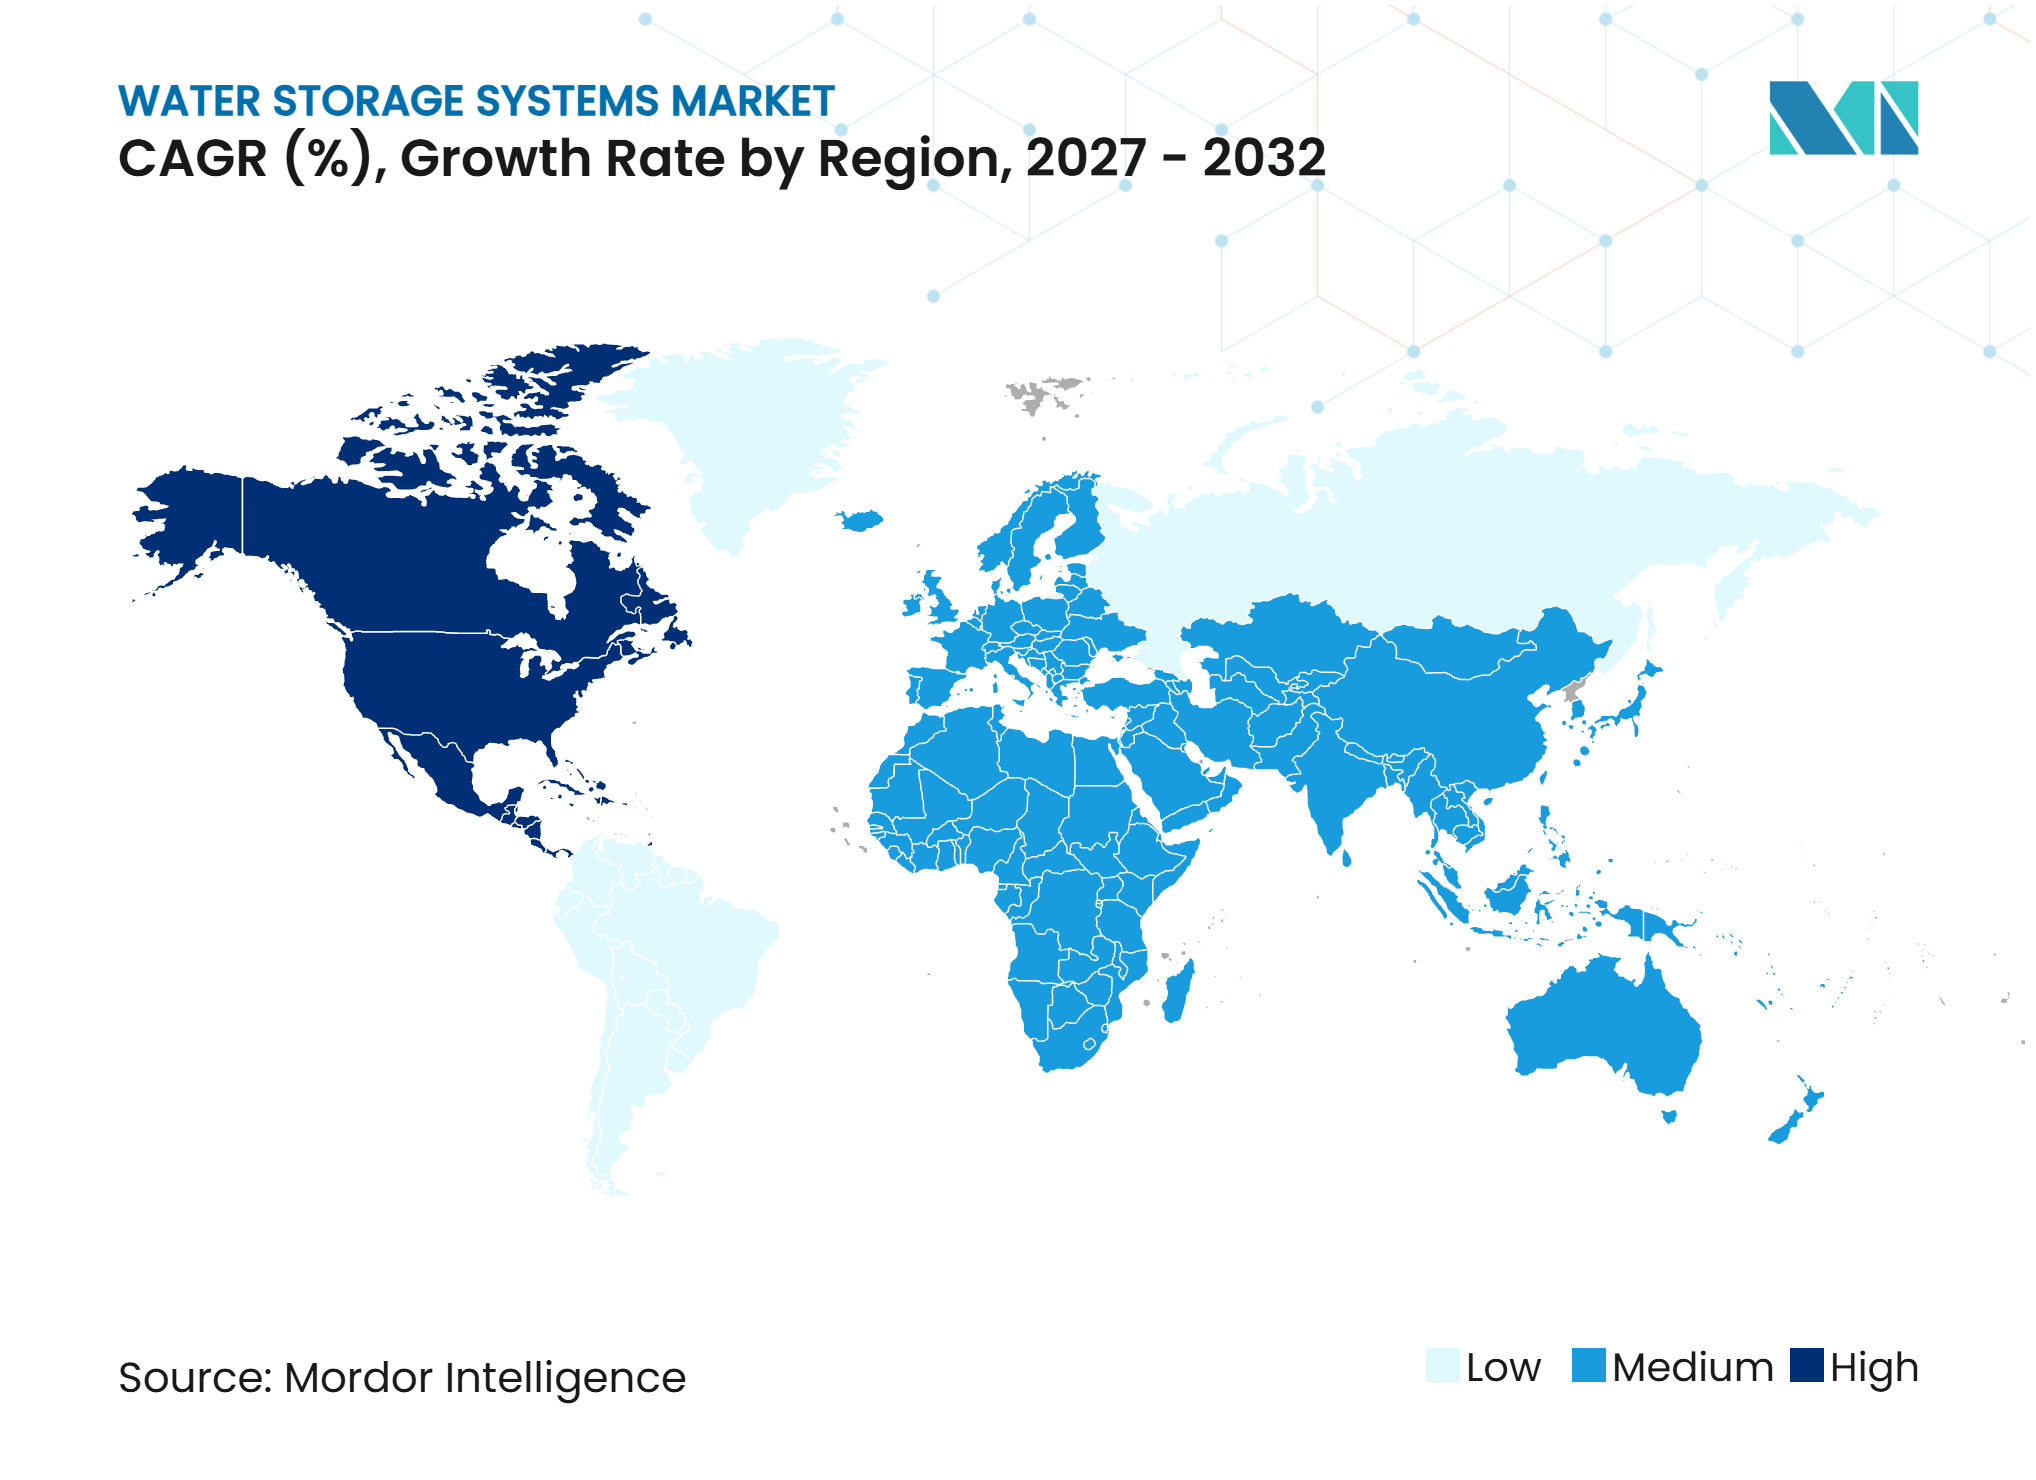
- Por geografía, Asia-Pacífico representó el 34,89% de la participación del mercado de sistemas de almacenamiento de agua en 2026, mientras que se prevé que América del Norte avance a una CAGR del 8,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de agua dulce y requisitos de confiabilidad | +2.3% | Global, con concentración en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Inversión en infraestructura hídrica municipal e industrial | +1.8% | América del Norte y Europa; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la cosecha de agua de lluvia y el almacenamiento descentralizado | +1.4% | Núcleo en Asia-Pacífico; creciente adopción en Europa y América del Norte | Mediano plazo (2-4 años) |
| Mandatos de reserva para seguridad contra incendios y diseño de edificios resilientes | +1.0% | Global, especialmente América del Norte y Oriente Medio | Corto a mediano plazo (≤ 4 años) |
| Adopción de monitoreo inteligente y mantenimiento predictivo | +0.7% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de agua dulce y requisitos de confiabilidad
El estrés hídrico está redefiniendo las prioridades de inversión tanto en economías de ingresos más altos como en economías emergentes. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informa que más del 40% de la población mundial vive en condiciones de escasez de agua, lo que incrementa el valor del almacenamiento que separa la disponibilidad de suministro de la demanda inmediata. Por ello, los servicios públicos y los operadores industriales están tratando el almacenamiento dedicado como un activo de gestión de riesgos. En agosto de 2025, California aprobó casi 219 millones de USD en financiamiento adicional para el proyecto Sites Reservoir, cuyo costo total estimado asciende a hasta 6,8 mil millones de USD[1]. El proyecto muestra cómo el financiamiento público se está dirigiendo hacia grandes embalses durante períodos de estrés en el suministro. El mercado de sistemas de almacenamiento de agua se beneficia cuando los activos están diseñados para escaseces prolongadas en lugar de interrupciones operativas breves, lo que refuerza los requisitos del mercado de sistemas de almacenamiento de agua en cuanto a capacidad resiliente.
Inversión en infraestructura hídrica municipal e industrial
El mantenimiento diferido está incorporando más proyectos de agua municipales en los procesos de contratación pública. La Agencia de Protección Ambiental de los Estados Unidos anunció la disponibilidad de 7 mil millones de USD en financiamiento a través de la Ley de Financiamiento e Innovación en Infraestructura Hídrica en 2026 para infraestructura hídrica crítica[2]. La Autoridad de Inversión en Infraestructura de Pensilvania adjudicó 547,1 millones de USD en una sola ronda de financiamiento en 2025. Pennsylvania American Water también se comprometió a invertir 18,5 millones de USD para rehabilitar 7 tanques y construir 5 nuevos tanques en 2025. Los programas de contratación más grandes y plurianuales favorecen a los proveedores con una amplia gama de productos y capacidad de servicio. La norma C652-2025 de la Asociación Americana de Obras Hidráulicas (AWWA) establece los requisitos para la desinfección de instalaciones de almacenamiento de agua, lo que vincula la puesta en servicio de nuevos tanques a un proceso de cumplimiento normativo definido.
Expansión de la cosecha de agua de lluvia y el almacenamiento descentralizado
La cosecha de agua de lluvia se está convirtiendo en parte de la planificación de seguridad hídrica urbana en varios mercados. Shanghái emitió en 2025 una regulación que otorga subsidios de hasta 15 CNY por metro cúbico (aproximadamente 2,1 USD por metro cúbico) para proyectos de agua no convencional que incluyan recolección y almacenamiento de agua de lluvia. La provincia de Zhejiang también publicó en 2025 una regulación de suministro de agua rural que identifica fuentes de agua de respaldo, tanques de embalse y depósitos de almacenamiento como soluciones de suministro de emergencia. Estas medidas respaldan los sistemas descentralizados en entornos residenciales y comerciales. Dichos proyectos generalmente tienen ciclos de contratación más cortos que los grandes contratos municipales.
Mandatos de reserva para seguridad contra incendios y diseño de edificios resilientes
Los requisitos de resiliencia en edificaciones están incrementando la demanda de reservas de agua contra incendios dedicadas en el sitio. La norma ASCE/SEI 24-2025 de la Sociedad Americana de Ingenieros Civiles/Instituto de Ingeniería Estructural establece requisitos mínimos de diseño resistente a inundaciones aplicables a la infraestructura de almacenamiento de agua en zonas de riesgo de inundación. La AWWA sometió a revisión pública en 2025 su norma para tanques elevados compuestos, AWWA D107. La norma AWWA D140 para tanques de hormigón colado en sitio también entró en un período de comentarios en 2026. Estas normas definen las especificaciones utilizadas para nuevas instalaciones y mejoras. Los propietarios de inmuebles en zonas propensas a incendios también están prestando mayor atención a las reservas autónomas cuando el suministro municipal puede verse interrumpido.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital e instalación | -2.1% | Global; más agudo en mercados en desarrollo y ubicaciones remotas | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de las materias primas | -1.4% | Global, más agudo en América del Norte y Europa | Corto a mediano plazo (≤ 4 años) |
| Normas fragmentadas para la cosecha de agua de lluvia | -0.8% | Global; más agudo en Asia y América del Sur | Mediano a largo plazo (2-5 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital e instalación
Los grandes proyectos de almacenamiento pueden superar los presupuestos disponibles para los servicios públicos y municipios más pequeños. La Comisión de Agua del Valle del Passaic financió un proyecto de 52,98 millones de USD para reemplazar un embalse a cielo abierto con tanques de almacenamiento de hormigón cubiertos mediante un préstamo de un banco de infraestructura dedicado. Los proyectos en ubicaciones remotas añaden costos de preparación del terreno, cimentaciones y logística al precio del tanque. Estas condiciones pueden llevar a los usuarios más pequeños a retrasar la inversión o a optar por alternativas temporales. Los requisitos de la Ley de Agua Potable Segura y las normas de la Asociación Americana de Obras Hidráulicas (AWWA) crean la necesidad de sistemas conformes, pero los calendarios de implementación pueden prolongar los períodos de planificación de capital. El mercado de sistemas de almacenamiento de agua enfrenta una conversión de proyectos más lenta cuando aumentan los costos de endeudamiento o se ajustan los presupuestos locales, lo que puede retrasar los pedidos del mercado de sistemas de almacenamiento de agua.
Volatilidad en los precios de las materias primas
El acero y el cemento Portland son insumos importantes para los tanques sobre el suelo y elevados. Los cambios en los costos de los insumos pueden reducir los márgenes de los fabricantes, especialmente en los contratos municipales de precio fijo. Los proveedores de fibra de vidrio también están expuestos al costo de la fibra de vidrio, la resina y las materias primas petroquímicas. Los fabricantes regionales más pequeños pueden tener menor capacidad para gestionar cambios repentinos de precios que los fabricantes diversificados. En enero de 2026, TerraVest Industries adquirió KBK Industries por 90 millones de USD, incorporando a su cartera un fabricante de tanques de almacenamiento de fibra de vidrio y acero. La transacción muestra por qué el acceso al capital y una base de suministro más amplia pueden ser importantes cuando los costos de los materiales siguen siendo inestables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
el hormigón mantiene su escala mientras la fibra de vidrio gana mayor usoEl hormigón representó el 32,45% de la participación en 2026, respaldado por su papel consolidado en los grandes proyectos municipales. Los ingenieros municipales están familiarizados con los diseños de hormigón armado para almacenamiento de alta capacidad. Los largos ciclos de vida operativa también pueden hacer que los ciclos de reemplazo sean menos frecuentes en las redes maduras. La industria de sistemas de almacenamiento de agua continúa utilizando hormigón donde la escala del proyecto y la capacidad de construcción local favorecen este material.
Se proyecta que la fibra de vidrio avance a una CAGR del 7,97% hasta 2032. Su resistencia a la corrosión y sus menores requisitos de mantenimiento la hacen adecuada para ubicaciones de aguas residuales y entornos químicamente exigentes. NOV Fiber Glass Systems reportó proyectos de infraestructura hídrica compuesta en California, Oregón y Chile durante 2025. El acero sigue siendo relevante para los tanques elevados y los grandes sistemas atornillados, mientras que el plástico respalda instalaciones residenciales y comerciales más pequeñas. El acero vitrificado y los compuestos de ingeniería sirven para aplicaciones donde el mantenimiento durante el ciclo de vida es importante. La norma AWWA D120 fue reafirmada en 2025, manteniendo una referencia normativa para los tanques de plástico reforzado con fibra de vidrio termoestable utilizados en el servicio de suministro de agua.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por ubicación de instalación:
la instalación sobre el suelo lidera, mientras que la instalación subterránea se expandeLa instalación sobre el suelo representó el 45,67% de la participación en 2026, ya que generalmente es sencilla de construir y acceder. Sigue siendo común en proyectos municipales y comerciales donde hay disponibilidad de terreno. Los sistemas de superficie también permiten a los operadores inspeccionar y dar servicio al equipo con menos restricciones en el sitio. Su uso está respaldado por prácticas de ingeniería consolidadas para requisitos de almacenamiento estándar. El tamaño del mercado de sistemas de almacenamiento de agua para aplicaciones sobre el suelo sigue vinculado a la sustitución continua de activos municipales visibles.
Se proyecta que la instalación subterránea avance a una CAGR del 8,16% hasta 2032. Los mayores valores del suelo urbano hacen que el almacenamiento subterráneo sea más atractivo donde el espacio en superficie es limitado. Las instalaciones enterradas también pueden proteger el agua potable de los cambios de temperatura, el crecimiento de algas y la contaminación superficial. Minnesota asignó 734.000 USD en 2025 para la sustitución de tanques de almacenamiento de agua subterráneos en Kennedy. Los sistemas interiores sirven a hospitales, edificios comerciales y centros de datos que necesitan capacidad de reserva controlada. Balmoral Tanks Ltd informó en 2025 que los proyectos de centros de datos representaron el 20% de sus ventas de exportación, lo que indica demanda de almacenamiento de ingeniería para refrigeración y protección contra incendios.
Por aplicación:
la recolección de agua y aguas residuales en el sitio respalda los ingresos, mientras que la cosecha y recolección de agua de lluvia se expandeLa recolección de agua y aguas residuales en el sitio representó el 30,21% de la participación en 2026. El segmento respalda el almacenamiento intermedio de agua tratada antes de la distribución y está vinculado a la prestación de servicios municipales básicos. El crecimiento de la población y la expansión de la red continúan respaldando los requisitos de instalación en ciudades en desarrollo. Los servicios públicos también necesitan capacidad de almacenamiento en relación con la demanda que no puede reducirse sin afectar la resiliencia del servicio.
Se proyecta que la cosecha y recolección de agua de lluvia avance a una CAGR del 8,34% hasta 2032. Las normas sobre aguas pluviales y las medidas de reutilización del agua están aumentando el interés en el almacenamiento que puede capturar suministro no potable. La medida de apoyo de Shanghái de 2025 otorga subsidios para proyectos de agua no convencional elegibles, incluido el almacenamiento de agua de lluvia. El almacenamiento y la recolección por fractura hidráulica continúan dependiendo de los ciclos de capital del sector energético. El almacenamiento de agua potable requiere materiales de contacto que cumplan con la Norma 61 del Instituto Nacional de Normas Americanas y NSF International, comúnmente denominada NSF/ANSI 61, en la contratación en América del Norte. Los sistemas de reserva para supresión de incendios también requieren inspección y gestión de capacidad bajo los requisitos pertinentes de protección contra incendios y edificación.
Por usuario final:
el sector municipal lidera, mientras que el sector industrial aceleraEl sector municipal representó el 33,56% de la participación en 2026. Las redes públicas de agua dependen de tanques de distribución en múltiples áreas de servicio. Esto genera demanda recurrente cuando las instalaciones son rehabilitadas o cuando se construye nueva capacidad. Los programas de financiamiento federal y estatal ayudan a los servicios públicos a abordar el mantenimiento diferido. El tamaño del mercado de sistemas de almacenamiento de agua para compradores municipales está respaldado por la naturaleza esencial del servicio de agua y las obligaciones de cumplimiento normativo.
Se proyecta que el sector industrial avance a una CAGR del 8,93% hasta 2032. La fabricación de semiconductores, la producción farmacéutica y los grandes centros de datos requieren reservas de agua dedicadas y confiables. Los diseños de enfriamiento de circuito cerrado a menudo necesitan tanques aislados o de alta pureza que puedan mantener la continuidad del servicio. En mayo de 2026, NOV y TerraFlow Energy anunciaron una colaboración para evaluar soluciones de compuestos de fibra de vidrio para infraestructura de energía a escala de inteligencia artificial. Los compradores comerciales responden a los códigos locales, los requisitos de seguros y las certificaciones de sostenibilidad. La demanda residencial sigue centrada en tanques de polietileno de menor volumen, especialmente donde el suministro doméstico es poco confiable.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 34,89% de la participación en 2026. China e India respaldan la demanda regional a través de grandes programas de acceso al agua y confiabilidad del suministro. El Ministerio de Recursos Hídricos de China impulsó en 2025 el programa de estandarización "3+1" para el suministro de agua rural, con el objetivo de alcanzar el 96% de penetración de agua corriente en zonas rurales y el 69% de cobertura de sistemas de suministro escalables. El plan de acción de Chongqing para 2025-2027 incluye 611 proyectos de mejora de fuentes y 1.480 actualizaciones de plantas de agua. La Misión Jal Jeevan de India y los programas estatales relacionados también respaldan las necesidades de almacenamiento de los servicios públicos. La planificación de resiliencia de Japón tras el terremoto de la Península de Noto de 2024 ha reforzado el enfoque en las medidas de almacenamiento y continuidad. Las zonas industriales y las áreas urbanas más densas de Corea del Sur y el Sudeste Asiático añaden demanda de sistemas integrados de edificios y distritos.
América del Norte
Se proyecta que América del Norte avance a una CAGR del 8,77% hasta 2032. La Agencia de Protección Ambiental de los Estados Unidos puso a disposición 7 mil millones de USD en financiamiento a través de la Ley de Financiamiento e Innovación en Infraestructura Hídrica en 2026. La Autoridad de Inversión en Infraestructura de Pensilvania emitió 547,1 millones de USD en una sola ronda durante 2025. Oklahoma aprobó 1,76 millones de USD para el tanque de almacenamiento elevado de 350.000 galones de Westville en 2025. La orden de 2025 de la Agencia de Protección Ambiental para que el Departamento de Agua y Energía de Los Ángeles inspeccione casi 100 embalses y tanques pone de relieve el mantenimiento diferido en los grandes sistemas. La construcción de centros de datos y las necesidades de resiliencia ante incendios forestales están ampliando la base de compradores más allá de los usuarios municipales tradicionales. El cumplimiento de la Ley de Agua Potable Segura y las normas de la Asociación Americana de Obras Hidráulicas continúa definiendo las especificaciones.
Europa, América del Sur, y Oriente Medio y África
Europa, América del Sur, y Oriente Medio y África muestran impulsores de proyectos diferenciados. Europa está respaldada por la renovación de activos y los requisitos de los centros de datos para almacenamiento de refrigeración y protección contra incendios. Balmoral Tanks Ltd informó que los proyectos de centros de datos aumentaron su participación en sus ventas de exportación en 2025. En América del Sur, Brasil combina la demanda agrícola y municipal con los requisitos industriales de tanques compuestos. NOV suministró 4 tanques de plástico reforzado con fibra de vidrio resistentes a terremotos para un sitio industrial en Chile durante 2025. La demanda en Oriente Medio y África incluye programas de seguridad hídrica, activos municipales envejecidos y proyectos mineros o industriales. El Grupo de Inversión en Construcción de Hunan firmó en 2025 un contrato para 45.000 metros cúbicos de tanques de almacenamiento para infraestructura minera en Guinea. El mercado de sistemas de almacenamiento de agua en estas regiones depende de la capacidad de financiamiento local, el riesgo hídrico y las condiciones de cumplimiento normativo específicas del proyecto que determinan el calendario de los proyectos del mercado de sistemas de almacenamiento de agua.
Panorama competitivo
Concentración del Mercado
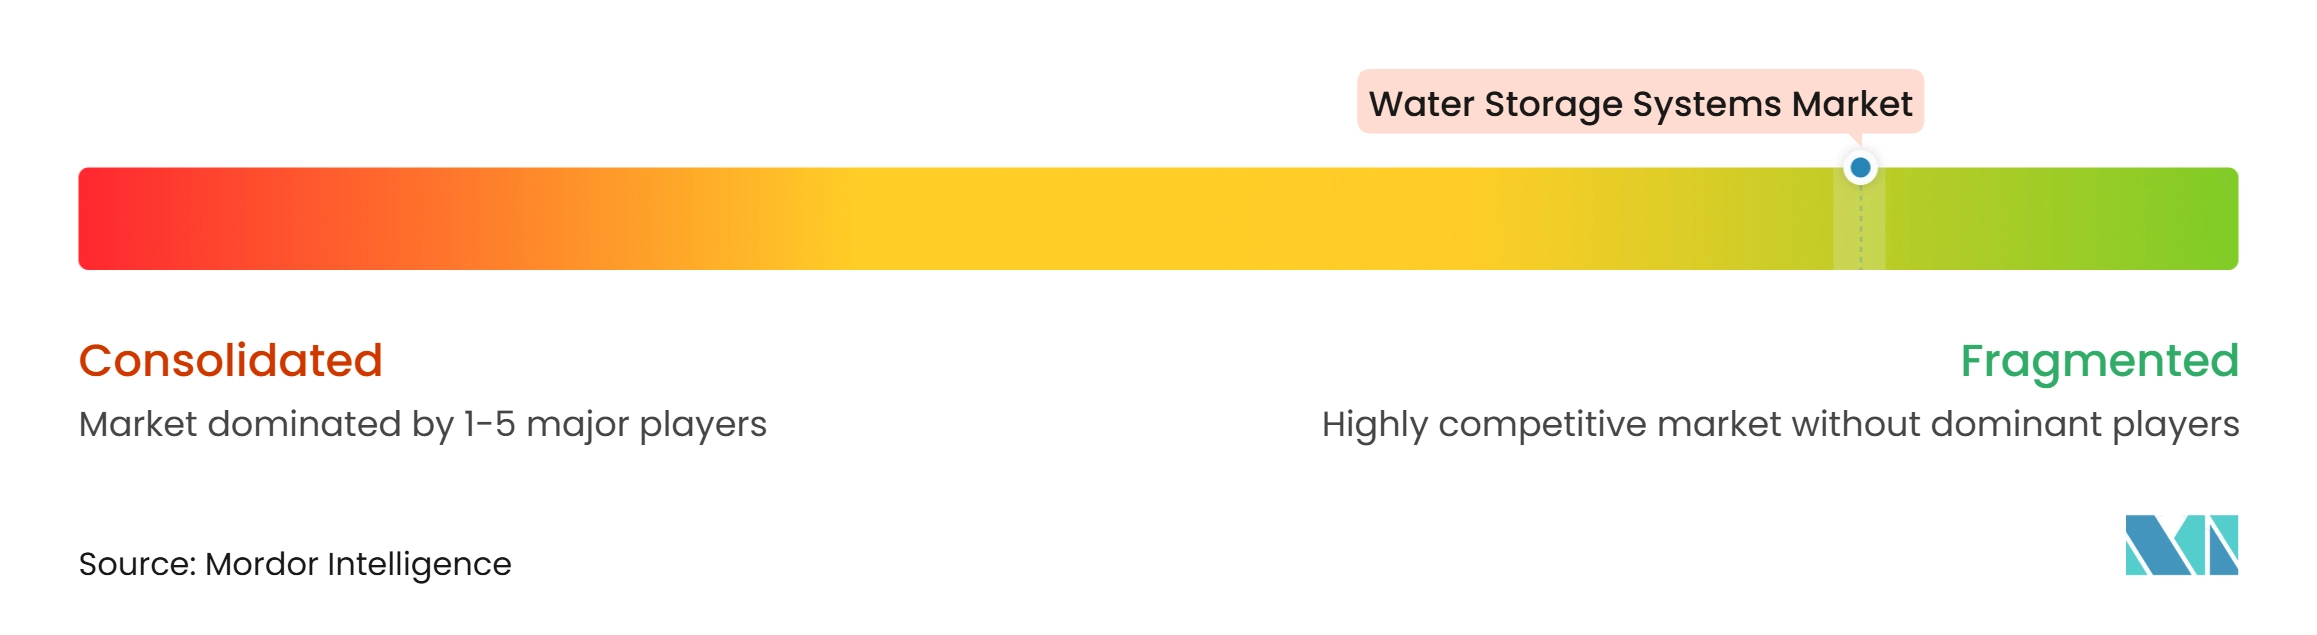
El mercado de sistemas de almacenamiento de agua está muy fragmentado, con los cinco principales actores siendo CST Industries, Caldwell Tanks, Tank Holding Corp., McDermott y Xerxes Corporation. Los proveedores de escala se diferencian a través de la gama de materiales, la producción certificada, los recubrimientos y las redes de distribuidores. Balmoral Tanks Ltd lanzó operaciones en los Estados Unidos en Ohio en abril de 2025 para producir tanques de acero con recubrimiento epoxi para almacenamiento de agua y aplicaciones de biogás. Los requisitos de certificación bajo las normas AWWA D107, AWWA D120 y NSF/ANSI 61 pueden actuar como umbrales de calificación en la contratación municipal.
Balmoral Tanks Ltd, Caldwell Tanks, CST Industries y NOV compiten a través de productos especializados y experiencia en proyectos. Superior Tank Co., Inc., Tank Connection, Tank Holding Corp., Xerxes Corporation, Fiber Technology Corporation, Maguire Iron, Inc. y National Storage Tank abordan una combinación de requisitos de fabricación, distribución y servicio. El mercado de sistemas de almacenamiento de agua también recompensa a los fabricantes que pueden cumplir con los requisitos de documentación e instalación municipal en los proyectos del mercado de sistemas de almacenamiento de agua.
El monitoreo inteligente y el servicio posventa siguen siendo áreas donde los proveedores pueden ampliar las relaciones con los clientes. Los operadores necesitan cada vez más servicios de inspección, limpieza, monitoreo remoto y mantenimiento junto con el suministro de tanques. NOV posiciona los sistemas compuestos para aplicaciones de infraestructura hídrica de larga vida útil y reportó proyectos activos en múltiples regiones en 2025. TerraVest Industries adquirió KBK Industries en enero de 2026 por 90 millones de USD, añadiendo capacidad de almacenamiento en fibra de vidrio y acero. La transacción demuestra el interés continuo en la capacidad de fabricación establecida. La competencia sigue siendo moldeada por la ejecución local, la especialización en materiales y la capacidad de proporcionar sistemas conformes durante la vida útil de un tanque.
Líderes de la industria de sistemas de almacenamiento de agua
-
CST Industries
-
Caldwell Tanks
-
Tank Holding Corp.
-
McDermott
-
Xerxes Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de sistemas de almacenamiento de agua Empresas cubiertas en este informe
- Ag Growth International Inc.
- Balmoral Tanks Ltd
- BH Tank, Inc.
- Caldwell Tanks
- CST Industries
- DN LLC
- Fiber Technology Corporation
- Maguire Iron, Inc.
- McDermott
- National Storage Tank
- NOV
- Superior Tank Co., Inc.
- Tank Connection
- Tank Holding Corp.
- Xerxes Corporation
Desarrollos recientes de la industria en Mercado de sistemas de almacenamiento de agua
- Octubre de 2026: OWL Services adquirió Tanks Direct y Shelters Direct, proveedor e instalador con sede en los Estados Unidos de tanques de almacenamiento de combustible y agua sobre el suelo y subterráneos que atiende a clientes comerciales, de atención médica, gubernamentales y de centros de datos. La adquisición respalda el mercado de sistemas de almacenamiento de agua al ampliar las capacidades de instalación de tanques, fabricación personalizada, mantenimiento y servicio de OWL Services para aplicaciones comerciales e infraestructura crítica.
- Junio de 2026: Videx Tanks completó dos tanques cilíndricos de acero para almacenamiento de agua contra incendios y una sala de bombas dedicada para el desarrollo del centro comercial Leratong City Mall en Gauteng, Sudáfrica. El proyecto respalda el mercado de sistemas de almacenamiento de agua al demostrar la demanda de embalses de acero de ingeniería y soluciones integradas de almacenamiento de agua para protección contra incendios en infraestructura comercial.
Alcance del informe global del mercado de sistemas de almacenamiento de agua
Los sistemas de almacenamiento de agua son estructuras y tanques de ingeniería diseñados para almacenar agua para suministro potable, operaciones industriales, protección contra incendios y gestión de aguas residuales. Respaldan la disponibilidad y distribución confiable de agua en entornos municipales, comerciales, residenciales e industriales.
El mercado de sistemas de almacenamiento de agua está segmentado por material, ubicación de instalación, aplicación, usuario final y geografía. Por material, el mercado está segmentado en hormigón, acero, fibra de vidrio, plástico y otros materiales. Por ubicación de instalación, el mercado está segmentado en sistemas sobre el suelo, subterráneos e interiores. Por aplicación, el mercado está segmentado en almacenamiento y recolección por fractura hidráulica, recolección de agua y aguas residuales en el sitio, sistemas de almacenamiento de agua potable, reserva y almacenamiento para supresión de incendios, cosecha y recolección de agua de lluvia, y otras aplicaciones. Por usuario final, el mercado está segmentado en municipal, industrial, comercial y residencial. El informe también cubre el tamaño del mercado y los pronósticos para los sistemas de almacenamiento de agua en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Hormigón |
| Acero |
| Fibra de vidrio |
| Plástico |
| Otros materiales |
| Sobre el suelo |
| Subterráneo |
| Interior |
| Almacenamiento y recolección por fractura hidráulica |
| Recolección de agua y aguas residuales en el sitio |
| Sistemas de almacenamiento de agua potable |
| Reserva y almacenamiento para supresión de incendios |
| Cosecha y recolección de agua de lluvia |
| Otras aplicaciones |
| Municipal |
| Industrial |
| Comercial |
| Residencial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por material | Hormigón | |
| Acero | ||
| Fibra de vidrio | ||
| Plástico | ||
| Otros materiales | ||
| Por ubicación de instalación | Sobre el suelo | |
| Subterráneo | ||
| Interior | ||
| Por aplicación | Almacenamiento y recolección por fractura hidráulica | |
| Recolección de agua y aguas residuales en el sitio | ||
| Sistemas de almacenamiento de agua potable | ||
| Reserva y almacenamiento para supresión de incendios | ||
| Cosecha y recolección de agua de lluvia | ||
| Otras aplicaciones | ||
| Por usuario final | Municipal | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sistemas de almacenamiento de agua?
El tamaño del mercado de sistemas de almacenamiento de agua fue valorado en 21,91 mil millones de USD en 2026 y se estima que crecerá desde 23,50 mil millones de USD en 2027 hasta alcanzar los 33,76 mil millones de USD para 2032, a una CAGR del 7,51% durante el período de pronóstico (2027-2032).
¿Qué factores respaldan la demanda de sistemas de almacenamiento de agua?
La escasez de agua dulce, la renovación de activos municipales, las necesidades de confiabilidad hídrica industrial, la cosecha de agua de lluvia y los requisitos de reserva contra incendios respaldan la demanda.
¿Qué material tuvo la mayor participación en 2026?
El hormigón representó el 32,45% de la participación en 2026.
¿Qué ubicación de instalación se espera que avance más rápido hasta 2032?
Se proyecta que la instalación subterránea avance a una CAGR del 8,16% hasta 2032, respaldada por las restricciones de suelo urbano y los requisitos de resiliencia.