
水貯蔵システム市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 23.5 十億米ドル |
| 市場規模 (2032) | 33.76 十億米ドル |
| 成長率 (2027 - 2032) | 7.51 % |
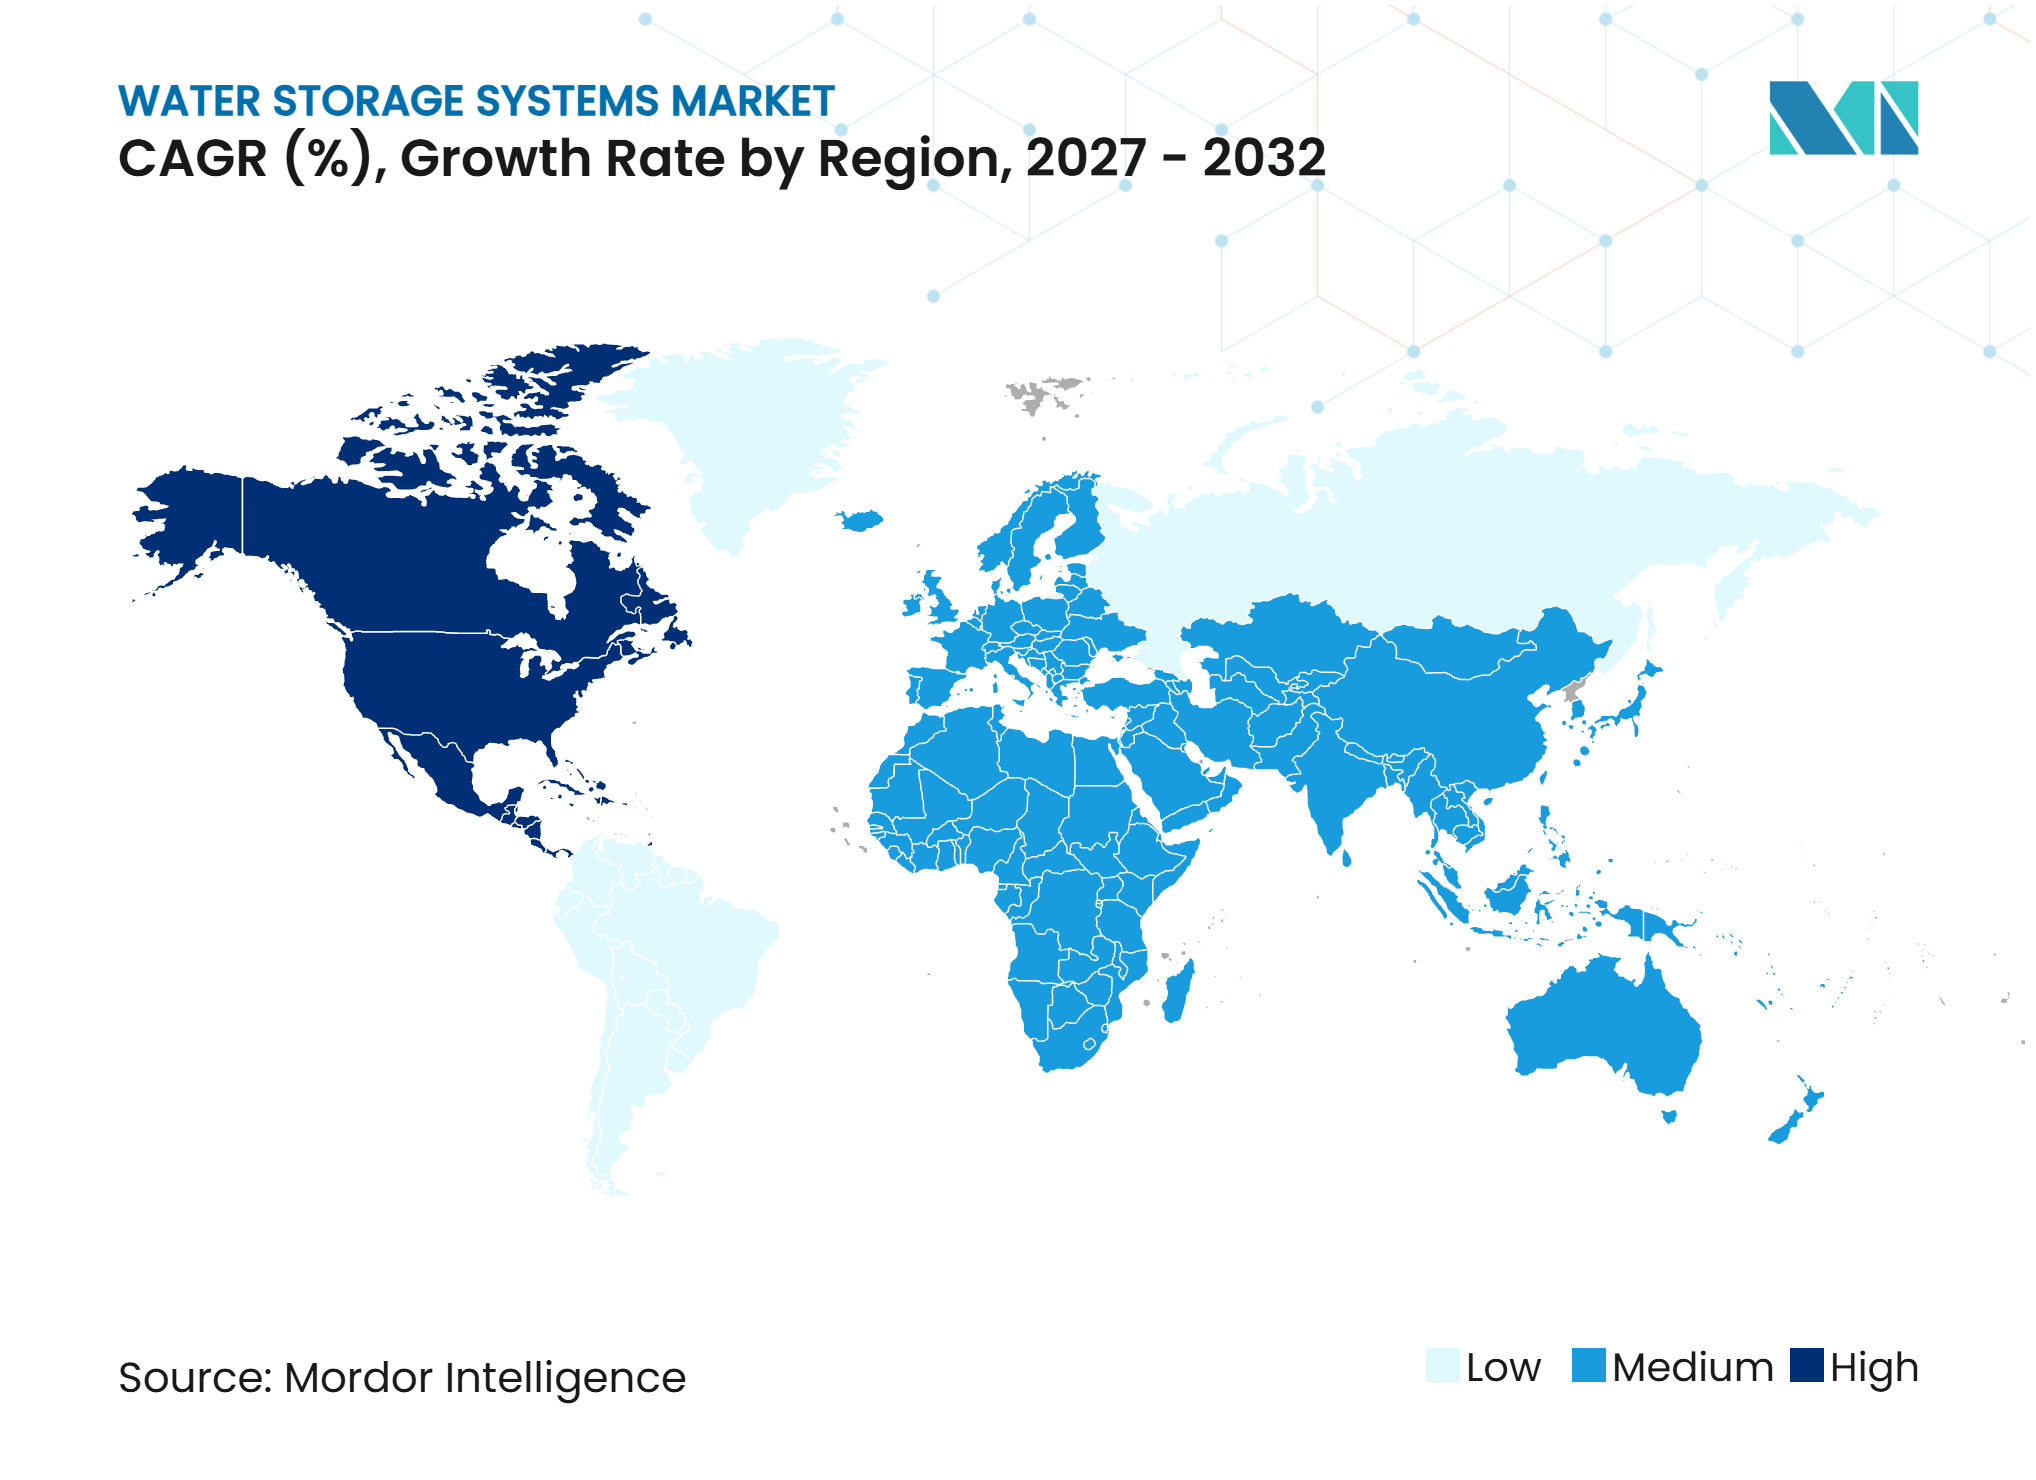
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水貯蔵システム市場分析
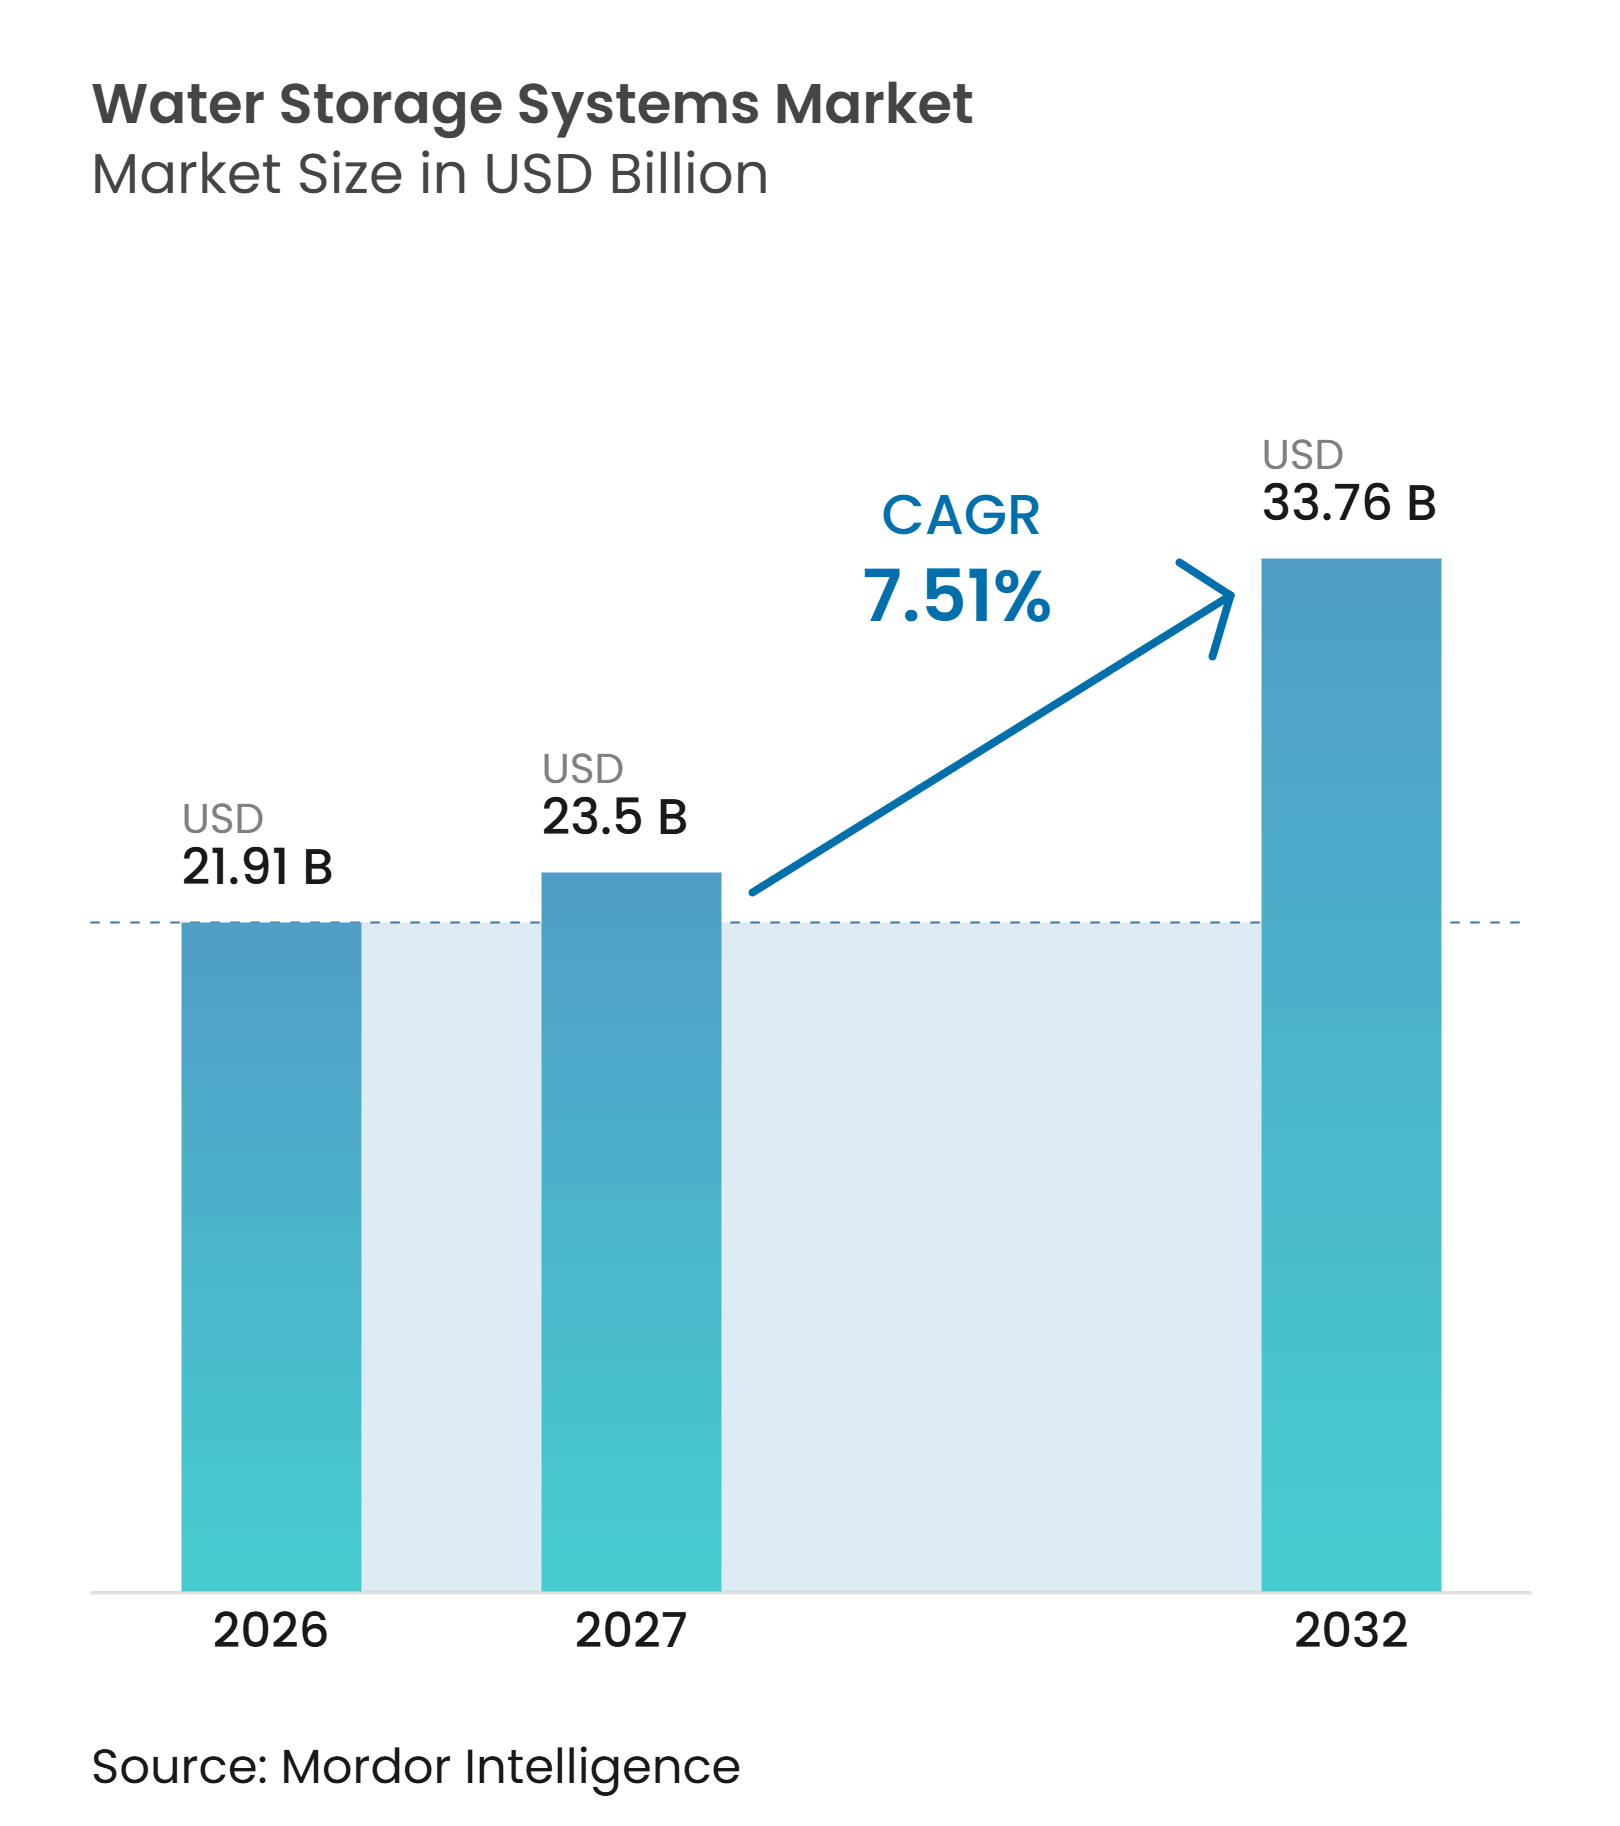
水貯蔵システム市場の規模は2026年に219.10億米ドルと評価され、2027年には235.00億米ドルから成長し、2032年には337.60億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.51%となっています。淡水ストレスは、オプションの付加機能としてではなく、公益事業および産業用水計画の中核部分として予備容量を再定義しています。公共投資もまた、老朽化した自治体資産の更新に向けて移行しており、タンク建設およびリハビリテーションの長期的なパイプラインを支えています。データセンター、半導体工場、化学処理施設を含む産業施設は、公共ネットワークが混乱に直面した際に専用の水備蓄を必要としています。気候変動への耐性要件は、建物および地区レベルでの分散型貯蔵を促進しています。これらの状況は水貯蔵システム市場全体の需要を支えており、コンプライアンス能力、リードタイム、ライフサイクルコストが水貯蔵システム市場サプライヤーの選定において中心的な要素となっています。
主要レポートのポイント
- 素材別では、コンクリートが2026年の水貯蔵システム市場シェアの32.45%を占め、ファイバーグスは2032年までに7.97%のCAGRで成長すると予測されています。
- 設置場所別では、地上が2026年の水貯蔵システム市場シェアの45.67%を占め、地下は2032年までに8.16%のCAGRで成長すると予測されています。
- 用途別では、現地水・排水回収が2026年の水貯蔵システム市場シェアの30.21%を占め、雨水収集・回収は2032年までに8.34%のCAGRで成長すると予測されています。
- エンドユーザー別では、自治体が2026年の水貯蔵システム市場シェアの33.56%を占め、産業は2032年までに8.93%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の水貯蔵システム市場シェアの34.89%を占め、北米は2032年までに8.77%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 淡水不足と信頼性要件 | +2.3% | アジア太平洋・中東・アフリカに集中したグローバル | 長期(4年以上) |
| 自治体・産業向け水インフラ投資 | +1.8% | 北米・欧州;アア太平洋への波及 | 中期(2~4年) |
| 雨水収集および分散型貯蔵の拡大 | +1.4% | アジア太平洋が中核;欧州・北米での採用拡大 | 中期(2~4年) |
| 防火備蓄規制と耐性建築設計 | +1.0% | 北米・中東を中心としたグローバル | 短中期(4年以内) |
| スマートモニタリングおよび予防保全の採用 | +0.7% | 北米・欧州、アジア太平洋での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
淡水不足と信頼性要件
水ストレスは、高所得国および新興国の双方において投資優先順位を再編しています。国連食糧農業機関(FAO)は、世界人口の40%以上が水不足の状況にあると報告しており、即時の需要から供給可用性を切り離す貯蔵の価値を高めています。公益事業者や産業事業者は、専用貯蔵をリスク管理資産として位置づけています。2025年8月、カリフォルニア州はサイツ貯水池プロジェクトに対し、追加資金として約2億1,900万米ドルを承認しました。このプロジェクトの総推定費用は最大68.00億米ドルです[1]。このプロジェクトは、供給ストレスの時期に大規模貯水池に向けて公的資金がどのように配分されているかを示しています。水貯蔵システム市場は、短期的な運用中断ではなく長期的な不足に対応するよう資産が設計される場合に恩恵を受け、耐性容量に対する水貯蔵システム市場の要件が強化されます。
自治体・産業向け水インフラ投資
維持管理の先送りにより、より多くの自治体水道プロジェクトが公共調達パイプラインに組み込まれています。米国環境保護庁は、2026年に重要な水インフラ向けに水インフラ金融・革新法(WIFIA)の資金として70.00億米ドルを利用可能にすると発表しました[2]。ペンシルバニア州インフラ投資局は、2025年の単一資金調達ラウンドで5億4,710万米ドルを交付しました。ペンシルバニア・アメリカン・ウォーターもまた、2025年に7基のタンク改修および5基の新設タンク建設に1,850万米ドルを投じることを約束しました。大規模かつ複数年にわたる調達プログラムは、幅広い製品ラインとサービス能力を持つサプライヤーに有利に働きます。アメリカ水道協会(AWWA)C652-2025は、水貯蔵施設の消毒要件を定めており、新規タンクの稼働を定められたコンプライアンスプロセスに結びつけています。
雨水収集および分散型貯蔵の拡大
雨水収集は、いくつかの市場において都市水安全保障計画の一部となりつつあります。上海は2025年に、雨水収集・貯蔵を含む適格な非従来型水プロジェクトに対して、1立方メートルあたり最大15人民元(約2.1米ドル)の補助金を提供する規制を発布ました。浙江省も2025年に農村水供給規制を公布し、緊急供給策として補助水源、貯水池タンク、貯水プールを特定しました。これらの措置は、住宅および商業施設における分散型システムを支援します。このようなプロジェクトは、一般に大規模な自治体契約よりも短い調達サイクルを有しています。
防火備蓄規制と耐性建築設計
建築耐性要件は、専用の現地防火水備蓄への需要を高めています。アメリカ土木学会・構造工学研究所(ASCE/SEI)24-2025は、洪水危険区域における水貯蔵インフラに適用される最低洪水耐性設計要件を定めています。アメリカ水道協会(AWWA)は2025年に、複合高架タンク規格AWWA D107をパブリックレビューに付しました。鉄筋コンクリートタンクに関するAWWA D140もまた、2026年にコメント期間に入りました。これらの規格は、新施設および改修工事の仕様を形成しています。火災多発地域の資産所有者も、自治体の供給が途絶える可能性がある場合に、自律型備蓄への関心を高めています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストと設置コスト | -2.1% | グローバル;途上国市場および僻地で最も顕著 | 長期(4年以上) |
| 原材料価格の変動性 | -1.4% | グローバル;北米・欧州で最も顕著 | 短中期(4年以内) |
| 雨水収集規格の断片化 | -0.8% | グローバル;アジアおよび南米で最も顕著 | 中長期(2~5年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと設置コスト
大規模な貯蔵プロジェクトは、小規模な公益事業者や自治体が利用可能な予算を超える場合があります。パサイック・バレー水道委員会は、露天貯水池を覆蓋コンクリート貯蔵タンクに置き換えるため、専用インフラ銀行融資を通じて5,298万米ドルのプロジェクトに資金を調達しました。僻地のプロジェクトでは、タンク購入費用に加え、敷地準備、基礎工事、および物流コストが発生します。このような状況は、小規模なユーザーが投資を先送りしたり、一時的な代替手段を選択したりする原因となりえます。安全飲料水法の要件およびアメリカ水道協会(AWWA)の規格により、コンプライアンス対応システムが必要とされますが、実装スケジュールは資本計画期間をさらに延長することがあります。水貯蔵システム市場は、借入コストが上昇したり地方財政が逼迫したりする場合にプロジェクト転換が遅れ、水貯蔵システム市場の受注が遅延する可能性があります。
原材料価格の変動性
スチールおよびポルトランドセメントは、地上タンクおよび高架タンクの重要な投入材です。投入コストの変化は、特に固定価格の自治体契約において製造業者のマージンを圧迫することがあります。ファイバーグラスのサプライヤーもまた、ガラス繊維、樹脂、および石油化学フィードストックのコストの影響を受けます。地域の中小製造業者は、多角化したメーカーに比べて急激な価格変動への対応能力が低い場合があります。2026年1月、TerraVest IndustriesはKBK Industriesを9,000万米ドルで買収し、ファイバーグラスおよびスチール製貯蔵タンクのメーカーをポートフォリオに加えました。この取引は、材料コストが不安定な状況において資本へのアクセスと幅広いサプライベースがいかに重要かを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
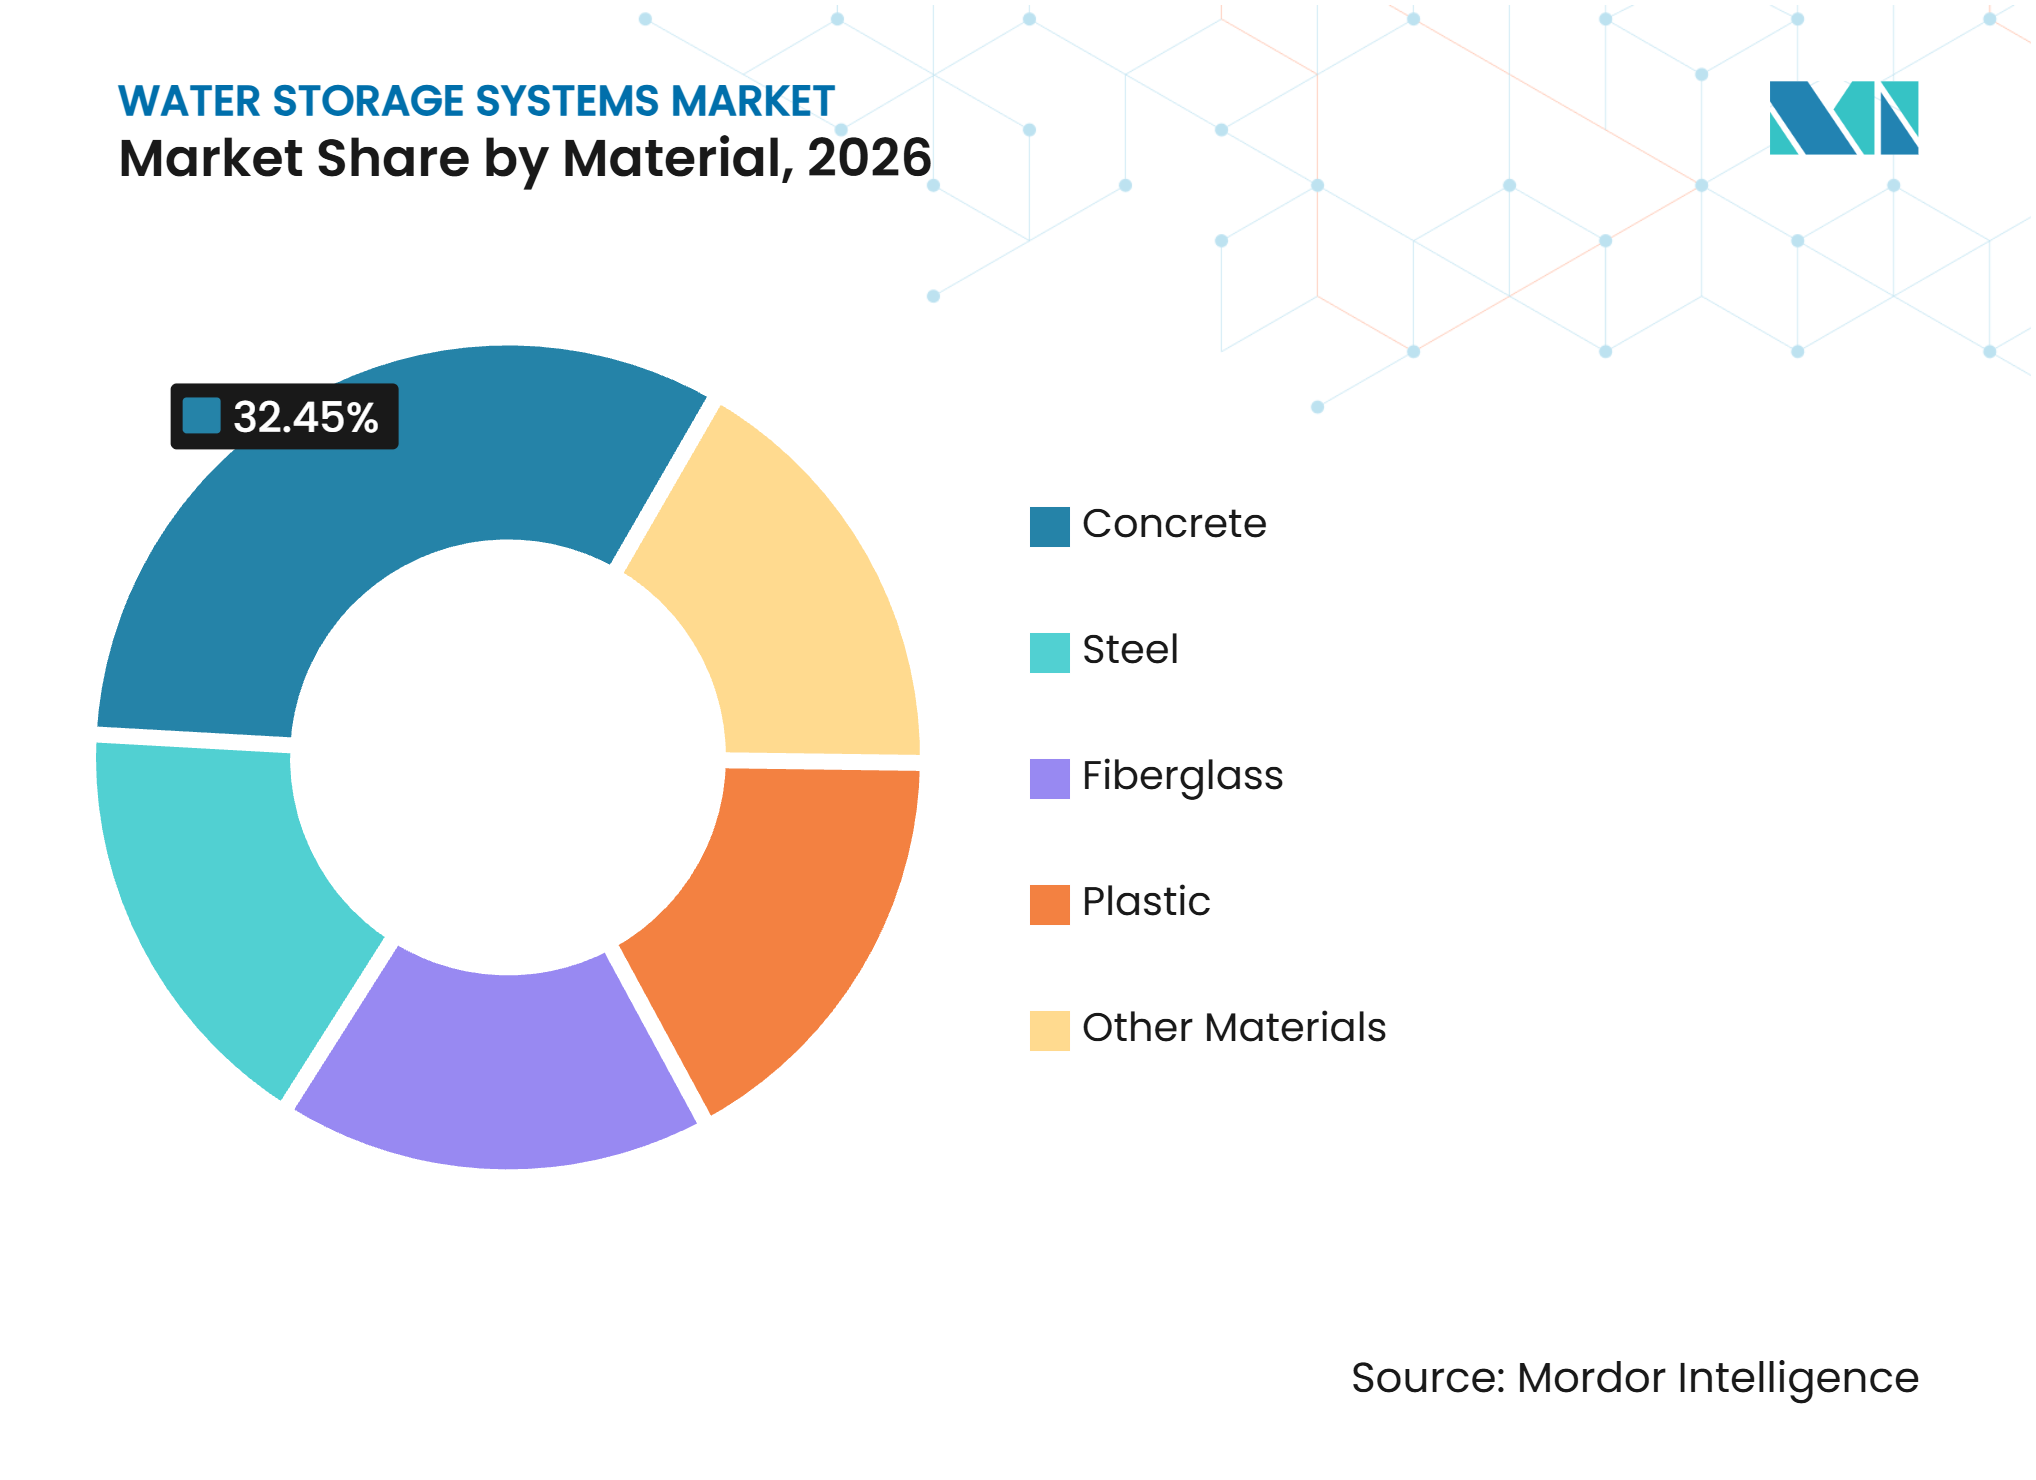
コンクリートが規模を維持しながらァイバーグラスの利用が拡大コンクリートは2026年に32.45%のシェアを保持し、大規模な自治体プロジェクトにおける確立された役割に支えられています。自治体のエンジニアは、大容量貯蔵向けの鉄筋コンクリート設計に精通しています。長い耐用年数は、成熟したネットワークにおける交換サイクルをより少なくすることもできます。水貯蔵システム産業では、プロジェクト規模と地域の建設能力が素材に有利に働く場合、引き続きコンクリートが使用されています。
ファイバーグラスは2032年までに7.97%のCAGRで成長すると予測されています。腐食への耐性と低い維持管理要件は、排水および化学的に過酷な場所に適しています。NOV Fiber Glass Systemsは、2025年にカリフォルニア州、オレゴン州、チリにおける複合水インフラプロジェクトを報告しました。スチールは高架タンクおよび大型ボルト締め型システムに引き続き関連性を持ち、プラスチックは小規模な住宅・商業設備に対応します。ガラスフュージョントゥスチールおよびエンジニアリングコンポジットは、ライフサイクル維持管理が重要な用途に対応します。AWWA D120は2025年に再確認され、水供給サービスに使用される熱硬化性ファイバーグラス強化プラスチックタンクの規格参照が維持されました。


注記: すべてのセグメントのセグメントシェアはレポート購入時に入手可能
設置場所別:
地上がリードし、地下が拡大地上は2026年に45.67%のシェアを保持しており、一般的に建設およびアクセスが容易であるためです。土地が利用可能な自治体および商業プロジェクトでは引き続き一般的に使用されています。地上システムはまた、より少ない敷地制約で設備の点検・整備を行えるようにします。その使用は、標準的な貯蔵要件に対する確立されたエンジニアリング慣行によっ支えられています。地上用途に関する水貯蔵システム市場の規模は、目に見える自治体資産の継続的な更新に紐づけられています。
地下は2032年までに8.16%のCAGRで成長すると予測されています。都市部の地価上昇により、地表スペースが限られている場所での地下貯蔵がより魅力的になっています。埋設設備はまた、飲料水を温度変化、藻類の繁殖、および地表汚染から保護することができます。ミネソタ州は2025年にケネディの地下水貯蔵タンク更新のために73万4,000米ドルを配分しました。屋内システムは、管理された予備容量を必要とする病院、商業ビル、およびデータセンターに対応します。Balmoral Tanks Ltdは2025年に、データセンタープロジェクトが輸出売上の20%を占めていることを報告しており、エンジニアリングされた冷却・防火貯蔵への需要を示しています。
用途別:
現地水・排水回収が収益を支え、雨水収集・回収が拡大現地水・排水回収は2026年に30.21%のシェアを保持しました。このセグメントは配水前の処理水バッファリングを支援し、自治体の基幹サービス提供と連動しています。人口増加とネットワーク拡大は、途上国の都市における設置要件を引き続き支えています。公益事業者はまた、サービスの耐性に影響を与えることなく削減できない貯蔵対需要容量を必要としています。
雨水収集・回収は2032年までに8.34%のCAGRで成長すると予測されています。ストームウォーター規制および水再利用措置が、非飲料水供給を捕捉できる貯蔵への関心を高めています。上海の2025年支援措置は、雨水貯蔵を含む適格な非従来型水プロジェクトに補助金を提供しています。水圧破砕貯蔵・回収は引き続きエネルギーセクターの資本サイクルに依存しています。飲料水貯蔵は、北米の調達においてNSFインターナショナルおよびアメリカ国家規格協会規格61(NSF/ANSI 61)を満たす接触材料を必要とします。消火備蓄システムもまた、関連する建築・防火保護要件の下で点検および容量管理が求められます。
エンドユーザー別:
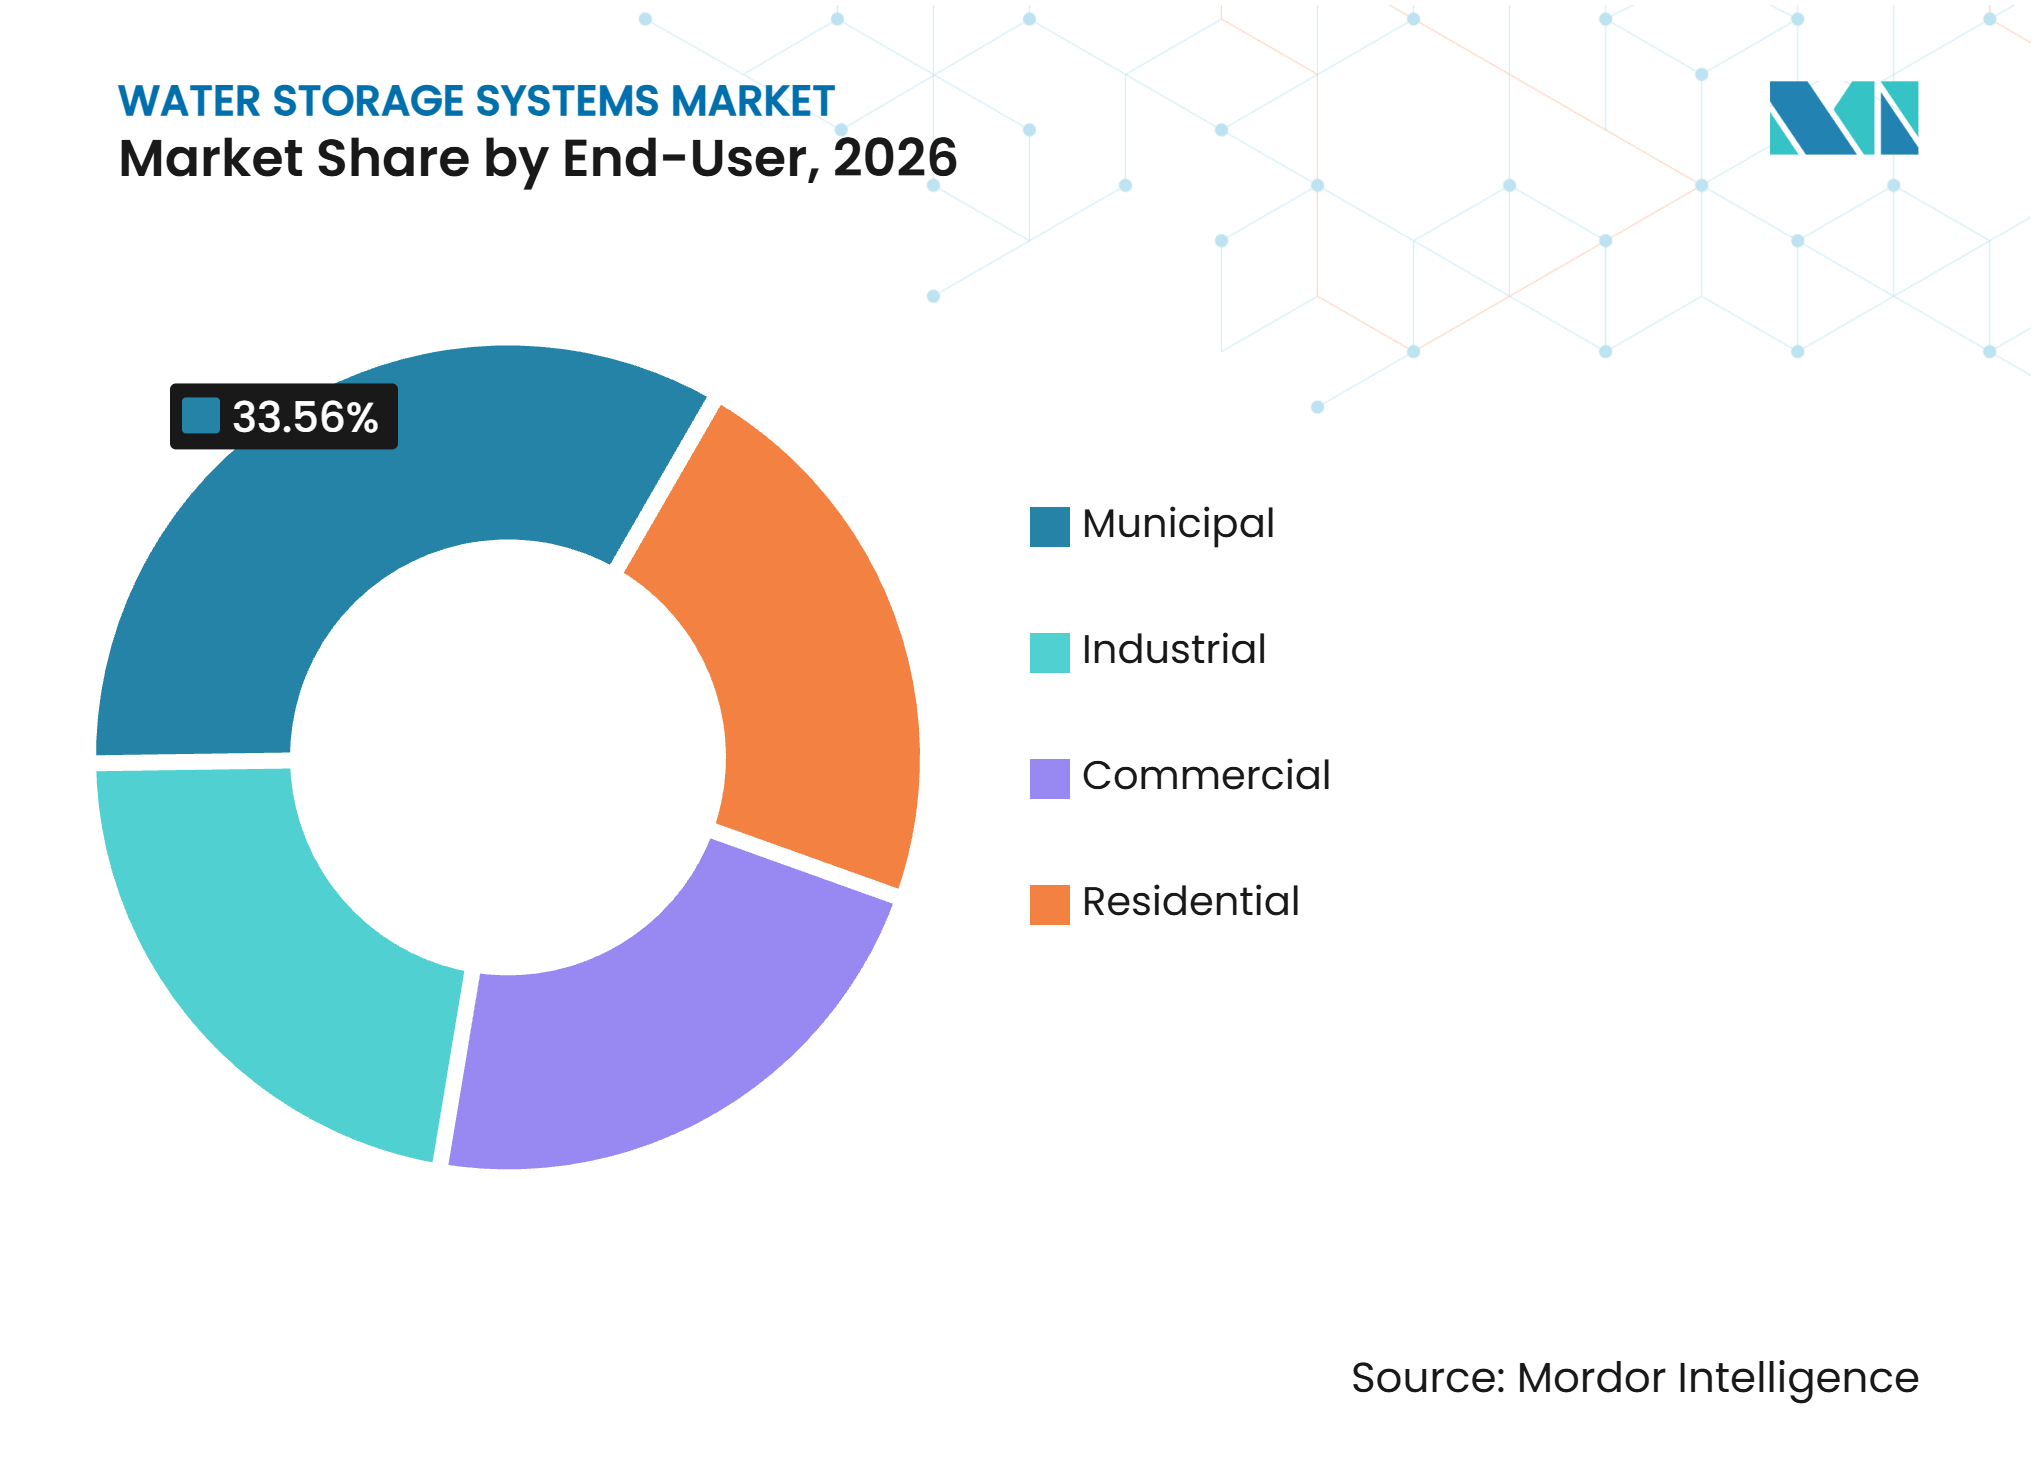
自治体がリードし、産業が加速自治体は2026年に33.56%のシェアを保持しました。公共水道ネットワークは、複数のサービスエリアにわたる配水ンクに依存しています。これにより、施設が改修される際、または新たな容量が建設される際に繰り返しの需要が生まれます。連邦および州の資金プログラムは、公益事業者が先送りされた維持管理に対応するのを支援します。自治体購買者に関する水貯蔵システム市場の規模は、水サービスの必須性とコンプライアンス義務によって支えられています。
産業は2032年までに8.93%のCAGRで成長すると予測されています。半導体製造、医薬品生産、および大規模データセンターは、信頼性の高い専用水備蓄を必要とします。クローズドループ冷却設計は、サービス継続性を維持できる断熱または高純度タンクを必要とすることが多いです。2026年5月、NOVとTerraFlow Energyは、AI規模の電力インフラ向けファイバーグラスコンポジットソリューションの評価に関する協業を発表しました。商業購買者は、地域コード、保険要件、およびサステナビリティ認証に対応します。住宅需要は、特に家庭用供給が不安定な地域において、小容量ポリエチレンタンクを中心に推移しています。

注記: すべてのセグメントのセグメントシェアはレポート購入時に入手可能
地域別分析
アジア太平洋
アジア太平洋は2026年に34.89%のシェアを保持しました。中国とインドは、大規模な水アクセスおよび供給信頼性プログラムを通じて地域需要を支えています。中国水利部は2025年に農村水供給「3+1」標準化プログラムを推進し、農村部の水道普及率96%および拡張可能な供給システムカバレッジ69%を目標としています。重慶市の2025年から2027年の行動計画には、611件の水源強化プロジェクトと1,480件の浄水場アップグレードが含まれています。インドのジャル・ジーバン・ミッションおよび関連する州プログラムも、公益事業の貯蔵ニーズを支援しています。2024年能登半島地震後の日本の耐性計画は、貯蔵と継続性措置への注力を強化しました。韓国および東南アジアの産業ゾーンと高密度都市部は、統合建築・地区システムへの需要を加えています。
北米
北米は2032年までに8.77%のCAGRで成長すると予測されています。米国環境保護庁は2026年に水インフラ金融・革新法(WIFIA)の資金として70.00億米ドルを利用可能にしました。ペンシルバニア州インフラ投資局は2025年の単一ラウンドで5億4,710万米ドルを交付しました。オクラホマ州は2025年にウェストビルの35万ガロン高架貯蔵タンクのために176万米ドルを承認しました。環境保護庁によるロサンゼルス水道電力局に対する、約100基の貯水池・タンクの点検命令(2025年)は、大規模システムにおける先送りされた維持管理を浮き彫りにしています。データセンター建設と山火事への耐性ニーズが、従来の自治体ユーザーを超えて購買層を広げています。安全飲料水法およびアメリカ水道協会規格に基づくコンプライアンスが、仕様の形成を引き続き左右しています。
欧州、南米、ならびに中東・アフリカ
欧州、南米、ならびに中東・アフリカは、それぞれ異なるプロジェクトドライバーを示しています。欧州は、資産更新とデータセンターの冷却・防火貯蔵要件によって支えられています。Balmoral Tanks Ltdは2025年に、データセンタープロジェクトが輸出売上に占める割合が増加したと報告しました。南米では、ブラジルが農業・自治体需要と複合タンクの産業要件を組み合わせています。NOVは2025年にチリの産業サイト向けに耐震ファイバーグラス強化プラスチックタンク4基を供給しました。中東・アフリカの需要には、水安全保障プログラム、老朽化した自治体資産、ならびに鉱業または産業プロジェクトが含まれます。湖南建工集団は2025年に、ギニアの鉱業インフラ向けに4万5,000立方メートルの貯蔵タンクの契約を締結しました。これらの地域における水貯蔵システム市場は、水貯蔵システム市場のプロジェクトタイミングを左右する地域の資金調達能力、水リスク、およびプロジェクト固有のコンプライアンス条件に依存しています。
競合環境
市場集中度
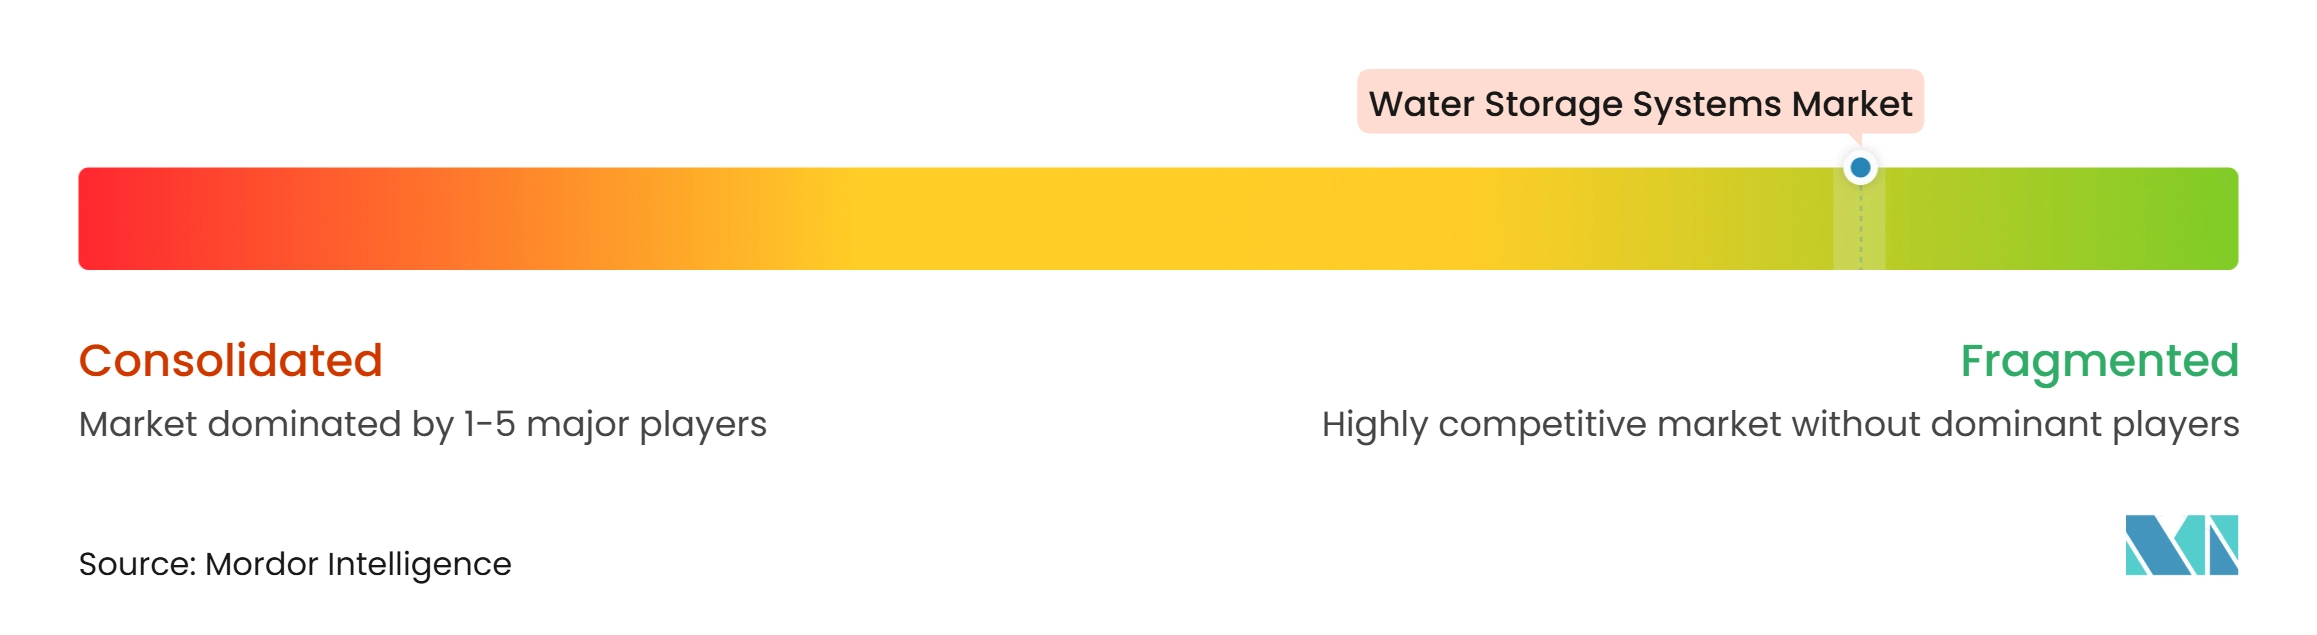
水貯蔵システム市場は高度に断片化しており、上位5社はCST Industries、Caldwell Tanks、Tank Holding Corp.、McDermott、およびXerxes Corporationです。大手サプライヤーは、素材の幅広さ、認定生産、コーティング、およびディーラーネットワークを通じて差別化を図っています。Balmoral Tanks Ltdは2025年4月、水貯蔵およびバイオガス用途向けのエポキシコーティングスチールタンクを製造するため、オハイオ州で米国事業を開始しました。AWWA D107、AWWA D120、およびNSF/ANSI 61の認証要件は、自治体調達における資格審査の閾値として機能することがあります。
Balmoral Tanks Ltd、Caldwell Tanks、CST Industries、およびNOVは、専門的な製品とプロジェクト経験を通じて競合しています。Superior Tank Co., Inc.、Tank Connection、Tank Holding Corp.、Xerxes Corporation、Fiber Technology Corporation、Maguire Iron, Inc.、およびNational Storage Tankは、製造、流通、およびサービス要件のミックスに対応しています。水貯蔵システム市場は、水貯蔵システム市場のプロジェクト全体にわたる自治体の文書化および設置要件を満たすことができるメーカーも評価します。
スマートモニタリングおよびアフターマーケットサービスは、サプライヤーが顧客との関係を広げることができる分野であり続けています。事業者はタンク供給に加え、点検、清掃、遠隔監視、および保全サービスをますます必要としています。NOVは、長寿命水インフラ用途向けにコンポジットシステムを位置づけており、2025年に複数地域にわたる進行中のプロジェクトを報告しました。TerraVest Industriesは2026年1月にKBK Industriesを9,000万米ドルで買収し、ファイバーグラスおよびスチール貯蔵能力を追加しました。この取引は、確立された製造能力への継続的な関心を示しています。競合は、地域での実行力、素材の専門性、およびタンクの耐用年数全体にわたってコンプライアンス対応システムを提供する能力によって引き続き形成されています。
水貯蔵システム産業のリーダー企業
-
CST Industries
-
Caldwell Tanks
-
Tank Holding Corp.
-
McDermott
-
Xerxes Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
水貯蔵システム市場 このレポートでカバーされる企業
- Ag Growth International Inc.
- Balmoral Tanks Ltd
- BH Tank, Inc.
- Caldwell Tanks
- CST Industries
- DN LLC
- Fiber Technology Corporation
- Maguire Iron, Inc.
- McDermott
- National Storage Tank
- NOV
- Superior Tank Co., Inc.
- Tank Connection
- Tank Holding Corp.
- Xerxes Corporation
最近の産業開発事情 水貯蔵システム市場
- 2026年10月:OWL Servicesは、商業、医療、政府、およびデータセンター顧客にサービスを提供する地上・地下燃料・水貯蔵タンクの米国サプライヤー兼設置業者であるTanks DirectおよびShelters Directを買収しました。この買収は、OWL Servicesの商業および重要インフラ用途向けのタンク設置、カスタム製造、維持管理、およびサービス能力を拡大することにより、水貯蔵システム市場を支援します。
- 2026年6月:Videx Tanksは、南アフリカのハウテン州にあるレラトン・シティ・モール開発向けに、双子の円筒型スチール防火貯水タンクと専用ポンプハウスを完成させました。このプロジェクトは、商業インフラにおけるエンジアリングされたスチール貯水池および統合防火水貯蔵ソリューションへの需要を示すことにより、水貯蔵システム市場を支援します。
世界の水貯蔵システム市場レポートの調査範囲
水貯蔵システムは、飲料水供給、産業運営、防火、および排水管理のために水を貯蔵するよう設計されたエンジニアリング構造物およびタンクです。これらは、自治体、商業、住宅、および産業施設全体にわたる信頼性の高い水の可用性と配水を支えています。
水貯蔵システム市場は、素材、設置場所、用途、エンドユーザー、および地域によってセグメント化されています。素材別では、市場はコンクリート、スチール、ファイバーグラス、プラスチック、およびその他の素材にセグメント化されています。設置場所別では、市場は地上、地下、および屋内システムにセグメント化されています。用途別では、市場は水圧破砕貯蔵・回収、現地水・排水回収、飲料水貯蔵システム、消火備蓄・貯蔵、雨水収集・回収、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は自治体、産業、商業、および住宅にセグメント化されています。本レポートはまた、15カ国における水貯蔵システムの市場規模と予測もカバーしています。各セグメントの市場規模および予測は、金額ベース(米ドル)で実施されています。
セグメンテーション概要
| コンクリート |
| スチール |
| ファイバーグラス |
| プラスチック |
| その他の素材 |
| 地上 |
| 地下 |
| 屋内 |
| 水圧破砕貯蔵・回収 |
| 現地水・排水回収 |
| 飲料水貯蔵システム |
| 消火備蓄・貯蔵 |
| 雨水収・回収 |
| その他の用途 |
| 自治体 |
| 産業 |
| 商業 |
| 住宅 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 素材別 | コンクリート | |
| スチール | ||
| ファイバーグラス | ||
| プラスチック | ||
| その他の素材 | ||
| 設置場所別 | 地上 | |
| 地下 | ||
| 屋内 | ||
| 用途別 | 水圧破砕貯蔵・回収 | |
| 現地水・排水回収 | ||
| 飲料水貯蔵システム | ||
| 消火備蓄・貯蔵 | ||
| 雨水収・回収 | ||
| その他の用途 | ||
| エンドユーザー別 | 自治体 | |
| 産業 | ||
| 商業 | ||
| 住宅 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答している主要な質問
水貯蔵システム市場の規模はどくらいですか?
水貯蔵システム市場の規模は2026年に219.10億米ドルと評価され、2027年の235.00億米ドルから成長し、2032年には337.60億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.51%となっています。
水貯蔵システムへの需要を支える要因は何ですか?
淡水不足、自治体資産の更新、産業用水の信頼性ニーズ、雨水収集、および防火備蓄要件が需要を支えています。
2026年に最大シェアを保持した素材はどれですか?
コンクリートが2026年に32.45%のシェアを保持しました。
2032年までに最も速く成長すると予測される設置場所はどこですか?
地下は2032年までに8.16%のCAGRで成長すると予測されており、都市部の土地制約と耐性要件によって支えられています。