
Tamanho e Participação do Mercado de Aquecedores de Água
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
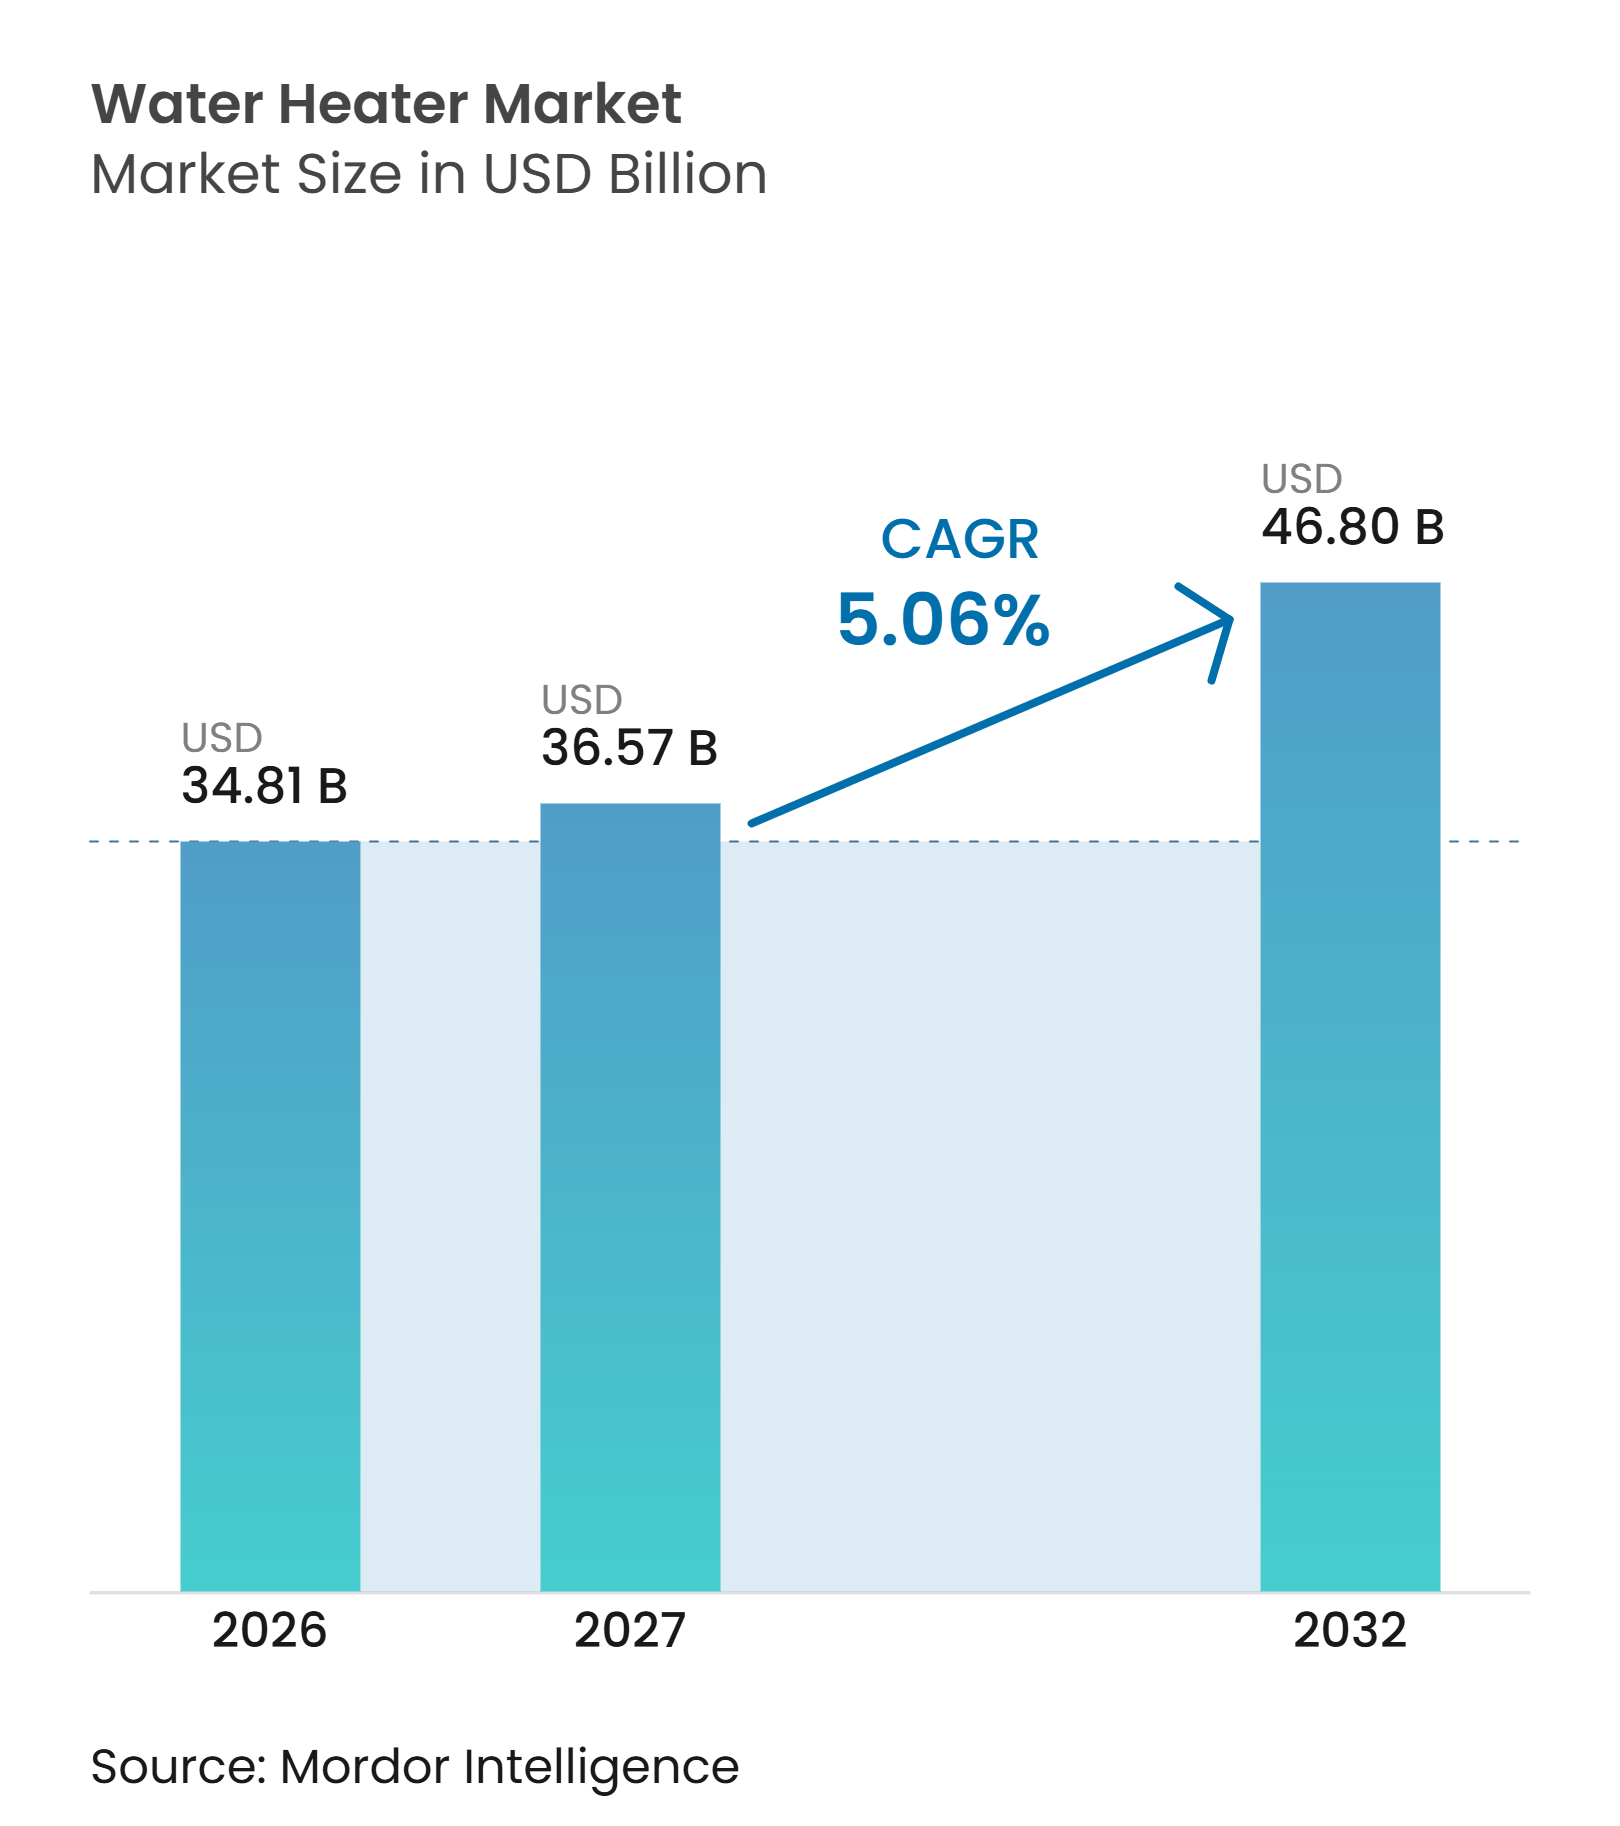
| Tamanho do Mercado (2027) | 36.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 46.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.06 % |
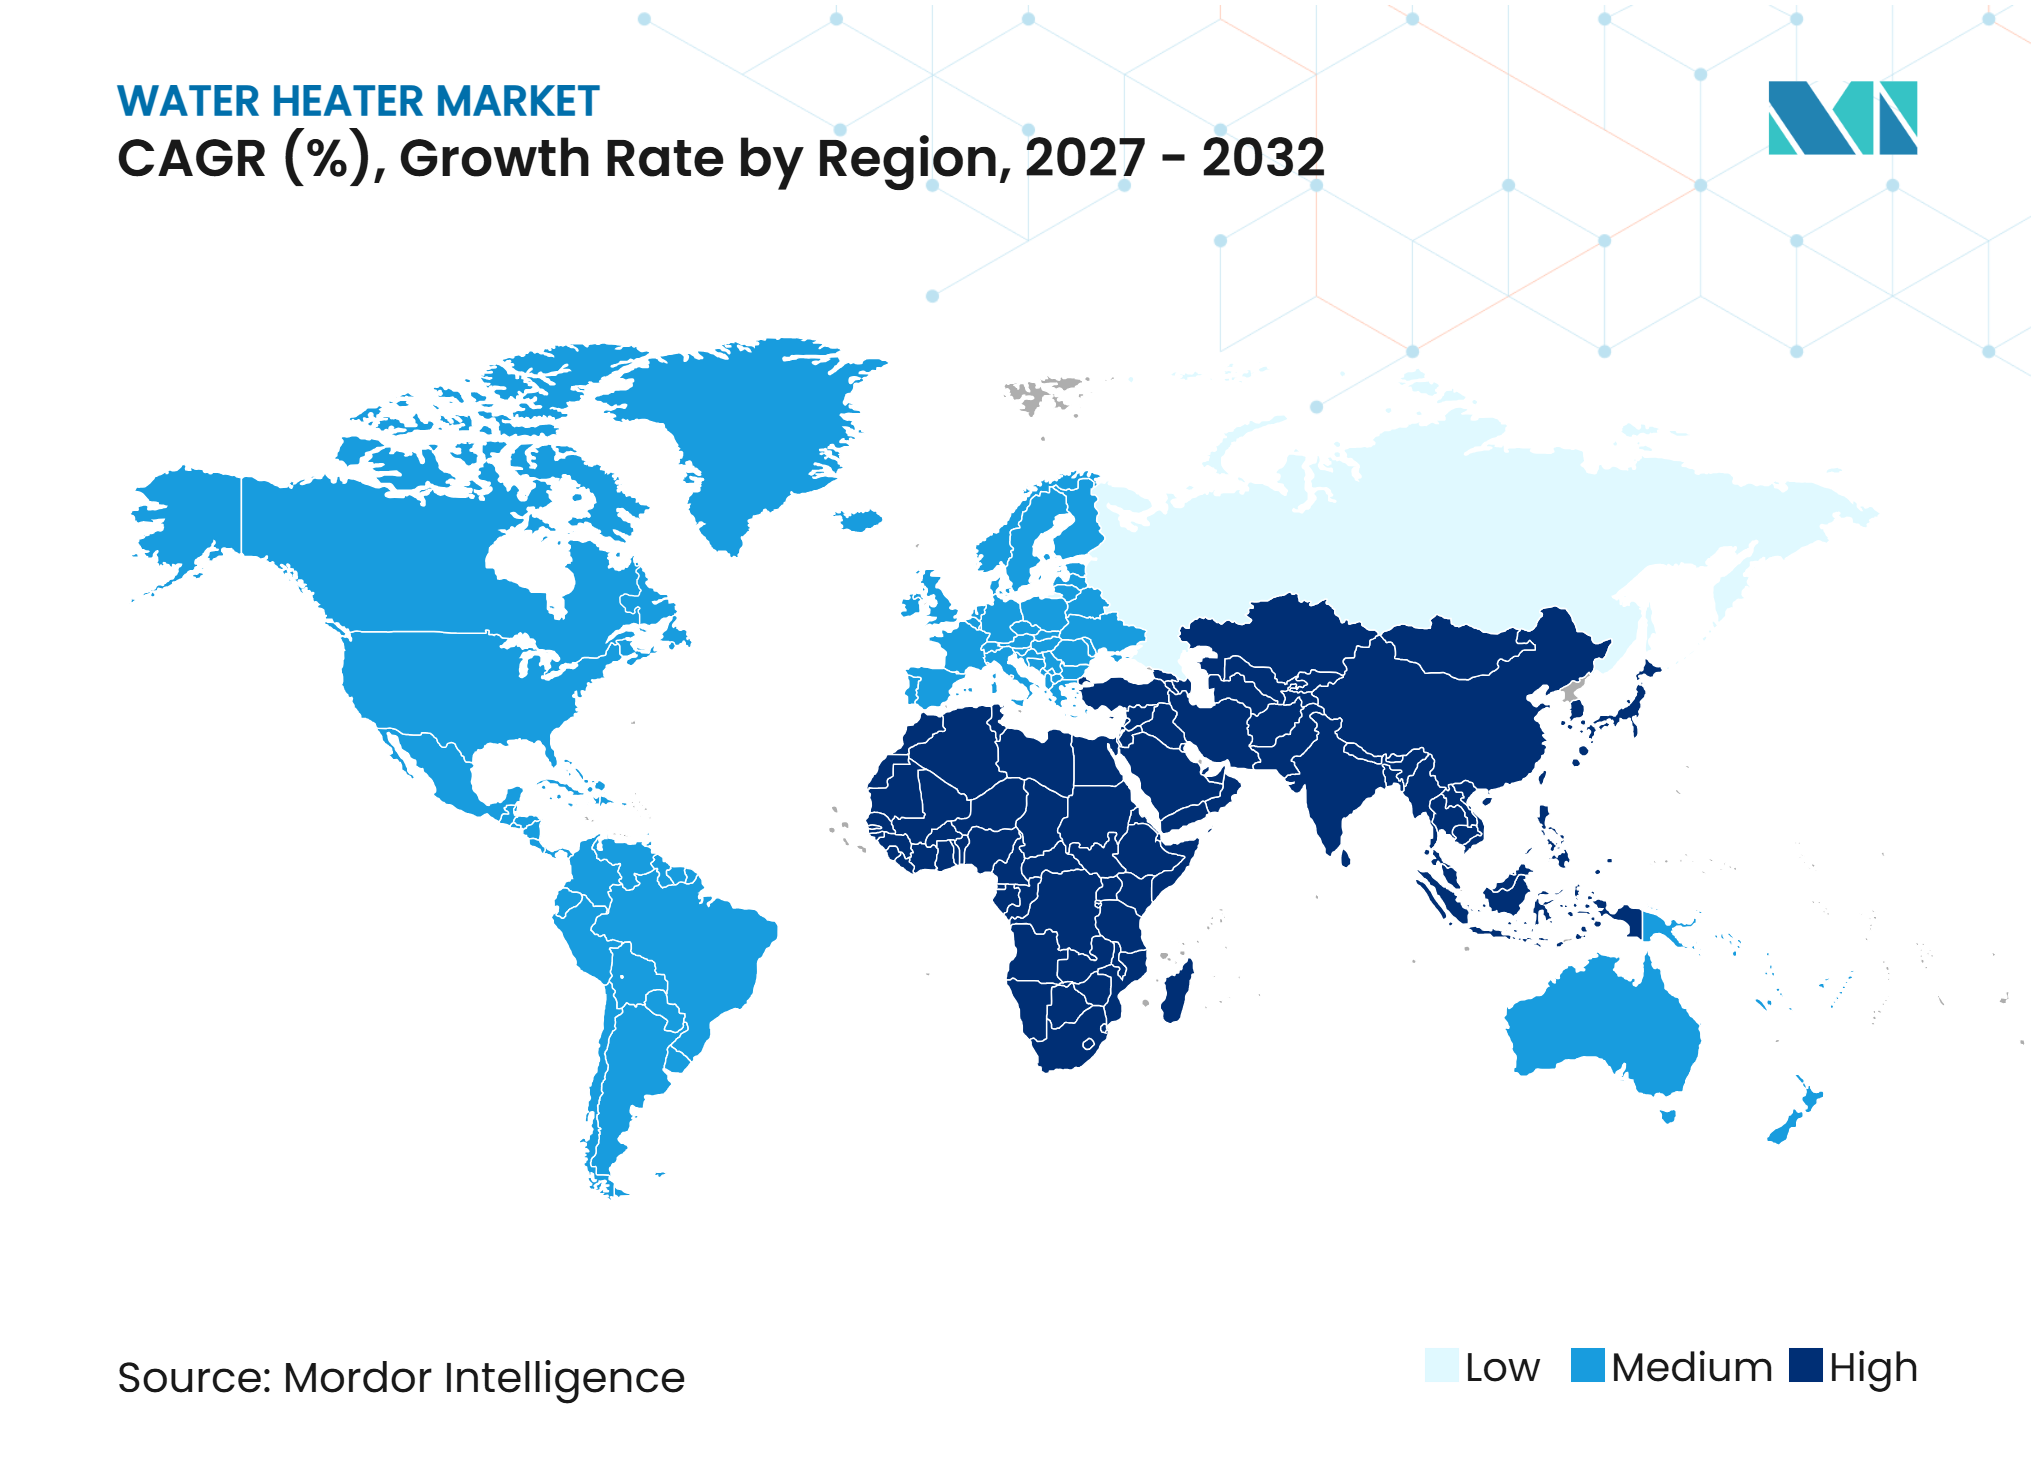
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aquecedores de Água por Mordor Intelligence
O mercado de aquecedores de água foi avaliado em 34,81 bilhões de USD em 2026, é estimado em 36,57 bilhões de USD em 2027 e tem previsão de atingir 46,80 bilhões de USD até 2032, crescendo a um CAGR de 5,06% durante 2027-2032. O mercado de aquecedores de água está sendo moldado pela demanda de substituição, desenvolvimento habitacional e políticas que favorecem equipamentos elétricos eficientes e híbridos. O planejamento de produtos está cada vez mais vinculado a cronogramas de conformidade, capacidade dos instaladores e disponibilidade de incentivos locais. Os fabricantes também estão posicionando produtos conectados para programas de concessionárias, o que confere ao aquecimento de água um papel na gestão da demanda, além do conforto doméstico. A atividade competitiva se concentra no desempenho de bombas de calor, cobertura de canais, controles conectados e produtos de substituição comercial que atendem às normas em evolução.
Principais Conclusões do Relatório
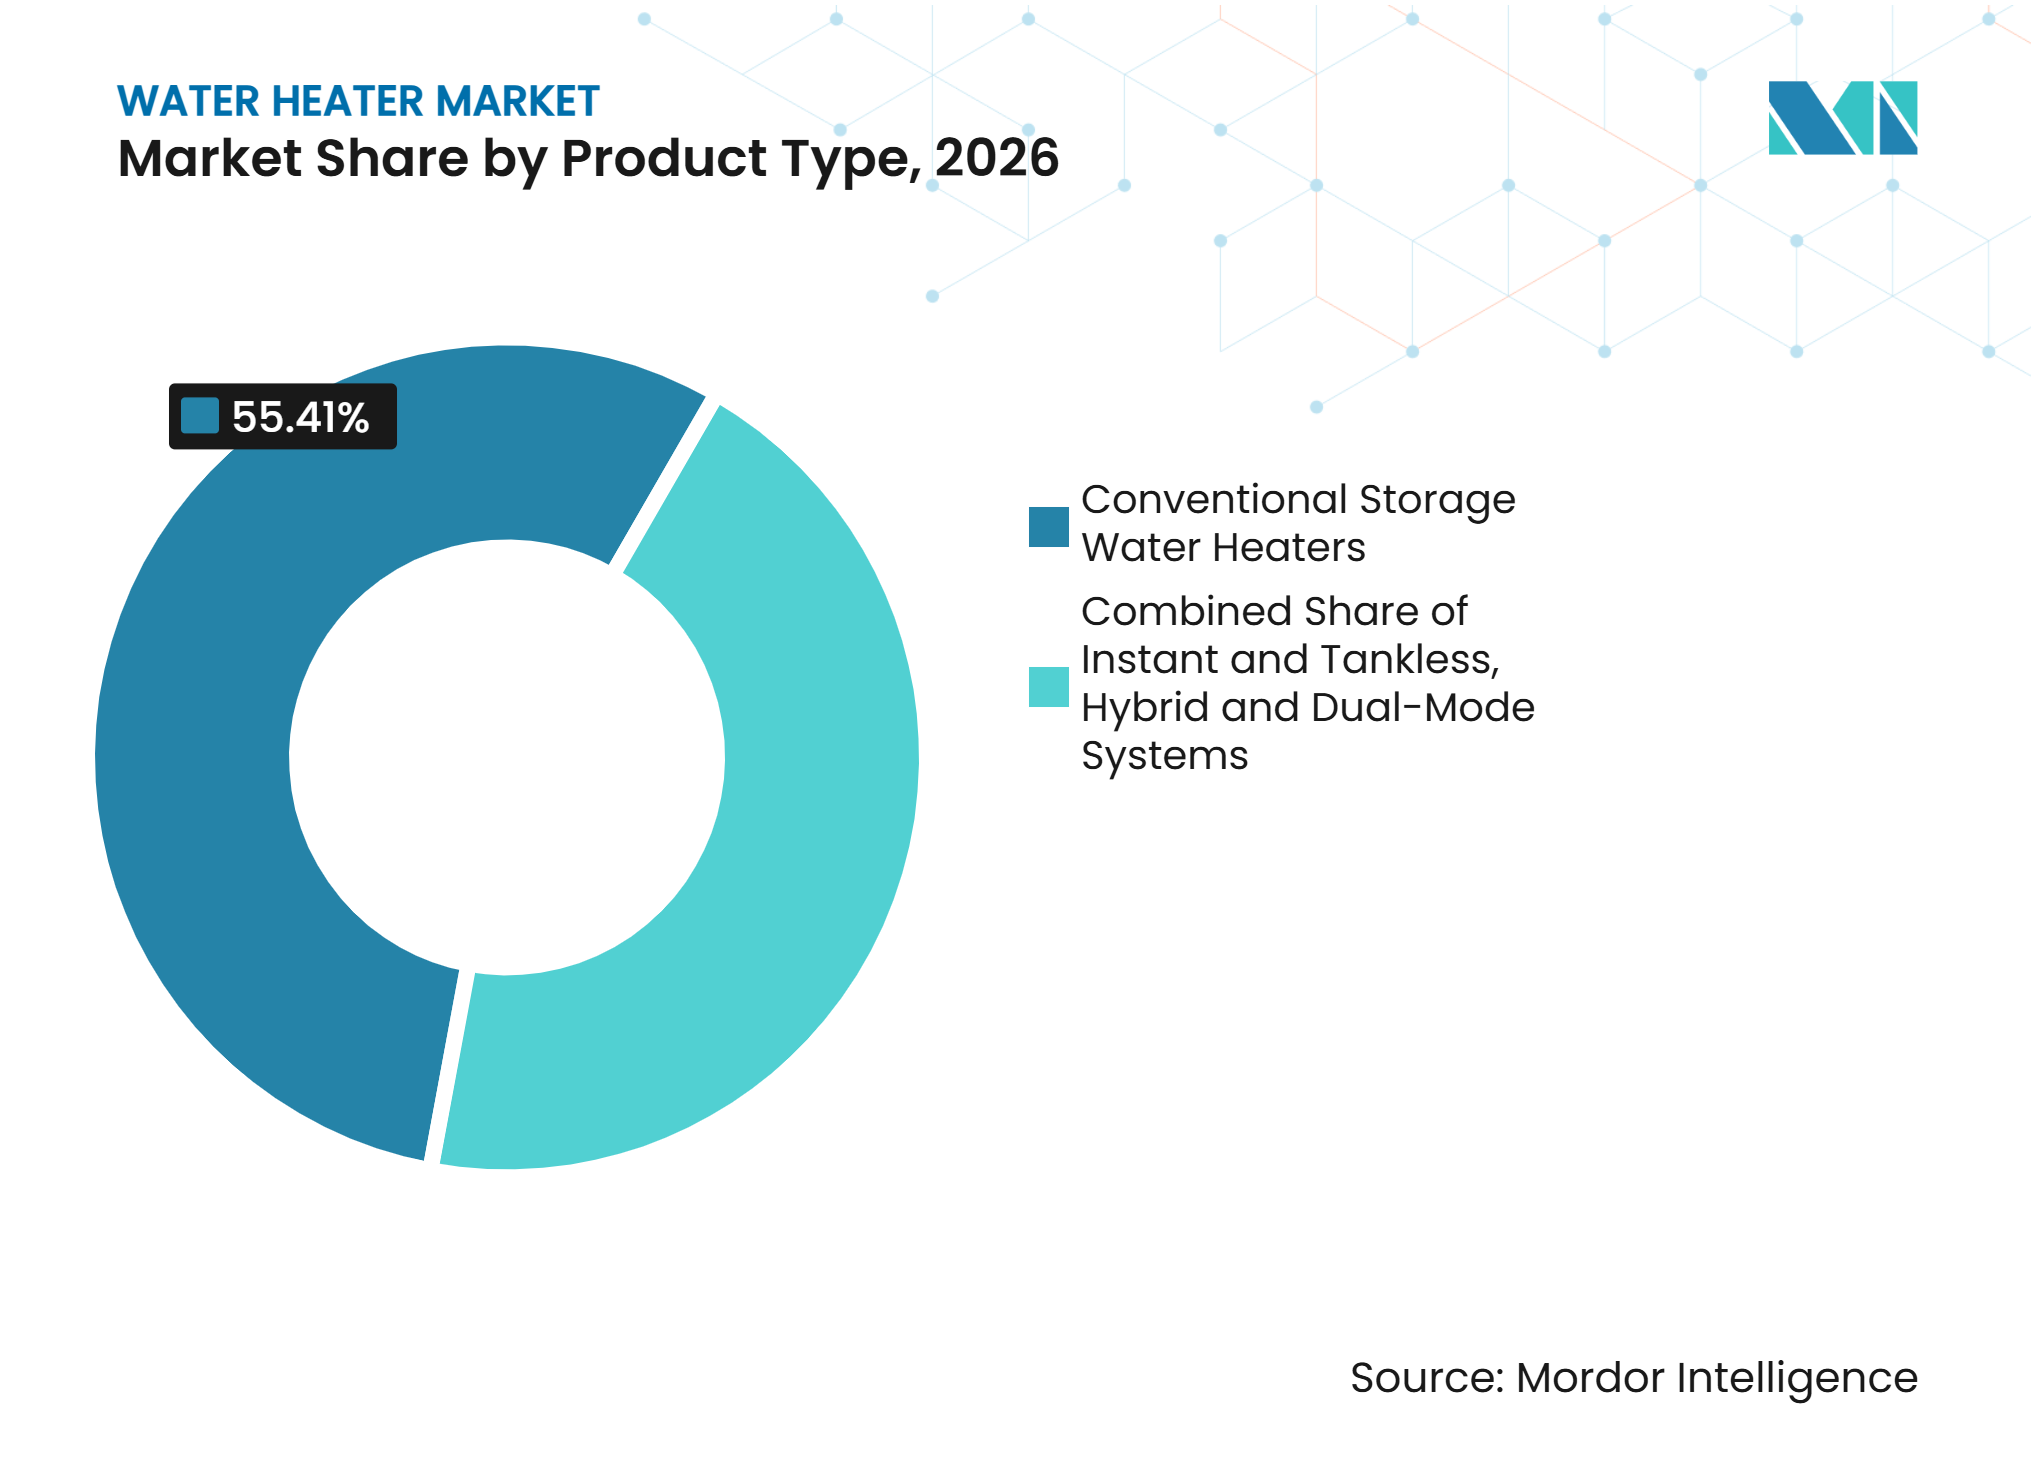
- Por tipo de produto, os aquecedores de água de armazenamento convencional representaram a maior participação de valor de mercado, com 55,41% em 2026, enquanto os aquecedores de água de bomba de calor e híbridos têm projeção de crescimento ao CAGR mais rápido, de 7,72%, até 2032.
- Por fonte de energia, o elétrico representou a maior participação de valor de mercado, com 50,64% em 2026, enquanto o solar tem projeção de crescimento ao CAGR mais rápido, de 6,54%, até 2032.
- Por capacidade, a faixa de 30 a 100 litros representou a maior participação de valor de mercado, com 30,15% em 2026, enquanto acima de 400 litros tem projeção de crescimento ao CAGR mais rápido, de 5,81%, até 2032.
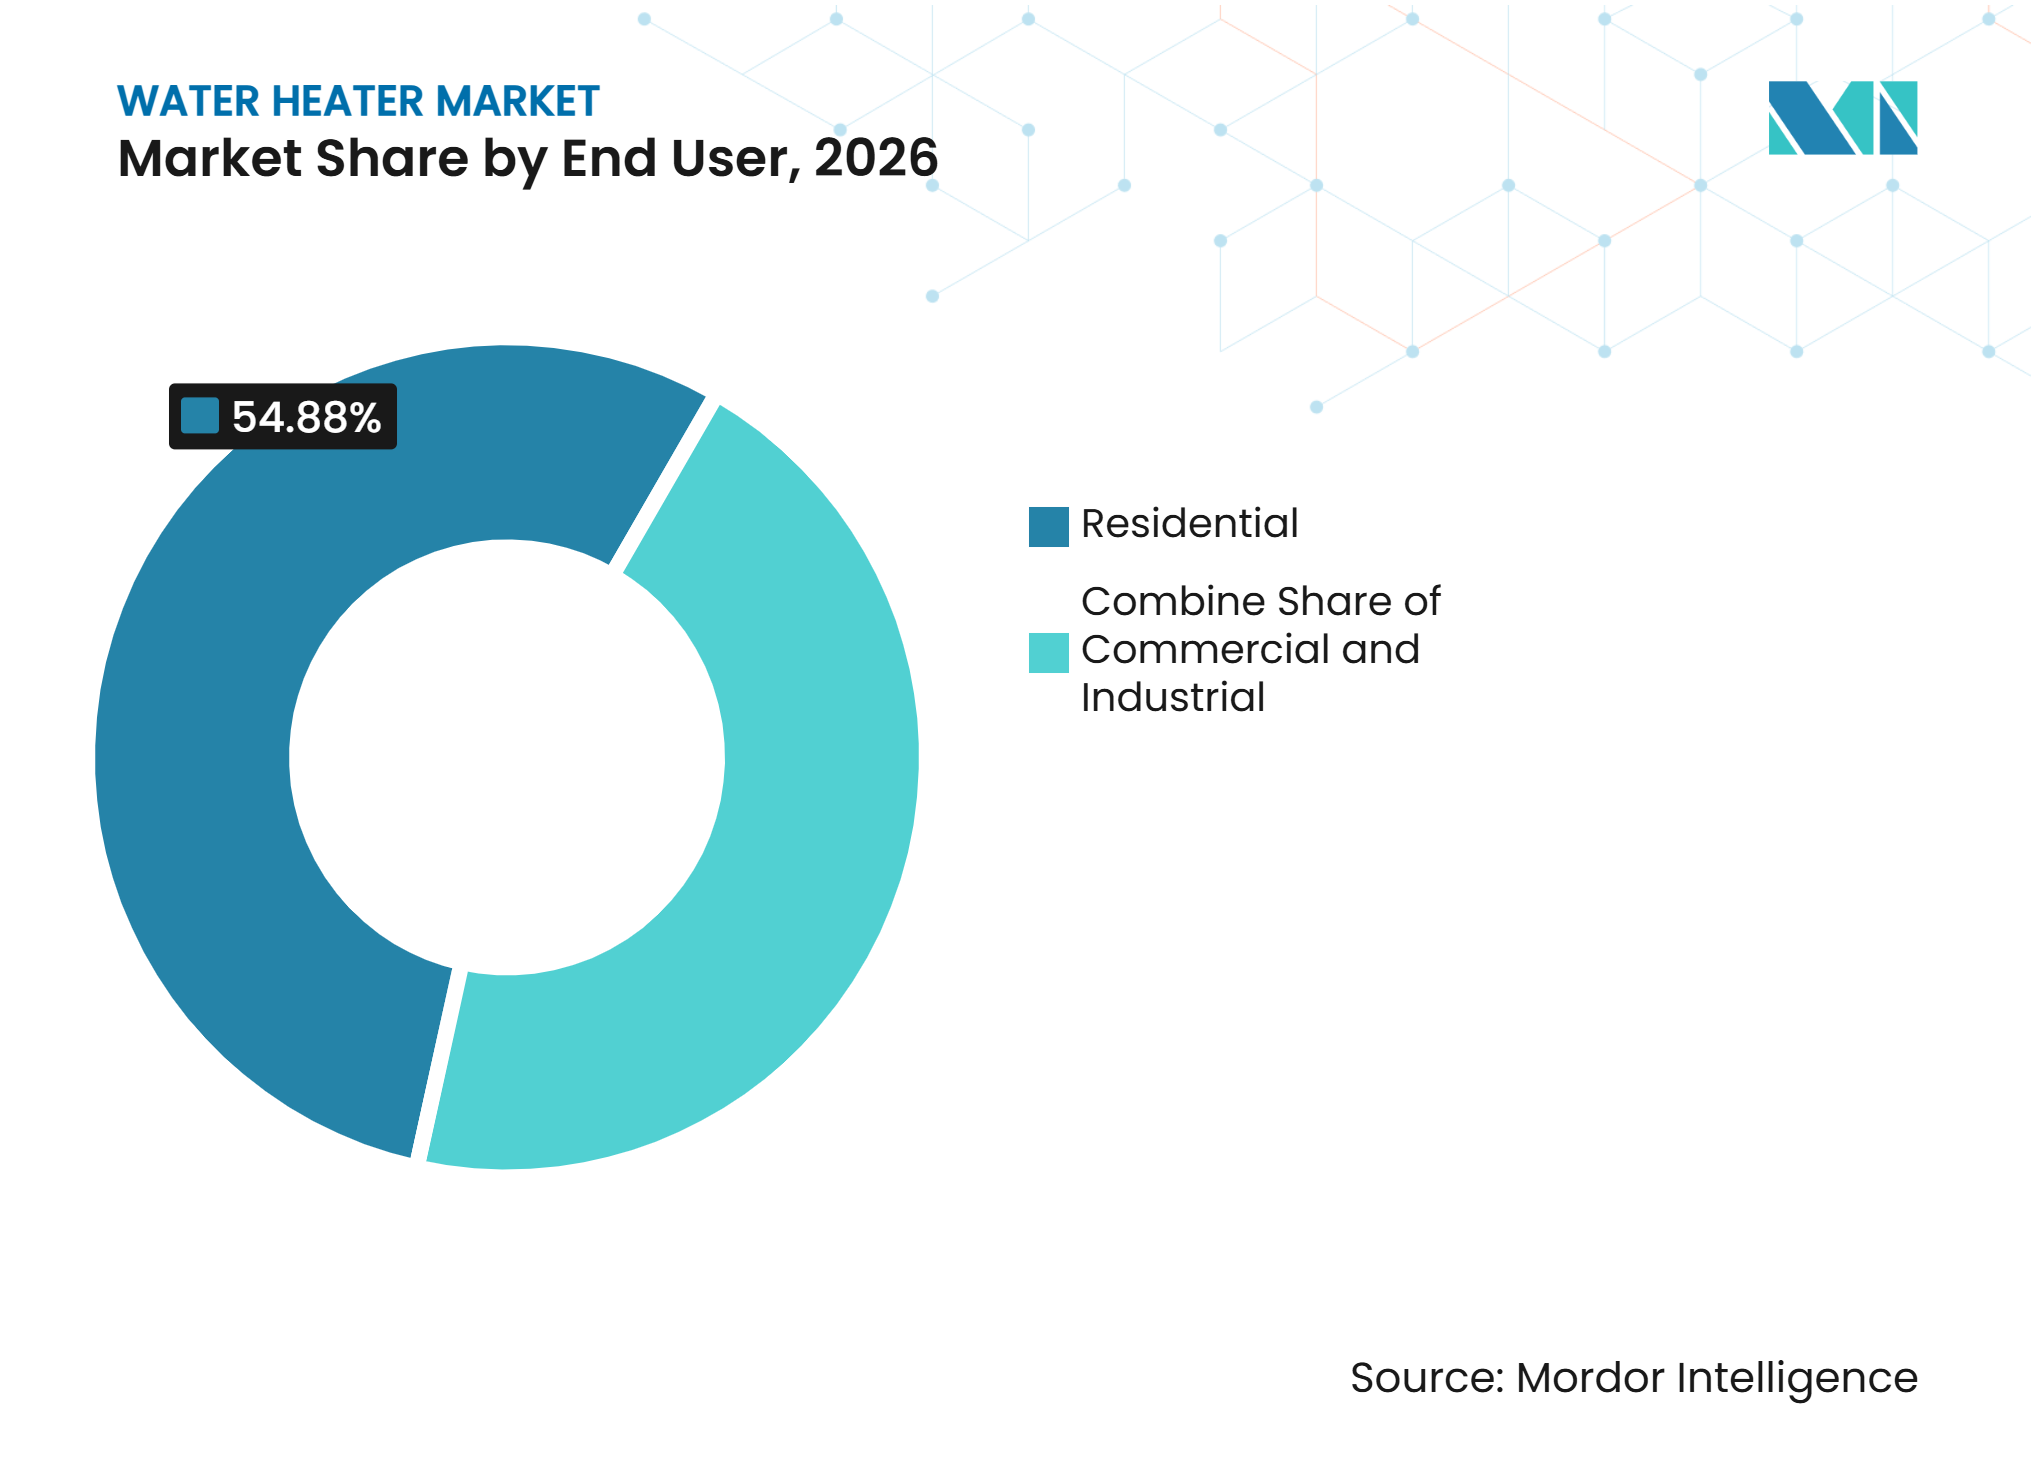
- Por usuário final, o residencial representou a maior participação de valor de mercado, com 54,88% em 2026, enquanto o comercial tem projeção de crescimento ao CAGR mais rápido, de 5,53%, até 2032.
- Por canal de distribuição, o B2C/Varejo representou a maior participação de valor de mercado, com 57,72% em 2026, enquanto B2B e Projetos têm projeção de crescimento ao CAGR mais rápido, de 5,67%, até 2032.
- Por geografia, a Ásia-Pacífico representou a maior participação de valor de mercado, com 37,90% em 2026, e tem projeção de crescimento ao CAGR mais rápido, de 5,76%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Aquecedores de Água*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões de Eficiência Energética e Ciclos de Substituição de Eletrodomésticos | +1.2% | Global, com efeito concentrado de curto prazo na América do Norte e na União Europeia | Curto prazo (≤ 2 anos) |
| Construção Residencial Urbana e Modernização Habitacional | +1.1% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Incentivos à Eletrificação por Bomba de Calor, Solar e Híbrido | +1.3% | América do Norte, União Europeia e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aquecimento de Água Inteligente e Gestão de Energia Conectada | +0.5% | América do Norte e Países Nórdicos, com adoção emergente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aquecedores de Água como Baterias Térmicas para Resposta à Demanda | +0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Construção para Locação e Bancos Centralizados de Aquecedores de Água com Bomba de Calor | +0.3% | América do Norte, Reino Unido e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões de Eficiência Energética e Ciclos de Substituição de Eletrodomésticos
O mercado de aquecedores de água está respondendo a normas que exigem que fabricantes e compradores planejem equipamentos de maior desempenho. A regra final do Departamento de Energia dos Estados Unidos aplica-se a aquecedores de água elétricos de armazenamento não pequenos acima de 35 galões e até 120 galões, com conformidade exigida a partir de maio de 2029[1]. A Diretiva de Eficiência Energética da União Europeia busca uma redução de 11,7% no consumo final de energia até 2030 em relação às projeções de 2020. Os estados-membros da União Europeia aprovaram um regulamento de Ecodesign revisado para aquecedores de água em abril de 2026, com aplicação prevista para o outono de 2028, sujeita ao processo legislativo restante[2]. Esses requisitos incentivam trabalhos de engenharia antecipados, qualificação de produtos e preparação dos instaladores. Eles também aumentam o valor comercial de equipamentos capazes de atender às normas de eficiência sem alterações substanciais nos layouts dos edifícios.
Construção Residencial Urbana e Modernização Habitacional
Novas residências continuam a apoiar instalações pela primeira vez na China, Índia, Sudeste Asiático e países do Conselho de Cooperação do Golfo. O desenvolvimento de apartamentos favorece produtos elétricos de armazenamento compactos, enquanto projetos maiores podem utilizar sistemas centralizados de água quente. O crescimento urbano também desloca as decisões de compra para incorporadoras, gestores de propriedades e empreiteiros, em vez de domicílios individuais. Isso apoia o canal B2B e Projetos, onde a disponibilidade de produtos, treinamento e suporte pós-venda podem determinar a seleção de fornecedores. Projetos de construção para locação oferecem uma oportunidade relacionada, pois os proprietários podem avaliar o custo operacional e as classificações dos edifícios ao longo de um longo período de detenção. O mercado de aquecedores de água, portanto, se beneficia tanto da nova construção quanto da demanda de substituição em habitações maduras.
Incentivos à Eletrificação por Bomba de Calor, Solar e Híbrido
Os incentivos continuam sendo importantes para reduzir a barreira de compra de equipamentos de bomba de calor, solar e híbridos. O antigo crédito da Seção 25C fornecia até 2.000 USD para aquecedores de água com bomba de calor elegíveis antes de o crédito encerrar após 31 de dezembro de 2025. Programas estaduais e de concessionárias ainda podem alterar a economia dos projetos onde incluem consumidores, distribuidores e empreiteiros. O design de programas de concessionárias também pode influenciar a adoção ao alinhar a participação de clientes, empreiteiros e distribuidores. A Diretiva de Energias Renováveis da União Europeia apoia um papel maior para o aquecimento e resfriamento renováveis nos estados-membros. Os sistemas de energia solar térmica continuam relevantes em áreas de alta irradiância, onde as condições da rede e a economia local os favorecem em relação às alternativas dependentes da rede.
Aquecimento de Água Inteligente e Gestão de Energia Conectada
Os aquecedores de água conectados permitem que as concessionárias desloquem a carga elétrica enquanto mantêm o serviço de água quente. A SMECO anunciou seu piloto FlexHome em agosto de 2025, enquanto o piloto estava em operação desde setembro de 2024 e estava programado para funcionar até 2026[3]. A Hawaiian Electric e a Aquanta começaram a implantar controles conectados para apoiar 11 MW de capacidade de resposta à demanda e serviços de resposta rápida de frequência em Oahu. Um estudo de campo na Ilha Terceira relatou 56% de redução no custo de eletricidade e um aumento de 36 pontos percentuais no autoconsumo fotovoltaico para um aquecedor de água elétrico controlado. O trabalho de simulação da Universidade Estadual de Portland encontrou economias no custo de eletricidade de 11 a 33% e reduções de carga no período de pico de 86 a 91%, enquanto o uso total de energia aumentou de 6 a 8%[4]. Os controles conectados e a prontidão para CTA-2045 são, portanto, importantes para a diferenciação de produtos, aquisição por concessionárias e relacionamentos de serviço de longo prazo.
Análise de Impacto das Restrições do Mercado de Aquecedores de Água*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas de Aquecimento de Água de Baixo Carbono | -0.9% | Global, mais agudo nos segmentos sensíveis a preço da Ásia-Pacífico e do Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Complexidade de Retrofit, Lacunas de Qualificação e Infraestrutura Elétrica Limitada | -0.7% | América do Sul, Oriente Médio e África, Ásia-Pacífico rural e habitações mais antigas da América do Norte | Médio prazo (2 a 4 anos) |
| Compras de Substituição de Emergência e Lacunas de Qualificação de Empreiteiros | -0.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Cibersegurança, Privacidade de Dados e Produtos Conectados | -0.2% | União Europeia e América do Norte, com uma camada de conformidade emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas de Aquecimento de Água de Baixo Carbono
O custo de aquisição continua sendo uma barreira significativa para opções de aquecimento de água de baixo carbono. A perda do crédito federal da Seção 25C após 2025 torna essa questão mais imediata nos Estados Unidos. Os consumidores devem considerar o custo do equipamento, a mão de obra de instalação, o trabalho elétrico e as condições do local ao comparar tecnologias. Isso pode favorecer o armazenamento elétrico convencional e equipamentos a gás em decisões de substituição sensíveis a preço. Os sistemas de energia solar térmica também requerem coletores, equipamentos de armazenamento e condições de instalação adequadas, o que pode limitar a adoção onde os subsídios são limitados. Essas barreiras deixam o mercado de aquecedores de água dependente tanto da acessibilidade dos produtos quanto do suporte prático à instalação.
Complexidade de Retrofit, Lacunas de Qualificação e Infraestrutura Elétrica Limitada
Os projetos de retrofit podem ser difíceis quando um edifício carece de capacidade elétrica adequada, espaço de instalação, ventilação ou mão de obra qualificada. Os equipamentos de bomba de calor exigem instaladores capazes de gerenciar trabalhos elétricos, fluxo de ar, condensado e requisitos relacionados a refrigerantes. A perda do crédito fiscal federal aumentou a dificuldade de tornar os equipamentos de bomba de calor padrão em novas construções sensíveis a preço. Condições de rede fracas ou variáveis podem limitar a adequação dos equipamentos na Ásia-Pacífico rural e em partes do Oriente Médio e África. As reformas nos edifícios podem adicionar tempo e custo antes que o equipamento seja instalado. Essas restrições podem atrasar a adoção mesmo quando o equipamento oferece menor uso de energia operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Armazenamento Convencional Mantém Escala Enquanto os Produtos de Bomba de Calor e Híbridos Ganham RitmoOs aquecedores de água de armazenamento convencional detinham 55,41% da participação do segmento em 2026, pois atendem a uma ampla base instalada e continuam familiares para consumidores e instaladores. Seu uso abrange unidades compactas para apartamentos, reservatórios domésticos padrão e produtos de armazenamento comercial maiores. O menor custo inicial continua a apoiar a demanda de substituição em mercados com incentivos limitados. Os produtos convencionais também continuam adequados onde a capacidade elétrica dos edifícios limita a instalação de bombas de calor. Os equipamentos instantâneos e sem reservatório ocupam uma posição intermediária, particularmente onde a economia de espaço, a entrega rápida e a manutenção ao longo do ciclo de vida são valorizadas. A A. O. Smith recebeu o Prêmio Edison de Prata de 2025 por seu aquecedor de água sem reservatório ADAPT com Tecnologia de Prevenção de Incrustações X3.
Os aquecedores de água de bomba de calor e híbridos têm projeção de expansão a um CAGR de 7,72% até 2032, apoiados por normas, incentivos e desenvolvimento de produtos. A regra do DOE de 2029 é especialmente relevante para os tamanhos mais comuns de equipamentos elétricos de armazenamento nos Estados Unidos. A Rheem apresentou seu aquecedor de água elétrico híbrido com bomba de calor ProTerra como usando até 75% menos energia do que os aquecedores de água elétricos padrão. O NUOS Multi-Fit da Ariston inclui um algoritmo de autoaprendizagem i-Memory e prontidão para CTA-2045, vinculando o desempenho do produto a aplicações de casa conectada e de concessionárias. A escolha de produtos está se ampliando à medida que os fabricantes investem em plataformas de bomba de calor, redução de ruído, conectividade e flexibilidade de instalação. O setor de aquecedores de água está, portanto, competindo em praticidade de instalação, custo operacional, recursos de controle e suporte do fornecedor, em vez de apenas na fonte de energia.



Por Fonte de Energia:
O Elétrico Mantém a Liderança Enquanto o Solar se Expande em Climas AdequadosO elétrico detinha uma participação de segmento de 50,64% em 2026, apoiado pela expansão da rede e pela atividade de eletrificação em várias regiões. No mercado de aquecedores de água, os sistemas elétricos podem complementar os sistemas fotovoltaicos em telhados onde os domicílios buscam usar mais energia autogerada. Os produtos de bomba de calor fortalecem a proposta elétrica porque reduzem o uso de energia em relação aos sistemas de resistência. Sua adoção depende da infraestrutura elétrica, das condições de instalação e do suporte disponível. O gás mantém uma base instalada substancial na América do Norte e em partes da Europa, particularmente onde a infraestrutura existente e a familiaridade dos empreiteiros permanecem fortes. As normas do DOE para equipamentos comerciais a gás entraram em vigor em 6 de outubro de 2026, enquanto uma política de aplicação permite um período de carência de um ano para determinados equipamentos qualificados fabricados entre 6 de outubro de 2026 e 6 de outubro de 2027.
O solar tem projeção de expansão a um CAGR de 6,54% até 2032, com maior relevância no Norte da África, no GCC, na Austrália e no Sul da Ásia. A alta irradiância e as prioridades locais de energia renovável apoiam a adoção de energia solar térmica nessas localidades. A União Europeia continua a enquadrar o aquecimento e resfriamento renováveis como parte de sua agenda de transição energética. Os produtos comerciais a gás continuam relevantes durante a transição porque muitos edifícios requerem serviço confiável de alta capacidade. O setor de aquecedores de água continua a equilibrar o crescimento elétrico e solar com as necessidades de manutenção dos equipamentos instalados a gás.
Por Capacidade:
Os Produtos de Médio Porte Atendem à Demanda Cotidiana Enquanto os Grandes Sistemas Apoiam ProjetosA categoria de 30 a 100 litros representou 30,15% do tamanho do mercado de aquecedores de água em 2026, pois se alinha com apartamentos, residências menores e necessidades domésticas moderadas. Essa faixa de capacidade é comum em habitações urbanas na Ásia-Pacífico e na Europa. Também se encaixa em muitas compras de substituição onde a tubulação existente e o espaço disponível influenciam a escolha do produto. As unidades menores abaixo de 30 litros continuam importantes em aplicações de ponto de uso e apartamentos compactos. A categoria de 101 a 250 litros atende a residências premium e locais comerciais de pequeno porte que necessitam de maior volume de armazenamento. A categoria de 251 a 400 litros atende a residências maiores e locais comerciais onde a demanda supera os requisitos domésticos típicos.
Acima de 400 litros tem projeção de expansão a um CAGR de 5,81% até 2032, apoiado por projetos de hotelaria, saúde e institucionais. Esses ambientes conferem ao mercado de aquecedores de água demanda por entrega confiável, grandes volumes de armazenamento e suporte de serviço. A Rheem introduziu os produtos STID Indirect Tank MAX em setembro de 2026, e o modelo de 119 galões se enquadra na faixa acima de 400 litros. O modelo STID 80 MAX de 80 galões, que está dentro da faixa de 251 a 400 litros, oferece até 70% mais entrega na primeira hora e quase 90% mais produção contínua de água quente do que o modelo STID 80 padrão. A demanda por projetos no GCC e a atividade de renovação na Europa tornam os grandes sistemas comercialmente importantes. Os fornecedores nessa parte do mercado de aquecedores de água precisam combinar desempenho do equipamento com engenharia, instalação e suporte de manutenção contínua.
Por Usuário Final:
A Demanda Residencial Ancora o Volume Enquanto os Projetos Comerciais Crescem Mais RapidamenteOs usuários residenciais detinham uma participação de 54,88% em 2026, pois a substituição doméstica e as novas habitações continuam a representar grande parte da demanda. A seleção de produtos nessa parte do mercado de aquecedores de água é afetada pelo preço inicial, limitações de espaço, contas de energia e capacidade de instalação local. Os sistemas de armazenamento convencional continuam importantes onde os orçamentos são restritos. Os produtos de bomba de calor conectados estão ganhando relevância para domicílios com incentivos, infraestrutura elétrica adequada ou geração solar. A distribuição residencial também depende fortemente de empreiteiros, varejistas locais e recomendações de instaladores. A joint venture Lennox-Ariston entrou no aquecimento de água residencial da América do Norte por meio da rede de revendedores da Lennox em março de 2026.
Os usuários finais comerciais têm projeção de expansão a um CAGR de 5,53% até 2032, impulsionados por instalações de hotelaria, saúde, educação e institucionais. Esses compradores frequentemente requerem sistemas centralizados de água quente, altas taxas de recuperação e arranjos de manutenção confiáveis. As instalações de saúde também precisam de disponibilidade confiável de água quente para apoiar práticas de controle de infecções. O turismo no GCC e a construção de uso misto incentivam a demanda por produtos de alta capacidade e solar-híbridos. A atividade de renovação europeia apoia trabalhos de substituição onde as normas de desempenho dos edifícios e as metas de energia são relevantes. A demanda industrial é menor, mas pode gerar pedidos de maior valor para sistemas de armazenamento e instantâneos de grande porte.

Por Canal de Distribuição:
O B2C/Varejo Permanece Amplo Enquanto a Aquisição B2B e de Projetos AvançaO B2C/Varejo detinha uma participação de 57,72% em 2026, refletindo seu papel nas compras de substituição doméstica em muitas regiões. No mercado de aquecedores de água, lojas multimarcas, pontos de venda exclusivos de marcas, varejistas de ferragens e revendedores locais atendem a clientes que precisam de produtos rapidamente. Os canais de varejo são especialmente úteis para equipamentos de armazenamento compacto e de ponto de uso. A pesquisa e as vendas online estão se tornando mais relevantes para produtos menores, embora a instalação continue sendo uma parte fundamental da decisão final de compra. O canal é moldado pela disponibilidade de produtos, visibilidade do varejista e a confiança que os consumidores depositam nas recomendações dos instaladores. Uma ampla presença B2C continua importante para os fornecedores que buscam escala no mercado de aquecedores de água.
O B2B e Projetos tem projeção de crescimento a um CAGR de 5,67% até 2032, à medida que a construção multifamiliar, edifícios públicos e projetos de hotelaria centralizam a aquisição. Atacadistas e distribuidores de encanamento e HVAC desempenham um papel central porque combinam acesso a produtos, assistência técnica e redes de empreiteiros. Os grandes compradores também valorizam garantias, contratos de serviço e programas de treinamento. A joint venture Lennox-Ariston oferece aos revendedores acesso a produtos de aquecimento de água por meio de um canal HVAC estabelecido. O envolvimento direto do fabricante pode se tornar mais importante para especificações comerciais complexas. O setor de aquecedores de água se beneficia quando seus parceiros de distribuição podem apoiar a seleção de produtos, instalação, comissionamento e serviço.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação regional de 37,90% em 2026 e tem projeção de crescimento a um CAGR de 5,76% até 2032. A China fornece uma grande base instalada, enquanto Índia, Sudeste Asiático e Coreia do Sul adicionam demanda por meio do desenvolvimento urbano e da construção de apartamentos. As unidades elétricas de armazenamento compactas de 30 a 100 litros são bem adequadas a muitas configurações de habitação urbana. Os sistemas solares continuam relevantes onde os recursos solares são fortes e as condições da rede são menos confiáveis. Os eletrodomésticos inteligentes e os controles conectados estão ganhando atenção nos mercados residenciais mais avançados. A adoção de bombas de calor também está se desenvolvendo no Japão e na Austrália, à medida que as políticas de energia influenciam as especificações de novas construções. O mercado de aquecedores de água da Ásia-Pacífico requer produtos em uma ampla faixa de preços, desde unidades elétricas básicas até equipamentos de bomba de calor conectados.
América do Norte
A América do Norte é moldada pela interação de normas federais, políticas estaduais, programas de concessionárias e demanda de substituição. As normas do DOE para unidades comerciais a gás cobertas entraram em vigor em 6 de outubro de 2026, mas o período de carência de aplicação de um ano reduz a necessidade imediata de substituição de toda a frota. A regra de armazenamento elétrico do DOE também cria um marco futuro de conformidade em maio de 2029 para produtos não pequenos acima de 35 galões, cerca de 132 litros, e até 120 galões, cerca de 454 litros. Em 4 de novembro de 2026, o Conselho do Distrito de Ar da Área da Baía votou para avançar com emendas à Regra 9-6 que estenderiam o prazo de conformidade e adicionariam isenções relacionadas à acessibilidade. Os códigos de construção estaduais e os programas de concessionárias continuam a apoiar a implantação de bombas de calor após o encerramento do crédito fiscal federal. O Canadá continua importante para o treinamento de empreiteiros e produtos a gás sem reservatório, enquanto o México continua a favorecer produtos convencionais sensíveis a preço. O mercado de aquecedores de água da América do Norte está equilibrando a preparação para conformidade com a acessibilidade de curto prazo e a capacidade dos instaladores.
Europa, América do Sul e Oriente Médio e África
A Diretiva de Eficiência Energética da União Europeia estabelece uma meta vinculante de redução de 11,7% no consumo final de energia para 2030, apoiando a demanda liderada por renovações nos estados-membros. A Diretiva de Desempenho Energético dos Edifícios tinha um prazo de transposição de 29 de maio de 2026 para os estados-membros da União Europeia, não para o Reino Unido. Alemanha, França, Itália, Espanha e os Países Nórdicos têm um contexto mais forte de renovação e bomba de calor do que muitos outros mercados. A América do Sul está centrada no Brasil e no Chile, onde a urbanização e o crescimento da renda doméstica apoiam a demanda por aquecimento de água elétrico e a gás. O Oriente Médio e África vê demanda liderada por projetos de hotelaria, turismo e desenvolvimento de uso misto no GCC. Os produtos de energia solar térmica são relevantes na Jordânia, Marrocos, Egito, Emirados Árabes Unidos e partes da África Subsaariana, onde os recursos solares e as necessidades de acesso à energia se alinham. O mercado de aquecedores de água nessas regiões depende da atividade de construção local, da política energética, das condições da rede e da acessibilidade dos equipamentos.
Cenário Competitivo
Concentração do Mercado
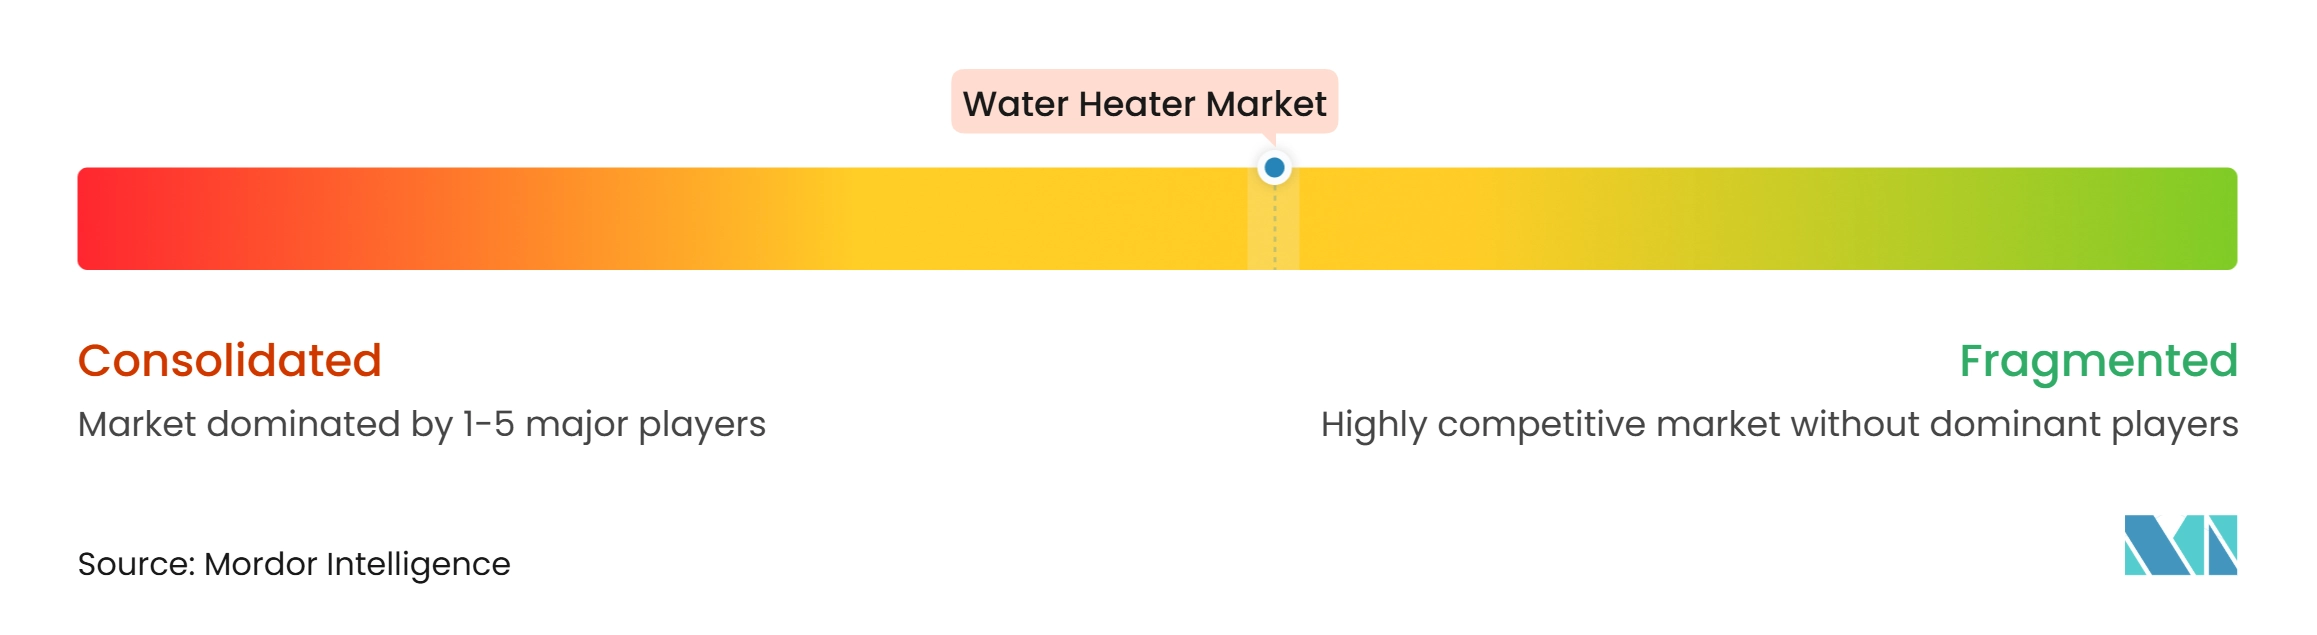
O mercado de aquecedores de água é moderadamente concentrado, com fabricantes globais como A. O. Smith, Rheem, Ariston, Rinnai, Vaillant, Bosch Home Comfort, Groupe Atlantic, Viessmann Climate Solutions e Haier competindo ao lado de especialistas regionais. Bajaj Electricals, V-Guard, Havells e FERROLI mantêm posições em seus mercados domésticos por meio de linhas de produtos locais e distribuição. A competição no mercado de aquecedores de água é moldada pela eficiência dos produtos, tecnologia, capacidade de fabricação, acesso a canais e capacidade de serviço. Os fornecedores maiores podem apoiar portfólios amplos em aplicações residenciais e comerciais. Os fornecedores regionais podem competir por meio de preço, adequação do produto local e relacionamentos estabelecidos com revendedores. Essa estrutura deixa espaço tanto para plataformas globais quanto para concorrentes domésticos focados.
Os movimentos estratégicos em 2025 e 2026 mostram como os fornecedores estão ampliando suas ofertas. A A. O. Smith concluiu sua aquisição da Leonard Valve em janeiro de 2026. A Bradford White adquiriu a Bock Water Heaters em abril de 2025, ampliando sua oferta comercial. A Lennox e a Ariston anunciaram sua joint venture em maio de 2025, com a Ariston USA detendo 50,1% e a Lennox detendo 49,9%. A Rheem ampliou sua linha de hidráulica em setembro de 2026 com produtos de caldeira combinada, caldeira de alta produção e reservatório indireto. Essas ações mostram que os fornecedores estão buscando posições mais fortes em equipamentos adjacentes, projetos comerciais e canais de revendedores.
A tecnologia fornece outra base para a competição em produtos premium. As plataformas de bomba de calor incluem cada vez mais controles conectados, diagnósticos remotos, recursos de autoaprendizagem e capacidade de interação com a rede. O NUOS Multi-Fit da Ariston ilustra essa direção com i-Memory e prontidão para CTA-2045. A Rheem usa a posição de desempenho energético do ProTerra para apoiar comparações de custo operacional com equipamentos elétricos padrão. As concessionárias também criam uma rota alternativa para o mercado por meio de programas de eletrificação. A SMUD relatou mais de 20.000 sistemas de aquecimento de espaço e água a gás substituídos por meio do Advanced Home Solutions, um programa de eletrificação baseado em reembolsos.
Líderes do Setor de Aquecedores de Água
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aquecedores de Água Empresas cobertas neste relatório
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Ariston Holding N.V.
- Robert Bosch GmbH
- Haier Smart Home Co., Ltd.
- Rinnai Corporation
- Bradford White Corporation
- Vaillant Group
- Groupe Atlantic
- Viessmann Climate Solutions SE
- NIBE Industrier AB
- STIEBEL ELTRON GmbH & Co. KG
- BDR Thermea Group
- Midea Group Co., Ltd.
- Panasonic Corporation
- NORITZ Corporation
- Navien Inc.
- Daikin Industries, Ltd
- Bajaj Electricals Limited
- Havells India Limited
- FERROLI S.p.A.
- Lennox International Inc.
- V-Guard Industries Limited
Desenvolvimentos industriais recentes em Mercado de Aquecedores de Água
- Setembro de 2026: A Rheem expande seu portfólio de hidráulica com a Caldeira Combinada Série FT, modelos de caldeira de alta produção e soluções STID Indirect Tank MAX.
- Março de 2026: A Lennox entra no aquecimento de água residencial da América do Norte por meio da joint venture com a Ariston. A Lennox International começou a receber pedidos de revendedores para sua linha de aquecedores de água com marca própria em 16 de março de 2026, após o anúncio da joint venture com o Ariston Group em maio de 2025, com a Ariston USA detendo 50,1% e a Lennox detendo 49,9%.
- Agosto de 2025: Virtual Peaker, SMECO e ICF anunciam o Programa Piloto FlexHome de Maryland. O piloto estava em operação desde setembro de 2024 e estava programado até 2026, com meta de até 500 aquecedores de água habilitados para a rede ao longo de 3 anos.
- Maio de 2025: Lennox e Ariston Group anunciam uma joint venture para lançar aquecedores de água na América do Norte. A joint venture é estruturada com a Ariston USA detendo 50,1% e a Lennox detendo 49,9%, com distribuição de produtos iniciando em 2026 por meio das lojas Lennox, da rede direta para revendedores e dos canais de distribuidores.
Escopo do Relatório Global do Mercado de Aquecedores de Água
O relatório do mercado de aquecedores de água é segmentado por tipo de produto, incluindo armazenamento convencional, instantâneo/sem reservatório e aquecedores de água de bomba de calor e híbridos. Também avalia a fonte de energia, incluindo eltrico, gás, solar e outros, capacidade de abaixo de 30 litros a acima de 400 litros, usuário final, canal de distribuição e geografia. A cobertura geográfica inclui América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. As previsões do mercado de aquecedores de água são fornecidas em termos de valor (USD), permitindo comparação de valor consistente nas categorias declaradas de produto, canal, usuário final e regional.
Visão geral da segmentação
| Aquecedores de Água de Armazenamento Convencional |
| Aquecedores de Água Instantâneos e Sem Reservatório |
| Aquecedores de Água de Bomba de Calor e Híbridos |
| Elétrico |
| Gás, Incluindo Gás Natural e GLP |
| Solar |
| Outras Fontes de Energia |
| Abaixo de 30 Litros |
| 30 a 100 Litros |
| 101 a 250 Litros |
| 251 a 400 Litros |
| Acima de 400 Litros |
| Residencial | |
| Comercial | Hotelaria |
| Saúde | |
| Educação e Institucional | |
| Escritórios e Varejo | |
| Demais Usuários Finais Comerciais | |
| Industrial |
| B2C/Varejo | Lojas Multimarcas |
| Pontos de Venda Exclusivos de Marcas | |
| Online | |
| Lojas Locais de Ferragens | |
| Outros B2C/Varejo | |
| B2B e Projetos | Atacado e Distribuidores de Encanamento e HVAC |
| Direto dos Fabricantes |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Aquecedores de Água de Armazenamento Convencional | |
| Aquecedores de Água Instantâneos e Sem Reservatório | ||
| Aquecedores de Água de Bomba de Calor e Híbridos | ||
| Por Fonte de Energia | Elétrico | |
| Gás, Incluindo Gás Natural e GLP | ||
| Solar | ||
| Outras Fontes de Energia | ||
| Por Capacidade | Abaixo de 30 Litros | |
| 30 a 100 Litros | ||
| 101 a 250 Litros | ||
| 251 a 400 Litros | ||
| Acima de 400 Litros | ||
| Por Usuário Final | Residencial | |
| Comercial | Hotelaria | |
| Saúde | ||
| Educação e Institucional | ||
| Escritórios e Varejo | ||
| Demais Usuários Finais Comerciais | ||
| Industrial | ||
| Por Canal de Distribuição | B2C/Varejo | Lojas Multimarcas |
| Pontos de Venda Exclusivos de Marcas | ||
| Online | ||
| Lojas Locais de Ferragens | ||
| Outros B2C/Varejo | ||
| B2B e Projetos | Atacado e Distribuidores de Encanamento e HVAC | |
| Direto dos Fabricantes | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado global de aquecedores de água até 2032?
O mercado global de aquecedores de água tem projeção de atingir 46,80 bilhões de USD até 2032, crescendo a um CAGR de 5,06% durante 2026-2032.
Qual tipo de produto de aquecedor de água está crescendo mais rapidamente?
Os aquecedores de água de bomba de calor e híbridos têm projeção de registrar o maior crescimento, com um CAGR de 7,72% até 2032.
Por que os aquecedores de água de armazenamento convencional continuam amplamente utilizados?
Os aquecedores de água de armazenamento convencional detinham 55,41% de participação em 2026, pois possuem uma grande base instalada, requisitos de instalação familiares e custos iniciais mais baixos.
Qual fonte de energia lidera a demanda por aquecedores de água?
O elétrico detinha 50,64% de participação em 2026, apoiado pela eletrificação, expansão da rede e pela crescente disponibilidade de produtos de bomba de calor.
Qual região tem as perspectivas de crescimento mais fortes para aquecedores de água?
A Ásia-Pacífico detinha 37,90% de participação em 2026 e tem projeção de expansão a um CAGR de 5,76% até 2032.
Quais fatores limitam a adoção de aquecedores de água com bomba de calor?
O custo inicial, a infraestrutura elétrica, as condições dos edifícios, as qualificações dos empreiteiros e o encerramento do crédito federal da Seção 25C dos Estados Unidos podem desacelerar a adoção.