
Taille et part du marché des chauffe-eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.57 Milliards de dollars |
| Taille du Marché (2032) | 46.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.06 % |
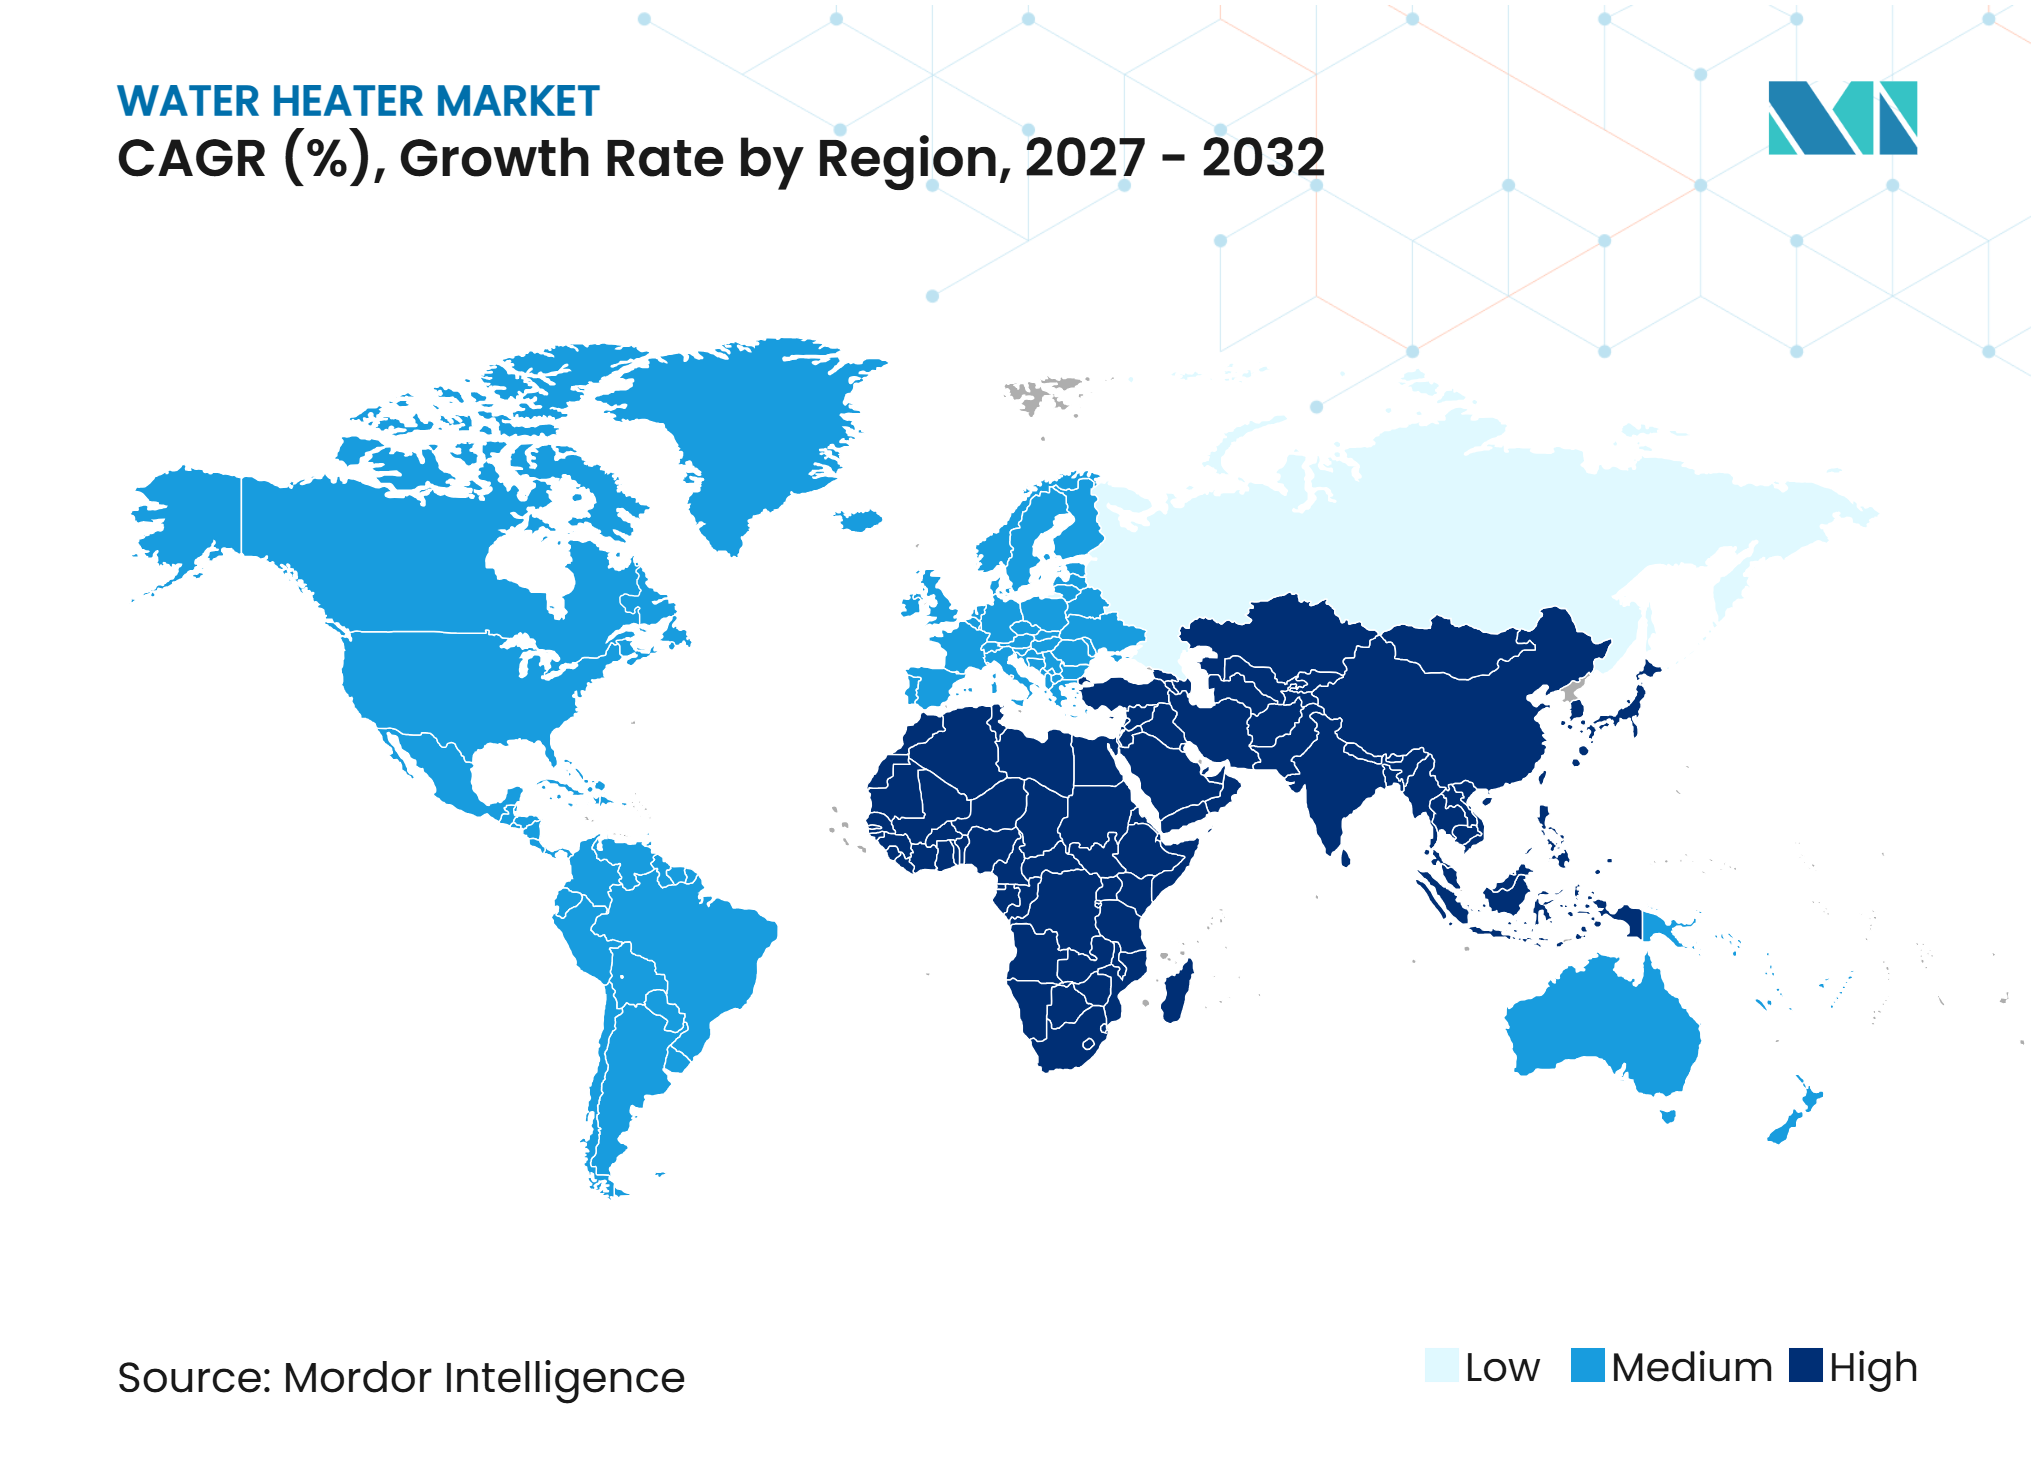
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-eau par Mordor Intelligence
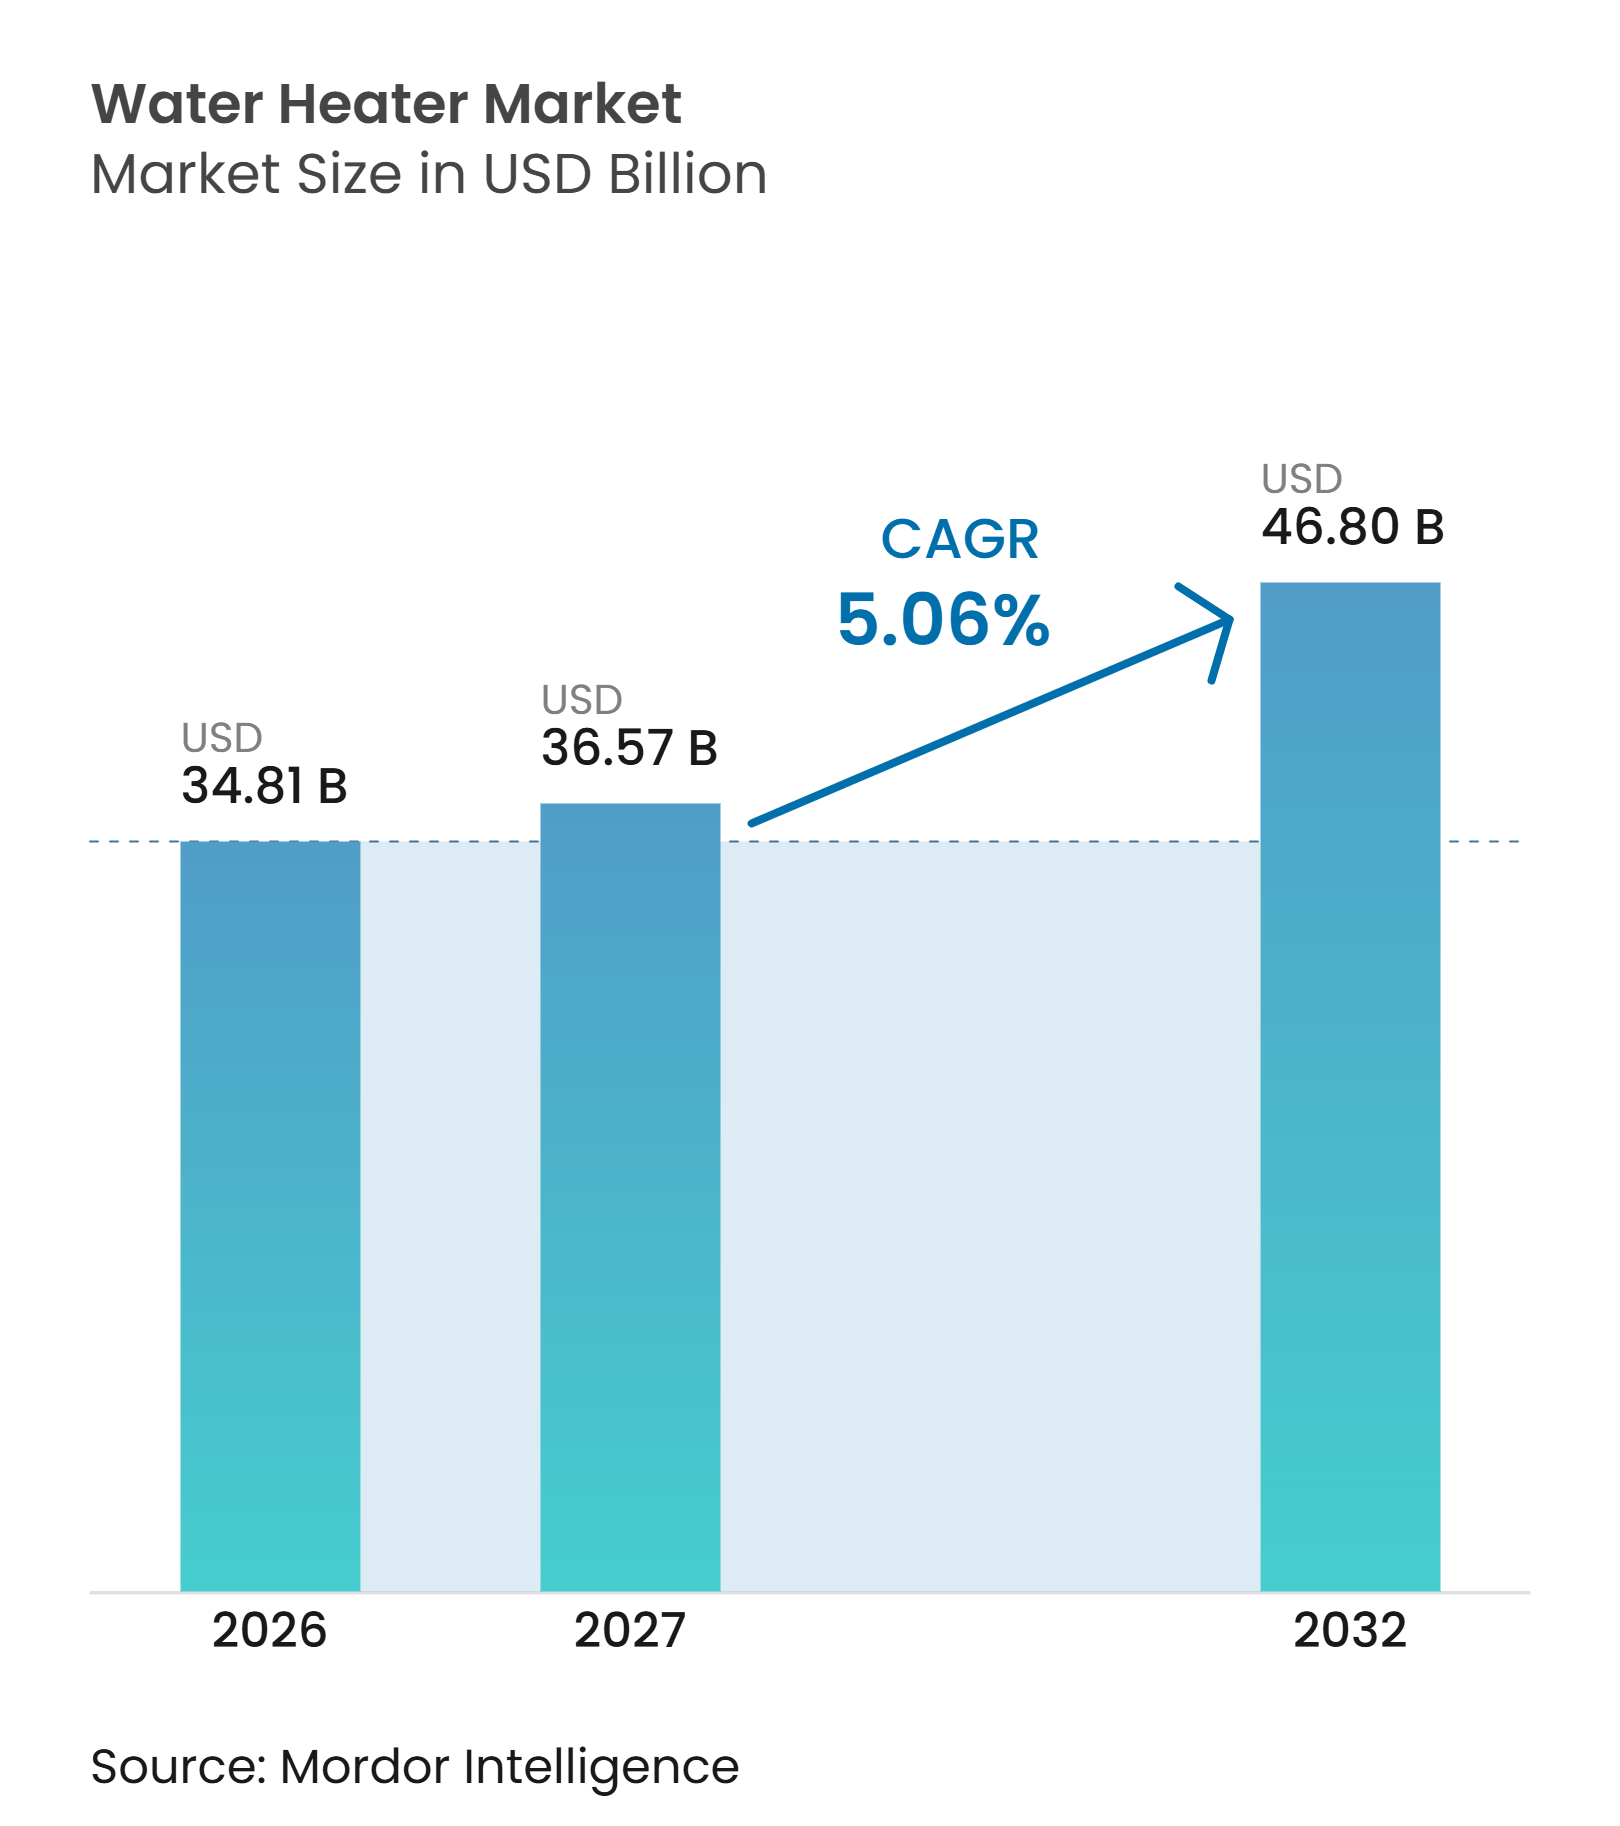
Le marché des chauffe-eau était évalué à 34,81 milliards USD en 2026, est estimé à 36,57 milliards USD en 2027, et devrait atteindre 46,80 milliards USD d'ici 2032, avec un CAGR de 5,06 % durant la période 2027-2032. Le marché des chauffe-eau est façonné par la demande de remplacement, le développement résidentiel et les politiques favorisant les équipements électriques et hybrides performants. La planification des produits est de plus en plus liée aux calendriers de conformité, aux capacités des installateurs et à la disponibilité des incitations locales. Les fabricants positionnent également les produits connectés pour les programmes des services publics, ce qui confère au chauffage de l'eau un rôle dans la gestion de la demande ainsi que dans le confort domestique. L'activité concurrentielle se concentre sur les performances des pompes à chaleur, la couverture des canaux de distribution, les commandes connectées et les produits de remplacement commerciaux répondant aux normes en évolution.
Points clés du rapport
- Par type de produit, les chauffe-eau à stockage conventionnel représentaient la plus grande part de valeur de marché à 55,41 % en 2026, tandis que les chauffe-eau à pompe à chaleur et hybrides devraient croître au CAGR le plus rapide de 7,72 % jusqu'en 2032.
- Par source d'énergie, l'électrique représentait la plus grande part de valeur de marché à 50,64 % en 2026, tandis que le solaire devrait croître au CAGR le plus rapide de 6,54 % jusqu'en 2032.
- Par capacité, 30-100 litres représentait la plus grande part de valeur de marché à 30,15 % en 2026, tandis que plus de 400 litres devrait croître au CAGR le plus rapide de 5,81 % jusqu'en 2032.
- Par utilisateur final, le résidentiel représentait la plus grande part de valeur de marché à 54,88 % en 2026, tandis que le commercial devrait croître au CAGR le plus rapide de 5,53 % jusqu'en 2032.
- Par canal de distribution, le B2C/vente au détail représentait la plus grande part de valeur de marché à 57,72 % en 2026, tandis que le B2B et projet devraient croître au CAGR le plus rapide de 5,67 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait la plus grande part de valeur de marché à 37,90 % en 2026 et devrait croître au CAGR le plus rapide de 5,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des chauffe-eau*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes d'efficacité énergétique et cycles de remplacement des appareils | +1.2% | Mondial, avec un effet à court terme concentré en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Construction résidentielle urbaine et modernisation du parc immobilier | +1.1% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Incitations à l'électrification par pompe à chaleur, solaire et hybride | +1.3% | Amérique du Nord, Union européenne et Asie-Pacifique | Court terme (≤ 2 ans) |
| Chauffage de l'eau intelligent et gestion connectée de l'énergie | +0.5% | Amérique du Nord et pays nordiques, avec une adoption émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Chauffe-eau en tant que batteries thermiques pour la gestion de la demande | +0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Construction locative et banques centralisées de chauffe-eau à pompe à chaleur | +0.3% | Amérique du Nord, Royaume-Uni et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes d'efficacité énergétique et cycles de remplacement des appareils
Le marché des chauffe-eau répond à des normes qui obligent les fabricants et les acheteurs à planifier des équipements plus performants. La règle finale du Département de l'énergie des États-Unis s'applique aux chauffe-eau électriques à stockage non petits de plus de 35 gallons et jusqu'à 120 gallons, avec une conformité requise à partir de mai 2029[1]. La directive sur l'efficacité énergétique de l'Union européenne vise une réduction de 11,7 % de la consommation finale d'énergie d'ici 2030 par rapport aux projections de 2020. Les États membres de l'Union européenne ont approuvé un règlement d'écoconception révisé pour les chauffe-eau en avril 2026, avec une application attendue vers l'automne 2028, sous réserve du processus législatif restant[2]. Ces exigences encouragent des travaux d'ingénierie anticipés, la qualification des produits et la préparation des installateurs. Elles augmentent également la valeur commerciale des équipements capables de satisfaire aux règles d'efficacité sans modifications substantielles des aménagements des bâtiments.
Construction résidentielle urbaine et modernisation du parc immobilier
Les nouvelles constructions continuent de soutenir les premières installations en Chine, en Inde, en Asie du Sud-Est et dans les pays du Conseil de coopération du Golfe. Le développement des appartements favorise les produits électriques à stockage compact, tandis que les projets de plus grande envergure peuvent recourir à des systèmes centralisés d'eau chaude. La croissance urbaine déplace également les décisions d'achat vers les promoteurs, les gestionnaires immobiliers et les entrepreneurs plutôt que vers les ménages individuels. Cela soutient le canal B2B et projet, où la disponibilité des produits, la formation et le service après-vente peuvent déterminer la sélection des fournisseurs. Les projets de construction locative offrent une opportunité connexe, car les propriétaires peuvent évaluer le coût d'exploitation et les performances du bâtiment sur une longue période de détention. Le marché des chauffe-eau bénéficie donc des nouvelles constructions ainsi que de la demande de remplacement dans le parc immobilier mature.
Incitations à l'électrification par pompe à chaleur, solaire et hybride
Les incitations restent importantes pour abaisser la barrière à l'achat des équipements à pompe à chaleur, solaires et hybrides. L'ancien crédit de la section 25C accordait jusqu'à 2 000 USD pour les chauffe-eau à pompe à chaleur éligibles avant que le crédit ne prenne fin après le 31 décembre 2025. Les programmes des États et des services publics peuvent encore modifier l'économie des projets lorsqu'ils incluent les consommateurs, les distributeurs et les entrepreneurs. La conception des programmes des services publics peut également influencer l'adoption en alignant la participation des clients, des entrepreneurs et des distributeurs. La directive sur les énergies renouvelables de l'Union européenne soutient un rôle plus important pour le chauffage et le refroidissement renouvelables dans les États membres. Les systèmes solaires thermiques restent pertinents dans les zones à fort ensoleillement où les conditions du réseau et l'économie locale les favorisent par rapport aux alternatives dépendantes du réseau.
Chauffage de l'eau intelligent et gestion connectée de l'énergie
Les chauffe-eau connectés permettent aux services publics de déplacer la charge électrique tout en maintenant le service d'eau chaude. SMECO a annoncé son pilote FlexHome en août 2025, tandis que le pilote était en cours depuis septembre 2024 et était prévu jusqu'en 2026[3]. Hawaiian Electric et Aquanta ont commencé à déployer des commandes connectées pour soutenir 11 MW de capacité de gestion de la demande et des services de réponse rapide en fréquence à Oahu. Une étude de terrain sur l'île de Terceira a rapporté une réduction de 56 % du coût de l'électricité et une augmentation de 36 points de pourcentage de l'autoconsommation photovoltaïque pour un chauffe-eau électrique contrôlé. Les travaux de simulation de l'Université d'État de Portland ont révélé des économies sur le coût de l'électricité de 11 à 33 % et des réductions de charge en période de pointe de 86 à 91 %, tandis que la consommation totale d'énergie augmentait de 6 à 8 %[4]. Les commandes connectées et la compatibilité CTA-2045 sont donc importantes pour la différenciation des produits, les achats des services publics et les relations de service à long terme.
Analyse de l'impact des freins sur le marché des chauffe-eau*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de chauffage de l'eau à faible émission de carbone | -0.9% | Mondial, le plus aigu dans les segments Asie-Pacifique et Moyen-Orient et Afrique sensibles aux prix | Court terme (≤ 2 ans) |
| Complexité de la rénovation, lacunes en compétences et infrastructure électrique limitée | -0.7% | Amérique du Sud, Moyen-Orient et Afrique, Asie-Pacifique rurale et parc immobilier nord-américain ancien | Moyen terme (2-4 ans) |
| Achats de remplacement d'urgence et lacunes en compétences des entrepreneurs | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Cybersécurité, confidentialité des données et coûts de conformité des produits connectés | -0.2% | Union européenne et Amérique du Nord, avec une couche de conformité émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de chauffage de l'eau à faible émission de carbone
Le coût d'achat reste un obstacle important pour les options de chauffage de l'eau à faible émission de carbone. La suppression du crédit fédéral de la section 25C après 2025 rend ce problème plus immédiat aux États-Unis. Les consommateurs doivent prendre en compte le coût de l'équipement, la main-d'œuvre d'installation, les travaux électriques et les conditions du site lors de la comparaison des technologies. Cela peut favoriser le stockage électrique conventionnel et les équipements à gaz dans les décisions de remplacement sensibles aux prix. Les systèmes solaires thermiques nécessitent également des capteurs, des équipements de stockage et des conditions d'installation appropriées, ce qui peut limiter l'adoption là où les subventions sont limitées. Ces obstacles laissent le marché des chauffe-eau dépendant à la fois de l'accessibilité des produits et du soutien pratique à l'installation.
Complexité de la rénovation, lacunes en compétences et infrastructure électrique limitée
Les projets de rénovation peuvent être difficiles lorsqu'un bâtiment manque de capacité électrique appropriée, d'espace d'installation, de ventilation ou de main-d'œuvre qualifiée. Les équipements à pompe à chaleur nécessitent des installateurs capables de gérer les travaux électriques, la circulation d'air, les condensats et les exigences liées aux réfrigérants. La suppression du crédit d'impôt fédéral a ajouté à la difficulté de rendre les équipements à pompe à chaleur standard dans les nouvelles constructions sensibles aux prix. Des conditions de réseau faibles ou variables peuvent limiter l'adéquation des équipements dans les zones rurales d'Asie-Pacifique et dans certaines parties du Moyen-Orient et de l'Afrique. Les mises à niveau des bâtiments peuvent ajouter du temps et des coûts avant l'installation des équipements. Ces contraintes peuvent retarder l'adoption même lorsque l'équipement offre une consommation d'énergie d'exploitation plus faible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
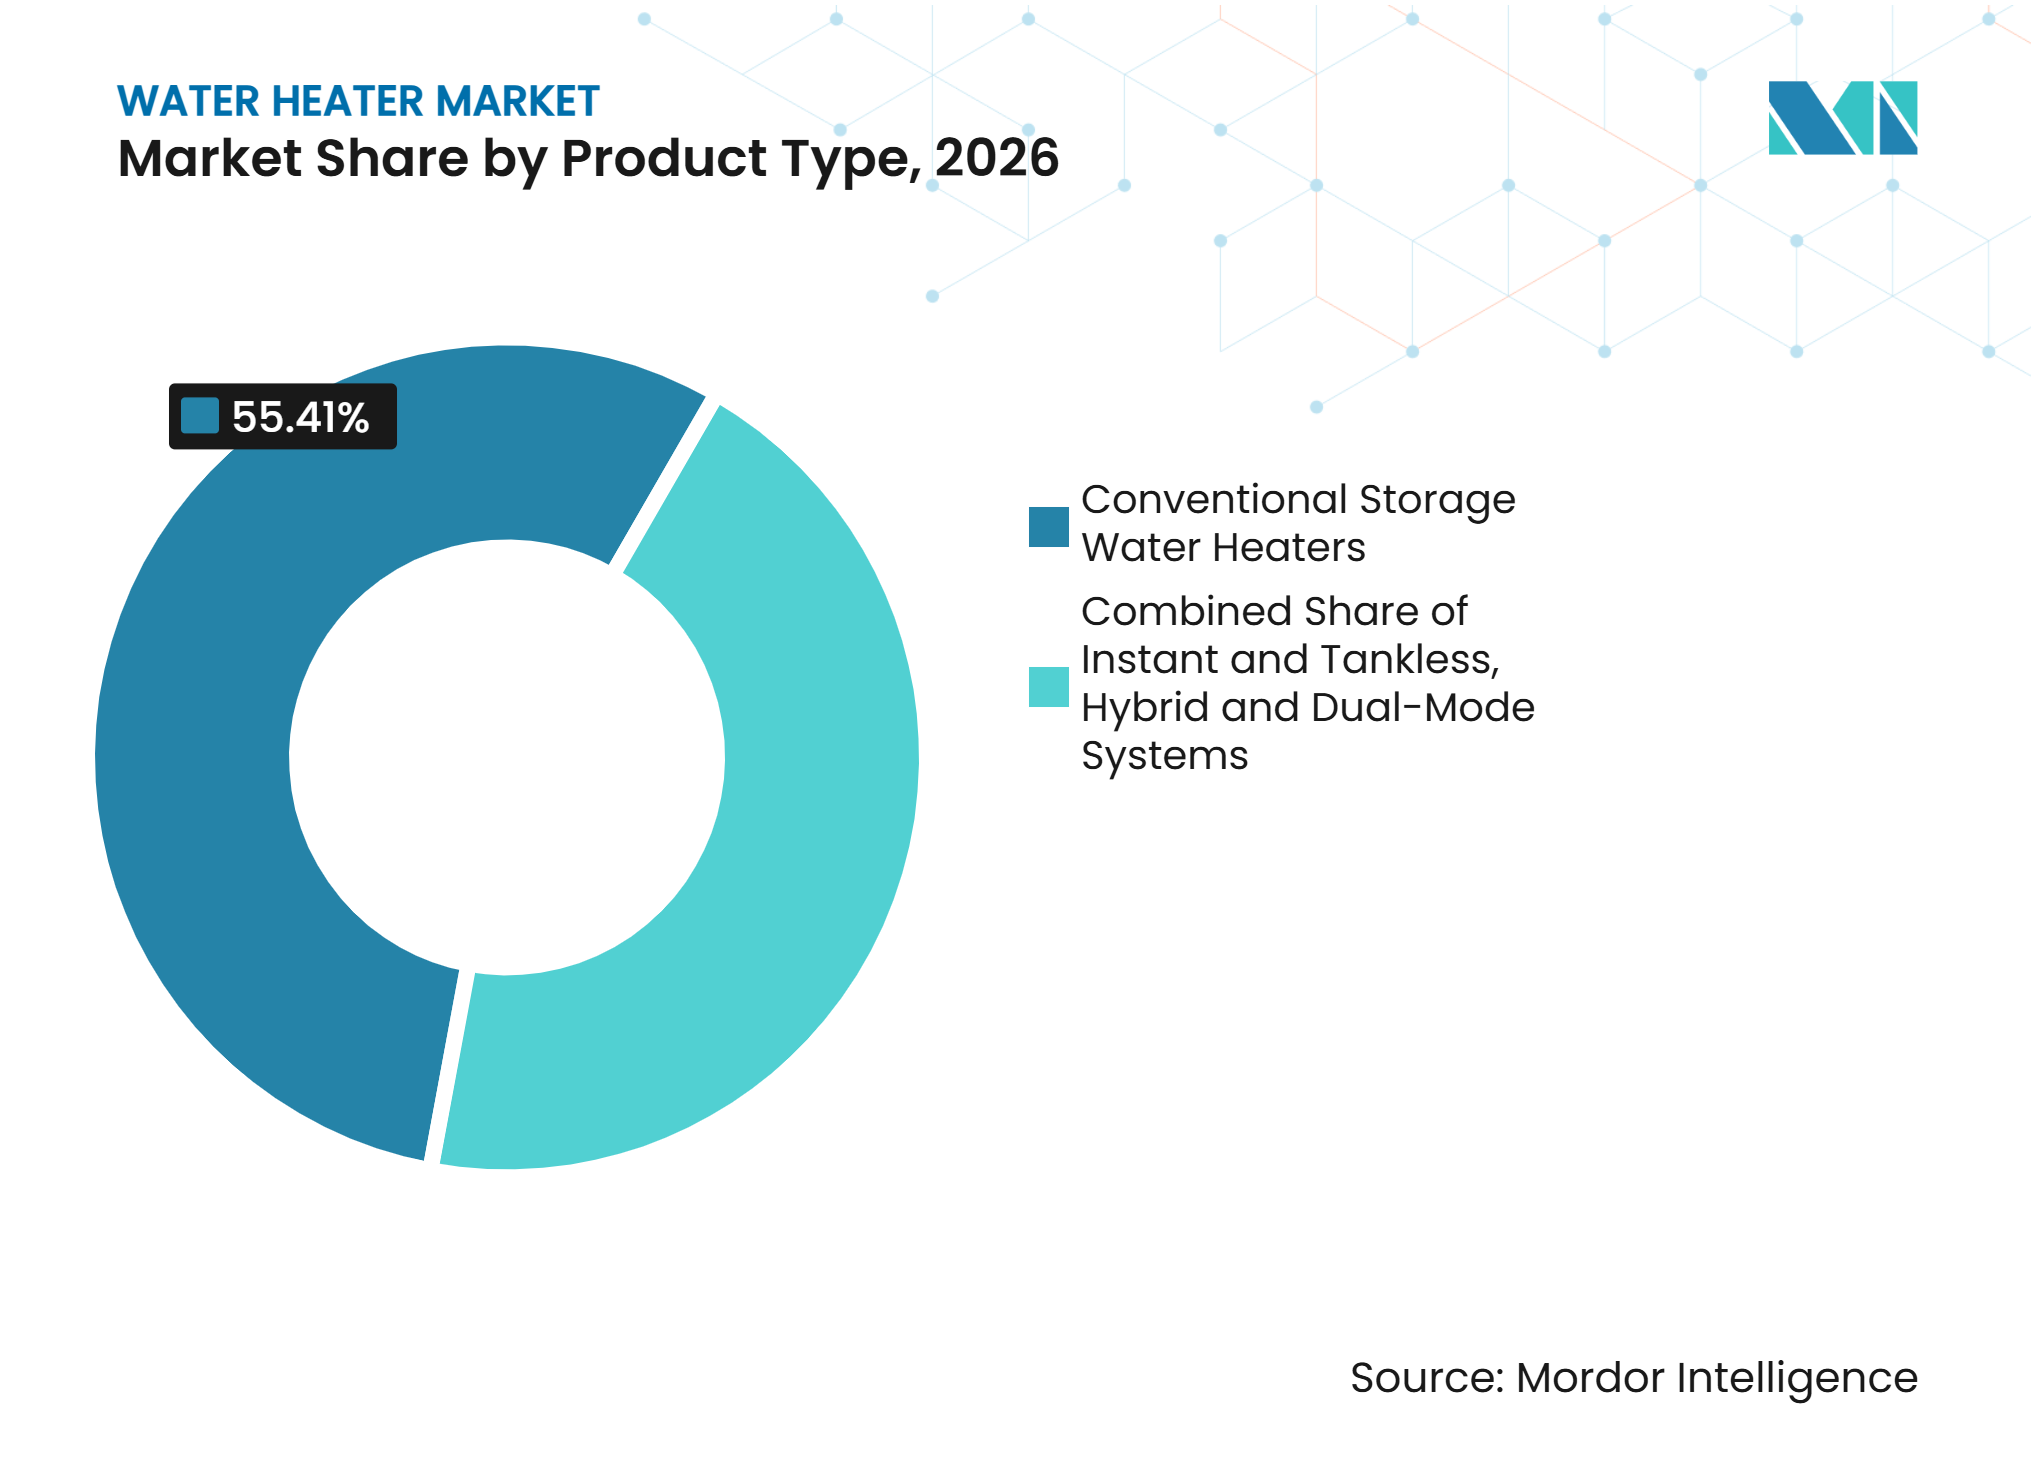
le stockage conventionnel conserve son envergure tandis que les produits à pompe à chaleur et hybrides gagnent en dynamismeLes chauffe-eau à stockage conventionnel détenaient 55,41 % de la part de segment en 2026, car ils desservent une large base installée et restent familiers aux consommateurs et aux installateurs. Leur utilisation couvre les unités compactes pour appartements, les réservoirs domestiques standard et les produits de stockage commercial plus grands. Le coût initial plus faible continue de soutenir la demande de remplacement sur les marchés avec des incitations limitées. Les produits conventionnels restent également adaptés là où la capacité électrique du bâtiment limite l'installation de pompes à chaleur. Les équipements instantanés et sans réservoir occupent une position intermédiaire, notamment là où les économies d'espace, la distribution rapide et la maintenance du cycle de vie sont valorisées. A. O. Smith a reçu le prix Edison d'argent 2025 pour son chauffe-eau sans réservoir ADAPT avec technologie de prévention du tartre X3.
Les chauffe-eau à pompe à chaleur et hybrides devraient se développer à un CAGR de 7,72 % jusqu'en 2032, soutenus par les normes, les incitations et le développement des produits. La règle DOE de 2029 est particulièrement pertinente pour les tailles les plus courantes d'équipements électriques à stockage aux États-Unis. Rheem a présenté son chauffe-eau électrique hybride à pompe à chaleur ProTerra comme utilisant jusqu'à 75 % moins d'énergie que les chauffe-eau électriques standard. Le NUOS Multi-Fit d'Ariston comprend un algorithme d'auto-apprentissage i-Memory et la compatibilité CTA-2045, reliant les performances du produit aux applications de maison connectée et de services publics. Le choix des produits s'élargit à mesure que les fabricants investissent dans les plateformes de pompes à chaleur, la réduction du bruit, la connectivité et la flexibilité d'installation. Le secteur des chauffe-eau est donc en concurrence sur la praticité de l'installation, le coût d'exploitation, les fonctionnalités de contrôle et le support des fournisseurs plutôt que sur la seule source d'énergie.



Par source d'énergie :
l'électrique conserve la tête tandis que le solaire se développe dans les climats adaptésL'électrique détenait une part de segment de 50,64 % en 2026, soutenu par l'expansion du réseau et l'activité d'électrification dans plusieurs régions. Au sein du marché des chauffe-eau, les systèmes électriques peuvent compléter les systèmes photovoltaïques en toiture là où les ménages cherchent à utiliser davantage d'énergie autoproduite. Les produits à pompe à chaleur renforcent la proposition électrique car ils réduisent la consommation d'énergie par rapport aux systèmes à résistance. Leur adoption dépend de l'infrastructure électrique, des conditions d'installation et du soutien disponible. Le gaz conserve une base installée substantielle en Amérique du Nord et dans certaines parties de l'Europe, notamment là où l'infrastructure existante et la familiarité des entrepreneurs restent solides. Les normes DOE pour les équipements commerciaux à gaz sont entrées en vigueur le 6 octobre 2026, tandis qu'une politique d'application prévoit une période de grâce d'un an pour certains équipements qualifiés fabriqués entre le 6 octobre 2026 et le 6 octobre 2027.
Le solaire devrait se développer à un CAGR de 6,54 % jusqu'en 2032, avec la plus forte pertinence en Afrique du Nord, dans le Conseil de coopération du Golfe, en Australie et en Asie du Sud. Un fort ensoleillement et les priorités locales en matière d'énergie renouvelable soutiennent l'adoption du solaire thermique dans ces zones. L'Union européenne continue d'inscrire le chauffage et le refroidissement renouvelables dans son agenda de transition énergétique. Les produits commerciaux à gaz restent pertinents pendant la transition car de nombreux bâtiments nécessitent un service fiable à haute capacité. Le secteur des chauffe-eau continue d'équilibrer la croissance électrique et solaire avec les besoins de maintenance des équipements installés à gaz.
Par capacité :
les produits de gamme intermédiaire répondent à la demande quotidienne tandis que les grands systèmes soutiennent les projetsLa catégorie 30-100 litres représentait 30,15 % de la taille du marché des chauffe-eau en 2026, car elle correspond aux appartements, aux maisons plus petites et aux besoins modérés des ménages. Cette gamme de capacité est courante dans le logement urbain en Asie-Pacifique et en Europe. Elle convient également à de nombreux achats de remplacement où la plomberie existante et l'espace disponible influencent le choix du produit. Les unités de moins de 30 litres restent importantes dans les applications de point d'utilisation et les appartements compacts. La catégorie 101-250 litres soutient les maisons haut de gamme et les petits sites commerciaux qui nécessitent un volume de stockage plus élevé. La catégorie 251-400 litres dessert les grandes résidences et les sites commerciaux où la demande dépasse les besoins typiques des ménages.
Plus de 400 litres devrait se développer à un CAGR de 5,81 % jusqu'en 2032, soutenu par les projets d'hôtellerie, de santé et institutionnels. Ces contextes confèrent au marché des chauffe-eau une demande de distribution fiable, de grands volumes de stockage et de support de service. Rheem a introduit les produits STID Indirect Tank MAX en septembre 2026, et le modèle de 119 gallons entre dans la gamme de plus de 400 litres. Le modèle STID 80 MAX de 80 gallons, qui se situe dans la gamme 251-400 litres, offre jusqu'à 70 % de plus de distribution en première heure et près de 90 % de plus de débit d'eau chaude en continu que le modèle STID 80 standard. La demande de projets dans le Conseil de coopération du Golfe et l'activité de rénovation en Europe rendent les grands systèmes commercialement importants. Les fournisseurs dans cette partie du marché des chauffe-eau doivent combiner les performances des équipements avec l'ingénierie, l'installation et le support de maintenance continu.
Par utilisateur final :
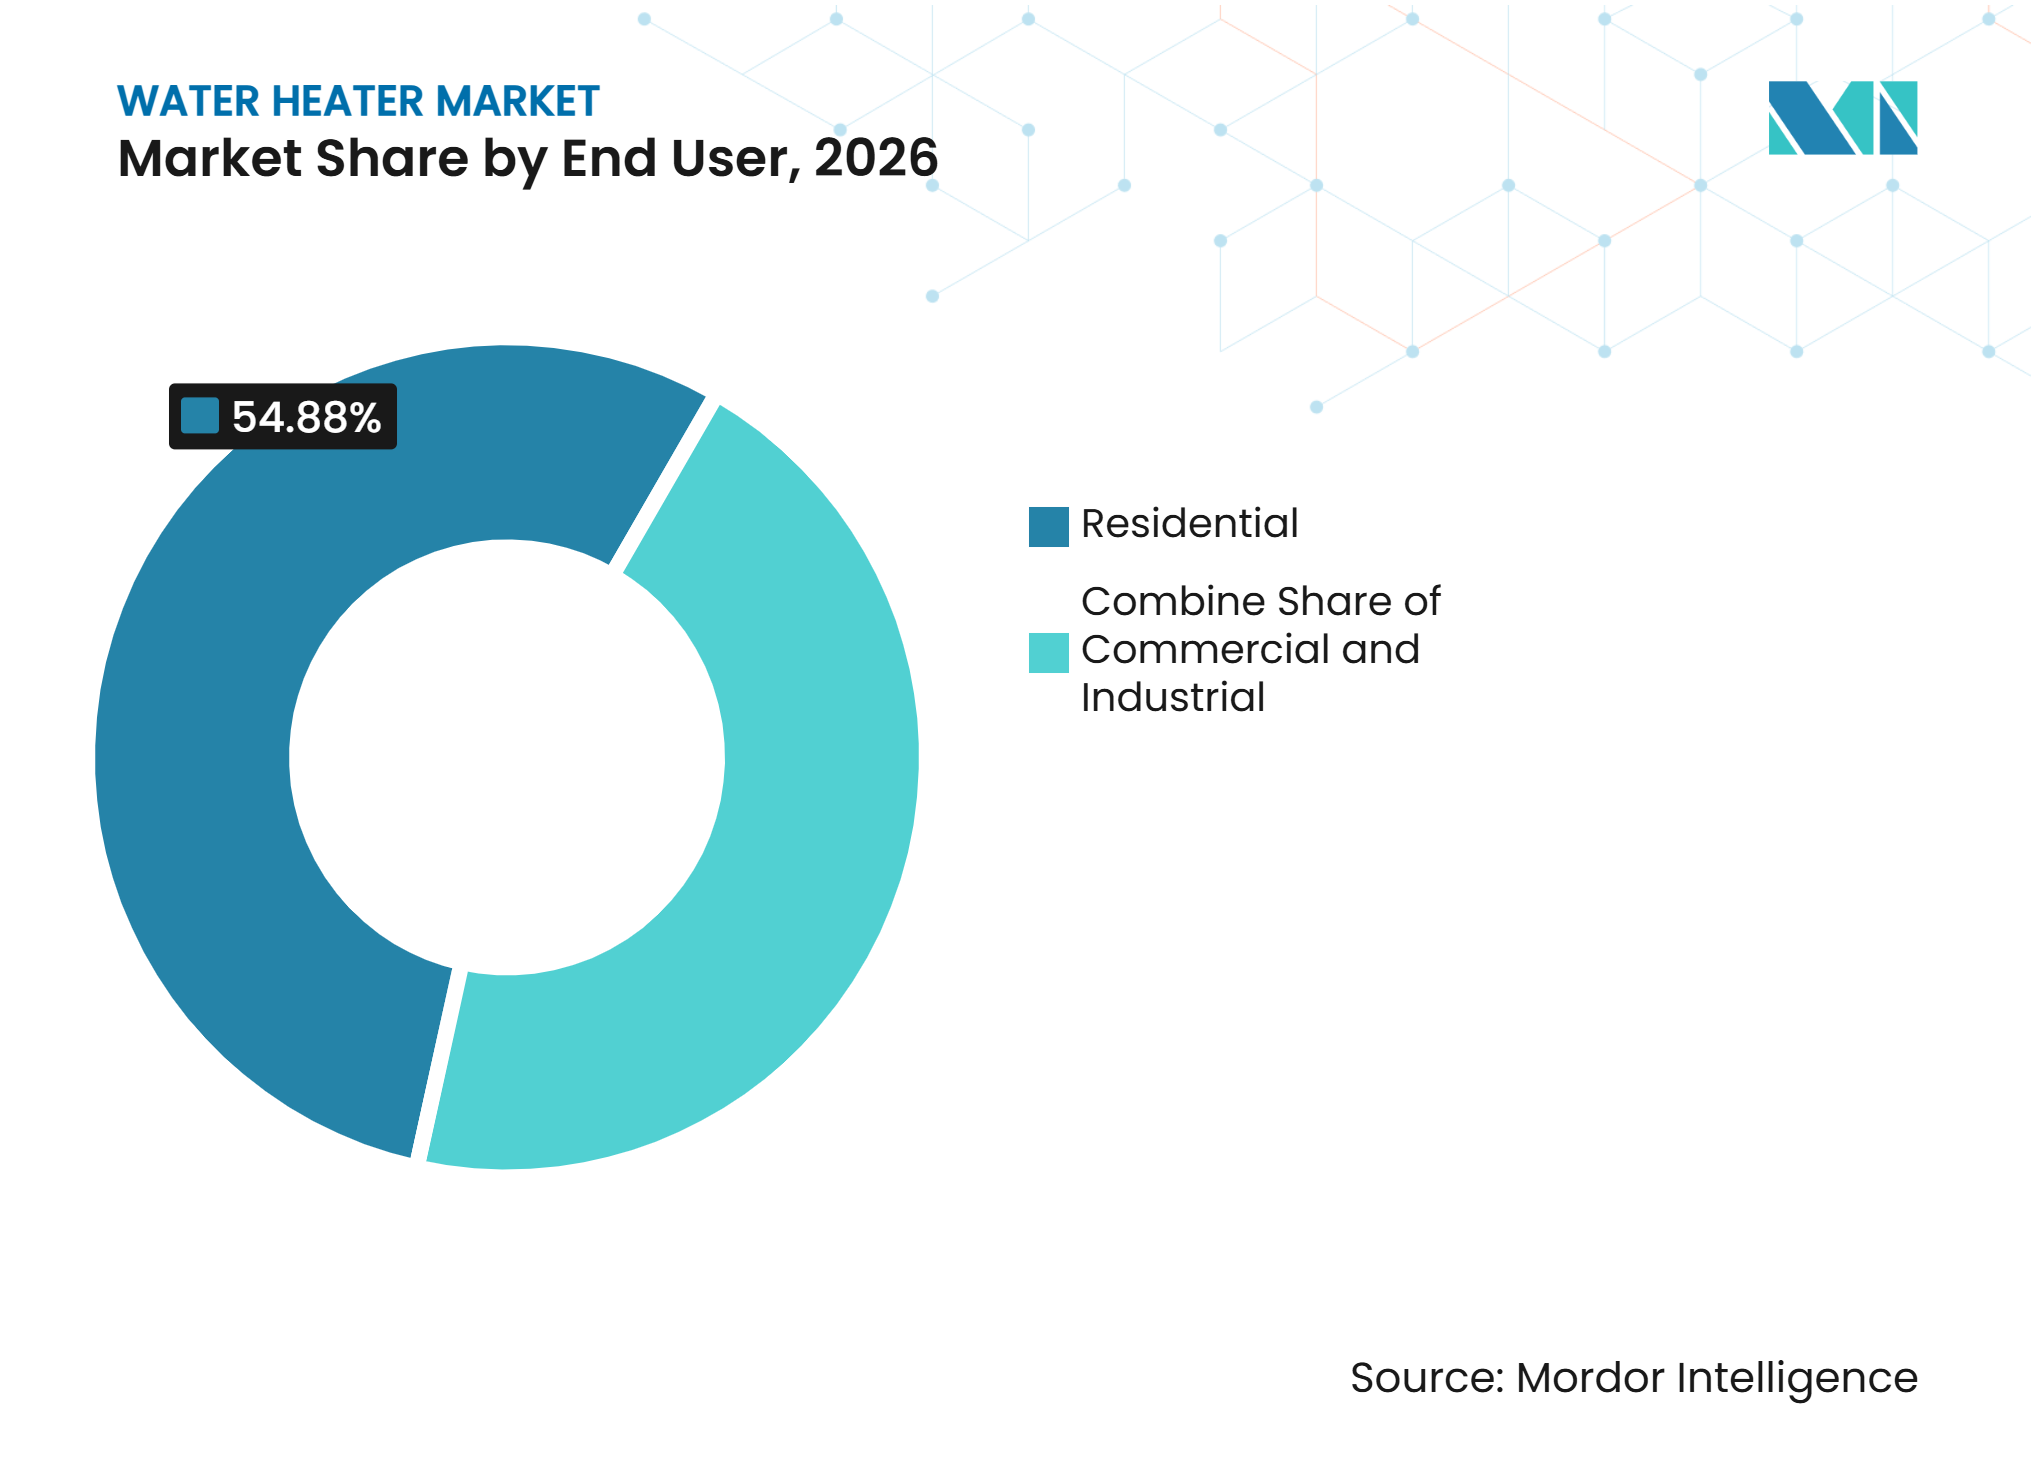
la demande résidentielle ancre les volumes tandis que les projets commerciaux croissent plus rapidementLes utilisateurs résidentiels détenaient une part de 54,88 % en 2026, car le remplacement des ménages et les nouvelles constructions continuent de représenter une grande partie de la demande. La sélection des produits dans cette partie du marché des chauffe-eau est influencée par le prix initial, les contraintes d'espace, les factures d'énergie et la capacité d'installation locale. Les systèmes à stockage conventionnel restent importants là où les budgets sont limités. Les produits à pompe à chaleur connectés gagnent en pertinence pour les ménages bénéficiant d'incitations, d'une infrastructure électrique adaptée ou d'une production solaire. La distribution résidentielle dépend également fortement des entrepreneurs, des détaillants locaux et des recommandations des installateurs. La coentreprise Lennox-Ariston est entrée dans le chauffage de l'eau résidentiel en Amérique du Nord via le réseau de revendeurs de Lennox en mars 2026.
Les utilisateurs finaux commerciaux devraient se développer à un CAGR de 5,53 % jusqu'en 2032, portés par l'hôtellerie, les soins de santé, l'éducation et les établissements institutionnels. Ces acheteurs nécessitent souvent des systèmes centralisés d'eau chaude, des taux de récupération élevés et des arrangements de maintenance fiables. Les établissements de soins de santé ont également besoin d'une disponibilité fiable en eau chaude pour soutenir les pratiques de contrôle des infections. Le tourisme dans le Conseil de coopération du Golfe et la construction à usage mixte encouragent la demande de produits à haute capacité et solaires-hybrides. L'activité de rénovation européenne soutient les travaux de remplacement là où les règles de performance des bâtiments et les objectifs énergétiques sont pertinents. La demande industrielle est plus faible mais peut générer des commandes à plus haute valeur pour les grands systèmes de stockage et instantanés.

Par canal de distribution :
le B2C/vente au détail reste large tandis que les achats B2B et projet progressentLe B2C/vente au détail détenait une part de 57,72 % en 2026, reflétant son rôle dans les achats de remplacement des ménages dans de nombreuses régions. Sur le marché des chauffe-eau, les magasins multi-marques, les points de vente de marque, les détaillants en quincaillerie et les revendeurs locaux servent les clients qui ont besoin de produits rapidement. Les canaux de vente au détail sont particulièrement utiles pour les équipements de stockage compact et de point d'utilisation. La recherche et les ventes en ligne deviennent plus pertinentes pour les produits plus petits, bien que l'installation reste une partie essentielle de la décision d'achat finale. Le canal est façonné par la disponibilité des produits, la visibilité des détaillants et la confiance que les consommateurs accordent aux recommandations des installateurs. Une large présence B2C reste importante pour les fournisseurs cherchant à atteindre une certaine échelle sur le marché des chauffe-eau.
Le B2B et projet devrait croître à un CAGR de 5,67 % jusqu'en 2032, à mesure que la construction multifamiliale, les bâtiments publics et les projets d'hôtellerie centralisent les achats. Les grossistes et les distributeurs en plomberie-CVC jouent un rôle central car ils combinent l'accès aux produits, l'assistance technique et les réseaux d'entrepreneurs. Les grands acheteurs valorisent également les garanties, les contrats de service et les programmes de formation. La coentreprise Lennox-Ariston donne aux revendeurs accès aux produits de chauffage de l'eau via un canal CVC établi. L'engagement direct des fabricants peut devenir plus important pour les spécifications commerciales complexes. Le secteur des chauffe-eau bénéficie lorsque ses partenaires de distribution peuvent soutenir la sélection des produits, l'installation, la mise en service et le service.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part régionale de 37,90 % en 2026 et devrait croître à un CAGR de 5,76 % jusqu'en 2032. La Chine fournit une large base installée, tandis que l'Inde, l'Asie du Sud-Est et la Corée du Sud ajoutent de la demande grâce au développement urbain et à la construction d'appartements. Les unités électriques à stockage compact de 30-100 litres sont bien adaptées à de nombreuses configurations de logements urbains. Les systèmes solaires restent pertinents là où les ressources solaires sont importantes et les conditions du réseau moins fiables. Les appareils intelligents et les commandes connectées attirent l'attention dans les marchés résidentiels plus avancés. L'adoption des pompes à chaleur se développe également au Japon et en Australie à mesure que les politiques énergétiques influencent les spécifications des nouvelles constructions. Le marché des chauffe-eau en Asie-Pacifique nécessite des produits sur une large gamme de prix, des unités électriques de base aux équipements à pompe à chaleur connectés.
Amérique du Nord
L'Amérique du Nord est façonnée par l'interaction des normes fédérales, des politiques des États, des programmes des services publics et de la demande de remplacement. Les normes DOE pour les unités commerciales à gaz couvertes sont entrées en vigueur le 6 octobre 2026, mais la période de grâce d'application d'un an réduit le besoin immédiat de remplacement de l'ensemble du parc. La règle DOE sur le stockage électrique crée également une future échéance de conformité en mai 2029 pour les produits non petits de plus de 35 gallons, environ 132 litres, et jusqu'à 120 gallons, environ 454 litres. Le 4 novembre 2026, le conseil d'administration du District de qualité de l'air de la Baie a voté pour aller de l'avant avec des amendements à la règle 9-6 qui prolongeraient le délai de conformité et ajouteraient des exemptions liées à l'accessibilité financière. Les codes du bâtiment des États et les programmes des services publics continuent de soutenir le déploiement des pompes à chaleur après la fin du crédit d'impôt fédéral. Le Canada reste important pour la formation des entrepreneurs et les produits à gaz sans réservoir, tandis que le Mexique continue de favoriser les produits conventionnels sensibles aux prix. Le marché des chauffe-eau en Amérique du Nord équilibre la préparation à la conformité avec l'accessibilité financière à court terme et la capacité des installateurs.
Europe, Amérique du Sud et Moyen-Orient et Afrique
La directive sur l'efficacité énergétique de l'Union européenne fixe un objectif contraignant de réduction de 11,7 % de la consommation finale d'énergie pour 2030, soutenant la demande portée par la rénovation dans les États membres. La directive sur la performance énergétique des bâtiments avait une date limite de transposition au 29 mai 2026 pour les États membres de l'Union européenne, et non pour le Royaume-Uni. L'Allemagne, la France, l'Italie, l'Espagne et les pays nordiques ont un contexte de rénovation et de pompe à chaleur plus fort que de nombreux autres marchés. L'Amérique du Sud est centrée sur le Brésil et le Chili, où l'urbanisation et la croissance du revenu des ménages soutiennent la demande de chauffage de l'eau électrique et à gaz. Le Moyen-Orient et l'Afrique connaissent une demande portée par les projets d'hôtellerie, de tourisme et de développement à usage mixte du Conseil de coopération du Golfe. Les produits solaires thermiques sont pertinents en Jordanie, au Maroc, en Égypte, aux Émirats arabes unis et dans certaines parties de l'Afrique subsaharienne où les ressources solaires et les besoins d'accès à l'énergie s'alignent. Le marché des chauffe-eau dans ces régions dépend de l'activité de construction locale, de la politique énergétique, des conditions du réseau et de l'accessibilité financière des équipements.
Paysage concurrentiel
Concentration du Marché
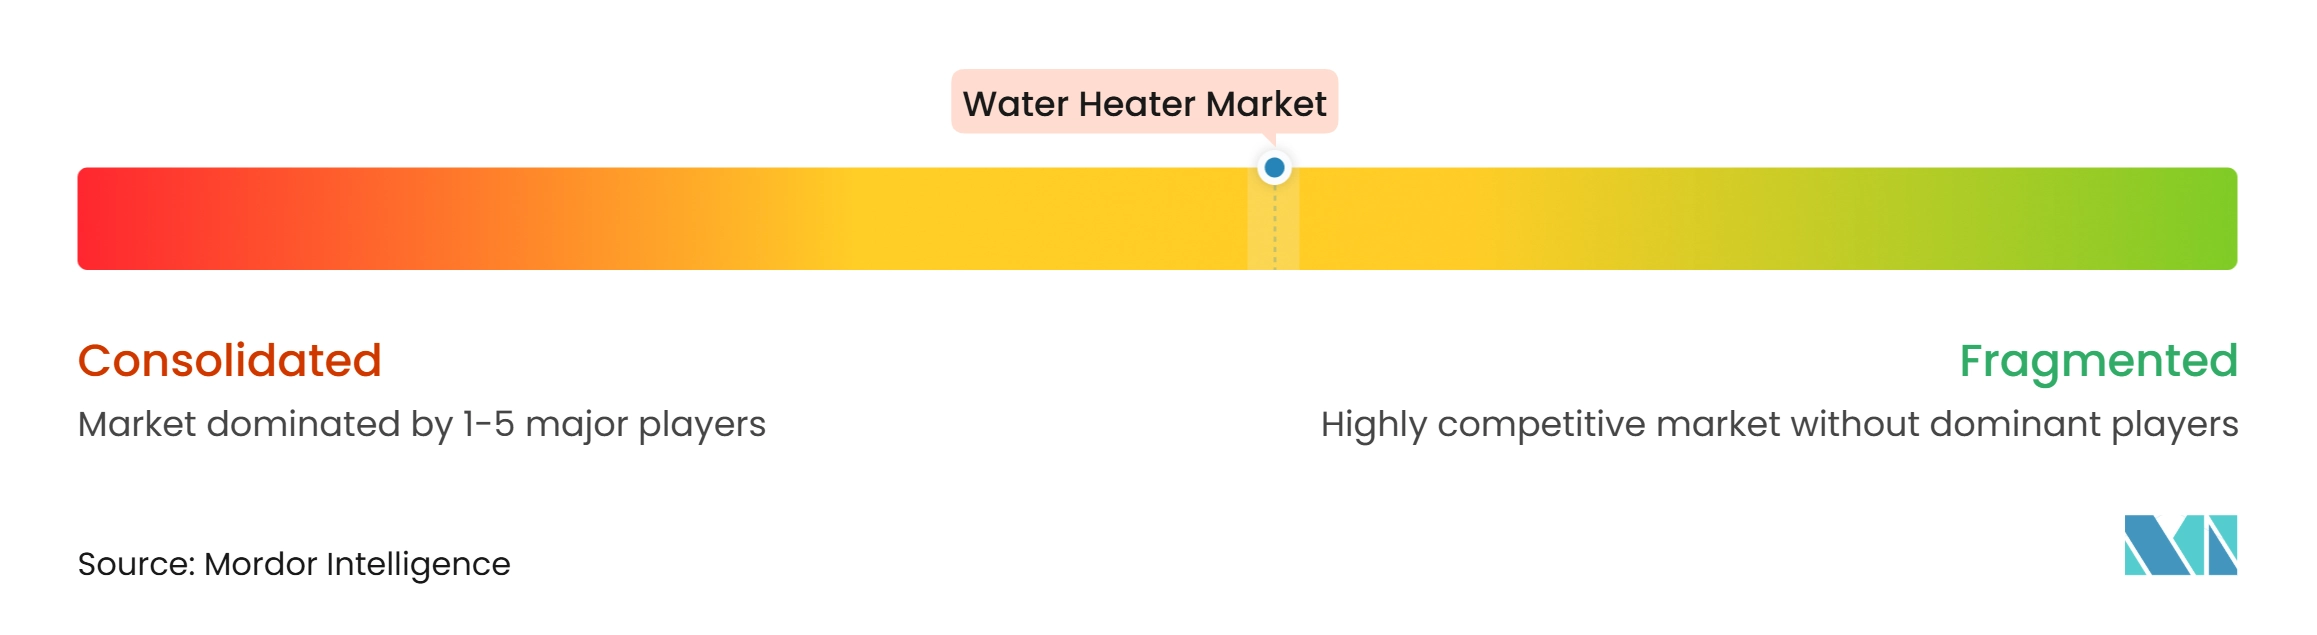
Le marché des chauffe-eau est modérément concentré, avec des fabricants mondiaux tels que A. O. Smith, Rheem, Ariston, Rinnai, Vaillant, Bosch Home Comfort, Groupe Atlantic, Viessmann Climate Solutions et Haier en concurrence aux côtés de spécialistes régionaux. Bajaj Electricals, V-Guard, Havells et FERROLI conservent des positions sur leurs marchés domestiques grâce à des gammes de produits locaux et à la distribution. La concurrence sur le marché des chauffe-eau est façonnée par l'efficacité des produits, la technologie, la capacité de fabrication, l'accès aux canaux de distribution et la capacité de service. Les grands fournisseurs peuvent soutenir de larges portefeuilles couvrant les applications résidentielles et commerciales. Les fournisseurs régionaux peuvent concurrencer par le prix, l'adéquation des produits locaux et les relations établies avec les revendeurs. Cette structure laisse de la place à la fois pour les plateformes mondiales et les concurrents domestiques ciblés.
Les mouvements stratégiques en 2025 et 2026 montrent comment les fournisseurs élargissent leurs offres. A. O. Smith a finalisé l'acquisition de Leonard Valve en janvier 2026. Bradford White a acquis Bock Water Heaters en avril 2025, étendant son offre commerciale. Lennox et Ariston ont annoncé leur coentreprise en mai 2025, avec Ariston USA détenant 50,1 % et Lennox détenant 49,9 %. Rheem a élargi sa gamme d'hydronique en septembre 2026 avec des produits de chaudière combinée, de chaudière à haute puissance et de réservoir indirect. Ces actions montrent que les fournisseurs cherchent à renforcer leurs positions dans les équipements adjacents, les projets commerciaux et les canaux de revendeurs.
La technologie constitue une autre base de concurrence dans les produits haut de gamme. Les plateformes de pompes à chaleur incluent de plus en plus des commandes connectées, des diagnostics à distance, des fonctionnalités d'auto-apprentissage et des capacités d'interaction avec le réseau. Le NUOS Multi-Fit d'Ariston illustre cette direction avec i-Memory et la compatibilité CTA-2045. Rheem utilise la position de performance énergétique de ProTerra pour soutenir les comparaisons de coûts d'exploitation avec les équipements électriques standard. Les services publics créent également une voie alternative vers le marché via les programmes d'électrification. SMUD a rapporté plus de 20 000 systèmes de chauffage des locaux et de l'eau au gaz remplacés via Advanced Home Solutions, un programme d'électrification basé sur des remises.
Leaders du secteur des chauffe-eau
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-eau Entreprises couvertes dans ce rapport
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Ariston Holding N.V.
- Robert Bosch GmbH
- Haier Smart Home Co., Ltd.
- Rinnai Corporation
- Bradford White Corporation
- Vaillant Group
- Groupe Atlantic
- Viessmann Climate Solutions SE
- NIBE Industrier AB
- STIEBEL ELTRON GmbH & Co. KG
- BDR Thermea Group
- Midea Group Co., Ltd.
- Panasonic Corporation
- NORITZ Corporation
- Navien Inc.
- Daikin Industries, Ltd
- Bajaj Electricals Limited
- Havells India Limited
- FERROLI S.p.A.
- Lennox International Inc.
- V-Guard Industries Limited
Développements industriels récents dans Marché des chauffe-eau
- Septembre 2026 : Rheem élargit son portefeuille d'hydronique avec la chaudière combinée de la série FT, des modèles de chaudières à haute puissance et des solutions STID Indirect Tank MAX.
- Mars 2026 : Lennox entre dans le chauffage de l'eau résidentiel en Amérique du Nord via la coentreprise Ariston. Lennox International a commencé à prendre des commandes de revendeurs pour sa gamme de chauffe-eau de marque le 16 mars 2026, suite à l'annonce de la coentreprise de mai 2025 avec Ariston Group, avec Ariston USA détenant 50,1 % et Lennox détenant 49,9 %.
- Août 2025 : Virtual Peaker, SMECO et ICF annoncent le pilote FlexHome du Maryland. Le pilote était en cours depuis septembre 2024 et était prévu jusqu'en 2026, ciblant jusqu'à 500 chauffe-eau compatibles avec le réseau sur 3 ans.
- Mai 2025 : Lennox et Ariston Group annoncent une coentreprise pour lancer des chauffe-eau en Amérique du Nord. La coentreprise est structurée avec Ariston USA détenant 50,1 % et Lennox détenant 49,9 %, avec la distribution des produits débutant en 2026 via les magasins Lennox, le réseau direct aux revendeurs et les canaux de distribution.
Périmètre du rapport mondial sur le marché des chauffe-eau
Le rapport sur le marché des chauffe-eau est segmenté par type de produit, notamment le stockage conventionnel, les chauffe-eau instantanés/sans réservoir et les chauffe-eau à pompe à chaleur et hybrides. Il évalue également la source d'énergie, notamment électrique, gaz, solaire et autres, la capacité de moins de 30 litres à plus de 400 litres, l'utilisateur final, le canal de distribution et la géographie. La couverture géographique comprend l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique. Les prévisions du marché des chauffe-eau sont fournies en termes de valeur (USD), permettant une comparaison de valeur cohérente entre les catégories de produits, de canaux, d'utilisateurs finaux et régionales indiquées.
Aperçu de la segmentation
| Chauffe-eau à stockage conventionnel |
| Chauffe-eau instantanés et sans réservoir |
| Chauffe-eau à pompe à chaleur et hybrides |
| Électrique |
| Gaz, y compris gaz naturel et GPL |
| Solaire |
| Autres sources d'énergie |
| Moins de 30 litres |
| 30-100 litres |
| 101-250 litres |
| 251-400 litres |
| Plus de 400 litres |
| Résidentiel | |
| Commercial | Hôtellerie |
| Soins de santé | |
| Éducation et institutionnel | |
| Bureaux et commerce de détail | |
| Reste des utilisateurs finaux commerciaux | |
| Industriel |
| B2C/Vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | |
| En ligne | |
| Quincailleries locales | |
| Autre B2C/Vente au détail | |
| B2B et projet | Grossistes et distributeurs en plomberie-CVC |
| Direct auprès des fabricants |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chauffe-eau à stockage conventionnel | |
| Chauffe-eau instantanés et sans réservoir | ||
| Chauffe-eau à pompe à chaleur et hybrides | ||
| Par source d'énergie | Électrique | |
| Gaz, y compris gaz naturel et GPL | ||
| Solaire | ||
| Autres sources d'énergie | ||
| Par capacité | Moins de 30 litres | |
| 30-100 litres | ||
| 101-250 litres | ||
| 251-400 litres | ||
| Plus de 400 litres | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtellerie | |
| Soins de santé | ||
| Éducation et institutionnel | ||
| Bureaux et commerce de détail | ||
| Reste des utilisateurs finaux commerciaux | ||
| Industriel | ||
| Par canal de distribution | B2C/Vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | ||
| En ligne | ||
| Quincailleries locales | ||
| Autre B2C/Vente au détail | ||
| B2B et projet | Grossistes et distributeurs en plomberie-CVC | |
| Direct auprès des fabricants | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des chauffe-eau d'ici 2032 ?
Le marché mondial des chauffe-eau devrait atteindre 46,80 milliards USD d'ici 2032, avec un CAGR de 5,06 % durant la période 2026-2032.
Quel type de produit de chauffe-eau connaît la croissance la plus rapide ?
Les chauffe-eau à pompe à chaleur et hybrides devraient enregistrer la croissance la plus élevée, avec un CAGR de 7,72 % jusqu'en 2032.
Pourquoi les chauffe-eau à stockage conventionnel restent-ils largement utilisés ?
Les chauffe-eau à stockage conventionnel détenaient une part de 55,41 % en 2026 car ils disposent d'une large base installée, d'exigences d'installation familières et de coûts initiaux plus faibles.
Quelle source d'énergie domine la demande de chauffe-eau ?
L'électrique détenait une part de 50,64 % en 2026, soutenu par l'électrification, l'expansion du réseau et la disponibilité croissante des produits à pompe à chaleur.
Quelle région présente les meilleures perspectives de croissance pour les chauffe-eau ?
L'Asie-Pacifique détenait une part de 37,90 % en 2026 et devrait se développer à un CAGR de 5,76 % jusqu'en 2032.
Quels facteurs limitent l'adoption des chauffe-eau à pompe à chaleur ?
Le coût initial, l'infrastructure électrique, les conditions du bâtiment, les compétences des entrepreneurs et l'expiration du crédit fédéral américain de la section 25C peuvent ralentir l'adoption.