
給湯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
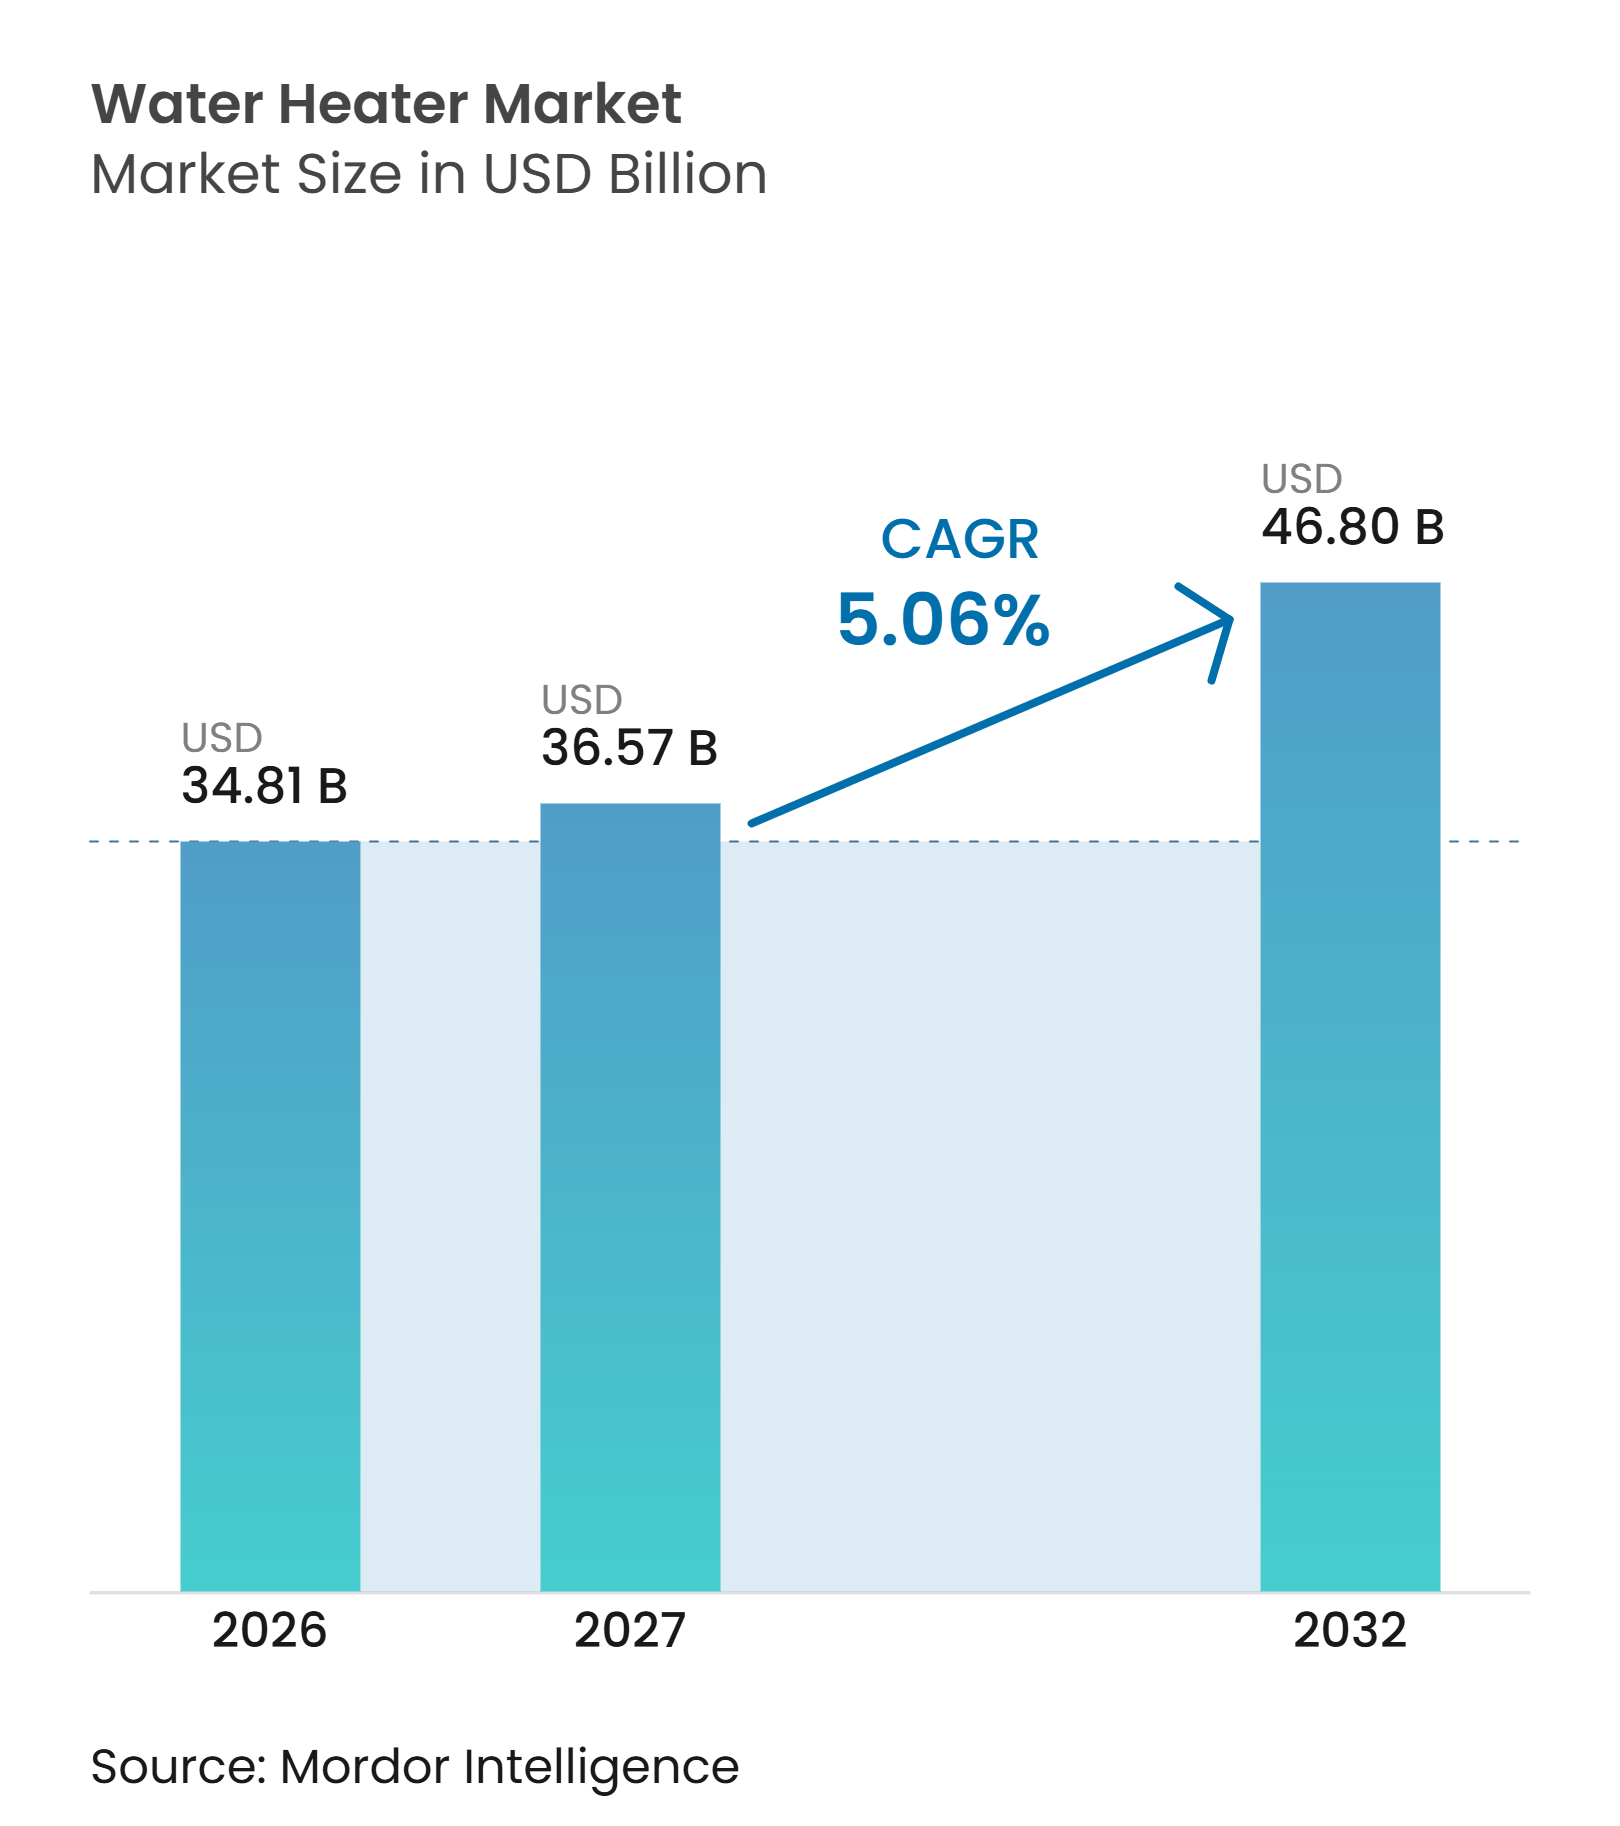
| 市場規模 (2027) | 36.57 十億米ドル |
| 市場規模 (2032) | 46.80 十億米ドル |
| 成長率 (2027 - 2032) | 5.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる給湯器市場分析
給湯器市場は2026年に34.81 ビリオン 米ドルと評価され、2027年には36.57 ビリオン 米ドルと推定され、2032年までに46.80 ビリオン 米ドルに達すると予測されており、2027年から2032年の期間に5.06%のCAGRで成長します。給湯器市場は、交換需要、住宅開発、および効率的な電気・ハイブリッド機器を支持する政策によって形成されています。製品計画はコンプライアンススケジュール、施工業者の能力、および地域インセンティブの利用可能とますます結びついています。メーカーはまた、接続製品をユーティリティプログラム向けに位置付けており、これにより給湯は家庭の快適性だけでなくデマンドマネジメントにおける役割も担っています。競争活動はヒートポンプ性能、チャネルカバレッジ、接続制御、および変化する基準に対応する商業用交換製品に集中しています。
主要レポートのポイント
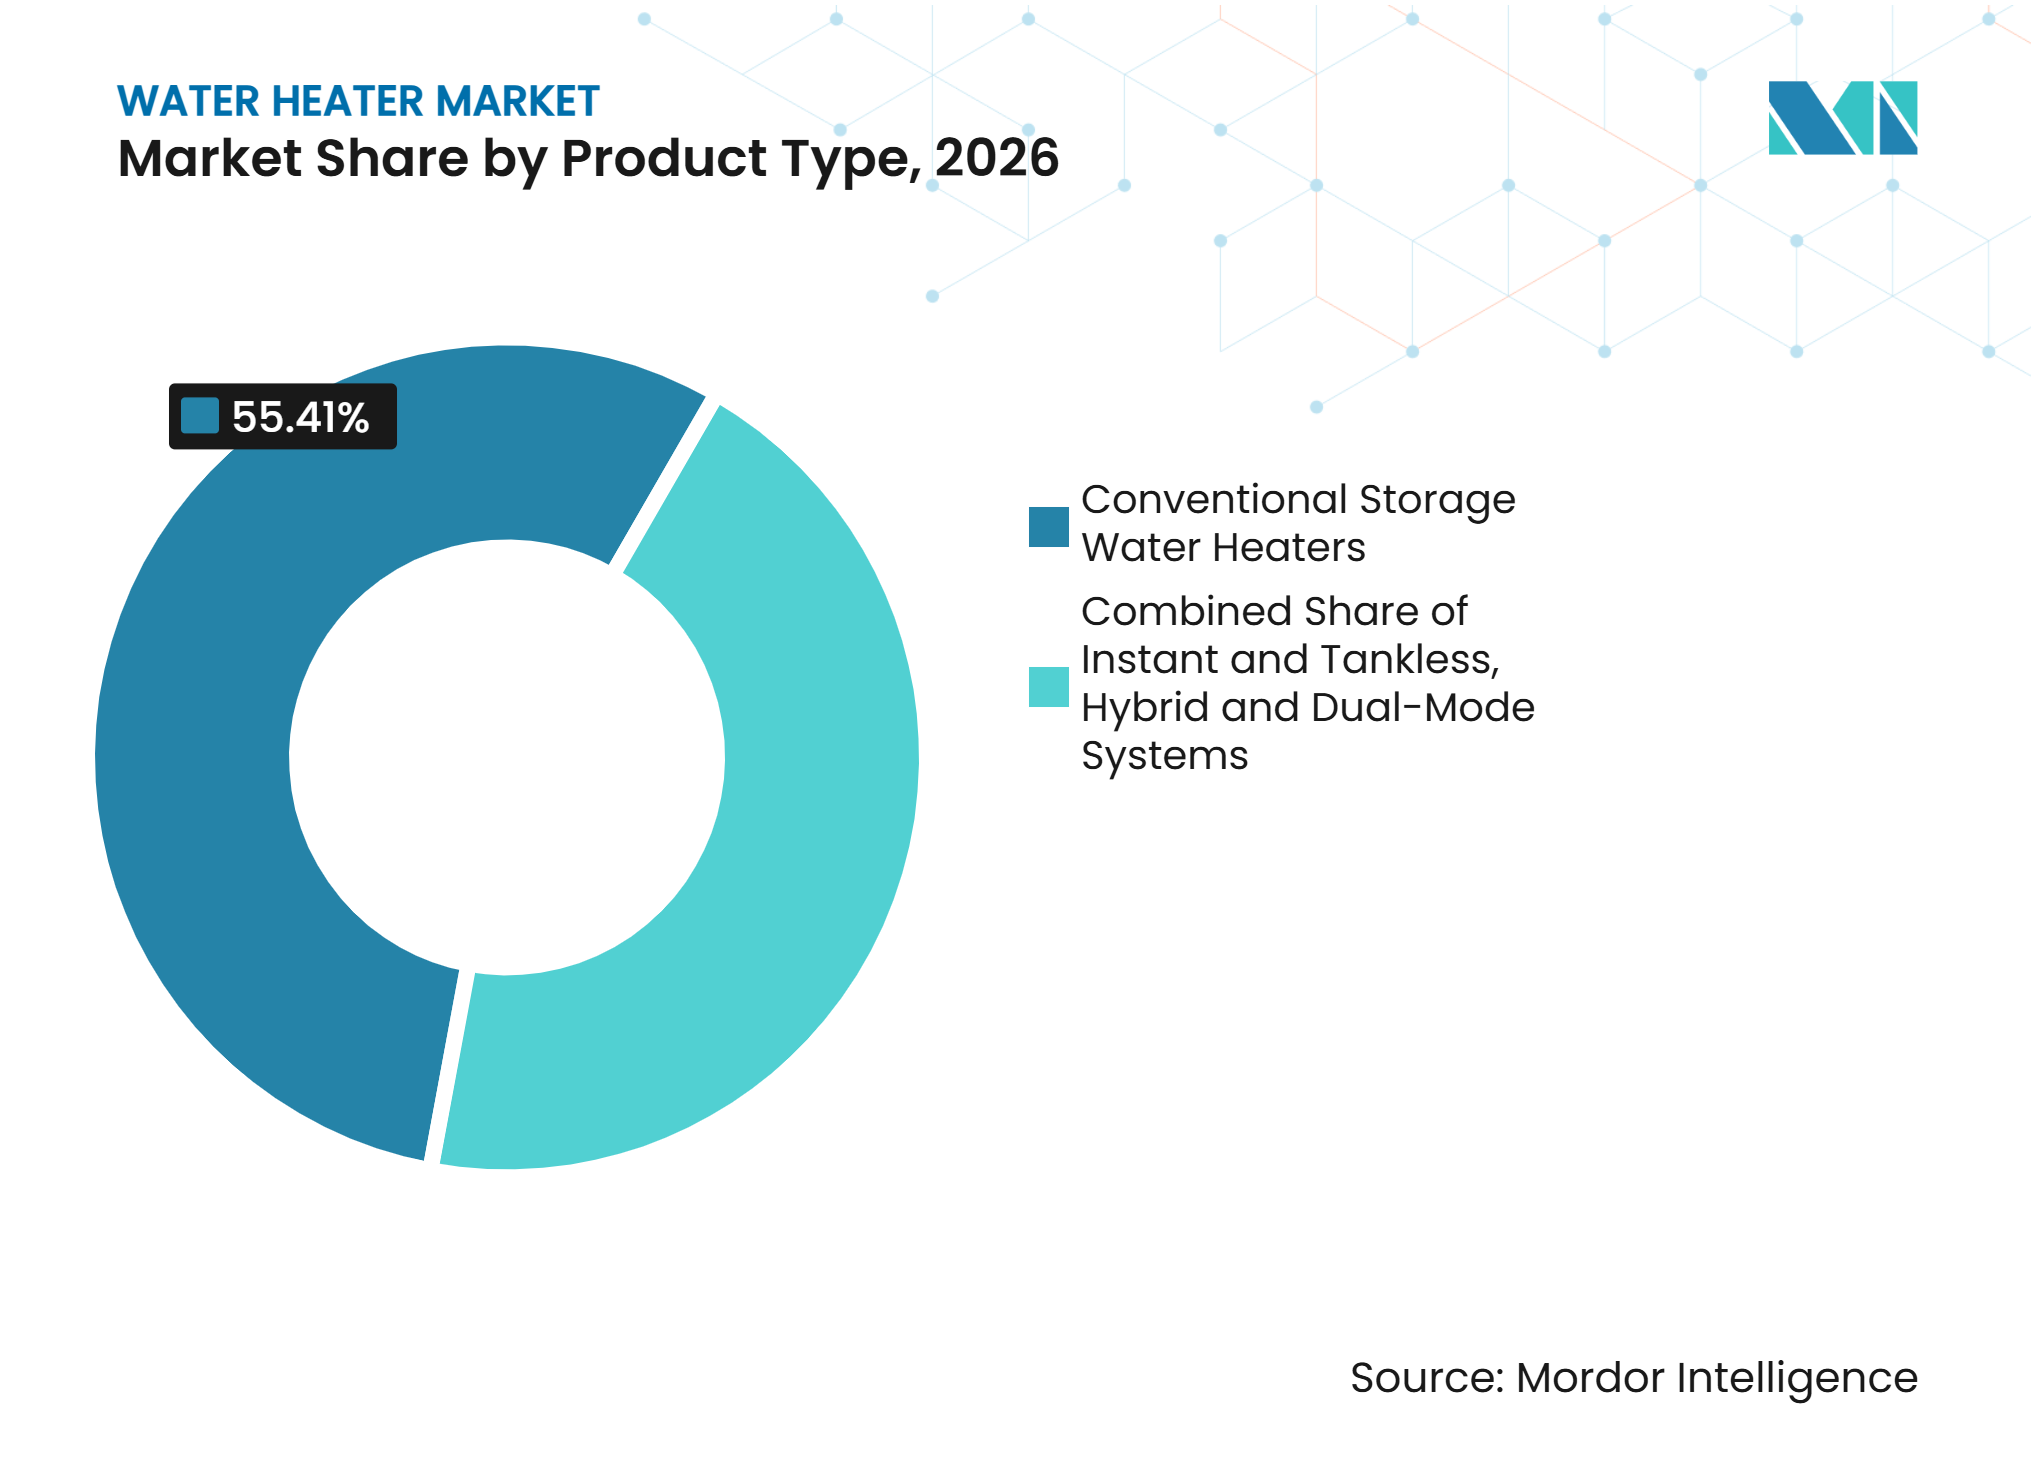
- 製品タイプ別では、従来型貯湯式給湯器が2026年に55.41%の最大市場価値シェアを占め、ヒートポンプおよびハイブリッド給湯器は2032年にかけて7.72%の最速CAGRで成長すると予測されています。
- エネルギー源別では、電気が2026年に50.64%の最大市場価値シェアを占め、太陽光は2032年にかけて6.54%の最速CAGRで成長すると予測されています。
- 容量別では、30〜100リットルが2026年に30.15%の最大市場価値シェアを占め、400リットル超は2032年にかけて5.81%の最速CAGRで成長すると予測されています。
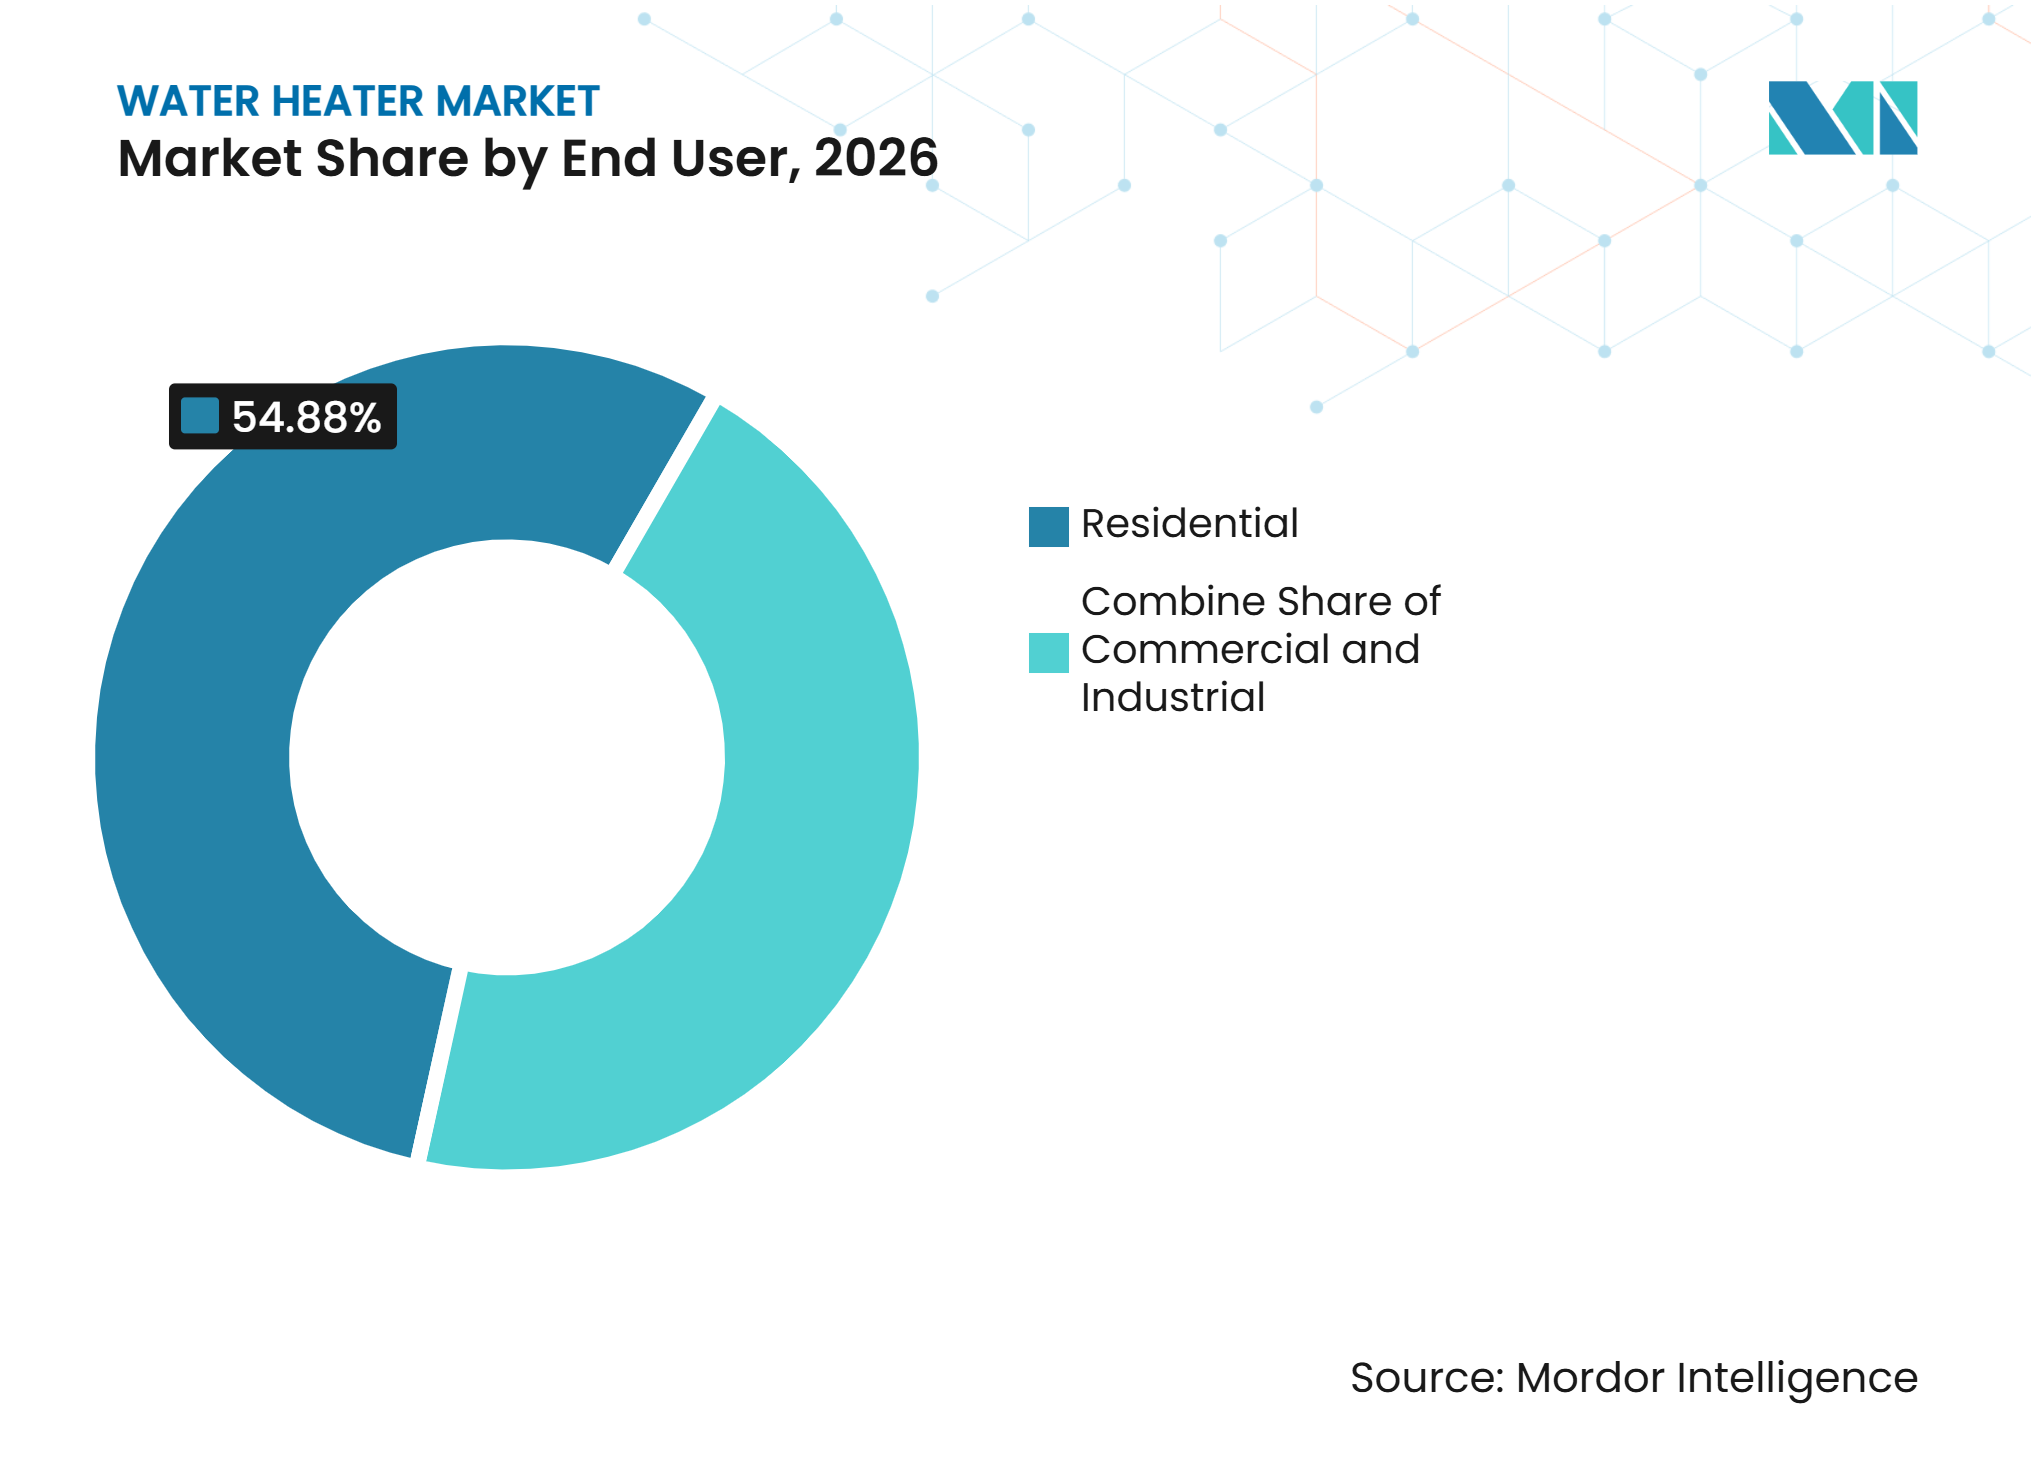
- エンドユーザー別では、住宅用が2026年に54.88%の最大市場価値シェアを占め、商業用は2032年にかけて5.53%の最速CAGRで成長すると予測されています。
- 流通チャネル別では、B2C/小売が2026年に57.72%の最大市場価値シェアを占め、B2Bおよびプロジェクトは2032年にかけて5.67%の最速CAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に37.90%の最大市場価値シェアを占め、2032年にかけて5.76%の最速CAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
給湯器市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| エネルギー効率基準および機器交換サイクル | +1.2% | 北米および欧州連合における近期集中効果を伴うグローバル | 短期(2年以内) |
| 都市部住宅建設および住宅近代化 | +1.1% | アジア太平洋中心、中東・アフリカおよび南米への波及あり | 中期(2〜4年) |
| ヒートポンプ、太陽光、およびハイブリッド電化インセンティブ | +1.3% | 北米、欧州連合、およびアジア太平洋 | 短期(2年以内) |
| スマート給湯および接続型エネルギーマネジメント | +0.5% | 北米および北欧諸国、アジア太平洋での新興採用あり | 中期(2〜4) |
| デマンドレスポンス向け蓄熱バッテリーとしての給湯器 | +0.4% | 北米および欧州 | 長期(4年以上) |
| ビルド・トゥ・レントおよび集中型ヒートポンプ給湯器バンク | +0.3% | 北米、英国、およびオーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率基準および機器交換サイクル
給湯器市場は、メーカーおよび購入者が高性能機器の計画を立てることを要求する基準に対応しています。米国エネルギー省の最終規則は、35ガロン超120ガロン以下の非小型電気貯湯式給湯器に適用され、2029年5月からのコンプライアンスが義務付けられています[1]。欧州連合エネルギー効率指令は、2020年予測に対して2030年までに最終エネルギー消費量を11.7%削減することを目指しています。欧州連合加盟国は2026年4月に給湯器に関する改訂エコデザイン規制を承認し、残りの立法プロセスを経て2028年秋頃からの適用が見込まれています[2]。これらの要件は、早期のエンジニアリング作業、製品認定、および施工業者の準備を促進します。また、建物レイアウトを大幅に変更することなく効率基準を満たすことができる機器の商業的価値を高めます。
都市部住宅建設および住宅近代化
新築住宅は、中国、インド、東南アジア、および湾岸協力会議諸国において初回設置を引き続き支えています。集合住宅開発はコンパクトな電気貯湯式製品を好む一方、大規模プロジェクトでは集中型給湯システムを使用できます。都市成長はまた、個々の世帯ではなく、開発業者、不動産管理者、および請負業者への購買決定のシフトをもたらします。これはB2Bおよびプロジェクトチャネルを支援し、製品の入手可能性、トレーニング、およびアフターサービスがサプライヤー選定を左右する場合があります。ビルド・トゥ・レントプロジェクトは関連する機会を提供します。なぜなら、オーナーは長期保有期間にわたって運営コストおよび建物評価を評価できるからです。給湯器市場は、したがって、新築工事だけでなく、成熟した住宅ストックにおける交換需要からも恩恵を受けます。
ヒートポンプ、太陽光、およびハイブリッド電化インセンティブ
インセンティブは、ヒートポンプ、太陽光、およびハイブリッド機器の購入障壁を下げるために引き続き重要です。旧セクション25Cクレジットは、2025年12月31日以降にクレジットが終了する前に、適格なヒートポンプ給湯器に対して最大2,000 米ドルを提供していました。州およびユーティリティプログラムは、消費者、流通業者、および請負業者を含む場合、プロジェクト経済性を変える可能性があります。ユーティリティプログラムの設計は、顧客、請負業者、および流通業者の参加を調整することで採用に影響を与えることもできます。欧州連合再生可能エネルギー指令は、加盟国全体で再生可能暖房・冷房のより大きな役割を支援しています。太陽熱システムは、グリッド条件および地域経済がグリッド依存の代替手段よりも有利な高日射量地域において引き続き関連性があります。
スマート給湯および接続型エネルギーマネジメント
接続型給湯器により、ユーティリティは給湯サービスを維持しながら電気負荷をシフトできます。SMECOは2025年8月にFlexHomeパイロットを発表しましたが、パイロットは2024年9月から運用されており、2026年まで継続予定でした[3]。ハワイアン・エレクトリックとAquantaは、オアフ島で11メガワットのデマンドレスポンス容量および高速周波数応答サービスをサポートするための接続制御の展開を開始しました。テルセイラ島でのフィールド研究では、制御された電気給湯器において電気コストが56%低下し、太陽光発電の自家消費が36パーセントポイント増加したことが報告されました。ポートランド州立大学のシミュレーション研究では、電気コストの節約が11〜33%、ピーク時の負荷削減が86〜91%であった一方、総エネルギー使用量は6〜8%増加したことが判明しました[4]。接続制御およびCTA-2045対応は、したがって、製品差別化、ユーティリティ調達、および長期サービス関係において重要です。
給湯器市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低炭素給湯システムの高い初期費用 | -0.9% | 価格に敏感なアジア太平洋および中東・アフリカセグメントで最も深刻なグローバル | 短期(2年以内) |
| 改修の複雑さ、スキルギャップ、および限られた電気インフラ | -0.7% | 南米、中東・アフリカ、農村部アジア太平洋、および老朽化した北米住宅ストック | 中期(2〜4年) |
| 緊急交換購入および請負業者のスキルギャップ | -0.4% | 北米および欧州 | 短期(2年以内) |
| サイバーセキュリティ、データプライバシー、および接続製品コンプライアンスコスト | -0.2% | 欧州連合および北米、アジア太平洋での新興コンプライアンス層あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低炭素給湯システムの高い初期費用
購入コストは、低炭素給湯オプションにとって依然として大きな障壁です。2025年以降の連邦セクション25Cクレジットの喪失により、この問題は米国においてより緊急性を増しています。消費者は技術を比較する際に、機器コスト、設置労働、電気工事、および現場条件を考慮する必要があります。これは、価格に敏感な交換決定において従来型電気貯湯式およびガス機器を有利にする可能性があります。太陽熱システムも集熱器、貯湯機器、および適切な設置条件を必要とし、補助金が限られている場合には採用が制限される可能性があります。これらの障壁により、給湯器市場は製品の手頃な価格と実用的な設置サポートの両方に依存しています。
改修の複雑さ、スキルギャップ、および限られた電気インフラ
建物に適切な電気容量、設置スペース、換気、または資格を持つ労働力が不足している場合、改修プロジェクトは困難になる可能性があります。ヒートポンプ機器には、電気工事、気流、凝縮水、および冷媒関連要件を管理できる施工業者が必要です。連邦税額控除の喪失により、価格に敏感な新築工事においてヒートポンプ機器を標準化することがさらに困難になっています。弱いまたは不安定なグリッド条件は、農村部アジア太平洋および中東・アフリカの一部における機器の適合性を制限する可能性があります。建物のアップグレードには、機器が設置される前に時間とコストが追加される場合があります。これらの制約は、機器がより低い運転エネルギー使用量を提供する場合でも、採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
従来型貯湯式が規模を維持しながらヒートポンプおよびハイブリッド製品がペースを上げる従来型貯湯式給湯器は、広範な設置基盤を持ち、消費者および施工業者に馴染みがあるため、2026年にセグメントシェアの55.41%を占めました。その用途は、集合住宅向けのコンパクトユニット、標準的な家庭用タンク、および大型商業用貯湯製品にまで及びます。低い初期費用は、インセンティブが限られている市場での交換需要を引き続き支えています。従来型製品はまた、建物の電気容量がヒートポンプ設置を制限する場合にも適しています。瞬間式およびタンクレス機器は、特にスペース節約、迅速な供給、およびライフサイクルメンテナンスが重視される場合に中間的な位置を占めています。A. O. Smith社は、X3スケール防止技術を搭載したADAPTタンクレス給湯器で2025年シルバーエジソン賞を受賞しました。
ヒートポンプおよびハイブリッド給湯器は、基準、インセンティブ、および製品開発に支えられ、2032年にかけて7.72%のCAGRで拡大すると予測されています。2029年の米国エネルギー省規則は、米国における最も一般的なサイズの電気貯湯機器に特に関連しています。Rheem社は、ProTerraハイブリッド電気ヒートポンプ給湯器が標準的な電気給湯器と比較して最大75%少ないエネルギーを使用すると発表しました。Ariston社のNUOS Multi-Fitには、i-MemoryセルフラーニングアルゴリズムとCTA-2045対応が含まれており、製品性能をスマートホームおよびユーティリティアプリケーションと連携させています。メーカーがヒートポンププラットフォーム、騒音低減、接続性、および設置柔軟性に投資するにつれて、製品の選択肢が広がっています。給湯器産業は、したがって、エネルギー源だけでなく、設置の実用性、運転コスト、制御機能、およびサプライヤーサポートで競争しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エネルギー源別:
電気がリードを維持しながら太陽光が適した気候で拡大電気は2026年に50.64%のセグメントシェアを占め、複数の地域でのグリッド拡張および電化活動に支えられています。給湯器市場において、電気システムは家庭が自家発電電力をより多く使用しようとする場合に屋上太陽光発電システムを補完できます。ヒートポンプ製品は、抵抗式システムと比較してエネルギー使用量を削減するため、電気の提案を化します。その普及は電気インフラ、設置条件、および利用可能なサポートに依存します。ガスは、既存のインフラおよび請負業者の習熟度が依然として強い北米および欧州の一部において、相当な設置基盤を維持しています。商業用ガス燃焼機器に関する米国エネルギー省基準は2026年10月6日に発効しましたが、施行方針により、2026年10月6日から2027年10月6日の間に製造された特定の適格機器に対して1年間の猶予期間が設けられています。
太陽光は、北アフリカ、湾岸協力会議、オーストラリア、および南アジアで最も強い関連性を持ち、2032年にかけて6.54%のCAGRで拡大すると予測されています。高い日射量と地域の再生可能エネルギー優先事項が、これらの場所での太陽熱採用を支援しています。欧州連合は、再生可能暖房・冷房をエネルギー転換アジェンダの一部として引き続き位置付けています。多くの建物が信頼性の高い大容量サービスを必要とするため、商業用ガス製品は移行期間中も引き続き関連性があります。給湯器産業は、ガスベースの設置機器のサービスニーズと電気および太陽光の成長のバランスを取り続けています。
容量別:
中間範囲製品が日常需要に対応しながら大型システムがプロジェクトを支援30〜100リットルカテゴリーは、集合住宅、小規模住宅、および中程度の家庭ニーズに対応するため、2026年の給湯器市場規模の30.15%を占めました。この容量範囲は、アジア太平洋および欧州の都市部住宅で一般的です。また、既存の配管および利用可能なスペースが製品選択に影響する多くの交換購入にも適しています。30リットル未満の小型ユニットは、ポイント・オブ・ユースアプリケーションおよびコンパクトな集合住宅において引き続き重要です。101〜250リットルカテゴリーは、より高い貯湯量を必要とするプレミアム住宅および小規模商業施設に対応します。251〜400リットルカテゴリーは、典型的な家庭の要件を超える需要がある大規模住宅および商業施設に対応します。
400リットル超は、ホスピタリティ、ヘルスケア、および施設プロジェクトに支えられ、2032年にかけて5.81%のCAGRで拡大すると予測されています。これらの設定は、給湯器市場に信頼性の高い供給、大容量貯湯、およびサービスサポートへの需要をもたらします。Rheem社は2026年9月にSTIDインダイレクトタンクMAX製品を発表し、119ガロンモデルは400リットル超の範囲に入ります。251〜400リットル範囲内の80ガロンSTID 80 MAXモデルは、標準STID 80モデルと比較して最初の1時間の供給量が最大70%多く、連続給湯量が約90%多くなっています。湾岸協力会議でのプロジェクト需要および欧州での改修活動により、大型システムは商業的に重要です。給湯器市場のこの部分のサプライヤーは、機器性能とエンジニアリング、設置、および継続的なメンテナンスサポートを組み合わせる必要があります。
エンドユーザー別:
住宅需要が量を支えながら商業プロジェクトがより速く成長住宅ユーザーは2026年に54.88%のシェアを占めました。これは、家庭の交換および新築住宅が需要の多くを占め続けているためです。給湯器市場のこの部分における製品選択は、初期価格、スペースの制限、エネルギー料金、および地域の設置能力によって影響を受けます。予算が制約されている場合、従来型貯湯式システムが引き続き重要です。接続型ヒートポンプ製品は、インセンティブ、適切な電気インフラ、または太陽光発を持つ家庭にとって関連性が高まっています。住宅流通はまた、請負業者、地域小売業者、および施工業者の推薦に大きく依存しています。Lennox-Aristonジョイントベンチャーは、2026年3月にLennoxのディーラーネットワークを通じて北米住宅用給湯市場に参入しました。
商業用エンドユーザーは、ホスピタリティ、ヘルスケア、教育、および施設施設に牽引され、2032年にかけて5.53%のCAGRで拡大すると予測されています。これらの購入者は多くの場合、集中型給湯システム、高い回収率、および信頼性の高いメンテナンス体制を必要とします。ヘルスケア施設はまた、感染管理の実践をサポートするために信頼性の高い給湯の利用可能性を必要とします。湾岸協力会議の観光および複合用途建設は、大容量および太陽光ハイブリッド製品への需要を促進します。欧州の改修活動は、建物性能規則およびエネルギー目標が関連する交換工事を支援します。産業需要は小さいですが、大型貯湯および瞬間式システムに対してより高い価値の注文を生み出す可能性があります。

流通チャネル別:
B2C/小売が広範に維持されながらB2Bおよびプロジェクト調達が進展B2C/小売は2026年に57.72%のシェアを占め、多くの地域での家庭用交換購入における役割を反映しています。給湯器市場全体において、マルチブランドストア、ブランドアウトレット、ホームセンター、および地域ディーラーが製品を迅速に必要とする顧客にサービスを提供しています。小売チャネルは、コンパクトな貯湯式およびポイント・オブ・ユース機器に特に有用です。オンラインリサーチおよび販売は小型製品においてより関連性が高まっていますが、設置は最終購買決定の重要な部分であり続けています。チャネルは、製品の入手可能性、小売業者の可視性、および消費者が施工業者の推薦に置く信頼によって形成されています。広範なB2Cプレゼンスは、給湯器市場で規模を求めるサプライヤーにとって引き続き重要です。
B2Bおよびプロジェクトは、集合住宅建設、公共建築物、およびホスピタリティプロジェクトが調達を集中化するにつれて、2032年にかけて5.67%のCAGRで成長すると予測されています。卸売業者および配管・HVACディストリビューターは、製品アクセス、技術支援、および請負業者ネットワークを組み合わせるため、中心的な役割を果たします。大口購入者はまた、保証、サービス契約、およびトレーニングプログラムを重視します。Lennox-Aristonベンチャーにより、ディーラーは確立されたHVACチャネルを通じて給湯製品にアクセスできます。複雑な商業仕様においては、メーカーとの直接関与がより重要になる可能性があります。給湯器産業は、流通パートナーが製品選定、設置、試運転、およびサービスをサポートできる場合に恩恵を受けます。
地域分析
アジア太平洋
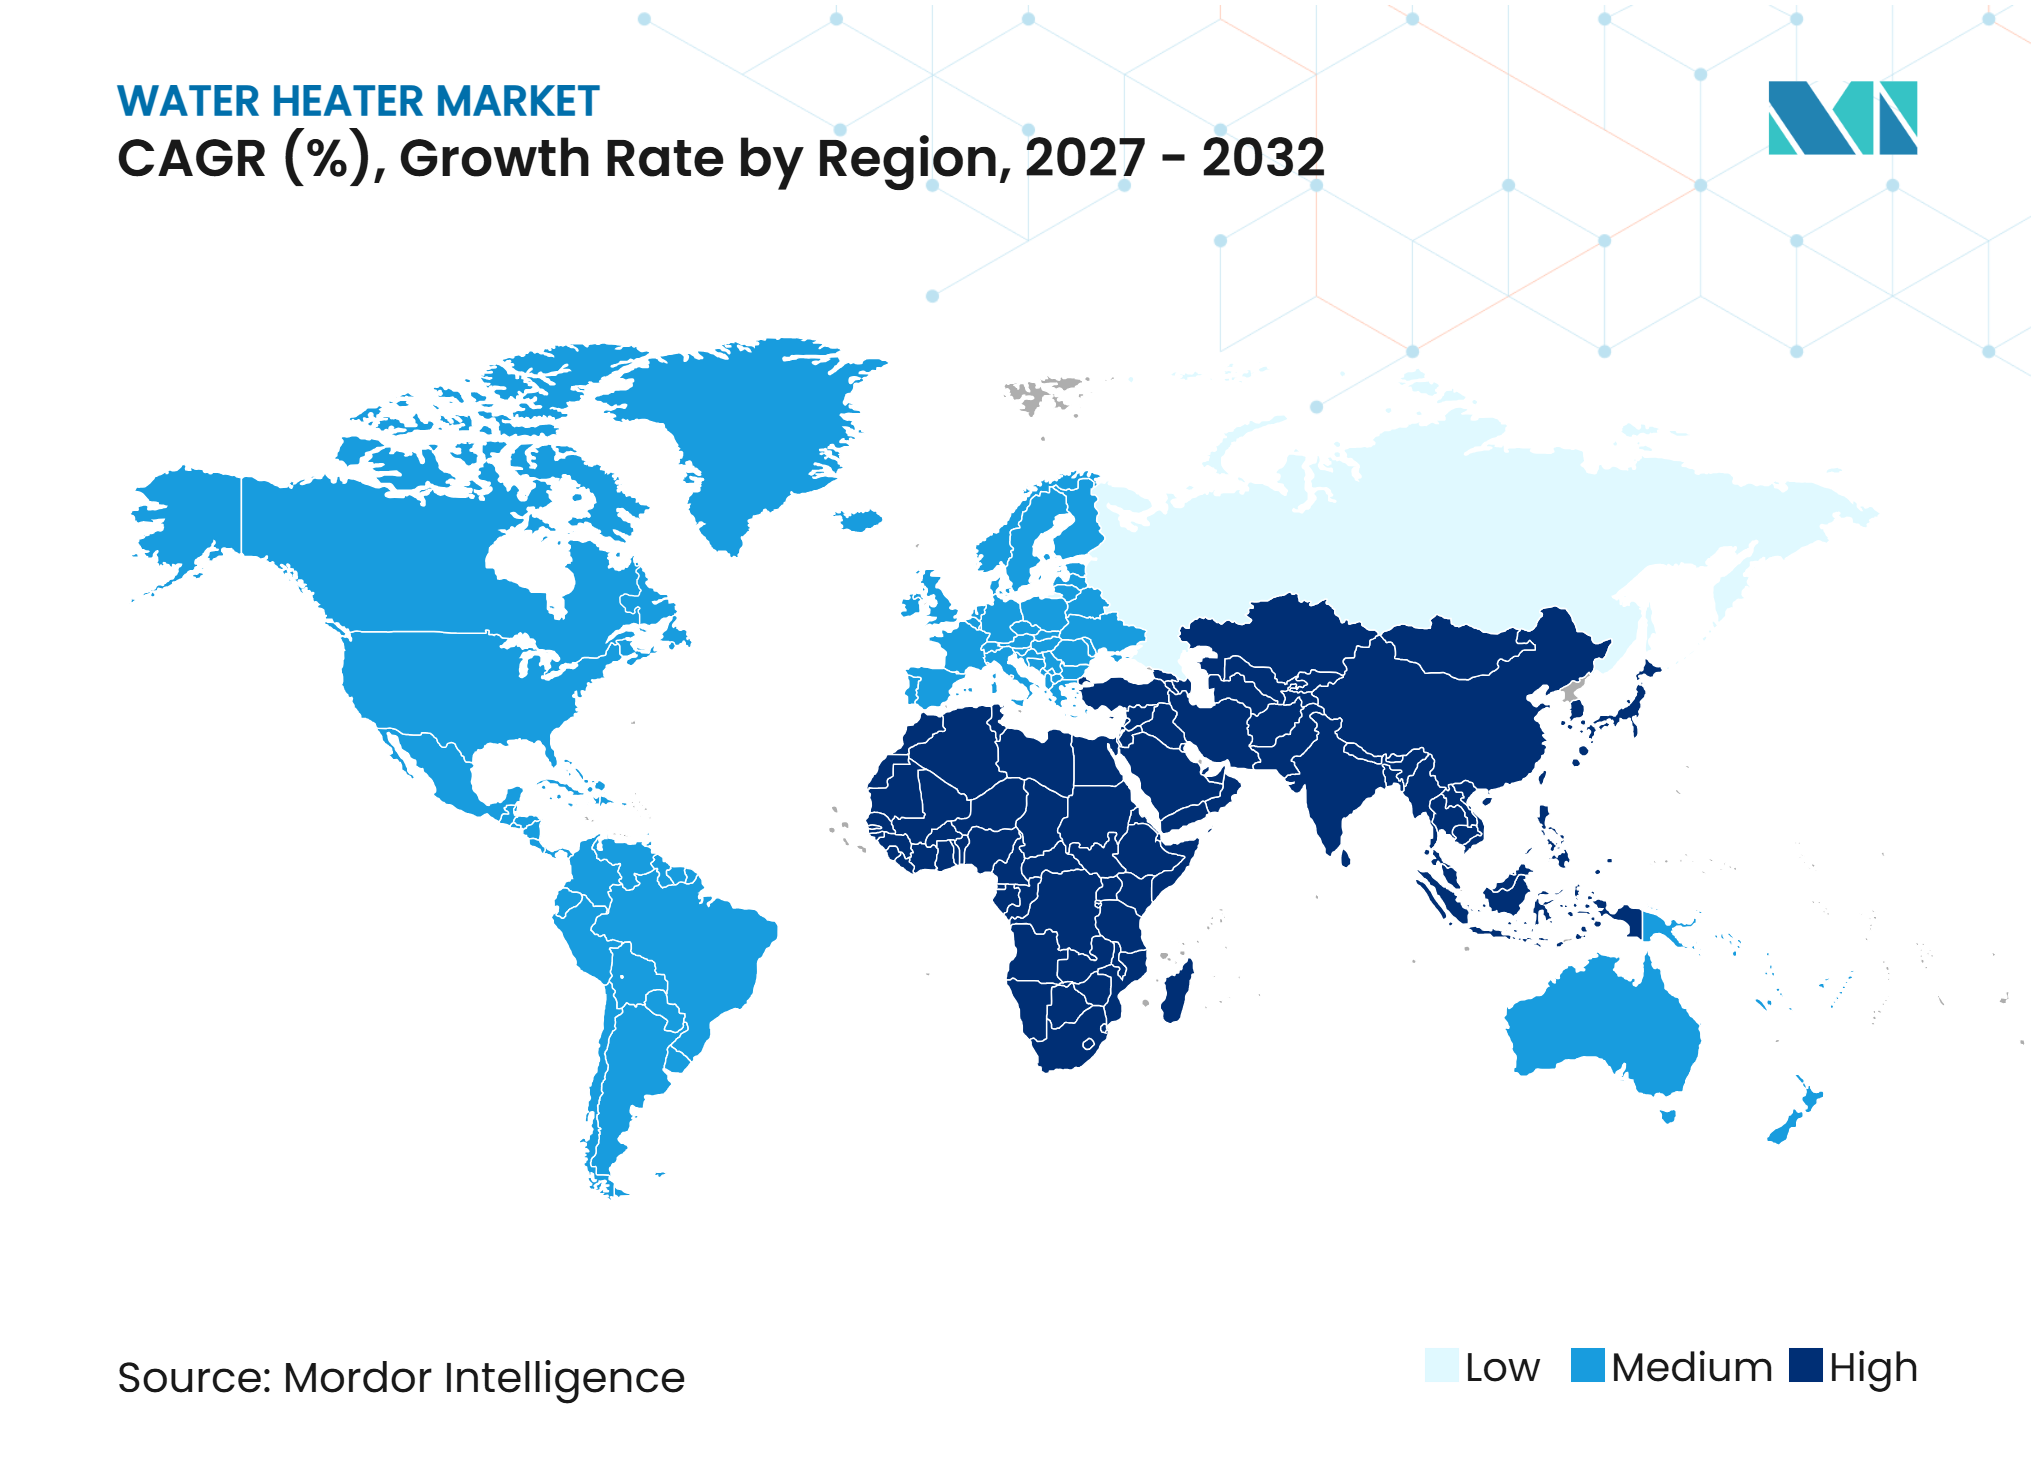
アジア太平洋は2026年に37.90%の地域シェアを占め、2032年にかけて5.76%のCAGRで成長すると予測されています。中国は大規模な設置基盤を提供し、インド、東南アジア、および韓国は都市開発および集合住宅建設を通じて需要を追加しています。コンパクトな30〜100リットルの電気貯湯式ユニットは、多くの都市部住宅構成に適しています。太陽光システムは、太陽光資源が豊富でグリッド条件が信頼性に欠ける場所で引き続き関連性があります。スマート家電および接続制御は、より先進的な住宅市場で注目を集めています。ヒートポンプの採用は、エネルギー政策が新築仕様に影響を与えるにつれて、日本およびオーストラリアでも発展しています。アジア太平洋の給湯器市場は、基本的な電気ユニットから接続型ヒートポンプ機器まで、幅広い価格帯の製品を必要としています。
北米
北米は、連邦基準、州政策、ユーティリティプログラム、および交換需要の相互作用によって形成されています。対象商業用ガス燃焼ユニットに関する米国エネルギー省基準は2026年10月6日に発効しましたが、1年間の施行猶予期間により、全機器の即時交換の必要性が軽減されています。米国エネルギー省の電気貯湯規則はまた、35ガロン(約132リットル)超120ガロン(約454リットル)以下の非小型製品に対して2029年5月の将来のコンプライアンスマイルストーンを設けています。2026年11月4日、ベイエリア大気管理区理事会は、コンプライアンス期限を延長し、手頃な価格に関連する免除を追加するルール9-6の改正を進めることを決議しました。州の建築基準法およびユーティリティプログラムは、連邦税額控除が終了した後もヒートポンプの展開を引き続き支援しています。カナダは請負業者トレーニングおよびガスタンクレス製品において引き続き重要であり、メキシコは価格に敏感な従来型製品を引き続き好んでいます。北米の給湯器市場は、コンプライアンス準備と近期の手頃な価格および施工業者能力のバランスを取っています。
欧州、南米、および中東・アフリカ
欧州連合エネルギー効率指令は、加盟国での改修主導の需要を支援し、2030年に向けて最終エネルギー消費量を11.7%削減する拘束力のある目標を設定しています。建物エネルギー性能指令は、英国ではなく欧州連合加盟国に対して2026年5月29日の国内法化期限を設けていました。ドイツ、フランス、イタリア、スペイン、および北欧諸国は、他の多くの市場よりも強い改修およびヒートポンプの文脈を持っています。南米はブラジルおよびチリを中心としており、都市化および家庭収入の成長が電気およびガス給湯需要を支えています。中東・アフリカは、湾岸協力会議のホスピタリティ、観光、および複合用途開発からのプロジェクト主導の需要を見込んでいます。太陽熱製品は、太陽光資源とエネルギーアクセスニーズが一致するヨルダン、モロッコ、エジプト、アラブ首長国連邦、およびサブサハラアフリカの一部で関連性があります。これらの地域の給湯器市場は、地域の建設活動、エネルギー政策、グリッド条件、および機器の手頃な価格に依存しています。
競争環境
市場集中度
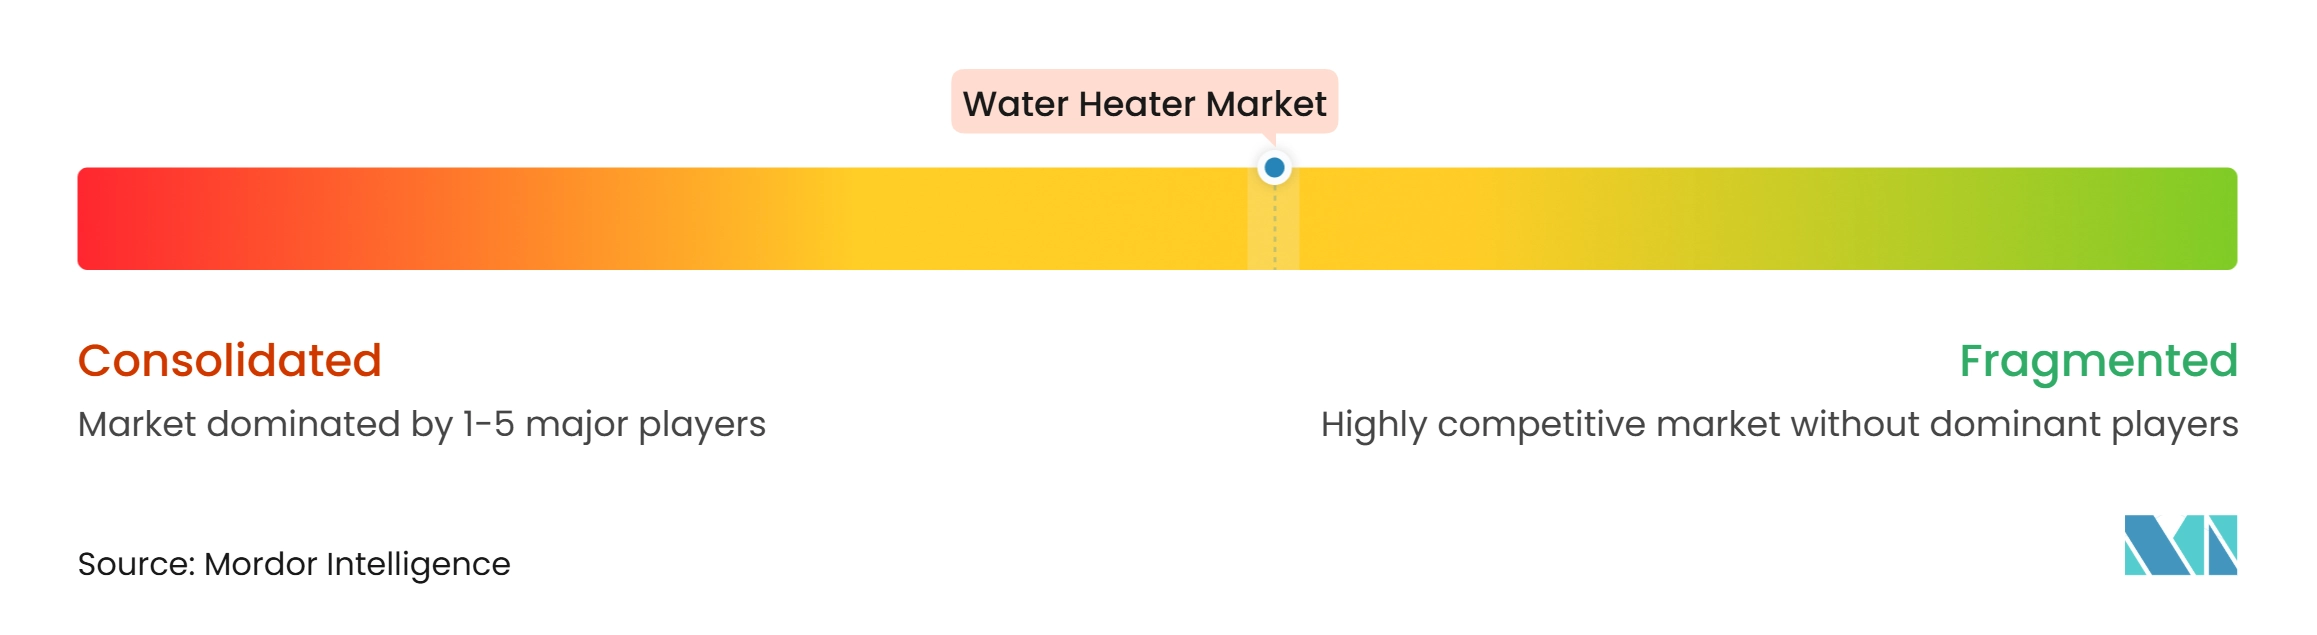
給湯器市場は中程度に集中しており、A. O. Smith、Rheem、Ariston、Rinnai、Vaillant、Bosch Home Comfort、Groupe Atlantic、Viessmann Climate Solutions、およびHaierなどのグローバルメーカーが地域専門業者と競合しています。Bajaj Electricals、V-Guard、Havells、およびFERROLIは、地域製品ラインおよび流通を通じて自国市場でのポジションを維持しています。給湯器市場における競争は、製品効率、技術、製造能力、チャネルアクセス、およびサービス能力によって形成されています。大手サプライヤーは、住宅および商業用途にわたる幅広いポートフォリオをサポートできます。地域サプライヤーは、価格、地域製品適合性、および確立されたディーラー関係を通じて競争できます。この構造は、グローバルプラットフォームと集中型国内競合他社の両方に余地を残しています。
2025年および2026年の戦略的動向は、サプライヤーがどのように提供を拡大しているかを示しています。A. O. Smithは2026年1月にLeonard Valveの買収を完了しました。Bradford Whiteは2025年4月にBock Water Heatersを買収し、商業用提供を拡大しました。LennoxとAristonは2025年5月にジョイントベンチャーを発表し、Ariston USAが50.1%、Lennoxが49.9%を保有しています。Rheemは2026年9月にコンビボイラー、高出力ボイラー、およびインダイレクトタンク製品でハイドロニクスレンジを拡大しました。これらの動向は、サプライヤーが隣接機器、商業プロジェクト、およびディーラーチャネルでより強いポジションを求めていることを示しています。
技術はプレミアム製品における競争のもう一つの基盤を提供します。ヒートポンププラットフォームには、接続制御、リモート診断、セルフラーニング機能、およびグリッドインタラクション機能がますます含まれています。AristonのNUOS Multi-Fitは、i-MemoryおよびCTA-2045対応でこの方向性を示しています。Rheemは、ProTerraのエネルギー性能ポジションを使用して、標準的な電気機器との運転コスト比較をサポートしています。ユーティリティはまた、電化プログラムを通じて市場への代替ルートを作り出しています。SMUDは、リベート主導の電化プログラムであるAdvanced Home Solutionsを通じて20,000台以上のガス空間暖房および給湯システムが交換されたと報告しました。
給湯器産業リーダー
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
給湯器市場 このレポートでカバーされる企業
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Ariston Holding N.V.
- Robert Bosch GmbH
- Haier Smart Home Co., Ltd.
- Rinnai Corporation
- Bradford White Corporation
- Vaillant Group
- Groupe Atlantic
- Viessmann Climate Solutions SE
- NIBE Industrier AB
- STIEBEL ELTRON GmbH & Co. KG
- BDR Thermea Group
- Midea Group Co., Ltd.
- Panasonic Corporation
- NORITZ Corporation
- Navien Inc.
- Daikin Industries, Ltd
- Bajaj Electricals Limited
- Havells India Limited
- FERROLI S.p.A.
- Lennox International Inc.
- V-Guard Industries Limited
最近の産業開発事情 給湯器市場
- 2026年9月:RheemがFTシリーズコンビボイラー、高出力ボイラーモデル、およびSTIDインダイレクトタンクMAXソリューションでハイドロニクスポートフォリオを拡大。
- 2026年3月:LennoxがAristonジョイントベンチャーを通じて北米給湯市場に参入。Lennox Internationalは、Ariston USAが50.1%、Lennoxが49.9%を保有する2025年5月のジョイントベンチャー発表に続き、2026年3月16にブランド給湯器ラインのディーラー注文受付を開始。
- 2025年8月:Virtual Peaker、SMECO、およびICFがメリーランド州のFlexHomeパイロットを発表。パイロットは2024年9月から運用されており、3年間で最大500台のグリッド対応給湯器を対象として2026年まで継続予定。
- 2025年5月:LennoxとAriston Groupが北米での給湯器発売に向けたジョイントベンチャーを発表。ジョイントベンチャーはAriston USAが50.1%、Lennoxが49.9%を保有する構造で、2026年からLennoxストア、ダイレクト・トゥ・ディーラーネットワーク、および流通チャネルを通じた製品流通を開始。
世界の給湯器市場レポートスコープ
給湯器市場レポートは、従来型貯湯式、瞬間式/タンクレス式、ヒートポンプおよびハイブリッド給湯器を含む製品タイプ別にセグメント化されています。また、電気、ガス、太陽光などを含むエネルギー源、30リットル未満から400リットル超までの容量、エンドユーザー、流通チャネル、および地域も評価しています。地理的カバレッジには、北米、南米、欧州、アジア太平洋、および中東・アフリカが含まれます。給湯器市場予測は金額(米ドル)ベースで提供されており、記載された製品、チャネル、エンドユーザー、および地域カテゴリー全体で一貫した価値比較が可能です。
セグメンテーション概要
| 従来型貯湯式給湯器 |
| 瞬間式およびタンクレス式給湯器 |
| ヒートポンプおよびハイブリッド給湯器 |
| 電気 |
| ガス(天然ガスおよびLPGを含む) |
| 太陽光 |
| その他のエネルギー源 |
| 30リットル未満 |
| 30〜100リットル |
| 101〜250リットル |
| 251〜400リットル |
| 400リットル超 |
| 住宅用 | |
| 商業用 | ホスピタリティ |
| ヘルスケア | |
| 教育および施設 | |
| オフィスおよび小売 | |
| その他の商業用エンドユーザー | |
| 産業用 |
| B2C/小売 | マルチブランドストア |
| 専売ブランドアウトレット | |
| オンライン | |
| 地域ホームセンター | |
| その他のB2C/小売 | |
| B2Bおよびプロジェクト | 卸売および配管・HVACディストリビューター |
| メーカー直販 |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| の他の欧州 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 製品タイプ別 | 従来型貯湯式給湯器 | |
| 瞬間式およびタンクレス式給湯器 | ||
| ヒートポンプおよびハイブリッド給湯器 | ||
| エネルギー源別 | 電気 | |
| ガス(天然ガスおよびLPGを含む) | ||
| 太陽光 | ||
| その他のエネルギー源 | ||
| 容量別 | 30リットル未満 | |
| 30〜100リットル | ||
| 101〜250リットル | ||
| 251〜400リットル | ||
| 400リットル超 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ホスピタリティ | |
| ヘルスケア | ||
| 教育および施設 | ||
| オフィスおよび小売 | ||
| その他の商業用エンドユーザー | ||
| 産業用 | ||
| 流通チャネル別 | B2C/小売 | マルチブランドストア |
| 専売ブランドアウトレット | ||
| オンライン | ||
| 地域ホームセンター | ||
| その他のB2C/小売 | ||
| B2Bおよびプロジェクト | 卸売および配管・HVACディストリビューター | |
| メーカー直販 | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| の他の欧州 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
世界の給湯器市場の2032年の予測値はいくらですか?
世界の給湯器市場は2032年までに46.80 ビリオン 米ドルに達し、2026年から2032年の期間に5.06%のCAGRで成長すると予測されています。
最も成長が速い給湯器製品タイプはどれですか?
ヒートポンプおよびハイブリッド給湯器は、2032年にかけて7.72%のCAGRで最高成長を記録すると予測されています。
従来型貯湯式給湯器が広く使用され続けている理由は何ですか?
従来型貯湯式給湯器は、大規模な設置基盤、馴染みのある設置要件、および低い初期費用を持つため、2026年に55.41%のシェアを占めました。
給湯器需要をリードするエネルギー源はどれですか?
電気は、電化、グリッド拡張、およびヒートポンプ製品の入手可能性の向上に支えられ、2026年に50.64%のシェアを占めました。
給湯器の最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2026年に37.90%のシェアを占め、2032年にかけて5.76%のCAGRで拡大すると予測されています。
ヒートポンプ給湯器の採用を制限する要因は何ですか?
初期費用、電気インフラ、建物条件、請負業者のスキル、および米国連邦セクション25Cクレジットの失効が採用を遅らせる可能性があります。