
Tamaño y Participación del Mercado de Calentadores de Agua
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 36.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 46.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.06 % |
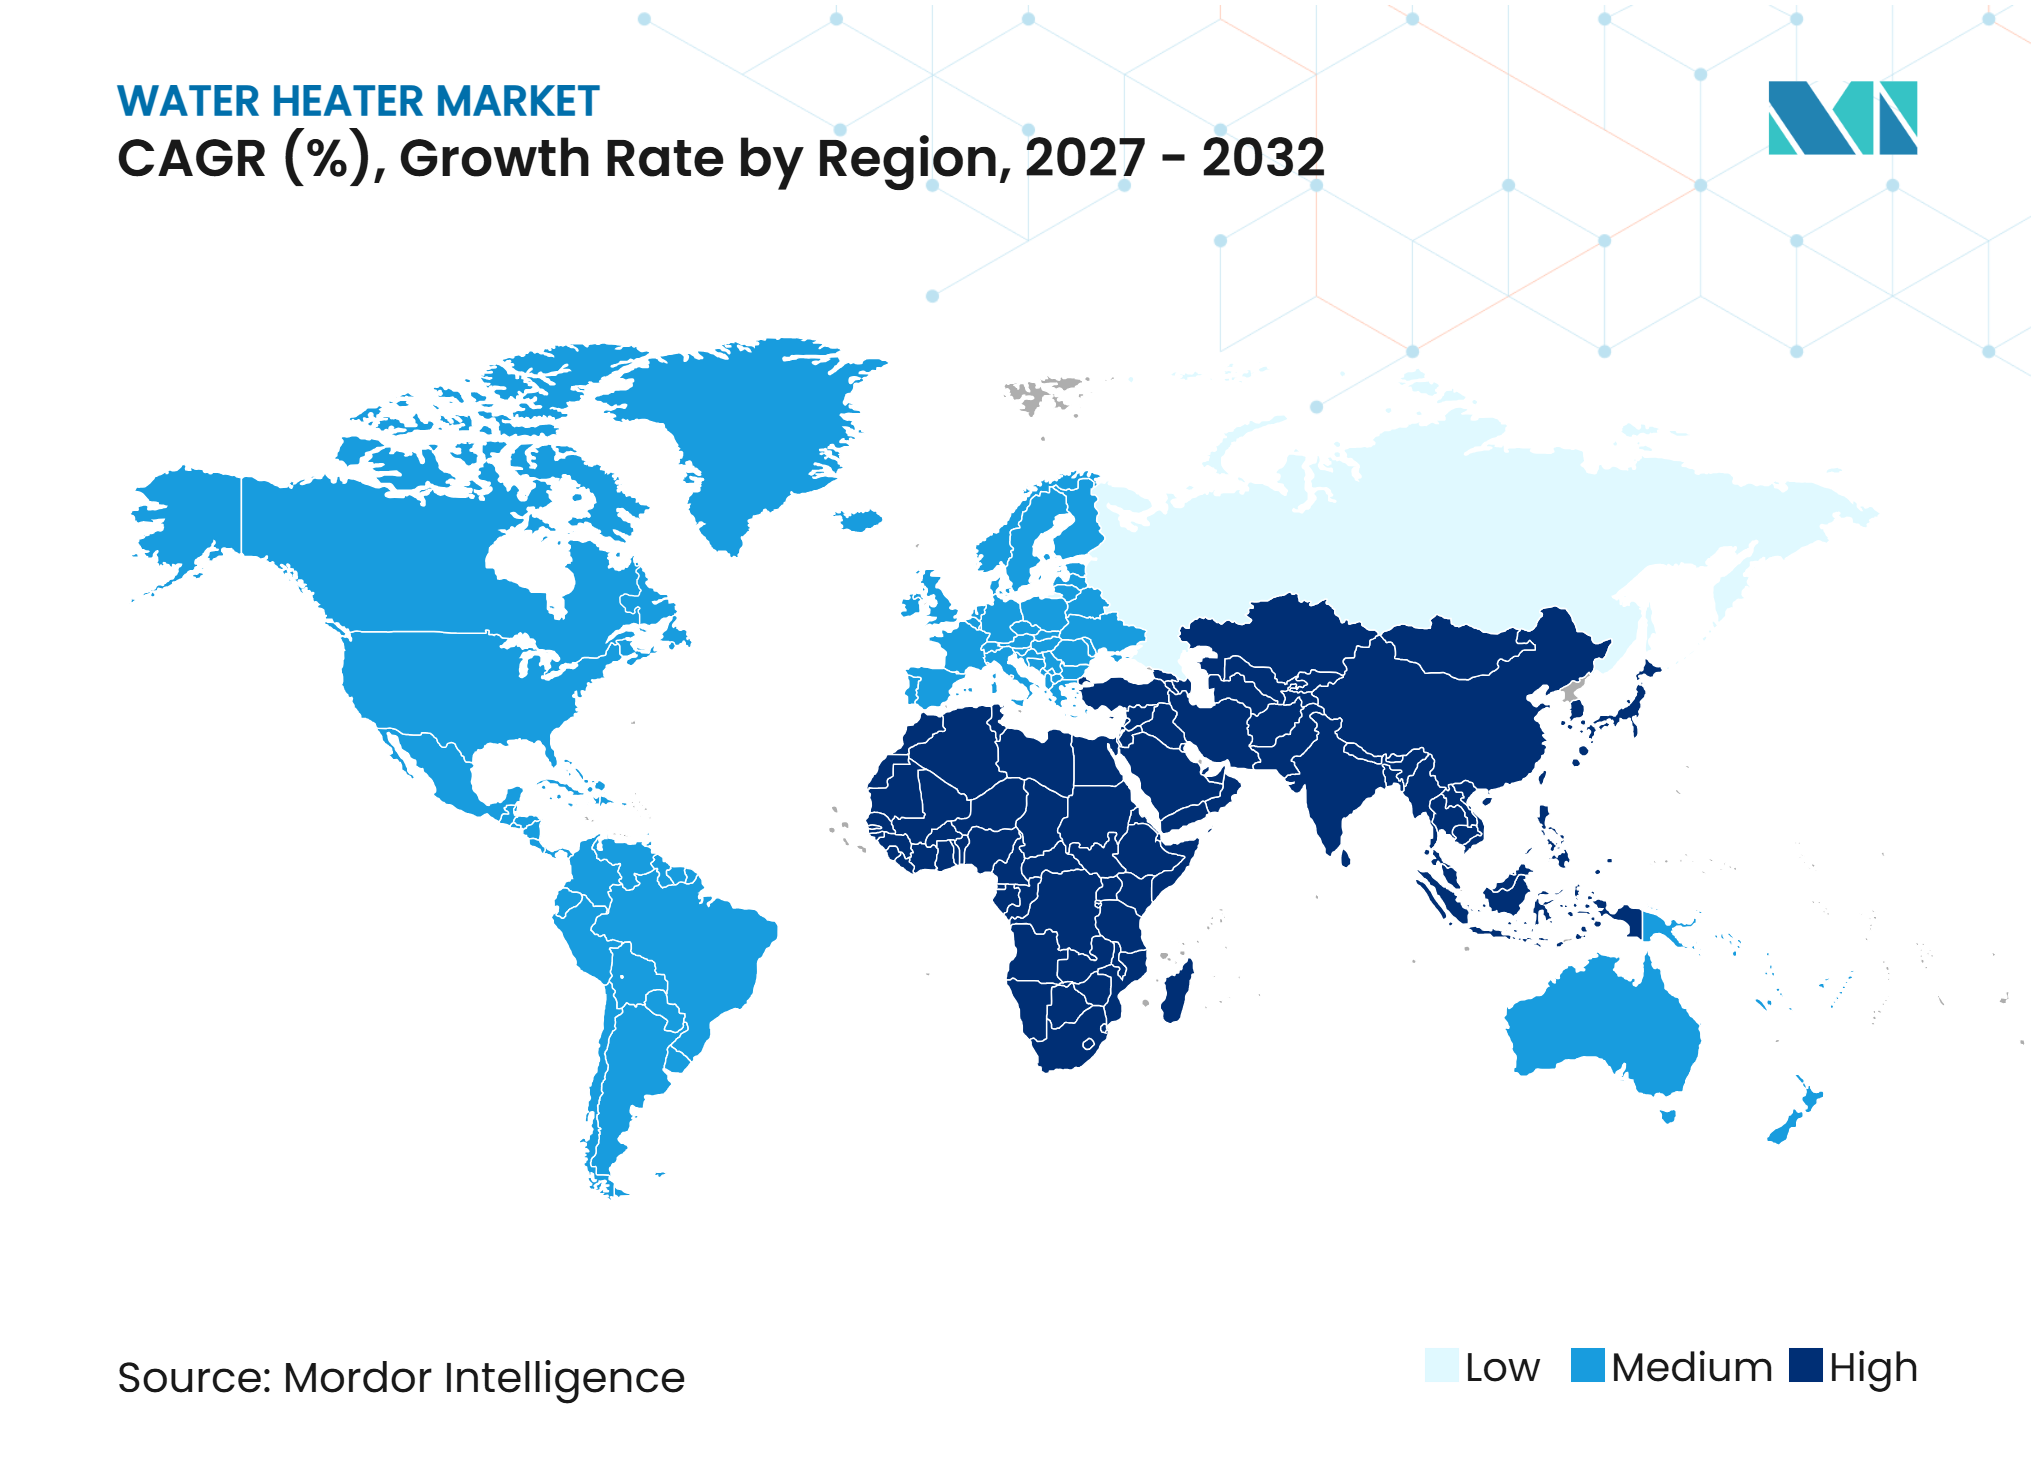
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calentadores de Agua por Mordor Intelligence
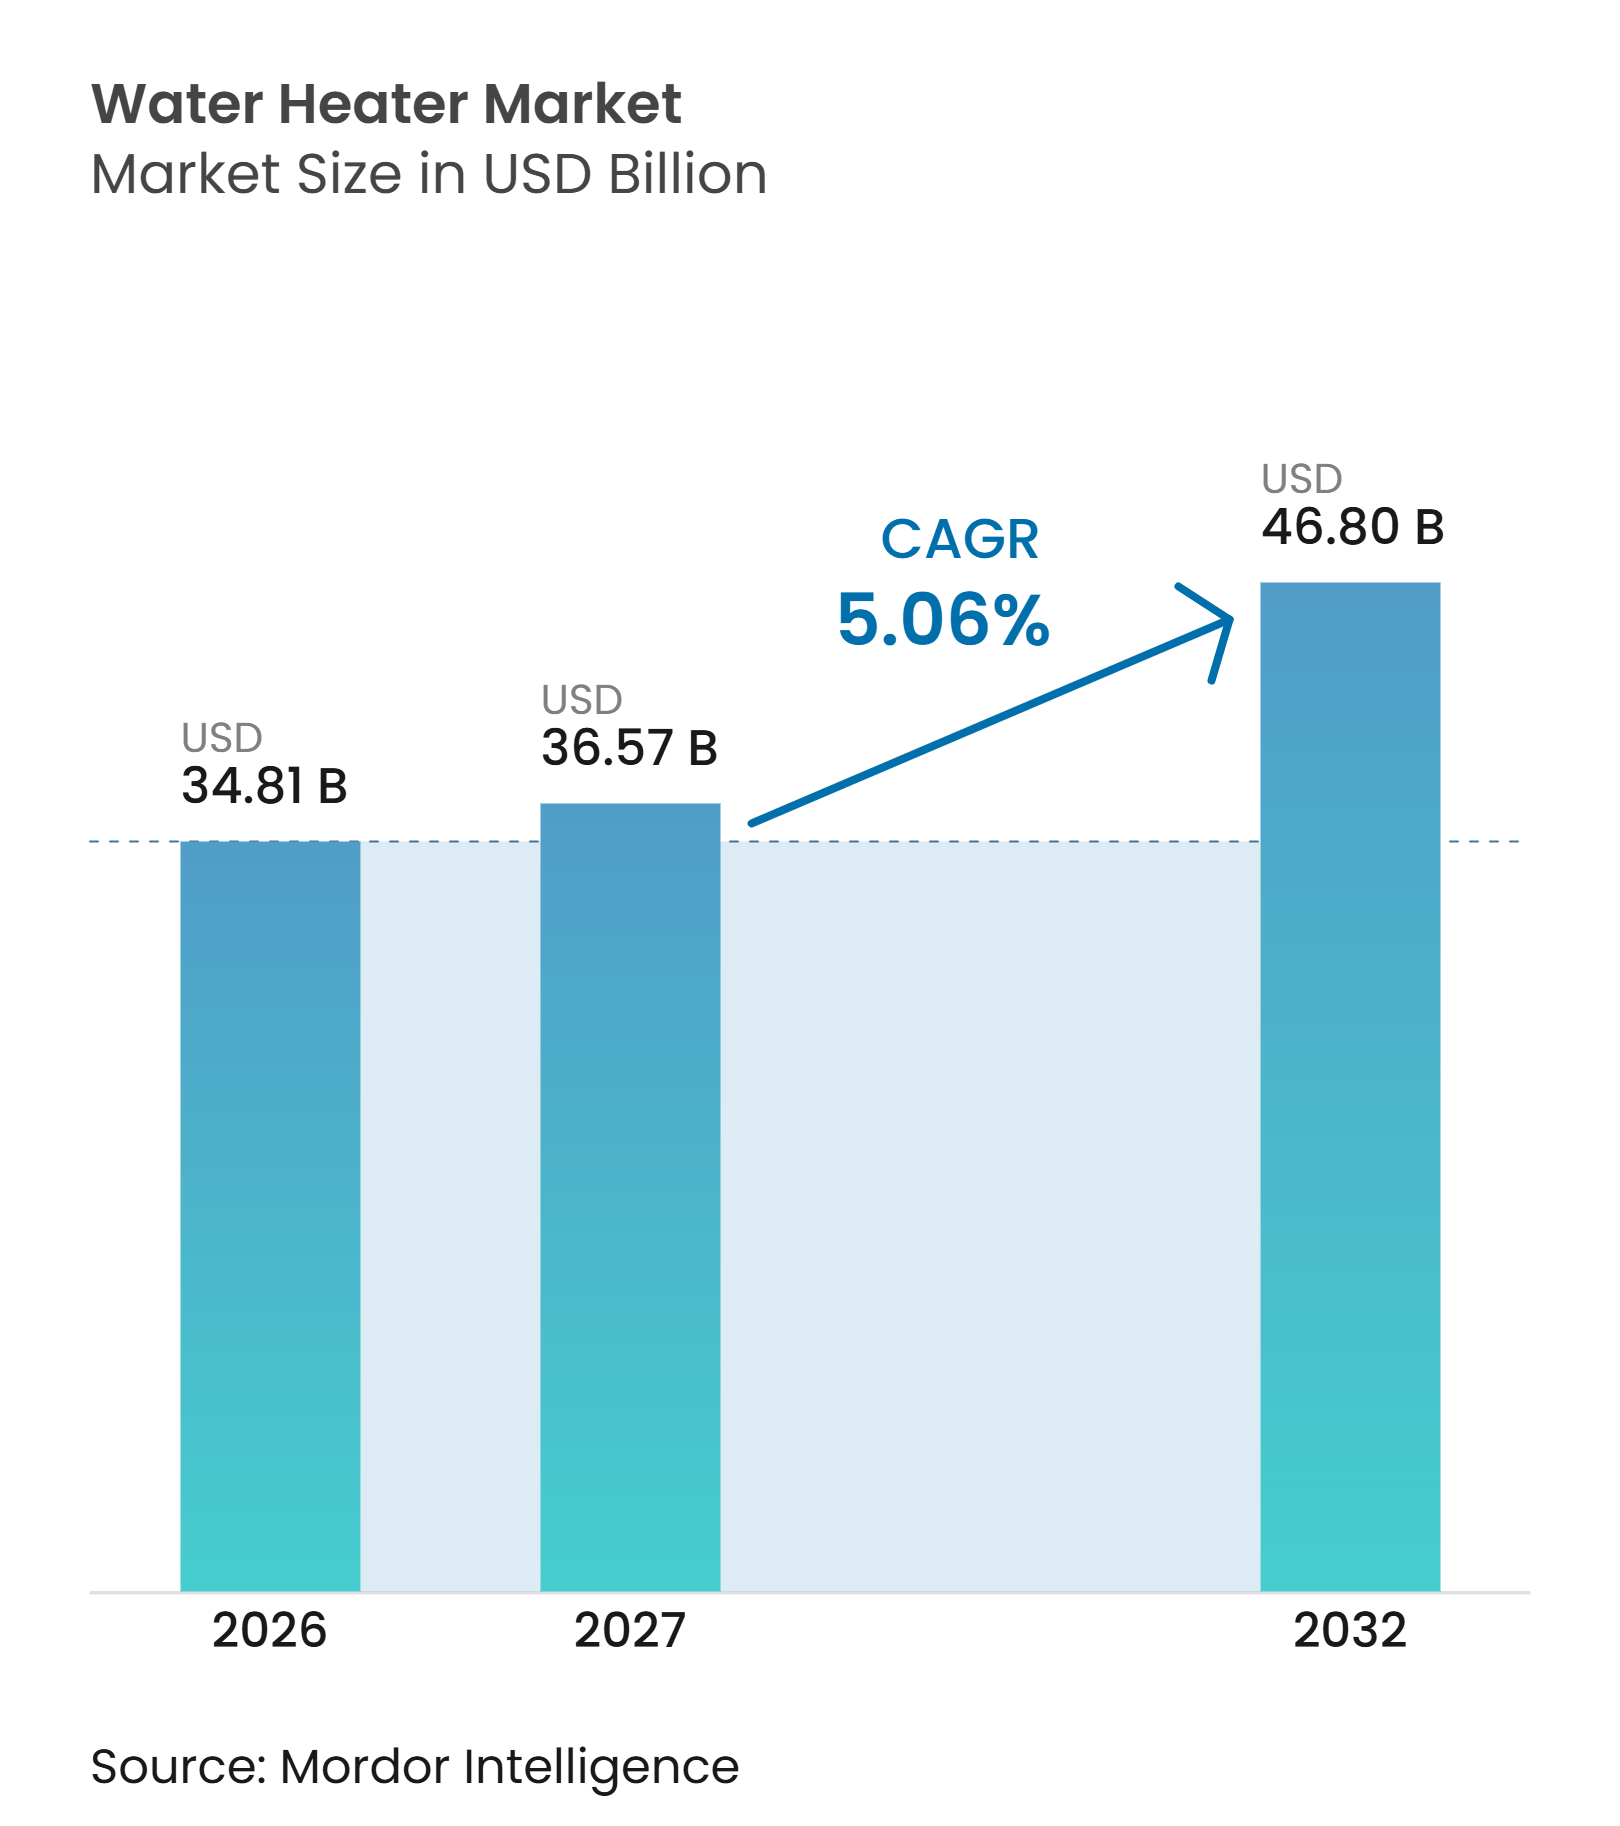
El mercado de calentadores de agua fue valorado en 34,81 mil millones de USD en 2026, se estima en 36,57 mil millones de USD en 2027 y se prevé que alcance los 46,80 mil millones de USD para 2032, creciendo a un CAGR del 5,06% durante 2027-2032. El mercado de calentadores de agua está siendo moldeado por la demanda de reemplazo, el desarrollo habitacional y las políticas que favorecen los equipos eléctricos e híbridos eficientes. La planificación de productos está cada vez más vinculada a los calendarios de cumplimiento normativo, la capacidad de los instaladores y la disponibilidad de incentivos locales. Los fabricantes también están posicionando productos conectados para programas de servicios públicos, lo que otorga a la calefacción de agua un papel en la gestión de la demanda, además del confort del hogar. La actividad competitiva se centra en el rendimiento de las bombas de calor, la cobertura de canales, los controles conectados y los productos de reemplazo comercial que responden a los estándares cambiantes.
Conclusiones Clave del Informe
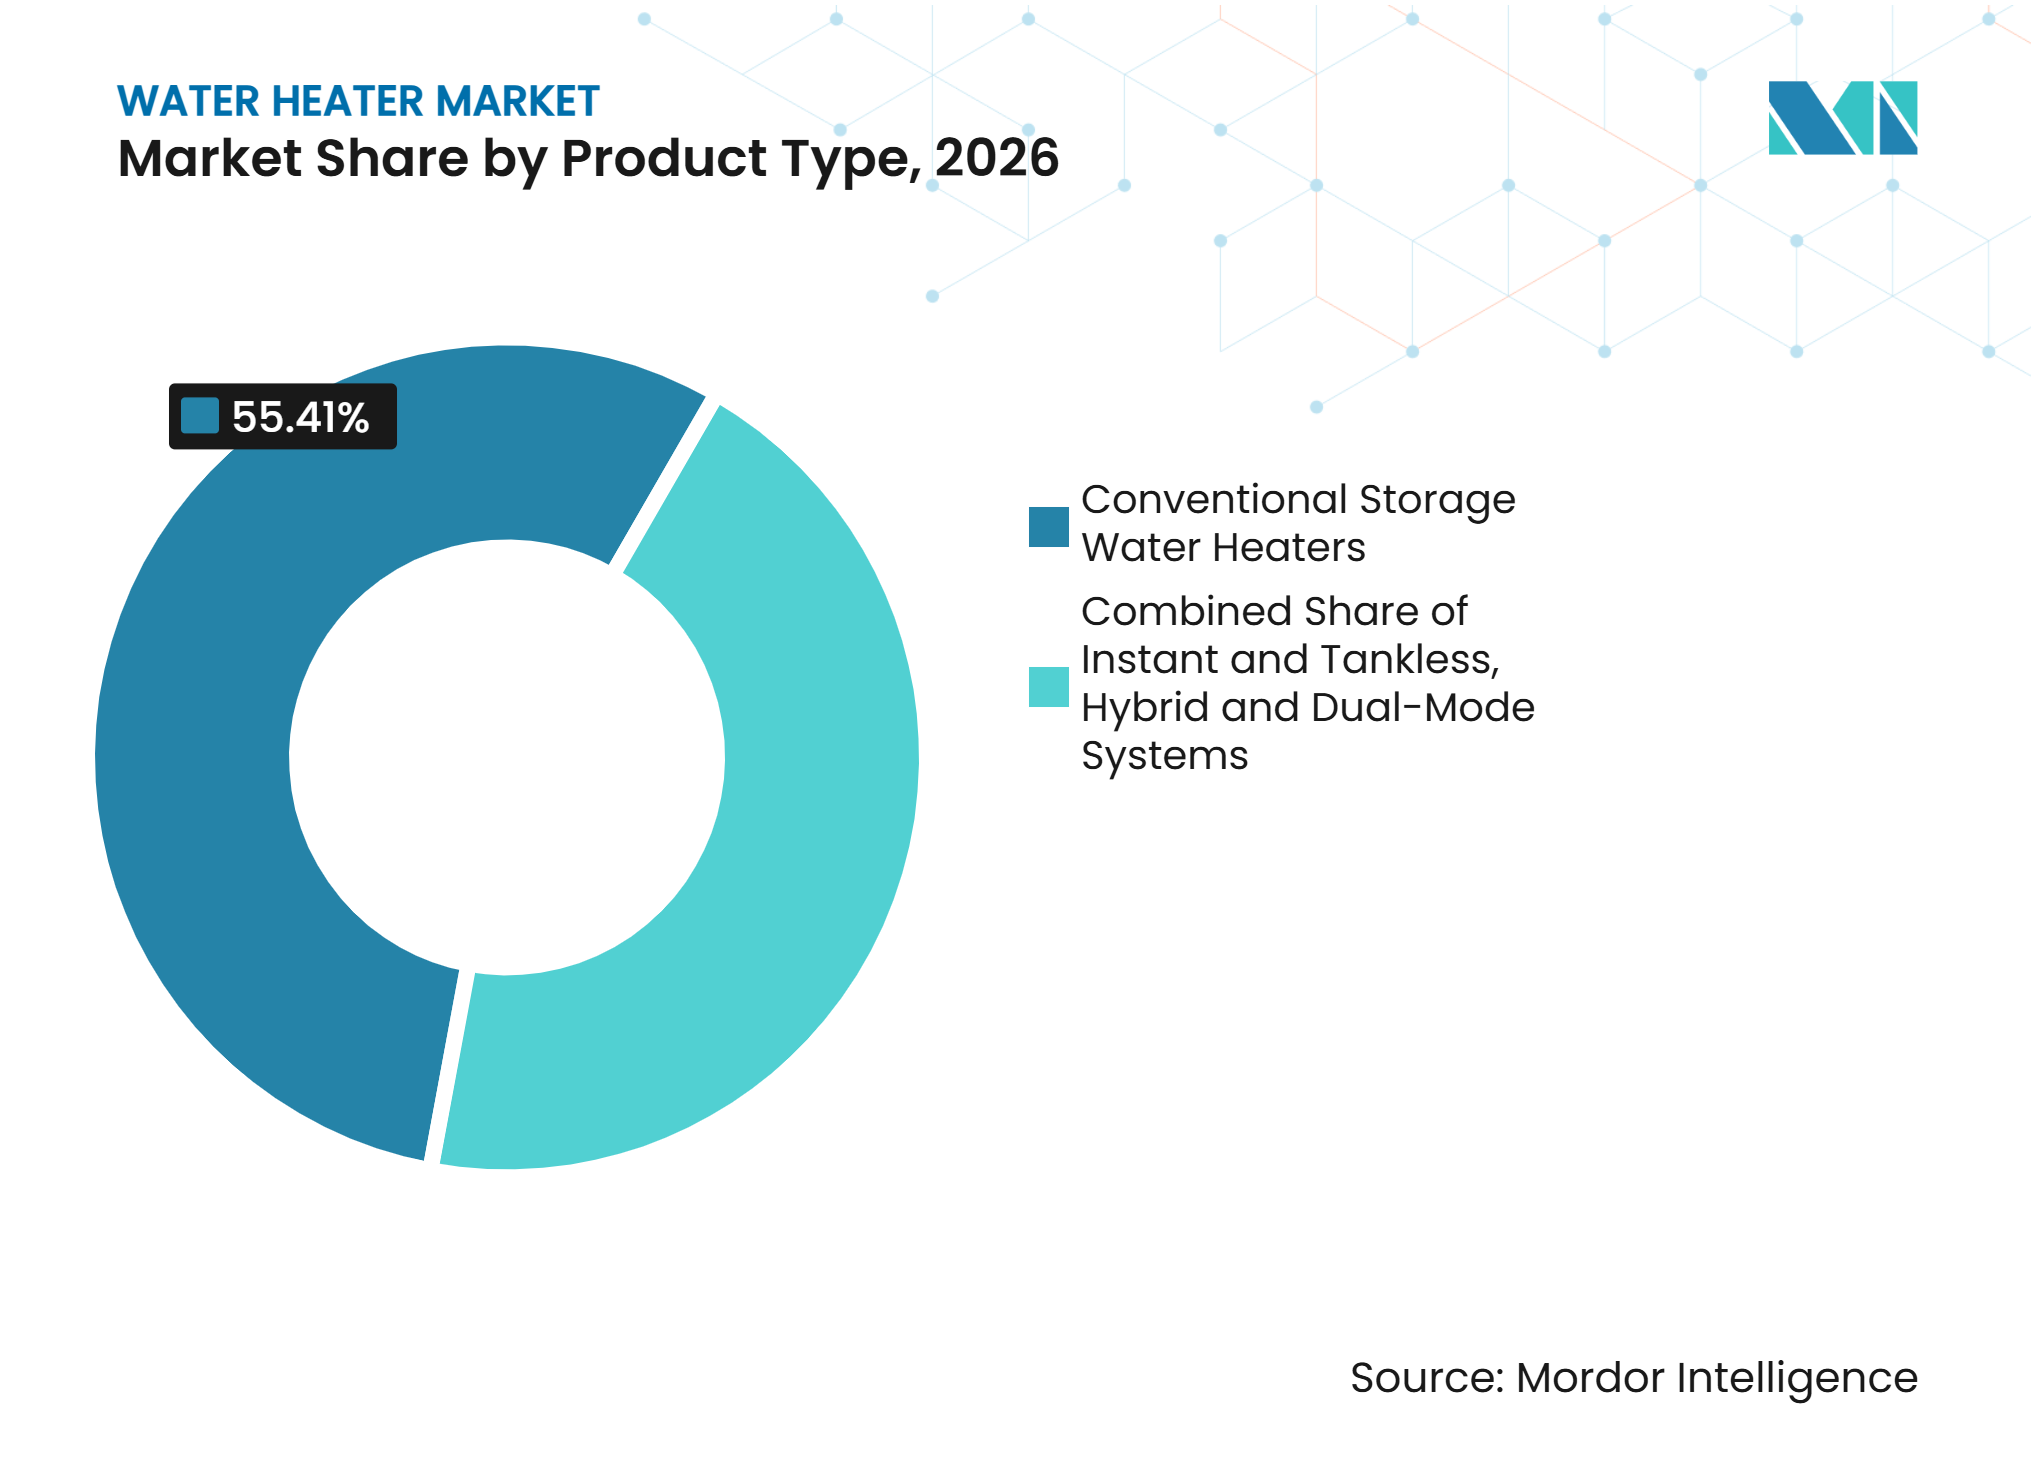
- Por tipo de producto, los calentadores de agua de almacenamiento convencional representaron la mayor participación en valor de mercado con un 55,41% en 2026, mientras que se proyecta que los calentadores de agua de bomba de calor e híbridos crezcan al CAGR más rápido del 7,72% hasta 2032.
- Por fuente de energía, el sector eléctrico representó la mayor participación en valor de mercado con un 50,64% en 2026, mientras que se proyecta que la energía solar crezca al CAGR más rápido del 6,54% hasta 2032.
- Por capacidad, el rango de 30-100 litros representó la mayor participación en valor de mercado con un 30,15% en 2026, mientras que se proyecta que el segmento de más de 400 litros crezca al CAGR más rápido del 5,81% hasta 2032.
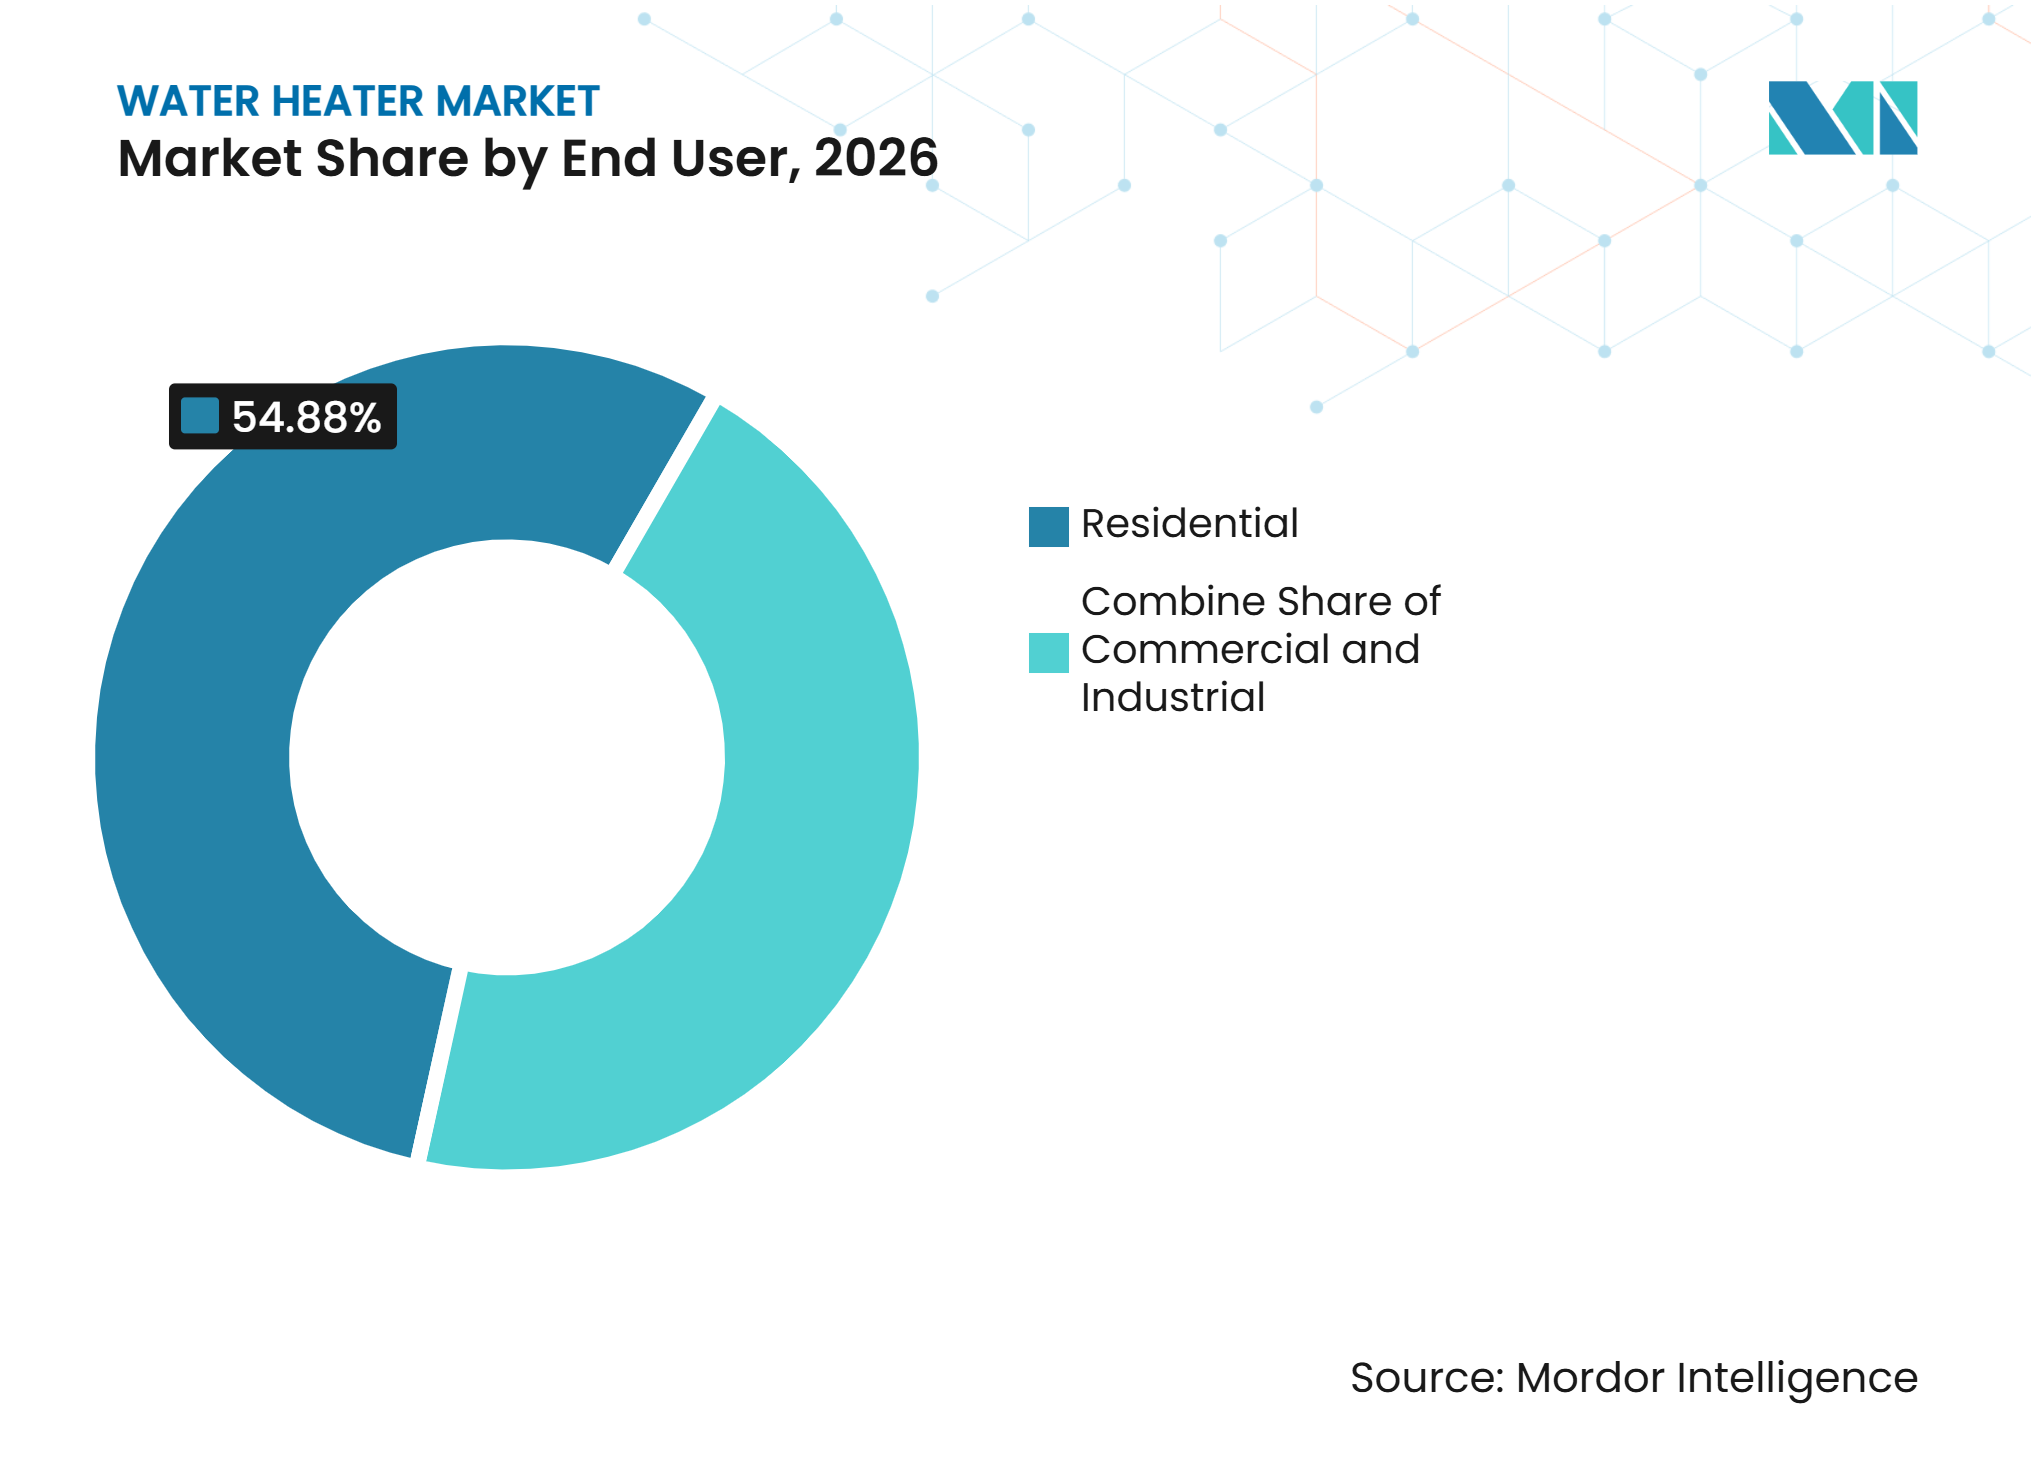
- Por usuario final, el sector residencial representó la mayor participación en valor de mercado con un 54,88% en 2026, mientras que se proyecta que el sector comercial crezca al CAGR más rápido del 5,53% hasta 2032.
- Por canal de distribución, B2C/Minorista representó la mayor participación en valor de mercado con un 57,72% en 2026, mientras que se proyecta que B2B y Proyectos crezcan al CAGR más rápido del 5,67% hasta 2032.
- Por geografía, Asia-Pacífico representó la mayor participación en valor de mercado con un 37,90% en 2026 y se proyecta que crezca al CAGR más rápido del 5,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Calentadores de Agua*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas de Eficiencia Energética y Ciclos de Reemplazo de Electrodomésticos | +1.2% | Global, con efecto concentrado a corto plazo en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Construcción Residencial Urbana y Modernización de Viviendas | +1.1% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Incentivos para la Electrificación con Bombas de Calor, Energía Solar e Híbridos | +1.3% | América del Norte, la Unión Europea y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Calefacción de Agua Inteligente y Gestión de Energía Conectada | +0.5% | América del Norte y los Países Nórdicos, con adopción emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Calentadores de Agua como Baterías Térmicas para la Respuesta a la Demanda | +0.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Construcción para Alquiler y Bancos Centralizados de Calentadores de Agua con Bomba de Calor | +0.3% | América del Norte, el Reino Unido y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas de Eficiencia Energética y Ciclos de Reemplazo de Electrodomésticos
El mercado de calentadores de agua está respondiendo a normas que exigen a fabricantes y compradores planificar equipos de mayor rendimiento. La norma final del Departamento de Energía de los Estados Unidos se aplica a los calentadores de agua eléctricos de almacenamiento no pequeños de más de 35 galones y hasta 120 galones, con cumplimiento requerido a partir de mayo de 2029[1]. La Directiva de Eficiencia Energética de la Unión Europea busca una reducción del 11,7% en el consumo final de energía para 2030 respecto a las proyecciones de 2020. Los estados miembros de la Unión Europea aprobaron un reglamento de Ecodiseño revisado para calentadores de agua en abril de 2026, con aplicación prevista para alrededor del otoño de 2028, sujeto al proceso legislativo restante[2]. Estos requisitos fomentan un trabajo de ingeniería más temprano, la calificación de productos y la preparación de los instaladores. También aumentan el valor comercial de los equipos que pueden cumplir las normas de eficiencia sin cambios sustanciales en los diseños de los edificios.
Construcción Residencial Urbana y Modernización de Viviendas
Las nuevas viviendas continúan apoyando las instalaciones por primera vez en China, India, el Sudeste Asiático y los países del Consejo de Cooperación del Golfo. El desarrollo de apartamentos favorece los productos eléctricos de almacenamiento compactos, mientras que los proyectos más grandes pueden utilizar sistemas centralizados de agua caliente. El crecimiento urbano también desplaza las decisiones de compra hacia promotores, administradores de propiedades y contratistas, en lugar de hogares individuales. Esto apoya el canal B2B y de Proyectos, donde la disponibilidad de productos, la formación y el soporte posventa pueden determinar la selección de proveedores. Los proyectos de construcción para alquiler ofrecen una oportunidad relacionada, ya que los propietarios pueden evaluar el costo operativo y las calificaciones del edificio a lo largo de un largo período de tenencia. El mercado de calentadores de agua se beneficia, por tanto, tanto de la nueva construcción como de la demanda de reemplazo en el parque de viviendas maduro.
Incentivos para la Electrificación con Bombas de Calor, Energía Solar e Híbridos
Los incentivos siguen siendo importantes para reducir la barrera de compra de equipos de bomba de calor, solar e híbridos. El anterior crédito de la Sección 25C proporcionaba hasta 2.000 USD para calentadores de agua de bomba de calor elegibles antes de que el crédito finalizara después del 31 de diciembre de 2025. Los programas estatales y de servicios públicos aún pueden cambiar la economía de los proyectos donde incluyen a consumidores, distribuidores y contratistas. El diseño de los programas de servicios públicos también puede influir en la adopción al alinear la participación de clientes, contratistas y distribuidores. La Directiva de Energías Renovables de la Unión Europea apoya un mayor papel para la calefacción y refrigeración renovables en los estados miembros. Los sistemas solares térmicos siguen siendo relevantes en zonas de alta irradiación donde las condiciones de la red y la economía local los favorecen frente a las alternativas dependientes de la red.
Calefacción de Agua Inteligente y Gestión de Energía Conectada
Los calentadores de agua conectados permiten a las empresas de servicios públicos desplazar la carga eléctrica manteniendo el servicio de agua caliente. SMECO anunció su piloto FlexHome en agosto de 2025, mientras que el piloto había estado operando desde septiembre de 2024 y estaba programado para funcionar hasta 2026[3]. Hawaiian Electric y Aquanta comenzaron a desplegar controles conectados para apoyar 11 MW de capacidad de respuesta a la demanda y servicios de respuesta rápida de frecuencia en Oahu. Un estudio de campo en la isla Terceira reportó un 56% menos de costo de electricidad y un aumento de 36 puntos porcentuales en el autoconsumo fotovoltaico para un calentador de agua eléctrico controlado. El trabajo de simulación de la Universidad Estatal de Portland encontró ahorros en el costo de electricidad del 11-33% y reducciones de carga en períodos pico del 86-91%, mientras que el uso total de energía aumentó entre un 6-8%[4]. Los controles conectados y la preparación para CTA-2045 son, por tanto, importantes para la diferenciación de productos, la adquisición por parte de servicios públicos y las relaciones de servicio a largo plazo.
Análisis del Impacto de las Restricciones del Mercado de Calentadores de Agua*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas de Calefacción de Agua Bajos en Carbono | -0.9% | Global, más agudo en los segmentos de Asia-Pacífico y Oriente Medio y África sensibles al precio | Corto plazo (≤ 2 años) |
| Complejidad de la Renovación, Brechas de Competencias e Infraestructura Eléctrica Limitada | -0.7% | América del Sur, Oriente Medio y África, Asia-Pacífico rural y el parque de viviendas antiguo de América del Norte | Mediano plazo (2-4 años) |
| Compras de Reemplazo de Emergencia y Brechas de Competencias de los Contratistas | -0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciberseguridad, Privacidad de Datos y Costos de Cumplimiento de Productos Conectados | -0.2% | Unión Europea y América del Norte, con una capa de cumplimiento emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas de Calefacción de Agua Bajos en Carbono
El costo de compra sigue siendo una barrera significativa para las opciones de calefacción de agua bajas en carbono. La pérdida del crédito federal de la Sección 25C después de 2025 hace que este problema sea más inmediato en los Estados Unidos. Los consumidores deben considerar el costo del equipo, la mano de obra de instalación, el trabajo eléctrico y las condiciones del sitio al comparar tecnologías. Esto puede favorecer el almacenamiento eléctrico convencional y los equipos de gas en decisiones de reemplazo sensibles al precio. Los sistemas solares térmicos también requieren colectores, equipos de almacenamiento y condiciones de instalación adecuadas, lo que puede limitar la adopción donde los subsidios son limitados. Estas barreras dejan al mercado de calentadores de agua dependiente tanto de la asequibilidad del producto como del soporte práctico de instalación.
Complejidad de la Renovación, Brechas de Competencias e Infraestructura Eléctrica Limitada
Los proyectos de renovación pueden ser difíciles cuando un edificio carece de capacidad eléctrica adecuada, espacio de instalación, ventilación o mano de obra calificada. Los equipos de bomba de calor requieren instaladores que puedan gestionar trabajos eléctricos, flujo de aire, condensado y requisitos relacionados con el refrigerante. La pérdida del crédito fiscal federal ha añadido dificultad para hacer que los equipos de bomba de calor sean estándar en la nueva construcción sensible al precio. Las condiciones de red débiles o variables pueden limitar la idoneidad del equipo en Asia-Pacífico rural y partes de Oriente Medio y África. Las mejoras en los edificios pueden añadir tiempo y costo antes de que se instale el equipo. Estas limitaciones pueden retrasar la adopción incluso cuando el equipo ofrece un menor uso de energía operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Almacenamiento Convencional Mantiene su Escala Mientras los Productos de Bomba de Calor e Híbridos Ganan RitmoLos calentadores de agua de almacenamiento convencional mantuvieron el 55,41% de la participación del segmento en 2026 porque sirven a una amplia base instalada y siguen siendo familiares para consumidores e instaladores. Su uso abarca unidades compactas para apartamentos, depósitos domésticos estándar y productos de almacenamiento comercial más grandes. El menor costo inicial continúa apoyando la demanda de reemplazo en mercados con incentivos limitados. Los productos convencionales también siguen siendo adecuados donde la capacidad eléctrica del edificio limita la instalación de bombas de calor. Los equipos instantáneos y sin depósito ocupan una posición intermedia, particularmente donde se valoran el ahorro de espacio, la entrega rápida y el mantenimiento durante el ciclo de vida. A. O. Smith recibió el Premio Edison de Plata 2025 por su calentador de agua sin depósito ADAPT con Tecnología de Prevención de Incrustaciones X3.
Se proyecta que los calentadores de agua de bomba de calor e híbridos se expandan a un CAGR del 7,72% hasta 2032, respaldados por normas, incentivos y desarrollo de productos. La norma del Departamento de Energía de 2029 es especialmente relevante para los tamaños más comunes de equipos de almacenamiento eléctrico en los Estados Unidos. Rheem presentó su calentador de agua eléctrico híbrido de bomba de calor ProTerra como uno que utiliza hasta un 75% menos de energía que los calentadores de agua eléctricos estándar. El NUOS Multi-Fit de Ariston incluye un algoritmo de autoaprendizaje i-Memory y preparación para CTA-2045, vinculando el rendimiento del producto con aplicaciones de hogar conectado y servicios públicos. La oferta de productos se está ampliando a medida que los fabricantes invierten en plataformas de bomba de calor, reducción de ruido, conectividad y flexibilidad de instalación. La industria de calentadores de agua compite, por tanto, en practicidad de instalación, costo operativo, características de control y soporte del proveedor, más que únicamente en la fuente de energía.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía:
La Electricidad Mantiene el Liderazgo Mientras la Energía Solar se Expande en Climas AdecuadosLa electricidad mantuvo una participación del 50,64% del segmento en 2026, respaldada por la expansión de la red y la actividad de electrificación en varias regiones. Dentro del mercado de calentadores de agua, los sistemas eléctricos pueden complementar los sistemas fotovoltaicos en tejados donde los hogares buscan utilizar más energía autogenerada. Los productos de bomba de calor fortalecen la propuesta eléctrica porque reducen el uso de energía en comparación con los sistemas de resistencia. Su adopción depende de la infraestructura eléctrica, las condiciones de instalación y el soporte disponible. El gas mantiene una base instalada sustancial en América del Norte y partes de Europa, particularmente donde la infraestructura existente y la familiaridad de los contratistas siguen siendo sólidas. Las normas del Departamento de Energía para equipos comerciales de gas entraron en vigor el 6 de octubre de 2026, mientras que una política de aplicación permite un período de gracia de un año para ciertos equipos calificados fabricados entre el 6 de octubre de 2026 y el 6 de octubre de 2027.
Se proyecta que la energía solar se expanda a un CAGR del 6,54% hasta 2032, con mayor relevancia en el Norte de África, el Consejo de Cooperación del Golfo, Australia y el Sur de Asia. La alta irradiación y las prioridades locales de energía renovable apoyan la adopción solar térmica en estas ubicaciones. La Unión Europea continúa enmarcando la calefacción y refrigeración renovables como parte de su agenda de transición energética. Los productos de gas comerciales siguen siendo relevantes durante la transición porque muchos edificios requieren un servicio de alta capacidad confiable. La industria de calentadores de agua continúa equilibrando el crecimiento eléctrico y solar con las necesidades de mantenimiento de los equipos instalados de gas.
Por Capacidad:
Los Productos de Rango Medio Satisfacen la Demanda Cotidiana Mientras los Sistemas Grandes Apoyan los ProyectosLa categoría de 30-100 litros representó el 30,15% del tamaño del mercado de calentadores de agua en 2026 porque se alinea con apartamentos, hogares más pequeños y necesidades domésticas moderadas. Este rango de capacidad es común en viviendas urbanas en Asia-Pacífico y Europa. También se adapta a muchas compras de reemplazo donde la fontanería existente y el espacio disponible influyen en la elección del producto. Las unidades más pequeñas de menos de 30 litros siguen siendo importantes en aplicaciones de uso puntual y apartamentos compactos. La categoría de 101-250 litros apoya a hogares premium y pequeñas ubicaciones comerciales que necesitan mayor volumen de almacenamiento. La categoría de 251-400 litros sirve a residencias más grandes y sitios comerciales donde la demanda supera los requisitos domésticos típicos.
Se proyecta que el segmento de más de 400 litros se expanda a un CAGR del 5,81% hasta 2032, respaldado por proyectos de hostelería, sanidad e institucionales. Estos entornos generan en el mercado de calentadores de agua una demanda de entrega confiable, grandes volúmenes de almacenamiento y soporte de servicio. Rheem introdujo los productos STID Indirect Tank MAX en septiembre de 2026, y el modelo de 119 galones se encuentra dentro del rango de más de 400 litros. El modelo STID 80 MAX de 80 galones, que se encuentra dentro del rango de 251-400 litros, proporciona hasta un 70% más de entrega en la primera hora y casi un 90% más de producción continua de agua caliente que el modelo STID 80 estándar. La demanda de proyectos en el Consejo de Cooperación del Golfo y la actividad de renovación en Europa hacen que los sistemas grandes sean comercialmente importantes. Los proveedores en esta parte del mercado de calentadores de agua necesitan combinar el rendimiento del equipo con ingeniería, instalación y soporte de mantenimiento continuo.
Por Usuario Final:
La Demanda Residencial Ancla el Volumen Mientras los Proyectos Comerciales Crecen Más RápidoLos usuarios residenciales mantuvieron una participación del 54,88% en 2026 porque el reemplazo en hogares y la nueva construcción de viviendas continúan representando gran parte de la demanda. La selección de productos en esta parte del mercado de calentadores de agua se ve afectada por el precio inicial, las limitaciones de espacio, las facturas de energía y la capacidad de instalación local. Los sistemas de almacenamiento convencionales siguen siendo importantes donde los presupuestos son limitados. Los productos de bomba de calor conectados están ganando relevancia para los hogares con incentivos, infraestructura eléctrica adecuada o generación solar. La distribución residencial también depende en gran medida de contratistas, minoristas locales y recomendaciones de instaladores. La empresa conjunta Lennox-Ariston entró en el mercado de calefacción de agua residencial de América del Norte a través de la red de distribuidores de Lennox en marzo de 2026.
Se proyecta que los usuarios finales comerciales se expandan a un CAGR del 5,53% hasta 2032, impulsados por instalaciones de hostelería, atención sanitaria, educación e institucionales. Estos compradores a menudo requieren sistemas centralizados de agua caliente, altas tasas de recuperación y acuerdos de mantenimiento confiables. Las instalaciones sanitarias también necesitan disponibilidad confiable de agua caliente para apoyar las prácticas de control de infecciones. El turismo en el Consejo de Cooperación del Golfo y la construcción de uso mixto fomentan la demanda de productos de alta capacidad y solar-híbridos. La actividad de renovación europea apoya los trabajos de reemplazo donde son relevantes las normas de rendimiento de los edificios y los objetivos energéticos. La demanda industrial es menor, pero puede generar pedidos de mayor valor para sistemas de almacenamiento instantáneo de gran tamaño.

Por Canal de Distribución:
B2C/Minorista Sigue Siendo Amplio Mientras el B2B y la Contratación de Proyectos AvanzanB2C/Minorista mantuvo una participación del 57,72% en 2026, reflejando su papel en las compras de reemplazo doméstico en muchas regiones. En el mercado de calentadores de agua, las tiendas multimarca, los puntos de venta de marca, los minoristas de ferretería y los distribuidores locales atienden a clientes que necesitan productos rápidamente. Los canales minoristas son especialmente útiles para equipos de almacenamiento compacto y de uso puntual. La investigación y las ventas en línea se están volviendo más relevantes para los productos más pequeños, aunque la instalación sigue siendo una parte clave de la decisión de compra final. El canal está moldeado por la disponibilidad del producto, la visibilidad del minorista y la confianza que los consumidores depositan en las recomendaciones de los instaladores. Una amplia presencia B2C sigue siendo importante para los proveedores que buscan escala en el mercado de calentadores de agua.
Se proyecta que B2B y Proyectos crezca a un CAGR del 5,67% hasta 2032 a medida que la construcción multifamiliar, los edificios públicos y los proyectos de hostelería centralizan la contratación. Los mayoristas y distribuidores de fontanería y climatización desempeñan un papel central porque combinan acceso a productos, asistencia técnica y redes de contratistas. Los grandes compradores también valoran las garantías, los acuerdos de servicio y los programas de formación. La empresa conjunta Lennox-Ariston da a los distribuidores acceso a productos de calefacción de agua a través de un canal de climatización establecido. La participación directa del fabricante puede volverse más importante para especificaciones comerciales complejas. La industria de calentadores de agua se beneficia cuando sus socios de distribución pueden apoyar la selección de productos, la instalación, la puesta en marcha y el servicio.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico mantuvo una participación regional del 37,90% en 2026 y se proyecta que crezca a un CAGR del 5,76% hasta 2032. China proporciona una gran base instalada, mientras que India, el Sudeste Asiático y Corea del Sur añaden demanda a través del desarrollo urbano y la construcción de apartamentos. Las unidades eléctricas de almacenamiento compactas de 30-100 litros son muy adecuadas para muchas configuraciones de vivienda urbana. Los sistemas solares siguen siendo relevantes donde los recursos solares son sólidos y las condiciones de la red son menos confiables. Los electrodomésticos inteligentes y los controles conectados están ganando atención en los mercados residenciales más avanzados. La adopción de bombas de calor también se está desarrollando en Japón y Australia a medida que las políticas energéticas influyen en las especificaciones de nuevas construcciones. El mercado de calentadores de agua de Asia-Pacífico requiere productos en una amplia gama de precios, desde unidades eléctricas básicas hasta equipos de bomba de calor conectados.
América del Norte
América del Norte está moldeada por la interacción de normas federales, políticas estatales, programas de servicios públicos y demanda de reemplazo. Las normas del Departamento de Energía para unidades comerciales de gas cubiertas entraron en vigor el 6 de octubre de 2026, pero el período de gracia de aplicación de un año reduce la necesidad inmediata de reemplazo de toda la flota. La norma del Departamento de Energía para almacenamiento eléctrico también crea un hito de cumplimiento futuro en mayo de 2029 para productos no pequeños de más de 35 galones, aproximadamente 132 litros, y hasta 120 galones, aproximadamente 454 litros. El 4 de noviembre de 2026, la Junta del Distrito de Calidad del Aire de la Bahía votó para avanzar con enmiendas a la Regla 9-6 que extenderían el plazo de cumplimiento y añadirían exenciones relacionadas con la asequibilidad. Los códigos de construcción estatales y los programas de servicios públicos continúan apoyando el despliegue de bombas de calor después de que finalizó el crédito fiscal federal. Canadá sigue siendo importante para la formación de contratistas y los productos de gas sin depósito, mientras que México continúa favoreciendo los productos convencionales sensibles al precio. El mercado de calentadores de agua de América del Norte está equilibrando la preparación para el cumplimiento normativo con la asequibilidad a corto plazo y la capacidad de los instaladores.
Europa, América del Sur y Oriente Medio y África
La Directiva de Eficiencia Energética de la Unión Europea establece un objetivo vinculante de reducción del 11,7% en el consumo final de energía para 2030, apoyando la demanda impulsada por la renovación en los estados miembros. La Directiva sobre el Rendimiento Energético de los Edificios tenía un plazo de transposición del 29 de mayo de 2026 para los estados miembros de la Unión Europea, no para el Reino Unido. Alemania, Francia, Italia, España y los Países Nórdicos tienen un contexto de renovación y bomba de calor más sólido que muchos otros mercados. América del Sur se centra en Brasil y Chile, donde la urbanización y el crecimiento de los ingresos de los hogares apoyan la demanda de calefacción de agua eléctrica y de gas. Oriente Medio y África registra una demanda impulsada por proyectos de hostelería, turismo y desarrollo de uso mixto del Consejo de Cooperación del Golfo. Los productos solares térmicos son relevantes en Jordania, Marruecos, Egipto, los Emiratos Árabes Unidos y partes del África subsahariana donde los recursos solares y las necesidades de acceso a la energía se alinean. El mercado de calentadores de agua en estas regiones depende de la actividad de construcción local, la política energética, las condiciones de la red y la asequibilidad de los equipos.
Panorama Competitivo
Concentración del Mercado
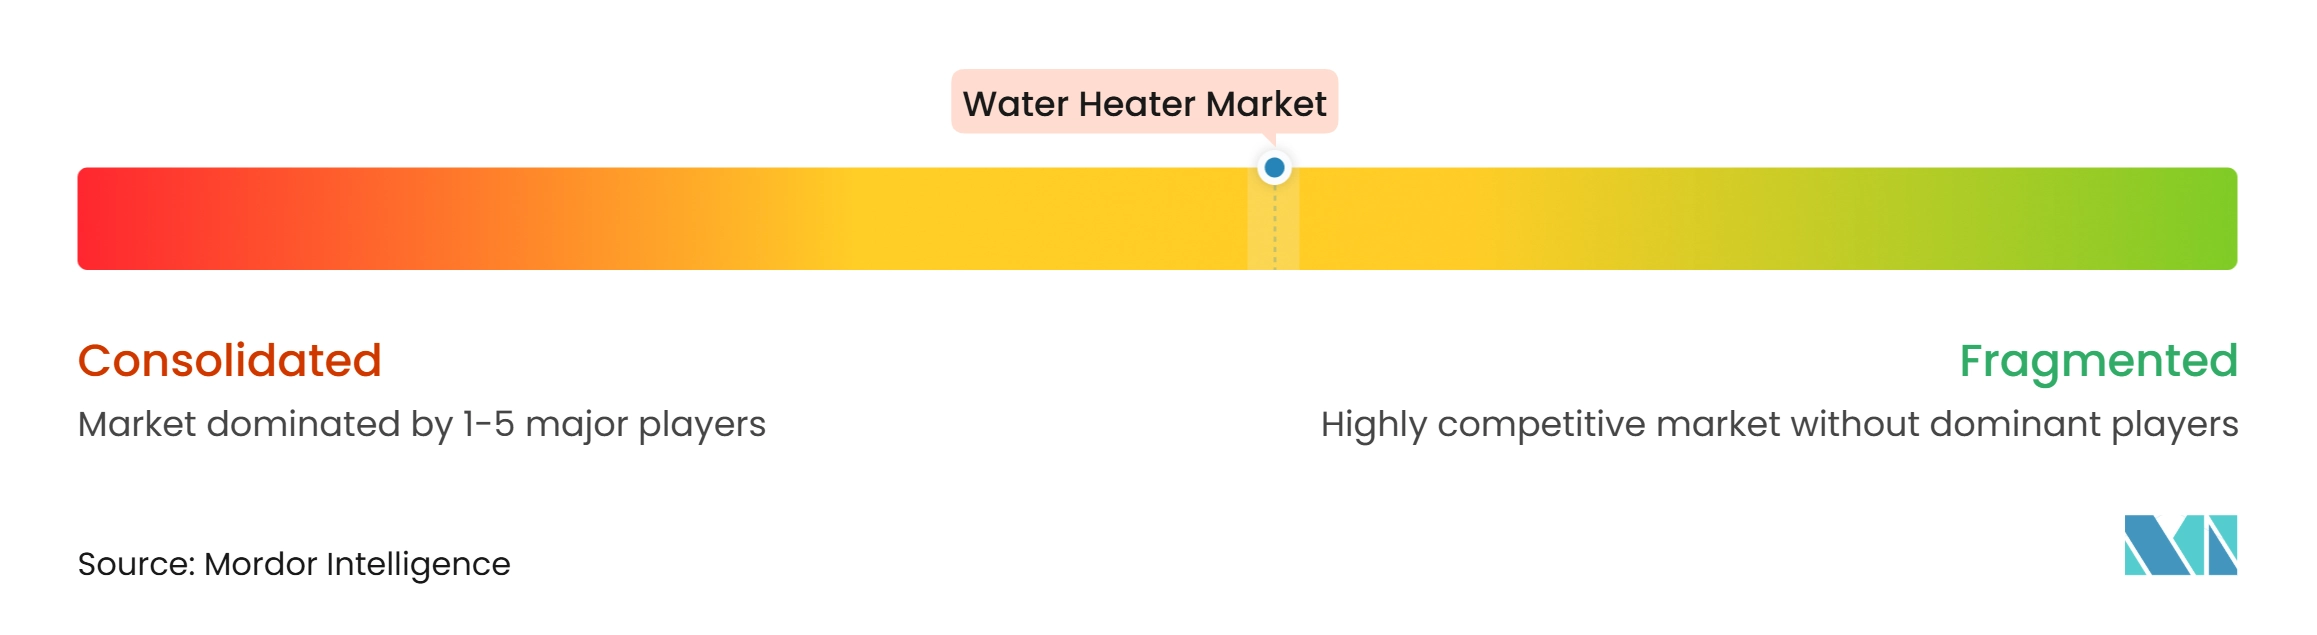
El mercado de calentadores de agua está moderadamente concentrado, con fabricantes globales como A. O. Smith, Rheem, Ariston, Rinnai, Vaillant, Bosch Home Comfort, Groupe Atlantic, Viessmann Climate Solutions y Haier compitiendo junto a especialistas regionales. Bajaj Electricals, V-Guard, Havells y FERROLI mantienen posiciones en sus mercados locales a través de gamas de productos locales y distribución. La competencia en el mercado de calentadores de agua está moldeada por la eficiencia del producto, la tecnología, la capacidad de fabricación, el acceso a los canales y la capacidad de servicio. Los proveedores más grandes pueden apoyar amplias carteras en aplicaciones residenciales y comerciales. Los proveedores regionales pueden competir a través del precio, la adecuación del producto local y las relaciones establecidas con los distribuidores. Esta estructura deja espacio tanto para plataformas globales como para competidores domésticos especializados.
Los movimientos estratégicos en 2025 y 2026 muestran cómo los proveedores están ampliando sus ofertas. A. O. Smith completó su adquisición de Leonard Valve en enero de 2026. Bradford White adquirió Bock Water Heaters en abril de 2025, ampliando su oferta comercial. Lennox y Ariston anunciaron su empresa conjunta en mayo de 2025, con Ariston USA manteniendo el 50,1% y Lennox el 49,9%. Rheem amplió su gama de hidrónica en septiembre de 2026 con productos de caldera combinada, caldera de alta potencia y depósito indirecto. Estas acciones muestran que los proveedores buscan posiciones más sólidas en equipos adyacentes, proyectos comerciales y canales de distribuidores.
La tecnología proporciona otra base para la competencia en productos premium. Las plataformas de bomba de calor incluyen cada vez más controles conectados, diagnósticos remotos, funciones de autoaprendizaje y capacidad de interacción con la red. El NUOS Multi-Fit de Ariston ilustra esta dirección con i-Memory y preparación para CTA-2045. Rheem utiliza la posición de rendimiento energético de ProTerra para apoyar comparaciones de costos operativos con equipos eléctricos estándar. Los servicios públicos también crean una ruta alternativa al mercado a través de programas de electrificación. SMUD reportó más de 20.000 sistemas de calefacción de espacios y agua de gas reemplazados a través de Advanced Home Solutions, un programa de electrificación basado en reembolsos.
Líderes de la Industria de Calentadores de Agua
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calentadores de Agua Empresas cubiertas en este informe
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Ariston Holding N.V.
- Robert Bosch GmbH
- Haier Smart Home Co., Ltd.
- Rinnai Corporation
- Bradford White Corporation
- Vaillant Group
- Groupe Atlantic
- Viessmann Climate Solutions SE
- NIBE Industrier AB
- STIEBEL ELTRON GmbH & Co. KG
- BDR Thermea Group
- Midea Group Co., Ltd.
- Panasonic Corporation
- NORITZ Corporation
- Navien Inc.
- Daikin Industries, Ltd
- Bajaj Electricals Limited
- Havells India Limited
- FERROLI S.p.A.
- Lennox International Inc.
- V-Guard Industries Limited
Desarrollos recientes de la industria en Mercado de Calentadores de Agua
- Septiembre de 2026: Rheem amplía su cartera de hidrónica con la Caldera Combinada de la Serie FT, modelos de caldera de alta potencia y soluciones STID Indirect Tank MAX.
- Marzo de 2026: Lennox entra en el mercado de calefacción de agua de América del Norte a través de la empresa conjunta con Ariston. Lennox International comenzó a recibir pedidos de distribuidores para su línea de calentadores de agua de marca el 16 de marzo de 2026, tras el anuncio de la empresa conjunta de mayo de 2025 con Ariston Group, con Ariston USA manteniendo el 50,1% y Lennox el 49,9%.
- Agosto de 2025: Virtual Peaker, SMECO e ICF anuncian el Piloto FlexHome de Maryland. El piloto había estado operando desde septiembre de 2024 y estaba programado hasta 2026, con el objetivo de alcanzar hasta 500 calentadores de agua habilitados para la red durante 3 años.
- Mayo de 2025: Lennox y Ariston Group anuncian una empresa conjunta para lanzar calentadores de agua en América del Norte. La empresa conjunta está estructurada con Ariston USA manteniendo el 50,1% y Lennox el 49,9%, con la distribución de productos comenzando en 2026 a través de las tiendas de Lennox, la red directa a distribuidores y los canales de distribución.
Alcance del Informe Global del Mercado de Calentadores de Agua
El informe del mercado de calentadores de agua está segmentado por tipo de producto, incluyendo almacenamiento convencional, instantáneo/sin depósito y calentadores de agua de bomba de calor e híbridos. También evalúa la fuente de energía, incluyendo eléctrica, gas, solar y más, la capacidad desde menos de 30 litros hasta más de 400 litros, el usuario final, el canal de distribución y la geografía. La cobertura geográfica incluye América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado de calentadores de agua se proporcionan en términos de valor (USD), lo que permite una comparación de valor consistente entre las categorías de producto, canal, usuario final y regionales indicadas.
Resumen de la segmentación
| Calentadores de Agua de Almacenamiento Convencional |
| Calentadores de Agua Instantáneos y Sin Depósito |
| Calentadores de Agua de Bomba de Calor e Híbridos |
| Eléctrico |
| Gas, Incluyendo Gas Natural y GLP |
| Solar |
| Otras Fuentes de Energía |
| Menos de 30 Litros |
| 30-100 Litros |
| 101-250 Litros |
| 251-400 Litros |
| Más de 400 Litros |
| Residencial | |
| Comercial | Hostelería |
| Atención Sanitaria | |
| Educación e Institucional | |
| Oficinas y Comercio Minorista | |
| Resto de Usuarios Finales Comerciales | |
| Industrial |
| B2C/Minorista | Tiendas Multimarca |
| Puntos de Venta Exclusivos de Marca | |
| En Línea | |
| Ferreterías Locales | |
| Otro B2C/Minorista | |
| B2B y Proyectos | Mayoristas y Distribuidores de Fontanería y Climatización |
| Directamente de los Fabricantes |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Calentadores de Agua de Almacenamiento Convencional | |
| Calentadores de Agua Instantáneos y Sin Depósito | ||
| Calentadores de Agua de Bomba de Calor e Híbridos | ||
| Por Fuente de Energía | Eléctrico | |
| Gas, Incluyendo Gas Natural y GLP | ||
| Solar | ||
| Otras Fuentes de Energía | ||
| Por Capacidad | Menos de 30 Litros | |
| 30-100 Litros | ||
| 101-250 Litros | ||
| 251-400 Litros | ||
| Más de 400 Litros | ||
| Por Usuario Final | Residencial | |
| Comercial | Hostelería | |
| Atención Sanitaria | ||
| Educación e Institucional | ||
| Oficinas y Comercio Minorista | ||
| Resto de Usuarios Finales Comerciales | ||
| Industrial | ||
| Por Canal de Distribución | B2C/Minorista | Tiendas Multimarca |
| Puntos de Venta Exclusivos de Marca | ||
| En Línea | ||
| Ferreterías Locales | ||
| Otro B2C/Minorista | ||
| B2B y Proyectos | Mayoristas y Distribuidores de Fontanería y Climatización | |
| Directamente de los Fabricantes | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de calentadores de agua para 2032?
Se proyecta que el mercado global de calentadores de agua alcance los 46,80 mil millones de USD para 2032, creciendo a un CAGR del 5,06% durante 2026-2032.
¿Qué tipo de producto de calentador de agua está creciendo más rápido?
Se proyecta que los calentadores de agua de bomba de calor e híbridos registren el mayor crecimiento, con un CAGR del 7,72% hasta 2032.
¿Por qué los calentadores de agua de almacenamiento convencional siguen siendo ampliamente utilizados?
Los calentadores de agua de almacenamiento convencional mantuvieron una participación del 55,41% en 2026 porque tienen una gran base instalada, requisitos de instalación familiares y menores costos iniciales.
¿Qué fuente de energía lidera la demanda de calentadores de agua?
La electricidad mantuvo una participación del 50,64% en 2026, respaldada por la electrificación, la expansión de la red y la creciente disponibilidad de productos de bomba de calor.
¿Qué región tiene las mejores perspectivas de crecimiento para los calentadores de agua?
Asia-Pacífico mantuvo una participación del 37,90% en 2026 y se proyecta que se expanda a un CAGR del 5,76% hasta 2032.
¿Qué factores limitan la adopción de calentadores de agua con bomba de calor?
El costo inicial, la infraestructura eléctrica, las condiciones del edificio, las competencias de los contratistas y el vencimiento del crédito federal de la Sección 25C de los Estados Unidos pueden ralentizar la adopción.