
Marktgröße und Marktanteil für Warmwasserbereiter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
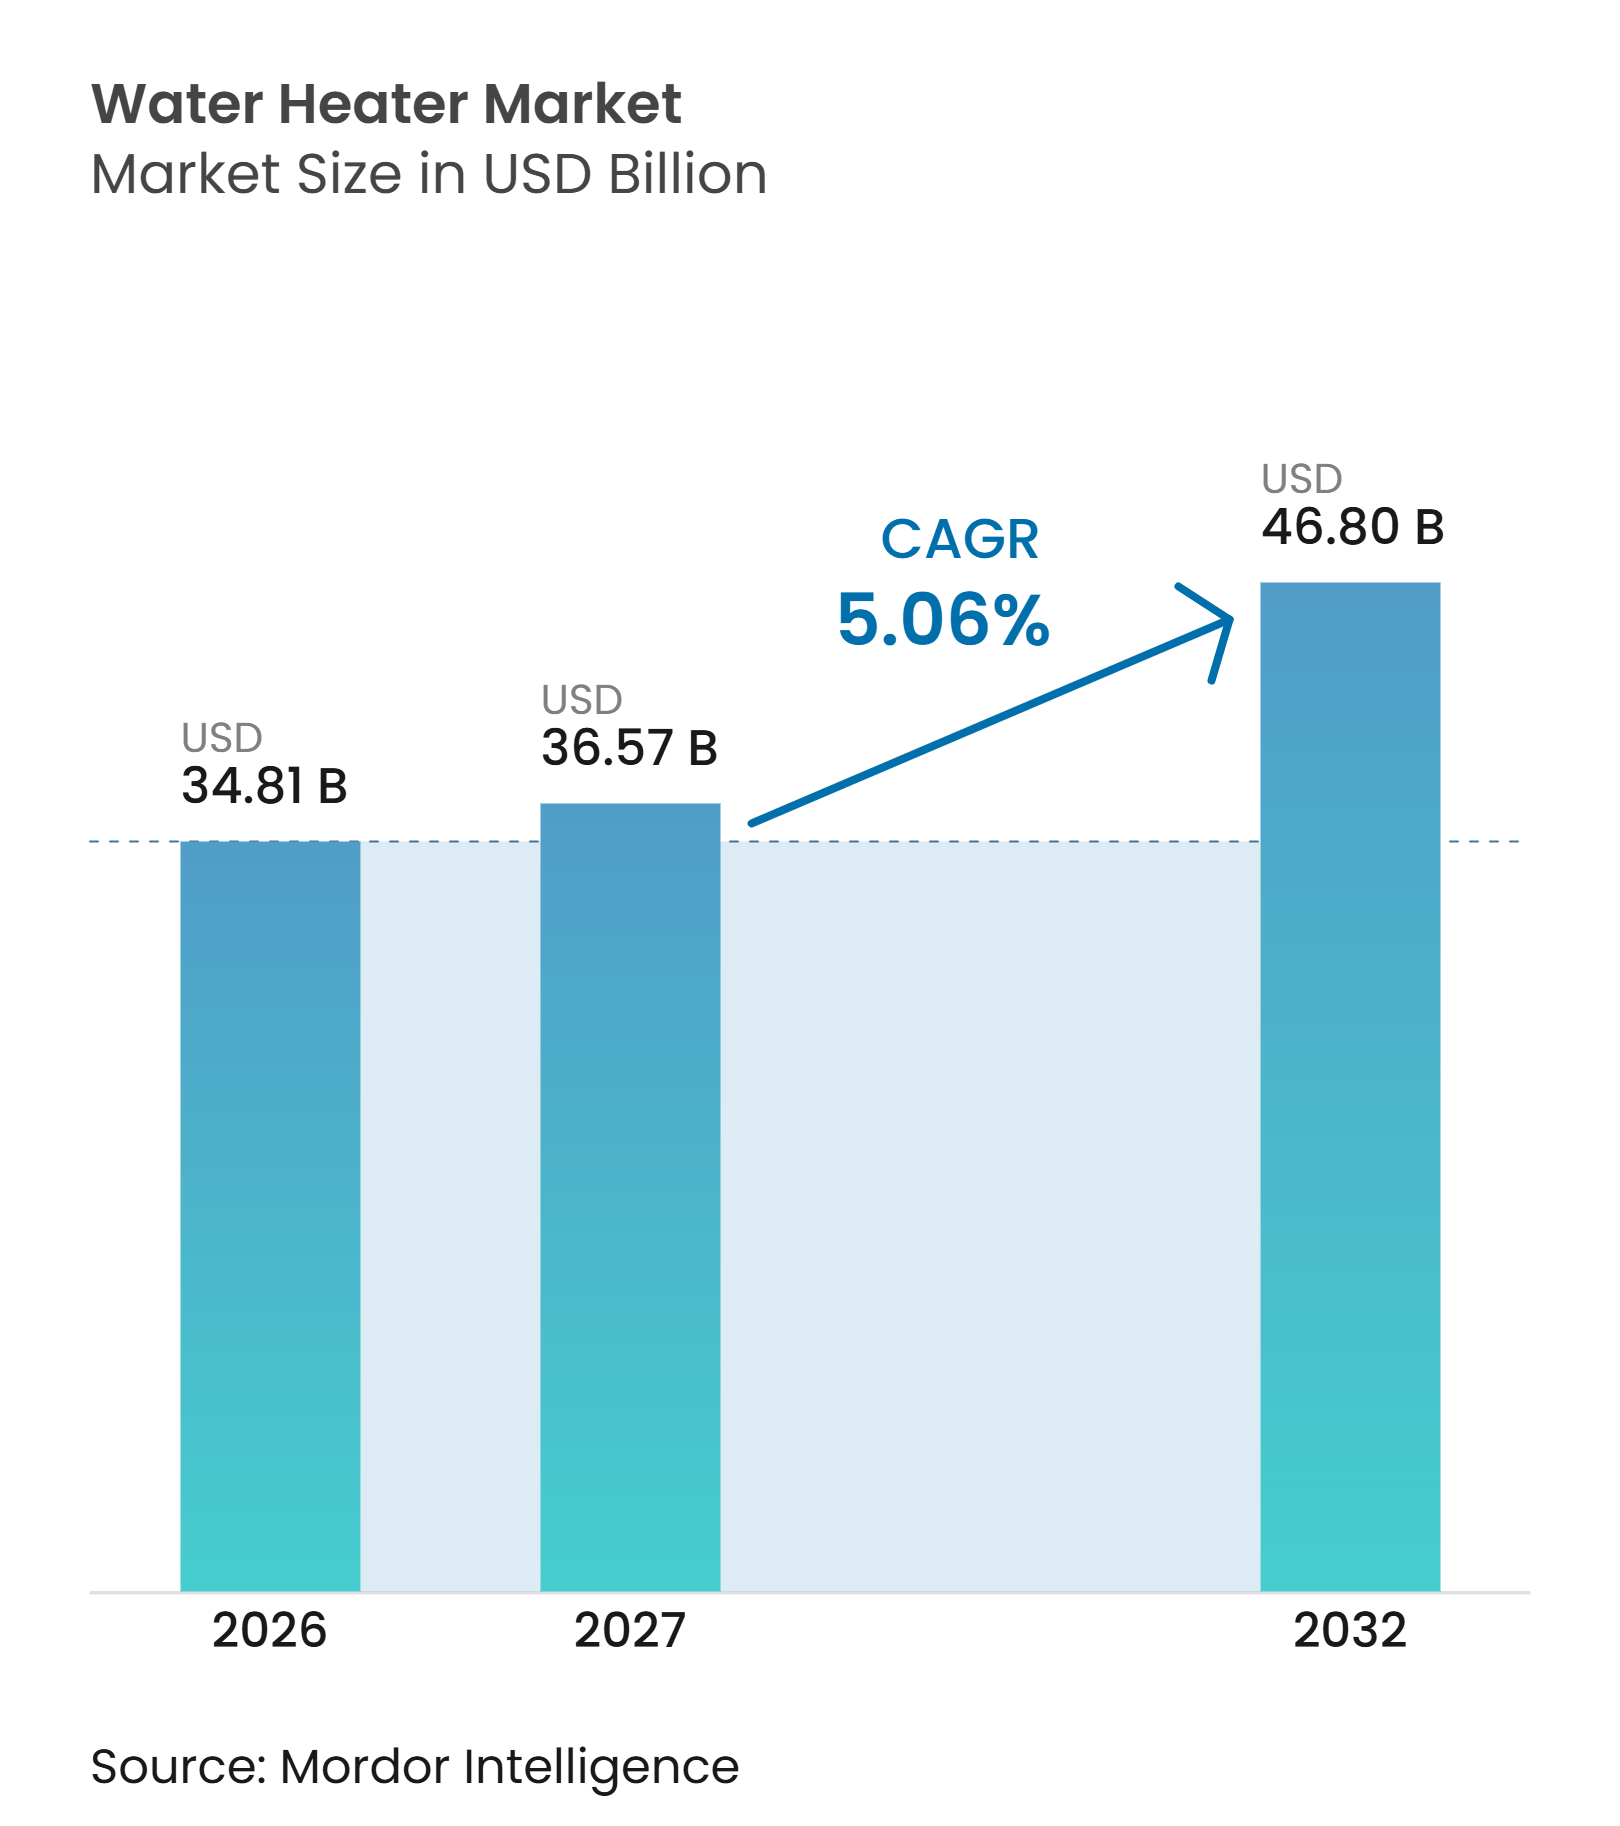
| Marktgröße (2027) | 36.57 Milliarden US-Dollar |
| Marktgröße (2032) | 46.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.06 % |
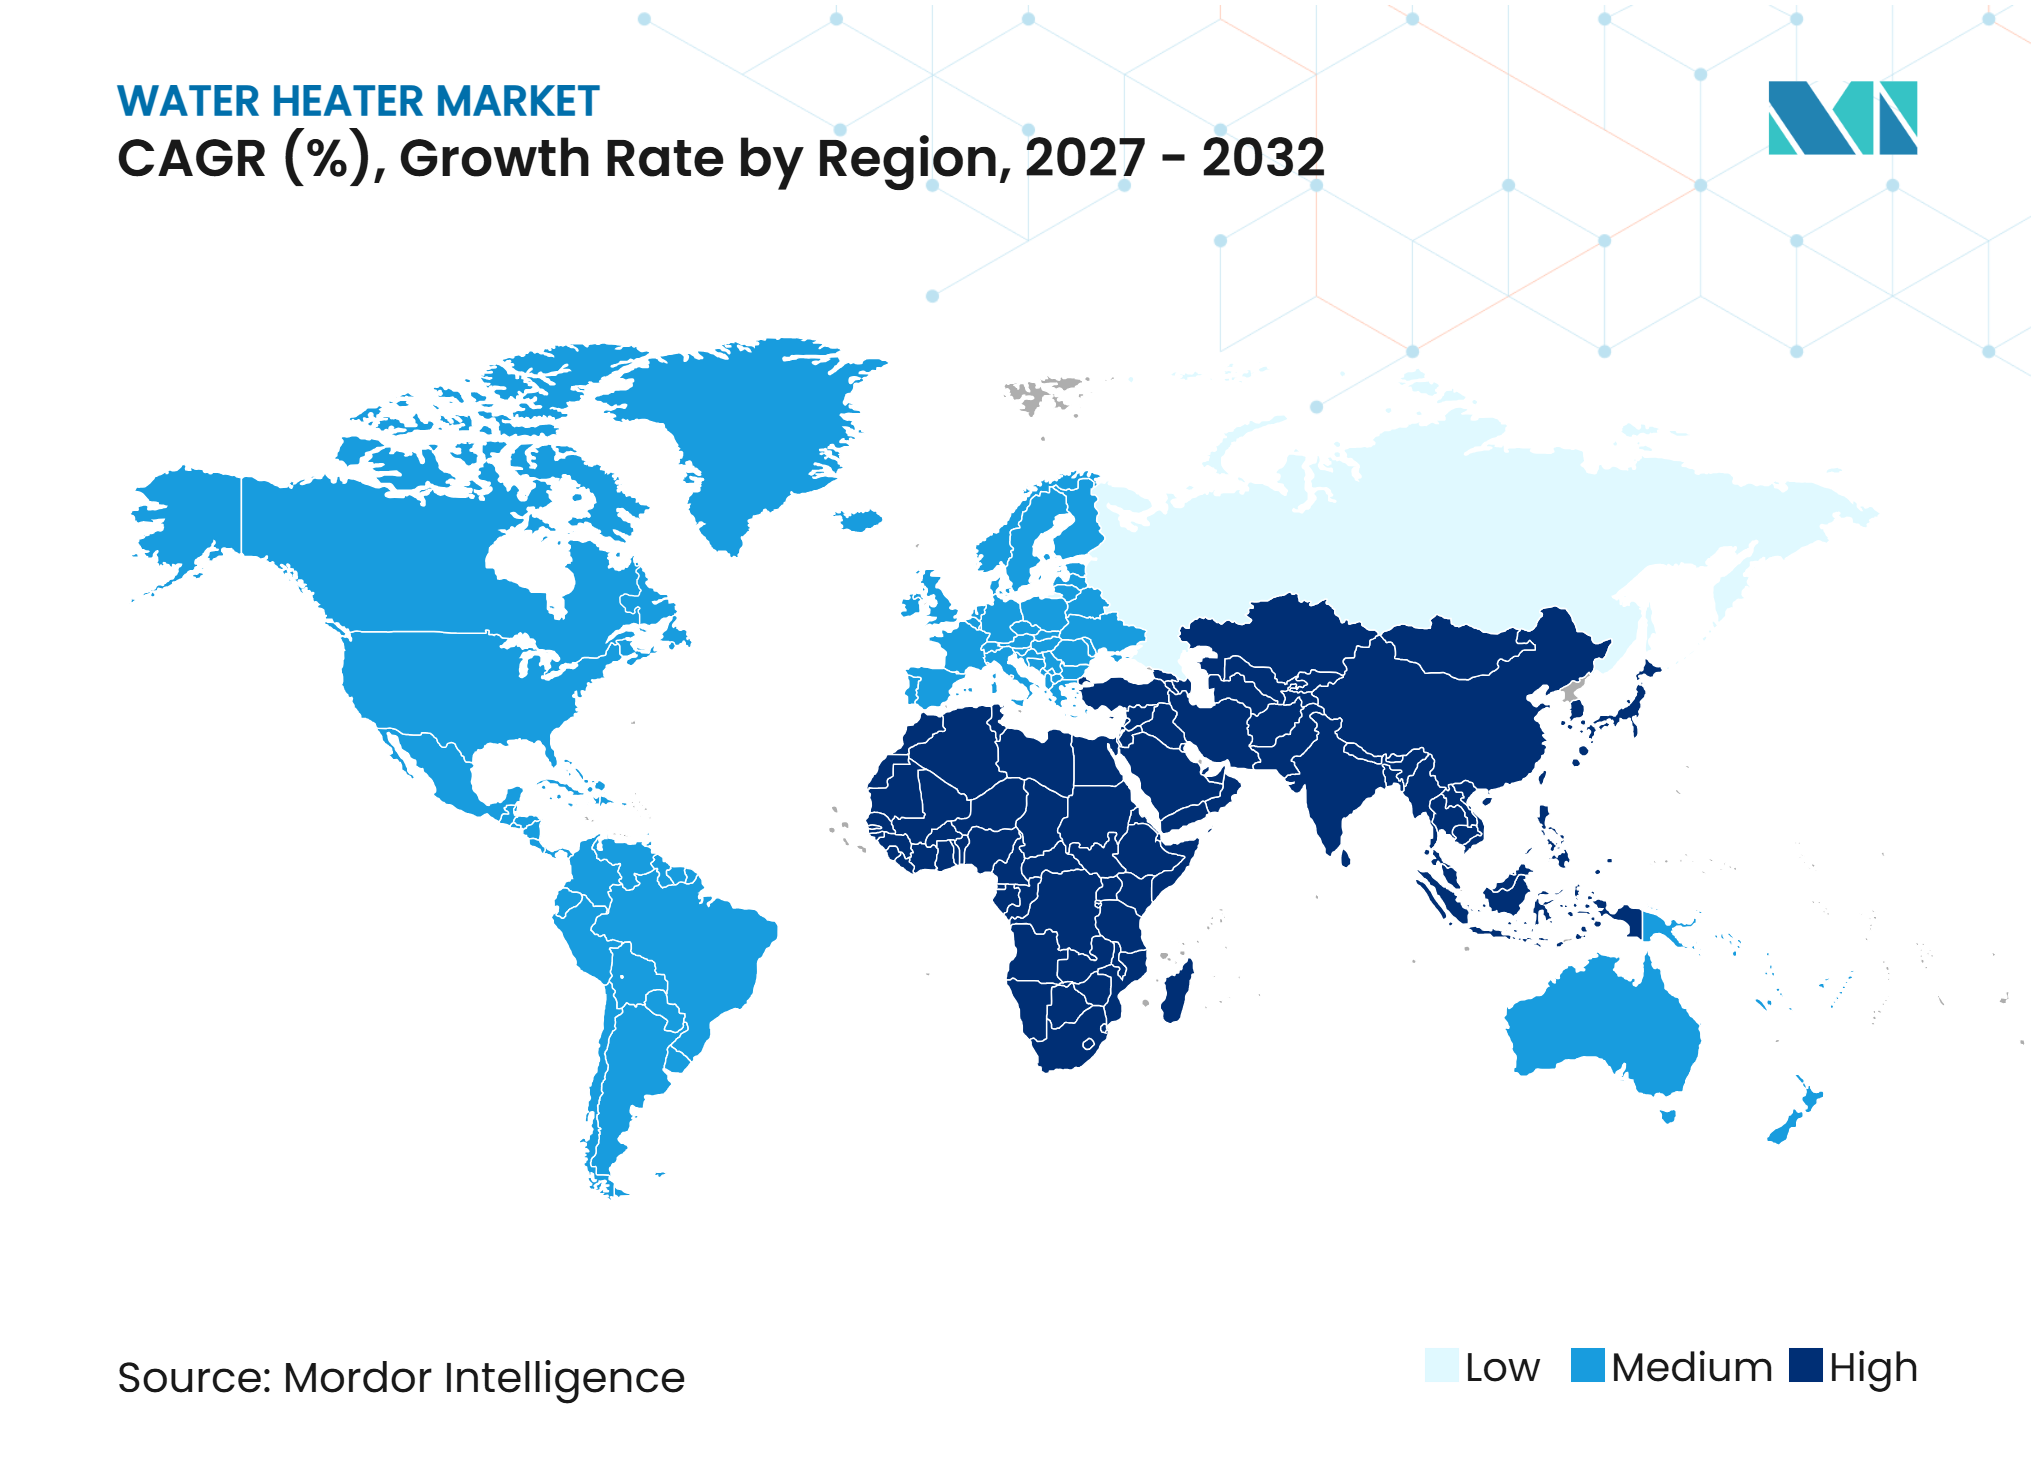
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Warmwasserbereiter von Mordor Intelligence
Der Markt für Warmwasserbereiter wurde im Jahr 2026 auf 34,81 Milliarden USD bewertet, wird für 2027 auf 36,57 Milliarden USD geschätzt und soll bis 2032 auf 46,80 Milliarden USD anwachsen, mit einem CAGR von 5,06 % im Zeitraum 2027–2032. Der Markt für Warmwasserbereiter wird durch Ersatznachfrage, Wohnungsbau und Richtlinien geprägt, die effiziente elektrische und hybride Geräte begünstigen. Die Produktplanung ist zunehmend an Compliance-Zeitpläne, Installationskapazitäten und die Verfügbarkeit lokaler Fördermaßnahmen gebunden. Hersteller positionieren vernetzte Produkte auch für Versorgerprogramme, wodurch der Warmwasserbereich neben dem Haushaltskomfort auch eine Rolle im Lastmanagement übernimmt. Der Wettbewerb konzentriert sich auf die Leistung von Wärmepumpen, die Kanalabdeckung, vernetzte Steuerungen und gewerbliche Ersatzprodukte, die sich an veränderte Standards anpassen.
Wichtigste Erkenntnisse des Berichts
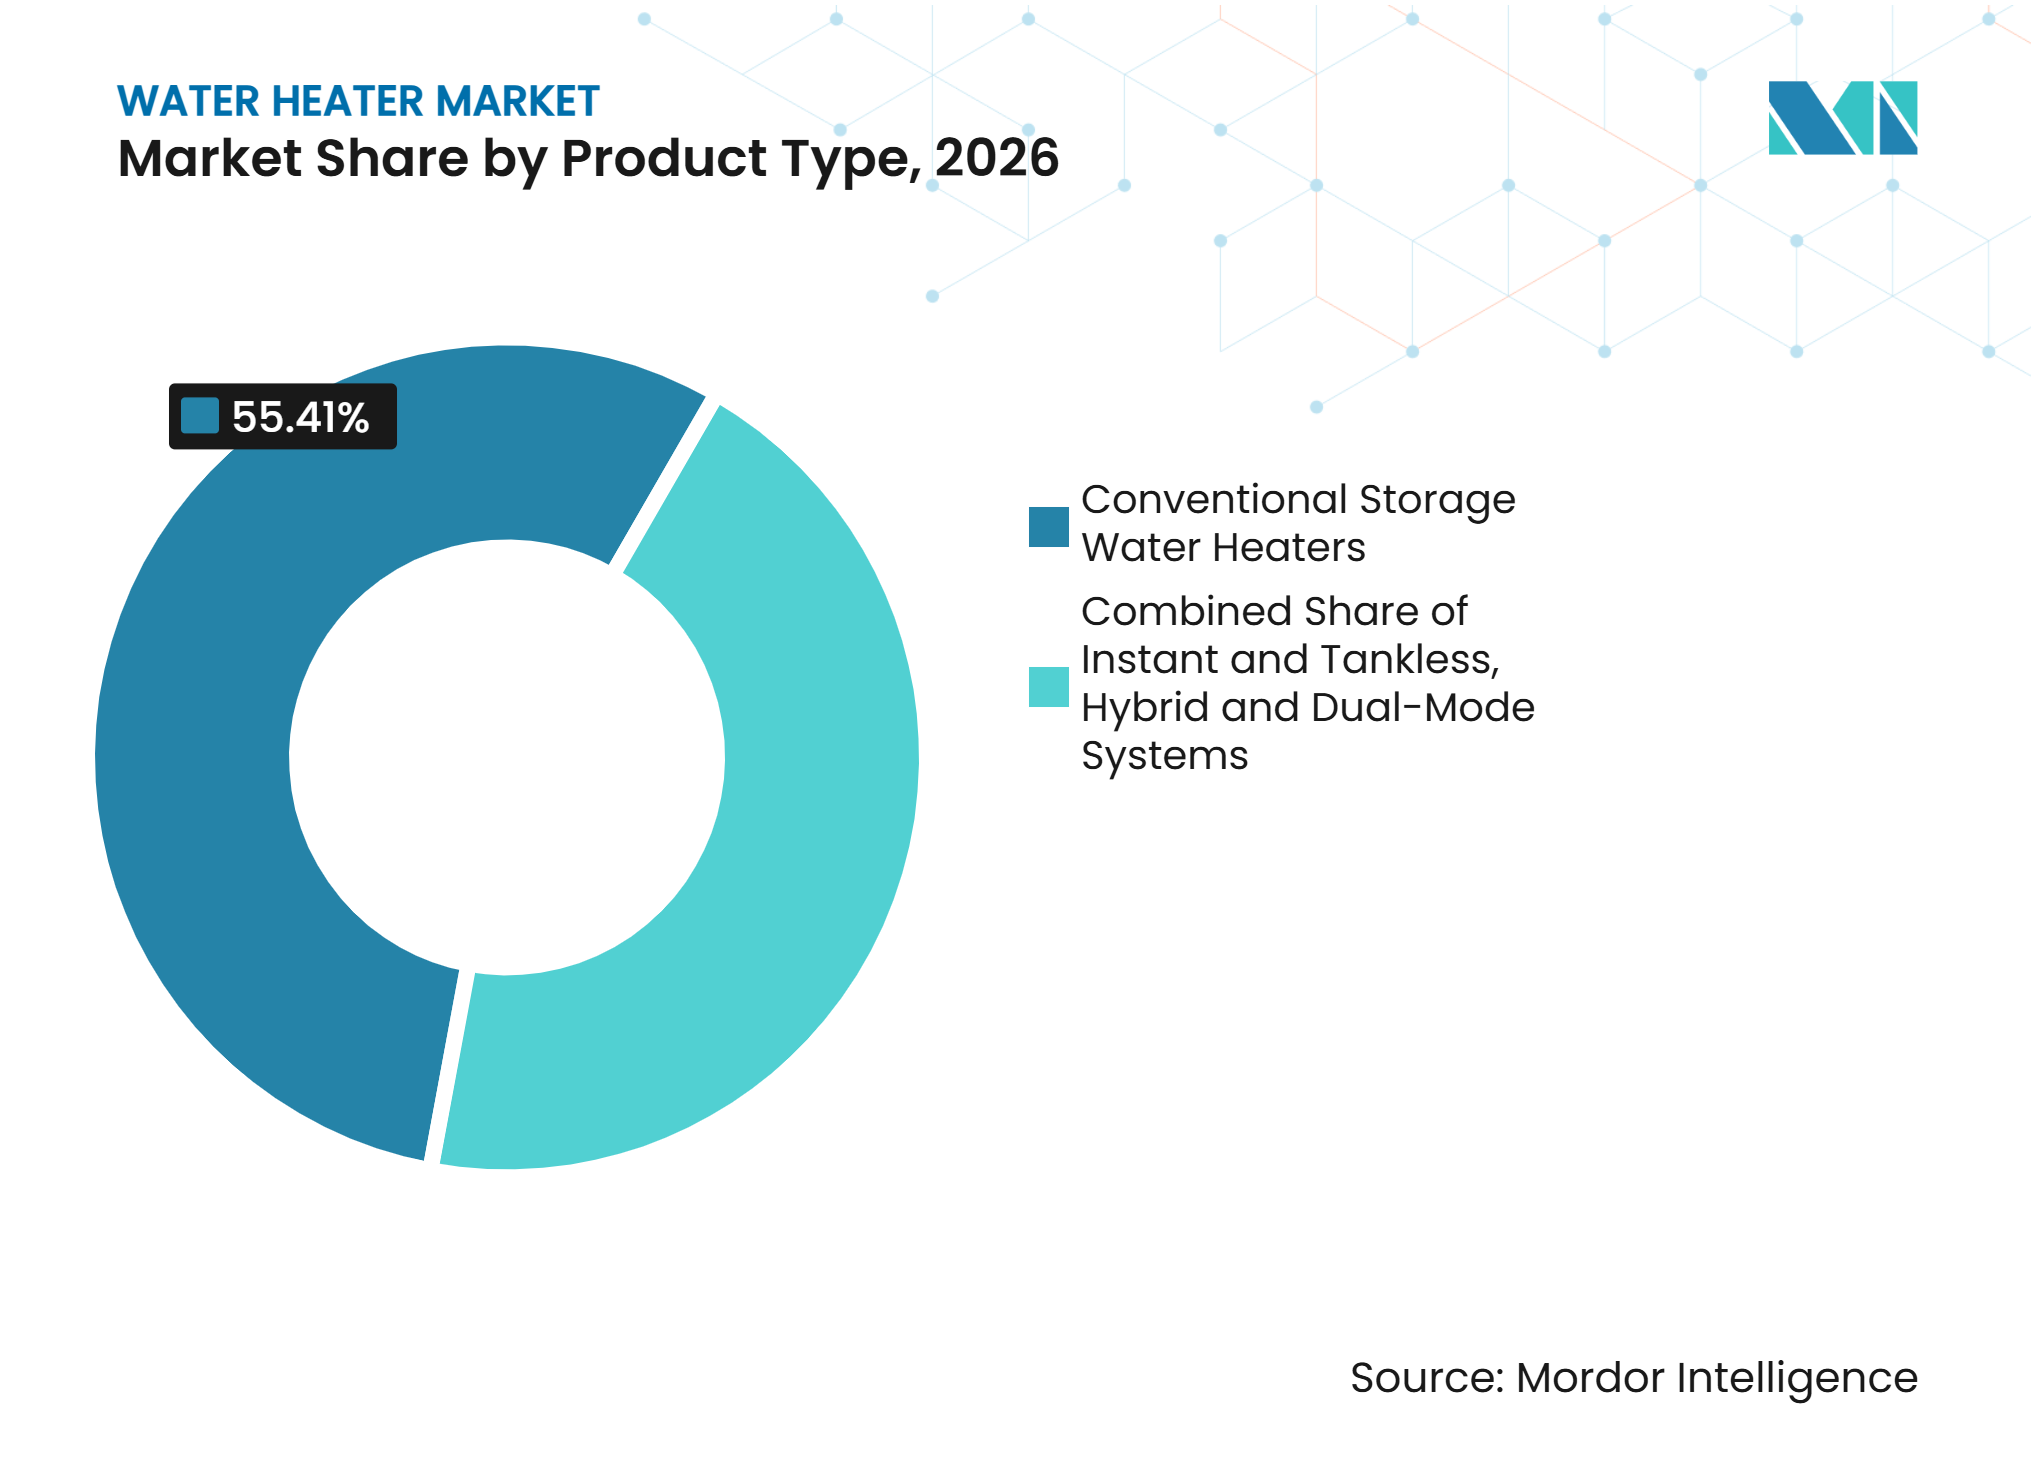
- Nach Produkttyp entfielen auf konventionelle Speicher-Warmwasserbereiter im Jahr 2026 mit 55,41 % der größte Marktanteil, während Wärmepumpen- und Hybrid-Warmwasserbereiter bis 2032 mit dem höchsten CAGR von 7,72 % wachsen sollen.
- Nach Energiequelle entfiel auf Strom im Jahr 2026 mit 50,64 % der größte Marktanteil, während Solar bis 2032 mit dem höchsten CAGR von 6,54 % wachsen soll.
- Nach Kapazität entfiel auf 30–100 Liter im Jahr 2026 mit 30,15 % der größte Marktanteil, während über 400 Liter bis 2032 mit dem höchsten CAGR von 5,81 % wachsen soll.
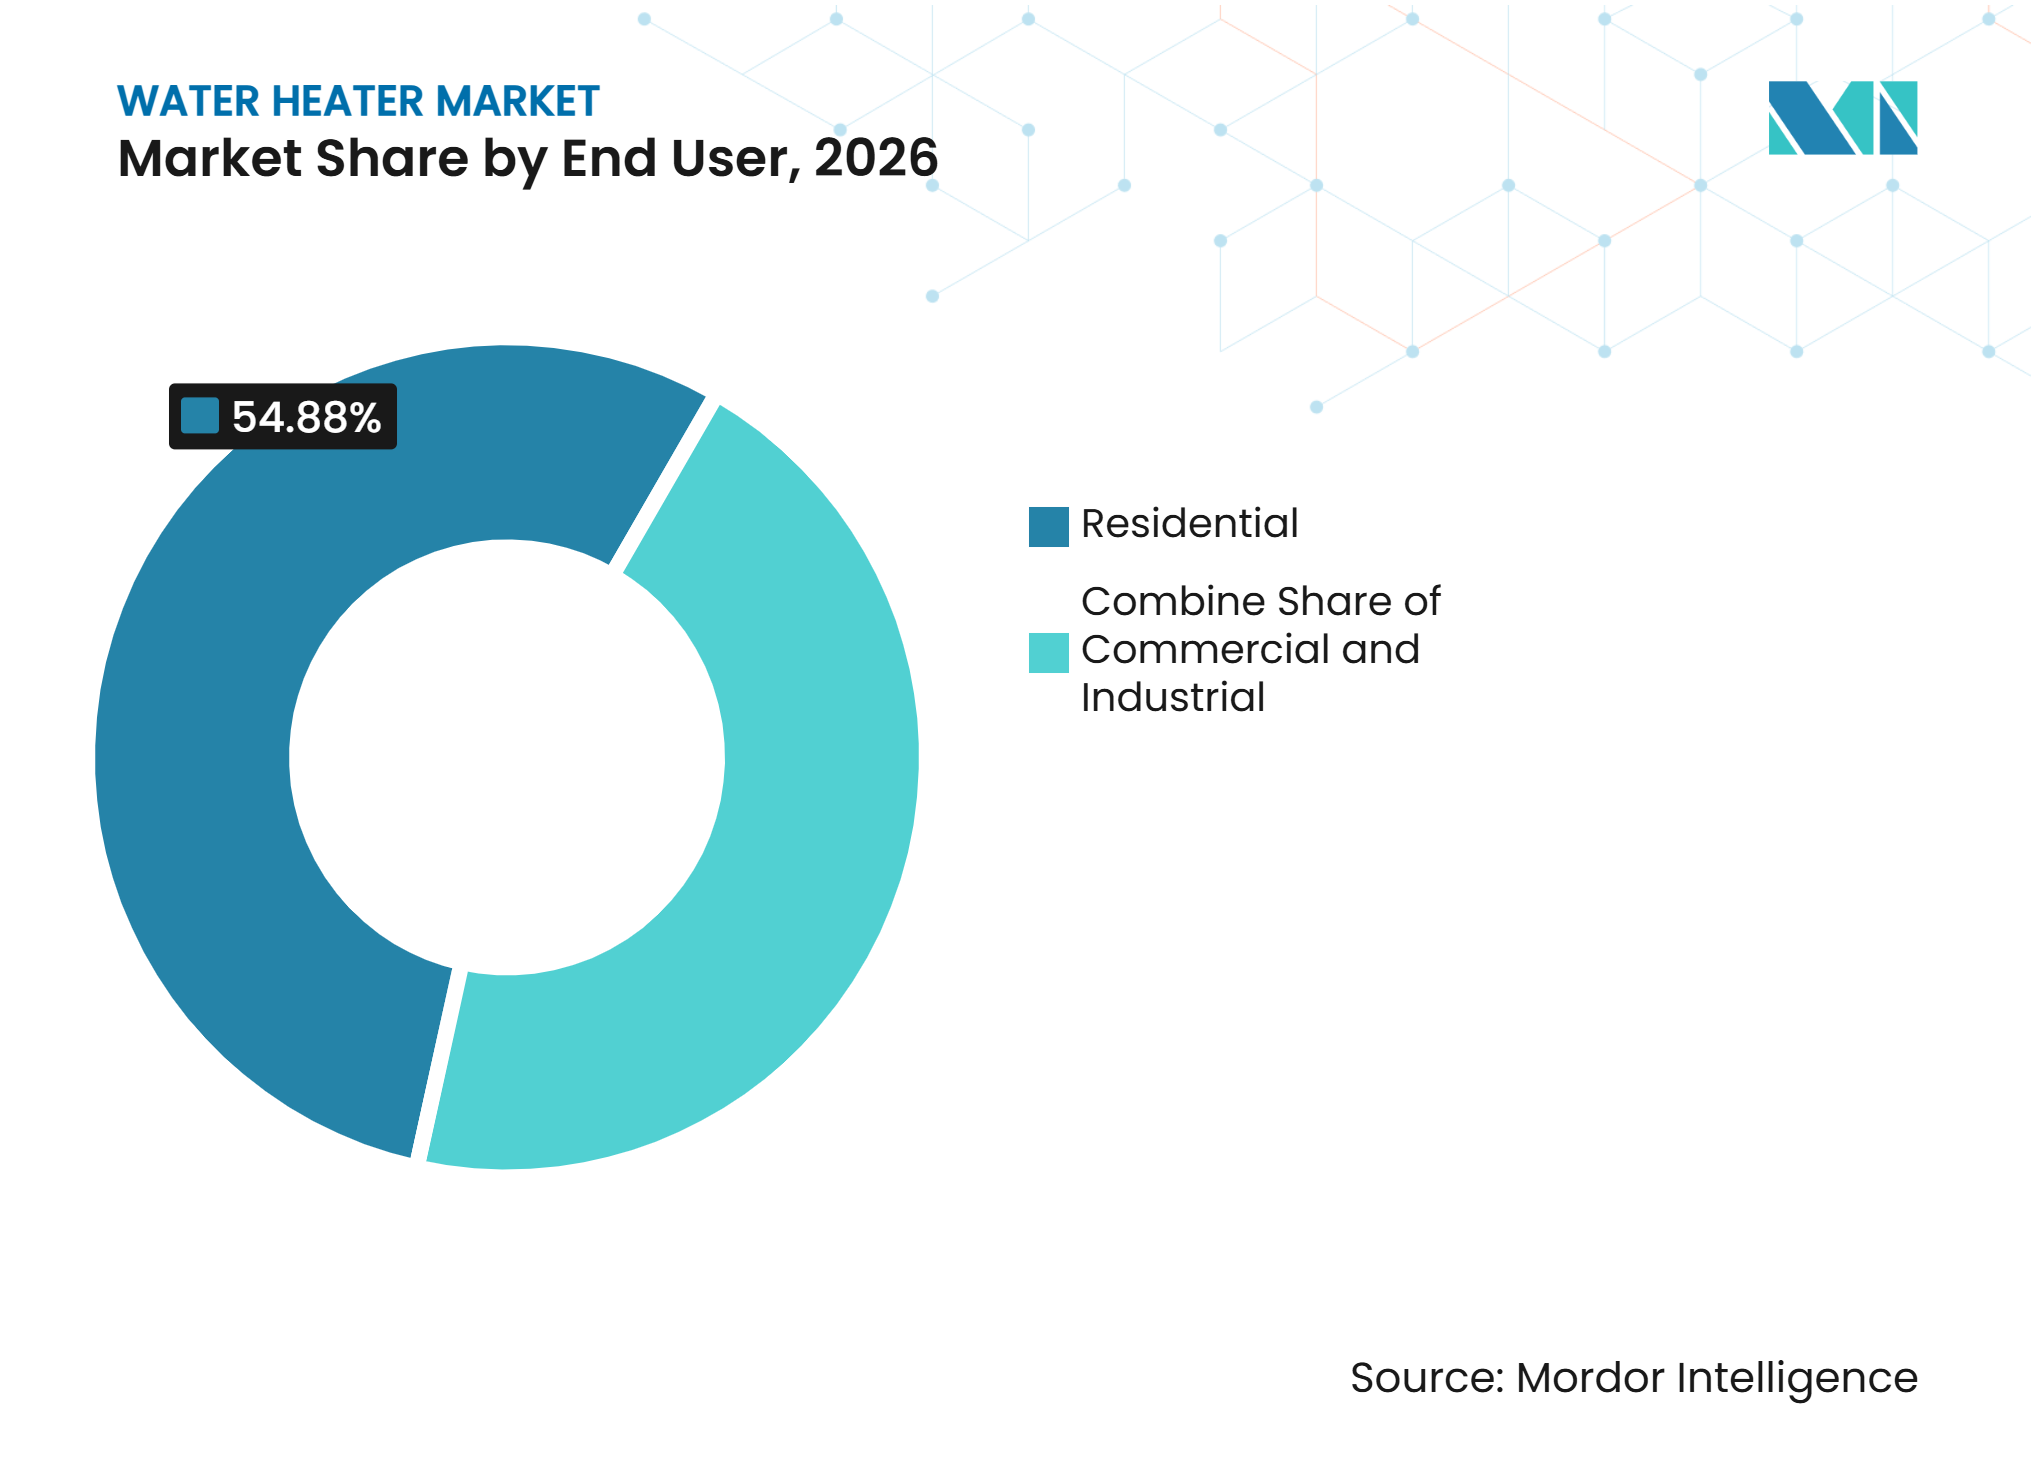
- Nach Endnutzer entfiel auf den Wohnbereich im Jahr 2026 mit 54,88 % der größte Marktanteil, während der Gewerbebereich bis 2032 mit dem höchsten CAGR von 5,53 % wachsen soll.
- Nach Vertriebskanal entfiel auf B2C/Einzelhandel im Jahr 2026 mit 57,72 % der größte Marktanteil, während B2B und Projekt bis 2032 mit dem höchsten CAGR von 5,67 % wachsen sollen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 mit 37,90 % der größte Marktanteil und soll bis 2032 mit dem höchsten CAGR von 5,76 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Warmwasserbereiter*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzstandards und Geräteersatzzyklen | +1.2% | Global, mit konzentrierter kurzfristiger Wirkung in Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Städtischer Wohnungsbau und Modernisierung des Wohnungsbestands | +1.1% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Fördermaßnahmen für Wärmepumpen, Solar- und Hybrid-Elektrifizierung | +1.3% | Nordamerika, die Europäische Union und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Intelligente Warmwasserbereitung und vernetztes Energiemanagement | +0.5% | Nordamerika und die nordischen Länder, mit aufkommender Verbreitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Warmwasserbereiter als thermische Batterien für das Lastmanagement | +0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Build-to-Rent und zentralisierte Wärmepumpen-Warmwasserbereiter-Anlagen | +0.3% | Nordamerika, das Vereinigte Königreich und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzstandards und Geräteersatzzyklen
Der Markt für Warmwasserbereiter reagiert auf Standards, die Hersteller und Käufer zur Planung leistungsfähigerer Geräte verpflichten. Die endgültige Regelung des US-amerikanischen Energieministeriums gilt für nicht-kleine elektrische Speicher-Warmwasserbereiter über 35 Gallonen und bis zu 120 Gallonen, mit einer Compliance-Pflicht ab Mai 2029[1]. Die Energieeffizienzrichtlinie der Europäischen Union strebt eine Reduzierung des Endenergieverbrauchs um 11,7 % bis 2030 gegenüber den Projektionen von 2020 an. Die Mitgliedstaaten der Europäischen Union verabschiedeten im April 2026 eine überarbeitete Ökodesign-Verordnung für Warmwasserbereiter, deren Anwendung vorbehaltlich des verbleibenden Gesetzgebungsverfahrens voraussichtlich ab Herbst 2028 erwartet wird[2]. Diese Anforderungen fördern frühzeitige Entwicklungsarbeit, Produktzulassung und Installationsvorbereitung. Sie erhöhen auch den kommerziellen Wert von Geräten, die Effizienzanforderungen erfüllen können, ohne wesentliche Änderungen an Gebäudelayouts vorzunehmen.
Städtischer Wohnungsbau und Modernisierung des Wohnungsbestands
Neubauten unterstützen weiterhin Erstinstallationen in China, Indien, Südostasien und den Ländern des Golfkooperationsrats. Die Entwicklung von Mehrfamilienhäusern begünstigt kompakte elektrische Speicherprodukte, während größere Projekte zentralisierte Warmwassersysteme nutzen können. Das Stadtwachstum verlagert Kaufentscheidungen auch hin zu Projektentwicklern, Immobilienverwaltern und Auftragnehmern statt zu einzelnen Haushalten. Dies stärkt den B2B- und Projektkanal, in dem Produktverfügbarkeit, Schulung und Kundendienst die Lieferantenauswahl bestimmen können. Build-to-Rent-Projekte bieten eine verwandte Chance, da Eigentümer Betriebskosten und Gebäudebewertungen über einen langen Haltezeitraum beurteilen können. Der Markt für Warmwasserbereiter profitiert daher sowohl von Neubauten als auch von der Ersatznachfrage im Bestandswohnungsbau.
Fördermaßnahmen für Wärmepumpen, Solar- und Hybrid-Elektrifizierung
Fördermaßnahmen bleiben wichtig, um die Kaufhürde für Wärmepumpen-, Solar- und Hybridgeräte zu senken. Die frühere Section-25C-Steuergutschrift gewährte bis zu 2.000 USD für förderfähige Wärmepumpen-Warmwasserbereiter, bevor die Gutschrift nach dem 31. Dezember 2025 auslief. Staatliche und Versorgerprogramme können die Projektökonomie dort weiterhin verändern, wo sie Verbraucher, Händler und Auftragnehmer einbeziehen. Die Gestaltung von Versorgerprogrammen kann die Akzeptanz auch beeinflussen, indem sie die Beteiligung von Kunden, Auftragnehmern und Händlern aufeinander abstimmt. Die Erneuerbare-Energien-Richtlinie der Europäischen Union unterstützt eine größere Rolle für erneuerbare Heizung und Kühlung in den Mitgliedstaaten. Solarthermische Systeme bleiben in Gebieten mit hoher Sonneneinstrahlung relevant, wo Netzbedingungen und lokale Wirtschaftlichkeit sie gegenüber netzabhängigen Alternativen begünstigen.
Intelligente Warmwasserbereitung und vernetztes Energiemanagement
Vernetzte Warmwasserbereiter ermöglichen es Versorgern, elektrische Last zu verschieben und gleichzeitig die Warmwasserversorgung aufrechtzuerhalten. SMECO kündigte im August 2025 sein FlexHome-Pilotprojekt an, das bereits seit September 2024 in Betrieb war und bis 2026 laufen sollte[3]. Hawaiian Electric und Aquanta begannen mit der Bereitstellung vernetzter Steuerungen zur Unterstützung von 11 MW Lastmanagementkapazität und schnellen Frequenzregelungsdiensten auf Oahu. Eine Feldstudie auf der Insel Terceira berichtete von 56 % niedrigeren Stromkosten und einem Anstieg des Photovoltaik-Eigenverbrauchs um 36 Prozentpunkte für einen gesteuerten elektrischen Warmwasserbereiter. Simulationsarbeiten der Portland State University ergaben Stromkosteneinsparungen von 11–33 % und Lastreduktionen in Spitzenzeiten von 86–91 %, während der Gesamtenergieverbrauch um 6–8 % stieg[4]. Vernetzte Steuerungen und CTA-2045-Bereitschaft sind daher für die Produktdifferenzierung, die Beschaffung durch Versorger und langfristige Servicebeziehungen von Bedeutung.
Analyse der Hemmnisse im Markt für Warmwasserbereiter*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für kohlenstoffarme Warmwasserbereitungssysteme | -0.9% | Global, am stärksten ausgeprägt in preissensiblen Segmenten in Asien-Pazifik sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Nachrüstung, Qualifikationslücken und begrenzte elektrische Infrastruktur | -0.7% | Südamerika, Naher Osten und Afrika, ländliches Asien-Pazifik und älterer nordamerikanischer Wohnungsbestand | Mittelfristig (2–4 Jahre) |
| Notfallersatzkäufe und Qualifikationslücken bei Installateuren | -0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Datenschutz und Compliance-Kosten für vernetzte Produkte | -0.2% | Europäische Union und Nordamerika, mit einer aufkommenden Compliance-Schicht in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für kohlenstoffarme Warmwasserbereitungssysteme
Die Anschaffungskosten bleiben eine erhebliche Hürde für kohlenstoffarme Warmwasserbereitungsoptionen. Der Wegfall der bundesstaatlichen Section-25C-Steuergutschrift nach 2025 macht dieses Problem in den Vereinigten Staaten unmittelbarer. Verbraucher müssen Gerätekosten, Installationsarbeit, Elektroarbeiten und Standortbedingungen beim Technologievergleich berücksichtigen. Dies kann bei preissensiblen Ersatzentscheidungen konventionelle elektrische Speicher- und Gasgeräte begünstigen. Solarthermische Systeme erfordern zudem Kollektoren, Speichergeräte und geeignete Installationsbedingungen, was die Akzeptanz dort einschränken kann, wo Subventionen begrenzt sind. Diese Hürden machen den Markt für Warmwasserbereiter sowohl von der Produkterschwinglichkeit als auch von praktischer Installationsunterstützung abhängig.
Komplexität der Nachrüstung, Qualifikationslücken und begrenzte elektrische Infrastruktur
Nachrüstprojekte können schwierig sein, wenn einem Gebäude geeignete elektrische Kapazität, Installationsraum, Belüftung oder qualifiziertes Personal fehlen. Wärmepumpengeräte erfordern Installateure, die Elektroarbeiten, Luftstrom, Kondensat und kältemittelbezogene Anforderungen bewältigen können. Der Wegfall der bundesstaatlichen Steuergutschrift hat es zusätzlich erschwert, Wärmepumpengeräte im preissensiblen Neubau zum Standard zu machen. Schwache oder variable Netzbedingungen können die Geräteeignung im ländlichen Asien-Pazifik und in Teilen des Nahen Ostens und Afrikas einschränken. Gebäudeaufrüstungen können Zeit und Kosten verursachen, bevor Geräte installiert werden. Diese Einschränkungen können die Akzeptanz verzögern, selbst wenn die Geräte einen geringeren Betriebsenergieverbrauch bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konventionelle Speicher behalten ihre Marktstellung, während Wärmepumpen- und Hybridprodukte an Dynamik gewinnenKonventionelle Speicher-Warmwasserbereiter hielten 2026 einen Segmentanteil von 55,41 %, da sie eine breite installierte Basis bedienen und Verbrauchern und Installateuren vertraut sind. Ihr Einsatz umfasst kompakte Einheiten für Wohnungen, Standard-Haushaltsspeicher und größere gewerbliche Speicherprodukte. Niedrigere Anschaffungskosten unterstützen weiterhin die Ersatznachfrage in Märkten mit begrenzten Fördermaßnahmen. Konventionelle Produkte bleiben auch dort geeignet, wo die elektrische Kapazität von Gebäuden die Installation von Wärmepumpen einschränkt. Durchlauferhitzer und Tanklos-Geräte nehmen eine mittlere Position ein, insbesondere dort, wo Platzeinsparungen, schnelle Bereitstellung und Wartung über den Lebenszyklus geschätzt werden. A. O. Smith erhielt 2025 den Silver Edison Award für seinen ADAPT-Durchlauferhitzer mit X3 Scale Prevention Technology.
Wärmepumpen- und Hybrid-Warmwasserbereiter sollen bis 2032 mit einem CAGR von 7,72 % wachsen, unterstützt durch Standards, Fördermaßnahmen und Produktentwicklung. Die DOE-Regelung von 2029 ist besonders relevant für die gängigsten Größen elektrischer Speichergeräte in den Vereinigten Staaten. Rheem präsentierte seinen ProTerra Hybrid-Elektro-Wärmepumpen-Warmwasserbereiter als Gerät, das bis zu 75 % weniger Energie verbraucht als Standard-Elektro-Warmwasserbereiter. Aristons NUOS Multi-Fit umfasst einen i-Memory-Selbstlernalgorithmus und CTA-2045-Bereitschaft, die Produktleistung mit vernetzten Heim- und Versorgungsanwendungen verknüpft. Die Produktauswahl erweitert sich, da Hersteller in Wärmepumpenplattformen, Geräuschreduzierung, Konnektivität und Installationsflexibilität investieren. Die Warmwasserbereiter-Branche konkurriert daher bei Installationspraktikabilität, Betriebskosten, Steuerungsfunktionen und Lieferantenunterstützung und nicht allein bei der Energiequelle.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle:
Strom führt die Rangliste an, während Solar in geeigneten Klimazonen expandiertStrom hielt 2026 einen Segmentanteil von 50,64 %, unterstützt durch den Netzausbau und Elektrifizierungsaktivitäten in mehreren Regionen. Im Markt für Warmwasserbereiter können elektrische Systeme Dach-Photovoltaikanlagen ergänzen, wo Haushalte mehr selbst erzeugten Strom nutzen möchten. Wärmepumpenprodukte stärken das elektrische Angebot, da sie den Energieverbrauch im Vergleich zu Widerstandssystemen reduzieren. Ihre Verbreitung hängt von der elektrischen Infrastruktur, den Installationsbedingungen und der verfügbaren Unterstützung ab. Gas behält eine erhebliche installierte Basis in Nordamerika und Teilen Europas, insbesondere dort, wo bestehende Infrastruktur und Vertrautheit der Auftragnehmer stark ausgeprägt sind. Die DOE-Standards für gewerbliche gasbefeuerte Geräte traten am 6. Oktober 2026 in Kraft, während eine Durchsetzungsrichtlinie für bestimmte qualifizierende Geräte, die zwischen dem 6. Oktober 2026 und dem 6. Oktober 2027 hergestellt wurden, eine einjährige Übergangsfrist vorsieht.
Solar soll bis 2032 mit einem CAGR von 6,54 % wachsen, mit der stärksten Relevanz in Nordafrika, dem Golfkooperationsrat, Australien und Südasien. Hohe Sonneneinstrahlung und lokale Prioritäten für erneuerbare Energien unterstützen die Akzeptanz von Solarthermie an diesen Standorten. Die Europäische Union rahmt erneuerbare Heizung und Kühlung weiterhin als Teil ihrer Energiewende-Agenda ein. Gewerbliche Gasprodukte bleiben während des Übergangs relevant, da viele Gebäude zuverlässige Hochkapazitätsversorgung benötigen. Die Warmwasserbereiter-Branche balanciert weiterhin das Wachstum von Strom und Solar mit den Wartungsanforderungen gasbasierter installierter Geräte.
Nach Kapazität:
Mittelklasseprodukte decken den alltäglichen Bedarf, während große Systeme Projekte unterstützenDie Kategorie 30–100 Liter machte 2026 30,15 % der Marktgröße für Warmwasserbereiter aus, da sie auf Wohnungen, kleinere Häuser und moderate Haushaltsbedürfnisse ausgerichtet ist. Dieser Kapazitätsbereich ist im städtischen Wohnungsbau in Asien-Pazifik und Europa weit verbreitet. Er passt auch zu vielen Ersatzkäufen, bei denen bestehende Sanitärinstallationen und verfügbarer Platz die Produktwahl beeinflussen. Kleinere Einheiten unter 30 Litern bleiben bei Punkt-der-Nutzung-Anwendungen und kompakten Wohnungen wichtig. Die Kategorie 101–250 Liter unterstützt Premiumhäuser und kleine Gewerbestandorte, die ein höheres Speichervolumen benötigen. Die Kategorie 251–400 Liter bedient größere Wohngebäude und Gewerbestandorte, wo der Bedarf typische Haushaltserfordernisse übersteigt.
Über 400 Liter soll bis 2032 mit einem CAGR von 5,81 % wachsen, unterstützt durch Projekte in der Hotellerie, im Gesundheitswesen und im institutionellen Bereich. Diese Umgebungen erzeugen im Markt für Warmwasserbereiter Nachfrage nach zuverlässiger Bereitstellung, großen Speichervolumen und Serviceunterstützung. Rheem führte im September 2026 STID Indirect Tank MAX-Produkte ein, und das 119-Gallonen-Modell fällt in den Bereich über 400 Liter. Das 80-Gallonen-Modell STID 80 MAX, das in den Bereich 251–400 Liter fällt, bietet bis zu 70 % mehr Erstlieferung pro Stunde und nahezu 90 % mehr kontinuierliche Warmwasserleistung als das Standard-STID-80-Modell. Projektbedarf im Golfkooperationsrat und Renovierungsaktivitäten in Europa machen große Systeme kommerziell bedeutsam. Lieferanten in diesem Teil des Marktes für Warmwasserbereiter müssen Geräteleistung mit Engineering-, Installations- und laufender Wartungsunterstützung kombinieren.
Nach Endnutzer:
Wohnbereichsnachfrage sichert das Volumen, während gewerbliche Projekte schneller wachsenWohnbereichsnutzer hielten 2026 einen Anteil von 54,88 %, da Haushaltsersatz und Neubau weiterhin einen Großteil der Nachfrage ausmachen. Die Produktauswahl in diesem Teil des Marktes für Warmwasserbereiter wird durch Anschaffungspreise, Platzbeschränkungen, Energiekosten und lokale Installationskapazitäten beeinflusst. Konventionelle Speichersysteme bleiben dort wichtig, wo Budgets begrenzt sind. Vernetzte Wärmepumpenprodukte gewinnen an Relevanz für Haushalte mit Fördermaßnahmen, geeigneter elektrischer Infrastruktur oder Solarstromerzeugung. Der Wohnbereichsvertrieb hängt auch stark von Auftragnehmern, lokalen Einzelhändlern und Installateurempfehlungen ab. Das Gemeinschaftsunternehmen Lennox-Ariston trat im März 2026 über das Händlernetz von Lennox in den nordamerikanischen Wohnbereichs-Warmwassermarkt ein.
Gewerbliche Endnutzer sollen bis 2032 mit einem CAGR von 5,53 % wachsen, angetrieben durch Hotellerie, Gesundheitswesen, Bildung und institutionelle Einrichtungen. Diese Käufer benötigen häufig zentralisierte Warmwassersysteme, hohe Wiederaufheizraten und zuverlässige Wartungsvereinbarungen. Gesundheitseinrichtungen benötigen zudem eine zuverlässige Warmwasserverfügbarkeit zur Unterstützung von Infektionskontrollpraktiken. Der Tourismus im Golfkooperationsrat und der Bau von Mischnutzungsprojekten fördern die Nachfrage nach Hochkapazitäts- und Solar-Hybrid-Produkten. Europäische Renovierungsaktivitäten unterstützen Ersatzarbeiten, bei denen Gebäudeleistungsregeln und Energieziele relevant sind. Die industrielle Nachfrage ist geringer, kann aber höherwertige Aufträge für große Speicher- und Durchlaufsysteme generieren.

Nach Vertriebskanal:
B2C/Einzelhandel bleibt breit aufgestellt, während B2B- und Projektbeschaffung voranschreitetB2C/Einzelhandel hielt 2026 einen Anteil von 57,72 %, was seine Rolle bei Haushaltsersatzkäufen in vielen Regionen widerspiegelt. Im Markt für Warmwasserbereiter bedienen Mehrmarkengeschäfte, Markenoutlets, Baumärkte und lokale Händler Kunden, die Produkte schnell benötigen. Einzelhandelskanäle sind besonders nützlich für kompakte Speicher- und Punkt-der-Nutzung-Geräte. Online-Recherche und -Verkäufe werden für kleinere Produkte zunehmend relevanter, obwohl die Installation ein wesentlicher Teil der endgültigen Kaufentscheidung bleibt. Der Kanal wird durch Produktverfügbarkeit, Händlerpräsenz und das Vertrauen geprägt, das Verbraucher in Installateurempfehlungen setzen. Eine breite B2C-Präsenz bleibt für Lieferanten, die im Markt für Warmwasserbereiter Skalierung anstreben, wichtig.
B2B und Projekt soll bis 2032 mit einem CAGR von 5,67 % wachsen, da Mehrfamilienbau, öffentliche Gebäude und Hotellerieprojekte die Beschaffung zentralisieren. Großhändler und Sanitär-HLK-Händler spielen eine zentrale Rolle, da sie Produktzugang, technische Unterstützung und Auftragnehmernetze kombinieren. Großkäufer schätzen auch Garantien, Servicevereinbarungen und Schulungsprogramme. Das Gemeinschaftsunternehmen Lennox-Ariston gibt Händlern Zugang zu Warmwasserbereitungsprodukten über einen etablierten HLK-Kanal. Direktes Herstellerengagement kann bei komplexen gewerblichen Spezifikationen wichtiger werden. Die Warmwasserbereiter-Branche profitiert, wenn ihre Vertriebspartner Produktauswahl, Installation, Inbetriebnahme und Service unterstützen können.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen regionalen Anteil von 37,90 % und soll bis 2032 mit einem CAGR von 5,76 % wachsen. China bietet eine große installierte Basis, während Indien, Südostasien und Südkorea durch städtische Entwicklung und Wohnungsbau Nachfrage hinzufügen. Kompakte elektrische Speichereinheiten mit 30–100 Litern sind für viele städtische Wohnungskonfigurationen gut geeignet. Solarsysteme bleiben dort relevant, wo Solarressourcen stark und Netzbedingungen weniger zuverlässig sind. Intelligente Haushaltsgeräte und vernetzte Steuerungen gewinnen in fortgeschritteneren Wohnmärkten an Aufmerksamkeit. Die Akzeptanz von Wärmepumpen entwickelt sich auch in Japan und Australien, da Energiepolitiken Neubau-Spezifikationen beeinflussen. Der Markt für Warmwasserbereiter in Asien-Pazifik erfordert Produkte über eine breite Preisspanne, von einfachen Elektrogeräten bis hin zu vernetzten Wärmepumpengeräten.
Nordamerika
Nordamerika wird durch das Zusammenspiel von Bundesstandards, staatlicher Politik, Versorgerprogrammen und Ersatznachfrage geprägt. Die DOE-Standards für erfasste gewerbliche gasbefeuerte Einheiten traten am 6. Oktober 2026 in Kraft, aber die einjährige Durchsetzungs-Übergangsfrist reduziert den unmittelbaren Bedarf an einem flächendeckenden Flottenersatz. Die DOE-Regelung für elektrische Speichergeräte schafft auch einen zukünftigen Compliance-Meilenstein im Mai 2029 für nicht-kleine Produkte über 35 Gallonen, etwa 132 Liter, und bis zu 120 Gallonen, etwa 454 Liter. Am 4. November 2026 stimmte der Vorstand des Bay Area Air District dafür, Änderungen an Regel 9-6 voranzutreiben, die die Compliance-Frist verlängern und erschwinglichkeitsbezogene Ausnahmen hinzufügen würden. Staatliche Bauvorschriften und Versorgerprogramme unterstützen weiterhin den Einsatz von Wärmepumpen nach dem Auslaufen der bundesstaatlichen Steuergutschrift. Kanada bleibt wichtig für Installateurschulungen und Gas-Durchlauferhitzer, während Mexiko weiterhin preissensible konventionelle Produkte bevorzugt. Der nordamerikanische Markt für Warmwasserbereiter balanciert Compliance-Vorbereitung mit kurzfristiger Erschwinglichkeit und Installateurkapazität.
Europa, Südamerika sowie Naher Osten und Afrika
Die Energieeffizienzrichtlinie der Europäischen Union setzt ein verbindliches Ziel zur Reduzierung des Endenergieverbrauchs um 11,7 % bis 2030 und unterstützt renovierungsgetriebene Nachfrage in den Mitgliedstaaten. Die Gebäudeenergieeffizienzrichtlinie hatte eine Umsetzungsfrist für EU-Mitgliedstaaten am 29. Mai 2026, nicht für das Vereinigte Königreich. Deutschland, Frankreich, Italien, Spanien und die nordischen Länder haben einen stärkeren Renovierungs- und Wärmepumpenkontext als viele andere Märkte. Südamerika konzentriert sich auf Brasilien und Chile, wo Urbanisierung und Wachstum des Haushaltseinkommens die Nachfrage nach elektrischer und gasbetriebener Warmwasserbereitung unterstützen. Der Nahe Osten und Afrika verzeichnen projektgetriebene Nachfrage aus der Hotellerie, dem Tourismus und Mischnutzungsentwicklungen im Golfkooperationsrat. Solarthermische Produkte sind in Jordanien, Marokko, Ägypten, den Vereinigten Arabischen Emiraten und Teilen des subsaharischen Afrikas relevant, wo Solarressourcen und Energiezugangsanforderungen übereinstimmen. Der Markt für Warmwasserbereiter in diesen Regionen hängt von lokaler Bautätigkeit, Energiepolitik, Netzbedingungen und Geräteerschwinglichkeit ab.
Wettbewerbslandschaft
Marktkonzentration
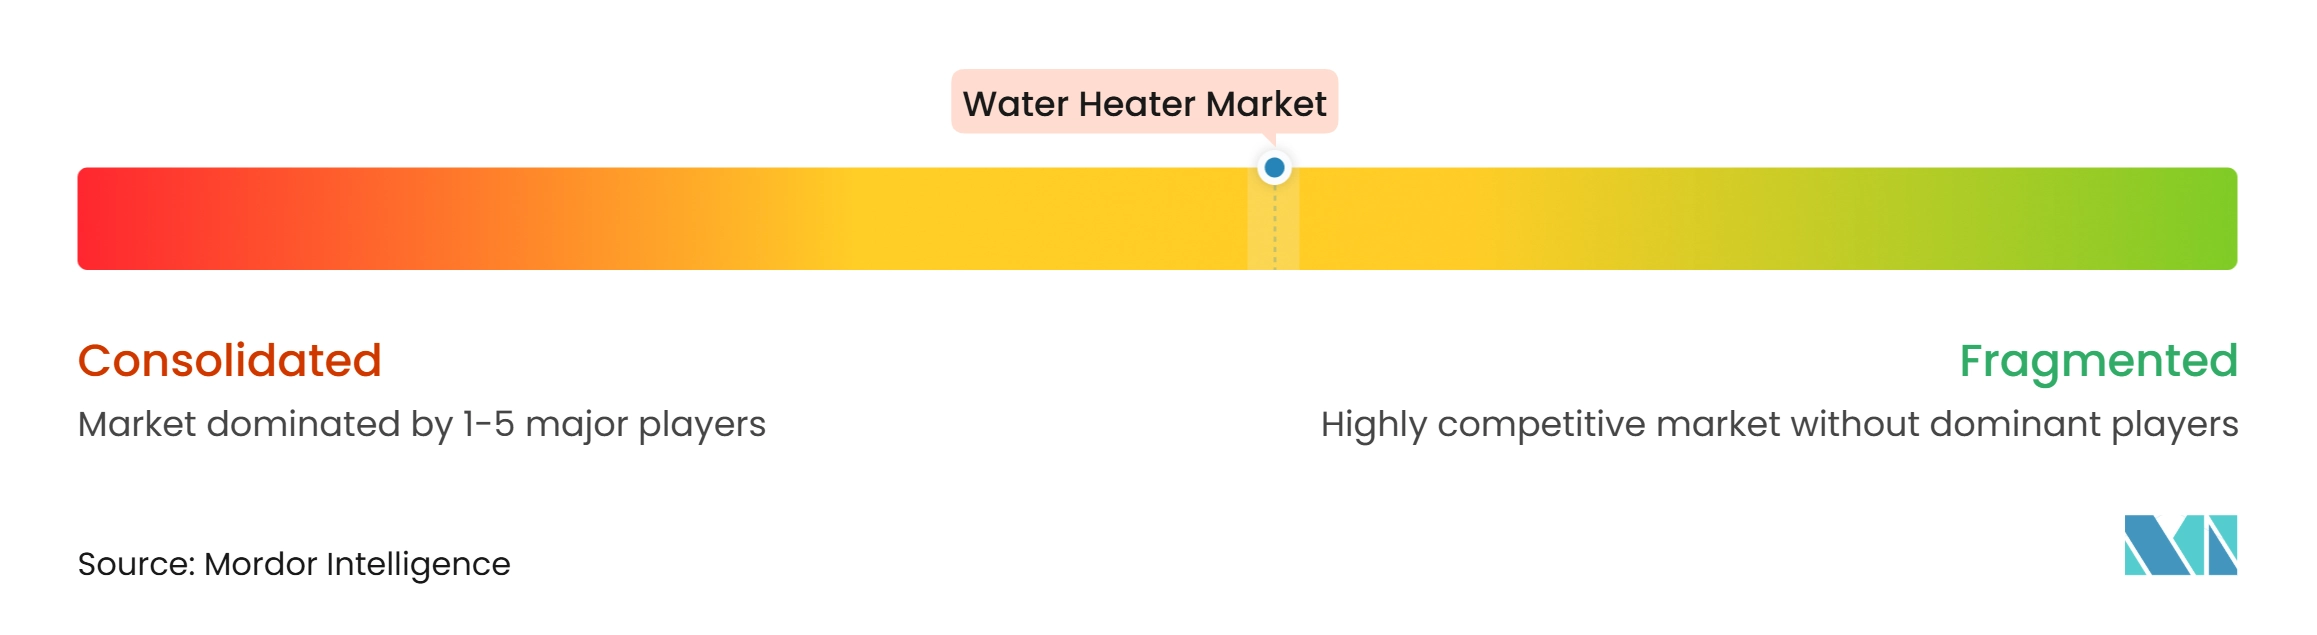
Der Markt für Warmwasserbereiter ist mäßig konzentriert, mit globalen Herstellern wie A. O. Smith, Rheem, Ariston, Rinnai, Vaillant, Bosch Home Comfort, Groupe Atlantic, Viessmann Climate Solutions und Haier, die neben regionalen Spezialisten konkurrieren. Bajaj Electricals, V-Guard, Havells und FERROLI behaupten Positionen in ihren Heimatmärkten durch lokale Produktsortimente und Vertrieb. Der Wettbewerb im Markt für Warmwasserbereiter wird durch Produkteffizienz, Technologie, Fertigungskapazität, Kanalzugang und Servicekapazität geprägt. Größere Lieferanten können breite Portfolios für Wohn- und Gewerbeanwendungen unterstützen. Regionale Lieferanten können durch Preis, lokale Produkteignung und etablierte Händlerbeziehungen konkurrieren. Diese Struktur lässt Raum für globale Plattformen und fokussierte inländische Wettbewerber.
Strategische Schritte in 2025 und 2026 zeigen, wie Lieferanten ihr Angebot erweitern. A. O. Smith schloss im Januar 2026 die Übernahme von Leonard Valve ab. Bradford White übernahm im April 2025 Bock Water Heaters und erweiterte damit sein gewerbliches Angebot. Lennox und Ariston kündigten ihr Gemeinschaftsunternehmen im Mai 2025 an, wobei Ariston USA 50,1 % und Lennox 49,9 % hält. Rheem erweiterte im September 2026 sein Hydronik-Sortiment um Kombi-Kessel, Hochleistungskessel und Indirekt-Speicher-Produkte. Diese Maßnahmen zeigen, dass Lieferanten stärkere Positionen in angrenzenden Geräten, gewerblichen Projekten und Händlerkanälen anstreben.
Technologie bietet eine weitere Grundlage für den Wettbewerb bei Premiumprodukten. Wärmepumpenplattformen umfassen zunehmend vernetzte Steuerungen, Ferndiagnose, Selbstlernfunktionen und Netzinteraktionsfähigkeit. Aristons NUOS Multi-Fit veranschaulicht diese Richtung mit i-Memory und CTA-2045-Bereitschaft. Rheem nutzt die Energieleistungsposition von ProTerra, um Betriebskostenvergleiche mit Standard-Elektrogeräten zu unterstützen. Versorger schaffen auch einen alternativen Marktzugang durch Elektrifizierungsprogramme. SMUD berichtete von mehr als 20.000 Gas-Raumheizungs- und Warmwasserbereitungssystemen, die durch Advanced Home Solutions, ein subventionsgeführtes Elektrifizierungsprogramm, ersetzt wurden.
Marktführer in der Warmwasserbereiter-Branche
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Haier Smart Home Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Warmwasserbereiter Unternehmen in diesem Bericht
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Ariston Holding N.V.
- Robert Bosch GmbH
- Haier Smart Home Co., Ltd.
- Rinnai Corporation
- Bradford White Corporation
- Vaillant Group
- Groupe Atlantic
- Viessmann Climate Solutions SE
- NIBE Industrier AB
- STIEBEL ELTRON GmbH & Co. KG
- BDR Thermea Group
- Midea Group Co., Ltd.
- Panasonic Corporation
- NORITZ Corporation
- Navien Inc.
- Daikin Industries, Ltd
- Bajaj Electricals Limited
- Havells India Limited
- FERROLI S.p.A.
- Lennox International Inc.
- V-Guard Industries Limited
Neueste Industrielle Entwicklungen in Markt für Warmwasserbereiter
- September 2026: Rheem erweitert sein Hydronik-Portfolio um die FT Series Kombi-Kessel, Hochleistungskessel-Modelle und STID Indirect Tank MAX-Lösungen.
- März 2026: Lennox tritt über das Gemeinschaftsunternehmen mit Ariston in den nordamerikanischen Warmwassermarkt ein. Lennox International begann am 16. März 2026 mit der Annahme von Händlerbestellungen für seine Warmwasserbereiter-Eigenmarke, nach der Ankündigung des Gemeinschaftsunternehmens mit der Ariston Group im Mai 2025, wobei Ariston USA 50,1 % und Lennox 49,9 % hält.
- August 2025: Virtual Peaker, SMECO und ICF kündigen Marylands FlexHome-Pilotprogramm an. Das Pilotprojekt war seit September 2024 in Betrieb und bis 2026 geplant, mit dem Ziel, über 3 Jahre bis zu 500 netzfähige Warmwasserbereiter einzusetzen.
- Mai 2025: Lennox und Ariston Group kündigen ein Gemeinschaftsunternehmen zur Einführung von Warmwasserbereitern in Nordamerika an. Das Gemeinschaftsunternehmen ist so strukturiert, dass Ariston USA 50,1 % und Lennox 49,9 % hält, mit Produktvertrieb ab 2026 über Lennox-Filialen, das Direkt-zu-Händler-Netzwerk und Händlerkanäle.
Berichtsumfang des globalen Markts für Warmwasserbereiter
Der Marktbericht für Warmwasserbereiter ist nach Produkttyp segmentiert, einschließlich konventioneller Speicher, Durchlauferhitzer/Tanklos sowie Wärmepumpen- und Hybrid-Warmwasserbereiter. Er bewertet auch die Energiequelle, einschließlich Strom, Gas, Solar und weiterer Quellen, die Kapazität von unter 30 Litern bis über 400 Liter, den Endnutzer, den Vertriebskanal und die Geografie. Die geografische Abdeckung umfasst Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika. Die Marktprognosen für Warmwasserbereiter werden in Wertangaben (USD) bereitgestellt, was einen konsistenten Wertvergleich über die genannten Produkt-, Kanal-, Endnutzer- und Regionalkategorien hinweg ermöglicht.
Segmentierungsübersicht
| Konventionelle Speicher-Warmwasserbereiter |
| Durchlauferhitzer und Tanklos-Warmwasserbereiter |
| Wärmepumpen- und Hybrid-Warmwasserbereiter |
| Strom |
| Gas, einschließlich Erdgas und Flüssiggas |
| Solar |
| Sonstige Energiequellen |
| Unter 30 Liter |
| 30–100 Liter |
| 101–250 Liter |
| 251–400 Liter |
| Über 400 Liter |
| Wohnbereich | |
| Gewerbe | Hotellerie |
| Gesundheitswesen | |
| Bildung und institutioneller Bereich | |
| Büros und Einzelhandel | |
| Sonstige gewerbliche Endnutzer | |
| Industrie |
| B2C/Einzelhandel | Mehrmarkengeschäfte |
| Exklusive Markenoutlets | |
| Online | |
| Lokale Baumärkte | |
| Sonstiger B2C/Einzelhandel | |
| B2B und Projekt | Groß- und Sanitär-HLK-Händler |
| Direktvertrieb durch Hersteller |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Konventionelle Speicher-Warmwasserbereiter | |
| Durchlauferhitzer und Tanklos-Warmwasserbereiter | ||
| Wärmepumpen- und Hybrid-Warmwasserbereiter | ||
| Nach Energiequelle | Strom | |
| Gas, einschließlich Erdgas und Flüssiggas | ||
| Solar | ||
| Sonstige Energiequellen | ||
| Nach Kapazität | Unter 30 Liter | |
| 30–100 Liter | ||
| 101–250 Liter | ||
| 251–400 Liter | ||
| Über 400 Liter | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotellerie | |
| Gesundheitswesen | ||
| Bildung und institutioneller Bereich | ||
| Büros und Einzelhandel | ||
| Sonstige gewerbliche Endnutzer | ||
| Industrie | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Mehrmarkengeschäfte |
| Exklusive Markenoutlets | ||
| Online | ||
| Lokale Baumärkte | ||
| Sonstiger B2C/Einzelhandel | ||
| B2B und Projekt | Groß- und Sanitär-HLK-Händler | |
| Direktvertrieb durch Hersteller | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für Warmwasserbereiter bis 2032 erreichen?
Der globale Markt für Warmwasserbereiter soll bis 2032 46,80 Milliarden USD erreichen und im Zeitraum 2026–2032 mit einem CAGR von 5,06 % wachsen.
Welcher Produkttyp für Warmwasserbereiter wächst am schnellsten?
Wärmepumpen- und Hybrid-Warmwasserbereiter sollen das höchste Wachstum verzeichnen, mit einem CAGR von 7,72 % bis 2032.
Warum bleiben konventionelle Speicher-Warmwasserbereiter weit verbreitet?
Konventionelle Speicher-Warmwasserbereiter hielten 2026 einen Anteil von 55,41 %, da sie eine große installierte Basis, vertraute Installationsanforderungen und niedrigere Anschaffungskosten aufweisen.
Welche Energiequelle führt die Nachfrage nach Warmwasserbereitern an?
Strom hielt 2026 einen Anteil von 50,64 %, unterstützt durch Elektrifizierung, Netzausbau und die zunehmende Verfügbarkeit von Wärmepumpenprodukten.
Welche Region hat die stärksten Wachstumsaussichten für Warmwasserbereiter?
Asien-Pazifik hielt 2026 einen Anteil von 37,90 % und soll bis 2032 mit einem CAGR von 5,76 % wachsen.
Welche Faktoren begrenzen die Akzeptanz von Wärmepumpen-Warmwasserbereitern?
Anschaffungskosten, elektrische Infrastruktur, Gebäudebedingungen, Installateurqualifikationen und das Auslaufen der bundesstaatlichen Section-25C-Steuergutschrift in den Vereinigten Staaten können die Akzeptanz verlangsamen.