
Tamanho e Participação do Mercado de Sistemas de Recuperação de Calor Residual
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 102.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 146.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Recuperação de Calor Residual por Mordor Intelligence
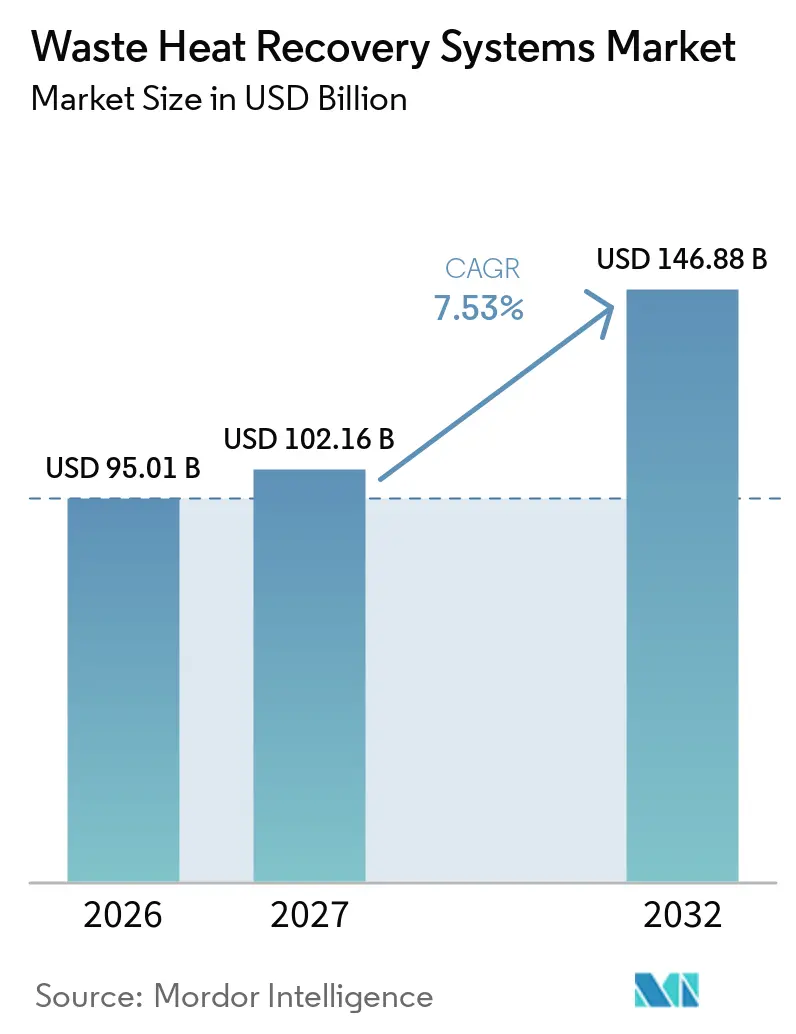
O tamanho do Mercado de Sistemas de Recuperação de Calor Residual deve crescer de 95,01 bilhões de USD em 2026 para 102,16 bilhões de USD em 2027 e está previsto para atingir 146,88 bilhões de USD até 2032, a um CAGR de 7,53% no período de 2027 a 2032. O mercado global de sistemas de recuperação de calor residual é sustentado pelos esforços industriais para reduzir o consumo de combustível e cumprir normas de emissões mais rigorosas. O calor residual é cada vez mais tratado como um recurso energético, pois pode apoiar o calor de processo, vapor, eletricidade e aquecimento urbano. A ação regulatória na Europa, China, Índia e Estados Unidos está tornando os projetos de eficiência mais relevantes para o planejamento de investimentos industriais. Os fornecedores estão respondendo com equipamentos capazes de trabalhar com fluxos de temperatura mais baixa, condições operacionais difíceis e layouts de plantas existentes. O mercado global de sistemas de recuperação de calor residual também tem uma oportunidade em data centers, onde a maior densidade computacional está aumentando o valor do calor fornecido a redes próximas.
Principais Conclusões do Relatório
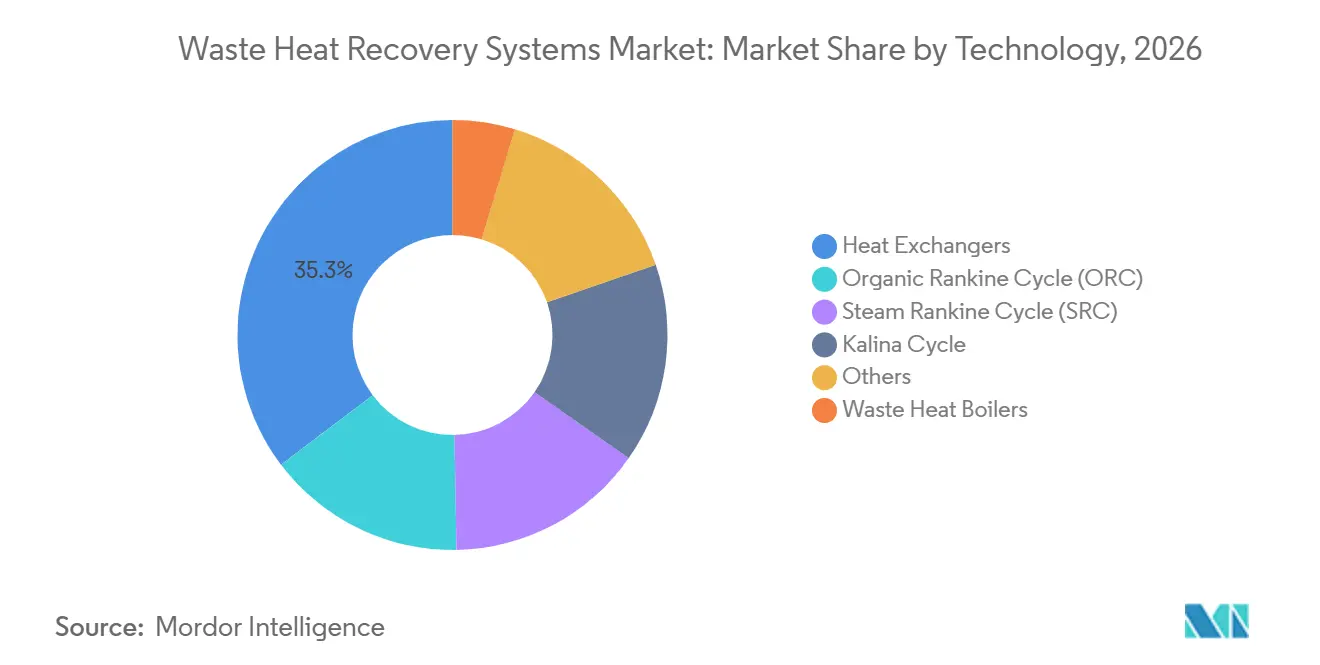
- Por tecnologia, os trocadores de calor detinham 35,3% de participação em 2026, enquanto os sistemas de Ciclo Rankine Orgânico estão previstos para crescer a um CAGR de 8,3% até 2032.
- Por faixa de temperatura, os fluxos de temperatura média representaram 45,6% de participação em 2026, enquanto os fluxos de temperatura baixa estão previstos para crescer a um CAGR de 7,8% até 2032.
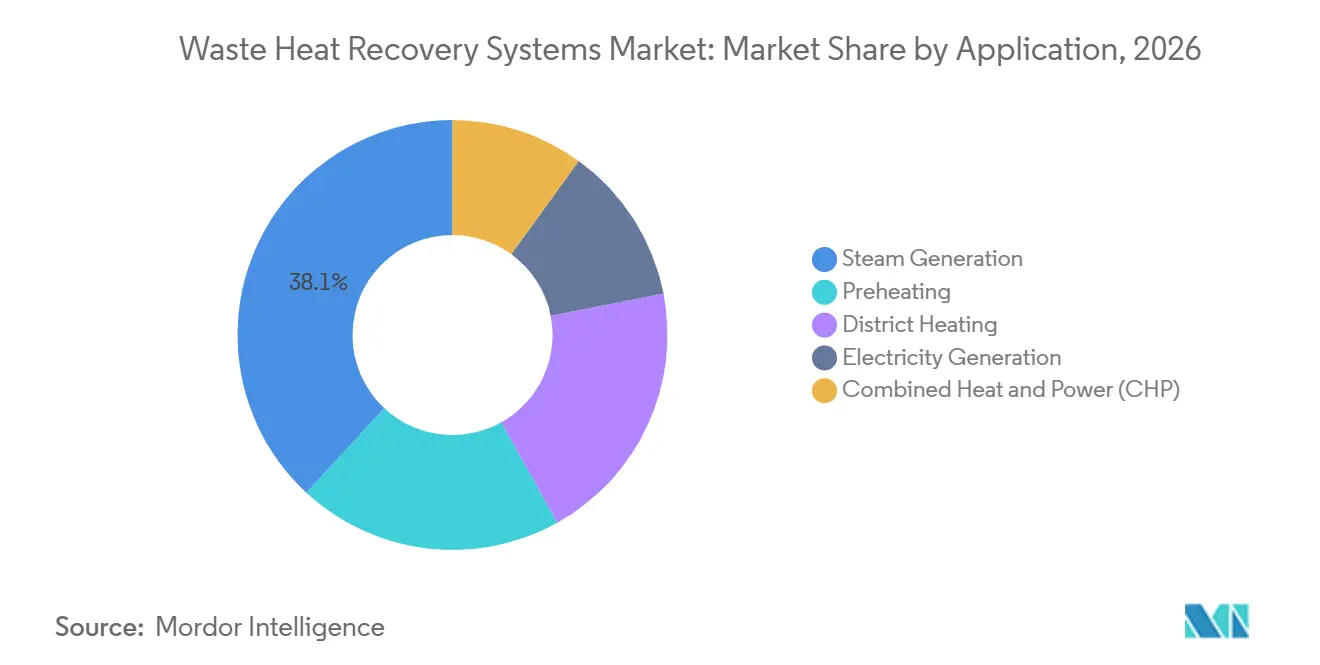
- Por aplicação, a geração de vapor detinha 38,1% de participação em 2026, enquanto a geração de eletricidade está prevista para crescer a um CAGR de 7,9% até 2032.
- Por indústria de uso final, o refino de petróleo representou 21,4% de participação em 2026 e está previsto para crescer a um CAGR de 8,5% até 2032.
- Por geografia, a Ásia-Pacífico detinha 41,3% de participação em 2026 e está prevista para crescer a um CAGR de 8,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização Industrial e Conformidade com Emissões | +2.1% | Global, com maior intensidade na UE e na China | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Energia Industrial e Substituição de Combustível | +1.6% | Global, agudo na Europa e no Sul da Ásia | Curto prazo (≤ 2 anos) |
| Expansão da Produção Industrial de Alta Intensidade Energética | +1.2% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Reutilização de Calor de Data Centers e Integração com Energia de Distrito | +0.9% | Europa e América do Norte, emergindo no Leste Asiático | Médio prazo (2 a 4 anos) |
| Conversão de Calor de Baixo Grau e Avanços em Bombas de Calor de Alta Temperatura | +1% | UE, Japão, América do Norte | Médio prazo (2 a 4 anos) |
| Energia como Serviço, Microrredes e Modelos de Energia Distribuída | +0.7% | América do Norte, UE, Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização Industrial Impulsionam a Demanda Estatutária por Recuperação de Calor Residual
O mercado global de sistemas de recuperação de calor residual está se beneficiando à medida que as políticas públicas avançam de metas gerais de eficiência para requisitos específicos de planejamento. A União Europeia exige que os Estados-Membros avaliem o potencial de calor residual e incorporem os resultados ao planejamento nacional, nos termos da Diretiva de Eficiência Energética e da Diretiva de Energias Renováveis. Essa abordagem insere o tema no planejamento energético nacional, em vez de tratá-lo como uma escolha isolada ao nível da planta. Também exige que operadores industriais, autoridades locais e proprietários de redes considerem como o calor disponível pode ser utilizado além do ponto em que é gerado. As normas também exigem avaliações de calor residual de data centers, o que traz uma nova classe de fonte de calor para o planejamento de políticas. A Comissão Europeia publicou os termos para o Leilão de Calor IF26 em setembro de 2026, com 1 bilhão de EUR financiado por receitas do Sistema de Comércio de Emissões e elegibilidade para calor industrial acima de 80 °C.[1] Esse limite inferior pode ampliar o conjunto de projetos adequados a equipamentos de recuperação de temperatura mais baixa. A política europeia também pode influenciar exportadores fora da região, à medida que os clientes atribuem maior valor à produção industrial com menor teor de carbono.
A Volatilidade dos Preços de Energia Acelera a Substituição de Combustível por Meio da Monetização do Calor Residual
A volatilidade dos preços de energia fortaleceu o argumento comercial para recuperar energia que, de outra forma, seria liberada de um processo industrial. O calor recuperado pode substituir eletricidade, gás ou outro combustível adquirido quando utilizado na mesma instalação. Isso faz com que o resultado financeiro dependa tanto das compras de energia evitadas quanto do desempenho dos equipamentos. O caso do projeto é mais forte quando a energia recuperada pode substituir uma compra recorrente de combustível no mesmo local. É mais fraco quando o calor não pode ser utilizado no momento em que está disponível, o que explica por que as operações da planta e a demanda local precisam ser avaliadas em conjunto. O mercado global de sistemas de recuperação de calor residual é, portanto, relevante para operadores que enfrentam custos de energia incertos na Europa e no Sul da Ásia. Instalações de refino e petroquímica podem usar a recuperação de calor em conjunto com a integração de processos, pois suas operações produzem fluxos térmicos contínuos. O resultado é um caminho de decisão mais curto para projetos quando as empresas conseguem medir o combustível deslocado por cada unidade de calor recuperado. O mercado global de sistemas de recuperação de calor residual se beneficia quando essas economias de energia podem ser verificadas dentro dos relatórios normais da planta.
A Reutilização de Calor de Data Centers Abre uma Nova Fonte de Demanda
O mercado global de sistemas de recuperação de calor residual está ganhando uma nova fonte de demanda proveniente de data centers que podem se conectar a sistemas de aquecimento urbano. A Helen assinou um acordo com a OnZero Finland em 2026 para utilizar o calor de um data center planejado em Helsinque em sua rede de aquecimento urbano. A conexão planejada tem como meta mais de 500.000 MWh de calor por ano e pretende atender a 70.000 apartamentos quando as operações tiverem início.[2] O resfriamento líquido pode aumentar a temperatura do calor disponível nas instalações de computação em comparação com equipamentos convencionais resfriados a ar. Também pode criar uma saída térmica mais previsível quando as instalações operam com alta utilização. Uma conexão útil ainda depende da distância à rede, da temperatura da rede e de um acordo sobre como o calor será medido e fornecido. Isso pode melhorar a utilidade do calor recuperado para uma rede que requer um fornecimento térmico confiável. O requisito de política para avaliações de calor residual de data centers na União Europeia pode apoiar projetos semelhantes onde redes de calor locais estão disponíveis.
Bombas de Calor de Alta Temperatura Ampliam o Uso de Calor de Baixo Grau
As bombas de calor de alta temperatura podem elevar a temperatura do calor de grau mais baixo para que ele possa atender a mais funções industriais. Isso as torna relevantes para o mercado global de sistemas de recuperação de calor residual, mesmo onde a recuperação direta de calor não é suficiente. Novos equipamentos podem apoiar o fornecimento de água quente para usuários industriais que estão substituindo caldeiras a combustível fóssil ou elétricas. Equipamentos de bomba de calor projetados para uso industrial podem fornecer água a temperaturas mais altas do que os sistemas anteriores. Isso oferece às equipes de projeto outra opção quando o calor recuperado precisa ser elevado antes de poder ser utilizado em um processo. O equipamento precisa ser avaliado em relação à fonte de calor do local, ao consumo de eletricidade, ao requisito de saída e ao cronograma de operação. O trabalho de projeto também precisa considerar a escolha do refrigerante, a condição do fluxo de origem, a temperatura exigida pelo processo receptor e o impacto nos utilitários existentes. Essas verificações práticas determinam se a elevação de temperatura pode fazer parte de um projeto de recuperação em vez de se tornar um sistema separado e custoso. A adequação da abordagem pode variar entre processamento de alimentos, produtos farmacêuticos, produtos químicos e outras instalações com diferentes demandas de calor. O desenvolvimento técnico amplia a gama de fluxos de calor de temperatura mais baixa que podem ser considerados durante o projeto. Permite que instalações industriais avaliem fluxos que não conseguem atender diretamente aos requisitos de temperatura do processo. O equipamento pode ser especialmente relevante onde um local possui tanto uma fonte de calor de baixo grau estável quanto uma demanda próxima por água quente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial e Longos Períodos de Retorno | -1.5% | Global, mais agudo na América do Sul e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Complexidade de Retrofit, Tempo de Inatividade da Produção e Risco de Integração | -1% | Global, mais elevado na UE e América do Norte com grande base de ativos legados | Médio prazo (2 a 4 anos) |
| Fluxos de Calor Corrosivos, com Poeira e de Temperatura Variável | -0.7% | Corredores industriais da Ásia-Pacífico, cimento e vidro globalmente | Longo prazo (≥ 4 anos) |
| Absorção Local de Calor Limitada e Restrições de Interconexão de Aquecimento Urbano | -0.5% | Locais industriais rurais globalmente, mercados emergentes em geral | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Intensidade de Capital Limita a Adoção Além dos Mercados Âncora Principais
O mercado global de sistemas de recuperação de calor residual enfrenta uma restrição de capital porque os equipamentos de recuperação são instalados antes que as economias sejam realizadas. Os patrocinadores de projetos precisam avaliar o custo de equipamentos, engenharia, instalação, tempo de paralisação, manutenção e conexão ao uso final de calor ou energia. As economias podem se acumular ao longo de muitos anos, mas a decisão de investimento é frequentemente tomada dentro de um ciclo de planejamento de capital mais curto. Essa diferença pode atrasar projetos mesmo onde o caso energético de longo prazo é favorável. Grandes grupos industriais podem financiar projetos dentro de programas mais amplos de investimento em plantas, enquanto locais menores frequentemente precisam de um período de retorno claro e curto. Essa questão é mais significativa onde subsídios públicos, incentivos fiscais e financiamento de serviços de energia são limitados. Modelos de Energia como Serviço podem transferir parte do custo inicial para um prestador de serviços em vez do usuário do equipamento. Esses modelos podem tornar os projetos mais acessíveis, mas seu uso permanece menos estabelecido fora da América do Norte e da Europa Ocidental. Os termos contratuais devem definir quem assume os riscos de desempenho, manutenção e preço de energia. Os usuários também precisam de confiança de que a estrutura contratual não limitará a flexibilidade operacional em uma instalação com padrões de produção em mudança. A concorrência por capital também importa porque os operadores podem priorizar a expansão de capacidade ou trabalhos de confiabilidade durante períodos de margens de produto mais fracas.
A Complexidade do Retrofit e o Tempo de Inatividade do Processo Criam Barreiras de Instalação
Os projetos de retrofit exigem que os equipamentos se encaixem em plantas em operação que não foram projetadas para recuperação de calor. Os engenheiros devem adequar a rede de trocadores de calor, tubulações, padrão de temperatura e materiais ao processo em serviço. Uma paralisação da planta pode criar uma barreira importante em indústrias de processo contínuo porque a produção perdida tem um custo direto. Poeira, gases corrosivos e fluxos de calor variáveis também podem reduzir o desempenho dos equipamentos ao longo do tempo. Essas condições tornam as garantias de desempenho, a seleção de materiais e o planejamento de manutenção importantes para o mercado global de sistemas de recuperação de calor residual. Projetos de referência são valiosos porque demonstram que um sistema pode manter a produção sob condições reais de processo. Eles ajudam os compradores a avaliar as necessidades de limpeza, os intervalos de manutenção e como a produção muda com o cronograma de produção. Essa evidência pode reduzir a incerteza para um adotante pela primeira vez que está comparando equipamentos de recuperação com investimentos em plantas mais familiares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Trocadores de Calor Lideram Enquanto o Ciclo Rankine Orgânico Ganha TerrenoOs trocadores de calor detinham 35,3% do mercado global de sistemas de recuperação de calor residual em 2026. Sua posição de liderança reflete o uso em uma ampla gama de faixas de temperatura e processos industriais. Os equipamentos de casco e tubo continuam relevantes para funções de pré-aquecimento em refinarias e grandes serviços de processo. Os equipamentos de placas e gaxetas podem oferecer uma opção compacta onde os operadores precisam de alto desempenho de transferência de calor em espaço limitado. Projetos resistentes à corrosão também são importantes em plantas químicas e aplicações de ácido sulfúrico. A Alfa Laval lançou o TS45 em 2026 como seu maior trocador de calor de placas semissoldadas para funções de alta capacidade e alta pressão.[3]
Os sistemas de Ciclo Rankine Orgânico estão previstos para crescer a um CAGR de 8,3% até 2032. A indústria global de sistemas de recuperação de calor residual está utilizando a tecnologia de Ciclo Rankine Orgânico onde os fluxos de calor estão abaixo da faixa operacional adequada para ciclos de vapor convencionais. Melhorias em turbomáquinas e na seleção de fluidos de trabalho podem aumentar o conjunto de temperaturas que suportam a geração de energia. Pesquisas apresentadas no ASME Turbo Expo de 2025 descreveram projetos de ciclo de evaporação parcial que produziram 25% mais energia do que arranjos monofásicos comparáveis em temperaturas baixas a médias. As unidades de Ciclo Rankine Orgânico também estão sendo adotadas em aplicações especializadas, como estações de compressores de gás e sistemas marítimos. Os requisitos de gases fluorados na Europa estão adicionando uma consideração de conformidade à seleção de fluidos de trabalho tanto para sistemas de Ciclo Rankine Orgânico quanto para sistemas de bomba de calor.

Por Faixa de Temperatura:
Temperatura Média Permanece como a Principal OportunidadeOs fluxos de temperatura média de 200 °C a 650 °C representaram 45,6% da participação do mercado global de sistemas de recuperação de calor residual em 2026. Operações de refino, produtos químicos e aço comumente produzem calor nessa faixa. Esses fluxos têm densidade de energia suficiente para suportar equipamentos de recuperação dedicados e são menos exigentes do que as aplicações de temperatura mais alta. Redes de trocadores de calor e caldeiras de calor residual são escolhas técnicas comuns para essa faixa. A base instalada é sustentada por processos contínuos que podem fornecer uma fonte de calor estável. Isso torna a recuperação de temperatura média uma parte central do mercado global de sistemas de recuperação de calor residual. Também oferece aos fornecedores uma grande base de locais onde equipamentos comprovados podem ser adaptados sem depender de um único caso de uso especializado. A amplitude dessas configurações de processo sustenta a demanda recorrente por engenharia, componentes de reposição e suporte de serviço em campo.
Os fluxos de temperatura baixa abaixo de 200 °C estão previstos para crescer a um CAGR de 7,8% até 2032. Data centers, processamento de alimentos, produtos farmacêuticos e instalações industriais distribuídas podem criar oportunidades nessa faixa de temperatura. Bombas de calor e projetos de Ciclo Rankine Orgânico de baixa temperatura ajudam a aumentar a utilidade do calor que antes tinha valor limitado. O progresso técnico em sistemas de Ciclo Rankine Orgânico de baixa temperatura está melhorando a capacidade de converter calor que anteriormente seria difícil de utilizar. À medida que a gama de fluxos viáveis se expande, os desenvolvedores de projetos podem examinar fontes que anteriormente eram excluídas do mercado global de sistemas de recuperação de calor residual. Os fluxos de alta temperatura acima de 650 °C permanecem importantes para cimento, vidro e metais primários, onde a escala do projeto e a complexidade de engenharia são geralmente maiores.
Por Aplicação:
Geração de Vapor Detém a Maior PosiçãoA geração de vapor detinha 38,1% do mercado global de sistemas de recuperação de calor residual em 2026. O vapor permanece um portador flexível porque muitas instalações industriais já possuem tubulações de vapor, sistemas de retorno de condensado e equipamentos movidos a vapor. Refinarias, plantas químicas, instalações de celulose e papel e sistemas de aquecimento urbano podem usar o vapor recuperado sem construir um sistema separado de distribuição de energia. Isso pode reduzir o ônus de integração para um retrofit. O pré-aquecimento também é amplamente utilizado porque pode reduzir o consumo de combustível primário em funções de matéria-prima, ar de combustão e água de alimentação de caldeiras. Esses usos estabelecidos sustentam o papel da geração de vapor no mercado global de sistemas de recuperação de calor residual. A aplicação também permite que os operadores direcionem a energia recuperada para várias funções quando os requisitos do processo mudam durante o dia operacional. A infraestrutura de vapor existente pode reduzir a quantidade de novos equipamentos de distribuição necessários durante um projeto de recuperação.
A geração de eletricidade está prevista para crescer a um CAGR de 7,9% até 2032. A geração de energia pode oferecer mais flexibilidade do que o uso direto de calor porque a eletricidade pode ser usada no local, exportada ou utilizada para reduzir a energia adquirida. A Turboden America anunciou em março de 2026 que a Tallgrass selecionou a empresa para 3 plantas adicionais de Ciclo Rankine Orgânico em estações de compressores de gás em Ohio e Indiana. As 4 instalações devem fornecer 46,1 MW e se qualificar para Créditos Fiscais de Investimento de até 50% sob a Lei de Redução da Inflação. A cogeração e o aquecimento urbano permanecem aplicações relevantes onde um cliente próximo pode receber a saída térmica.
Por Indústria de Uso Final:
Refino de Petróleo Lidera em Participação e CrescimentoO refino de petróleo representou 21,4% do tamanho do mercado global de sistemas de recuperação de calor residual em 2026. As refinarias liberam calor substancial de gases de combustão e condensado de processo em toda a destilação de petróleo bruto e outras unidades. Sua operação contínua e ampla gama de temperaturas criam múltiplas oportunidades para equipamentos de recuperação. O segmento também está previsto para crescer a um CAGR de 8,5% até 2032. Essa combinação indica que os operadores de refinarias permanecem um grupo de clientes-chave para o mercado global de sistemas de recuperação de calor residual. Os projetos de recuperação podem ajudar a reduzir o consumo de combustível e apoiar o desempenho energético de grandes locais operacionais. A disponibilidade de várias fontes de calor dentro de uma refinaria pode permitir que os operadores priorizem projetos que correspondam ao sistema de utilidades existente do local. Isso dá ao setor uma razão prática para avaliar a recuperação como parte da otimização normal de processos e do planejamento de manutenção. O mercado global de sistemas de recuperação de calor residual pode, portanto, permanecer relevante para programas de refinaria que se concentram no desempenho energético e na confiabilidade operacional. Também pode atender a operadores que desejam reduzir a intensidade energética dos ativos existentes antes de considerar mudanças mais amplas no processo.
Produtos químicos e petroquímicos formam o segundo maior cluster de uso final porque reações exotérmicas e colunas de destilação fornecem fluxos de calor previsíveis. Cimento e vidro são importantes aplicações de alta temperatura onde as soluções de recuperação são tecnicamente estabelecidas. A Thermax reportou capacidade acumulada de recuperação de calor residual de 125 MW em cimento e mais de 520 MW em aço e ferro esponja.[4] A nova capacidade industrial na Índia e no Sudeste Asiático pode oferecer oportunidades para integrar sistemas de recuperação durante o desenvolvimento de plantas. Ferro e aço, geração de energia, celulose e papel e outras indústrias requerem escolhas tecnológicas que reflitam suas condições operacionais específicas.
Análise Geográfica
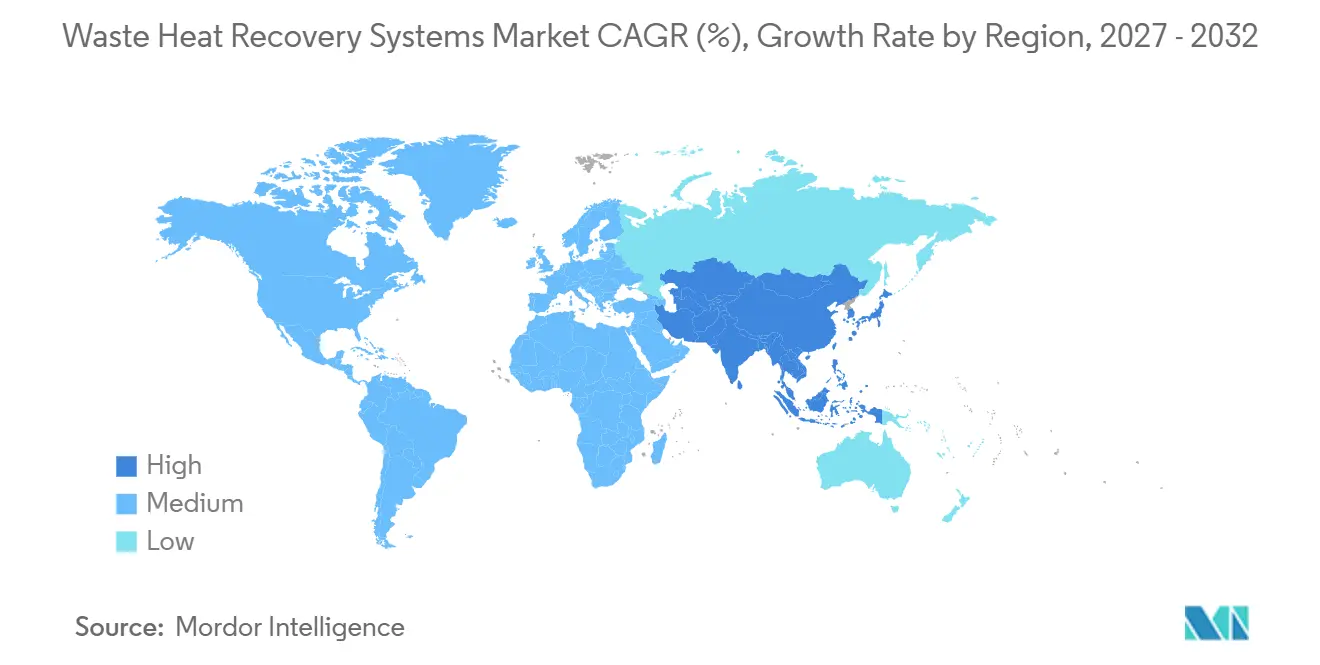
A Ásia-Pacífico detinha 41,3% da participação do mercado global de sistemas de recuperação de calor residual em 2026 e está prevista para crescer a um CAGR de 8,9% até 2032. A região combina expansão industrial com expectativas mais fortes de eficiência energética na China e na Índia. Grandes locais operacionais frequentemente podem identificar várias oportunidades de recuperação em fornos, fornalhas, caldeiras, resfriamento de processo e equipamentos de manuseio de gás. Isso cria uma base de projetos variada na qual a seleção de tecnologia depende da temperatura, limpeza, timing e uso pretendido de cada fluxo de calor. Os fornecedores devem, portanto, combinar equipamentos padrão com engenharia que se adapte às condições do processo em cada local. A trajetória de duplo carbono da China tem como meta o pico de emissões antes de 2030 e a neutralidade de carbono até 2060. O esquema Perform, Achieve and Trade da Índia atribui valor econômico às reduções de intensidade energética por meio de certificados negociáveis. Essas configurações de política apoiam o investimento em recuperação em instalações industriais pesadas. O mercado global de sistemas de recuperação de calor residual tem uma grande base potencial na região porque a capacidade de cimento, aço, produtos químicos e refino é extensa.
A Europa é o segundo maior mercado regional e possui uma base madura de aquecimento urbano que pode receber calor industrial recuperado. A região tem alta densidade regulatória, e o Sistema de Comércio de Emissões adiciona um custo às emissões de carbono de operações de alta intensidade energética. O Leilão de Calor IF26 tem um orçamento de 1 bilhão de EUR, e seu limite de elegibilidade de 80 °C pode apoiar projetos em produtos químicos, celulose e papel e processamento de alimentos. A Alfa Laval foi selecionada pela Saipem em setembro de 2026 para fornecer tecnologia de transferência de calor para a instalação de BECCS da Stockholm Exergi, projetada para capturar e armazenar permanentemente até 800.000 toneladas de dióxido de carbono anualmente quando iniciar as operações em 2028. Este projeto mostra como os equipamentos de recuperação de calor podem ser usados em infraestrutura mais ampla de gestão de carbono. Também ilustra o papel dos equipamentos de transferência de calor onde os processos de captura de carbono precisam de integração térmica confiável com uma instalação industrial ou energética. Esses projetos podem criar um conjunto diferente de requisitos em comparação com melhorias convencionais de eficiência, incluindo integração com equipamentos especializados de captura.
A América do Norte detinha a terceira maior participação regional em 2026. Os Créditos Fiscais de Investimento para Propriedade de Recuperação de Energia Residual podem reduzir o custo efetivo de equipamentos qualificados em estações de compressores, refinarias e data centers. O apoio é particularmente relevante para projetos que geram eletricidade porque a proposta de valor pode combinar compras de energia evitadas com incentivos fiscais disponíveis. O setor de dutos e midstream também possui fontes de calor que frequentemente são estáveis e localizadas próximas a conexões elétricas existentes. Essas características podem simplificar o caso operacional para projetos de calor para energia quando comparados com locais onde a saída de calor não tem um cliente claro. A Turboden comissionou uma planta de Ciclo Rankine Orgânico de calor residual para energia de 19 MW na instalação SAGD Orion da Strathcona Resources em Alberta em outubro de 2025. A unidade recupera calor de baixo grau de vapor produzido e gás não condensável e era esperada para compensar até 80% do uso de eletricidade da rede da instalação. A América do Sul e o Oriente Médio e África estão em estágios mais iniciais de seu ciclo de adoção, onde o financiamento e a absorção local de calor podem restringir a implementação. O mercado global de sistemas de recuperação de calor residual pode se desenvolver nessas regiões quando os operadores industriais tiverem acesso a financiamento previsível, suporte de serviço confiável e um uso claro para a energia recuperada. Os projetos são mais difíceis onde as instalações estão distantes das redes de aquecimento urbano ou onde os arranjos de exportação de eletricidade são incertos. Essas condições tornam a infraestrutura local e a preparação do projeto tão importantes quanto a seleção do próprio equipamento de recuperação. Brasil, Chile, Arábia Saudita, Emirados Árabes Unidos, Marrocos e África do Sul possuem operações industriais que podem apoiar projetos futuros quando essas restrições forem abordadas.
Cenário Competitivo
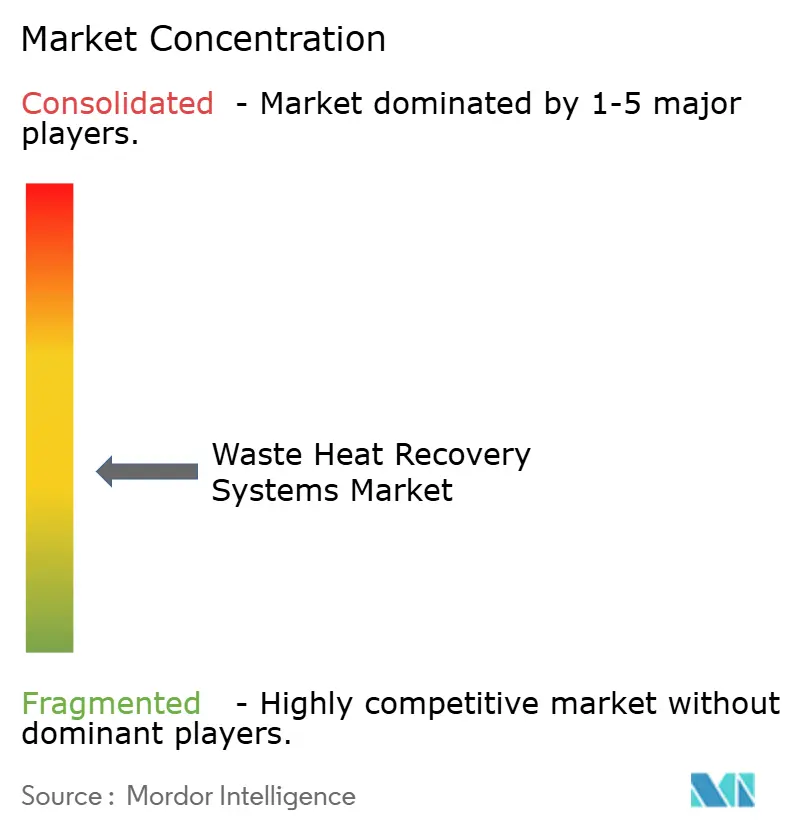
O mercado global de sistemas de recuperação de calor residual é moderadamente consolidado. Inclui empresas que fornecem sistemas térmicos completos, empresas focadas em uma tecnologia de recuperação específica e grupos de engenharia que integram equipamentos em projetos maiores. Suas posições competitivas diferem por aplicação porque os requisitos para uma refinaria, uma planta de cimento, uma estação de compressores de gás e uma embarcação não são os mesmos. Grandes empresas competem em geradores de vapor de recuperação de calor, trocadores de calor e projetos complexos que requerem capacidade de engenharia, aquisição e construção. GE Vernova, Siemens Energy e Mitsubishi Heavy Industries, por meio da Turboden, possuem amplos portfólios técnicos e redes de serviço globais. Seus pontos fortes incluem tecnologia de turbinas e caldeiras, garantias de desempenho térmico e experiência com condições operacionais difíceis. Essas capacidades são importantes em projetos de cimento, aço e refinaria onde a confiabilidade pode ser mais importante do que o preço inicial do equipamento. A GE Vernova recebeu um pedido do Grupo Enea em novembro de 2025 para 2 blocos de ciclo combinado de turbina a gás 9HA.01 na Usina de Energia de Kozienice na Polônia, cada um incluindo um gerador de vapor de recuperação de calor de 3 níveis de pressão.
Fornecedores especializados competem em aplicações que requerem engenharia dedicada ou tecnologia de conversão de temperatura mais baixa. A Turboden está expandindo seu portfólio de recuperação de energia em estações de compressores de gás por meio dos projetos Tallgrass em Ohio e Indiana. A Climeon forneceu sistemas HeatPower 300 para aplicações de baixa temperatura e reportou uma primeira entrega para a Jiangsu New Yangzi Shipbuilding na China em 2026. A Alfa Laval está avançando seu portfólio de trocadores de calor de placas por meio do TS45, que tem como alvo funções de alta capacidade e alta pressão. Esses movimentos mostram que os fornecedores estão se concentrando tanto em sistemas industriais estabelecidos quanto em condições operacionais especializadas.
A competição depende da capacidade de adaptar equipamentos a fluxos de calor específicos e restrições de plantas. Os compradores avaliam se um fornecedor pode entender o contexto operacional completo, incluindo mudanças de temperatura, composição do gás, espaço disponível, acesso à manutenção e o timing das paralisações planejadas. Um fornecedor com equipamentos comprovados ainda pode enfrentar uma venda difícil se não conseguir oferecer um projeto que se adapte ao processo e ao plano de instalação do local. Isso favorece empresas que podem fornecer suporte de engenharia desde os estudos iniciais de viabilidade até o comissionamento e o serviço posterior. O desempenho dos materiais é importante onde os gases contêm poeira ou componentes corrosivos. A cobertura de serviço em campo e manutenção também afeta a seleção dos clientes porque os sistemas devem operar por longos períodos. O monitoramento digital está se tornando parte da oferta de serviços, incluindo a plataforma Turboanalytics da Turboden para manutenção preditiva e detecção de anomalias. O mercado global de sistemas de recuperação de calor residual, portanto, inclui tanto a competição por equipamentos quanto a competição em torno da garantia de desempenho de longo prazo. Os clientes podem valorizar um fornecedor que ajude a manter a produção, identificar anomalias precocemente e coordenar o serviço em torno das operações da planta. Esse elemento de serviço é importante porque a perda de produção de recuperação pode aumentar as compras de combustível e comprometer o caso financeiro que justificou a instalação. Também oferece aos fornecedores especializados uma rota para competir onde seu conhecimento operacional é mais forte do que sua escala. Empresas menores podem manter um papel onde um projeto personalizado, suporte local ou uma aplicação especializada tem maior valor do que a escala. As informações disponíveis não fornecem participações de mercado combinadas para as principais empresas, o que é consistente com um mercado onde nenhum pequeno grupo demonstra controlar a maior parte da demanda.
Líderes da Indústria de Sistemas de Recuperação de Calor Residual
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Alfa Laval AB
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Recuperação de Calor Residual Empresas cobertas neste relatório
- Siemens Energy AG
- Mitsubishi Heavy Industries, Ltd. (MHI)
- GE Vernova Inc.
- ABB Ltd.
- Schneider Electric SE
- Bosch Industriekessel GmbH
- Ormat Technologies, Inc.
- Thermax Limited
- Alfa Laval AB
- Kelvion Holding GmbH
- Babcock & Wilcox Enterprises, Inc.
- Valmet Oyj
- Kawasaki Heavy Industries, Ltd.
- Sinoma Energy Conservation Ltd.
- FLSmidth & Co. A/S
- KHD Humboldt Wedag International AG
- John Wood Group PLC
- Climeon AB
- Turboden S.p.A.
- Exergy International Srl
Desenvolvimentos industriais recentes em Mercado de Sistemas de Recuperação de Calor Residual
- Setembro de 2026: A Alfa Laval lançou o Hukka-5, uma caldeira de vapor de gases de escape de próxima geração para navios de cruzeiro e ferries de passageiros, na SMM 2026 em Hamburgo. O design de circulação natural invertida para baixo da caldeira permite a recuperação de calor residual dos gases de escape com pegada mínima de equipamentos; é compatível com todos os combustíveis marinhos, incluindo metanol e hidrogênio, apoiando a conformidade com a descarbonização da IMO para operadores de embarcações.
- Maio de 2026: A Alfa Laval lançou o trocador de calor de placas semissoldadas TS45, o maior em seu portfólio semissoldado, para transferência de calor de alta capacidade e alta pressão em aplicações de transição energética e indústria pesada. Disponível a partir do segundo trimestre de 2026, o TS45 foi projetado para competir diretamente com os incumbentes de casco e tubo em funções onde a pegada compacta e a alta manutenibilidade são valorizadas.
- Março de 2026: A Turboden America LLC, subsidiária do Grupo Mitsubishi Heavy Industries, anunciou a seleção pela Tallgrass para 3 plantas adicionais de Ciclo Rankine Orgânico de Calor Residual para Energia em estações de compressores de gás em Ohio e Indiana, elevando o portfólio total para 4 instalações e 46,1 MW de energia de base limpa e sem água. Os projetos se qualificam para incentivos de Crédito Fiscal de Investimento de até 50% sob a Lei de Redução da Inflaão.
Escopo do Relatório Global do Mercado de Sistemas de Recuperação de Calor Residual
Os Sistemas de Recuperação de Calor Residual (WHRS) capturam e reutilizam a energia térmica gerada como subproduto de processos industriais ou sistemas de combustão que, de outra forma, seria perdida para o meio ambiente.
O mercado global de sistemas de recuperação de calor residual é segmentado por tecnologia, faixa de temperatura, aplicação, indústria de uso final e geografia. Por tecnologia, o mercado é segmentado em trocadores de calor, caldeiras de calor residual, ciclo rankine orgânico (CRO), ciclo rankine a vapor (CRV), ciclo de kalina e outros. Por faixa de temperatura, o mercado é segmentado em temperatura baixa, abaixo de 200 °C, temperatura média, de 200 °C a 650 °C, e temperatura alta, acima de 650 °C. Por aplicação, o mercado é segmentado em geração de vapor, geração de eletricidade, cogeração (CHP), pré-aquecimento e aquecimento urbano. Por indústria de uso final, o mercado é segmentado em refino de petróleo, produtos químicos e petroquímicos, cimento, ferro e aço, geração de energia, vidro, celulose e papel e outros. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de sistemas de recuperação de calor residual em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Trocadores de Calor |
| Caldeiras de Calor Residual |
| Ciclo Rankine Orgânico (CRO) |
| Ciclo Rankine a Vapor (CRV) |
| Ciclo de Kalina |
| Outros |
| Temperatura Baixa, Abaixo de 200 °C |
| Temperatura Média, de 200 °C a 650 °C |
| Temperatura Alta, Acima de 650 °C |
| Geração de Vapor |
| Geração de Eletricidade |
| Cogeração (CHP) |
| Pré-aquecimento |
| Aquecimento Urbano |
| Refino de Petróleo |
| Produtos Químicos e Petroquímicos |
| Cimento |
| Ferro e Aço |
| Geração de Energia |
| Vidro |
| Celulose e Papel |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Trocadores de Calor | |
| Caldeiras de Calor Residual | ||
| Ciclo Rankine Orgânico (CRO) | ||
| Ciclo Rankine a Vapor (CRV) | ||
| Ciclo de Kalina | ||
| Outros | ||
| Por Faixa de Temperatura | Temperatura Baixa, Abaixo de 200 °C | |
| Temperatura Média, de 200 °C a 650 °C | ||
| Temperatura Alta, Acima de 650 °C | ||
| Por Aplicação | Geração de Vapor | |
| Geração de Eletricidade | ||
| Cogeração (CHP) | ||
| Pré-aquecimento | ||
| Aquecimento Urbano | ||
| Por Indústria de Uso Final | Refino de Petróleo | |
| Produtos Químicos e Petroquímicos | ||
| Cimento | ||
| Ferro e Aço | ||
| Geração de Energia | ||
| Vidro | ||
| Celulose e Papel | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os sistemas de recuperação de calor residual?
O tamanho do Mercado de Sistemas de Recuperação de Calor Residual deve crescer de 95,01 bilhões de USD em 2026 para 102,16 bilhões de USD em 2027 e está previsto para atingir 146,88 bilhões de USD até 2032, a um CAGR de 7,53% no período de 2027 a 2032.
Qual tecnologia possui a maior base de receita instalada?
Os trocadores de calor detinham 35,3% de participação em 2026 porque atendem a uma ampla gama de temperaturas e processos industriais.
Qual tecnologia está prevista para expandir mais rapidamente?
Os sistemas de Ciclo Rankine Orgânico estão previstos para crescer a um CAGR de 8,3% até 2032, apoiados por aplicações de recuperação de energia em temperaturas mais baixas.
Por que as refinarias utilizam equipamentos de recuperação de calor residual?
O refino detinha 21,4% de participação em 2026 e está previsto para crescer a um CAGR de 8,5% porque as refinarias possuem fluxos de calor contínuos em várias unidades operacionais.
Qual região está crescendo mais rapidamente para sistemas de recuperação de calor residual?
A Ásia-Pacífico detinha 41,3% de participação em 2026 e está prevista para crescer a um CAGR de 8,9% até 2032.
Como os data centers podem reutilizar o calor excedente?
Os data centers podem conectar bombas de calor e sistemas de resfriamento líquido a redes de aquecimento urbano, conforme planejado em Helsinque para mais de 500.000 MWh de calor recuperado anualmente.